
Marktgröße und Marktanteil für Flugzeugaktuatoren
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 10.86 Milliarden US-Dollar |
| Marktgröße (2031) | 14.84 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.45 % |
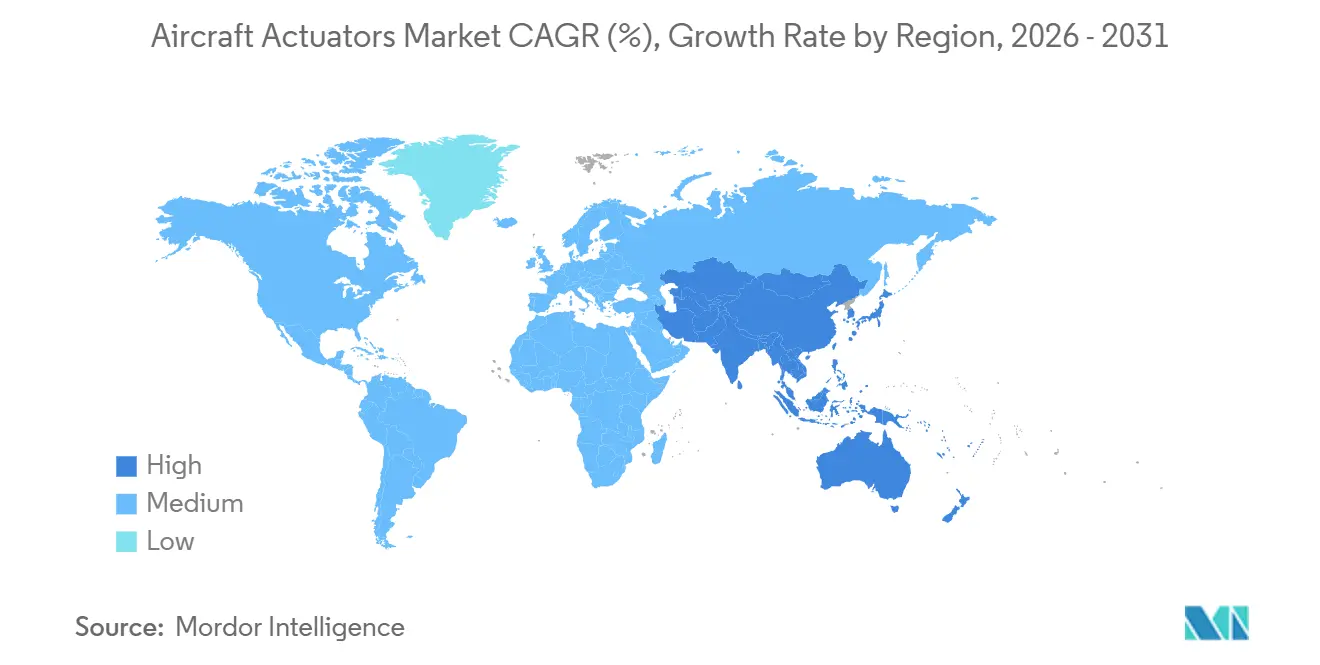
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
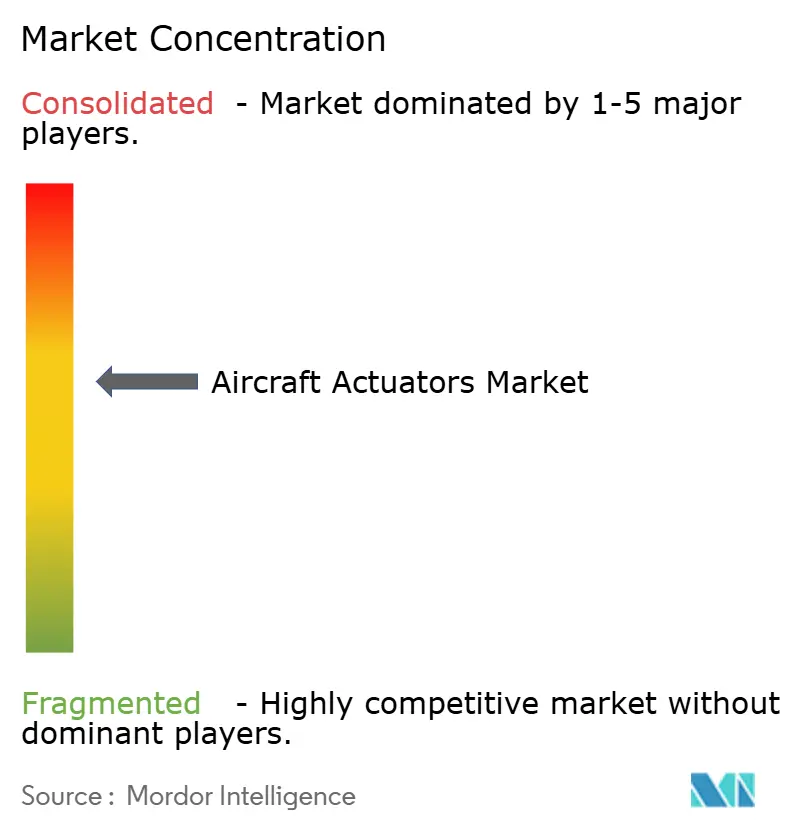
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flugzeugaktuatoren von Mordor Intelligence
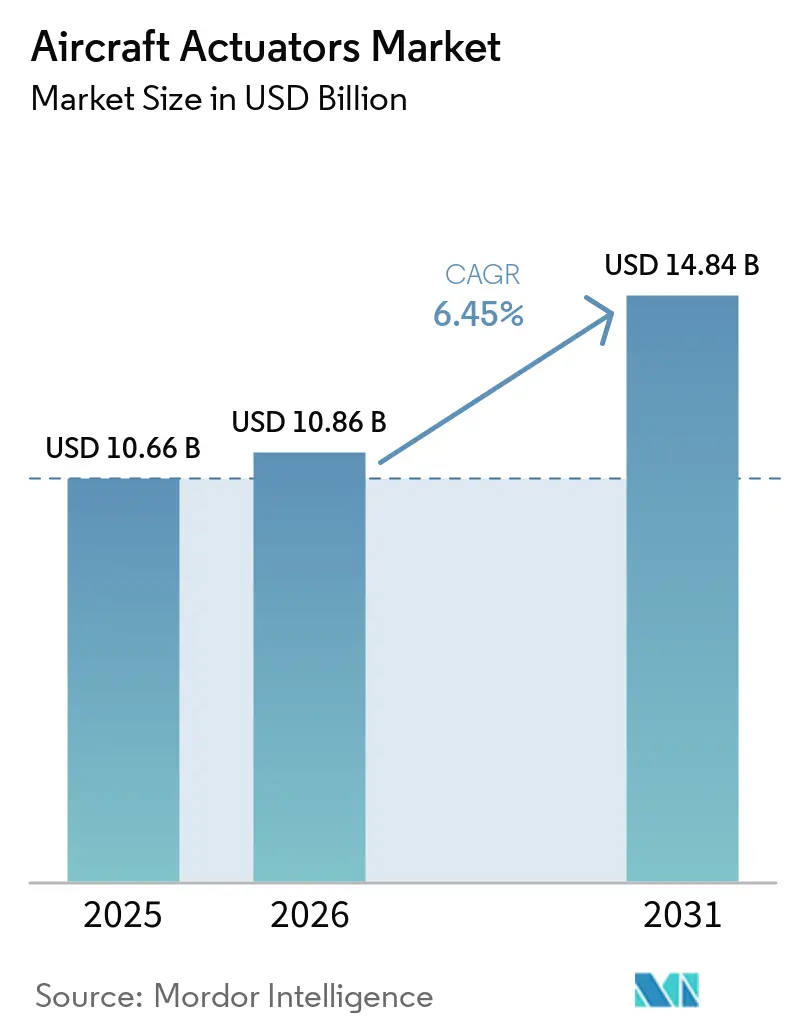
Die Marktgröße für Flugzeugaktuatoren wird voraussichtlich von USD 10,66 Milliarden im Jahr 2025 auf USD 10,86 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 6,45 % über den Zeitraum 2026–2031 USD 14,84 Milliarden erreichen. Anhaltende Auftragsrückstände bei Schmalrumpfflugzeugen bei Airbus und Boeing, der Trend zu stärker elektrifizierten Architekturen sowie die Verlagerung hin zu wartungsvorhersagefähigen Komponenten sind die wesentlichen Treiber dieser Expansion. Elektromechanische Technologien gewinnen Marktanteile, da sie Hydraulikleckagen beseitigen, das Leergewicht reduzieren und Zustandsdaten an Betreiber übermitteln. Thermische Managementhürden schränken ihre Rolle bei Hochgeschwindigkeits-Primärsteuerungen noch ein. Fluggesellschaften sind bei vollständigen Nachrüstungen zurückhaltend, doch regulatorische Maßnahmen wie das FAA Advisory Circular 25-19A haben einen Konformitätspfad für intelligente Aktuatoren geschaffen. Gleichzeitig erzeugen Nachhaltigkeitsprogramme rund um nachhaltigen Flugkraftstoff (SAF) und Wasserstoff neue Konstruktionszyklen, die den Aktuatoranteil pro Flugzeug weiter erhöhen. Im Wettbewerbsumfeld ist der Markt für Flugzeugaktuatoren mäßig konzentriert, da die fünf größten Lieferanten digitale Zwillingsplattformen und vertikale Integration nutzen, während Nischenanbieter eVTOL- und UAV-Programme mit ultraleichten, elektrohydrostatischen Designs umwerben.
Wesentliche Erkenntnisse des Berichts
- Nach Typ hielten Linearaktuatoren im Jahr 2025 einen Marktanteil von 70,55 % am Markt für Flugzeugaktuatoren, während Rotationseinheiten bis 2031 die höchste CAGR von 6,90 % verzeichnen sollen.
- Nach System behielten hydraulische Aktuatoren im Jahr 2025 einen Umsatzanteil von 44,90 %; elektrische und elektromechanische Einheiten sind auf dem Weg zur höchsten CAGR von 7,10 % bis 2031.
- Nach Anwendung entfielen auf Flugsteuerungsflächen 47,20 % des Umsatzes im Jahr 2025, während Kabinen- und Sitzsysteme voraussichtlich mit einer CAGR von 7,85 % wachsen werden.
- Nach Endnutzer führte die kommerzielle Luftfahrt mit einem Umsatzanteil von 67,80 % im Jahr 2025; die Militärluftfahrt wird voraussichtlich mit der höchsten Rate von 8,10 % CAGR bis 2031 wachsen.
- Nach Einbauart erfasste der Aftermarket 56,90 % des Wertes im Jahr 2025, während OEM-Installationen voraussichtlich mit einer CAGR von 6,85 % steigen werden, da sich die Produktionsraten erholen.
- Nach Geografie erwirtschaftete Nordamerika 36,85 % des Umsatzes im Jahr 2025, aber der asiatisch-pazifische Raum wird bis 2031 die stärkste CAGR von 7,25 % liefern.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg des Auftragsrückstands bei Schmalrumpfflugzeugen | +1.2% | Global, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Elektrifizierung sekundärer Flugsysteme | +0.9% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Steigende Nachrüstnachfrage nach intelligenten Aktuatoren mit Zustandsüberwachung | +0.7% | Global, frühe Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Stärker elektrische und hybrid-elektrische Flugzeugprogramme | +0.8% | Global, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Einführung leichter elektrohydrostatischer Aktuatoren (EHA) in UAVs und eVTOLs | +0.5% | Global, asiatisch-pazifischer Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Staatliche Unterstützung für SAF und Wasserstoff treibt die Neugestaltung von Aktuierungslasten voran | +0.4% | Global, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg des Auftragsrückstands bei Schmalrumpfflugzeugen
Airbus und Boeing beendeten das Jahr 2024 mit einem kombinierten Auftragsrückstand von mehr als 14.000 Einstrahlflugzeugen. Jedes Schmalrumpfflugzeug benötigt 80–120 Aktuatoren für Flugsteuerungen, Fahrwerk, Schubumkehrer und Kabinensysteme, was bis 2031 mehr als 1 Million Erstausrüstungseinheiten entspricht.[1]Quelle: „Flugzeuge”, Airbus, airbus.com Produktionsengpässe bei Rumpf- und Flügellieferanten haben die Lieferpläne verlängert, was Betreiber dazu zwingt, alternde Flotten länger in Betrieb zu halten, und die Nachfrage im Aftermarket nach Linearaktuatoren mit Zustandsüberwachung erhöht, die 500 Flugstunden im Voraus vor Ausfällen warnen können. Billigfluggesellschaften (LCCs) im asiatisch-pazifischen Raum und im Nahen Osten, wie IndiGo und Flynas, haben 2024 gemeinsam fast 1.000 Flugzeuge der A320neo-Familie bestellt und tragen zum globalen Volumen bei, während sie Neuauslieferungen an Flughäfen konzentrieren, an denen die MRO-Kapazität begrenzt bleibt. Diese Dynamik erhöht den Wertbeitrag von wartungsvorhersagefähigen elektromechanischen Systemen, die Echtzeit-Zustandsdaten über bestehende ACARS-Verbindungen übertragen können. Der regulatorische Schwung verstärkt den Wandel; das FAA Advisory Circular 25-19A schreibt nun vor, dass Langstreckenflugzeuge eine Aktuatorzustandsüberwachung einbauen müssen, was sowohl Erstausrüstungs- als auch Nachrüstkäufer in Richtung sensorreicherer elektromechanischer Optionen drängt.[2]Quelle: „Vorschriften und Richtlinien”, Federal Aviation Administration, faa.gov
Zunehmende Elektrifizierung sekundärer Flugsysteme
Fluggesellschaften ersetzen hydraulische Zylinder rasch durch elektromechanische Aktuatoren (EMAs) an Spoilern, Kabinentüren, Klappenfeldern und Klimasteuerventilen, da EMAs das Leckagerisiko beseitigen, weniger wiegen und den planmäßigen Wartungsaufwand um fast ein Drittel reduzieren. Airbus bewies das Konzept, als die A321XLR 2025 bei Iberia in Dienst gestellt wurde und elektromechanische Einheiten an jeder Kabinentür aufwies, was das Betriebsleergewicht um 6 % reduzierte und die Frachtnutzlastflexibilität auf transatlantischen Strecken verbesserte. Das Programm zur Demonstration elektrischer Antriebsstränge im Flug der NASA (Electrified Powertrain Flight Demonstration) lieferte technische Validierung und verzeichnete eine Effizienz von 95 % für elektromechanische Flugsteuerungseinheiten im Vergleich zu 65 % für Hydrauliksysteme während der Flüge 2025 über der Mojave-Wüste in Kalifornien. Rotations-Schubumkehrer-EMAs von Parker werden nun in weniger als zwei Sekunden ausgefahren, ein Sicherheitsgewinn, den Fluggesellschaften für Szenarien mit abgebrochenem Start schätzen. Die Zertifizierungskosten waren die wesentliche Bremse für eine breitere Einführung. Die EASA-Regelüberarbeitung von 2025 erlaubt EMAs an Primärsteuerungen, wenn duale Thermosensoren und vollständig getrennte Stromversorgungen vorhanden sind, was die regulatorische Lücke zu Hydrauliksystemen verringert und eine reibungslosere Grundlage für die nächste Tranche elektrischer Aufrüstungen schafft.
Steigende Nachrüstnachfrage nach intelligenten Aktuatoren mit Zustandsüberwachung
Ungeplante AOG-Ereignisse kosten Breitrumpfbetreiber nach wie vor rund USD 150.000 pro Flugzeug und Tag; daher setzen Fluggesellschaften auf sensorbestückte Aktuatoren, die Vibrations-, Temperatur- und Stromaufnahmedaten nahezu in Echtzeit an Flugzeugwartungszentren übermitteln. Honeywells Forge-Analyseplattform, die nun auf mehr als 2.400 Flugzeugen installiert ist, führt diese Telemetriedaten mit digitalen Zwillingsmodellen zusammen, um die verbleibende Nutzungsdauer innerhalb eines Konfidenzintervalls von 95 % vorherzusagen, den Ersatzteilbestand um 22 % zu reduzieren und die Teilverfügbarkeitsgarantie auf 95 % zu steigern. Leasinggeber und Versicherer verstärken die Einführung, indem sie die Einhaltung von Wartungsvorhersagen zunehmend mit niedrigeren Rückgabestrafen belohnen, während Versicherer Prämienrabatte von 3–5 % für Flotten anbieten, die kontinuierliche Überwachungsregimes betreiben. Die Wirtschaftlichkeit ist überzeugend, da Fluggesellschaften eine einmalige Hardware-Nachrüstung von USD 300.000 in ein nutzungsbasiertes Abonnement umwandeln können, das die Ausgaben mit den Flugstunden in Einklang bringt und die Kapitalbudgets schont. Auch Lieferanten profitieren: Wiederkehrende Softwaregebühren glätten den Quartalsumsatz und steigern die Bruttomarge um acht Prozentpunkte im Vergleich zu traditionellen Ersatzteilmodellen.
Stärker elektrische und hybrid-elektrische Flugzeugprogramme
Die A321XLR und das vollelektrische Eviation Alice veranschaulichen komplementäre Wege zu einer höheren Bordelektrifizierung. Airbus rüstete seine verlängerte A321 mit elektromechanischen Spoilern, Kabinentüreinheiten und horizontaler Höhenleitwerksverstellung aus, entfernte 180 kg Hydraulikleitungen und erschloss eine Reichweite von 4.700 Seemeilen, die mittelkontinentale Drehkreuze mit sekundären europäischen Flughäfen verbindet. Alice geht noch weiter und eliminiert Hydrauliksysteme, indem Parker-EMAs an Primärsteuerungen mit Curtiss-Wright-Rotationseinheiten am Fahrwerk kombiniert werden. Obwohl die Zertifizierung nach Überhitzung von Motorwicklungen bei Höhenflugversuchen auf 2028 verschoben wurde, hat das Projekt zur Entwicklung von Doppellüfterkühllösungen und Drahtdämmung der nächsten Generation geführt, die nun für Boeings ecoDemonstrator-Projekte evaluiert werden. Jedes neue Programm erhöht die Aktuatoranzahl – Alice verwendet mehr als 200 pro Flugzeugzelle – und erfordert eine höhere Leistungsdichte, wodurch die Verbindung zwischen Fortschritten in der elektrischen Architektur und Aktuatorinnovation enger wird. Da nachhaltiger Flugkraftstoff (SAF) und Wasserstoffantrieb an Bedeutung gewinnen, werden diese stärker elektrischen Grundlagen zur Standardplattform statt zu Nischendemonstratoren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Zuverlässigkeitsbedenken gegenüber Hydrauliksystemen bei primären Flugsteuerungen | −0.8% | Global, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Thermische Managementgrenzen für leistungsstarke EMAs auf Überschallplattformen | −0.4% | Global, Nordamerika | Langfristig (≥ 4 Jahre) |
| Konzentration der Lieferkette für Seltenerdmagnete | −0.6% | Global, asiatisch-pazifischer Raum und Europa | Kurzfristig (≤ 2 Jahre) |
| AOG-bedingter Kostendruck bei Langzeit-Nachrüstprogrammen | −0.3% | Global, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Zuverlässigkeitsbedenken gegenüber Hydrauliksystemen bei primären Flugsteuerungen
Hydrauliksysteme dominieren nach wie vor Höhenruder, Querruder und Seitenruder, da eine hydraulische Einheit der Boeing 777 regelmäßig eine mittlere Betriebsdauer zwischen Ausfällen (MTBF) von mehr als 50.000 Flugstunden überschreitet. Im Gegensatz dazu erreichten EMAs der ersten Generation an der Spoilerfamilie des Airbus A380 im Durchschnitt nur 22.000 Stunden, was über 25 Jahre einen Lebenszykluskosten-Delta von rund USD 340.000 pro Breitrumpfflugzeug ergibt. Elektromechanische Ausfallmodi wie Motorwicklungsschlüsse, Netztransiente und Kugelgewindetriebklemmungen können zu Hartübersteuerungsszenarien führen, die Hydrauliksysteme durch passiven Druckabbau abmildern. Das FAA Special Airworthiness Information Bulletin CE-24-03 schreibt nun abgeschirmte Verkabelung und Ferritfilterung innerhalb von zwei Metern von Passagier-WLAN vor, um elektromagnetische Interferenzen zu mindern, nachdem 2024 14 unbeabsichtigte Bewegungsvorfälle gemeldet wurden. Fluggesellschaften wie Delta spezifizieren weiterhin Hydrauliksysteme bei neuen B737 MAX- und A321neo-Bestellungen, um die Zertifizierung zu vereinfachen, Versicherungsaufschläge zu umgehen und etablierte MRO-Netzwerke zu nutzen. Bis duale redundante EMA-Logik und Motorwicklungen mit höherer Temperaturbeständigkeit für zivile Plattformen eingeführt werden, bleiben Hydrauliksysteme der Standard für Primärsteuerungen.
Thermische Managementgrenzen für leistungsstarke EMAs auf Überschallplattformen
Überschallplattformen sind extremem thermischen Stress ausgesetzt: Ein Reiseflug bei Mach 1,7 treibt die Hauttemperaturen auf 120 °C, und Widerstandsverluste fügen innerhalb der Aktuatormotoren weitere 85 °C hinzu – genug, um Neodym zu entmagnetisieren und Aluminiumgehäuse zu erweichen. Boom Supersonic, das einen Erstflug im Jahr 2026 anstrebt, spezifizierte zunächst Parker-EMAs, kehrte jedoch nach einem Abfall der Flussdichte um 18 % bei Einweichtests bei 205 °C zu Hydrauliksystemen für Elevons zurück, da die Kraftabgabe unter die Zertifizierungsminima fiel. Zwangsluftkühllung würde 2,3 kg pro Aktuator hinzufügen und 450 W verbrauchen, was die Gewichtseinsparungen zunichte macht; Flüssigkeitskühlung führt Leckagerisiken wieder ein, die EMAs vermeiden sollen. Die Forschung an Samarium-Kobalt-Magneten, die bei 250 °C 90 % ihres Flusses behalten, befindet sich auf dem Technologiereifegrad 4, wobei kommerzielle Mengen vor 2029 unwahrscheinlich sind.[3]Quelle: „Normenentwicklung”, SAE International, sae.org Militärische NGAD-Projekte spiegeln das Problem wider und spezifizieren Hydrauliksysteme für Primärsteuerungen, während EMAs für Waffenschacht- und Einlassrampenaufgaben bei niedrigeren Temperaturen reserviert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
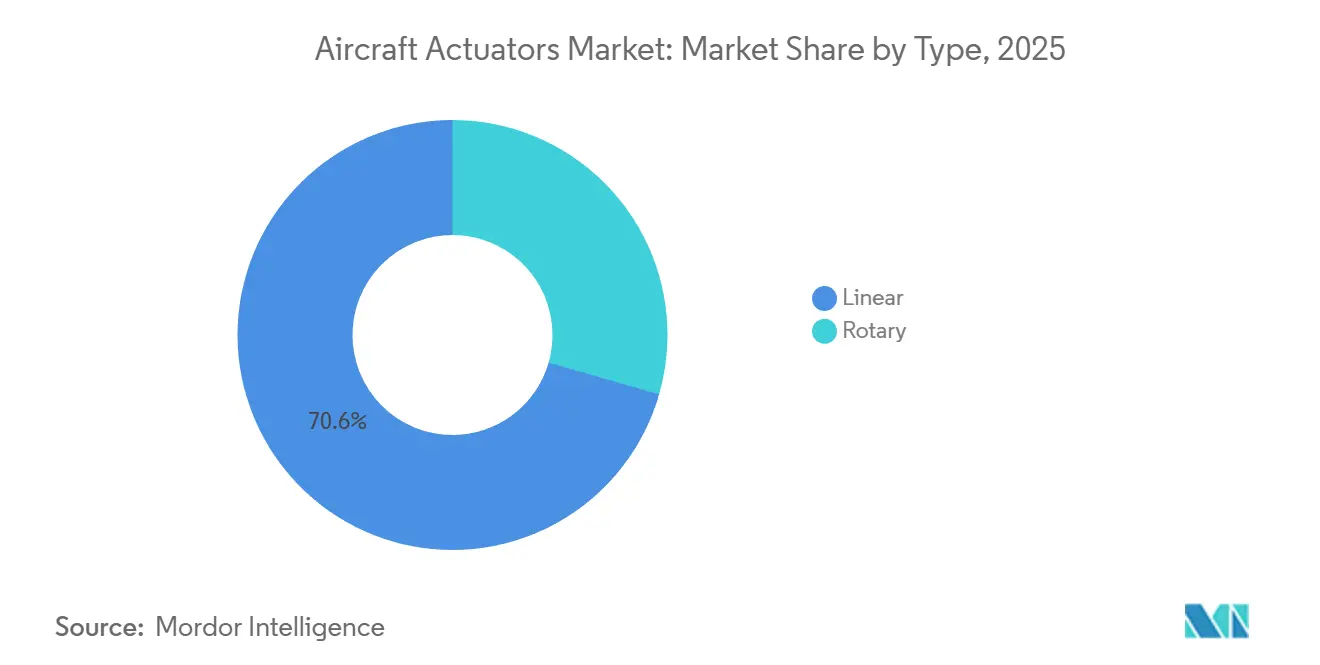
Linearaktuatoren behalten die Dominanz, während Rotationseinheiten beschleunigenLineare Einheiten hatten im Jahr 2025 einen Marktanteil von 70,55 % am Markt für Flugzeugaktuatoren, was auf den Bedarf an langen Hüben bei Fahrwerken, Klappen und Höhenrudern zurückzuführen ist. Sie werden weiterhin mit einer CAGR von 6,90 % wachsen, begünstigt durch die Hochlaufphase der Schmalrumpfproduktion, obwohl die Kühlanforderungen für verlängerte Kugelgewindetriebe die Konstruktion komplexer machen. Rotationsaktuatoren, die heute zwar nur einen kleineren Anteil an der Marktgröße für Flugzeugaktuatoren ausmachen, profitieren von einem um 15 % besseren Leistungs-Gewichts-Verhältnis, passiven Kühlvorteilen und regulatorischen Ausnahmeregelungen für einfache Sensorarchitekturen bei Sekundärsystemen. Dieses Profil eignet sich für Schubumkehrkaskaden, eVTOL-Kipprotoren und UAV-Zapfensteuerungen, wo Moog's bis 180 °C geeignete elektrohydrostatische Aktuatoren bereits ohne aktive Kühlung betrieben werden. Diese Rotationsaktuatortechnologien werden zunehmend auch in Schubumkehr-Aktuatorsysteme für Flugzeuge integriert, wo kompakte Bauformen, schnelle Auslösung und thermische Belastbarkeit effiziente Schubumkehrvorgänge unterstützen können. Mit Blick auf die Zukunft werden Rotationsformate schrittweise Marktanteile gewinnen, da aufkommende Plattformen kompakte Bauformen und thermische Belastbarkeit priorisieren, was die Dominanz linearer Aktuatoren zwar verringert, aber nicht aufhebt.
Eine Zertifizierungsasymmetrie verstärkt diese Divergenz. Die 2024 aktualisierten FAA-Vorschriften verlangen doppelte Sensoren bei linearen Einheiten, die in Primärsteuerungen eingesetzt werden, und ermöglichen so einfachere Architekturen bei Rotationsgeräten für Sekundäranwendungen. Dies halbiert die Validierungskosten für Rotationsbauformen und beschleunigt den Markteintritt bei gewichtssensiblen Flugzeugen. Zulieferer erkennen die Chance; Parker-Hannifin's modulare elektromechanische Aktuatorfamilie verwendet 70 % der Teile in beiden Formaten wieder und ermöglicht eine schnelle Anpassung ohne Umrüstung. Collins Aerospace's nächste Generation des Rotations-Elektromechanischen Aktuators für A321XLR-Schubumkehrer verkürzte die Auslösezeit in Kältesoak-Tests um 19 %, und die Gewinne für Fluggesellschaften schlagen sich direkt in den Sicherheitsmargen auf der Landebahn nieder.


Nach System:
Elektrifizierungsdruck nagt an der Dominanz hydraulischer SystemeHydraulische Architekturen machen nach wie vor 44,90 % des Umsatzes im Jahr 2025 aus, da Fluggesellschaften und Regulierungsbehörden ihrer MTBF-Bilanz von 50.000 Stunden bei Primärflächen vertrauen. Elektrische und elektromechanische Lösungen führen das Feld jedoch mit einer CAGR von 7,10 % an, da stärker elektrische Flugzeuge die Zertifizierung erhalten. Airbus' A321XLR validierte EMAs an Spoilern und horizontaler Höhenleitwerksverstellung, entfernte 180 kg Hydraulikleitungen aus der Flugzeugzelle und demonstrierte eine eingebettete Sensorzustandsüberwachung, die Hydrauliksysteme nicht bieten können. Mechanische und pneumatische Formate bestehen in Backup- und Umgebungssystemen fort. Selbst hier lenkt die Gewichtsstrafe der zentralen Zapfluft künftige Programme in Richtung lokalisierter elektrischer Aktuierung.
Lieferanten passen ihre Portfolios entsprechend an. Parker-Hannifins elektrohydrostatisches Fahrwerkspaket für die A320neo behält die hydraulische Kraftdichte in einem eigenständigen Kreislauf bei, eliminiert den Bedarf an flottenweit verteilten Hydraulikreservoirs und reduziert das Gewicht um 85 kg pro Flugzeug. Moogs Verteidigungslinie übernimmt einen doppelsträngigen elektrischen Kern mit hydraulischen Sperrstiften für Primärsteuerungen, erfüllt militärische Zuverlässigkeitsschwellen und treibt Systeme in Richtung vollelektrischer Roadmaps. Da Zuverlässigkeitsdaten reifen und Zertifizierungsbehörden mit elektromechanischer Redundanzlogik vertrauter werden, wird der Markt für Flugzeugaktuatoren eine schrittweise, unumkehrbare Verlagerung hin zu elektrischen Inhalten sowohl in sekundären als auch letztendlich in primären Bereichen erleben.
Nach Anwendung:
Kabinen- und Sitzsysteme liefern das schnellste WachstumspotenzialFlugsteuerungsflächen generierten 47,20 % des Wertes im Jahr 2025 und werden weiterhin den Bruttoumsatz dominieren, da sicherheitskritische Einheiten höhere Margen und längere Qualifizierungszyklen aufweisen. Die am schnellsten wachsende Anwendung sind Kabinen- und Sitzsysteme mit einer CAGR von 7,85 %, angetrieben durch die Bemühungen der Fluggesellschaften, die Premium-Economy-Klasse zu verdichten und liegeflache Businesskabinen zu erneuern. Jeder neue Sitz verfügt über sechs bis acht kompakte EMAs, die Neigung, Beinstütze und Massagefunktionen steuern und die Kabine von einer hydraulischen Enklave in eine vollständig elektrische Umgebung verwandeln. Diese Nachrüstprogramme sind eng mit Passagiererlebnisstrategien verknüpft und ermöglichen es Fluggesellschaften, Investitionsausgaben auf Sitze statt auf ganze Flugzeugzellen zu verteilen.
Fahrwerksaktuatoren befinden sich im Mittelfeld; auch hier beschleunigt die Elektrifizierung. Safrans elektrohydrostatischer Hauptfahrwerksaktuator reduzierte das Systemgewicht um 85 kg und gewann einen Auftrag über 250 Einheiten für A320neo-Auslieferungen bis 2028. Die Schubumkehreraktuierung wechselt zu Rotations-EMAs, was den Viskositätswiderstand beim Kälteeintauchen reduziert und die Ausfahrgeschwindigkeit verbessert. Umwelt- und Kraftstoffsysteme sind zwar umsatzmäßig kleiner, stehen aber an der Spitze der SAF- und Wasserstoffumrüstungen und treiben Fortschritte bei Dichtungstechnologie und Thermowechselstandards voran, die letztendlich in den Mainstream-Aktuierungsdesigns Einzug halten werden.
Nach Endnutzer:
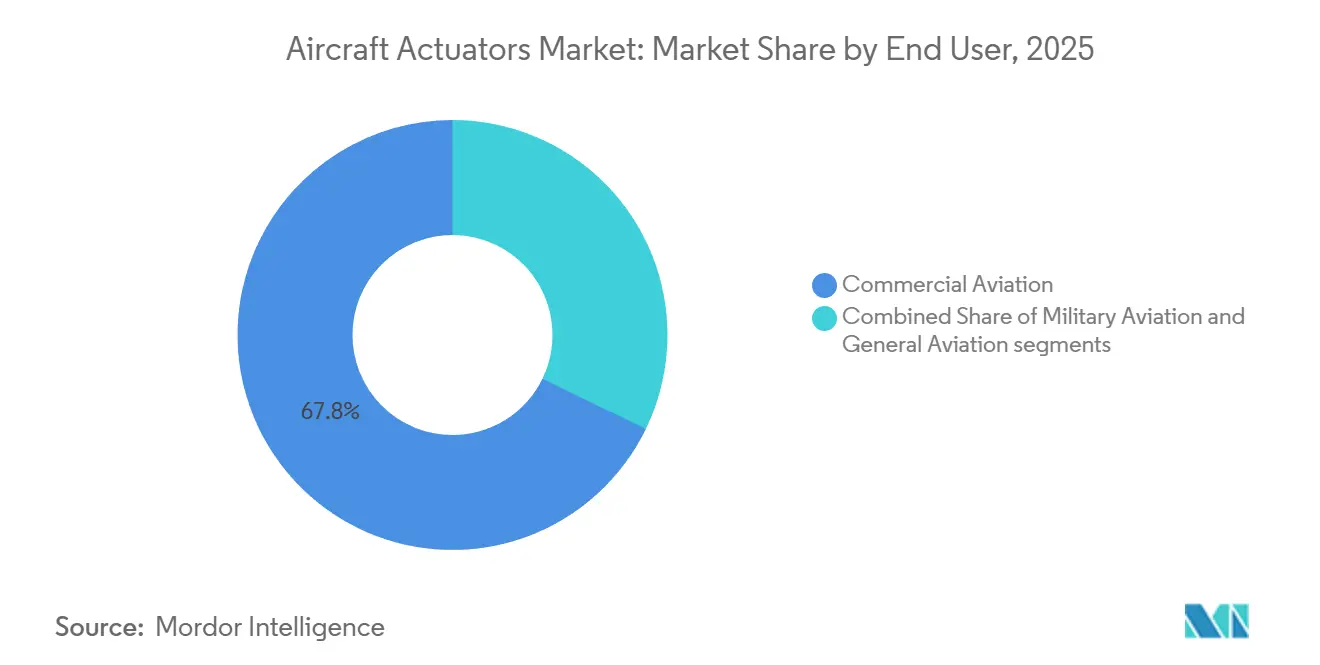
Militär übertrifft das Wachstumstempo der kommerziellen LuftfahrtKommerzielle Betreiber kontrollierten 67,80 % des Wertes im Jahr 2025 aufgrund ihrer schieren Flottengröße, aber Militärprogramme werden voraussichtlich bis 2031 mit einer CAGR von 8,10 % wachsen. Der NGAD-Kampfjet, der F-35 Block 4 und mehrere UCAV-Linien benötigen Aktuatoren, die bei 180 °C betrieben werden können, eine Leistungsdichte von weniger als 2 kW/kg aufweisen und blitzschnelle Reaktionszeiten von 50 ms erreichen. Verteidigungsprogramme priorisieren Leistung gegenüber Kosten, was Lieferanten ermöglicht, modernste EHAs und Hochtemperaturmagnetmaterialien vor der kommerziellen Einführung einzuführen. Kommerzielle Käufer konzentrieren sich unterdessen weiterhin auf Gesamtbetriebskostenmetriken und bevorzugen Nachrüstwege und Wartungsvorhersagefunktionen, die Aftermarket-Umsätze sichern.
Die allgemeine Luftfahrt bleibt ein bescheidener und stetiger Beitragszahler, da Business-Jet-OEMs auf Fly-by-Wire-Technologie umsteigen. Gulfstreams G700 führte vollständige EMA-Sekundärsteuerungen ein, reduzierte die Wartungskosten um 18 % und lieferte einen technischen Demonstrator für eine breitere kommerzielle Einführung. Langfristig wird die Branche für Flugzeugaktuatoren von der Wechselwirkung zwischen militärischen Hochleistungsanforderungen und kommerziellen Nachhaltigkeitsmandaten profitieren.

Nach Einbauart:
Aftermarket dominiert, aber OEM-Nachfrage stärkt sichDer Aftermarket lieferte 56,90 % des Umsatzes im Jahr 2025, da Aktuatoren über die 25-jährige Lebensdauer eines Flugzeugs mehrfach ersetzt werden und da intelligente Sensornachrüstungen nun wiederkehrende Softwareumsätze generieren. Jedes Breitrumpfflugzeug beherbergt mehr als 180 Einheiten mit Überholungszyklen von 8.000 bis 25.000 Flugstunden, was eine verlässliche Nachfrage schafft. Honeywells Forge-Plattform veranschaulicht den Wandel zu serviceorientierten Modellen und berechnet USD 12 pro Flugstunde für Aktuatorzustandsanalysen, was die Lieferantenmargen um acht Prozentpunkte steigert.
Die OEM-Nachfrage erholt sich auf dem Rücken der Produktionsratenerholung bei Airbus und Boeing sowie der Hochfahrung von COMACsC919. OEM-Installationen werden voraussichtlich bis 2031 jährlich mit einer Rate von 6,85 % wachsen, während das Flottenwachstum (3,5 % pro Jahr) die inkrementelle Aftermarket-Nachfrage neben Erstausrüstungslieferungen (2,8 % pro Jahr) weiter unterstützt. Das Bestehen der Leasinggeber auf OEM-zugelassenen Komponenten sichert auch den Ersatzumsatz und festigt die Bindung an Tier-1-Lieferanten.
Geografische Analyse
Markt für Flugzeugaktuatoren in Nordamerika
Nordamerika trug 36,85 % zum Umsatz des Jahres 2025 bei, gestützt durch Boeing-Produktionszentren im Bundesstaat Washington und US-Verteidigungsausgaben in Höhe von 842 Milliarden USD, die die Aktuatornachfrage in das F-35 Block 4-Programm, NGAD-Prototypen und UCAVs lenken. Die Region ist zudem führend bei der Einführung elektromechanischer Systeme; NASAs Flüge mit elektrifiziertem Antriebsstrang und die Gesundheitsüberwachungsvorschriften der FAA haben die Zertifizierungshürden gesenkt und die Akzeptanz bei kommerziellen Schmalrumpfflugzeugen gefördert. Eine ausgereifte installierte Basis von mehr als 18.000 Flugzeugen treibt ein robustes Aftermarket-Geschäft an, insbesondere da United Airlines und American Airlines Großraumflugzeuge mit sensorkompatiblen Linearaktuatoren nachrüsten, um AOG-Kosten zu senken. Das Lieferkettenrisiko ist jedoch erheblich, da mehr als 90 % der Neodym-Magnete aus China stammen, was die Preis- und Lieferzeitvolatilität verstärkt.
Markt für Flugzeugaktuatoren in Europa und dem Nahen Osten
Europa verzeichnet ein stabiles Wachstum, getragen von Airbus-Fertigungslinien in Toulouse und Hamburg sowie Verteidigungsprogrammen wie FCAS und Tempest. Die vollständig elektromechanisch gesteuerten Sekundärsteuerungen der A321XLR reduzierten die hydraulische Masse um 180 kg und schufen einen Präzedenzfall, der sich durch die Zertifizierungsunterlagen der EASA zieht. Nachhaltigkeitspolitiken wie ReFuelEU fördern die Nachrüstung von Kraftstoffsystemaktuatoren, die mit SAF-Kraftstoffmischungen höherer Schmierfähigkeit kompatibel sind. Gleichzeitig erhöhen EASA-Richtlinien, die eine doppelte Sensorüberwachung der Temperatur vorschreiben, die Kosten pro elektromechanischem Primärsteuerungsaktuator um 45.000 USD, beschleunigen jedoch die Vertrautheit mit intelligenten Aktuierungssystemen. Nahostfluggesellschaften bieten einen weiteren Wachstumsvektor: Qatar Airways hat Safrans ZEPHYR-Sitze eingeführt, die jeweils 8 elektromechanische Aktuatoren pro Passagier integrieren und die Aktuatordichte in der Premiumkabine erhöhen.
Markt für Flugzeugaktuatoren in Asien-Pazifik, Südamerika und Afrika
Der asiatisch-pazifische Raum ist der am schnellsten wachsende Markt mit einer prognostizierten CAGR von 7,25 % bis 2031. COMACsC919 zielt bis 2028 auf 150 Auslieferungen pro Jahr ab und verbaut dabei rund 110 Aktuatoren pro Flugzeug, die sowohl von lokalen als auch von westlichen Herstellern bezogen werden. Indiens Programme Tejas Mk1A und AMCA werden bis 2030 gemeinsam Millionen von Aktuatoren für Flugsteuerungen, Waffenschächte und Fahrwerke benötigen und damit den Schwung in der Militärluftfahrt verstärken. Die Region hat ihre Überholungskapazitäten ausgebaut. ST Engineerings 180 Millionen USD teurer Standort in Changi halbiert nun die Durchlaufzeiten für Aktuatoren, verringert die Abhängigkeit von nordamerikanischen Servicezentren und intensiviert den lokalen Wettbewerb. Südamerika und Afrika stellen kleinere, aber sich beschleunigende Märkte dar, da Embraer-Jets und Regionalfluggesellschaften ihre Flotten erweitern und einheimische MRO-Kapazitäten aufbauen.

Regulatorisches Umfeld
Design, Produktion und fortdauernde Lufttüchtigkeit von Flugzeugaktuatoren werden durch die Zertifizierungswege der FAA und EASA für Verkehrsflugzeuge geprägt, wobei grenzüberschreitende Zulassungen durch die FAA-EASA Technical Implementation Procedures (TIP) Revision 7 unterstützt werden. Für die Einführung neuer elektromechanischer und intelligenter Aktuatoren spiegelt der Berichtsumfang zudem die FAA Advisory Circular 25-19A als Compliance-Referenz für die Bereitschaft zur Zustandsüberwachung von Aktuatoren wider, was die Dokumentations- und Verifizierungsanforderungen für sensorbestückte Aktuierung bei betroffenen Flugzeugen verschärft.
Der Zugang zu globalen OEM- und MRO-Lieferketten wird durch weit verbreitete Industriestandards gestärkt, die bei Qualifizierung und Beschaffung verwendet werden: RTCA DO-160 für die Umweltqualifizierung von Flugzeugausrüstung, IAQG 9100 für Qualitätsmanagementsysteme in der gesamten Luft- und Raumfahrtlieferbasis, ISO 22072:2011 für Beschaffungsmerkmale elektrohydrostatischer Aktuatoren und SAE ARP5812 (bestätigt im Januar 2025) für Konstruktions- und Prüfrichtlinien linearer mechanischer Aktuatoren. Auf der Handelsseite setzte eine Maßnahme des US Federal Register mit Wirkung zum 25. September 2025 zolltarifliche Elemente des US-EU-Rahmenabkommens um und wendet nur die Meistbegünstigungszollbehandlung auf Flugzeuge und Flugzeugteile an, was ein zollfreies Umfeld für transatlantische Flugzeugteilströme unterstützt, die für Aktuatorlieferungen und die Ersatzteilpositionierung relevant sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Flugzeugaktuatoren beginnt mit vorgelagerten Inputs (Titan, Spezialstähle, Superlegierungen, Seltenerdmagnete für Motoren, Dichtungen, Elektronik) und geht über zur Tier-2-Komponentenfertigung (bearbeitete Gehäuse, Kugelgewindetriebe, Getriebe, Hydraulikzylinder, Servoventile, Motorsteuerungen). Tier-1-Aktuierungsintegratoren wie Moog, Collins Aerospace und Woodward montieren und qualifizieren anschließend die Systeme, wobei Umweltprüfungen nach DO-160 und die Software-Zertifizierung für die Steuerungselektronik als Gate-Schritt vor der Auslieferung in OEM-Linefit-Kanäle und den Aftermarket-Rotable-Pool dienen.
Nachgelagert durchlaufen Aktuatoren die Installation beim Flugzeugzellen-OEM sowie Reparatur und Überholung bei Fluggesellschaften und MROs, wobei Reparaturkapazität, Überholungspläne und Ersatzteilverfügbarkeit die Aircraft-on-Ground-Exposition beeinflussen. Branchensignale deuten auf Bearbeitungs- und Fertigungsengpässe hin, die Arbeiten an Hochdruck-Hydraulikzylindern in etablierten Luft- und Raumfahrtclustern betreffen, darunter Wichita, Kansas und Toulouse-Blagnac, sowie auf Verzögerungen im Zusammenhang mit der Softwarezertifizierung von Motorsteuerungsalgorithmen bei elektromechanischen Designs. Da Verzögerungen im Reparaturzyklus die Verfügbarkeit einsatzbereiten Rotable-Materials verringern, setzen Fluggesellschaften und MROs auf verbesserte Prognosen, erweiterte Reparaturfähigkeiten und engere Abstimmung mit OEM-zugelassenen Lieferanten, um die Durchlaufzeiten für Aktuatoren mit hoher Ausbaurate in Schmalrumpfflotten zu stabilisieren.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, wobei einige führende Akteure bedeutende Positionen halten. Zu den wichtigsten Unternehmen gehören Honeywell, Collins Aerospace (RTX), Parker-Hannifin, Moog und Safran. Diese Unternehmen sichern langfristige Liefervereinbarungen und nutzen digitale Zwillingsanalysen zur Steigerung des Aftermarket-Umsatzes. So sagt beispielsweise Honeywells Forge-Plattform den Aktuatorverschleiß 500 Stunden im Voraus voraus und generiert USD 12 pro Flugstunde, was die Rentabilität in Richtung Serviceangebote verschiebt. Parker-Hannifins modularer EMA erreicht eine Teilegemeinsamkeit von 70 %, reduziert die Zertifizierungskosten um USD 8 Millionen pro Variante und ermöglicht eine schnellere Anpassung für kommerzielle und Verteidigungsanwendungen.
Kleinere Herausforderer wie Nabtesco, Electromech Technologies und Curtiss-Wright gewinnen in UAV- und eVTOL-Märkten an Boden, indem sie leichte EHAs mit Leistungsdichten von mehr als 2 kW/kg anbieten. Joby Aviation hat vertikal integrierte Aktuatordesigns übernommen, um strenge Masseanforderungen zu erfüllen, was auf einen potenziellen Trend zu OEM-konzipierten Systemen im Segment der urbanen Luftmobilität (UAM) hindeutet. Auch die Patentaktivität hebt aufkommende Wettbewerbsbereiche hervor. So meldete Parker 2024 beispielsweise 14 Patente im Zusammenhang mit seltenerdärmeren Hybridreluktanzmotoren an, während Collins Aerospaces HealthAware-Überwachungsdienst nun Algorithmen des maschinellen Lernens integriert, was zu einer Reduzierung des Ersatzteilbestands um 22 % führt.
Vorschriften prägen die Wettbewerbsdynamik im Markt. Das FAA Advisory Circular 25-19A schreibt vor, dass Langstreckenflugzeuge Zustandsüberwachungssysteme einbauen müssen, was Lieferanten mit sensorintegrierten Produktportfolios begünstigt und gleichzeitig Barrieren für technologisch weniger fortgeschrittene Marktteilnehmer schafft. Konsolidierungstrends setzen sich fort, wie die Übernahme eines Spezialisten für Präzisionsbewegungssteuerung durch RTX im Jahr 2024 zeigt, die das Angebot an Rotationsaktuatoren für Schubumkehrerprogramme erweiterte – ein Segment, das jährlich mit 8 % wächst. Künftig werden Fortschritte bei der Diversifizierung von Seltenerden und Hochtemperaturmagnetechnologien voraussichtlich die Beschaffungsstrategien neu definieren und Materialwissenschaft zu einem entscheidenden Faktor neben mechanischer Innovation für die Aufrechterhaltung von Marktanteilen in der Branche für Flugzeugaktuatoren machen.
Branchenführer im Markt für Flugzeugaktuatoren
Honeywell International Inc.
Parker-Hannifin Corporation
Moog Inc.
Safran SA
Collins Aerospace (RTX Corporation)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flugzeugaktuatoren
- Honeywell International Inc.
- RTX Corporation
- Parker-Hannifin Corporation
- Moog Inc.
- Eaton Corporation plc
- Safran SA
- Woodward, Inc.
- Triumph Group, Inc.
- Liebherr-International Deutschland GmbH (Liebherr Group)
- Nabtesco Corporation
- Crane Company
- Curtiss-Wright Corporation
- Electromech Technologies (TransDigm Group)
- BAE Systems plc
- Servotecnica SpA
- SAM GmbH
- ITT Inc.
- Héroux-Devtek Inc.

Marktchancen und Zukunftsaussichten
Militärische Instandhaltungs- und Modernisierungsaktivitäten schaffen kurzfristigen Freiraum für Aktuatorreparatur, -remanufacturing und komponentenbezogenen Support sowie für austauschbare Upgrades (LRU), die Zuverlässigkeit und Wartbarkeit verbessern. Dies zeigt sich in US-Verteidigungsbeschaffungsmaßnahmen für 2026, darunter ein im Mai 2026 an Moog Military Aircraft LLC vergebener Auftrag zur Reparatur von V-22-Blattfaltaktuatoren und Leistungsmodulen sowie eine im Februar 2026 erteilte Lieferabruforder im Zusammenhang mit dem Remanufacturing von Flugsteuerungsaktuatoren für die B-2-Flotte, während die DLA Aviation im Februar 2026 eine Ausschreibung für ein mehrjähriges IDIQ zu elektromechanischen F-16-Cockpithaubenaktuatorkomponenten veröffentlichte. Diese Maßnahmen belohnen Lieferanten mit Reparaturnetzwerken, Testfähigkeiten und Konfigurationskontrolle über langlebige Plattformen hinweg.
Elektrifizierungsprogramme im kommerziellen Bereich und in der fortschrittlichen Luftmobilität unterstützen zudem Chancen rund um elektromechanische Aktuierungsfamilien, Thermomanagement und eingebettete Zustandsüberwachung, insbesondere wenn Fluggesellschaften wartungsgetriebenen Mehrwert gegenüber vollständigen Systemnachrüstungen priorisieren. Die Auswahl von Liebherr-Aerospace durch Wisk im Oktober 2025 für die elektromechanische Aktuierung der Generation 6 eVTOL unterstreicht die Nachfrage nach zertifizierbaren elektrischen Aktuierungsarchitekturen in neuen Flugzeugzellenkategorien. Parallel dazu eröffnen Lokalisierungsinitiativen Beschaffungs- und Partnerschaftswege, wie etwa das Technologietransfer-Lizenzabkommen von HAL mit RCI vom Juni 2026 zur Errichtung von Fertigungsanlagen für einheimische Flugsteuerungsaktuatoren für das LCA-Tejas-Programm, wodurch die regionale Produktionskapazität erweitert und Qualifizierungs- sowie Lieferkettenintegrationsarbeiten für Materialien, Unterkomponenten und Testinfrastruktur generiert werden.
Recent Industry Developments in Markt für Flugzeugaktuatoren
- Juni 2026: Hindustan Aeronautics Limited (HAL) unterzeichnete ein Lizenzabkommen zum Technologietransfer mit dem Research Centre Imarat (RCI) zur Errichtung von Fertigungsanlagen für einheimische Flugsteuerungsaktuatoren für das LCA-Tejas-Programm. Der Schritt stärkt die lokale Aktuatorenproduktionsfähigkeit und verlagert mehr Qualifizierungs-, Test- und Sub-Tier-Beschaffungsaktivitäten für eine sicherheitskritische Komponentenklasse nach Indien.
- Oktober 2025: Wisk Aero wählte Liebherr-Aerospace als strategischen Lieferanten für das autonome, vollelektrische eVTOL-Aktuierungssystem der Generation 6 aus. Dieser Zuschlag verankert einen Erfolg im Bereich elektromechanischer Aktuierung in der fortschrittlichen Luftmobilität und erhöht die Nachfrage nach Redundanz, zertifizierbarer Elektronik und Designs mit hoher Leistungsdichte, abgestimmt auf vollelektrische Architekturen.
- Juni 2025: Collins Aerospace erweiterte seine Präsenz bei elektrischen Schubumkehr-Aktuierungssystemen (elecTRAS) durch den Aufbau dedizierter Entwicklungs- und Produktionskapazitäten in Großbritannien (Wolverhampton) und Frankreich (Colomiers). Die Investition unterstützt eine höhere Industrialisierungsrate der elektrischen Schubumkehr-Aktuierung und untermauert die Verlagerung von hydraulischen Architekturen hin zu elektrifizierten Systemen bei in Produktion befindlichen Breitrumpfplattformen.


Markt für Flugzeugaktuatoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Erlöse aus Flugzeugaktuatoren, die einen Befehl in eine kontrollierte Bewegung innerhalb eines Flugzeugs umwandeln, über hydraulische, elektrische, elektromechanische, pneumatische und mechanische Bauformen hinweg, einschließlich der Nachfrage aus dem OEM- und dem Aftermarket-Bereich.
Ausschlüsse aus dem Umfang: Wir schließen Verstellmechanismen für Passagiersitze und Prüfstände für Bodentests aus.
Segmentierungsübersicht
- Nach Typ
- Linear
- Rotativ
- Nach System
- Hydraulische Aktuatoren
- Elektrische/Elektromechanische Aktuatoren (EMAs)
- Pneumatische Aktuatoren
- Mechanische Aktuatoren
- Nach Anwendung
- Flugsteuerungsflächen
- Fahrwerk und Bremsung
- Schubumkehreraktuierungssystem
- Kabinen- und Sitzsysteme
- Umwelt- und Versorgungssysteme
- Kraftstoffspeicher- und Verteilungssystem
- Nach Endnutzer
- Kommerzielle Luftfahrt
- Militärluftfahrt
- Allgemeine Luftfahrt
- Nach Einbauart
- Erstausrüstungshersteller (OEM)
- Aftermarket
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um den ersten Entwurf des Marktes zu erstellen, beginnen wir mit öffentlichen Signalen zur Luft- und Raumfahrtproduktion und zur Flottengröße und gleichen diese dann mit dem Aktuatorgehalt je Plattform und den Ersatzmustern ab. Gängige Referenzen umfassen Offenlegungen zu Flugzeugauslieferungen und Auftragsbeständen, statistische Veröffentlichungen der Zivilluftfahrt, Verteidigungshaushaltsdokumente sowie Leitlinien der Regulierungsbehörden zur Lufttüchtigkeit und Wartung, die die Ersatzteilpläne beeinflussen.
Wir prüfen auch Quellen wie Zollhandelsstatistiken für Luft- und Raumfahrtkomponenten, Patentdatenbanken, die das Tempo der elektromechanischen Einführung zeigen, begutachtete Fachzeitschriften für Luft- und Raumfahrttechnik sowie Verbandsveröffentlichungen, die Wartungsintervalle und Zuverlässigkeitstrends erörtern. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung werden verwendet, um zu überprüfen, wo Erlöse im OEM-Bereich im Vergleich zum Aftermarket-Support generiert werden. Zur Normalisierung nutzen wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie einen Nachrichten- und Finanzdaten-Feed, um den Kontext auf Unternehmensebene konsistent zu halten. Die oben aufgeführten Quellen sind nur illustrativ, und viele weitere Dokumente werden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Annahmen aus der Desk Research zu testen, die das Modell am stärksten beeinflussen, insbesondere den Aktuatorgehalt je Flugzeug, die Nachrüstintensität und die Preisentwicklung nach Technologie. Wir sprechen mit Teilnehmern entlang der gesamten Wertschöpfungskette, darunter Komponentenlieferanten, Flugzeug- und Subsystemintegratoren, MRO-fokussierte Teams sowie Beschaffungs- und Ingenieursfunktionen auf der Käuferseite, was hilft, Unterschiede nach Region und Flugzeugplattform zu überbrücken.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | Führungskräfte (CXOs): 16 % | APAC: 38 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 34 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 50 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Flugzeugauslieferungen, installierte Flotte und Flugstundenauslastung in Aktuatornachfragepools nach Plattform und nach wichtigen Systemkontaktpunkten übersetzt werden. Diese Nachfragepools werden dann anhand praktischer Eingaben angepasst, wie OEM-Produktionsraten, Zeitpunkt von Nachrüstungen und Modernisierungen, typische Shipset-Anzahlen für wichtige Steuerungs- und Versorgungsfunktionen sowie ein Aftermarket-Ersatzfaktor, der an Wartungszyklen und Ausbauraten geknüpft ist.
Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Prüfungen ab, wie beispielsweise Stichproben von durchschnittlichen Verkaufspreisbereichen nach Aktuatorsystemtyp, Kanalprüfungen zum Aftermarket-Mix und umsatzseitigen Aufschlüsselungen der Lieferanten, sofern Offenlegungen vorliegen. Wenn Lücken auftreten, werden sie durch konservative Näherungswerte geschlossen, wobei fehlende Plattformdetails anhand der nächstvergleichbaren Flugzeugfamilie aufgefüllt und dann durch Expertenfeedback verifiziert werden.
Für die Prognose wird eine Szenarioanalyse verwendet, damit das Wachstum nicht von einer einzigen Trendlinie abhängt, und jedes Szenario wird an erwarteten Flugzeugbauraten und Flottenentwicklungen verankert. Die Vorausschau wird von Indikatoren wie dem Elektrifizierungsanteilswechsel (von hydraulisch zu elektromechanisch), der Stabilität der Verteidigungsbeschaffung, der MRO-Aktivität und den Werkstattbesuchszyklen sowie der Stückpreisentwicklung aus Material- und Zertifizierungskosten beeinflusst, wobei diese Annahmen durch die Einschätzungen der Interviewpartner zu laufenden Programmen präzisiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl mit der realen Flugzeugaktivität übereinstimmt. Wir vergleichen modellierte Ergebnisse mit unabhängigen Signalen wie Auslieferungsgesamtzahlen, der Entwicklung der in Betrieb befindlichen Flotte und den Erwartungen zum OEM- versus Aftermarket-Mix, und suchen dann nach ungewöhnlichen Sprüngen bei Preisen oder Volumina, die nicht zu Programmzyklen passen.
Vor der Freigabe werden die Ergebnisse von einem weiteren Analysten auf logische Konsistenz, Einheitenabgleich und Währungsbehandlung geprüft, und jede große Abweichung löst eine erneute Prüfung der zugrunde liegenden Annahmen sowie eine gezielte Rückkontaktaufnahme mit Quellen aus. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa starke Produktionsveränderungen, größere Plattformverzögerungen oder sprunghafte Veränderungen bei der Einführung von Aktuatortechnologien. Kurz vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Flugzeugaktuatoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Flugzeugaktuatoren können weit auseinanderliegen, weil jeder Herausgeber die Grenze unterschiedlich zieht, was als Aktuatorverkauf gilt und wie die OEM- versus Aftermarket-Nachfrage zeitlich erfasst wird. Unterschiede entstehen auch dadurch, wie schnell Preiserhöhungen angewendet werden und ob das Modell auf Flugzeugaktivitätssignalen oder auf breiteren Erlöspools für Luft- und Raumfahrtkomponenten aufgebaut ist.
Die Hauptlücke entsteht durch die Einbeziehung angrenzender Aktuationshardware wie Sitzmechanismen und nicht-luftfahrtbezogener Bodenausrüstung. Im Gegensatz dazu erfasst Mordor Intelligence ausschließlich Erlöse für Aktuatoren, die in Flugzeugsystemen installiert sind, durch OEM-Einbau oder Aftermarket-Ersatz unterstützt werden, und hält Umrechnung und Preisgestaltung an Flugzeugauslieferungen, Flottennutzung und Technologiemix gebunden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,86 Milliarden USD (2026) | |
| Branchenherausgeber A | 19,71 Milliarden USD (2025) | Die Schätzung scheint einen breiteren Komponentenumfang zu verwenden und bündelt möglicherweise umfassendere Flugzeugaktuationskategorien, was die Gesamtwerte erhöhen kann, wenn angrenzende Mechanismen einbezogen werden und das Basisjahr abweicht. |
| Branchenherausgeber B | 8,64 Milliarden USD (2024) | Die Zahl wird mit einem früheren Basisjahr präsentiert und ist wahrscheinlich stärker auf Annahmen zur Herstellerumsatzabdeckung ausgerichtet, was die Gesamtwerte unterschätzen kann, wenn die Aftermarket-Intensität und die aktuelle Produktionserholung nicht vollständig berücksichtigt werden. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch Umfangsentscheidungen, das Basisjahr-Timing und die Behandlung der Aftermarket-Intensität erklärt wird. Indem das Modell an Flugzeugauslieferungen, Flottenaktivität und einem klaren OEM- plus Aftermarket-Nachfragekreislauf gebunden bleibt, ist unsere Größenbestimmung auf Eingaben zurückführbar, die von Jahr zu Jahr überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Flugzeugaktuatoren im Jahr 2031 erreichen?
Der Markt für Flugzeugaktuatoren wird voraussichtlich bis 2031 USD 14,84 Milliarden erreichen, was eine CAGR von 6,45 % widerspiegelt.
Welcher Aktuatortyp dominiert derzeit die Neuauslieferungen?
Lineareinheiten dominieren mit einem Marktanteil von 70,55 % im Jahr 2025 aufgrund von Langhubsanwendungen bei Fahrwerk und Klappen.
Welche Region wird in den nächsten fünf Jahren am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 mit einer CAGR von 7,25 % wachsen, angetrieben durch COMAC C919 und indische Verteidigungsprogramme.
Warum setzen Fluggesellschaften auf intelligente Aktuatoren?
Sensorbestückte Aktuatoren ermöglichen Wartungsvorhersagen, die ungeplante Ereignisse um mehr als 30 % reduzieren und AOG-Kosten senken können.
Wie beeinflussen Nachhaltigkeitsvorschriften das Aktuatordesign?
SAF- und Wasserstoffinitiativen erfordern Kraftstoffsystemaktuatoren mit neuen Dichtungsmaterialien und längeren Hüben, was neue Konstruktionszyklen auslöst.
Was ist das wesentliche Lieferkettenrisiko für elektromechanische Aktuatoren (EMAs)?
Die Abhängigkeit von chinesischen Seltenerdmagneten setzt Hersteller Preissprüngen und Lieferverzögerungen aus und veranlasst die Forschung nach alternativen Motorchemien.
Seite zuletzt aktualisiert am:



