
Marktgröße und Marktanteil für Flugzeughalterungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.88 Milliarden US-Dollar |
| Marktgröße (2031) | 1.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flugzeughalterungen von Mordor Intelligence
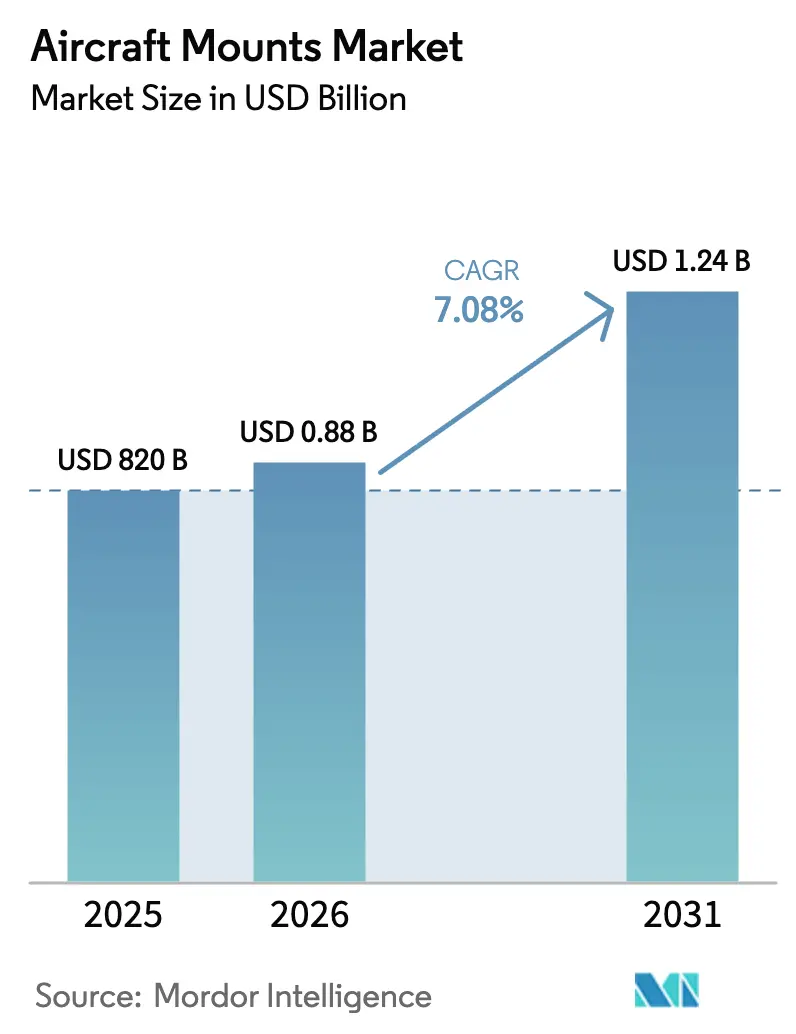
Die Marktgröße für Flugzeughalterungen wurde im Jahr 2025 auf 820 Millionen USD geschätzt und soll von 880 Millionen USD im Jahr 2026 auf 1,24 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 7,08 % während des Prognosezeitraums (2026–2031). Gestiegene Produktionsraten bei Verkehrsflugzeugen, der Ausbau elektrisch angetriebener Antriebsprogramme sowie der Boom bei Premium-Kabinen-Nachrüstungen haben die Nachfrage nach Halterungssystemen, die Vibrationsisolierung mit steigenden thermischen Lasten verbinden, insgesamt angehoben. Boeings Plan, die B737-Produktion von 38 auf rund 50 Flugzeuge pro Monat bis 2026 zu steigern, sowie Airbus' Erhöhung der A350-Fertigung auf 12 Einheiten pro Monat verdeutlichten, wie die OEM-Produktionsintensität die Niveaus vor 2020 übertroffen hat. Elektrifizierte Antriebe erzeugten neuen konstruktiven Druck auf die Halterungen, da Batteriepackungen beim Start und während der Übergangsphase zum Reiseflug 75 % der gesamten thermischen Lasten erzeugten. Gleichzeitig verengten Schwankungen der Rohstoffkosten bei Titan und Spezialstählen die Lieferantenmargen und verlängerten die Lieferzeiten.
Zentrale Erkenntnisse des Berichts
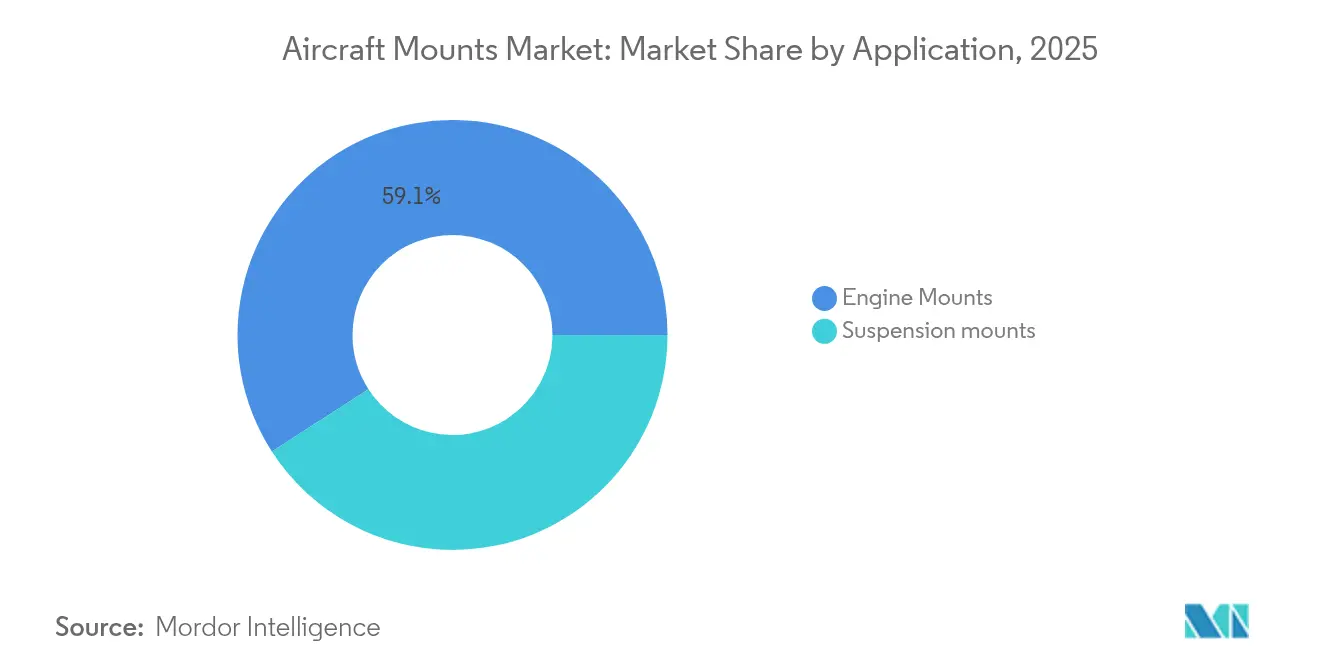
- Nach Anwendung führten Triebwerkshalterungen mit einem Umsatzanteil von 59,12 % im Jahr 2025; Federungshalterungen sollen bis 2031 mit einer CAGR von 7,45 % wachsen.
- Nach Halterungstyp entfielen im Jahr 2025 64,92 % des Marktanteils für Flugzeughalterungen auf Außenanwendungen; Innenhalterungen verzeichnen bis 2031 eine CAGR von 7,85 %.
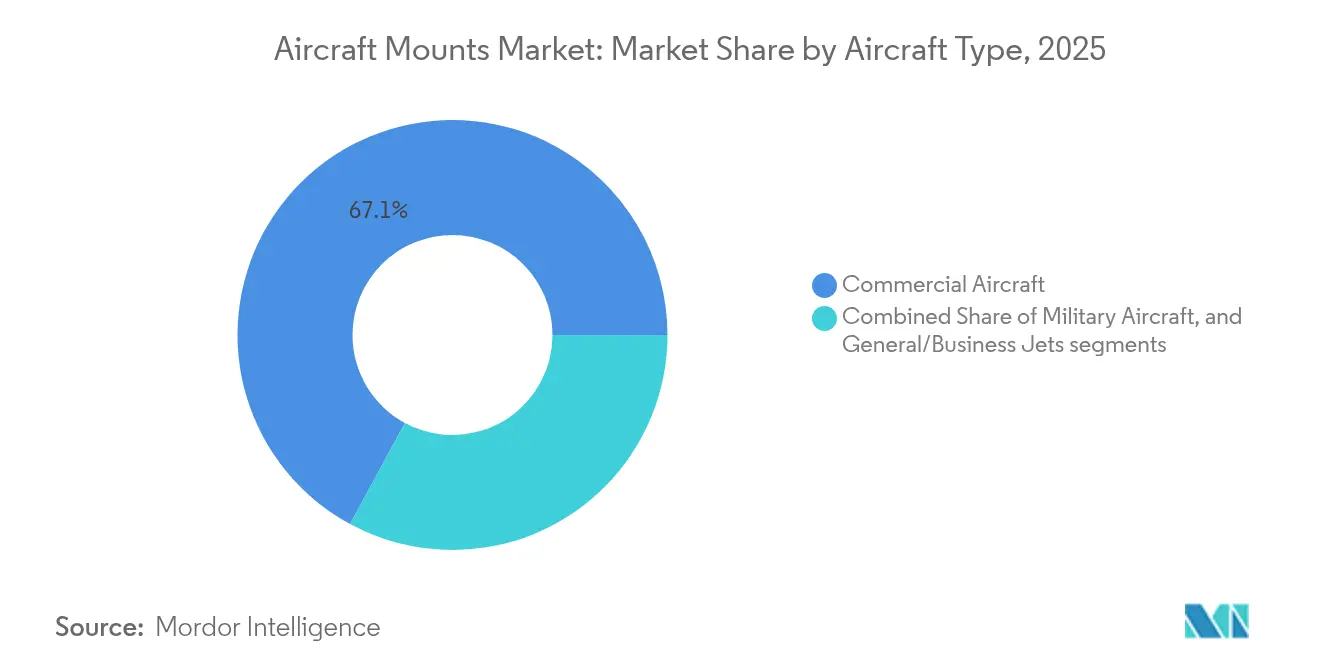
- Nach Flugzeugtyp hielten kommerzielle Plattformen im Jahr 2025 67,10 % der Marktgröße für Flugzeughalterungen; Allgemein-/Geschäftsreiseflugzeuge verzeichnen die höchste prognostizierte CAGR von 7,62 % bis 2031.
- Nach Endnutzer kontrollierten OEM-Kanäle im Jahr 2025 69,60 % des Marktes für Flugzeughalterungen; die Nachfrage nach Nachrüstungen wächst mit einer CAGR von 7,90 %.
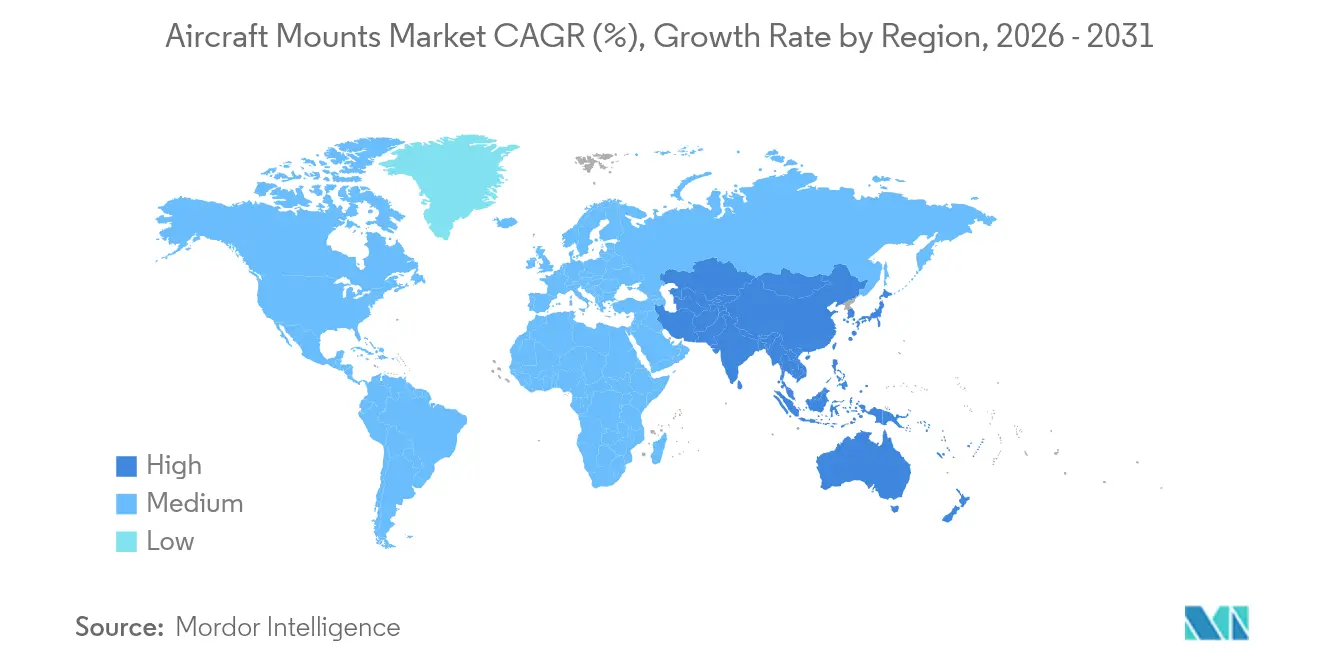
- Geografisch entfielen im Jahr 2025 42,10 % des Umsatzanteils auf Nordamerika, während für den Asien-Pazifik-Raum bis 2031 eine CAGR von 8,15 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Marktantreibern*
| Marktantreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der Produktionsraten bei Verkehrsflugzeugen | +2.1% | Global, Schwerpunkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kürzerer Ersatzzyklus für ältere Halterungen | +1.3% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strenge Vibrations- und Kabinenlärmvorschriften | +0.9% | Global, geführt von FAA und EASA | Langfristig (≥ 4 Jahre) |
| Boom bei Premium-Kabinen-Nachrüstungen | +0.8% | Global, Premium-Fluggesellschaften in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Thermische Lastprofile elektrisch angetriebener Antriebe | +1.1% | Global, frühe Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Additiv gefertigte Gitterstruktur-Halterungen | +0.6% | Global, geführt von fortgeschrittenen Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Produktionsraten bei Verkehrsflugzeugen
Zivile Strahltriebwerksprogramme beschleunigten sich über das Vor-Pandemie-Niveau hinaus und erzeugten eine Nachfragespitze nach Triebwerks-, Federungs- und Ausrüstungshalterungen für Schmalrumpf- und Großraumflotten. Fluggesellschaften bestellten Ersatzflugzeuge, um den Kraftstoffverbrauch zu senken und Emissionsziele zu erfüllen, was die Auftragsrückstände auf vielen Plattformen auf rund 10 Jahre anwachsen ließ. Höhere Auslastungsraten verkürzten Wartungszyklen und steigerten die Aftermarket-Nachfrage nach Ersatzhalterungen. OEMs forderten Lieferanten auf, ihre Kapazitäten an rollierenden Produktionsratenzielen auszurichten, und belohnten Unternehmen, die pünktliche Lieferungen garantieren konnten. Diese Bedingungen sorgten für eine verlässliche Ausgangsbasis im Markt für Flugzeughalterungen.
Elektrisch angetriebene Antriebe schaffen neue thermische Lastprofile
Hybrid-elektrische und vollständig elektrische Antriebssysteme veränderten die Konstruktionsprioritäten für Halterungen durch die Einführung kontinuierlicher thermischer Belastung und Vibrationsisolierung. Eine NASA-Analyse zeigte, dass thermische Managementsysteme beim Start 9 % der Antriebsleistung verbrauchten, wobei Batterien die dominierende Wärmequelle darstellten.[1]Quelle: NASA, „Thermische Managementüberlegungen für elektrifizierte Luftfahrzeuge”, nasa.gov Forschungen zu seriell-hybriden Architekturen ergaben, dass eine zentralisierte Kühlung das Systemgewicht gegenüber dezentralisierten Lösungen um 12 kg reduzieren könnte.[2]Quelle: The Aeronautical Journal, „Auslegung des thermischen Managementsystems für eine seriell-hybride elektrische Antriebsarchitektur”, cambridge.org Halterungslieferanten begannen, Wärmesenkenkanäle und leitfähige Gitteroberflächen zu integrieren, um batteriebedingten Wärmeaustrag zu gewährleisten und gleichzeitig die akustische Dämpfung zu erhalten. Diese Integration eröffnete neue Umsatzquellen und vergrößerte die adressierbare Basis des Marktes für Flugzeughalterungen.
Strenge Vibrations- und Kabinenlärmvorschriften
Überarbeitungen der FAA- und EASA-Innenraumlärmrichtlinien verpflichteten Flugzeughersteller dazu, Halterungen zu fordern, die hochfrequente Vibrationen neuer getriebegeführter Turbofan-Triebwerke dämpfen. Konformitätstests verlangten von Lieferanten, die Halterungsdämpfung über breitere Frequenzbereiche zu validieren, was die Qualifizierungszyklen verlängerte, jedoch Premiumpreise für konforme Lösungen sicherte. Fluggesellschaften sahen leisere Kabinen als Markendifferenziator auf Langstreckenrouten, was eine strukturelle Nachfrage nach Halterungen der nächsten Generation aufrechterhalten hat.
Boom bei Premium-Kabinen-Nachrüstungen
Große Fluggesellschaften nahmen hochwertige Kabinennachrüstungen wieder auf, um Premium-Umsätze zu erschließen. Airbus erwartete, dass 390 A350-Flugzeuge bis 2028 Kabinenumrüstungen unterzogen werden, wobei jedes Projekt aufwendige Sitzrahmen- und IFEC-Hardware-Tauscharbeiten umfasst, die auf spezialisierte Innenhalterungen angewiesen sind. Lufthansa und Qantas enthüllten Flaggschiff-Suiten, die Halterungen erfordern, die Sitzlasten von bis zu 2.000 Pfund tragen, während sie gleichzeitig Schlanksitz-Gewichtsbudgets erfüllen. Da das Volumen der Nachrüstungswelle zunahm, entstanden dedizierte Nachrüst-Halterungsbausätze mit vereinfachter Installationsausrüstung als profitables Teilsegment des Marktes für Flugzeughalterungen.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Schwankungen der Rohstoffkosten | -1.4% | Global, titanabhängige Regionen | Kurzfristig (≤ 2 Jahre) |
| Langwierige FAA/EASA-Zertifizierungszyklen | -0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Engpass bei der Versorgung mit Spezialsilikon | -0.6% | Fortgeschrittene Fertigungsregionen | Kurzfristig (≤ 2 Jahre) |
| Langlebigere Verbundwerkstoff-Flugzeugzellen | -0.5% | Nächste-Generation-Plattformen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langwierige FAA/EASA-Zertifizierungszyklen
Regulierungsbehörden haben die Prüfung struktureller Systeme nach jüngsten Sicherheitsrichtlinien verstärkt, wodurch sich die Zertifizierung neuer Designs im Durchschnitt auf 18–24 Monate verlängert hat. Vorgeschriebene Fehlermodenanalysen und separate Berichte zur Umweltkonformität haben die nicht wiederkehrenden Entwicklungskosten für maßgeschneiderte Halterungen um nahezu 20 % erhöht. Obwohl bilaterale Abkommen doppelte Tests reduzierten, standen kleinere Lieferanten vor Ressourcenengpässen, die die Produkteinführungsfrequenz begrenzten und die Gesamtwachstumsrate des Marktes für Flugzeughalterungen dämpften.
Schwankungen der Rohstoffkosten
Die Titanbarrenpreise stiegen nach Sanktionen, die russische Lieferungen störten, stark an, was die Käufer zur Dual-Sourcing-Strategie oder zur Bevorratung von Material zu erhöhten Kosten zwang. Airbus stellte fest, dass sich die Lieferzeiten für Stahl auf über 45 Wochen verlängert hatten, was die Produktionspläne erschwerte. Beschaffungsumfragen zeigten einen Anstieg des im Sicherheitsbestand gebundenen Betriebskapitals unter Tier-2-Zerspanungsunternehmen um 60 %, was die Rentabilität minderte und Lieferverpflichtungen verzögerte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Triebwerkshalterungen behalten die FührungspositionTriebwerkshalterungen machten im Jahr 2025 59,12 % des Marktes für Flugzeughalterungen aus, da sie hochwertige Verbindungsglieder aus Titan, Elastomer und Verbundwerkstoffen integrieren, die Schublasten bewältigen und gleichzeitig Vibrationen isolieren. Die Marktgröße für triebwerksbezogene Hardware im Markt für Flugzeughalterungen soll sich stetig ausweiten, gestützt durch Produktionssteigerungen bei Schmalrumpfflugzeugen und die Einführung von Getriebe-Turbofan-Triebwerken mit extrem hohem Nebenstromverhältnis. Obwohl heute noch kleiner, sind Federungshalterungen auf eine CAGR von 7,45 % ausgerichtet, da Kabinen schwerere Einbauten und größere IFEC-Racks hinzufügen, die aufgerüstete Vibrationsdämpfer erfordern.
Elektrische Antriebe der zweiten Generation präsentierten neue Konstruktionshüllen. Elektromotoren erzeugen hochfrequente Oberwellen, was Lieferanten dazu veranlasste, Elastomerstapel neu zu gestalten und integrierte Kühlrippen hinzuzufügen, die Wärme in die umliegende Luftströmung ableiten. NASA-Simulationen zeigten, dass eine integrierte Kühlung das kombinierte Gewicht des Antriebs-Halterungssystems im Vergleich zu älteren diskreten Architekturen um die Hälfte reduzierte. Frühe Anwender in Demonstrationsprogrammen beauftragten Halterungshersteller mit Prototypchargen und legten damit den Grundstein für eine langfristige Nachfrage, sobald die Musterzulassung vorliegt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Halterungstyp:
Außenausrüstung dominiertAußenhalterungen hielten im Jahr 2025 einen Marktanteil von 64,92 %, angetrieben durch ihre Rolle an Triebwerken, Pylonen, Fahrwerken und externen Antennen. Diese Halterungen waren Temperaturschwankungen von -60 °C in der Reiseflughöhe bis 200 °C in der Nähe von Zapfluftkanälen ausgesetzt, was exotische Legierungslösungen und mehrschichtige Elastomerstapel erforderte. Das Segment lieferte ein vorhersehbares Volumen, da jede neue Flugzeugzelle eine Grundausstattung von vier bis sechs Triebwerkshalterungen plus Dutzende von Hilfsarmaturen benötigte. Der Marktanteil der Innenanwendungen im Markt für Flugzeughalterungen ist bereit zu steigen, da Fluggesellschaften Konnektivitätsrouter, Breitbild-IFEC und intelligente Galley-Einsätze nachrüsten, die alle vibrationssichere Befestigung benötigen.
Innenhalterungen verzeichneten eine CAGR-Prognose von 7,85 %, unterstützt durch leichte Verbundwerkstoffverkleidungen und Schnellwechsel-Bügelsysteme, die Ausfallzeiten bei Kabinenmodifikationen reduzieren. Kabinen-Elektronikhersteller arbeiteten mit Halterungsherstellern zusammen, um schwingungsabgestimmte Halterungen zu entwickeln, die die im Rumpf häufig vorkommenden 20–600-Hz-Bänder isolieren und empfindliche SSD-basierte Server schützen.
Nach Flugzeugtyp:
Verkehrsstrahlflugzeuge bleiben die Kernachse der NachfrageZivile Programme trugen im Jahr 2025 67,10 % des Umsatzes bei, da Boeing und Airbus die Produktion von Schmalrumpfflugzeugen steigerten und Großraumlinien wieder eröffneten. Der Markt für Halterungen bei Verkehrsstrahlflugzeugen hält den größten Marktanteil, angetrieben durch Rekordauftragsrückstände, die die wachsende Nachfrage nach neuen Luftfahrzeugen unterstreichen. Dieser Trend betont die zunehmende Abhängigkeit von fortschrittlichen Halterungssystemen zur Unterstützung der expandierenden globalen Luftfahrtbranche und gewährleistet, dass Betriebseffizienz und Sicherheitsstandards erfüllt werden. Allgemein-/Geschäftsreiseflugzeuge erzielen die schnellste CAGR von 7,62 %, was den Aufschwung im Premium-Reisesegment und den Zustrom von Übermittelstreckenmodellen mit leistungsstärkeren Triebwerken und fortschrittlichen Vibrationsanforderungen widerspiegelt.
Verteidigungsprogramme stabilisierten den Umsatz durch Vibrationsisolierungsprojekte für Drehflügler und Überwachungsplattformen. Die HADES-Initiative der US-Armee für Aufklärung in großer Höhe stützte sich auf maßgeschneiderte Halterungen für Sensorpaletten und demonstrierte verteidigungsgesteuerte Nischenmöglichkeiten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
OEM-Versorgung dominiert, aber Nachrüstung nimmt Fahrt aufOEM-Kanäle beherrschten im Jahr 2025 69,60 % des Umsatzes, da Halterungen in der Regel in die Flugzeugzelle integriert und gemeinsam mit Triebwerken qualifiziert werden. Langfristige Vereinbarungen schützten Kapazitätszuweisungen und ermöglichten Planungssicherheit über mehrjährige Horizonte. Der Nachrüstungsmarkt verzeichnet eine CAGR von 7,90 %, da Fluggesellschaften zunehmend die Lebensdauer ihrer Flotten über 20 Jahre hinaus verlängern und häufigere Kabinenaufrüstungen priorisieren, um das Passagiererlebnis und die Betriebseffizienz zu verbessern.
Das Nachrüstungswachstum beschleunigte sich, nachdem IATA Best-Practice-Leitfäden veröffentlicht hatte, die die Wege für ergänzende Musterzulassungen bei der Kabinenumrüstung vereinfachten und die Ausfallzeiten um bis zu 30 % reduzierten. Halterungslieferanten reagierten mit modularen Bausätzen, die Halterungen, Elastomereinsätze und Lastumleitungsabstandshalter bündeln, was Arbeitsstunden verkürzt und den Neuzertifizierungsaufwand verringert.
Geografische Analyse
Markt für Flugzeughalterungen in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 42,10 %, gestützt durch Boeings Produktionssteigerung bei Schmalrumpfflugzeugen und robuste Beschaffungsbudgets im Verteidigungsbereich. Die Region war auch Vorreiter bei der frühen Einführung der additiven Fertigung für gitterstrukturierte Halterungen, unterstützt durch ein dichtes Netzwerk von Pulverbettfusionsanlagen und Metallpulverlieferanten. Lieferkettenpartnerschaften zwischen Parker-Hannifin und großen OEMs optimierten die Qualifizierung und ermöglichten einen schnellen Übergang von Prototyphalterungen zur Serienproduktion.
Markt für Flugzeughalterungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnete bis 2031 die stärkste Wachstumsrate mit einem CAGR-Ausblick von 8,15 %, da regionale Fluggesellschaften ihre Flotten erweiterten und Flugzeugzellen-OEMs mehr Arbeitspakete lokalisierten. Singapurs Seletar Aerospace Park zog Fertigungsinvestitionen in Höhe von 810 Millionen USD an, darunter das Smart-Factory-Upgrade von GE Aerospace und die Kapazitätserweiterungen von Pratt & Whitney für GTF-Turbinenscheiben. Die Ausbildungspipelines lieferten jährlich 1.800 Luft- und Raumfahrtabsolventen und sicherten so die Talentversorgung für Aufgaben in den Bereichen Halterungsdesign, Zerspanung und zerstörungsfreie Prüfung.
Markt für Flugzeughalterungen in Europa
Europa behauptete einen bedeutenden Marktanteil dank des industriellen Fußabdrucks von Airbus und eines robusten Tier-1-Ökosystems in Frankreich, Deutschland und dem Vereinigten Königreich. Airbus meldete längere Vorlaufzeiten bei Stahl und Titanknappheit, weitete jedoch auch die A350-Produktion auf 12 Flugzeuge monatlich aus, was die Nachfrage nach Halterungen aufrechterhielt. Die fortschrittlichen Verbundwerkstoff- und Additivfertigungskapazitäten der Region positionierten europäische Zulieferer als Anbieter gewichtsoptimierter Halterungen für Hybridkonzepte der nächsten Generation mit elektrischem Antrieb. Harmonisierte FAA-EASA-Zertifizierungsprotokolle reduzierten doppelte Testkampagnen und erleichterten den Marktzugang für transatlantische Zulieferer.

Regulatorisches Umfeld
Flugzeughalterungen gelten als sicherheitskritische Schnittstellen zwischen Flugzeugzelle und Triebwerk, wobei die Zertifizierung und die kontinuierliche Lufttüchtigkeitsüberwachung von der FAA und EASA für Verkehrsflugzeuge geführt und über zivile Normenrahmen hinweg abgestimmt werden. Für Schwingungsdämpfer und mit Buchsen ausgestattete Halterungsbaugruppen legen europäische Luftfahrtnormen wie EN 4841-1:2022 und EN 4841-2:2022 Anforderungen an Spezifikation, Prüfmethoden und Qualifikation fest, während die Umweltqualifikation üblicherweise auf die Konditionierung nach RTCA DO-160G verweist (einschließlich der bei der Gerätequalifikation verwendeten Temperaturkategorien). Bei Montageanwendungen in der Kabine und in kabinennahen Bereichen werden Brennbarkeits- und Feuerfestigkeitsanforderungen anhand der Brandverhaltenskriterien nach FAR/JAR/CS 25.853 bewertet, was die Auswahl der Elastomere sowie die Konstruktion von Verbund- oder Polymerhalterungen prägt.
Für die Lieferantenbasis ist die Einhaltung des Qualitätsmanagementsystems eine zwingende Voraussetzung für die zugelassene Produktion und Distribution, wobei AS9100 breit für die Fertigung, AS9110 für Instandhaltungsbetriebe und AS9120 für Distributoren von Luft- und Raumfahrtteilen verwendet wird. Diese Anforderungen betreffen die Prozesskontrolle (einschließlich Schweiß- und zerstörungsfreier Prüfung, sofern anwendbar), die Dokumentationsrückverfolgbarkeit und die Prüfplanung für Triebwerkshalterungen und Schwingungsisolierungskomponenten, was die Qualifizierungszeiträume bei der Einführung neuer Materialien, additiv gefertigter Geometrien oder sensorintegrierter Halterungsvarianten verlängern kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Flugzeughalterungen beginnt mit Rohstoffen und Halbfertigprodukten (einschließlich Titan und Spezialstählen, Elastomeren und verbundenen Schnittstellen) und geht dann in Design-, Analyse- und Testarbeiten über, um Dämpfungs-, Last- und Umweltanforderungen zu erfüllen. Spezialisierte Ingenieurdienstleister tragen typischerweise zur frühen Dimensionierung von Halterungen und zur Modellierung der Schwingungsisolierung bei und unterstützen häufig integrierte Produktteams, die zusammen mit Triebwerks- und Flugzeugzellenprogrammen arbeiten (einschließlich Design- und Testdienstleistungen im Zusammenhang mit Arbeitspaketen großer Triebwerkshersteller). Die Fertigung umfasst die spanende Bearbeitung und Umformung von Metallkomponenten, Elastomer-Compoundierung und -Verklebung, Montage sowie Qualifikationsprüfungen im Einklang mit Luftfahrtnormen sowie Umwelt- und Feuerfestigkeitsvorgaben.
Nach der Produktion durchlaufen Halterungen OEM-Installationskanäle und den Aftermarket, unterstützt durch Lagerdistributoren und MRO-nahe Partner für Ersatzbedarf und Linieninstandhaltung, insbesondere für Erneuerungszyklen älterer Halterungen und Kabinennachrüstungen. Die Wertschöpfungskette umfasst auch Reparatur- und Nischenfertigungsanbieter, die die Lebensdauer von Halterungen durch Überholung oder Austausch bestimmter Unterkomponenten für Oldtimer- und Leichtflugzeugflotten verlängern. Über alle Stufen hinweg bleiben Rückverfolgbarkeit, der Status als zugelassener Lieferant und die Auditbereitschaft im Rahmen der Luftfahrt-QMS-Rahmenwerke zentral für die dauerhafte Teilnahme sowohl an der OEM- als auch an der Aftermarket-Belieferung.
Wettbewerbslandschaft
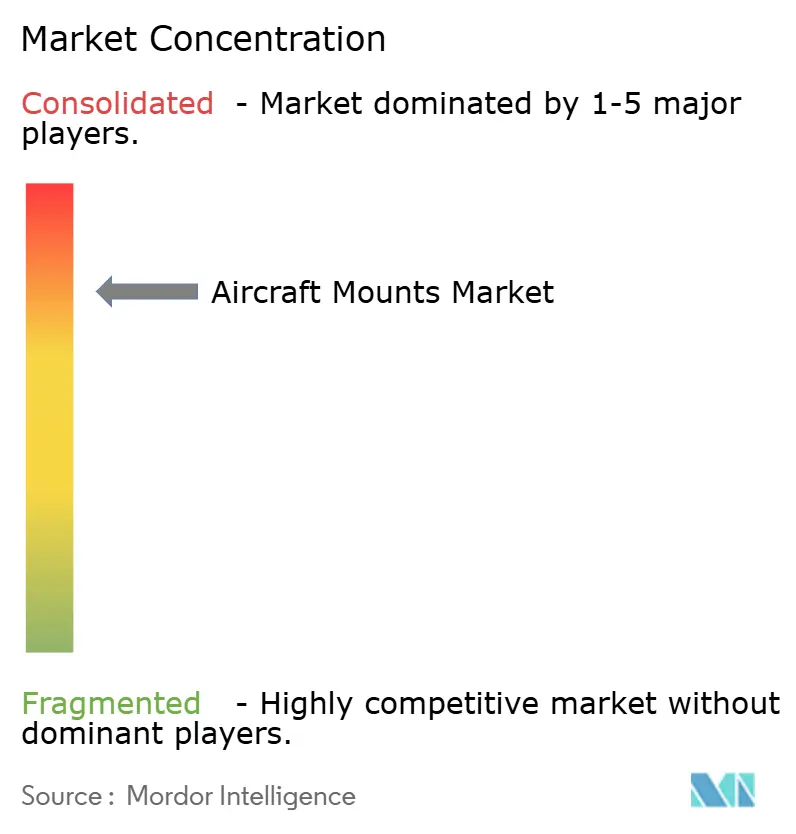
Der Branchenwettbewerb blieb konsolidiert. Das Luftfahrtsegment von Parker-Hannifin erzielte im dritten Quartal 2025 einen Umsatz von 1,57 Milliarden USD bei einer Betriebsmarge von 23,7 %, was Skalenvorteile und eine breite Aftermarket-Reichweite verdeutlicht. Hutchinson lieferte über 3.000 vibroakustische Produkte für Triebwerke und Kabinen und profitierte dabei von proprietären Elastomerformulierungen.
Strategische Fusionen und Übernahmen gestalten Portfolios neu. Im Februar 2025 übernahm TriMas GMT Aerospace, um die Expertise im Bereich Vibrationskontrolle zu vertiefen und den europäischen Fußabdruck auszuweiten. Honeywell ging eine Partnerschaft mit Vertical Aerospace ein, um VX4-eVTOL-Systeme zu zertifizieren, was den Wert maßgeschneiderter Halterungslösungen für elektrische Antriebslayouts unterstreicht.
Der Innovationsschwerpunkt verlagerte sich auf additiv gefertigte Gitterstrukturen, thermisch leitende Elastomere und digitale Zwillinge, die die verbleibende Nutzungsdauer vorhersagen. Lieferanten, die in hauseigene Drucklinien und modellbasierte Qualifizierungs-Frameworks investierten, sicherten sich frühe Designerfolge bei Demonstrationsprogrammen und legten damit den Grundstein für langfristige Umsätze, wenn sich der elektrische Antrieb weiterentwickelt.
Führende Unternehmen der Branche für Flugzeughalterungen
GMT Rubber-Metal-Technic Ltd.
Mayday Manufacturing Co.
HUTCHINSON AEROSPACE & INDUSTRY INC.
ITT Inc.
Shock Tech, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flugzeughalterungen
- Parker-Hannifin Corporation
- HUTCHINSON AEROSPACE & INDUSTRY INC.
- GMT Rubber-Metal-Technic Ltd.
- ITT Inc.
- Shock Tech, Inc.
- Mayday Manufacturing Co.
- VibraSystems Inc.
- Singapore Aerospace Manufacturing Group
- ACE Stoßdämpfer GmbH

Marktchancen und Zukunftsaussichten
Es entsteht Produktweißraum für Halterungen, die Schwingungsisolierung mit Wärmemanagementfunktionen für elektrifizierte Antriebsarchitekturen kombinieren. Der Forschungskontext deutet darauf hin, dass Batteriepacks in wichtigen Flugphasen einen dominanten Anteil der Wärmelasten verursachen, was den Konstruktionsfokus verstärkt auf integrierte Wärmeableitungsmerkmale (wie leitfähige Pfade, Kühlrippen oder Gitterhüllen) lenkt, während gleichzeitig die Dämpfungsleistung erhalten bleibt. Die additive Fertigung unterstützt diesen Wandel, indem sie komplexe Geometrien und gewichtsoptimierte Strukturen für kundenspezifische Triebwerks- und Gerätehalterungen ermöglicht, insbesondere dort, wo enge Bauräume und mehrachsige Lastpfade herkömmliche Konstruktionen einschränken.
Eine zweite Chance ist die Entwicklung hin zu datenreicheren, besser wartbaren Montagesystemen sowohl im OEM- als auch im Nachrüstkanal. Instrumentierte Schwingungsdämpfer sowie für digitale Qualifikation und analytische Toolchains ausgelegte Halterungen entsprechen dem Bedarf, Ausfallzeiten zu reduzieren und Fehlersuchzyklen zu verkürzen, da die Nutzungsintensität steigt und Kabinennachrüstungen empfindliche Elektronik hinzufügen. Da die OEM-Produktionsintensität zunimmt und die Nachrüstaktivität wächst, können Anbieter, die standardisierte, zertifizierbare Halterungssätze bereitstellen können (einschließlich vereinfachter Installationshardware und dokumentierter Konformität mit relevanten Umwelt- und Innenraumanforderungen), bei Lieferzeit, Wiederholbarkeit und Lebenszyklusunterstützung konkurrieren, anstatt sich nur auf maßgeschneiderte Konstruktion zu verlassen.
Recent Industry Developments in Markt für Flugzeughalterungen
- Juli 2026: Mayday Manufacturing (ESCO Technologies) plante den Bezug einer neuen 44.259 Quadratfuß großen Anlage in Denton, Texas, nach einer Erweiterungsinvestition von 8 Millionen USD, was den Ausbau der Fertigungskapazität für Luftfahrtkomponenten widerspiegelt. Erweitert die Produktionsfläche zur Unterstützung der Nachfrage nach Luftfahrthalterungen und zur Entschärfung von Lieferkettenengpässen.
- März 2026: GMT Rubber-Metal-Technic Ltd. führte ein strategisches Abstimmungstreffen mit europäischen Partnern durch, um die operativen Ziele für 2026/27 zu koordinieren. Die Zusammenarbeit verbessert die regionale Versorgungssicherheit für Schwingungsdämpfer und erweitert den Zugang von GMT zu europäischen Märkten.
- Februar 2026: ESCO Technologies berichtete, dass Mayday Manufacturing nach der Veröffentlichung der Ergebnisse des ersten Geschäftsquartals 2026 weiterhin eine operative Einheit innerhalb seines Portfolios bleibt. Dies unterstützt die portfolioweite Abstimmung bei der Belieferung mit Luftfahrthalterungen und Cross-Selling-Möglichkeiten.


Markt für Flugzeughalterungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Flugzeughalterungen ist definiert als der Umsatz, der mit Halterungen erzielt wird, die in Flugzeugen installiert sind, um Systeme zu fixieren und Schwingungen sowie Stöße während des Flug- und Bodenbetriebs zu isolieren, sowohl für die OEM-Ausstattung als auch für Nachrüstbedarf, und wird in US-Dollar erfasst.
Umfangsausschlüsse: Wir schließen allgemeine industrielle Schwingungsisolatoren aus, die nicht für den Einsatz in Flugzeugen qualifiziert oder verkauft werden.
Übersicht der Segmentierung
- Nach Anwendung
- Federungshalterungen
- Triebwerkshalterungen
- Nach Halterungstyp
- Innenhalterungen
- Außenhalterungen
- Nach Flugzeugtyp
- Verkehrsflugzeuge
- Militärflugzeuge
- Allgemein-/Geschäftsreiseflugzeuge
- Nach Endnutzer
- OEM
- Nachrüstung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die Marktgrenzen festzulegen, die anfänglichen Nachfrageindikatoren zu erstellen und Doppelzählungen über Flugzeugprogramme und Aftermarket-Aktivitäten hinweg zu vermeiden. Wir haben öffentliche Quellen wie Informationen zur Flugzeugregistrierung und Lufttüchtigkeit der FAA, Sicherheitspublikationen der EASA, Luftverkehrsstatistiken der ICAO und makroökonomische Indikatoren der Weltbank herangezogen, um das Flottenwachstum und die Betriebsintensität zu verstehen.
Um die Nachfrage mit den Ausgaben zu verknüpfen, nutzten wir auch öffentliche Offenlegungen von OEMs und Fluggesellschaften (Geschäftsberichte, Investorenpräsentationen) sowie Veröffentlichungen von Luftfahrtverbänden und seriöse Presseberichte zu Produktionsraten, Auftragsbeständen und MRO-Aktivitäten. Patentdatenbanken wurden selektiv geprüft, um die Richtung der Halterungskonstruktionen zu verstehen (zum Beispiel höhere Temperatur- und Schwingungsisolierungsanforderungen), und kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und Nachrichten wurden nur zur Validierung der Lieferantenexposition und der Dynamik auf Programmebene verwendet. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden verwendet, um Daten zu erheben, Annahmen zu validieren und Definitionen im Verlauf der Arbeit zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um zu bestätigen, was in der realen Beschaffung als Flugzeughalterung gezählt wird, und um Preisgestaltung und Ersatzverhalten über verschiedene Plattformen hinweg zu prüfen. Wir sprachen mit einer ausgewogenen Mischung aus OEM-orientierten Interessengruppen, MRO- und Nachrüstspezialisten sowie Teilnehmern des Komponentenvertriebs in den wichtigsten Luftfahrtregionen, damit Lücken aus der Sekundärforschung geschlossen und Annahmen korrigiert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 14% | APAC: 40% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 27% | EMEA: 33% |
| Kleinere Akteure: 14% | Manager: 59% | Amerika: 27% |
Marktdimensionierung & Prognose
Die Marktdimensionierung erfolgt mittels eines Top-down-Ansatzes, bei dem Flugzeugproduktion, aktive Flotte und Wartungsaktivitäten nach Flugzeugtyp und Region rekonstruiert und dann mithilfe von Ausstattungs- und Ersatzlogik in Halterungsnachfrage umgerechnet werden. Das Modell wird anschließend durch selektive Bottom-up-Näherungen abgesichert, etwa durch Stichproben der Halterungsanzahl pro Flugzeugzone, die Prüfung typischer Ersatzauslöser während schwerer Inspektionen und die Verwendung von Stichprobenpreisspannen zur Plausibilitätsprüfung der Gesamtwerte.
Zu den im Modell verwendeten Eingaben gehören Flugzeugauslieferungen und Auftragsbestandssignale, Größe und Auslastung der aktiven Flotte, der Anteil von Nachrüstungs- gegenüber Erstausstattungsaktivitäten, typische Austauschintervalle von Halterungen nach Systemstandort sowie durchschnittliche Preisentwicklung im Zusammenhang mit dem Materialmix (Gummi-Metall, Elastomer und Hochtemperaturkonstruktionen). Wo die Datenlage für kleinere Flugzeugprogramme dünn ist, schließen wir Lücken durch Vergleichsprogramme und validieren dann die implizierten Ausgaben mit Interview-Feedback.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch von Experten erhobene Erwartungen auf Variablenebene unterstützt werden, und wir verknüpfen die Vorwärtskurve mit Produktionshochlaufplänen, Flottenwachstum und der Normalisierung des MRO-Zyklus. Kurzfristige Schritte werden mit einer einfachen Glättungsprüfung überprüft, um eine Überreaktion auf einmalige Auslieferungsschwankungen zu vermeiden, und die Annahmen werden nachvollziehbar gehalten, sodass dieselben Schritte wiederholt werden können, wenn neue öffentliche Daten veröffentlicht werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Prüfungen, bei denen die Modellergebnisse mit unabhängigen Signalen wie Auslieferungstrends, der Richtung der Flottenauslastung und öffentlichen Programmaktualisierungen verglichen werden, wobei Abweichungen vor der Freigabe untersucht werden. Wir führen auch Varianzprüfungen nach Region und Flugzeugtyp durch, um Ausreißer zu erkennen, und kontaktieren Quellen erneut, wenn ein wichtiger Eingabewert, wie ein Produktionshochlauf oder ein Nachrüstzyklus, im Widerspruch zu mehreren Referenzen zu stehen scheint.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse das Nachfragebild verändern, etwa größere Verschiebungen der Produktionsrate oder Lieferengpässe, die die Preisgestaltung beeinflussen. Vor der Auslieferung führt ein Analyst eine abschließende Überprüfung durch, damit die Kunden eine aktualisierte Sicht erhalten, die mit den aktuellsten verfügbaren öffentlichen Informationen übereinstimmt.
Vergleich der Marktgröße für Flugzeughalterungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Flugzeughalterungen können weit auseinanderliegen, da Gruppen die Produktgrenze unterschiedlich definieren und auch unterschiedliche Basisjahre und Prognosezeiträume wählen. Unterschiede zeigen sich auch, wenn sich eine Schätzung auf breite Ausgaben für Luftfahrtkomponenten stützt, während eine andere Schätzung die Gesamtsumme an Flugzeugbau und Wartungszyklen bindet.
Die wichtigsten Treiber für Abweichungen ergeben sich in der Regel daraus, was als Halterung gezählt wird (zum Beispiel, ob Halterungen und andere angrenzende Hardware einbezogen werden), wie der Aftermarket-Ersatz im Vergleich zur Erstausstattung behandelt wird und wie die Preisgestaltung aktualisiert wird, wenn sich der Materialmix verschiebt. Der Zeitpunkt der Währungsumrechnung sowie die Verwendung aggressiver oder konservativer Produktionshochlaufszenarien können die Spanne weiter vergrößern, insbesondere wenn die Produktionserwartungen für Großraum- und Schmalrumpfflugzeuge nicht mit öffentlichen Prognosen übereinstimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,82 Milliarden USD (2025) | |
| Branchenverlag A | 0,71 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen kürzeren Zeithorizont bis 2030, und die typbasierte Segmentierung deutet darauf hin, dass Preisgestaltung und Ausstattung möglicherweise breit über Flugzeugprogramme gemittelt werden, was ausrüstungsgetriebene Ausgaben unterschätzen kann. |
| Forschungsanbieter B | 3,60 Milliarden USD (2025) | Wendet eine weitere Auslegung von Halterungen über Anwendungen und Endverwendungen hinweg an, was nicht flugzeugspezifische Montageprodukte einbeziehen und die Gesamtwerte im Vergleich zur flugzeugqualifizierten Halterungsnachfrage aufblähen kann. |
Die Tabelle zeigt, dass eine engere Definition, die an flugzeugqualifizierte Halterungen gebunden ist, und eine klare Trennung zwischen OEM-Ausstattung und Ersatz die Gesamtsumme im Vergleich zu breiteren Komponentenauslegungen nach unten drücken können, und dass die Wahl des Basisjahres bei einem Produktionshochlauf eine Rolle spielt. Indem Preisaktualisierungen an den Materialmix gekoppelt und die Ersatzhäufigkeit mit MRO-Zyklen abgeglichen wird, bleibt die Schätzung näher an beobachtbaren Nachfragesignalen der Luftfahrt, was der von Mordor Intelligence angewandte Ansatz ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Flugzeughalterungen?
Der Markt für Flugzeughalterungen wurde im Jahr 2026 auf 880 Millionen USD geschätzt und soll bis 2031 einen Wert von 1,24 Milliarden USD erreichen, was einer CAGR von 7,08 % entspricht.
Welches Segment hält den größten Anteil am Markt für Flugzeughalterungen?
Triebwerkshalterungen führten im Jahr 2025 mit einem Umsatzanteil von 59,12 % und spiegeln ihre entscheidende Rolle bei der Triebwerksintegration wider.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum verzeichnet das höchste Wachstum mit einer erwarteten CAGR von 8,15 % bis 2031, angetrieben durch expandierende Flotten und Fertigungsinvestitionen.
Wie wirkt sich die Elektrifizierung auf das Halterungsdesign aus?
Hybrid-elektrische und elektrische Luftfahrzeuge erzeugen höhere thermische Lasten, was Lieferanten dazu zwingt, Wärmeabführungsfunktionen neben der Vibrationsisolierung zu integrieren.
Warum gelten Zertifizierungszyklen als Hemmnis?
Verschärfte FAA- und EASA-Anforderungen verlängern die Zulassungszeiten auf bis zu zwei Jahre, verzögern die Einführung neuer Halterungen und erhöhen die nicht wiederkehrenden Entwicklungskosten.
Welche technologischen Trends prägen zukünftige Halterungssysteme?
Additiv gefertigte Gitterstrukturen, thermisch leitende Elastomere und digitale Zwillinge zur vorausschauenden Wartung kristallisieren sich als wichtige Differenzierungsmerkmale heraus.
Seite zuletzt aktualisiert am:



