
Marktgröße und Marktanteil für Kraftsensoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.78 Milliarden US-Dollar |
| Marktgröße (2031) | 5.04 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.61 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kraftsensoren-Marktanalyse von Mordor Intelligence
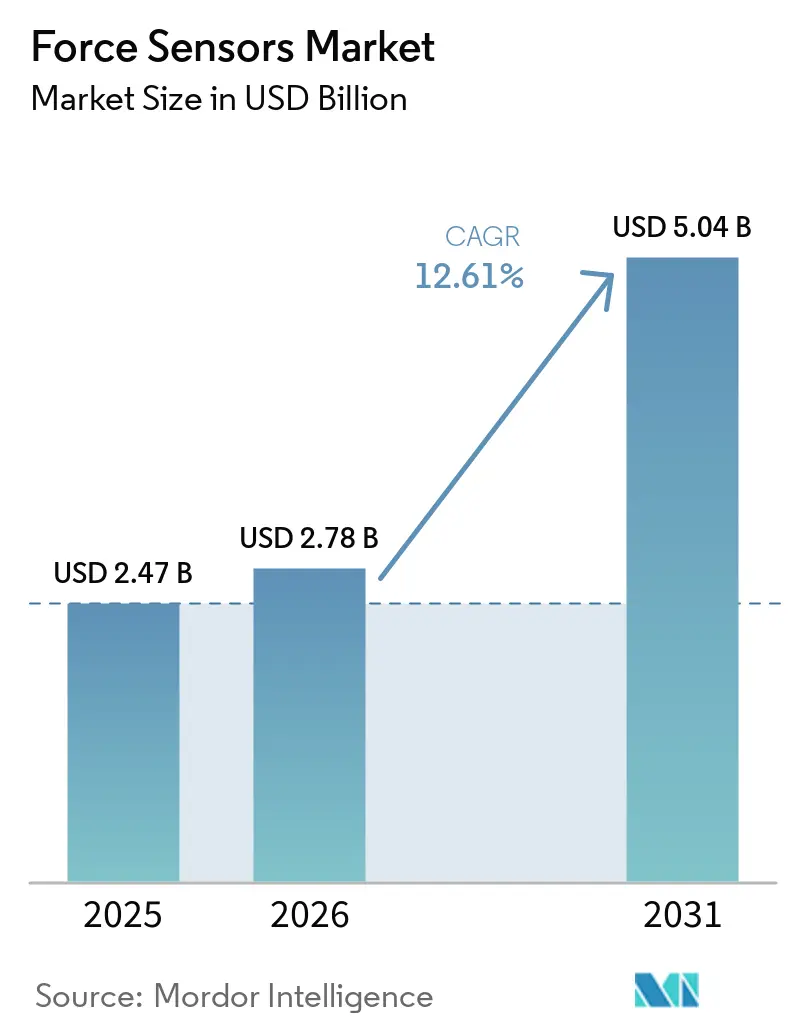
Die Marktgröße für Kraftsensoren wurde im Jahr 2025 auf USD 2,47 Milliarden geschätzt und soll von USD 2,78 Milliarden im Jahr 2026 auf USD 5,04 Milliarden bis 2031 wachsen, bei einer CAGR von 12,61 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt, da Batteriemontageleitungen Mikronewton-Genauigkeit erfordern, kollaborative Roboter auf Echtzeit-Lastfeedback angewiesen sind und chirurgische Systeme taktile Intelligenz integrieren. Die Elektrifizierung im Automobilbereich treibt das Volumen für Mehrachsensoren voran, die Fahrereingaben interpretieren, während Upgrades in der Industrierobotik die Kraftmessung von periodischen Prüfungen auf kontinuierliche Überwachung verlagern. Hersteller von Unterhaltungselektronik integrieren Submillimeter-Kraftarrays unter Displays und Scharnieren, was Investitionen in die Miniaturisierung ankurbelt. Gleichzeitig eröffnen selbstversorgte Funkgeräte Messmöglichkeiten in rotierenden Maschinen und unterirdischem Bergbau, wo Batterien unpraktisch sind.
Wesentliche Erkenntnisse des Berichts
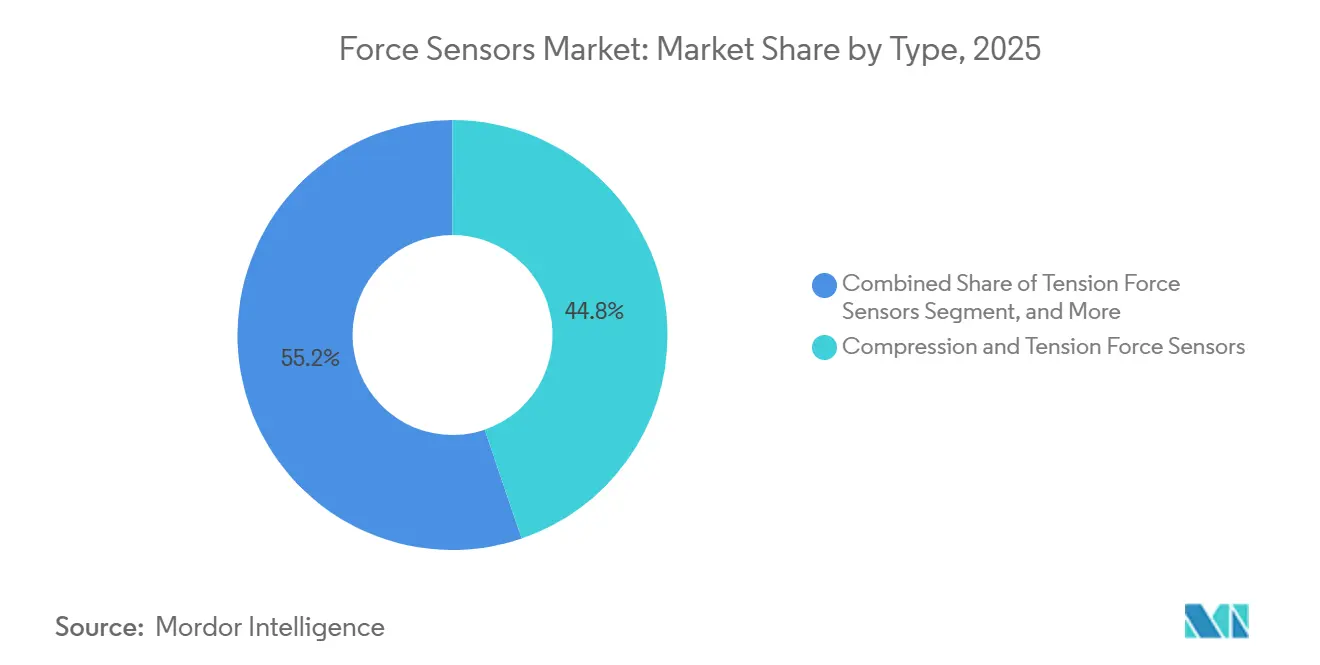
- Nach Typ hielten Zug- und Drucksensoren im Jahr 2025 einen Marktanteil von 44,78 % am Kraftsensoren-Markt und werden bis 2031 voraussichtlich mit einem CAGR von 13,62 % wachsen.
- Nach Technologie erzielten Dehnungsmessstreifen-Designs im Jahr 2025 einen Umsatzanteil von 39,92 %, während piezoelektrische Sensoren mit einem CAGR von 13,71 % bis 2031 das am schnellsten wachsende Segment darstellten.
- Nach Endnutzer führten Automobilanwendungen im Jahr 2025 mit einem Umsatzanteil von 28,55 %; Medizingeräte werden voraussichtlich den höchsten CAGR von 13,33 % von 2025 bis 2031 aufweisen.
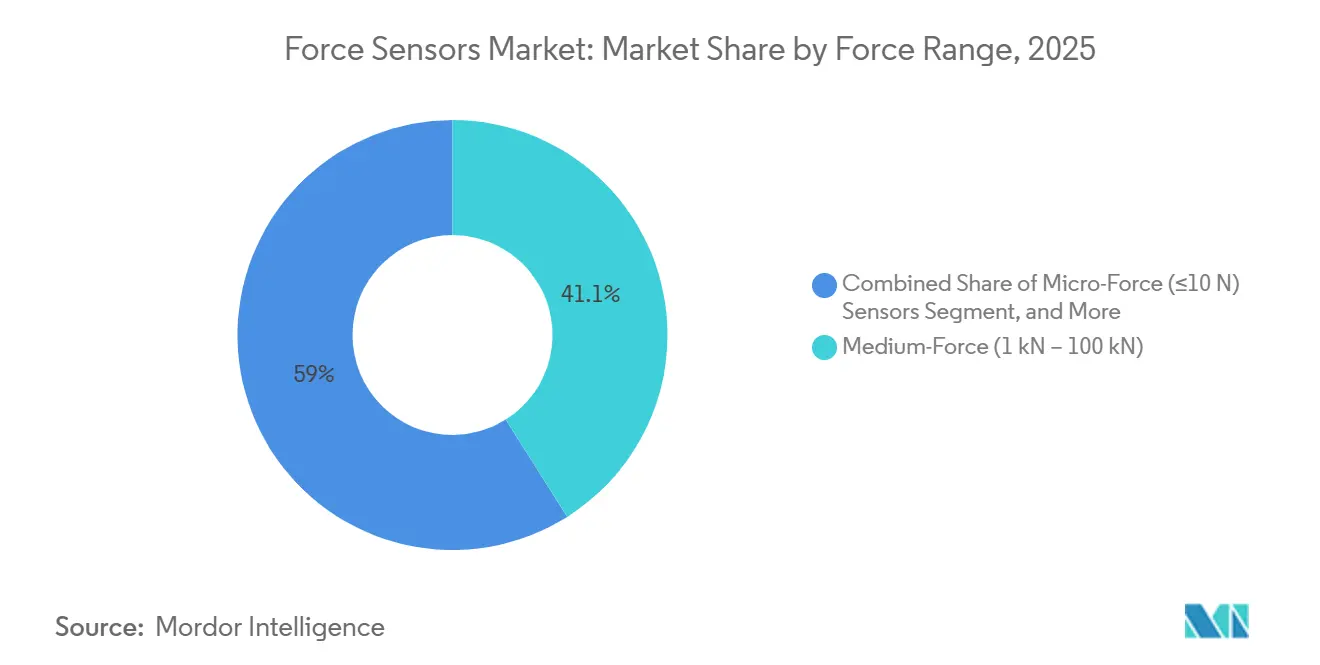
- Nach Kraftbereich entfielen auf Einheiten mittlerer Kraft, die einen Bereich von 1 kN bis 100 kN abdecken, im Jahr 2025 ein Umsatzanteil von 41,05 %; Mikrokraftsensoren, die unterhalb von 10 N arbeiten, werden voraussichtlich mit einem CAGR von 13,02 % wachsen.
- Nach Anwendung dominierte die Prozessüberwachung im Jahr 2025 mit einem Nachfrageanteil von 55,40 %; Robotik- und Automatisierungsanwendungen werden bis 2031 voraussichtlich mit einem CAGR von 13,98 % wachsen.
- Nach Geografie dominierte der asiatisch-pazifische Raum im Jahr 2025 mit einem Umsatzanteil von 35,22 %, während der Nahe Osten mit einem CAGR von 13,29 % am schnellsten wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Innovation und Entwicklung im Bereich Unterhaltungselektronik | +2.1% | Global, mit Schwerpunkt in Asien-Pazifik (China, Südkorea, Vietnam) und sekundären Gewinnen in Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Elektrifizierung im Automobilbereich und ADAS-Integration | +3.4% | Global, angeführt von Europa und China; Nordamerika im Übergang von Verbrennungsmotorplattformen | Langfristig (≥ 4 Jahre) |
| Expansion von Industrierobotik und Automatisierung | +2.8% | Kern Asien-Pazifik (China, Japan, Südkorea), Ausweitung auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung intelligenter Medizingeräte und Wearables | +1.7% | Nordamerika und Europa als Erstanwender; Asien-Pazifik mit Skalierung in Indien, China | Mittelfristig (2–4 Jahre) |
| Entstehung von Hochkraft-Sechsachsensoren für humanoide Roboter | +1.2% | Nordamerika (Tesla, Figure AI), China (Unitree, Xiaomi), Japan (Honda, Toyota) | Langfristig (≥ 4 Jahre) |
| Entwicklung selbstversorgter kabelloser Kraftsensoren für IIoT-Edge-Knoten | +1.0% | Global, mit frühen industriellen Einsätzen in Deutschland, den Vereinigten Staaten, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Innovation in der Unterhaltungselektronik
Smartphones und Wearables verbergen heute Mikrokraftschichten unter Displays und Scharnieren, ersetzen mechanische Tasten und ermöglichen kontextbezogene Gesten. Faltbare Handgeräte verwenden scharniergebundene Arrays, die Faltwinkel und Strukturspannungen an Designteams melden und so die Garantieanalyse verbessern. Spielekonsolen integrieren piezoelektrische Trigger, sodass Nutzer variablen Widerstand spüren, der mit Spielaktionen abgestimmt ist. Fitness-Tracker messen Bodenreaktionskräfte vom Handgelenk oder der Brust und bringen Labor-Ganganalysen auf Konsumgeräte. Diese Anforderungen treiben Lieferanten dazu, kapazitive Arrays im Rolle-zu-Rolle-Druckverfahren unter einem Millimeter Dicke herzustellen, was Investitionen in präzise Laserstrukturierungslinien erfordert.
Wachsende Elektrifizierung im Automobilbereich und ADAS-Integration
Batterielinien für Elektrofahrzeuge montieren Kraftsensoren an jedem Arbeitsplatz, um Zellverformungen zu vermeiden, die die Zykluslebensdauer verkürzen können. Automatisch geführte Fahrzeuge halten Tablett-Handhabungskräfte nun unter 5 N, um Mikrorisse in Gehäusen zu verhindern. Lenksäulen- und Bremspedal-Wägezellen interpretieren die Fahrerabsicht und ermöglichen sanftere Übergaben zwischen Menschen und erweiterten Fahrerassistenzsystemen, die von Sicherheitsbehörden überwacht werden. Hochgeschwindigkeits-Crashlabore zeichnen Aufpralldynamiken bei 10 kHz auf und speisen Submillisekunden-Daten in Finite-Elemente-Validierungen ein. Sitzbelastungsmatten unterscheiden Kindersitze von Fracht und optimieren die Airbag-Auslösekraft. Gleichzeitig verlassen sich thermische Batterieplatten auf Drucküberwachung, um eine gleichmäßige Kühlung über Zellarrays hinweg sicherzustellen.
Expansion von Industrierobotik und Automatisierung
Kollaborative Roboter erkennen Kontaktkräfte von bis zu 1 N und verleihen ihnen die Geschicklichkeit, Steckverbinder auf Leiterplatten zu stecken oder gebogene Bauteile zu polieren. Ein führender Anbieter berichtete, dass Kraftsensorpakete von 12 % der Kobot-Verkäufe im Jahr 2023 auf 18 % im Jahr 2024 gestiegen sind, da Kunden empfindliche Prozesse automatisierten. Geschlossene Greifer passen nun den Druck basierend auf der über eingebettete Arrays erfassten Nachgiebigkeit an und ermöglichen gemischte Produktchargen ohne manuelle Umrüstungen. Schweißzellen rüsten Elektroden-Verschleißerkennung nach, um Ausschuss zu reduzieren, während die weltweiten Roboterinstallationen im Jahr 2024 553.000 Einheiten erreichten, wobei in fast einem Viertel der Bestellungen Kraftoptionen spezifiziert wurden.[1] Energiegewinnung in Gelenken versorgt kabellose Sensoren, die ausfallgefährdete Kabel in rotierenden Achsen überflüssig machen.
Entwicklung selbstversorgter kabelloser Kraftsensoren für IIoT-Edge-Knoten
Neue Geräte gewinnen mechanische Dehnung oder thermische Gradienten, um Funkmodule zu versorgen, und machen sie so in rotierenden Maschinen, im Untertagebau und in abgelegenen Pipelines nutzbar, wo Batterien unpraktisch sind. Designs integrieren stromsparende Mikrocontroller, die Daten komprimieren und in Intervallen senden, die auf Wartungspläne abgestimmt sind. Frühe Pilotprojekte in deutschen und japanischen Werken senkten die Verkabelungskosten um 60 % und reduzierten ungeplante Ausfallzeiten, indem sie Vorhersagewarnungen von Geräten lieferten, die einst als unerreichbar galten. Anbieter bündeln nun Kalibrierungsdienste, die die energiegewinnenden Knoten mit Referenzlasten koppeln, um die Genauigkeit trotz Temperaturschwankungen aufrechtzuerhalten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der wichtigsten Rohstoffpreise | -1.8% | Global, mit akuter Exposition in Asien-Pazifik (China, Japan) aufgrund von Seltenerdabhängigkeiten | Kurzfristig (≤ 2 Jahre) |
| Kalibrierungs- und Langzeitdriftprobleme in rauen Umgebungen | -1.3% | Naher Osten und Afrika (Öl und Gas), Asien-Pazifik (Schwerfertigung), Nordamerika (Luft- und Raumfahrtprüfung) | Mittelfristig (2–4 Jahre) |
| Einschränkungen des geistigen Eigentums, die Open-Source-Sensormodule behindern | -0.7% | Global, mit Reibungspunkten in Nordamerika und Europa, wo die Patentdurchsetzung streng ist | Mittelfristig (2–4 Jahre) |
| Begrenzte Recyclingwege für miniaturisierte Multimaterialsensoren | -0.5% | Europa (Einhaltung der WEEE-Richtlinie), Nordamerika (bundesstaatliche Elektroschrott-Mandate), Asien-Pazifik (aufkommende Vorschriften) | |
| Quelle: Mordor Intelligence | |||
Volatilität der wichtigsten Rohstoffpreise
Bleizirkonat-Titanat-Keramiken, die in piezoelektrischen Sensoren verwendet werden, schwankten 2024 um 18 % infolge von Exportquoten für Seltenerdoxide, während Nickel-Chrom-Legierungen um 14 % aufgrund indonesischer Engpässe stiegen. Festpreisverträge in der Automobil- und Luft- und Raumfahrtbranche ließen Lieferanten Margeneinbrüche absorbieren oder zwangen zu außerplanmäßigen Nachverhandlungen, die neue Qualifikationen verzögerten. Kleinere Hersteller ohne Absicherungsprogramme waren am stärksten betroffen und riskierten Quartalsverluste, die die F&E-Finanzierung gefährdeten. Das EU-Bestreben nach bleifreien Keramiken erhöht die Unsicherheit, da alternative Materialien mit niedrigeren Piezokoeffizienten erforderlich sind, was größere Sensorflächen erzwingt, die mit den Miniaturisierungszielen der Verbraucherelektronik in Konflikt geraten.
Kalibrierungs- und Langzeitdriftprobleme in rauen Umgebungen
Sensoren in der Ölförderung, im Schmieden und in Strahltriebwerk-Prüfzellen sind 150 °C Hitze, starken Vibrationen und korrosiven Atmosphären ausgesetzt. Felddaten zeigen einen Drift jenseits des ISO 376-Grenzwerts von 0,5 % innerhalb von sechs Monaten, gegenüber 24 Monaten im Labor.[2] Das Entfernen eines Sensors zur Rekalibrierung kann Geräte wochenlang stilllegen und bis zu USD 2.000 pro Einheit kosten, einschließlich Logistik und anderer damit verbundener Aufwendungen. Kabellose Modelle fügen HF-induzierte Wärmeeffekte hinzu, die die Driftkorrektur erschweren. Forschungsprototypen mit On-Sensor-Referenzlasten und Kompensation durch maschinelles Lernen zeigen Potenzial, benötigen aber mehrjährige Validierung vor einem breiten Einsatz.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dual-Modus-Sensoren dominieren vielseitige AnwendungenDie Kategorie Zug und Druck hielt im Jahr 2025 einen Umsatzanteil von 44,78 % und wird mit einem CAGR von 13,62 % wachsen, da Hersteller hydraulische Prüfstände mit digitalen Wägezellen nachrüsten, was ihren dominierenden Anteil an der Kraftsensoren-Marktgröße bestätigt. Die Dual-Modus-Vielseitigkeit verkürzt die Wartungsschulung und reduziert den Lagerbestand, was die Akzeptanz bei Crashbarrieren, der Strukturüberwachung und universellen Prüfmaschinen fördert. Lieferanten bringen modulare Plattformen auf den Markt, bei denen Montagesätze anstelle ganzer Elemente ausgetauscht werden, was die Gesamtbetriebskosten senkt.
Kalibrierungsdienste umfassen nun bidirektionale Standards bis zu 500 kN, was die Nachfrage nach der Validierung eines einzelnen Sensors in Zug- und Druckrichtung widerspiegelt. Digitale Zwillinge erhöhen auch den Bedarf an hochpräzisen Daten unter beiden Lastrichtungen, was die Lieferungen intelligenter Dual-Modus-Einheiten mit integrierter Diagnose ankurbelt. Die Vereinfachung des Lagerbestands ist besonders wertvoll für Auftragshersteller mit häufigen Produktwechseln.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Dehnungsmessstreifen führen, Piezoelektrik gewinnt bei dynamischen TestsDehnungsmessstreifen-Sensoren kontrollierten im Jahr 2025 einen Umsatzanteil von 39,92 %, da jahrzehntelange Weiterentwicklung die Kosten für Modelle mit geringer Kapazität unter 50 USD gedrückt hat, was eine dauerhafte Säule des Kraftsensoren-Marktes darstellt. Piezoelektrische Designs wachsen mit einem CAGR von 13,71 % am schnellsten dank einer Bandbreite von 10 kHz, die Millisekunden-Aufprallereignisse erfasst, wie sie von der Luft- und Raumfahrt sowie Crashlabors gefordert werden. Kapazitive Arrays bedienen ultradünne Touch-Schnittstellen, während Hybridpakete statische Vorspannung und hochfrequente Daten in einem einzigen Gerät kombinieren.
Hersteller von Dehnungsmessstreifen-Wägezellen integrieren EtherCAT- und WLAN-Module, um passive Elemente in intelligente Knoten zu verwandeln, die Benutzer warnen, bevor die Drift die Grenzwerte überschreitet. Piezo-Anbieter erweitern Reinräume für Mikrokraft-Chips, die bei der Halbleiterhandhabung eingesetzt werden, wo Auflösung im Subnewton-Bereich und Kontaminationskontrolle entscheidend sind. Hybridkonzepte zielen auf die Turbinenschaufelüberwachung ab, indem statische und dynamische Sensorik in einem Gehäuse zusammengeführt werden.
Nach Endverbraucherbranche:
Automobil führt, Gesundheitswesen beschleunigtAutomobillinien generierten im Jahr 2025 einen Umsatzanteil von 28,55 % und führen damit den Kraftsensoren-Markt an, während das Gesundheitswesen mit einem CAGR von 13,33 % wächst, da chirurgische Roboter auf haptisches Feedback angewiesen sind, um Gewebe zu schützen. Batterieassemblierung, Brake-by-Wire und Sitzbelastungssysteme stützen das Automobilvolumen, während Katheter-Spitzen- und Endoskopwerkzeuge Mikronewton-Arrays benötigen.
Medizingeräte-Hersteller fordern ISO-13485-Konformität und biokompatible Beschichtungen, was Sensorunternehmen dazu veranlasst, neue sterile Produktionsanlagen zu errichten. In Fahrzeugen wandern Wägezellen von Kupplungspedalen zu Batterie- und Ladeanwendungen. Die Luft- und Raumfahrt hält stetige hochzuverlässige Aufträge aufrecht, während die Unterhaltungselektronik die Lieferungen winziger kapazitiver Einheiten antreibt, die Druckgesten auf faltbaren Telefonen erkennen.
Nach Kraftbereich:
Mittlere Kraft bleibt Kernbereich, Mikrokraft steigt rasantEinheiten mit einer Nennleistung von 1 kN bis 100 kN erzielten im Jahr 2025 einen Umsatzanteil von 41,05 %, was ihre zentrale Rolle bei Crashprüfständen und Industriepressen unterstreicht. Mikrokraftgeräte unter 10 N wachsen mit einem CAGR von 13,02 % und sind damit das am schnellsten wachsende Segment der Kraftsensoren-Marktgröße für die Präzisionsmontage und minimal-invasive Werkzeuge. Modelle mit geringer Kraft bedienen Robotergreifer, während Hochkraft-Varianten über 100 kN den Tief- und Hochbau sowie Antriebstests unterstützen.
Miniaturisierungsdurchbrüche lieferten einen 5-N-Sensor mit einer Auflösung von 0,001 N und einem Formfaktor von 5 × 5 mm, was die Möglichkeiten in der chirurgischen Robotik erweitert. Mittelkraftgeräte verfügen nun über digitale Schnittstellen, die direkt an Industrie-4.0-SPSen angeschlossen werden können, was den Einsatz in nachgerüsteten Pressen erleichtert. Hochkapazitätssensoren erhalten drahtlose Brücken, um Kabelwege über Brücken und Staudämme zu verkürzen, wo Installationskosten früher die Sensorpreise übertrafen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Überwachung dominiert, Robotik beschleunigtDie Prozessüberwachung machte im Jahr 2025 einen Nachfrageanteil von 55,40 % aus und unterstreicht damit ihren Status als größter Umsatzgenerator innerhalb des Kraftsensoren-Marktanteils. Robotik und Automatisierung wachsen bis 2031 mit einem CAGR von 13,98 %, da Hersteller auf vollautomatische Zellen abzielen, die Fehlausrichtungen und Werkzeugverschleiß ohne menschliches Eingreifen erkennen. Prüflabore integrieren Umgebungskammern für schlüsselfertige Zertifizierungsaufbauten, und die Strukturgesundheitsüberwachung profitiert von vibrationsbetriebenen drahtlosen Knoten.
Kollaborative Roboter werden nun mit mehrachsigen Drehmomentsätzen geliefert, die Aufgaben wie Oberflächenpolieren und Steckverbindereinsetzen ermöglichen. Prädiktive Analysen verarbeiten Live-Kraftsignaturen, um Drift zu erkennen, bevor Defekte die Kunden erreichen, was Ausschuss reduziert und Erträge steigert. Die Strukturüberwachung profitiert von Energy Harvesting, das Batteriewechsel an Brücken überflüssig macht und den Netzwerkausbau erweitert.
Geografische Analyse
APAC-Kraftsensoren-Markt
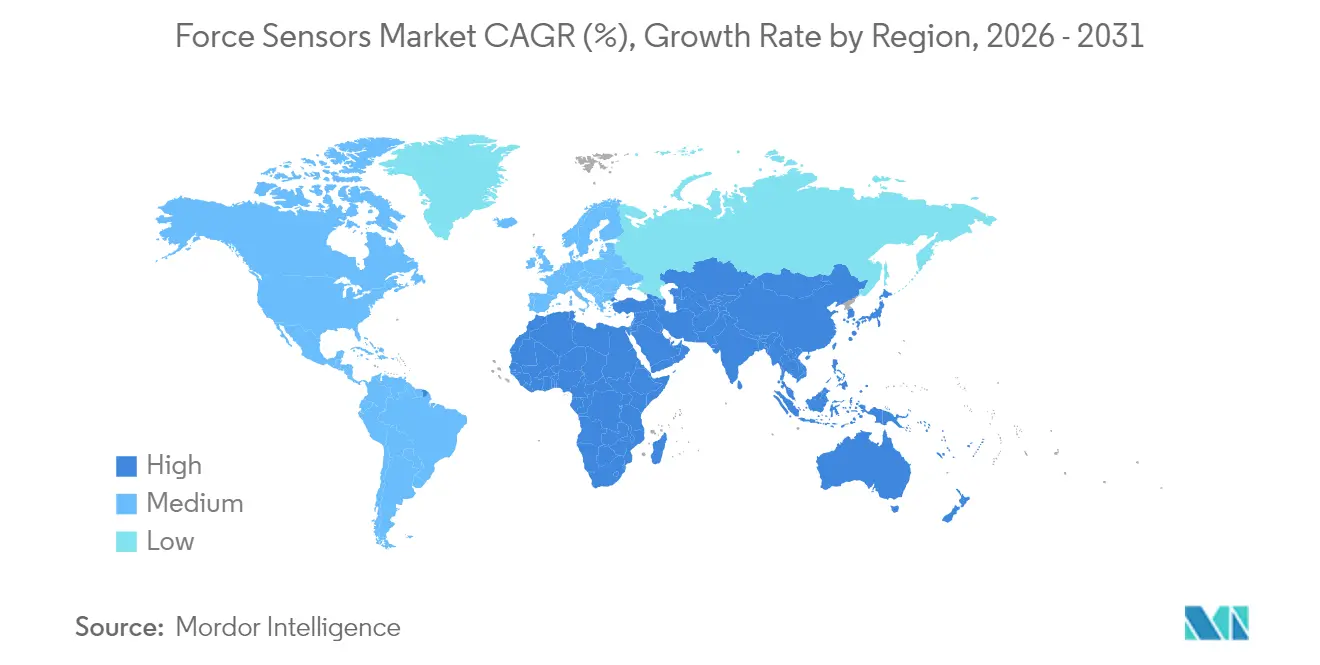
Der asiatisch-pazifische Raum erzielte 2025 einen Umsatzanteil von 35,22 %, gestützt durch Chinas Elektronikproduktion, Japans Exporte von Präzisionsmaschinen und Südkoreas Batterieherstellungslinien. Die chinesischen Roboterinstallationen erreichten 276.000 Einheiten, wobei 24 % der Lieferungen mit Kraftoptionen ausgestattet waren, was das lokale Investitionsengagement in flexible Automatisierung widerspiegelt. Japanische Zulieferer nutzen ihr automobiles Dehnungsmessstreifen-Know-how, um ultradünne Arrays für faltbare Telefone und tragbare Gesundheitsgeräte zu entwickeln. Südkoreanische Batteriefabriken integrieren Mikrokraft-Arrays bei jedem Einführungsschritt, um Lithium-Ionen-Zellen zu schützen. Indiens produktionsgebundene Anreize fördern Aufträge für Pressüberwachungs- und Tablettenkomprimierungssensoren.
MEA-Kraftsensoren-Markt
Der Nahe Osten wächst mit einem CAGR von 13,29 %, da die saudische Industriediversifizierung und die Luft- und Raumfahrtzentren der VAE Hochkapazitätswägezellen für die Qualitätssicherung einsetzen. Saudi-Arabien hat 6,4 Milliarden USD für Fahrzeug- und Verteidigungsprojekte bereitgestellt, die auf Strukturprüfsensoren angewiesen sind, während das Luft- und Raumfahrtzentrum Abu Dhabis Flügelbelastungs- und Triebwerkschubprüfstände benötigt. Die türkischen Exportwerke integrieren Wägezellen in die Bremsvalidierung, um EU-Normen zu erfüllen, und frühe afrikanische Einsätze sind in südafrikanischen Minen und der kenianischen Landwirtschaft zu beobachten.
Kraftsensoren-Markt in Amerika und Europa
Nordamerika hält einen Marktanteil von 28,85 %, getragen von den Luft- und Raumfahrt-, Automobil- und Medizingerätebranche, die eine Rückverfolgbarkeit nach nationalen Normungsgremien erfordern. Das 510(k)-Verfahren der FDA begünstigt Anbieter mit akkreditierten Labors. Europa repräsentiert 23,76 %, beflügelt durch Ladestecker für Elektrofahrzeuge, die gemäß den überarbeiteten Anforderungen der Maschinenrichtlinie eine Fehlausrichtungserkennung beinhalten. Das Fraunhofer-Institut in Deutschland demonstrierte selbstkalibrierende Cobot-Sensoren, die den Driftfehler innerhalb von 12 Monaten um 40 % reduzierten, was auf eine Forschungsdynamik in Richtung wartungsfreier Betrieb hindeutet. Südamerikanische Hersteller integrieren schrittweise Wägezellen in Pflanz- und Erntemaschinen, da die Präzisionslandwirtschaft in Brasilien und Argentinien an Bedeutung gewinnt.
Regulatorisches Umfeld
Anbieter von Kraftsensoren, die an regulierte Automatisierungs- und sicherheitskritische Maschinen verkaufen, müssen ihre Konstruktionen und Dokumentationen an die sich weiterentwickelnden Anforderungen an Maschinen und die Mensch-Roboter-Interaktion anpassen. In der Europäischen Union gilt die Verordnung (EU) 2023/1230 über Maschinen ab dem 20. Januar 2027 und ersetzt die Richtlinie 2006/42/EG. Sie fügt explizite Überlegungen zu KI-bezogenen Funktionen, Cybersicherheit und wesentlichen Änderungen hinzu, die die Konformitätsbewertungspakete für sensorintegrierte Maschinen und Roboter verändern können.
Normen und messtechnische Anforderungen beeinflussen ebenfalls die Qualifizierung und die Ausschreibungsbereitschaft. ISO/IEC 17025:2017 bleibt ein Maßstab für kompetente Kalibrier- und Prüflabore, während ISO 376 weithin für Kraftmess- und Kalibrierleistungsgrenzen in industriellen Umgebungen verwendet wird. Für kollaborative Roboter bietet ISO/PAS 5672:2023 standardisierte Prüfmethoden zur Messung von Kraft und Druck während des Mensch-Roboter-Kontakts, und Chinas GB/T 38559-2020 spezifiziert Kraftregelungsparameter für Industrieroboter wie Reaktionszeiten und Kraftregelungsgenauigkeit, was die Nachfrage nach rückführbarer Kalibrierung und validierter dynamischer Leistung über Regionen hinweg erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Kraftsensoren beginnt mit Spezialmaterialien und -komponenten wie 7075-T6-Aluminium und 17-4-PH-Edelstahl für Elastikelemente, Bleizirkonat-Titanat-Keramiken für piezoelektrische Stapel sowie Halbleiter-Wafern für MEMS- und Dünnfilm-Sensorstrukturen. Anschließend folgen Präzisionsbearbeitung, Verbindungstechnik und Verpackung sowie die Elektronikintegration, einschließlich Signalaufbereitung, Temperaturkompensation und Konnektivitätsmodulen. Ein zentraler Wertbeitrag und zugleich ein Durchsatzengpass liegt bei Kalibrierung und Verifizierung, wo Rückführbarkeitsanforderungen und Leistungsprüfungen nach ISO 376 mehrachsige und hochgenaue Geräte arbeitsintensiv machen. Dies stärkt die Rolle akkreditierter Kalibrierlabore und interner messtechnischer Fähigkeiten als Teil der Fertigungskette und nicht nur als Serviceleistung nach dem Verkauf.
Nachgelagert nimmt die OEM-Direktbeschaffung in der Automobil- und Industrieautomatisierung zu, da Käufer Rahmenverträge, strengere Änderungskontrolle und standardisierte digitale Schnittstellen anstreben. Dies verringert die Bedeutung traditioneller Vertriebsrollen für höherwertige Kraftmessdosen und Kraft-Drehmoment-Sensoren. Integratoren, Robotik-OEMs und Hersteller von Prüfsystemen kaufen den Messwandler zunehmend zusammen mit Montagekits, Firmware und Kalibrierzertifikaten als gebündelte Messkette. Die begrenzte Standardisierung über Roboterplattformen hinweg treibt weiterhin Anpassungsarbeiten an, einschließlich mechanischer Schnittstellen, Kommunikationsstapel und Sicherheitsvalidierung, was die Skalierung von sechsachsigen und cobot-orientierten Angeboten verlangsamt.
Wettbewerbslandschaft
Marktkonzentration
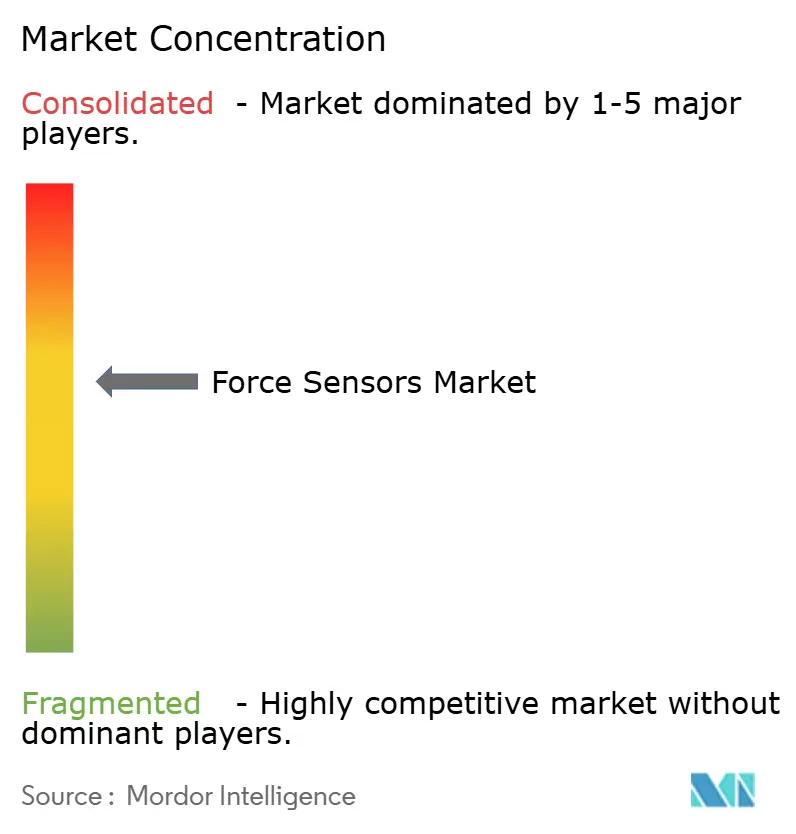
Die fünf führenden Anbieter erzielten 2024 etwa 38 % des Umsatzes, was auf eine moderate Konzentration innerhalb des Kraftsensoren-Markts hinweist. TE Connectivity und Honeywell setzen auf vertikale Integration in Signalkonditionierung und kabellose Module und ermöglichen so schlüsselfertige Systeme, die die OEM-Designzyklen verkürzen. Kistler, ATI Industrial Automation und Hottinger Brüel & Kjær konkurrieren mit Hochbandbreiten-Mehrachsleistung, die Premium-Serviceverträge erfordert.
Strategische Maßnahmen konzentrieren sich auf Kapazitätserweiterung, Temperaturrobustheit und digitale Konnektivität. TE Connectivity erwarb im Oktober 2024 eine deutsche Dehnungsmessstreifen-Anlage, um die Hochtemperaturkapazität für Triebwerke zu sichern. Honeywell stellte eine 5G-fähige selbstversorgte Plattform für abgelegene Ölstandorte vor, die jede Sekunde Daten über ein Jahrzehnt ohne Batterien liefert. Patentanmeldungen zeigen intensive Arbeit an Multimaterial-Stacks, die sowohl statische Vorlast als auch dynamische Vibration erfassen, was durch einen Vishay-Prototyp für Turbinenschaufeln hervorgehoben wird.
Nischenteilnehmer wie NextInput und Sensel wenden MEMS- und Druckelektroniktechniken an, um papierdünne Arrays für Verbrauchergeräte bereitzustellen. Weißflächen-Möglichkeiten bestehen weiterhin für Energiegewinnungsknoten in schwer zugänglichen Anlagen, und Anbieter mit akkreditierten ISO-376-Laboren behalten einen Qualifikationsvorteil für Luft- und Raumfahrt- und Automobilangebote.
Kraftsensoren-Branchenführer
-
TE Connectivity Ltd.
-
Honeywell International Inc.
-
Hottinger Brüel and Kjær GmbH
-
Futek Advanced Sensor Technology Inc.
-
ATI Industrial Automation Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kraftsensoren-Markt Unternehmen in diesem Bericht
- TE Connectivity Ltd.
- Honeywell International Inc.
- Hottinger Bruel and Kjaer GmbH
- Futek Advanced Sensor Technology Inc.
- ATI Industrial Automation Inc.
- Kistler Holding AG
- Sensata Technologies Inc.
- Vishay Precision Group Inc.
- Flintec Group AB
- Alps Alpine Co. Ltd.
- Synaptics Incorporated
- Interlink Electronics Inc.
- Pressure Profile Systems Inc.
- Uneo Incorporated
- Tekscan Inc.
- Kavlico Corporation
- Tecsis GmbH
- Shenzhen New Degree Technology Co. Ltd.
- Sensel Inc.
- Tangio Printed Electronics
- NextInput Inc.
Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt im Übergang von eigenständigen Messwandlern zu intelligenten Kraftmessknoten, die Signalaufbereitung, Temperaturkompensation und digitale Schnittstellen wie IO-Link, EtherCAT und CAN kombinieren. Dies verkürzt die Inbetriebnahmezeit und verbessert die Rückverfolgbarkeit für Prozessüberwachung, Robotik und Prüfsysteme. Der Übergang wird durch messtechnische und branchenbezogene Fahrpläne unterstützt, einschließlich des überarbeiteten Fahrplans 2026 von EURAMET für Kraft und Drehmoment, der rückführbare Messfähigkeit und Leistungsverbesserungen bei Kraft- und Drehmomentinstrumenten betont.
Ungenutztes Potenzial besteht weiterhin dort, wo Messzugang und Wartungskosten den Einsatz einschränken, insbesondere bei rotierenden Maschinen, entfernten Anlagen und rauen industriellen Umgebungen, in denen Drift und Neukalibrierungsaufwand fortbestehen. Selbst- oder vibrationsbetriebene Sensorkonzepte, die bereits für entfernte Ausrüstung auf dem Markt kommerzialisiert wurden, können mit prädiktiver Analytik zusammenwirken. Forschungsfortschritte im Jahr 2026 bei kontaktreicher Manipulation und Steuerungsrahmenwerken, die taktile und Kraftbeschränkungen in fortschrittliche Regelstrategien integrieren, deuten ebenfalls auf eine anhaltende Nachfrage nach breitbandigerer, besser charakterisierter Kraftrückmeldung bei industriellen Aufgaben wie Finishing, Entgraten und Präzisionsmontage hin. Getrennt davon bewegt sich die Fertigung von Dünnfilm- und taktilen Arrays in Richtung stärker automatisierter Montage und Inline-Prüfmethoden in der flexiblen Elektronik, was die Einführung miniaturisierter Kraftsensorik in Medizingeräten und kompakten Verbraucherformfaktoren ohne mechanische Tasten unterstützt.
Neueste Industrielle Entwicklungen in Kraftsensoren-Markt
- Mai 2026: Hottinger Brueel and Kjaer brachte seine Fusion RX Plattform zur Erfassung von Fahrbahnlastdaten auf den Markt, um die Erfassung und Übertragung von Fahrbahnlastdaten in Haltbarkeitsanalyse- und Simulationsabläufe zu straffen. Der Plattformfokus richtet Kraft- und Lastmessung an digitalen Validierungszyklen aus, die von Fahrzeug-OEMs und Prüfhäusern verwendet werden, und unterstützt einen höheren Sensoranteil in Haltbarkeits- und Leistungsprogrammen.
- September 2025: Honeywell stellte seinen 13MM Pressure Sensor vor, der auf hochreine Halbleiterfertigungsprozesse ausgerichtet ist, und wies auf die Einhaltung der SEMI-F20-Anforderungen hin. Die Einführung erweitert Honeywells adressierbares Geschäftsfeld in Fab-Tool- und Fluidhandhabungsumgebungen, in denen Sensorsauberkeit, Stabilität und Qualifizierungsdokumentation die Lieferantenauswahl bestimmen.
- September 2024: TE Connectivity schloss die Übernahme von Sense Eletronica Ltda in Brasilien ab und erweiterte damit seine Fähigkeiten im Bereich Sensoren für Industrieautomatisierung sowie seine lokale Präsenz in Lateinamerika. Der Deal stärkt TEs Fähigkeit, regional unterstützte Sensorportfolios für Automatisierungs-OEMs bereitzustellen, die lokale Ingenieurleistungen, Qualifizierungsunterstützung und kürzere Logistikzyklen bevorzugen.
Kraftsensoren-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Kraftsensoren, die mechanische Lasten (Zug, Druck oder kombinierte Kraft) messen und in ein elektrisches Signal für die Überwachung und Steuerung in Endverbrauchsgeräten umwandeln.
Ausschlüsse aus dem Umfang: Wir schließen breitere Sensorkategorien aus, die nicht primär mechanische Kraft messen, sowie nicht verwandte Zubehörteile und Dienstleistungen, die nicht Teil des Kraftsensoren-Umsatzes sind.
Segmentierungsübersicht
- Nach Typ
- Zugkraftsensoren
- Druckkraftsensoren
- Zug- und Druckkraftsensoren
- Nach Technologie
- Dehnungsmessstreifen-Kraftsensoren
- Wägezellen-Kraftsensoren
- Piezoelektrische Kraftsensoren
- Kapazitive Kraftsensoren
- Nach Endverbraucherbranche
- Gesundheitswesen
- Industrielle Fertigung
- Automobil
- Luft- und Raumfahrt und Verteidigung
- Unterhaltungselektronik
- Sonstige Endverbraucherbranchen
- Nach Kraftbereich
- Mikrokraft (≤10 N) Sensoren
- Niederkraft (10 N–1 kN) Sensoren
- Mittlere Kraft (1 kN–100 kN) Sensoren
- Hochkraft (≥100 kN) Sensoren
- Nach Anwendung
- Prozessüberwachung
- Prüfung und Messung
- Robotik und Automatisierung
- Strukturzustandsüberwachung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um die Marktgrenzen festzulegen, den Nachfragekontext aufzubauen und konsistente Eingaben zu sammeln, die regionsübergreifend überprüft werden können. Wir haben öffentliche Quellen wie das U.S. Census Bureau und Eurostat-Handels- und Produktionstabellen, Materialien der International Trade Administration, makroökonomische Indikatoren der OECD sowie Normeninformationen von Gruppen wie ISO und IEC herangezogen. Für die technologische Fundierung haben wir auch Patentdatenbanken und begutachtete Ingenieurjournale verwendet, die Kraftmessung, Wägezellen-Designs sowie das Verhalten von Dehnungsmessstreifen- und piezoelektrischer Sensorik erörtern.
Auf der kommerziellen Seite halfen uns Einreichungen und Investorenpräsentationen dabei, den Produktmix und die Endmarktexposition für börsennotierte Lieferanten zu interpretieren. Seriöse Presse- und Verbandswebsites wurden verwendet, um Akzeptanzsignale in der Automatisierung, bei Medizingeräten und in der Automobilelektronik zu validieren. Bei Bedarf wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein separater kostenpflichtiger Nachrichten- und Finanzdaten-Feed verwendet, um Faktenprüfungen und Zeitvalidierungen zu beschleunigen, insbesondere bei Kapazitätsänderungen und Produkteinführungen. Die hier aufgeführten Quellen sind nur illustrativ, und viele andere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um die Sekundäreingaben in realistische Annahmen zu Preisen, Lieferungen und Akzeptanzraten zu übersetzen und anschließend die Ergebnisse auf Plausibilität zu prüfen. Wir haben mit Teilnehmern der Kraftsensoren-Wertschöpfungskette gesprochen, wie Komponentenlieferanten, Systemintegratoren sowie Beschaffungs- oder Ingenieuranwendern in Branchen wie industrielle Automatisierung, Medizingeräte und Automobil.
Da es sich um einen globalen Markt handelt, war unsere Feldarbeit ausgewogen über den asiatisch-pazifischen Raum, EMEA und Amerika verteilt, sodass regionale Preis- und Anwendungsmix-Unterschiede erfasst werden konnten, bevor das Modell abgeschlossen wurde.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 16 % | Asiatisch-pazifischer Raum: 52 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 41 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 43 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion des adressierbaren Nachfragepools, indem die Endverbrauchsproduktionsaktivität mit dem typischen Sensorgehalt verknüpft und anschließend die Durchdringung nach Anwendung ermittelt wird, bei der Kraftsensorik funktional erforderlich ist. Diese Gesamtwerte werden durch selektive Bottom-up-Näherungen bestätigt, bei denen Stichproben von Lieferantenumsätzen, Kanalprüfungen und ein Aufbau aus Durchschnittspreis mal Volumen verwendet werden, um die Richtung zu überprüfen und Gesamtwerte anzupassen, wenn Abweichungen auftreten.
Zu den wichtigsten im Modell verfolgten Eingaben gehören Investitionen in die industrielle Automatisierung, Liefertrends bei Robotik und Bewegungssteuerung, die Intensität der Automobilelektronik (einschließlich Sicherheits- und Steuerungsfunktionen), Produktionssignale für Medizingeräte sowie der Mixwechsel zwischen Wägezellen, Dehnungsmessstreifen-Sensoren, piezoelektrischen Sensoren und anderen Kraftmesstechnologien. Preisannahmen wurden auf der Grundlage von Kraftbereich, Genauigkeitsklasse und Verpackungstyp erstellt und dann mithilfe konsistenter Währungszeitpunkte regionsübergreifend normalisiert. Wenn Lücken in den Bottom-up-Ansichten auftreten, verwenden wir eine konservative Interpolation auf der Grundlage der Akzeptanz benachbarter Anwendungen und bestätigter Preisbänder und überprüfen dann die Auswirkungen auf den Gesamtwert.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Ausblick unterschiedliche Automatisierungs- und Elektrofahrzeug-Akzeptanzpfade widerspiegeln kann, während er an praktischen Treibern verankert bleibt, die die Befragten als messbar anerkannt haben. Endgültige Wachstumspfade wurden konsistent mit Kapazitätserweiterungssignalen, Vorlaufzeit-Rückmeldungen und beobachteten Ersatzzyklen in wichtigen Industrie- und Laborgeräten gehalten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die den modellierten Gesamtwert mit unabhängigen Signalen vergleichen und dann in die Annahmen zurückfließen, wenn die Richtung keinen Sinn ergibt. Wir führen Varianzprüfungen nach Region und nach Hauptanwendung durch, sodass Ausreißer, unrealistische Durchschnittspreissprünge oder plötzliche Anteilsverschiebungen markiert werden, gefolgt von einer zweiten Analysten-Überprüfung vor der Freigabe.
Die Studie wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie plötzliche Nachfrageschocks, größere regulatorische Änderungen, die Sicherheits- oder Prüfanforderungen betreffen, oder große Produktionserweiterungen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, um zu bestätigen, dass die neuesten öffentlichen Indikatoren und primären Rückmeldungen in den veröffentlichten Zahlen berücksichtigt sind.
Schätzung des Kraftsensoren-Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Kraftsensoren zu sehen, da Herausgeber nicht immer dieselben Produkte zählen, die Währungsumrechnung nicht auf dieselbe Weise zeitlich abstimmen oder dieselbe Endverbrauchszuordnung verwenden, wenn sie die Nachfrage aufbauen. Selbst wenn die Hauptkategorie identisch aussieht, können die enthaltenen Technologien, abgedeckten Anwendungen und die Wahl des Basisjahres die Endzahl verschieben.
Durch die Verfolgung kraftbereichsspezifischer Durchschnittspreisbänder und die anschließende Aktualisierung der Währungszeitpunkt-Annahmen hält Mordor Intelligence den Kraftsensoren-Gesamtwert auf echte Kraftmessgeräte beschränkt und vermeidet Überschneidungen mit benachbarten Sensorklassen, die manchmal in breitere Sensorumsätze gebündelt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,78 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 2,91 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und neigt dazu, eine breitere Gruppe kraftbezogener Wandler nach Technologie zu bündeln, was den Gesamtwert erhöhen kann, wenn der Umfang nicht nach der Eignung der Endverbrauchsanwendung eingeschränkt wird. |
| Branchenforschungsgruppe B | 2,47 Milliarden USD (2023) | Verankert das Modell in einem älteren Nachfragezyklus und wendet einen gleichmäßigeren Wachstumspfad an, was jüngste Mixverschiebungen hin zu höherwertiger Kraftsensorik in der Automatisierung und Fahrzeugelektronik unterschätzen kann. |
Zusammengenommen wird die Streuung hauptsächlich durch den Basisjahreszeitpunkt und die Strenge erklärt, mit der die Kategoriengrenze um Kraftmessgeräte gezogen wird. Wenn Umfang, Durchschnittspreislogik und Endverbrauchszuordnung explizit gemacht und gegengeprüft werden, wird das Ergebnis leichter reproduzierbar und für die Planung besser verwendbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Kraftsensoren-Markts?
Die Kraftsensoren-Marktgröße beträgt USD 2,78 Milliarden im Jahr 2026 und soll bis 2031 USD 5,04 Milliarden erreichen.
Welches Segment hat den höchsten Anteil nach Technologie?
Dehnungsmessstreifen-Designs kontrollierten 39,92 % des Umsatzes im Jahr 2025, den größten Anteil unter den Technologien.
Welches Endverbrauchersegment wächst am schnellsten?
Medizingeräte weisen bis 2031 den höchsten CAGR von 13,33 % auf, da chirurgische Roboter haptisches Feedback einsetzen.
Warum gewinnen Mikrokraftsensoren an Bedeutung?
Die Nachfrage nach einer Auflösung unter 10 N in der Mikroelektronik und bei minimal-invasiven medizinischen Werkzeugen treibt einen CAGR von 13,02 % für Mikrokraftsensoren an.
Welche Region dominiert die globale Nachfrage?
Asien-Pazifik führt mit 35,22 % des Umsatzes im Jahr 2025 aufgrund der Elektronikfertigung und Batterieproduktion.
Was ist ein wesentliches Hemmnis für Anbieter?
Die Volatilität der Preise für piezoelektrische Keramiken und Nickellegierungen schmälert Margen und erschwert langfristige Verträge.