
Sensorenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
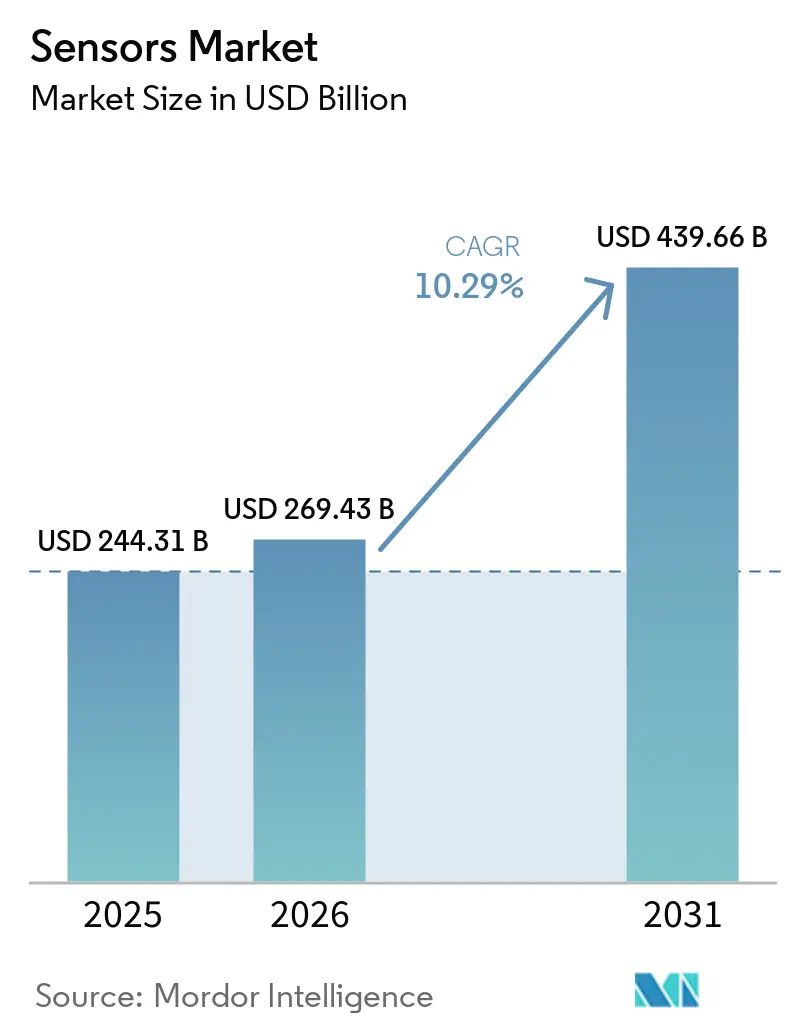
| Marktgröße (2026) | 269.43 Milliarden US-Dollar |
| Marktgröße (2031) | 439.66 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.29 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
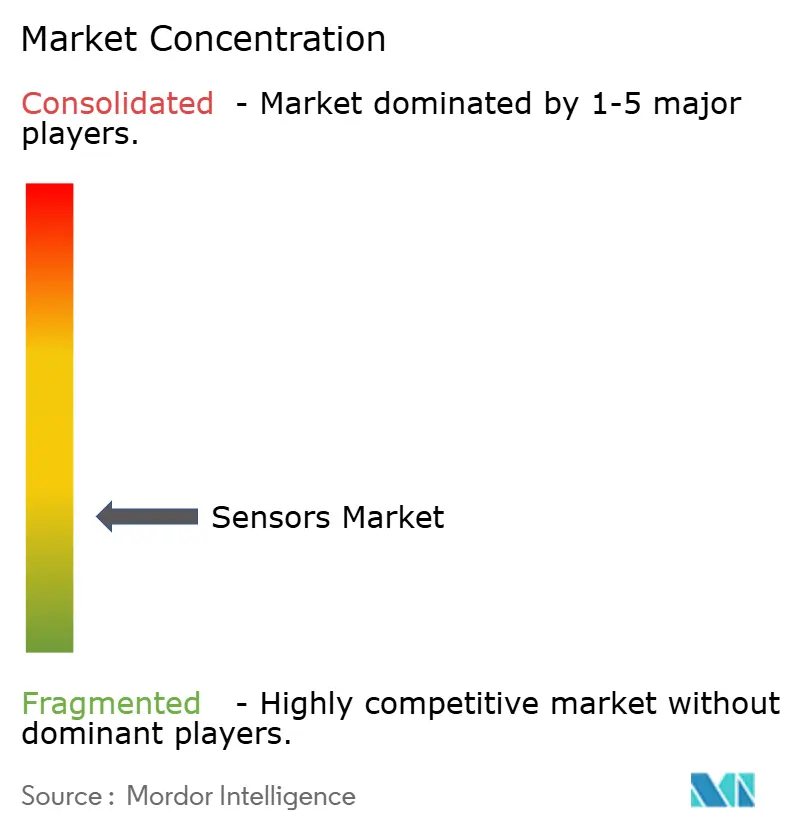
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sensorenmarkt Analyse von Mordor Intelligence
Es wird erwartet, dass der Sensorenmarkt von 244,31 Milliarden USD im Jahr 2025 auf 269,43 Milliarden USD im Jahr 2026 wächst und bis 2031 bei einer CAGR von 10,29 % über 2026–2031 einen Wert von 439,66 Milliarden USD erreichen wird. Das Wachstum wird durch die breitere Einführung autonomer Mobilitätsplattformen, eine rasche industrielle Automatisierung und den sich ausdehnenden Anwendungsbereich im vernetzten Gesundheitswesen vorangetrieben. Die Konvergenz von künstlicher Intelligenz und Sensorhardware ermöglicht Predictive-Maintenance-Systeme, die ungeplante Fabrikausfallzeiten um bis zu 50 % reduzieren. Temperaturgeräte dominieren derzeit den Sensorenmarkt mit einem Anteil von 23 %, während chemische Varianten mit einer CAGR von 14,8 % die schnellste Expansion verzeichnen. Asien-Pazifik führt die Nachfrage an, gestützt auf chinesische Smart-Manufacturing-Programme, starke automotive Innovation in Japan und langjährige Halbleiter-Lieferketten. Gleichzeitig entwickelt sich der Nahe Osten & Afrika zur am schnellsten wachsenden Region, unterstützt durch umfangreiche Digitalisierung der Infrastruktur und den Ausbau sauberer Energie. Die Wettbewerbsintensität bleibt hoch und fragmentiert, jedoch beschleunigen jüngste Joint Ventures und gezielte Akquisitionen die Konsolidierung rund um multimodale und KI-gestützte Produktportfolios.[1]Bosch Press, „KI-gestützte Sensoren liefern lebensverändernde Anwendungsfälle,” us.bosch-press.com
Wichtigste Erkenntnisse des Berichts
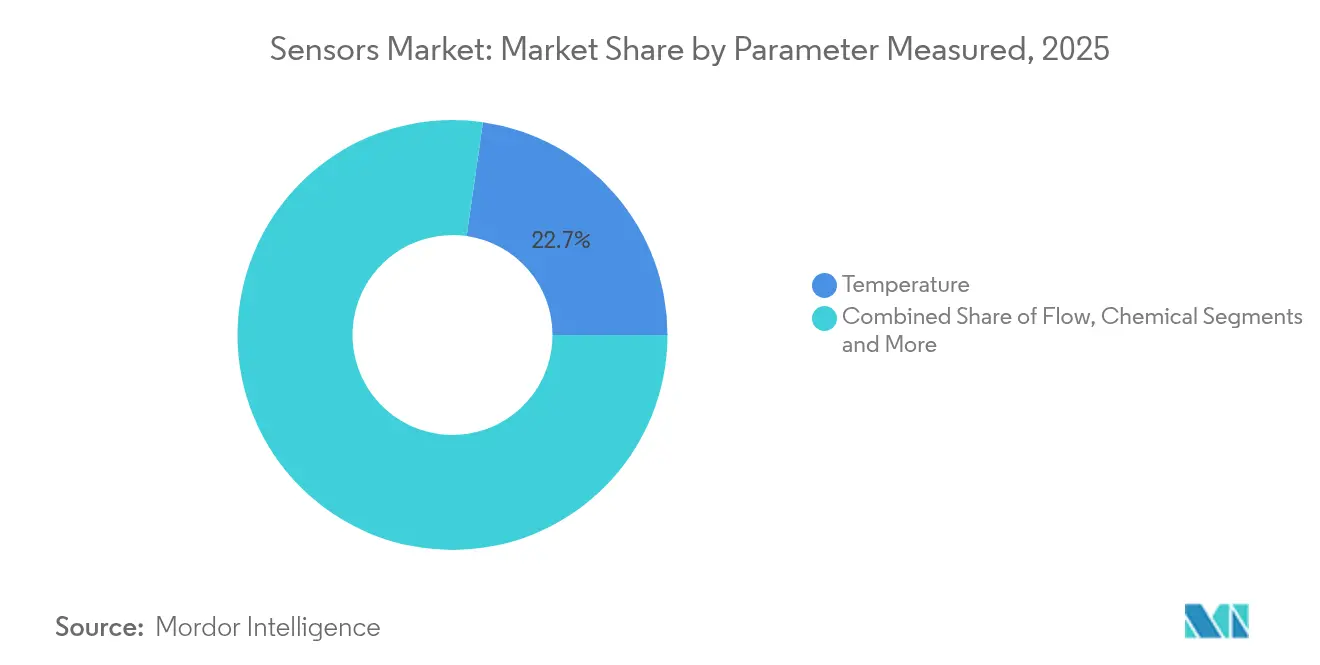
- Nach gemessenem Parameter führten Temperaturgeräte mit einem Sensorenmarktanteil von 22,74 % im Jahr 2025; chemische Sensoren sollen bis 2031 mit einer CAGR von 14,12 % wachsen.
- Nach Technologie entfielen 40,22 % der Sensorenmarktgröße im Jahr 2025 auf MEMS, während Quantentunnel-Komposit-Geräte im gleichen Zeitraum voraussichtlich mit einer CAGR von 16,92 % stark zulegen werden.
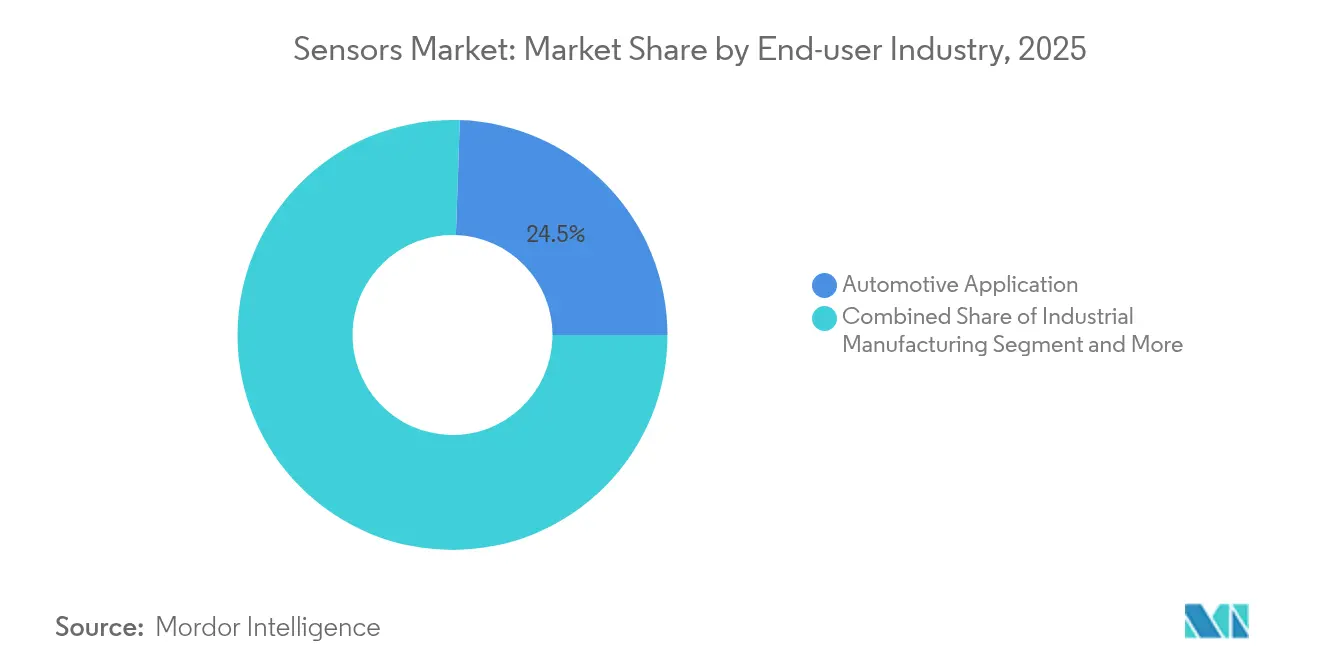
- Nach Endnutzerbranche behielt die Automobilbranche im Jahr 2025 einen Sensorenmarktanteil von 24,46 %; Medizin- und Wellness-Anwendungen verzeichnen bis 2031 voraussichtlich das schnellste Wachstum mit einer CAGR von 11,98 %.
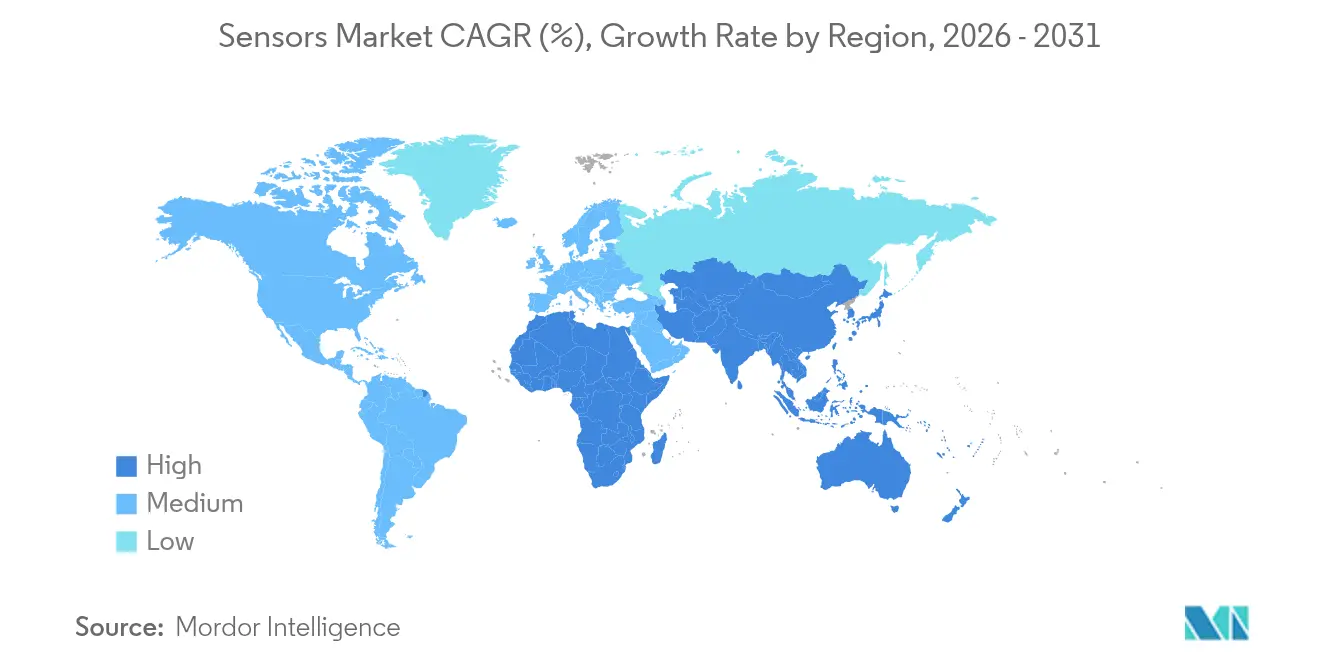
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 36,21 %; der Nahe Osten & Afrika wird bis 2031 voraussichtlich eine CAGR von 14,58 % verzeichnen.
- Bosch, STMicroelectronics und Texas Instruments lieferten zusammen im Jahr 2025 rund 29,3 % der weltweiten Stücklieferungen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung der Multi-Sensor-Fusion in der autonomen Mobilität | 2.80% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Proliferation von Smart-Factory-Nachrüstungen in Brownfield-Anlagen in Asien | 2.10% | Asien-Pazifik, Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zur zustandsbasierten Anlagenüberwachung im Offshore-Energiebereich | 1.40% | Globale Offshore-Becken | Langfristig (≥ 4 Jahre) |
| Verbindliche Einbeziehung von ADAS-Sensorpaketen in Fahrzeuge der nächsten Generation gemäß EU-Vorschriften | 1.90% | Europa, globale OEM-Lieferketten | Mittelfristig (2–4 Jahre) |
| Ultraniedrigleistungs-Umgebungssensorik für batterielose IoT-Tags | 1.20% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Ausweitung der Anforderungen an die Überwachung erneuerbarer Energien (Solar & Wind) | 1.50% | Naher Osten & Afrika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung der Multi-Sensor-Fusion in der autonomen Mobilität
LiDAR-, Radar- und Kameraströme werden nun in einheitliche Wahrnehmungsstacks integriert und schaffen Redundanz, die der EU-Allgemeinen Sicherheitsverordnung 2019/2144 für fortschrittliche Fahrerassistenz in allen neuen Fahrzeugen entspricht. Teslas Vollautopilot-Computer verarbeitet bereits Eingaben von 8 Kameras, 12 Ultraschalleinheiten und einem Radar bei 144 TOPS und setzt damit einen Leistungsmaßstab. Tier-1-Zulieferer reagieren mit vorkalibrierten Wahrnehmungspaketen, die die Integrationskosten senken, die Stückliste komprimieren und die Markteinführungszeit verkürzen. [2]Tesla, „Fahrzeug-Autopilot-Hardware,” tesla.com
Proliferation von Smart-Factory-Nachrüstungen in Brownfield-Anlagen in Asien
Chinas 14. Fünfjahresplan stellte 1,4 Billionen USD für digitale Infrastruktur bereit, von denen ein Großteil auf sensorenreiche Upgrades älterer Maschinen abzielt, um Predictive Maintenance und 20–30 % längere Lebenszyklen zu ermöglichen. Vibrations-, Temperatur- und Durchflussgeräte, die an bestehenden Linien angebracht werden, speisen Cloud-Analysen, die Ausfallzeiten reduzieren und die Gesamtanlageneffektivität verbessern, ohne eine vollständige Werksrekonstruktion zu erfordern.
Verlagerung hin zur zustandsbasierten Anlagenüberwachung im Offshore-Energiebereich
Betreiber in der Nordsee berichten, dass ungeplante Produktionsstopps bis zu 1–5 Millionen USD pro Tag kosten können, was robuste Vibrations- und Drucksensorarrays, die Lagerverschleiß bis zu einem Jahr vor dem Ausfall erkennen können, besonders rentabel macht. Satellitenrückkanäle übertragen nun Daten von entfernten Plattformen in Echtzeit an Onshore-Zentren und unterstützen modellbasierte Predictive Maintenance, die die Sicherheit erhöht und die Interventionskosten senkt.
Verbindliche Einbeziehung von ADAS-Sensorpaketen in Fahrzeuge der nächsten Generation gemäß EU-Vorschriften
EU-Vorschriften verlangen automatische Notbremsung, Spurhaltewarnung und Fahrerüberwachung bei jedem neuen Modell bis 2026. Diese Regelung legt eine Untergrenze für Bildverarbeitungs-, Radar- und Ultraschallhardware pro Fahrzeug fest und skaliert den Sensorenmarkt weit über Premiumsegmente hinaus. Bosch integriert KI-Koprozessoren in seine neuesten MEMS-Geräte, um den Systemfußabdruck zu verringern und gleichzeitig den Normen für funktionale Sicherheit zu entsprechen.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der MEMS-Fertigungskapazität für Automobilqualität | -1.80% | Asien-Pazifik, Europa | Kurzfristig (≤ 2 Jahre) |
| Kalibrierungsdrift-Herausforderungen bei langlebigen Vibrationssensoren | -0.90% | Industrie, Luft- und Raumfahrt | Mittelfristig (2–4 Jahre) |
| Fragmentierte drahtlose Protokollstandards behindern die Interoperabilität von Smart-Sensoren | -1.10% | IoT, Industrielle Automatisierung | Langfristig (≥ 4 Jahre) |
| Zunehmende Cybersicherheitsbedenken in vernetzten Sensornetzwerken | -1.00% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der MEMS-Fertigungskapazität für Automobilqualität
AEC-Q100-Qualifizierungszyklen dauern bis zu zwei Jahre, und nur wenige Fabs in Asien-Pazifik erfüllen die strengen Kriterien. STMicroelectronics erweitert seine Reinraumflächen, doch die Verbreitung von Elektrofahrzeugen erhöht den Druck durch neue Batteriemanagemant- und Thermomanagement-Lasten.
Kalibrierungsdrift-Herausforderungen bei langlebigen Vibrationssensoren
Einheiten, die an Offshore-Windturbinen und Ölplattformen eingesetzt werden, müssen 10–20 Jahre lang ohne menschlichen Zugriff präzise bleiben. Drift durch thermische Zyklen und mechanischen Stress löst Fehlalarme oder übersehene Ausfälle aus. Quantentunnel-Komposit-Designs versprechen höhere Stabilität, befinden sich jedoch noch in frühen Kommerzialisierungsphasen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach gemessenem Parameter:
Temperaturdominanz treibt thermische Innovation anTemperaturgeräte hielten im Jahr 2025 einen Sensorenmarktanteil von 22,74 % und bleiben unverzichtbar für thermische Kreisläufe in der Automobilindustrie und die industrielle Prozesssteuerung. Chemische Varianten skalieren am schnellsten und sind auf dem Weg zu einer CAGR von 14,12 % bis 2031, bedingt durch steigende Emissionsüberwachung und Mandate zur Arbeitssicherheit. Durchfluss-, Vibrations- und Druckkategorien zusammen vertiefen den Sensorenmarkt durch Predictive-Maintenance-Reichweite, während Näherungseinheiten die Einhaltung der Maschinenschutzvorschriften gewährleisten.
Weitere Miniaturisierung ermöglicht es nun, integrierte KI-Engines in Temperaturelemente einzubauen, die eine lokale Anomalieerkennung ohne Cloud-Latenz ermöglichen. Trägheits-, Magnet-, Optik- und Feuchtigkeitsgeräte runden das Portfolio ab und dienen allem, von der Smartphone-Orientierung bis hin zu Smart-City-Luftqualitätsgittern.


Nach Betriebsart:
Elektrischer-Widerstand-Führerschaft, während LiDAR beschleunigtElektrische Widerstandsdesigns machten 2025 19,18 % des Sensoren-Marktes aus, begünstigt durch niedrige Kosten und eine breite Designintegration in Industrie- und Fahrzeugarmaturenbrettern. LiDAR-Systeme, die für die autonome Navigation unverzichtbar sind, werden bis 2031 voraussichtlich mit einem CAGR von 16,74 % wachsen, was auf Preissenkungen und den Übergang zu Festkörper-Arrays zurückzuführen ist, die mechanische Teile ersetzen und Chancen im Bildsensor-Markt erweitern. Optische, piezoresistive, piezoelektrische, kapazitive, magnetische und akustische Betriebsarten vervollständigen ein vielfältiges Feld, das Anforderungen an Bilderfassung, Druck, Vibration, Berührung und Schall abdeckt.
Fortschritte wie Velodyne Lidar Inc.s 4D-LiDAR integrieren Geschwindigkeitsvektoren mit Entfernung und Winkel und verbessern so die Objektklassifizierung für Fahrerassistenzfunktionen. Gleichzeitig versorgen piezoelektrische Energiegewinner Mikrojoule-Energiebudgets für batterielose Sensorknoten in abgelegenen Pipelines.
Nach Technologie:
MEMS-Führerschaft steht vor Quantentunnel-DisruptionenMEMS-Geräte kontrollierten im Jahr 2025 40,22 % der Sensorenmarktgröße, profitierend von drei Jahrzehnten Ausbeute-Verbesserung und automobiler Qualifizierung. Quantentunnel-Komposit-Alternativen werden voraussichtlich jährlich um 16,92 % wachsen und bieten erhöhte Empfindlichkeit und driftfreie Stabilität. Photonische, CMOS- und aufkommende NEMS-Formate ergänzen Bandbreite und Integrationsoptionen für maschinelles Sehen, optische Kommunikation und biochemische Erkennung.
Quantentunnel-Druckzellen, die den Elektronentunnel durch Polymermatrizen nutzen, übertreffen MEMS bei großen Temperaturschwankungen – eine wichtige Anforderung in Luftfahrtkabinen und in der Downhole-Energietechnik. CMOS-Bildfelder integrieren digitale On-Die-Verarbeitung für KI-Visionaufgaben am Edge.
Nach Endnutzerbranche:
Automotive-Dominanz trifft auf medizinische InnovationAutomotive-Anwendungen trugen im Jahr 2025 24,46 % des Umsatzes bei, gestützt durch ADAS, Elektrofahrzeug-Batteriemanagement und strengere Emissionsvorschriften. Das Gesundheitswesen wächst mit einer CAGR von 11,98 % am schnellsten, angetrieben durch kontinuierliche Glukosemonitore, Wearables und Krankenhaus-Telemonitoring. Die industrielle Fertigung hält eine starke Nachfrage nach Vibrations-, Temperatur- und Durchflusssensoren aufrecht, die Predictive Maintenance ermöglichen, während Luft- und Raumfahrt, Unterhaltungselektronik, Energie, Bauwesen und Verteidigung jeweils unterschiedliche Wachstumsnischen bieten.
Klinische Studien validieren nadelfreie kontinuierliche Glukosesysteme mit Genauigkeitsniveaus, die den Fingerstich-Kontrollen entsprechen, und verdeutlichen, wie biokompatible Geräte den Sensorenmarkt in langfristige Patientenversorgungsumgebungen ausweiten.
Nach Ausgang:
Digitale Transformation ermöglicht intelligente KonnektivitätAnaloge Ausgänge bleiben nützlich für Echtzeit-Steuerkreise, die Mikrosekundenreaktionen und deterministisches Verhalten erfordern. Digitale Varianten genießen jedoch eine steigende Verbreitung, da sie die Kalibrierung vereinfachen, Rauschen reduzieren und direkt an MCU-Busse wie I²C, SPI oder CAN angeschlossen werden können. Eingebettete Edge-Intelligenz fügt Verschlüsselungs- und Secure-Boot-Funktionen hinzu, die für authentifizierte Industrienetzwerke unerlässlich sind.
Dual-Mode-Geräte, die gleichzeitig analoge und digitale Streams bereitstellen, bedienen gemischte Legacy-plus-Cloud-Umgebungen. Das Wachstum bei digitalen Ausgängen entspricht dem breiteren Industrie-4.0-Wandel und erweitert den Sensorenmarkt weiter.
Geografische Analyse
APAC-Sensorenmarkt
Asien-Pazifik hielt 2025 einen Anteil von 36,21 % am globalen Umsatz, gestützt durch Chinas Investitionsoffensive in digitale Infrastruktur im Wert von 1,4 Billionen USD, Japans fortschrittliche Lieferketten im Automobilbereich und Südkoreas Führungsposition in der Lithografie. Staatliche Anreize senken die Kapitalhürden für Halbleiterfabriken und Startups im Bereich eingebetteter Sensoren gleichermaßen, was zu einem dichten regionalen Cluster aus Design- und Produktions-Know-how führt. Zulieferer profitieren von der räumlichen Nähe zum Großteil der Montagelinen für Unterhaltungselektronik, was Lieferzeiten und Logistikkosten reduziert.
Europa-Sensorenmarkt
Europa bietet eine stetige Nachfrage nach hochwertigen Produkten, bedingt durch strenge Sicherheits- und Umweltvorschriften. Die Pflicht zur ADAS-Ausstattung und industrielle Dekarbonisierungsziele lenken die Beschaffung hin zu leistungsstärkeren, funktional sicheren Produkten. Die Zuschüsse im Rahmen des EU-Chips-Gesetzes und Darlehen der Europäischen Investitionsbank – wie etwa NXP's Fazilitäten in Höhe von 1 Milliarde EUR – leiten frische Kapazitäten in die inländische Produktion von Sensoren in Automobilqualität.
Sensorenmarkt Naher Osten und Afrika sowie Lateinamerika
Der Nahe Osten und Afrika verzeichnet voraussichtlich ein CAGR von 14,58 %, da die Staaten des Golfkooperationsrats intelligente Stromnetze, Entsalzungsüberwachung und großflächige erneuerbare Energien integrieren. Afrikanische Bergbau- und Transportkorridore setzen zunehmend robuste Sensoren ein, die Staub, Vibrationen und Strominstabilität standhalten. Lateinamerika, obwohl kleiner, verzeichnet Pilotprojekte für intelligente Landwirtschaft in Brasilien und Mexiko, die inkrementelle Volumina hinzufügen.

Regulatorisches Umfeld
Die Regulierung für vernetzte und KI-fähige Sensoren wird in den Bereichen Cybersicherheit, Produktsicherheit und Funkzulassungen zunehmend strenger, insbesondere in Europa. Der EU Cyber Resilience Act (Verordnung (EU) 2024/2847) führt ab dem 11. September 2026 Meldepflichten für Schwachstellen bei vernetzten Sensorprodukten ein, wobei umfassendere Herstellerpflichten ab dem 11. Dezember 2027 in Kraft treten. Dieser Zeitplan zwingt Anbieter dazu, Prozesse für Secure-by-Design, Patching und Offenlegung über industrielle und IoT-Sensorportfolios hinweg zu formalisieren.
Für Erfassungssysteme, die KI und drahtlose Konnektivität integrieren, werden die Compliance-Pfade auch durch den EU AI Act (Verordnung (EU) 2024/1689) geprägt, der ab dem 2. August 2026 vollständig anwendbar wird, zusammen mit sektorspezifischen Sicherheitsregelungen (zum Beispiel Maschinenvorschriften). Parallel dazu entwickeln sich die Zulassungsverfahren für Funkanlagen weiter: 2026 brachte die US-amerikanische FCC administrative Aktualisierungen und Spektrumänderungen voran, einschließlich eines Fast-Track-Konzepts für vorrangige Prüfungen bei Geräteautorisierungen, die in Trusted Test Labs innerhalb von Volkswirtschaften mit gegenseitiger Anerkennung (Mutual Recognition Agreement) getestet wurden, sowie Vorschriften, die einen geofenced variablen Leistungsbetrieb im 6-GHz-Band ermöglichen. Die thailändische NBTC meldete zudem einen Entwurf eines Radarstandards für das Band 24,05-24,25 GHz, was auf fortlaufende globale Aktualisierungen der Anforderungen an Kurzstreckengeräte und Radar hinweist, die für die Automobil- und Industrieerfassung relevant sind.
Wettbewerbslandschaft
Der Markt beherbergt eine Mischung aus diversifizierten Halbleitermajors und agilen Spezialisten. Bosch Sensortec, STMicroelectronics, Texas Instruments und NXP haben Skalenvorteile bei Waferversorgung, F&E-Budgets und automobiler Qualifizierung. Spezialisten wie SICK, Endress+Hauser und Velodyne konzentrieren sich auf führende Nischen in industriellem Durchfluss, Gasanalyse und LiDAR.
Strategische Zusammenarbeit nimmt zu. Im März 2025 gliederte SICK seine Gasanalyseeinheit in ein 50-50-Joint-Venture mit Endress+Hauser aus und bündelte 800 Mitarbeiter in 42 Ländern, um die Dekarbonisierungsinstrumentierung zu beschleunigen. Die Akquisitionstätigkeit intensiviert sich ebenfalls: Syntiant erwarb die Consumer-MEMS-Mikrofonlinie von Knowles für 150 Millionen USD, um Always-on-Audio-Frontends mit lokaler KI-Inferenz zu bündeln. Kapazitätsgetriebene Deals, wie Viavis Akquisition von Inertial Labs für 150 Millionen USD, erweitern die Domänenexposition in Luft- und Raumfahrt sowie Verteidigung.
Quantentunnel-Komposit-Innovatoren suchen Design-ins bei OEMs, die von MEMS-Drift frustriert sind. Ebenso umwerben Ultraniedrigleistungs-Drahtlos-SOC-Anbieter batterielose IoT-Einsätze, die Mainstream-Chip-Häuser noch nicht priorisiert haben. Die Preissetzungsmacht variiert: Rohstoff-Temperaturteile stehen unter extremem Margendruck, während integrierte KI-Sensorknoten dank systemweiter Einsparungen bei Rechenplatinen und Verkabelung Premium-ASPs erzielen. [4]Endress+Hauser, „Strategische Partnerschaft gestartet,” endress.com
Führende Unternehmen der Sensorenbranche
Honeywell International Inc.
Texas Instruments Inc.
Rockwell Automation Inc.
TE Connectivity Ltd
OMEGA Engineering inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sensorenmarkt
- Honeywell International Inc.
- Bosch Sensortec GmbH
- Texas Instruments Inc.
- TE Connectivity Ltd
- Rockwell Automation Inc.
- OMEGA Engineering inc.
- STMicroelectronics N.V.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- ams OSRAM AG
- Analog Devices Inc.
- Renesas Electronics Corp.
- Microchip Technology Inc.
- ROHM Semiconductor
- Omron Corp.
- ABB Ltd
- Sick AG
- Qualcomm Technologies Inc.
- Velodyne Lidar Inc.
- LeddarTech Inc.
- TDK Corp.

Marktchancen und Zukunftsaussichten
Die Lokalisierung der Lieferkette und der Kapazitätsausbau bei automatisierungstauglicher Sensorik schaffen Freiräume für Lieferanten, die qualifizierte, robuste Geräte in großem Maßstab liefern können. Im Februar 2026 kündigte Endress+Hauser eine Erweiterung seiner US-Fertigungs- und Lieferkettenkapazitäten um rund 650.000 Quadratfuß an, um die Produktion von Durchflussmessern, Druckmessumformern und analytischen Sensoren zu steigern, mit dem Ziel, Lieferzeit- und Verfügbarkeitsengpässe für Prozessindustrien und die Energiewirtschaft zu reduzieren. In China hoben Behörden der Provinz Jiangsu im März 2026 den Hochlauf der zweiten Produktionsphase von MEMS-Drucksensoren durch Suzhou MEMSensing und Wuxi Huahong Grace Semiconductor hervor und nannten eine Ausbeute von 92,3% sowie eine monatliche Kapazität von 1,2 Millionen IP67-zertifizierten Sensoren für die industrielle Automatisierung, was die Nachfrage nach fabrikhallentauglichen Sensordesigns mit hohem Schutzgrad unterstützt.
Produkt- und Plattformchancen konzentrieren sich zunehmend auf Sensorbündel, die Edge-Intelligenz und domänenspezifische Erfassung umfassen, anstatt auf eigenständige Komponenten. Sensirion gab im März 2026 den Bau eines zweiten Produktionsgebäudes in Stäfa mit einem MEMS-Reinraum bekannt, der bis 2028 betriebsbereit sein soll, zusammen mit Pilotprodukten zur Erkennung von A3-Kühlmittellecks in Klimaanlagen, was zeigt, wie gezielte Erfassung (Leckage-, Sicherheits- und Compliance-Überwachung) zu einem eigenständigen Design-in-Weg werden kann. In industriellen Umgebungen steigert der Trend zur KI-gestützten Automatisierung auch die Nachfrage nach integrierten Workflows aus Sensor und Software für Inspektion, Sicherheit und vorausschauende Instandhaltung, was den Wert validierter Leistungsbenchmarks und standardisierter Testmethoden erhöht (einschließlich der Arbeit von Gremien wie NIST für Erfassungs- und Wahrnehmungssysteme in Robotik und automatisierten Fahrzeugen), die die Qualifizierungsreibung bei OEM-Einsätzen reduzieren.
Recent Industry Developments in Sensorenmarkt
- Juli 2026: Rockwell Automation erweiterte FactoryTalk Analytics VisionAI um zusätzliche KI-Inspektionsfunktionen. Das Update bringt mehr Intelligenz in Inspektionsworkflows und steigert die Nachfrage nach sensorreichen Machine-Vision-Einsätzen an Produktionslinien.
- März 2026: Texas Instruments gab eine Partnerschaft mit NVIDIA bekannt, um TI-mmWave-Radarerfassung und Echtzeitsteuerung mit NVIDIA Jetson Thor für humanoide Robotik zu kombinieren. Die Verknüpfung von Radarsensoren mit Edge-KI-Rechenleistung unterstützt die schnellere Entwicklung sensorgestützter Autonomie-Stacks und erweitert Design-in-Wege über die Automobilbranche hinaus in Richtung Robotik und fortgeschrittener Industrieautomatisierung.
- Dezember 2024: Viavi Solutions kündigte Pläne zur Übernahme von Inertial Labs für 150 Millionen USD zuzüglich Earn-outs über vier Jahre an. Der Deal erweitert die Position von Viavi in der Inertialsensorik und Navigation und fügt zusätzliche Fähigkeiten für Luft- und Raumfahrt- sowie Verteidigungssensoranwendungen hinzu, die hohe Präzision und robuste Leistung erfordern.


Sensorenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze mit Sensorkomponenten, bei denen ein physikalischer, chemischer oder biologischer Eingang erfasst und in ein nutzbares Signal zur Überwachung oder Steuerung in verschiedenen Branchen und Regionen umgewandelt wird.
Ausschlüsse aus dem Umfang: Nachgelagerte Steuerungssysteme, reine Softwareanalysen sowie Installations- oder Wartungsdienstleistungen werden ausgeschlossen, wenn diese separat von der Sensorhardware bepreist werden.
Segmentierungsübersicht
- Nach gemessenem Parameter
- Temperatur
- Durchfluss
- Chemie
- Vibration
- Druck
- Näherung
- Trägheit
- Sonstige Parameter
- Nach Betriebsart
- Optisch
- Piezoresistiv
- Piezoelektrisch
- Elektrischer Widerstand
- Bild
- LiDAR
- Sonstige Betriebsarten
- Nach Technologie
- MEMS
- Photonik
- CMOS
- Nano-elektromechanisch (NEMS)
- Nach Integrationsgrad
- Diskrete Sensoren
- Integrierte / Eingebettete Sensoren
- Nach Ausgang
- Analog
- Digital
- Nach Endnutzerbranche
- Automotive
- Industrielle Fertigung
- Medizin und Wellness
- Luft- und Raumfahrt
- Unterhaltungselektronik
- Öl und Gas
- Bauwesen
- Verteidigung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Rest von Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den Marktkontext zu etablieren und das Modell mit wiederholbaren Referenzpunkten zu verankern, die jährlich überprüft werden können. Öffentliche Quellen wie das US Census Bureau, Eurostat, UN Comtrade, Weltbankindikatoren und Patentdatenbanken wurden gesichtet, um Elektronikproduktion, Handelsströme und Innovationsrichtungen in Sensortechnologien zu verstehen.
Darüber hinaus wurden Jahresberichte von Unternehmen, Ergebnispräsentationen, Produktkataloge und seriöse Branchenpresse ausgewertet, um gängige Anwendungsfälle und Preismuster über die wichtigsten Sensorfamilien hinweg abzubilden (beispielsweise Bild-, Druck- und Temperatursensoren). Bei Bedarf wurden Abonnementquellen genutzt, die Unternehmensfinanzdaten und Nachrichten bereitstellen, um Umsatzbandbreiten und Unternehmensmaßnahmen zu validieren. Eine kostenpflichtige Patentdatenbank wurde ebenfalls verwendet, um die Anmeldeentwicklung nach Sensortypen zu verfolgen.
Die oben aufgeführten Quellen sind illustrativ und nicht abschließend, da für die Datenerhebung, Querprüfung, Validierung und Klärung weitere Referenzen herangezogen wurden.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Experteninterviews und strukturierte Umfragen mit Herstellern, Distributoren, Komponentenspezialisten sowie Einkaufs- oder Ingenieurteams auf der Endverbraucherseite, die Sensoren in Produktionsprogrammen spezifizieren. Da der Markt global ausgerichtet ist, wurden Eingaben aus dem asiatisch-pazifischen Raum, EMEA und Amerika verifiziert, damit Unterschiede bei Preisen, Nachfragemix und Adoptionszeitplänen in den Modellannahmen berücksichtigt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 37 % | Führungskräfte der obersten Ebene (CXOs): 15 % | Asiatisch-pazifischer Raum: 41 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 37 % | EMEA: 36 % |
| Kleinere Akteure: 16 % | Manager: 48 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde durch eine Kombination aus Top-down- und Bottom-up-Ansatz erstellt. Elektronik- und Endverbrauchsnachfragesignale wurden in Sensorwertpools übersetzt und anschließend nach Adoptionsbereichen aufgeteilt, die konsistent die Liefermengen antreiben. Um die Gesamtwerte praxistauglich zu halten, wurden diese durch selektive Bottom-up-Näherungen abgesichert, wie etwa Stichproben-Umsatzzusammenführungen von Lieferanten, Kanalprüfungen für Stückzahlen und Durchschnittsverkaufspreise (ASP) nach wichtigen Sensorfamilien. Anschließend wurden Überschneidungen und Doppelzählungen bereinigt.
Im Modell wurden einige Eingangsgrößen als wesentliche Marktindikatoren behandelt, da sie die Gesamtwerte spürbar beeinflussen. Dazu gehören Geräteproduktionstrends in der Automobil- und Unterhaltungselektronik, Investitionszyklen in der Industrieautomatisierung, der Sensorgehalt pro System (beispielsweise steigende Sensorpunkte in Fahrzeugen und Fabriken), Mixverschiebungen hin zu Bild- und Radarsensoren sowie eine realistische ASP-Entwicklung, die an technologische Lernkurven geknüpft ist. Prognosen wurden mittels Szenarioanalyse und multivariater Regression fortgeschrieben, sodass Veränderungen bei Fahrzeugproduktion, Smartphone-Stückzahlen, Industrieproduktion und Handelsmomentum gemeinsam abgebildet werden konnten. Wenn die Bottom-up-Abdeckung nach Sensortyp oder Region uneinheitlich war, wurden Lücken durch verhältnisbasierte Allokationen geschlossen, die durch Expertenprüfungen zu Mix und Preisgestaltung validiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfpunkte, damit keine einzelne starke Annahme das Gesamtergebnis dominiert. Die Ergebnisse wurden mit unabhängigen Signalen verglichen, wie Import- und Exportwerten, Indikatoren zur Fertigungsaktivität und sichtbaren Preisspannen. Bei größeren Abweichungen wurden diese vor der Freigabe erneut geprüft.
Quellen werden auch dann erneut kontaktiert, wenn Ergebnisse nicht mit den Beobachtungen im Markt übereinstimmen, etwa bei einem plötzlichen ASP-Anstieg oder einer unerwarteten regionalen Anteilsverschiebung. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, darunter politische Veränderungen, größere Kapazitätsänderungen oder Nachfrageschocks in umsatzstarken Endanwendungen. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen im Marktmodell berücksichtigt sind.
Vergleich der globalen Sensoren-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, dass für Sensoren unterschiedliche Marktgrößen ausgewiesen werden, da Herausgeber nicht immer denselben Produktumfang erfassen, unterschiedliche Basisjahre wählen und unterschiedliche Preis- und Währungszeitannahmen anwenden. Selbst kleine Unterschiede darin, was als Sensor gezählt wird und wie schnell der ASP-Rückgang angenommen wird, können zu einer erheblichen Bandbreite führen.
Ein wesentlicher Treiber ist, dass einige veröffentlichte Zahlen ein früheres Basisjahr verwenden und die Kurve dann mit einer einzigen übergeordneten Wachstumsrate fortschreiben, was Mixverschiebungen wie den Anteilsgewinn von Bild- und Radarsensoren übersehen kann. Ein weiterer Treiber ist die Umfangsinterpretation, bei der angrenzende Elemente wie Steuerungselektronik, Module oder gebündelte Servicewerte in einigen Zahlen enthalten sein können. Einige Schätzungen weisen aggressive Adoptionsrampen für Automobil- und Industriesensorik aus, ohne diese gegen Produktions-, Handels- und Preissignale gegenzuprüfen, was den Gesamtwert tendenziell anhebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 269,43 Mrd. USD (2026) | |
| Industry Publisher A | 212,50 Mrd. USD (2025) | Verwendet ein Basisjahr 2024 und eine Kurve von 2025 bis 2030, die aktuelle Mixveränderungen bei Bild-, Radar- und IoT-verknüpften Sensoren komprimieren kann; zudem ist nicht klar, wie gebündelte Module gegenüber diskreten Sensoren im Gesamtwert abgegrenzt werden. |
| Global Publisher B | 267,10 Mrd. USD (2025) | Liefert eine breite Gesamtzahl mit begrenzten Umfangsdetails in der öffentlichen Zusammenfassung, was es schwieriger macht zu bestätigen, ob angrenzende Elektronik, Sensormodule oder Nicht-Hardware-Werte enthalten sind und wie regionale Preisgestaltung und Währungszeitpunkte behandelt werden. |
Die Tabelle zeigt, dass die Bandbreite hauptsächlich durch die Jahresauswahl und den Umfang dessen erklärt wird, was rund um den Sensorhardwarewert erfasst wird. Einige Quellen beschreiben einen breiteren Gesamtwert für Sensortechnologien, während Mordor Intelligence Sensorumsätze erfasst, die an Parameter- und Betriebsmoduskategorien geknüpft sind, und dabei Steuerungssysteme sowie separat bepreiste Dienstleistungen beim Aufbau des Gesamtwerts ausschließt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sensorenmarkt derzeit?
Die Sensorenmarktgröße beträgt 269,43 Milliarden USD im Jahr 2026 und wird bis 2031 voraussichtlich 439,66 Milliarden USD erreichen.
Welcher Sensortyp erzielt den größten Umsatzanteil?
Temperaturgeräte führen mit einem Sensorenmarktanteil von 22,74 % dank ihrer zentralen Rolle im Automotive-Wärmemanagement und der industriellen Prozesssteuerung.
Welche Region wächst beim Thema Sensoren am schnellsten?
Naher Osten & Afrika wird bis 2031 voraussichtlich mit einer CAGR von 14,58 % wachsen, bedingt durch hohe Investitionen in intelligente Infrastruktur und Projekte für saubere Energie.
Wie wirkt sich die Multi-Sensor-Fusion auf das Marktwachstum aus?
Die Kombination von LiDAR-, Radar- und Kameradaten für autonome Systeme fügt der Gesamt-CAGR durch die Förderung höherer Sensorzahlen pro Fahrzeug etwa +2,8 % hinzu.
Welche Kapazitätsherausforderungen bedrohen die Versorgung?
MEMS-Gießereien für Automobilqualität stehen vor engen Kapazitäten und reduzieren die potenzielle CAGR schätzungsweise um 1,8 %, bis neue qualifizierte Linien in Betrieb genommen werden.
Welche Unternehmen treiben die Konsolidierung voran?
Beispiele sind das Joint Venture von SICK und Endress+Hauser in der Gasanalyse sowie die Übernahme der MEMS-Mikrofon-Sparte von Knowles durch Syntiant, was den Drang nach integrierten multimodalen Sensorportfolios widerspiegelt.
Seite zuletzt aktualisiert am:


