
Größe und Marktanteil des Marktes für Flusscomputer in der Öl- und Gasindustrie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.28 Milliarden US-Dollar |
| Marktgröße (2031) | 1.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
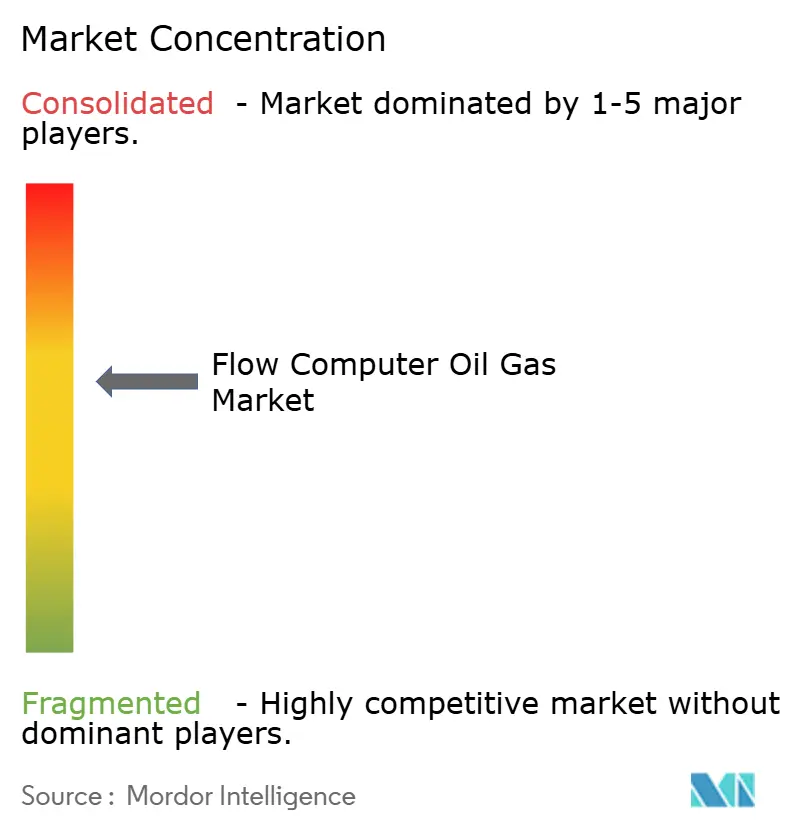
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Flusscomputer in der Öl- und Gasindustrie von Mordor Intelligence
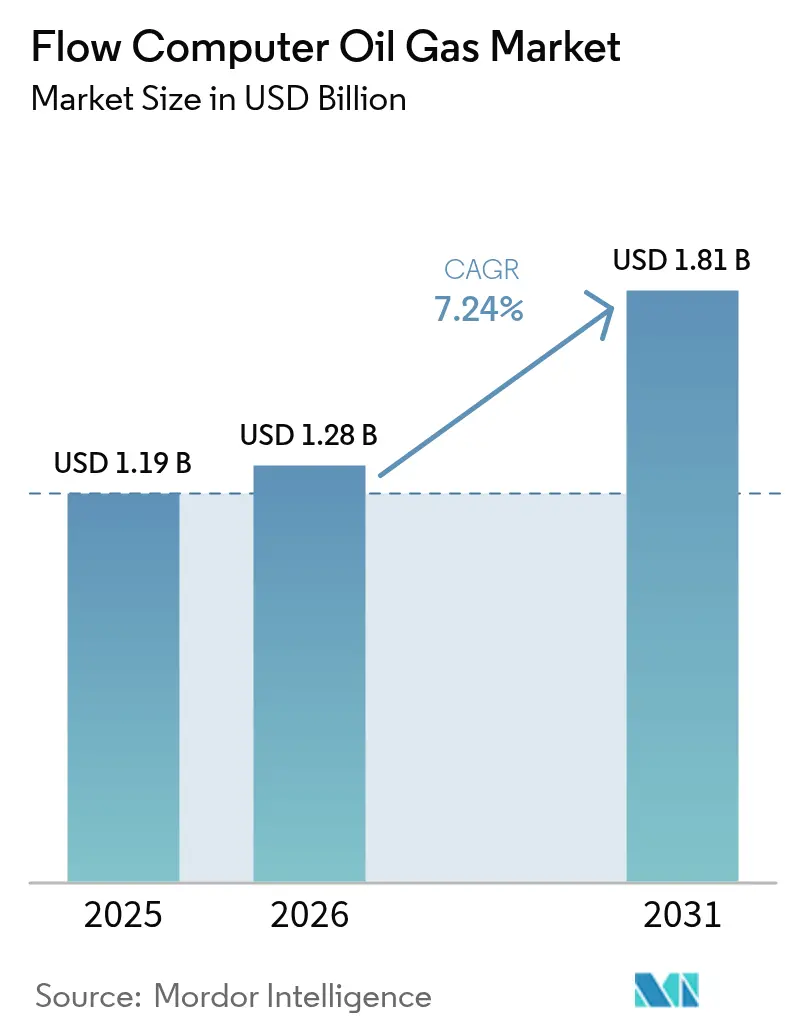
Die Marktgröße für Flusscomputer in der Öl- und Gasindustrie wurde im Jahr 2025 auf 1,19 Milliarden USD geschätzt und wird voraussichtlich von 1,28 Milliarden USD im Jahr 2026 auf 1,81 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,24 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch strengere Netto-Null- und Fackelreduzierungsvorschriften, die rasche Einführung KI-gestützter Leckerkennungsanalysen und den umfassenderen Einsatz edge-fähiger IIoT-Architekturen unterstützt, die die Betriebskosten senken und gleichzeitig die Messgenauigkeit steigern. Hardware bleibt das Rückgrat des Marktes, da Custody-Transfer-Anwendungen weiterhin nach API-Standards zertifizierte Coriolis- und Ultraschalltechnologien erfordern. Gleichzeitig skalieren Software-as-a-Service-Lösungen schnell, da Betreiber auf Abonnementmodelle für erweiterte Analysen und regulatorische Berichterstattung umsteigen. Regional gesehen hält Nordamerika den größten Umsatzanteil aufgrund seiner Schiefergasproduktionsbasis und strengen Methanvorschriften, während der asiatisch-pazifische Raum die schnellste Expansion aufgrund von LNG-Kapazitätserweiterungen und beschleunigten Digitalisierungsinitiativen verzeichnet. [1]Umweltschutzbehörde, "40 CFR Teil 60 Unterabschnitt OOOOb," ecfr.gov
Wichtigste Erkenntnisse des Berichts
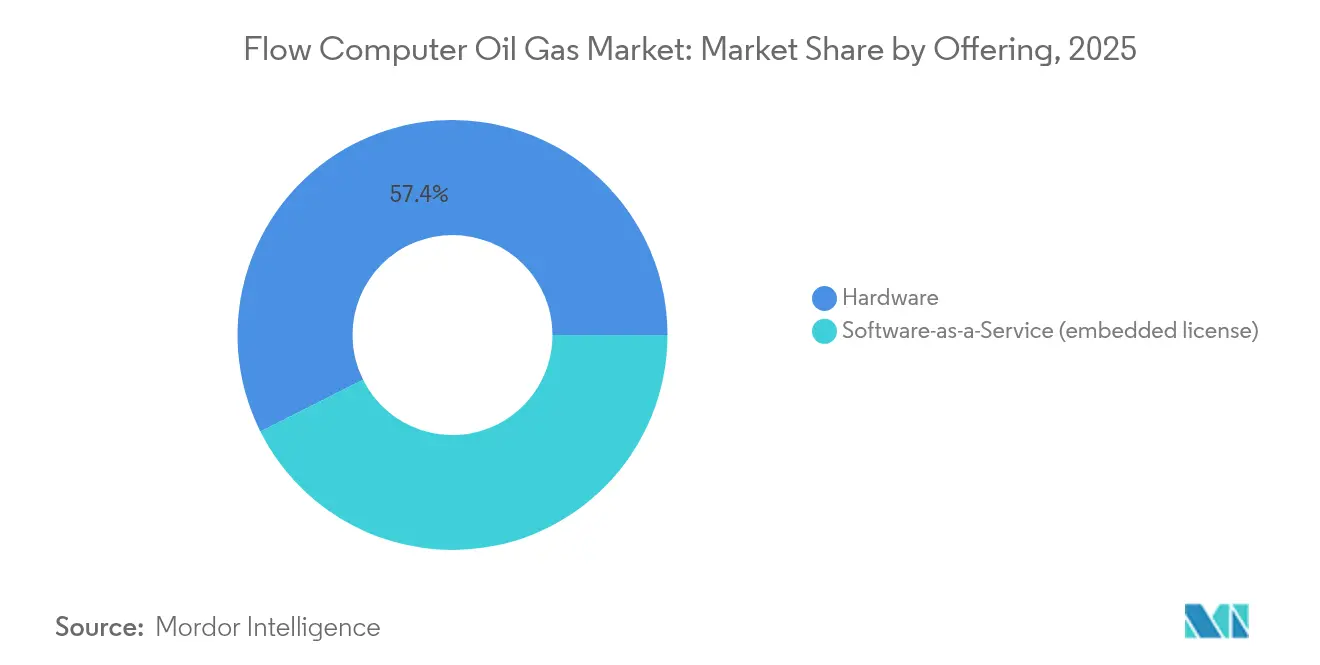
- Nach Angebot führten Hardwarekomponenten mit 57,40 % des Marktanteils für Flusscomputer in der Öl- und Gasindustrie im Jahr 2025, während SaaS die höchste CAGR-Prognose von 9,96 % bis 2031 aufwies.
- Nach Messprinzip hielt die Coriolis-Technologie 33,40 % der Marktgröße für Flusscomputer in der Öl- und Gasindustrie im Jahr 2025; Ultraschallsysteme sollen bis 2031 mit einer CAGR von 9,21 % wachsen.
- Nach Anwendung entfiel der Midstream-Custody-Transfer im Jahr 2025 auf 39,10 % des Umsatzes; LNG- und FLNG-Betrieb wird voraussichtlich bis 2031 mit einer CAGR von 11,08 % steigen.
- Nach Einsatzumgebung machten Onshore-Standorte 62,35 % des Umsatzes im Jahr 2025 aus, aber Offshore-Anlagen werden voraussichtlich mit einer CAGR von 8,31 % bis 2031 expandieren.
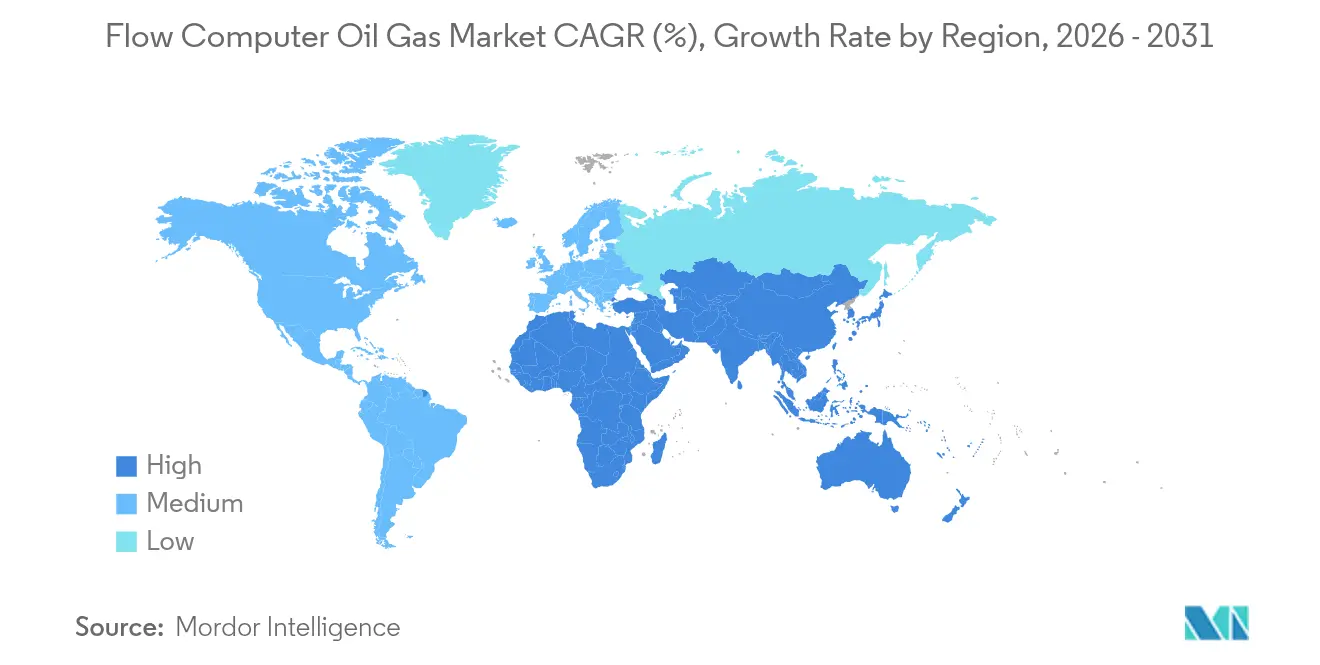
- Nach Region dominierte Nordamerika mit einem Umsatzanteil von 40,60 % im Jahr 2025, während der asiatisch-pazifische Raum voraussichtlich eine CAGR von 9,34 % bis 2031 erreichen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Wachsender Bedarf an zuverlässiger Strömungsmessung und Hochgeschwindigkeitscomputing | 1.80% | Global, mit Konzentration in Nordamerika und asiatisch-pazifischem Raum | Mittelfristig (2–4 Jahre) |
| Integration KI-gestützter Leckerkennungsanalysen | 1.50% | Nordamerika und EU, Ausweitung auf asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Umstieg auf Netto-Null- und Fackelreduzierungsvorschriften | 1.20% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Edge-fähige IIoT-Architektur senkt OPEX | 1.00% | Kern asiatisch-pazifischer Raum, Ausweitung auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einführung von Dual-Zähler-Ultraschall-Custody-Transfer | 0.80% | Nordamerika und Naher Osten | Mittelfristig (2–4 Jahre) |
| Aufstieg der schwimmenden LNG-Produktion und Custody-Einheiten | 0.70% | Global, konzentriert in asiatisch-pazifischem Raum und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Bedarf an zuverlässiger Strömungsmessung und Hochgeschwindigkeitscomputing
Der Druck zur Echtzeit-Optimierung hat sich intensiviert, was Betreiber dazu zwingt, Daten von weit mehr Sensoren zu verarbeiten und dabei eine Genauigkeit von ±0,1 % für den Custody Transfer aufrechtzuerhalten. Fortschrittliche Coriolis- und Ultraschallmessgeräte verarbeiten nun Mehrphasenströme ohne Trennung, und Edge-Computing-Plattformen reduzieren die Zeit bis zur Erkenntnisgewinnung durch automatisierte Analysen von 48 Stunden auf unter 2 Stunden [onepetro.org]. Am Bohrkopf eingebettete Machine-Learning-Modelle stützen die prädiktive Wartung, eine wichtige Fähigkeit für unkonventionelle Schiefergasbohrlöcher, deren Strömungsprofile sich schnell ändern [krohne.com]. Robuste Ausführungen gewährleisten einen kontinuierlichen Betrieb in abgelegenen Feldern und überbrücken die Lücke zwischen hohem Rechenanforderungen und rauen Umgebungsbedingungen. [2]Jason Pitcher & Mike Pry, "Anwendung von Edge Computing zur autonomen Bohrlochsteuerung," onepetro.org
Integration KI-gestützter Leckerkennungsanalysen
KI-gestützte Algorithmen identifizieren anomale Strömungssignaturen innerhalb von Minuten, reduzieren Methanleckagen und automatisieren die regulatorische Dokumentation. Für den Offshore-Einsatz zertifizierte Systeme erreichen Erkennungsschwellen unter 10 ppm und können sofortige Abschaltungen oder Entlüftungsisolierungen auslösen, wodurch die Verzögerung durch vierteljährliche manuelle Inspektionen entfällt. Ab 2024 geltende EPA-Methanvorschriften beschleunigen die Einführung erheblich, da die Einhaltung nun von der Echtzeit-Leckerkennung abhängt. Am Edge eingesetzte neuronale Netze reduzieren Fehlalarme, während solarbetriebene Sensoren die Abdeckung auf unbemannte Anlagen ausdehnen. [3]Hazem Ramzey et al., "I2OT-EC: Ein Rahmenwerk für intelligentes Echtzeit-Monitoring," mdpi.com
Umstieg auf Netto-Null- und Fackelreduzierungsvorschriften
BLM-Vorschriften treiben nun die Abscheideziele von 85 % auf 98 % über das nächste Jahrzehnt, was Betreiber dazu zwingt, Fackelvolumina mit beispielloser Präzision zu verfolgen. Große Ölkonzerne, die Netto-Null bis 2050 anstreben, benötigen Flusscomputer, die mit CO₂-Abscheidesystemen verbunden sind und gespeicherte CO₂-Volumina validieren. Aktualisierte API MPMS 14.10-Standards verschärfen die Kalibrierungsanforderungen und erhöhen die Anforderungen an die Flusscomputer-Leistung. Die Konvergenz ökologischer und finanzieller Anreize beschleunigt den Wechsel zu digitalen Hochpräzisionsmessgeräten, die eine nachprüfbare Emissionsabrechnung unterstützen.
Edge-fähige IIoT-Architektur senkt OPEX
Durch die lokale Datenverarbeitung minimieren edge-fähige Flusscomputer Satellitenübertragungsgebühren und halten die Widerstandsfähigkeit bei Kommunikationsausfällen aufrecht. Feldversuche zeigen autonome Knoten, die wochenlang ohne zentrale Konnektivität betrieben werden und dabei die volle Custody-Transfer-Genauigkeit aufrechterhalten. Modulare Einsätze ermöglichen es Produzenten, die Messkapazität schrittweise zu skalieren, anstatt hohe Anfangsinvestitionen zu tätigen. Eingebettete Analysen haben ungeplante Wartungsbesuche in abgelegenen australischen Gasfeldern um zweistellige Prozentzahlen reduziert, was den Betriebsaufwand direkt senkt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Cybersicherheitslücken in veralteter SCADA-Infrastruktur | -1.20% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Upstream-CAPEX bei Ölpreisschwankungen | -0.90% | Global, konzentriert in Nordamerika und Naher Osten | Mittelfristig (2–4 Jahre) |
| Mangel an Metrologie-Fachkräften für die API-Compliance | -0.70% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Langsame Nachrüstungszyklen in reifen Onshore-Feldern | -0.50% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheitslücken in veralteter SCADA-Infrastruktur
Veraltete SCADA-Architekturen, die vor modernen Bedrohungsmodellen entwickelt wurden, leiden unter nicht gepatchter Firmware, flachen Netzwerktopologien und Klartextprotokollen, die kritische Messdaten böswilligen Akteuren aussetzen. Erfolgreiche Ransomware-Vorfälle haben temporäre Abschaltungen erzwungen und Betreiber dazu veranlasst, neue Flusscomputer-Einführungen zu verzögern, bis segmentierte Zero-Trust-Architekturen vorhanden sind. Die Einhaltung der aufkommenden IEC-62443-Richtlinien treibt höhere Implementierungskosten voran, verlängert Projektzeitpläne und dämpft das Marktwachstum.
Volatilität der Upstream-CAPEX bei Ölpreisschwankungen
Ölpreisrückgänge lösen routinemäßig Ausgabenstopps für Messtechnik-Upgrades aus, obwohl eine präzise Messung die Rentabilität steigern würde. Anbieter sehen sich mit ungleichmäßigen Auftragsbüchern konfrontiert, was die Produktionsplanung erschwert und die Vorlaufzeiten in Erholungsphasen verlängert. Betreiber verlängern die Lebensdauer veralteter Geräte über optimale Zyklen hinaus, was das Risiko von Messdrift und Nicht-Compliance erhöht. Die Boom-Bust-Dynamik dämpft somit stetige Investitionen in Flusscomputer der nächsten Generation.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Hardware-Dominanz treibt die MarktgrundlageHardware erfasste 57,40 % des Umsatzes im Jahr 2025, da Custody-Transfer-Verträge weiterhin zertifizierte Messgeräte vorschreiben. Massendurchfluss-Coriolis-Messgeräte, Ultraschall-Laufzeitsysteme und Differenzdrucktransmitter verankern die gesetzliche Metrologie und erfüllen API- und ISO-Genauigkeitsziele besser als reine Software-Lösungen. Hardware-zentrierte Einsätze bleiben der Standard in Midstream-Pipelines und bei der LNG-Entladung, wo die vertragliche Exposition am größten ist. Umgekehrt verzeichnen SaaS-Plattformen eine CAGR von 9,96 %, unterstützt durch Abonnementpreise, die Ausgaben von CAPEX auf OPEX verlagern und gleichzeitig Cloud-basierte Analysen ermöglichen. Eingebettete Lizenzsoftware überbrückt beide Welten und bündelt On-Board-Verarbeitung mit cyber-sicheren Cloud-Routinen für regulatorische Berichterstattung. Da KI-Modelle zunehmend zum Edge migrieren, verschwimmen die Grenzen zwischen Hardware und Software, was Integratoren dazu veranlasst, einheitliche Pakete zu veröffentlichen, die robuste Elektronik mit kontinuierlich aktualisierten Analyse-Engines koppeln.
Wachsende SaaS-Durchdringung mindert nicht die Zentralität zertifizierter Geräte. Stattdessen setzen Betreiber SaaS-Dashboards auf vorhandene Messgeräte auf, um die Leistungsdiagnostik zu verbessern und die Einreichung von Compliance-Unterlagen zu automatisieren. Der Markt für Flusscomputer in der Öl- und Gasindustrie schreitet daher auf zwei Gleisen voran: Hardware bleibt unverzichtbar für die Custody-Transfer-Genauigkeit, während SaaS datengesteuerte Erkenntnisse unternehmensweit skaliert.


Nach Messprinzip:
Coriolis-Führerschaft steht vor der Ultraschall-HerausforderungCoriolis hielt im Jahr 2025 einen Anteil von 33,40 % der Marktgröße für Flusscomputer in der Öl- und Gasindustrie, da seine direkte Massendurchfluss-Messung unempfindlich gegenüber Druck- und Temperaturschwankungen ist. Hochdichte Schieferkondensate und Mehrphasenströme verstärken die Nachfrage nach Coriolis-Messgeräten, die eine Genauigkeit von ±0,1 % ohne Phasentrennung aufrechterhalten. Dennoch dringt die Ultraschalltechnologie mit einer CAGR von 9,21 % schnell vor. Dual-Zähler-Ultraschallpakete ermöglichen Redundanz, die Prüfer-Überprüfungen ersetzt, die Wartung reduziert und die Genauigkeit in Nassgaspipelines aufrechterhält. Klemmvarianten vereinfachen Nachrüstungen durch die Vermeidung prozessseitiger Störungen – ein entscheidender Vorteil bei Offshore-Rückanschlüssen, wo Ausfallzeitkosten steigen.
Differenzdruckmessgeräte verbleiben an Standorten mit geringem Wert, wo das Budget die höchste Priorität vor Spitzengenauigkeit hat. Turbinen- und Verdrängereinheiten bevölkern weiterhin veraltete Installationen, verlieren jedoch zunehmend Marktanteile, da Gesamtbetriebskostenberechnungen digitale Diagnose und weniger bewegliche Teile bevorzugen. Da Diagnosen nun Standard sind, kennzeichnen Ultraschall-Anbieter frühe Verschmutzung oder Flüssigkeitsverschleppung und stellen sicher, dass regulatorische Ziele trotz dynamischer Prozessbedingungen eingehalten werden.
Nach Anwendung:
Midstream-Custody-Transfer setzt den kommerziellen AusgangspunktMidstream-Pipeline- und Custody-Transfer-Dienste generierten 39,10 % des Umsatzes im Jahr 2025 und unterstreichen damit ihre zentrale Rolle bei der vertraglichen Abrechnung und regulatorischen Compliance innerhalb des Marktes für Flusscomputer in der Öl- und Gasindustrie. Strenge Genauigkeitsschwellen von ±0,1 % zwingen Betreiber, Premium-Flusscomputer mit akkreditierten Coriolis- oder Dual-Ultraschall-Messgeräten für jeden steuerlichen Übergabepunkt einzusetzen [ifsolutions.com]. Gemessene Volumina bestimmen Lizenzgebühren, Tarife und Steuern, sodass selbst geringfügige Drift zu erheblichen finanziellen Risiken führt. Da LNG- und FLNG-Infrastruktur expandiert, setzen Betreiber kryogenisch bewertete Messgeräte und intelligente Computer ein, die Temperaturschwankungen ausgleichen und gleichzeitig verschlüsselte Daten an Enterprise-Resource-Planning-Systeme übertragen. In modernen Einheiten eingebettete kontinuierliche Selbstvalidierungsroutinen reduzieren nun die Häufigkeit von Prüfschleifen und helfen Midstream-Unternehmen, Wartungsbudgets zu begrenzen, ohne die Genauigkeit zu opfern.
LNG- und FLNG-Betrieb bildet die am schnellsten wachsende Nische mit einer CAGR von 11,08 % bis 2031, da der asiatisch-pazifische Raum und Afrika neue Verflüssigungs- und Regasifizierungsanlagen in Betrieb nehmen [offshore-mag.com]. Diese Anlagen erfordern Computer, die schnelle Produktwechsel und bidirektionale Handelsströme bewältigen können. Upstream-Bohrplatzanwendungen bleiben eine stetige Nachfragequelle, da unkonventionelle Felder auf Echtzeit-Rückfluss-Monitoring zur Optimierung von Drossel- und Kunsthubeinstellungen angewiesen sind. Downstream-Raffinerien wenden Multivariablen-Computer an, um Einheitsbilanzierungsdaten mit Custody-Transfer-Messgeräten an Rack-Ladepunkten abzugleichen und Verlustkontrollprogramme zu verschärfen. CO₂-Abscheidenetze fügen eine neue Opportunitätsschicht hinzu, da abgeschiedene CO₂-Ströme vor der Monetarisierung von Steuergutschriften verifiziert werden müssen, was Computer in einen aufkommenden Compliance-Dienst drängt.
Nach Konnektivität/Protokoll:
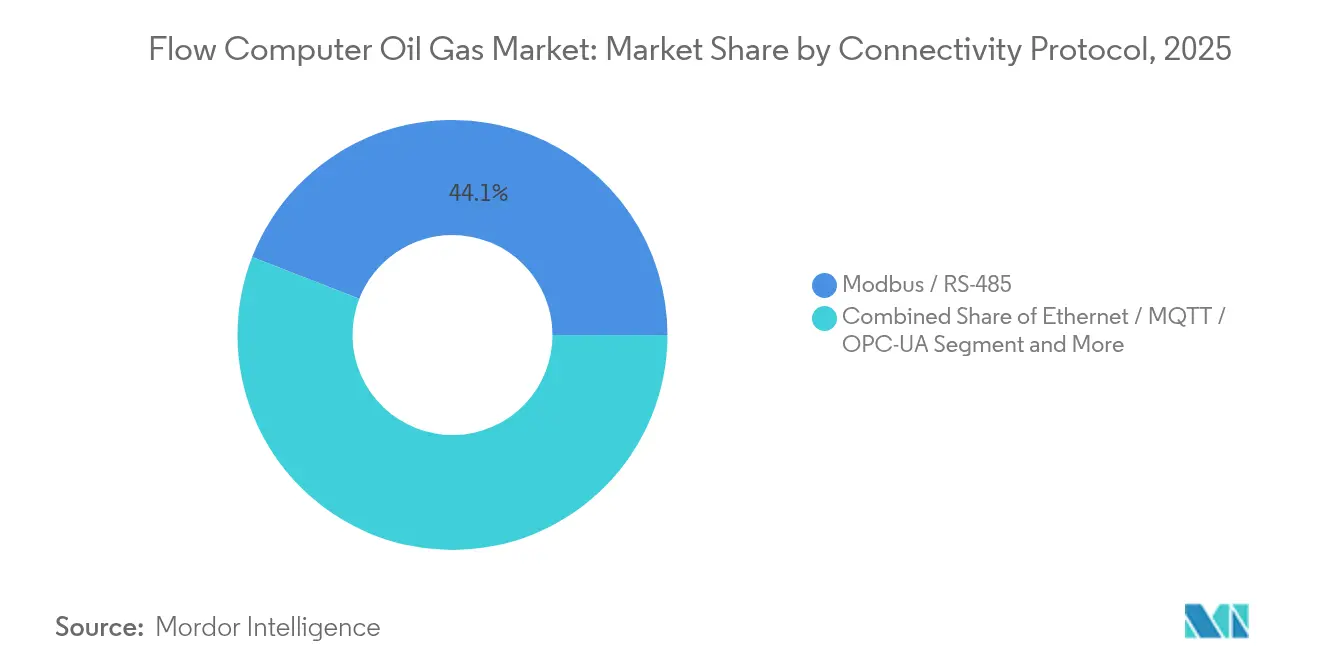
Ethernet und MQTT fördern die digitale KonvergenzVeraltete Modbus-RTU- und RS-485-Verbindungen dominieren weiterhin Brownfield-Anlagen, doch ihr Anteil sinkt jährlich, da Betreiber Datenpipelines modernisieren, um reichhaltigere Analysen durchzuführen. Neubauprojekte spezifizieren Ethernet-basiertes OPC-UA oder MQTT, um hochauflösende Daten direkt in Cloud-Historian-Systeme zu übertragen und eine Mikrosekunden-Abgleichung über mehrere Custody-Transfer-Punkte zu ermöglichen. Höhere Bandbreite unterstützt am Edge gehostete KI-Modelle, die Transienten oder Lecks in Echtzeit erkennen und tägliches manuelles Trending ersetzen. Verschlüsselung und zertifikatsbasierte Authentifizierung mindern Cyberrisiken und erfüllen gleichzeitig die IEC-62443-Anforderungen – eine zunehmende Voraussetzung für Versicherungszeichner und Regulatoren.
Wireless ISA-100, Wi-Fi 6 und aufkommende private 5G-Netze erschließen Installationsflexibilität, wo das Verlegen von Kabeln unsicher oder unwirtschaftlich ist, etwa bei Tankfarmen oder temporären Fackel-Mess-Skids. Batteriebetriebene Transmitter halten dank energiearmer Siliziumchips und adaptiver Sleep-Firmware fünf Jahre, was Wartungseinsätze verringert. Anbieter bündeln nun Dual-Netzwerkkarten – kabelgebunden plus kabellos –, sodass ein Ausfall eines Trägers die Custody-Transfer-Datenströme nicht unterbricht. Da die OT-IT-Konvergenz voranschreitet, leiten einige Betreiber rohe Strömungsdaten direkt in SAP- oder Azure-Umgebungen für automatisierte Rechnungsstellung und CO₂-Bilanzierung weiter. Das Nettoergebnis ist eine Kommunikationslandschaft, die sich von seriellen, bandbreitenbeschränkten Schleifen zu robusten, hochdurchsatz-fähigen Strukturen verschiebt, die Messinvestitionen zukunftssicher machen und den Markt für Flusscomputer in der Öl- und Gasindustrie voranbringen.
Nach Einsatzumgebung:
Onshore-Umfang trifft auf Offshore-KomplexitätOnshore-Anlagen behielten 62,35 % des Umsatzes im Jahr 2025, da Oberflächenanlagen leichter zugänglich, integrierbar und wartbar sind, insbesondere in ertragreichen Schieferbecken in Nordamerika. Ausgereifte Lieferketten, reichlich technisches Personal und geringere Installationskosten begünstigen den Massenrollout standardisierter Flusscomputer-Skids. Edge-fähige Einheiten mit Solar-Backup und Niedrigenergie-Funkgeräten bedecken nun abgelegene Bohrplätze und reduzieren Feldeinsätze durch die Übertragung von Diagnosedaten an zentrale Support-Hubs. Unterdessen verschärfen nationale Regulatoren Methan-Audits auf Bodenebene und veranlassen Betreiber, veraltete Messgeräte auf KI-gestützte Plattformen zu aktualisieren, die Compliance-Dateien automatisch für die Einreichung bei Umweltbehörden generieren.
Die Offshore-Produktion, einschließlich fester und schwimmender Installationen, wächst mit einer CAGR von 8,31 %, da Tiefseeprojekte in Brasilien, Guyana und Westafrika voranschreiten. Platz- und Gewichtsbeschränkungen treiben die Nachfrage nach kompakten, MTBF-starken Computern an, die Dual-Zähler-Ultraschallschemata betreiben und verschlüsselte Daten über Unterseekabel übertragen. Anforderungen an raue Umgebungen – ATEX, IECEx und SIL-2/3 – erhöhen die Wechselkosten und verschaffen etablierten Anbietern einen Wettbewerbsvorteil. Subsea-Tie-back-Felder spezifizieren zunehmend Nassverbinder und Hochdruckgehäuse, die über 15.000 psi ausgelegt sind, sodass Flusscomputer jahrzehntelang auf dem Meeresgrund sitzen können, ohne geborgen zu werden. Da Offshore-Ausfallzeiten bis zu 2 Millionen USD pro Tag kosten können, liefern in den neuesten Einheiten eingebettete prädiktive Wartungsanalysen einen schnellen ROI, indem sie Sensordrift erkennen, bevor sie die Produktion stört.
Geografische Analyse
Nordamerika Durchflussrechner Öl- und Gasmarkt
Nordamerika trug 2025 mit 40,60 % zum Umsatz bei, gestützt durch eine ertragreiche Schieferölproduktion und unmittelbare Compliance-Verpflichtungen aus den EPA-Methanvorschriften und den BLM-Fackelerfassungszielen. Betreiber integrieren nun KI-gestützte Durchflussrechner, um automatische behördliche Berichte zu erstellen und Strafen bei Nichteinhaltung zu vermeiden. Trotz eines robusten Technologie-Ökosystems sieht sich die Region mit einer wachsenden Qualifikationslücke in der Metrologie konfrontiert, da erfahrene Techniker schneller in den Ruhestand gehen, als Nachfolger ausgebildet werden, was zu Engpässen im Servicebetrieb führt.
Asien-Pazifik Durchflussrechner Öl- und Gasmarkt
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 9,34 %, bedingt durch eine Welle von LNG-Terminal-Inbetriebnahmen und schwimmenden Produktionsanlagen, die fortschrittliche Systeme zur Eigentumsübertragungsmessung erfordern. Laufende Programme zur digitalen Transformation in Indien, China und Südostasien stimulieren die Nachfrage nach edge-fähigen Durchflussrechnern weiter, die häufig mit vorausschauender Wartung als Software als Dienstleistung gebündelt werden, um den Mangel an Fachkräften vor Ort auszugleichen. Ambitionierte CCUS-Roadmaps schaffen zusätzliche Messanforderungen und positionieren Anbieter mit CO₂-fähigen Durchflussrechnern für überdurchschnittliche Chancen.
EMEA Durchflussrechner Öl- und Gasmarkt
Europa und der Nahe Osten weisen stetige, regulierungsgetriebene Ersatzzyklen auf. Europäische Betreiber rüsten Anlagen nach, um verschärften Methanemissionsrichtlinien zu entsprechen, und bevorzugen dabei integrierte Mess- und Analyselösungen, die die CO₂-Bilanzierung vereinfachen. Staatliche Ölgesellschaften im Nahen Osten lenken Investitionen in die verbesserte Ölgewinnung und die Verarbeitung von Sauergas, was robuste Durchflussrechner erfordert, die H₂S und hohe CO₂-Anteile tolerieren. Afrika bleibt ein Wachstumsmarkt im Frühstadium, jedoch vielversprechend, da Offshore-FPSO-Projekte in Ghana und Namibia kompakte, hochzuverlässige Messpakete erfordern, trotz der Komplexität der Lieferkette.

Regulatorisches Umfeld
Durchflussrechner, die in fiskalischen, Allokations- und Custody-Transfer-Diensten eingesetzt werden, unterliegen einer Mischung aus Emissionsleistungsvorschriften und Messkonformitätsregimen, die Spezifikations-, Verifizierungs- und Prüfbarkeitsanforderungen prägen. In den Vereinigten Staaten bleiben die EPA-Leistungsstandards für den Öl- und Erdgassektor ein zentraler Treiber der Compliance für Mess- und Dokumentationssysteme. Die EPA erließ im Dezember 2025 eine Maßnahme zur Verlängerung bestimmter Fristen, einschließlich des Zeitpunkts für nicht identifizierbare Emissionsinspektionen, bis zum 22. Januar 2027, und veröffentlichte 2026 eine zusätzliche endgültige Regel zur Anpassung von Aspekten der Leistungsstandards. Diese Regelungsmaßnahmen verstärken die Nachfrage nach Messsystemen, die häufigere, nachverfolgbare Berichterstattung und schnellere Anomalieerkennung über Upstream-, Midstream- und zugehörige Ausrüstung unterstützen können.
Auf der Messseite orientieren sich Custody-Transfer-Implementierungen üblicherweise an international anerkannten Normen und Leitlinien, die festlegen, wie Durchflussrechner Umrechnung, Diagnostik und Verifizierung durchführen. BS EN 12405-3:2015 legt Leistungs- und Prüfanforderungen für Durchflussrechner als hochgenaue Volumenumrechnungsgeräte für Brenngase fest, während neuere europäische Gasinfrastrukturnormen wie SS-EN 1776:2025 Überlegungen zu sich ändernden Gaszusammensetzungen einbeziehen, einschließlich Wasserstoffmischungen und CO2-Handhabung im Zusammenhang mit CCUS-Messanwendungen. Auch die Offshore-Anforderungen wurden hinsichtlich der betrieblichen Abstimmung verschärft: Die BSEE erließ im Juni 2026 eine endgültige Regel für Öl-, Gas- und Schwefelbetriebe auf dem US Outer Continental Shelf, die am 10. August 2026 in Kraft trat, und übernahm aktualisierte Industriestandards zur Produktionsmessung durch Verweis. Infolgedessen ist die Aufrechterhaltung zertifizierter Messkonfigurationen und dokumentierter Änderungskontrolle über Offshore-Anlagen wichtiger geworden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Öl- und Gasdurchflussrechner umfasst (1) elektronische Kernkomponenten und industrielle Datenverarbeitung (Mikrocontroller, I/O, Signalumwandlung), (2) Messfühler und -pakete (Coriolis, Ultraschall, Differenzdruck und zugehörige Messumformer), (3) Durchflussrechner-Hardware und eingebettete Software, (4) Systemintegration in PLC/DCS/SCADA und Cybersicherheitsarchitekturen sowie (5) Inbetriebnahme, Kalibrierung, Verifizierung und Lebenszyklusdienste. Globale Automatisierungskonzerne, darunter ABB, Honeywell, Emerson, Schneider Electric und Yokogawa, sind an mehreren Schritten beteiligt, indem sie Durchflussrechner mit umfassenderen Steuerungs-, Historian- und Berichtsstacks bündeln. Spezialisten und Integratoren schließen ebenfalls Lücken im Skid-Engineering, bei der Konformität für explosionsgefährdete Bereiche und bei der Standortabnahmeprüfung.
Inbetriebnahme- und Compliance-Dienstleistungen sind ein durchgängiger Engpass, insbesondere bei Custody-Transfer-Zählerstrecken, bei denen Kalibrierung und Prüfbereitschaft den Anlaufbetrieb verzögern können. Die Branchenpraxis hat die Nutzung von Ersatzrohrkalibrierungen in akkreditierten Laboren ausgeweitet, um das Zeitplanrisiko zu verringern, wenn standortspezifische Zählerstrecken-Rohre nicht bereit sind, was hilft, die kritische Pfadverifizierung von Fertigungs- und Feldbeschränkungen zu entkoppeln. Auf der Angebotsseite hat der Lieferzeitdruck 2025-2026 bei Halbleitern und spezialisierten Instrumentierungskomponenten die Beschaffung und Projektabfolge beeinflusst und Betreiber sowie EPCs zu Rahmenverträgen, Bestandsstrategien und stärkerer Integratorkoordination bewegt, um Messpakete, Firmware und Prüfdokumentation über Lieferung und Installation hinweg aufeinander abgestimmt zu halten.
Wettbewerbslandschaft
Der Wettbewerb ist moderat, wobei Automatisierungskonzerne mit umfangreichen Portfolios und globaler Serviceabdeckung den Marktanteil von Nischenspezialisten untergraben. ABB, Schneider Electric, Honeywell und Emerson betten Flusscomputer in breitere DCS- und SCADA-Suiten ein und verkaufen End-to-End-Plattformen statt eigenständiger Geräte. Honeywells Experion Operations Assistant wendet KI auf die Alarmrationalisierung an, während Emersons Cloud-natives SCADA Fernkalibrierung und cyber-sichere Firmware-Updates ermöglicht.
Fusionen und Übernahmen bleiben rege: Baker Hughes veräußerte seine Panametrics-Marke für 1,15 Milliarden USD an Crane Company, was Baker Hughes' Fokus auf Dekarbonisierungsausrüstung schärfte; TechnipFMC verließ Messtechniklösungen durch einen Verkauf für 205 Millionen USD an One Equity Partners, und Emerson gliederte seine Daniel-Durchflussmess-Linie an Turnspire Capital Partners aus, um softwarereiche Vermögenswerte zu betonen. Kleinere Unternehmen differenzieren sich durch spezielle Softwareschichten, die Cybersicherheitshärtung, wasserstoffbereite Kalibrierungen oder automatisierte Compliance-Dokumentation adressieren. Die Branche der Flusscomputer in der Öl- und Gasindustrie wird sich daher um integrierte Plattformen, cloud-verknüpfte Diagnose und domänenspezifische SaaS-Nischen weiterentwickeln, anstatt nur auf kommerzielle Hardware zu setzen.
Marktführer in der Branche der Flusscomputer in der Öl- und Gasindustrie
Emerson Electric Co.
Honeywell International Inc.
ABB Ltd.
Schneider Electric SE
Yokogawa Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Durchflussrechner Öl- und Gasmarkt
- ABB Ltd.
- ABB Measurement and Analytics
- Schneider Electric SE
- Honeywell International Inc.
- Emerson Electric Co.
- Yokogawa Electric Corp.
- Baker Hughes Co. (Panametrics)
- Siemens AG
- KROHNE Messtechnik GmbH
- Bedrock Automation Platforms Inc.
- OMNI Flow Computers Inc.
- Dynamic Flow Computers Inc.
- Quorum Business Solutions Inc.
- TechnipFMC PLC (Measurement Solutions)
- Badger Meter Inc.
- Cameron Intl. (Schlumberger) - Scanner
- Spirit IT BV (Flow-X)
- Kepware Technologies
- Brooks Instrument LLC
- ProSoft Technology Inc.
Lesen Sie die Analyse der Durchflussrechner Öl und Gas-Unternehmen

Marktchancen und Zukunftsaussichten
Eine wesentliche Marktlücke liegt an der Schnittstelle strengerer Emissionsleistungsaufsicht und dem Bedarf an prüfungsreifen, nahezu in Echtzeit verfügbaren Messdaten, die über SCADA-, Custody-Transfer-Systeme und Umweltberichtsworkflows abgeglichen werden können. Compliance-Programme im Zusammenhang mit Öl- und Gasluftstandards, einschließlich EPA-Maßnahmen 2025-2026, erhöhen den Wert von Durchflussrechner-Implementierungen, die zertifizierte Messung, sichere Datenübertragung und automatisierte Aufzeichnung kombinieren. Dies ist besonders relevant, da Betreiber von periodischen manuellen Kontrollen zu kontinuierlicher Überwachung übergehen. Standards und Konformitätsregime schaffen auch Aufrüstungsanreize: Custody-Transfer-Rahmenwerke wie API 21.1 (Electronic Gas Measurement) und Verifizierungsprogramme wie Measurement Canada S-G-05 erhöhen die Bedeutung von Installationspraxis, Rückverifizierungsbereitschaft und Konfigurationskontrolle. Diese Kombination begünstigt Anbieter und Integratoren, die vollständige, dokumentierte Mess- und Softwarepakete liefern können.
Betreiber-Roadmaps hin zu autonomeren Betriebsabläufen eröffnen auch Nachfrage nach edge-fähigen Durchflussrechnern, die als Echtzeit-Steuerungs- und Analyseknoten fungieren, statt als passive Rechner. Im Juni 2026 lancierte SLB das Intelligent Production Studio, um eine autonome Bohrlochplattform-Umgebung zu ermöglichen, die echten Dreiphasenfluss über mehrere Bohrlochströme hinweg verwaltet, was auf eine fortschreitende Integration von Produktionsausrüstung, Software und operativer Intelligenz hinweist, bei der hochwertige Durchflussdaten ein primärer Input sind. Im Juli 2026 demonstrierten Halliburton und Eni geschlossene Rig-Automatisierung und Managed-Pressure-Drilling auf einer Tiefsee-Bohrung vor Indonesien unter Einsatz von Halliburton-Technologie, was den breiteren Wandel hin zu sensorgestützten, geschlossenen Workflows verstärkt. Dies erhöht die Anforderungen an robuste Protokolle (Ethernet/OPC-UA/MQTT), Cybersicherheitshärtung und enge Integration zwischen Mess-, Steuerungs- und Unternehmensanwendungen über Upstream-, Midstream- und LNG-Wertschöpfungsketten hinweg.
Recent Industry Developments in Durchflussrechner Öl- und Gasmarkt
- Juli 2026: Emerson brachte eine neue Generation portabler Ultraschall-Durchflussmesser auf den Markt und erweiterte damit sein Portfolio nicht-invasiver Messtechnik für Anwendungen, die eine schnelle Bereitstellung und Verifizierung erfordern. Die Produktauffrischung unterstützt Wartungs- und Inbetriebnahme-Workflows, bei denen temporäre Messung und Validierung Ausfallzeiten reduzieren und das Vertrauen in die Messintegrität neben permanenten Custody-Transfer-Systemen stärken.
- Juni 2026: Ex-i Flow Measurement stellte den Durchflussrechner Sfc3000 für Kohlenwasserstoff- und Gasmessung vor und positionierte ihn für globale Custody-Transfer- und verwandte Messanwendungen. Die Plattform hebt auch die Überwachung von CO2-Emissionen und die Fähigkeit zur Messung von Kohlenstoffabscheidung und -speicherung hervor, was steigende Anforderungen widerspiegelt, traditionelle abrechnungsfähige Messung mit Emissions- und CCUS-Bilanzierung zu kombinieren.
- Januar 2025: Emerson führte den Roxar 5726 Multiphase Transmitter als integrierte Erweiterung für den Roxar 2600 Multiphase Flow Meter ein und konsolidierte zuvor getrennte Feldelektronik- und Durchflussrechnerfunktionen. Die Integration reduziert die Systemkomplexität und den Installationsaufwand für die Upstream-Mehrphasenmessung und verbessert gleichzeitig die Datenverfügbarkeit für Optimierungs- und Berichtsworkflows.


Durchflussrechner Öl- und Gasmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Durchflussrechnern, die in Öl- und Gasbetrieben zur Messung, Berechnung, Protokollierung und Unterstützung der Steuerung der Durchflussmessung für Flüssigkeiten und Gase in Feld- und Anlagenumgebungen eingesetzt werden.
Ausschlüsse des Geltungsbereichs: Wir schließen allgemeine PLC/SCADA-Systeme, eigenständige Durchflussmesser ohne Durchflussrechnerfunktionalität und reine Installationsarbeiten (Bauleistungen), die nicht Teil der Durchflussrechnerlieferung sind, aus.
Übersicht der Segmentierung
- Nach Angebot
- Hardware
- Software-as-a-Service (eingebettete Lizenz)
- Nach Messprinzip
- Coriolis
- Ultraschall
- Differenzdruck / Blende
- Turbine und Verdränger
- Nach Anwendung
- Upstream-Produktionsbohrplatz
- Midstream-Pipeline und Custody Transfer
- Downstream-Raffinierung und Petrochemie
- LNG-Anlagen und FLNG-Einheiten
- Nach Einsatzumgebung
- Onshore
- Offshore (fest und schwimmend)
- Nach Konnektivität / Protokoll
- Modbus / RS-485
- Ethernet / MQTT / OPC-UA
- Wireless ISA-100 / Wi-Fi
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Restliches Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Restlicher asiatisch-pazifischer Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Restlicher Naher Osten
- Afrika
- Südafrika
- Ägypten
- Restliches Afrika
- Südamerika
- Brasilien
- Argentinien
- Restliches Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau des operativen Kontexts für die Nachfrage nach Öl- und Gasmessung und wird dann eingegrenzt auf Bereiche, in denen Durchflussrechner tatsächlich benötigt werden. Wir stützten uns auf öffentliche Energie- und Produktionsindikatoren aus Quellen wie der U.S. Energy Information Administration (EIA) und der Internationalen Energieagentur, und wir bezogen uns auch auf das U.S. Bureau of Labor Statistics für Inflationssignale, die Elektronik- und Projektkosten beeinflussen.
Um den Geltungsbereich an Custody-Transfer- und Messpraktiken auszurichten, überprüften wir Normen und Leitlinien von Gremien wie API und ISO, und wir nutzten Sicherheits- und Umweltpublikationen wie Materialien der US-EPA, um Faktoren für Flare-Reduzierung und Emissionsüberwachung zu verstehen. Geschäftsberichte, Investorenpräsentationen und glaubwürdige Fachpresse wurden genutzt, um Verschiebungen im Produktmix (zum Beispiel Hardware versus Softwarelizenzierung) und Vertriebskanalbewegungen zu erkennen. Wo nötig, nutzten unsere Analysten auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -intelligenz, Patentdatenbanken und Import-Export-Sendungsdaten, um Angebotstrends auf Plausibilität zu prüfen. Die hier aufgeführten spezifischen Sekundärquellen sind lediglich beispielhaft, und viele weitere öffentliche und abonnementbasierte Quellen wurden ebenfalls zur Erhebung, Kreuzprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um den Nachfragepool und die Preislogik hinter typischen Implementierungen einer Belastungsprüfung zu unterziehen, insbesondere über Upstream-Bohrlochplattformen, Midstream-Pipelines und Custody-Transfer sowie Downstream-Raffinerie- und LNG-artige Anlagen hinweg. Wir sprachen mit einer Mischung aus Ausrüstungslieferanten, Systemintegratoren, EPC-verbundenen Stakeholdern und Endanwendern, um den Zeitpunkt der Einführung, Austauschzyklen und die Art und Weise, wie Softwareabonnements regional erfasst werden, zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 12% | APAC: 45% |
| Mid-Tier: 52% | Funktions-/Abteilungsleiter: 36% | EMEA: 32% |
| Kleinere Akteure: 14% | Manager: 52% | Amerika: 23% |
Marktdimensionierung & Prognose
Die Marktdimensionierung wurde mit Top-down- und Bottom-up-Logik erstellt, wobei Produktionsaktivität und Custody-Transfer-Intensität zunächst nach Region abgebildet und dann in einen adressierbaren Nachfragepool für Messtechnik und Durchflussrechner umgewandelt wurden. In der Praxis beginnt das Modell mit Signalen zum Öl- und Gasdurchsatz und aktivem Infrastrukturausbau, gefolgt von Annahmen darüber, wo elektronische Durchflussberechnung typischerweise für Compliance und Messgenauigkeit spezifiziert wird.
Um das Modell realistisch zu gestalten, nutzten wir Inputs wie Upstream- und Midstream-Projektaktivität, Pipeline- und Terminalzugänge, LNG-Anlagenerweiterungen, typische Austausch- und Nachrüstzyklen für Messskids sowie durchschnittliche Verkaufspreisspannen nach Angebot (Hardware und Software). Einige Prüfungen wurden einfach, aber effektiv gehalten, einschließlich der Aufteilung zwischen Greenfield- und Brownfield-Arbeiten und dem Tempo, mit dem Fernüberwachung und digitale Berichterstattung an Messpunkten hinzugefügt werden. Sobald diese Top-down-Sicht gebildet ist, bestätigen wir Gesamtsummen mit selektiven Bottom-up-Näherungen, wie der Stichprobe bekannter Sendungs- und Ausschreibungssignale, der Anwendung angemessener durchschnittlicher Verkaufspreise multipliziert mit Stückvolumina für gängige Anwendungsfälle, und passen dann Lücken an, bei denen Beschaffung über Integratoren gebündelt erfolgt.
Für die Prognose wandten wir Szenarioanalysen an, gestützt auf Expertenmeinungen zu Investitionszyklen, regulatorischem Druck für Messintegrität und dem Tempo digitaler Aufrüstungen in Öl- und Gasanlagen. Bei widersprüchlichen Inputs hielten wir die Annahmen konservativ und dokumentierten die Treiber, sodass die endgültigen Ergebnisse wiederholt und aktualisiert werden können, ohne schwer zugängliche proprietäre Datensätze zu benötigen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Überprüfung, ob modellierte Werte im Einklang mit unabhängigen Signalen wie Upstream- und Midstream-Aktivität, Projektgenehmigungstrends und Elektronikpreisinflation stehen, und dann werden Ausreißer untersucht, bevor die Zahlen finalisiert werden. Wo Abweichungen auftreten, überprüfen wir Stückzahlannahmen erneut, überdenken den Hardware-versus-Software-Mix und kontaktieren relevante Befragte erneut, wenn eine Änderung groß genug ist, um die Jahresansicht zu verändern.
Jeder Bericht durchläuft eine mehrstufige Analystenprüfung, damit Definitionen, Inputs und Berechnungen über Regionen und Zeitreihen hinweg konsistent bleiben. Wir aktualisieren das Modell jährlich, und Zwischenaktualisierungen werden ausgelöst, wenn größere Verschiebungen bei Öl- und Gasinvestitionen, Politikänderungen oder Angebotsstörungen den Sendungszeitplan oder die Preisgestaltung wesentlich verändern. Kurz vor der Lieferung wird ein letzter Durchgang durchgeführt, um sicherzustellen, dass die neuesten Währungsumrechnungen und Kernannahmen mit dem aktuellen Marktumfeld übereinstimmen.
Größe des Flow-Computer-Öl-und-Gas-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Durchflussrechner im Öl- und Gasbereich können weit voneinander abweichen, selbst wenn das Thema identisch klingt, da Aktualisierungszeitpunkte und Preisbehandlungen zwischen Publishern nicht konsistent sind. Unterschiede ergeben sich auch daraus, was als Durchflussrechner-Umsatz gegenüber angrenzenden Mess- und Automatisierungspositionen gezählt wird, und ob Werte in aktuellen Dollarbeträgen angegeben oder effektiv an ältere Preispunkte gebunden sind.
Die Spanne verbreitert sich typischerweise, wenn eine Schätzung eine Einjahres-Währungsumrechnung und eine feste Durchschnittsverkaufspreisannahme verwendet, während eine andere Preise unter Berücksichtigung von Inflation und Mixverschiebungen zwischen Hardware und Software fortschreibt. Ein aktualisierungsgeführter Ansatz tendiert auch dazu, Projektzeiteffekte besser zu trennen, da große Midstream- und LNG-Aufträge Umsätze zwischen Jahren verschieben können. Durch die erneute Validierung von Durchschnittsverkaufspreisspannen und dem Hardware-versus-Software-Anteil bei jedem Aktualisierungszyklus sowie die Anwendung konsistenter Währungszeitpunkte für das angegebene Jahr reduziert Mordor Intelligence die Abweichung, die sich in mehrjährigen Prognosen aufbauen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,19 Mrd. USD (2025) | |
| Globaler Publisher A | 0,66 Mrd. USD (2024) | Verwendet ein früheres Basisjahr mit einem engeren Umsatzperimeter und einem kürzeren Prognosefenster, und es scheint Preisgestaltung und Währung im Startjahr zu behandeln, statt Annahmen bis zum angegebenen Jahr fortzuschreiben. |
| Branchen-Publisher B | 0,64 Mrd. USD (2023) | Verankert den Markt an einem älteren Basisjahr und erfasst möglicherweise gebündelte Systemerlöse, die über Integratoren geleitet werden, nicht vollständig, was die Gesamtsumme nach unten ziehen kann, wenn Hardware-, Software- und Dienstleistungserfassung nicht normalisiert ist. |
Insgesamt zeigt die Tabelle, dass Zeitpunkt- und Umfangsentscheidungen die Zahl stärker verändern können als die Wachstumsgeschichte selbst. Unser Ansatz bleibt nachvollziehbar, da der Nachfragepool, die Entwicklung der Durchschnittsverkaufspreise und die jahresspezifische Währungsbehandlung bei jeder Aktualisierung erneut überprüft und dann vor der Veröffentlichung mit realen Öl- und Gasaktivitätsindikatoren abgeglichen werden.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Flusscomputer in der Öl- und Gasindustrie bis 2031 erreichen?
Es wird prognostiziert, dass der Markt bis 2031 einen Wert von 1,81 Milliarden USD erreichen wird und mit einer CAGR von 7,24 % wächst.
Welche Region führt derzeit den Markt für Flusscomputer in der Öl- und Gasindustrie an?
Nordamerika führt mit 40,60 % des Umsatzes im Jahr 2025 aufgrund seiner umfangreichen Schiefergasinfrastruktur und strengen Methanvorschriften.
Welches Segment wächst am schnellsten innerhalb des Marktes für Flusscomputer in der Öl- und Gasindustrie?
SaaS-basierte Angebote expandieren mit einer CAGR von 9,96 %, da Betreiber auf Abonnementmodelle für Analysen und Compliance umsteigen.
Warum gewinnen Ultraschall-Durchflussmessgeräte gegenüber der Coriolis-Technologie an Boden?
Ultraschallmessgeräte bieten eine nicht-invasive Installation, geringeren Wartungsaufwand und eingebaute Redundanz, was bis 2031 eine CAGR von 9,21 % antreibt.
Wie helfen KI-gestützte Flusscomputer bei der Einhaltung neuer Methanvorschriften?
Sie liefern Echtzeit-Leckerkennung mit Empfindlichkeiten unter 10 ppm und generieren automatisch Compliance-Berichte, die durch die EPA-Methanregel von 2024 vorgeschrieben sind.
Was ist die größte Cybersicherheitsherausforderung bei neuen Flusscomputer-Einsätzen?
Die Integration moderner Geräte in veraltete SCADA-Netze ohne Zero-Trust-Architektur erhöht das Risiko von Ransomware und Datenschutzverletzungen und verzögert Upgrade-Projekte.
Seite zuletzt aktualisiert am:



