
Größe und Marktanteil des Markts für Strömungssteuerung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.85 Milliarden US-Dollar |
| Marktgröße (2031) | 11.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
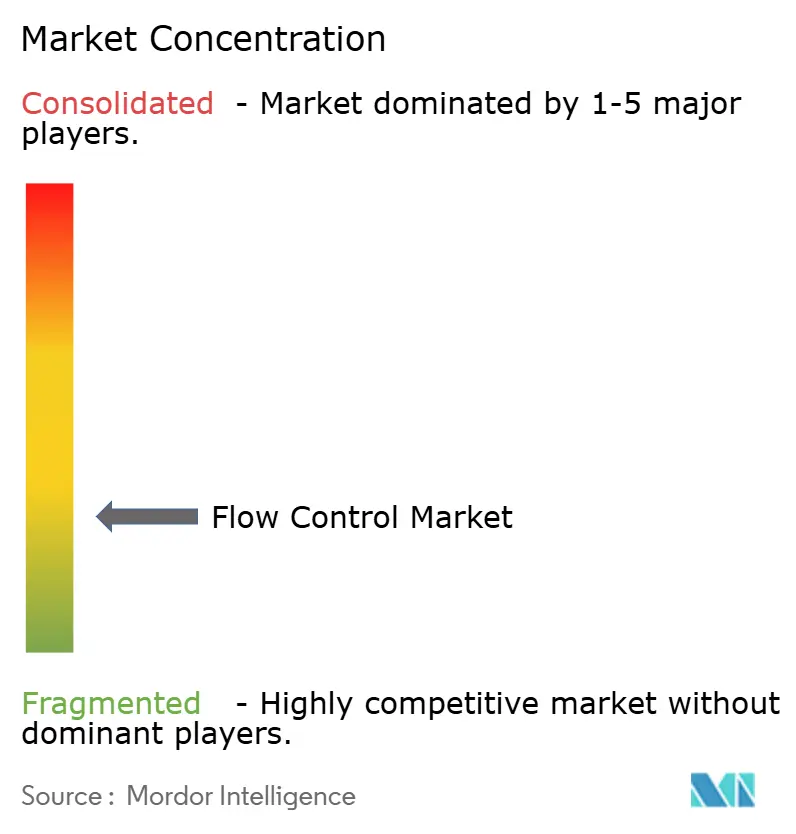
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für Strömungssteuerung von Mordor Intelligence
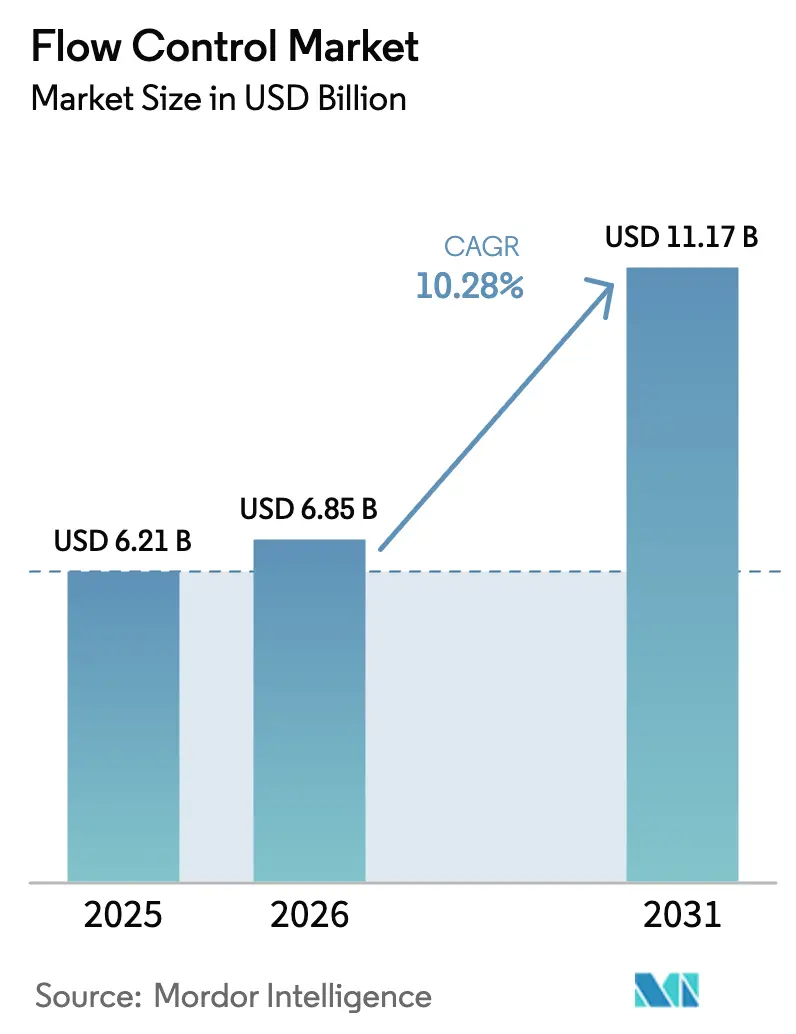
Die Größe des Markts für Strömungssteuerung soll von 6,21 Milliarden USD im Jahr 2025 auf 6,85 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10,28 % über den Zeitraum 2026–2031 einen Wert von 11,17 Milliarden USD erreichen. Diese anhaltende Expansion spiegelt gleichzeitige Investitionen in die industrielle Digitalisierung, die Erneuerung der Infrastruktur und eine strengere Umweltaufsicht wider, die die Architekturen der Prozesssteuerung umgestalten. Die Unternehmensausgaben konzentrieren sich auf intelligente Geräte, die eine vorausschauende Wartung unterstützen und gleichzeitig die Betriebszeit sicherstellen. Endverbraucher bevorzugen zunehmend Anbieter, die mechanisches Fachwissen mit sicherer, cloudtauglicher Analytik verbinden. Der asiatisch-pazifische Raum behält die stärkste regionale Anziehungskraft, unterstützt durch Chinas Automatisierungsoffensive, Indiens Produktionsgekoppelte Anreizprogramme und den stetigen Bau von LNG-Terminals in Südostasien.[1]Economic Times, "PLI-Programm für die Elektronikindustrie wird bis 2025-26 verlängert", economictimes.indiatimes.com Parallel dazu beschleunigen die verschärften Emissionsnormen der EU und der USA den Austausch veralteter Ventile durch zertifizierte leckagearme Bauformen, auch wenn Engpässe bei Speziallegierungen und Cybersicherheitsbedrohungen Kostenschwankungen und Risiken einführen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Ventile mit einem Umsatzanteil von 32,74 % am Markt für Strömungssteuerungsausrüstung im Jahr 2025 und sollen bis 2031 mit einer CAGR von 13,16 % wachsen.
- Nach Endverbraucherbranche hielt Öl und Gas im Jahr 2025 einen Marktanteil von 28,12 % am Markt für Strömungssteuerungsausrüstung, während Pharmazeutika und Biotechnologie die höchste prognostizierte CAGR von 11,3 % bis 2031 verzeichneten.
- Nach Funktion entfiel auf die Durchflussregelung im Jahr 2025 ein Anteil von 36,95 % an der Marktgröße für Strömungssteuerungsausrüstung, und die Durchflussüberwachung schreitet mit einer CAGR von 12,55 % bis 2031 voran.
- Nach Technologie entfiel auf elektrische Systeme im Jahr 2025 ein Anteil von 31,12 % an der Marktgröße für Strömungssteuerungsausrüstung, und intelligente/digitale Lösungen sollen bis 2031 mit einer CAGR von 13,07 % wachsen.
- Nach Region erfasste der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 41,55 % am Markt für Strömungssteuerungsausrüstung; für dieselbe Region wird bis 2031 eine CAGR von 9,6 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitalisierung der veralteten Strömungssteuerungsinfrastruktur | +2.8% | Nordamerika, Europa, globale Einführungen | Mittelfristig (2–4 Jahre) |
| Anstieg der LNG-Terminal-Investitionen in Schwellenländern | +2.1% | Asien-Pazifik, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Schnelle Einführung modularer Chemieanlagen | +1.7% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsvorgaben treiben Wasserwiederverwendungssysteme an | +1.9% | Global, Europa als Vorreiter | Langfristig (≥ 4 Jahre) |
| Verschärfung der Vorschriften zu flüchtigen Emissionen | +1.4% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Mikropräzise Durchflusssteuerung für Zell- und Gentherapien | +1.2% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitalisierung der veralteten Strömungssteuerungsinfrastruktur
Hersteller ersetzen pneumatische oder hydraulische Kreisläufe durch sensorintensive elektrische Baugruppen, die nahtlos in die SCADA-Systeme von Anlagen integriert werden. Echtzeit-Telemetrie in Kombination mit KI reduziert ungeplante Ausfallzeiten um bis zu 30 % und gewährleistet engere Processtoleranzen, insbesondere in chemischen und petrochemischen Prozessen, bei denen die Ausbeute von Qualitätsstufen von der Durchflussgenauigkeit abhängt.[2]ABB, "Durchflussmessprodukte", new.abb.com Das Nachrüstmodell ist für reife Anlagen attraktiv, da es den Investitionsaufwand im Vergleich zu einem vollständigen Austausch senkt, während Cloud-Dashboards Führungskräften sofortige Transparenz über Energie- und Wartungskennzahlen verschaffen.
Anstieg der LNG-Terminal-Investitionen in Schwellenländern
Vietnam, Indien und Indonesien errichten Greenfield-Terminals, die kryogenietaugliche Ventile, Stellantriebe und Durchflussmesser erfordern, die bei Temperaturen von ≥ –160 °C betrieben werden können. Vietnam allein plant fünf neue Anlagen im Wert von 12 Milliarden USD bis 2030. Jedes Terminal integriert redundante digitale Absperrkreisläufe, um die Sicherheitsintegritätsstufen zu erfüllen, und eröffnet damit Premiumnischen für Anbieter, die sowohl Extremtemperatur-Metallurgie als auch SIL-3-Elektronik zertifizieren können.
Schnelle Einführung modularer Chemieanlagen
Kurze Produktzyklen in der Spezialchemiebranche haben zur Einführung von skidmontierten Reaktoren geführt. Diese Module basieren auf standardisierten Anschlusspunkten und ermöglichen es Anbietern von Strömungssteuerungsausrüstung, vorgefertigte, einsatzbereite Pakete zu liefern, die die Errichtungszeiten auf der Baustelle um 30 % verkürzen und das Arbeitsrisiko reduzieren. Das Standarddesign ermöglicht es OEM-Herstellern, gemeinsame Teilenummern und eine vorausschauende Ersatzteilbevorratung zu nutzen.
Nachhaltigkeitsvorgaben treiben Wasserwiederverwendungssysteme an
Die aktualisierte EU-Richtlinie zur Behandlung von kommunalem Abwasser schreibt bis 2030 eine Wiederverwendungsrate von 90 % vor, was Versorgungsunternehmen und Industrieparks dazu veranlasst, hochgenaue magnetische Durchflussmesser und Pumpen mit variabler Drehzahl für Kreislaufnetze einzusetzen. Fortschrittliche Steuerungsstrategien balancieren die Effizienz der Nährstoffentfernung gegen den Energieverbrauch – eine Berechnung, die nur mit kontinuierlicher Durchflusstelemetrie in jeder Stufe möglich ist.
Hemmnisanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Versorgungskettenvolatilität bei Speziallegierungen | −1.8% | Globale Hochleistungssektoren | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsschwachstellen in IIoT-fähigen Geräten | −1.3% | Global, kritische Infrastruktur | Mittelfristig (2–4 Jahre) |
| Investitionskürzungen im vorgelagerten Ölsektor | −1.1% | Globaler Öl- und Gassektor | Kurzfristig (≤ 2 Jahre) |
| Fragmentierter Ersatzteil- und Wartungsservice in Entwicklungsregionen | −0.9% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Versorgungskettenvolatilität bei Speziallegierungen
Preisschwankungen von mehr als 40 % bei nickelbasierten Superlegierungen haben zu Lieferzeiten von über 40 Wochen für Ventilkörper für den Einsatz unter extremen Bedingungen geführt.[3]London Metal Exchange, "Daten zum Edelstahlmarkt", lme.com Ingenieurteams können Metalle nicht ohne weiteres ohne Neuzulassung substituieren, und Käufer greifen häufig auf doppelte Beschaffungsquellen oder die Aufrechterhaltung von Lagerbeständen als Puffer zurück, was das Umlaufvermögen erhöhen kann.
Cybersicherheitsschwachstellen in IIoT-fähigen Geräten
Die Sicherheitshinweise zu industriellen Steuerungssystemen nahmen im Jahr 2024 um 34 % zu, und Durchflussgeräte mit Open-Source-Stacks wurden häufig in Exploit-Listen aufgeführt. Anbieter betten nun hardwarebasierte Vertrauensanker ein und arbeiten mit zertifizierten sicheren Entwicklungslebenszyklen zusammen, aber die Konformität erhöht die Kosten und verlängert die Validierungszeiträume.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
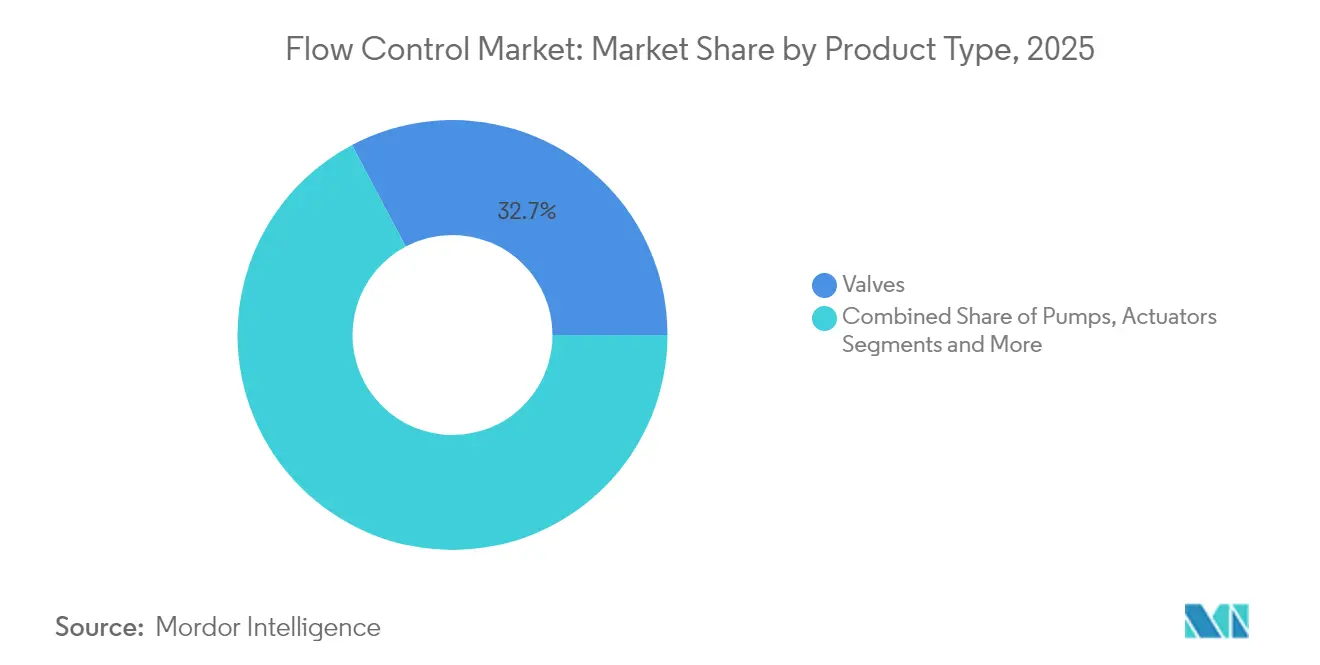
Intelligente Geräte übertreffen traditionelle HardwareTraditionelle Ventile hielten im Jahr 2025 einen Marktanteil von 32,74 % am Markt für Strömungssteuerungsausrüstung und wachsen mit einer CAGR von 13,16 %. Pumpen und Stellantriebe bleiben für die Massengutförderung unverzichtbar; ihr Wachstum hinkt jedoch dem des intelligenten Ventilsegments hinterher, da sich Vorhersagealgorithmen als geeignet erwiesen haben, die Wartungskosten zu senken. Durchflussmesser profitieren von der durch Compliance bedingten Nachfrage nach genauen Emissionsberichten. Insgesamt erweitern aufgerüstete intelligente Baugruppen die installierte Basis für Diagnose-Plattformen und unterstützen Aftermarket-Umsätze, die nun mehr als 20 % der Anbietergesamtumsätze ausmachen.
Die Nachrüstungswelle begünstigt Hybridlösungen, bei denen digitale Stellungsregler auf veraltete Ventilkörper aufgeschraubt werden, wodurch kosteneffiziente Wege zur Analytik geschaffen werden, ohne die Produktion zu unterbrechen. Anbieter mit modularen Elektronikplattformen bieten maßgeschneiderte Signalprotokolle an, darunter HART, Modbus und OPC UA, die Multi-Vendor-Architekturen innerhalb von Brownfield-Anlagen unterstützen. Anbieter laden auch Kalibrierungskurven vor, die den Rückverfolgbarkeitsstandards der ISO 5167 entsprechen, und beschleunigen damit Regulierungsprüfungen.


Nach Endverbraucherbranche:
Nachfrage aus dem Bereich Biowissenschaften beschleunigt sichÖl- und Gasunternehmen hielten im Jahr 2025 einen Marktanteil von 28,12 % an Strömungssteuerungsausrüstung, angetrieben durch den LNG-Ausbau und Initiativen zur Reduzierung von Methanundichtigkeiten. Dennoch führen Pharmazeutika und Biotechnologie das Wachstum mit einer CAGR von 11,3 % an, da sich die Produktionslinien für Zell- und Gentherapien vermehren. Wasser- und Abwasserversorgungsunternehmen folgen knapp dahinter, katalysiert durch Kreislaufwirtschaftsprojekte. Stromerzeuger rüsten Durchflusskreisläufe nach, um variierende erneuerbare Einspeisung zu verwalten und gleichzeitig die Netzträgheit aufrechtzuerhalten, was die Nachfrage nach schnell reagierenden Regelventilen steigert. Chemieunternehmen wechseln zu modularen Pilotanlagen, die rekonfigurierbare Durchfluss-Skids erfordern, und hygienische Lebensmittel- und Getränkehersteller kaufen sanitäre Membranventile, die mit automatisierten CIP-Zyklen (Reinigung-in-Anlage) kompatibel sind.
Der Boom im Bereich Biowissenschaften hängt von validierter Dokumentation ab; Anbieter, die elektronische Aufzeichnungen mit jedem Skid bündeln, reduzieren den Qualifizierungsaufwand für den Kunden. Konventionelle Energieunternehmen konzentrieren ihre Ausgaben unterdessen auf sicherheitskritische Einheiten, die messbare Reduktionen von Leckagen liefern, und knüpfen Ausrüstungsentscheidungen an Strategien zur Emissionsgutschrift.
Nach Funktion:
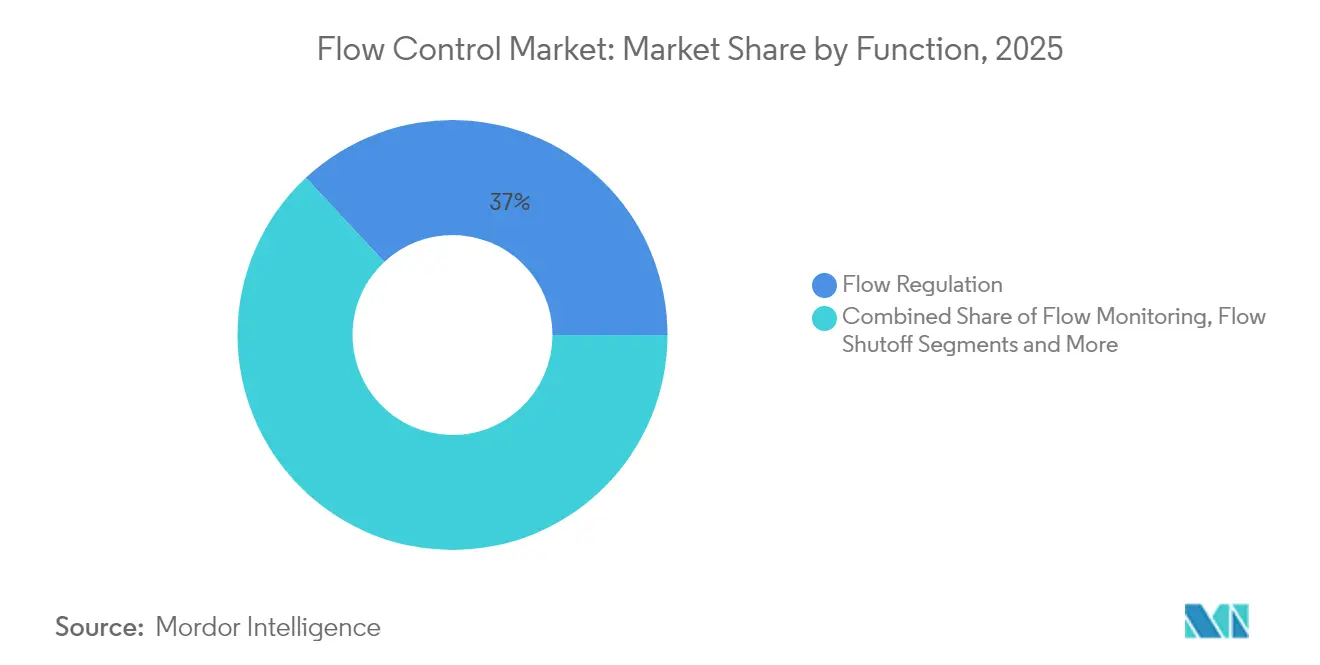
Überwachung überholt reine RegelungDie Durchflussregelung entfiel im Jahr 2025 auf 36,95 % der Marktgröße für Strömungssteuerungsausrüstung. Die Überwachung schreitet jedoch mit einer CAGR von 12,55 % voran, da datenzentriertes Management schrittweise Energieeinsparungen ermöglicht und eine schnelle Anomalieerkennung erlaubt. Absperrfunktionen wachsen parallel zu strengeren Prozesssicherheitsvorgaben, und Umlenkelemente unterstützen Mehrprodukt-Produktionslinien, die agile Umrüstungen anstreben.
Echtzeit-Überwachung ist unter verschärften Umweltgenehmigungen nicht mehr optional. Kontinuierliche Datenströme speisen Historian-Datenbanken und Vorhersagemodelle, die den Dichtungsverschleiß Wochen im Voraus prognostizieren können. Anlagen, die diese Erkenntnisse nutzen, berichten von einer Reduzierung der Notfalleinsätze um 20 %.
Nach Technologie:
Elektrische Plattformen dominieren, während digitale Ebenen skalierenElektrische Stellantriebe entfielen im Jahr 2025 auf 31,12 % des Umsatzes dank ihrer Präzision und einfachen Verdrahtung. Intelligente/digitale Überlagerungen werden bis 2031 voraussichtlich mit einer CAGR von 13,07 % wachsen, da OEM-Hersteller funkfertige Platinen und cloudbasierte Dashboards einführen. Pneumatik bleibt in explosionsgefährdeten Zonen weit verbreitet, obwohl die Kosten der Luftverdichtung und Dekarbonisierungsziele ihre Einführung einschränken. Hydraulik bedient schwerlastige Nischen, leidet jedoch unter Gewichts- und Wartungsnachteilen. Edge-Gateways sitzen nun auf Ventil- oder Pumpengehäusen und ermöglichen verschlüsselte MQTT-Datenübertragung in Anlagen-Clouds innerhalb von Minuten nach der Installation.
Geografische Analyse
APAC-Markt für Strömungsregelung
Der Anteil von 41,55 % des asiatisch-pazifischen Raums verdeutlicht ein unvergleichliches Projektvolumen, das von chinesischen Halbleiterwerken bis hin zu indischen Biomanufacturing-Parks reicht. Staatliche Anreize, niedrige Arbeitskosten und schnelle Genehmigungsverfahren verkürzen die Lebensdauer von Anlagen. Digitale Nachrüstprogramme hinken dem Neubau hinterher, gewinnen jedoch an Dynamik, da multinationale Unternehmen einheitliche OT-Standards in allen Regionen fordern.
Markt für Strömungsregelung in Nordamerika und Europa
Nordamerikanische Käufer stellen Budgets für cybersichere Upgrades sicherheitsinstrumentierter Knoten bereit, gefördert durch bundesstaatliche Richtlinien zur kritischen Infrastruktur. Der Ausbau der US-amerikanischen LNG-Exporte stützt zudem die Nachfrage nach Kryogenventilen. Europäische Endnutzer planen Investitionsausgaben für Leckageerkennungs- und Reparaturanlagen zur Erfüllung der überarbeiteten Industrieemissionsrichtlinie, und kommunale Versorgungsunternehmen haben mehrjährige Modernisierungen eingeleitet, um die Wasserwiederverwendungsziele für 2030 zu erreichen.
Markt für Strömungsregelung im Nahen Osten und Afrika sowie in Südamerika
Mitglieder des Golfkooperationsrats integrieren IIoT-basierte intelligente Fernwärmenetze, die auf Kreislauf-Kaltwassernetzen basieren, was den Absatz korrosionsbeständiger Schmetterlingsventile ankurbelt. Die südamerikanische Bergbauproduktion steigert den Verbrauch von Schlammpumpenventilen, jedoch hemmt makroökonomische Volatilität die Investitionszyklen. Der Aufbau von Wasseraufbereitungsanlagen in Afrika befindet sich noch in einem frühen Stadium; Entwicklungsbanken schreiben vor, dass die Hardware über Ferndiagnosefunktionen verfügen muss, um Vor-Ort-Besuche zu minimieren.


Regulatorisches Umfeld
Durchflusskontrollsysteme unterliegen zunehmend horizontalen Cybersicherheitsanforderungen im Bereich der Betriebstechnologie, da Ventile, Aktuatoren und Durchflussmesser IIoT-vernetzt und in SCADA/DCS-Umgebungen von Anlagen integriert werden. Die Normenreihe ISA/IEC 62443 ist eine zentrale Referenz für Sicherheitsprogramme industrieller Automatisierungs- und Steuerungssysteme (IACS), während NIST SP 800-82r3 eine wichtige US-Bundesreferenz für das Cybersicherheitsrisikomanagement in der OT bleibt, die die Beschaffungsanforderungen bei Endnutzern kritischer Infrastrukturen beeinflusst.
In Europa wurde die Governance rund um eingebettete Intelligenz in industriellen Steuerungsumgebungen mit der Verordnung (EU) 2024/1689 (EU-KI-Gesetz) verschärft, wobei die Hochrisikovorschriften für Systeme nach Anhang III (einschließlich des Managements kritischer Infrastrukturen) ab dem 2. August 2026 gelten. Parallel dazu veröffentlichte die IEC 2025 Ergänzungen zum 62443-Ökosystem, darunter IEC PAS 62443-2-2:2025 (veröffentlicht am 11. März 2025) zu IACS-Sicherheitsschutzschemata und IEC PAS 62443-1-6:2025 (veröffentlicht am 19. Dezember 2025) zu Anwendungsleitlinien für Cybersicherheit, wodurch die Anforderungen an Hersteller in Bezug auf sichere Entwicklungspraktiken, Rückverfolgbarkeit und auditierbare Kontrollen bei vernetzten Durchflusskontrolllösungen verstärkt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Rohstoffe und Präzisionskomponenten (Speziallegierungen, Gussteile/Schmiedeteile, Dichtungen, Elektronik), Anlagenherstellung (Ventile, Pumpen, Aktuatoren, Durchflussmesser und digitale Stellungsregler), Systemintegration (Instrumentierungspakete, die in DCS/SCADA und Anlagenmanagement-Software eingebunden sind) sowie den Vertrieb über direkte EPC-/Projektkanäle und regionale Industriedistributoren. Qualifikations- und Compliance-Anforderungen prägen die Beschaffung, wobei sicherheitskritische Anwendungen und Anwendungen mit hoher Beanspruchung auf validierte Gießereien und zertifizierte Unterlieferanten setzen, während Elektronik- und Firmware-Ebenen zusätzliche Anforderungen an Secure-by-Design und Lifecycle-Support für IIoT-fähige Geräte mit sich bringen.
Nachgelagert treiben EPCs, OEM-Skid-Bauer und Anlagenbetreiber die Spezifikation und Abnahmeprüfung voran, gefolgt von Inbetriebnahme und langfristigem Aftermarket-Service (Ersatzteile, Kalibrierung, Außendienst und Analytik-Abonnements). Lieferzeiten und Kostenvolatilität werden durch begrenzte Speziallegierungen und die Notwendigkeit der Materialrequalifizierung verstärkt, was Hersteller zu Dual-Sourcing, regionalisierten Produktionsstandorten und einer engeren Abstimmung mit Logistikanbietern bewegt. Die Digitalisierung verändert auch Betrieb und Auftragsabwicklung, mit einer breiteren Einführung von KI-gesteuerten Planungs- und Logistikprozessen zur Verbesserung von Rückverfolgbarkeit und Reaktionsfähigkeit bei weltweiten Lieferungen technischer Durchflusskontrollgeräte.
Wettbewerbslandschaft
Der Markt für Strömungssteuerung ist mäßig fragmentiert. Jedoch konkurrieren Hunderte regionaler Spezialisten in Nischen für Speziallegierungen, hygienische Skids oder Serviceverträge. Das M&A-Momentum begünstigt Lücken in digitalen Fähigkeiten; Emersons Übernahme von AspenTech für 11 Milliarden USD im Jahr 2024 verband Sensorhardware mit KI-gestützten Optimierungssuiten.[4]Reuters, "Emerson schließt Übernahme von AspenTech ab", reuters.com Siemens investierte 2,1 Milliarden USD, um die Produktionskapazitäten für intelligente Instrumente in Deutschland und China auszubauen, und sichert damit Kapazitäten in der Nähe der Endmärkte, während gleichzeitig CO₂-neutrale Produktionslinien eingeführt werden.
Flowserve sicherte sich in Vietnam einen LNG-Mehrterminalsvertrag über 850 Millionen USD – den größten Auftrag der Region Asien-Pazifik –, indem das Unternehmen seine bewährte Kryoleistung und lokale Servicezentren nutzte. Honeywells Experion HS SCADA-Veröffentlichung enthält Secure-Boot-Firmware und anomaliebasierte Angriffserkennung, was die zentrale Bedeutung der Cybersicherheit unterstreicht. Aufkommende reine Softwareunternehmen monetarisieren Ventildaten über Abonnement-Dashboards und locken damit Anlagenbetreiber, die Investitionsausgaben in Betriebsausgaben umwandeln möchten, während etablierte OEM-Hersteller dagegen angehen, indem sie lebenslange Analytik in den Listenpreisen der Hardware bündeln.
Patentanmeldungen unterstreichen den Innovationsdruck: Allein im Jahr 2024 wurden beim USPTO mehr als 200 Anmeldungen für intelligente Ventile eingereicht, die drahtlose Energiegewinnung, selbstkalibrierendes Trimmen und Edge-KI-Diagnose abdecken. Anbieter, die sowohl Prozesssicherheit als auch Datensicherheit zertifizieren können, sind am besten positioniert, um Premiummargen zu erzielen.
Marktführer der Strömungssteuerungsbranche
Emerson Electric Co.
Flowserve Corporation
Siemens AG
Honeywell International Inc.
Alfa Laval AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Strömungsregelung
- Emerson Electric Co.
- Flowserve Corporation
- Siemens AG
- Honeywell International Inc.
- Alfa Laval AB
- Schlumberger Limited
- Christian Burkert GmbH & Co. KG
- Spirax-Sarco Engineering Plc
- Rotork Plc
- KSB SE & Co. KGaA
- Crane Company
- Swagelok Company
- Metso Oyj
- SAMSON AG
- IMI Plc
- Parker Hannifin Corporation
- Badger Meter Inc.
- SMC Corporation
- Festo SE & Co. KG

Marktchancen und Zukunftsaussichten
Eine Marktlücke besteht an der Schnittstelle von Durchfluss-Hardware und cybersicherer Konnektivität, wo Endnutzer nachrüstbare Instrumente wünschen, die aussagekräftige Diagnosen liefern, ohne einen vollständigen Anlagenaustausch zu erfordern. Angebote wie portable, nicht-invasive Ultraschall-Durchflussmessung und Ventilsteuerungen mit sicherer drahtloser Konfiguration unterstützen schnellere Audits, Wartungsrunden und Fehlerbehebung in Wasser- und Abwassernetzen, Kraftwerken und Prozessindustrien, während sie Ausfallzeiten im Zusammenhang mit invasiver Messung oder manueller Konfiguration reduzieren.
Ein weiteres Chancenfeld entsteht rund um die Kontrolle von Hochdichte-Kühlung und Wärmemanagement, wo KI-gestützte Optimierung bei Mehrfach-Kältemaschinen- und Anlagenkühlsystemen erprobt wird. Beispielsweise starteten Daikin und NTT DATA einen Proof of Concept für ein Rechenzentrum in Japan (angekündigt im Juli 2026, laufend bis März 2027), der KI-basierte Wärmeprognosen mit Anlagenkühlungssteuerung integriert und damit die Nachfrage nach präziser Durchflussmessung, steuerbaren Ventilen und interoperablen Regelkreisen in Kühlanlagen verstärkt. Da sich die industrielle Automatisierung hin zu verteilten Steuerungsarchitekturen und deterministischer Vernetzung entwickelt, haben Anbieter, die zertifizierte mechanische Leistung mit auditierbaren Cybersicherheitskontrollen (im Einklang mit Rahmenwerken wie ISA/IEC 62443) kombinieren, einen praktikablen Weg, um die Anschlussraten für digitale Stellungsregler, Edge-Gateways und Lifecycle-Softwaredienste zu erweitern.
Recent Industry Developments in Markt für Strömungsregelung
- Juli 2026: Flowserve schloss die Übernahme der Ventilsparte von Trillium Flow Technologies (ohne die französischen Betriebe) für 490 Millionen USD in bar ab. Der Deal erweitert Flowserves Portfolio an missionskritischen Ventilen und vergrößert seine installierte Basis für Aftermarket-Dienstleistungen in stark beanspruchten und regulierten Anwendungen. Die Integration stärkt zudem die Fähigkeit, sich auf größere technische Pakete zu bewerben, bei denen die Ventilbreite und die Servicedeckung die Vergabeentscheidungen beeinflussen.
- Januar 2025: Emerson schloss die Übernahme von AspenTech für 11 Milliarden USD ab. Die Kombination vertiefte Emersons hybriden Hardware-Software-Stack und verknüpfte Durchflussinstrumentierung und Ventile mit Optimierungs- und vorausschauender Wartungssoftware, die in Prozessindustrien eingesetzt wird. Die Transaktion verstärkte die Marktverschiebung hin zu gebündelten Beschaffungsmodellen aus Ausrüstung und Analytik.
- Dezember 2024: Siemens kündigte eine Kapazitätserweiterung in Höhe von 2,1 Milliarden USD in Deutschland und China an, mit Fokus auf IIoT-fähige Ventile und Durchflussmesser. Die zusätzliche Fertigungskapazität näher an wichtigen Nachfragezentren unterstützt kürzere Lieferzeiten für digitalisierungsgetriebene Nachrüstprogramme in der Chemie- und Pharmaindustrie. Der Schritt signalisiert zudem eine anhaltende Investition in die Produktionsskala smarter Instrumente, da Konnektivitäts- und Sicherheitsmerkmale zu Standardanforderungen werden.


Markt für Strömungsregelung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der globale Markt für Durchflusskontrolle als der Umsatz definiert, der mit Geräten erzielt wird, die zur Regulierung, Absperrung, Umleitung oder Überwachung des Flusses von Flüssigkeiten und Gasen in industriellen Systemen verwendet werden, wobei der Wert auf der Ebene der Gerätelieferung erfasst und in USD verfolgt wird.
Ausgeschlossene Bereiche: Wir schließen Arbeitskosten für die Vor-Ort-Installation, den Wert von EPC-Projekten auf Anlagenebene und laufende Wartungsdienstleistungen aus, wenn diese separat von der Ausrüstung bepreist werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Ventile
- Pumpen
- Stellantriebe
- Durchflussmesser
- Nach Endverbraucherbranche
- Öl und Gas
- Wasser und Abwasser
- Stromerzeugung
- Chemie und Petrochemie
- Pharmazeutika und Biotechnologie
- Lebensmittel und Getränke
- Nach Funktion
- Durchflussüberwachung
- Durchflussregelung
- Durchflussabsperrung
- Durchflussumleitung
- Nach Technologie
- Pneumatik
- Hydraulik
- Elektrik
- Intelligent/Digital
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Singapur
- Australien
- Malaysia
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research wurde genutzt, um die Marktkarte zu erstellen, zu verstehen, wo sich die Nachfrage konzentriert, und die Grenzen dafür festzulegen, was als Umsatz mit Durchflusskontrollgeräten gezählt werden sollte. Wir haben öffentliche Quellen wie Datensätze der U.S. Energy Information Administration (EIA), Branchenindikatoren der International Energy Agency (IEA), Bergbau- und Mineralienreihen des U.S. Geological Survey (USGS) sowie industrielle und infrastrukturelle Indikatoren der Weltbank überprüft, um makroökonomische Nachfragesignale im Zusammenhang mit der Fluidhandhabung zu verfolgen.
Um die industrielle Präsenz nach Region zu verankern, haben wir auch Quellen wie UN Comtrade-Handelsstatistiken für relevante Gerätekategorien, Referenzen der International Organization for Standardization (ISO) für gängige Normensprache sowie technische Fachartikel in peer-reviewten Zeitschriften herangezogen, die Adoptionstrends beschreiben (zum Beispiel intelligente Diagnostik in Ventilen und Instrumentierung). Darüber hinaus wurden Geschäftsberichte, Investorenpräsentationen und seriöse Wirtschaftspresse verwendet, um Diskussionen zum Produktmix und zur Endnutzerexposition zu überprüfen. Unsere Abonnements für Unternehmensfinanzdaten und Patentdatenbanken wurden genutzt, um Schwerpunktbereiche der Anbieter und aktuelle Produktaktivitäten zu bestätigen. Diese Quellen sind beispielhaft, und wir haben auch andere öffentliche und abonnementbasierte Quellen konsultiert, um Daten zu sammeln, Annahmen zu validieren und spezifische Punkte zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was bei der Durchflusskontrolle über Pumpen, Ventile, Messgeräte und verwandte Geräte gezählt wird, sowie darauf, Preisgestaltung und Austauschzyklen mit dem tatsächlichen Kaufverhalten in Einklang zu bringen. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Systemintegratoren und industriellen Endnutzern über wichtige Prozessindustrien hinweg. Die regionale Streuung wurde breit gehalten, damit sowohl Annahmen zum Ausbau im asiatisch-pazifischen Raum als auch zur Ersatznachfrage in reifen Märkten getestet werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 14% | APAC: 42% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 40% | EMEA: 31% |
| Kleinere Akteure: 17% | Manager: 46% | Amerika: 27% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mit einem Top-down-Ansatz durchgeführt, bei dem industrielle Nachfragepools aus Endnutzungsaktivitäten und Signalen zur installierten Basis rekonstruiert und dann anhand von Mix- und Ersatzannahmen in Ausgaben für Ausrüstung übersetzt werden. Da Durchflusskontrolle typischerweise als Mischung aus Neubaunachfrage und wartungsbedingtem Ersatz beschafft wird, haben wir die Nachfragelogik zwischen Erweiterungsprojekten und wiederkehrenden Ersatzzyklen aufgeteilt, bevor wir zur Marktgesamtgröße kamen.
Zu den wichtigsten Eingaben im Modell zählen die Investitionsausgabenrichtung der Prozessindustrie (Öl und Gas, Energie, Bergbau und Schifffahrt), die Aktivität in der Wasser- und Abwasserinfrastruktur, Trends bei der Fertigungsleistung in elektronikintensiven Ländern, typische Austauschintervalle für kritische Komponenten sowie beobachtete Verschiebungen hin zu smarten und digital ermöglichten Geräten (die die durchschnittlichen Verkaufspreise im Laufe der Zeit verändern können). Die Ergebnisse wurden anschließend durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige Umsatzexposition von Anbietern, Kanaldiskussionen zu Stückzahlen und Preisspannen nach Gerätetyp. Wo Lücken bestanden, verwendeten wir konservative Mittelwerte und überprüften diese anschließend erneut mit Interview-Feedback. Für die Prognose wurde eine Szenarioanalyse verwendet, damit hohe und niedrige Fälle mit unterschiedlichen Investitionszyklen, regionalem Investitionszeitpunkt und Übernahmegeschwindigkeit für intelligente Überwachungs- und Steuerungsfunktionen verknüpft werden konnten. Der endgültige Ausblick spiegelt die am häufigsten geäußerten Erwartungen von Praktikern wider.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Vergleich der modellierten Gesamtwerte mit unabhängigen Signalen wie der Richtung der Industrieproduktion, der Konsistenz der Handelsbewegungen für relevante Gerätekategorien und der Frage, ob die implizierten Ausgaben pro Anlagentyp realistisch erschienen. Ausreißer wurden auf regionaler und Endnutzerebene überprüft, und wenn eine Abweichung nicht durch einen klaren Treiber wie einen Anstieg der Investitionsausgaben oder eine Preisverschiebung erklärt werden konnte, wurde die Annahme überarbeitet und mit zusätzlichen Gesprächen erneut überprüft.
Vor der endgültigen Freigabe durchläuft die Arbeit mehrstufige interne Überprüfungen, damit Berechnungen, Definitionen und Jahresveränderungen aufeinander abgestimmt sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten (zum Beispiel bedeutende politische Änderungen, die industrielle Investitionen betreffen, oder starke Währungsbewegungen). Kurz vor der Auslieferung führen wir eine erneute Überprüfung der jüngsten Entwicklungen durch und validieren die wichtigsten Annahmen erneut, damit Kunden einen aktuellen Überblick erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den globalen Markt für Durchflusskontrolle mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche veröffentlichte Marktgrößen für Durchflusskontrolle zu sehen, da sich der Umfang auf kleine, aber bedeutsame Weise verändern kann und da manche Verlage den Markt auf unterschiedlichen Jahren oder Preisbasen verankern. Abweichungen ergeben sich auch daraus, wie Umsätze mit Pumpen, Ventilen und Messgeräten über OEM-Lieferungen, Aftermarket-Ersatz und gebündelte Projektpakete hinweg gezählt werden.
In dieser Studie wird der Markt auf den Ausrüstungswert von Pumpen, Ventilen, Messgeräten und verwandten Geräten beschränkt. Dies vermeidet die Zählung von EPC-Projektwerten und der meisten dienstleistungsintensiven Vertragswerte, was erklärt, warum der Wert für 2026 weit unter einigen in der Tabelle gezeigten Schätzungen für 2024 liegt, und dieser Unterschied wird von Mordor Intelligence angewendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,85 Mrd. USD (2026) | |
| Branchenforschungshaus A | 60,20 Mrd. USD (2024) | Verwendet einen deutlich breiteren Wertepool, der offenbar den gesamten Ausgaben für industrielle Durchflusskontrollsysteme entspricht, was große Projektpakete und Servicekomponenten einbeziehen kann, und der zudem auf einem anderen Basisjahr und Preisumfeld beruht. |
| Branchenprognosestelle B | 80,00 Mrd. USD (2024) | Erfasst Ventile als eigenständigen Markt (und nicht das vollständige Set aus Pumpen, Ventilen und Messgeräten), und die Definition ist produktspezifisch mit Länder- und Sektor-Aggregationen, die möglicherweise Kategorien einschließen, die in engeren Modellen nicht als Durchflusskontrollausrüstung behandelt werden. |
Die Streuung der Zahlen spiegelt hauptsächlich wider, was gezählt wird, sowie das verwendete Jahr und die Preisbasis. Wenn der Umfang auf Gerätebene konsistent gehalten wird und die Nachfragetreiber auf wiederholbare Indikatoren wie die Richtung der Investitionsausgaben, das Ersatzverhalten und die Einführung intelligenter Geräte zurückgeführt werden, wird die endgültige Größe im Laufe der Zeit leichter nachvollziehbar und aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Welche Region hält den größten Anteil an der globalen Nachfrage?
Der asiatisch-pazifische Raum erfasste im Jahr 2025 41,55 % der Ausgaben, angetrieben durch eine automatisierungsintensive industrielle Expansion.
Welches Produktsegment wächst voraussichtlich am schnellsten?
Intelligente und digitale Ventile sollen mit einer CAGR von 13,07 % wachsen, da Anlagen vorausschauende Fähigkeiten nachrüsten.
Warum treiben Pharmazeutika und Biotechnologie die Aufträge an?
Zell- und Gentherapie-Produktionslinien erfordern ultraschnelle, hochpräzise Strömungssteuerungssysteme und treiben damit eine Segment-CAGR von 11,3 % an.
Welche Risiken könnten die Einführung IIoT-fähiger Geräte verlangsamen?
Erhöhte Cybersicherheitsbedrohungen und Engpässe bei Speziallegierungen könnten die kurzfristige Einführung dämpfen.
Seite zuletzt aktualisiert am:



