
Marktgröße und Marktanteil für Zentrifugalgebläse
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.21 Milliarden US-Dollar |
| Marktgröße (2031) | 3.96 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zentrifugalgebläse von Mordor Intelligence
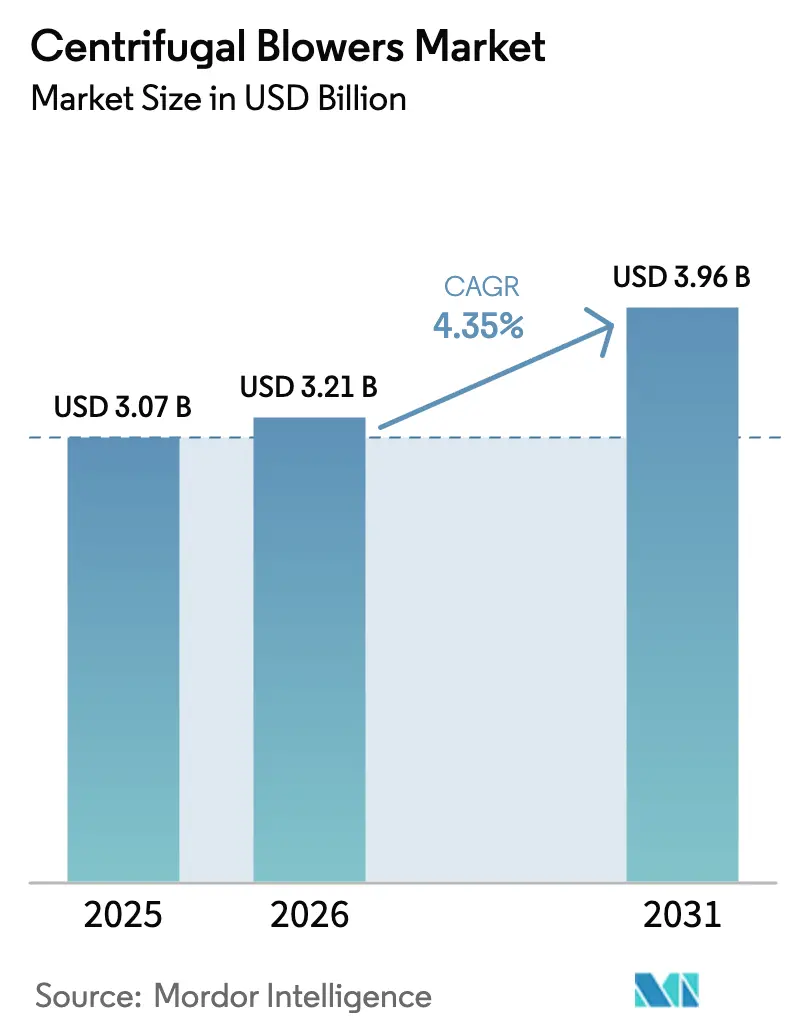
Die Marktgröße für Zentrifugalgebläse wird im Jahr 2026 auf 3,21 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 3,07 Milliarden USD, mit Projektionen für 2031, die 3,96 Milliarden USD zeigen, und wächst mit einer CAGR von 4,35 % über den Zeitraum 2026–2031. Robuste Ausgaben für Abwasserinfrastruktur, Projekte im Bereich sauberer Energie und Kapazitätserweiterungen in der Petrochemie halten die Geräteanfrage widerstandsfähig, selbst wenn Endverbraucher strengeren Energieeffizienzmandaten gegenüberstehen. Hochdruckmodelle erzielen Premiumaufträge, wo präzise Belüftung, pneumatische Förderung und unterirdische Belüftung geschäftskritisch sind. Die technologische Differenzierung dreht sich um Magnetlager, integrierte Drehzahlregelantriebe und digitale Zustandsüberwachung, die alle die Betriebskosten über die Lebensdauer senken und die Amortisationszeiten verkürzen. Die angebotsseitige Konsolidierung, exemplarisch durch die Fusion von Chart Industries und Flowserve, verändert die Art und Weise, wie Serviceportfolios und Ersatzteilgeschäfte gebündelt werden, und verschafft größeren Anbietern einen Skalenvorteil bei globalen Ausschreibungen.
Wichtigste Erkenntnisse des Berichts
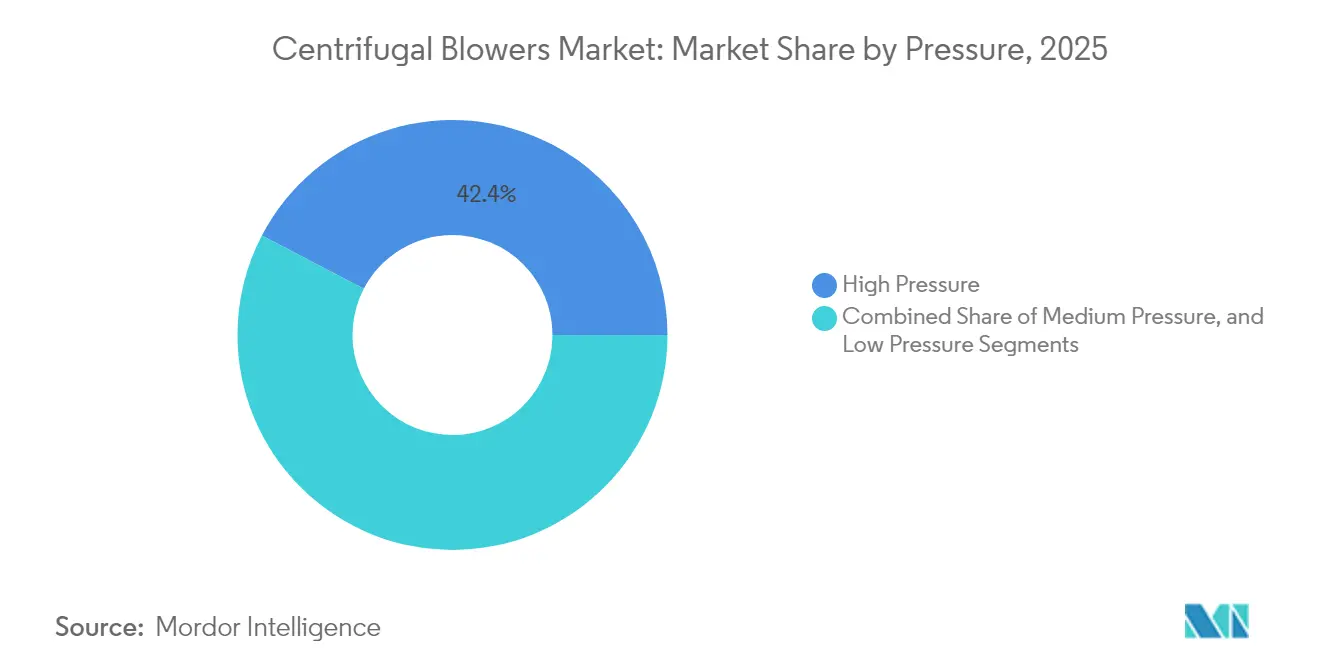
- Nach Druck hielten Hochdruckkonfigurationen im Jahr 2025 einen Marktanteil von 42,35 % am Markt für Zentrifugalgebläse und wachsen bis 2031 mit einer CAGR von 4,71 %.
- Nach Stufe entfielen im Jahr 2025 36,62 % des Marktanteils für Zentrifugalgebläse auf mehrstufige Einheiten, während Hochgeschwindigkeits-Turbomaschinen die schnellste CAGR von 5,28 % verzeichnen.
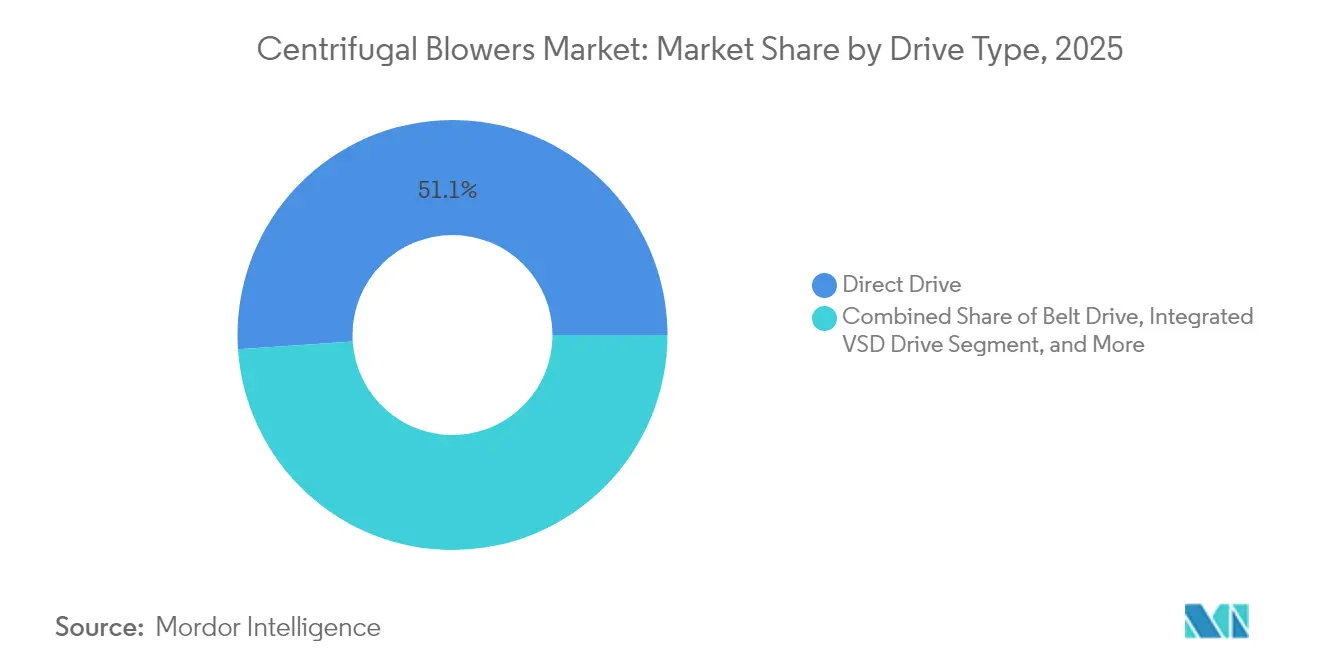
- Nach Antriebsart führten Direktantriebssysteme im Jahr 2025 mit einem Anteil von 51,05 %; integrierte VSD-Pakete verzeichnen bis 2031 eine CAGR von 5,53 %.
- Nach Endverwendung entfielen im Jahr 2025 27,12 % der Marktgröße für Zentrifugalgebläse auf die Wasser- und Abwasserbehandlung, mit einem Wachstum von 4,58 % CAGR.
- Nach Geografie dominierte der asiatisch-pazifische Raum im Jahr 2025 mit einem Anteil von 47,55 % an der Marktgröße und expandiert bis 2031 mit einer CAGR von 4,47 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Zentrifugalgebläse
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffizienzvorschriften und Nachrüstungen | +1.2% | Global – frühe Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Ausbau der globalen Abwasserkapazität | +0.9% | Global – Kerntätigkeit im asiatisch-pazifischen Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Aufbau von Chemie- und Petrochemiekapazitäten im asiatisch-pazifischen Raum | +0.8% | Asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Anforderungen an Biogas- und Wasserstoffbeimischung | +0.6% | Global – frühe Gewinne in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| OEM-integrierte IIoT-Gebläsepakete | +0.4% | Global – angeführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Städtische Anreize für geräuscharme HVAC-Systeme | +0.3% | Nordamerika und EU, Ausweitung auf den städtischen asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffizienzvorschriften und Nachrüstungen
Californias Title-20-Regeln, die im April 2024 in Kraft traten, legen einen Schwellenwert von 1,00 für den Lüfterenergie-Index fest und veranlassen Industriebetreiber, veraltete Lüfter gegen Zentrifugalpakete mit variabler Drehzahl auszutauschen. Con Edison zahlt bis zu 1 Million USD pro Konto und Jahr für qualifizierte HVAC-Upgrades und verkürzt damit die Amortisationszeiten weiter. Obwohl das US-Energieministerium im Januar 2025 einen Bundesstandard zurückzog, treiben staatliche Vorschriften und EU-Ökodesign-Anforderungen globale Betreiber weiterhin zu hocheffizienten Laufrad- und Motorkombinationen. Anbieter mit werksintegrierten Antrieben und prädiktiver Analytik gewinnen Ausschreibungen, weil Betreiber dokumentierte Leistung und Fernüberwachung der Compliance wünschen. Diese Entwicklungen tragen zum prognostizierten Wachstum des Marktes für Zentrifugalgebläse bei.
Ausbau der globalen Abwasserbehandlungskapazität
Im Jahr 2022 wurden nur 58 % der weltweit anfallenden 268 Milliarden m³ Abwasser sicher behandelt, was eine dringende Ausbauprogramm-Agenda schafft. Die South-Bay-Anlage verdoppelt ihren Durchsatz auf 50 Millionen Gallonen pro Tag im Rahmen eines 600-Millionen-USD-Programms, das ölfreie, hocheffiziente Belüftungsgebläse vorschreibt. Die US-amerikanischen Clean-Water-SRF-Mittelzuweisungen erreichten im Haushaltsjahr 2024 851,2 Millionen USD, während der Drinking-Water-SRF 494,4 Millionen USD bereitstellte und Hunderte von kommunalen Ausschreibungen finanzierte. Sulzers HST-Turbokompressoren zeigten bei einer Anlage in Derby, Vereinigtes Königreich, Energieeinsparungen von 34 % und demonstrierten damit, warum Versorgungsunternehmen aufrüsten, anstatt veraltete Roots-Gebläse zu reparieren. Das Kapazitätswachstum in Kombination mit Energiereduzierungszielen fügt der Marktwachstumskurve 0,9 Prozentpunkte hinzu.
Aufbau von Chemie- und Petrochemiekapazitäten im asiatisch-pazifischen Raum
Indien plant, die petrochemische Produktion bis 2025 auf 300 Milliarden USD zu steigern und die Kapazität im Rahmen eines Konjunkturprogramms von 10 Lakh Crore INR bis 2030 von 29,62 Millionen Tonnen auf 46 Millionen Tonnen zu erhöhen. Nahöstliche Großkonzerne verfolgen die nachgelagerte Integration und investieren in chinesische Gemeinschaftsunternehmen, wobei Kapital von Benzin auf Spezialchemikalien umgeleitet wird. Malaysias Roadmap 2030 strebt den Status eines Zentrums für Spezialchemikalien an und hält die Nachfrage nach korrosionsbeständigen Gebläsen für Lösungsmittelrückgewinnung, Katalysatorregeneration und pneumatische Förderanlagen aufrecht. Neue Cracker, Raffinerien und Düngemittelkomplexe sichern mehrjährige Serviceverträge, steigern regionale Gerätebestellungen und tragen zu den CAGR-Projektionen bei.
Nachfrage nach Biogas und Wasserstoffbeimischung
Die US-amerikanische Wasserstoff-Roadmap zielt auf 7 bis 9 Millionen Tonnen pro Jahr sauberen Wasserstoff bis 2030 ab, während Europa bis 2040 34 Millionen Tonnen anstrebt, und Elektrolyseure sowie Reformer benötigen ölfreie, wasserstoffkompatible Gebläse, die Gas mit geringer Dichte ohne Flammenrückschlagrisiken handhaben.[1]US-Energieministerium, "Wege zur kommerziellen Marktreife: Sauberer Wasserstoff," climateprogramportal.org, Hydrogen Europe, "Bericht zu Produktionswegen für sauberen Wasserstoff 2024," hydrogeneurope.eu Biogasanlagen mischen Wasserstoff bei, um Methan aufzuwerten, und schaffen dabei korrosive H₂S-Umgebungen, die Duplex-Edelstahl- oder Hastelloy-Einbauten begünstigen. Frühe Anwender in Californias Milchwirtschaftsclustern und Deutschlands Biomethan-Hubs demonstrieren die Feldleistung und tragen zur Expansionsprognose des Marktes für Zentrifugalgebläse bei.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten von Turboeinheiten | -0.7% | Global – am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch alternative Gebläsetypen | -0.5% | Global – variiert je nach Anwendung | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei kritischen Legierungen | -0.4% | Global – Lieferkette konzentriert in ausgewählten Regionen | Kurzfristig (≤ 2 Jahre) |
| Mangel an Magnetlager-Technikern | -0.3% | Global – akut in Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Wartungskosten von Hochgeschwindigkeits-Turbogebläsen
Turbomodelle mit Magnetlagern werden deutlich über den Preisen von mehrstufigen oder Rotationsschrauben-Alternativen angeboten. Atlas Copcos Aktualisierung für das erste Quartal 2025 zeigte eine Schwäche bei Großkompressorbestellungen, wo der Budgetdruck akut ist.[2]Atlas Copco AB, "Quartalsbericht Q1 2025," atlascopcogroup.com Der Außendienst für Hochgeschwindigkeitsrotoren erfordert spezialisierte Diagnoseausrüstungen, die vielen regionalen OEM-Partnern fehlen. KPMGs Branchenüberprüfung nennt EV/2024E-EBITDA-Multiplikatoren von 15,6× für Prozessfluss-Assets, ein Aufschlag, der letztendlich auf die Endverbraucherkosten durchschlägt. Diese Kostenhürde wirkt sich nachteilig auf den Markt für Zentrifugalgebläse aus.
Wettbewerb durch alternative Gebläsetechnologien
Verdrängungsmaschinen und Rotationsschrauben-Designs decken nun Durchfluss-Druck-Fenster ab, die früher von Zentrifugallaufrädern dominiert wurden. Aerzens Delta Hybrid 2.0 zielt auf 8–15 psig bei hoher Effizienz ab und stellt die Zentrifugalvorherrschaft bei der kommunalen Belüftung in Frage. Atlas Copcos ölfreie ZS-Schraubenlinie steigert die wartungsfreie Betriebszeit für Lebensmittelbetriebe, die zuvor Zentrifugalstufen spezifiziert hatten. Technologische Überschneidungen erodieren die Differenzierung und beschneiden das Wachstumspotenzial.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Druck: Anhaltende Prämie für Hochdruckanwendungen
Hochdruckmaschinen hielten im Jahr 2025 einen Anteil von 42,35 % am Markt für Zentrifugalgebläse und werden voraussichtlich bis 2031 jährlich um 4,71 % wachsen. Anlagen, die pneumatischen Transport, Katalysatorregeneration und unterirdische Belüftung handhaben, priorisieren Druckstabilität, was höhere Margen bei Duplex-Stahlgehäusen und präzisionsgefertigten Laufrädern unterstützt. Bergbaubetreiber, einschließlich Epiroc-Kunden, fügen Automatisierung hinzu, die auf stabilen Luftstrom angewiesen ist, um Staub- und Methantaschen zu beseitigen.
Die Marktgröße für Zentrifugalgebläse bei Mitteldruckeinheiten bleibt beträchtlich, da allgemeine Fertigung, Zementöfen und Biomassekessel zuverlässigen Luftstrom ohne extreme Druckniveaus benötigen. Niederdruckmodelle bedienen weiterhin HVAC und einfache Verbrennungsluft, stehen jedoch vor Nachrüstungsverlusten, da Betreiber hocheffiziente Axialdesigns einsetzen. Wasserstoffbereite und Biogasprojekte beschleunigen die Nachfrage nach Hochdruck-Edelstahl- oder Nickellegierungsgebläsen, die Versprödung widerstehen, und verbessern den Umsatzmix, auch wenn sich die Volumina zwischen den Druckklassen verschieben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Stufe/Konfiguration: Mehrstufige Zuverlässigkeit trifft auf Turbo-Dynamik
Mehrstufige Konfigurationen lieferten im Jahr 2025 36,62 % der Marktgröße für Zentrifugalgebläse, indem sie robuste Leistung und einfache Überholung boten. Betreiber schätzen Drehzahlen unter 4.000 U/min, die Feldauswuchten und unkomplizierte Lagerwechsel ermöglichen. Hochgeschwindigkeits-Turbopakete gewinnen jedoch mit einer CAGR von 5,28 % an Boden, da Magnetlager-Laufräder Anwendung in hochpräzisen Endverwendungsanwendungen finden. Versorgungsmaßstäbliche Abwasseranlagen setzen diese ölfreien Einheiten ein, um Energiekosten zu senken und die Entsorgung von Schmieröl zu vermeiden.
Einstufige überhängende Laufräder dominieren weiterhin Niederdrück-HVAC-Aufgaben, während integral verzahnte Modelle dort bevorzugt werden, wo der Platzbedarf gering ist und der Ausgangsdruck zwischen mehrstufigen und Turbofähigkeiten liegt. OEMs integrieren Cloud-Sensoren in alle Konfigurationen und ermöglichen Laufzeitvergleiche, die Käufer zur optimalen Lebenszykluskosten-Kurve führen. Da prädiktive Analytik Einsparungen quantifiziert, wird erwartet, dass sich der Marktanteil für Zentrifugalgebläse allmählich in Richtung Turbodesigns verschiebt, die Leistungsgarantien aufrechterhalten.
Nach Antriebsart: Direktantrieb stabilisiert die Basis; VSD gewinnt an Dynamik
Direktgekuppelte Motoren lieferten im Jahr 2025 einen Anteil von 51,05 % am Markt für Zentrifugalgebläse aufgrund ihrer Einfachheit, begrenzter Ausrichtungsprobleme und weit verbreiteter Technikervertrautheit. Riemenantriebe überleben in Bestandsanlagen, wo die Wellengeometrie keine direkte Kupplung ermöglicht. Integrierte VSD-Pakete wachsen mit einer CAGR von 5,53 %, weil Versorgungsunternehmen Lastmanagementfähigkeiten belohnen und weil Title-20-Regeln die Teillast-Lüftereffizienz verschärfen. Moderne VSD-Firmware unterstützt Oberwellenfilterung und Fernfehlerdiagnose und reduziert Ausfallzeiten.
Magnetlagerantriebe besetzen die Spitze, eliminieren Öldichtungen und ermöglichen höhere Umfangsgeschwindigkeiten. Lebensmittel-, Pharma- und Halbleiterfabriken nennen kontaminationsfreien Luftstrom als Treiber für die frühe Einführung. Da mehr Servicezentren in Magnetlager-Auswuchtmaschinen investieren, sollte sich der Marktanteil für Zentrifugalgebläse bei diesen Premiumantrieben ausweiten, insbesondere in Wasserstoffproduktionsgestellen und Biogasfaulbehältern, die ölfreie Leistung schätzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: Wasseraufbereitung verankert diversifizierte Nachfrage
Wasser- und Abwasseranlagen entfielen im Jahr 2025 auf 27,12 % des Marktanteils für Zentrifugalgebläse und wachsen bis 2031 jährlich um 4,58 %. Biologische Nährstoffentfernung und strengere Ablaufgenehmigungen zwingen Kommunen, die Belüftungskapazität aufzurüsten. Die 600-Millionen-USD-Erweiterung der South-Bay-Anlage verdoppelt das tägliche Volumen und fügt hocheffiziente Gebläse mit Sauerstoffübertragungsgarantien hinzu.
Chemie und Petrochemie rangieren an zweiter Stelle, da Indien, China und der Nahe Osten neue Cracker und Düngemittellinien in Betrieb nehmen. Bergbau, Zement und Stahl tragen eine stetige Basislinie bei, obwohl das Bestelltiming den Rohstoffpreisschwankungen folgt. Gewerbliche Gebäude nutzen Con-Edison-Anreize zur Nachrüstung von Lüftern, während Lebensmittel- und Getränkehersteller ölfreie Stufen spezifizieren, um Produktverunreinigungen zu vermeiden. Diese Diversität schützt den Markt für Zentrifugalgebläse vor Abschwüngen in einem einzelnen Sektor und ermöglicht es OEMs, die Kapazität über Produktlinien hinweg auszugleichen.
Geografische Analyse
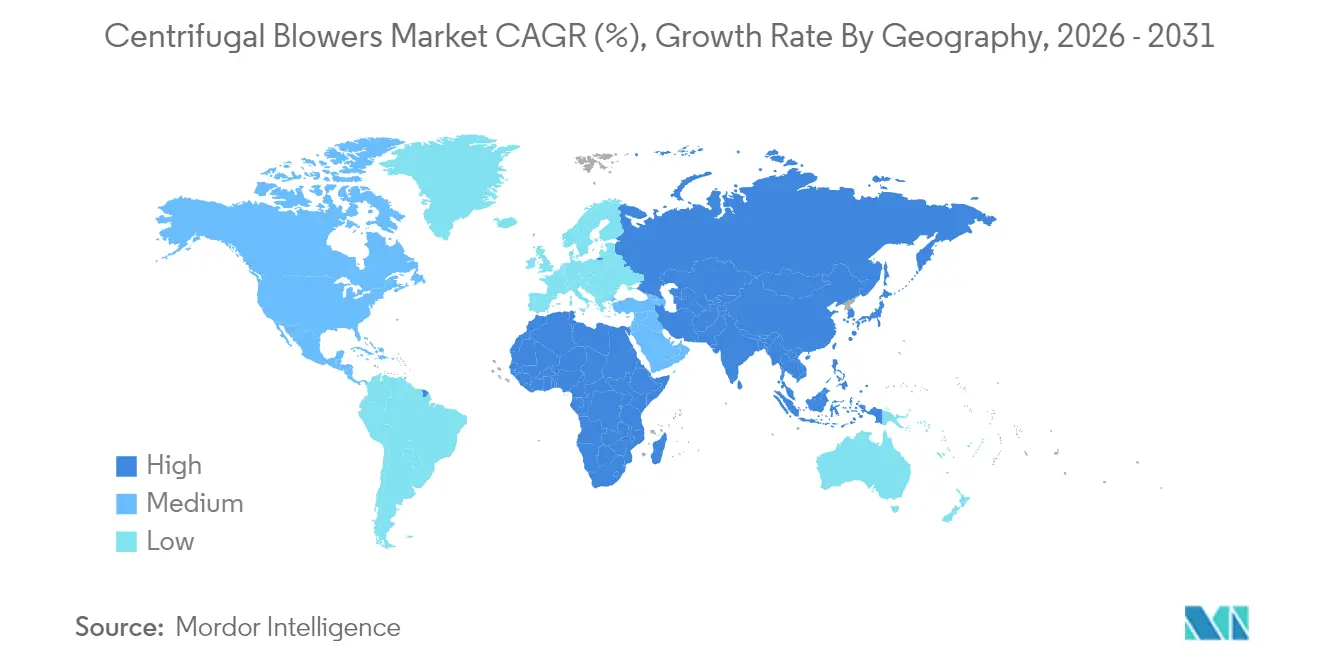
Der asiatisch-pazifische Raum hielt im Jahr 2025 47,55 % des Marktanteils für Zentrifugalgebläse und wird voraussichtlich bis 2031 jährlich um 4,47 % wachsen. Indiens petrochemische Kapazitätserweiterung von 29,62 Millionen Tonnen auf 46 Millionen Tonnen treibt kontinuierliche Ausschreibungen für Hochdruck-Prozessluft an. Chinesische Raffineriezusätze und südostasiatische Spezialchemieprojekte stärken die regionalen Auftragsbücher. Malaysias Chemie-Roadmap und Steueranreize ziehen globale Polyolefin-Akteure an, die korrosionsbeständige Gebläse für Aufschlämmungsschleifen-Reaktoren benötigen. Lokale Gusscluster in Gujarat und Shandong verkürzen Lieferzeiten und dämpfen Frachtkosten, was wettbewerbsfähige Einstandspreise aufrechterhält.
Nordamerika bleibt ein reifes, aber chancenreiches Gebiet. Das Abwasser-Upgrade der South-Bay-Anlage und ähnliche SRF-finanzierte Projekte halten die kommunale Nachfrage stabil. Californias Title 20 und New Yorker Versorgungsanreize beschleunigen den Austausch von Lüftern mit fester Drehzahl durch VSD-Einheiten. Wasserstoff-Hubs, die durch den Infrastructure Investment and Jobs Act finanziert werden, benötigen ölfreie Gebläse für Elektrolyseure und eröffnen eine Auftragspipeline, die sich über das Jahrzehnt erstreckt.
Europa liefert konsistentes, aber politikgebundenes Wachstum. Sulzer verzeichnete 2024 einen Auftragsanstieg von 15,6 % in Europa, dem Nahen Osten und Afrika, angetrieben durch Abwassermandate und Raffinerieüberholungen. Das Ziel des Blocks von 34 Millionen Tonnen Wasserstoff bis 2040 erfordert druckstabile, ölfreie Luft für PEM- und alkalische Stapel. Der Nahe Osten ergänzt die Volumina, da ADNOC und Saudi Aramco auf Ammoniak und Chemikalien umstellen, wobei jedes dedizierte Gebläsestränge für Lufttrennung, Schwefelrückgewinnung und Salpetersäurekreisläufe benötigt.

Regulatorisches Umfeld
Die Konformität bei der Energieeffizienz von Ventilatoren und Gebläsen orientiert sich zunehmend an standardisierten Prüfverfahren und Berichtskennzahlen. In den Vereinigten Staaten verweisen die Energiesparstandards des Department of Energy (DOE) und die zugehörigen Prüfverfahren auf den Fan Energy Index (FEI) und AMCA-Methoden wie ANSI/AMCA 214-21 zur Bewertung und Verifizierung, während aerodynamische Leistungsbewertungen häufig ANSI/AMCA 210-16 (ASHRAE 51-16) verwenden. Industrielle Käufer und EPCs verweisen zudem auf etablierte Leistungsnormen für Gebläsesysteme, darunter ASME/PTC 13 (wire-to-air) sowie Druckluft-nahe Normen wie ANSI/CAGI BL 300 und ISO 22484 für die Prüfung von Niederdruck-Luftpaketen, was die Nachfrage nach dokumentierter Effizienz und wiederholbaren Abnahmeprüfungen verstärkt.
Politisch getriebene Nachrüstaktivitäten schaffen zusätzlichen Compliance-Druck über die Bundesvorgaben hinaus. Die kalifornischen Title-20-Vorschriften, die im April 2024 in Kraft traten, verwenden einen FEI-Schwellenwert von 1,00 und treiben Austauschmaßnahmen hin zu drehzahlvariablen Zentrifugalpaketen. Programme zur Energieeffizienz von Versorgungsunternehmen, einschließlich Con-Edison-Anreizen für qualifizierte HLK-Nachrüstungen, beschleunigen zusätzlich dokumentierte Leistungssanierungen. Für Anbieter bedeutet dies regulatorisch in der Praxis eine engere Abstimmung zwischen Designentscheidungen (Laufradeffizienz, Motorklasse und integrierter VSD) und nachvollziehbaren Prüf- und Berichtsprozessen, die Beschaffungsspezifikationen und Compliance-Dokumentation nach der Installation unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Zentrifugalgebläse umfasst Anwendungstechnik und aerodynamisches Design, Beschaffung und Bearbeitung kritischer Komponenten (Laufräder, Gehäuse, Wellen, Dichtungen, Lager, Motoren und drehzahlvariable Antriebe) sowie Paketmontage und Systemintegration (Steuerungen, Schalldämpfer, Einlassfilter, Gehäuse und Instrumentierung). Verifizierungsprüfungen, einschließlich Drittanbieter- oder unabhängiger Laborleistungstests gemäß AMCA- und ASME-Normen, fließen in den Vertrieb über OEM-Direktverkauf, EPC-Kanäle und lokale Vertreter ein. Nachgeschaltet folgen auf Installation und Inbetriebnahme eine servicelastige Betriebsphase, in der vorbeugende Wartung, Feldauswuchtung, Ersatzteile und Leistungsoptimierung die Lebenszykluswirtschaftlichkeit dominieren, insbesondere bei mehrstufigen und hochdrehzahligen Turbo-Einheiten.
Aftermarket-Servicenetzwerke und lokalisierte Fertigungsstandorte beeinflussen die Wettbewerbsfähigkeit, da viele Ausschreibungen im Endverbrauch Verfügbarkeitszusagen und schnelle Ersatzteilverfügbarkeit priorisieren. Howden unterstützt installierte Flotten durch globale Werkstatt- und Servicemodelle, während IB International (ehemals Illinois Blower) die konsolidierte Fertigung in Cary, Illinois, als Vorteil bei Lieferzeit und Support für nordamerikanische Kunden anführt. Auch die Konsolidierung unter größeren Industrieanbietern und breitere Portfoliobündelung, einschließlich der Integration von Howden durch Chart Industries, verändert die Kette, indem Ausrüstungsangebote mit Lebenszyklusdienstleistungen und digitalen Überwachungsfunktionen gekoppelt werden, die als gebündelter Leistungsumfang in kommunalen und industriellen Projekten angeboten werden können.
Wettbewerbslandschaft
Globale Anbieter verfolgen Skalierung, technologische Tiefe und stabile Aftermarket-Einnahmen. Chart Industries und Flowserve planen die Fusion zu einem 19-Milliarden-USD-Unternehmen, das 3,7 Milliarden USD an Serviceverkäufen kombiniert, die die Volatilität des Gerätezyklus glätten. Ingersoll Rand schloss 2023 13 Akquisitionen im Wert von 450 Millionen USD ab, darunter Roots, was seine Niederdruck-Produktlinie stärkt und Cross-Selling in kommunale Ausschreibungslisten ermöglicht.
Die technologische Differenzierung konzentriert sich auf Magnetlager, integrierte Analytik und Verbundlaufräder. Loar Holdings' Kauf von LMB Fans & Motors für 365 Millionen EUR fügt Designs in Luft- und Raumfahrtqualität hinzu, die extreme Zuverlässigkeitsanforderungen für pharmazeutische Isolatoren und nukleare Handschuhboxen erfüllen. Atlas Copco verzeichnete ein organisches Auftragswachstum von 3 % in seinem Gas- und Prozesskompressorsegment, was zeigt, dass prozesskritische Käufer ölfreie Hochgeschwindigkeitslösungen priorisieren.
Serviceangebote entwickeln sich in Richtung kontinuierlicher Überwachung. Ebara und Verizon arbeiten an cybersicherer Telemetrie für Gebläseflotten zusammen, ein attraktiver Mehrwert für Versorgungsunternehmen, die sich um OT-Schwachstellen sorgen. Kleinere regionale Montagebetriebe schwenken auf Lohnfertigung um oder konzentrieren sich auf Aftermarket-Teile, um direkten Wettbewerb zu vermeiden. Der Markt für Zentrifugalgebläse balanciert daher Konsolidierung an der Spitze mit einem langen Schwanz von Nischenanbietern aus und bewahrt die Kundenauswahl, auch wenn globale Portfolios expandieren.
Marktführer im Bereich Zentrifugalgebläse
Howden Group
Illinois Blower Inc
Atlantic Blowers, LLC
Piller Blowers & Compressors
Alfotech Fans
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Energieeffizienz-Compliance und nachweisbare Leistungsprüfungen schaffen einen klaren Freiraum für Anbieter, die gebündelte Effizienz und Dokumentation liefern können, nicht nur Hardware. Da Kaliforniens Title 20 seit April 2024 einen FEI-Schwellenwert von 1,00 durchsetzt und die DOE-Prüfverfahren auf AMCA-Methoden verweisen, formulieren Käufer Spezifikationen zunehmend anhand messbarer Ergebnisse. Dies begünstigt integrierte VSD-Pakete, werksseitige Leistungsprüfungen und digitale Zustandsüberwachung, die Prüfbarkeit unterstützen. Anbieter, die Gebläsesteuerungen mit Berichtsworkflows und standardisierten Abnahmeprüfungen (AMCA 210-16/ASHRAE 51-16 und ASME/PTC 13 in Projektspezifikationen) verbinden können, haben Wachstumspotenzial in nachrüstungsintensiven HLK- und Industriesegmenten, in denen Compliance-Nachweis und Lebenszykluskosten Beschaffungsdifferenzierer sind.
Wasser und Abwasser bleibt der kurzfristig umsetzbarste Anwendungsbereich, da Belüftungsnachrüstungen Energieeinsparungen mit Anforderungen an Prozessstabilität verbinden. Howden positioniert weiterhin hochdrehzahlige und integral getriebene Turbogebläsepakete sowie Belüftungssteuerungslösungen für Abwasseranlagen, und finanzierte Programme wie die South-Bay-Erweiterung im Wert von 600 Millionen USD spezifizieren hocheffiziente Belüftungsgebläse. Ein weiterer Chancenbereich betrifft die Spezial- und Schwerlastgashandhabung im Zusammenhang mit Veränderungen bei saubereren Energien und in der Prozessindustrie (Biogas, Wasserstoffbeimischung und petrochemische Erweiterungen), wo korrosionsbeständige Materialien, ölfreier Betrieb und stabile Druckregelung entscheidend sind und höherwertige Konfigurationen unterstützen können. Auf der Angebotsseite deutet die Produktlinienerweiterung von Unternehmen wie IB International, die über kundenspezifisch konstruierte Ventilatoren hinaus in vorkonfigurierte Hochdruck- und Dampfkompressionsangebote vorstoßen, auf einen wettbewerblichen Fokus auf standardisierte Plattformen hin, die Angebots- und Lieferzyklen verkürzen und zugleich adressierbare Anwendungen erweitern.
Aktuelle Branchenentwicklungen
- Juni 2026: Veröffentlichung technischer Erkenntnisse zur Rolle von Howden-Ventilatoren bei der Optimierung der Luftstromeffizienz zur Reduzierung des Energieverbrauchs in Industrieanlagen. Die Analyse konzentriert sich auf die Energieeffizienzoptimierung bei Zentrifugalgebläsen und unterstreicht die Ausrichtung des OEM-Portfolios von Howden auf Chart Industries durch ein breiteres, effizienteres Produktangebot.
- März 2024: Einführung des CubusTurbo 450, eines hochdrehzahligen Antriebsgebläses für die kommunale und industrielle Abwasserbelüftung und andere Hochkapazitätsanwendungen. Die Einführung erweitert energieeffiziente Belüftungslösungen mit hoher Kapazität für die Wasseraufbereitung und unterstreicht den Trend zu Plug-and-Play-Systemen in zentralen Marktanwendungen.
- Februar 2024: Umbenennung und Abschluss der Fusion zu IB International, Inc. zur Konsolidierung von Luft- und Gasfördersystemen. Die Konsolidierung strafft das globale Angebot und verbessert den Aftermarket-Zugang über eine einheitliche Produktpalette.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus dem Verkauf von Zentrifugalgebläsen für industrielle und gewerbliche Luftförderungs- und Gashandhabungsaufgaben, einschließlich neuer Geräte und Standardzubehörpakete, über alle wichtigen Endverbrauchssektoren und Regionen hinweg.
Umfangsausschlüsse: Ausgeschlossen sind Axialventilatoren, Verdrängergebläse, Standortfertigung und Rohrleitungsarbeiten sowie langfristige reine Serviceverträge, die außerhalb des Gebläseverkaufs bepreist werden.
Übersicht der Segmentierung
- Nach Druck
- Hochdruck
- Mitteldruck
- Niederdruck
- Nach Stufe/Konfiguration
- Einstufig
- Mehrstufig
- Hochgeschwindigkeits-Turbo
- Integral verzahnt
- Nach Antriebsart
- Direktantrieb
- Riemenantrieb
- Integrierter VSD-Antrieb
- Magnetlagerantrieb
- Nach Endverbrauchsbranche
- Bergbau
- Zement
- Zellstoff und Papier
- Bauwesen
- Stahl
- Chemie und Petrochemie
- Stromerzeugung
- Wasser- und Abwasserbehandlung
- Lebensmittel und Getränke
- HVAC und Gewerbegebäude
- Sonstige Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Afrika
- Südafrika
- Nigeria
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde eingesetzt, um den Nachfragepool und das operative Umfeld abzubilden, in dem Zentrifugalgebläse beschafft werden, was uns half, realistische Leitplanken für Stückzahlen, Preisgestaltung und Austauschzyklen festzulegen. Öffentliche und offizielle Quellen wurden im Hinblick auf Indikatoren wie industrielle Produktion, Energieverbrauch und Bautätigkeit sowie Signale zum Infrastrukturausbau, die typischerweise die Ausgaben für Belüftung und Ventilation erhöhen, ausgewertet.
Wir bezogen uns auf frei zugängliche Quellen wie die US Energy Information Administration (EIA), die International Energy Agency (IEA), die Weltbank, UN Comtrade sowie Veröffentlichungen von Behörden wie der US EPA zu Abwasser- und luftbezogenen Normen, soweit relevant. Zudem nutzten wir Jahresberichte und Investorenpräsentationen, Websites von Verbänden und angesehene Presseberichterstattung, um Kapazitätserweiterungen und Beschaffungsprioritäten zu verstehen. Darüber hinaus wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen, Patentdatenbanken und handelsbezogene Daten auf Sendungsebene selektiv genutzt, um Produktpositionierung und Import-Export-Intensität abzugleichen. Die oben genannten Desk-Quellen sind beispielhaft, und wir haben zahlreiche weitere öffentliche Dokumente und Datenreihen zur Erhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie Käufer Zentrifugalgebläse spezifizieren, wie Preise in typischen Projektgeschäften angeboten werden und wie die Nachfrage je nach Endverbrauch wie Abwasserbehandlung, Chemie, Energieerzeugung, Zement und allgemeiner Fertigung variiert. Wir sprachen mit einer Mischung aus Herstellern, Vertriebspartnern, EPC-nahen Interessengruppen und großen Endnutzern in wichtigen Regionen und nutzten diese Gespräche, um Annahmen zum Austauschzeitpunkt, zur Auftragszusammensetzung nach Druck und Stufe sowie zum Anteil von Nachrüstung gegenüber Neubaunachfrage zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25 % | CXOs: 16 % | APAC: 45 % |
| Mid-Tier: 58 % | Funktions-/Bereichsleiter: 37 % | EMEA: 34 % |
| Kleinere Anbieter: 17 % | Manager: 47 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, der die Gebläsenachfrage aus Indikatoren der Endverbrauchsaktivität rekonstruiert und diese Nachfrage anschließend anhand typischer Projektkonfigurationen und Preisstaffeln in Wert umrechnet. Für Zentrifugalgebläse verwendet das Modell Signale wie Kapazitätserweiterungen in der Abwasserbehandlung, industrielle Investitionszyklen, Produktionstrends bei Zement und Metallen, Projektpipelines für Energieerzeugung und Petrochemie sowie Import-Export-Muster für rotierende Ausrüstung.
Nachdem der Nachfragepool festgelegt war, bestätigten wir die Ergebnisse mithilfe selektiver Bottom-up-Näherungen wie stichprobenartiger Preisangebote nach Druckklasse, Kanalprüfungen zu Auftragseingangsmustern und Plausibilitätsprüfungen anhand der Umsatzexposition von Anbietern, soweit Angaben dies zulassen. Zu den wichtigsten Eingabevariablen zählten der durchschnittliche Verkaufspreis nach Druck und Stufe, der Mix aus einstufigen und mehrstufigen Einheiten, Motor- und Antriebspräferenzen, die die Auftragsgröße beeinflussen, der Austausch- und Überholungsrhythmus in Anlagen mit Dauerbetrieb sowie Auslöser für Energieeffizienznachrüstungen, die häufig mit regulatorischen oder Versorgungskostenänderungen verknüpft sind. Wo die direkte Volumensicht in kleineren Regionen begrenzt war, wurden Lücken durch Proxy-Indikatoren wie industrielle Produktion und Handelsintensität geschlossen, gefolgt von einer Bestätigung durch Experten.
Für die Prognose wurde eine Szenarioanalyse verwendet, um unterschiedliche Investitionsklimata und Infrastrukturausgabenpfade abzubilden, gefolgt von einer einfachen regressionsbasierten Sensitivitätsanalyse anhand einiger Frühindikatoren wie industrieller Produktion und Investitionstrends bei Versorgungsunternehmen und Abwasser. Annahmen wurden mit Interviewrückmeldungen abgeglichen, damit der endgültige Wachstumspfad realistisch bleibt und nicht rein aus historischen Daten kurvenangepasst wird.
Datenvalidierung & Aktualisierungszyklus
Modellergebnisse wurden durch mehrere Prüfungen validiert, damit Über- und Unterzählungen frühzeitig erkannt wurden. Wir verglichen die Gesamtwerte mit unabhängigen Signalen wie Handelsströmen bei Ausrüstung, Ankündigungen von Großprojekten und bekannten Nachfragezentren nach Branche und prüften anschließend Ausreißer vor der internen Freigabe.
Trat eine wesentliche Abweichung auf, etwa ein ungewöhnlicher Preissprung, ein plötzlicher regionaler Nachfrageanstieg oder eine Verlangsamung in einer bestimmten Endverbrauchskategorie, wurden die Annahmen überprüft und ausgewählte primäre Kontakte erneut angesprochen, um zu bestätigen, was sich geändert hatte. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse Preise, Lieferzeiten oder Endverbrauchsausgaben beeinflussen. Vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit die veröffentlichte Sicht die aktuellsten verfügbaren Datenpunkte widerspiegelt.
Vergleich der Marktgröße für Zentrifugalgebläse von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Zentrifugalgebläse können weit voneinander abweichen, da Unternehmen nicht immer dieselben Gerätefamilien zählen, unterschiedliche Logiken zur Preisbildung anwenden und häufig unterschiedliche Basisjahre und Währungszeitpunkte verwenden.
Die Hauptdiskrepanz ergibt sich daraus, ob Turbo- und Hochdrehzahl-Gebläsedesigns, gebündelte Belüftungssysteme und aftermarket-intensive Pakete als Teil desselben Umsatzpools betrachtet werden, wobei Mordor Intelligence nur den Ausrüstungswert von Zentrifugalgebläsen entsprechend Druck- und Stufenklassifizierungen zählt und die Preisgestaltung anschließend anhand von Projektspezifikationen und Kanalrückmeldungen validiert, bevor eine Prognose erstellt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,21 Mrd. USD (2026) | |
| Branchenverlag A | 3,20 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen breiteren Produktklassifizierungsansatz, der angrenzende Gebläse- und Systempaket-Umsätze mit einbeziehen kann, und normalisiert die Preisgestaltung möglicherweise nicht auf einheitliche Motor- und Antriebskonfigurationen. |
| Handelsveröffentlichung B | 2,69 Mrd. USD (2023) | Stützt die Dimensionierung auf ein konservatives Basisjahr und geht wahrscheinlich von einer langsameren Preisentwicklung aus, wodurch die austauschgetriebene Nachfrage unterschätzt werden kann, wenn Anlagen im Dauerbetrieb laufen und aus Effizienzgründen nachgerüstet werden. |
Die Spanne zwischen den drei Werten erklärt sich hauptsächlich durch unterschiedliche Umfangsgrenzen und Basisjahrwahlen, gefolgt davon, wie die Preisgestaltung über Druckklassen und Paketkonfigurationen hinweg hochgerechnet wird. Indem der Nachfragepool an beobachtbare Endverbrauchsaktivität gebunden bleibt und zentrale Annahmen bei Abweichungen erneut geprüft werden, bleibt die Schätzung auf praktische, wiederholbare und aktualisierbare Eingaben rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die projizierte Größe des Marktes für Zentrifugalgebläse bis 2031?
Der Markt für Zentrifugalgebläse wird voraussichtlich bis 2031 bei einer CAGR von 4,35 % einen Wert von 3,96 Milliarden USD erreichen.
Welche Druckklasse führt heute beim Umsatz?
Hochdruckmaschinen hielten im Jahr 2025 einen Anteil von 42,35 % und bleiben das am schnellsten wachsende Drucksegment mit einer CAGR von 4,71 %.
Warum gewinnen Drehzahlregelantriebe an Bedeutung?
Versorgungsanreize und Title-20-Effizienzregeln veranlassen Betreiber, integrierte VSD-Pakete einzusetzen, die den Stromverbrauch bei Teillast senken, was eine CAGR von 5,53 % für dieses Antriebssegment unterstützt.
Wie beeinflusst die Abwasserinvestition die Gebläsenachfrage?
Großprojekte wie das 600-Millionen-USD-Upgrade der South-Bay-Anlage erfordern hocheffiziente Belüftungsgebläse und stärken die Wasseraufbereitung als führendes Endverbrauchssegment.
Welche Rolle spielt sauberer Wasserstoff für Gebläselieferanten?
Elektrolyseure und kohlenstoffarme Reformer benötigen ölfreie, wasserstoffkompatible Gebläse und eröffnen einen bedeutenden neuen Anwendungsbereich, da die Vereinigten Staaten bis 2030 eine Kapazität von bis zu 9 Millionen Tonnen pro Jahr anstreben.
Welche Regionen expandieren am schnellsten im Markt für Zentrifugalgebläse?
Der asiatisch-pazifische Raum führt mit einer prognostizierten CAGR von 4,47 %, angetrieben durch petrochemische Ausbauten in Indien, Raffineriezusätze in China und Spezialchemieinvestitionen in Südostasien.
Seite zuletzt aktualisiert am:



