
Öl- und Gas-Ventile-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 13.43 Milliarden US-Dollar |
| Marktgröße (2031) | 15.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten |
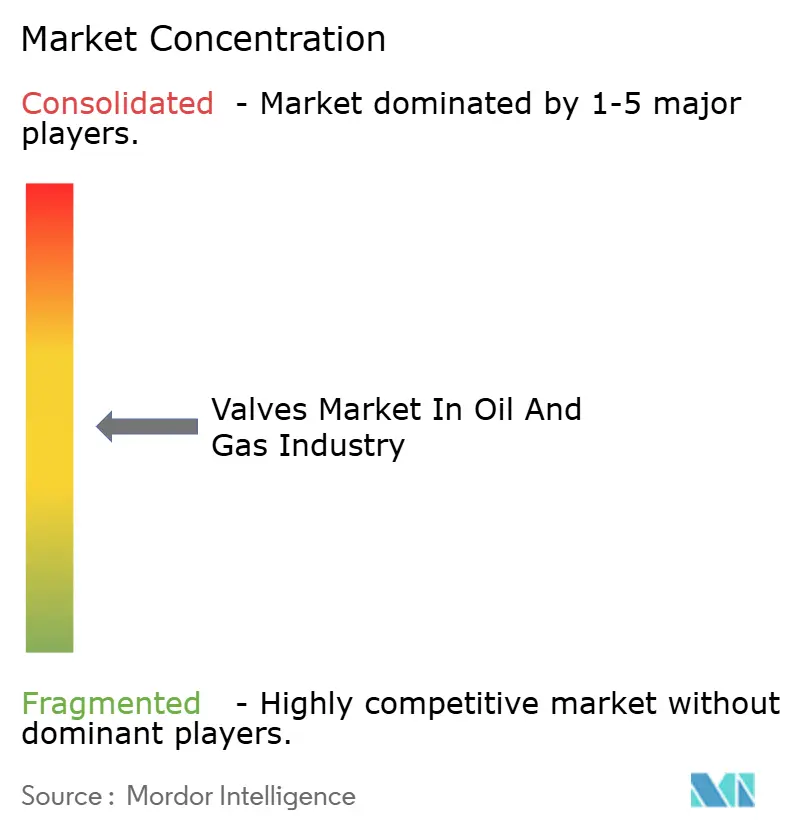
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Öl- und Gas-Ventile-Markt Analyse von Mordor Intelligence
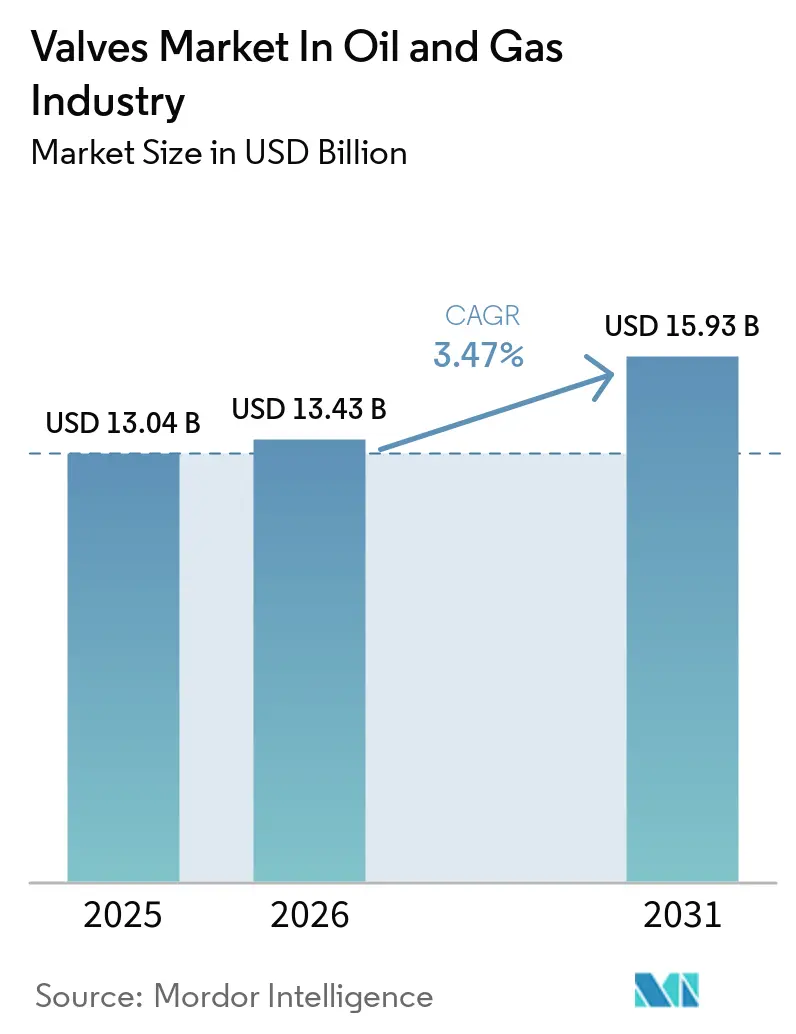
Die Marktgröße für Öl- und Gasventile wird voraussichtlich von 13,04 Milliarden USD im Jahr 2025 auf 13,43 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 15,93 Milliarden USD erreichen, mit einem CAGR von 3,47 %. Diese stetige Expansion spiegelt das Kapital wider, das in langzyklische Upstream-Projekte zurückfließt, einen Anstieg neuer Flüssigerdgas-Anlagen sowie die rasche Verbreitung von Smart-Ventil-Nachrüstungen. Betreiber investieren in wasserstofffähige Metallurgie, um Anlagen zukunftssicher zu machen, bleiben jedoch bei der Projektauswahl angesichts schwankender Brent-Preise diszipliniert. Die Einführung digitaler Zwillinge und strenge Methan-Leckage-Vorschriften treiben die Nachfrage nach emissionsarmen Regelventilen an, während erhöhte Cybersicherheitsrisiken Bestellungen für sichere elektrische Stellantriebe ankurbeln. Asien-Pazifik und der Nahe Osten dominieren bei Neuinstallationen, während Nordamerika Upgrades vorantreibt, die die Lebensdauer von Anlagen verlängern.
Wichtigste Erkenntnisse des Berichts
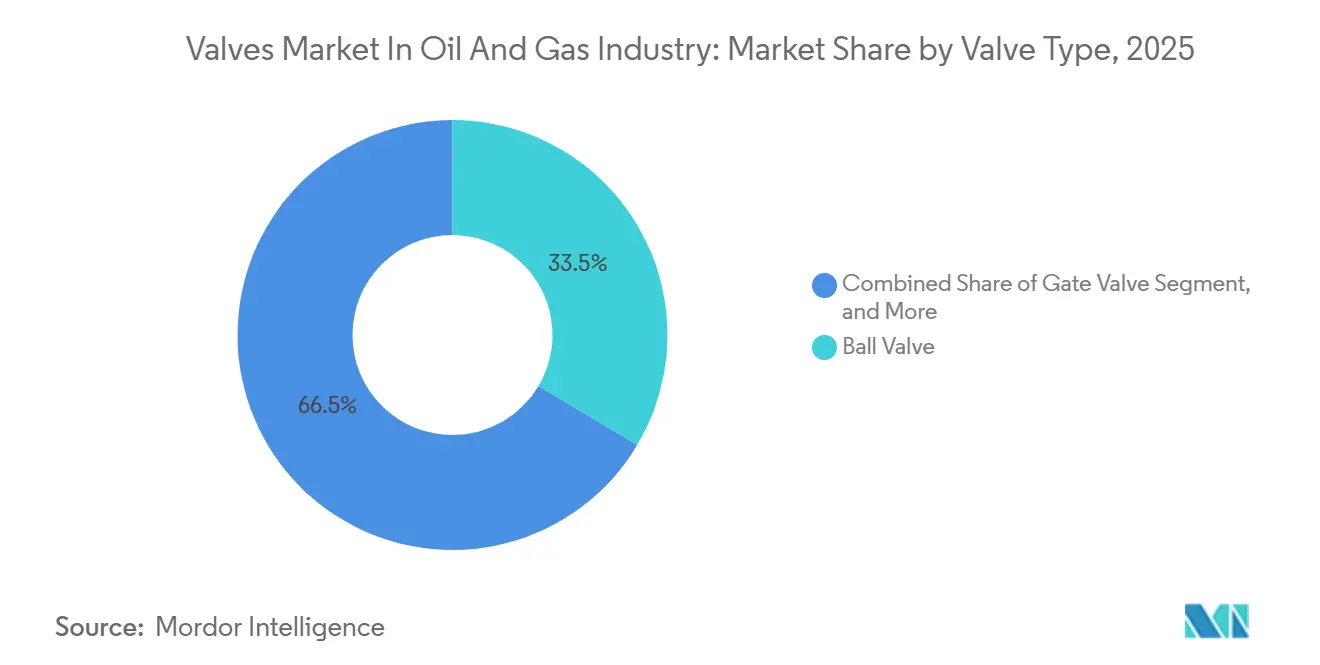
- Nach Ventiltyp werden Regelventile bis 2031 voraussichtlich mit einer CAGR von 5,12 % wachsen; Kugelventile hielten 2025 einen Marktanteil von 33,53 % am Ventilmarkt der Öl- und Gasindustrie.
- Nach Material entfiel 2025 ein Anteil von 27,31 % am Ventilmarkt der Öl- und Gasindustrie auf Stahlguss, während Legierungs- und Duplexstähle bis 2031 voraussichtlich mit einer CAGR von 4,72 % wachsen werden.
- Nach Anwendung erzielte der Midstream-Bereich 2025 einen Umsatzanteil von 38,09 %; LNG-Anlagen sollen bis 2031 mit einer CAGR von 4,32 % wachsen.
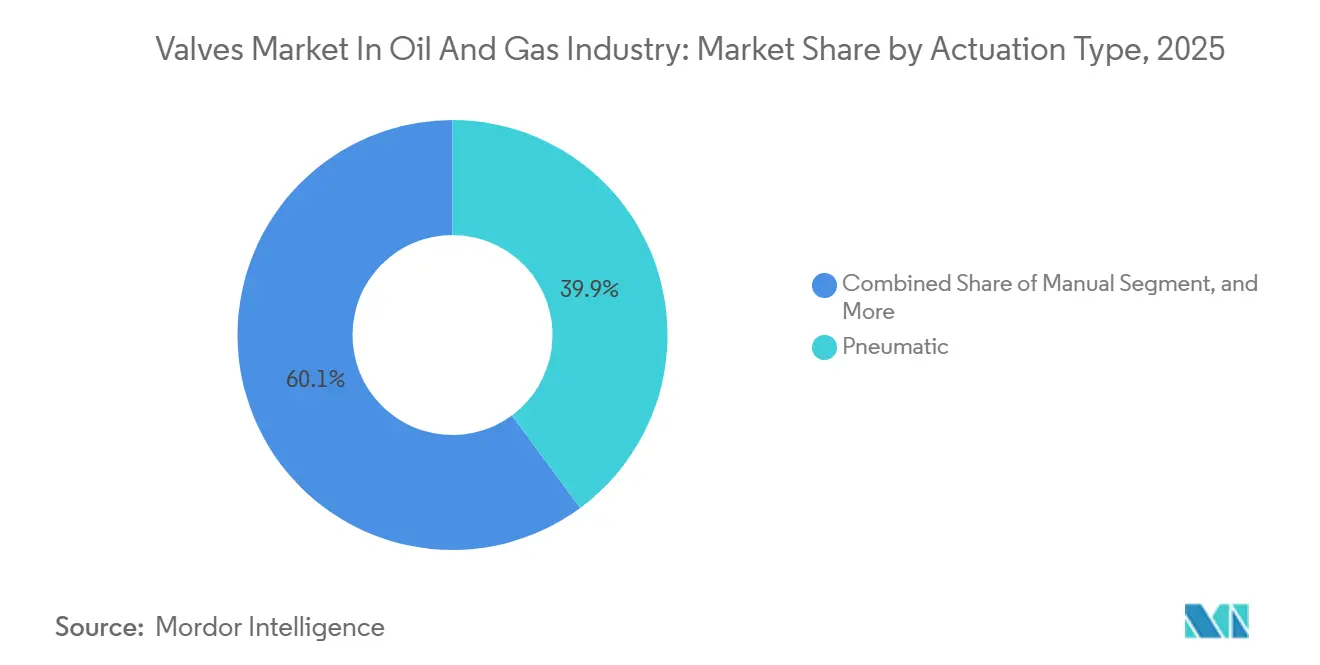
- Nach Betätigungsart dominierten pneumatische Einheiten mit einem Anteil von 39,87 % im Jahr 2025, und elektrische Betätigung wird bis 2031 voraussichtlich eine CAGR von 4,21 % verzeichnen.
- Nach Größe hielt die Klasse von 6 bis 12 Zoll 2025 einen Anteil von 32,94 %, während Ventile über 24 Zoll bis 2031 voraussichtlich mit einer CAGR von 4,01 % wachsen werden.
- Nach Region führte Asien-Pazifik 2025 mit einem Anteil von 41,09 %; der Nahe Osten wird voraussichtlich die schnellste regionale CAGR von 4,76 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Upstream- und Midstream-Pipeline-Projekte | +0.9% | Asien-Pazifik, Naher Osten, Nordamerika | Mittelfristig (2–4 Jahre) |
| Anstieg beim Bau von LNG-Terminals | +0.8% | Naher Osten, Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Beschleunigte Einführung digitaler und intelligenter Ventile | +0.6% | Nordamerika, Europa, Global | Langfristig (≥ 4 Jahre) |
| Strenge globale Sicherheits- und Emissionsvorschriften | +0.5% | Europa, Nordamerika, Global | Langfristig (≥ 4 Jahre) |
| Wasserstofftaugliche Ventildesigns für die Energiewende | +0.4% | Europa, Nordamerika, Asien-Pazifik-Zentren | Langfristig (≥ 4 Jahre) |
| Alternde Offshore-Anlagen mit Bedarf an Ventilnachrüstungen | +0.3% | Nordsee, Golf von Mexiko, Westafrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Upstream- und Midstream-Pipeline-Projekte
Die Upstream-Ausgaben erholten sich 2025 trotz eines Rückgangs von 4 % gegenüber dem Vorjahr auf 570 Milliarden USD, und Analysten sehen einen Anstieg auf 738 Milliarden USD bis 2030.[1] Tiefseeprogramme in Brasilien und unkonventionelles Gas in Saudi-Arabien sichern mehrjährige Verträge für Hochdruck-Schieber- und Kugelventile für den Sauergas-Einsatz.[2] Das Midstream-Wachstum ist ähnlich, da Enbridge 2024 eine Gasleitung im Wert von 1,4 Milliarden USD genehmigte, während ADNOC ein Meerwasserinjektionsnetz im Wert von 2,4 Milliarden USD finanzierte, das korrosionsbeständige Rückschlagventile erfordert. Chinas nationales Netz fügt 48-Zoll-Hauptleitungen hinzu und steigert die Nachfrage nach Ventilen über 24 Zoll. Die Einhaltung von API 6D und ISO 15848 ist mittlerweile Standardsprache in der Beschaffung.
Anstieg beim Bau von LNG-Terminals
Bis 2030 sollen rund 300 Milliarden m³ pro Jahr neue Verflüssigungskapazität fertiggestellt werden, angeführt von 80 Milliarden m³, die 2025 in den Vereinigten Staaten genehmigt wurden. QatarEnergys 30-Milliarden-USD-Erweiterung des North Field erhöht die Kapazität auf 126 Millionen Tonnen pro Jahr und benötigt Tausende von kryogenen Kugel- und Dreifachexzenter-Schmetterlingsventilen, die für −196 °C ausgelegt sind. Importterminals in Indien, Vietnam und den Philippinen bevorzugen Lieferanten mit lokalem Lagerbestand und API 6FA-Brandprüfzertifizierung von Baker Hughes. Legierungs- und Duplexstähle, die mit einer CAGR von 4,72 % wachsen, wirken dem thermischen Wechselschäden entgegen, die beim LNG-Betrieb auftreten. Lokale Kundendienst-Klauseln in EPC-Verträgen erhöhen die Eintrittsbarrieren für entfernte Anbieter.
Beschleunigte Einführung digitaler und intelligenter Ventile
Industrielle IoT-Einführungen wandeln Ventile in Datenquellen für die vorausschauende Wartung um. Emerson integrierte 2024 Edge-Prozessoren in sein elektrisches ASCO-Ablassventil und streamt den Stellantriebszustand auf Cloud-Dashboards. Schlumbergers Sensia-Venture reduzierte die Ventilausfallzeiten in Gasanlagen im Nahen Osten durch maschinelles Lernen um 18 %. Rotorks Bluetooth-fähiger IQ3-Stellantrieb ist auf unbemannten Plattformen beliebt. Elektrische Betätigung, die voraussichtlich mit einer CAGR von 4,21 % wachsen wird, lässt sich reibungslos in verteilte Steuerungssysteme für eine feinere Positionierung als pneumatische Systeme integrieren. Cyber-Bedrohungen folgen der Konnektivität und veranlassen Betreiber, Netzwerke nach CISA-Hinweisen aus dem Jahr 2024 zu härten.
Strenge globale Sicherheits- und Emissionsvorschriften
API aktualisierte 2024 seinen Brandtest 607 und verlängerte die Brenndauer für weichsitzende Kugelventile. Die Methanverordnung der Europäischen Union verpflichtet Betreiber nun, Ventilspindelleckagen zu quantifizieren, was Nachrüstungen mit ISO 15848-qualifizierter Packung vorantreibt. Die Vereinigten Staaten weiteten 2024 die Leckageerkennungsvorschriften auf Sammelrohrleitungen aus und vergrößerten damit den Markt für intelligente Ventilplattformen. China veröffentlichte 2025 einen Entwurf für Methanrichtlinien, während Indien 2024 API 6D für alle neuen Pipelines vorschrieb. Höhere Strafen bei Nichteinhaltung verlagern Budgets hin zu hochwertigen emissionsarmen Designs, die die Lebenszykluskosten senken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohölpreisvolatilität dämpft CAPEX | -0.8% | Nordamerikanisches Schieferöl, Offshore-Regionen | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verlagerung hin zu erneuerbaren Energien | -0.6% | Europa, Nordamerika, Global | Langfristig (≥ 4 Jahre) |
| Kostensteigerungen bei Legierungs- und Edelstahl durch Handelszölle | -0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Cybersicherheitsrisiken in vernetzten Ventilnetzwerken | -0.3% | Digital fortgeschrittene Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohölpreisvolatilität dämpft CAPEX
Brent schwankte 2024–2025 zwischen 70 und 90 USD pro Barrel, was endgültige Investitionsentscheidungen verzögerte und Ventilbestellungen für marginale Projekte reduzierte.[3] Die Upstream-Ausgaben sanken 2025 um 4 % gegenüber dem Vorjahr auf 570 Milliarden USD, da Schieferölbetreiber den freien Cashflow dem Wachstum vorzogen. Permian-Produzenten verschoben Anbindungen und dämpften die Nachfrage nach Bohrlochkopfventilen, während Nordsee- und Golf-von-Mexiko-Anlagen eher zur Stilllegung als zu kostspieligen Unterwasserersetzungen neigten. Abschwünge verkleinern Auftragsbücher schneller als Erholungen sie ausweiten, da Betreiber zögern, Ersatzlagerbestände zu halten. Lieferanten sehen sich daher zyklischen Umsatzschwankungen ausgesetzt, die die Produktionsplanung erschweren.
Zunehmende Verlagerung hin zu erneuerbaren Energien
Investitionen in erneuerbare Energien erreichten 2024 1,9 Billionen USD, fast das Dreifache der 700 Milliarden USD, die in die Öl- und Gasversorgung flossen. BP, Shell und TotalEnergies verpflichteten sich, die Kohlenwasserstoffproduktion vor 2030 zu reduzieren, was die Nachfrage nach Greenfield-Ventilen verringert. Europas Fit-for-55-Paket beschleunigt die Stilllegung von Kohle und verringert die Abhängigkeit von Erdgas, was künftige Bestellungen für Isolierventile in Übertragungspipelines reduziert. Ventil-OEMs diversifizieren in Wasserstoff- und Carbon-Capture-Dienste, aber Standards und Volumina sind noch im Entstehen, was den kurzfristigen Umsatzersatz begrenzt. Hochdruck-Kohlenwasserstoff-Expertise überträgt sich nur teilweise auf Niederdruckströmungen erneuerbarer Energien und zwingt Unternehmen, Portfolios und Preisgestaltung neu zu gestalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ventiltyp:
Regelventile gewinnen in automatisierten Anlagen an BedeutungRegelventile, unterstützt durch digitale Zwillinge, werden voraussichtlich mit einem CAGR von 5,12 % wachsen und damit den Gesamtmarkt für Öl- und Gasventile übertreffen. Kugelventile hielten 2025 einen Marktanteil von 33,53 % für die Ein-/Aus-Absperrung, während Schieberventile beim Hochdruckbohren und in Subsea-Bäumen dominieren. Steckventile und Schmetterlingsventile besetzen Nischen bei abrasiven Schlämmen und großkalibrigen Niederdruck-Leitungen. Der Markt für Regelventile in der Öl- und Gasindustrie wird voraussichtlich wachsen, da prädiktive Analysen die Durchsatzoptimierung verbessern.
Vorausschauende Wartung hält die Betriebszeit von Regelventilen hoch und veranlasst Betreiber, ISO-15848-Bewertungen für Fugitivemissionen neben API-607-Brandprüfungen vorzuschreiben. Elektrische Betätigung verbessert die Drosselgenauigkeit und stärkt das Wachstum von Regelventilen. Wettbewerbliche Markteintrittsbarrieren steigen mit jedem neuen Standard und schützen etablierte Anbieter, die über globale Prüfeinrichtungen und digitale Servicesuiten verfügen.


Nach Material:
Legierungs- und Duplexstähle gewinnen in korrosiven Umgebungen an BedeutungStahlguss hielt 2025 einen Anteil von 27,31 %, aber Legierungs- und Duplexstähle werden voraussichtlich jährlich um 4,72 % wachsen, da Sauergas- und Wasserstoffgemische eine verbesserte Korrosionsbeständigkeit erfordern. Duplexqualitäten werden nun in Katars erweitertem North-Field-Prozesszug eingesetzt, während Nickellegierungen Emersons HV-7000-Wasserstoffregler ausrüsten. Der Marktanteil von Legierungsstahlventilen in der Öl- und Gasindustrie wird voraussichtlich steigen, da die NACE-MR0175-Konformität zur Routine wird.
Schmiedestahl bleibt für 10.000-psi-Bohrlochköpfe unverzichtbar, während Verbundkörper für Niederdruckeinheiten mit stark korrosiven Aminlösungen verwendet werden. Positive Materialidentifikation und Werksabnahmeprüfberichte sind obligatorisch, was administrative Kosten verursacht, die etablierte Lieferanten mit integrierten Metallurgielabors begünstigen.
Nach Anwendung:
LNG-Anlagen übertreffen das Midstream-WachstumMidstream-Anlagen machten 2025 einen Umsatzanteil von 38,09 % aus, doch Flüssigerdgas-Anlagen sind bis 2031 auf einen CAGR von 4,32 % ausgerichtet. Der Öl- und Gasventile-Markt profitiert von den 2025 genehmigten Projekten in den Vereinigten Staaten und dem Investitionsanstieg von QatarEnergy. Die Betriebszyklen von Flüssigerdgas-Anlagen erfordern kryogene Integrität, was den Regelventilanteil pro Anlage erhöht.
Die Upstream-Nachfrage wird durch Tiefsee- und unkonventionelle Lagerstätten getragen, obwohl die gedämpfte nordamerikanische Schiefergas-Bohrung das Volumen begrenzt. Downstream-Raffinerienachrüstungen halten die Globusventil-Verkäufe für Hochtemperaturanwendungen stabil. Aufkommende Wasserstoffleitungen sind heute noch zu klein, um die Kernausgaben für Flüssigerdgas zu verdrängen, stellen jedoch eine Option für Ventil-OEMs dar.
Nach Betätigungsart:
Elektrische Betätigung gewinnt im Fernbetrieb an BedeutungPneumatische Systeme hielten 2025 einen Marktanteil von 39,87 %, doch elektrische Stellantriebe werden mit einem CAGR von 4,21 % prognostiziert, da unbemannte Anlagen die Plug-and-Play-Digitalintegration bevorzugen. Der Öl- und Gasventile-Markt wächst, angetrieben durch elektrische Betätigung, Bluetooth-Diagnose und Over-the-Air-Updates, die Hubschrauberflüge zu Offshore-Plattformen erheblich reduzieren.
Ausfallsicheres Verhalten gibt der Pneumatik weiterhin einen Vorteil in Gefahrenbereichen, in denen Druckluft reichlich vorhanden ist. Manuelle Getriebe verbleiben in weniger kritischen Leitungen, werden jedoch durch kleine elektrische Antriebe ersetzt, da ergonomische Vorschriften strenger werden. Hydraulische und elektrohydraulische Einheiten behalten ihre Nische bei Subsea-Bäumen mit hohem Drehmoment.
Nach Größe:
Großdurchmessrige Ventile für Hauptpipelines und LNGDie Klasse von 6 bis 12 Zoll machte 2025 einen Marktanteil von 32,94 % aus, doch Ventile über 24 Zoll sind für einen CAGR von 4,01 % vorgesehen, getragen durch Chinas 48-Zoll-Hauptleitungen und die Exportleitungen der Vereinigten Staaten. Großkalibrige Schmetterlingsventile und Kugelventile bewältigen Flüssigerdgas-Einspeisegasverteiler, bei denen der Durchsatz wichtiger ist als der Platzbedarf.
Ventile unter 6 Zoll dominieren Instrumentierungskreisläufe, stehen jedoch unter Preisdruck durch asiatische Gießereien mit hohem Volumen. Der Öl- und Gasventile-Markt gewinnt an Diversifizierung, da Einheiten von 12 bis 24 Zoll Verdichterstationen bestücken und dabei die Größenlücke überbrücken, während sie die Anforderungen von API 6D und ISO 15848 erfüllen.
Geografische Analyse
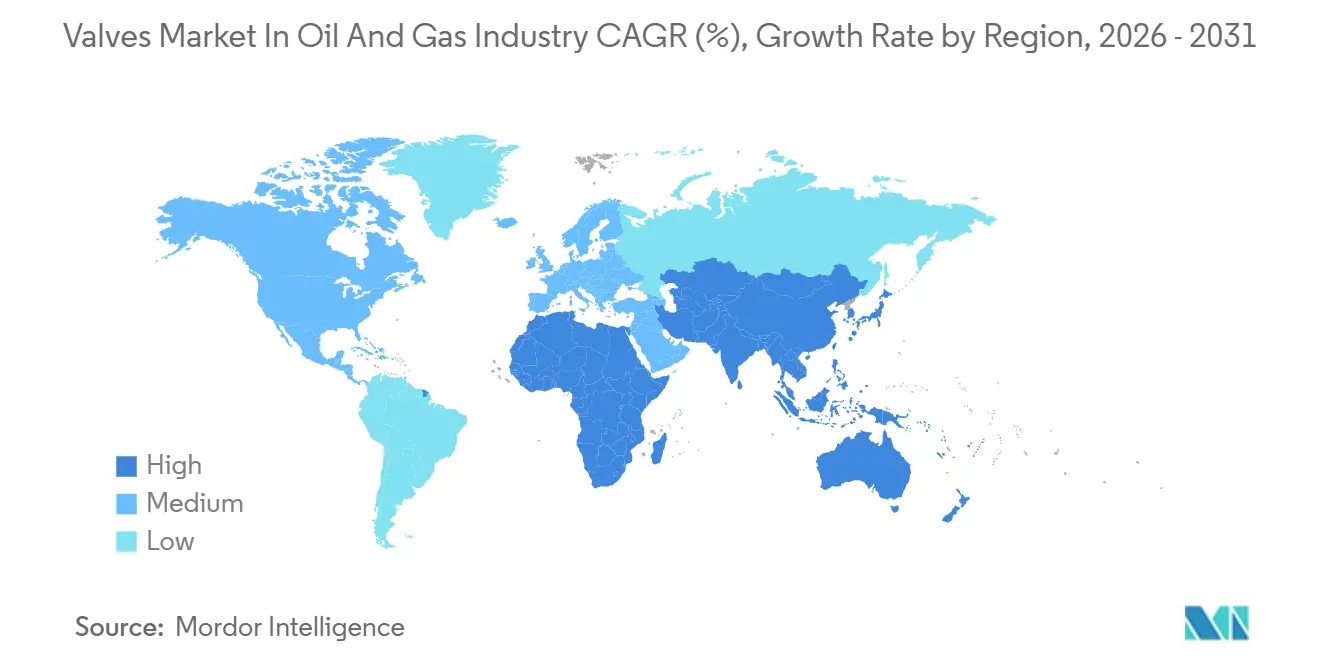
APAC-Markt für Öl- und Gasventile
Der asiatisch-pazifische Raum erwirtschaftete 41,09 % des Umsatzes im Jahr 2025, getragen von Chinas Integration des Pipeline-Netzes und Indiens Ausbau der Stadtgasversorgung. Die National Pipeline Network Company setzt 48-Zoll-Hauptleitungen ein, was den Bedarf an Schmetterlingsventilen aus Duplexstahl erhöht, während Indiens Regulierungsbehörde die Einhaltung von API 6D vorschreibt und damit Importe mit niedrigen Spezifikationen ausschließt.[4] Japan und Südkorea verfolgen Wasserstoffpilotprojekte, die Nischenaufträge für Armaturen aus Nickellegierungen schaffen. Die LNG-Importterminals in Südostasien bauen Regasifizierungskapazitäten aus, kommen jedoch aufgrund von Finanzierungshürden nur langsam voran.
Markt für Öl- und Gasventile im Nahen Osten
Für den Nahen Osten wird bis 2031 ein CAGR von 4,76 % prognostiziert. Die Nordfeld-Erweiterung von QatarEnergy sieht Tausende von Kryogenventilen vor, die für minus 196 °C ausgelegt sind, und Saudi-Arabiens Erschließung des Tight-Gas-Feldes Jafurah erfordert Armaturen aus Duplexstahl mit Beständigkeit gegen Schwefelwasserstoff. Das Meerwasser-Injektionsnetz von ADNOC erfordert korrosionsbeständige Rückschlagventile für hochsaline Flüssigkeiten. Die Finanzierung durch die nationalen Ölgesellschaften der Region schützt Projekte vor Rohölschwankungen und sorgt für berechenbare Auftragsströme.
Markt für Öl- und Gasventile in Nord- und Südamerika, Europa und Afrika
Nordamerika konzentriert sich auf LNG-Exportanlagen entlang der Golfküste und Abtransport-Pipelines aus dem Permian Basin. Die Vereinigten Staaten genehmigten 2025 eine Verflüssigungskapazität von 80 Milliarden m³ pro Jahr, was die Nachfrage nach großkalibrigen Absperrventilen auslöste. Gleichzeitig hält die Stilllegung alternder Plattformen im Golf von Mexiko die Nachrüstungsaktivitäten für Unterwasser-Absperrventile aufrecht. Der europäische Markt schrumpft angesichts sinkender Kohlenwasserstoffmengen, schwenkt jedoch auf Wasserstoffbeimischungen und Kohlenstoffabscheidungsprojekte um, die Hochdruck-CO₂-Ventile erfordern. Südamerika ist abhängig von Brasiliens Vor-Salz-Feldern und der Infrastruktur von Argentiniens Vaca Muerta, während Afrikas Wachstum an der Monetarisierung nigerianischen Gases und dem Mosambik-LNG hängt, gedämpft durch politische Risiken.

Wettbewerbslandschaft
Erstklassige Lieferanten Emerson Electric, Flowserve und Baker Hughes integrieren Ventile, Stellantriebe und digitale Dienste und sichern sich Rahmenverträge mit großen Ölkonzernen. Baker Hughes schloss im Juli 2025 die Übernahme von Chart Industries für 13,6 Milliarden USD ab und beschleunigte damit sein LNG- und Wasserstoffproduktportfolio. Flowserve erweiterte seine Kapazitäten für anspruchsvolle Anwendungen durch den Kauf von MOGAS für 290 Millionen USD im August 2024 und schärfte seinen Vorteil bei Raffinerie-Verkokungseinheiten. Rotorks 775-Millionen-USD-Übernahme von Mastergear im Oktober 2024 bringt elektrische Hochdrehmomentgetriebe, die auf großdurchmessrige Pipelineventile abzielen.
Kleinere Herausforderer differenzieren sich durch modulare Garnituren und Spezialmetallurgie. Neway Valves 2024 austauschbare Sitzplattform reduziert den Ersatzteilbestand für Betreiber. Parker Hannifin erweiterte 1.500-bar-Wasserstoffventile und erschließt die entstehende Betankungsnachfrage. Digitale Kompetenz unterscheidet Marktführer; eingebaute Sensoren und verschlüsselte Protokolle erleichtern die vorausschauende Wartung, erhöhen aber die Cybersicherheitsrisiken und zwingen Anbieter, sich nach CISA-Leitlinien zu zertifizieren. Die Einhaltung von API 6D, 6A, ISO 15848 und NACE MR0175 ist mittlerweile Grundvoraussetzung, wobei Brandprüfungs- und Wasserstoffversprödungsstandards die Hürden für Neueinsteiger erhöhen.
Ein wachsender Anteil der Forschungsbudgets zielt auf Wasserstoffinfrastruktur und Carbon-Capture-Pipelines ab. OEMs, die Wasserstoffdienstmaterialien gemäß ISO/TR 15916 validieren können, werden frühe Projekte gewinnen. Geringe Anfangsvolumina begrenzen jedoch den Gewinnbeitrag und zwingen Unternehmen, Kernkohlenwasserstoffsegmente zu verteidigen und gleichzeitig Übergangsprodukte zu entwickeln.
Öl- und Gas-Ventile-Branchenführer
-
Emerson Electric Co.
-
Flowserve Corporation
-
Schlumberger N.V.
-
Rotork plc
-
Baker Hughes Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Öl- und Gasventile
- Emerson Electric Co.
- Flowserve Corporation
- Schlumberger N.V.
- Baker Hughes Company
- Rotork plc
- Alfa Laval AB
- Crane Co.
- Metso Corporation
- KITZ Corporation
- IMI plc
- Samson AG
- Valmet Oyj
- Velan Inc.
- Honeywell International Inc.
- Parker Hannifin Corporation
- AVK Holding A/S
- CIRCOR International, Inc.
- The Weir Group plc
- Pentair plc
- Neway Valve (Suzhou) Co., Ltd.

Recent Industry Developments in Markt für Öl- und Gasventile
- Januar 2026: Emerson Electric schloss die erste Lieferung von HV-7000-Wasserstoffreglern für eine Pilotpipeline an der Golfküste ab.
- Juli 2025: Baker Hughes schloss die Übernahme von Chart Industries für 13,6 Milliarden USD ab und integrierte kryogene und Wasserstofftechnologien.
- Januar 2025: Baker Hughes sicherte sich einen wichtigen Ventil- und Stellantriebsauftrag für Saudi Aramcos Jafurah-Gasfeld.
- Oktober 2025: Rotork schloss den Kauf von Mastergear für 775 Millionen USD ab und verbesserte damit die Drehmomentkapazität elektrischer Stellantriebe.


Globaler Öl- und Gas-Ventile-Markt Berichtsumfang
Der Bericht über den Öl- und Gasventile-Markt ist segmentiert nach Ventiltyp (Kugelventil, Schieberventil, Globusventil, Schmetterlingsventil, Rückschlagventil, Steckventil, Regelventil), Material (Stahlguss, Schmiedestahl, Edelstahl, Legierungs- und Duplexstähle, Nichtmetallische Werkstoffe und Verbundwerkstoffe), Anwendung (Upstream, Midstream, Downstream, Flüssigerdgas-Anlagen), Betätigungsart (Manuell, Pneumatisch, Elektrisch, Hydraulisch und Elektrohydraulisch), Größe (Weniger als 6 Zoll, 6 bis 12 Zoll, 12 bis 24 Zoll, Mehr als 24 Zoll) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kugelventil |
| Schieberventil |
| Globusventil |
| Schmetterlingsventil |
| Rückschlagventil |
| Kükenventil |
| Regelventil |
| Stahlguss |
| Schmiedestahl |
| Edelstahl |
| Legierungs- und Duplexstähle |
| Nichtmetallisch, Verbundwerkstoffe |
| Upstream (Bohrung, Bohrlochkopf, künstlicher Auftrieb) |
| Midstream (Pipelines, Terminals, Lagerung) |
| Downstream (Raffination, Petrochemie) |
| Flüssigerdgas-Anlagen |
| Manuell |
| Pneumatisch |
| Elektrisch |
| Hydraulisch, Elektrohydraulisch |
| Weniger als 6 Zoll |
| 6 bis 12 Zoll |
| 12 bis 24 Zoll |
| Mehr als 24 Zoll |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Ventiltyp | Kugelventil | |
| Schieberventil | ||
| Globusventil | ||
| Schmetterlingsventil | ||
| Rückschlagventil | ||
| Kükenventil | ||
| Regelventil | ||
| Nach Material | Stahlguss | |
| Schmiedestahl | ||
| Edelstahl | ||
| Legierungs- und Duplexstähle | ||
| Nichtmetallisch, Verbundwerkstoffe | ||
| Nach Anwendung | Upstream (Bohrung, Bohrlochkopf, künstlicher Auftrieb) | |
| Midstream (Pipelines, Terminals, Lagerung) | ||
| Downstream (Raffination, Petrochemie) | ||
| Flüssigerdgas-Anlagen | ||
| Nach Betätigungsart | Manuell | |
| Pneumatisch | ||
| Elektrisch | ||
| Hydraulisch, Elektrohydraulisch | ||
| Nach Größe | Weniger als 6 Zoll | |
| 6 bis 12 Zoll | ||
| 12 bis 24 Zoll | ||
| Mehr als 24 Zoll | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Ventilmarkts in der Öl- und Gasindustrie?
Der Markt wurde 2026 auf 13,43 Milliarden USD geschätzt und soll bis 2031 einen Wert von 15,93 Milliarden USD erreichen.
Welcher Ventiltyp wächst in Öl- und Gasanlagen am schnellsten?
Regelventile werden bis 2031 voraussichtlich die höchste CAGR von 5,12 % verzeichnen, da die digitale Automatisierung zunimmt.
Warum gewinnen Legierungs- und Duplexstähle bei Ventilwerkstoffen an Marktanteil?
Sauergas-Entwicklungen und Wasserstoffgemisch-Pilotprojekte erfordern korrosionsbeständige Metallurgie, was die Nachfrage nach Legierungs- und Duplexstahl mit einer CAGR von 4,72 % steigert.
Welche Region wird das schnellste Wachstum der Nachfrage nach Öl- und Gasventilen verzeichnen?
Der Nahe Osten wird bis 2031 voraussichtlich mit einer CAGR von 4,76 % führen, angeführt von Katar und Saudi-Arabien.
Wie verändern digitale Technologien die Ventilwartungsstrategien?
Eingebettete Sensoren und Edge-Analysen ermöglichen vorausschauende Wartung, reduzieren ungeplante Ausfallzeiten und ermöglichen den Fernbetrieb.
Welche Auswirkungen haben Investitionen in erneuerbare Energien auf die Nachfrage nach Öl- und Gasventilen?
Steigende erneuerbare Energien lenken Kapital von neuen Kohlenwasserstoffprojekten ab, dämpfen langfristige Ventilbestellungen und motivieren Lieferanten zur Diversifizierung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
