
Größe und Marktanteil des Marktes für Enterprise Information Archiving
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.31 Milliarden US-Dollar |
| Marktgröße (2031) | 17.7 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Enterprise Information Archiving von Mordor Intelligence
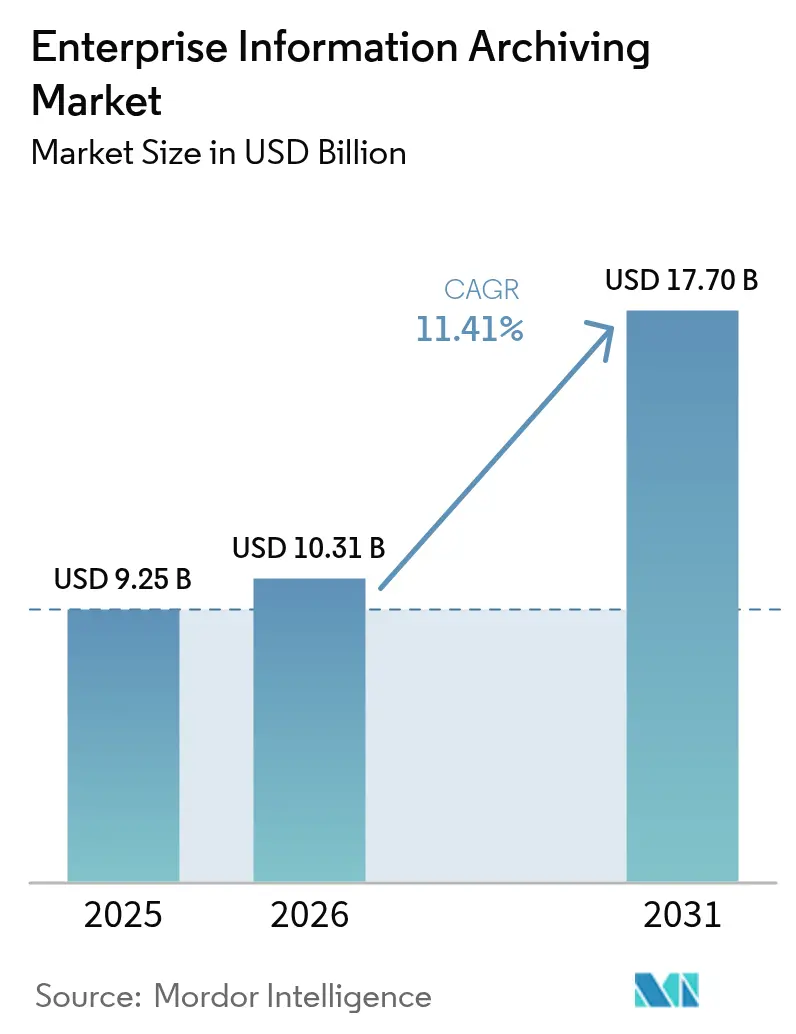
Die Größe des Marktes für Enterprise Information Archiving wird voraussichtlich von USD 9,25 Milliarden im Jahr 2025 auf USD 10,31 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 11,41 % über den Zeitraum 2026–2031 USD 17,7 Milliarden erreichen. Diese Expansion ist auf strengere globale Vorschriften zur Aufzeichnungspflicht, zunehmende E-Discovery-Risiken und eine entschiedene Verlagerung hin zu cloudnativen Aufbewahrungsplattformen zurückzuführen. Anbieter integrieren künstliche Intelligenz in die Kernfunktionen für Erfassung, Klassifizierung und Suche, um Compliance-Kosten zu senken und Archive in Erkenntnisquellen zu verwandeln. Die steigende Nachfrage nach unveränderlichem Objektspeicher, zunehmende Rechtsstreitigkeitsstrafen im Zusammenhang mit dem Verschwinden von Nachrichten sowie die Notwendigkeit, generative KI-Modelle mit gut verwalteten historischen Daten zu trainieren, beschleunigen die Akzeptanz zusätzlich. Die Wettbewerbsdynamik begünstigt Anbieter, die eine kanalübergreifende Erfassung in großem Maßstab integrieren und dabei unterschiedliche Souveränitätsvorschriften in verschiedenen Regionen erfüllen können.
Wichtigste Erkenntnisse des Berichts
- Nach Inhaltstyp hielt E-Mail im Jahr 2025 einen Marktanteil von 41,88 % am Markt für Application Performance Management, während das Datenbankarchivierung bis 2031 mit einer CAGR von 14,92 % voranschreitet.
- Nach Dienstleistungen entfiel im Jahr 2025 ein Marktanteil von 36,10 % am Markt für Enterprise Information Archiving auf die Systemintegration, während Beratungsdienstleistungen mit einer CAGR von 12,23 % bis 2031 das stärkste Wachstum verzeichneten.
- Nach Bereitstellungsmodus dominierten Cloud-Implementierungen im Jahr 2025 mit einem Anteil von 70,56 % an der Größe des Marktes für Enterprise Information Archiving, während On-Premise-Bereitstellungen mit einer CAGR von 14,38 % bis 2031 expandieren.
- Nach Unternehmensgröße kontrollierten Großunternehmen im Jahr 2025 einen Marktanteil von 62,44 % am Markt für Enterprise Information Archiving, während kleine und mittlere Unternehmen auf eine CAGR von 13,31 % bis 2031 zusteuern.
- Nach Endnutzerbranche trugen Banken, Finanzdienstleistungen und Versicherungen im Jahr 2025 mit 28,74 % zum Marktanteil am Markt für Enterprise Information Archiving bei, während Regierung und Verteidigung zwischen 2026 und 2031 die schnellste CAGR von 13,72 % verzeichneten.
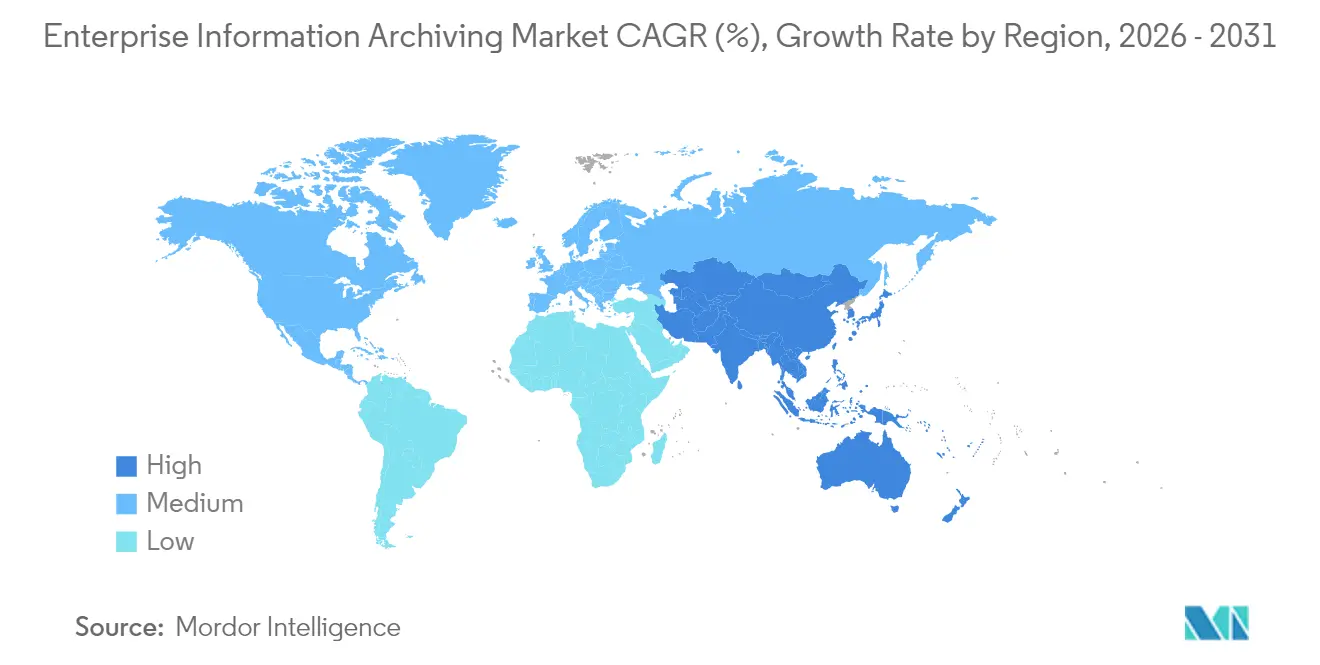
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 38,15 % am Markt für Enterprise Information Archiving; der asiatisch-pazifische Raum ist bis 2031 auf eine CAGR von 13,61 % ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Volumen compliance-pflichtiger Daten | +2.8% | Nordamerika, Europäische Union, globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Verlagerung von CAPEX zu OPEX durch Cloud-Archivierung | +2.1% | Nordamerika, asiatisch-pazifischer Raum, weltweite Akzeptanz | Kurzfristig (≤ 2 Jahre) |
| Anstieg der E-Discovery-Rechtsstreitigkeitskosten | +1.9% | Nordamerika, Europäische Union, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Aufstieg von Kollaborationsanwendungen | +1.7% | Entwickelte Märkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Generative-KI-fähige Archive | +1.4% | Nordamerika, Europäische Union, Ausbreitung in den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Nachfrage nach unveränderlichem WORM-Speicher | +1.1% | Finanzzentren weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Volumen compliance-pflichtiger Daten
Regulierungsbehörden in den Bereichen Finanzen, Gesundheitswesen und öffentlicher Sektor erweitern die Aufbewahrungsvorschriften auf Chat-, Social-Media- und flüchtige Nachrichten. Die US-amerikanische SEC, FTC und das DOJ verlangen nun die Aufbewahrung von Slack-, Teams- und WhatsApp-Nachrichten, was die Dringlichkeit für einheitliche Erfassungsplattformen erhöht.[1]Weberman, Melissa, „Bundesbehörden konzentrieren sich weiterhin auf die Aufbewahrung von Kollaborationstools und flüchtigen Nachrichten,” Arnold and Porter, arnoldporter.com Krankenhäuser müssen alle Patientenkommunikation gemäß HIPAA als geschützte Gesundheitsinformationen behandeln und eine manipulationssichere Speicherung über Portale, Text und Video hinweg gewährleisten. In Europa zwingt die Datenschutz-Grundverordnung mit ihrer Datensparsamkeitsklausel Unternehmen dazu, granulare Klassifizierung mit automatisierter Löschung zu kombinieren. Insgesamt vergrößern diese Vorschriften den Archiv-Fußabdruck und erzwingen Investitionen in skalierbare, richtliniengesteuerte Repositories, die strukturierte und unstrukturierte Quellen überbrücken können.
Verlagerung von CAPEX zu OPEX durch Cloud-Archivierung
Cloudnative Plattformen ersetzen Hardware-Erneuerungszyklen durch elastische, nutzungsbasierte Modelle. Fallstudien zeigen, dass Unternehmen nach der Ablösung veralteter Bandbibliotheken und der Migration zu Archive360 auf Azure Blob-Ebenen USD 40 Millionen an Fünfjahreskosten einsparen. Kleinere Unternehmen erhalten unternehmensgerechte Aufbewahrung ohne Kapitalbudgets, was die Demokratisierung von Compliance-Tools fördert. Hyperscaler-Marktplätze bündeln Archivlizenzen mit Produktivitätssuiten, beispielsweise Microsoft 365-Aufbewahrungsbezeichnungen und Purview E-Discovery, was die Beschaffung weiter vereinfacht. Kostengünstige Kaltebenen wie AWS Glacier Deep Archive senken die Speicherpreise auf unter USD 1 pro Terabyte monatlich und erhalten den OPEX-Schwung aufrecht.
Anstieg der E-Discovery-Rechtsstreitigkeitskosten
Rechtsabteilungen geben mehr aus, da Offenlegungsanforderungen Chat-Threads, Sprachaufzeichnungen, Reaktionen und Emojis umfassen. Die Echtzeit-Erfassung verhindert die Vernichtung von flüchtigem Inhalt und ermöglicht eine frühzeitige Fallbewertung in großem Maßstab. Nordamerikanische Gerichte verhängen zunehmend Strafen für unvollständige Chat-Aufbewahrung, was Investitionen in KI-gestützte Aussonderung und intelligentes Sampling zur Reduzierung von Prüfvolumina antreibt. Anbieter reagieren mit integrierter Automatisierung von Rechtshaltefristen, die Löschungen über Teams und Slack per API sofort aussetzen können, wodurch Risiken reduziert und Anwaltskosten kontrolliert werden.
Aufstieg von Kollaborationsanwendungen (Teams, Slack, Zoom)
Milliarden täglicher Teams- und Slack-Nachrichten verteilen regulierte Daten außerhalb von E-Mail-Silos. Finanzhändler müssen Emoticons, Bearbeitungen und GIFs gemäß FINRA-Regeln archivieren. Behördenlösungen verknüpfen Chat, Dateifreigaben und Besprechungstranskripte zu einer einzigen Zeitleiste und liefern Kontext für Prüfungen. Unternehmen bevorzugen Anbieter, die Metadaten kanalübergreifend normalisieren und eine föderierte Suche bereitstellen, um konsistente Aufbewahrungspläne trotz Plattformproliferation sicherzustellen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von veralteten On-Premise-E-Mail-Archiven | -1.8% | Weltweit, insbesondere in reifen Märkten | Mittelfristig (2–4 Jahre) |
| Budgetbeschränkungen für KMU | -1.2% | Schwellenmärkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Komplexe Datensouveränitätsvorschriften | -0.9% | Europäische Union, asiatisch-pazifischer Raum, globaler Einfluss | Langfristig (≥ 4 Jahre) |
| Schatten-IT und Chat-Ops-Ausbreitung | -0.7% | Technologiezentrierte Organisationen weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von veralteten On-Premise-E-Mail-Archiven
Viele Unternehmen betreiben noch immer Veritas Enterprise Vault oder Dell SourceOne und häufen versunkene Kosten und Petabytes an ausgelagerten Nachrichten an. Die Migration von Beständen in Cloud-Buckets ohne Verletzung der Beweismittelkette ist komplex und führt häufig zu langwierigen hybriden Infrastrukturen. Ältere Systeme verfügen nicht über APIs für moderne Analysen, was teure Umgehungslösungen für E-Discovery erzwingt. Der Mangel an Technikern mit Kenntnissen in veralteten Plattformen verlängert Projektzeitpläne und bindet Kapital in veralteter Hardware.
Budgetbeschränkungen für KMU
Regulatorische Verpflichtungen gelten auch für kleine Unternehmen, doch Compliance-Fachkräfte und -Tools bleiben teuer. Abonnementpläne helfen, aber nutzungsbasierte Such-, Export- und Rechtshaltegebühren können enge Budgets dennoch übersteigen. KMU verlassen sich häufig auf Managed-Service-Anbieter, was Margenebenen hinzufügt, die Einsparungen schmälern. Dieser Kostendruck verzögert die vollständige Archivierung, hinterlässt Lücken bei der Chat- oder Social-Media-Erfassung und erhöht das Rechtsstreitigkeitsrisiko.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inhaltstyp:
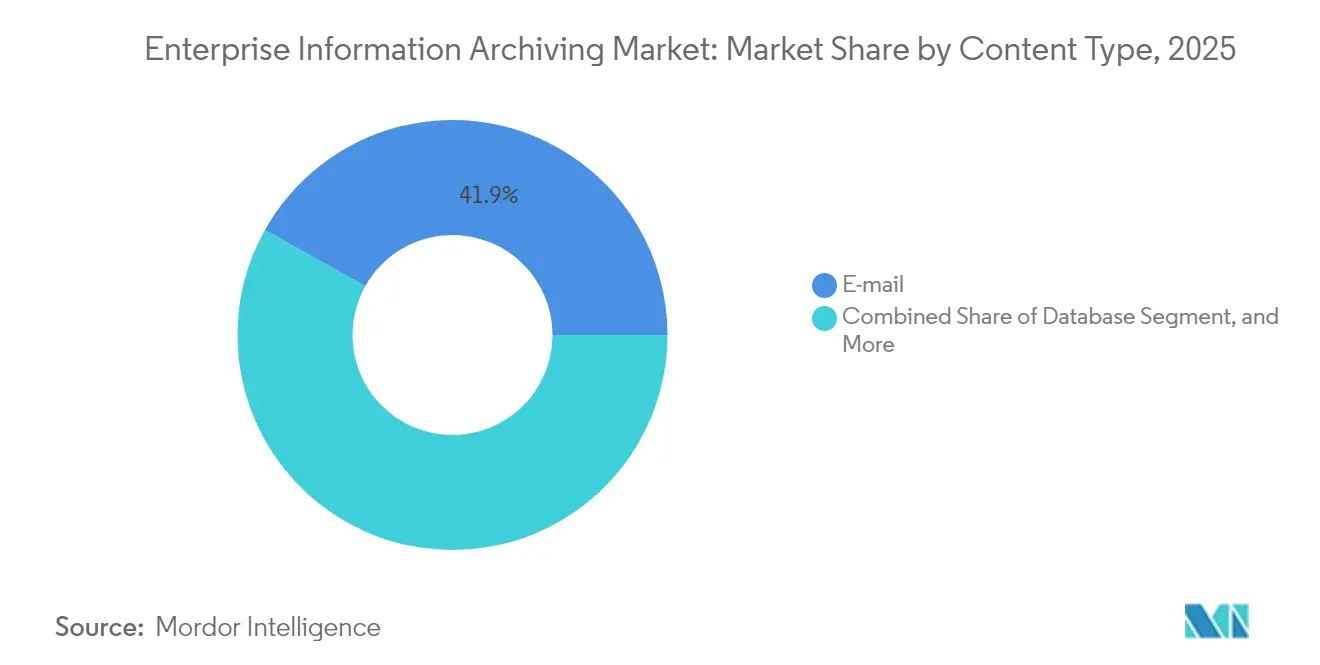
E-Mail führt weiterhin, während Datenbanken stark wachsenE-Mail hielt im Jahr 2025 41,88 % des Umsatzes und verankerte den Markt für Enterprise Information Archiving durch etablierte Erfassungsrichtlinien und Vertrautheit der Regulierungsbehörden. Die Größe des Marktes für Enterprise Information Archiving im Bereich Datenbanken wird jedoch voraussichtlich mit einer CAGR von 14,92 % expandieren, da Unternehmen erkennen, dass strukturierte Datensätze Analyse- und KI-Pipelines speisen. Gleichzeitig profitieren Instant-Messaging-Archive von der Allgegenwart von Kollaborationsanwendungen, während Web- und Social-Media-Sammlungen die Transparenzanforderungen des öffentlichen Sektors erfüllen.
Die Aufbewahrung strukturierter Daten zieht Investitionen in gestuften Speicher, Abfragebeschleunigung und richtliniengesteuerte Maskierung an, die persönliche Identifikatoren schützt. Integrierte Plattformen leiten nun Tabellen, Protokolle und Zeitreihendaten in dasselbe Governance-Gefüge wie Chat- oder Sprachdateien. Erweiterte Klassifizierung erkennt sensible Spalten bei der Aufnahme und weist automatisch Aufbewahrungscodes zu, wodurch der manuelle Überwachungsaufwand reduziert wird.


Nach Dienstleistungen:
Integration dominiert, Beratung steigtDie Systemintegration erfasste im Jahr 2025 36,10 % der Ausgaben, da Unternehmen kanalübergreifende Erfassung, Identitätsmanagement und Orchestrierung von Rechtshaltefristen miteinander verknüpften. Implementierer ordnen Aufbewahrungsregeln über Dutzende von Rechtsordnungen hinweg zu und betten Journaling-Konnektoren in Teams, Slack und Zoom ein. Die Größe des Marktes für Enterprise Information Archiving im Bereich Beratung wird voraussichtlich jährlich um 12,23 % wachsen, da Unternehmen spezialisierte Beratung zu Privacy-by-Design-Architekturen und KI-gesteuerter Klassifizierung suchen.
Dienstleister gehen über reine Migrations-Dienstleistungen hinaus und liefern Automatisierungsskripte, Richtlinienvorlagen und Analyse-Dashboards. Schulung und Support bleiben für das Änderungsmanagement notwendig, aber Anbieter automatisieren zunehmend routinemäßige Anpassungen durch Modelle des maschinellen Lernens, die die Auswahl von Archivstufen und Deduplizierungspläne optimieren.
Nach Bereitstellungsmodus:
Cloud dominiert, On-Premise bleibt bestehenCloud-Archive hielten im Jahr 2025 70,56 % des Umsatzes dank elastischer Wirtschaftlichkeit und schlüsselfertiger Compliance-Zertifizierungen. Dennoch werden On-Premise-Bereitstellungen das Gesamtwachstum mit einer CAGR von 14,38 % übertreffen, was Verteidigungsbehörden und Kapitalmarktabteilungen widerspiegelt, die Daten aufgrund von Souveränitäts- oder Latenzanforderungen nicht exportieren können. Hybride Designs entstehen, die es ermöglichen, sensible Datensätze lokal zu halten, während umfangreiche Analysen in der Cloud durchgeführt werden.
Anbieter reagieren mit regional gesperrten Speicherknoten und vom Kunden verwalteten Verschlüsselungsschlüsseln. Einige bieten softwaredefinierte Appliances an, die Cloud-APIs spiegeln, sodass Unternehmen Workloads verschieben können, ohne Anwendungen neu zu schreiben. Diese Flexibilität erhält Investitionen in beide Modelle aufrecht und verhindert eine einseitige Migrationserzählung.
Nach Unternehmensgröße:
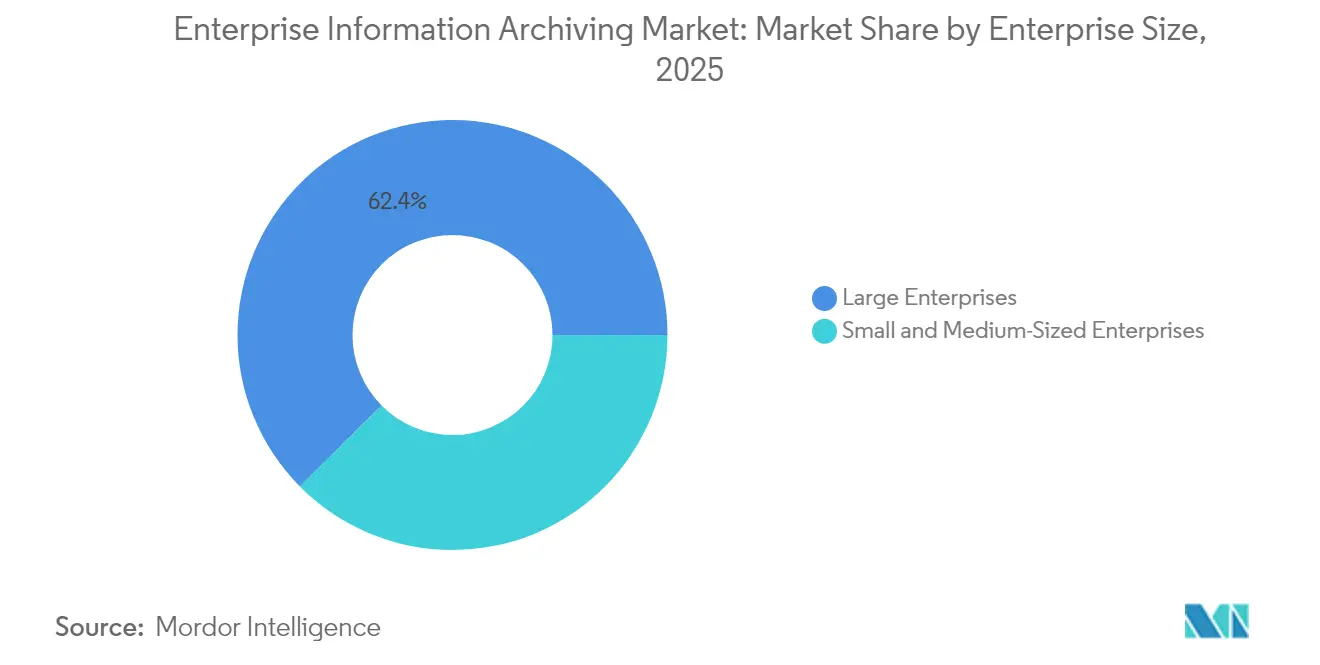
KMU-Akzeptanz beschleunigt sichGroßunternehmen kontrollierten im Jahr 2025 62,44 % der Ausgaben durch weitreichende globale Präsenz und kanalübergreifende Compliance-Anforderungen. Der Marktanteil im Markt für Enterprise Information Archiving unter KMU ist kleiner, wächst jedoch mit einer CAGR von 13,31 % rasch. Verbrauchsbasierte Preisgestaltung senkt Einstiegshürden, während vorgefertigte regulatorische Vorlagen die Konfiguration minimieren. Anbieter sprechen diese Gruppe mit assistentengesteuerten Bereitstellungen und verwalteten Discovery-Add-ons an, sodass schlanke IT-Teams die Komplexität auslagern können.
KMU betrachten Archive zunehmend als Datenseen für Kundeneinblicke und nicht nur als Compliance-Tresore. KI-Module liefern Stimmungstrends und Produktfeedback aus Chat-Protokollen und bieten einen kommerziellen Mehrwert, der laufende Abonnementgebühren ausgleicht.
Nach Endnutzerbranche:
Finanzdienstleistungen führen; Regierung steigtBanken, Versicherer und Broker-Dealer trugen im Jahr 2025 28,74 % des Umsatzes bei, bedingt durch Regel 17a-4 und MiFID-II-Mandate, die präzise Aufbewahrungsfristen und einmal beschreibbaren Speicher vorschreiben. Regierung und Verteidigung werden voraussichtlich jährlich um 13,72 % wachsen, da Behörden Programme für elektronische Akten modernisieren und Cloud-Smart-Direktiven verfolgen. Gesundheitsorganisationen führen Chat-Erfassung ein, um Telemedizin-Transkripte gemäß HIPAA zu schützen, während Fertigungsunternehmen IoT-Telemetrie für Garantieanalysen und Qualitätsprüfungen archivieren.
Branchenspezifische Lösungen betten regulatorische Taxonomien ein, wie NIST-Kontrollen für die Verteidigung oder CFR-Titel-21-Anforderungen für die Biowissenschaften, und reduzieren so den Anpassungsaufwand. Horizontale Anbieter arbeiten mit Domänenexperten zusammen, um Regelwerke vorab zu laden und Einreichungsworkflows zu automatisieren, wodurch die vertikale Reichweite ohne den Aufbau maßgeschneiderter Codebasen erweitert wird.
Geografische Analyse
Markt für Enterprise Information Archiving in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 38,15 % am Markt für Enterprise Information Archiving, gestützt durch die Durchsetzung von Aufzeichnungspflichten durch die SEC und FINRA sowie durch HIPAA- und DOJ-Aufbewahrungsrichtlinien. Finanzinstitute investieren erheblich in Chat-Journaling und Predictive Analytics, um Strafen in Millionenhöhe zu vermeiden. Bundesweite Cloud-First-Richtlinien veranlassen Behörden, elektronische Akten in FedRAMP-zertifizierte Repositories zu migrieren, was die Nachfrage im öffentlichen Sektor robust hält. Kanada folgt mit provinziellen Datenschutzgesetzen, die sich an den GDPR-Grundsätzen orientieren und die regionsweiten Compliance-Ausgaben stärken.
Markt für Enterprise Information Archiving in Europa
Europa hält einen erheblichen Marktanteil dank DSGVO, eIDAS und branchenspezifischer Verpflichtungen. Multinationale Unternehmen setzen lokalisierte Cluster ein, um Datenspeicherungsvorschriften einzuhalten und gleichzeitig die Suche über Jurisdiktionen hinweg zu zentralisieren. Deutschland treibt Anwendungsfälle in der Fertigung voran, die IoT-Telemetrie mit Prozesssteuerungsprotokollen kombinieren, während das Vereinigte Königreich den Schwerpunkt auf die Aufsicht über das Finanzverhalten nach dem Brexit legt. Anbieter, die sowohl nach EU- als auch nach britischen Rahmenwerken zertifiziert sind, sichern sich einen Wettbewerbsvorteil.
Markt für Enterprise Information Archiving im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 13,61 %. China setzt Datenlokalisierungsgesetze durch, die inländische Cloud-Regionen begünstigen, während Indiens Digital Personal Data Protection Act die Einführung bei multinationalen Unternehmen beschleunigt, die eine regionale Trennung benötigen. Japan und Südkorea setzen auf KI-gestützte Klassifizierung, und Singapur positioniert sich als Compliance-Zentrum für südostasiatische Finanzströme. Lokale Kanalpartner und souveräne Cloud-Optionen werden zu entscheidenden Differenzierungsmerkmalen.

Regulatorisches Umfeld
Die Nachfrage nach Enterprise-Information-Archiving basiert auf Aufbewahrungs- und Vorlagepflichten für regulierte Kommunikation und Aufzeichnungen. In den Vereinigten Staaten treiben SEC Exchange Act Rule 17a-4 (und damit verbundene Aufzeichnungspflichten für Broker-Dealer) sowie FINRA Rule 4511 die Anforderungen zur Aufbewahrung von Geschäftsunterlagen voran, einschließlich elektronischer Kommunikation wie Text- und Instant-Messages, mit Kontrollen, die Unveränderlichkeit über WORM oder auf Audit-Trails basierende Alternativen sowie eine schnelle Bereitstellung in einem angemessen nutzbaren Format unterstützen.
In Europa gewinnt der eIDAS-Rahmen zunehmend an Bedeutung für langfristige Integrität und Herkunftsnachweis, wobei die Europäische Kommission im Dezember 2025 die Durchführungsverordnung (EU) 2025/2532 verabschiedet hat, um Referenzstandards für qualifizierte elektronische Archivierungsdienste festzulegen. Auch die Governance im Bereich Cybersicherheit prägt Praktiken der Protokollierung und Beweisaufbewahrung, wobei ENISA im Juni 2025 technische Umsetzungsleitlinien für Cybersicherheits-Risikomanagementmaßnahmen im Einklang mit NIS2 veröffentlicht hat, was die Notwendigkeit eines manipulationssicheren Loggings und eines belastbaren Lebenszyklusmanagements für Beweise in Unternehmen unterstreicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Enterprise-Information-Archiving beginnt mit der Datengenerierung über Unternehmenssysteme hinweg (E-Mail, Kollaborationsanwendungen, Geschäftsanwendungen, Endgeräte und Fachbereichsdatenbanken), gefolgt von Erfassung und Aufnahme über Konnektoren, Journaling/APIs und Richtlinien-Engines. Kernplattformanbieter liefern Indizierung, Klassifizierung, Aufbewahrung/Legal Hold, E-Discovery-Export und aufsichtsrechtliche Überprüfung, während Speicher- und Infrastrukturebenen zunehmend auf unveränderlichen Objektspeicher und kostengünstige Cold-Tiers setzen, um schnelle Discovery von tiefgehender Aufbewahrung zu trennen. Hyperscaler und Produktivitätsökosysteme prägen zudem Beschaffungs- und Bereitstellungsmuster, insbesondere wenn Archivierung zusammen mit umfassenderen Fähigkeiten der Informationsgovernance und E-Discovery gebündelt wird.
Nachgelagert setzen Systemintegratoren, Managed-Service-Provider und Rechtsdienstleistungspartner Migrationen von Altsystemen um, kartieren Aufbewahrungsfristen über Rechtsräume hinweg und validieren die Beweiskette für belastbare Vorlagen. Compliance-Erwartungen im Finanzdienstleistungssektor (SEC Rule 17a-4 und FINRA Rule 4511) beeinflussen Audit-Trails, Überwachungs-Workflows und Bestätigungen durch Dritte, was die Nachfrage nach zertifizierten Bereitstellungen (zum Beispiel FedRAMP-konforme Optionen im öffentlichen Sektor) und partnergestützter Umsetzung zur Unterstützung hybrider Umgebungen und Souveränitätsanforderungen erhöht.
Wettbewerbslandschaft
Die Wettbewerbsintensität steigt, da traditionelle Archivierungsanbieter, Cloud-Hyperscaler und Nischen-Compliance-Spezialisten konvergieren. Microsoft integriert Purview-Aufbewahrung mit Teams-Erfassung, während Veritas, nun unter Cohesity-Eigentümerschaft nach dem USD-7-Milliarden-Deal, die Multicloud-Analysen erweitert und gemeinsam mehr als 12.000 Kunden bedient. Archive360 nutzt die Azure-Infrastruktur, um veraltete Stubs im Petabyte-Maßstab zu migrieren, und beansprucht USD 40 Millionen an Kundeneinsparungen über fünf Jahre. Smarsh und SteelEye passen FINRA-zentrierte Überwachungsmodule an und integrieren Sprachtranskription und lexikonbasierte Alarmierung.
Aufkommende Disruptoren betonen offene APIs und Microservices, die innerhalb von Tagen statt Monaten mit neuen Kanälen verbunden werden können. Anbieter differenzieren sich durch KI-Module, die Sensibilitätskennzeichnung, PII-Schwärzung und prädiktive Rechtshalteumfänge automatisieren. Die Zertifizierungstiefe – FedRAMP High, SOC 2 Typ II und ISO 27001 – bleibt ein wichtiges Kaufkriterium, insbesondere für Deals im öffentlichen Sektor und im Gesundheitswesen. Partnerschaften mit globalen Systemintegratoren erweitern die Reichweite in regulierte Branchen, während regionale Wiederverkäufer souveräne Cloud-Mandate adressieren.
Strategische Schritte in den Jahren 2024–2025 umfassen den Start von Preservicas KI-gestütztem Dienst zur digitalen Aufbewahrung, die asiatische Vertriebspartnerschaft von Sharp Archive und die Übernahme von Sealk durch Datasite, um M&A-Suchfunktionen in seine Plattform zu integrieren. Diese Transaktionen zeigen eine Verlagerung von reiner Speicherung hin zu mehrwertschaffenden Analysen und Workflow-Automatisierung und unterstreichen die Entwicklung des Marktes von einem Compliance-Repository zu einer Intelligenzschicht.
Marktführer im Bereich Enterprise Information Archiving
Barracuda Networks, Inc
Google LLC
Microsoft Corporation
ZL Tech
Veritas Technologies LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Enterprise Information Archiving
- Amazon Web Services, Inc.
- Archive360, Inc.
- Barracuda Networks, Inc.
- CommVault Systems, Inc.
- Dell Technologies Inc.
- Google LLC (Alphabet Inc.)
- Global Relay Communications Inc.
- Hitachi Vantara LLC
- HubStor Inc. (a Cloudian company)
- International Business Machines Corporation
- Micro Focus International plc
- Microsoft Corporation
- Mimecast Services Limited
- Proofpoint, Inc.
- Quest Software Inc.
- Smarsh Inc.
- Veritas Technologies LLC
- ZL Technologies, Inc.
- Cohesity, Inc.
- OpenText Corporation
Lesen Sie die Analyse der Enterprise Information Archiving-Unternehmen

Marktchancen und Zukunftsaussichten
Datensouveränitätsgetriebene Archivierung ist ein deutlich erkennbarer Freiraum, in dem Unternehmen regionale Kontrolle benötigen, ohne die zentrale Discovery und Legal-Hold-Funktion zu verlieren. Produktentwicklungen im Jahr 2026 spiegeln dieses Kaufverhalten wider, darunter die im Mai 2026 erfolgte Einführung von Enterprise Vault als eigenständige Geschäftseinheit von Cloud Software Group, wobei Enterprise Vault Complete auf Datenresidenz und -kontrolle ausgerichtet ist. Im Juli 2026 kündigte Microsoft die allgemeine Verfügbarkeit der dateiebenenbasierten Archivierung innerhalb von Microsoft 365 Archive an, um kältere Speicherung zu ermöglichen und gleichzeitig die Auffindbarkeit einzelner SharePoint-Dateien zu erhalten. Zusammen deuten diese Veränderungen auf Chancen für Anbieter und Integratoren hin, regionsgebundenen Speicher, kundenverwaltete Schlüssel und konsistente Richtliniendurchsetzung über Microsoft 365, Kollaborationsanwendungen und Drittanbieter-Repositorien hinweg bereitzustellen.
Ein zweiter Chancenbereich ist die KI-fähige Governance, die über Archiven aufgesetzt wird, wobei Unternehmen Klassifizierung, Sensitivitätskennzeichnung und Durchsetzung von Aufbewahrungsfristen wünschen, um die konforme Nutzung historischer Daten für Analytik und KI-Workloads zu unterstützen. Im März 2026 gaben Archive360 und Enterprise Vision Technologies eine Partnerschaft bekannt, um die Aufbewahrungskonformität mithilfe von Unternehmensdaten und KI-Governance zu automatisieren, während Proofpoint die Nuclei Discovery and Archive Suite einführte, die auf cloud-native Governance für kleinere Organisationen ausgerichtet ist. Diese Aktivitäten unterstützen die Nachfrage nach Tools, die den Prüfungsaufwand durch bessere Metadatennormalisierung, repository-übergreifende Suche und belastbare Löschung reduzieren, insbesondere da Regulierungsbehörden die Erfassung moderner Kommunikation genauer prüfen und Unternehmen über E-Mail hinaus auf Chat- und Kollaborationsinhalte expandieren.
Recent Industry Developments in Markt für Enterprise Information Archiving
- Juli 2026: Microsoft kündigte die allgemeine Verfügbarkeit der dateiebenenbasierten Archivierung innerhalb von Microsoft 365 Archive an, die eine Cold-Storage-Speicherung ermöglicht und gleichzeitig einzelne SharePoint-Dateien auffindbar hält. Dies erweitert die nativen Archivierungsoptionen für Microsoft-zentrierte Organisationen und erhöht die Wettbewerbsschwelle für Drittanbieterplattformen, die sich durch mehrquellige Erfassung, fortschrittliche Governance und mandantenübergreifende E-Discovery-Workflows differenzieren.
- April 2025: ZL Technologies ging eine Partnerschaft mit Carahsoft Technology Corp. ein, um seine Plattform für das Management und die Governance unstrukturierter Daten über Beschaffungswege wie SEWP V und ITES-SW2 in den öffentlichen Sektor zu bringen. Der Zusammenschluss stärkt den Marktzugang für regulierte öffentliche Käufer, die konforme Suche, Aufbewahrung und Aufzeichnungskontrollen zusammen mit vereinfachter Vertragsgestaltung priorisieren.
- September 2024: Datasite übernahm das in Paris ansässige Unternehmen Sealk, um KI-gestützte M&A-Suchfunktionen in sein Portfolio zu integrieren. Die Transaktion unterstreicht den Wandel von der reinen Aufbewahrung hin zu analytik- und discovery-getriebenen Anwendungsfällen, bei denen die schnellere Identifizierung relevanter Informationen den Wert gut verwalteter Archive erhöht.


Markt für Enterprise Information Archiving Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen Enterprise-Information-Archiving als die Erlöse aus Software und zugehörigen Dienstleistungen, die Unternehmensaufzeichnungen und -kommunikation über zentrale Geschäftssysteme hinweg erfassen, indizieren, speichern und abrufen, um Aufbewahrung, Compliance und eDiscovery zu unterstützen.
Ausgeschlossener Umfang: Diese Marktgrößenbestimmung schließt allgemeine Backup- und Recovery-Lösungen, reine Speicherhardware und allgemeine Content-Collaboration-Tools aus, sofern diese nicht für richtliniengestützte Archivierung genutzt werden.
Übersicht der Segmentierung
- Nach Inhaltstyp
- Datenbank
- Soziale Medien
- Instant Messaging
- Web
- Mobile Kommunikation
- Datei und Unternehmensdateisynchronisierung und -freigabe
- Nach Dienstleistungen
- Beratung
- Systemintegration
- Schulung, Support und Wartung
- Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Endnutzerbranche
- Regierung und Verteidigung
- Bankwesen, Finanzdienstleistungen und Versicherungen
- Gesundheitswesen und Pharmazeutik
- Einzelhandel und E-Commerce
- Fertigung
- Telekommunikation
- Bildung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Südostasien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung legte die Leitplanken dafür fest, was gezählt werden sollte und was nicht, insbesondere im Hinblick auf Aufbewahrungspflichten und eDiscovery-Auslöser. Wir haben öffentliche Standards und Leitlinien überprüft, wie NIST-Veröffentlichungen zu digitalen Aufzeichnungen und Sicherheit, SEC- und FINRA-Aufzeichnungsvorschriften sowie DSGVO-bezogene Leitlinien von EU-Institutionen zu Aufbewahrungs- und Zugriffsrechten.
Wir nutzten außerdem nicht kostenpflichtige Quellen wie OECD-Indikatoren zur digitalen Wirtschaft, ITU-Statistiken zu Konnektivität und Nutzung sowie peer-reviewte Fachartikel zum Wachstum von E-Mail-, Datei- und Kollaborationsdaten, um Nachfragetreiber zu überprüfen. Unternehmensberichte, Transkripte von Ergebniskonferenzen und Investorenpräsentationen halfen bei der Interpretation der Umsatzmischung zwischen Archivierungssoftware und -dienstleistungen. Für zusätzliche Bestätigung zu Unternehmensfinanzen, Nachrichten, Patentaktivitäten und grenzüberschreitenden Versandsignalen, wo relevant, nutzten wir einige kostenpflichtige Datenbankabonnements im Rahmen zulässiger Nutzungsfälle. Die hier genannten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden zur Datenerhebung, Validierung und Klärung überprüft.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was Kunden tatsächlich für langfristige Aufbewahrung und Suche kaufen, und wie die Preisgestaltung über Cloud-Abonnements, Laufzeitlizenzen und Dienstleistungen hinweg strukturiert ist. Wir sprachen mit Lösungsanbietern, Vertriebspartnern, Compliance-Verantwortlichen und Unternehmens-IT-Führungskräften in der Region APAC, EMEA und Amerika und nutzten deren Beiträge anschließend, um Adoptionsannahmen zu präzisieren und durchschnittliche Vertragswerte nach Inhaltslast zu aktualisieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 14% | APAC: 43% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 35% | EMEA: 37% |
| Kleinere Akteure: 20% | Manager: 51% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Unser Kernmodell beginnt mit einem Top-down-Nachfrageaufbau unter Verwendung beobachtbarer Aufbewahrungs- und Compliance-Bedürfnisse und wandelt diesen Nachfragepool anschließend anhand realistischer Adoptions- und Preisspannen in Ausgaben um. Da Archivierung in der Regel zur Verwaltung schnell wachsender Inhalte erworben wird, gehörten zu den wichtigsten Eingaben die Nutzungsintensität von Unternehmens-E-Mail und Kollaboration, typische regulatorische Aufbewahrungsfristen in regulierten Branchen, das Tempo der Cloud-Migration für Unternehmensanwendungen sowie die Aufteilung zwischen Software-Abonnementgebühren und Dienstleistungen für Implementierung und Migrationen.
Danach wurden die Ergebnisse durch selektive Bottom-up-Näherungen aus Anbieter- und Kanalperspektive abgesichert, wie zum Beispiel stichprobenartig erfasste Vertragswerte für gängige Archivierungs-Workloads, Service-Anhangsraten und Hinweise zur Umsatzmischung aus öffentlichen Finanzberichten. Wenn ein Unternehmen keine klare Archivierungszahl offenlegte, behandelten wir die Lücken durch die Nutzung von Aussagen zum Produktmix, Kundenreferenzen und analystenvalidierten Aufteilungen, die dann in Folgegesprächen erneut geprüft wurden.
Die Prognosen wurden mittels Szenarioanalyse erstellt, wobei die Wachstumsraten an eine kleine Anzahl erklärbarer Treiber gekoppelt wurden, darunter regulatorische Kontrolle, eDiscovery-Aktivität, ransomware-bedingte Verschärfung der Aufbewahrung und der sich verändernde Anteil der Cloud-Bereitstellung. Der endgültige Pfad wurde erst gewählt, nachdem sich Experten darauf verständigt hatten, wie eine durchschnittliche Adoptionskurve für jede Region aussieht und wie sich der Preis pro Nutzer oder pro Workload im Zeitverlauf typischerweise entwickelt.
Datenvalidierung & Aktualisierungszyklus
Wir haben die Modellergebnisse mit unabhängigen Signalen abgeglichen, wie öffentlichen Compliance-Zeitplänen, der Richtung der Unternehmens-IT-Ausgaben und der offengelegten Performance archivierungsbezogener Angebote, und Abweichungen anschließend jeweils auf ein oder zwei Annahmen zurückgeführt. Ausreißer wurden in mehr als einem Analystendurchgang überprüft, und wir kontaktierten Befragte erneut, wenn sich eine Schlüsselvariable außerhalb des erwarteten Bereichs bewegte.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis Preisgestaltung, Bereitstellungspräferenz oder Kaufzyklen verändert. Vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten, die anhand klar dargelegter Schritte und Eingaben reproduzierbar ist.
Marktgröße von Mordor Intelligence für Enterprise Information Archiving im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Enterprise-Information-Archiving können weit voneinander abweichen, selbst wenn sie sich auf ähnliche Käufer beziehen, da jede Quelle unterschiedliche Umsatzkategorien zählen und unterschiedliche Preislogiken anwenden kann. Die Unterschiede resultieren in der Regel aus Umfangsentscheidungen, etwa ob angrenzende Content-Management- oder Sicherheitstools eingeschlossen werden, sowie daraus, wie Cloud-Abonnements und Dienstleistungen im Zeitverlauf behandelt werden.
Die Hauptunterschiede treten typischerweise an drei Stellen auf: Definition, Umrechnung und Aktualisierung. Manche Schätzungen beziehen ein breiteres Enterprise-Content-Management, Backup oder Compliance-Tooling ein, während andere Modelle nur Archivierung zählen, die an richtlinienbasierte Aufbewahrung und schnellen Abruf gebunden ist. Verschiedene Teams projizieren Preisänderungen auch unterschiedlich, insbesondere wenn Abonnementbündel und speicherbasierte Preisgestaltung eine Rolle spielen, und das Timing von Währungsumrechnungen kann die USD-Zahl für globale Gesamtsummen verschieben. Die Tabelle zeigt, wie sich diese Entscheidungen auf den Wert für 2026 auswirken können, wobei Software und Dienstleistungen im von Mordor Intelligence angewandten Modell nur gezählt werden, wenn sie direkt mit Archivierungs-Workloads verknüpft sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,31 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 11,80 Mrd. USD (2026) | Erweitert den Umfang oft um umfassendere Informationsgovernance- und Content-Management-Tools, was Ausgaben einbeziehen kann, die nicht direkt mit aufbewahrungsorientierter Archivierung verbunden sind, und kann eine höhere Zuordnung von Cloud-Bündeln zur Archivierung verwenden. |
| Fachpublikation B | 9,60 Mrd. USD (2026) | Stützt sich typischerweise auf enger gefasste, von Anbietern gemeldete Umsätze und eine konservative Annahme zur Service-Anhangsrate, was Migration, Implementierung und Managed Services, die Archivierungsbereitstellungen begleiten, unterzählen kann. |
Insgesamt lässt sich die Spannbreite hauptsächlich dadurch erklären, was als Archivierungsumsatz gezählt wird und wie Abonnementbündel und Dienstleistungen zugeordnet werden, gefolgt davon, wie häufig Annahmen aktualisiert werden. Unser Ansatz bleibt zu einem klar definierten Archivierungs-Workload nachvollziehbar, und die für Adoption und Preisgestaltung verwendeten Prüfungen sind einfach genug, um mit denselben Eingaben in zukünftigen Aktualisierungen wiederholt zu werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Enterprise Information Archiving im Jahr 2026?
Er wird auf USD 10,31 Milliarden geschätzt, mit einer Prognose, bis 2031 bei einer CAGR von 11,41 % USD 17,7 Milliarden zu erreichen.
Welche Region führt bei der Einführung von Archivierungslösungen?
Nordamerika hält einen Anteil von 38,15 % dank ausgereifter Finanz- und Gesundheitsvorschriften.
Welcher Inhaltstyp dominiert heute die archivierten Volumina?
E-Mail bleibt mit 41,88 % des Umsatzes im Jahr 2025 dominant, obwohl das Datenbankarchivierung mit einer CAGR von 14,92 % am schnellsten wächst.
Warum beschleunigen KMU ihre Nutzung von Archivierungsplattformen?
Abonnementbasierte, cloudnative Tools beseitigen anfängliche Hardwarekosten und vereinfachen die Compliance, was eine CAGR von 13,31 % unter KMU antreibt.
Seite zuletzt aktualisiert am:



