
Marktanalyse für Unternehmensressourcenplanung von Mordor Intelligence
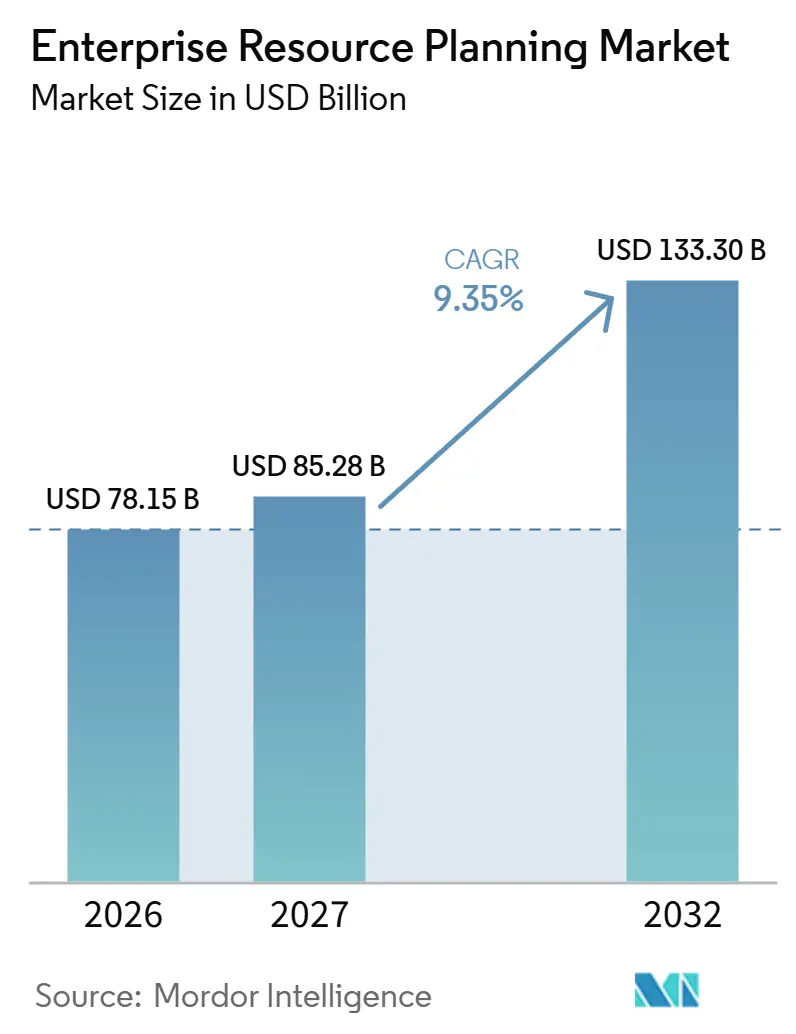
Die Enterprise Resource Planning Marktgröße wird im Jahr 2026 auf 78,15 Milliarden USD geschätzt und für 2027 auf 85,28 Milliarden USD projiziert, mit einem Erreichen von 133,3 Milliarden USD bis 2032, was einem CAGR von 9,35 % von 2027 bis 2032 entspricht.
Skalierbare Cloud-Dienste unterstützen die ERP-Einführung bei kleineren deutschen Unternehmen, während die Migration die Anwendungsablösung mit einer Hosting-Entscheidung verbindet. Anbieter können ihre Rolle in die laufende Optimierung ausweiten, jedoch schränken Bereitstellungskosten und komplexe Datenbeziehungen den Übergang zu einem nutzbaren Ersatzsystem ein. Chinas geändertes Cybersicherheitsgesetz, das ab Januar 2026 in Kraft tritt, verpflichtet Betreiber kritischer Informationsinfrastrukturen, bestimmte personenbezogene Daten und wichtige Daten, die im Inland erhoben oder erzeugt werden, innerhalb Chinas zu speichern, was die grenzüberschreitenden Hosting-Optionen für betroffene Käufer einschränkt. Anbieter, die Migrationsdienste mit inländischem Hosting kombinieren, können betroffenen Käufern einen Ersatzweg bieten, der mit den inländischen Speicheranforderungen vereinbar ist.
Wichtigste Erkenntnisse des Berichts
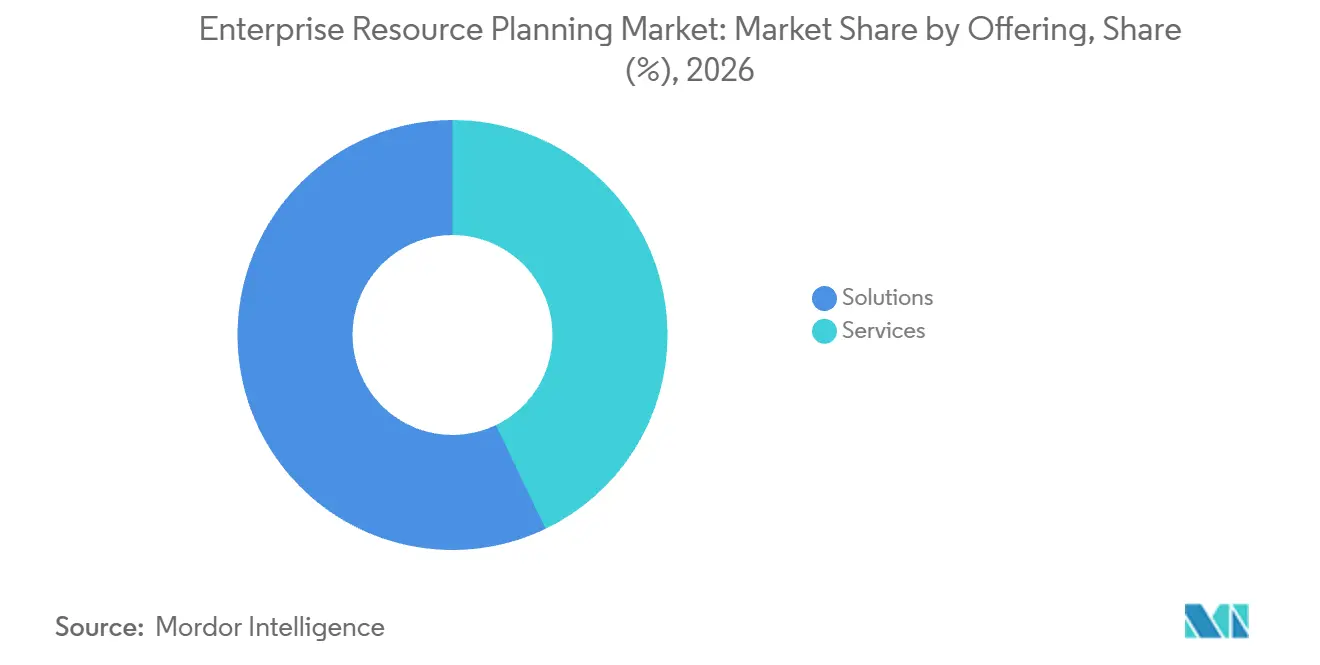
- Nach Angebot hielt Lösungen im Jahr 2026 einen Enterprise Resource Planning Marktanteil von 57,13 %, während Dienstleistungen mit einem CAGR von 14,08 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert werden.
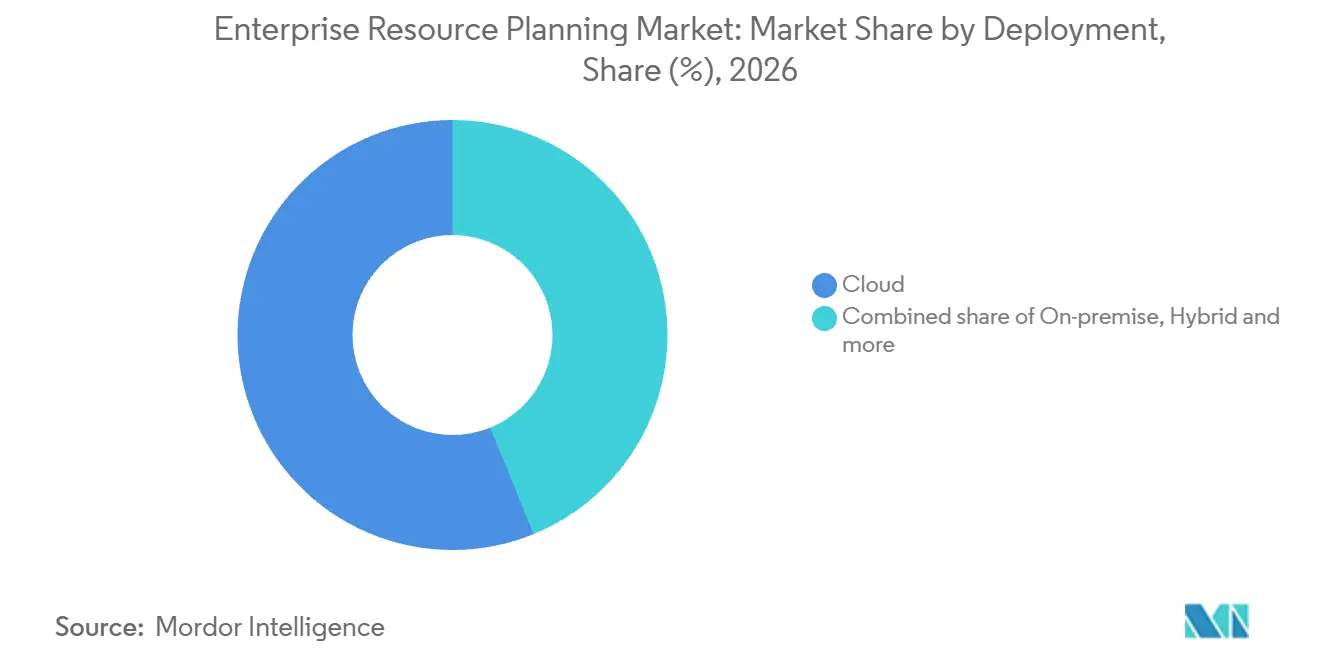
- Der Bereitstellungsumsatz wurde von Cloud angeführt, mit einem Anteil von 56,15 % an der Enterprise Resource Planning Marktgröße im Jahr 2026, während Hybrid mit einem CAGR von 16,31 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert wird.
- Unter den Funktionen führte Finanzen mit 31,73 % des Umsatzes im Jahr 2026, während Personalwesen mit einem CAGR von 11 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert wird.
- Nach Unternehmensgröße hielten kleine und mittlere Unternehmen im Jahr 2026 65,01 % des Umsatzes und werden mit einem CAGR von 15,12 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert.
- Die Fertigung führte die Endnutzerbranchen mit 24,49 % des Umsatzes im Jahr 2026 an, während IT und Telekommunikation mit einem CAGR von 16,55 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert wird.
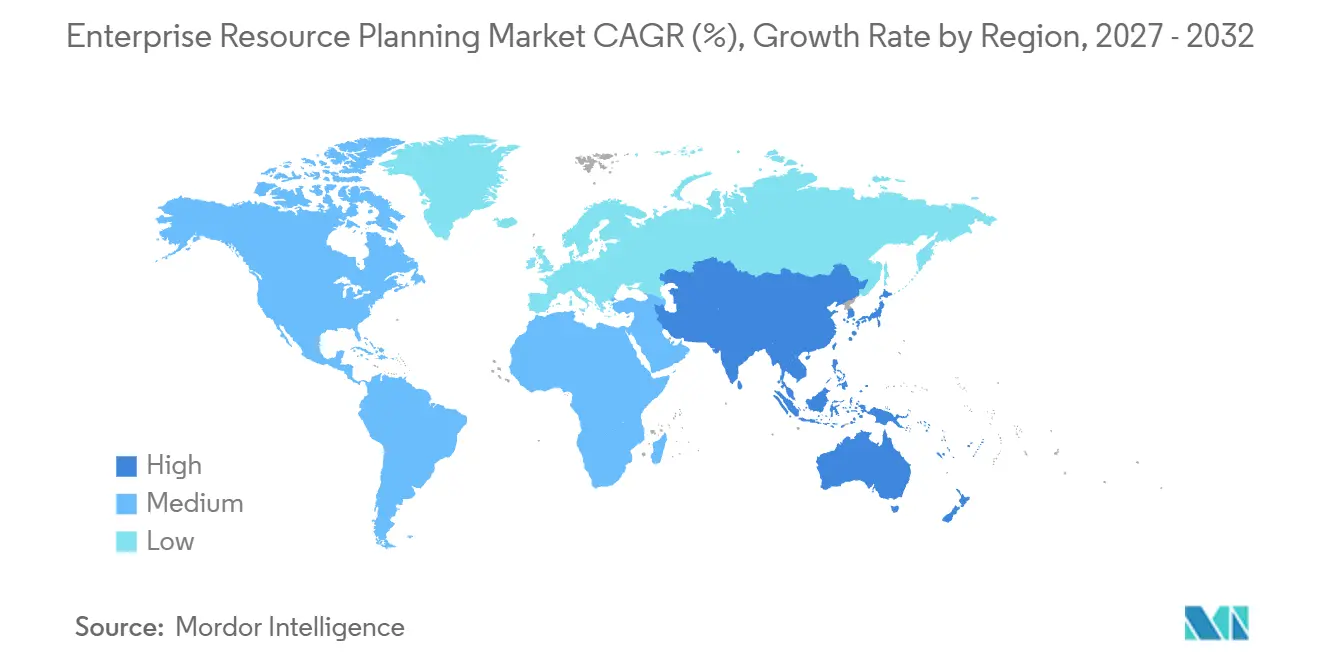
- Geografisch führte Nordamerika mit 33,63 % des Umsatzes im Jahr 2026, während Asien-Pazifik mit einem CAGR von 12,15 % von 2027 bis 2032 als die am schnellsten wachsende Region prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwung der Cloud-First-Migration | +5.1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte Analytik in ERP integriert | +1.4% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anstieg der SaaS-Nutzung bei KMU | +3.9% | Europäische Union, einschließlich Deutschland | Mittelfristig (2–4 Jahre) |
| Verpflichtende E-Rechnungsstellungsvorschriften (MwSt., CTC) | +1.6% | Belgien und Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| ESG-Buchhaltungs-Add-ons für Scope-3-Tracking | +0.6% | Bundesstaat Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung cloudbasierter ERP-Lösungen | +0.4% | Deutschland und Irland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwung der Cloud-First-Migration
Bis zum 12. November 2025 hatte Amey den Übergang von einem 20 Jahre alten Legacy-ECC-System zu SAP Cloud ERP Private Edition abgeschlossen, das auf der Google Cloud Platform gehostet wird. SAP SE berichtete, dass der Umsatz der Cloud ERP Suite im Geschäftsjahr 2025 um 28 % bzw. 32 % zu konstanten Wechselkursen gestiegen ist. Das Umsatzwachstum der Suite zeigt eine wachsende kommerzielle Nachfrage nach Cloud-ERP, während Amey veranschaulicht, wie der Ersatz eines installierten Systems zu dieser Nachfrage beiträgt. Das Amey-Projekt kombinierte einen Software-Übergang mit einer bestimmten Hosting-Umgebung, wodurch Migrationskompetenz sowohl für Anwendungs- als auch für Infrastrukturentscheidungen relevant wird. Migration kann daher Cloud-ERP-Nachfrage von installierten ECC-Nutzern generieren und den adressierbaren Pool über Organisationen hinaus erweitern, die ERP erstmals einführen.
KI-gestützte Analytik in ERP integriert
Die Einbettung von KI-Analysen in ERP kann die Anwendung zu einem Ort machen, an dem eine Transaktion nicht nur erfasst, sondern auch interpretiert wird. In seiner Q2-2026-Version beschrieb SAP allgemein verfügbare KI-gestützte Berichterstattung in SAP S/4HANA Cloud Public Edition, die es Debitorenbuchhaltungsmanagern ermöglicht, lokalisierte Finanz- und Logistikdaten durch natürlichsprachliche Abfragen innerhalb ihrer Arbeitsabläufe zu erkunden. Microsoft berichtet, dass generative Erkenntnisse für Saisonalität, Trends und Signalkorrelationen seit August 2026 in der Bedarfsplanung von Dynamics 365 Supply Chain Management allgemein verfügbar sind. Die natürlichsprachliche Erkundung adressiert, wie Forderungsmanager Informationen abrufen, während generative Erkenntnisse adressieren, wie Planer Bedarfssignale interpretieren. ERP-Anbieter können daher auf rollenspezifische Analysefähigkeiten setzen und Berichtsnutzbarkeit sowie Bedarfsinterpretation in die Anwendungsauswahl einbeziehen.
Anstieg der SaaS-Nutzung bei KMU
Skalierbare Anwendungskapazität kann kleineren ERP-Käufern eine Kaufoption bieten, die sich nach ihren betrieblichen Anforderungen richtet. In Deutschland erwarben im Jahr 2025 22 % der Unternehmen mit 10 bis 49 Beschäftigten ERP-Software als Cloud-Computing-Dienst.[1] Der entsprechende Anteil für Unternehmen mit 50 bis 249 Beschäftigten betrug 26 %. Eurostats Unternehmens-Cloud-Definition kombiniert bedarfsgesteuerte Bereitstellung, kostenpflichtige Dienste und elastische Kapazität, die Investitionen in möglicherweise untergenutzter Infrastruktur vermeiden kann. Auf ERP angewendet ermöglicht dieses Modell einem Anbieter, eine definierte Ausgangsarbeitslast zu bedienen und die Bereitstellung zu erweitern, wenn mehr Nutzer Zugang benötigen. Nutzungsbasierte Angebote machen daher aktive Arbeitslasten kommerziell bedeutsam neben der Kontoakquise, da die Kapazität auch sinken kann, wenn die Nachfrage zurückgeht.
Verpflichtende E-Rechnungsstellungsvorschriften (MwSt., CTC)
Die Steuerkonformität macht den strukturierten Rechnungsaustausch zu einer konkreten ERP-Integrationsanforderung. Seit dem 1. Januar 2026 verlangt Belgien strukturierte elektronische Rechnungen für Transaktionen zwischen belgischen mehrwertsteuerpflichtigen Unternehmen.[2] Die Rechnungen werden direkt zwischen Unternehmenssoftwaresystemen übermittelt, und das Versenden einer PDF per E-Mail erfüllt die Anforderung nicht. Diese Unterscheidung gibt ERP-Anbietern eine spezifische Implementierungsaufgabe, die die Rechnungserstellung mit dem konformen Austausch verknüpft. Für betroffene Finanzteams liegt der kommerzielle Wert darin, die regulierte Transaktion innerhalb des Buchhaltungsworkflows abzuschließen. Anbieter können daher auf zuverlässige Rechnungslieferung und -abstimmung setzen, wobei die Compliance Nachfrage nach gezielten Upgrades sowie umfassenderen Ersatzlösungen schafft.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungs- und Wechselkosten | -1.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Dateniintegration und Legacy-Komplexität | -1.2% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Datensouveränitäts- und Datenlokalisierungsgesetze | -0.5% | China und Brasilien | Langfristig (≥ 4 Jahre) |
| Mangel an ERP-Fachkräften für Mikro-Vertikale | -0.3% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungs- und Wechselkosten
Implementierungskosten können die ERP-Einführung einschränken, wenn die Bereitstellungskosten neben den Softwarevorteilen schwer zu rechtfertigen sind. In der Umfrage von SAPinsider von Dezember 2025 bis März 2026 nannten 63 % der Befragten ohne SAP S/4HANA-Pläne erhöhte Cloud-Infrastruktur- und Bereitstellungskosten als Implementierungshindernisse. Innerhalb derselben Gruppe nannten 50 % die Unfähigkeit, ein Wertversprechen für SAP S/4HANA zu erstellen. Unter diesen Befragten wurden Kosten häufiger genannt als ein fehlendes Wertargument, sodass ein Investitionsfall zunächst Infrastruktur- und Bereitstellungsausgaben rechtfertigen müsste.
Datenintegration und Legacy-Komplexität
Eine ERP-Ablösung kann durch Beziehungen innerhalb der Daten eingeschränkt werden, selbst nachdem die Zielanwendung ausgewählt wurde. TechTargets Analyse vom Mai 2026 identifizierte schlechte Datenqualität, inkompatible Formate und komplexe ERP-Daten als Hindernisse für eine erfolgreiche Migration. Die Aufrechterhaltung der referenziellen Integrität bei komplexen Datenbeziehungen kann kostspielig und zeitaufwendig sein, wobei unzureichende Aufmerksamkeit das Risiko von nicht übereinstimmenden Datensätzen, unterbrochenen Verknüpfungen oder Datenverlust birgt. Mitarbeiter müssen möglicherweise auch entscheiden, welche Daten migriert und welche archiviert werden sollen, während die Beziehungen zwischen Datensätzen erhalten bleiben. Die Bewahrung verbundener Datensätze fügt daher eine Bereitstellungslast hinzu, die den Zeitpunkt verzögern kann, an dem der Käufer das Ersatz-ERP-System nutzen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Softwarebeziehungen unterstützen die ImplementierungsnachfrageLösungen machten im Jahr 2026 einen Anteil von 57,13 % an der Enterprise Resource Planning Marktgröße aus. SAP SE berichtete einen Cloud ERP Suite-Umsatz von 10,74 Milliarden EUR (12,53 Milliarden USD) im ersten Halbjahr 2026, ein Anstieg von 24 % gegenüber dem ersten Halbjahr 2025. Das größte Segment umfasst daher erhebliche Ausgaben, die an eine identifizierbare ERP-Suite gebunden sind, was die Kontinuität dieser Softwarebeziehung für den Anbieter kommerziell bedeutsam macht. Der Anstieg im ersten Halbjahr machte diese Suite zu einer Quelle zusätzlicher Anwendungseinnahmen für SAP innerhalb eines bereits erheblichen Softwaregeschäfts.
Dienstleistungen werden als das am schnellsten wachsende Segment mit einem CAGR von 14,08 % von 2027 bis 2032 prognostiziert. Am 3. Oktober 2025 unterzeichnete das niederländische Ministerium für Infrastruktur und Wasserwirtschaft einen 15-Jahres-Vertrag, in dem SAP Nederland Holding B.V. als Lieferant benannt wurde. Der Vertrag kombinierte SaaS-ERP-Dienste, On-Premises-ERP-Lizenzen und Implementierungsdienstleistungen. Der Vertrag ordnet die Implementierung in eine erweiterte ERP-Beziehung ein, die verschiedene Bereitstellungsmodelle umfasst. Da die Vergabe SaaS- und installierte Lizenzen gemeinsam abdeckt, bedienen die darin enthaltenen Implementierungsdienstleistungen beide Bereitstellungsmodi unter einem einzigen Lieferantenvertrag.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellung:
Cloud-Skalierung koexistiert mit hybrider ModernisierungCloud repräsentierte im Jahr 2026 einen Enterprise Resource Planning Marktanteil von 56,15 %. Oracle berichtete einen Umsatz von 1,1 Milliarden USD mit Fusion Cloud ERP SaaS im dritten Quartal des Geschäftsjahres 2026, ein Anstieg von 17 % in USD und 14 % zu konstanten Wechselkursen im Jahresvergleich.[3] Solche produktspezifischen Umsätze machen den laufenden Anwendungsdienst für den Anbieter kommerziell bedeutsam, über die anfängliche Entscheidung zur Auswahl einer ERP-Plattform hinaus. Oracles Wachstum zu konstanten Wechselkursen lag 3 Prozentpunkte unter dem USD-Wachstum, was zeigt, dass Währungseffekte den gemeldeten Anstieg in diesem SaaS-Geschäft verstärkten.
Hybrid wird als das am schnellsten wachsende Segment mit einem CAGR von 16,31 % von 2027 bis 2032 prognostiziert. In der SAPinsider-Umfrage 2025 berichteten 30 % der Befragten mit Hybrid-Mehrheit von einer erheblichen Beschleunigung der SAP-Modernisierungspläne im Zusammenhang mit der Einführung von Cloud-Architektur. Dies verknüpft die Einführung von Cloud-Architektur bei SAP-Organisationen mit Hybrid-Mehrheit mit einer schnelleren Modernisierung ihrer bestehenden SAP-Arbeitslasten, was einen stufenweisen Übergang zu einem relevanten kommerziellen Angebot für diese Kundengruppe macht. Die On-Premises-Bereitstellung war die häufigste Anordnung unter ERP-Systemen in der PMMI-Umfrage 2025 unter 57 Mitgliedsbefragten, gefolgt von der cloudbasierten Bereitstellung. Anbieter können beide Anforderungen durch Übergänge adressieren, die eine bestehende Bereitstellung berücksichtigen und gleichzeitig einen praktischen Weg zur Cloud-Nutzung schaffen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Funktion:
Finanzkontinuität und Personaleinführungen prägen die NachfrageFinanzen war das größte Segment und machte im Jahr 2026 31,73 % des Umsatzes aus. In der PMMI-Mitgliedsunternehmensbefragung 2025 berichteten alle 5 Unternehmen, die SAP nutzen, dass sie dessen Finanzfunktionalität verwenden. Der Birmingham City Council berichtete im Juli 2025, dass die manuelle Korrektur fehlerhafter Kostenstellen-Buchungen in seinem Oracle-ERP-Hauptbuch die Erstellung seiner Konten für 2023/24 verzögert hatte. Dieses historische Betriebsproblem macht Buchungsgenauigkeit und Kontoabschlussbereitschaft zu konkreten Kriterien für eine Finanzimplementierung. Der kommerzielle Test besteht darin, ob das Hauptbuch die Konten ohne eine zweite manuelle Korrekturarbeitslast unterstützen kann.
Personalwesen wird als das am schnellsten wachsende Segment mit einem CAGR von 11 % von 2027 bis 2032 prognostiziert. Im Juli 2026 begann das japanische Unternehmen KITZ mit dem Betrieb einer einheitlichen globalen HR-Plattform, die auf SAP SuccessFactors Employee Central aufgebaut ist, und begann mit der Einführung bei den Mitarbeitern. Odyssey unterstützte die Implementierung der Plattform. Das Projekt schafft daher eine Bereitstellungsrolle für einen Implementierungsanbieter neben der Anwendungsrolle von SAP und verknüpft die globale HR-Vereinheitlichung mit der Mitarbeitereinführung.
Nach Unternehmensgröße:
Ersteinführung und installierte Nutzung erfordern unterschiedliche AngeboteKleine und mittlere Unternehmen waren das größte Segment mit 65,01 % des Umsatzes im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einem CAGR von 15,12 % von 2027 bis 2032 prognostiziert. Im Jahr 2025 nutzten 41,08 % der kleinen EU-Unternehmen in den untersuchten nichtfinanziellen Geschäftstätigkeiten ERP-Anwendungen, wobei kleine Unternehmen als solche mit 10 bis 49 Beschäftigten oder Selbstständigen definiert sind. Diese gemessene Nutzung lässt Raum für die Ersteinführung innerhalb einer etablierten Kleinarbeitgeberpopulation. Kleine EU-Nichtnutzer in dieser untersuchten Population sind potenzielle Erstkäufer, was Anbietern eine Möglichkeit bietet, integrierte Arbeitsabläufe in Unternehmen ohne ERP-Anwendung zu etablieren.
Große Unternehmen in den untersuchten nichtfinanziellen EU-Geschäftstätigkeiten verzeichneten im Jahr 2025 eine ERP-Nutzung von 88,71 %, wobei die Größenklasse als 250 oder mehr Beschäftigte oder Selbstständige definiert ist. Für diese Population kann ein Verkaufsangebot auf den Ersatz oder die Erweiterung einer bereits genutzten Anwendung ausgerichtet sein. Der Verkauf an kleinere Unternehmen kann auch Nichtnutzer innerhalb der gemessenen Population ansprechen, was die Ersteinführung zu einem eigenständigen Weg neben Änderungen an einem installierten System macht. Der praktische Unterschied besteht darin, ob das Projekt einen ERP-Workflow etabliert oder einen bereits genutzten verändert.
Nach Endnutzerbranche:
Fertigungseinführung trifft auf Telekommunikations-MigrationsnachfrageDie Fertigung war das größte Segment und machte im Jahr 2026 24,49 % des Umsatzes aus. Im Jahr 2025 nutzten 57,62 % der befragten EU-Fertigungsunternehmen ERP-Software. Der Chemiehersteller Advent Chembio berichtete am 12. November 2025 über den Go-live von SAP Business One, der Produktion, Qualität, Lagerhaltung, Vertrieb und Finanzen mit Chargenrückverfolgbarkeit und Materialplanung verknüpft. Mit Produktion und Qualität auf derselben Plattform wie Lagerhaltung und Vertrieb folgt der Systemumfang der Charge durch Freigabe und Versand. Das Kaufangebot umfasst daher nachvollziehbare Produktionsübergaben, was die Kontinuität von Chargenaufzeichnungen zu einem konkreten Kriterium für die ERP-Bereitstellung in der Fertigung macht.
IT und Telekommunikation wird als das am schnellsten wachsende Segment mit einem CAGR von 16,55 % von 2027 bis 2032 prognostiziert. Einzelhandel und E-Commerce hat ein Beispiel für einen Supportvertrag in Dänemark, wo Tata Consultancy Services im März 2025 erweiterten SAP S/4HANA-Support für das Netzwerk von mehr als 900 Filialen von Coop Danmark ankündigte. Dieses Engagement veranschaulicht den laufenden ERP-Plattformsupport für einen Einzelhandelskäufer. Colt Technology Services, ein globaler Telekommunikationsanbieter, der in mehr als 40 Ländern tätig ist, schloss seine Cloud-ERP-Migration durch RISE with SAP im Jahr 2026 ab. Colts abgeschlossene Migration veranschaulicht die Nachfrage aus der Modernisierung einer bestehenden multinationalen Telekommunikations-ERP-Umgebung innerhalb des am schnellsten wachsenden Segments.
Geografische Analyse
Enterprise Resource Planning Markt Nordamerika
Nordamerika machte im Jahr 2026 einen Anteil von 33,63 % an der Enterprise Resource Planning Marktgröße aus. Bis zum 3. Februar 2026 hatte Clorox den vollständigen Rollout seines SAP-ERP-Systems in den Vereinigten Staaten und Kanada abgeschlossen. Separat nannten 50 % von 158 in Nordamerika befragten Fertigungsleitern ERP- und MES-Modernisierung als Technologiepriorität für 2026. Cloroxs abgeschlossenes grenzüberschreitendes ERP-Programm und die erklärten Prioritäten der Hersteller bieten Anbietern unterschiedliche Möglichkeiten bei multinationaler Bereitstellung und potenzieller Modernisierungsarbeit.
Asien-Pazifik Enterprise Resource Planning Markt
Asien-Pazifik wird als die am schnellsten wachsende Region mit einem CAGR von 12,15 % von 2027 bis 2032 prognostiziert. Im Juli 2026 gab SAP bekannt, dass BMW Brilliance Automotive Ltd. in Großchina SAP Cloud ERP Private gewählt hatte. Dieselbe Meldung identifizierte Indiens Agrawal Metal Works Pvt. Ltd. und Electrosteel Castings Ltd. als Industrie- und Fertigungskäufer des Private-Cloud-ERP-Produkts. Im Jahr 2025 nutzte das in Singapur ansässige OCBC Oracle Fusion Cloud ERP, um seine globale Finanzplattform zu vereinheitlichen. Die Nachfrage erstreckt sich daher auf industrielle Transformation und multinationale Finanzvereinheitlichung, wobei Private-Cloud-Auswahlen potenzielle Projekte neben einer operativen Bankplattform schaffen.
In Südamerika migrierte der brasilianische Automobilrad-Hersteller Iochpe-Maxion SAP S/4HANA im Juni 2025 zu SAP Cloud ERP Private, und Perus AOPSA nahm SAP Business One am 11. September 2025 in Betrieb. In Europa nutzten im Jahr 2025 61,28 % der EU-Informations- und Kommunikationsunternehmen mit mindestens 10 Beschäftigten oder Selbstständigen ERP-Software, was ein Angebot für Bestandskunden bei Anwendungserweiterungen oder -ablösungen unterstützt. Im Nahen Osten und Afrika schloss Transnet Port Terminals, eine Abteilung des südafrikanischen staatseigenen Unternehmens Transnet, seine Migration von ECC 6.0 zu SAP S/4HANA über alle 16 Seefrachtterminale bis zum 25. September 2025 ab. Bis zum 3. Januar 2026 hatte Saudi-Arabiens Nationales Zentrum für die Entwicklung des gemeinnützigen Sektors eine ERP-Implementierung mit SAP S/4HANA und SAP SuccessFactors abgeschlossen. Der kommerzielle Umfang reicht von Änderungen an installierten Systemen in Brasilien und EU-IKT-Unternehmen bis hin zu terminalweiter Migration und Implementierung im öffentlichen Sektor, was Angebote erfordert, die auf den jeweiligen Betriebsumfang abgestimmt sind.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Diese ausgewählten Jurisdiktionen werden aus der Perspektive eines multinationalen Cloud-ERP-Anbieters verglichen, der Kundendaten verarbeitet. Bundesweite Cloud-Beschaffungsqualifikation, Auftragsverarbeitungsverträge und grenzüberschreitende Übertragungskontrollen schaffen unterschiedliche Lieferbedingungen für einen solchen Anbieter. Die kommerzielle Frage ist, wie diese Verpflichtungen zur vorgeschlagenen Anwendung, zum Kundensektor und zu den Datenflüssen passen, wobei die Bewertungen die Lieferbelastung und den Zugang zu qualifizierten Kunden widerspiegeln.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien |
|---|---|---|---|---|
| Primäre Behörde | Federal Trade Commission (FTC); bundesstaatliche Genehmigungsbehörden | Staatliche Datenschutzaufsichtsbehörden, vorbehaltlich Ausnahmen für Telekommunikation, Post und einige Rundfunkbereiche | Cyberspace Administration of China (CAC) | Nationale Datenschutzbehörde (ANPD) |
| Wesentliche Instrumente oder Ausrichtung | FTC Safeguards Rule; bundesstaatliche Cloud-Sicherheitsanforderungen; konsolidierte FedRAMP-Regeln ab dem 1. Januar 2027 | Datenschutz-Grundverordnung (DSGVO), Artikel 28 und 32; vorgeschlagene Reform der Aufsicht nach dem Bundesdatenschutzgesetz (BDSG) | Verordnung zur Verwaltung der Netzwerkdatensicherheit; Ausgangs-Zertifizierungsmaßnahmen ab dem 1. Januar 2026 | Datenschutzgesetz (LGPD); ANPD-Resolution 19/2024; Mindestsicherheitsstandards in internem Entwurf |
| Kommerzielle Auswirkung | Vom FTC abgedeckte Finanzkundensicherheitsvorkehrungen erforderlich; bundesstaatliche Bewertungen werden wo praktikabel wiederverwendet | Verbindliche Auftragsverarbeitungsverträge und angemessene Sicherheit für personenbezogene Kundendaten | Qualifizierende Exportwege für personenbezogene Daten; Bewertung für notwendige Exporte wichtiger in China erhobener oder erzeugter Daten | Rechtsgrundlage, legitime offengelegte Zwecke und ein gültiger Mechanismus für abgedeckte Exporte personenbezogener Daten |
| Aktuelle politische Attraktivität | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||||
Die Bewertung der Vereinigten Staaten spiegelt die vom FTC abgedeckten Sicherheitsvorkehrungen für Finanzkunden und die Wiederverwendung bundesstaatlicher Bewertungen wider, wo dies praktikabel ist, wobei konsolidierte Regeln ab dem 1. Januar 2027 zur Aufrechterhaltung der FedRAMP-Zertifizierung verpflichtend werden. Der Vorschlag des Bundesrats vom 27. August 2026 umfasst verbindliche Mehrheitsentscheidungen der deutschen Datenschutzkonferenz und eine federführende Behörde für verbundene Unternehmen, während die Bundesregierung rechtliche Vorbehalte äußerte und einen eigenen Vorschlag plante. Chinas Bewertung kombiniert abgedeckte Exportkontrollen für wichtige Daten mit Zertifizierungsmaßnahmen vom Januar 2026, die einen bestehenden Übertragungsweg für personenbezogene Daten spezifizieren. Brasiliens Übertragungskanäle unterstützen den aktuellen Zugang, während die Arbeit der ANPD an Mindestsicherheitsstandards, die sich am 20. Oktober 2026 im internen Entwurf befand, die bestehende LGPD-Sicherheitspflicht präziser gestalten könnte.
Wertschöpfungskettenstufen
Die ERP-Wertschöpfungskette vergleicht Anwendungsbereitstellung, Implementierung und laufende Optimierung, wobei Anbieter an mehreren Stufen teilnehmen können. Oracle kombiniert ERP-Publishing mit eigenen Beratungs-, Implementierungs-, Change-Management- und Post-Implementierungsdienstleistungen. Das Dynamics 365-Partnerökosystem von Microsoft bietet ebenfalls Bewertungs-, Architektur-, Implementierungs- und Schulungsleistungen an, wobei viele vorverpackte Dienste kostenlos angeboten werden. Diese Vereinbarungen machen die Grenze zwischen Softwarebereitstellung und Lieferarbeit kommerziell bedeutsam, da die Teilnahme an einer frühen Bewertung nicht automatisch festlegt, wo kostenpflichtige Dienste beginnen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| ERP-Anwendungsbereitstellung | ERP-Publisher wie Microsoft Corporation und Oracle Corporation | Anwendungsabonnements | Übereinstimmung zwischen Softwareumfang und erforderlichen Arbeitsabläufen | Wesentliche Arbeitsabläufe vor der Konfiguration klären |
| Implementierung und betriebliche Veränderung | Implementierungs- und Übergangspartner wie Deloitte und Accenture | Vertraglich vereinbarte Implementierungs- und Change-Management-Gebühren | Koordination zwischen Anwendungsdesign und organisatorischen Änderungen | Lieferverantwortlichkeiten zwischen Käufer, Publisher und Integrator zuweisen |
| Post-Launch-Optimierung | Publisher-Beratungsteams wie Oracle Consulting | Laufende ERP-Optimierungsdienstgebühren | Anwendungsaktualisierungen in nützliche betriebliche Änderungen übersetzen | Ein definiertes Post-Produktions-Verbesserungsprogramm aufrechterhalten |
| Quelle: Mordor Intelligence | ||||
Oracle beschreibt seine Phase-0-Vorimplementierungsdienstleistungen als kostenlos und seine Post-Produktionsdienstleistungen als Hilfe für Kunden bei der Anwendung vierteljährlicher Produktinnovationen. Da Oracle Consulting zum Softwarepublisher gehört, kann Oracle sowohl Anwendungsabonnements als auch Post-Produktionsdienstleistungen innerhalb derselben Kundenbeziehung verfolgen. Vierteljährliche Produktinnovationen machen die Post-Launch-Optimierung zu einem laufenden Arbeitsumfang, sodass die Werterfassung über die anfängliche Implementierung hinaus ausgedehnt werden kann, ohne einen neuen Anwendungsverkauf.
Wettbewerbslandschaft
Marktkonzentration
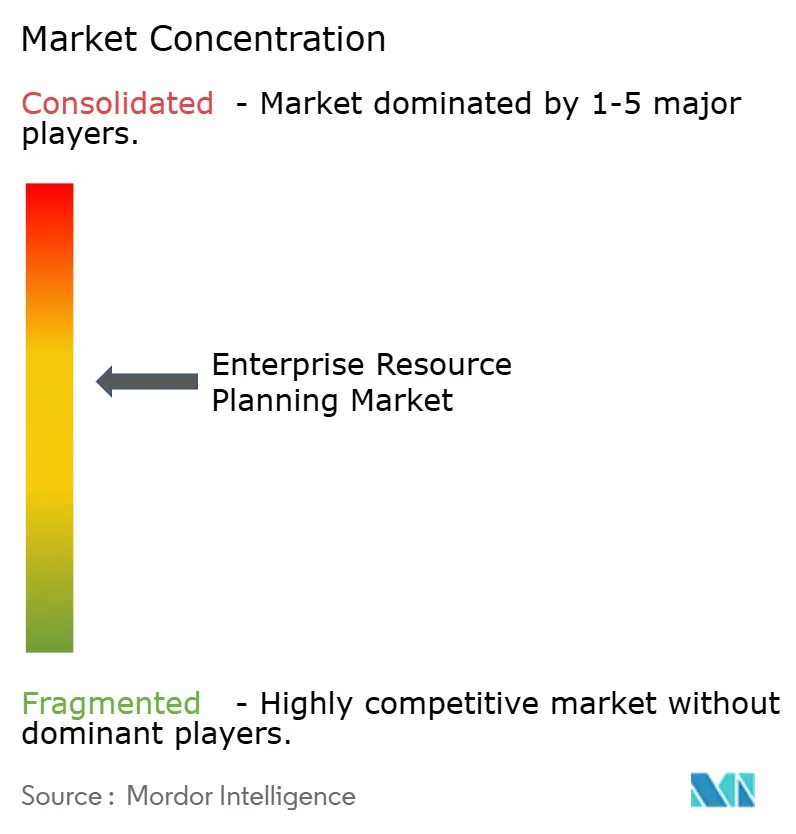
Der Wettbewerb ist mäßig konzentriert um etablierte Anwendungsanbieter, wobei Branchenspezialisten und auf mittelgroße Unternehmen ausgerichtete Anbieter Alternativen für Käufer bieten, die ein spezifisches Betriebsangebot suchen. Microsoft Corporation, SAP SE, Infor Inc., Oracle Corporation und Sage Group plc sind bedeutende konkurrierende ERP-Anbieter. Im September 2025 berichtete SAP über eine abgeschlossene Cloud-ERP-Implementierung, die mehr als 100.000 PwC-Fachleute in 19 Ländern verbindet. Der PwC-Go-live demonstriert die Bereitstellung einer einheitlichen ERP-Plattform über nationale Betriebe hinweg und macht einen abgeschlossenen multinationalen Rollout zu einer spezifischen Fähigkeit, die SAP bei vergleichbaren Unternehmensengagements einbringen kann.
Branchenspezifische und auf mittelgroße Unternehmen ausgerichtete Angebote bieten eigenständige Alternativen, da Infor branchenspezifische CloudSuite-ERP-Lösungen anbietet und Sage Intacct für mittelgroße Unternehmen positioniert. Sage berichtete im Geschäftsjahr 2025 ein Wachstum des jährlich wiederkehrenden Umsatzes von Intacct von mehr als 20 % in den Vereinigten Staaten und rund 50 % außerhalb der Vereinigten Staaten. Für Anbieter, die diese Käufer ansprechen, schafft eine laufende Anwendungsbeziehung eine Möglichkeit, die kostenpflichtige Nutzung nach der anfänglichen Auswahl auszuweiten, während ein Branchenfokus den Betriebskontext des Angebots definieren kann. Sages Ergebnis macht die geografische Expansion einer mittelgroßen Unternehmensanwendung zu einem Wettbewerbsweg neben Infers Branchenspezialisierung.
Länderspezifische Bereitstellungs- und Liefervereinbarungen fügen der ERP-Auswahl eine weitere Wettbewerbsdimension hinzu. Am 28. Januar 2025 kündigten Infor und Deloitte Italy eine erweiterte Zusammenarbeit in Italien an, die CloudSuite-Lösungen umfasst, einschließlich Infor LN für die diskrete Fertigung. Oracles Fusion Cloud ERP ist auf der EU Sovereign Cloud in allen 27 EU-Mitgliedstaaten verfügbar. In der EU eingetragene Unternehmen besitzen, betreiben und verwalten die in der EU befindliche Plattform unter Verwendung von EU-basiertem Personal. Infers Zusammenarbeit adressiert die Bereitstellung von ERP für diskrete Fertigung in Italien, während Oracles EU-Unternehmen und -Personal den Plattformbetrieb und die Datenkontrolle adressieren, sodass die beiden Angebote unterschiedliche Käuferanforderungen erfüllen.
Enterprise Resource Planning Branchenführer
-
Microsoft Corporation
-
SAP SE
-
Infor Inc.
-
Oracle Corporation
-
Sage Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Enterprise Resource Planning Markt Unternehmen in diesem Bericht
- SAP SE
- Oracle Corporation
- Microsoft Corporation
- Infor Inc.
- Sage Group plc
- Epicor Software Corporation
- IFS AB
- Unit4 NV
- Acumatica, Inc.
- Odoo SA
- QAD Inc.
- Plex Systems, Inc.
- Deltek, Inc.
- Priority Software Ltd.
- Ramco Systems
- Syspro
- TOTVS
- Yonyou
- HashMicro
Lesen Sie die Analyse der Enterprise Resource Planning-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen den integrierten ERP-Ersatz mit engeren Verbindungen zwischen Unternehmensanwendungen und verpflichtenden E-Rechnungsstellungsdiensten. Ihr kommerzieller Umfang unterscheidet sich, da eine integrierte Lösungsbeschaffung Software und Implementierung kombiniert, während eine stufenweise Rechnungspflicht durch eine definierte Systemverbindung adressiert werden kann. Anbieter müssen ihre Lieferverpflichtungen an diese Unterscheidung anpassen, wobei eine separate Geschäftsintegration nur dann einbezogen wird, wenn der Käufer sie für notwendig hält.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliches Hindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Integrierter ERP-Ersatz im öffentlichen Sektor | Haringey Council genehmigte den Beschaffungsbeginn am 14. Juli 2026 | Haringey Council im Vereinigten Königreich | Software, Implementierung und Support gemeinsam anbieten; separate Geschäftsintegration nur bei Bedarf einbeziehen | Abstimmung von Implementierungs- und organisatorischen Änderungsverantwortlichkeiten | ERP-Publisher und Implementierungspartner |
| ERP-Rechnungsdienstintegration | Anbieterbestellungsfrist 30. Oktober 2026; Implementierungsfrist 1. Januar 2027 | Unternehmen in der VAE-Implementierungskohorte Januar 2027 | ERP-Rechnungsworkflows mit einem akkreditierten Anbieter verbinden und Austausche validieren | Abhängigkeiten zwischen Anbieter-Onboarding und Anwendungstests | ERP-Integrationsspezialisten und akkreditierte Dienstleister |
| Staatliche E-Rechnungsstellungsbereitstellung | Anbieterbestellungsfrist 31. März 2027; Implementierungsdatum 1. Oktober 2027 | Von dem System abgedeckte VAE-Regierungsstellen | Anbieter-Onboarding, ERP-Änderungen und Abnahmetests gegen die Regierungsphase sequenzieren | Koordination der Anbieterverbindung mit der Anwendungsabnahme | Öffentliche ERP-Integratoren und akkreditierte Dienstleister |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, die E-Rechnungsstellung innerhalb des ERP-Workflows, der die Transaktion abwickelt, betriebsbereit zu machen. Eine definierte Rechnungsschnittstelle und eine getestete Anbieterverbindung geben Anbietern ein spezifisches Lieferobjekt, das an gesetzliche Implementierungsdaten gebunden ist. Der Vertragsumfang kann dann eine Compliance-Verbindung von einem integrierten Systemersatz unterscheiden, sodass jedes Angebot Lieferverantwortlichkeiten tragen kann, die dem tatsächlichen Bedarf des Käufers entsprechen.
Neueste Industrielle Entwicklungen in Enterprise Resource Planning Markt
- Aug. 2026: Microsoft stellte generative Erkenntnisse für Saisonalität, Trends und Signalkorrelationen in der Bedarfsplanung von Dynamics 365 Supply Chain Management allgemein zur Verfügung.
- Mai 2026: SAP stellte seine Business AI Platform und Autonomous Suite vor, einschließlich KI-Agenten für Geschäftsanwendungen.
- Apr. 2026: Oracle stellte 12 Fusion Agentic Applications über Oracle Fusion Cloud ERP und Oracle Fusion Cloud Supply Chain & Manufacturing zur Verfügung.
Enterprise Resource Planning Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Enterprise Resource Planning Markt misst die jährlichen weltweiten Ausgaben in USD für ERP-Softwarelösungen und zugehörige Dienstleistungen, die zur Verwaltung und Automatisierung organisatorischer Geschäftsfunktionen eingesetzt werden. Er umfasst On-Premises-, Cloud- und Hybrid-Bereitstellungen über Unternehmensgrößen, Funktionen und Endnutzerbranchen hinweg.
Ausschlüsse aus dem Umfang: Eigenständige IT-Hardware, separat in Rechnung gestellte Cloud-Infrastruktur oder Hosting, eigenständige Nicht-ERP-Anwendungssoftware und allgemeine IT-Beratung ohne ERP-Bezug sind ausgeschlossen.
Segmentierungsübersicht
- Nach Angebot
- Lösungen
- Dienstleistungen
- Nach Bereitstellung
- Vor-Ort
- Cloud
- Hybrid
- Nach Funktion
- Personalwesen
- Lieferkette
- Finanzen
- Marketing
- Andere Funktionen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen
- Nach Endnutzerbranche
- Fertigung
- Einzel- und E-Commerce
- BFSI
- IT und Telekommunikation
- Regierung und öffentlicher Sektor
- Energie und Versorgung
- Gesundheitswesen
- Andere Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung nutzt öffentliche Quellen wie Eurostats IKT-Unternehmensstatistiken und Tabellen zur Unternehmensnutzung von Software, um die ERP-Einführung nach Größe, Branche und Land zu verfolgen, während Eurostats Unternehmenserhebungsmethodik die Population hinter diesen Indikatoren definiert. Destatis' Cloud-Computing-Tabellen unterscheiden den Kauf von Cloud-ERP-Software von der allgemeinen Cloud-Dienstnutzung, und nationale Statistikämter sowie die Eurostat-Datenbank helfen dabei, Einführungssignale über Märkte hinweg zu vergleichen. Diese Quellen informieren den Einführungskontext und die Markttreiber, anstatt als direkte Maßnahmen der globalen ERP-Ausgaben zu dienen.
Unternehmenseinreichungen, Jahresberichte und Investorenmaterialien helfen dabei, ERP-Produktgrenzen, Abonnement- und Lizenzumsätze, Implementierungs- und Supportaktivitäten sowie geografische Exposition zu identifizieren. Seriöse Geschäfts- und Technologieberichterstattung kann wesentliche Produkt- oder Kundenentwicklungen gegenseitig überprüfen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden ERP-Softwareanbieter, Implementierungs- und Integrationsanbieter sowie Einkaufsorganisationen über Unternehmensgrößen und Endnutzerbranchen hinweg einschließen, mit Führungskräften und Funktionsleitern, die Kauf-, Bereitstellungs- und Serviceentscheidungen erläutern können. Befragte würden dabei helfen, Sekundärschätzungen für Angebot, Bereitstellung, Funktion, Unternehmensgröße, Branche und regionale Ausgaben zu überprüfen, während ein einheitlicher Fragebogen ERP-spezifische Kundenausgaben von Hardware, allgemeiner Cloud-Infrastruktur und nicht verwandter Beratung unterscheiden würde. Wo Quellen eine Lücke hinterlassen, würden Analysten die Unsicherheit dokumentieren, unabhängige Unternehmens- und Einführungsindikatoren vergleichen und bei relevanten Befragten Klärung suchen, bevor sie die Erkenntnisse in der Triangulation verwenden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen Kundenausgaben für ERP-Lösungen und ERP-spezifische Dienstleistungen aus einer Top-down-Marktbasis und überprüft dann ausgewählte Gesamtwerte anhand von Anbieterumsatzoffenlegungen und stichprobenartigen Kundenvertragswerten, multipliziert mit Bereitstellungsvolumina. Zu den Kernindikatoren gehören Anbieter-ERP-Lizenz- und Abonnementumsätze, ERP-spezifische Dienstleistungsumsätze, Cloud-Migrations- und Unternehmenseinführungsraten sowie Kundenausgaben nach Angebot und Bereitstellung. Die Einführung nach Unternehmensgröße und Branche hilft dabei, den Gesamtbetrag auf die akzeptierten Klassifikationen aufzuteilen. Analysten erstellen Segmentanteile aus offengelegten Produkt- und Dienstleistungsmischungen, Unternehmenseinführungsnachweisen, Vertragsbeispielen sowie Branchen- oder regionalen Nachfragemustern, wobei jede Transaktion nur einmal gezählt wird, wenn eine gebündelte Suite mehrere Funktionen umfasst.
Prognosen verwenden Szenarioanalysen, die durch ERP-Umsatzwachstum, Cloud-Konvertierung, Ersatzzyklen für installierte Systeme, KMU-Einführung, regulatorische E-Rechnungsstellungsanforderungen und Nachfrage nach Implementierungs- und Supportdienstleistungen informiert werden. Primäre Befragte können überprüfen, ob diese Treiber die einzelnen Variablen und Segmente plausibel beeinflussen. Anbieter-Zusammenfassungen und stichprobenartige Vertragswert-mal-Volumen-Überprüfungen testen ausgewählte Teile der Top-down-Schätzung, wobei bekannte Abdeckungs- und Währungsunterschiede vor dem Vergleich abgeglichen werden. Wenn Unternehmensoffenlegungen ERP mit anderen Anwendungen oder Infrastruktur kombinieren, isolieren Analysten die ERP-Komponente nur dort, wo die Quelle dies unterstützt, und behalten andernfalls einen dokumentierten Bereich für die Triangulation bei, anstatt nicht verwandte Umsätze ERP zuzuordnen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieteroffenlegungen, öffentliche Einführungsindikatoren, Vertragsnachweise und Befragtenantworten und untersuchen dann Jahresveränderungen, inkonsistente Segmentanteile und Schätzungen, die von unabhängigen Marktsignalen abweichen, bevor sie abgezeichnet werden. Eine zweite Überprüfung prüft Definitionen, Einheiten, Währung, Geografie, Periodenabstimmung und Arithmetik, und Analysten nehmen erneut Kontakt mit einer Quelle oder einem Befragten auf, wenn eine wesentliche Diskrepanz, eine unklare Produktgrenze oder ein geänderter Prognosetreiber die Schätzung verändern könnte. Die Erkenntnisse werden jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches Ereignis die ERP-Ausgaben oder Bereitstellungsbedingungen verändert, und in einem neuen Vorablieferungsdurchgang erneut überprüft.
Vergleich der Enterprise Resource Planning Marktgrößenbestimmung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Der globale Enterprise Resource Planning Markt misst die jährlichen weltweiten Ausgaben in USD für ERP-Softwarelösungen und zugehörige Dienstleistungen, die zur Verwaltung und Automatisierung organisatorischer Geschäftsfunktionen eingesetzt werden. Zu den Kernindikatoren gehören Anbieter-ERP-Lizenz- und Abonnementumsätze, ERP-spezifische Dienstleistungsumsätze, Cloud-Migrations- und Unternehmenseinführungsraten sowie Kundenausgaben nach Angebot und Bereitstellung.
Wesentliche Lücken-Treiber werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen über die Studie hinweg adressiert. Eine zweite Überprüfung prüft Definitionen, Einheiten, Währung, Geografie, Periodenabstimmung und Arithmetik, und Analysten nehmen erneut Kontakt mit einer Quelle oder einem Befragten auf, wenn eine wesentliche Diskrepanz, eine unklare Produktgrenze oder ein geänderter Prognosetreiber die Schätzung verändern könnte.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 85,28 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 77,1 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 9,6 % unter dem Wert dieses Berichts für 2027 von 85,28 Mrd. USD, 2 Jahre später. Die Seite bezeichnet das Maß als ERP-Software, während dieser Markt auch ERP-spezifische Dienstleistungen einschließt. |
| Branchenforschungsverlag B | 55–60 Mrd. USD (2026) | Die Seite gibt nicht an, ob ERP-spezifische Dienstleistungen einbezogen sind. |
Mordor Intelligence bindet die Schätzung an die definierte Abdeckung und das Nachfragemodell der Studie. Eine zweite Überprüfung prüft Definitionen, Einheiten, Währung, Geografie, Periodenabstimmung und Arithmetik, und Analysten nehmen erneut Kontakt mit einer Quelle oder einem Befragten auf, wenn eine wesentliche Diskrepanz, eine unklare Produktgrenze oder ein geänderter Prognosetreiber die Schätzung verändern könnte.
Im Bericht beantwortete Schlüsselfragen
Was sind die Marktgröße und der Wachstumsausblick des Enterprise Resource Planning Markts?
Die geschätzte Größe beträgt 78,15 Milliarden USD im Jahr 2026, mit 85,28 Milliarden USD für 2027 und 133,3 Milliarden USD für 2032 projiziert. Der prognostizierte CAGR beträgt 9,35 % von 2027 bis 2032.
Was treibt die Nachfrage nach ERP-Software an?
Cloud-Migration, skalierbare Dienste und strukturierte E-Rechnungsstellung unterstützen die Nachfrage. Belgien verlangt seit dem 1. Januar 2026 strukturierte Rechnungen für Transaktionen zwischen belgischen mehrwertsteuerpflichtigen Unternehmen.
Welches Angebot führt den ERP-Umsatz an?
Lösungen führten mit 57,13 % des Umsatzes im Jahr 2026. Dienstleistungen werden als das am schnellsten wachsende Angebot mit einem CAGR von 14,08 % von 2027 bis 2032 prognostiziert.
Welche Unternehmen konkurrieren im ERP-Software-Markt?
Zu den wesentlichen Wettbewerbern gehören Microsoft Corporation, SAP SE, Infor Inc., Oracle Corporation und Sage Group plc.
Was ist eine wesentliche Herausforderung bei der ERP-Migration?
In der SAPinsider-Umfrage von Dezember 2025 bis März 2026 nannten 63 % der Befragten ohne SAP S/4HANA-Pläne erhöhte Cloud-Infrastruktur- und Bereitstellungskosten als Implementierungshindernis.
Welche Regionen führen die ERP-Nachfrage an und welche Wachstumsprognosen gibt es?
Nordamerika führte mit 33,63 % des Umsatzes im Jahr 2026. Asien-Pazifik wird als die am schnellsten wachsende Region mit einem CAGR von 12,15 % von 2027 bis 2032 prognostiziert.