
Größe und Marktanteil des ägyptischen Wohnungsbaumarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
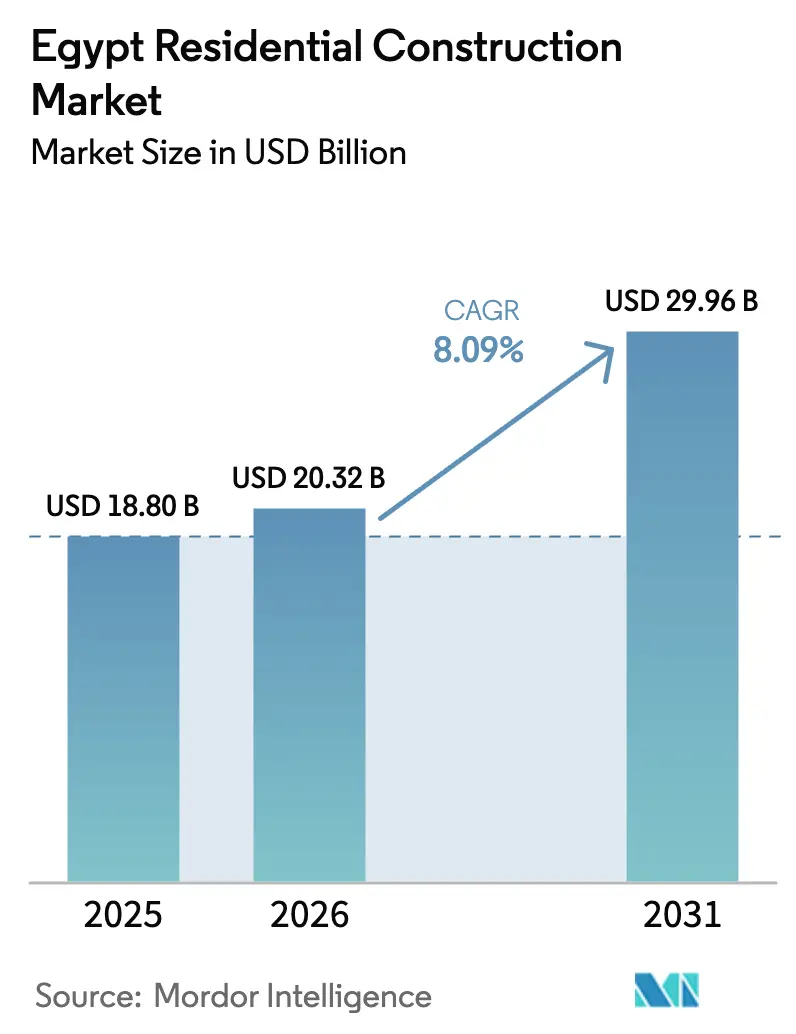
| Marktgröße im Basisjahr (2025) | 18.80 Milliarden US-Dollar |
| Marktgröße (2026) | 20.32 Milliarden US-Dollar |
| Marktgröße (2031) | 29.96 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.09 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des ägyptischen Wohnungsbaumarkts durch Mordor Intelligence
Die Größe des ägyptischen Wohnungsbaumarkts wird voraussichtlich von 18,80 Milliarden USD im Jahr 2025 auf 20,32 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,09 % über den Zeitraum 2026–2031 einen Wert von 29,96 Milliarden USD erreichen. Der Schwung kommt von staatlich geführten Megaprojekten, tiefen Reservoirs privaten Kapitals und einem stetigen Zufluss ausländischer Direktinvestitionen. Steigende Haushaltsgründungen, ein anhaltender Fehlbedarf von 1,5 Millionen Einheiten und gezielte Hypothekensubventionen stützen die strukturelle Nachfrage, auch wenn sich die makroökonomischen Bedingungen verschärfen. Der rasche Ausbau der Neuen Verwaltungshauptstadt und anderer Korridorstädte zieht Auftragnehmer, Lieferanten und Finanziers zu großen, phasenweise realisierten Projekten, die vorhersehbare Cashflows und technologische Skalierbarkeit bieten. Währungsvolatilität erhöht den Kostendruck; die inländische Stahlkapazität, Zollanpassungen und der verstärkte Einsatz von Modulsystemen begrenzen jedoch Störungen in der Lieferkette.
Wichtigste Erkenntnisse des Berichts
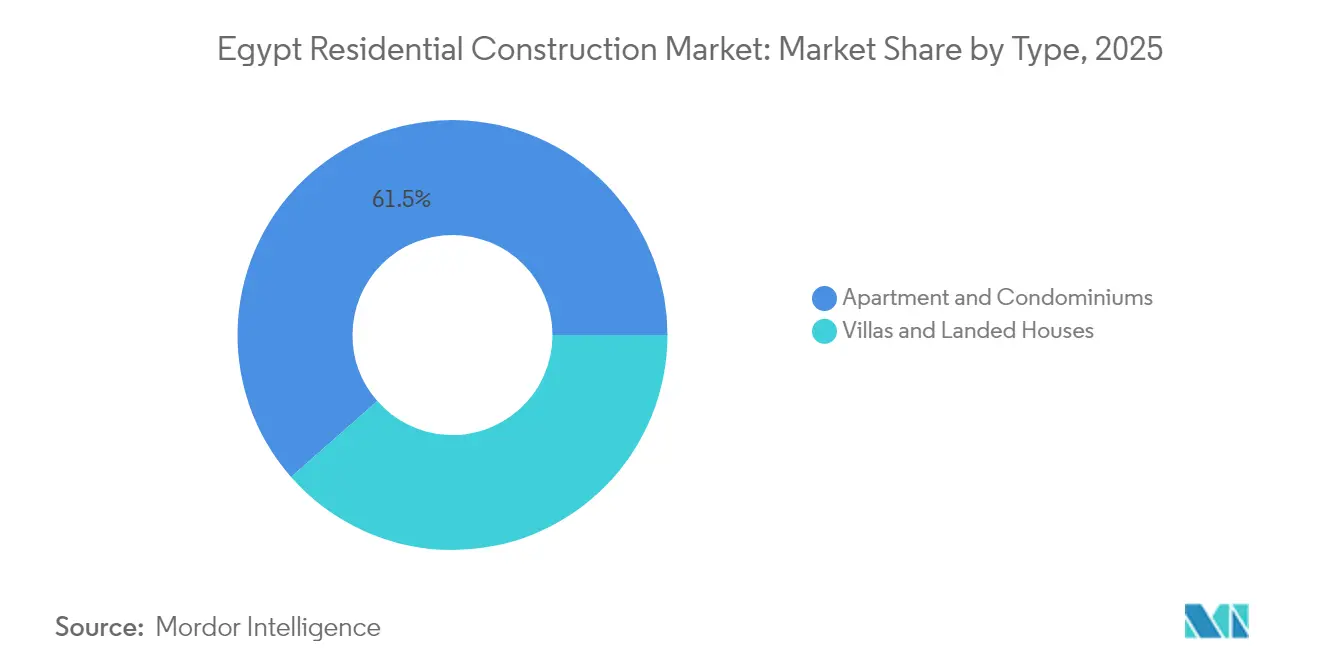
- Nach Typ entfielen 61,48 % des Marktanteils des ägyptischen Wohnungsbaumarkts im Jahr 2025 auf Wohnungen und Eigentumswohnungen, während Villen und Einfamilienhäuser bis 2031 voraussichtlich mit einer CAGR von 8,67 % wachsen werden.
- Nach Bautyp entfielen 77,30 % der Marktgröße des ägyptischen Wohnungsbaumarkts im Jahr 2025 auf den Neubau; das Renovierungssegment wächst bis 2031 mit einer CAGR von 8,55 %.
- Nach Baumethode entfielen 84,20 % des Umsatzanteils im Jahr 2025 auf konventionelle Vor-Ort-Techniken; moderne Baumethoden verzeichnen mit einer CAGR von 8,92 % das höchste Wachstum.
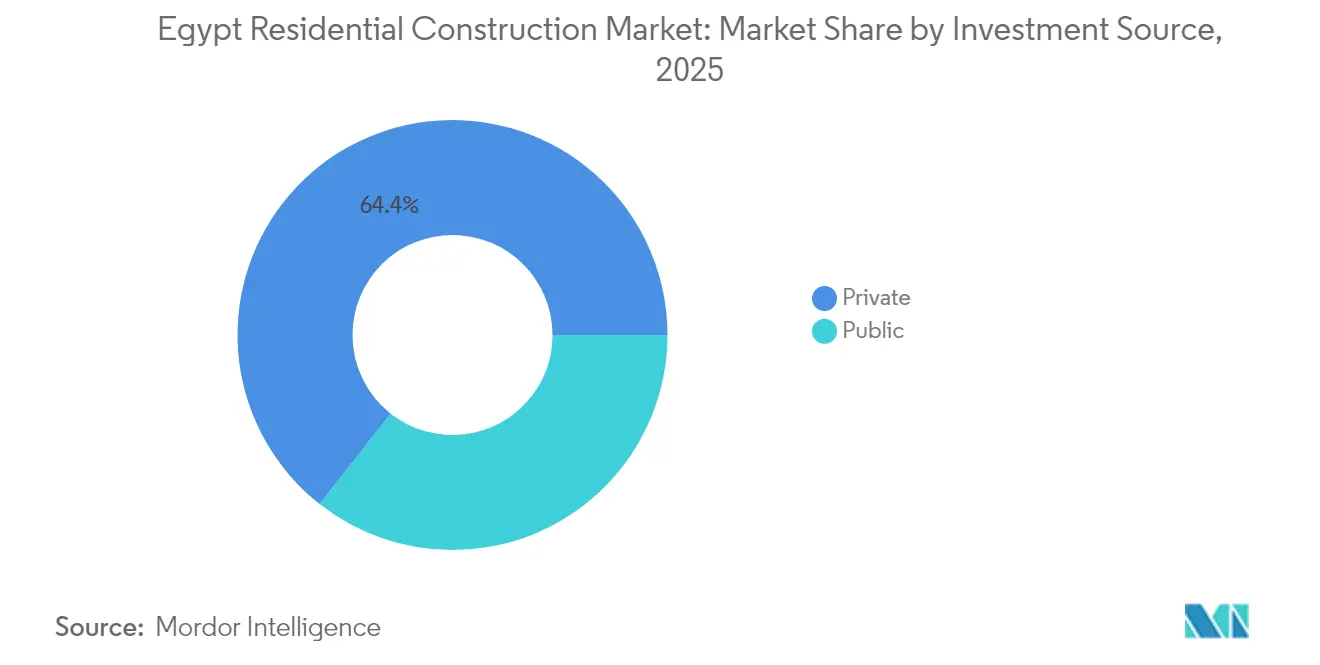
- Nach Investitionsquelle führte das private Segment im Jahr 2025 mit einem Anteil von 64,40 % am ägyptischen Wohnungsbaumarkt, während die öffentlichen Ausgaben die schnellste CAGR von 10,18 % verzeichnen.
- Nach Region entfielen 40,55 % des Umsatzanteils im Jahr 2025 auf den Großraum Kairo; der Rest Ägyptens ist die am schnellsten wachsende Region mit einer CAGR von 9,05 % während des Prognosezeitraums.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des ägyptischen Wohnungsbaumarkts
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geförderte Sozialwohnungsbauprogramme | +2.1% | National, Schwerpunkt im Großraum Kairo und in neuen Stadtgemeinden | Mittelfristig (2–4 Jahre) |
| Rasch steigende Haushaltsgründungen übersteigen das Angebot | +1.8% | Großraum Kairo, Alexandria, städtische Zentren landesweit | Langfristig (≥ 4 Jahre) |
| Reformen zur Hypothekenrefinanzierung | +1.5% | National, erste Erfolge in neuen Stadtgemeinden | Kurzfristig (≤ 2 Jahre) |
| Neue Verwaltungshauptstadt und Megacity-Knotenpunkte | +1.4% | Großraum Kairo, Nordküste | Mittelfristig (2–4 Jahre) |
| Von Auslandsüberweisungen getriebene Nachfrage der Expatriates | +0.9% | Nordküste, New Cairo, Premiumlagen | Mittelfristig (2–4 Jahre) |
| Einführung von Fertigbau- und Modulbauweisen | +0.8% | Neue Stadtgemeinden, staatlicher Wohnungsbau | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geförderte Sozialwohnungsbauprogramme gestalten die Stadtentwicklung neu
Nationale Wohnungsbauprogramme stellen 100 Milliarden EGP bereit, um 600.000 Einheiten zu bauen, und haben bereits 246.000 Wohnungen fertiggestellt sowie 130 informelle Gebiete aufgewertet – damit wird die Nachfrage nach standardisierten, mehrgeschossigen Wohnblocks verankert, die schnell repliziert werden können[1]Mohamed Sabry, "Die Regierung stellt 100 Milliarden EGP für den sozialen Wohnungsbau bereit," ahramonline.com. Das Ausmaß lenkt den Fokus der Auftragnehmer auf großvolumige, kosteneffiziente Entwürfe und öffnet den ägyptischen Wohnungsbaumarkt für Anbieter von Betonfertigteilen, kohlenstoffarmem Zement und intelligenten Messsystemen. Genderinklusive Eigentumskriterien, unterstützt durch ein Darlehen der Weltbank in Höhe von 500 Millionen USD, beeinflussen Wohnungsgrößen und Gemeinschaftseinrichtungen und veranlassen Entwickler, Kinderbetreuungseinrichtungen und sicherere öffentliche Räume zu integrieren. Der Al-Asmarat-Komplex mit 7.440 Einheiten für 100.000 Bewohner bestätigt die Tragfähigkeit des Modells und setzt Maßstäbe für künftige Standorte. Insgesamt verlagern diese Programme den Fokus von abgeschlossenen Luxusanlagen hin zu Massenwohnungsbau, der Erschwinglichkeitsgrenzen erfüllt, ohne die Bauqualität zu beeinträchtigen.
Rasch steigende Haushaltsgründungen übersteigen das Angebot und erzeugen strukturelle Nachfrage
Die Bevölkerung Ägyptens soll bis 2030 auf 127 Millionen anwachsen, wobei jährlich 700.000 neue Einheiten benötigt werden, bei einer aktuellen Lieferkapazität von 500.000 Einheiten[2]Mitarbeiter der Weltbank, "Aktualisierung der Wohnungslücke für Ägypten," worldbank.org. Diese anhaltende Lücke verankert langfristiges Wachstum im ägyptischen Wohnungsbaumarkt und sichert Bauunternehmen und verwandten Gewerken einen stetigen Auftragsfluss. Informelle Siedlungen beherbergen 40 % der Einwohner Kairos und treiben parallele Ströme von Neubauprojekten und In-situ-Sanierungen voran. Die demografische Dividende liefert auch Arbeitskräfte: Der Bausektor beschäftigt bereits über 4 Millionen Direktbeschäftigte und weitere 3 Millionen in unterstützenden Funktionen, was das Lohnkostenrisiko mindert und gleichzeitig den Verbrauch von Baumaterialien stärkt. Dreißigjährige Hypotheken mit 3 % Zinsen erweitern die Zugänglichkeit für Erstkäufer und verwandeln latente Nachfrage in vertraglich gebundene Verkäufe statt in spekulatives Kaufinteresse.
Reformen zur Hypothekenrefinanzierung erschließen latente Nachfrage
Die Zentralbank stellt 10 Milliarden EGP bereit, um Langfristkredite für einkommenschwache und mittlere Käufer zu subventionieren, und begrenzt die Zinssätze auf 3 %, was die monatlichen Raten senkt und den Kreis qualifizierter Kreditnehmer erweitert. Ergänzende Gesetzgebung gemäß Gesetz Nr. 194 von 2020 modernisiert die Kreditmärkte und ermöglicht Fintech-Kreditgebern die Vergabe von Mikro-Hypotheken. Ägyptens sekundäre Liquiditätsfazilität, nach dem Vorbild Malaysias Cagamas modelliert, verspricht, Hypothekenaktiva umzuschichten und die Bankbilanzen liquide zu halten, wenngleich die Auswirkungen noch in den Kinderschuhen stecken. Die frühe Nachfrage ist am stärksten in neuen Stadtgemeinden, wo klare Grundstückstitel die Kreditgenehmigungen beschleunigen, während zentrale Stadtbezirke aufgrund anhaltender Dokumentationshürden zurückbleiben. Nichtsdestotrotz profitiert der ägyptische Wohnungsbaumarkt, da Finanziers Hypotheken in verbriefte Produkte bündeln, Entwicklern gesicherte Abnahmequoten und kürzere Betriebskapitalzyklen bieten.
Neue Verwaltungshauptstadt und Megacity-Korridore transformieren die regionale Entwicklung
Die 58 Milliarden USD schwere Neue Verwaltungshauptstadt erstreckt sich über 270 Quadratmeilen und ist für 6,5 Millionen Einwohner ausgelegt. Phase I beherbergt bereits 48.000 Staatsbeamte und löst eine Pendlernachfrage nach Satellitenstadtteilen und gemischt genutzten Einzugsgebieten aus. Intelligente Infrastruktur – von Fernkühlung bis hin zu automatisiertem Abfallmanagement – erhöht die Basisspezifikationen für künftige Projekte und drängt Auftragnehmer zu digitalen Werkzeugen und energiesparenden Materialien. Parallele Nordküstenkomplexe wie New Alamein und der 35 Milliarden USD schwere Plan für Ras El-Hekma replizieren das Modell und gewährleisten eine geografische Diversifizierung des ägyptischen Wohnungsbaumarkts. Die Anbindung über Hochgeschwindigkeitsbahnen und ausgebaute Autobahnen multipliziert die Wohnbauflächen entlang der Transitkorridore weiter und verankert die Bautätigkeit in einem mehrknotigen Stadtsystem anstatt in einer einzelnen Metropole.
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Währungsbedingte Materialkosteneskalation | −2.8% | National, akut bei importabhängigen Projekten | Kurzfristig (≤ 2 Jahre) |
| Langwierige Grundstücksregistrierungs- und Genehmigungsverfahren | −2.2% | National, besonders gravierend in älteren Stadtbezirken | Mittelfristig (2–4 Jahre) |
| Knappe inländische Liquidität für Entwickler | −1.7% | National, mittelgroße Bauunternehmen am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von importierten Bausystemen | −1.8% | National, betrifft Premium- und Gewerbesegmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsbedingte Materialkosteneskalation gefährdet die Projektrealisierbarkeit
Das ägyptische Pfund hat seit März 2022 70 % seines Wertes verloren, was den lokalen Preis importierter Armaturen, Aufzüge und Ausbaumaterialien in die Höhe treibt, selbst als die globalen Knüppelstahlpreise nachließen. Entwickler prognostizieren einen Anstieg der Inputkosten um 10–30 % im Jahr 2025, was die Margen bei Festpreisverträgen komprimiert. Ägyptens jährliche Stahlkapazität von 9,8 Millionen Tonnen dämpft die Anfälligkeit, und die 50%ige Auslastung des Zementsektors bietet Spielraum für eine Angebotsausweitung, doch spezialisierte Gebäudetechnik-, Sanitär- und Elektrosysteme sind weiterhin auf dollarpreisige Importe angewiesen. Der Übergang der Zentralbank zu einem freien Wechselkurs soll die Schwarzmarktspannen verringern, aber Kostenschübe treffen die Projektrealisierbarkeit schneller, als sich Ausschreibungspreise anpassen können. Zollkorrekturen bei Eisenimporten verschaffen vorübergehende Entlastung, obwohl die Unsicherheit Auftragnehmer dazu veranlasst, sich über gestaffelte Beschaffung oder indexgebundene Klauseln abzusichern.
Langwierige Grundstücksregistrierungs- und Genehmigungsbürokratie bremst die Entwicklungsgeschwindigkeit
Die Erlangung eines klaren Eigentumsrechts und von Baugenehmigungen kann im Vergleich zu regionalen Normen 6–12 Monate zusätzlich in Anspruch nehmen, insbesondere in Innenstädten, wo mehrere Behörden die Aufsicht teilen. Obwohl die „Goldene Lizenz” für strategische Projekte als beschleunigtes Verfahren existiert, variiert die Umsetzung je nach Gouvernement und begrenzt die Wirkung über Einzelfälle hinaus. Kleinere Entwickler sehen sich mit Sicherheitsüberprüfungsebenen und Gebührenordnungen konfrontiert, die das Betriebskapital aufzehren und neue Marktteilnehmer abschrecken, was zu weniger Wettbewerb und potenzieller Kosteninflation für Käufer führt. Digitale Kataster und zentrale Anlaufstellen werden eingeführt, doch eine vollständige Implementierung bleibt eine mittelfristige Perspektive. Bis zur Vereinfachung der Verfahren absorbiert der ägyptische Wohnungsbaumarkt bürokratische Verzögerungen als quasi-feste Kosten, die in die Verkaufspreise eingerechnet werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Wohnungen treiben das Volumen, Villen erschließen Premium-Wachstum
Wohnungen generierten den größten Umsatzanteil und spiegelten 61,48 % des Marktanteils des ägyptischen Wohnungsbaumarkts im Jahr 2025 wider, wobei der ägyptische Wohnungsbaumarkt durch hochdichte, mehrgeschossige Wohnblöcke im gesamten Großraum Kairo verankert wird. Die Nachfrage resultiert aus der Erschwinglichkeit, staatlichen Entwurfsvorlagen und der Notwendigkeit, knappes städtisches Land zu maximieren. Entwickler bevorzugen vorab verkaufte Wohntürme, um den Cashflow frühzeitig zu monetarisieren, und nutzen Ratenzahlungen, die die Abhängigkeit von Bankkrediten reduzieren. Sozialwohnungsbauprogramme verstärken den Trend durch die Standardisierung von vier- bis zehnstöckigen Entwürfen, die die Beschaffung und Berufsausbildung vereinfachen. Städtische Erwerbshaushalte, insbesondere jüngere Bevölkerungsgruppen, wählen Eigentumswohnungsformate in der Nähe von Beschäftigungszentren, um die Pendelzeiten zu verkürzen und den öffentlichen Nahverkehr zu nutzen.
Villen und Einfamilienhäuser verzeichnen zwar eine kleinere Ausgangsbasis, aber mit einer CAGR von 8,67 % das schnellste Wachstum, da küstennahe Megaentwicklungen wie Ras El-Hekma vermögende Ägypter und Expatriates anziehen. Quadratmeterpreise von über 8.000 USD in New Alamein stützen Gewinnmargen, die die Infrastruktur in angrenzenden Wohnungsbaugebieten quersubventionieren. Entwickler bündeln Markenhotellerie und privaten Strandzugang und wandeln Lifestyle-Präferenzen in Vorverkaufsbuchungen um, die oft ganze Tranchen innerhalb weniger Tage ausverkaufen. Überweisungsflüsse und gelockerte Auslandseigentumsregeln vertiefen den Käuferkreis, während verbesserte Autobahnverbindungen die Reisezeit von Kairo ans Mittelmeer verkürzen. Infolgedessen gleichen Villenentwicklungen zunehmend die Volumendominanz von Wohnungen aus und schaffen einen zweigeteilten ägyptischen Wohnungsbaumarkt, der sowohl Massen- als auch Premiumsegmente bedient.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtkauf erhältlich


Nach Bautyp: Neubau dominiert, während Renovierung an Fahrt gewinnt
Neubauten repräsentierten 77,30 % der Marktgröße des ägyptischen Wohnungsbaumarkts im Jahr 2025, angetrieben durch einen Rückstand von 1,5 Millionen Einheiten, der die Wohnraumbereitstellung als wesentliche Infrastruktur positioniert. Freiflächen in der Neuen Verwaltungshauptstadt und 37 geplanten Smart Cities ermöglichen es Masterentwicklern, Versorgungseinrichtungen, erneuerbare Energienetze und digitale Plattformen von Anfang an zu integrieren, was die Lebenszykluskosten für Bewohner und Kommunen senkt. Staatliche Stellen bündeln Wohnblöcke mit Schulen und Krankenhäusern und gewährleisten so eine sofortige Gemeinschaftsviabilität und damit eine schnellere Verkaufsabsorption. Auftragnehmer profitieren von vorhersehbaren Abfolgen und Skaleneffekten bei der Materialbeschaffung.
Renovierungen sind zwar kleiner, sollen aber das BIP mit einer CAGR von 8,55 % übertreffen, da ältere Stadtteile seismische Ertüchtigungen, Energieeffizienz-Nachrüstungen und Fassadensanierungen benötigen. Das Gheit El-Enab-Projekt in Alexandria zeigt, dass gemischte Finanzierungen – kommunale Zuschüsse zuzüglich Entwicklereigenkapital – unsichere Gebäude transformieren können, während die Identität des Stadtteils erhalten bleibt. Die Durchsetzung von Energienormen drängt Eigentümer dazu, Doppelverglasungen, solarbetriebene Warmwasserbereiter und LED-Beleuchtung zu installieren, was die Nachfrage nach qualifizierten Nachrüstarbeitern und spezialisierten Produkten erzeugt. Finanzierungsinstrumente wie grüne Hypotheken beginnen sich zu etablieren und erleichtern Eigenheimbesitzern Investitionen in Modernisierungen. Da sich die städtischen Kerngebiete verdichten, wird die Renovierung zu einer kosteneffektiven Alternative zur Umsiedlung und sichert einen stetigen Beitrag zum ägyptischen Wohnungsbaumarkt.
Nach Baumethode: Konventionelle Methoden dominieren trotz moderner Innovationen
Traditionelle arbeitsintensive Vor-Ort-Methoden hielten 2025 noch immer einen Anteil von 84,20 %, gestützt durch reichlich vorhandene Arbeitskräfte, etablierte Auftragnehmerexpertise und eingespielte Lieferketten. Große ägyptische Bauunternehmen skalieren ihren Betrieb durch handwerkliche Spezialisierung und Subunternehmernetzwerke, was es ihnen ermöglicht, gleichzeitige Megaprojekte ohne Ressourcenkonflikte zu bewältigen. Kostentransparenz und Vertrautheit der Kreditgeber halten konventionelle Techniken zur Standardoption bei den meisten mittleren Bauvorhaben. Dennoch veranlassen Produktivitätsobergrenzen und Abfallniveaus einen schrittweisen Wandel.
Moderne Baumethoden, die mit einer CAGR von 8,92 % wachsen, umfassen Betonfertigteile, volumetrische Module und aufkommende 3D-Druck-Pilotprojekte. Building Information Modeling, das Nacharbeiten um bis zu 20 % reduzieren kann, gewinnt an Bedeutung, da Entwickler auf geringere Risikoaufschläge abzielen. Fabriken, die Fassadenplatten für die Neue Verwaltungshauptstadt produzieren, verkürzen die Montagezeit und geben Kräne früher für Folgegewerke frei. Frühe Anwender berichten von niedrigeren Versicherungsprämien, da die Präzisionsfertigung die Unfallzahlen auf der Baustelle reduziert. Hohe Anfangsinvestitionen und der Bedarf an qualifizierten Technikern bremsen die Massenadoption, aber Fristen im öffentlichen Wohnungsbau und Nachhaltigkeitskennzahlen sichern eine stetige Durchdringung der ägyptischen Wohnungsbaubranche.
Nach Investitionsquelle: Privates Kapital führt, öffentliche Ausgaben beschleunigen sich
Private Entwickler hielten 64,40 % der Ausgaben im Jahr 2025, gestützt durch Bankkonsortiumsfinanzierungen wie die 10,3 Milliarden EGP schwere Badya-Fazilität, die eine mehrphasige Smart-City-Lieferung absichert. Diversifizierte Konzerne wie TMG setzen internes Kapital aus Rekordvorverkäufen für den Grunderwerb ein und reduzieren damit Fremdkapitaleinsatz und Zinsrisiko. Ausländische Investoren weiten ihren Fußabdruck durch hochrangige Zusagen aus – allen voran die 35 Milliarden USD der Vereinigten Arabischen Emirate für Ras El-Hekma – und bringen Hartwährung und internationale Markenpositionierung mit, die das Marketingrisiko mindern.
Öffentliche Investitionen, die mit einer CAGR von 10,18 % wachsen, konzentrieren sich auf sozialen Wohnungsbau und katalytische Infrastruktur. Ministerien bündeln Verkehr, Versorgungseinrichtungen und kommunale Einrichtungen in Schlüsselfertigpakete, die die Betriebskosten für Bewohner senken und private Lückenbebauung fördern. Die Vision 2030-Ziele der Regierung fordern eine Beteiligung des Privatsektors von über 50 % der nationalen Investitionen, doch über Staatsfonds finanzierte Megaprojekte bleiben entscheidend. Dieses komplementäre Gleichgewicht schützt den ägyptischen Wohnungsbaumarkt vor abrupten Budgetverschiebungen und hält die Ausschreibungspipelines über alle Einkommenssegmente hinweg diversifiziert.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtkauf erhältlich
Nach Region: Großraum Kairo dominiert, Küstengebiete treiben das Wachstum voran
Der Großraum Kairo trug 2025 mit 40,55 % zum Marktanteil des ägyptischen Wohnungsbaumarkts bei, da er das administrative und wirtschaftliche Zentrum darstellt. Die Verlagerung von Ministerien in die Neue Verwaltungshauptstadt hält die stetige Einheitennachfrage für Beamte und Dienstleister aufrecht, während U-Bahn-Erweiterungen die Ost-West-Verbindung verbessern. Premiumenklaven in New Cairo und der 6.-Oktober-Stadt absorbieren aufstrebende Mittelschichtkäufer, die nach abgeschlossenen Umgebungen und internationalen Schulen suchen. Die Transparenz der Angebotspipeline ermutigt Kreditgeber, wettbewerbsfähige Hypothekenpakete anzubieten und die Liquidität auf dem Wiederverkaufsmarkt aufrechtzuerhalten.
Der Rest Ägyptens verzeichnet bis 2031 die höchste CAGR von 9,05 %, hauptsächlich in den Korridoren der Nordküste und der Westlichen Wüste. New Alamein's Skyline und TMGs SouthMED setzen einen neuen Maßstab für integriertes Küstenwohnen und kombinieren Tourismus-, Einzelhandels- und medizinische Cluster zur Unterstützung dauerhafter Wohnsitze. Im Landesinneren erschließt der 114 Kilometer lange neue Deltakanal landwirtschaftliche Flächen und begünstigt Begleitstädte, die den geografischen Fußabdruck des ägyptischen Wohnungsbaumarkts ausweiten. Alexandria und Gizeh absorbieren Renovierungsbudgets und Brachflächenentwicklungen, was ein ausgewogenes Wachstum zwischen Grenzbezirken und gereiften Metropolzentren sicherstellt.
Geografische Analyse
Die überragende Präsenz des Großraums Kairo beruht auf einem 58 Milliarden USD schweren Programm zur Hauptstadtverlagerung, das eine kontinuierliche Wohnraumnachfrage für Staatsbedienstete einbringt und ergänzende private Projekte verankert. Hochgeschwindigkeitsbahnverbindungen verkürzen die Pendelzeit zu Satellitenstädten, sodass jüngere Haushalte längere Wege im Austausch gegen modernen Wohnraum akzeptieren. Sozialwohnungscluster wie Al-Asmarat bieten 7.440 Einheiten und zeigen die staatliche Kompetenz bei der Umsiedlung von Bewohnern informeller Siedlungen ohne Verdrängung, was soziales Vertrauen aufbaut. Die Nachfrage nach Büroflächen der Klasse A, die aus der Neuen Verwaltungshauptstadt überschwappt, fördert gemischt genutzte Entwicklungen, bei denen Wohntürme auf Einzelhandelssockeln errichtet werden.
Alexandria und Gizeh verbinden Stadtentwicklungsausgaben mit Denkmalschutz. Alexandrias 39 Milliarden EGP schwerer Fünfjahres-Öffentlichkeitsbauplan modernisiert Versorgungseinrichtungen und stabilisiert Uferstrukturen, wodurch die Grenze für höherdichte Lückenbebauung angehoben wird. Gizeh nutzt die Nähe zum Arbeitsmarkt Kairos und zum Großen Ägyptischen Museum, um Mitarbeiter im Bereich Wohntourismus anzuziehen, die Vorstadtreihenhauser in der Nähe von Ringstraßenkreuzen bevorzugen. Energieeffizienzauflagen in beiden Gouvernementen erzeugen Nachrüstaktivitäten, die etwaige Verlangsamungen bei Freiflächen-Neubauten ausgleichen.
Der Rest Ägyptens gewinnt an Dynamik, da Autobahnausbauten die Fahrzeit zu Rote-Meer- und Mittelmeerresorts verkürzen. Ras El-Hekma und New Alamein bringen globale Masterplaner und renommierte Architekten mit und fügen dem ägyptischen Wohnungsbaumarkt gestalterische Vielfalt hinzu. Innere Gouvernements profitieren von der ländlich-städtischen Migration, insbesondere entlang des neuen Deltakanals, wo Pilot-Agrostädte Arbeiterwohnungen, Silos und Gemeinschaftseinrichtungen integrieren. Die staatlichen Ziele, den Anteil der Bevölkerung in neuen Stadtgemeinden bis 2030 auf 12 % zu verdoppeln, implizieren eine dauerhafte Zuweisung von Land- und Infrastrukturbudgets. Zusammen verteilen diese Dynamiken die Wohnungsbauinvestitionen über Kairo hinaus, reduzieren das Konzentrationsrisiko und fördern das regionale Wirtschaftsgleichgewicht.
Regulatorisches Umfeld
Die Wohnbautätigkeit in Ägypten wird durch ein staatlich gesteuertes Stadtentwicklungsmodell geprägt, das von Institutionen wie dem Ministerium für Wohnungsbau, Versorgungsleistungen und Stadtgemeinschaften überwacht wird, ergänzt durch parlamentarische Maßnahmen, die sich auf Land-, Entwicklungs- und Transaktionsregeln auswirken. Im Januar 2025 ermöglichten Änderungen des Wüstenlandgesetzes das vollständige ausländische Eigentum an Land für Investitionsprojekte, was die Rolle großer, umfassend geplanter Gemeinschaften und Küstenprojekte in der Entwicklungspipeline stärkt.
Im Jahr 2026 hat sich die politische Aufmerksamkeit auf die Formalisierung der Governance des Immobilienentwicklungsökosystems und die Verbesserung der Marktdisziplin verlagert. Öffentlich diskutierte Gesetzesvorschläge umfassen die Schaffung eines einheitlichen Gremiums für Entwickler mit Klassifizierung nach finanzieller und technischer Leistungsfähigkeit, Vorschläge für eine unabhängige Immobilienregulierungsbehörde mit Berichtspflicht an den Premierminister sowie Aktualisierungen der Eigentümerverbände zur Stärkung der Erhebung von Instandhaltungsgebühren und zur Abgrenzung von Instandhaltungsfonds von Baukonten. Parallel diskutierte Maßnahmen betreffen auch die Digitalisierung der Immobilienvermittlung und die Verpflichtung zu bankbasierten Zahlungen bei Immobilientransaktionen, um unlizenzierte Vermittlung einzuschränken und die Nachverfolgbarkeit zu verbessern.
Wettbewerbslandschaft
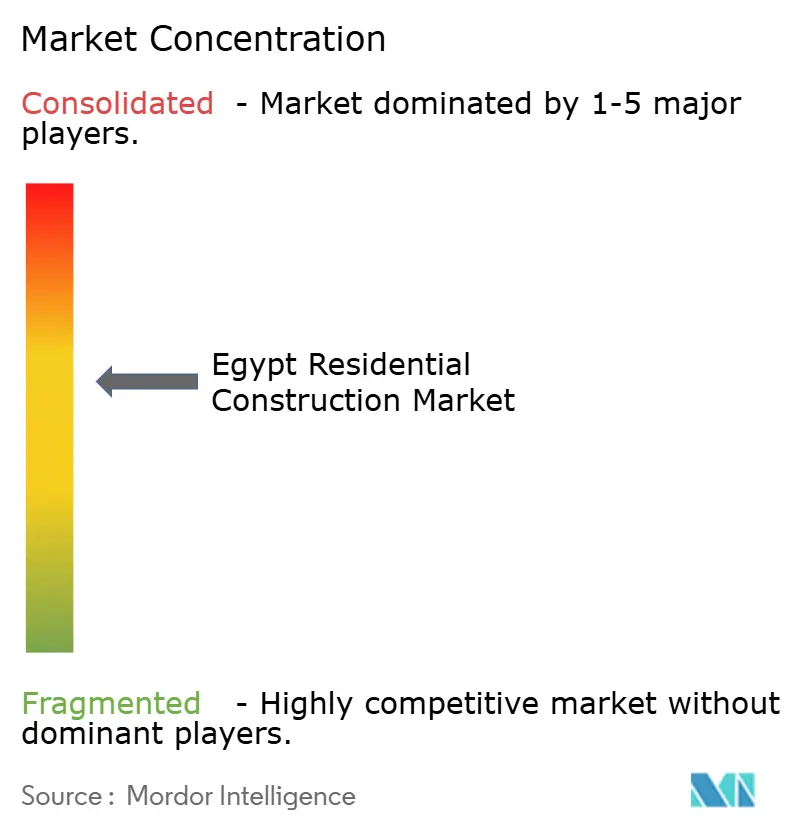
Die Marktkonzentration ist moderat. Branchenführer wie Talaat Moustafa Group meldeten im ersten Halbjahr 2024 einen Gewinnanstieg von 310 %, gestützt durch einen Umsatz von 17 Milliarden EGP und neue Nordküstenengagements im Wert von 21 Milliarden USD. Das Auftragspolster von Hassan Allam Holding wuchs auf 5,5 Milliarden USD und belegt die Skalierbarkeit im Bereich Engineering, Procurement and Construction (EPC) über Wohnungsbau, Infrastruktur und Versorgungseinrichtungen hinweg. Palm Hills sicherte sich Ägyptens größtes Immobilienfinanzierungspaket – ein syndiziertes Darlehen in Höhe von 10,3 Milliarden EGP – zur Finanzierung des 3.000 Hektar großen Badya-Projekts und demonstrierte damit die Kreditgeberbereitschaft für Leuchtturmprojekte selbst bei Währungsvolatilität.
Die Technologieadoption unterscheidet die Vorreiter. SODICs Nobu-gebrandetes Vorhaben integriert Hotellerie und Wohnraum und nutzt Building Information Modeling, um Entwurfszyklen um 20 % zu komprimieren und Materialabweichungen um 44 % zu reduzieren (itcon.org). Hassan Allam erprobt robotergestütztes Bewehrungsstabbinden, das Unfallraten senkt und steigenden ESG-Ausschreibungsanforderungen entspricht. Mittelgroße Entwickler ohne Zugang zu kostengünstiger Finanzierung orientieren sich auf Renovierung und Lückenbebauung, Nischen, die zwar weniger kapitalintensiv, aber bei starker Prozessexpertise rentabel sind.
Strategische Allianzen werden fortgesetzt. ADQ aus den Vereinigten Arabischen Emiraten mit seinem 35 Milliarden USD schweren Ras El-Hekma-Engagement kombiniert Golfkapital mit ägyptischem Land und Arbeitskraft, während die Ankündigung des saudi-arabischen Public Investment Fund über 5 Milliarden USD ein länderübergreifendes Interesse an ägyptischen Wohnimmobilienrenditen signalisiert. Auftragnehmer gründen Joint Ventures mit spezialisierten Modulbauherstellern, um Megaprojektzeitpläne einzuhalten und Risiken sowie Wissen zu diversifizieren. Trotz des intensivierten Wettbewerbs halten Grundstücksbanken, Regulierungsvertrautheit und Kreditbeziehungen die etablierten Marktteilnehmer vorn, jedoch bieten offene Wettbewerbe im Bereich Smart-City-Dienste Einstiegspunkte für technologieorientierte KMU.
Marktführer der ägyptischen Wohnungsbaubranche
Orascom Construction
BIC for Contracting & Construction
Consolidated Contractors Company
Detac
Palm Hills Developments
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Groß angelegte Lieferprogramme und formelle Kreditunterstützung schaffen weiterhin Chancen für standardisierte, wiederholbare Wohnungsformate sowie Ausführungsmodelle, die Zeitpläne verkürzen. Die staatlich unterstützte Sozialwohnungspipeline (100 Milliarden EGP zugewiesen für 600.000 Einheiten, wobei 246.000 gemäß dem Berichtskontext geliefert wurden) unterstützt industrialisierte Lösungen wie Fertigteilkomponenten, modulare Baugruppen und digitale Baustellenprozesse, insbesondere in neuen Stadtgemeinschaften, wo klarere Grundstückstitel die Aufnahmefähigkeit verbessern. Auf der Finanzierungsseite hat die ägyptische Zentralbank subventionierte Hypothekeninitiativen unterstützt (10 Milliarden EGP Zuweisung und 3% langfristige Darlehen gemäß Berichtskontext), und die Leitzinssenkung im Februar 2026 liefert ein kurzfristiges Signal dafür, dass die lokalen Kreditbedingungen aktiv gesteuert werden.
Die Marktchance verfolgt auch den Umfang und die Bankfähigkeit des breiteren ägyptischen Megaprojekt-Ökosystems, das Bauunternehmen hilft, Kapazitäten aufzubauen, und die für die Wohnbaulieferung relevante Lieferkettenlokalisierung unterstützt. Orascom Construction meldete einen Auftragsbestand von über 9,0 Milliarden USD zum Ende Dezember 2025, was auf eine anhaltende Nachfrage nach der Ausführung mehrerer Projekte hinweist, die Investitionen in Gerätepark, Ingenieurskompetenz und die Entwicklung von Subunternehmern unterstützt. Die im Jahr 2026 in Ausarbeitung befindlichen Governance-Reformen, einschließlich der Entwicklerklassifizierung und strengerer Transaktionskontrollen, schaffen weitere Möglichkeiten für konforme Entwickler, Kreditgeber und Immobilienplattformen, die Projekte dokumentieren, treuhandähnliche Instandhaltungsflüsse verwalten und Verkaufsprozesse entlang der Erweiterungskorridore Kairos und der Küstenziele standardisieren können.
Aktuelle Branchenentwicklungen
- März 2026: Orascom Construction unterzeichnete eine Stromabnahmevereinbarung (Power Purchase Agreement, PPA) mit der Egyptian Electricity Transmission Company zur Entwicklung eines 900-MW-Windparks in der Nähe von Ras Shokeir am Golf von Suez im Rahmen eines 25-jährigen Build-Own-Operate-Modells, wobei der finanzielle Abschluss bis Anfang des dritten Quartals 2026 erwartet wird. Das Projekt stärkt die erneuerbare Kapazität im Infrastrukturmaßstab und signalisiert die EPC-Finanzierungsbereitschaft für Megaprojekte.
- November 2025: Consolidated Contractors Company unterzeichnete einen Bauvertrag über mehr als 12 Milliarden EGP mit The Saudi Egyptian Developers für das Central-Projekt in New Cairo, mit einem vierjährigen Bauzeitplan, der im November 2025 beginnt. Der Auftrag deutet auf eine anhaltend hochwertige städtische Expansion und grenzüberschreitende Zusammenarbeit von Bauunternehmen in der Kairo-Megacity-Achse hin.
- November 2025: Consolidated Contractors Company unterzeichnete einen Vertrag mit Elm Developments im Wert von 3,5 Milliarden EGP für den Bau des Elm-Tree-Projekts in 6th of October City. Der Zuschlag zeigt die anhaltende Beteiligung von CCC an prominenten Wohnprojekten und skalengetriebener Ausführung in stadtnahen Korridoren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der ägyptische Wohnbaumarkt der Wert der im Land erbrachten Wohnbautätigkeit, der die Ausgaben für den Bau und die Modernisierung des Wohnungsbestands umfasst, gemessen in USD für einen konsistenten Vergleich über die Zeit.
Geltungsbereichsausschlüsse: Diese Größenbestimmung schließt reine Grundstückstransaktionen für Wohnzwecke und eigenständige Immobilienvermittlungs- oder Immobilienverwaltungsgebühren aus, die keine Bautätigkeit widerspiegeln.
Segmentierungsübersicht
- Nach Typ
- Wohnungen und Eigentumswohnungen
- Villen und Einfamilienhäuser
- Nach Bautyp
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Fertigbau, Modulbau usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Region (Ägypten)
- Großraum Kairo
- Alexandria
- Gizeh
- Rest Ägyptens
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die grundlegende Struktur des Marktes aufzubauen und realistische Leitplanken für Nachfrage, Angebot und Preisgestaltung festzulegen. Öffentliche Quellen wie CAPMAS-Veröffentlichungen, statistische Bulletins der ägyptischen Zentralbank, Programmaktualisierungen des Wohnungsbauministeriums sowie makroökonomische Reihen des IWF und der Weltbank halfen uns, die Wohnbautätigkeit mit Einkommenstrends, Inflation und Investitionszyklen in Einklang zu bringen.
Wir prüften auch Materialien von Branchenverbänden und öffentlichen Datenportalen, einschließlich Aktualisierungen zu Baugenehmigungen und Wohnungslieferungen, soweit verfügbar, und glichen diese anschließend mit Geschäftsberichten von Unternehmen, Investorenpräsentationen und glaubwürdiger lokaler Wirtschaftspresse für Projektzeitpläne und Budgetsignale ab. Wo das Modell darauf angewiesen war, wurden kostenpflichtige Abonnements für Unternehmensfinanzinformationen, Handelsströme auf Sendungsebene für wichtige Bauinputs und Patentdatenbanken zur Überprüfung von Kapazitätserweiterungen und Technologiewechseln herangezogen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und es wurden viele weitere öffentliche Dokumente und Datensätze geprüft, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Annahmen der Sekundärforschung einem Belastungstest zu unterziehen und Lücken zu schließen, die öffentliche Datensätze nicht vollständig erklären, insbesondere hinsichtlich der Renovierungsintensität, der Verschiebung von informell zu formell und der Kostensteigerung auf aktiven Baustellen. Wir sprachen mit einer Mischung aus Entwicklern, Bauunternehmen, Beratern, Verteilern von Baustoffen und Akteuren der Finanzierungsseite in wichtigen Nachfragezentren und schnell wachsenden neuen Städten und glichen anschließend Unterschiede ab, bevor wir die Annahmen finalisierten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 12% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 34% |
| Kleinere Akteure: 18% | Manager: 54% |
Marktgrößenbestimmung & Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Baunachfrage aus ägyptischen Wohnbautätigkeitssignalen und Ausgabenkapazität rekonstruiert wird, und anschließend werden die Gesamtwerte auf Basis beobachtbarer Aufteilungen und Feldrückmeldungen der Wohnbautätigkeit zugeordnet. Um die Zahlen nutzbar zu halten, bestätigen wir die Ergebnisse durch selektive Bottom-up-Prüfungen, einschließlich stichprobenartiger Projektkostenaufstellungen und kanalbezogener Preispunkte multipliziert mit wahrscheinlichen Volumina, und passen sie an, wenn sie vom makroökonomischen Bild abweichen.
Wichtige Eingaben im Modell umfassen das Tempo neuer Einheitenzugänge im Verhältnis zur Haushaltsbildung, den Anteil von Neubau gegenüber Renovierungstätigkeit, typische Kostenbewegungen pro Quadratmeter (verknüpft mit Inflation und Währungsschwankungen), die Intensität von Hypotheken und Subventionen für erschwinglichen Wohnraum sowie den Zeitpunkt großer Stadterweiterungsphasen, die Arbeitskräfte und Materialien binden. Für die Prognose führten wir eine Szenarioanalyse zu Inflation und Wechselkursdurchschlag durch und nutzten anschließend Expertenmeinungen dazu, wie schnell sich die Preisbildung normalisiert und wie Entwickler-Launches auf die Verfügbarkeit von Finanzierung reagieren. Wo die Bottom-up-Sichtbarkeit schwach war, wurden konservative Bandbreiten angewendet und anhand von Genehmigungen, angekündigten Projektpipelines und Importmustern für Inputs validiert, bevor die endgültige Summe festgelegt wurde.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über mehrere unabhängige Prüfungen hinweg, sodass ein einzelner verrauschter Datensatz nicht das Gesamtergebnis bestimmt. Die Modellergebnisse werden mit makroökonomischen Indikatoren, Signalen zur Wohnungslieferung und Kostentrends bei Inputs verglichen, und ungewöhnliche Ausschläge werden vor der Freigabe in einem zweiten Analystendurchgang überprüft.
Wenn Primärrückmeldungen oder neue öffentliche Veröffentlichungen auf eine wesentliche Veränderung bei Baubeginnen, Finanzierung oder Preisgestaltung hinweisen, kontaktieren wir die Quellen erneut und führen die betroffenen Annahmen neu durch. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, wenn große politische Änderungen, größere Abwertungen oder wichtige Projektentscheidungen einen klaren Bruch mit früheren Annahmen darstellen. Vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Mordor Intelligences Marktgröße für den ägyptischen Wohnbaumarkt im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den ägyptischen Wohnbau variieren häufig, da verschiedene Gruppen nicht dieselbe Tätigkeit erfassen und auch Inflation und Währungsbewegungen unterschiedlich behandeln. Unterschiede zeigen sich in der Regel darin, ob Renovierung eingeschlossen ist, wie gemischt genutzte Projekte aufgeteilt werden und ob der Wert als Bauunternehmerleistung oder als breitere Endnutzerausgabe gemessen wird.
Die Tabelle zeigt eine deutliche Streuung, und im Modell von Mordor Intelligence ist die Gesamtsumme auf den Wert der Wohnbautätigkeit in Ägypten (Neubau plus Renovierung) begrenzt, während angrenzende Kategorien wie Grundstücksübertragungswerte und nicht bauliche Immobiliendienstleistungsgebühren nicht mitgezählt werden, auch wenn sie sich mit der Wohnnachfrage bewegen.
Vergleich der Benchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,80 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 23,10 Milliarden USD (2025) | Verwendet eine breitere Sicht auf Wohnausgaben, die Entwickler-Gemeinkosten, grundstücksbezogene Gebühren und ausgewählte Kategorien der Haushaltsausstattung einbeziehen kann, was den Gesamtwert im Vergleich zur reinen Bautätigkeit erhöht. |
| Branchenverband B | 16,40 Milliarden USD (2025) | Stützt sich auf eine engere Sichtweise der Bauunternehmerleistung und wendet konservativere Annahmen zur Kostensteigerung an, was die Renovierungsintensität und die Umwandlung von informell zu formell in aktiven Stadtgebieten unterbewerten kann. |
Bei der Durchsicht der Tabelle zeigt sich, dass die meisten Abweichungen darauf zurückzuführen sind, was erfasst wird und wie schnell angenommen wird, dass sich die Preise Jahr für Jahr bewegen. Indem der Geltungsbereich an die sichtbare Bautätigkeit gebunden bleibt und Preis- und Aktivitätsaufteilungen mit Felddaten abgeglichen werden, bleibt die Schätzung auf klare Treiber und wiederholbare Schritte für Entscheidungsfindungen rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der ägyptische Wohnungsbaumarkt im Jahr 2026?
Er ist mit 20,32 Milliarden USD bewertet und soll bis 2031 bei einer CAGR von 8,09 % einen Wert von 29,96 Milliarden USD erreichen.
Welche Region führt den ägyptischen Wohnungsbaumarkt an?
Der Großraum Kairo hält einen Anteil von 40,55 %, getrieben durch die Neue Verwaltungshauptstadt und bestehende Infrastrukturverbindungen.
Welches Segment wächst am schnellsten?
Villen und Einfamilienhäuser verzeichnen mit 8,67 % die höchste CAGR, da küstennahe Megaprojekte Premiumkäufer anziehen.
Wie unterstützt die Regierung den sozialen Wohnungsbau?
Sie hat 100 Milliarden EGP zum Bau von 600.000 Sozialwohnungen bereitgestellt und bietet Hypothekenzinsen von 3 % auf 30-Jahres-Laufzeiten an.
Welche Rolle spielen moderne Baumethoden?
Fertigbau- und Modulbauweisen wachsen mit einer CAGR von 8,92 % und reduzieren in Pilotprojekten Abfall um 48 % und Arbeitskosten um 78 %.
Wie stark ist der Sektor dem Währungsrisiko ausgesetzt?
Die Inputkosten steigen, wenn das Pfund schwächer wird, doch lokale Stahlkapazität und Zollanpassungen mildern die Auswirkungen auf die Projektrealisierbarkeit teilweise ab.
Seite zuletzt aktualisiert am:



