
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.87 Billionen US-Dollar |
| Marktgröße (2026) | 0.90 Billionen US-Dollar |
| Marktgröße (2031) | 1.09 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.88 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Wohnungsbaumarkts von Mordor Intelligence
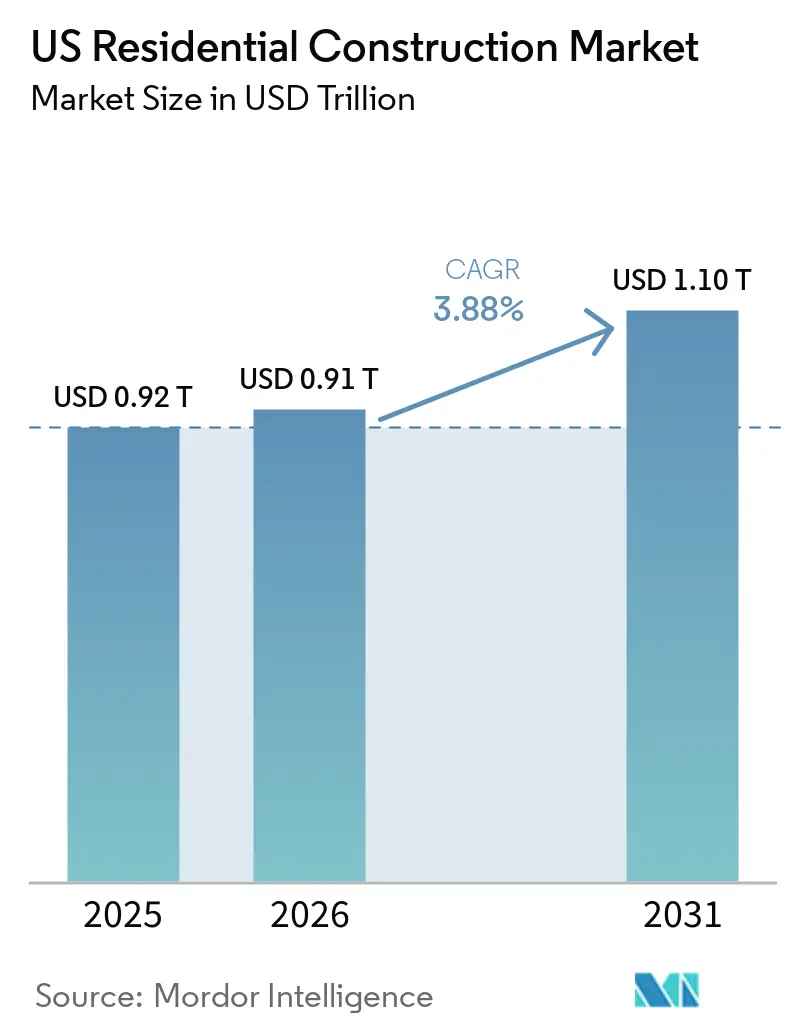
Die Marktgröße des US-Wohnungsbaumarkts wurde 2025 auf 0,91 Billionen USD geschätzt und soll von 0,9 Billionen USD im Jahr 2026 auf 1,09 Billionen USD bis 2031 wachsen, bei einem CAGR von 3,88 % während des Prognosezeitraums (2026–2031).
Robuste demografische Dynamik, größere institutionelle Kapitalallokationen und eine beschleunigte Technologieübernahme bilden das Fundament dieser Expansion, auch wenn Bauträger zyklische Hypothekenzinsverschiebungen bewältigen müssen. Die Migration in Richtung Sun-Belt-Metropolen, unterstützende Zonenreformen und bundesstaatliche Energieeffizienzanreize erweitern die Nachfragebasis. Bauunternehmen differenzieren sich zunehmend durch Vorfertigung, 3D-Druck und datengestützte Projektmanagementplattformen, während steigende Versicherungs- und Wasserversorgungsrisiken zur geografischen Diversifizierung zwingen. Insgesamt formen diese Kräfte den US-amerikanischen Wohnungsbaumarkt zu einer strategischen Infrastrukturmöglichkeit um, anstatt ihn als kurzzykligen, zinssensitiven Markt zu betrachten.
Wichtigste Erkenntnisse des Berichts
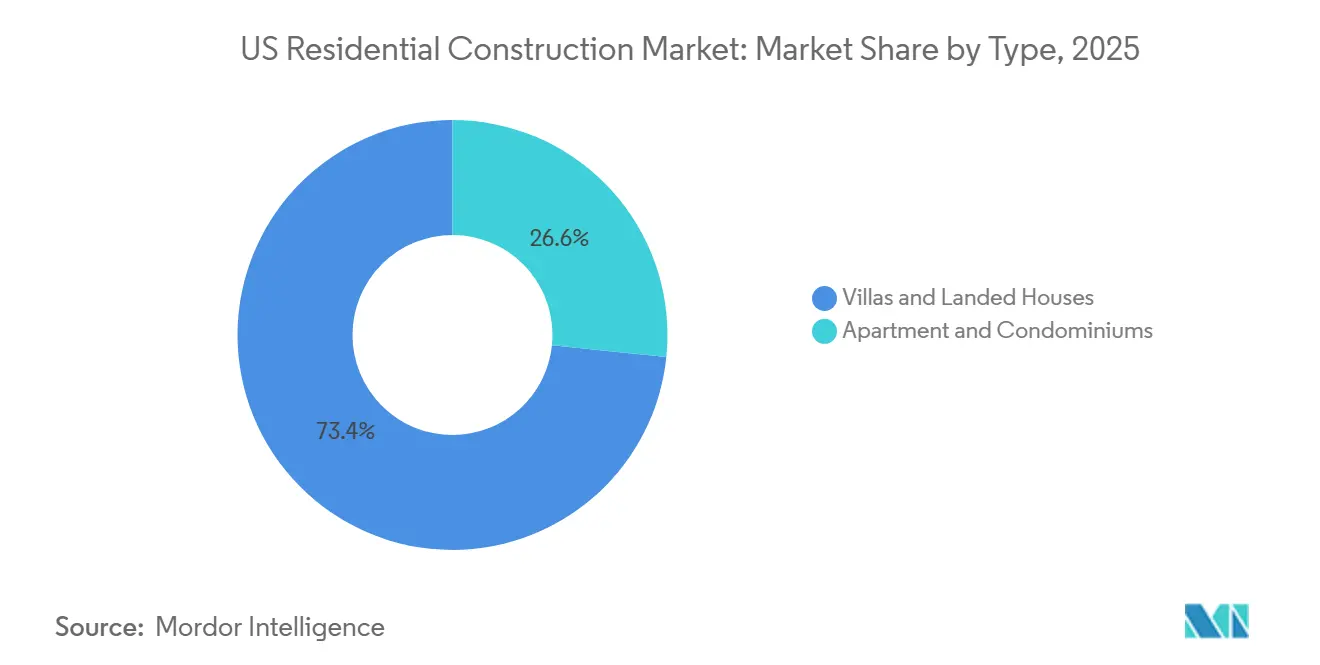
- Nach Immobilientyp entfielen 2025 73,36 % des Marktanteils im US-amerikanischen Wohnungsbaumarkt auf Villen und Einfamilienhäuser, während Apartments und Eigentumswohnungen bis 2031 mit einem CAGR von 4,30 % wachsen sollen.
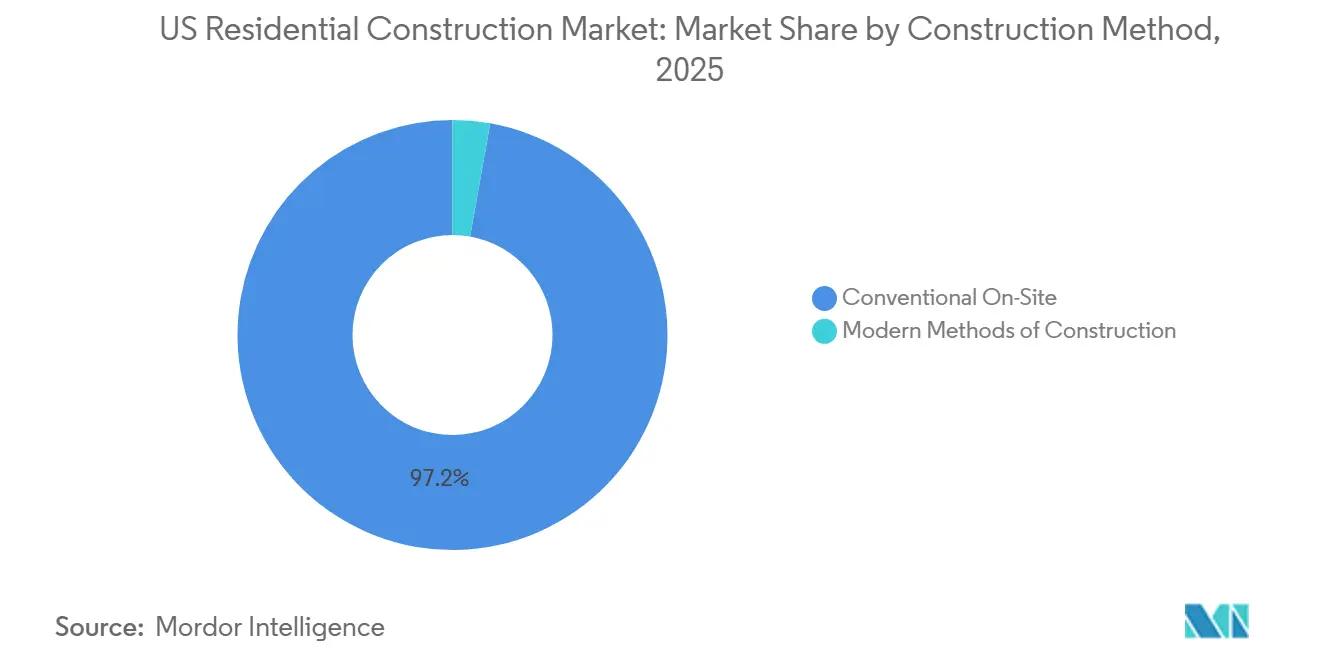
- Nach Bauweise entfiel 2025 ein Anteil von 97,19 % des US-amerikanischen Wohnungsbaumarkts auf den konventionellen Vor-Ort-Bau; einschließlich Fertig- und Modulbau wird bis 2031 ein CAGR von 5,20 % prognostiziert.
- Nach Bauart entfiel 2025 ein Anteil von 59,43 % des US-amerikanischen Wohnungsbaumarkts auf den Neubau, während für Renovierungen bis 2031 ein CAGR von 4,65 % prognostiziert wird.
- Nach Investitionsquelle entfiel 2025 ein Anteil von 98,65 % des US-amerikanischen Wohnungsbaumarkts auf private Investitionen, während für öffentliche Investitionen bis 2031 ein CAGR von 4,32 % prognostiziert wird.
- Nach Region entfiel 2025 ein Anteil von 35,21 % des US-amerikanischen Wohnungsbaumarkts auf den Südosten, während für den Nordosten bis 2031 der schnellste CAGR von 4,54 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Sinkende Hypothekenzinsen verbessern die Erschwinglichkeit | +1.2% | National, mit stärkerer Auswirkung im Nordosten und Westen | Mittelfristig (2–4 Jahre) |
| Anstieg der Haushaltsgründungen der Millennials | +0.8% | National, konzentriert in den Wachstumskorridoren des Südostens und Westens | Langfristig (≥ 4 Jahre) |
| Institutionelle Kapitalzuflüsse in den Build-to-Rent-Bereich | +0.7% | Primärmärkte im Südosten und Westen, Ausweitung auf Sekundärstädte | Mittelfristig (2–4 Jahre) |
| Alternder Wohnungsbestand treibt die Renovierungstätigkeit an | +0.6% | National, mit Schwerpunkt auf den Altmärkten des Nordostens und des Mittleren Westens | Langfristig (≥ 4 Jahre) |
| Bebauungsplanreformen auf Bundesstaatsebene für höhere Bebauungsdichte | +0.5% | Bundesstaaten der Westküste, Ausweitung auf progressive Gemeinden des Nordostens | Langfristig (≥ 4 Jahre) |
| IRA-Steuergutschriften für Wärmepumpen beschleunigen Nachrüstungen | +0.4% | National, mit höherer Akzeptanz in Kaltklimagebieten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Hypothekenzinsen verbessern die Erschwinglichkeit
Hypothekenzinsen, die bis Ende 2025 von 7 % auf nahezu 6 % sinken, erhöhen die Kaufkraft um rund 15 % und stimulieren die Nachfrage nach Neubauten über alle Preisklassen hinweg. Das nachlassende Zinsumfeld löst den sogenannten „Zinssperr-Effekt”, der bisherige Eigentümer am Verkauf gehindert hatte, und lenkt mehr Käufer hin zum Neubau. Erstkäufer bilden mittlerweile die Mehrheit der finanzierten Darlehen und bevorzugen energieeffiziente, technologisch ausgestattete Wohnungen. Bauunternehmen reagieren mit kleineren Grundrissen und Smart-Home-Paketen, insbesondere in beschäftigungsreichen Sekundärstädten. Der kombinierte Effekt ist eine breitere und widerstandsfähigere Nachfragekurve, die den US-amerikanischen Wohnungsbaumarkt gegen künftige Zinsschwankungen absichert.
Anstieg der Haushaltsgründungen der Millennials
Millennials im Alter von 28 bis 43 Jahren werden bis 2030 etwa 70 % der neuen Haushaltsgründungen ausmachen und damit eine strukturelle Nachfrage erzeugen, die kurzfristige wirtschaftliche Schwankungen überdauert. Ihre Vorliebe für fußläufig erreichbare, ausstattungsreiche Wohngebiete beschleunigt Projekte mit höherer Bebauungsdichte in der Nähe von Verkehrsknotenpunkten. Die digitalen Erwartungen dieser Kohorte machen berührungslose Zugangssysteme, Solar-Integration und App-basierte Instandhaltung unverzichtbar. Sun-Belt-Ballungsräume wie Austin und Raleigh ziehen aufgrund niedrigerer Lebenshaltungskosten und stabiler Beschäftigungspipelines besonderes Interesse auf sich. Diese demografische Welle untermauert die langfristige Volumentransparenz sowohl im Einfamilien- als auch im Mehrfamiliensegment[1].
Institutionelle Kapitalzuflüsse in den Build-to-Rent-Bereich
Institutionelle Investoren setzen jährlich mehr als 50 Milliarden USD in Einfamilienmiet- und Build-to-Rent-(BTR-)Gemeinschaften ein und verändern dabei Produktstandards und Volumenanforderungen. BTR-Entwicklungen bevorzugen standardisierte Grundrisse, langlebige Oberflächen und zentralisierte Instandhaltung, was zwar die Kosten pro Einheit erhöht, aber die Lebenszyklusökonomie verbessert. Die Kapitalkonzentration in Sun-Belt-Ballungsräumen stößt die Baukapazitäten an ihre Grenzen und veranlasst den verstärkten Einsatz modularer und paneelbasierter Lösungen. Der Fokus der Investoren auf planbare Cashflows erhöht die Nachfrage nach kohlenstoffarmen, wartungsarmen Materialien. Infolgedessen etabliert die BTR-Welle ein neues, stabiles Kundensegment innerhalb des US-amerikanischen Wohnungsbaumarkts.
Alternder Wohnungsbestand treibt die Renovierungstätigkeit an
Das durchschnittliche US-amerikanische Wohnhaus ist rund 40 Jahre alt, und 38 % der Wohngebäude stammen aus der Zeit vor 1980, was umfangreiche Systemsanierungen erfordert. Durch bundesstaatliche Steuergutschriften geförderte Energieeffizienzmaßnahmen kosten im Durchschnitt 25.000 bis 50.000 USD und umfassen Wärmepumpeninstallationen, die nun für eine 30-prozentige Steueranrechnung in Frage kommen. Renovierungen erreichen in flächenknappen Ballungsräumen häufig Projektwerte, die mit Neubauten vergleichbar sind, und erweitern so die Bauvolumina effektiv. Auftragnehmer, die Renovierungs- und Neubaupipelines ausgewogen gestalten, können zyklische Schwankungen abfedern, während spezialisierte Gewerke – HLK, Dämmung und Elektroinstallation – eine anhaltende Nachfrage und Lohnprämien verzeichnen. Der Nachrüstungsboom fügt dem Wachstumsprofil des US-amerikanischen Wohnungsbaumarkts damit eine säkulare Ebene hinzu.
Analyse der Hemmnis-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Fachkräftemangel im Baugewerbe | -0.9% | National, mit akuten Auswirkungen in wachstumsstarken Sun-Belt-Märkten | Mittelfristig (2–4 Jahre) |
| Volatile Materialkosten | -0.6% | National, mit regionalen Unterschieden aufgrund von Transportkosten | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Versicherungsprämien in klimarisikobehafteten Zonen | -0.4% | Küstenregionen und waldbrandgefährdete Gebiete im Westen | Langfristig (≥ 4 Jahre) |
| Baustopp aufgrund von Wassermangel | -0.3% | Südwestregion, insbesondere Arizona und Nevada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel im Baugewerbe
Die Beschäftigtenzahlen im Baugewerbe liegen noch immer rund 400.000 Arbeitskräfte unter ihrem Höchststand von 2007, was in wachstumsstarken Ballungsräumen die Löhne um 15–20 % in die Höhe treibt. Der Mangel an Fachkräften in spezialisierten Gewerken verlängert die Bauzeitpläne und zwingt Bauunternehmen dazu, größere interne Teams zu beschäftigen oder Subunternehmern Prämienraten zu zahlen. Unsicherheiten in der Einwanderungspolitik verschärfen regionale Lücken, insbesondere in Texas und Florida. Diese Belastungen beschleunigen Investitionen in Robotik, Vorfertigung und 3-D-Druck, doch begrenzen Anlaufzeiten die kurzfristige Entlastung. Folglich bremst der Arbeitskräftemangel die prognostizierte Produktion und die Margen im gesamten US-amerikanischen Wohnungsbaumarkt.
Volatile Materialkosten
Die Holzpreise schwankten seit 2023 zwischen 300 und 1.200 USD pro tausend Brettermaß, was die Kostentransparenz untergräbt. Stahl, Beton und Kupfer schwanken ebenfalls aufgrund globaler Versorgungsunterbrechungen und Zollveränderungen und fügen ein Budgetrisiko von 8–12 % hinzu. Große öffentliche Bauunternehmen sichern sich über Terminkontrakte ab, während kleine Auftragnehmer Margeneinbußen absorbieren oder Aufträge in der Mitte des Zyklus neu kalkulieren. Regionale Frachtunterschiede weiten die Lieferkostenunterschiede weiter aus und lenken die Entwicklung hin zu materialnahen Märkten. Anhaltende Volatilität dämpft die Risikobereitschaft im US-amerikanischen Wohnungsbaumarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Apartments führen den urbanen Verdichtungswandel anNach Immobilientyp entfielen 2025 73,36 % des Marktanteils im US-amerikanischen Wohnungsbaumarkt auf Villen und Einfamilienhäuser, während Apartments und Eigentumswohnungen bis 2031 mit einem CAGR von 4,30 % wachsen sollen. Das Investoreninteresse an skalierungsfähigen, mietgenerierenden Objekten und die Präferenz der Millennials für fußläufige Stadtteile treffen zusammen und stärken die Mehrfamilienpipelines in transitorientierten Korridoren. Projekte integrieren zunehmend Co-Working-Lounges, EV-taugliche Parkplätze und zentrale Paketschließfächer, um digitale Lebensstile zu bedienen.
Der Einfamilienhausbau passt sich durch kleinere Grundstücke, Doppelhäuser und Gemeinschaftseinrichtungen an, die urbanen Komfort nachahmen. Bauunternehmen wie D.R. Horton haben in Texas und Florida freistehende Mietlinien eingeführt, was die Überschneidung zwischen den Segmenten widerspiegelt. Landverfügbarkeit und Bewertungsnormen verankern Villen und Einfamilienhäuser noch bei 60,85 % des Volumens von 2025, doch höherdichte Formate gewinnen stetig an Boden, da Kommunen Wohnungsversorgungsmandate verfolgen. Insgesamt erweitert die Produktmixentwicklung den adressierbaren US-amerikanischen Wohnungsbaumarkt.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Bautyp:
Renovierung nimmt Fahrt aufDie Neubautätigkeit hielt 2025 einen Anteil von 59,43 %, doch Renovierungsprojekte wuchsen mit einem CAGR von 4,65 % schneller, gestützt durch alternden Gebäudebestand und Steuergutschriften. Energetische Sanierungspakete, Küchenerweiterungen und Umbauten zu Einliegerwohnungen treiben typische Budgets über 75.000 USD und konkurrieren damit mit Neubauten im Einstiegssegment. Auftragnehmer, die auf Arbeitsabläufe in bewohnten Gebäuden spezialisiert sind, gewinnen Preissetzungsmacht und Folgeaufträge.
Projektpipelines wachsen in alteingesessenen Stadtvierteln im Nordosten und Mittleren Westen, wo Landknappheit die Neubebauung einschränkt. Bauunternehmen wie Lennar haben eigene Renovierungsabteilungen gegründet, um Zyklusrisiken abzusichern und die Kundennachfrage zu bedienen. Die robuste Renovierungsnische vertieft daher die Widerstandsfähigkeit der Marktgröße des US-amerikanischen Wohnungsbaumarkts.
Nach Baumethode:
Moderne Techniken gewinnen an BodenNach Bauweise entfiel 2025 ein Anteil von 97,19 % des US-amerikanischen Wohnungsbaumarkts auf den konventionellen Vor-Ort-Bau; einschließlich Fertig- und Modulbau wird bis 2031 ein CAGR von 5,20 % prognostiziert. Die Vorfertigung außerhalb der Baustelle reduziert den Vor-Ort-Arbeitsaufwand um bis zu 40 % und verringert wetterbedingte Verzögerungen, was in Regionen mit hohen Löhnen und variablem Klima attraktiv ist.
Große nationale Bauunternehmen kooperieren mit Technologie-Start-ups, um Plattenwerke und robotergestützte Rahmungslinien zu skalieren. Die Forschungsförderung des HUD in Höhe von 600.000 USD für 3D-gedruckte Häuser in Alaska unterstreicht die politische Unterstützung. Obwohl die Akzeptanz durch Bauvorschriften und Frachtlogistik noch eingeschränkt wird, sind moderne Techniken darauf ausgerichtet, Qualität und Geschwindigkeit zu steigern und die Produktivität in der US-amerikanischen Wohnungsbaubranche zu stärken.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Investitionsquelle:
Privates Kapital dominiertNach Investitionsquelle entfiel 2025 ein Anteil von 98,65 % des US-amerikanischen Wohnungsbaumarkts auf private Investitionen, während für öffentliche Investitionen bis 2031 ein CAGR von 4,32 % prognostiziert wird. Bundesstaatliche Programme wie die PRICE-Initiative in Höhe von 225 Millionen USD zielen auf die Modernisierung von Fertighaussiedlungen ab und katalysieren die Auftragnehmernachfrage in Regionen mit eingeschränkter Erschwinglichkeit.
Öffentlich-private Partnerschaften verbinden kommunales Land mit dem Fachwissen von Bauunternehmen, um Inklusionsvorgaben zu erfüllen. Bundesstaaten wie Kalifornien setzen auf steuerbefreite Anleihen und Dichteboni, während Florida auf private BTR-Ökosysteme setzt. Der gemischte Finanzierungsmix vergrößert den Trichter baureifer Projekte und erhöht die Liquidität im US-amerikanischen Wohnungsbaumarkt.
Geografische Analyse
Der Südosten hielt im Jahr 2025 einen Anteil von 41,12 %, begünstigt durch Unternehmensansiedlungen, Bevölkerungszuzüge und wachstumsfördernde Bebauungsvorschriften. Floridas Metropolkorridore von Orlando bis Tampa führen bei den Baugenehmigungen, während Georgia und North Carolina Logistik- und Technologiearbeitgeber anziehen, die die Wohnungsnachfrage stützen. Vereinfachte Genehmigungsverfahren und reichlich bebaubares Land ermöglichen es großen, nach Masterplan geplanten Gemeinschaften, schnell zu wachsen, was das Volumen selbst inmitten von Kreditzyklusturbulenzen aufrechterhält.
Im Gegensatz dazu verzeichnet der Westen bis 2031 die höchste jährliche Wachstumsrate von 5,71 % trotz erhöhter regulatorischer Belastung. Kaliforniens Verdichtungsvorschriften, Oregons Doppelhauszulassungen und Colorados Anreize zur Wassereinsparung verändern den Formatmix zugunsten von Reihenhäusern und mittelhohen Mehrfamilienhäusern. Entwickler in Phoenix navigieren durch Wasserverfügbarkeitstests und starten dennoch Projekte mit mehr als 10.000 Einheiten, wobei häufig modulare Rahmenlösungen eingesetzt werden, um den Arbeitskräftemangel auszugleichen. Die Löhne im Technologiesektor in Seattle und im Silicon Valley stützen die Premiumpreisgestaltung und federn das Margenrisiko durch strenge Vorschriften für umweltfreundliches Bauen ab.
Der Aufschwung im Nordosten zeigt monatliche Zuwächse bei den Wohnungsbaubeginnen von 57,9 % und 109,3 % im Jahresvergleich, womit jahrelanger Unterversorgung entgegengewirkt wird. Pennsylvanias chronischer Wohnungsmangel löst genehmigungsfreie Baurechte und Infrastrukturmittel aus, während Massachusetts die Bebauungsvorschriften für transit-orientierte Entwicklung ausweitet, um gemischt genutzte Quartiere zu fördern. Die Sanierung von Vorkriegswohngebäuden in New York City und Boston bindet spezialisierte Handwerker und begrenzt den Abfluss von Arbeitskräften in Neubaugebiete. Der Mittlere Westen und der Südwesten halten stabile Entwicklungsverläufe nahe dem nationalen Durchschnitt aufrecht und balancieren Erschwinglichkeit und verfügbare Grundstücksflächen, ohne die andernorts beobachteten extremen Boom-und-Bust-Zyklen zu erleben. Insgesamt verteilt die regionale Vielfalt Risiken und Chancen über den gesamten US-amerikanischen Wohnungsbaumarkt.
Regulatorisches Umfeld
Die föderale Wohnungsbaupolitik konzentriert sich 2026 auf Geschwindigkeit, Transparenz und Verdichtung. Der 21st Century ROAD to Housing Act trat im Juli 2026 in Kraft und ermächtigt vom HUD geführte Maßnahmen zur Ausweitung von NEPA-Ausnahmen für Nachverdichtung und Sanierung sowie zur Modernisierung der FHA-Kreditlimits. Die Executive Order 14394, erlassen am 13. März 2026, weist das HUD an, Best Practices für Landes- und Kommunalregierungen zu veröffentlichen, um administrative Hürden abzubauen, einschließlich der Anforderung handschriftlicher Unterschriften.
Wettbewerbslandschaft
Marktkonzentration
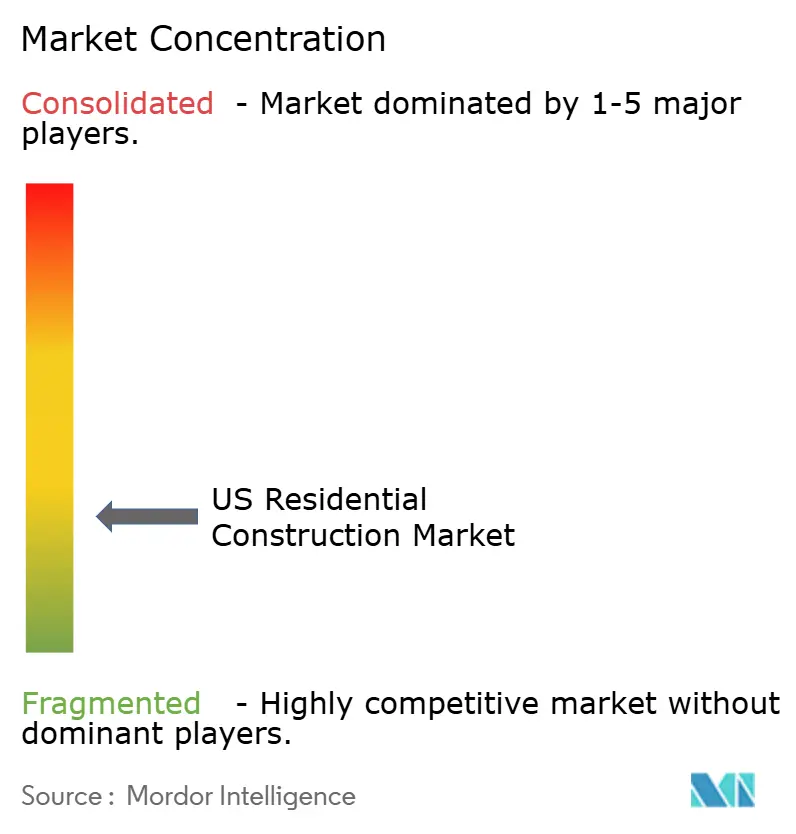
Der Wettbewerb bleibt fragmentiert, wobei regionale Spezialisten starke kommunale Beziehungen aufrechterhalten, während nationale Konzerne Skalenvorteile bei Grundstücken und Beschaffung nutzen. D.R. Horton, Lennar und PulteGroup nutzen ihre Einkaufsmacht, um Rohstoffschwankungen abzusichern, während lokale Unternehmen mit maßgeschneidertem Design und Kundennähe punkten. Die Technologieakzeptanz differenziert durchgängig: KI-gestützte Kostenvoranschläge, VR-Verkaufstouren und BIM-gestützte Kollisionserkennung verkürzen Zykluszeiten und Fehlerquoten[2].
Strategische Übernahmen beschleunigen die Konsolidierung; Sekisui Houses Erwerb von M.D.C. Holdings für 4,9 Milliarden USD schuf den fünftgrößten Bauunternehmer und importierte japanische Nullenergie-Techniken auf US-amerikanische Baustellen. Asahi Kaseis Übernahme von ODC Construction sichert spezialisierte Rahmenkapazitäten in Floridas engem Arbeitsmarkt. Gleichzeitig gründen Boutiquefirmen Grundstücksbank-Gemeinschaftsunternehmen oder wandeln sich zu BTR-Spezialisten um, die institutionellen Mandaten gerecht werden und dabei Volumenrennen-Dynamiken vermeiden.
Produktinnovation verändert ebenfalls umkämpfte Bereiche. Führende Fertighaushersteller bringen HUD-konforme Modelle mit baugleicher Ästhetik auf den Markt und erweitern so die Erschwinglichkeitsreichweite. Bauunternehmen in waldbrandgefährdeten Gebieten setzen auf Stahlrahmen, zementgebundene Fassadenverkleidungen und feuerresistente Bepflanzung, um das Vertrauen der Versicherer wiederherzustellen. Insgesamt verlagert sich die Wettbewerbsintensität von bloßen Grundstückszahlen hin zu Technologie, Risikomanagement und Kapitalpartnerausrichtung – eine Verschiebung, die die strukturellen Grundlagen des US-amerikanischen Wohnungsbaumarkts stärkt.
Marktführer der US-amerikanischen Wohnungsbaubranche
-
D.R. Horton
-
Lennar Corp.
-
PulteGroup
-
NVR
-
Toll Brothers, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
US-Wohnungsbaumarkt Unternehmen in diesem Bericht
- D.R. Horton
- Lennar Corporation
- PulteGroup
- NVR
- Dream Finders Homes, Inc.
- KB Home
- Meritage Homes
- Clayton Properties Group
- Century Communities
- LGI Homes
- Toll Brothers
- Sumitomo Forestry Co. Ltd
- Beazer Homes
- Greystar
- Alliance Residential
- Mill Creek Residential
- Wood Partners
- M/I Homes, Inc.
- Related Group
- The NRP Group
Marktchancen und Zukunftsaussichten
Der ROAD to Housing Act unterstützt föderale Zuschüsse, die an Musterbücher vorab genehmigter Wohnbaudesigns gebunden sind, mit dem Ziel, die Genehmigungsverfahren zu vereinfachen. Zudem weist er das HUD an, nationale Richtlinien und Pilotprojekte für mehrgeschossige Wohngebäude mit nur einem Treppenhaus bis zu sechs Stockwerken zu entwickeln.
Getrennt davon schaffen Investitionen in KI-Infrastruktur 2026 einen adressierbaren Markt für das Bauwesen von über 269 Mrd. USD. Angesichts von Engpässen bei Fachkräften gewinnen modulare und vorgefertigte Systeme an Bedeutung und unterstützen Premiumpreise für standardisierte, hochwertige Komponenten.
Neueste Industrielle Entwicklungen in US-Wohnungsbaumarkt
- Juli 2026: Ein führender US-Wohnungsbauer meldete die Ergebnisse des dritten Quartals des Geschäftsjahres 2026 und schloss in den letzten zwölf Monaten bis zum 30. Juni 2026 84.655 Häuser ab. Das Ergebnis unterstreicht die Größenordnung und die Marktdynamik, die die Landstrategie und Lieferantenverhandlungen beeinflussen können.
- Juli 2026: Ein reines Bargebot zur Übernahme von Beazer Homes USA in Höhe von 32,00 USD pro Aktie wurde überarbeitet. Dieser Schritt deutet auf eine anhaltende Konsolidierungsdynamik im Sektor des Einfamilienhausbaus hin.
- Juni 2026: First America Homes expandierte in den Markt Dallas-Fort Worth durch den Erwerb von 81 Baugrundstücken bei Leonard Trails, Anna, TX. Dies erweitert die Landreserve in einem Wachstumskorridor.
US-Wohnungsbaumarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Wohnbautätigkeit in den Vereinigten Staaten, einschließlich Neubau- und Renovierungsarbeiten, die zu fertiggestellten Wohngebäuden und damit verbundenen Baudienstleistungen vor Ort in den wichtigsten US-Regionen führen.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Gewerbegebäude, zivile Infrastruktur und reine Immobilientransaktionen aus, die keine Bau- oder Renovierungsarbeiten darstellen.
Segmentierungsübersicht
- Nach Typ
- Apartments & Eigentumswohnungen
- Villen und Einfamilienhäuser
- Nach Bautyp
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Vorgefertigt, Modular, usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Region
- Nordosten (New York, Massachusetts, Pennsylvania usw.)
- Mittlerer Westen (Illinois, Ohio, Michigan usw.)
- Südosten (Florida, Georgia, North Carolina usw.)
- Westen (Kalifornien, Washington, Colorado usw.)
- Südwesten (Texas, Arizona, New Mexico usw.)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, die messbaren Grenzen des Marktes festzulegen und ein erstes Nachfrage- und Aktivitätsbild zu erstellen, auf dem ein Modell aufgebaut werden kann. Wir stützen uns auf öffentliche Bau- und Wohnungszeitreihen sowie Definitionen aus Quellen wie dem US Census Bureau (Wohnungsbaubeginne, Baugenehmigungen und Bauausgaben), dem US Bureau of Labor Statistics (Beschäftigung im Baugewerbe und Kostensteigerungssignale) sowie dem US Bureau of Economic Analysis (makroökonomische und preisbezogene Deflatoren, die die Wertberichterstattung beeinflussen).
Um die Annahmen fundiert zu halten, prüfen wir auch Quellen wie HUD-Veröffentlichungen, Federal-Reserve-Daten zu Hypothekenzinsen und Kreditbedingungen sowie Branchenmaterial von Gruppen wie der NAHB für Bauträgerstimmung und Pipeline-Indikatoren. Darüber hinaus helfen Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen dabei, Preisverhalten, Auftragsbestandstrends und Verschiebungen zwischen Einfamilien- und Mehrfamilienhausaktivitäten zu validieren. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Ankündigungen großer Projekte, Eigentumsstrukturen und Signale zur Technologieakzeptanz zu überprüfen. Diese Beispiele sind illustrativ, und für die Datenerhebung, Validierung und Forschungsklärung wurden auch viele andere Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Annahmen aus der Sekundärforschung auf den Prüfstand zu stellen und Lücken zu schließen, die in öffentlichen Tabellen nicht klar erkennbar sind – insbesondere in Bezug auf Renovierungsintensität, Preisüberwälzung und regionale Zusammensetzung. Wir sprechen mit einer breiten Auswahl an Bauträgern, Fachunternehmern, Händlern, Projektmanagern und Experten des Wohnungsökosystems in den gesamten Vereinigten Staaten, damit das Modell widerspiegelt, wie Aufträge in verschiedenen Konjunkturphasen tatsächlich vergeben, ausgeführt und bepreist werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 32 % | CXOs: 12 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung beginnen wir mit einem Top-down-Ansatz, der den Wert des Wohnungsbaus anhand von US-Wohnungsaktivitätssignalen und Bauausgabenmustern rekonstruiert und dann das Gesamtergebnis an die definierte rein wohnungsbauliche Abgrenzung anpasst. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben-Überprüfungen von Durchschnittsverkaufspreisen multipliziert mit Volumen nach Wohnungstyp und Region sowie Lieferanten- und Kanalprüfungen, die dabei helfen zu bestätigen, ob die impliziten Preise und Arbeitslasten realistisch sind.
Das Modell wird durch praktische Eingaben gesteuert, die konsistent über die Zeit verfolgt werden können, wie z. B. Wohnungsbaubeginne und Baugenehmigungen, Trends bei den getätigten Bauinvestitionen, Hypothekenzinsrichtung und Erschwinglichkeitssignale, Bewegungen bei Arbeits- und Materialkosten sowie die Aufteilung zwischen Neubau- und Renovierungsaktivitäten. Wo öffentliche Daten nicht klar getrennt sind – beispielsweise die Renovierungsintensität innerhalb breiterer Ausgabengesamtwerte – verwenden wir interviewbasierte Korrekturfaktoren und überprüfen dann die Ergebnisse anhand unabhängiger Indikatoren wie Bauträgerstimmung und Beschäftigungstrends.
Die Prognose wird mithilfe einer Szenarioanalyse erstellt, die durch variablenspezifische Erwartungen aus Primärgesprächen unterstützt wird, und sie ist am Tempo der Genehmigungen, Baubeginne und der erwarteten Kostensteigerung verankert, anstatt auf einer einzigen makroökonomischen Annahme zu beruhen. Wenn eine lokale Datenreihe dünn ist oder aufgrund einer Neuklassifizierung abbricht, wird die Lücke durch kurzfristige Glättung und durch Übernahme der Richtung aus höherfrequenten Indikatoren geschlossen, bevor die endgültigen Gesamtwerte wieder auf das nationale Bild zurückgewichtet werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, die Mathematik, Richtung und Praxistauglichkeit prüfen, bevor die Ergebnisse finalisiert werden. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie dem Verhältnis von Genehmigungen zu Baubeginnen, Veränderungen in der Baustellenbeschäftigung und gemeldeten Ausgabentrends und untersuchen dann Abweichungen, die für die Konjunkturphase oder den regionalen Mix zu groß erscheinen.
Wird eine Anomalie festgestellt, werden die Annahmen überprüft und bei Bedarf werden Experten erneut kontaktiert, um zu bestätigen, ob die Änderung struktureller oder vorübergehender Natur ist. Vor der Freigabe wird ein interner Prüfschritt abgeschlossen, damit Definitionen, Einheiten und die Währungsbehandlung über die gesamte Zeitreihe hinweg konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Prüfdurchgang vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des US-Wohnungsbaumarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für den US-Wohnungsbau zu sehen, da Herausgeber nicht immer dieselben Arten von Arbeiten berücksichtigen und die Berechnungen möglicherweise nicht an denselben öffentlichen Aktivitätsreihen verankern. Unterschiede entstehen auch dadurch, wie Renovierungen behandelt werden, ob der regionale Mix explizit modelliert wird und ob Werte in nominalen Dollar oder bereinigt um die Baukostensteigerung ausgewiesen werden.
Durch die Verfolgung von Wohnungsbaubeginnen und Baugenehmigungen zusammen mit Bauausgabenreihen sowie die Aktualisierung des Renovierungsanteils und der regionalen Preisannahmen durch Interviewprüfungen hält Mordor Intelligence die Schätzung an messbaren US-Wohnbauaktivitäten verankert, anstatt auf breite Baugesamtwerte zurückzugreifen. Die größten Abweichungen treten in der Regel auf, wenn eine Studie Wohn- und Nichtwohnungsbau vermischt, einen einzigen nationalen Durchschnittspreis ohne regionale Anpassung verwendet oder sich auf ältere Kostenkurven stützt, die nicht dem aktuellen Arbeits- und Materialumfeld entsprechen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,90 Billionen USD (2026) | |
| Branchenverband A | 1,32 Billionen USD (2026) | Wendet eine engere Aktivitätsdefinition an, indem neue Baupipelines betont werden, und neigt dazu, den Renovierungswert zu unterschätzen, wenn die Ausgaben in breiteren Gesamtwerten für Wohnverbesserungen eingebettet sind. |
| Globales Beratungsunternehmen B | 1,55 Billionen USD (2026) | Verwendet eine breitere Abgrenzung, die angrenzende Baukategorien vermischt und eine schnellere Preissteigerung annimmt, was den Wert aufbläht, wenn regionaler Mix und Kostenüberwälzung für das Jahr nicht neu validiert werden. |
Die Streuung der veröffentlichten Werte erklärt sich hauptsächlich dadurch, wie Renovierungen erfasst werden, wie streng rein wohnungsbauliche Grenzen eingehalten werden und wie die Preise für den aktuellen Zyklus aktualisiert werden. Unser Ansatz bleibt reproduzierbar, da jeder Schritt auf beobachtbare Wohnungsaktivitäten und eine kleine Anzahl von Preis- und Zusammensetzungsannahmen zurückgeführt werden kann, die aktiv geprüft und überprüft werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Wohnungsbaumarkt im Jahr 2026?
Die Ausgaben belaufen sich im Jahr 2026 auf 900 Milliarden USD.
Welche Wachstumsrate wird für den US-amerikanischen Wohnungsbaumarkt bis 2031 prognostiziert?
Die Gesamtausgaben werden bis 2031 voraussichtlich 1.090 Milliarden USD erreichen, was einer CAGR von 3,88 % entspricht.
Welche Region führt den US-amerikanischen Wohnungsbau an?
Der Südosten macht 35,21 % der Aktivitäten im Jahr 2025 aus und hält die führende regionale Position.
Welches Produktsegment expandiert am schnellsten?
Apartments und Eigentumswohnungen wachsen bis 2031 mit einem CAGR von 4,30 % und übertreffen damit alle anderen Formate.
Welche Bauweise gewinnt am schnellsten an Boden?
Moderne Baumethoden wie Modul- und Tafelbauweise wachsen bis 2031 mit einem CAGR von 5,20 %.
Welche Baumethode gewinnt am schnellsten an Boden?
Moderne Baumethoden – wie Modular- und Paneelbau – wachsen bis 2031 mit einer CAGR von 7,62 %.