
Marktgröße und Marktanteil für chirurgische Ausrüstung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 21.42 Milliarden US-Dollar |
| Marktgröße (2031) | 31.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.13 % |
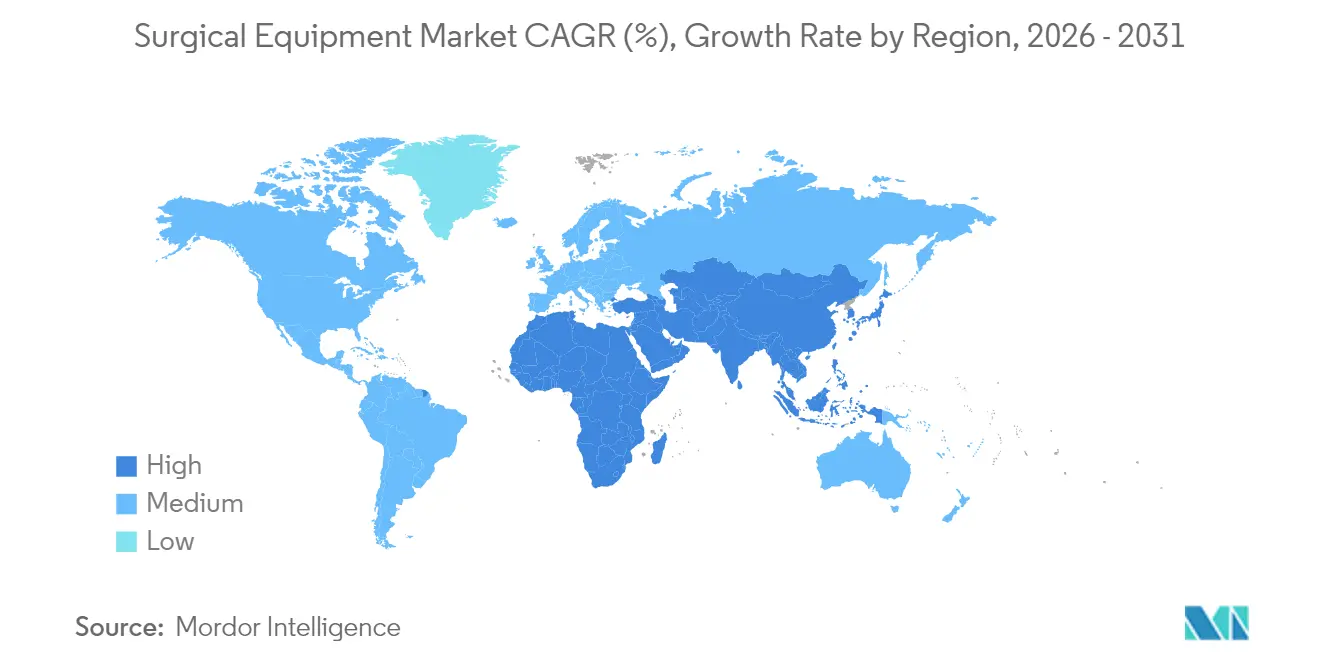
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
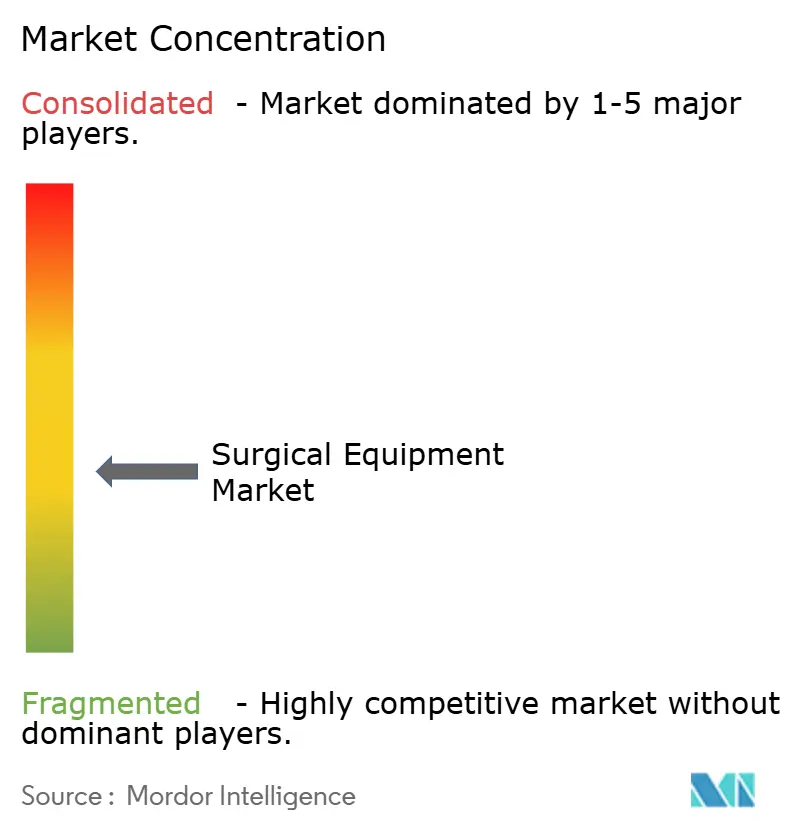
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für chirurgische Ausrüstung von Mordor Intelligence
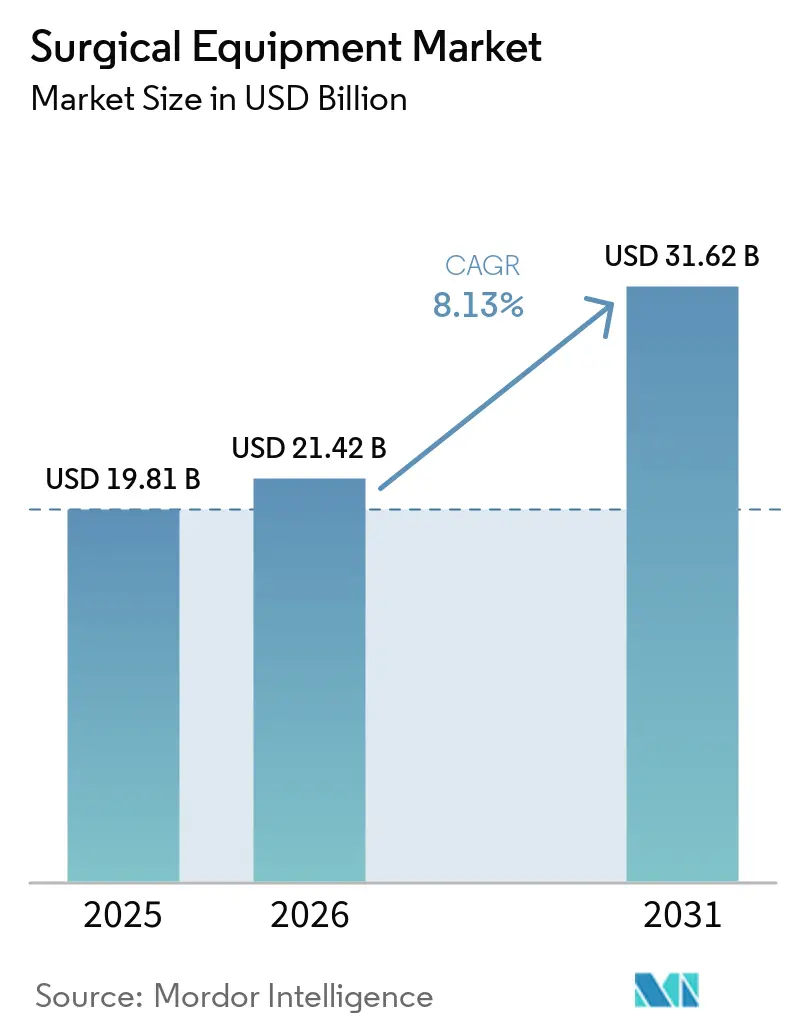
Die Marktgröße für chirurgische Ausrüstung wird voraussichtlich von 19,81 Milliarden USD im Jahr 2025 auf 21,42 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,13 % über den Zeitraum 2026–2031 voraussichtlich 31,62 Milliarden USD erreichen.
Steigende Eingriffszahlen stärken die Marktaussichten, die rasche Verbreitung minimal-invasiver Techniken und die wachsende Präsenz ambulanter chirurgischer Zentren (ASCs). Angetriebene und elektrochirurgische Geräte sind auf dem Weg, das Produktwachstum anzuführen, da Kliniker Instrumente suchen, die Gewebe in einem einzigen Schritt schneiden, versiegeln und koagulieren. Asien-Pazifik ist auf dem Weg, die schnellste regionale Expansion zu verzeichnen, was den Kapazitätsausbau in China und Indien sowie stetig steigende chirurgische Eingriffszahlen widerspiegelt. Die Wettbewerbsintensität nimmt zu, da Nischeninnovatoren etablierte Marken mit kompakten, arbeitsablaufspezifischen Systemen herausfordern, die für ambulante Einrichtungen konzipiert sind. Kapitalbeschränkungen in Krankenhäusern und ASCs drängen Lieferanten zu flexiblen Finanzierungsmodellen und eingriffsbezogener Preisgestaltung, was die Einkaufsdynamik im gesamten Markt für chirurgische Ausrüstung neu gestaltet.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Nähte, Klammergeräte und andere Wundverschlussgeräte im Jahr 2025 einen Marktanteil von 37,86 % am Markt für chirurgische Ausrüstung, während angetriebene und elektrochirurgische Geräte bis 2031 voraussichtlich mit einer CAGR von 8,45 % wachsen werden.
- Nach Anwendung entfielen auf orthopädische und traumatologische Eingriffe im Jahr 2025 ein Anteil von 24,55 % an der Marktgröße für chirurgische Ausrüstung, während plastische, kosmetische und Verbrennungsrekonstruktionschirurgie bis 2031 voraussichtlich mit einer CAGR von 8,76 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 66,58 %; ASCs wachsen mit einer CAGR von 8,97 % bis 2031.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 35,12 %, während Asien-Pazifik zwischen 2026 und 2031 voraussichtlich eine CAGR von 8,69 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende chirurgische Eingriffszahlen | +2.1% | Nordamerika, Europa, Global | Mittelfristig (2–4 Jahre) |
| Zunahme von Straßenverkehrsunfällen und anderen Unfällen | +1.2% | Entwicklungsregionen, Global | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu minimal-invasiver und robotergestützter Chirurgie | +2.5% | Nordamerika, Europa, entwickelter Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Wachstum von ASCs und ambulanter Versorgung | +1.8% | Nordamerika, aufkommend in Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung von Einweg- und Einmalinstrumenten | +1.0% | Entwickelte Märkte, Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Gesundheitsinfrastruktur in Schwellenländern | +1.9% | Asien-Pazifik, Naher Osten, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende chirurgische Eingriffszahlen durch Alterung und Prävalenz chronischer Erkrankungen
Die Eingriffszahlen steigen weiter an, wobei jährlich rund 235 Millionen größere Operationen durchgeführt werden. Orthopädische, kardiovaskuläre und onkologische Eingriffe machen einen Großteil des inkrementellen Volumens aus, da die Weltbevölkerung altert und die Last chronischer Erkrankungen zunimmt.[1] Die Hersteller reagieren darauf, indem sie Instrumente auf hochvolumige Fachgebiete zuschneiden, anstatt breite, allgemeine Sortimente anzubieten, was den Durchsatz verbessert und Abfall reduziert. Orthopädische Eingriffe wachsen jährlich um 7,2 %, was die Nachfrage nach angetriebenen Sägen, Bohrern und Navigationshilfen ankurbelt. Kardiovaskuläre Interventionen nehmen um 5,8 % pro Jahr zu, was Investitionen in hybride Operationssäle fördert, die Bildgebung und minimal-invasive Möglichkeiten kombinieren. Der Nettoeffekt ist ein anhaltender Bedarf an zuverlässigen, eingriffsspezifischen Systemen, die einer intensiven täglichen Nutzung standhalten können.
Steigende Anzahl von Straßenverkehrsunfällen und anderen Unfällen
Straßenverkehrsverletzungen und Arbeitsunfälle erhöhen weiterhin die Nachfrage nach Hardware zur Frakturversorgung, tragbarer Bildgebung und Navigationssystemen, die schnelle Interventionen in Notfallsituationen ermöglichen.[2] Über traditionelle Platten und Schrauben hinaus suchen Traumachirurgen nun nach integrierten Plattformen, die in der Lage sind, die Schraubenplatzierung in Echtzeit zu führen, operative Zeitfenster zu verkürzen und Folgeoperationen zu begrenzen. Gerätehersteller haben innerhalb der Orthopädie ein dediziertes Traumasegment geschaffen, dessen Wachstum das der allgemeinen orthopädischen Ausrüstung übertrifft, da Krankenhäuser Schwerverletzungszentren ausbauen und traumabereite Kits bevorraten.
Beschleunigte Verlagerung hin zu minimal-invasiver und robotergestützter Chirurgie
Roboter- und laparoskopische Techniken haben in der Urologie, Gynäkologie und Allgemeinchirurgie die Adoptionsschwelle überschritten und bringen kleinere Schnitte, schnellere Entlassungen und weniger Komplikationen mit sich. Zwanzig neue Robotersysteme befinden sich in der Entwicklung und versprechen wettbewerbsfähige Preispunkte und eine vertikale Fachgebietserweiterung. Multiviszerale Plattformen, die nahtlos von kolorektalen zu thorakalen Fällen wechseln können, verschieben die Wertgleichung hin zu anpassungsfähigen Roboterarchitekturen. Da die Gerätepreise sinken, treten mittelgroße Krankenhäuser und hochvolumige ASCs in den Markt ein, was die installierte Basis verbreitert und die Eingriffszahlen für zugehörige Instrumente und Verbrauchsmaterialien erhöht.
Wachstum ambulanter chirurgischer Zentren und ambulanter Versorgungsmodelle
ASCs führen derzeit 72 % der Eingriffe in den USA durch und sind auf dem Weg zu einem Volumenzuwachs von 25 % bis 2029, gestützt durch Kosteneinsparungen von 45–60 % gegenüber Krankenhausäquivalenten. Ambulante Betreiber priorisieren kompakte, leicht sterilisierbare Geräte, die schnelle Raumwechsel unterstützen. Lieferanten, die in der Lage sind, Konsolen zu miniaturisieren und Bildgebungs- und Energiemodalitäten in einzelne Einheiten zu bündeln, gewinnen an Bedeutung. Politische Veränderungen, die komplexe orthopädische und kardiale Codes zu ambulanten Erstattungslisten hinzufügen, beschleunigen die Fallmigration und zwingen Krankenhäuser, chirurgische Servicebereiche neu zu gestalten und Gerätebeschaffungsstrategien zu aktualisieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten | -1.5% | Global, ausgeprägt in preissensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Anforderungen | -0.8% | Nordamerika, Europa, Global | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem chirurgischem Fachpersonal | -0.9% | Entwicklungsregionen, Global | Langfristig (≥ 4 Jahre) |
| Budgetbeschränkungen, die Geräteaufrüstungen verzögern | -0.7% | Nordamerika, Europa, Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Wartungskosten fortschrittlicher chirurgischer Systeme
Eine erstklassige Roboterplattform kann mehr als 2 Millionen USD kosten, wobei jährliche Serviceverträge 10–15 % hinzufügen. Kleinere Krankenhäuser und ASCs verschieben Käufe häufig oder suchen nach Nutzungsmodellen, die Ausgaben an die Auslastung knüpfen.[3] Leasing-, Gewinnbeteiligungs- und Risikoverteilungsvereinbarungen erleichtern schrittweise die Hürden, doch kapitalintensive Systeme bleiben auf große akademische Zentren konzentriert.
Strenge regulatorische Zulassungs- und Compliance-Anforderungen
Anforderungen zur Marktüberwachung nach der Zulassung und eindeutige Gerätekennzeichnungen erhöhen die Komplexität und die Kosten von Produkteinführungen. Die sich entwickelnden Medizinprodukteverordnungen des Vereinigten Königreichs und die verschärfte Prüfung von KI-fähigen Geräten durch die FDA verlängern die Zulassungszeiträume. Größere Hersteller können diese Kosten leichter absorbieren, was die Wettbewerbskluft zwischen multinationalen Unternehmen und Start-ups vergrößert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
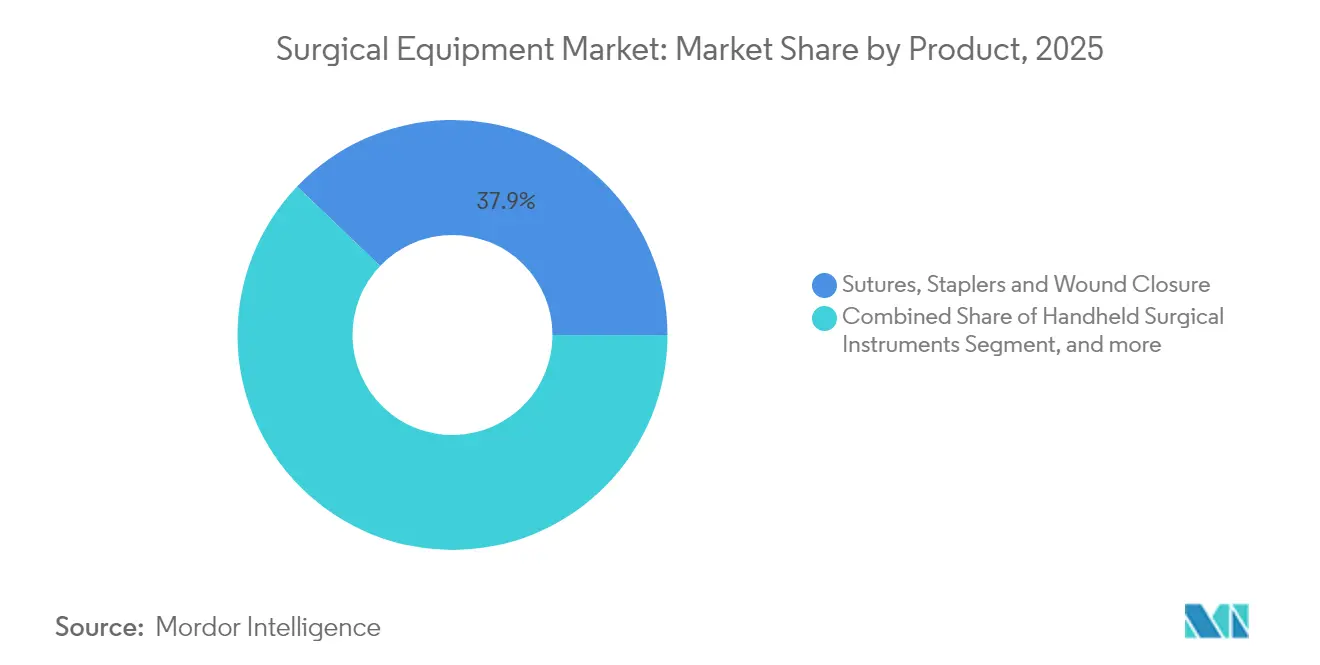
Wundverschluss dominiert, während Elektrochirurgie beschleunigtNähte, Klammergeräte und andere Verschlussvorrichtungen hielten im Jahr 2025 einen Marktanteil von 37,86 % am Markt für chirurgische Ausrüstung und unterstreichen damit ihre universelle Bedeutung über alle Fachgebiete hinweg. Widerhakennähte, die das Knüpfen von Knoten überflüssig machen, haben die durchschnittliche Verschlusszeit bei Kaiserschnitten um 1 Minute und 43 Sekunden verkürzt und damit ihren Mehrwert für den Arbeitsablauf unter Beweis gestellt. Johnson & Johnsons ECHELON ENDOPATH Staple Line Reinforcement veranschaulicht, wie Fortschritte bei Biomaterialien Gewebe schützen und Leckagen reduzieren können.
Angetriebene und elektrochirurgische Systeme werden voraussichtlich bis 2031 mit einem CAGR von 8,45 % wachsen. Instrumente wie Medtronics LigaSure Maryland Jaw kombinieren Schneiden und Gefäßversiegelung, reduzieren operative Schritte und Kollateralschäden. Chirurgische Wundhaken, handgehaltene Zangen und chirurgische Elektrowerkzeuge bleiben unverzichtbare Grundausstattung, doch die Zukunft liegt in integrierten Konsolen, die Energie, Bildgebung und Rauchabsaugung vereinen und das sterile Feld vereinfachen. Die Marktgröße für chirurgische Ausrüstung im Bereich angetriebener Geräte dürfte weiteren Auftrieb erhalten, da ambulante Zentren Multifunktions-Türme aus Platzgründen einsetzen.

Nach Anwendung:
Orthopädie führt, während Ästhetik beschleunigtOrthopädische und traumatologische Eingriffe machten im Jahr 2025 24,55 % der Marktgröße für chirurgische Ausrüstung aus. Strykers CD NXT Antriebssystem, das Echtzeit-Rückmeldung zur Bohrtiefe bietet, verdeutlicht den Drang zu sichererer, datenreicher Gelenkrekonstruktion. Robotergeführte Plattformen wie Mako weiten die minimal-invasive Gelenkersatzchirurgie aus, verkürzen Krankenhausaufenthalte und senken Revisionsraten.
Plastische, kosmetische und Verbrennungsrekonstruktionseingriffe werden bis 2031 voraussichtlich mit einer CAGR von 8,76 % wachsen, gestützt durch wachsendes Patienteninteresse an ästhetischen Verbesserungen und Verfeinerungen in der regenerativen Gewebetechnologie. Herz-Thorax-Chirurgie verzeichnet eine solide Nachfrage aufgrund hoher Krankheitsprävalenz, während die Neurochirurgie von verbesserter intraoperativer Visualisierung profitiert. Die Branche für chirurgische Ausrüstung diversifiziert sich weiter, wobei bariatrische und gynäkologische Fachgebiete robotergestützte Einzelport-Plattformen einsetzen, die Trokar-Eintritte und postoperative Schmerzen reduzieren.
Nach Endnutzer:
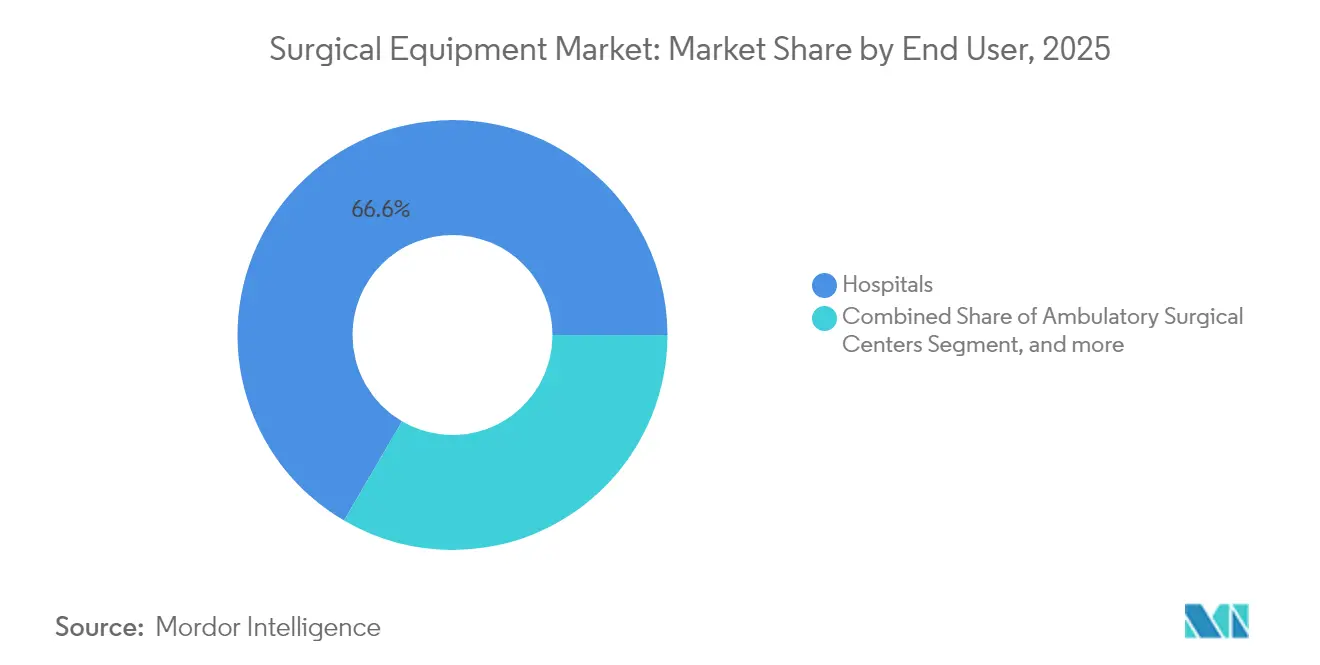
Krankenhäuser dominieren, während ASCs stark wachsenKrankenhäuser kontrollierten im Jahr 2025 66,58 % des globalen Umsatzes und nutzten multidisziplinäre Teams und Intensivpflegekapazitäten für komplexe Eingriffe. Steigende Betriebskosten haben jedoch die Kapitalbudgets belastet; das Durchschnittsalter der installierten Ausrüstung ist gestiegen, da Käufe aufgeschoben werden. Diese Dynamik eröffnet Chancen für Anbieter, die Aufrüstungspfade und nutzungsbasierte Finanzierung anbieten.
ASCs wachsen mit einer CAGR von 8,97 % und definieren die Beschaffungskriterien neu. Geräte müssen kompakt, schnell sterilisierbar und fachgebietsübergreifend interoperabel sein, um den Platzbedarf zu rechtfertigen. Die Marktgröße für chirurgische Ausrüstung im Zusammenhang mit ASCs wird durch Regeländerungen des CMS verstärkt, die komplexere orthopädische und kardiale Codes außerhalb von Krankenhausmauern erstatten. Fachkliniken und Arztpraxen bleiben Nischenmärkte, bieten aber Chancen für ultraportable, batteriebetriebene Plattformen.
Geografische Analyse
Markt für chirurgische Geräte in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 35,12 %, angetrieben durch günstige Erstattungsregelungen und die frühe Einführung robotergestützter und KI-gestützter Systeme. Krankenhäuser stehen unter Kostendruck, doch ambulante Operationszentren florieren, was auf Anreize der Kostenträger und die Präferenz der Patienten für tagesklinische Eingriffe zurückzuführen ist. Anhaltende Verzögerungen bei der Kapitalmodernisierung haben den durchschnittlichen Gerätelebenszyklus verlängert und veranlassen Anbieter dazu, auf Serviceverträge und Mietmodelle umzusteigen. Dennoch bleiben Zentren in den USA und Kanada die Erprobungsfelder für robotergestützte und digitale Operationssäle der nächsten Generation.
Markt für chirurgische Geräte in Europa
Europa bietet eine breite Marktlandschaft, die durch robuste öffentliche Gesundheitssysteme geprägt ist. Deutschland, Frankreich und das Vereinigte Königreich treiben die Einführung minimalinvasiver Plattformen voran. Die neuen Medizinprodukteverordnungen stärken die Marktüberwachung nach dem Inverkehrbringen, erhöhen die Compliance-Kosten und verbessern gleichzeitig die Patientensicherheit. Die Märkte in Süd- und Osteuropa, die ihre veraltete Infrastruktur modernisieren, stellen Aufholwachstumsnischen dar, in denen mittelpreisige, vielseitige Instrumente bevorzugt werden.
Markt für chirurgische Geräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 8,69 % bis 2031. China ist mittlerweile der zweitgrößte Abnehmer robotergestützter Operationssäle, unterstützt durch inländische Hersteller, die ihre Designs an lokale Budgets anpassen. Japan führt bei den Eingriffszahlen pro Kopf, während Indien durch Steueranreize und vereinfachte Zulassungsverfahren eine jährliche Gerätedurchdringung von 15 % anstrebt. Südostasiatische Länder bauen Operationssäle in regionalen Zentren aus, was die Nachfrage nach schlüsselfertigen, gebündelten Gerätepaketen einschließlich Vor-Ort-Schulungen und Servicegarantien ankurbelt.
Markt für chirurgische Geräte im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika sowie Südamerika bieten langfristiges Potenzial, da Regierungen größere Gesundheitsbudgets für die chirurgische Infrastruktur bereitstellen. Private Krankenhausgruppen in Brasilien und dem Golf-Kooperationsrat sind frühe Anwender robotergestützter Systeme und setzen damit Maßstäbe, an denen sich öffentliche Einrichtungen orientieren.
Regulatorisches Umfeld
Der Markt für Chirurgiegeräte wird von Qualitäts-, Nutzbarkeits- und Post-Market-Anforderungen geprägt, die zunehmend harmonisiert werden, aber in den wichtigsten Rechtsräumen weiterhin anspruchsvoller ausfallen. In den Vereinigten Staaten begann die FDA am 2. Februar 2026 mit der Umsetzung der Quality Management System Regulation (QMSR), wodurch die Erwartungen an das Qualitätsmanagementsystem für Medizinprodukte enger an ISO 13485 angepasst und die Lieferantenkontrollen sowie die Lebenszyklus-Compliance für global verkaufende Hersteller verstärkt werden.
In Europa beeinflussen die Übergangsfristen der Medical Device Regulation (MDR) weiterhin die Produktverfügbarkeit und die Zertifizierungsplanung. Der Zugang zu Altgeräten wird bis zum 31. Dezember 2027 für bestimmte Hochrisikogeräte und bis zum 31. Dezember 2028 für andere Klassen verlängert, vorbehaltlich festgelegter Antrags- und Compliance-Bedingungen, die von benannten Stellen und zuständigen Behörden überwacht werden. Auf globaler Ebene veröffentlichte das International Medical Device Regulators Forum (IMDRF) am 26. Februar 2026 sein Playbook for Medical Device Regulatory Reliance Programs, und ein gemeinsamer Branchenworkshop im März 2026 in Singapur stärkte die operative Umsetzung durch auf Vertrauen basierende Verfahren, die doppelte Prüfzyklen für multinationale Portfolios chirurgischer Geräte reduzieren können.
Wettbewerbslandschaft
Der Markt für chirurgische Ausrüstung ist mäßig fragmentiert, wobei Medtronic, Johnson & Johnson, Stryker und Intuitive Surgical durch breite Portfolios und globale Lieferketten führende Positionen einnehmen. Die technologieorientierte Differenzierung nimmt zu; Medtronic schichtet KI auf die chirurgische Planung, um die Klammerlinienauswahl zu optimieren, während Johnson & Johnson digitales Tracking in orthopädische Implantat-Workflows integriert. Zwanzig aufkommende Roboterplattformen befinden sich in der Pipeline, was auf verstärkte Rivalität und potenziellen Preisdruck hindeutet. Die vertikale Integration nimmt zu, da Hersteller sich in Bildgebung, Software und postakute Überwachung ausdehnen, um wiederkehrende Umsätze zu sichern und die Kundenbindung zu vertiefen.
Nischenherausforderer konzentrieren sich auf Einzelfachgebietssysteme, kosteneffiziente Verbrauchsmaterialien oder ASC-zugeschnittene Minikonsolen. Strategische Akquisitionen, wie Strykers Kauf von Inari Medical zur Ergänzung mechanischer Thrombektomiegeräte, zeigen, wie etablierte Unternehmen Fähigkeitslücken schließen und in wachstumsstarke angrenzende Bereiche eintreten. Ökosystem-Strategien, die Hardware, Software und Analysen bündeln, werden zum Standard, da Käufer End-to-End-Lösungen suchen, die die Koordination mehrerer Anbieter vereinfachen.
Marktführer für chirurgische Ausrüstung
-
CONMED Corporation
-
Olympus Corporation
-
Stryker Corporation
-
B Braun Melsungen AG
-
Smith & Nephew plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für chirurgische Ausrüstung Unternehmen in diesem Bericht
- Medtronic
- Johnson & Johnson
- Stryker
- B. Braun
- Olympus
- Boston Scientific
- Smiths Group
- Zimmer Biomet
- Conmed
- Intuitive Surgical
- Siemens Healthineers
- 3M
- Frankenman International Ltd.
- Meril Life Science
- Teleflex
- Karl Storz
- Arthrex
- Alcon
- Steris plc
- Surgical Holdings Ltd.
Marktchancen und Zukunftsaussichten
Die Verlagerung hin zu ambulanter Versorgung und der Druck auf höheren Durchsatz schaffen Freiräume für kompakte, interoperable, elektrisch betriebene und elektrochirurgische Plattformen, die auf ambulante Operationszentren (ASCs) zugeschnitten sind, wo schneller Raumwechsel und Platzbeschränkungen integriertes Energie- und Rauchmanagement neben vereinfachten Sterilisationsabläufen bevorzugen. Belege für eine angebotsseitige Positionierung zeigen sich in Fertigungsinvestitionen für Klammern, Nahtmaterial und minimalinvasive Verbrauchsmaterialien: Healthium MedTech berichtete im Januar 2026 über den Abschluss einer Werkserweiterung in Sri City (Indien), wodurch die Produktionskapazität für chirurgische Klammern, Nahtmaterial und minimalinvasive Geräte um über 40 % gesteigert wurde. Dies steht im Einklang mit der Nachfrage nach standardisierten, hochvolumigen Kategorien für Wundverschluss und Einweginstrumente.
Regulatorische und Compliance-Verschiebungen lenken Chancen zunehmend zu Anbietern, die Qualitätsmanagementsysteme, Human-Factors-Dokumentation und Rückverfolgbarkeit regionsübergreifend standardisieren können, ohne die Produkterneuerungszyklen zu verlangsamen. Die FDA veröffentlichte am 29. Mai 2026 im Federal Register die endgültige Leitlinie zum Inhalt von Human-Factors-Informationen für Marktzulassungsanträge für Medizinprodukte, und die Einführung der QMSR erhöht den Nutzen von ISO-13485-konformen globalen Betriebsmodellen. Die Portfolioerweiterung rund um robotergestützte und digital ermöglichte Verfahrensökosysteme wird durch kommerzielle Allianzen und Kapazitätsausbau gestärkt, einschließlich der im Juni 2026 geschlossenen Fertigungsvereinbarung von Microbot Medical mit Sanmina zur Erhöhung der Produktionskapazität für das LIBERTY Endovascular Robotic System, was zeigt, wie Vertragsfertigungspartnerschaften die Verfügbarkeit von Verfahrensplattformen der nächsten Generation und den damit verbundenen Sog nach Instrumenten und Einwegprodukten beschleunigen können.
Neueste Industrielle Entwicklungen in Markt für chirurgische Ausrüstung
- Mai 2026: Olympus Corporation gab eine endgültige Vereinbarung zur Übernahme von BioProtect Ltd. für 270 Millionen USD bekannt, wodurch das urologische Technologieportfolio erweitert wird; der Abschluss ist bis Ende des zweiten Quartals 2026 vorgesehen. Die Transaktion stärkt die Präsenz von Olympus in verfahrensgetriebenen urologischen Arbeitsabläufen und unterstützt eine breitere Bündelung therapeutischer Plattformen mit Instrumenten und zugehörigen Einwegprodukten. Sie signalisiert zudem eine anhaltende Konsolidierung rund um differenzierte chirurgische und endoluminale Technologien.
- März 2026: CONMED schloss eine endgültige Vereinbarung zum Verkauf der globalen Vertriebsrechte für seine gastroenterologischen Produktlinien Duraclip, Precisor und Optibite an Micro-Tech Endoscopy als Teil seines strategischen Ausstiegs aus der Gastroenterologie. Die Transaktion spiegelt eine Neufokussierung des Portfolios auf CONMEDs vorrangige chirurgische Geschäftsbereiche wider, einschließlich minimalinvasiver und laparoskopischer Verfahren, Rauchabsaugung und orthopädischer Weichteilreparatur. Für den Markt verändert sie die Kanalkontrolle und Wettbewerbsintensität in bestimmten Kategorien von Verfahrenswerkzeugen.
- Februar 2025: Stryker schloss die Übernahme von Inari Medical ab und erweiterte damit sein Portfolio um mechanische Thrombektomiesysteme wie FlowTriever und ClotTriever. Die Übernahme erweiterte die Verfahrensabdeckung von Stryker bei vaskulären Interventionen und stärkte die Strategie, angrenzende interventionelle Fähigkeiten hinzuzufügen, die mit Krankenhauskunden gemeinsam genutzt werden können. Sie erhöhte zudem den Wettbewerbsdruck auf etablierte Anbieter von Lösungen für periphere Gefäßerkrankungen und venöse Thromboembolien.
Markt für chirurgische Ausrüstung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus chirurgischer Ausrüstung, die zur Durchführung, Unterstützung und zum Abschluss chirurgischer Eingriffe in Krankenhäusern und ambulanten chirurgischen Einrichtungen eingesetzt wird. Er schließt chirurgische Grundinstrumente, Energie- und angetriebene Geräte sowie Wundverschlussprodukte ein, die für Operations- und Eingriffsräume beschafft werden.
Ausschlüsse aus dem Umfang: Wir schließen kapitalintensive Bildgebungssysteme, vollständige chirurgische Roboter, Sterilisationsinfrastruktur und allgemeine Operationssaalmöbel aus, sofern sie nicht im Rahmen der im Modell bewerteten Kategorien chirurgischer Ausrüstung gebündelt sind.
Segmentierungsübersicht
- Nach Produkt
- Handgehaltene chirurgische Instrumente
- Zangen und Greifer
- Skalpelle und Klingen
- Retraktor und Dilatatoren
- Angetriebene und elektrochirurgische Geräte
- Hochfrequenz-Elektrochirurgieeinheiten
- Ultraschall- und Plasmaenergiesysteme
- Chirurgische Elektrowerkzeuge
- Nähte, Klammergeräte und Wundverschluss
- Resorbierbare Nähte
- Nicht-resorbierbare Nähte
- Manuelle Klammergeräte
- Dichtungsmittel und Gewebeklebstoffe
- Sonstige
- Handgehaltene chirurgische Instrumente
- Nach Anwendung
- Orthopädie und Traumatologie
- Herz-Thorax-Chirurgie
- Geburtshilfe und Gynäkologie
- Neurochirurgie und Wirbelsäulenchirurgie
- Plastische, kosmetische und Verbrennungsrekonstruktionschirurgie
- Gastrointestinal- und Bariatrische Chirurgie
- Sonstige chirurgische Eingriffe
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Fachkliniken und Arztpraxen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wird verwendet, um die Grundstruktur der Nachfrage festzulegen und wichtige Annahmen zu verankern, die später durch Interviews bestätigt werden. Wir stützen uns hauptsächlich auf öffentliche Gesundheitsstatistiken und Eingriffszahlen, wie sie beispielsweise von der Weltgesundheitsorganisation, OECD-Gesundheitsdaten, dem US-amerikanischen CDC und den Gerätedatenbanken der US-amerikanischen FDA verfügbar sind. Darüber hinaus sichten wir ausgewählte begutachtete klinische Fachzeitschriften, um den Eingriffsmix und die Technologieakzeptanz zu verstehen.
Für den Kontext von Angebot und Preisgestaltung prüfen wir Jahresberichte von Unternehmen, Investorenpräsentationen sowie offizielle Handels- und Zollstatistiken, sofern Codes für chirurgische Instrumente und Geräte aussagekräftig sind, zuzüglich renommierter Websites medizinischer Fachverbände und Beschaffungspublikationen von Krankenhäusern. Parallel dazu nutzen wir kostenpflichtige Abonnementdaten für Unternehmensfinanzdaten und Patentdatenbanken, um die Innovationsintensität und Produkteinführungen zu verfolgen, die die durchschnittlichen Verkaufspreise im Laufe der Zeit beeinflussen können. Die oben genannten Beispiele sind nicht abschließend; wir haben auch weitere öffentliche Quellen für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu testen, was Desk-Research nicht vollständig erklären kann, insbesondere in Bezug auf Preisgestaltung, Ersatzzyklen und Mixverschiebungen zwischen handgehaltenen Instrumenten, angetriebenen und elektrochirurgischen Geräten sowie Nähten und Klammergeräten. Wir haben mit Herstellern, Distributoren, Gruppen-Einkaufsfunktionen und Beschaffungsabteilungen, Chirurgen und Operationssaalmanagern in den wichtigsten Regionen gesprochen, um Nutzungsmuster und Beschaffungswege zu erfassen, bevor die Annahmen abschließend festgelegt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 39 % | Führungskräfte (CXO): 13 % | APAC: 48 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 27 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 60 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den adressierbaren Nachfragepool anhand von Eingriffszahlen, Einrichtungsanzahlen und dem typischen Geräteeinsatz pro Eingriff rekonstruiert. Anschließend wird die Nachfrage mithilfe regionsspezifischer Preisbenchmarks in Werte umgerechnet.
Sobald das globale Gesamtergebnis vorliegt, wird es mit selektiven Bottom-up-Näherungen abgeglichen, beispielsweise mit der Umsatzzuordnung von Lieferanten nach Produktgruppe und Kanalprüfungen der durchschnittlichen Verkaufspreise. Dies hilft, Über- und Unterzählungen zu korrigieren, wenn Produktdefinitionen oder Abdeckungen zwischen den Quellen abweichen.
Zu den wichtigsten Eingangsgrößen, die das Modell prägen, gehören das jährliche Eingriffswachstum nach Fachgebiet, die Akzeptanz minimalinvasiver Ansätze, die den Instrumentenmix verändern, die Nutzung elektrochirurgischer und angetriebener Instrumente pro Eingriff, die Nutzungsintensität von Nähten und Klammergeräten, Ersatz- und Wartungszyklen sowie Währungszeitpunkte für die Normalisierung in mehreren Ländern. Wo Bottom-up-Signale für kleinere Märkte unvollständig sind, verwenden wir Proxy-Verhältnisse (Verbrauch pro Eingriff und Beschaffung pro Einrichtung) und validieren diese durch lokale Interviews.
Für die Prognose führen wir Szenarioanalysen anhand kurzfristiger Indikatoren durch, wie etwa die Normalisierung des Rückstaus bei planbaren Operationen, die Richtung der Gesundheitsausgaben und die von den Befragten mitgeteilten Erwartungen an das Beschaffungsbudget. Die Prognose bleibt auf messbare Treiber zurückführbar, und wir nehmen kleine Anpassungen vor, wenn primäre Eingaben auf eine kurzfristige Preis- oder Mixveränderung hinweisen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, wobei die Gesamtwerte mit unabhängigen Signalen wie Eingriffswachstum, Kommentaren zu Gerätesendungen und öffentlichen Finanzoffenlegungen verglichen werden. Wir überprüfen die Ergebnisse auch auf Ausreißer nach Region und Produktgruppe. Wenn das Modell einen plötzlichen Sprung impliziert, der nicht durch Nachfrage- oder Preislogik gestützt wird, öffnen wir die Annahmen erneut und nehmen Kontakt mit den relevanten Experten auf.
Vor der Freigabe überprüft ein weiterer Analyst die Arbeit, um sicherzustellen, dass Berechnungen, Umrechnungen und Definitionen über die gesamte Zeitreihe hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Änderungen, starke Währungsbewegungen oder große Verschiebungen bei den Eingriffszahlen. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, um die neuesten öffentlichen Aktualisierungen und Erkenntnisse aus Interviews einzubeziehen.
Marktgrößenbestimmung für chirurgische Ausrüstung von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für chirurgische Ausrüstung variieren häufig, selbst wenn ähnliche Formulierungen verwendet werden, hauptsächlich weil Produktumfang und Preislogik nicht identisch sind. Unterschiede treten auch auf, wenn ein Herausgeber ältere Basisjahrespreise verwendet oder wenn regionale Abdeckung und Zeitpunkt der Währungsumrechnung nicht aufeinander abgestimmt sind.
Die Hauptlücke ergibt sich daraus, ob angrenzende Operationssaalkategorien, wie kapitalintensive Bildgebung, vollständige Robotikplattformen und breite OP-Infrastruktur, in den Gesamtwert einbezogen werden. Mordor Intelligence zählt ausschließlich die Kategorien chirurgischer Ausrüstung (handgehaltene, angetriebene und elektrochirurgische Geräte sowie Nähte und Klammergeräte) und hält diese angrenzenden Elemente außerhalb des Umfangs. Weitere Lücken entstehen in der Regel dadurch, wie die eingriffsbezogene Nachfrage in Werte umgerechnet wird, einschließlich der Frage, wie schnell die durchschnittlichen Verkaufspreise steigen dürfen, ob Mixverschiebungen hin zu Energiegeräten explizit modelliert werden und wie häufig Annahmen mit Klinikern und Beschaffungsverantwortlichen überprüft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,42 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 20,02 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und trennt chirurgische Ausrüstung nicht klar von angrenzenden Kategorien in allen Regionen, sodass Preis- und Mixannahmen im Jahresvergleich abweichen können. |
| Branchenforschungsanbieter B | 20,30 Milliarden USD (2025) | Hebt fortschrittliche Technologien wie Robotik und Bildgebung hervor, ohne eine konsistente Regel zur Einbeziehung zu haben, was die Gesamtwerte aufblähen kann, wenn Kapitalplattformen oder breitere Operationssaaltechnologien einbezogen werden. |
Die Tabelle zeigt, dass die Streuung weniger durch arithmetische Unterschiede als vielmehr durch Definitionsentscheidungen sowie durch die Art und Weise bedingt ist, wie Preisgestaltung und Mix fortgeschrieben werden. Indem wir die Umfangsregeln explizit halten und die Nachfrage an die Eingriffstätigkeit mit Beschaffungsprüfungen knüpfen, gelangen wir zu einem Marktwert, der leichter reproduzierbar und aktualisierbar ist, wenn sich die Bedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für chirurgische Ausrüstung?
Die Marktgröße für chirurgische Ausrüstung beträgt im Jahr 2026 21,42 Milliarden USD.
Wie schnell wird der Markt voraussichtlich wachsen?
Der Umsatz wird bis 2031 voraussichtlich 31,62 Milliarden USD erreichen, was einer CAGR von 8,13 % entspricht.
Welche Produktkategorie wächst am schnellsten?
Angetriebene und elektrochirurgische Geräte werden bis 2031 voraussichtlich eine CAGR von 8,45 % verzeichnen.
Warum sind ambulante chirurgische Zentren für Ausrüstungslieferanten wichtig?
ASCs führen 72 % der Eingriffe in den USA durch und verlangen nach kompakten, schnell umrüstbaren Instrumenten, was eine CAGR von 8,97 % bei den damit verbundenen Ausrüstungsverkäufen antreibt.
Welche Region bietet die stärksten Wachstumsaussichten?
Asien-Pazifik weist mit 8,69 % die höchste regionale CAGR auf, unterstützt durch den Infrastrukturausbau und steigende Eingriffszahlen.
Was hemmt die Einführung fortschrittlicher Robotersysteme?
Hohe Kapitalaufwendungen von mehr als 2 Millionen USD pro Einheit und strenge regulatorische Hürden begrenzen die Einführung bei kleineren Krankenhäusern und ASCs.