
Marktgröße und Marktanteil für allgemeine chirurgische Geräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 21.32 Milliarden US-Dollar |
| Marktgröße (2031) | 30.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.62 % |
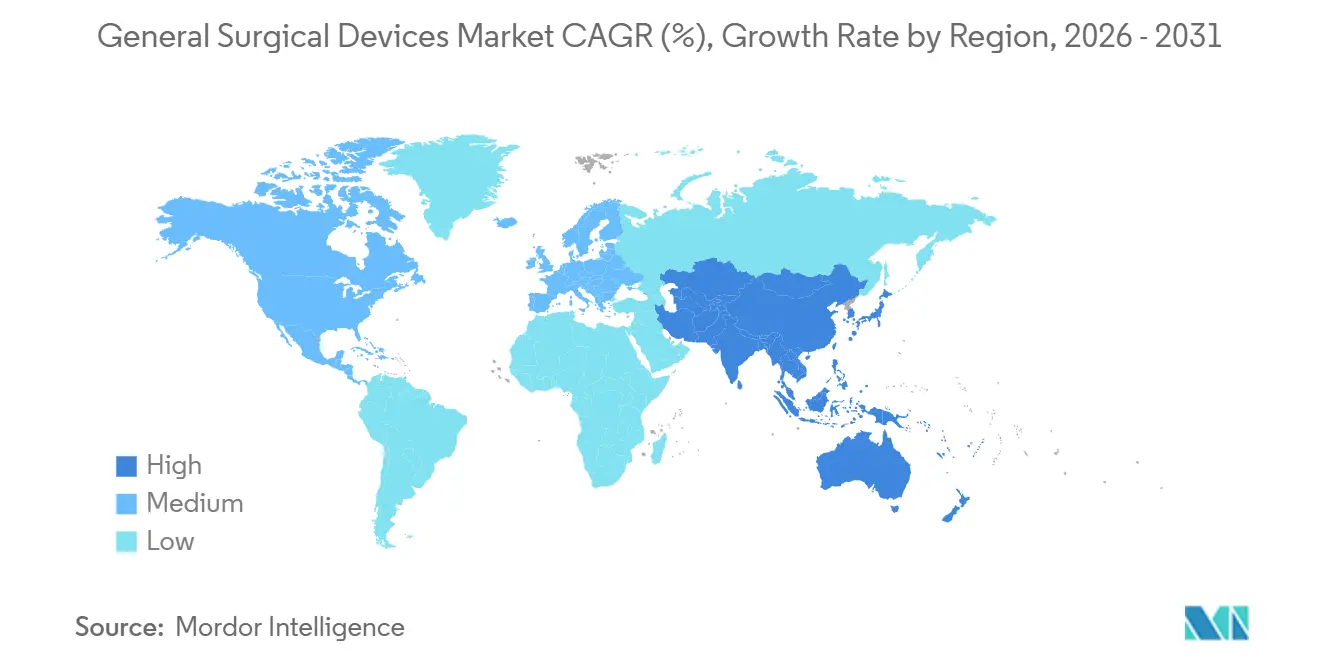
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
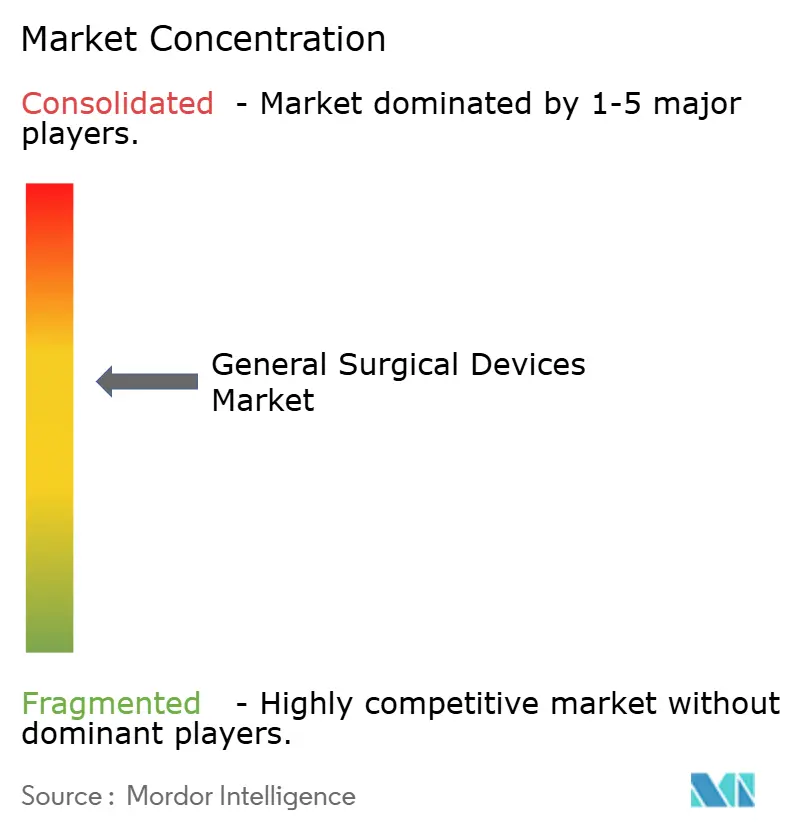
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für allgemeine chirurgische Geräte von Mordor Intelligence
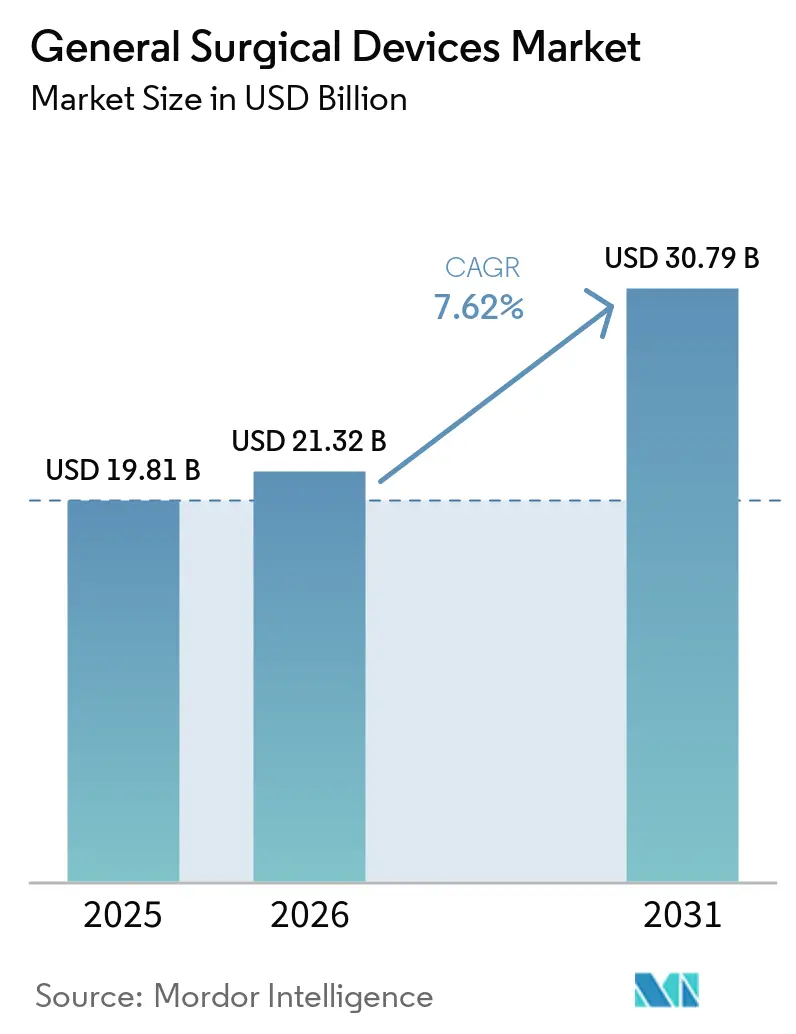
Die Marktgröße für allgemeine chirurgische Geräte wird voraussichtlich von 19,81 Milliarden USD im Jahr 2025 und 21,32 Milliarden USD im Jahr 2026 auf 30,79 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 7,62 % verzeichnen.
Steigende globale Eingriffszahlen, eine beschleunigte Einführung robotergestützter und anderer minimal-invasiver Plattformen sowie eine krankenhausweite Verlagerung hin zu Einweginstrumentarium treiben diese Expansion voran. Einrichtungsleiter betrachten Einwegsets als direkten Weg zur Senkung des Sterilisationsaufwands und zur Verbesserung der Infektionskontrollkennzahlen, während Chirurgen die Konsistenz und Rückverfolgbarkeit fabriksteril verpackter Tabletts schätzen. Robotersysteme, die früher nur in akademischen Operationssälen standen, werden nun über Leasingprogramme finanziert und in kommunalen Krankenhäusern eingesetzt, da Kraftrückkopplungs-Upgrades die Lernkurve verkürzen. Parallel dazu helfen intelligente Generatoren, die Ultraschall-, bipolare und monopolare Modalitäten auf einem einzigen Gerät vereinen, Operationssälen, Bodenfläche zurückzugewinnen und Wechselzeiten zu verkürzen.
Wichtigste Erkenntnisse des Berichts
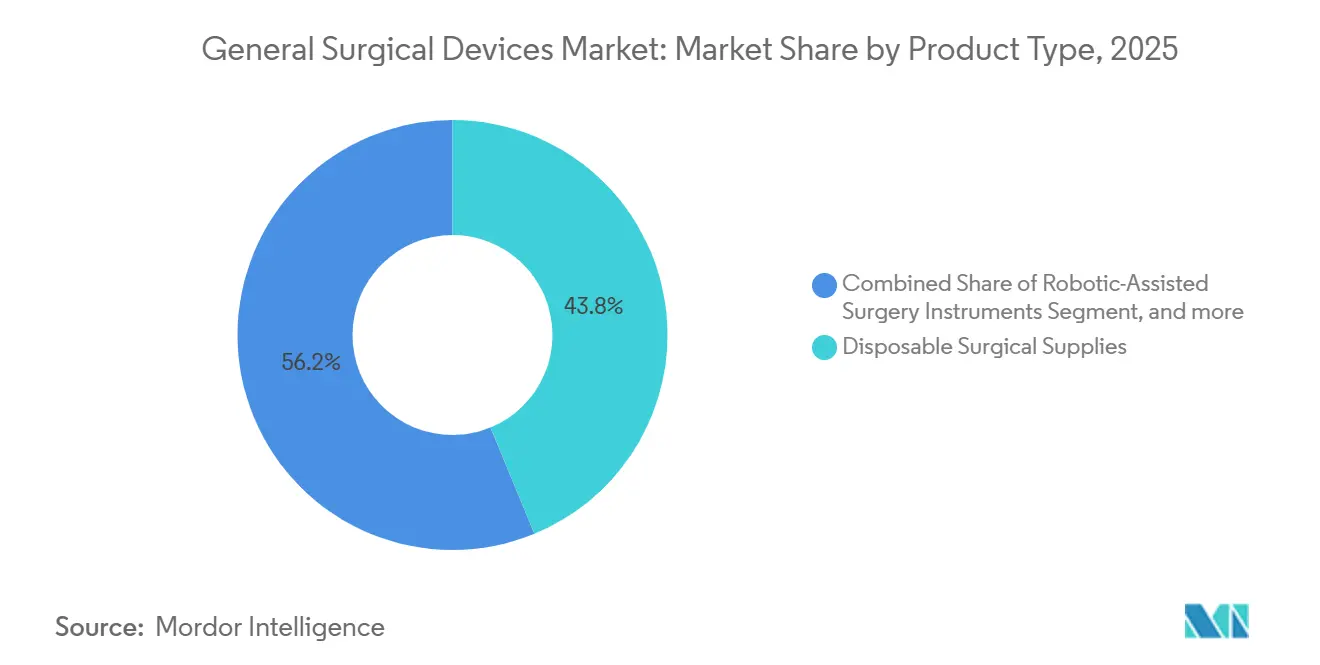
- Nach Produkttyp entfielen im Jahr 2025 43,78 % des Marktanteils für allgemeine chirurgische Geräte auf Einwegprodukte, was die Präferenz der Krankenhäuser für fabriksterilisierte Instrumente widerspiegelt, die die Aufbereitungsabteilungen umgehen.
- Nach Anwendung wird die Herz-Kreislauf-Chirurgie bis 2031 mit einer CAGR von 9,77 % wachsen – das schnellste Tempo unter allen Fachgebieten –, da energiebasierte Gefäßversiegelung und Transkatheter-Lösungen die Genesungszeiten verkürzen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 58,62 %, doch ambulante chirurgische Zentren wachsen mit einer CAGR von 10,32 %, da Kostenträger unkomplizierte Eingriffe in kostengünstigere Versorgungseinrichtungen lenken.
- Nach Geografie entfielen 41,54 % der Umsätze des Jahres 2025 auf Nordamerika, doch Asien-Pazifik wird bis 2031 mit einer CAGR von 8,54 % das stärkste Wachstum verzeichnen, angetrieben durch den Krankenhausbau und die steigende Nachfrage der wachsenden Mittelschicht.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Eingriffszahlen | +1.8% | Weltweit, rasche Beschleunigung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu minimal-invasiven und robotergestützten Operationen | +2.1% | Nordamerika und Europa führend, Asien-Pazifik holt auf | Langfristig (≥ 4 Jahre) |
| Kontinuierliche technologische Fortschritte bei chirurgischen Instrumenten | +1.5% | Forschung und Entwicklung konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ausbau der Gesundheitsinfrastruktur in Schwellenmärkten | +1.3% | Schwerpunkt in Asien-Pazifik, Ausstrahlungseffekte auf andere Regionen | Mittelfristig (2–4 Jahre) |
| Zunehmende Präferenz für Einweg- und Einmalgeräte | +1.6% | Nordamerika und Europa, steigende Nutzung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Investitionen in intelligente und vernetzte Operationssäle | +0.9% | Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Eingriffszahlen
Eine alternde Weltbevölkerung in Verbindung mit einer höheren Prävalenz chronischer Erkrankungen treibt den Bedarf an operativer Versorgung in die Höhe, doch nur 45 Länder erfüllen den Richtwert der Weltgesundheitsorganisation von 5.000 Eingriffen pro 100.000 Einwohner pro Jahr[1]. In Hocheinkommensländern verzeichnete Intuitive Surgical im Jahr 2024 2,68 Millionen da-Vinci-Eingriffe, ein Anstieg von 17 % gegenüber dem Vorjahr, wobei die Allgemeinchirurgie den Löwenanteil ausmachte. Die Allgemeinchirurgie erzielte 42,3 % des Umsatzes im Jahr 2024 und verankerte damit die Größe des Marktes für Einweg-Chirurgische Geräte bei 3,0 Milliarden USD in diesem Jahr. Diese Dynamik zwingt Krankenhäuser dazu, ihre Instrumentenportfolios zu erweitern und Investitionsbudgets zu strecken, um den Durchsatz aufrechtzuerhalten. Die Hersteller reagieren darauf mit der Einführung von Mehrzweck-Instrumentensets und modularen Roboterarmen, die sich in die bestehende Infrastruktur integrieren lassen, ohne einen vollständigen Umbau des Operationssaals zu erfordern. Höhere Fallzahlen stärken unterdessen die Wirtschaftlichkeit von Einwegprodukten und verankern den Markt für allgemeinchirurgische Geräte weiter in einer Wachstumsposition.
Verlagerung hin zu minimal-invasiven und robotergestützten Operationen
Immer mehr Chirurgen tendieren zu minimal-invasiven Techniken, um die Patientengenesung zu verkürzen, den Einsatz von Schmerzmedikamenten zu reduzieren und eine Entlassung am selben Tag zu ermöglichen. Die Einführung der Kraftrückkopplungstechnologie in der fünften Generation der da-Vinci-Plattform – validiert durch präklinische Daten, die bis zu 43 % weniger Gewebedruck zeigen – senkt die Hemmschwelle für jene, die bisher wegen des Verlusts des Tastsinns gezögert haben. Dennoch bleibt die Kapitalintensität ein limitierender Faktor, was Leasingmodelle und abrechnungsbasierte Vergütung pro Eingriff fördert, die die Kosten auf vorhersehbare Fallzahlen verteilen. Mit zunehmender Verbreitung entsteht im Markt für allgemeine chirurgische Geräte ein Halo-Effekt: Ergänzende Trokare, Stapler und Energieinstrumente, die für die robotergestützte Artikulation optimiert sind, verzeichnen parallel einen wachsenden Bedarf.
Kontinuierliche technologische Fortschritte bei chirurgischen Instrumenten
Neue Generatoren bündeln monopolare, bipolare, Ultraschall- und fortschrittliche bipolare Energie auf einem Gehäuse und reduzieren den Gerätebedarf im Vergleich zu herkömmlichen Stapeln um bis zu 46 %. Olympus hat seinem Hybridgerät einen distalen Wärmeschutz hinzugefügt, um die Wärmeübertragung zu verlangsamen und benachbarte Strukturen zu schützen. Die Integration mehrerer Modalitäten auf einer einzigen Benutzeroberfläche beschleunigt nicht nur den Instrumentenwechsel, sondern vereinfacht auch die Mitarbeiterschulung – ein oft übersehener Kostentreiber. Zukunftsorientierte Anbieter integrieren Sensoren, die Echtzeit-Gewebedaten in die Cloud übertragen, und legen damit den Grundstein für abonnementbasierte Software, die Margen absichern könnte, wenn sich Hardware zur Massenware entwickelt, und beleben so den Markt für allgemeine chirurgische Geräte weiter.
Zunehmende Präferenz für Einweg- und Einmalgeräte
Krankenhäuser in Nordamerika und Europa migrieren weiterhin zu Einweg-Trokaren, Staplern und Gefäßversiegelungen, um Infektionskontrollprotokolle zu verschärfen. Becton Dickinsons vollständig bioabsorbierbares Phasix ST Umbilical Hernia Patch entspricht den Chirurgenwünschen nach nicht-permanenten Implantaten, ohne etablierte Techniken zu beeinträchtigen[2]. Die Akzeptanz ist besonders stark in ambulanten chirurgischen Zentren, denen der physische Raum und das Personal für die zentrale Sterilaufbereitung fehlen. Gleichzeitig unterstützt die in barcodeversehenen Einwegprodukten integrierte Rückverfolgbarkeit Audits im Rahmen der wertorientierten Versorgung und verankert die Einwegwirtschaft im Markt für allgemeine chirurgische Geräte weiter.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten für fortschrittliche Systeme | -1.2% | Am stärksten in mittelgroßen Krankenhäusern weltweit | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische und Compliance-Anforderungen | -0.8% | Europa, Nordamerika, China | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken bei vernetzten chirurgischen Geräten | -0.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Chirurgen für Technologien der nächsten Generation | -0.6% | Subsahara-Afrika, Südasien, ländliche Gebiete überall | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Wartungskosten für fortschrittliche Systeme
Die Anschaffung einer erstklassigen Roboterchirurgieanlage kann bis zu 2,5 Millionen USD im Voraus erfordern, während jährliche Serviceverträge zwischen 100.000 und 200.000 USD liegen. Obwohl Leasing- und Nutzungsvereinbarungen die anfängliche Belastung abmildern, suchen Finanzausschüsse weiterhin nach Belegen dafür, dass ein verbesserter Durchsatz die Kosten ausgleicht. Für viele kommunale Krankenhäuser stellen tischgebundene oder Einzelport-Roboter, die unter dem Operationstisch verstaut werden können, eine attraktive Alternative dar, da sie Flächenstrafen und Kapitalrisiken reduzieren. Dennoch bleibt der Preis ein Hindernis, das das kurzfristige Wachstum im Markt für allgemeine chirurgische Geräte dämpft.
Strenge regulatorische und Compliance-Anforderungen
Die Medizinprodukteverordnung der Europäischen Union verschärfte die Anforderungen an den Nachweis und verlängerte die Prüffristen, was einige Anbieter dazu veranlasste, Nischenprodukte zurückzuziehen. In den Vereinigten Staaten erfordert eine 510(k)-Einreichung nun häufig Protokolle zur Marktüberwachung nach dem Inverkehrbringen und zur Meldung von Cybersicherheitsvorfällen[3]. Obwohl Reformen schnellere Zulassungswege für risikoarme Instrumente versprechen, belasten die Kosten für Dokumentation und klinische Validierung Start-ups erheblich, was den Marktanteil bei kapitalstarken etablierten Unternehmen konsolidiert und die Gesamtwachstumsrate des Marktes für allgemeine chirurgische Geräte leicht dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Einwegprodukte dominieren, Robotik beschleunigt sichEinwegmaterialien machten 43,78 % des Umsatzes im Jahr 2025 aus und unterstreichen das Bestreben der Krankenhäuser, das Aufbereitungsrisiko zu eliminieren und Sterilitätssicherheit zu gewährleisten. Diese Dominanz wird jedes Mal verstärkt, wenn Akkreditierungsüberprüfungen Mängel in den Arbeitsabläufen der zentralen Sterilaufbereitung aufdecken und Administratoren dazu veranlassen, auf Einwegsets für gängige Eingriffe umzusteigen. Robotikinstrumente, die heute noch einen kleineren absoluten Anteil ausmachen, wachsen bis 2031 mit einer CAGR von 9,65 %. Ihr Wachstum hängt von der wachsenden installierten Basis kraftrückkopplungsfähiger Systeme ab, die den Übergang für Chirurgen in der Mitte ihrer Karriere erleichtert. Die Marktgröße für allgemeine chirurgische Geräte im Bereich robotergestützter Verbrauchsmaterialien wird voraussichtlich parallel zu jeder ausgelieferten Konsole wachsen.
Eine zweite Wachstumsebene liegt bei hybriden Energiewerkzeugen, die Ultraschallschneiden, bipolare Versiegelung und Echtzeit-Thermoüberwachung vereinen. Johnson & Johnsons modularer Generator reduziert den Platzbedarf des Wagens um fast die Hälfte – ein Designvorteil für beengte ambulante Einrichtungen. Intelligente Stapler haben sich ebenfalls etabliert: Medtronics Kreismodell bietet adaptive Kompression und integrierte Leckprüfung und signalisiert eine Zukunft, in der Einwegprodukte zu Datenknoten in vernetzten Operationssälen werden. Da Premium-Funktionen von Investitionsgütern in Einwegformate übergehen, verschiebt sich die Wertwahrnehmung im Markt für allgemeine chirurgische Geräte weiter in Richtung fortschrittlicher Einwegprodukte.

Nach Anwendung:
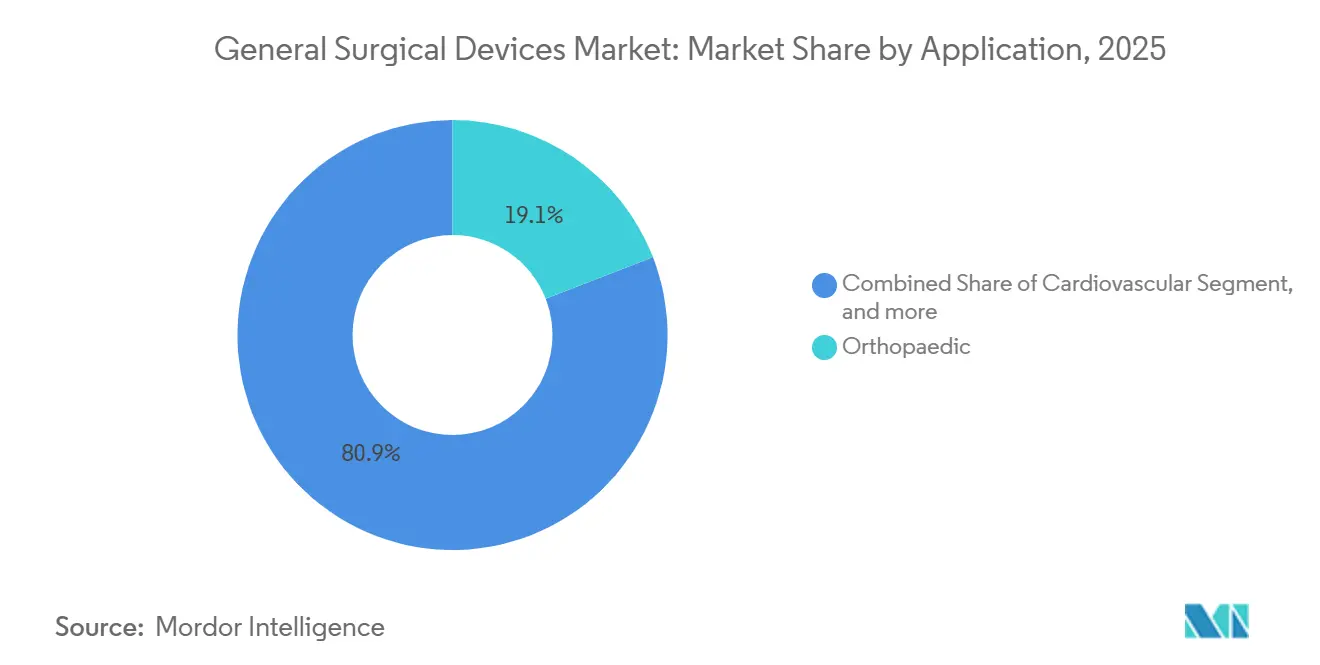
Herz-Kreislauf wächst stark, Orthopädie stabilisiert sichDie Orthopädie generierte 19,10 % der Umsätze im Jahr 2025, gestützt durch eine stetige Nachfrage nach Gelenkersatz und Traumaimplantaten. Herz-Kreislauf-Eingriffe befinden sich jedoch auf einem schnelleren Wachstumspfad und verzeichnen bis 2031 eine CAGR von 9,77 %, da Transkatheterklappen und energiebasierte Gefäßversiegelung die Krankenhausaufenthalte verkürzen. Die Marktgröße für allgemeine chirurgische Geräte im Bereich kardiovaskulärer Instrumente wird voraussichtlich die Orthopädie gegen Ende des Prognosezeitraums übertreffen, angetrieben durch Geräte, die prozedurale Exklusivität mit wiederkehrendem Verbrauchsmaterialbedarf verbinden.
Andernorts definiert die Einzelport-Robotik die Arbeitsabläufe in Gynäkologie und Urologie neu, während intelligente Stapler auf kolorektale Anastomosen abzielen, bei denen Leckagen mit schwerer Morbidität verbunden sind. Energiegeräte, die die Wärmeausbreitung begrenzen, gewinnen in der Neurochirurgie und bei thorakalen Eingriffen an Bedeutung und erweitern die adressierbare Nachfrage nach allgemeinen chirurgischen Geräten in hochakuten Fachgebieten. Das Wachstum in der Bariatrie hat sich angesichts pharmakologischer Alternativen zur Gewichtsreduktion verlangsamt, doch Revisionsoperationen halten das Segment für Anbieter von Staplern und Versiegelungsgeräten relevant.
Nach Endnutzer:
Ambulante chirurgische Zentren übertreffen Krankenhäuser im WachstumKrankenhäuser machen dank der Komplexität des Fallmix und der rund um die Uhr verfügbaren Supportleistungen noch immer 58,62 % des globalen Umsatzes aus. Doch ambulante chirurgische Zentren verzeichnen bis 2031 eine CAGR von 10,32 %, da Kostenträger Routineeingriffe in kostengünstigere Einrichtungen verlagern. Einwegsets passen sich natürlich in die Wirtschaftlichkeit ambulanter chirurgischer Zentren ein, da sie den Bedarf an großen Sterilisationsabteilungen entfallen lassen. Der dem Markt für allgemeine chirurgische Geräte zuzurechnende Marktanteil ambulanter chirurgischer Zentren wird voraussichtlich stetig steigen, insbesondere bei laparoskopischen Cholezystektomie- und Hernienreparaturpaketen.
Fachkliniken mit Schwerpunkt Augenheilkunde, Schmerztherapie und Sportmedizin nutzen einen hohen Durchsatz, um Mengenrabatte auszuhandeln, bleiben jedoch fragmentierte Käufer. Akademische Zentren, obwohl mit geringerer Kaufkraft, üben durch klinische Studien Einfluss aus, die Geräte der nächsten Generation vor einer breiteren Einführung validieren. Zusammen schaffen diese Einrichtungen ein Mehrkanalbedarfsmuster, das Anbieter belohnt, die in der Lage sind, Finanzierungs- und Schulungsmodelle im gesamten Markt für allgemeine chirurgische Geräte anzupassen.
Geografische Analyse
Markt für allgemeine chirurgische Geräte in Nordamerika
Nordamerika erwirtschaftete 41,54 % des Umsatzes im Jahr 2025, unterstützt durch nahezu 10.000 installierte da Vinci-Konsolen und Erstattungsmodelle, die minimalinvasive Techniken begünstigen. Der Kapitaldruck auf mittelgroße Krankenhäuser hält an, doch Leasingprogramme und tischgebundene Roboter mildern die Belastung. Ambulante Zentren florieren, da die tagesklinische Entlassung zunehmend von Kostenträgern unterstützt wird, was die Nachfrage nach Einwegsets stärkt und den Markt für allgemeine chirurgische Geräte in der Region verankert.
Markt für allgemeine chirurgische Geräte in Europa
Europa folgt mit der ausgereiften Einführung von Roboter- und Hybrid-Energieplattformen. Die regulatorische Strenge gemäß der EU-MDR hat die Compliance-Kosten erhöht, doch jüngste Vereinfachungsvorschläge zielen darauf ab, jährlich 3,3 Milliarden EUR einzusparen und könnten Produkteinführungen neu beleben. Nachhaltigkeitsanforderungen fügen einen neuen Beschaffungsfilter hinzu und belohnen Hersteller, die gebrauchte Kunststoffe zurücknehmen oder Lebenszyklusemissionen dokumentieren.
Markt für allgemeine chirurgische Geräte in APAC, LATAM und dem Nahen Osten
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 8,54 %. Staatlich finanzierte Krankenhauserweiterungen und eine wachsende Mittelschicht verbreitern die Kundenbasis, während lokale Fertigungsinitiativen den Anbietern helfen, den richtigen Preispunkt zu finden. Datengestützte Premiumsysteme sind in städtischen Referenzzentren verbreitet, während manuell-hybride Instrumente in Sekundärkrankenhäusern mit knappen Budgets nach wie vor dominieren. Schwellenmärkte in Lateinamerika und dem Nahen Osten weisen ähnliche Dynamiken in kleinerem Maßstab auf und treiben den Markt für allgemeine chirurgische Geräte gemeinsam in neues Terrain.
Regulatorisches Umfeld
Allgemeine Chirurgiegeräte werden durch Medizinprodukterahmenwerke reguliert, die Anforderungen an Qualitätsmanagementsysteme, Erwartungen an klinische Nachweise und Post-Market-Verpflichtungen umfassen. In den Vereinigten Staaten erstreckt sich die Aufsicht der FDA über Verfahren wie das 510(k)-Verfahren für viele Instrumente und Zubehörteile der allgemeinen Chirurgie, wobei die Fertigungskontrollen durch die Quality Management System Regulation (QMSR) verankert sind. Die QMSR trat am 2. Februar 2026 in Kraft und verweist auf ISO 13485:2016, was den Wert einer harmonisierten Qualitätsdokumentation über globale Portfolios hinweg erhöht.
In Europa treibt die Medical Device Regulation (MDR) weiterhin einen höheren Arbeitsaufwand für technische Dokumentation und Konformitätsbewertung voran, wobei die Kapazität und Konsistenz der Benannten Stellen ein zentraler operativer Engpass bleibt. Die EU hat diese Governance-Ebene zudem durch die Durchführungsverordnung (EU) 2026/977 vom 4. Mai 2026 gestärkt, die einheitliche Anforderungen an das Qualitätsmanagement und die Verfahren für Benannte Stellen im Rahmen der MDR und IVDR festlegt. Parallel dazu zielt ein Vorschlag der Europäischen Kommission vom Dezember 2025 auf eine Vereinfachung der MDR/IVDR-Prozesse ab, um den Verwaltungsaufwand zu verringern und Engpässe bei der Zertifizierung zu erleichtern. Das Vereinigte Königreich arbeitet weiterhin an seinem künftigen Medizinprodukteregime und hat sich zu einer unbefristeten Anerkennung von CE-gekennzeichneten Produkten konsultiert, um die Kontinuität des Marktzugangs zu wahren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für allgemeine Chirurgiegeräte beginnt mit Rohstoffen und Präzisionskomponenten, einschließlich Metallen, Polymeren, Elektronik, Beschichtungen und steriler Barriereverpackung, bevor sie über Zerspanung, Formgebung, Montage und Sterilisation weiterläuft. Von dort fließen die Produkte in Kennzeichnung, regulatorische Freigabe und kommerziellen Vertrieb. Große OEMs übernehmen typischerweise Designkontrollen, regulatorische Unterlagen und die endgültige Produktfreigabe, wobei häufig Auftragsfertiger und spezialisierte Komponentenlieferanten für Unterbaugruppen eingesetzt werden, während Drittanbieter für Logistik die regionale Lagerhaltung sowie Kühlketten- oder kontrollierte Handhabung unterstützen, wo erforderlich. Nachgelagert besteht der Vertrieb typischerweise aus einer Mischung von Direktverkäufen an Krankenhäuser und Einkaufsgemeinschaften, wobei Großhändler die Abdeckung in stärker fragmentierten Märkten ergänzen. Nachverkaufsaktivitäten wie Einweisungsschulungen, Instrumentenwartung und Post-Market-Überwachung schließen den Kreis ebenfalls, insbesondere für Energieplattformen und Roboterinstrumente.
Zwei Einschränkungen beeinflussen zunehmend sowohl Kosten als auch Servicelevel: (1) die Compliance-Intensität über Regionen hinweg, einschließlich Qualitätssystemen, Rückverfolgbarkeit und Engpassüberwachung, und (2) die operative Widerstandsfähigkeit bei Störungen. Die FDA überwacht Engpässe bei Medizinprodukten und kann Maßnahmen im Rahmen von Mechanismen wie dem Defense Production Act eskalieren. In der EU führen die im Januar 2025 eingeführten Meldepflichten bei Engpässen zu zusätzlichem Berichtsaufwand für einige Hersteller und Vertriebshändler. Cybersicherheit und IT-Resilienz entwickeln sich ebenfalls zu Lieferkettenüberlegungen für gebrauchsfertige Einwegprodukte und Roboterverbrauchsmaterialien; ein Cyberangriff im März 2026, der Stryker-Systeme betraf, verdeutlichte beispielsweise, wie digitale Ausfälle die Auftragstransparenz, Bestandszuteilung und Vertriebskontinuität stören können, selbst wenn die physische Fertigungskapazität unverändert bleibt.
Wettbewerbslandschaft
Fünf diversifizierte multinationale Konzerne – Johnson & Johnson, Medtronic, Intuitive Surgical, Stryker und Boston Scientific – üben überproportionalen Einfluss aus, doch Spezialnischen bleiben von agilen Innovatoren umkämpft. Johnson & Johnsons Übernahme von Shockwave Medical für 13,1 Milliarden USD unterstrich den Vorstoß in Richtung kardiovaskulärer Instrumente mit starken Verbrauchsmaterialannuitäten. Medtronic konterte mit intelligentem Stapeln und einem regionalen Forschungs- und Entwicklungsstandort, der auf Erschwinglichkeit in Schwellenmärkten ausgelegt ist, und stärkte damit seine Position im gesamten Markt für allgemeine chirurgische Geräte.
Unterdessen vereinbarte Karl Storz die Übernahme von Asensus Surgical und fügte einem endoskopiestarken Portfolio bildgeführte Robotik hinzu. Kraftrückkopplungs-Haptik, KI-gestützte Gewebeanalytik und cloudbasiertes Flottenmanagement sind die neuen Schlachtfelder, wobei jeder Akteur darum wetteifert, geschlossene Ökosysteme zu schaffen, die Verfahrensausgaben binden. Verschärfte regulatorische und Cybersicherheitsanforderungen erhöhen die Eintrittsbarrieren für Start-ups und treiben die Branche für allgemeine chirurgische Geräte in Richtung moderater Konsolidierung, ohne in ein Monopol zu kippen.
Marktführer im Bereich allgemeine chirurgische Geräte
-
Boston Scientific Corporation
-
B. Braun SE
-
Medtronic PLC
-
Johnson & Johnson (Ethicon, DePuy & Robotics)
-
Stryker Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Allgemeinchirurgische Geräte Unternehmen in diesem Bericht
- Applied Medical Resources
- Arthrex
- B. Braun
- Beckton Dickinson
- Boston Scientific
- CMR Surgical Ltd.
- Conmed
- Erbe Elektromedizin
- Integra LifeSciences
- Intuitive Surgical
- Johnson & Johnson (Ethicon, DePuy Synthes, J&J MedTech)
- Kangji Medical Holdings
- Karl Storz
- Medtronic
- Olympus
- Richard Wolf
- Smiths Group
- Solventum
- Stryker
- Teleflex
- Zimmer Biomet
Lesen Sie die Analyse der allgemeinchirurgische Geräte-Unternehmen
Marktchancen und Zukunftsaussichten
Regulatorische Harmonisierung und klarere Standardpfade schaffen messbaren Freiraum für Hersteller, die konforme, rückverfolgbare Einweg- und Smart-Instrument-Portfolios im großen Maßstab industrialisieren können. Der Übergang zur FDA-QMSR, wirksam ab dem 2. Februar 2026, richtet die US-Qualitätsanforderungen enger an ISO 13485:2016 aus und unterstützt die globale Konvergenz der Qualitätssysteme für Lieferanten, die sowohl Nordamerika bedienen, das 2025 einen Anteil von 41,54 % am Umsatz ausmachte, als auch international vertriebene Produktlinien. In der EU fügen Aktualisierungen im Jahr 2026 des Standards- und Nachweisrahmens zusätzliche Anker für die Portfolioplanung hinzu. Der Durchführungsbeschluss (EU) 2026/1231 vom 25. Juni 2026 aktualisierte harmonisierte Normen zu sterilisationsbezogenen Anforderungen, und die Delegierte Verordnung (EU) 2026/1451 der Kommission vom 20. März 2026 erweiterte die Liste der von obligatorischen klinischen Prüfungen ausgenommenen Geräte um gängige chirurgische Instrumente wie Pinzetten, Nadelhalter und Kanülen. Dies kann Reibungsverluste bei einigen Erweiterungen von wiederverwendbaren Werkzeuglinien verringern, wenn Dokumentation und Leistungsnachweise gut kontrolliert sind.
Auf der Technologieseite konzentriert sich die Chance auf Geräte, die die Einführung minimalinvasiver und robotergestützter Verfahren in wiederkehrenden Absatz von Klammer-, Energie-, Zugangs- und Einwegkits umwandeln. Diese Dynamik ist eng mit der Expansion ambulanter Operationszentren verknüpft, wo Arbeitsabläufe zunehmend werkssterile, platzsparende Kits bevorzugen. Im Jahr 2026 veröffentlichte akademische Arbeiten zu miniaturisierter Roboterinstrumentierung und autonomen Roboterkonzepten, einschließlich Proof-of-Concept-Studien in der Koloskopie und bei mikrochirurgischen Werkzeugen, deuten auf eine Pipeline kleinerer, datengetriebener Instrumente hin, die nach Validierung und Kommerzialisierung in neue Zubehörangebote münden können. Innerhalb der aktuellen Marktstruktur begünstigt dies Anbieter, die modulare Roboterplattformen und integrierte Energiesysteme mit kompatiblen Einweginstrumenten kombinieren und dabei cybersicherheitsfähige Konnektivität und Rückverfolgbarkeit aufbauen, um den Beschaffungs- und Post-Market-Erwartungen der Krankenhäuser zu entsprechen.
Neueste Industrielle Entwicklungen in Markt für Allgemeinchirurgische Geräte
- Juli 2026: Medtronic schloss die Übernahme von Scientia Vascular ab und erweiterte damit sein Portfolio um neurovaskuläre Zugangs- und Therapietechnologien. Der Deal stärkt Medtronics Position in katheterbasierten Verfahrensökosystemen, die auf wiederkehrender Gerätenutzung basieren, und ergänzt die Nachfrage der Krankenhäuser nach integrierten Verfahrenslösungen über hochakute Versorgungsbereiche hinweg.
- November 2025: Medtronic stellte den Signia Circular Stapler mit adaptiver Kompression und integriertem Lecktest vor, mit gestaffelten Markteinführungen in den USA, Europa und Japan. Dieser Produktschritt treibt die Klammertechnologie weiter in Richtung sensorgestützter Leistungsmerkmale und verstärkt die Verschiebung von Premiumfunktionalität in Einweginstrumente, die in stark frequentierten chirurgischen Arbeitsabläufen eingesetzt werden.
- November 2024: Johnson & Johnson MedTech erhielt die FDA-IDE-Zulassung für das OTTAVA Robotic Surgical System. Die Genehmigung ermöglichte eine zulassungsrelevante klinische Bewertung in der Weichteilchirurgie und unterstützte den Aufbau eines proprietären Roboterökosystems, das die Nachfrage nach kompatiblen Instrumenten und Verbrauchsmaterialien steigern kann, während die Plattform ihre Evidenzgenerierung voranbringt.
Markt für Allgemeinchirurgische Geräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für allgemeinchirurgische Geräte Instrumente und Geräte, die bei chirurgischen Eingriffen am Menschen eingesetzt werden, um auf Gewebe zuzugreifen, zu schneiden, zu versiegeln oder zu kauterisieren und Wunden zu verschließen, einschließlich offener Chirurgie, minimal-invasiver Chirurgie und robotergestützter Verfahren.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt chirurgische Sets für den Veterinärbereich sowie große Kapital-Bildgebungssysteme aus, die die Chirurgie unterstützen, selbst aber keine chirurgischen Geräte sind.
Segmentierungsübersicht
- Nach Produkttyp
- Instrumente für minimal-invasive Chirurgie
- Instrumente für robotergestützte Chirurgie
- Energiebasierte chirurgische Instrumente (Hochfrequenz, Ultraschall, Laser)
- Instrumente für offene Chirurgie
- Chirurgisches Einweg- und Einmalmaterial
- Intelligente und sensorgestützte Instrumente
- Andere Produkttypen
- Nach Anwendung
- Orthopädie
- Herz-Kreislauf
- Gynäkologie & Urologie
- Neurochirurgie
- Gastrointestinal / Kolorektal
- Bariatrie & Stoffwechsel
- Thorax
- Plastische & Rekonstruktive Chirurgie
- Andere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Fachkliniken
- Akademische und Forschungseinrichtungen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Faktenbasis aufzubauen und realistische Grenzen vor der Modellierung festzulegen, damit Gesamtwerte nicht versehentlich Geräte mit angrenzenden Ausrüstungsgegenständen vermischen. Wir nutzten öffentliche Quellen wie die Weltgesundheitsorganisation für Indikatoren des Gesundheitssystems, die US-FDA-Gerätedatenbanken für Produkt- und Regulierungskontext, OECD-Gesundheitsstatistiken als Näherungswerte für Eingriffe und Ausgaben sowie die Weltbank für makroökonomische Signale und Währungssignale.
Wir haben auch Veröffentlichungen von Krankenhäusern und Kostenträgern, soweit verfügbar, Materialien von Branchenverbänden zu chirurgischen Volumina und Praxistrends sowie Jahresberichte und Investorenpräsentationen von Unternehmen ausgewertet, um das Portfolio-Engagement und die Nachfragetreiber zu verstehen. Patentdatenbanken wurden überprüft, um Innovationsthemen wie energiebasierte Instrumente und Anbauteile für robotergestützte Chirurgie zu verfolgen, was dabei half, Adoptionsannahmen zu rahmen. Die hier genannten Quellen sind nur illustrativ; zusätzliche öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um wichtige Annahmen zu überprüfen, die Desk-Quellen nicht gut erklären, insbesondere was als allgemeinchirurgisches Gerät im Vergleich zu angrenzenden Investitionsgütern und Serviceumsätzen gezählt wird. Wir sprachen mit Herstellern, Distributoren, Beschaffungsverantwortlichen und klinischen Anwendern in den wichtigsten Regionen, damit Adoption, Preisverhalten und Eingriffsmix plausibilisiert und anschließend im endgültigen Modell berücksichtigt werden konnten.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 15 % | APAC: 45 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 32 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 53 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem Eingriffvolumina und die Mischung der Versorgungseinrichtungen verwendet wurden, um die Nachfrage nach den wichtigsten chirurgischen Gerätekategorien zu rekonstruieren und diese dann anhand von Nutzungsmustern und Preisbändern in Werte umzurechnen. Um das Modell geerdet zu halten, führten wir auch selektive Bottom-up-Näherungen durch, wie z. B. stichprobenartige Prüfungen von Durchschnittspreis mal Volumen für stark genutzte Gerätegruppen und Kanal-Feedback zu Ersatz- und Nachfüllzyklen, die dann zur Anpassung der Gesamtwerte verwendet wurden, wenn Lücken auftraten.
Zu den wichtigsten Eingaben gehörten das Wachstum chirurgischer Eingriffe nach Versorgungseinrichtung (Krankenhaus versus ambulantes Operationszentrum), die Durchdringung minimal-invasiver Chirurgie, die Adoption energiebasierter Instrumente, die Ersatzhäufigkeit für wiederverwendbare Instrumente und der erwartete Preisdruck durch die Krankenhausbeschaffung. Da kurzfristige Verschiebungen auftreten können, wenn Eingriffs-Rückstände abgebaut werden oder sich elektive Volumina ändern, wurde für die Prognose eine Szenarioanalyse verwendet, und die Annahmen wurden auf das abgestimmt, was die Befragten als den wahrscheinlichsten Pfad in ihren Regionen beschrieben. Wo direkte Volumensignale für kleinere Länder fehlten, wurden Verhältnisse angewendet, die an Indikatoren der Gesundheitsaktivität geknüpft sind, und die Ergebnisse wurden vor der Finalisierung gegen regionale Gesamtwerte gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe wurden die Ergebnisse mit unabhängigen Signalen wie Eingriffstrends, Verschiebungen in der Versorgungseinrichtung und berichteter Kategorienexposition in öffentlichen Unternehmensveröffentlichungen abgeglichen. Wenn Abweichungen ungewöhnlich erschienen, wurden die Treiber erneut untersucht, Annahmen neu getestet und gezielte Rückkontakte ausgelöst, damit Ausreißer nicht in die endgültigen Gesamtwerte einflossen.
Intern wird ein mehrstufiger Überprüfungsprozess angewendet, bei dem Modelllogik und wichtige Eingaben von einem weiteren Analysten geprüft werden, bevor die endgltigen Zahlen eingefroren werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Änderungen die Nachfrage oder die Preisgestaltung beeinflussen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der globalen Marktgröße für Allgemeinchirurgische Geräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für allgemeinchirurgische Geräte unterscheiden sich häufig, weil der gezählte Gerätesatz nicht identisch ist und weil Eingriffs-, Preis- und Versorgungseinrichtungsannahmen die Gesamtwerte auf merkliche Weise verändern. Unterschiede treten auch auf, wenn ein Herausgeber einen anderen Währungsumrechnungszeitpunkt oder ein längeres Prognosefenster verwendet, was die aktuelle Jahreszahl höher oder niedriger als erwartet erscheinen lassen kann.
Die Tabelle spiegelt eine Bandbreite über verschiedene Herausgeber wider, und innerhalb des Umfangs von Mordor Intelligence konzentriert sich der gezählte Umsatz auf Geräte, die zum Zugang, Schneiden, Versiegeln, Kauterisieren oder Verschließen von menschlichem Gewebe bei offenen, minimal-invasiven und robotergestützten Eingriffen verwendet werden, wobei Sets für den Veterinärbereich und große Kapital-Bildgebungssysteme außerhalb des Marktgesamtwerts gehalten werden. Die verbleibenden Lücken entstehen in der Regel durch die Auswahl des Basisjahres und die Geschwindigkeit, mit der Änderungen des Durchschnittspreises über Kategorien hinweg angewendet werden, da das Beschaffungs-Feedback tendenziell eine ungleichmäßige Preisbewegung nach Gerätetyp und Versorgungseinrichtung zeigt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,32 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 19,88 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und kann breitere verfahrensbezogene Ausrüstung in den Gerätekorb einbeziehen; der Wert kann sich verschieben, wenn Währungszeitpunkt und Inflationsbehandlung nicht auf dasselbe Jahr abgestimmt sind. |
| Branchenpublikation B | 18,44 Mrd. USD (2024) | Verwendet häufig frühere Nachfragebedingungen und eine breitere Definition, die komplexe Ausrüstungskategorien einschließen kann, was den angegebenen Ausgangswert senken und dann die langfristige Projektion verstärken kann. |
Betrachtet man die drei Zahlen zusammen, ist die wichtigste Erkenntnis, dass die Jahresauswahl und der Umfang dessen, was als chirurgisches Gerät einbezogen wird, den größten Teil der Lücke erklären, gefolgt davon, wie Preise und Adoption fortgeschrieben werden. Indem der Wertaufbau an die Eingriffstätigkeit, die Mischung der Versorgungseinrichtungen und ein realistisches Preisverhalten geknüpft wird, bleibt die Schätzung auf klare Hebel zurückführbar, die bei Vorliegen neuer Daten erneut überprüft werden können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für allgemeine chirurgische Geräte?
Er erreichte im Jahr 2026 21,32 Milliarden USD und wird voraussichtlich bis 2031 auf 30,78 Milliarden USD ansteigen.
Welche Produktkategorie führt die Umsätze an?
Einweg- und Einmalinstrumente dominieren mit einem Anteil von 43,78 % am Umsatz des Jahres 2025.
Welches Fachgebiet wächst am schnellsten?
Die Herz-Kreislauf-Chirurgie expandiert bis 2031 mit einer CAGR von 9,77 %, getragen durch Transkatheter- und energiebasierte Innovationen.
Wie schnell nehmen ambulante chirurgische Zentren neue Geräte an?
Die Nachfrage ambulanter chirurgischer Zentren wächst mit einer CAGR von 10,32 %, da Kostenträger kostengünstigere Einrichtungen mit Entlassung am selben Tag bevorzugen.
Welche Region weist das höchste Wachstumspotenzial auf?
Asien-Pazifik wird voraussichtlich eine CAGR von 8,54 % verzeichnen, unterstützt durch den Krankenhausbau und steigende verfügbare Einkommen.
Was ist das größte Hindernis für eine breitere Einführung der Roboterchirurgie?
Hohe Kapital- und Wartungskosten, die häufig 2,5 Millionen USD pro Konsole übersteigen, begrenzen die Einführung in mittelgroßen Krankenhäusern.