
Marktgröße und Marktanteil der restaurativen Zahnmedizin
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
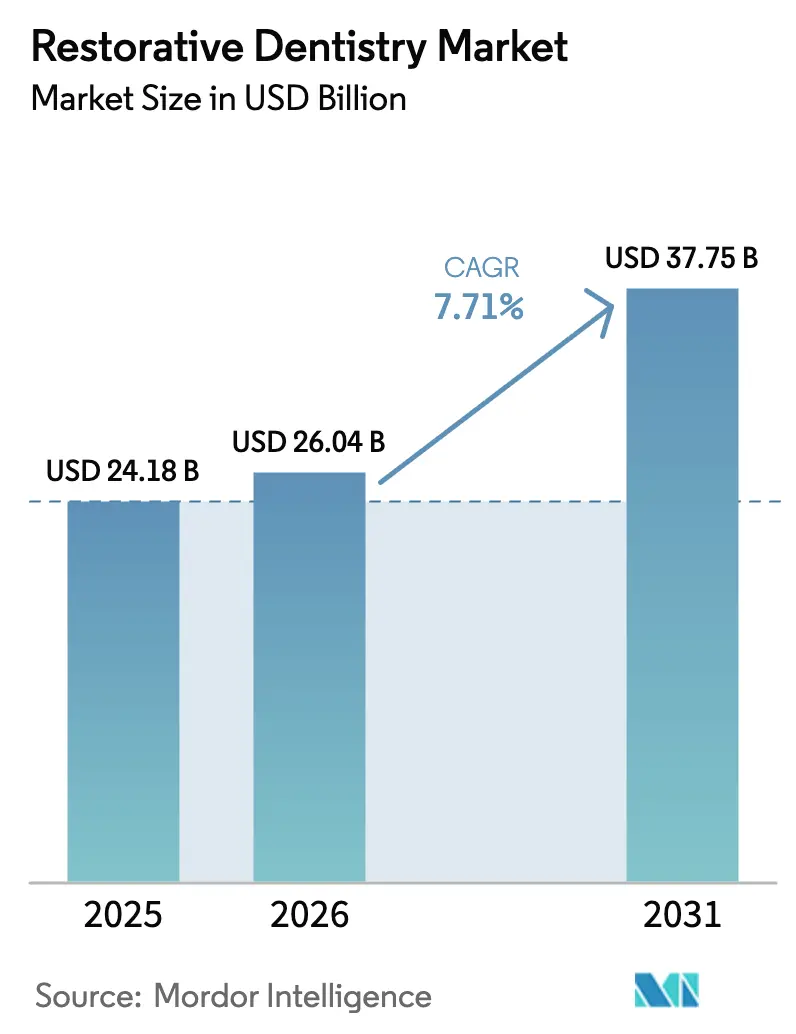
| Marktgröße (2026) | 26.04 Milliarden US-Dollar |
| Marktgröße (2031) | 37.75 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der restaurativen Zahnmedizin von Mordor Intelligence
Die Marktgröße der restaurativen Zahnmedizin wird im Jahr 2026 auf USD 26,04 Milliarden geschätzt und wächst gegenüber dem Wert von 2025 in Höhe von USD 24,18 Milliarden, wobei die Projektionen für 2031 USD 37,75 Milliarden ausweisen, was einer CAGR von 7,71 % über den Zeitraum 2026–2031 entspricht. Die weltweit steigende Inzidenz von Zahnkaries, die rasche Einführung digitaler Arbeitsabläufe und ein stärkeres Bewusstsein für die Verbindungen zwischen oraler und systemischer Gesundheit beschleunigen die Behandlungsvolumina und die durchschnittlichen Ausgaben pro Besuch. Der anhaltende demografische Wandel hin zu größeren Bevölkerungsgruppen älterer Erwachsener vergrößert den adressierbaren Patientenpool, der komplexe Vollbogen- und implantatgestützte Restaurierungen benötigt. Die zunehmende Konsolidierung – mehr als 60 zahnmedizinische Fusionen und Übernahmen mit einem Gesamtvolumen von USD 9 Milliarden im Jahr 2024 – signalisiert einen Wettbewerbswandel hin zu vertikal integrierten Plattformen, die Technologien am Behandlungsstuhl mit Materialinnovationen verbinden. Schließlich stützen eine unterstützende Regulierung in einkommensstarken Ländern und stetig zunehmende Versicherungsabdeckungsgewinne preislich hochwertige Verfahren, auch wenn der Kostendruck auf die Anbieter zunimmt.
Wichtigste Erkenntnisse des Berichts
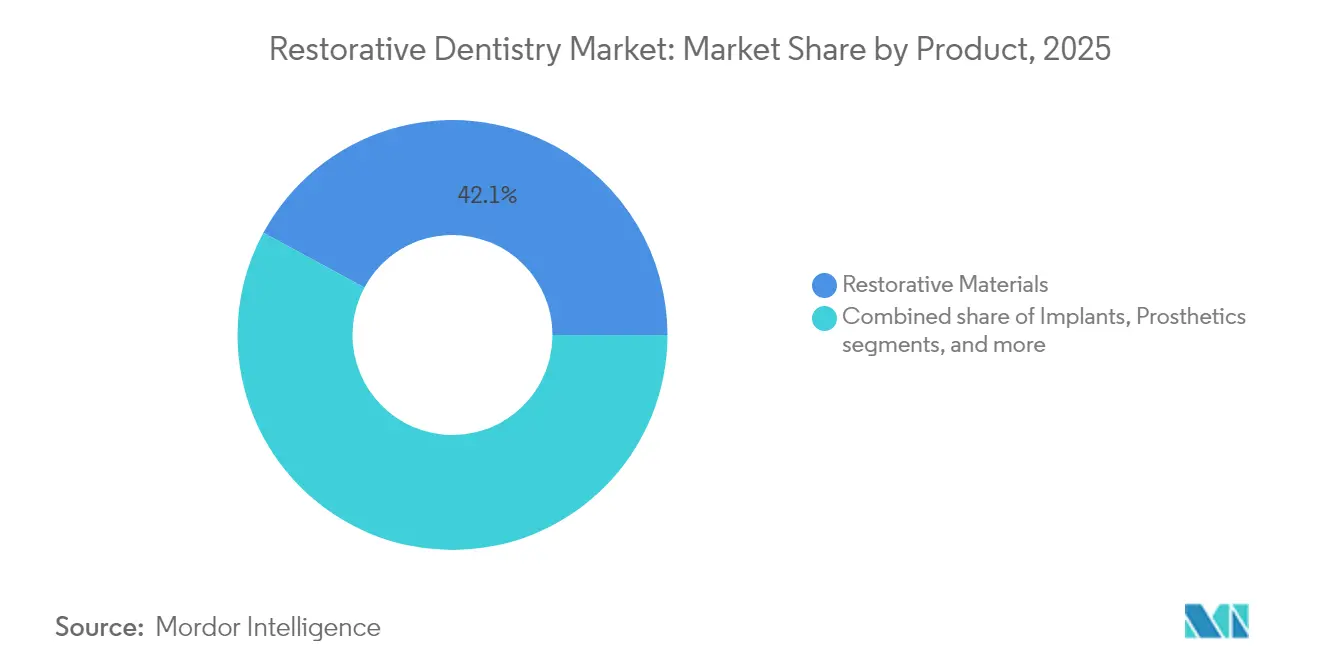
- Nach Produkt führten Restaurierungsmaterialien mit einem Marktanteil von 42,12 % am Markt für restaurative Zahnmedizin im Jahr 2025; Restaurierungsgeräte werden voraussichtlich die höchste CAGR von 9,3 % bis 2031 aufweisen.
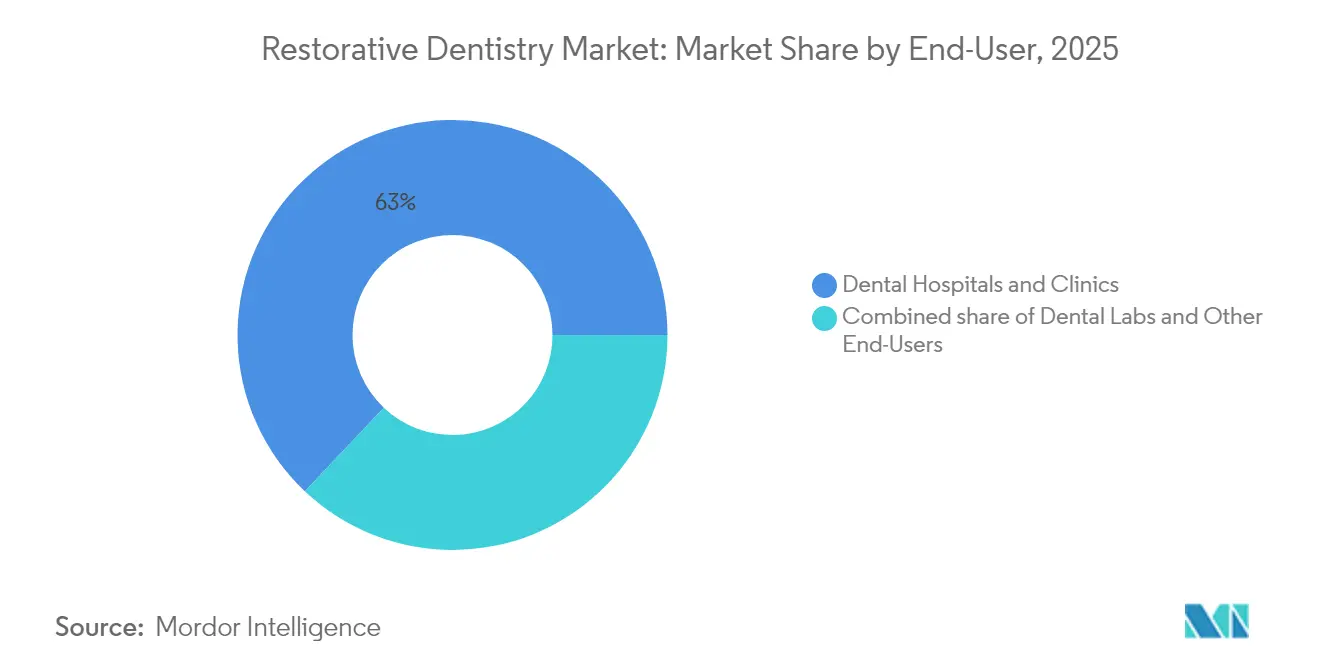
- Nach Endnutzer entfielen 62,95 % der Marktgröße der restaurativen Zahnmedizin im Jahr 2025 auf Zahnkliniken und Zahnarztpraxen, während Dentallabore bis 2031 voraussichtlich mit einer CAGR von 9,68 % expandieren werden.
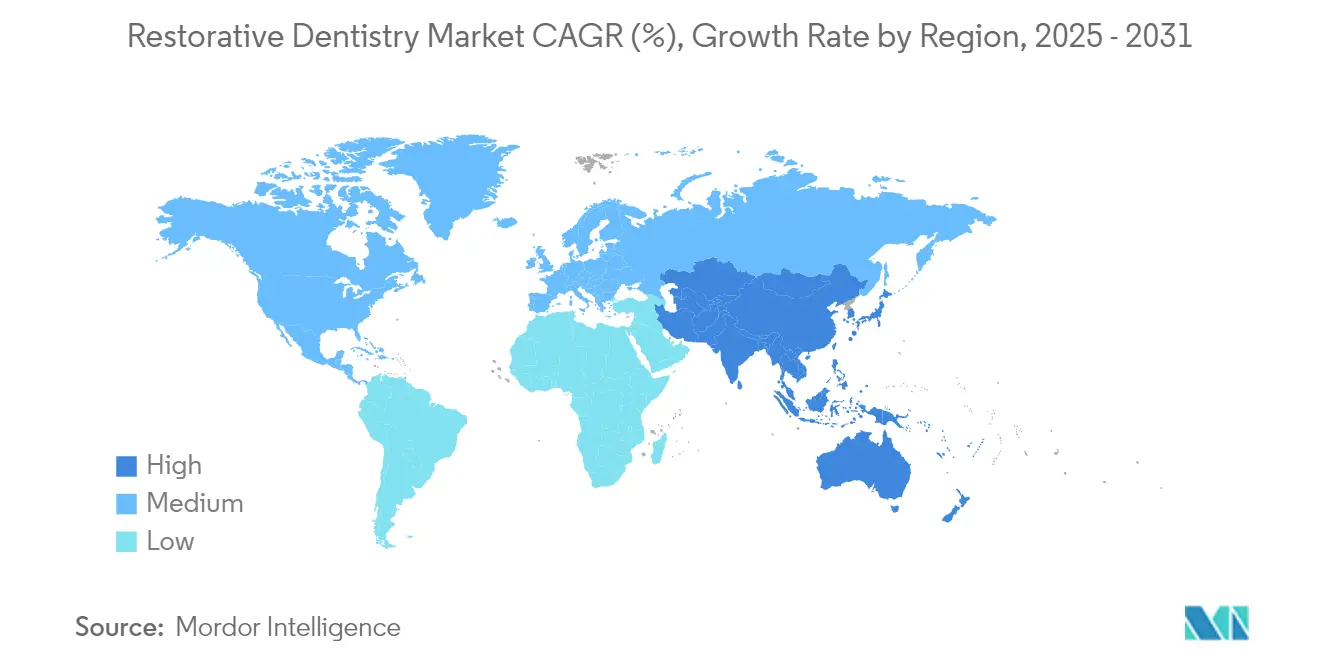
- Nach Geografie trug Nordamerika im Jahr 2025 einen Marktanteil von 39,92 % am Markt für restaurative Zahnmedizin bei, während der Asien-Pazifik-Raum im Prognosezeitraum voraussichtlich die höchste CAGR von 8,29 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur restaurativen Zahnmedizin
Analyse der Treiberwirkung*
| Treiber | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Zahnkaries und Zahnverlust | +1.8% | Global; stärkere Auswirkungen in Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Wachsende geriatrische Bevölkerung weltweit | +1.5% | Global; konzentriert in Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte in CAD/CAM & 3D-Druck | +2.1% | Global; angeführt von Nordamerika & Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach kosmetischer & ästhetischer Zahnmedizin | +1.2% | Nordamerika, Europa, urbaner Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung wertbasierter zahnärztlicher Versicherungsmodelle | +0.8% | Vorwiegend Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Integration von Telezahnmedizin für die postoperative Versorgung | +0.4% | Global; beschleunigt in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Prävalenz von Zahnkaries und Zahnverlust
Weltweit wurden 2,37 Milliarden Kariesfälle erfasst, und die Inzidenz steigt am schnellsten bei Jugendlichen und jungen Erwachsenen[1]A. Brown, "Robotergestützte Zahneingriffe übertreffen menschliche Leistungen," British Dental Journal, nature.com. Unbehandelte Parodontalerkrankungen kosten die Wirtschaft der Vereinigten Staaten schätzungsweise USD 154 Milliarden pro Jahr. In Westafrika zeigen einige nigerianische Studien eine Kariesprävalenz von bis zu 96 %, was auf einen erheblichen ungedeckten restaurativen Bedarf hinweist. Ältere Erwachsene erhöhen die klinische Komplexität, da kumulativer Zahnverlust und systemische Komorbiditäten längere Behandlungszeiten und eine multidisziplinäre Koordination erfordern. Diese epidemiologischen Trends halten die Behandlungsvolumina hoch und fördern die kontinuierliche Materialentwicklung, die höheren okklusalen Belastungen standhalten kann und gleichzeitig die Ästhetik bewahrt. Infolgedessen erweitert der Markt für restaurative Zahnmedizin kontinuierlich seine Kundenbasis über Altersgruppen und Einkommenssegmente hinweg.
Technologische Fortschritte in CAD/CAM und 3D-Druck
Computergestütztes Design und computergestützte Fertigung bilden heute die Grundlage für die meisten indirekten Restaurierungen und liefern eine feinere Randpassgenauigkeit und überlegene Bruchfestigkeit im Vergleich zu konventionellen Wachsmodelliertechniken[2]J. Smith et al., "Randpassgenauigkeit von subtraktiven vs. additiven CAD/CAM-Kronen," BMC Oral Health, biomedcentral.com. Die Einführung cloud-nativer Intraoralkameras, wie des 2024 eingeführten Primescan 2 von Dentsply Sirona, ermöglicht eine hardwareunabhängige Datenerfassung, die sowohl für Einzelstühle als auch für Praxen mit mehreren Standorten geeignet ist. In Designsoftware integrierte Systeme auf Basis Künstlicher Intelligenz verbessern die Randerkennung und schlagen optimale Präparationspfade vor, wodurch die Designzeit verkürzt und Nacharbeiten reduziert werden. Robotergestützte Chirurgie entwickelt sich, wobei Pilotstudien zeigen, dass Roboter Zähne schneller als menschliche Kliniker präparieren und dabei bildgebende Verfahren einsetzen, die ionisierende Strahlung eliminieren. Insgesamt reduzieren diese Innovationen die Abhängigkeit von Labors, verkürzen die Terminzyklen und erhöhen die Patientenakzeptanz – wichtige Hebel für das Umsatzwachstum im Markt für restaurative Zahnmedizin.
Wachsende geriatrische Bevölkerung weltweit
Mehr als 280 Millionen Menschen im Alter von 70 Jahren und darüber leiden an oralen Erkrankungen, die Ernährung, Sprache und soziales Engagement beeinträchtigen. Geriatrische Patienten weisen häufig mehrere chronische Erkrankungen auf, die die Behandlungsplanung erschweren und die Nachfrage nach minimal-invasiven Restaurierungen erhöhen, die mit der parodontalen und prothetischen Versorgung integriert werden. Politische Initiativen im Rahmen des UN-Jahrzehnts des gesunden Alterns fördern Erstattungsmodelle, die die systemische Bedeutung der Mundgesundheit anerkennen, und fördern Vorsorgebesuche sowie subventionierte prothetische Versorgung in einkommensstarken Volkswirtschaften. Kliniken und Labore erweitern daher ihr Leistungsangebot, beispielsweise um implantatgestützte Deckprothesen, die sowohl den funktionellen als auch den kosmetischen Bedürfnissen älterer Erwachsener gerecht werden. Die anhaltende Nachfrage aus dieser Bevölkerungsgruppe stärkt die langfristige Expansion des Marktes für restaurative Zahnmedizin.
Steigende Nachfrage nach kosmetischer und ästhetischer Zahnmedizin
Die Präsenz in sozialen Medien und ein höheres frei verfügbares Einkommen haben Zahnarztbesuche als Lifestyle-Investitionen neu positioniert. Umfragen zeigen, dass 91 % der Erwachsenen die Mundgesundheit als integralen Bestandteil des allgemeinen Wohlbefindens betrachten, und 80 % bevorzugen Zirkonimplantate aufgrund ihrer transluzenten Erscheinung und geringen Allergenität. Folglich gewinnen mehrschichtige Zirkonblöcke, die die Transluzenz von der Zervikalzone zur Inzisalkante graduieren, an Beliebtheit, da sie natürliche Bezahnung nachahmen, ohne die Biegefestigkeit zu beeinträchtigen. Die Amerikanische Zahnärztevereinigung berichtet, dass 98 % der Behandler Zirkon für posteriore Kronen verwenden, was die rasche Materialadoption unterstreicht. Diese Präferenzen erhöhen die durchschnittlichen Verkaufspreise und bieten Upselling-Möglichkeiten, was die Umsatzentwicklung des Marktes für restaurative Zahnmedizin begünstigt.
Analyse der Hemmfaktoren*
| Analyse der Hemmfaktoren | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für restaurative Zahnbehandlungen | -1.4% | Global; stärker ausgeprägt in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattung für elektive Behandlungen | -0.9% | Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Zahntechnikern & Prothetikern | -0.7% | Global; akut in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Volatile Preise für Zirkon & andere Premiummaterialien | -0.6% | Global; importabhängige Märkte am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für restaurative Zahnbehandlungen
Fortschrittliche restaurative Arbeitsabläufe umfassen häufig hochwertige Materialien, Mehrbehandlungsprotokolle und anspruchsvolle Investitionsgüter. US-amerikanische Zahnarztpraxen absorbierten im April 2025 10-prozentige Einfuhrzölle auf Dentalgeräte und Verbrauchsmaterialien – eine Maßnahme, die die Geräte- und Implantatpreise in die Höhe trieb und die Gewinnmargen schmälerte[3]P. Zenone, "Auswirkungen der Zölle 2025 auf Dentalimporte," Zenone, zenone.com. Volatile Lieferketten für Zirkon und Titan treiben die Kosten weiter in die Höhe und veranlassen einige Anbieter, Technologie-Upgrades aufzuschieben. Für Patienten schrecken hohe Eigenkosten von der Inanspruchnahme der Vollbogen-Implantattherapie ab, insbesondere in Schwellenländern, wo öffentliche Versicherungen selten elektive Behandlungen abdecken. Diese Preissensitivität begrenzt das adressierbare Publikum und dämpft das Volumenwachstum im Markt für restaurative Zahnmedizin.
Begrenzte Erstattung für elektive Behandlungen
Obwohl 65 % der US-amerikanischen Erwachsenen eine Zahnversicherung haben, schließen viele Policen Veneers, Vollkeramikkronen und KI-gestützte Bildanalysen aus und kategorisieren diese als elektive Leistungen. Die jüngste Einführung von Dental Loss Ratio-Standards verbessert die Transparenz, schreibt jedoch keine breitere Abdeckung vor. KI-gestützte Abrechnungsworkflows von Cigna und Aetna reduzieren den Verwaltungsaufwand, wenden jedoch weiterhin traditionelle Leistungsobergrenzen auf ästhetische Verfahren an, was die finanzielle Last auf die Patienten verlagert. Aufgeschobene Behandlungen führen später zu größeren restaurativen Misserfolgen, aber kurzfristige Budgetbeschränkungen bremsen die sofortige Inanspruchnahme hochwertiger Lösungen. Die Erstattungslücke schränkt daher die rasche Durchdringung von Premiumangeboten im Markt für restaurative Zahnmedizin ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Materialien führen, während Geräte aufholen
Restaurierungsmaterialien trugen im Jahr 2025 mit 42,12 % zum Marktanteil der restaurativen Zahnmedizin bei und unterstreichen damit ihre unverzichtbare Rolle bei direkten Füllungen, Inlays, Onlays und indirekten Prothesen. Die Marktgröße der restaurativen Zahnmedizin für Materialien lag im Jahr 2025 bei nahezu USD 10,2 Milliarden und wächst stetig, da Zirkon, Harz-Nanokeramik-Hybride und bioaktive Zemente Marktanteile von herkömmlichen Amalgamen übernehmen. Mehrschichtige Zirkonblöcke, die bei optimierten Temperaturen gesintert werden, liefern ästhetische Transluzenz für anteriore Bereiche und behalten gleichzeitig eine für posteriore Brücken geeignete Festigkeit von 1.000 MPa. Laufende Forschung zu antimikrobiellen Kompositen und ionenfreisetzenden Linern verspricht, die Langlebigkeit von Restaurierungen zu verlängern und damit die Ersatzzyklen zu stärken.
Restaurierungsgeräte werden unterdessen bis 2031 eine CAGR von 9,3 % verzeichnen – schneller als alle anderen Kategorien –, da Kliniken und Labore eigenständige Fräseinheiten durch integrierte cloud-basierte Ökosysteme ersetzen. Die an Geräteinvestitionen gebundene Marktgröße der restaurativen Zahnmedizin wird bis 2031 voraussichtlich USD 15,1 Milliarden überschreiten, angetrieben durch Intraoralkameras, stuhlseitige Fräsmaschinen und 3D-Drucker, die die Durchlaufzeit von Wochen auf Stunden reduzieren. Der Primescan 2 von Dentsply Sirona verdeutlicht diesen Wandel: Seine offene Architektur ermöglicht einen nahtlosen Datenfluss zu jeder Fräse oder jedem Drucker, was die Hardwareabhängigkeit senkt und die Akzeptanz verbreitert. Die Verbreitung KI-gesteuerter Qualitätssicherungsmodule verkürzt die Lernkurven weiter und senkt die Nacharbeitsquoten, was die gerätebedingten Umsatzgewinne stärkt.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts erhältlich


Nach Endnutzer: Labore überholen traditionelle Anbieter
Zahnkliniken und Zahnarztpraxen hielten im Jahr 2025 62,95 % der Marktgröße der restaurativen Zahnmedizin und spiegeln damit ihren Status als primäre Behandlungsportale wider. Personalengpässe bleiben jedoch akut: 95 % der Praxen berichten von Schwierigkeiten bei der Rekrutierung von Dentalhygienikerinnen und Dentalhygienikern, und die Belegschaft ist seit der COVID-19-Pandemie um 8 % geschrumpft. Praxen kompensieren dies durch den Ausbau digitaler Stuhlseitenfähigkeiten und den Einsatz von Fernversorgung; smartphone-basierte Telezahnmedizin zeigt eine Sensitivität von 96,8 % für die Karieserkennung und reduziert nicht-wesentliche Termine. Dennoch bleibt die Echtzeit-Laborkooperation für komplexe Fälle entscheidend, was die Dominanz der Kliniken aufrechterhält.
Dentallabore stellen den am schnellsten wachsenden Endnutzer mit einer CAGR von 9,68 % bis 2031 dar. Die Auslagerung komplexer Design- und Fertigungsaufgaben ermöglicht es Kliniken, sich auf das Patientenmanagement zu konzentrieren, was die Nachfrage nach hochvolumigen Laboren mit Mehrachsenfräsmaschinen und Dentalpolymerdruckern steigert. Labore nutzen Skaleneffekte und bieten einen Fünf-Tage-Durchlauf für mehrschichtige Zirkonrestaurierungen sowie einen Sofortservice für 3D-gedruckte Provisorien an. Dieses symbiotische Modell steigert den Gesamtdurchsatz und schützt kleinere Praxen vor Kapitalaufwendungen, was das Ökosystem des Marktes für restaurative Zahnmedizin stärkt.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts erhältlich
Geografische Analyse
Nordamerika erzielte im Jahr 2025 einen Marktanteil von 39,92 % am Markt für restaurative Zahnmedizin, gestützt durch eine robuste Versicherungsdurchdringung und frühe Übernahme digitaler Arbeitsabläufe. Im Oktober 2024 veröffentlichte die US-amerikanische Behörde für Lebens- und Arzneimittel (FDA) im Rahmen des Safety and Performance Based Pathway (Sicherheits- und leistungsbasierter Zulassungsweg) Leitlinien, die Leistungskriterien für enossale Implantate und Dentalkeramiken klärten und die Produktzulassungen beschleunigten. Einfuhrzölle, die im April 2025 eingeführt wurden, erhöhen jedoch die Anschaffungskosten für Scanner und Implantate und gefährden die Praxisrentabilität. Führende Anbieter wie Dentsply Sirona meldeten im Jahr 2024 einen organischen Umsatzrückgang von 3,5 %, investieren jedoch weiterhin in die Einführung cloudbasierter Plattformen, die dem Preisdruck entgegenwirken sollen.
Der Asien-Pazifik-Raum ist die am schnellsten wachsende Region und wird voraussichtlich eine CAGR von 8,29 % verzeichnen, da städtische Bevölkerungsgruppen mit mittlerem Einkommen einen breiteren Zugang zu elektiver Versorgung erhalten. Straumann Group erzielte im Jahr 2024 im Asien-Pazifik-Raum ein organisches Wachstum von 33,8 %, begünstigt durch die Markteinführung seines AlliedStar-Intraoralscanner und die lokalisierte Implantatproduktion in China. Zahngesundheitskampagnen der Regierungen und eine steigende private Versicherungsquote erhöhen die Behandlungsnachfrage, während lokale Hersteller wie Osstem Implant Akquisitionsstrategien vorantreiben, um die regionale Führungsposition zu festigen. Die rasche Digitalisierung ermöglicht es Kliniken, analoge Arbeitsabläufe zu überspringen und vergrößert so den Markt für restaurative Zahnmedizin weiter.
Europa verzeichnet eine stetige Expansion, getragen von einer alternden Bevölkerung und strengen Produktstandards, die Premiumlösungen begünstigen. Harmonisierte Medizinprodukteverordnungen in Verbindung mit strukturierten Erstattungssystemen fördern die Verbreitung bioaktiver Materialien und KI-gestützter Diagnoseplattformen. Die EMEA-Aktivitäten von Straumann verzeichneten im dritten Quartal 2024 ein organisches Wachstum von 11,4 %, angetrieben durch Bildungsinitiativen, die die klinische Kompetenz bei vollständig digitalen Implantatprotokollen fördern. Personalmangel, ähnlich wie in Nordamerika, beschleunigt Investitionen in stuhlseitige CAD/CAM-Systeme und robotergestützte Assistenz, was die Effizienzgewinne in der gesamten Region stärkt.

Regulatorisches Umfeld
Produkte der restaurativen Zahnheilkunde werden in den wichtigsten Märkten als Medizinprodukte und -materialien reguliert, was Hersteller zu stärkeren klinischen Nachweisen, Marktüberwachung nach Inverkehrbringen und standardisierten Prüfmethoden drängt. In den Vereinigten Staaten umfasst die FDA-Aufsicht Implantate, Prothetik, CAD/CAM-Systeme und restaurative Materialien, wobei die im Februar 2026 eingeführte Quality Management System Regulation (QMSR) die ISO 13485:2016 in die Anforderungen an das Qualitätsmanagement von Geräten integriert und die Inspektionsverfahren aktualisiert.
In Europa regelt die Verordnung (EU) 2017/745 (MDR) weiterhin Dentalgeräte und -materialien, und die Compliance-Belastung prägt Portfolio- und Dokumentationsstrategien, insbesondere für Implantate und häufig durchgeführte restaurative Indikationen. Im März 2026 änderte die Delegierte Verordnung (EU) 2026/1359 der Kommission MDR-Bestimmungen zum Umfang der Bewertung technischer Dokumentation für bestimmte implantierbare Produkte der Klasse IIb und listete dabei ausdrücklich Kategorien von Dentalprodukten wie Zahnimplantate, Füllungen und Kronen auf. Aktualisierungen internationaler Normen, darunter ISO 6872:2024 für dentale Keramiken und ISO 9917-1:2025 für Dentalzemente, untermauern zudem die Leistungs- und Prüfanforderungen, die bei der Konformitätsbewertung und Produktvalidierung verwendet werden.
Wettbewerbslandschaft
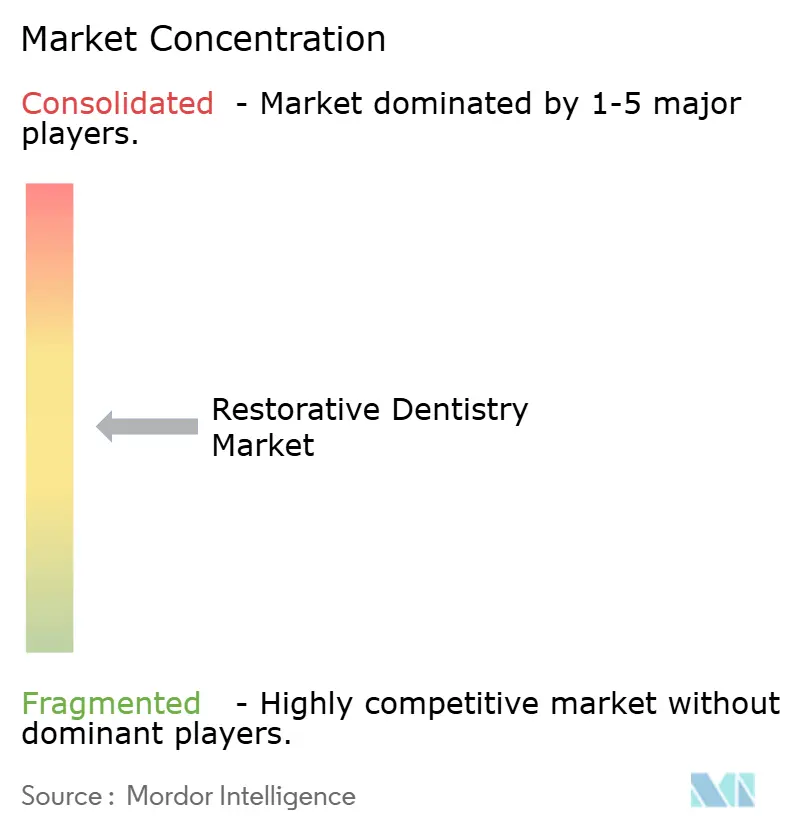
Der Markt für restaurative Zahnmedizin weist eine moderate Konsolidierung auf, wobei die Spitzengruppe aus Dentsply Sirona, Straumann Group, Envista, 3Ms Ausgliederung Solventum und Henry Schein besteht. Die Fusions- und Übernahmeaktivitäten stiegen 2024 stark an: Die Übernahme von Patterson Companies durch Patient Square Capital für USD 4,1 Milliarden und die Kapitalerhöhung von Carestream Dental in Höhe von USD 525 Millionen verdeutlichen den Appetit auf Größe und technologische Tiefe. Unternehmen differenzieren sich durch die Bündelung von Hardware, Software und Materialien in abonnementbasierte Ökosysteme, die eine durchgängige Workflow-Integration versprechen.
Technologiepartnerschaften nehmen zu. Envista kooperiert mit dem KI-Unternehmen Pearl, um radiografische Diagnosealgorithmen in seine Scanner zu integrieren, und die eigenständige Struktur von Solventum setzt Kapital für gezielte Akquisitionen im Bereich bioaktiver Zemente frei. Weißfleck-Chancen bestehen im Bereich der Telezahnmedizin: Trotz hoher diagnostischer Genauigkeit sind Lösungen zur postoperativen Fernüberwachung außerhalb von Forschungspilotprojekten noch unterentwickelt. Robotergestützte Stuhlseitensysteme, die in Asien und Europa entwickelt werden, warten auf eine breitere regulatorische Zulassung, könnten jedoch die Wirtschaftlichkeit von Verfahren verändern, sobald sie kommerziell verfügbar sind.
Kontinuierliche Innovation setzt etablierte Akteure unter Druck, Marktanteile gegen agile Neueinsteiger zu verteidigen. Start-ups, die sich auf Harz-Nanokeramik-Hybridblöcke, Einzel-Besuch-Implantatprothesen und cloud-native Behandlungsplanungs-Hubs konzentrieren, gewinnen Risikokapital. Anbieter profitieren letztlich von schnelleren Durchlaufzeiten, höherer Fallakzeptanz und geringeren Nacharbeitsquoten, was die Aufwärtsentwicklung des Marktes für restaurative Zahnmedizin stärkt.
Marktführer der Branche für restaurative Zahnmedizin
3M Company
Dentsply Sirona
Mitsui Chemicals, Inc.
ZimVie Inc.
Envista Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der Wandel weg von quecksilberhaltigen Materialien schafft kurzfristig freien Raum für alternative restaurative Materialien und kompatible Arbeitsabläufe in regulierten Märkten. Das Verbot der Herstellung und Einfuhr von Dentalamalgam in der Europäischen Union, das ab dem 1. Juli 2026 gilt (mit engen Ausnahmen), konzentriert die Nachfrage auf Komposite, Keramiken und andere quecksilberfreie restaurative Optionen und unterstützt Chancen für Anbieter mit validierten Materialportfolios und Schulungsunterstützung für Umgebungen mit hohem klinischem Durchsatz.
Digital integrierte restaurative Arbeitsabläufe und additive Fertigung dringen ebenfalls tiefer in die Routineversorgung ein und schaffen Chancen bei der Chairside-Fertigung, Laborautomatisierung und cloudbasierten Servicemodellen. Dass PDS Health im Juli 2026 gemeinsam mit Dentsply Sirona die Marke von fünf Millionen CEREC-Chairside-Restaurationen überschritten hat, zeigt den skalierten Einsatz von Chairside-CAD/CAM in Praxisnetzwerken mit mehreren Standorten. Parallel dazu erweitert die im März 2026 in Europa erhaltene CE-Zertifizierung der Klasse IIa für Stratasys TrueDent den adressierbaren Einsatz monolithischer 3D-gedruckter Prothesen, Kronen und Brücken im Rahmen der MDR. Portfolioerweiterung und -konsolidierung unterstützen zudem das Cross-Selling zwischen Materialien und Geräten, etwa durch die im Juni 2026 angekündigte Übernahme von Ultradent Products durch eine Tochtergesellschaft von Mitsui Chemicals zur Erweiterung der Mundpflegelösungen in den Bereichen Restauration und Zahnaufhellung.
Aktuelle Branchenentwicklungen
- Juli 2026: PDS Health gab bekannt, dass seine Praxen gemeinsam mit den digitalen Zahnheilkunde-Lösungen von Dentsply Sirona die Marke von fünf Millionen CEREC-Chairside-Restaurationen überschritten haben. Dieser Meilenstein zeigt die skalierte Nutzung von Chairside-CAD/CAM in Anbieternetzwerken mit mehreren Standorten und unterstreicht die anhaltende Nachfrage nach integrierten Scan-, Design- und Fräsökosystemen sowie den zugehörigen restaurativen Materialien.
- April 2025: ZimVie gab die Markteinführung seines Immediate Molar Implant System in den USA bekannt, das die Standortvorbereitung für Molarenextraktionen vereinfachen und die primäre Stabilität unterstützen soll. Die Einführung zielt auf eine klinisch anspruchsvolle Indikation ab und unterstützt die Standardisierung von Verfahren, was den Wettbewerbsdruck bei Implantat-Workflows im Zusammenhang mit restaurativen Komponenten und Prothetik erhöht.
- Juli 2024: ZimVie gab die FDA-510(k)-Zulassung und die Markteinführung seines GenTek-Portfolios für restaurative Komponenten in den USA bekannt. Das erweiterte Komponentenangebot unterstützt die restaurative Vielseitigkeit über verschiedene Implantatsysteme hinweg und stärkt das Aftermarket-Umsatzpotenzial im Zusammenhang mit kompatiblen prothetischen Verbindungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus restaurativen zahnmedizinischen Lösungen, die geschädigte oder fehlende Zähne reparieren oder ersetzen, einschließlich restaurativer Materialien, Implantate, Prothetik und restaurativer Geräte, erfasst über die wichtigsten Regionen und Kernländer.
Ausschlüsse vom Anwendungsbereich: Wir schließen rein präventive, ausschließlich diagnostische und kieferorthopädische Versorgung aus, wenn diese nicht direkt zu einem restaurativen Verfahren oder Produktverkauf führt.
Übersicht der Segmentierung
- Nach Produkt
- Restaurierungsmaterialien
- Direkte Restaurierungsmaterialien
- Indirekte Restaurierungsmaterialien
- Biomaterialien
- Haftvermittler / Adhäsive
- Abdruckmaterialien
- Implantate
- Prothetik
- Restaurierungsgeräte
- CAD/CAM-Systeme
- Handstücke
- Rotierende Instrumente
- Gussgeräte
- Sonstige Restaurierungsgeräte
- Restaurierungsmaterialien
- Nach Endnutzer
- Zahnkliniken & Zahnarztpraxen
- Dentallabore
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit klaren Abgrenzungen dessen, was als Umsatz der restaurativen Zahnheilkunde gilt, und kartiert anschließend den Nachfragepool, der Verfahren und Produktnutzung antreibt. Wir stützen uns auf öffentliche, seriöse Quellen wie die Statistiken der Weltgesundheitsorganisation zur Mundgesundheit, OECD-Gesundheitsdaten, Veröffentlichungen der CDC zur Mundgesundheit und nationale Gesundheitsministerien für Krankheitslast und Versorgungszugang.
Um die Nachfrage mit den Ausgaben zu verknüpfen, prüfen wir auch Quellen wie Publikationen zahnärztlicher Fachverbände, peer-reviewte Fachzeitschriften zu restaurativen Materialien und Behandlungsmustern sowie Handels- und Zollstatistiken für relevante Dentalproduktkategorien, soweit sie helfen, die Importabhängigkeit zu erklären. Geschäftsberichte, Investorenpräsentationen und Kommentare zu Unternehmensergebnissen werden verwendet, um Produktmix und geografische Exposition zu verstehen. Anschließend nutzen wir ein kostenpflichtiges Abonnement zu Unternehmensfinanzdaten sowie ein separates Abonnement zur Verfolgung von Patenten und Innovationen, um Zeitpläne und Produktaktivitäten zu bestätigen. Diese Quellen sind nicht erschöpfend, und wir haben viele weitere öffentliche Referenzen verwendet, um Datenpunkte während der Studie zu erheben, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf zu prüfen, wie sich restaurative Verfahren in der Praxis in Produktnachfrage und Preisgestaltung übersetzen, da sich Listenpreise und tatsächlich realisierte Preise je nach Vertriebskanal und Land unterscheiden können. Wir sprechen mit Herstellern, Distributoren, Dentallaboren und Vertretern auf Klinikseite, um die Akzeptanz von Materialien und Geräten, typische Verfahrensvolumen und die Veränderung der Nutzung in Abhängigkeit von Erstattungsmustern und Eigenanteilen der Patienten in APAC, EMEA und Amerika zu validieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 14% | APAC: 53% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 34% | EMEA: 29% |
| Kleinere Akteure: 15% | Manager: 52% | Amerika: 18% |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung verwendet einen kombinierten Top-Down- und Bottom-Up-Ansatz. Ausgangspunkt ist ein Nachfragepool, der mit der Aktivität restaurativer Verfahren und den damit verbundenen Ausgaben verknüpft ist; anschließend wird die Gesamtsumme anhand angebotsseitiger Signale überprüft. Wir rekonstruieren den adressierbaren Markt durch Verknüpfung von Indikatoren wie Trends bei behandelten Bevölkerungsgruppen, Zahnarztbesuchsraten, Verschiebungen im Verfahrensmix (zum Beispiel Kronen, Füllungen und Implantatinsertionen) sowie allgemeinen Erstattungs- und Eigenanteilsmustern. Diese Eingaben werden in Volumina für Materialien, Prothetik, Implantate und Geräte übersetzt.
Anschließend verwenden wir selektive Bottom-Up-Näherungen, um die Gesamtsummen realistisch zu halten, einschließlich stichprobenbasierter durchschnittlicher Verkaufspreisspannen, Prüfungen der Distributionskanäle und Umsatzaggregationen der Anbieter für die am besten sichtbaren Kategorien, in denen die Berichterstattung klarer ist. Wenn manche länderspezifischen Aufteilungen fehlen, schließen wir Lücken durch regionale Verhältnisbildungen, die an bekannter Verfahrensintensität und dem lokalen Verhältnis von öffentlicher zu privater Zahnversorgung verankert sind.
Für die Prognose führen wir Szenarioanalysen durch, die durch während der Interviews erhobene, variablenspezifische Erwartungen unterstützt werden. Das Modell wird zudem mit makroökonomischen Signalen wie Trends bei Gesundheitsausgaben und der Kapazität des zahnärztlichen Fachpersonals stresstestet, soweit anwendbar. Wir trennen kurzfristige Schocks von längerfristigen Adoptionskurven für neuere Materialien und digitale restaurative Arbeitsabläufe, damit das Wachstum nicht überschätzt wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Gesamtsummen mit unabhängigen Nachfrage- und Angebotssignalen konsistent bleiben. Wir vergleichen modellierte Ergebnisse mit externen Indikatoren wie der Richtung der Verfahrensraten, Handelsbewegungen für wichtige Gerätekategorien, soweit relevant, und von Unternehmen gemeldeten regionalen Trends, und prüfen anschließend Ausreißer, bevor die interne Freigabe erfolgt.
Wenn eine erhebliche Abweichung auftritt, überprüfen wir die Annahmen zu Preisentwicklung, Produktmix und regionaler Gewichtung erneut und vereinbaren Folgegespräche mit den relevantesten Befragtentypen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutsamen Ereignissen, zum Beispiel politischen Änderungen, größeren Preisanpassungen oder sprunghaften Veränderungen der Akzeptanz. Vor der Auslieferung wird ein zusätzlicher Analystendurchgang abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten, die dem aktuellen Datenstand entspricht.
Vergleich der globalen Marktschätzung für restaurative Zahnheilkunde von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für restaurative Zahnheilkunde können voneinander abweichen, selbst wenn sie behaupten, denselben Anwendungsbereich zu messen, da die Grenze zwischen Materialien, Geräten und Dienstleistungen nicht immer konsistent angewendet wird. Unterschiede entstehen auch dadurch, wie Verfahrensaktivität in Ausgaben umgerechnet wird, wie Preise länderübergreifend normalisiert werden und wie oft Annahmen aktualisiert werden.
Manche Schätzungen beziehen benachbarte Dentalkategorien mit ein oder umfassen breitere Gerätepools, ohne klar zu trennen, was für restaurative Arbeiten im Gegensatz zur allgemeinen zahnärztlichen Nutzung verwendet wird. Der Zeitpunkt der Währungsumrechnung, die Wahl des Basisjahres und ob die Intensität der Selbstzahlerverfahren durch Interviews überprüft wird, können die endgültige Zahl ebenfalls verändern.
Vergleich mit Benchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,04 Mrd. USD (2026) | |
| Fachzeitschrift A | 22,40 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen kürzeren Prognosezeitraum, und der Anwendungsbereich ist nicht klar zwischen Materialien, Prothetik, Implantaten und restaurativen Geräten getrennt, was die Gesamtsumme verringern kann, wenn manche Kategorien als außerhalb des Anwendungsbereichs behandelt werden. |
| Branchennewsletter B | 20,32 Mrd. USD (2024) | Vermischt die Terminologie des restaurativen Marktes mit ausschließlich geräteseitigen Referenzen, und die Definition dessen, was gezählt wird, erscheint enger auf Produktverkäufe beschränkt, mit begrenzter Transparenz darüber, wie Verfahrensintensität und Preisgestaltung regionsübergreifend normalisiert wurden. |
Durch die Verfolgung von Einbeziehungsregeln auf Kategorieebene und die Aktualisierung von Preis- und Verfahrensannahmen durch regionsübergreifende Interviews reduziert Mordor Intelligence die Überlappung des Anwendungsbereichs zwischen restaurativen Materialien, Prothetik, Implantaten und Geräten, was die Abweichung im Vergleich zu kleineren, für 2024 angegebenen Gesamtsummen erklärt. In der Praxis verweist der Vergleich auf drei wiederkehrende Treiber: die Wahl des Basisjahres, die Kategorieabdeckung und die Art, wie Nachfrage in Ausgaben übersetzt wird — weshalb die Gesamtsummen abweichen können, selbst wenn die Marktbezeichnung übereinstimmt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für restaurative Zahnmedizin?
Die Marktgröße der restaurativen Zahnmedizin beträgt im Jahr 2026 USD 26,04 Milliarden und wird voraussichtlich bis 2031 USD 37,75 Milliarden erreichen.
Welches Produktsegment wächst am schnellsten?
Restaurierungsgeräte – insbesondere Intraoralkameras, stuhlseitige Fräsmaschinen und dentalgeeignete 3D-Drucker – werden voraussichtlich bis 2031 mit einer CAGR von 9,3 % wachsen.
Warum ist der Asien-Pazifik-Raum der am schnellsten wachsende regionale Markt?
Rasche Urbanisierung, wachsende Kaufkraft der Mittelschicht und eine aggressive Einführung digitaler Arbeitsabläufe treiben eine CAGR von 8,29 % im Asien-Pazifik-Raum an.
Wie wirken sich Zölle auf nordamerikanische Anbieter aus?
Ein im April 2025 eingeführter 10-prozentiger Zoll auf Dentalimporte erhöht die Geräte- und Materialkosten, belastet die Praxismargen und verzögert einige Kapitalinvestitionen.
Welche Unternehmen führen bei digitalen restaurativen Lösungen?
Dentsply Sirona, Straumann Group, Envista und Solventum dominieren derzeit durch integrierte Portfolios, die Scanner, CAD/CAM-Hardware und proprietäre Materialien kombinieren.
Welcher technologische Trend wird die nächsten fünf Jahre am stärksten beeinflussen?
Die breitere Einführung KI-gesteuerter Designsysteme und robotergestützter Verfahren wird voraussichtlich die Behandlungszeit verkürzen, die Präzision verbessern und das Patientenerlebnis in der gesamten Branche der restaurativen Zahnmedizin steigern.
Seite zuletzt aktualisiert am:



