
Marktgröße und Marktanteil für Zahnmedizinische Dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
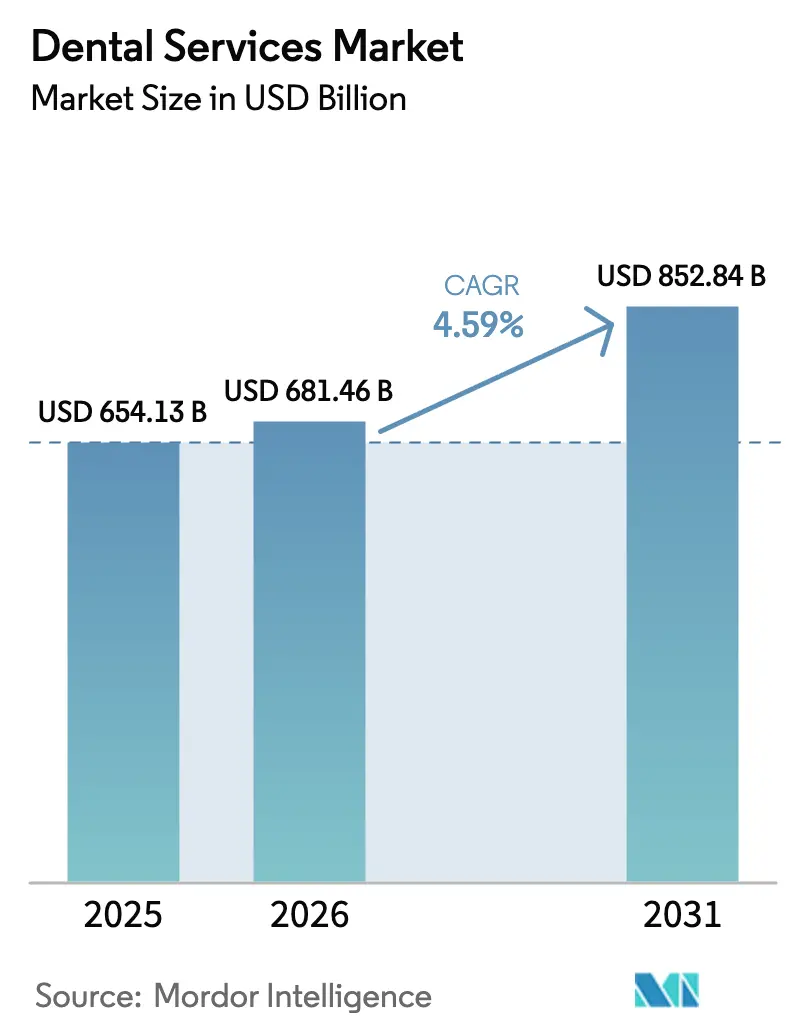
| Marktgröße (2026) | 681.46 Milliarden US-Dollar |
| Marktgröße (2031) | 852.84 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.59 % |
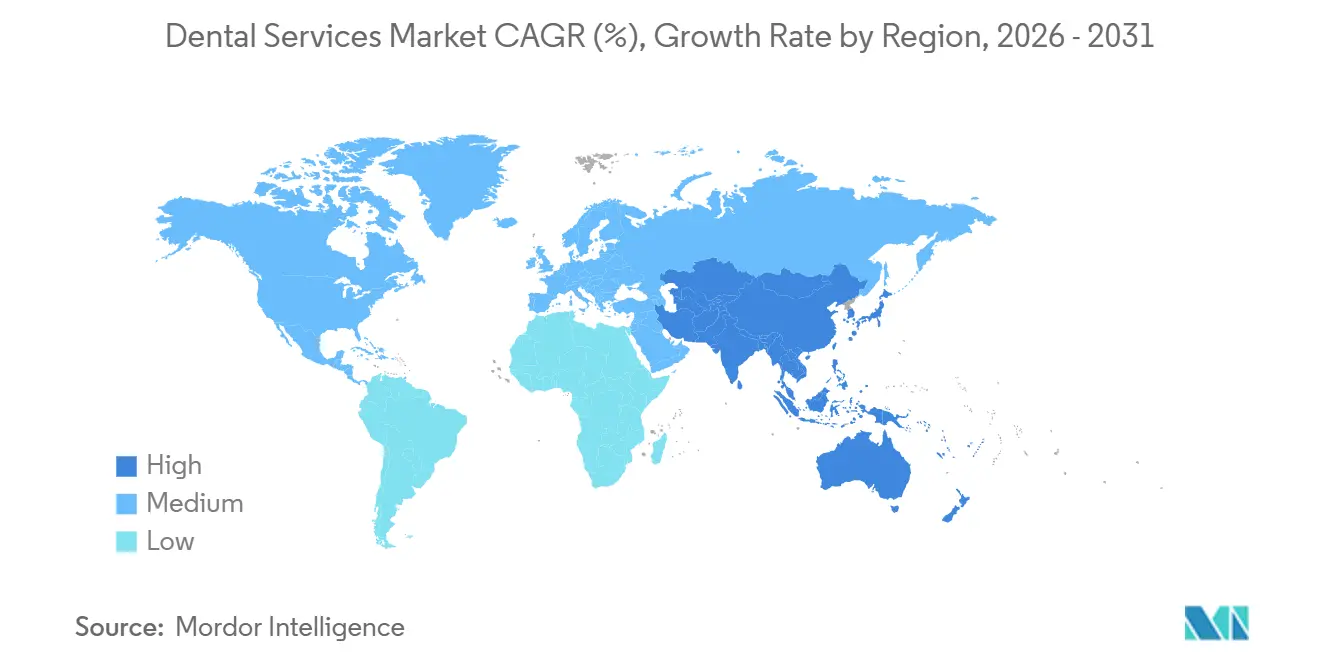
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
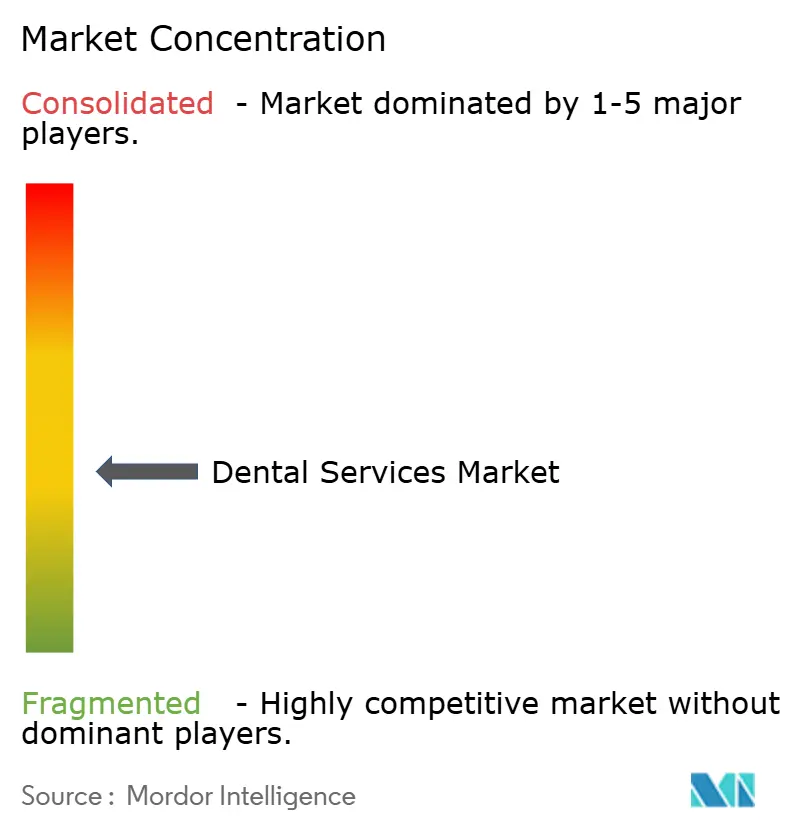
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Zahnmedizinische Dienstleistungen von Mordor Intelligence
Die Marktgröße für Zahnmedizinische Dienstleistungen wird voraussichtlich von USD 654,13 Milliarden im Jahr 2025 auf USD 681,46 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,59 % über den Zeitraum 2026–2031 USD 852,84 Milliarden erreichen.
Anhaltender Zahnverlust bei älteren Erwachsenen, die rasche Einführung vollständig digitaler Arbeitsabläufe und die Skalenvorteile von Dental Service Organizations (DSOs) erweitern die globale Patientenbasis und gestalten gleichzeitig die Praxiswirtschaft neu. Alternde Bevölkerungen in Japan, Europa und Nordamerika verankern weiterhin die hochwertige Nachfrage nach Implantaten und Zahnprothesen, während die Therapie mit transparenten Zahnschienen jüngere Verbraucher anzieht, die eine diskrete Kieferorthopädie suchen. DSOs nutzen zentralisierte Beschaffung und KI-gestützte Terminplanung, um die Stuhlauslastung zu erhöhen, doch Arbeitskräftemangel bei Dentalhygienikerinnen und -hygienikern sowie Assistenzkräften begrenzt die kurzfristige Kapazität in vielen entwickelten Märkten. Lieferkettenvolatilität bei Titan und Zirkonoxid sowie steigende Cyber-Versicherungsprämien komprimieren die Margen kleinerer Kliniken, stärken jedoch den Wettbewerbsvorteil gut kapitalisierter Konsolidierer.
Wichtigste Erkenntnisse des Berichts
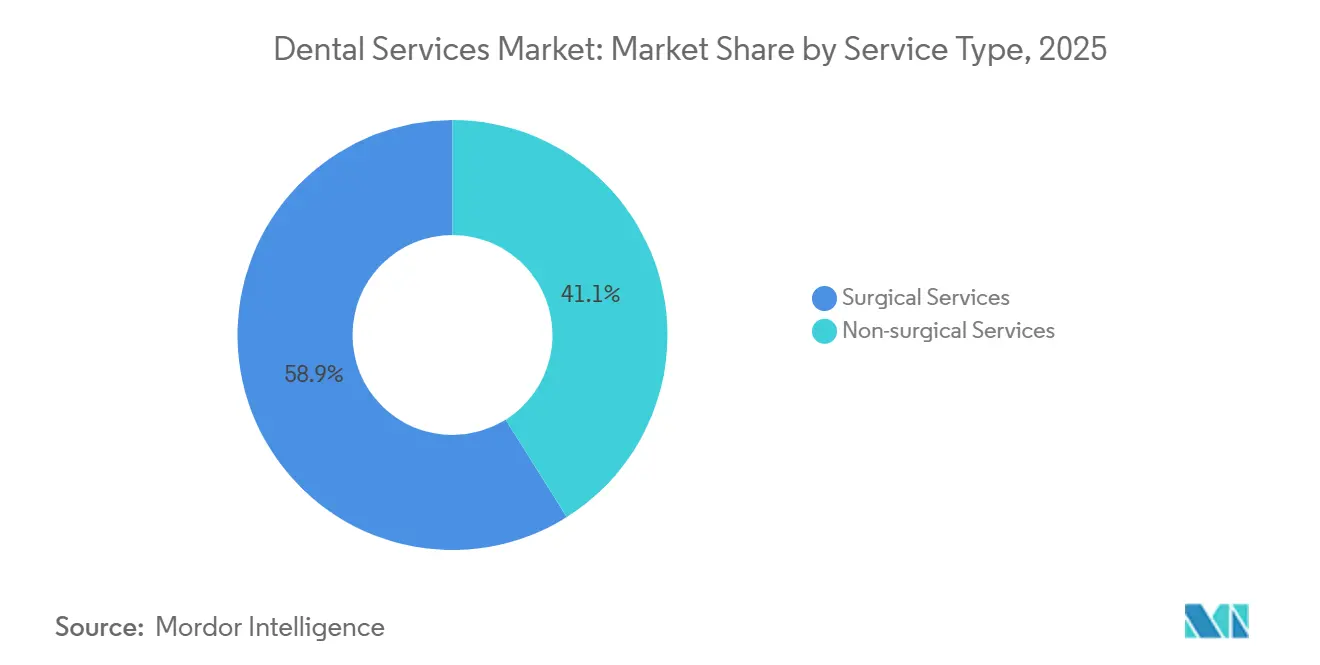
- Nach Dienstleistungsart führten chirurgische Dienstleistungen mit einem Marktanteil von 58,92 % am Markt für Zahnmedizinische Dienstleistungen im Jahr 2025. Nicht-chirurgische Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 7,06 % wachsen, angetrieben durch Präventionsabonnements und die Nachfrage nach kosmetischer Zahnaufhellung.
- Nach Patientenaltersgruppe entfiel auf die Gruppe der 17- bis 60-Jährigen im Jahr 2025 ein Umsatzanteil von 54,87 %, während das Segment der unter 17-Jährigen bis 2031 jährlich um 9,63 % wachsen soll.
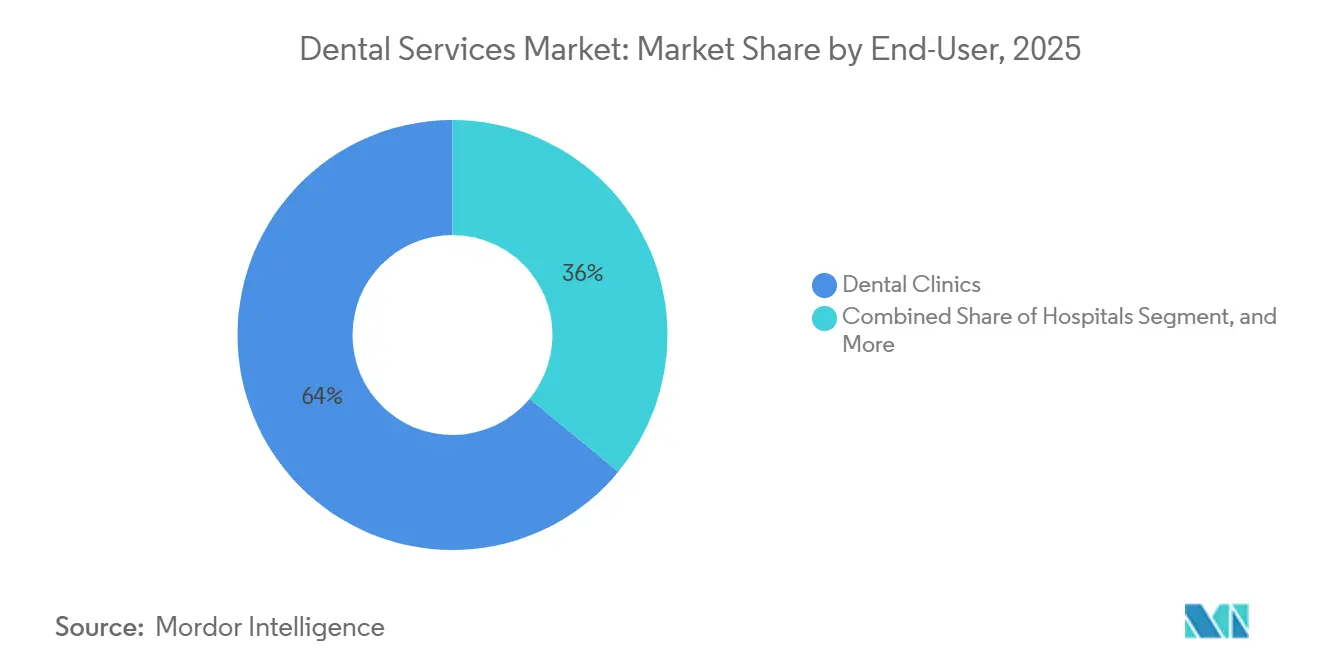
- Nach Endnutzer entfielen auf Zahnarztpraxen im Jahr 2025 64,02 % des Marktes für Zahnmedizinische Dienstleistungen, und sie wachsen bis 2031 mit einer CAGR von 8,18 %.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 39,28 % am Markt für Zahnmedizinische Dienstleistungen, während für den Asien-Pazifik-Raum bis 2031 eine CAGR von 10,27 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Zahnmedizinische Dienstleistungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Zahnerkrankungen | +1.2% | Global, höher in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung treibt restaurative Eingriffe an | +1.0% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach ästhetischer und kosmetischer Zahnheilkunde | +0.8% | Nordamerika & Europa, zunehmend im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmendes Bewusstsein für Zahngesundheit | +0.7% | Global, insbesondere in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Rasche Expansion des Dental Service Organization (DSO)-Modells | +0.6% | Nordamerika, Ausweitung auf Europa & APAC | Mittelfristig (2–4 Jahre) |
| Einführung von KI-gestützter Telezahnmedizin & präventiver Analytik | +0.5% | Global, angeführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung & Zahnverlustbelastung
Globale Gewinne bei der Lebenserwartung vergrößern den Pool der Patienten über 65, einer Kohorte mit erhöhten Raten an Parodontalerkrankungen und Zahnlosigkeit. In Japan fehlten 2024 25 % der Senioren natürliche Zähne, was eine stetige Nachfrage nach Vollbogenrestaurationen ankurbelt. Das Gesundheitsministerium Singapurs berichtete, dass 60 % der Einwohner im Alter von 60–74 Jahren weniger als 20 natürliche Zähne hatten, was zu einer erweiterten Implantaterstattung führte. Hersteller erhielten 2024 die FDA-Zulassung der USA für neue Zirkonoxid-Implantate, die für Patienten mit Metallallergien formuliert wurden, und erweiterten damit die klinischen Möglichkeiten. Praxen, die geriatrische Sedierungsprotokolle und Mini-Implantatsysteme integrieren, sind daher gut positioniert, um Premium-Restaurationserlöse zu erzielen.
Wachsende Nachfrage nach kosmetischer und ästhetischer Zahnheilkunde
Die Präsenz in sozialen Medien und allgegenwärtige Videoanrufe schärfen das Bewusstsein der Patienten für die Ästhetik ihres Lächelns und treiben ein zweistelliges Wachstum bei Veneers, Bonding und Zahnaufhellung am Behandlungsstuhl an.[1]Amerikanische Akademie für Kosmetische Zahnheilkunde, "Trendbericht Kosmetische Zahnheilkunde," AACD.COM Das Segment der Zahnaufhellung allein erzielte 2025 einen Umsatz von USD 6,2 Milliarden, da Verbraucher schnelle, nicht-invasive Verbesserungen anstrebten. Align Technology gab bekannt, dass 45 % der im Jahr 2025 begonnenen Behandlungen mit transparenten Zahnschienen Erwachsene über 30 betrafen, was die zunehmende Akzeptanz diskreter Kieferorthopädie unterstreicht. Regulierungsbehörden überwachen zunehmend Marketingaussagen; der britische General Dental Council schrieb 2024 evidenzbasierte Vorher-Nachher-Bilder vor. Kliniken, die mit Software für digitales Lächeldesign und transparenten Einwilligungsprotokollen ausgestattet sind, gewinnen an Wettbewerbsstärke.
Ausweitung der Zahnversicherungsdeckung & DSOs
Zwischen 2021 und 2025 erweiterten 23 US-Bundesstaaten die Medicaid-Leistungen für erwachsene Zahnbehandlungen und deckten damit 8,7 Millionen zusätzliche Versicherte ab.[2]Zentren für Medicare & Medicaid-Dienste, "Ausweitung der Medicaid-Zahnleistungen," CMS.GOV DSOs verhandelten durch die Bündelung von Behandlungsvolumen überdurchschnittliche Erstattungssätze, wobei Medicaid und CHIP 2025 18 % des Fallmix von Heartland Dental ausmachten. Deutschlands Entscheidung von 2024, CAD/CAM-Kronen zu subventionieren, senkte die Eigenkosten der Patienten um EUR 150 pro Einheit und steigerte das restaurative Fallvolumen um 14 %. Zentralisierte Abrechnung und Diversifizierung der Kostenträger beschleunigen daher die Marktanteilsgewinnung für große Praxisnetzwerke.
Wachsende Einführung digitaler Zahnheilkunde
FDA-Zulassungen für 47 Geräte der digitalen Zahnheilkunde im Jahr 2024, darunter KI-gestützte Erkennungssoftware und robotergestützte Implantatsysteme, bestätigten die Technologiepipeline. Der Umsatz mit dem Intraoralscanner Primescan von Dentsply Sirona stieg 2025 um 19 %, da Same-Day-Kronenabläufe eine kritische Masse erreichten. 3D-gedruckte Prothesenbasen senkten die Produktionskosten um etwa 40 % und verkürzten die Durchlaufzeit von Wochen auf Stunden. Multi-Standort-DSOs setzten Pearl AI und Overjet-Analytik ein, um die Diagnostik zu standardisieren und die Variabilität über Hunderte von Standorten hinweg zu reduzieren. Die ISO-13485-Zertifizierung bildet die Grundlage für die globale Erstattungsfähigkeit digitaler Arbeitsabläufe.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Erstattung in Entwicklungsregionen | -0.7% | Asien-Pazifik, Naher Osten & Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für fortschrittliche Ausrüstung | -0.5% | Global, ausgeprägter in preissensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel | -0.4% | Global, gravierend in ländlichen und unterversorgten Gebieten | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken in digitalen Plattformen | -0.2% | Global, am deutlichsten in digital fortgeschrittenen Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel & Burnout bei Dentalhygienikern
Die USA verzeichneten 2025 16.400 unbesetzte Stellen für Dentalhygieniker, ein Defizit von 9 %, das Praxen zwingt, Terminslots zu begrenzen.[3]Institut für Gesundheitspolitik der Amerikanischen Zahnärztevereinigung, "Engpässe bei der Zahnmedizinischen Belegschaft," ADA.ORG Burnout entsteht durch Verletzungen durch repetitive Bewegungen und Aerosolexposition, wobei 42 % der befragten Hygieniker planen, ihre Arbeitsstunden innerhalb von fünf Jahren zu reduzieren. Das Vereinigte Königreich verzeichnete 2024 eine dreijährige Fluktuationsrate von 38 % bei Zahnarzthelferinnen und -helfern. Australien prognostiziert bis 2030 ein Defizit von 2.100 Hygienikern, sofern die Ausbildungskapazität oder die Einwanderung nicht zunimmt. Lohninflation – der durchschnittliche Stundenlohn von US-Hygienikern betrug 2024 USD 42,50 – belastet kleinere Praxen, denen die Einkaufsmacht auf DSO-Niveau fehlt. DSOs mit internen Akademien und Karriereprogrammen binden Mitarbeiter effektiver.
Hohe Eigenkosten in Schwellenländern
In Indien finanzieren Patienten etwa 80 % der Zahnarztausgaben direkt; ein einzelnes Implantat zum Preis von INR 25.000–50.000 (USD 300–600) entspricht ein bis zwei Monaten des mittleren städtischen Lohns. Indonesiens BPJS-Plan deckt nur Extraktionen und Füllungen ab, was die Nutzung des Vollserviceangebots auf lediglich 22 % der Einwohner beschränkt. Lange Warteschlangen in öffentlichen Kliniken in Brasilien lenken Patienten der mittleren Einkommensschicht in Privatpraxen, die BRL 800–1.500 (USD 160–300) für eine Wurzelkanalbehandlung berechnen. Grenzüberschreitender Zahntourismus nach Thailand und Mexiko, wo die Preise 40–60 % niedriger sind, entzieht dem lokalen Markt Einnahmen, verdeutlicht aber die latente Nachfrage. Mikrofinanzierungs- und Ratenzahlungstools helfen, den Zugang zu erweitern, tragen jedoch ein erhöhtes Ausfallrisiko.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Dominanz chirurgischer Erlöse trifft auf präventiven Schwung
Chirurgische Versorgung machte 2025 58,92 % des Umsatzes aus, da Implantate, Kieferorthopädie und Oralchirurgie Premiumgebühren erzielen, während nicht-chirurgische Segmente bis 2031 eine CAGR von 7,06 % verzeichnen sollen. Implantatkosten in Nordamerika betragen durchschnittlich USD 3.000–6.000 pro Stück, angetrieben durch die Nachfrage einer alternden, aber zunehmend aktiven Bevölkerung. Die Nutzung transparenter Zahnschienen wuchs weiter; 1,8 Millionen der 4 Millionen globalen Behandlungsstarts von Align Technology im Jahr 2025 betrafen Erwachsene über 21, was auf erweiterte Fernüberwachungsmöglichkeiten zurückzuführen ist. Endodontische und parodontologische Spezialisten behalten ihre Preissetzungsmacht angesichts eines begrenzten Angebots an Leistungserbringern, wobei städtische Wurzelkanalbehandlungen in den USA mit USD 1.200–1.800 pro Zahn berechnet werden.
Die präventive Zahnheilkunde verzeichnet ein schnelleres Wachstum. Staatlich vorgeschriebene Versiegelungsprogramme im Rahmen der EPSDT-Leistungen von Medicaid senkten die Kariesinzidenz bei schulpflichtigen Kindern um 60 % und fördern eine breitere Kostenträgerakzeptanz. Die kosmetische Nachfrage bleibt robust; 71 % der elektiven Veneer- und Aufhellungspatienten nutzten 2024 Drittanbieterfinanzierungen, was Praxen ermöglicht, höhere diskretionäre Ausgaben zu erzielen. Same-Day-CAD/CAM-Kronen reduzieren die Labordurchlaufzeit von 2 Wochen auf 2 Stunden und verbessern die Akzeptanzraten um etwa 18 %. Die konsequente FDA-Aufsicht über neue restaurative Materialien stärkt das Vertrauen von Patienten und Kostenträgern.


Nach Patientenaltersgruppe: Pädiatrischer Anstieg übertrifft Stabilität bei Erwachsenen
Erwachsene im Alter von 18–60 Jahren trugen 2025 54,87 % des Umsatzes bei, doch das pädiatrische Segment der unter 17-Jährigen soll bis 2031 eine CAGR von 9,63 % verzeichnen. Die Frühphasen-Kieferorthopädie gewann nach der Leitlinie der Amerikanischen Gesellschaft für Kieferorthopädie im Jahr 2024 klinischen Schwung und trieb einen Anstieg der Phase-I-Behandlungen um 27 % an. Schulbasierte Versorgung für 4,2 Millionen US-Kinder senkte die Notaufnahmebesuche wegen Zahnschmerzen um 22 %. Pädiatrische Abonnementpläne zogen bis Ende 2025 340.000 Familien an, was den Wunsch der Eltern nach Budgetplanbarkeit widerspiegelt.
Senioren liefern trotz geringerer Fallzahlen überproportionale Erlöse durch komplexe Prothetik. Zahnlosigkeit betrifft noch immer 17 % der US-Erwachsenen über 65 und hält die Nachfrage nach Totalprothesen und festsitzendem Zahnersatz aufrecht. Die erweiterte Medicare Advantage-Deckung für Mini-Implantate im Jahr 2025 senkte die Patientenkosten um USD 1.200–2.000 pro Kiefer. Praxen in Rentnerhochburgen wie Florida berichten, dass implantatgetragene Totalprothesen nun 41 % des Fallmix ausmachen.
Nach Endnutzer: Praxiszentriertes Wachstum durch DSO-Effizienz
Zahnarztpraxen machten 2025 64,02 % des Marktes für Zahnmedizinische Dienstleistungen aus und sollen mit einer CAGR von 8,18 % wachsen, da DSOs den Durchsatz optimieren. Heartland Dental-Praxen verzeichneten durch den Einsatz von KI-Terminplanung durchschnittlich 42 tägliche Besuche, 18 % über dem Durchschnitt unabhängiger Praxen. Pacific Dental Services investierte USD 120 Millionen in Cloud-Infrastruktur und senkte den Verwaltungsaufwand über 860 Standorte hinweg um 14 %. Aspen Dental eröffnete 2024–2025 78 Kliniken in unterversorgten Gemeinden und kombinierte Medicaid-Akzeptanz mit transparenter Preisgestaltung.
Krankenhäuser konzentrieren sich auf Trauma- und medizinisch komplexe Fälle; nur 18 % der US-Krankenhäuser verfügen über Zahnabteilungen. Akademische Einrichtungen immatrikulieren 26.874 Zahnmedizinstudenten, doch hohe Studiengebühren behindern das Wachstum der Belegschaft. DSOs sichern sich gegenüber unabhängigen Praxen Beschaffungsrabatte von 20–30 % auf Implantate und restaurative Materialien, was die Margenstabilität unterstützt.
Geografische Analyse
Nordamerika behielt 2025 39,28 % des globalen Umsatzes auf der Grundlage von USD 385 Pro-Kopf-Ausgaben und einer Versicherungsdeckung von 77 % bei nicht-älteren Erwachsenen. Kanadische Provinzen stellten CAD 1,2 Milliarden bereit, um Zahnsubventionen für Erwachsene auszuweiten, während grenzüberschreitende Ströme 1,2 Millionen US-Einwohner nach Mexiko für kostengünstigere Versorgung führten.
Europa kämpft mit strengeren Produktvorschriften im Rahmen der EU-Medizinprodukteverordnung, die die Liste der CE-gekennzeichneten Implantate bis 2024 um 12 % reduzierte. Deutschlands Subvention für implantatgetragene Kronen senkte die Zuzahlungen um EUR 200–300 und steigerte das Implantatvolumen um 9 %. Herausforderungen beim NHS-Zugang drängten 12 Millionen britische Erwachsene in Privatpraxen, wo eine einzelne Krone GBP 800–1.200 kostet.
Der Asien-Pazifik-Raum ist auf eine CAGR von 10,27 % ausgerichtet, angeführt von China und Indien. China genehmigte 2024 34 einheimische digitale Geräte und senkte die Anschaffungskosten für Scanner um 25 %. Indien begrüßte 2024 500.000 Zahntouristen und erzielte USD 320 Millionen, da Kliniken ISO-zertifizierte Einrichtungen mit erheblichen Rabatten vermarkteten. Der GCC erreichte bis 2024 eine Klinikdichte von 1 pro 2.800 Einwohner, angetrieben durch die Nachfrage von Expatriates in Dubai.

Regulatorisches Umfeld
Zahnärztliche Dienstleistungen unterliegen einem mehrschichtigen Compliance-Rahmen, der Zulassung, Werbevorschriften, Kostenträgerbedingungen und Datenschutz miteinander verbindet. In den Vereinigten Staaten regeln zahnärztliche Aufsichtsbehörden die Praxisstandards, während OSHA, CMS und die laufenden HIPAA-Vorgaben das operative Risiko prägen; der im Januar 2025 veröffentlichte HIPAA-Sicherheitsregel-NPRM ist Stand Mitte 2026 noch nicht endgültig verabschiedet. Die regulatorischen Aktivitäten im Jahr 2026 umfassen CPOD-Überlegungen auf Bundesstaatenebene sowie fortlaufende politische Ankerpunkte wie den Action for Dental Health Act (H.R. 2001, verabschiedet 2025), der die HRSA-Fördermittel für den Berufsnachwuchs bis 2030 verlängert, und den DOC Access Act (H.R. 1521, 2025), der Vertragsbedingungen von Krankenversicherungen und nicht abgedeckte Leistungen adressiert. Im Juli 2026 erzielte der Attorney General von Kalifornien einen Vergleich mit Aspen Dental Management, Inc., der eine 36-monatige unabhängige Überwachung sowie einen Compliance-Fahrplan für Governance, Marketing und Gebührenstruktur vorschreibt, um Bedenken hinsichtlich der Corporate Practice of Dentistry auszuräumen.
Wettbewerbslandschaft
Die Top-10-DSOs hielten 2025 etwa 18 % der US-Praxisstandorte, was auf eine moderate Fragmentierung und Spielraum für weitere Zusammenschlüsse hindeutet. Heartland Dental überschritt 2.300 angeschlossene Praxen, Pacific Dental Services übertraf 860 und Aspen Dental setzte seine Neugründungsstrategie in unterversorgten Postleitzahlgebieten fort. Aspens Akquisition von 12 regionalen Labors im Jahr 2024 signalisiert einen Trend zur vertikalen Integration mit dem Ziel, Prothesenqualität und Durchlaufzeiten zu kontrollieren. KI-Anbieter Pearl AI, Overjet und VideaHealth schlossen mehrjährige Netzwerkverträge zur Bereitstellung von Diagnosesoftware ab, die die klinische Variabilität reduziert. Align Technology hielt zum Dezember 2025 mehr als 3.400 aktive oder anhängige Patente und sicherte damit seinen Wettbewerbsvorsprung.
Technologie bleibt der entscheidende Differenzierungsfaktor: Praxen, die Intraoralscanner und Cloud-Software einsetzen, erzielten 15–20 % höhere Einnahmen pro Behandlungseinheit als analoge Mitbewerber. Das Cyberrisiko steigt mit der Digitalisierung; das US-Gesundheitsministerium verzeichnete 2024 725 Datenschutzverletzungen im Gesundheitswesen, was die Cyber-Haftungsprämien für Kliniken ohne Multi-Faktor-Authentifizierung um 25 % in die Höhe trieb. Compliance-Regelwerke wie HIPAA und DSGVO verursachen Fixkosten, die größere DSOs auf eine breitere Umsatzbasis verteilen. Grenzüberschreitende Expansion ist begrenzt; der Kauf einer 18-Kliniken-Kette in Malaysia durch Q&M Dental Group im Jahr 2025 verdeutlicht die Lizenzierungs- und Erstattungskomplexitäten internationaler Schritte.
Marktführer im Bereich Zahnmedizinische Dienstleistungen
Aspen Dental Management, Inc.
Dental Care Alliance
Great Expressions Dental Centers
Pacific Dental Services
Smile Brands Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Weiterhin besteht ungenutztes Potenzial bei der Erweiterung des Zugangs zur Versorgung durch vernetzte Versorgungsmodelle, die Beschaffung, Abrechnung und digitale Arbeitsabläufe für präventive und nicht-chirurgische Leistungen zentralisieren. Erkenntnisse aus dem Jahr 2026 zeigen, dass Aspen Dental seine Netzwerkexpansion in mehreren Bundesstaaten fortsetzt und über seine Healthy Mouth Movement eine groß angelegte Community-Initiative gestartet hat, einschließlich einer Spendenzusage von bis zu 100 Millionen USD an gespendeter Versorgung. Kapital- und regulatorische Verschiebungen bilden den Ankerpunkt für nachfolgende Chancen: Eine Schuldenreduzierung von Dental Care Alliance im Juni 2026 um mehr als 1,1 Milliarden USD sowie eine Verlängerung der Fälligkeiten bis 2031 unterstützen fortlaufende Akquisitionen und Technologieinvestitionen im gesamten Netzwerk, während eine 100-prozentige Erhöhung der Section-301-Zölle auf zahnärztliche und medizinische Produkte im Jahr 2026 die Konsolidierung der Beschaffung und unternehmensweite Effizienzprogramme beschleunigt.
Aktuelle Branchenentwicklungen
- Juli 2026: Aspen Dental Management, Inc. kündigte eine fünfjährige Zusage an, im Rahmen seiner Healthy Mouth Movement bis zu 100 Millionen USD an gespendeter Versorgung und Mundgesundheitsleistungen zu erbringen, mit einem symbolischen Day of Service, der für den 7. November 2026 geplant ist. Die Initiative erweitert die zugangsorientierte Öffentlichkeitsarbeit im gesamten landesweiten Kliniknetzwerk und stärkt die Wettbewerbsdifferenzierung für DSOs, die in der Lage sind, Community-Programme in großem Maßstab durchzuführen.
- Juni 2026: Aspen Dental startete das Programm Aligned With Aspen Dental, um neu ausgebildete Dentalhygienikerinnen und -hygieniker beim Einstieg in die berufliche Praxis zu unterstützen und zu würdigen. Das Programm standardisiert die Einarbeitung und beschleunigt die Integration im gesamten Praxisnetzwerk.
- Juni 2026: Dental Care Alliance schloss eine strategische Finanztransaktion ab, die die gesamte fremdfinanzierte Verschuldung um mehr als 1,1 Milliarden USD reduziert und die Fälligkeiten der Schulden bis 2031 verlängert. Die Verbesserung der Bilanz ermöglicht fortlaufende Konsolidierung und Investitionen in Akquisitionen, Technologie und Netzwerkexpansion.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für zahnärztliche Dienstleistungen Umsätze aus klinischer zahnärztlicher Versorgung, die Patienten in verschiedenen Settings erbracht wird, einschließlich Routineuntersuchungen, Bildgebung und Diagnostik, Prophylaxe, Restaurationen, Endodontie, Parodontologie, Oralchirurgie, Kieferorthopädie und Implantaten.
Ausschlüsse des Untersuchungsbereichs: Wir schließen den Verkauf von Dentalprodukten und -geräten aus, wenn diese Artikel nicht als Teil einer klinischen Leistungsabrechnung in Rechnung gestellt werden.
Übersicht der Segmentierung
- Nach Dienstleistungsart
- Nicht-chirurgische Dienstleistungen
- Präventive Zahnheilkunde
- Restaurative Zahnheilkunde
- Kosmetische Zahnheilkunde
- Chirurgische Dienstleistungen
- Implantate & Oralchirurgie
- Kieferorthopädie
- Endodontie & Parodontologie
- Nicht-chirurgische Dienstleistungen
- Nach Patientenaltersgruppe
- Bis 17
- Über 17 bis einschließlich 60
- Über 60
- Nach Endnutzer
- Zahnarztpraxen
- Krankenhäuser
- Dental Service Organizations (DSOs)
- Akademische & Forschungseinrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- GCC
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Versorgungspfad abzubilden und Nachfragesignale zu verankern, die länderweise überprüft werden können. Wir beziehen uns typischerweise auf Quellen wie die Weltgesundheitsorganisation für die Belastung durch Munderkrankungen, die OECD für Gesundheitsausgabenindikatoren und die US Centers for Disease Control and Prevention für Nutzungs- und Krankheitsüberwachung. Diese Eingaben helfen uns, das Modell nicht ausschließlich auf Annahmen aufzubauen.
Um die Nachfrage in Werte umzusetzen, prüfen wir zudem öffentliche Erstattungstabellen und nationale Gesundheitsstatistikveröffentlichungen in wichtigen Märkten. Wir nutzen Quellen wie die American Dental Association für Trends bei Fachkräften und Praxisführung. Diese werden ergänzt durch Unternehmensberichte, Investorenpräsentationen, glaubwürdige Presseberichte und kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie Patentdatenbanken, um das Tempo der Einführung klinischer Technologien zu verfolgen. Die hier aufgeführten Quellen sind beispielhaft, und im Verlauf der Studie werden weitere Referenzen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Klinikbesitzern, Betreibern mehrerer Standorte, zahnärztlichen Verbänden, Kostenträgern, Vertriebshändlern und Klinikern, die sich zur Verfahrensmischung und zu Preisveränderungen äußern konnten. Wir haben die Abdeckung über etablierte und aufstrebende Märkte hinweg ausgewogen gestaltet, um zu bestätigen, wie sich die Nutzung unterscheidet, wie sich Selbstzahlerausgaben verhalten und wie der Versicherungsschutz die endgültige Preisgestaltung beeinflusst, bevor die Annahmen festgelegt wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 12% | APAC: 40% |
| Mittleres Segment: 52% | Funktions-/Bereichsleiter: 39% | EMEA: 37% |
| Kleinere Akteure: 16% | Manager: 49% | Amerika: 23% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem Bevölkerung nach Altersgruppen, Zahnärztedichte, Besuchsraten und Behandlungsprävalenz genutzt werden, um den adressierbaren Pool für zahnärztliche Versorgung in jedem Land zu rekonstruieren. Sobald das Aktivitätsniveau feststeht, wird der Wert durch Anwendung der Verfahrensmischung und durchschnittlicher Gebührenspannen ermittelt und anschließend um die Aufteilung der Kostenträger, Inflation und den Anteil der Versorgung in verschiedenen Settings angepasst.
Um das Modell realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab. Dazu gehören Zusammenfassungen von Umsätzen ausgewählter Anbieter, Kanalprüfungen zur Behandlungskapazität und zum Terminaufkommen sowie punktuelle Prüfungen der Volumina bei Implantaten und Kieferorthopädie, sofern Angaben verfügbar sind. Die für diesen Markt wichtigsten Einflussfaktoren waren die Belastung durch Karies und Parodontalerkrankungen, die Entwicklung der Pro-Kopf-Gesundheitsausgaben, Veränderungen bei Versicherungsschutz und Erstattung, die Verfügbarkeit von Fachkräften und die Verschiebung hin zu höherwertigen Behandlungen wie Implantaten und Alignern.
Für die Prognose wurde eine Szenarioanalyse verwendet, sodass Akzeptanz und Preisgestaltung unter einem Basisszenario, einem Szenario mit schnellerer Nutzungssteigerung und einem Szenario mit Kostendruck flexibel angepasst werden konnten. Wo Bottom-up-Datenpunkte für kleinere Märkte fehlten, wurden Lücken durch Benchmarks aus vergleichbaren Ländern für Besuche pro Kopf und Gebührenstufen geschlossen, gefolgt von erneuten Prüfungen mit lokalen Experten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit keine einzelne Datenreihe das Ergebnis übermäßig beeinflusst. Wir verglichen modellierte Ausgaben pro Kopf, Verfahrensvolumina pro Zahnarzt und implizierte Besuchszahlen mit unabhängigen Nutzungs- und Fachkräftesignalen und überprüften anschließend Ausreißer, bis die Treiber verstanden waren.
Vor der endgültigen Freigabe durchläuft die Arbeit eine schrittweise Analystenprüfung, einschließlich Prüfungen des Zeitpunkts der Währungsumrechnung und Abweichungsprüfungen zwischen benachbarten Ländern und Regionen. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, wenn eine wesentliche politische Änderung, eine Verschiebung bei der Erstattung oder ein bedeutender Nachfrageschock beobachtet wird. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für zahnärztliche Dienstleistungen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für zahnärztliche Dienstleistungen weichen häufig voneinander ab, da nicht alle die gleiche Leistungsabgrenzung verwenden oder Patientenaktivität auf dieselbe Weise in Geldwerte umrechnen. Unterschiede können auch aus dem Bezugsjahr, der Geschwindigkeit, mit der sich Preise bewegen dürfen, und der Frage entstehen, ob die Nutzung gegen die Fachkräftekapazität validiert wird.
Durch die jährliche Überprüfung von Verfahrensmischung, Besuchsvolumina und Gebührenentwicklung hält Mordor Intelligence die Schätzung eng an die Leistungserbringung auf Patientenebene gebunden, anstatt an breite Näherungswerte für Gesundheitsausgaben, die stillschweigend nicht-klinische Positionen einschließen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 681,46 Mrd. USD (2026) | |
| Branchenstatistikportal A | 519,00 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine breite globale Gesamtsumme ohne klare Abstimmung mit bezahlten klinischen Behandlungen, was die Auswirkungen der jüngsten Preisinflation und eines höheren Anteils an Implantaten und Kieferorthopädie unterschätzen kann. |
| Branchennachrichten-Zusammenfassung B | 587,95 Mrd. USD (2024) | Stützt sich auf ein schnelleres Wachstumsprofil und regionale Eckdaten, doch die Grenzen der Versorgungssettings und die Methode zur Umrechnung der Nutzung in Werte sind nicht klar dargelegt, was die Gesamtsummen erheblich verändern kann. |
Die Tabelle zeigt, dass die Spannbreite hauptsächlich durch die Wahl des Basisjahres und dadurch erklärt wird, wie eng die Leistungen mit erfasster Patientenaktivität und Gebühren verknüpft sind. Wenn der Untersuchungsbereich auf abgerechnete klinische Leistungen beschränkt bleibt und die implizierten Volumina gegen Zahnärztekapazität und Nutzungssignale überprüft werden, lässt sich der resultierende Marktwert leichter nachvollziehen und reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß werden die Ausgaben für Zahnmedizinische Dienstleistungen bis 2031 sein?
Die Marktgröße für Zahnmedizinische Dienstleistungen wird bis 2031 voraussichtlich USD 852,84 Milliarden erreichen und von 2026 bis 2031 mit einer CAGR von 4,59 % wachsen.
Welches Dienstleistungssegment wächst am schnellsten?
Nicht-chirurgische präventive und kosmetische Dienstleistungen sollen bis 2031 eine CAGR von 7,06 % verzeichnen und damit chirurgische Segmente übertreffen, die bereits den Umsatz dominieren.
Warum expandieren DSOs so schnell?
DSOs nutzen zentralisierte Beschaffung, KI-gestützte Terminplanung und Verhandlungen mit Versicherern, um Margen zu steigern und unabhängige Praxen effizient zu übernehmen.
Was treibt das Wachstum im Asien-Pazifik-Raum an?
Steigende Einkommen der Mittelschicht, die Einführung universeller Gesundheitsversorgung und die Nachfrage nach Medizintourismus treiben den Asien-Pazifik-Raum auf eine prognostizierte CAGR von 10,27 % bis 2031.
Wie verändert die digitale Zahnheilkunde die Versorgungserbringung?
Intraoralscanner, Same-Day-CAD/CAM-Kronen, 3D-Druck und KI-Diagnostik verkürzen Behandlungszyklen und standardisieren Ergebnisse, was den Umsatz pro Behandlungseinheit um 15–20 % steigert.
Seite zuletzt aktualisiert am:



