
Marktgröße und Marktanteil im Bereich zahnärztliche Diagnostik und Chirurgie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
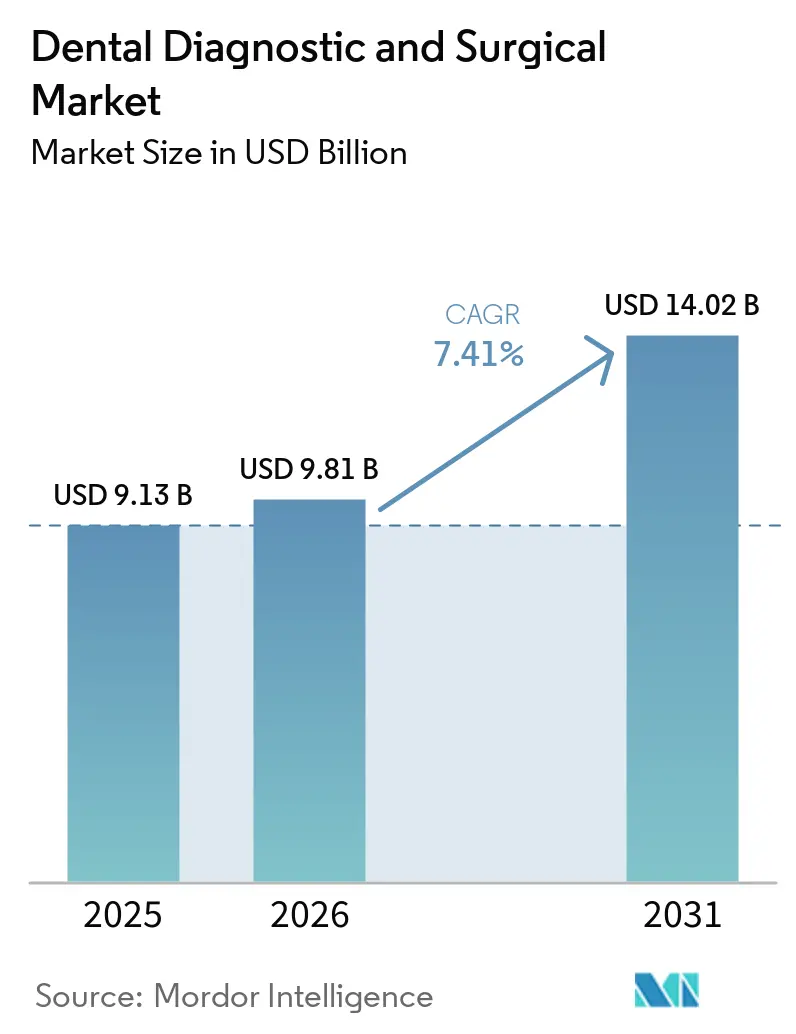
| Marktgröße (2026) | 9.81 Milliarden US-Dollar |
| Marktgröße (2031) | 14.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für zahnärztliche Diagnostik und Chirurgie von Mordor Intelligence
Die Marktgröße für zahnärztliche Diagnostik und Chirurgie wird im Jahr 2026 auf USD 9,81 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 9,13 Milliarden, mit Prognosen für 2031 von USD 14,02 Milliarden, was einem Wachstum von 7,41 % CAGR über den Zeitraum 2026–2031 entspricht. Die Konvergenz von Technologien, alternde Bevölkerungen und die Standardisierung digitaler Arbeitsabläufe gestalten die klinische Praxis weiterhin um, während die Einführung künstlicher Intelligenz mittlerweile weltweit mehr als 30.000 tägliche Bildgebungsauswertungen unterstützt. Die gestiegene Patientennachfrage nach minimal-invasiver Versorgung, schnelleren Behandlungsabläufen und ästhetisch überlegenen Ergebnissen treibt Kliniken in Richtung schneller stuhlseitiger CAD/CAM-Systeme, CBCT-Bildgebung und Laserplattformen. Die Konsolidierung durch Dental Service Organizations (DSOs) erhöht die Einkaufsmacht, fördert Großgerätekäufe und komprimiert die Lieferantenmargen. Gleichzeitig erweitern staatlich finanzierte Präventionsprogramme in Europa und das steigende verfügbare Einkommen der Mittelschicht im asiatisch-pazifischen Raum die adressierbare Basis für restaurative und diagnostische Systeme. Die Wettbewerbsintensität verlagert sich daher von der Hardware-Differenzierung hin zu integrierten Software-Ökosystemen, wobei Hersteller darum wetteifern, Bildgebungs-KI, Praxismanagement und Cloud-Analysen auf einer einzigen Plattform zu bündeln.
Wichtigste Erkenntnisse des Berichts
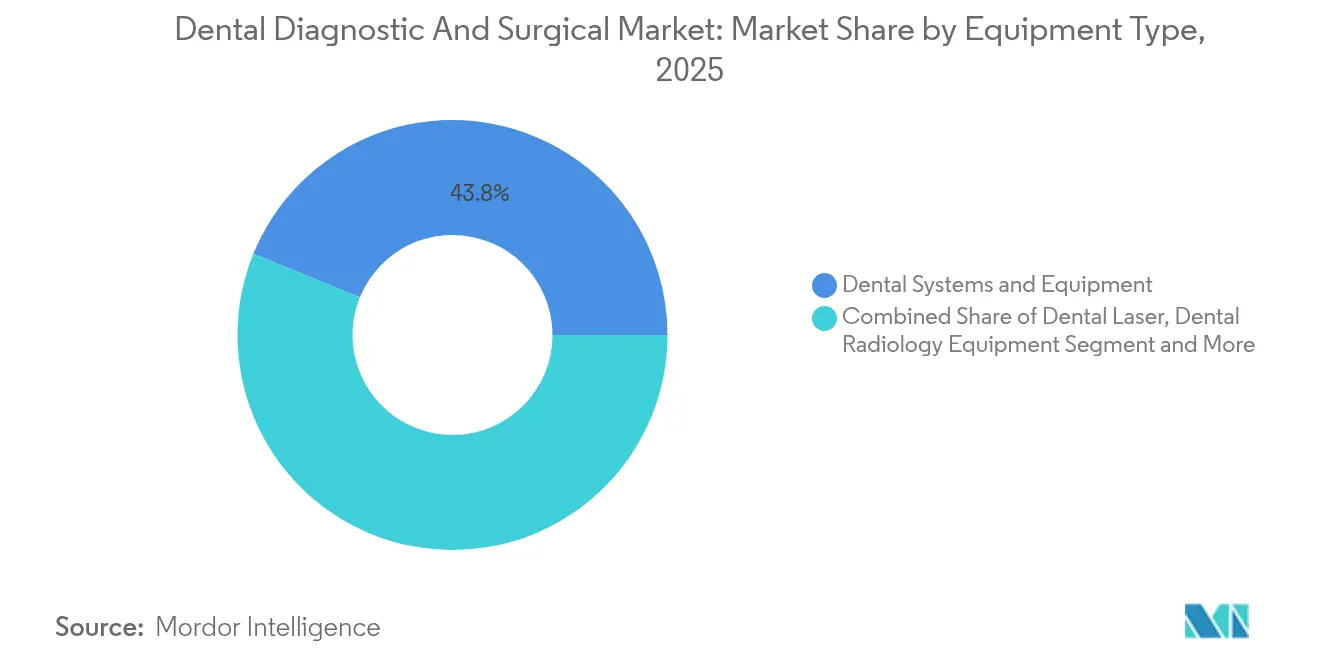
- Nach Gerätetyp führten Dentalsysteme & -geräte mit einem Marktanteil von 43,84 % im Bereich zahnärztliche Diagnostik und Chirurgie im Jahr 2025, während Dentallaser bis 2031 voraussichtlich mit einer CAGR von 8,01 % wachsen werden.
- Nach Behandlungsart entfiel auf die Kieferorthopädie im Jahr 2025 ein Anteil von 34,92 % am Markt für zahnärztliche Diagnostik und Chirurgie, während die Parodontologie zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,52 % wachsen wird.
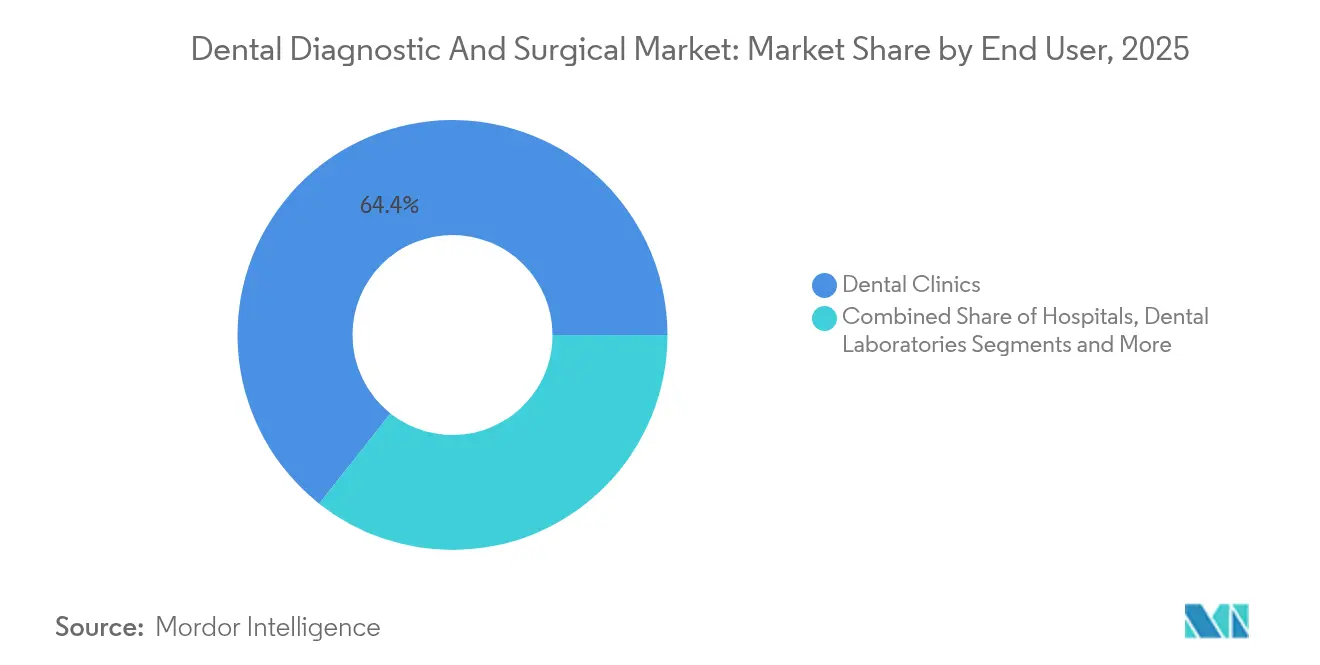
- Nach Endnutzer hielten Zahnarztpraxen im Jahr 2025 einen Umsatzanteil von 64,35 %, während DSOs die höchste CAGR von 7,62 % bis 2031 verzeichnen dürften.
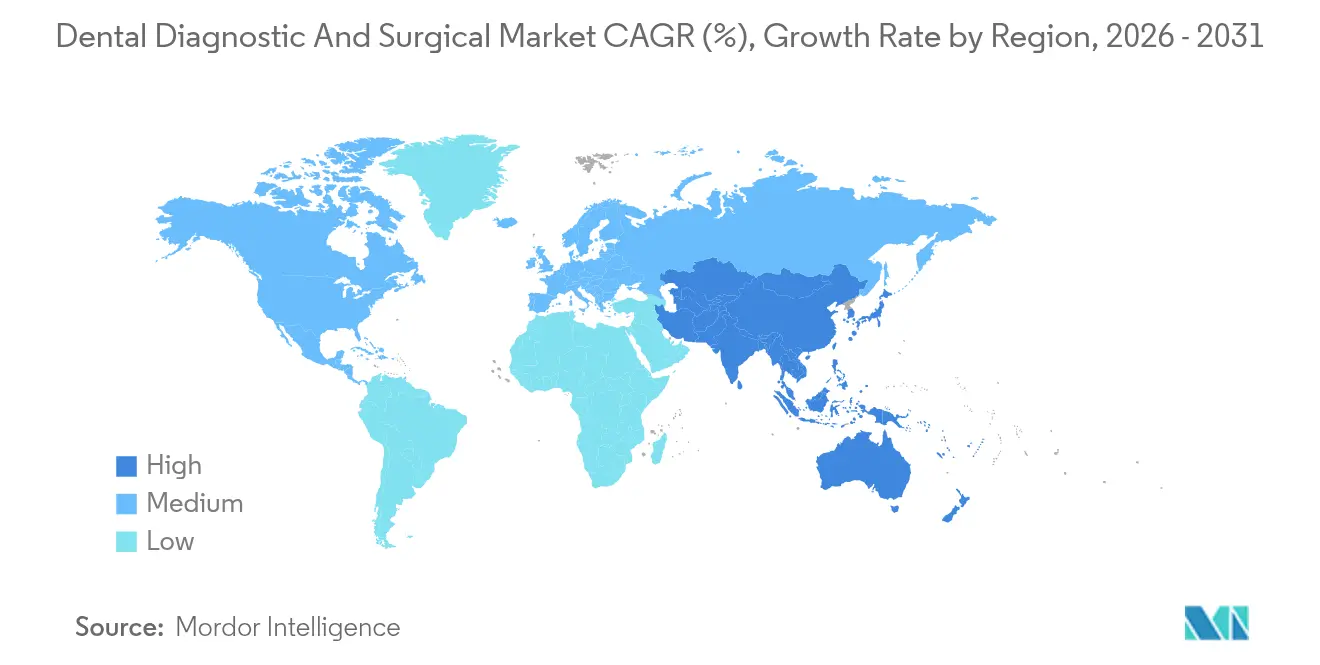
- Nach Region behielt Europa im Jahr 2025 einen Umsatzanteil von 31,85 %, doch der asiatisch-pazifische Raum wird im Prognosezeitraum voraussichtlich die höchste CAGR von 8,38 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Prävalenz unbehandelter Zahnkaries weltweit | +1.2% | Global, mit den stärksten Auswirkungen in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Beschleunigte Einführung stuhlseitiger CAD/CAM-Systeme und 3-D-Druck | +1.8% | Nordamerika und EU führend, asiatisch-pazifischer Raum aufholend | Mittelfristig (2–4 Jahre) |
| Expansion der Netzwerke von Dental Service Organizations (DSOs) | +1.5% | Nordamerika primär, Ausweitung auf die EU | Mittelfristig (2–4 Jahre) |
| KI-gestützte intraorale Bildgebung und Diagnostik | +1.3% | Global, konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Nachfrageschub nach minimal-invasiver Laserzahnheilkunde im asiatisch-pazifischen Raum | +0.9% | Asiatisch-pazifischer Raum als Kernmarkt, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Staatlich finanzierte Präventionsprogramme für die Mundgesundheit (EU) | +0.6% | EU primär, Modell breitet sich global aus | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prävalenz unbehandelter Zahnkaries weltweit
Unbehandelte Karies betrifft weiterhin große Teile der erwachsenen Bevölkerung, wobei Panoramaröntgenanalysen bei nahezu 19 % der Erwachsenen eine parodontale Beteiligung identifizieren. KI-gestützte Bildgebungsplattformen erreichen mittlerweile eine diagnostische Genauigkeit von mehr als 93 % und eine Spezifität von 95,65 %, was Klinikern ermöglicht, Demineralisierungen in einem früheren, reversiblen Stadium zu erkennen. Da Kostenträger präventive Eingriffe gegenüber kostenintensiver restaurativer Versorgung bevorzugen, betrachten Praxen fortschrittliche Diagnostik als umsatzschützende Investitionen. Schwellenländer bieten das größte Aufwärtspotenzial, da verzögerte Behandlungen historisch gesehen zu komplexen Extraktionen führen, was die Nachfrage nach Cone-Beam-CT und Laserincision ankurbelt. Gerätehersteller reagieren mit Plattformbündeln, die intraorale Scanner, KI-Überlagerungen und stuhlseitige Fräseinheiten kombinieren, um Behandlungszyklen zu verkürzen, die Kosten pro Fall zu senken und den Zugang zur Versorgung zu erweitern.
Beschleunigte Einführung stuhlseitiger CAD/CAM-Systeme und 3-D-Druck
Stuhlseitige CAD/CAM-Systeme verkürzen die Zeitspanne für Vollbogenrestaurationen von fünf Sitzungen auf bis zu zwei – ein Arbeitsablaufwandel, den 81 % der befragten Zahnärzte befürworten, die In-Office-Restaurationen als vergleichbar mit oder besser als Laborergebnisse bewerten. Praxen, die integrierte Scanner, Designstationen und Fräseinheiten installieren, berichten von höheren Einnahmen pro Patient und einer verbesserten Stuhlauslastung. Die Kapitalhürde bleibt hoch – USD 60.000–80.000 pro System –, doch der ROI ist überzeugend, wenn Same-Day-Kronen die Fallakzeptanz steigern und die Kosten für provisorische Materialien halbieren. Die additive Fertigung erweitert diese Vorteile durch die Herstellung von chirurgischen Führungsschienen, Alignerformen und Aufbissschienen über Nacht, was personalisierte Behandlungen in großem Maßstab ermöglicht. Da immer mehr Anbieter Einsteigerdrucker auf den Markt bringen, erschließt der Markt für zahnärztliche Diagnostik und Chirurgie inkrementelle Nachfrage aus kleinen Praxen, die bisher von der Technologiekurve ausgeschlossen waren.
Expansion der Netzwerke von Dental Service Organizations (DSOs)
DSOs beschäftigen derzeit etwa 25–30 % der US-amerikanischen Zahnärzte, ein Anteil, der innerhalb von 10 Jahren voraussichtlich auf 60–70 % ansteigen wird. Konsolidatoren bündeln Multi-Praxis-Portfolios, verhandeln nationale Lieferverträge und setzen standardisierte digitale Arbeitsabläufe durch, die CBCT-Bildgebung, stuhlseitige CAD/CAM-Systeme und Cloud-Analysen an allen Standorten vorschreiben. Gemeinsame Beschaffung führt zu zweistelligen Geräterabatten, doch Anbieter kompensieren das Volumen durch gruppenweite Einführung proprietärer Software-Abonnements. Eigenkapitalinvestoren bevorzugen DSO-Roll-ups, da wiederkehrende Hygieneumsätze und vorhersehbare kieferorthopädische Fallstarts fremdfinanzierte Akquisitionen untermauern. Unabhängige Kliniken stehen nun vor einer strategischen Entscheidung: hochpreisige Technologie einführen, um wettbewerbsfähig zu bleiben, oder sich in expandierende DSO-Plattformen eingliedern – in jedem Fall wird eine neue Nachfrage nach fortschrittlichen Behandlungsraumsystemen stimuliert.
KI-gestützte intraorale Bildgebung und Diagnostik
Mehr als 30 von der FDA zugelassene zahnärztliche KI-Algorithmen unterstützen mittlerweile die klinische Triage, die Kariesklassifizierung und die Kartierung des parodontalen Knochenniveaus. Die Risikokapitalzuflüsse überstiegen im Jahr 2024 USD 140 Millionen[1], was Produktentwicklungspipelines beschleunigt, die Echtzeit-Entscheidungsunterstützung auf intraorale Scans überlagern. Praxen, die KI einsetzen, berichten von schnelleren Fallpräsentationen, stärkerer Patientenakzeptanz und einem messbaren Anstieg der restaurativen Produktion, da annotierte Bilder den Behandlungsbedarf verständlicher machen. Dennoch bestehen Einführungshürden: Kliniker benötigen Schulungen zu den Grenzen von Algorithmen, Versicherer wägen Evidenzschwellen für KI-abgerechnete Codes ab, und IT-Teams müssen Netzwerke gegen Datenschutzverletzungen absichern. Anbieter bündeln daher Installationsunterstützung, HIPAA-konformen Cloud-Speicher und kontinuierliche Modellaktualisierungen, um das Onboarding zu erleichtern und Abonnementverlängerungen zu sichern, was die langfristigen Gerätebindungsraten stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und begrenzte Erstattung für Geräte | -1.8% | Global, am stärksten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Zahntechnikern in Schwellenmärkten | -1.1% | Schwellenmärkte, Ausbreitung auf entwickelte Regionen | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken in vernetzten Bildgebungssystemen | -0.7% | Global, konzentriert in digital fortgeschrittenen Märkten | Kurzfristig (≤ 2 Jahre) |
| Langsame Beschaffungszyklen in öffentlichen Krankenhäusern (Lateinamerika/Naher Osten und Afrika) | -0.9% | Lateinamerika/Naher Osten und Afrika primär, Auswirkungen auf den öffentlichen Sektor weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und begrenzte Erstattung für Geräte
Digitale Röntgensysteme, Cone-Beam-CT- und CAD/CAM-Systeme kosten jeweils USD 30.000–80.000, was für kleinere Praxen erhebliche Finanzierungshürden darstellt. Gebührenordnungen decken selten KI-Screening oder Laser-Parodontaltherapie ab, was die direkte Erstattung einschränkt und die Amortisationszeiträume verlängert. Die Konsolidierung der Versicherer drückt die Honorare weiter; jeder Anstieg der Zahlerkonzentration um 10 % korreliert mit einer Reduzierung der Bruttovergütungen für Zahnärzte um 1,95 %. Aufgeschobene Käufe dämpfen die Stückzahlen in kostensensiblen Segmenten des Marktes für zahnärztliche Diagnostik und Chirurgie, insbesondere in Lateinamerika, Südostasien und dem ländlichen Nordamerika. Anbieter fördern mittlerweile Leasing-, Abonnement- und Pay-per-Scan-Modelle, um die Vorabkosten zu senken, doch die verzögerte Umsatzrealisierung erhöht die Betriebskapitalbelastung in der gesamten Lieferkette.
Mangel an qualifizierten Zahntechnikern in Schwellenmärkten
Die rasche Technologieverbreitung überholt die Vorbereitung der Belegschaft. Viele Techniker erlernen CAD/CAM-Software direkt in Anbieter-Workshops statt in akkreditierten Programmen, was zu ungleichmäßiger Qualifikationsqualität führt. HRSA-Prognosen zeigen, dass die USA selbst bis 2037 einen Mangel von 29.740 Hygienikern und 11.860 Allgemeinzahnärzten verzeichnen werden[2]. Schwellenländer kämpfen mit noch größeren Lücken, da zahnärztliche Hochschulen keine 3-D-Drucklabore und KI-Lehrpläne haben. Personaldefizite verlangsamen den Behandlungsraumdurchsatz, unternutzen installierte Geräte und dämpfen Wiederholungskäufe. Hersteller integrieren daher geführte Benutzeroberflächen, automatische Kalibrierung und Fernunterstützung, um die Einarbeitungszeit zu verkürzen, während Berufsverbände Bildungsministerien dazu drängen, Zahntechnikerprogramme auszubauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Systeme führen beim Volumen, Laser beschleunigen das WachstumDer Markt für zahnärztliche Diagnostik und Chirurgie wird weiterhin von Dentalsystemen & -geräten dominiert – einer Kategorie, die Behandlungsstühle, Versorgungseinheiten, Kompressoren und Absauganlagen umfasst und im Jahr 2025 einen Umsatzanteil von 43,84 % ausmachte. Die Ersatzzyklen liegen im Durchschnitt bei sieben bis zehn Jahren und sichern eine Grundnachfrage, da Praxen ihre Kapazitäten erweitern oder veraltete Geräte erneuern. Die digitale Radiologie folgt dicht dahinter, angetrieben durch zunehmende CBCT-Installationen für die Implantatplanung und kieferorthopädische Beurteilung. Ergänzende Produkte – Luftabrasions-Handstücke, Intraoralkameras und Komposit-Polymerisationslampen – gewinnen weiter an Bedeutung, da Praxen ihre Arbeitsabläufe digitalisieren und Behandlungsräume modernisieren.
Dentallaser stellen das am schnellsten wachsende Teilsegment dar, mit einer prognostizierten CAGR von 8,01 % bis 2031, da Patienten minimalinvasive parodontale Débridements, endodontische Desinfektion und Weichgewebeformung nachfragen. Das Interesse der Behandler nimmt zu: Während derzeit nur 10 % der Zahnärzte Laser klinisch einsetzen, verfügt mehr als die Hälfte über theoretische Kenntnisse dieser Modalität. Die Hersteller reagieren mit Dual-Wellenlängen-Geräten, Touchscreen-Voreinstellungen und gebündelten Schulungsangeboten, um die Einarbeitungszeit zu verkürzen. Der Preis bleibt eine Hürde – Einstiegs-Diodensysteme beginnen bei rund 12.000 USD, während Allgewebe-Erbiumlaser 60.000 USD übersteigen –, doch DSOs schließen zunehmend gruppenweite Verträge ab, die die Kosten über mehrere Standorte amortisieren. Da fortgeschrittene Indikationen regulatorische Zulassungen erhalten, sind Laser darauf vorbereitet, restaurative, implantologische und pädiatrische Nischen zu erschließen und ihren Beitrag zum Gesamtmarktumsatz zu verbreitern.

Nach Behandlung:
Kieferorthopädie dominiert, Parodontologie gewinnt an DynamikKieferorthopädische Anwendungen hielten 2025 einen Umsatzanteil von 34,92 %, gestützt durch die Klarschienentherapie, die intraorale Scans mit KI-gestützter Behandlungsplanungssoftware kombiniert. Die stuhlseitige Alignerstufung nutzt CBCT-Bildgebung und 3-D-Druck und stimuliert wiederkehrende Harz-, Trimm- und Finishing-Verbrauchsmaterialien. Erwachsene Fallstarts steigen, da der Fokus sozialer Medien auf Ästhetik auf kieferorthopädische Telekonsultationen trifft, was die Segmentführerschaft weiter festigt. Die Prothetik bleibt der nächstgrößte Nutzer fortschrittlicher Geräte, wo stuhlseitige Fräseinheiten die Kronen- und Brückenlieferung beschleunigen und die Randpassgenauigkeit im Vergleich zu traditionellen Abdrücken verbessern.
Die Parodontologie ist die am schnellsten wachsende Anwendung und liegt auf Kurs für eine CAGR von 8,52 % bis 2031. KI-basierte Knochenniveau-Erkennungssysteme identifizieren frühe entzündliche Veränderungen und leiten gezieltes Débridement. Laser-Adjuvanzien reduzieren die Bakterienlast und postoperative Beschwerden und erhöhen die Patientenakzeptanz. Gleichzeitig verknüpfen politische Entscheidungsträger die parodontale Gesundheit mit Diabetes- und kardiovaskulären Ergebnissen und fördern die Erstattung für präventive Zahnsteinentfernung, die Ultraschall- und piezoelektrische Instrumente nutzt. Der erweiterte Tätigkeitsbereich von Hygienikern in mehreren Bundesstaaten erhöht ebenfalls die Stuhlauslastung und fördert den Geräteumsatz in diesem aufstrebenden, aber wachstumsstarken Segment des Marktes für zahnärztliche Diagnostik und Chirurgie.
Nach Endnutzer:
Kliniken verankern die Nachfrage, DSOs treiben das zukünftige WachstumZahnkliniken machten 64,35 % der Käufe im Jahr 2025 aus, was die Abhängigkeit des Sektors von unabhängigen und kleinen Gruppenpraxen für die Vertriebsreichweite unterstreicht. Die Entscheidungsfindung ist hier kliniker-zentriert und ROI-fokussiert; Kapital wird oft selbst finanziert oder über lokale Banken beschafft, was zu einem stufenweisen Erwerb von Scannern, Fräsmaschinen und Lasern führt. Diese Praxen schätzen modulare Upgrades, die Arbeitsablaufunterbrechungen minimieren und sich am Patientenvolumen orientieren.
DSOs, obwohl derzeit kleiner in Bezug auf den Umsatz, stellen den am schnellsten wachsenden Kanal mit einer CAGR von 7,62 % dar. Sie standardisieren Technologie-Stacks über Dutzende bis Hunderte von Standorten hinweg und erzeugen vorhersehbare Nachfragespitzen, wenn eine neue regionale Plattform integriert wird. Einkaufsgemeinschaften sichern Stückrabatte von 10–15 %, was Anbieter dazu veranlasst, exklusive Langzeitverträge anzustreben, die Hardware, Software und Service bündeln. Krankenhäuser und spezialisierte Dentallabore runden die Endnutzernachfrage ab und investieren hauptsächlich in chirurgische CBCT-Suiten und Hochdurchsatzdrucker für indirekte Restaurationen.
Geografische Analyse
Europäischer Markt für zahnärztliche Diagnostik und Chirurgie
Europa behauptete seine Führungsposition mit 31,85 % des Umsatzes im Jahr 2025, begünstigt durch universelle oder gezielte Versorgung im Bereich der Mundgesundheit, eine konsistente Erstattung für präventive Bildgebung sowie gut ausgestattete Universitätskliniken, die als Demonstrationsstandorte für neue Technologien fungieren. Deutschland weist die höchste regionale CAD/CAM-Durchdringung auf, während Skandinavien die höchsten Raten bei der digitalen Radiografie verzeichnet. Das Wachstum bis 2031 wird sich auf die Integration von KI-Overlays konzentrieren, da die Regulierungsbehörden ergebnisbasierte Erstattungsmodelle und eHealth-Interoperabilität fördern. Südeuropa, wo gezielte Versorgungsmodelle vorherrschen, eröffnet dem Privatsektor Chancen für kostengünstige digitale Scanner und Tischfräsmaschinen, da der Dentalmedizintourismus zunimmt.
Asiatisch-pazifischer Markt für zahnärztliche Diagnostik und Chirurgie
Der asiatisch-pazifische Raum ist der Wachstumsmotor des Marktes für zahnärztliche Diagnostik und Chirurgie mit einer prognostizierten CAGR von 8,38 %. Chinas Initiative „Gesundes China 2030” erweitert den öffentlichen Krankenversicherungsschutz und veranlasst Provinzkrankenhäuser zur Anschaffung von Mehrstuhlkliniken, CBCT-Einheiten und Sterilisationszentren. Indiens private Klinikketten bauen die Implantologie und ästhetische Zahnheilkunde aus, was die Einfuhr von Lasern und chairside-Druckern ankurbelt. Japan und Südkorea, frühe Anwender von Robotik und KI-Analytik, exportieren nun Best Practices über zahnmedizinische Ausbildungsprogramme nach Südostasien. Fachkräftemangel besteht weiterhin, doch staatliche Stipendien und herstellergeführte Schulungszentren beginnen, diese Lücke zu schließen.
Nordamerikanischer Markt für zahnärztliche Diagnostik und Chirurgie
Nordamerika bleibt technologisch ausgereift, ist jedoch bei Weitem nicht gesättigt. Die begrenzte Erweiterung der Zahnleistungen im Rahmen von Medicare Advantage verbreitert die Versicherungsbasis für die Seniorenversorgung und treibt die CBCT-Nachfrage für die Implantatplanung an. Die aggressiven Übernahmen durch Dental Service Organizations (DSOs) halten die Gerätevolumina trotz stagnierendem Patientenwachstum auf hohem Niveau, da Plattformakquisitionen eine Harmonisierung der Investitionsausgaben und Flottenmodernisierungen auslösen. Kanadas öffentlich-privater Mix unterstützt stetige, aber moderate Anschaffungen, während Mexiko aufgrund von Erstattungslücken eine uneinheitliche Akzeptanz aufweist, jedoch vom grenzüberschreitenden Tourismus profitiert, der private Klinikinvestitionen finanziert.
Wettbewerbslandschaft
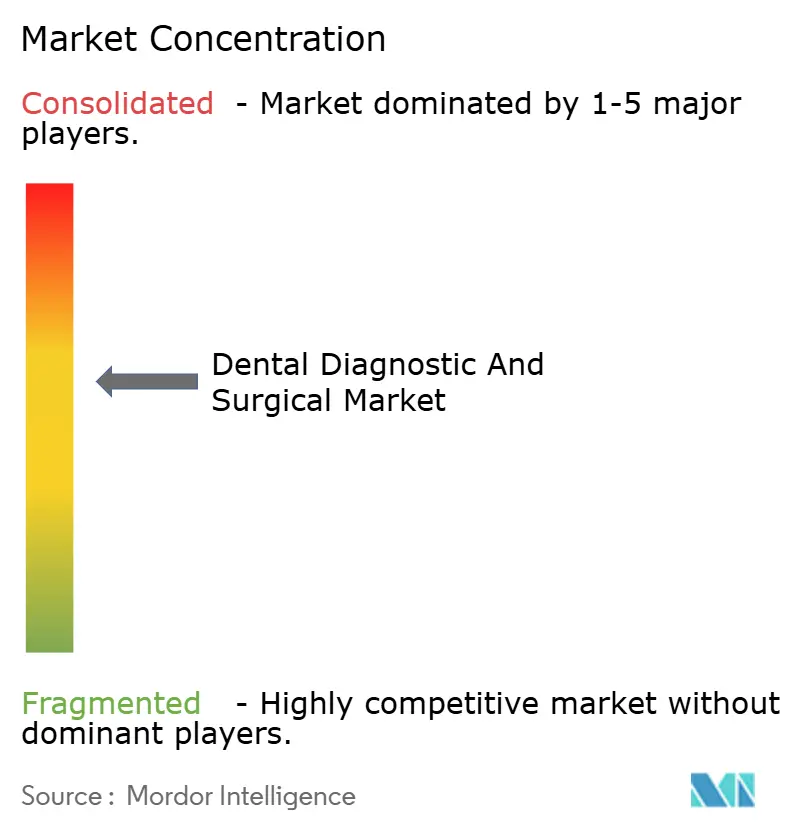
Der Markt für zahnärztliche Diagnostik und Chirurgie ist mäßig konsolidiert und tendiert zu einer engeren Konzentration, da Private-Equity-Fonds serielle Akquisitionen finanzieren. Die fünf größten Anbieter beherrschen nun den globalen Umsatz. Die Übernahme von Patterson Companies durch Patient Square Capital für USD 4,1 Milliarden zu einem Aufschlag von 49 % veranschaulicht die steigenden Bewertungen, die mit integrierten Hardware-Software-Ökosystemen verbunden sind. Hersteller diversifizieren in angrenzende Verbrauchsmaterialien und Cloud-Analysen, um Margen zu verteidigen und Abonnementumsätze zu sichern.
Technologieführerschaft definiert den Wettbewerbsvorteil. Carestream Dentals Investition von USD 525 Millionen in seinen Oral Healthcare Innovation Hub zielt auf KI-Workflow-Orchestrierung und Remote-Team-Zusammenarbeit ab und positioniert das Unternehmen für die Einführung einer End-to-End-„Practice 2040”-Architektur. Die Übernahme von SS White Dental durch HuFriedyGroup erweitert die Kompetenzen bei Hartmetall- und Diamantbohrern und erleichtert gebündelte Instrumentenverkäufe neben Behandlungsraumpaketen. Aufstrebende KI-Spezialisten wie VideaHealth nutzen mehr als 30 FDA-Zulassungen, um Vertriebsvereinbarungen mit großen Bildgebungsherstellern zu sichern und die Marktdurchdringung zu beschleunigen, ohne Hardware-Vermögenswerte zu besitzen.
In aufstrebenden Regionen überbrücken mittelständische asiatische Marken Preislücken mit funktionsreichen CBCT-Einheiten und Diodenlasern, die 20–30 % unter westlichen Marktführern liegen, was globale Marktführer dazu zwingt, Service- und Garantieangebote zu intensivieren. Gleichzeitig gehen Verbrauchsmaterialgiganten Partnerschaften mit Robotik-Startups ein, um in den vollautomatisierten Workflow von der Abformung bis zur gefrästen Krone einzusteigen. Insgesamt konvergieren die Anbieterstrategien nun auf Plattformoffenheit, API-Konnektivität und cybersichere Datenumgebungen, was die nächste Wettbewerbsgrenze jenseits reiner Gerätespezifikationsblätter setzt.
Marktführer im Bereich zahnärztliche Diagnostik und Chirurgie
-
Dentsply Sirona
-
Carestream Health
-
Envista holdings Corporations
-
Planmeca Oy
-
Solventum Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für zahnärztliche Diagnostik und Chirurgie Unternehmen in diesem Bericht
- Dentsply Sirona
- Envista holdings Corporations
- Carestream Health
- Planmeca
- Solventum Corporation
- A-dec
- BIOLASE
- GC Corporation
- Patterson Companies
- Midmark
- Acteon Group
- Ivoclar Vivadent
- Henry Schein
- Align Technology
- Straumann Group
- Fotona d.o.o
- LED Dental (Kavo Kerr)
- VATECH Co. Ltd.
- FONA Dental
- SDI
- DMG Chemisch-Pharmazeutische Fabrik
Lesen Sie die Analyse der zahnärztliche Diagnostik und Chirurgie-Unternehmen
Marktchancen und Zukunftsaussichten
Es entstehen Chancen rund um vollständig digitale, cloud-integrierte Zahnmedizin-Stacks, die CBCT- und Intraoralbildgebung, KI-gestützte Diagnostik und Chairside-Fertigung miteinander verbinden. Da die KI-Nutzung bereits mehr als 30.000 tägliche Bildauswertungen weltweit unterstützt und mehr als 30 FDA-zugelassene zahnmedizinische KI-Algorithmen verfügbar sind, haben Anbieter Spielraum, Workflow-Software, Cybersicherheit und Dienstleistungen mit Bildgebungs- und Behandlungsraum-Hardware zu bündeln, was die Implementierung für DSOs und Klinikgruppen mit mehreren Standorten vereinfachen kann. In Märkten mit hoher Durchdringung wie den Vereinigten Staaten und Nordeuropa, wo die Durchdringung von Intraoralscannern 60 % überschritten hat, konzentrieren sich Aktualisierungszyklen zunehmend auf Interoperabilität (offene APIs, Cloud-Analytik und einheitliche Patientenakten) anstatt auf eigenständige Gerätespezifikationen.
Regulatorische und fertigungstechnische Wege schaffen ebenfalls Raum für eine schnellere Kommerzialisierung etablierter Geräteklassen und der Produktion in der Praxis. Im März 2026 verabschiedete die Europäische Kommission delegierte Verordnungen, die die EU-MDR-Liste der etablierten Technologien (Well-Established Technologies, WET) um Dentalimplantate, Kronen und kieferorthopädische Geräte erweiterten, wodurch die Anforderungen an klinische Untersuchungen für bestimmte etablierte Technologien reduziert und schnellere Aktualisierungen von Kennzeichnung und Portfolio in Europa unterstützt werden. Auf der Angebotsseite unterstützt die vollständige EU-MDR-Zertifizierung von 3D Systems für die digitale Prothesenherstellung im März 2026 eine breitere europäische Kommerzialisierung additiver Workflows und verstärkt die Verschiebung der restaurativen Fertigung hin zu bedarfsorientierter Produktion in und nahe der Klinik. Zusammen unterstützen diese Änderungen Pakete mit vorhersehbarer Stückwirtschaftlichkeit (Leasing, Abonnements, Pay-per-Scan und Managed Service), die dazu beitragen, die Kapitalhürde von 30.000-80.000 USD zu adressieren, die die Einführung in kleineren Praxen und Schwellenmärkten verlangsamt.
Neueste Industrielle Entwicklungen in Markt für zahnärztliche Diagnostik und Chirurgie
- Mai 2026: Envista Holdings Corporation kündigte eine Verlängerung und Erweiterung seiner Geschäftspartnerschaft mit dentalcorp an. Die Ankündigung stärkt einen Marktzugang auf Gruppenebene mit einer großen Dentalorganisation und unterstützt standardisierte Rollouts von Bildgebungs-, Behandlungs- und Verbrauchsmaterialplattformen in Netzwerken mit mehreren Kliniken.
- Februar 2026: Carestream Dental ging eine Partnerschaft mit der Leixir Dental Laboratory Group ein, um einen digitalen Prothesen-Workflow anzubieten, der Carestream Dental CBCT-Systeme mit Design- und Fertigungsdienstleistungen von Leixir kombiniert. Die Partnerschaft verstärkt die Verbindung zwischen Diagnostik und Fertigung und hilft Praxen und Labors, die Bearbeitungszeiten zu verkürzen, während die Nutzung digitaler Bildgebung und softwaregestützter Workflows erhöht wird.
- Oktober 2024: HuFriedyGroup schloss die Übernahme von SS White Dental ab und fügte damit Linien für Endodontie- und Rotationsinstrumente sowie US-Fertigungskapazitäten hinzu. Die Übernahme stärkt gebündelte Instrumentenangebote für Kliniken und DSOs und verbessert die Verhandlungsmacht gegenüber Lieferanten in konsolidierten Beschaffungsumgebungen.
Markt für zahnärztliche Diagnostik und Chirurgie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Geräte und Instrumente, die zur Diagnose von Zahnerkrankungen und zur Durchführung chirurgischer Zahneingriffe in klinischen Umgebungen eingesetzt werden, einschließlich Bildgebungssysteme, CAD/CAM, Handstücke, Laser, Behandlungsstühle und zugehörige Eingriffsequipment.
Ausschlüsse aus dem Umfang: Verbrauchsmaterialien und Arzneimittel (wie Restaurationsmaterialien, Implantate als Verbrauchsartikel, Anästhetika und Desinfektionsmittel) werden ausgeschlossen, sofern sie nicht als Teil eines Gerätesystems verkauft werden.
Segmentierungsübersicht
- Nach Gerätetyp
- Zahnsysteme und -geräte
- Dentallaser
- Zahnärztliche Radiologiegeräte
- Weitere Typen (intraorale Kameras, CAD/CAM-Materialien usw.)
- Nach Behandlung
- Kieferorthopädie
- Endodontie
- Parodontologie
- Prothetik
- Nach Endnutzer
- Krankenhäuser
- Zahnkliniken
- Dentallabore
- Dental Service Organizations
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Erstellung einer klaren Übersicht darüber, was als diagnostisches und chirurgisches Dentalgerät gilt und wo die Umsätze typischerweise in der Wertschöpfungskette angesiedelt sind. Wir nutzten öffentliche Quellen wie die US-FDA-Datenbanken für Gerätezulassungen und -rückrufe, das US Census Bureau und UN Comtrade für Handelsrichtungsprüfungen relevanter Gerätekategorien sowie OECD-Gesundheitsstatistiken für den Kontext zu Zahnarztdichte und Inanspruchnahme.
Anschließend haben wir Adoptionssignale mithilfe von Quellen wie WHO-Ressourcen zur Mundgesundheit, begutachteten Zahnmedizinjournalen zur Technologieakzeptanz (beispielsweise CBCT-Nutzung und chairside CAD/CAM-Arbeitsabläufe) sowie Veröffentlichungen von Zahnärzteverbänden zu Praxismustern und Eingriffszahlen gegengeprüft. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um Preisspannen, Produktmixverschiebungen und Vertriebsmodelle zu verstehen. Für ergänzende Prüfungen wurden auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, eine Patentdatenbank zur Verfolgung des Innovationstempos sowie eine Import-Export-Datenbank auf Sendungsebene für ausgewählte Plausibilitätsprüfungen herangezogen. Diese Desk-Research-Quellen sind lediglich illustrativ; für die Erhebung, Überprüfung und Klärung der im Modell verwendeten Datenpunkte haben wir uns auf weitere öffentliche und kostenpflichtige Referenzen gestützt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Grenze zwischen den Kerngeräteumsätzen und den angrenzenden Ausgaben, die häufig in die Marktgesamtzahlen einfließen. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, zahnärztlichen Serviceorganisationen, Praxisinhabern und praktizierenden Klinikern, um Nutzungstreiber, Ersatzzyklen und die Auswirkungen von Technologie-Upgrades auf Kaufentscheidungen in den wichtigsten Regionen zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 16 % | APAC: 45 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 38 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 46 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem die Eingriffstätigkeit und die Kapazität der Versorgungserbringung nach Region rekonstruiert und anschließend mithilfe von Penetrations- und Ersatzannahmen in Gerätebedarf umgerechnet werden. In der Praxis haben wir die Nachfrage an Indikatoren wie die Anzahl praktizierender Zahnärzte und Praxen, den Anteil der Praxen, die digitale Bildgebung und chairside CAD/CAM einsetzen, durchschnittliche Ersatzzyklen für Behandlungsstühle und Handstücke sowie die Sensitivität des Investitionsbudgets gegenüber Finanzierungs- und Erstattungsbedingungen geknüpft.
Diese Gesamtwerte wurden mit selektiven Bottom-up-Näherungen einem Stresstest unterzogen, bei dem wir Umsätze für wichtige Produktgruppen stichprobenartig erfassten und prüften, ob die impliziten Stückzahlen und Durchschnittsverkaufspreise in Kanalgesprächen realistisch erschienen. Wo Lücken auftraten, wurden diese durch konservative Interpolation anhand benachbarter Länder mit ähnlichen Versorgungsmustern geschlossen, gefolgt von einer erneuten Überprüfung mit Primärbefragten. Die Prognose stützte sich auf eine Szenarioanalyse, die auf einem zentralen Basisszenario verankert war, bei dem wir die Adoptionskurven für CBCT und digitale Arbeitsabläufe angepasst, eine stetige Entwicklung der Durchschnittsverkaufspreise nach Produktreife angenommen und Makrofaktoren wie Inflation und Währungszeitpunkt in der Konvertierungslogik berücksichtigt haben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte schrittweise, sodass die endgültigen Zahlen nicht von einem einzigen Datensatz oder einer einzigen Annahme abhängen. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie Trends bei Geräteimporten, Narrativen zur Erweiterung der installierten Basis und erklärten Investitionsausgabentrends aus wichtigen Dentalkanälen und untersuchten anschließend größere Abweichungen vor der Freigabe.
Anomalien lösten tiefergehende Prüfungen aus, wie etwa die erneute Durchführung von Sensitivitätsanalysen zu Ersatzzyklen, das Testen alternativer Adoptionsraten für Bildgebung und CAD/CAM sowie die erneute Kontaktaufnahme mit einer kleinen Gruppe von Experten, wenn die Ergebnisse von dem abwichen, was die Marktaktivität nahelegte. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage- oder Preisannahmen verndern. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, um die neuesten Makroeingaben zu bestätigen und das Modell aktuell zu halten.
Marktgröße für zahnärztliche Diagnostik und Chirurgie von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Geräte zur zahnärztlichen Diagnostik und Chirurgie weichen häufig voneinander ab, da jeder Herausgeber die Grenzen des Einbezogenen unterschiedlich zieht und auch unterschiedliche Preis- und Währungszeitannahmen anwendet. Unterschiede treten auch auf, wenn der Nachfragepool aus der Eingriffstätigkeit aufgebaut wird, im Vergleich zu einer Ableitung aus den allgemeinen Dentalgeräteausgaben.
Durch die Erfassung gerätespezifischer Umsätze in den Bereichen Bildgebung, CAD/CAM, Behandlungsstühle, Laser sowie wichtige chirurgische und diagnostische Systeme und die Aktualisierung von Währungs- und Ersatzzyklus-Eingaben bei jeder Überarbeitung hält Mordor Intelligence den Gesamtwert an ein wiederholbares Nachfragemodell gebunden, das anhand von Adoptions- und Handelssignalen überprüft werden kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,13 Mrd. USD (2025) | |
| Branchenherausgeber A | 13,02 Mrd. USD (2025) | Diese Schätzung scheint eine breitere Gerätedefinition zu verwenden, die umfangreichere Dentalgeräteausgaben und angrenzende Kategorien einbeziehen kann, und wendet möglicherweise auch unterschiedliche Annahmen zu den Durchschnittsverkaufspreisen bei hochpreisigen Systemen an, was den Gesamtwert erhöht. |
| Marktherausgeber B | 13,70 Mrd. USD (2025) | Die Umfangssignale deuten auf einen breiteren Warenkorb in den Bereichen Diagnostik- und Chirurgiegeräte hin, der zusätzliche Kategorien für dentale Bildgebung und Instrumente einbeziehen kann; Unterschiede bei der Basisjahranpassung und dem Zeitpunkt der Währungsumrechnung können den ausgewiesenen Wert zusätzlich vergrößern. |
Die Tabelle zeigt hauptsächlich, dass Umfangsgrenzen und Preislogik den größten Teil der Streuung erzeugen und keine Meinungsverschiedenheit über die Wachstumsrichtung besteht. Wenn die Einschlüsse konsistent gehalten und die Annahmen auf Adoption, Ersatz und eingriffsbezogene Nachfrage zurückgeführt werden, lässt sich die Marktgröße leichter reproduzieren und in einem Kundengespräch erläutern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für zahnärztliche Diagnostik und Chirurgie derzeit?
Der Markt wird im Jahr 2026 auf USD 9,81 Milliarden geschätzt und soll bis 2031 USD 14,02 Milliarden erreichen.
Welche jährliche Wachstumsrate (CAGR) wird für den Markt bis 2031 erwartet?
Die Branchenumsätze werden voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 7,41 % wachsen.
Welche Gerätekategorie wird voraussichtlich das schnellste Wachstum verzeichnen?
Dentallasersysteme führen mit einer prognostizierten CAGR von 8,01 %, angetrieben durch die Nachfrage nach minimalinvasiven Eingriffen.
Warum sind Dental Service Organizations (DSOs) für die Marktexpansion von zentraler Bedeutung?
Die Konsolidierung durch DSOs ermöglicht Masseneinkäufe und standardisierte Technologie-Rollouts, die gruppenweite Upgrades vorantreiben, die die Ausgaben unabhängiger Kliniken übertreffen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum ist auf die höchste regionale CAGR von 8,38 % ausgerichtet, angetrieben durch die steigende Nachfrage der Mittelschicht, Zahntourismus und unterstützende Regierungsprogramme.