
Datenbankmarkt Größe und Marktanteil
Datenbankmarkt Analyse von Mordor Intelligence
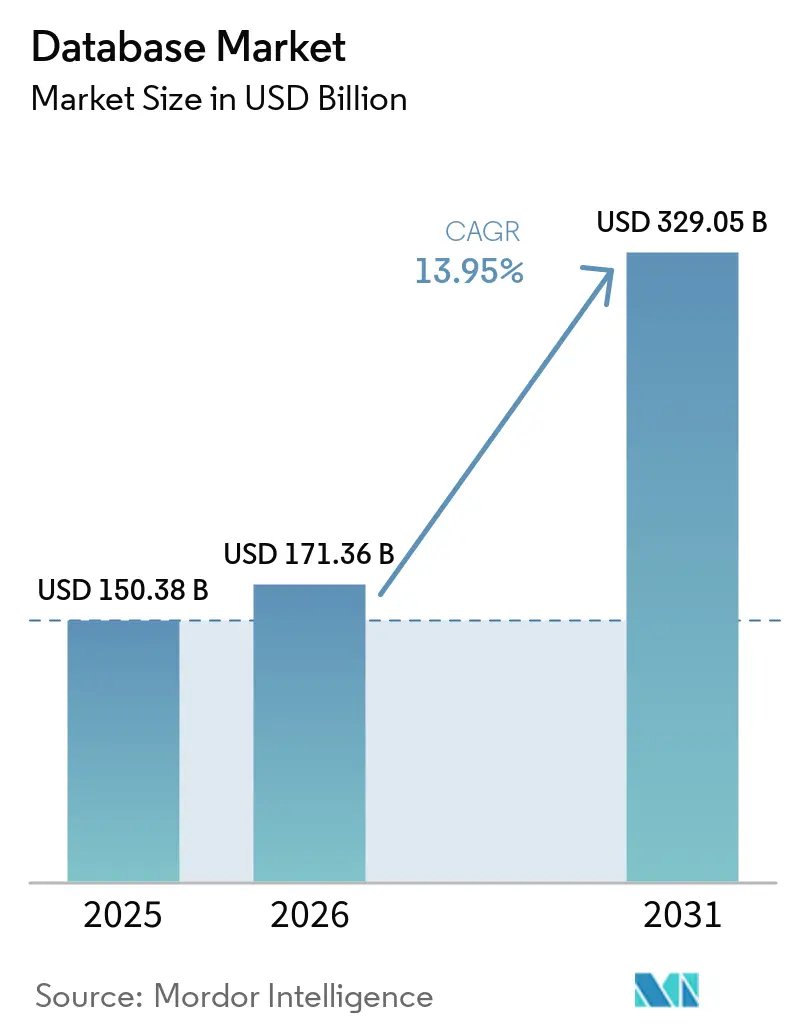
Die Datenbankmarktgröße wird im Jahr 2026 auf 171,4 Milliarden USD geschätzt und soll im Jahr 2027 195,3 Milliarden USD erreichen, bis 2032 auf 371 Milliarden USD anwachsen, mit einem CAGR von 13,7 % von 2027 bis 2032.
Generative-KI-Workloads ergänzen die bestehende Anwendungsdatennachfrage um Vektorabruf, während industrielle Konnektivität die Einsatzmöglichkeiten für lokale Datenbankfunktionen erweitert. Die Standortanforderungen Saudi-Arabiens für regulierte Finanzinstitute machen die Eignung von Cloud-Diensten zu einem Teil dieser Nachfrage. Breitere Datenplattformen und regionale Bereitstellungsoptionen verknüpfen die Datenbankproduktauswahl mit der Art und Weise, wie eine Anwendung betrieben wird. Plattformanbieter können bestehende Unternehmenskonten vertiefen, während klinische Dokumentationsprogramme eine separate Möglichkeit für den Betrieb von Datenbanken schaffen. Übertragungsgebühren und mangelnde Datenverwaltungskompetenz können die Bereitstellung verlangsamen und begünstigen Anbieter, die in der Lage sind, definierte Workloads über bestehende Konten und geeignete Standorte zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Datenbanktyp führten relationale Datenbanken mit einem Datenbankmarktanteil von 56 % im Jahr 2026, während NoSQL mit einem CAGR von 17,5 % von 2027 bis 2032 das am schnellsten wachsende Segment ist.
- Cloud führte die Bereitstellungsmodelle mit einem Anteil von 58,65 % an der Datenbankmarktgröße im Jahr 2026 an und ist mit einem CAGR von 18 % von 2027 bis 2032 ebenfalls das am schnellsten wachsende Segment.
- Unter den Servicemodellen hielt Datenbank-als-Service (DBaaS) im Jahr 2026 einen Anteil von 65,56 % und ist mit einem CAGR von 16 % von 2027 bis 2032 das am schnellsten wachsende Segment.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 66,3 %, während das KMU-Segment mit einem CAGR von 16,4 % von 2027 bis 2032 am schnellsten wächst.
- Transaktionale (OLTP) Workloads hielten im Jahr 2026 einen Anteil von 50,87 %, während hybride (HTAP) Workloads mit einem CAGR von 15,9 % von 2027 bis 2032 das am schnellsten wachsende Segment sind.
- BFSI führte die Endnutzer-Branchen mit einem Anteil von 20,56 % im Jahr 2026 an, während das Segment Gesundheitswesen und Biowissenschaften mit einem CAGR von 14,5 % von 2027 bis 2032 am schnellsten wächst.
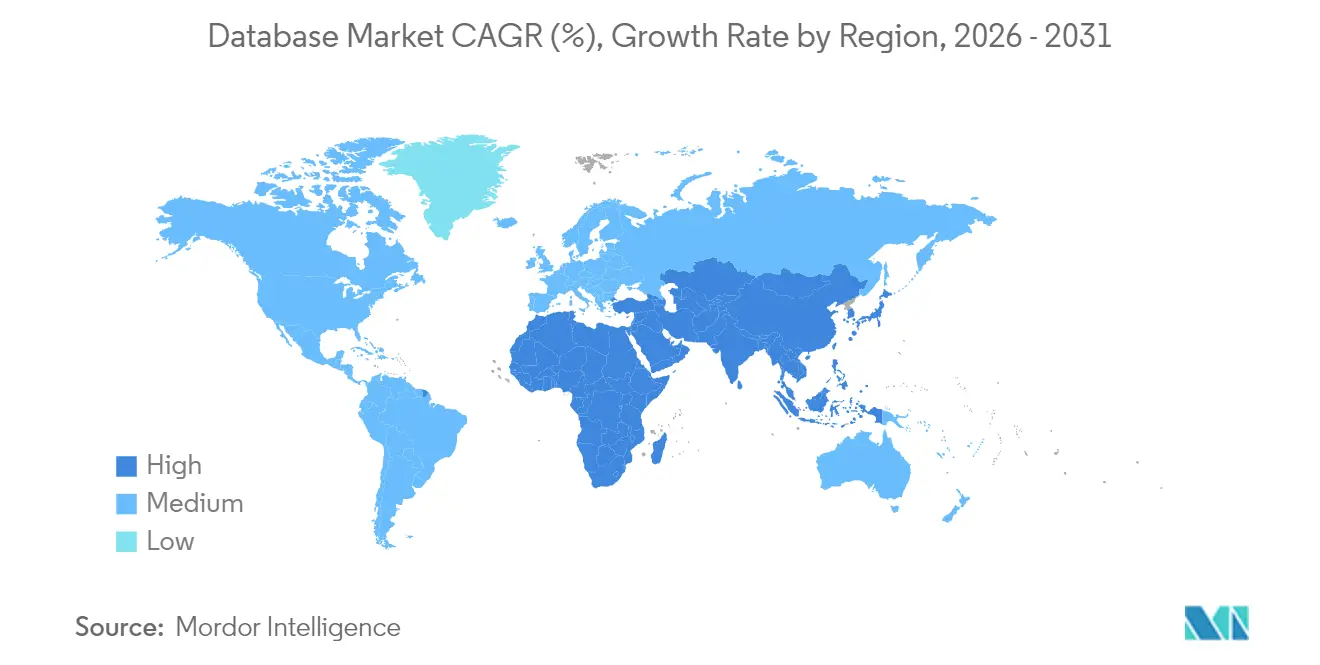
- Nordamerika führte die Regionen mit einem Anteil von 39,91 % im Jahr 2026 an, während APAC mit einem CAGR von 17,2 % von 2027 bis 2032 die am schnellsten wachsende Region ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| GenKI-Workloads beschleunigen die weltweite Einführung von Vektordatenbanken | +5.8% | Nordamerika, Europa, APAC und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Verteilte Edge-native Datenbanken für 5G- und Massiv-IoT-Rollouts in Asien | +3.9% | Volksrepublik China | Mittelfristig (2–4 Jahre) |
| EU-ESG-Berichtspflichten treiben die Nachfrage nach Zeitreihendatenbanken | +2.2% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Datensouveränitätsmandate fördern regionales Cloud-Datenbankwachstum in MEA | +2.8% | Königreich Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Echtzeit-Risikoanalysen fördern die Einführung von In-Memory-Spaltendatenbanken in Nordamerika | +1.7% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Kubernetes-native serverlose DBaaS-Einführung in globalen Unternehmen | +1.6% | Nordamerika, Europa und APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
GenAI-Workloads beschleunigen die weltweite Einführung von Vektordatenbanken
Die GenAI-bezogene Datenbanknachfrage erstreckt sich von Plattformfunktionen bis hin zur Abrufinfrastruktur, die in Produktionsanwendungen eingesetzt wird. Im September 2026 berichtete MongoDB, dass die Anzahl der Vector Search-Kunden innerhalb von 2 Jahren um das 4-Fache gestiegen ist, begleitet von der Einführung seiner KI-Funktionen. Bei der Mubadala Investment Company in Abu Dhabi nutzte PULSAR einen Qdrant-Vektorindex in einem produktiven Abrufsystem. Von März bis August 2026 verarbeitete das System 78.000 Dokumente und etwa 2,4 Millionen Seiten aus mehr als 3.000 Transaktionen. Die Bereitstellung zeigt, wie ein Workload zur Verarbeitung von Investitionsdokumenten eine operative Rolle für die Vektorindizierung schaffen kann, die über eine bloße Datenbankfunktionsankündigung hinausgeht. Anbieter können sowohl um die Abrufschicht solcher Anwendungen als auch um die zugrunde liegende Datenbankplattform konkurrieren.
Verteilte Edge-native Datenbanken für 5G- und Massiv-IoT-Rollouts in Asien
Wachsende vernetzte Gerätenetzwerke schaffen ein breiteres Umfeld für Datenbankfunktionen in der Nähe industrieller Datenquellen. Chinas 3 Grundversorger verzeichneten im Jahr 2025 einen Zuwachs von 232 Millionen mobilen IoT-Endnutzern und erreichten bis Jahresende 2,89 Milliarden, ohne Hongkong, Macao und Taiwan. Bis März 2026 meldete das Ministerium für Industrie und Informationstechnologie kumulativ mehr als 23.000 industrielle private 5G-Netzwerke, die im Rahmen einer 2022 gestarteten Initiative errichtet wurden. [1] Wenn ein industrieller Workload von einer lokalen Datenverarbeitung profitiert, kann eine verteilte Datenbank Teil seiner Betriebsarchitektur werden. Ein Werk, das diese Anordnung übernimmt, bindet die Datenbank an die Integration industrieller Anwendungen, sodass die Implementierungsarbeit neben der Softwareberechtigung an Gewicht gewinnt.
EU-ESG-Berichtspflichten treiben die Nachfrage nach Zeitreihendatenbanken
Die Delegierte Verordnung (EU) 2026/1563 der Kommission, veröffentlicht am 21. September 2026, tritt am 10. November 2026 in Kraft und ist ab Geschäftsjahren, die 2027 beginnen, verpflichtend anzuwenden. Für Geschäftsjahre, die 2026 beginnen, können betroffene Unternehmen die bisherigen oder überarbeiteten Standards wählen und ihre Wahl angeben. Die überarbeiteten ESRS behalten quantitative und monetäre Vergleiche aus Vorperioden bei, mit Angabe, wenn eine Überarbeitung von Kennzahlenvergleichen nicht praktikabel ist. Soweit Klimaoffenlegungspflichten gelten, schreibt der überarbeitete ESRS E1 den Eigenverbrauch von Energie in MWh nach fossilen, nuklearen und erneuerbaren Quellen vor. Die Richtlinie (EU) 2026/470 schränkt die Berichtspflicht auf Unternehmen ein, die sowohl den Nettoumsatzschwellenwert als auch 1.000 durchschnittliche Mitarbeiter überschreiten, mit einer Umsetzungsfrist für die Mitgliedstaaten bis zum 19. März 2027. Zeitreihenanbieter können diese engere Berichtspopulation bedienen, indem sie vergleichbare Energiemessungen über Berichtszeiträume hinweg vorhalten.
Datensouveränitätsmandate fördern regionales Cloud-Datenbankwachstum in MEA
Finanzinstitute, die Standortkontrollen unterliegen, schaffen Nachfrage nach Cloud-Datenbankkapazität, die innerhalb einer genehmigten Jurisdiktion betrieben werden kann. Das Cyber-Sicherheitsrahmenwerk der SAMA schreibt vor, dass Mitgliedsorganisationen grundsätzlich in Saudi-Arabien ansässige hybride oder öffentliche Cloud-Dienste nutzen sollten. Diese Organisationen sollten eine ausdrückliche SAMA-Genehmigung für Dienste außerhalb Saudi-Arabiens einholen, während private Cloud-Dienste, die als interne Cloud definiert sind, von dieser Regelung ausgenommen sind. Für den betroffenen Käufer bietet ein inländischer Datenbankdienst daher einen Weg, der die zusätzliche Genehmigungsbedingung für das Ausland vermeidet. Die Regelung kann daher den Dienstleistungs-Fußabdruck für regulierte Finanz-Workloads auf Saudi-Arabien konzentrieren, wobei inländische Kapazitäten sowohl hinsichtlich der regulatorischen Eignung als auch der technischen Leistungsfähigkeit konkurrieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-Egress-Gebühren behindern die Multi-Cloud-Portabilität | -1.6% | Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Mangel an Vektordatenbank-Fachkräften verlangsamt Produktionsbereitstellungen | -1.4% | Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| DBaaS-Leistungsaufwand bei mehreren Mandanten für Tier-1-Telekommunikationsunternehmen | -0.8% | Nordamerika, Europa und APAC | Mittelfristig (2–4 Jahre) |
| Unsicherheit beim transatlantischen Datenschutzrahmen bremst Migrationen | -0.5% | Europäische Union und Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-Egress-Gebühren behindern die Multi-Cloud-Portabilität
Das Verschieben von Datenbank-Workloads zwischen Cloud-Umgebungen kann Käufer Übertragungsgebühren aussetzen, die den Reiz eines zweiten Anbieters mindern. In seiner Untersuchung von 2025, die auf Kundenbefragungen aus dem Jahr 2024 basiert, stellte die CMA fest, dass Egress-Gebühren für die meisten britischen Public-Cloud-Kunden kein wesentliches Anliegen darstellten, jedoch Wechsel- oder Multi-Cloud-Entscheidungen beeinflussen könnten. Einige britische Cloud-Kunden teilten der CMA mit, dass Egress-Gebühren sie davon abgehalten hätten, einen Multi-Cloud-Ansatz in Betracht zu ziehen, obwohl die Jigsaw-Studie ergab, dass Gebühren fast nie ein wesentliches Hindernis darstellten. Für einen Datenbankkäufer, der Cross-Cloud-Betrieb in Betracht zieht, beeinflussen die Übertragungsbedingungen daher den erzielbaren Nutzen der Verteilung von Workloads. Im Oktober 2026 berichtete die CMA, dass Amazon und Microsoft Richtlinien eingeführt hatten, die die Egress-Gebühren für britische Kunden bei Multi-Cloud-Nutzung reduzieren. Wo Gebühren anfallen, kann die verbleibende Übertragungsgebühr den kommerziellen Wert der Portabilität weiterhin einschränken.
Mangel an Vektordatenbank-Fachkräften verlangsamt Produktionsbereitstellungen
Produktive Vektordatenbankarbeit kann die Datenverwaltungskompetenz des Teams, das sie betreiben soll, übersteigen. In einer selbstselektiven Online-Umfrage aus dem Jahr 2025 unter 119 britischen Organisationen, die KI entwickeln oder beschaffen, nannten 38 % das Datenmanagement als wesentliche Kompetenzlücke. Separat berichteten 28 %, dass bestehende Mitarbeiter mit mangelnden technischen Fähigkeiten sie daran gehindert hatten, Geschäftsziele zu erreichen. Für einen Käufer, der Vektorabruf hinzufügt, kann eine begrenzte Datenverwaltungskapazität dazu führen, dass die Datenbankimplementierung mit anderen KI-Entwicklungsarbeiten konkurriert. Ein Abonnement, das erworben wird, bevor das Team den Abruf-Workload produktiv betreiben kann, lässt den Käufer für Kapazitäten zahlen, die er noch nicht nutzen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Datenbanktyp:
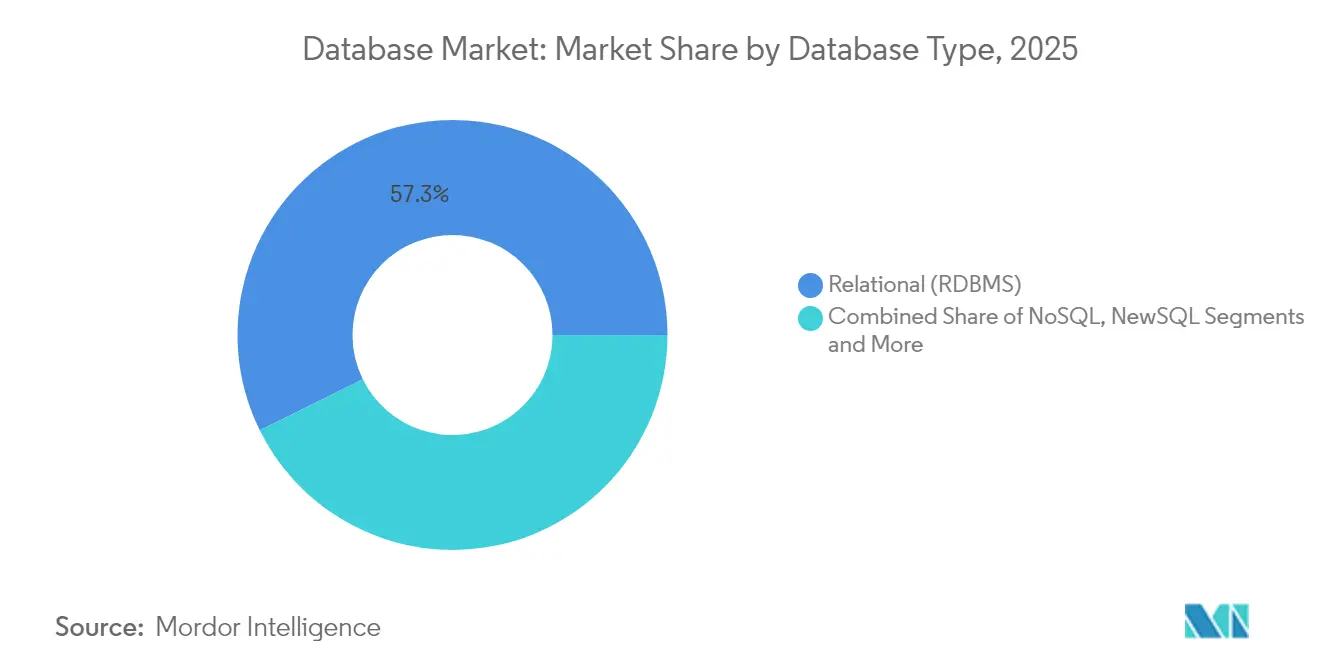
Unternehmensbetrieb stützt die relationale NachfrageRelationale Datenbanken (RDBMS) hatten im Jahr 2026 einen Anteil von 56 % an der Datenbankmarktgröße. Im April 2026 erklärte Oracle Corporation, dass seine relationale Datenbank mehr als 90 % der weltweit größten Unternehmen und Zehntausende kleinerer Unternehmen für geschäftskritische Workloads antreibt. [2] Diese Käuferbasis veranschaulicht die Rolle des größten Segments in etablierten Anwendungsumgebungen, in denen Verfügbarkeit und Durchsatz direkte betriebliche Relevanz haben. Die Erfüllung dieser Anforderungen verschafft relationalen Anbietern eine fortlaufende Datenbankfunktion im Unternehmensbetrieb, deren kommerzieller Wert an die Anwendungen gebunden ist, die von der Engine abhängen.
NoSQL ist das am schnellsten wachsende Segment mit einem CAGR von 17,5 % von 2027 bis 2032. Im Geschäftsjahr 2026, das am 31. Januar 2026 endete, stieg der Abonnementumsatz von MongoDB Inc. um 442,1 Millionen USD, hauptsächlich durch erhöhten Atlas-Verbrauch durch große Bestandskunden. Das Unternehmen meldete außerdem eine Netto-Jahresumsatzexpansionsrate von 121 % zum 31. Januar 2026. Das Ergebnis von MongoDB Inc. zeigt, dass bereits gewonnene Konten durch Anwendungsverbrauch zusätzliche Abonnementumsätze generieren können, was die fortlaufende Workload-Nutzung nach dem Erstverkauf wichtig macht.

Nach Bereitstellungsmodell:
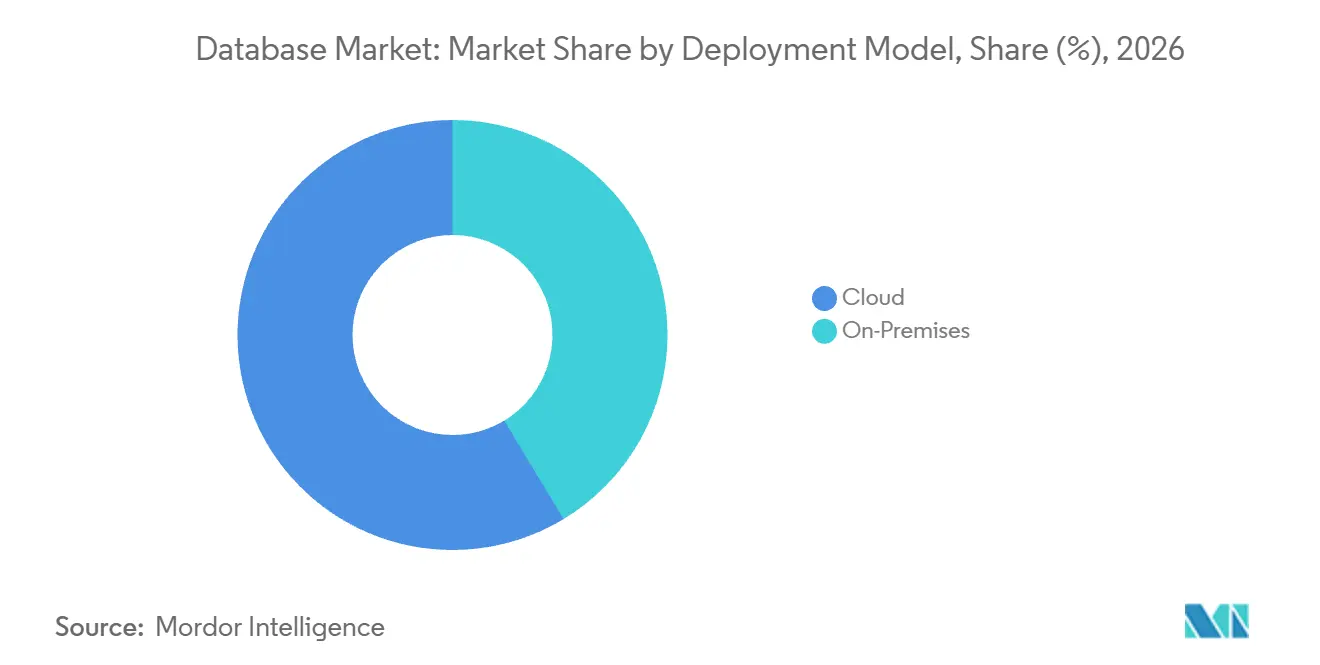
Cloud-Hosting baut auf bezahlter Unternehmensnutzung aufCloud war das größte Segment mit einem Anteil von 58,65 % im Jahr 2026 und ist mit einem CAGR von 18 % von 2027 bis 2032 das am schnellsten wachsende Segment. Im Jahr 2025 nutzten 45,52 % der zahlenden Cloud-Nutzer unter EU-Unternehmen mit mindestens 10 Beschäftigten in den erfassten Geschäftstätigkeiten Cloud-Datenbank-Hosting. Dies schafft eine separate Anwendungsentscheidung innerhalb der bezahlten Cloud-Beziehung, da die Wahl von Cloud-Diensten nicht zwingend die Migration der Unternehmensdatenbank einschließen muss. Datenbank-Hosting kann dann über dieses bestehende Konto eingeführt werden, wodurch die Cloud-Beziehung zu einem potenziellen Vertriebskanal für einen zusätzlichen Datenbank-Workload wird.
Im Juli 2025 berichtete Amazon Web Services Inc., dass seine serverlose Datenbankkundenbasis in den vorangegangenen 3 Jahren mehr als verdoppelt worden war. AWS beschrieb Kunden als solche, die Hilfe bei unvorhersehbaren Workloads und eine Grundlage für KI-Agenten suchen. Für Käufer mit unsicheren Workload-Niveaus kann der kommerzielle Fall die Ausrichtung von Kapazitätsentscheidungen an der Anwendungsnachfrage umfassen. Der Wachstumsmechanismus konzentriert sich darauf, wie die Datenbank bei sich ändernder Nachfrage betrieben wird, und erweitert die Bereitstellungsentscheidung über ihren Standort hinaus hin zur Fähigkeit des Dienstes, Anwendungsaktivitäten aufzunehmen.
Nach Servicemodell:
Betriebliche Workloads stärken den Fall für verwaltete DiensteDatenbank-als-Service (DBaaS) war das größte Segment mit einem Anteil von 65,56 % im Jahr 2026 und ist mit einem CAGR von 16 % von 2027 bis 2032 das am schnellsten wachsende Segment. Im Juni 2026 berichtete MongoDB Inc., dass Atlas täglich mehr als 3 Billionen Abfragen bediente, was etwa dem 3-Fachen des Volumens von 2023 entspricht. Dies stellt die Abfragekapazität in den Mittelpunkt des Dienstleistungsangebots, wobei MongoDB Inc. die verwaltete Datenbankplattform betreibt, die den Workload bedient. Die Möglichkeit geht über die Bereitstellung einer Datenbank hinaus und umfasst die Unterstützung des Umfangs ihrer wiederholten Anwendungsnutzung.
Lizenz- und Wartungssoftware bedient Käufer, die Softwarenutzungsrechte neben flexiblen Bereitstellungsvereinbarungen suchen. Oracle Corporations Einreichung für das Geschäftsjahr 2026 beschrieb unbefristete Lizenzen für Datenbank- und andere Software, die Kunden in Cloud-, On-Premises- oder hybriden IT-Umgebungen bereitstellen konnten. Das Lizenzmodell lässt einem Käufer daher die Möglichkeit, eine Cloud-Bereitstellung in Betracht zu ziehen und gleichzeitig eine lizenzierte Softwarevereinbarung für die Datenbank beizubehalten. Optionaler Support macht Upgrades, Patches und technische Unterstützung zu einem separaten Kauf und gibt Oracle-Lizenzinhabern die Möglichkeit, Softwarerechte zu behalten und gleichzeitig den benötigten Anbieter-Support auszuwählen.
Nach Unternehmensgröße:
Bezahltes Hosting zeigt unterschiedliche Ausgangspunkte bei der EinführungGroßunternehmen repräsentierten im Jahr 2026 einen Datenbankmarktanteil von 66,3 %. Im Jahr 2025 nutzten 49,77 % der befragten EU-Unternehmen mit mindestens 250 Beschäftigten bezahlte Cloud-Dienste zum Hosten ihrer Datenbanken. Im Jahr 2025 archivierte Vietnams Techcombank 126 Produktionsdatenbanken, reduzierte das Datenvolumen im Live-System und verbesserte die Verarbeitungseffizienz. Der Effizienzgewinn verknüpft Datenbanklebenszyklus-Entscheidungen damit, wie viele Daten in der Live-Verarbeitung verbleiben. Das Programm von Techcombank zeigt einen großen Betreiber, der seinen Produktionsdatenbank-Bestand als zu optimierendes Asset nach der Bereitstellung behandelt, was die Datenbankaktivität großer Unternehmen sowohl an das laufende Bestandsmanagement als auch an den Erstkauf bindet.
Kleine und mittlere Unternehmen (KMU) sind das am schnellsten wachsende Segment mit einem CAGR von 16,4 % von 2027 bis 2032. Im Jahr 2025 nutzten 21,63 % der EU-Unternehmen mit 10 bis 49 Beschäftigten in den erfassten Geschäftstätigkeiten bezahltes Cloud-Datenbank-Hosting. Der entsprechende Wert für Unternehmen mit 50 bis 249 Beschäftigten betrug 32,95 %. Die meisten befragten Unternehmen beider Größenklassen nutzten diese Form des Hostings im Jahr 2025 nicht, was Raum für eine breitere Einführung von bezahltem Cloud-Datenbank-Hosting insbesondere bei kleineren Unternehmen lässt.
Nach Workload-Typ:
Kerntransaktionen verankern die DatenbankrolleTransaktionale (OLTP) Workloads waren das größte Segment mit einem Anteil von 50,87 % im Jahr 2026. Bestellungen und Zahlungen hängen von abgeschlossenen Datenbanktransaktionen ab, was Verfügbarkeit und Wiederherstellungsverhalten zur zentralen Betriebsentscheidung macht. Der Austausch einer Engine bedeutet die Validierung des Transaktionsverhaltens bei Ausfällen sowie im Normalbetrieb, was eine Softwaresubstitution in eine Anwendungsmigration verwandelt. Anbieter, die um diese Workloads konkurrieren, müssen daher das Anwendungsmigrationsrisiko neben dem Engine-Durchsatz adressieren.
Hybride (HTAP) Workloads sind das am schnellsten wachsende Segment mit einem CAGR von 15,9 % von 2027 bis 2032. HTAP-Architekturen zielen darauf ab, aktuelle Transaktionsdaten für Echtzeitanalysen verfügbar zu machen und gleichzeitig die Abhängigkeit von einem expliziten Extrahieren-Transformieren-Laden (ETL)-Prozess zu reduzieren. Einzelhändler, die aktuelle Transaktionen zur Information von Aktionsverkäufen auswerten, veranschaulichen den Käuferbedarf nach Analysen in der Nähe der Transaktion. Die Beseitigung des separaten analytischen Übergabeschritts ist wichtig, wenn eine Entscheidung, wie etwa eine Aktion, getroffen werden muss, während die Transaktionsdaten noch aktuell sind.
Nach Endnutzer-Branche:
Bankgröße und klinische Dokumentation schaffen unterschiedliche AnforderungenBFSI war das größte Segment mit einem Anteil von 20,56 % im Jahr 2026. Im Januar 2026 berichtete BBVA, dass seine ADA-Banking-Daten- und KI-Plattform täglich mehr als 100.000 Aufgaben über 8,4 Petabyte an Informationen verarbeitete. Die Plattform bediente außerdem über 7.500 Datenfachleute und 40.000 Geschäftsnutzer auf 2 Kontinenten. BBVA setzte ADA im Mai 2025 in Mexiko und Kolumbien ein und erweiterte es dann auf Argentinien und Peru. BBVAs Mischung aus technischen und geschäftlichen Nutzern macht Plattformänderungen zu einer Koordinationsentscheidung über Nutzergruppen hinweg, die über den Datenbankersatz eines einzelnen Teams hinausgeht.
Gesundheitswesen und Biowissenschaften ist das am schnellsten wachsende Segment mit einem CAGR von 14,5 % von 2027 bis 2032. Am 25. August 2025 startete das Gesundheits- und Sozialministerium von North Carolina ein Epic-gestütztes elektronisches Patientendatensystem für seine 13 staatlich betriebenen Gesundheitseinrichtungen. Ein Programm, das mehrere Einrichtungen umfasst, kann einen Datenverwaltungsbedarf schaffen, der über die lokale Anwendungsumgebung einer einzelnen Institution hinausgeht. Wachstum kann daher durch die Dateninfrastruktur entstehen, die zur Unterstützung gemeinsamer klinischer Dokumentationsprogramme erforderlich ist, wobei der Gesundheitsbetreiber die Anwendungsanforderungen definiert, die die unterstützende Datenbank erfüllen muss.
Geografische Analyse
Datenbankmarkt Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 39,91 % an der Datenbankmarktgröße und ist damit die größte Region. Oracle Corporation und Amazon Web Services Inc. machten Oracle Database@AWS am 8. Juli 2025 in Northern Virginia und Oregon allgemein verfügbar. Oracle Database@AWS ist in 5 nordamerikanischen Regionen verfügbar und deckt Kanada Zentral, Northern Virginia, Ohio, Nordkalifornien und Oregon ab. Das gemeinsame Angebot kombiniert Oracles Datenbankdienste mit AWS-Regionen und bewahrt dabei die unterschiedlichen Anbieterrollen bei der Bereitstellung. Für Käufer von Oracle-Workloads wird der verfügbare AWS-Standort Teil der Datenbankbereitstellungsentscheidung und verbindet die Softwarenachfrage mit einem regionalen Cloud-Dienst-Fußabdruck.
Datenbankmarkt Asien-Pazifik
APAC ist die am schnellsten wachsende Region mit einem CAGR von 17,2 % von 2027 bis 2032. Am 5. Mai 2026 ermöglichte Oracle Corporation den Exadata Database Service auf Exascale-Infrastruktur und den Base Database Service in Delhi und Mumbai über Oracle AI Database@Google Cloud. Der aktive APAC-Fußabdruck umfasst Delhi, Melbourne, Mumbai, Osaka, Sydney und Tokio, wobei die Bereitstellung eine Oracle Cloud Infrastructure (OCI)-Mandantschaft erfordert, die der gepaarten OCI-Region abonniert ist. Diese Bereitstellungsoptionen bieten Anwendungsbetreibern einen regionalen Zugang zu kommerziellen Datenbankdiensten, während die Bedingung der gepaarten Mandantschaft die Koordination zwischen Cloud-Konten als Teil der Implementierung beibehält.
In Südamerika bezahlte der brasilianische Bundessenat im Jahr 2026 für Private-Cloud-Abonnements mit Datenbankdiensten, während Microsoft Azure Database for PostgreSQL Flexible Server im Juli 2025 in Chile Central verfügbar machte. In Europa umfasste der Start von AWS's European Sovereign Cloud im Januar 2026 in Brandenburg, Deutschland, Aurora, DynamoDB und RDS. Im Nahen Osten fügte AWS im Januar 2026 regionsübergreifende RDS-Replikate für SQL Server Enterprise Edition in den Vereinigten Arabischen Emiraten hinzu, beschränkt auf unterstützte Versionen von 2016 bis 2022 und versionsspezifische Mindestanforderungen. In Afrika machte AWS RDS Custom für SQL Server im Juli 2025 in Kapstadt verfügbar und ermöglichte kundenseitig bereitgestellte lizenzierte SQL Server-Medien sowie die Anpassung von Betriebssystem- und Datenbankumgebungen. Die regionale Expansion erweitert die Hosting-Möglichkeiten, aber Käufer müssen den UAE-Replikatdienst mit geeigneten Editionen abgleichen und entscheiden, ob die Anpassungsoption in Kapstadt zu ihrem Betriebsmodell passt.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Jurisdiktionen aus der Perspektive von Anbietern verwalteter Datenbanken, die regulierte Unternehmens- und öffentliche Dienstleistungskunden mit Workloads für personenbezogene Daten bedienen. In den Vereinigten Staaten müssen betroffene Finanzinstitute Schutzmaßnahmen vertraglich vereinbaren und qualifizierende Dienstleister regelmäßig bewerten, was eine risikobasierte Aufsicht zum Teil der Geschäftsbeziehung macht. Der Vorschlag der FTC vom August 2026 befasst sich mit einer Verlängerung der Informationserhebungsgenehmigung und unterstützt die Kontinuität der hier betrachteten Anbieter-Schutzmaßnahmen. Indiens Sicherheitsschutzphase, die 18 Monate nach der Veröffentlichung am 13. November 2025 geplant ist, schafft Vorbereitungsarbeit für Anbieter, die Datenverantwortliche bedienen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Indien | Vereinigtes Königreich | Argentinien | Saudi-Arabien | Kenia |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Federal Trade Commission | Datenschutzbehörde Indiens | Informationskommission | Agencia de Acceso a la Información Pública | Saudi-Arabische Zentralbank | Büro des Datenschutzbeauftragten |
| Wesentliche Instrumente oder Ausrichtung | FTC-Schutzmaßnahmenregel, 16 CFR Teil 314; Informationserhebungsvorschlag 2026 | Gesetz zum Schutz digitaler personenbezogener Daten, 2023 und Verordnungen, 2025; stufenweises Inkrafttreten | UK DSGVO Artikel 28 | Gesetz 25.326 und Dekret 1558/2001, Artikel 25 | Cyber-Sicherheitsrahmenwerk, Kontrolle 3.4.3 | Datenschutzverordnung (Allgemein), 2021, Verordnung 26 |
| Kommerzielle Auswirkung | Betroffene Finanzinstitute vereinbaren vertraglich Schutzmaßnahmen und bewerten qualifizierende Anbieter regelmäßig nach Risiko | Künftige Pflichten von Datenverantwortlichen erfordern angemessene Sicherheitsschutzmaßnahmen, einschließlich der Verarbeitung in ihrem Auftrag | Anbieter, die im Auftrag von Verantwortlichen verarbeiten, benötigen verbindliche Verträge oder andere Rechtsakte | Verträge über personenbezogene Datendienste erfordern gesetzliche Sicherheitsniveaus und Vertraulichkeitspflichten | Betroffene Mitgliedsorganisationen sollten vor der Nutzung von Hybrid-/Public-Cloud-Diensten oder Vertragsunterzeichnung eine Genehmigung einholen; interne Private Cloud ausgenommen | Die Verarbeitung personenbezogener Daten von staatlichem Interesse erfordert einen in Kenia ansässigen Server und ein Rechenzentrum oder mindestens eine Kopie in einem kenianischen Rechenzentrum |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Niedrig | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Der Auftragsverarbeitungsweg des Vereinigten Königreichs unterstützt seine mittlere Bewertung unter der Informationskommission, die am 30. September 2026 das Amt des Informationsbeauftragten ablöste. Argentiniens Dekret 1558/2001 schreibt Sicherheits- und Vertraulichkeitsbedingungen in Verträgen über die Verarbeitung personenbezogener Daten vor, was seine mittlere Bewertung und den Kontinuitätsausblick ohne ein verabschiedetes Ersatzgesetz oder einen geplanten Übergang im Rahmen des Modernisierungsengagements der Agencia de Acceso a la Información Pública von 2022 bis 2026 unterstützt. Saudi-Arabiens fortlaufendes Genehmigungsrahmenwerk unterstützt eine niedrige Bewertung und einen stabilen Ausblick für die betroffenen Hybrid- und Public-Cloud-Vereinbarungen. Kenias niedrige Bewertung und Kontinuitätsausblick beruhen auf der lokalen Verarbeitungs- oder lokalen Kopierpflicht gemäß Verordnung 26 für bestimmte personenbezogene Daten von staatlichem Interesse sowie auf der Konsultation des Büros des Datenschutzbeauftragten vom September 2025 zu vorgeschlagenen Verordnungen, einer Folgenabschätzung und einem Datenaustauschkodex für den geplanten Beitritt zur Malabo-Konvention der Afrikanischen Union (Einreichungsfrist 6. Oktober 2025), anstatt auf einer verabschiedeten Änderung.
Wertschöpfungskettenstufen
Der Vergleich verfolgt, wie Datenbankanbieter Wert durch Softwarebereitstellung, gehosteten Betrieb und fortlaufenden technischen Support erfassen. Das Softwaregeschäft von Oracle Corporation kombiniert Datenbanklizenzierung mit optionalem Support, während seine breitere Cloud-Kategorie Abonnements für gehostete Anwendungen und Infrastrukturtechnologien verdient. Dies trennt Einnahmen aus Softwarenutzungsrechten von Einnahmen, die mit dem Betrieb und der Unterstützung eines Dienstes verbunden sind.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Entwicklung und Lizenzierung von Datenbanksoftware | Datenbankproduzenten wie Oracle Corporation und IBM Corporation | Softwarelizenzgebühren | Entwicklungsaufwand geht einer nutzbaren Version voraus | Entwicklung um unterstützte Versionsverpflichtungen herum sequenzieren |
| Gehostete Datenbankbereitstellung und -betrieb | Verwaltete Datenbankbetreiber wie Amazon Web Services Inc. und Oracle Corporation | Nutzungsgebühren, Zahlungen für reservierte Instanzen und Abonnements | Die Servicekapazität muss den Workload unterstützen, der abrechenbare Nutzung generiert | Kapazitätsverpflichtungen an vertragsbasierte und nutzungsbasierte Nachfrage anpassen |
| Fortlaufender technischer Support und Verlängerung | Software-Support-Anbieter wie Oracle Corporation | Optionale Support-Verträge und Verlängerungen | Die Verlängerung hängt vom fortlaufenden Wert des technischen Supports und der Updates ab | Verlängerungsangebote mit Release-Wartung und technischer Unterstützung verknüpfen |
| Quelle: Mordor Intelligence | ||||
Die nutzungsbasierten und auf reservierten Instanzen basierenden Bedingungen von Amazon RDS geben dem Dienstbetreiber verschiedene Möglichkeiten, die Kosten für die Bereitstellung von Datenbankkapazität zu decken. Die in der Regel jährlichen, optionalen Software-Support-Verträge von Oracle Corporation schaffen eine separate Verlängerungsentscheidung nach einem Lizenzkauf. Das kommerzielle Risiko des Anbieters ändert sich daher entlang der Kette, von der Deckung der Entwicklungsausgaben bis hin zum Verdienen von Betriebszahlungen und der Beibehaltung von Support-Einnahmen.
Wettbewerbslandschaft
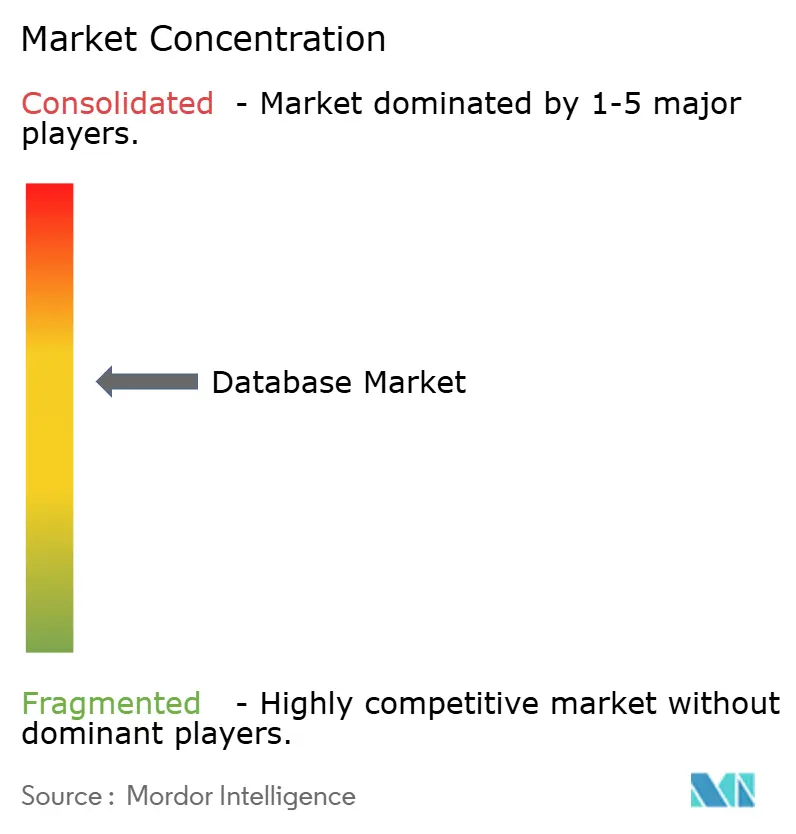
MongoDB Inc., ein spezialisierter Datenbankanbieter, meldete für das Geschäftsjahr 2026, das am 31. Januar 2026 endete, einen Umsatz von 2,46 Milliarden USD, ein Anstieg von 23 % gegenüber dem Vorjahr. Redis Inc. liefert In-Memory-Datenbanktechnologie sowie zugehörige Software und Cloud-Dienste, während Altibase Corporation eine hybride relationale Datenbank liefert, die In-Memory- und festplattenresidente Engines kombiniert. Das DataStax Inc.-Geschäft von IBM Corporation und Lakebase von Databricks Inc. platzieren NoSQL-, Vektor- und operative Datenbanken innerhalb breiterer Plattformen. Oracle Corporation und Amazon Web Services Inc. operieren neben diesen Anbietern durch Datenbankdienste und Cloud-Infrastruktur. Dieses differenzierte Feld hat keinen einzelnen Anbieter, der jede Architektur dominiert, sodass Käufer spezialisierte In-Memory- oder Hybrid-Engines gegen eine breitere Plattformbeziehung abwägen können.
IBM Corporation schloss die Übernahme von DataStax Inc. im zweiten Quartal 2025 ab und fügte damit Echtzeit-Skalierungsdatenfähigkeiten für KI-gesteuerte Anwendungen hinzu. [3] AstraDB und DataStax Enterprise von DataStax Inc. boten NoSQL- und Vektordatenbankfähigkeiten auf Basis von Apache Cassandra und gaben dem übernommenen Unternehmen eine spezifische Datenbanktechnologierolle. Databricks Inc. liefert seine Daten- und KI-Plattform neben Lakebase, einer operativen Datenbank. Die abgeschlossene Übernahme platziert die Datenbankproduktausrichtung innerhalb eines breiteren Unternehmensanbieters, während das operative Angebot von Databricks Inc. einen weiteren Weg für ein Datenplattformunternehmen schafft, um für Anwendungen zu konkurrieren, die einen Datenbankdienst benötigen.
Im Juni 2026 erklärte Databricks Inc., dass Lakebase Tausende von Kunden bediente und täglich 12 Millionen Datenbankstarts verarbeitete. Dieser Bereitstellungsumfang macht den Servicebetrieb zu einem wesentlichen Teil des Wettbewerbsangebots neben den technischen Funktionen der Datenbank. Am 21. Mai 2025 aktualisierte Google LLC sein Sovereign-Cloud-Portfolio mit Data Boundary-Standortkontrollen und externem Schlüsselmanagement, sodass Kunden Schlüsselzugriffsbegründungen aktivieren und den Zugriff aus beliebigem Grund verweigern können. Konfigurierbare Standort- und Schlüsselkontrollen machen Jurisdiktions- und Zugriffsanforderungen zu einem Teil des Plattformangebots. Ein Herausforderer muss daher sowohl bei der wiederholbaren Datenbankbereitstellung als auch bei der kundenkontrollierten Zugriffsverwaltung konkurrieren, was die Dienstentwicklungslast über die bloße Bereitstellung einer Engine hinaus erhöht.
Datenbankbranche Marktführer
-
MongoDB Inc.
-
Redis Inc.
-
Altibase Corporation
-
DataStax Inc.
-
Databricks Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Datenbankmarkt Unternehmen in diesem Bericht
- MongoDB Inc.
- Redis Inc.
- Databricks Inc.
- Snowflake Inc.
- DataStax Inc.
- Altibase Corporation
- Google LLC
- Oracle Corporation
- Microsoft Corporation
- Amazon Web Services Inc.
- IBM Corporation
- Couchbase Inc.
- SAP SE
- Teradata Corporation
- MariaDB plc
- Huawei Technologies Co. Ltd. (GaussDB)
- InterSystems Corporation
- MarkLogic Corporation
- Neo4j Inc.
- Aerospike Inc.
- Cloudera Inc.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Datenbankdienst-Möglichkeiten, die durch neue Migrationskompatibilität und Cloud-Bereitstellungsoptionen entstehen. Google LLC fügte am 17. August 2026 MySQL 9.7-Unterstützung für homogene Migrationen zum Database Migration Service hinzu. Diese Änderung schafft einen spezifischen Weg für Anbieter, Zieldatenbank-Workloads von Organisationen zu verfolgen, die dieselbe Engine beibehalten.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Verwaltete Datenbankeinführung durch MySQL 9.7-Migration | Unterstützung für homogene MySQL 9.7-Migrationen ab August 2026 | Organisationen, die MySQL 9.7-Workloads migrieren | Zieldatenbankdienst mit einer definierten gleichartigen Engine-Migration kombinieren | Datenübertragung und Produktionsumstellungsarbeit | Zieldatenbankanbieter und Migrationsspezialisten |
| Verwaltetes Postgres für operative Anwendungen | Allgemeine Verfügbarkeit von Lakebase auf AWS ab Februar 2026, mit Azure in der Beta-Phase bei Ankündigung | Entwickler operativer Anwendungen und KI-Agenten | AWS-operative Workloads mit verwaltetem Postgres-Dienst ansprechen | Integration transaktionaler Anwendungslogik mit der Datenbank | Databricks Inc. und Integratoren operativer Anwendungen |
| Nutzungsbasierte Oracle-Datenbankkapazität innerhalb von AWS | Allgemeine Verfügbarkeit des Exascale-Dienstes auf Oracle AI Database@AWS ab August 2026 | Unternehmen, die Oracle AI Database-Workloads betreiben | Nutzungsbasierten Datenbankdienst auf individuelle Anwendungs-Workloads ausrichten | Kostenvorhersagbarkeit bei variierender Nutzung | Oracle Corporation und Amazon Web Services Inc. |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist ein verwalteter Dienstweg für Käufer, deren Anwendungsanforderungen bereits auf eine definierte Datenbank-Engine hinweisen. Das gemeinsame kommerzielle Ziel ist es, diese Anwendungsanforderungen in eine wiederkehrende Datenbankdienstnutzung umzuwandeln. Eine Engine-erhaltende Migration bietet einen begrenzten Einstiegspunkt, da der gleichartige Engine-Weg die zu migrierende Datenbanktechnologie bereits identifiziert und Anbieter um die daraus resultierende Dienstbeziehung konkurrieren können.
Neueste Industrielle Entwicklungen in Datenbankmarkt
- Aug. 2026: Google LLC fügte MySQL 9.7-Unterstützung zum Database Migration Service für homogene MySQL-Migrationen hinzu.
- Aug. 2026: Oracle Corporation machte den Exadata Database Service auf Exascale-Infrastruktur auf Oracle AI Database@AWS allgemein verfügbar und fügte eine nutzungsbasierte Bereitstellung für Oracle AI Database-Workloads hinzu.
- Mai 2026: Oracle Corporation ermöglichte den Exadata Database Service auf Exascale-Infrastruktur und den Base Database Service in Delhi und Mumbai über Oracle AI Database@Google Cloud.
Datenbankmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Datenbankmarkt misst die jährlichen weltweiten Ausgaben für Datenbanksoftware und verwaltete Datenbankdienste. Er umfasst Softwarelizenzen, Wartung und Datenbank-als-Service-Gebühren, die von Unternehmenskunden gezahlt werden.
Ausschlüsse aus dem Umfang: Separat verkaufte Datenbankhardware, Cloud-Infrastruktur und Egress, professionelle Dienstleistungen sowie Geschäftsanwendungen und Analysesoftware sind ausgeschlossen.
Segmentierungsübersicht
- Nach Datenbanktyp
- Relational (RDBMS)
- NoSQL
- NewSQL
- Multi-Modell
- Graph
- Nach Bereitstellungsmodell
- Cloud
- On-Premises
- Nach Servicemodell
- Datenbank-als-Dienst (DBaaS)
- Lizenz- und Wartungssoftware
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Workload-Typ
- Transaktional (OLTP)
- Analytisch (OLAP)
- Hybrid (HTAP)
- Nach Endnutzer-Branche
- BFSI
- Einzelhandel und E-Commerce
- Gesundheitswesen und Biowissenschaften
- IT und Telekommunikation
- Logistik und Transport
- Medien und Unterhaltung
- Regierung und öffentlicher Sektor
- Fertigung
- Sonstige Endnutzer-Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Australien
- Neuseeland
- Rest Asien-Pazifik
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Rest Europas
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Kenia
- Rest Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Unternehmens-IKT-Erhebung von Eurostat misst bezahltes Cloud-Datenbank-Hosting, während die globalen Konnektivitätsindikatoren der Internationalen Fernmeldeunion und der Bericht zur digitalen Wirtschaft der UN-Handels- und Entwicklungskonferenz die Infrastruktur- und regionalen Bedingungen beschreiben, die die Datenbanknachfrage prägen. Unternehmensgeschäftsberichte, wie der Formular 10-K von MongoDB Inc. für das Geschäftsjahr 2026, liefern Produkt- und Umsatzangaben, um Datenbankabonnements, Lizenzen, Wartung und Dienste von breiteren Unternehmenseinnahmen zu unterscheiden.
Einreichungen, Investorenmaterialien, öffentliche Statistiken und seriöse Technologie- oder Finanzpresse können verglichen werden, um Produktumsätze, Kundennutzung, Bereitstellungen und gemeldeten Marktkontext zu überprüfen. Die hier genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Anbieter von Datenbanksoftware, Anbieter verwalteter Datenbankdienste, Cloud-Kanäle und Unternehmens-Datenbankkäufer umfassen, wobei Führungskräfte und Fachspezialisten Ausgaben, Bereitstellung und Workload-Mix ansprechen würden. Fragen würden Sekundärschätzungen zu Kundenpreisen, abgerechneten Software- und Dienstleistungslinien, regionaler Nachfrage sowie Einführung nach Datenbanktyp, Unternehmensgröße und Branche testen. Wenn Befragte gebündelte Gebühren oder historische Nutzung nicht trennen können, würden Analysten die Grenzen dokumentieren, die Belege mit öffentlichen Einreichungen und Umfrageindikatoren vergleichen und vor einer Überarbeitung der Schätzung triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | APAC: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Ausgaben aus einer Top-down-Perspektive auf Softwarelizenz- und Wartungseinnahmen zuzüglich verwalteter Datenbankdienstgebühren und überprüft dann ausgewählte Gesamtwerte anhand von Anbieterumsatzangaben und Stichproben von Kunden- oder Kanalnachweisen. Eingaben umfassen die Einführung von bezahltem Datenbank-Hosting, Cloud- versus On-Premises-Bereitstellung, Datenbanktyp und Workload-Mix, Unternehmens- und Branchennachfrage sowie von Anbietern gemeldete Abonnement- oder Lizenztrends. Diese Indikatoren helfen dabei, Ausgabenniveaus festzulegen und Umsatzanteile über die Klassifikationen des Berichts hinweg zuzuweisen. Analysten können multivariate Regression einsetzen, wenn historische Indikatoren konsistent mit dem Umsatz variieren, und Szenarioanalysen, wenn Cloud-Migration, KI-bezogene Datenbanknutzung oder regionale Einführung den Wachstumspfad verändert. Selektive Bottom-up-Prüfungen verwenden Stichproben durchschnittlicher Vertragspreise multipliziert mit Kunden- oder Workload-Volumina und Anbieter-Rollups, wobei Lücken mit dem Top-down-Gesamtwert abgeglichen und für Quellen- oder Befragtenprüfungen markiert werden. Regionale und Segmentanteile werden aus gemeldeter Einführung, Anbieterumsatzangaben und Käuferbereitstellungsmustern aufgebaut, während Primärbefragte prüfen, ob prognostizierte Treiber und Richtung auf Variablenebene glaubwürdig sind.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieterangaben, offizielle Einführungsindikatoren, veröffentlichte Marktschätzungen und Primärnachweise und prüfen, ob jede Quelle Ausgaben für Datenbanksoftware oder verwaltete Dienste auf derselben jährlichen Basis misst. Sie untersuchen ungewöhnliche Jahres-über-Jahres-Bewegungen, inkonsistente Anteile und wesentliche Unterschiede zwischen Top-down-Gesamtwerten und selektiven Anbieter- oder Kanalprüfungen, dokumentieren die Lösung und schließen sequenzielle Analysten-Reviews vor der Freigabe ab. Analysten nehmen erneut Kontakt mit Befragten auf, wenn Definitionen, gebündelte Gebühren oder gemeldete Nachfrage in Konflikt geraten, aktualisieren das Modell jährlich, aktualisieren Zwischenschätzungen nach wesentlichen Marktereignissen und schließen eine neue Vorab-Lieferungsüberprüfung ab.
Datenbankmarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Datenbankmarkt misst die jährlichen weltweiten Ausgaben für Datenbanksoftware und verwaltete Datenbankdienste.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eingaben umfassen die Einführung von bezahltem Datenbank-Hosting, Cloud- versus On-Premises-Bereitstellung, Datenbanktyp und Workload-Mix, Unternehmens- und Branchennachfrage sowie von Anbietern gemeldete Abonnement- oder Lizenztrends.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 195,3 Mrd. USD (2027) | |
| Regionale Unternehmensberatung A | 40 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 79,5 % unter dem Wert dieses Berichts für 2027 von 195,3 Mrd. USD, 2 Jahre später. Die veröffentlichte Schätzung ist ein globaler Gesamtwert für 2025 mit einer Prognose bis 2032. |
| Globale Unternehmensberatung B | 132,66 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 32,1 % unter dem Wert dieses Berichts für 2027 von 195,3 Mrd. USD, 2 Jahre später. Die veröffentlichte Schätzung ist nach relationalen und nicht-relationalen Datenbanktypen sowie nach DBaaS- und On-Premises-Bereitstellung segmentiert. |
Die Analysten von Mordor Intelligence triangulieren Anbieterangaben, offizielle Einführungsindikatoren, veröffentlichte Marktschätzungen und Primärnachweise und prüfen, ob jede Quelle Ausgaben für Datenbanksoftware oder verwaltete Dienste auf derselben jährlichen Basis misst.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Datenbankmarkt und welches Wachstum wird erwartet?
Die Größe wird für 2027 auf 195,3 Milliarden USD und bis 2032 auf 371 Milliarden USD prognostiziert, mit einem CAGR von 13,7 % von 2027 bis 2032.
Was treibt die Nachfrage nach Datenbanksystemen an?
KI-Abruf und industrielle Konnektivität stützen die Nachfrage. Im September 2026 berichtete MongoDB Inc., dass die Anzahl der Vector Search-Kunden innerhalb von 2 Jahren um das 4-Fache gestiegen ist.
Welcher Datenbanktyp führt die kommerzielle Nachfrage an?
Relationale Datenbanken hielten im Jahr 2026 einen Anteil von 56 %, während NoSQL mit einem CAGR von 17,5 % von 2027 bis 2032 der am schnellsten wachsende Typ ist.
Welche Unternehmen konkurrieren im Bereich Datenbanksoftware und -dienste?
MongoDB Inc., Redis Inc., Altibase Corporation, IBM Corporation und Databricks Inc. bieten konkurrierende Datenbankprodukte an. IBM Corporation schloss die Übernahme von DataStax Inc. im zweiten Quartal 2025 ab.
Was kann das Wachstum der Datenbankbereitstellung einschränken?
Kompetenzlücken und Übertragungsgebühren können die Implementierung einschränken. Eine selbstselektive Online-Umfrage aus dem Jahr 2025 unter 119 britischen Organisationen, die KI entwickeln oder beschaffen, ergab, dass 38 % das Datenmanagement als wesentliche Kompetenzlücke nannten.
Welche Regionen führen die Datenbanknachfrage und das prognostizierte Wachstum an?
Nordamerika hielt im Jahr 2026 einen Anteil von 39,91 %, und APAC ist mit einem CAGR von 17,2 % von 2027 bis 2032 die am schnellsten wachsende Region.