
Kobalt-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 258.99 Millionen Tonnen |
| Marktvolumen (2031) | 398.2 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 8.98 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kobaltmarkt-Analyse von Mordor Intelligence
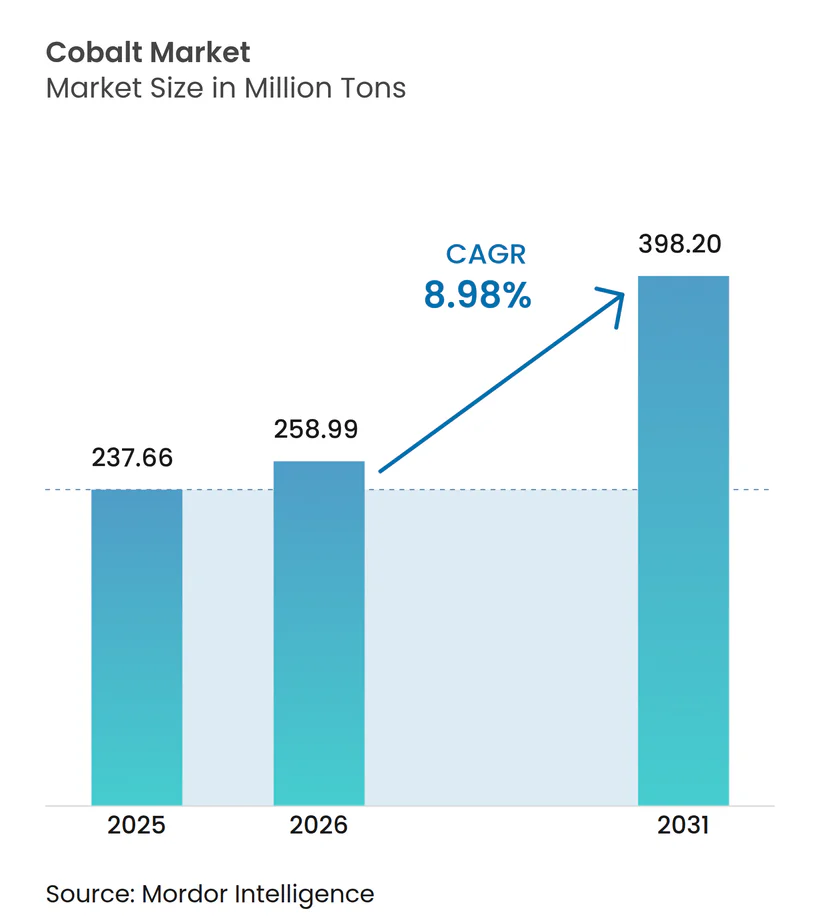
Die Kobalt-Marktgröße im Jahr 2026 wird auf 258,99 Millionen Tonnen geschätzt und wächst gegenüber dem Wert von 237,66 Millionen Tonnen im Jahr 2025, wobei die Prognosen für 2031 398,2 Millionen Tonnen ausweisen – mit einem CAGR von 8,98 % über den Zeitraum 2026–2031. Die robuste Nachfrage nach Batteriequalitätssulfat, Luft- und Raumfahrt-Superlegierungen sowie leistungsstarken Magnetlegierungen erweitert den Markt, auch wenn die Raffinerieproduktion Schwierigkeiten hat, Schritt zu halten. Die Versorgungssicherheit bleibt ein zentrales Thema, da die Demokratische Republik Kongo (DRK) 76 % des geförderten Kobalts liefert; ein viermonatiges Exportverbot Anfang 2025 trieb die Spotpreise scharf in die Höhe und legte die systemische Anfälligkeit für politische Schocks offen. Außerhalb Zentralafrikas werden Hochdruck-Säurelaugungsprojekte in Indonesien und vereinzelte nordamerikanische Sulfidentwicklungen neue Tonnagen hinzufügen. Die Diversifizierung der Endverwendung stützt den Kobaltmarkt zusätzlich, da Batterien, Luft- und Raumfahrt, Verteidigungsbearbeitung und 5G-Hardware jeweils unabhängige Wachstumsströme liefern, die die Auswirkungen konjunktureller Schwankungen in einem einzelnen Sektor abmildern.
Wichtigste Erkenntnisse des Berichts
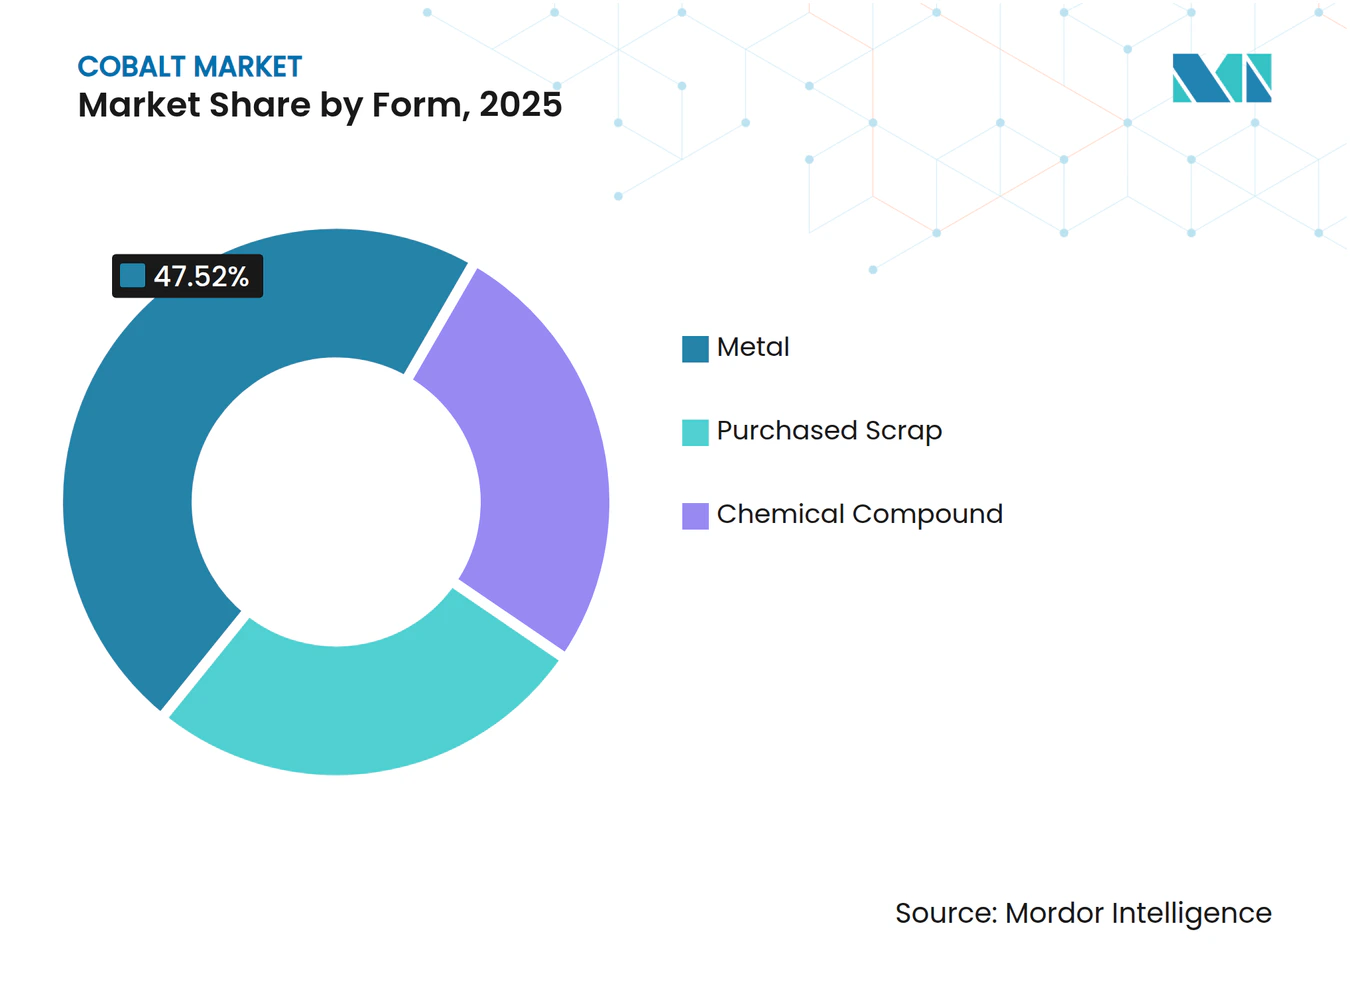
- Nach Form führte Metall mit einem Kobalt-Marktanteil von 47,52 % im Jahr 2025, während zugekaufter Schrott im Zeitraum 2026 bis 2031 voraussichtlich mit einem CAGR von 10,82 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2025 57,65 % der Kobalt-Marktgröße auf Batterien, die bis 2031 einen CAGR von 11,63 % verzeichnen sollen.
- Nach Produktionsquelle lieferte der Primärbergbau 81,55 % der Produktion im Jahr 2025; das Sekundärangebot verzeichnet das schnellste Wachstum mit einem CAGR von 10,14 % bis 2031.
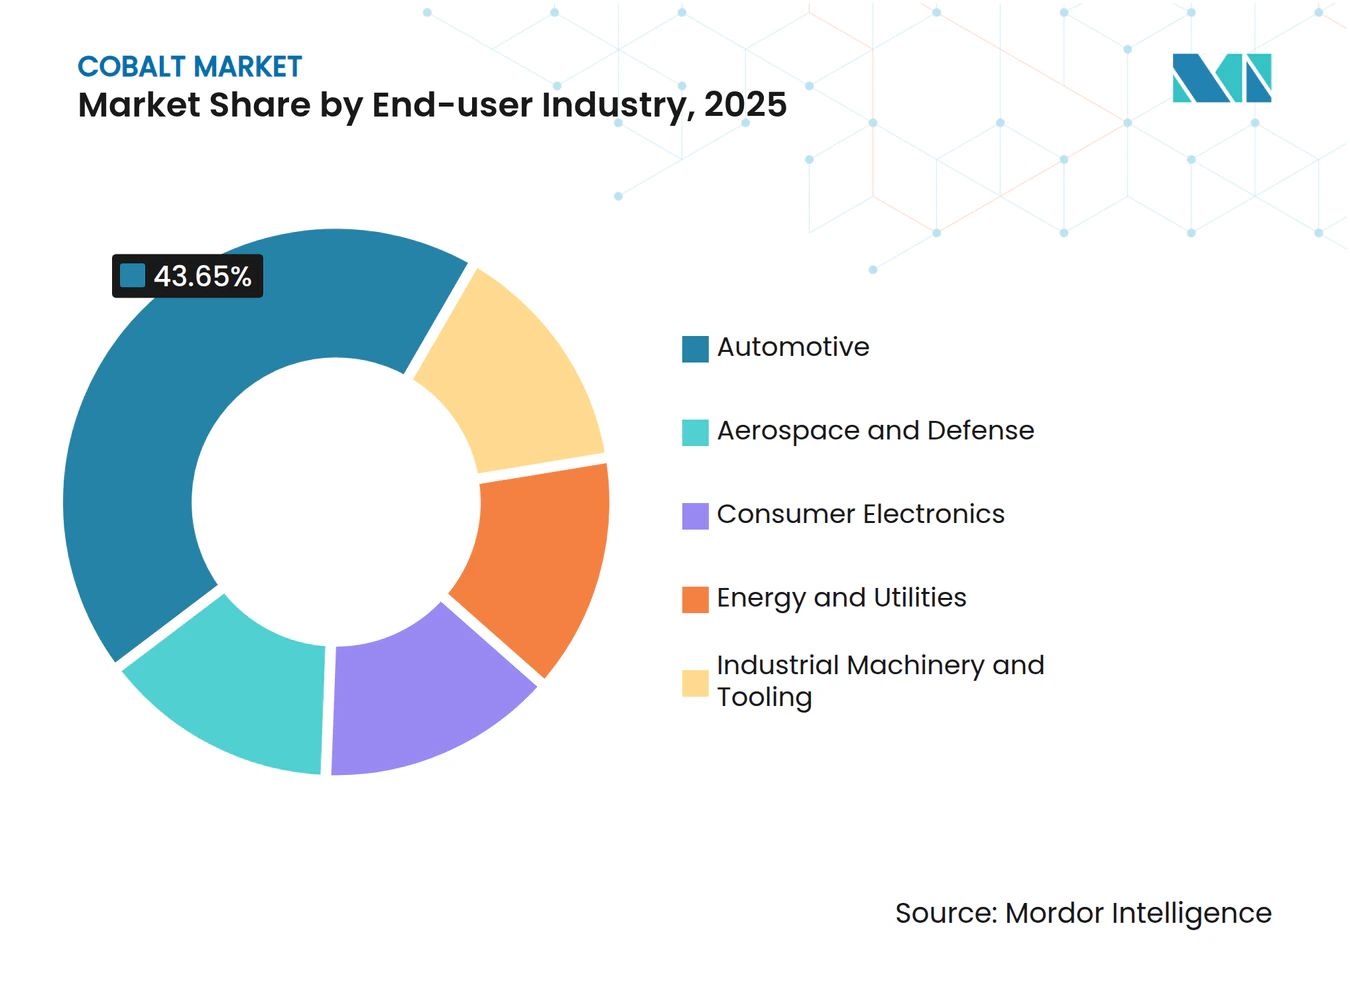
- Nach Endverbrauchsbranche dominierte die Automobilindustrie im Jahr 2025 mit einem Kobalt-Marktanteil von 43,65 % und weist den höchsten Vorwärts-CAGR von 14,89 % auf.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Kobalt-Marktanteil von 51,32 % und soll bis 2031 mit einem CAGR von 11,03 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nutzung in wiederaufladbaren Batterien | +3.2% | Global – China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Superlegierungsnachfrage durch Wiederanläufe von Triebwerken | +1.1% | Nordamerika, Europa, China | Kurzfristig (≤ 2 Jahre) |
| Hochgeschwindigkeitsschneidwerkzeuge | +0.7% | Nordamerika, Europa, China | Kurzfristig (≤ 2 Jahre) |
| 5G/IoT-Magnetwerkstoffe | +0.8% | Ostasiatisches Früheinsteiger-Cluster | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für konfliktfreie, rückverfolgbare Kobalt-Lieferketten | +0.5% | Global, mit Schwerpunkt auf EU, Nordamerika | Langfristig |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung in wiederaufladbaren Batterien
Batteriehersteller verbrauchten im Jahr 2024 mehr als die Hälfte der gesamten Kobaltnachfrage, angetrieben durch Rekordverkäufe bei Elektrofahrzeugen (EV) von über 17 Millionen Einheiten. Selbst angesichts fortlaufender Bemühungen, den Kobaltgehalt in nickelreichen NCM-Kathoden zu reduzieren, bleibt das Metall für die Hochspannungsstabilität und eine lange Zykluslebensdauer unverzichtbar. Große Zellhersteller stocken aktiv Kobaltsulfat auf, um sich gegen Preisschwankungen abzusichern – eine Strategie, die kurzfristige Marktschwankungen verstärkt. Diese Praxis unterstützt zudem die staatliche Einstufung von Kobalt als strategisches Material, was öffentliche Finanzierungsmittel für neue Raffinerie- und Recyclinganlagen erschließt. Diese Rückkopplungsschleifen stärken den Kobaltmarkt, indem sie sicherstellen, dass angebotsseitige Investitionen dem wachsenden Batterieabsatz folgen.
Wachsende Nachfrage nach Superlegierungen durch Wiederanläufe von Triebwerken in der kommerziellen Luft- und Raumfahrt
Die Produktion kommerzieller Strahltriebwerke hat sich erholt, und Triebwerkshersteller haben Fertigungslinien wieder hochgefahren, die auf kobaltreiche Scheiben und Brennkammerwände angewiesen sind. Die NATO-Liste der verteidigungskritischen Rohstoffe 2024 umfasst ausdrücklich Kobalt und unterstreicht damit den unersetzlichen Hitzewiderstand der Legierung[1]. Mit Auftragsbeständen von über 12.000 Flugzeugen prognostizieren Erstausrüster ein hohes einstelliges Wachstum der Superlegierungsnachfrage bis 2030. Qualifizierungshürden erschweren Substitutionen, sodass Abnahmeverträge für Triebwerkslegierungen Bergbau- und Raffinerieunternehmen einen verlässlichen, margenstarken Absatzkanal bieten. Dieser stabile Nachfragesog ergänzt das volumenstärkere Batteriesegment und unterstützt langfristige Allokationen.
Zunehmender Einsatz kobaltreicher Schneidwerkzeuge
Kobaltanteile zwischen 8 % und 20 % sind mittlerweile in Hartmetallwerkzeugen zur Bearbeitung von Nickel- und Titan-Luft- und Raumfahrtteilen der nächsten Generation üblich. Das EU-geförderte CNSTech-Programm demonstrierte kobaltbasierte Hochentropielegierungen, die traditionelle Nickelgüten in thermischen Ermüdungstests übertreffen[2]. Werkzeughersteller melden gut gefüllte Auftragsbücher, da Fluggesellschaften Triebwerksüberholungen beschleunigen – ein Signal dafür, dass diese spezialisierte Nachfrage Premiumpreise behalten wird. Da die Margen bei Schneidwerkzeuglegierungen die Margen bei Batteriechemikalien übersteigen, sind Bergbauunternehmen bestrebt, Zuteilungen an Werkzeugkunden zu schützen, was die diversifizierte Nachfrage im Kobaltmarkt stärkt.
Beschleunigter 5G/IoT-Ausbau treibt Nachfrage nach Hochfrequenz-Magnetwerkstoffen an
Telekommunikationsanbieter setzen kobaltbasierte amorphe und nanokristalline Legierungen für kompakte Gigahertz-Filter und -Antennen ein. Diese Werkstoffe weisen eine hohe Permeabilität und niedrige Koerzitivfeldstärke auf, was einen geringeren Stromverbrauch in 5G-Radiosystemen ermöglicht. Mit der Vervielfachung vernetzter Geräte auf Zehn-Milliarden-Ebene erweitern spezialisierte Bänder und Pulverkerne die Kundenbasis über Mobilität und Bearbeitung hinaus. Diese Diversifizierung verringert die Wahrscheinlichkeit, dass ein einzelner technologischer Wandel – etwa kobaltfreie Batterien – das aggregierte Wachstum entgleisen lässt und die Resilienz des Kobaltmarkts stärkt.
Analyse der Hemmfaktorwirkung*
| Hemmfaktoren | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe Raffination aus Erz | −1.2% | DRK, Indonesien | Mittelfristig (2–4 Jahre) |
| Begrenzte Lösungsmittelextraktionskapazität außerhalb Chinas | −1.8% | Alle außer China | Langfristig (≥ 4 Jahre) |
| ESG- und Menschenrechtsprüfung erhöht Lieferkettenkosten | -0.9% | Global, mit Schwerpunkt auf DRK | Mittelfristig |
| Quelle: Mordor Intelligence | |||
Komplexe Raffination aus Erz
Der größte Teil des Kobalts stammt als Nebenprodukt des Kupfer- oder Nickelbergbaus, und eine komplexe Mineralogie erschwert die nachgelagerte Hydrometallurgie. Hochdruck-Säurelaugungskreisläufe in der DRK und Indonesien sehen sich mit Genehmigungshürden, Reagenzlogistik und Energieengpässen konfrontiert. Diese Herausforderungen verlangsamen Kapazitätshochlaufphasen und erhöhen die Betriebskosten, was das kurzfristige Angebotswachstum im Kobaltmarkt hemmt. Der politische Druck hin zu umweltverträglicheren Erzströmen stellt zusätzliche Kapitalanforderungen, die Projektlaufzeiten verlängern.
Begrenzte Lösungsmittelextraktionskapazität außerhalb Chinas
China beherbergt den Großteil der Lösungsmittelextraktions- und Kristallisationsinfrastruktur, die für Kobaltchemikalien in Batteriequalität benötigt wird. Aufstrebende Projekte in Europa und Nordamerika haben Mühe, proprietäre Extraktionsmittel und Ingenieurstalente zu sichern, was die Diversifizierung verzögert. Infolgedessen zahlen Nicht-chinesische Raffinerien Aufschläge für Vorprodukte oder müssen gemischtes Hydroxid nach Asien verschiffen, was Fracht- und Betriebskapitalbelastungen erhöht. Solange neue regionale Anlagen keine ausreichende Größenordnung erreichen, werden geografische Engpässe die Angebotselastizität im Kobaltmarkt weiterhin begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Wachsende Dominanz von Metall und recyclierten EinsatzstoffenMetall entfiel im Jahr 2025 auf 47,52 % des Kobalt-Marktanteils, was den vielseitigen Einsatz in Superlegierungen, Schneidwerkzeugen und weichmagnetischen Komponenten widerspiegelt. Hersteller von Hochtemperaturlegierungen schließen mehrjährige Verträge ab, um gleichbleibende Qualität zu sichern, und jüngste Preisanstiege veranlassten mehrere Luft- und Raumfahrtunternehmen, Lohnraffinierungsverträge auszuhandeln, die eine physische Lieferung garantieren – was die Spotverfügbarkeit weiter verknappt. Die Präferenz für langfristige Abnahmeverträge könnte die Vorlaufzeiten für kleinere Käufer verlängern und die Erkundung von Recycling-Briketts als Absicherung fördern.
Das Teilsegment zugekaufter Schrott soll von 2026 bis 2031 einen CAGR von 10,82 % erzielen, da regionale Batterierecyclinganlagen hochfahren. Regulatorische Quoten für Recyclinginhalte, kombiniert mit wirtschaftlichen Vorteilen aus der Rückgewinnung von Nickel und Lithium, machen die Kobaltextraktion aus schwarzer Masse auch bei moderaten Preisen finanziell attraktiv. Unternehmen wie Electra Battery Materials bauen hydrometallurgische Kreisläufe speziell für Schrott auf, was das Vertrauen in eine stetige Versorgung mit Einsatzstoffen signalisiert. Mit der Zeit werden steigende Sekundärströme die Dominanz des Metalls im Kobaltmarkt verringern und gleichzeitig die Ressourceneffizienz steigern.



Nach Anwendung:
Batterien behaupten Mehrheitsanteil inmitten der Widerstandsfähigkeit von LegierungenBatterien repräsentierten im Jahr 2025 57,65 % der Kobalt-Marktgröße und sind bis 2031 auf einem Kurs für einen CAGR von 11,63 %, angetrieben durch Elektrofahrzeugeinführungen und hochwertige Unterhaltungselektronik. Nickelreiche NCM-Kathoden enthalten weiterhin 10 %–15 % Kobalt, um die Gitterstabilität unter Schnellladebedingungen aufrechtzuerhalten – eine Anforderung, die mittelfristig voraussichtlich nicht entfällt. Selbst ein teilweiser Mengenrückgang lässt den absoluten Tonnagenbedarf hoch, da die gesamte Zellenproduktion so schnell expandiert.
Außerhalb von Batterien besetzen Legierungsanwendungen eine dauerhafte Nische in Gasturbinentriebwerken, während Katalysatoren durch kobaltbasierte Fischer-Tropsch-Verfahren Aufwind erhalten, die abgeschiedenes CO₂ in synthetischen Flugkraftstoff umwandeln. Magnetpulver profitieren von einem stetigen Wachstum im Zuge der Ausbreitung von 5G-Basisstationen, und Keramikpigmente wechseln zu kobaltärmeren Mischungen, die dennoch Farbechtheitsnormen erfüllen. Dieses breite Portfolio ermöglicht es dem Kobaltmarkt, moderate Substitutionen in einer Anwendung zu absorbieren, ohne das Gesamtwachstum zu gefährden.
Nach Produktionsquelle:
Primärbergbau bleibt dominant, aber Sekundärangebot wächstDer Primärbergbau lieferte im Jahr 2025 81,55 % der weltweiten Kobaltproduktion, gestützt durch Kupfer-Kobalt-Erze aus der DRK. Als die DRK vorübergehend Exporte stoppte, stiegen die Preise von Quartal zu Quartal trotz schwacher Nachfrage, was das hohe Konzentrationsrisiko unterstreicht. Die HPAL-Projekte in Indonesien werden die Kobaltproduktion bis 2030 auf mittlere zweistellige Kilotonnen-Niveaus anheben, geografische Diversifizierung hinzufügen und Vorwärtsabnahmevereinbarungen von Nicht-chinesischen Raffinerien anziehen, die ihr zentralafrikanisches Engagements absichern möchten.
Das Sekundärangebot ist die am schnellsten wachsende Quelle mit einem prognostizierten CAGR von 10,14 % bis 2031. Die Internationale Energieagentur schätzt, dass Recycling den Bedarf an primärem Kobalt bis zur Jahrhundertmitte um bis zu 40 % senken könnte. Steigende Mengen ausgedienter Elektrofahrzeugbatterien und Verbrauchergeräte schaffen vorhersehbare Versorgungsströme für neue hydrometallurgische Kapazitäten in Jurisdiktionen mit strengen Umweltstandards. Kürzere Transportwege und geringere CO₂-Fußabdrücke stärken die Nachhaltigkeitserzählung im gesamten Kobaltmarkt.
Nach Endverbrauchsbranche:
Automobilindustrie beschleunigt, während Luft- und Raumfahrt hohe Margen aufrechterhältDie Automobilindustrie dominierte im Jahr 2025 mit einem Kobalt-Marktanteil von 43,65 % und weist den höchsten Vorwärts-CAGR von 14,89 % auf, da politische Anreize die Elektrofahrzeugakzeptanz verstärken. Erstausrüster sind über direkte Beschaffung und Joint-Venture-Minenanteile in die Lieferkette aufgestiegen, ein Signal dafür, dass eine sichere Kobaltversorgung nun eine Priorität auf Vorstandsebene ist. Lieferanten, die Rückverfolgbarkeit zertifizieren können, werden voraussichtlich längere Verträge zu Premiumpreisen gewinnen, was Investitionen in verantwortungsvoll bewirtschaftete Betriebe unterstützt.
Luft- und Raumfahrt sowie Verteidigung verbrauchen kleinere Volumina, fordern jedoch Superlegierungen mit sehr hohen Kobaltanteilen, was den Wert pro Kilogramm vervielfacht. Die Erholung des Luftverkehrs und militärische Modernisierungsprogramme sichern einen stabilen, margenstarken Absatzkanal. Elektronik bleibt durch Lithium-Kobalt-Oxid-Batterien in Smartphones und Laptops relevant, obwohl das Wachstum nachlässt, da sich Austauschzyklen verlängern. Industriewerkzeuge und -maschinen liefern eine dauerhafte Grundnachfrage und geben dem Kobaltmarkt ein ausgewogenes Portfolio über Endanwenderbranchen hinweg.

Geografische Analyse
APAC- und Afrika-Kobaltmarkt
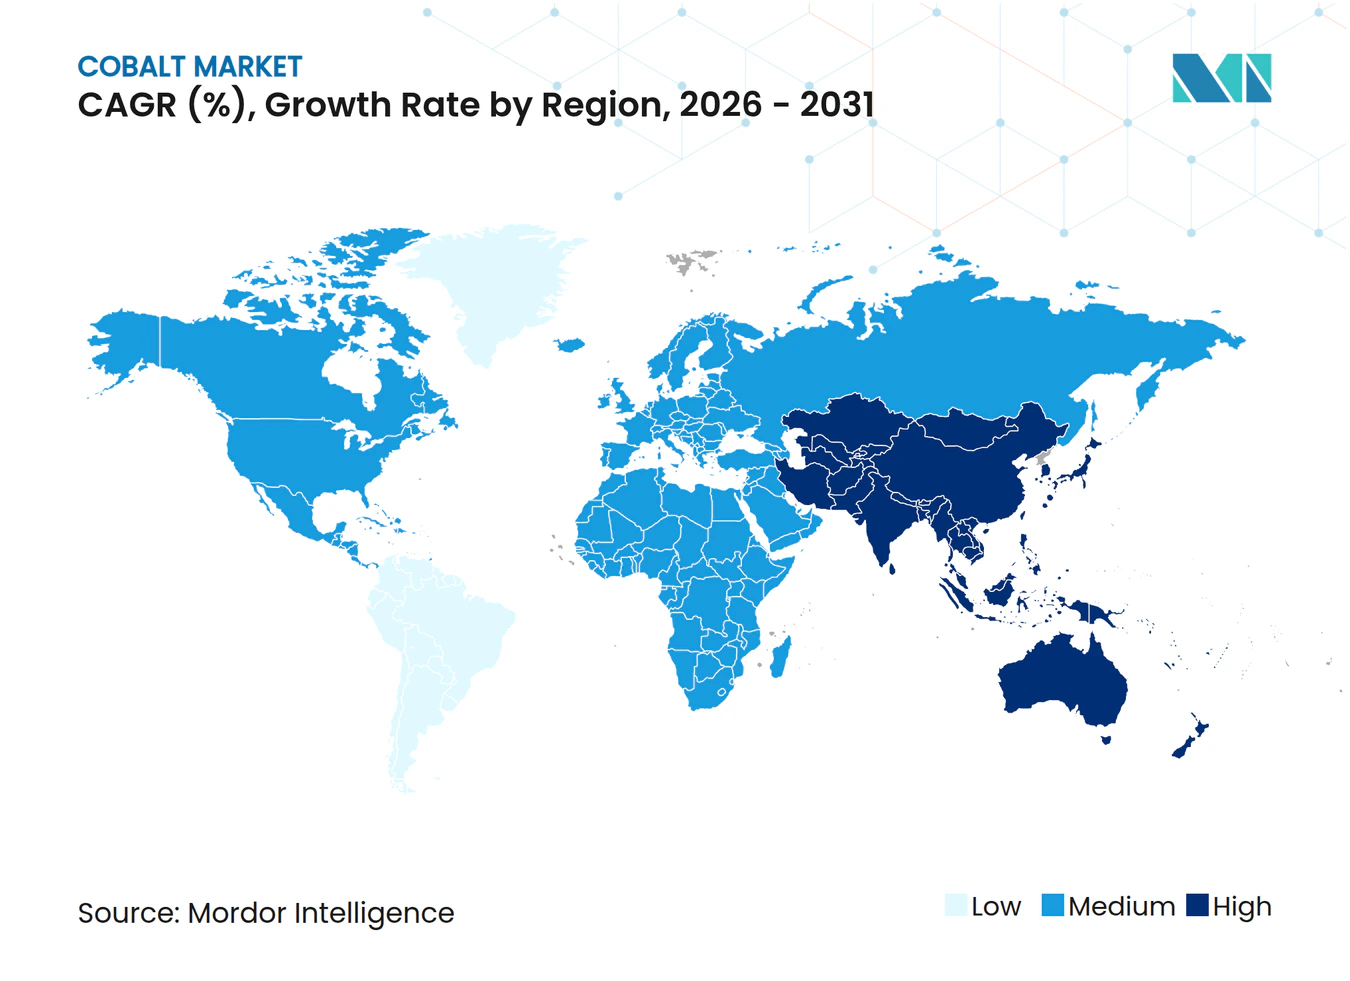
Asien-Pazifik hielt im Jahr 2025 einen Kobaltmarktanteil von 51,32 % und wird voraussichtlich bis 2031 mit einer CAGR von 11,03 % wachsen. China raffiniert einen Großteil der globalen Kobaltchemikalien und hält Kapitalbeteiligungen an zahlreichen Minen in der Demokratischen Republik Kongo, wodurch eine integrierte Kette vom Bergbau bis zur Kathode gesichert wird, die seine Dominanz im Batteriebereich untermauert. Südkorea und Japan haben darauf reagiert, indem sie Minderheitsbeteiligungen an indonesischen HPAL-Projekten erworben haben, was auf eine stärker multipolare Versorgungskarte im späteren Verlauf des Jahrzehnts hindeutet. Der verschärfte Wettbewerb um Konzentrate, die strenge ESG-Kriterien erfüllen, treibt bereits Aufpreiszahlungen an.
Nordamerika- und Europa-Kobaltmarkt
Nordamerika beschleunigt die Lokalisierung der Lieferkette im Rahmen des Inflation Reduction Act und des Defense Production Act der Vereinigten Staaten. Im August 2024 gewährte das Verteidigungsministerium Electra Battery Materials 20 Millionen USD, um eine nachhaltige Kobaltsulfat-Raffination aufzubauen. Europa unterhält eine beträchtliche nachgelagerte Nachfrage durch ein wachsendes Batteriezellen-Ökosystem, das durch die EU-Batterieverordnung gestützt wird, welche den Marktzugang an die Berichterstattung über den Lebenszyklus knüpft.
Regulatorisches Umfeld
Das regulatorische Umfeld für Kobalt wird zunehmend durch Sorgfaltspflichten in der Batterie-Lieferkette, Vorschriften zu Recyclinganteilen und Exportkontrollen in konzentrierten Förderregionen geprägt. In der Europäischen Union bildet die Batterieverordnung (EU) 2023/1542 den Ankerpunkt für Lebenszyklus- und Lieferkettenpflichten für Batteriematerialien, während die Verordnung (EU) 2025/1561 den Anwendungsbeginn bestimmter Sorgfaltspflichten für Batterien vom 18. August 2025 auf den 18. August 2027 verschoben hat und Kathoden- und Batterieherstellern damit mehr Zeit gibt, ihre Prüfsysteme und Verträge für kobalthaltige Vorprodukte anzupassen.
Auf der Angebotsseite hat die Demokratische Republik Kongo formale Beschränkungen eingesetzt, um Kobaltströme zu steuern, was das politische Risiko in einem Markt verstärkt, in dem das Land der dominierende Bergbauförderer ist. ARECOMS führte für 2026 und 2027 eine jährliche Kobalt-Exportobergrenze von 96.600 Tonnen ein. Es kam auch zu operativen Reibungen, darunter Berichte vom Juli 2026 über einen technischen Ausfall einer Zollplattform, der die Registrierung von Exportanmeldungen verhinderte und einen Teil der geplanten Exporte gefährdete. In den Vereinigten Staaten werden die Vorschriften zur Beschaffung kritischer Mineralien in der Verteidigungsbeschaffung verschärft, wobei Bestimmungen des NDAA für das Geschäftsjahr 2026 und vorgeschlagene Gesetze wie H.R. 2310 (COBALT Supply Chain Act) Rückverfolgbarkeit und China-bezogene Raffinierungsexposition als Compliance-Themen für kobalthaltige Batterien hervorheben.
Wertschöpfungskettenanalyse
Das Kobaltangebot entsteht größtenteils als Nebenproduktstrom des Kupfer- und Nickelabbaus, wobei die vorgelagerte Konzentration in der DR Kongo den Rest der Wertschöpfungskette prägt. Zu den großen Bergbauunternehmen und integrierten Akteuren, die in der DR Kongo tätig sind oder von dort beziehen, zählen CMOC, Glencore, Eurasian Resources Group (ERG) und Huayou Cobalt, und die Exportverwaltung der Förderländer, einschließlich der ARECOMS-Quotenmechanismen, kann die Verfügbarkeit von Kobalt-Zwischenprodukten direkt beeinflussen. Konzentrate und Zwischenprodukte fließen dann in die hydrometallurgische Raffination zur Herstellung von batteriefähigem Kobaltsulfat und anderen Chemikalien oder gehen in die Metallproduktion für Superlegierungen, Werkzeugmaterialien und magnetische Anwendungen.
Die nachgelagerte Umwandlung und Qualifizierung bleibt geografisch uneinheitlich, wobei ein Großteil der Kapazitäten für Lösungsmittelextraktion und Kristallisation auf China konzentriert ist. Diese Konzentration hat zwei parallele Beschaffungswege begünstigt: eine auf China zentrierte Kette vom Bergwerk zur Chemikalie, verankert durch chinesische Raffinerien und beteiligungsgebundene Abnahmeverträge, sowie einen alternativen Weg, bei dem OEMs und Zellhersteller Verträge für rückverfolgbare Kobalteinheiten abschließen und in regionale Raffination und Recycling investieren, um die Abhängigkeit von politischen Schocks eines einzelnen Landes zu verringern. Sekundäre Versorgung aus dem Recycling schafft einen wachsenden Kreislauf, bei dem Black Mass und Schrott hydrometallurgische Kreisläufe versorgen, die Kobaltchemikalien liefern können, die den zunehmend strengeren ESG- und Dokumentationsanforderungen entsprechen.
Wettbewerbslandschaft
Marktkonzentration
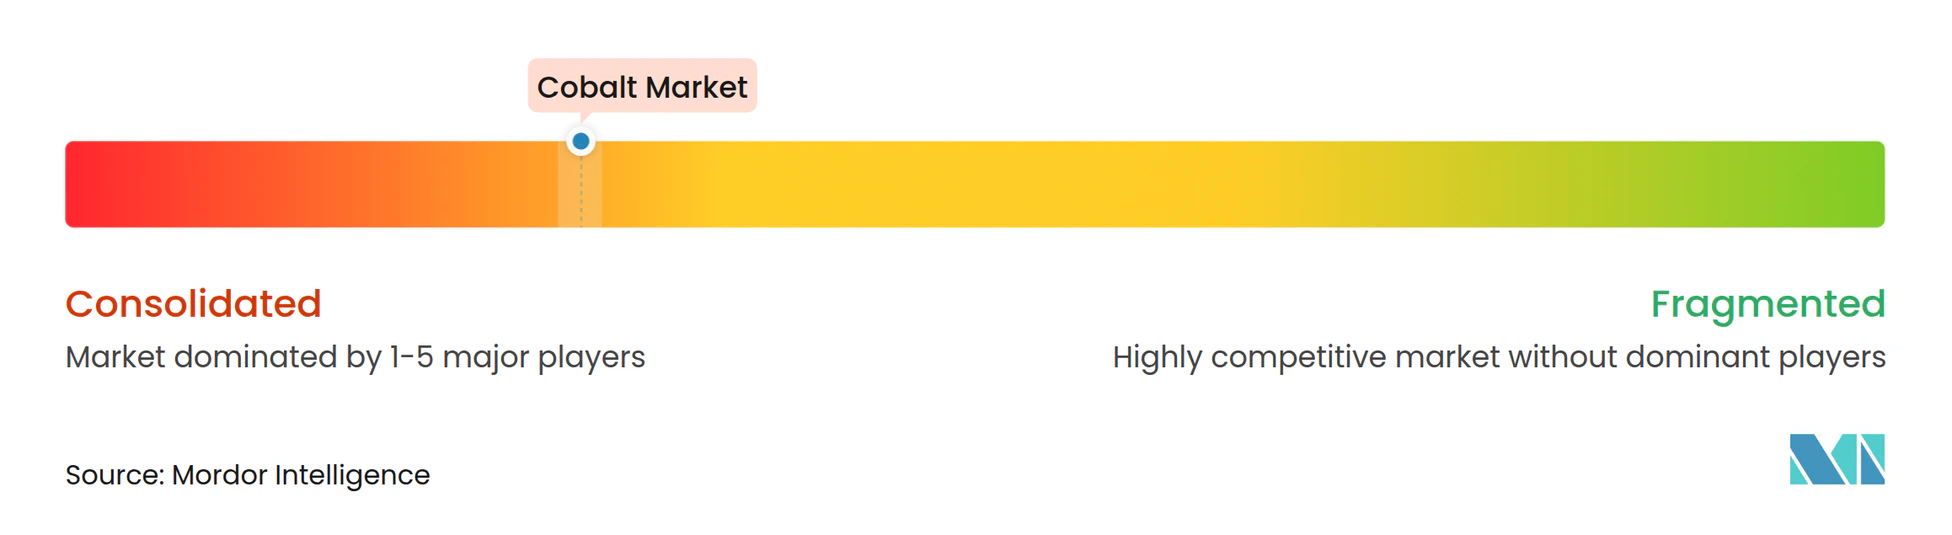
Die Kobaltbranche weist eine hohe Konsolidierung auf. Die fünf größten Bergbauunternehmen kontrollieren den Großteil des Erzes, aber eine breitere Gruppe von Raffinerien und Recyclern verwaltet die nachgelagerte Chemie. Chinesische Konzerne wie CMOC und Zhejiang Huayou nutzen integrierte Mine-bis-Chemikalien-Ketten, um Verhandlungsmacht bei Kathodenherstellern zu erlangen. Europäische und nordamerikanische Käufer reagieren darauf, indem sie Nicht-chinesische Kapazitäten finanzieren, wie langfristige Abnahmeverträge zwischen Automobilherstellern und aufstrebenden Produzenten in Australien und Kanada belegen. Diese Schritte signalisieren eine schrittweise Verlagerung von einem globalen Angebotsoligopol hin zu regional abgegrenzten Wertschöpfungsketten mit jeweils eigener Preisgestaltung.
Führende Unternehmen der Kobaltbranche
-
CMOC
-
Eurasian Resources Group
-
Glencore
-
Huayou Cobalt Co., Ltd.
-
Vale S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kobaltmarkt Unternehmen in diesem Bericht
- BHP
- CMOC
- Cobalt Blue Holdings Limited
- Eramet
- Eurasian Resources Group
- First Quantum Minerals Ltd.
- Freeport-McMoRan
- GECAMINES SA.
- Glencore
- Huayou Cobalt Co., Ltd.
- Jervois
- Jinchuan Group International Resources Co. Ltd
- MITSUI MINING & SMELTING CO.,LTD.
- Sherritt International Corporation
- Sumitomo Metal Mining Co., Ltd.
- Umicore
- Vale S.A.
- Wheaton Precious Metals
Marktchancen und Zukunftsaussichten
Regulatorische und beschaffungsbezogene Vorschriften schaffen Freiräume für rückverfolgbare, nicht China-gebundene Kobalteinheiten in Bergbau, Raffination und Recycling. In den Vereinigten Staaten beginnen die Beschaffungsanforderungen für Verteidigungsbatterien, die frei von Foreign Entity of Concern (FEOC)-Beschaffung sein müssen, ab dem 1. Januar 2028 schrittweise in Kraft zu treten. Vorgeschlagene Maßnahmen wie H.R. 2310 verstärken zudem die Prüfung von in China raffiniertem Kobalt und dessen Verbindung zu Arbeitsstandards in der DR Kongo. Zusammen unterstützen diese Signale Chancen für Raffination in Nordamerika und alliierten Ländern, die Qualifizierung von batteriefähigem Kobaltsulfat sowie Vertragsstrukturen, die Herkunftsdokumentation mit physischer Lieferung verbinden.
In Europa bietet der Rahmen der Batterieverordnung einen Weg zur Kommerzialisierung recyclinggestützter Kobaltversorgung. Die Europäische Kommission hat für Recycler bis Ende 2027 eine Anforderung an die Kobalt-Rückgewinnungseffizienz von 90% festgelegt, und die EU hat verbindliche Recyclinganteil-Schwellenwerte für Kobalt in Batterien ab 2031 (16%) und 2036 (26%) definiert. Diese Bestimmungen erweitern den adressierbaren Markt für Batterierecycling und die hydrometallurgische Aufbereitung von Schrott und Black Mass zu konformen Kobaltchemikalien und fördern zudem langfristige Beschaffungspartnerschaften zwischen Recyclern, Zellherstellern und OEMs, die Recyclinganteile und Rückverfolgbarkeit nachweisen müssen.
Neueste Industrielle Entwicklungen in Kobaltmarkt
- April 2026: Glencore veröffentlichte den Produktionsbericht für das erste Quartal 2026, in dem bestätigt wird, dass die Gültigkeit der DR-Kongo-Kobalt-Exportquoten von 2025 bis April 2026 verlängert wurde und nicht genutzte Quoten aus dem ersten Quartal 2026 bis zum 30. Juni 2026 gültig sind. Die Verlängerung stärkt die Priorität von Kupfer in der DR Kongo und verknappt die Kobaltverfügbarkeit, was sich auf kurzfristige Preise und Zuteilungen auswirkt.
- Januar 2026: Glencore veröffentlichte den Produktionsbericht für das Gesamtjahr 2025 mit einer Angabe zur eigenen Kobaltproduktion von 36.100 Tonnen, ein Rückgang von 5% gegenüber 2024. Dieser Produktionsrückgang deutet auf eine angespanntere Angebotssituation für 2026 hin und beeinflusst die Erwartungen an Preise und Verfügbarkeit.
- Januar 2026: CMOC kündigte Wandelanleihen in Höhe von 1,2 Milliarden US-Dollar mit Fälligkeit 2027 an. Die Fremdfinanzierungskapazität könnte Erweiterungen oder zeitliche Anpassungen von Kobaltprojekten ermöglichen, mit Auswirkungen auf die zukünftige Dynamik der Lieferkette.
Kobaltmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Kobaltmarkt Kobalt in Metallform, chemische Kobaltverbindungen sowie zugekauften Schrott, der verarbeitet und in Endanwendungen wie Batterien, Legierungen, Katalysatoren und Werkzeugmaterialien in den wichtigsten Erzeuger- und Verbraucherregionen verkauft wird.
Ausschlüsse aus dem Geltungsbereich: Nachgelagerte Fertigprodukte wie Batteriezellen, kathodenaktive Materialien oder Superlegierungskomponenten werden nicht als Marktwert erfasst, sondern nur die kobalthaltigen Vorprodukte, die in diese Lieferketten eingespeist werden.
Segmentierungsübersicht
- Nach Form
- Chemische Verbindung
- Metall
- Zugekaufter Schrott
- Nach Anwendung
- Batterien
- Legierungen
- Katalysatoren
- Werkzeugwerkstoffe
- Magnete
- Keramik und Pigmente
- Sonstige Anwendungen
- Nach Produktionsquelle
- Primär
- Sekundär
- Nach Endverbrauchsbranche
- Automobilindustrie
- Luft- und Raumfahrt sowie Verteidigung
- Unterhaltungselektronik
- Energie und Versorgung
- Industriemaschinen und Werkzeuge
- Geografie (Produktion)
- Australien
- Kanada
- China
- Demokratische Republik Kongo
- Kuba
- Indonesien
- Marokko
- Russland
- Vereinigte Staaten
- Rest der Welt
- Geografie (Verbrauch)
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Chile
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde eingesetzt, um das Angebots- und Nachfragegerüst für Kobalt zu erstellen und die Einheitendefinitionen (Metallgehalt gegenüber Produktgewicht) vor der Modellentwicklung abzustimmen. Wir stützten uns auf öffentliche Produktions-, Reserven- und Handelsindikatoren und übertrugen diese in realistische Umrechnungsfaktoren zwischen Bergbauproduktion, Zwischenprodukten und raffinierten Formen.
Typische Referenzen umfassten Quellen wie die USGS Mineral Commodity Summaries, UN Comtrade-Handelsstatistiken, die Internationale Energieagentur für den Kontext der Nachfrage nach Elektrofahrzeugen und Batterien, Weltbank-Rohstoffdaten für makroökonomische Annahmen sowie offizielle Veröffentlichungen von Bergbauministerien oder geologischen Diensten in wichtigen Erzeugerländern. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden ebenfalls gesichtet, um Kapazitätserweiterungen, Hochlaufzeiträume und die Auslastung von Raffinerien zu verstehen. Zur Gegenprüfung von Unternehmensfinanzdaten, Versandangaben, Patenten und Vertragsabschlüssen wurden auch einige kostenpflichtige Abonnements genutzt, die sich auf Unternehmensinformationen, Nachrichten und Patentabdeckung konzentrieren. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung von Annahmen, die in öffentlichen Tabellen nicht klar erkennbar sind, insbesondere Produktmix, Aufteilung nach Batteriequalität und Standardqualität sowie die Weitergabe von Spot- und Vertragspreisen entlang der Lieferkette. Wir sprachen mit Teilnehmern aus den Bereichen Bergbau, Raffination, Recycling, Handel und nachgelagerter Beschaffung und überprüften die Eingaben für APAC, EMEA und Amerika, damit regionale Unterschiede bei Verbindlichkeiten und Prämien nicht übersehen wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 15 % | APAC: 49 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 30 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 55 % | Amerika: 21 % |
Marktgröße und Prognose
Die Marktgröße wurde mithilfe eines Top-down-Ansatzes ermittelt, der den Kobaltverbrauch und die Handelsströme nach Form rekonstruiert und diese Mengen anschließend unter Verwendung beobachteter Preisreihen und ausgehandelter Prämien in Werte umrechnet. Wo die öffentliche Datenlage unvollständig ist, wurden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von Lieferantenzusammenstellungen, angegebene Kapazitäten multipliziert mit der Auslastung sowie Plausibilitätsprüfungen anhand typischer Verbindlichkeiten vom Konzentrat bis zu Zwischenprodukten.
Zu den wichtigsten Modelleingaben zählten geförderte und raffinierte Produktionsmengen (in Kobaltgehalt), Import- und Exportströme nach HS-Codes, Recyclingverfügbarkeit und Rückgewinnungsausbeuten, Verschiebungen im Batteriechemiemix (beispielsweise Auswirkungen der NMC- gegenüber LFP-Adoption auf die Intensität) sowie Kobalt-Referenzpreise mit regionalen Prämien und Produktdifferenzialen (Metall gegenüber Sulfat gegenüber Zwischenprodukten). Da sich der Wert auch bei stabilen Mengen verändern kann, wurde die Preislogik sorgfältig unter Verwendung von Jahresdurchschnittspreisen und einer Verzögerung behandelt, wo Vertragsnormen auf Weitergabeverzögerungen hinwiesen.
Für die Prognose wurde eine Szenarioanalyse eingesetzt und anschließend auf einen Basisszenario ausgerichtet, das mit den Expertenerwartungen hinsichtlich Elektrofahrzeugproduktion, Raffinerieanlauf und politisch bedingten Angebotsrisiken übereinstimmt. Fehlte ein Datenpunkt für ein Land oder eine Form, wurden Lücken mit Proxy-Quoten aus vergleichbaren Märkten geschlossen und die Ausgabe anschließend gegen globale Gesamtwerte getestet, um kleinere Erzeugerregionen nicht zu überschätzen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Gegenprüfungen mit unabhängigen Signalen validiert, beispielsweise globales Minenaufkommen gegenüber Raffinerieproduktion, Handelsbilanzen gegenüber scheinbarem Verbrauch sowie Preisbewegungen gegenüber berichteten Überschuss- oder Defizitkommentaren. Große Abweichungen lösten einen zweiten Durchgang bei Einheitenumrechnungen, Metallgehaltannahmen und dem Zeitpunkt der Preisdurchschnittsbildung aus; anschließend wurden die betreffenden Eingaben mit ausgewählten Gesprächspartnern erneut überprüft.
Vor der Freigabe wird ein mehrstufiger Prüfprozess durchgeführt, bei dem ein Analyst die Sensitivitäten erneut testet und ein weiterer Prüfer die Konsistenz über Kapitel und Abbildungen hinweg kontrolliert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Minenunterbrechungen, politischen Änderungen oder starken Preisrückstellungen. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit der Kunde die aktuellste Sichtweise erhält.
Marktgröße des Kobaltmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Kobaltmarktschätzungen weichen häufig voneinander ab, weil die Maßeinheit und die Abgrenzung variieren können und sich die ausgewiesene Zahl dann ändert, obwohl der zugrunde liegende physische Markt ähnlich ist. Unterschiede entstehen häufig dadurch, ob eine Studie Wert oder Volumen ausweist, welche Kobaltformen erfasst werden und wie Preisannahmen in volatilen Perioden behandelt werden.
In diesem Markt treten die größten Lücken in der Regel bei der Währungszeitpunktbestimmung und der Logik des durchschnittlichen Verkaufspreises auf, da Kobaltpreise innerhalb eines Jahres erheblich schwanken können und Produktprämien je nach Qualität und Region variieren. Wenn der Aktualisierungsrhythmus schneller ist und die Jahresdurchschnittspreisbildung konsequent über alle Formen hinweg angewendet wird, bleibt die Wertschätzung an einen reproduzierbaren Nachfragepool gebunden – das ist der bei Mordor Intelligence angewandte Ansatz.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 258,99 Mio. Tonnen (2026) | |
| Branchenverband A | 231,00 Mio. USD (2024) | Wird häufig als Metallgehalt-Nachfragezahl kommuniziert und kann als Marktwert fehlinterpretiert werden; zudem werden Kobaltformen und regionale Prämien im selben Jahr in der Regel nicht konsistent umgerechnet. |
| Fachzeitschrift B | 410,90 Mio. USD (2030) | Wird üblicherweise aus angebotsseitigen Produktionsprojektionen abgeleitet und dann unter Verwendung von Stichtagspreisannahmen bewertet, was die Gesamtwerte aufblähen kann, wenn kurzfristige Preisspitzen als repräsentativ behandelt werden. |
Der Vergleich zeigt, dass die Streuung überwiegend durch Einheitenwahl und die Art der Preisdurchschnittsbildung entsteht und nicht allein durch unterschiedliche Wachstumseinschätzungen. Indem der Geltungsbereich auf Kobaltvorprodukte beschränkt und der Wert unter Verwendung konsistenter Jahrespreise und formspezifischer Differenziale gegengeprüft wird, lässt sich unsere Größenschätzung leichter auf klare Mengen und Annahmen zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kobaltmarkt derzeit?
Die Kobalt-Marktgröße beträgt im Jahr 2026 258,99 Millionen Tonnen und soll bis 2031 auf 398,2 Millionen Tonnen anwachsen.
Welches Segment dominiert den Kobaltverbrauch heute?
Wiederaufladbare Batterien machen im Jahr 2025 57,65 % der Kobalt-Marktgröße aus, bedingt durch die starke Nachfrage nach Elektrofahrzeugen.
Wie abhängig ist das Angebot von der Demokratischen Republik Kongo?
Die DRK liefert 76 % des geförderten Kobalts und macht die globale Lieferkette damit sehr anfällig für politische Veränderungen in diesem Land.
Welche Wachstumsrate wird für die Automobilnachfrage erwartet?
Automobilanwendungen sollen mit einem CAGR von 14,89 % wachsen – dem schnellsten unter allen Endverbrauchsbranchen.
Kann Recycling den Primärkobaltbedarf wesentlich reduzieren?
Ja. Die Internationale Energieagentur schätzt, dass Recycling bis zur Jahrhundertmitte bis zu 40 % des Primärkobaltbedarfs ersetzen könnte, und das Sekundärangebot weist bereits einen CAGR-Ausblick von 10,14 % auf.