
Chrommarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 46.61 Kilotonn |
| Marktvolumen (2031) | 56.33 Kilotonn |
| Wachstumsrate (2026 - 2031) | 3.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Chrommarkt Analyse von Mordor Intelligence
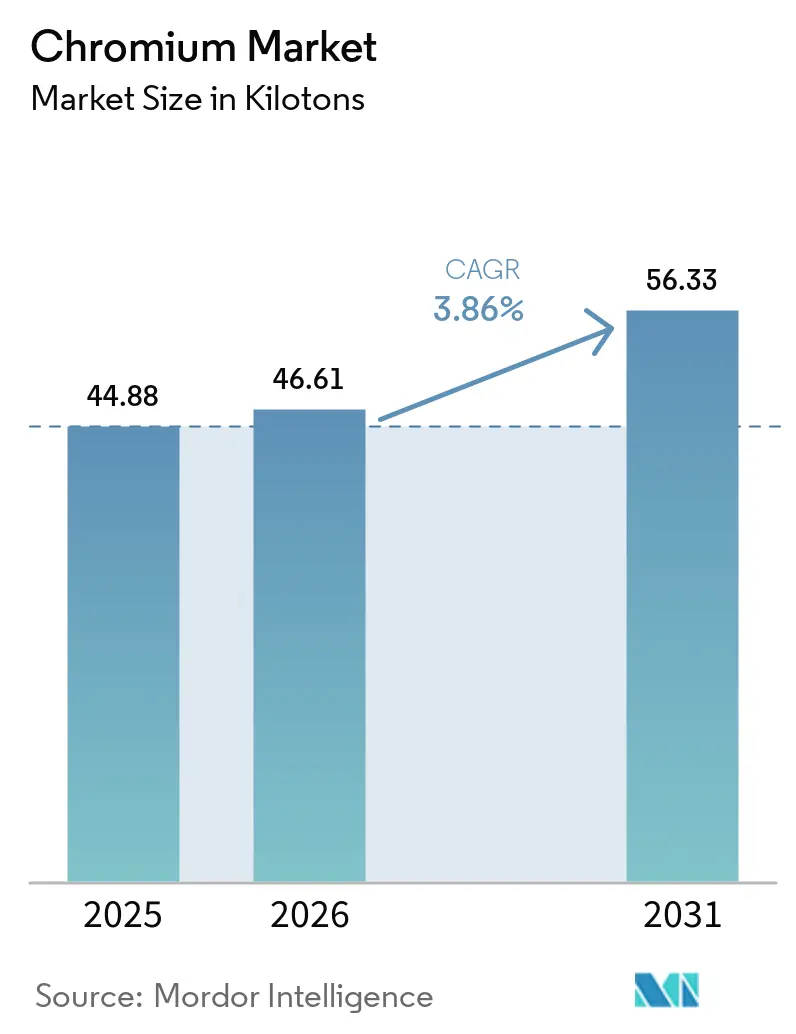
Die Chrommarktgröße wurde im Jahr 2025 auf 44,88 Kilotonnen geschätzt und soll von 46,61 Kilotonnen im Jahr 2026 auf 56,33 Kilotonnen bis 2031 wachsen, bei einer CAGR von 3,86 % während des Prognosezeitraums (2026–2031).
Die COVID-19-Pandemie hatte erhebliche Auswirkungen auf den Chrommarkt aufgrund der weltweiten Einschränkungen in der Automobil-, Bau- und Konstruktionsbranche. Seit 2021 haben sich die Industrien jedoch erholt, und es wird erwartet, dass der Markt während des Prognosezeitraums dasselbe tun wird.
- Mittelfristig wird erwartet, dass die wachsende Nachfrage nach metallurgischen Anwendungen und zunehmende feuerfeste Anwendungen in der Industrie das Marktwachstum antreiben.
- Die Exposition gegenüber Chrom kann jedoch gesundheitliche und umweltbezogene Auswirkungen haben, die das Marktwachstum voraussichtlich hemmen werden.
- In den kommenden Jahren wird die Entwicklung des dreiwertigen Chrom-Hartverchromungsverfahrens voraussichtlich zu Marktwachstum führen.
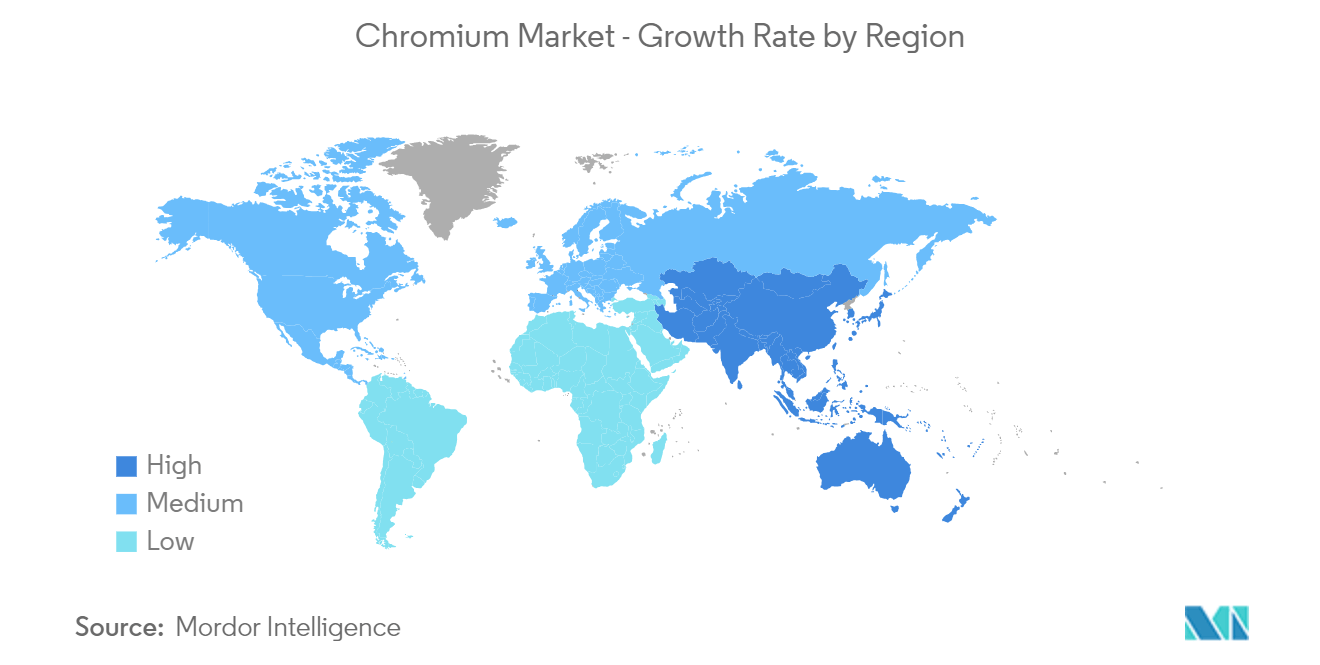
- Asien-Pazifik hat den Markt in den letzten Jahren angeführt und soll auch während des Prognosezeitraums die höchste CAGR verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Chrommarkt Trends und Einblicke
Metallurgische Anwendungen werden künftig Wachstum verzeichnen
- Chrom wird in metallurgischen Prozessen eingesetzt, um die Härtbarkeit, Schlagfestigkeit, Korrosions- und Oxidationsbeständigkeit gegenüber anderen Metallen sowie viele weitere Eigenschaften für den Einsatz in schweren Maschinen, dem Bausektor und anderen Anwendungen zu verbessern.
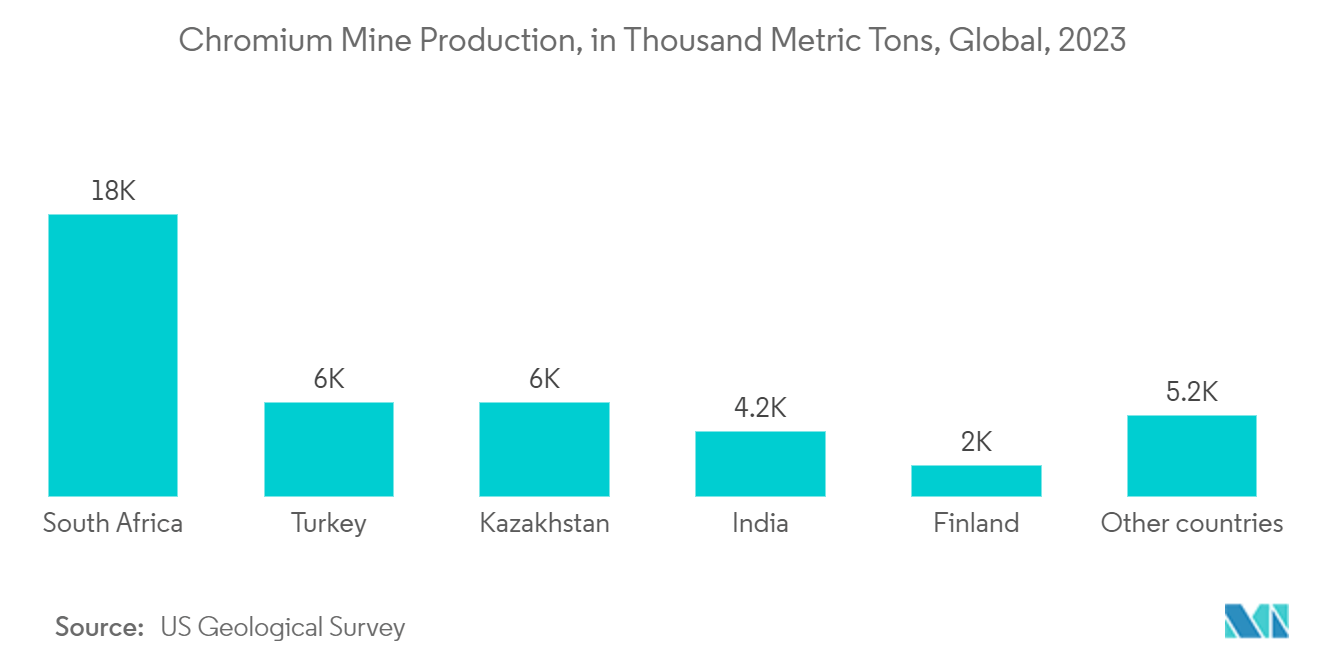
- Laut dem US Geological Survey wurden im Jahr 2023 weltweit rund 41 Millionen Tonnen Chrom aus Bergwerken gefördert. Mit einem Anteil von rund 45 % an der Gesamtproduktion entfiel der größte Anteil auf Südafrika (18 Millionen Tonnen).
- Es ist ein wichtiger Bestandteil bei der Herstellung von Edelstahl, da es seine härtenden und korrosionsbeständigen Eigenschaften auch bei sehr hohen Temperaturen beibehält. Ebenso wird Chrom verwendet, um Aluminium fester und langlebiger zu machen und seine Form bei hohen Temperaturen zu erhalten.
- Laut der World Steel Association erreichte die weltweite Rohstahlproduktion im Jahr 2023 1.849,7 Millionen Tonnen, was einem Wachstum von rund 1 % gegenüber 1.831,5 Millionen Tonnen im Jahr 2022 entspricht. Es wird erwartet, dass sie im Prognosezeitraum weiter zunehmen wird.
- Die größte Menge Stahl weltweit wird im asiatisch-pazifischen Raum produziert, insbesondere in Ländern wie China, Japan und Indien. China wird voraussichtlich auch weiterhin der größte Verbraucher von Eisen und Stahl bleiben. Die Rohstahlproduktion des Landes dürfte im Prognosezeitraum aufgrund der Erholung des Verbrauchs zunehmen.
- Die Rohstahlproduktion in Nordamerika betrug im Jahr 2023 109,6 Millionen Tonnen, ein Anstieg von 5,3 % gegenüber 2022. Die Vereinigten Staaten produzierten im Jahr 2022 80,7 Millionen Tonnen, ein Anstieg von 7,6 % gegenüber 2022.
- In metallurgischen Prozessen kann die Mischung von Chrom mit anderen Metallen dazu beitragen, wichtige Teile für zivile und militärische Flugzeugtriebwerke herzustellen, wie z. B. Edelstahltanker, Säuren und Schüttgutanhänger, die zum Transport von Düngemitteln und anderen wasserabsorbierenden Materialien verwendet werden.
- In der Automobilindustrie wird Chrom hauptsächlich für Automobil-Chrombeschichtung, Galvanik und Konversionsbeschichtungen an der Außen- und Innenseite von Fahrzeugteilen verwendet. Laut dem Internationalen Verband der Kraftfahrzeughersteller (OICA) wurden im Jahr 2022 weltweit rund 85,01 Millionen Fahrzeuge produziert, was einer Wachstumsrate von 5,99 % gegenüber 80,20 Millionen Fahrzeugen im Jahr 2021 entspricht.
- In Nordamerika belief sich die Automobilproduktion laut OICA im Jahr 2022 auf 14.798.146 Einheiten, ein Anstieg von 9,88 % gegenüber 2021, wo es 13.467.065 Einheiten waren. Darüber hinaus beliefen sich die Verkäufe von Elektrofahrzeugen in Nordamerika im Jahr 2022 auf 1.108 Tausend Einheiten, verglichen mit 748 Tausend Einheiten im Jahr 2021.
- Daher wird erwartet, dass ein Anstieg der Anzahl produzierter Fahrzeuge sowie die Nachfrage in der Stahlherstellungsindustrie die Marktnachfrage nach Chrom ankurbeln wird.
Asien-Pazifik-Region wird den Markt dominieren
- Asien-Pazifik wird voraussichtlich der größte Markt der Welt sein. Dies liegt daran, dass China, Indien und andere Teile der Region über sehr gut entwickelte Fertigungssektoren verfügen und die metallurgische Industrie ihre Nachfrage steigert.
- Asien-Pazifik verwendet mehr Chrom zur Herstellung von Edelstahl als jede andere Region. Dies liegt daran, dass Edelstahl in jedem Fertigungssektor weltweit immer wichtiger wird.
- Laut der Weltstahlvereinigung produzierte Asien im Jahr 2023 1.367,2 Millionen Tonnen Rohstahl, ein Anstieg von 0,7 % gegenüber 2022.
- Chinas Rohstahlproduktion erreichte im Jahr 2023 1.019,1 Millionen Tonnen, ein Anstieg von etwa 0,6 % gegenüber 2022. Indiens Rohstahlproduktion erreichte im Jahr 2023 140,2 Millionen Tonnen, was einem Anstieg von 11,8 % gegenüber 2022 entspricht.
- Chrom ist auch in der Automobilindustrie wichtig. Da China die meisten Autos herstellt, wird erwartet, dass der Chrommarkt in diesem Land sehr schnell wächst.
- Die Produktion und der Absatz in Asien-Pazifik werden hauptsächlich von Ländern wie China, Indien und Japan dominiert, die über große Automobilhersteller und eine Vielzahl von Produktionsstandorten innerhalb der Länder verfügen.
- Laut dem Verband der chinesischen Automobilhersteller (CAAM) verfügt China mit einer Gesamtfahrzeugproduktion von 27 Millionen Einheiten im Jahr 2022 über die bedeutendste Automobilproduktionsbasis der Welt, was einem Anstieg von 3,4 % gegenüber 2021 entspricht.
- In China liegt der Hauptfokus auf der Steigerung der Produktion und des Absatzes von Elektrofahrzeugen. Zu diesem Zweck hat das Land ein Ziel gesetzt, bis 2025 jährlich 7 Millionen Elektrofahrzeuge zu produzieren. Bis 2025 soll das Ziel erreicht werden, Elektrofahrzeuge auf 20 % der gesamten Neufahrzeugproduktion in China zu bringen.
- Indien ist zum zweitgrößten Automobilhersteller in der Region geworden. Laut der Gesellschaft der indischen Automobilhersteller (SIAM) stieg die Gesamtzahl der im Land hergestellten Kraftfahrzeuge im Geschäftsjahr 2022–2023 um etwa 12,55 % gegenüber dem Geschäftsjahr 2021–2022 und erreichte 2,59,31.867 Einheiten.
- Laut dem Japanischen Verband der Kraftfahrzeughersteller (JAMA) wuchs die Kraftfahrzeugproduktion im Land im Jahr 2023 um 14,84 % und belief sich auf 8.998.538 Einheiten.
- In Asien-Pazifik expandiert die Chemieindustrie rasch. Chrom wird als Katalysator in Oxidationsprozessen, der Ethylenpolymerisation und Oligomerisierungskatalysatoren eingesetzt, die bei der industriellen Herstellung von Polyethylen und 1-Hexen verwendet werden, und diese Eigenschaften werden voraussichtlich den Chrommarkt in den kommenden Jahren ankurbeln.
- Daher wird erwartet, dass die oben genannten Faktoren den Markt in den kommenden Jahren erheblich beeinflussen werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Chrom beginnt mit dem Abbau und der Aufbereitung von Chromerz, gefolgt vom Transport (häufig als Massengut über den Seeweg) zu Ferrochromhütten und schließlich dem Verbrauch, vorwiegend in Edelstahl und anderen metallurgischen Anwendungen, mit zusätzlicher Nachfrage aus der Chemie- und Feuerfestindustrie. Das vorgelagerte Angebot ist stark konzentriert, wobei die Reserven größtenteils in Kasachstan und im südlichen Afrika liegen, während die nachgelagerte Verarbeitung zunehmend in Asien angesiedelt ist, wo China ein bedeutender Ferrochrom- und Edelstahlproduzent sowie ein wichtiger Importeur von Chromerz ist.
Die Wirtschaftlichkeit der Verarbeitung im Midstream-Bereich wird durch die Verfügbarkeit und Kosten von Energie geprägt, da das Schmelzen von Ferrochrom sehr energieintensiv ist. Dieser wiederkehrende Engpass kann Verschiebungen bei der regionalen Kapazitätsauslastung bewirken. Parallel dazu bilden die Produktion und der Vertrieb von Chrommetall eine kleinere, aber strategisch bedeutende Kette für Superlegierungen und Spezialanwendungen, bei der lokal bedingte Kapazitätsänderungen die Importabhängigkeit und das Beschaffungsverhalten industrieller Käufer beeinflussen können.
Wettbewerbslandschaft
Der Chrommarkt ist teilweise konsolidiert, wobei einige wenige große Akteure einen erheblichen Teil des Marktes dominieren. Zu den wichtigsten Unternehmen gehören (in keiner bestimmten Reihenfolge) Kermas Investment Group, Assmang Proprietary Limited, CVK Madencilik, Odisha Mining Corporation Ltd und Glencore.
Führende Unternehmen der Chromindustrie
Kermas Investment Group
Assmang Proprietary Limited
CVK Madencilik
Odisha Mining Corporation Ltd.
Glencore
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Kurzfristige Chancen zeigen sich vor allem bei (i) der Versorgungssicherheit für Chrommetall in Regionen, die auf Importe angewiesen waren, und (ii) Investitionen im Upstream- bis Midstream-Bereich, die Energie- und Logistikreibungen bei der Ferrochromproduktion verringern. Im Juni 2026 eröffnete AMG Critical Materials eine Chrommetallanlage in New Castle, Pennsylvania (6.500 Tonnen pro Jahr), ein Beispiel für Bemühungen, die inländische Verfügbarkeit für Nutzer von Hochleistungslegierungen zu verbessern und gleichzeitig die Abhängigkeit von externen Lieferketten zu verringern.
Im Bereich Ferrochrom sind in Indien Kapazitätserweiterungen und Entflaschungsmaßnahmen im Gange, unterstützt durch neue Öfen und neue Anlagenpläne an den Kalinganagar-Standorten von IMFA (berichtet als eingeleitet/geplant für 2026) sowie längerfristige Projektentwicklungen wie den im September 2025 angekündigten Bau des Ferrochromwerks von FACOR mit 330 KTPA. Prozessverbesserungsmöglichkeiten konzentrieren sich zudem auf die Senkung der Kohlenstoffintensität von Ferrochrom, wobei jüngste veröffentlichte Forschungsergebnisse auf wasserstoffbasierte Vorreduktion und alternative Schmelzverfahren als Wege hinweisen, die von Produzenten skaliert werden können, sofern sie mit der Verfügbarkeit von Strom und Reduktionsmitteln in Einklang stehen.
Aktuelle Branchenentwicklungen
- Juni 2026: Glencore Merafe Chrome Venture gab die Wiederinbetriebnahme seiner Ferrochromhütten Boshoek und Wonderkop bekannt, nachdem eine Stromtarifvereinbarung von 62 c/kWh mit Eskom abgeschlossen wurde. Die Wiederinbetriebnahme zeigt, wie ausgehandelte Stromkonditionen die Auslastung energieintensiver südafrikanischer Ferrochromanlagen wiederherstellen und die Exportverfügbarkeit des Landes neu ausbalancieren können.
- Mai 2026: Südafrikas nationale Energieregulierungsbehörde (Nersa) genehmigte einen geänderten Strompreisrahmen für Glencore Merafe Chrome Venture und Samancor Chrome. Die regulatorische Entscheidung formalisierte Stromkostenstrukturen, die Betriebsentscheidungen bei Ferrochrom beeinflussen, einschließlich Drosselungen, Wiederinbetriebnahmen und Vertragsverhalten.
- Juli 2025: Assmang schloss seine Ferrochromhütte Cato Ridge Works in KwaZulu-Natal endgültig, unter Verweis auf finanzielle Verluste, hohe Stromkosten und schwache Marktbedingungen. Die Schließung spiegelte die fortgesetzte Rationalisierung kostenintensiverer Kapazitäten in Südafrika wider und verengte die Zahl der wettbewerbsfähigen inländischen Schmelzanlagen im globalen Ferrochromangebot.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der Chromium-Markt als das Volumen des in wichtigen industriellen Anwendungen verbrauchten Chroms gemessen, erfasst in Kilotonnen. Wir verfolgen die Chromnachfrage vom Angebot bis hin zu den Endverbrauchsanwendungen wie metallurgische Nutzung, Chemikalien und Feuerfestverbrauch in den wichtigsten Regionen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt wertschöpfende nachgelagerte Fertigwaren, die nur Chrom enthalten (wie Edelstahlprodukte), sowie nicht verwandte Oberflächenveredelungsdienstleistungsmärkte aus.
Segmentierungsübersicht
- Nach Anwendung
- Chemisch
- Metallurgisch
- Feuerfest
- Sonstige Anwendungen (Glaspolieren, Industriekatalysatoren und Pigmente)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Nigeria
- Katar
- Ägypten
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit dem Aufbau einer soliden Faktenbasis zu Chromproduktion, Handel und Endverbrauchsverknüpfungen, da dies die Signale sind, die Jahr für Jahr überprüft werden können. Wir stützen uns auf öffentliche Quellen wie USGS Mineral Commodity Summaries, UN Comtrade-Handelsströme, World Steel Association-Indikatoren sowie staatliche Bergbau- und Geologiebehörden, die Aktualisierungen zu Chromerz und Ferrolegierungen veröffentlichen.
Um diese Fakten in ein verwendbares Marktmodell umzuwandeln, haben wir Jahresberichte von Unternehmen, Investorenpräsentationen und Börsenmeldungen ausgewertet, um Kapazitätsveränderungen und Betriebsbedingungen zu verstehen. Wir haben außerdem seriöse Pressemitteilungen, Verbandswebseiten und ein kostenpflichtiges Abonnement für die Verfolgung von Import- und Exportdaten auf Sendungsebene sowie Unternehmensfinanzdaten und Nachrichtenkontext genutzt. Dies half dabei, Wendepunkte zu validieren, wenn öffentliche Daten verzögert vorlagen. Die hier aufgeführten Desk-Quellen sind nur illustrativ, und viele weitere Quellen wurden verwendet, um Daten während des Forschungsprozesses zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Desk-Annahmen darüber zu überprüfen, wie viel Chromerz in Ferrochrom einfließt, wie sich die Nachfrage zwischen metallurgischen und chemischen Verwendungen verschiebt und wie Preise und Verfügbarkeit die Substitution beeinflussen. Wir haben mit einer Mischung aus Produzenten, Händlern, Verarbeitern und Großabnehmern in der Region Asien-Pazifik, EMEA und Amerika gesprochen, sodass die endgültigen Annahmen das Beschaffungsverhalten und die betrieblichen Realitäten in verschiedenen Regionen widerspiegeln.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 13 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 35 % | EMEA: 37 % |
| Kleinere Akteure: 21 % | Manager: 52 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die zentrale Logik der Größenbestimmung verwendet einen Top-down-Neuaufbau der Chromnachfrage aus sichtbaren Angebots- und Verwendungssignalen, der dann angepasst wird, um mit den in Interviews validierten Anwendungsaufteilungen übereinzustimmen. In der Praxis werden Produktions- und Handelsdaten dahingehend abgebildet, wo Chrom verbraucht wird, und dann basierend auf beobachteten Prozessnormen in metallurgische, chemische, feuerfeste und sonstige Verwendungen aufgeteilt.
Zu den wichtigsten Eingaben gehören Chromerz-Produktion und Handelsrichtung, Ferrochrom-Produktion und Auslastungsveränderungen, Edelstahlaktivität als größter Nachfragesog für Ferrolegierungen, regionale Trends beim scheinbaren Verbrauch sowie Preisbewegungen, die das Lagerverhalten für ein oder zwei Quartale beeinflussen können. Wo diese Eingaben für ein Land unvollständig waren, haben wir Proxy-Verhältnisse aus ähnlichen Volkswirtschaften verwendet und diese dann mithilfe von regionalem Expertenfeedback korrigiert. Wir haben außerdem eine selektive Bottom-up-Überprüfung anhand von Stichproben der Lieferantenkapazitäten, typischen Auslastungsraten und impliziten Produktionsvolumina durchgeführt, um die Gesamtzahlen realistisch zu halten.
Für die Prognose haben wir eine Szenarioanalyse verwendet, da die Chromnachfrage empfindlich auf Stahlzyklen und Versorgungsunterbrechungen reagiert. Diese Szenarien wurden an Expertenmeinungen zu Kapazitätserweiterungen und handelspolitischen Entwicklungen verankert. Die endgültige Prognose ist der szenariogewichtete Pfad, der am besten zu den verifizierten Signalen und den konsistentesten Annahmen zu Auslastung und Nachfragemix passt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Finalisierung gegen unabhängige Marker wie Produktionsgesamtzahlen, Importabhängigkeitssignale und nachgelagerte Stahlindikatoren gegengeprüft. Wenn ein Länderergebnis ungewöhnlich erscheint, verfolgen wir es bis zu den Treibern zurück, überprüfen die Quellreihe erneut und nehmen bei wesentlichen Änderungen erneut Kontakt zu den relevanten Interviewpartnern auf.
Es wird ein mehrstufiger Überprüfungsprozess befolgt, bei dem Annahmen, Einheitenumrechnungen und Anwendungszuordnungen von einem weiteren Analysten vor der Freigabe geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn bedeutende Ereignisse eintreten, darunter große Kapazitätsschließungen, Handelsbeschränkungen oder plötzliche Preisverschiebungen. Vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen im Modell berücksichtigt sind.
Vergleich der Chromium-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Chrom stimmen häufig nicht überein, hauptsächlich weil einige Quellen den Markt als Erz- und Konzentrationswert behandeln, während andere ihn als Chrommaterialien betrachten. Andere konzentrieren sich auch auf das Volumen statt auf Dollar. Unterschiede entstehen auch dadurch, wie recycelte Chromeinheiten behandelt werden und ob die Analyse an den Endverbrauch oder an gehandelte Materialflüsse geknüpft ist.
Bei Chrom im Besonderen entstehen die größten Lücken in der Regel durch Umfangsentscheidungen zwischen reinem Erz und gesamten chromhaltigen Inputs sowie dadurch, ob die Zahl als Wert zu aktuellen Preisen oder als physisches Volumen angegeben wird. Ein weiterer Treiber ist das Timing, da Spotpreise den USD-Wert stark schwanken lassen können, selbst wenn die Tonnage stabil ist, und einige Herausgeber diese Preisannahmen weniger häufig aktualisieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 44,88 Mio. USD (2025) | |
| Handelsanalytik-Herausgeber A | 15,90 Milliarden USD (2024) | Diese Schätzung bewertet nur den Verbrauchswert von Chromerz und -konzentrat, ist daher nicht mit einer volumendefinierten Chromnachfragezahl vergleichbar und kann sich hauptsächlich mit Erzpreisen und Handelsbedingungen bewegen. |
| Regierungsstatistik-Digest B | 0,72 Milliarden USD (2025) | Diese Zahl ist ein länderspezifischer Proxy auf Basis der Nettoimporte chromhaltiger Materialien und ist wertbasiert, was inländische Produktionseffekte ausschließt und globale Nachfragebewegungen unterschätzen kann. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was gezählt wird und in welcher Einheit, und nicht durch eine einfache Meinungsverschiedenheit über die Wachstumsrichtung. Sobald Chrom als physischer Nachfragepool behandelt wird, der Anwendungen zugeordnet und anhand von Handels- und Kapazitätssignalen überprüft wird, bleibt das Volumengesamtergebnis für 2025 auf klare Variablen zurückverfolgbar – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Chrommarkt?
Die Chrommarktgröße soll im Jahr 2026 46,61 Kilotonnen erreichen und mit einer CAGR von 3,86 % wachsen, um bis 2031 56,33 Kilotonnen zu erreichen.
Was ist die aktuelle Chrommarktgröße?
Im Jahr 2026 soll die Chrommarktgröße 46,61 Kilotonnen erreichen.
Wer sind die wichtigsten Akteure im Chrommarkt?
Kermas Investment Group, Assmang Proprietary Limited, CVK Madencilik, Odisha Mining Corporation Ltd. und Glencore sind die wichtigsten Unternehmen, die im Chrommarkt tätig sind.
Welche ist die am schnellsten wachsende Region im Chrommarkt?
Asien-Pazifik wird voraussichtlich im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil am Chrommarkt?
Im Jahr 2025 entfällt auf Asien-Pazifik der größte Marktanteil im Chrommarkt.
Welche Jahre deckt dieser Chrommarkt ab, und wie groß war die Marktgröße im Jahr 2025?
Im Jahr 2025 wurde die Chrommarktgröße auf 46,61 Kilotonnen geschätzt. Der Bericht deckt die historische Marktgröße des Chrommarkts für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Chrommarktgröße für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



