
Größe und Marktanteil des Marktes für Magnetwerkstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
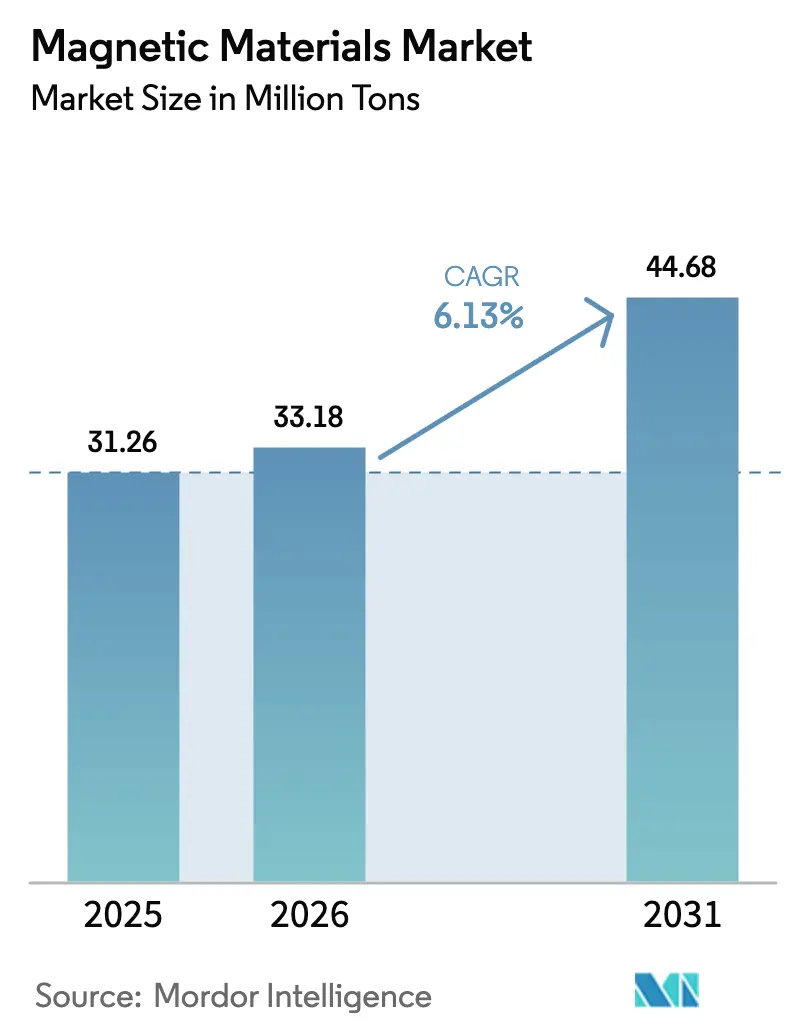
| Marktvolumen (2026) | 33.18 Millionen Tonnen |
| Marktvolumen (2031) | 44.68 Millionen Tonnen |
| Growth Rate (2026 - 2031) | 6.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
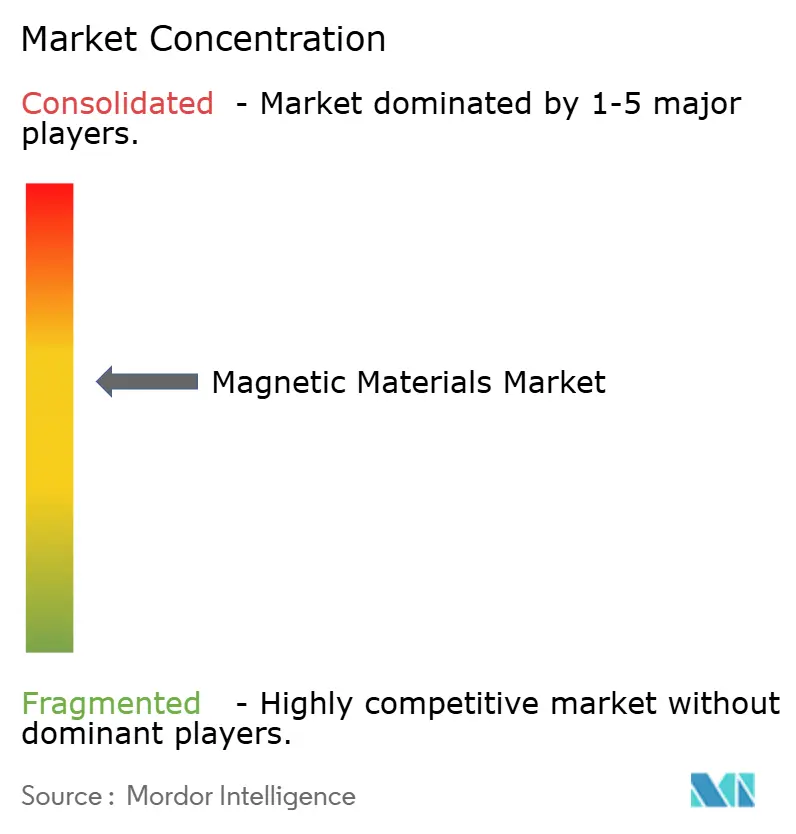
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Magnetwerkstoffe von Mordor Intelligence
Die Marktgröße für Magnetwerkstoffe wurde im Jahr 2025 auf 31,26 Millionen Tonnen geschätzt und soll von 33,18 Millionen Tonnen im Jahr 2026 auf 44,68 Millionen Tonnen bis 2031 wachsen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt, da Automobilhersteller von Induktionsantrieben auf Traktionsmotoren mit Permanentmagneten umsteigen, Windturbinen-OEMs getriebelose Architekturen einführen und hyperscale-Rechenzentren nanokristalline Kerne für die Hochfrequenz-Leistungsumwandlung übernehmen. Jede Endanwendung bevorzugt eine andere Legierung – NdFeB für Drehmomentstärke, Ferrit für kostensensible Geräte und amorphe Bänder für Schaltgeschwindigkeit –, sodass das Gesamtwachstum den Margendruck bei Spezialqualitäten verdeckt. Asien-Pazifik dominiert, weil China den Großteil der Sinterkapazität besitzt, Japan beim Korngrenzendiffusions-Know-how führend ist und Südkorea MRAM-Fabs hochskaliert, die hochreine Targets verbrauchen. Westliche Abnehmer reagieren auf das Risiko von Exportkontrollen durch Dual-Sourcing und die Erkundung von Recyclingmöglichkeiten, doch die Oxidpreise bleiben erhöht, was den Kostenvorteil der Region festigt.
Wesentliche Erkenntnisse des Berichts
- Nach Material führte Neodym-Eisen-Bor (NdFeB) im Jahr 2025 mit einem Volumenanteil von 44,21 %; Ferrit soll bis 2031 mit einer CAGR von 6,28 % wachsen.
- Nach Typ hielten Weichmagnetwerkstoffe im Jahr 2025 einen Anteil von 61,23 % an der Marktgröße für Magnetwerkstoffe, während Hart-/Permanentmagnete bis 2031 mit einer CAGR von 6,98 % wachsen.
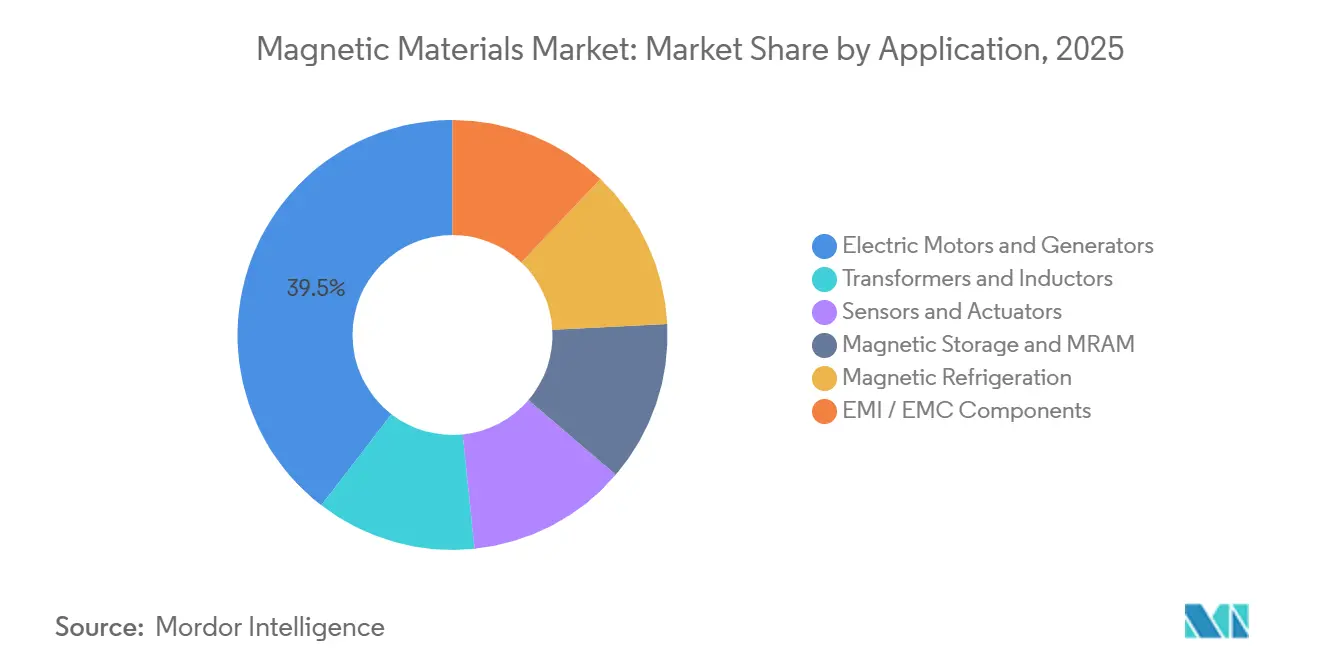
- Nach Anwendung entfielen im Jahr 2025 39,55 % des Anteils auf Elektromotoren und Generatoren, die bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen werden.
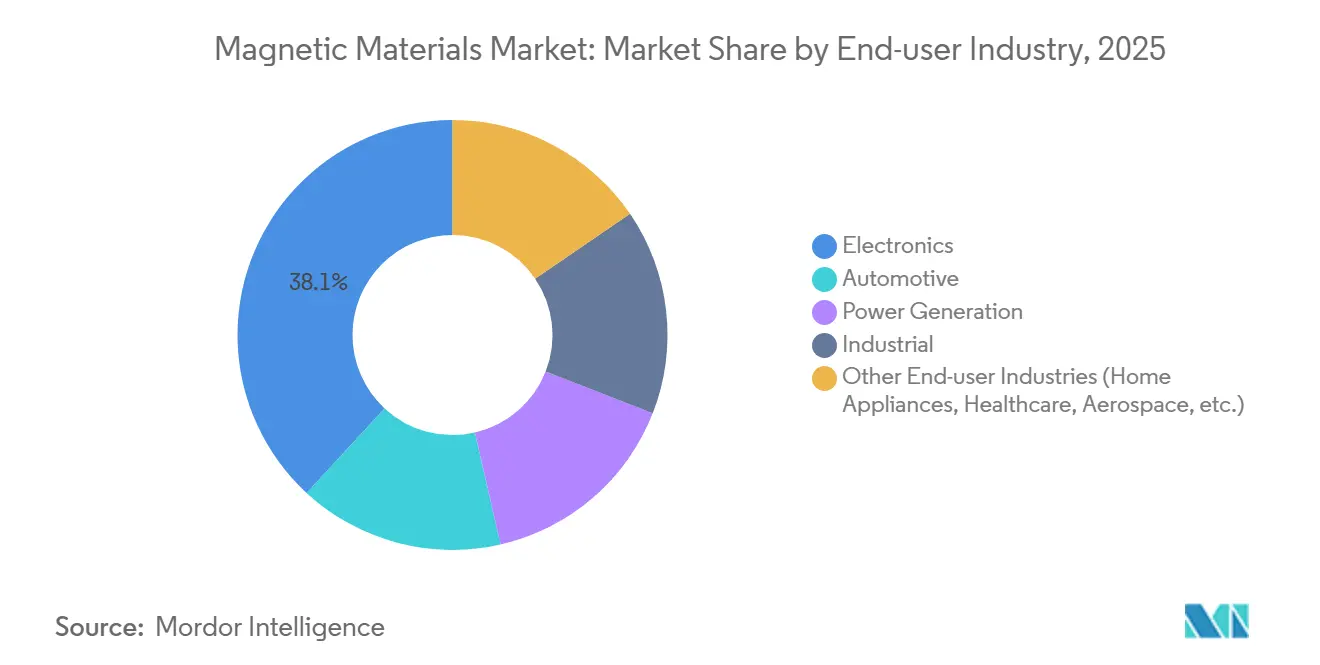
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 38,13 % auf die Elektronik, während für die Automobilbranche bis 2031 eine CAGR von 7,95 % erwartet wird.
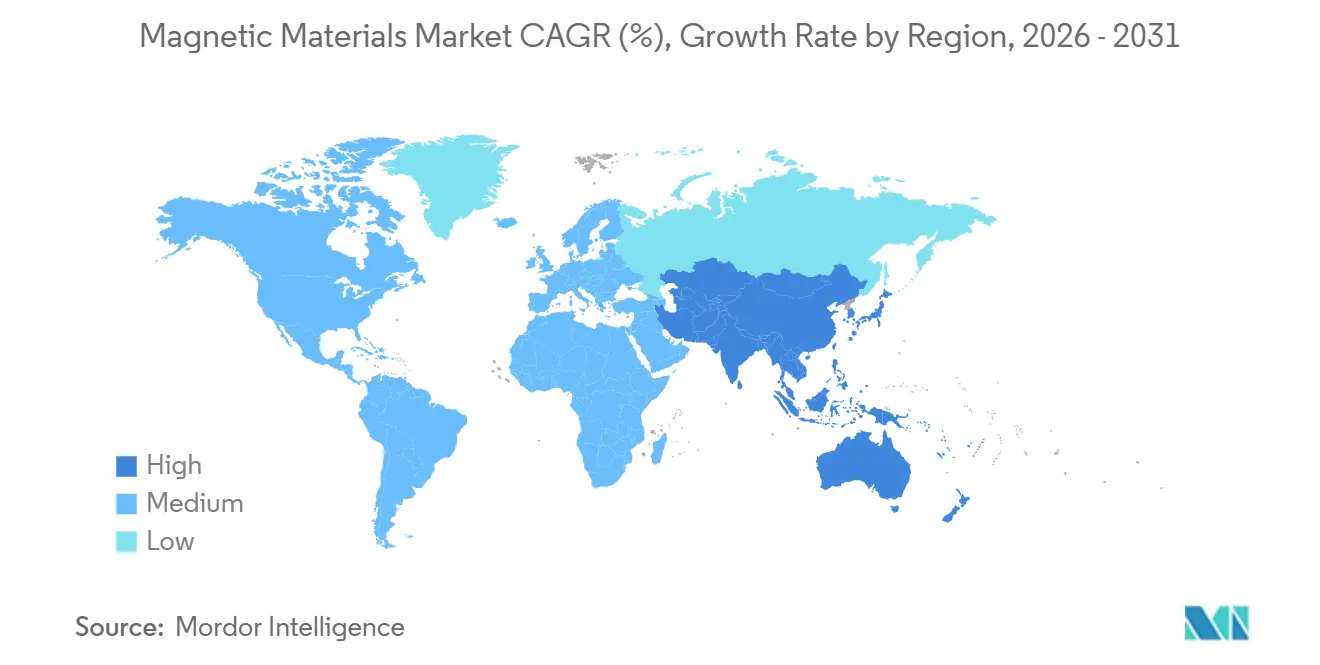
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 67,23 % des Marktes für Magnetwerkstoffe auf Asien-Pazifik, das mit einer CAGR von 7,77 % bis 2031 wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Magnetwerkstoffe
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Elektrofahrzeugadoption treibt die Nachfrage nach Magnetwerkstoffen an | +1.8% | Global, mit führender Adoption in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Einführung getriebeloser Generatoren für Windturbinen im Netzmaßstab | +1.2% | Global, konzentriert auf China, USA und europäische Offshore-Märkte | Langfristig (≥ 4 Jahre) |
| KI-gestützte Fabrikautomatisierung steigert die Nachfrage nach Sensormagneten | +0.9% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nutzung von Robotik und Automatisierung beschleunigt die Nachfrage nach Magnetwerkstoffen | +0.7% | Global, mit frühen Gewinnen in Japan, Südkorea und Deutschland | Mittelfristig (2–4 Jahre) |
| Hochfrequenz-Leistungselektronik benötigt nanokristalline Kerne | +0.6% | Nordamerika und Europa als Rechenzentrumsstandorte, Asien-Pazifik als Fertigungsstandort | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Elektrofahrzeugadoption treibt die Nachfrage nach Magnetwerkstoffen an
Batterieelektrische Fahrzeuge verbrauchten im Jahr 2024 2.800 Tonnen NdFeB-Magnete und sollen bis 2030 8.000 Tonnen überschreiten, da die jährlichen Elektrofahrzeugverkäufe sich 30 Millionen Einheiten nähern[1]Internationale Energieagentur, "Global EV Outlook 2025," iea.org . Permanentmagnetsynchronmotoren erreichen Spitzenwirkungsgrade von über 96 %, was OEMs dazu veranlasst, in Seltenerdqualitäten zu investieren, um die Reichweite ohne größere Batterien zu verlängern. Teslas 4680-Zellen-Design und BYDs Blade-Pack verwenden beide Mehrmotor-Layouts, die den Magnetgehalt pro Fahrzeug im Vergleich zu Einmotorfahrzeugen verdoppeln. China baute im Jahr 2025 9,5 Millionen Elektrofahrzeuge, absorbierte den Großteil der inländischen Sintermagnetproduktion und verschärfte das Exportangebot. Europäische Plattformen, die auf 800-Volt-Architekturen umsteigen, benötigen Hochkoerzitivitätsmagnete, die thermischer Entmagnetisierung standhalten, was die Dysprosium-Nachfrage im Markt für Magnetwerkstoffe erhöht.
Einführung getriebeloser Generatoren für Windturbinen im Netzmaßstab
Direktantriebsturbinen eliminieren Getriebe und reduzieren mechanische Verluste um 2–3 Prozentpunkte, wodurch sich die Wartungsintervalle von sechs auf achtzehn Monate verlängern. Goldwinds 16-MW-Offshore-Einheit enthält etwa 12 Tonnen NdFeB, und Offshore-Zubau von 40 GW im Jahr 2026 könnte rund 30.000 Tonnen Magnete beanspruchen. China liefert 60 % der weltweiten Turbinen, sodass der Großteil der Magnetnachfrage auch für im Ausland installierte Projekte im Inland entsteht. Siemens Gamesa und Vestas erproben recyceltes NdFeB, doch geschlossene Materialkreisläufe machen weniger als 5 % des Verbrauchs aus, da die Wiederaufbereitung den Fluss um bis zu 15 % mindert. Betreiber in der Nordsee schreiben nun korrosionsbeständige Beschichtungen vor, die 2–3 USD pro Kilogramm kosten, aber die Reparaturkosten für Kranschiffe über 25-jährige Betriebszyklen senken.
KI-gestützte Fabrikautomatisierung steigert die Nachfrage nach Sensormagneten
Im Jahr 2025 wurden 50.000 kollaborative Roboter ausgeliefert, von denen jeder 8–12 Magnetencoder für die Gelenksteuerung mit Genauigkeit unter einem Grad enthält. Sensormagnete bestehen in der Regel aus Samarium-Kobalt oder gebundenem NdFeB, da sie von -40 °C bis 150 °C kalibriert bleiben müssen – ein Bereich, den Ferrit nicht bewältigen kann. Steigende Lohnkosten in Chinas Küstenprovinzen beschleunigen die Einführung von Pick-and-Place-Robotern, die Miniaturmagnete für Linearaktuatoren benötigen. Japans FANUC und Deutschlands KUKA verlangen ISO-9001-zertifizierte Magnetnachverfolgbarkeit, was etablierten Lieferanten wie TDK und Proterial im Markt für Magnetwerkstoffe einen Vorteil verschafft. Kurze Ersatzzyklen in der Elektronikmaschinenfertigung halten die jährliche Sensormagnetnachfrage steigend, selbst wenn die Handyvolumina stagnieren.
Hochfrequenz-Leistungselektronik benötigt nanokristalline Kerne
KI-Inferenzcluster betreiben Netzteile, die mit 500 kHz bis 1 MHz schalten – Frequenzen, bei denen Siliziumstahlkerne unzumutbare Wirbelstromverluste erleiden. Nanokristalline Bänder mit Körnern unter 20 nm senken den Kernverlust auf unter 10 W/kg bei 100 kHz – ein Fünftel des konventionellen Stahls – und sind damit die Standardlösung in 48-V-Bus-Wandlern. VACUUMSCHMELZEs VITROPERM und Hitachi Metals' FINEMET sind bis Mitte 2026 ausverkauft, da die KI-Investitionsausgaben jährlich 200 Milliarden USD übersteigen. Hyperscaler priorisieren Platzbedarf und thermische Reserven und zahlen daher den Aufpreis für nanokristalline Werkstoffe, selbst wenn amorphe Legierungen günstiger sind. Amorphes Band bleibt daher bei Niederfrequenz-Verteilungstransformatoren, während die Hochfrequenzdominanz im Markt für Magnetwerkstoffe den nanokristallinen Qualitäten überlassen bleibt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| ESG-Gegenwind beim Abbau seltener Erden verstärkt sich in OECD-Ländern | -0.8% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Risiko chinesischer Exportkontrollen für Nd- und Dy-Oxide | -1.1% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Langsame Hochskalierung des geschlossenen NdFeB-Recyclings | -0.4% | Global, mit Pilotprojekten in Japan, der EU und den USA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
ESG-Gegenwind beim Abbau seltener Erden verstärkt sich in OECD-Ländern
Die Genehmigung neuer Seltenerdminen in den Vereinigten Staaten und Australien dauert inzwischen durchschnittlich 7–10 Jahre – doppelt so lang wie 2015 –, da Regulierungsbehörden dauerhafte Rückstellungen für die Aufbereitung von Abraumwasser verlangen. Lynas pausierte die Erweiterung seiner Kalgoorlie-Raffinerie für 18 Monate, während Bedingungen für die Rückstandsentsorgung ausgehandelt wurden, was beweist, dass selbst Brownfield-Projekte mit Verzögerungen bei der gesellschaftlichen Akzeptanz konfrontiert sind. Umweltgruppen haben MP Materials wegen Radionuklideinleitungen in Mountain Pass verklagt, was die Compliance-Kosten im Markt für Magnetwerkstoffe erhöht. Das Gesetz der EU über kritische Rohstoffe fordert bis 2030 eine lokale Versorgung von 10 %, doch keine neue europäische Mine ist in Betrieb, was den Block zur Abhängigkeit von der Lohnveredelung in Asien zwingt. Diese Gegenwindfaktoren veranlassen OEMs, magnetfreie Motordesigns in Betracht zu ziehen, die 3–5 % Effizienz gegen Unabhängigkeit von seltenen Erden eintauschen, wenn Neodymoxid 80 USD/kg übersteigt.
Risiko chinesischer Exportkontrollen für Nd- und Dy-Oxide
Peking verhängte 2023 Lizenzen für Gallium, Germanium und Antimon und hat signalisiert, dass Seltenerdoxide folgen könnten, wenn sich geopolitische Spannungen verschärfen. Obwohl Nd und Dy noch nicht kontingentiert sind, ließen freiwillige Lieferkürzungen bei früheren Streitigkeiten die Preise innerhalb von Wochen um 40–60 % ansteigen. Die japanischen Magnetgiganten Shin-Etsu und TDK halten sechsmonatige Oxidvorräte, die Betriebskapital in Höhe von 15–20 % des Jahresumsatzes binden, um Schocks abzufedern. Der US-amerikanische CHIPS and Science Act stellte 3 Milliarden USD für die inländische Trennung bereit, doch keine Anlage kann bisher Neodymoxid in Batteriequalität liefern, was Verteidigungsunternehmen von staatlichen Vorräten abhängig macht. Südkoreas POSCO und Australiens Iluka planen bis 2027 eine Raffinerie im Wert von 1,2 Milliarden USD, doch der Rohstoff hängt von stabilen Monazitexporten aus Westaustralien ab, das selbst anfällig für politische Veränderungen ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: NdFeB-Dominanz trifft auf Ferrits Kostenvorteil
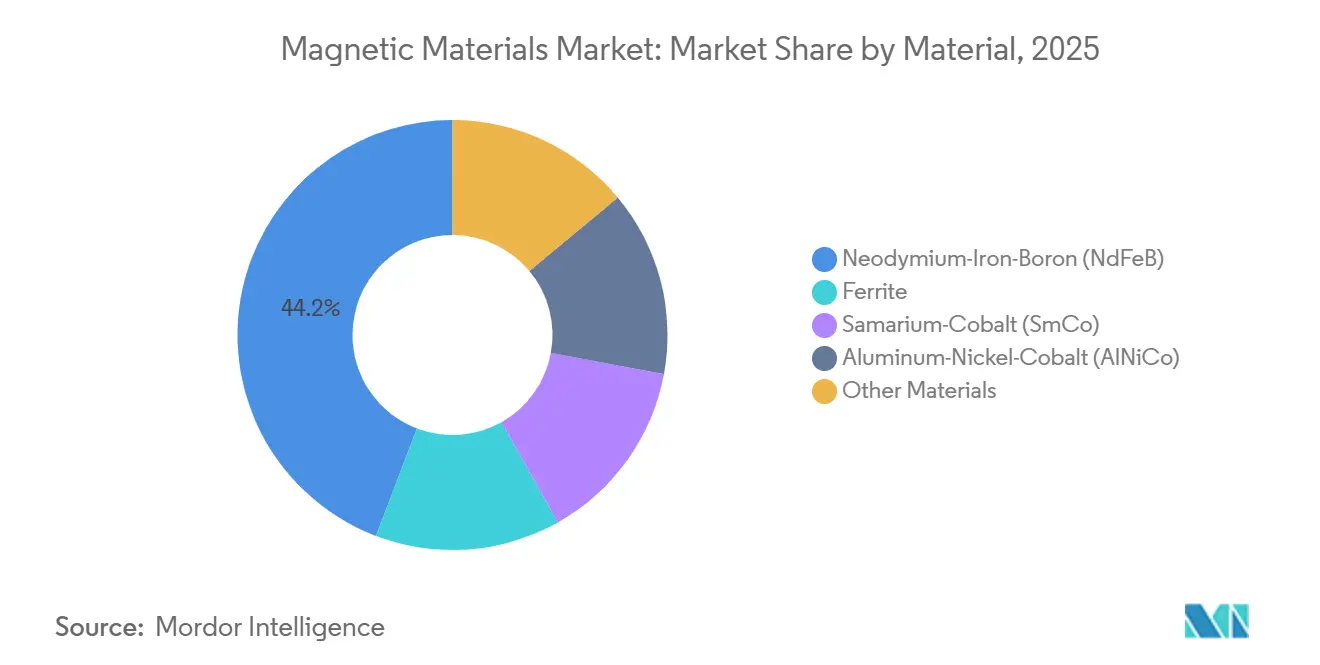
Neodym-Eisen-Bor (NdFeB) beherrschte im Jahr 2025 44,21 % des Volumens, was sein unübertroffenes Energieprodukt widerspiegelt, das es Motorenherstellern ermöglicht, die Rotorgröße zu halbieren, ohne Drehmoment zu verlieren. Diese Dominanz sichert Premiumpreise, doch steigende Dysprosiumkosten veranlassen OEMs, im Markt für Magnetwerkstoffe nach Alternativen zu suchen. Ferrit soll bis 2031 mit einer CAGR von 6,28 % wachsen, da Handyhersteller gebundenes NdFeB durch spritzgegossenes Ferrit in Haptik- und Lademodulen ersetzen und dabei 20 % Leistung gegen null Seltenerdrisiko eintauschen. Samarium-Kobalt bedient Nischenmärkte in der Luft- und Raumfahrt sowie bei Bohrlochgeräten über 200 °C, wo NdFeB seinen Fluss verliert; Volumina bleiben unter 3.000 Tonnen, aber Preise über 100 USD/kg sichern die Rentabilität. AlNiCo ist hauptsächlich in Legacy-Sensoren und Musiktonabnehmer nützlich, während Elektrostahl dank Transformatoren und Motorlamellen eine hohe Nachfrage erzeugt und den Markt für Magnetwerkstoffe verankert. Premium-nanokristalline Bänder gewinnen Hochfrequenzplätze in Rechenzentrum-Netzteilen – eine Nische mit überdurchschnittlichen Margen inmitten von Massentonnen.


Nach Typ: Weichmagnetwerkstoffe führen beim Volumen, Hartmagnete beim Wachstum
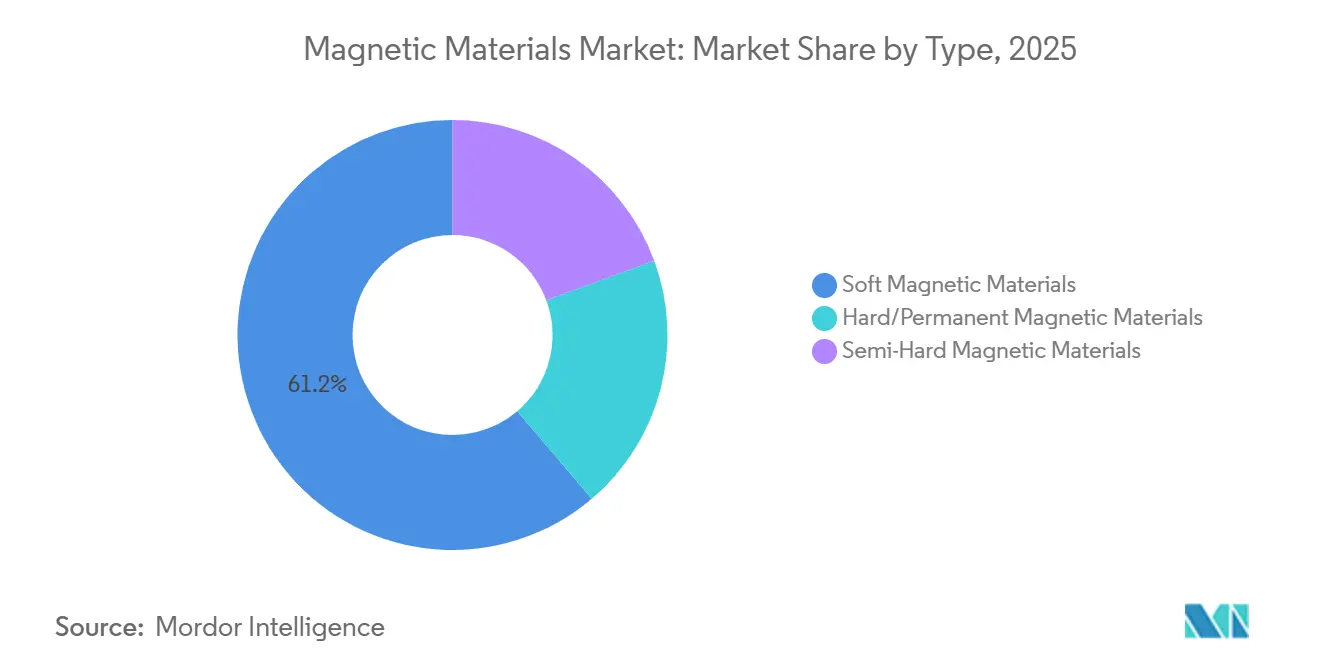
Weichmagnetwerkstoffe hielten im Jahr 2025 61,23 % des Tonnageanteils, gestützt durch Transformatorkerne, Induktoren und Statorlamellen, die die Magnetisierung tausende Male pro Sekunde umkehren. Kornorientierter Elektrostahl erlebt neue Investitionen, da Versorgungsunternehmen geringere Leerlaufverluste in Verteilungstransformatoren anstreben. Hart-/Permanentmagnete hingegen wachsen bis 2031 mit einer CAGR von 6,98 %, da jedes Elektrofahrzeug, jede Windturbine oder jeder Industrieroboter mehrere Permanentmagnetmotoren hinzufügt und so das Wachstum im Markt für Magnetwerkstoffe beschleunigt. Halbharte Qualitäten mit mittlerer Koerzitivität werden verdrängt, da Designer entweder zu NdFeB für permanente Vormagnetisierung wechseln oder zu Ferrit für schaltbare Felder zurückkehren. Globale Effizienzvorschriften (IE4/IE5) erfordern nahezu zwingend Permanentmagnete, um regulatorische Schwellenwerte zu erfüllen, was die Tendenz zu Hartwerkstoffen verstärkt. Gleichzeitig treiben USB-Power-Delivery-Ladegeräte eine höhere Weichferrit-Nachfrage für Hochfluss-Induktoren in der Unterhaltungselektronik an.
Nach Anwendung: Motoren und Generatoren verankern die Nachfrage
Elektromotoren und Generatoren absorbierten im Jahr 2025 39,55 % des Volumens und sollen bis 2031 um 6,78 % wachsen, da Motoren 45 % des weltweiten Stroms verbrauchen und jede Effizienzsteigerung Gigawattstunden im Netzmaßstab einspart. Direktantriebswindturbinen und Mehrmotor-Elektrofahrzeugplattformen erhöhen den Magnetverbrauch pro Einheit und verankern diese Anwendung als Nachfragegrundlage des Marktes für Magnetwerkstoffe. Die Nachfrage nach Transformatoren und Induktoren wird durch Wechselrichter für erneuerbare Energien und Netzmodernisierungsprogramme angetrieben, die veraltete Geräte ersetzen. Sensoren und Aktuatoren verbreiten sich in Fahrzeugen und intelligenten Fabriken – moderne Autos beherbergen 80–100 Magnetsensoren –, doch ihre Masse unter einem Gramm bedeutet geringere Tonnage trotz explodierender Stückzahlen. Magnetische Speicherung verlagert sich von Festplatten auf MRAM-Sputtertargets – gering in der Masse, aber strategisch für Chiphersteller –, während magnetische Kühlung vorkommerziell bleibt und auf Kostendurchbrüche wartet. EMI-Filter runden die Nachfrage mit Milliarden von Ferritperlen jährlich ab, obwohl der Volumeneinfluss bescheiden bleibt.
Nach Endverbraucherbranche: Automobilelektrifizierung überholt Elektronik
Die Elektronik behielt im Jahr 2025 einen Anteil von 38,13 % des Volumens, gestützt durch 1,2 Milliarden Smartphones, die jeweils mehrere Gramm Ferrit und NdFeB enthalten. Das Wachstum flacht jedoch ab, da die Handylieferungen stagnieren, was die Automobilbranche zum schnellsten Wachstumstreiber im Markt für Magnetwerkstoffe macht. Batterieelektrische Fahrzeuge sollen von 14 Millionen Einheiten im Jahr 2025 auf 35 Millionen im Jahr 2030 steigen, was die Automobilnachfrage mit einer CAGR von 7,95 % antreibt, da jedes Elektrofahrzeug 3–5 kg Permanentmagnete enthält, verglichen mit keinem in Verbrennungsantrieben. Der Einsatz in der Stromerzeugung – einschließlich Windturbinen und Wasserkraftgeneratoren – wird erneut ansteigen, wenn Offshore-Projekte im Jahr 2026 hochfahren. Industriemaschinen werden auf Frequenzumrichter umgestellt, die Permanentmagnetmotoren mit Siliziumkarbid-Wechselrichtern kombinieren, um den Energieverbrauch um 20–30 % zu senken. Haushaltsgeräte und Medizingeräte runden die Endanwendungen ab, wobei Samarium-Kobalt kritische Nischen in Verteidigungs- und Luft- und Raumfahrtaktuatoren besetzt, wo thermische und Strahlungsbeständigkeit zwingend erforderlich sind.
Geografische Analyse
Asien-Pazifik erfasste im Jahr 2025 67,23 % der Tonnage und ist auf dem Weg zu einer CAGR von 7,77 % bis 2031, was Chinas NdFeB-Produktion von 180.000 Tonnen, Japans Hochkoerzitivitätsspezialitäten und Südkoreas MRAM-Hochskalierung widerspiegelt. China produzierte im Jahr 2025 wichtige Magnetwerkstoffe in den Bereichen Ferrit, Elektrostahl und gesintertes NdFeB, wobei vertikal integrierte Großunternehmen die Kontrolle von Oxid bis zur Bearbeitung ausüben, was niedrige Kosten und kurze Lieferzeiten sichert. Japans Shin-Etsu und TDK dominieren Premiumqualitäten über 50 MGOe und 30 kOe Koerzitivität und sichern sich Preisaufschläge von 30–40 % gegenüber Standardblöcken. Indien entwickelt sich zu einem Ferrit-Zentrum für inländische Smartphones und Zweiräder, importiert aber noch 95 % der Seltenerdoxide, was es chinesischen Politikänderungen aussetzt[2]Indisches Ministerium für Bergbau, "Jahresbericht 2024–25," mines.gov.in .
Nordamerika hielt einen moderaten Anteil, und MP Materials' Stage-II-Legierungslinie wird die Importabhängigkeit bis 2027 auf 70 % reduzieren, doch Kanadas Pilottrennungskapazität bleibt unter 1.000 Tonnen – unzureichend für auch nur einen Automobilhersteller. In Europa deckt die lokale Magnetkapazität kaum 5 % des Bedarfs; VACUUMSCHMELZE und Proterial beliefern Rechenzentrumskernanwendungen, sind jedoch auf chinesisches Band angewiesen, was die Schwierigkeit der vollständigen Inlandsverlagerung von Lieferketten zeigt. Die Anteile Südamerikas sowie des Nahen Ostens und Afrikas werden durch Bergbauausrüstung und Netzaufrüstungen getrieben, wobei Brasilien die Gewinnung seltener Erden aus Eisenerztaillings erkundet, die möglicherweise vor 2028 nicht kommerzialisiert werden.

Regulatorisches Umfeld
Politische Maßnahmen prägen zunehmend die Lieferketten für Seltene Erden und Dauermagnete durch Anforderungen an Versorgungssicherheit und Kreislauffähigkeit. In der Europäischen Union weist die Verordnung (EU) 2024/1252 (Critical Raw Materials Act) Dauermagnete als vorrangige Produkte für die Kreislaufwirtschaft aus. Anschließende Maßnahmen umfassen einen Durchführungsrechtsakt für Kennzeichnungsformate von Dauermagneten, der bis zum 24. November 2026 fällig ist, sowie Offenlegungspflichten für den Anteil rückgewonnener kritischer Materialien in Magneten über 0,2 kg ab dem 24. Mai 2027 (bzw. zwei Jahre nach dem jeweiligen delegierten Rechtsakt). Die Europäische Kommission verabschiedete außerdem im Dezember 2025 den Aktionsplan RESourceEU, um die Umsetzung des CRMA und die regulatorische Unterstützung für Projekte im Bereich kritischer Rohstoffe zu beschleunigen.
In den Vereinigten Staaten werden handels- und industriepolitische Instrumente eingesetzt, um die Abhängigkeit von importierten verarbeiteten kritischen Mineralien und Magnetvorprodukten zu verringern. Eine präsidiale Maßnahme im Januar 2026 passte Importe verarbeiteter kritischer Mineralien und daraus abgeleiteter Produkte aus Gründen der nationalen Sicherheit an, und das Energieministerium kündigte im Mai 2026 Förderprogramme an. Die Initiativen umfassen 45,7 Millionen USD für 19 Projekte, die sich auf die Verarbeitung heimischer kritischer Mineralien und Innovationen in der Lieferkette konzentrieren, sowie 134 Millionen USD für zwei Projekte zur Rückgewinnung und Raffination von Seltenerdelementen aus unkonventionellen Einsatzstoffen. Zusammen erhöhen diese Maßnahmen die Compliance- und Rückverfolgbarkeitsanforderungen für Käufer und unterstützen gleichzeitig den Aufbau von Verarbeitungs- und Recyclingkapazitäten für seltenerdhaltige magnetische Materialien im Inland.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für magnetische Materialien reicht von der vorgelagerten Erzgewinnung (Seltene Erden, Eisen, Kobalt, Bor, Nickel) über Trennung und Raffination (Seltenerdoxide), Metallisierung und Legierungsherstellung (NdFeB, SmCo, AlNiCo, Elektrobleche, amorphe/nanokristalline Bänder), Pulverherstellung und Band- bzw. Streifenproduktion bis hin zur Magnetformung (gesintert, gebunden, spritzgegossen). Sie setzt sich fort mit Bearbeitung und Beschichtung sowie der Umwandlung in Komponenten wie Motorrotoren, Generatoren, Sensoren oder Aktuatoren, Induktoren und Transformatorkerne. China bleibt der zentrale Knotenpunkt und entfiel 2024 auf etwa 60% der abgebauten Seltenerdproduktion und 91% der raffinierten Erzeugung, was seine Kosten- und Vorlaufzeitvorteile über die gesamte Umwandlung von Oxid zu Magnet hinweg verstärkt.
Nachgelagerte Magnetfertigung und Metallisierung stellen zentrale Engpässe für die Diversifizierung dar, während Politik und Preisgestaltung die Handelsströme neu gestalten. Exportkontrollmaßnahmen, einschließlich der im April 2025 eingeführten Genehmigungspflichten für Lieferungen mehrerer mittelschwerer und schwerer Seltenerdelemente, erschweren die Lieferplanung für hochkoerzitive Güteklassen, die von Dysprosium und Terbium abhängen. Auf der Nachfrageseite steigen die Qualifizierungszyklen und Prüfanforderungen für Käufer, und die Preistransparenz verbessert sich, unter anderem durch die Einführung regionaler Preisbewertungen für Seltenerd-Dauermagnete im April 2026. Recycling entwickelt sich von Pilotprojekten hin zur Industrialisierung, unterstützt durch öffentliche Förderung und verteidigungsbezogene Initiativen, wodurch ein alternativer Rohstoffstrom für NdFeB entsteht und die Abhängigkeit von Störungen der Oxidversorgung verringert wird.
Wettbewerbslandschaft
Der Markt für Magnetwerkstoffe weist eine moderate Konzentration auf: Die fünf größten Hersteller kontrollieren rund 37 % der Produktionskapazität. Chinesische Marktführer wie Hengdian und DMEGC praktizieren die Integration von der Mine bis zum Magneten, um Oxidströme zu sichern; japanische Wettbewerber wie Shin-Etsu und TDK setzen auf Korngrenzendiffusion für margenstarke Qualitäten; und westliche Newcomer wie MP Materials und Lynas integrieren sich rückwärts in Trennungslinien, um Verteidigungsbeschaffungsregeln zu erfüllen. Recycling bleibt ein weißer Fleck; Urban Mining Company und Noveon Magnetics betreiben Pilotanlagen mit selektivem Laugungsverfahren, die Dysprosium mit 90 % Reinheit zurückgewinnen – eine Fähigkeit, die an Wert gewinnen wird, wenn Exportquoten verschärft werden. Technologie ist der entscheidende Hebel: Proterial's Diffusionsverfahren reduziert den Dysprosiumeinsatz um 30 % ohne Koerzitivitätsverlust und wird nun an NEO Performance Materials und Daido Steel lizenziert, was Lizenzeinnahmen schafft, die die Erträge vor Rohstoffschocks schützen. Patentanmeldungen für nanokristalline Legierungen stiegen 2024–2025 auf über 200, wobei VACUUMSCHMELZE, Hitachi Metals und Advanced Technology & Materials um die Führung bei Kernverlusten wetteifern. Normungsgremien wie IEC TC 68 erarbeiten Rückverfolgbarkeitsregeln für recycelte Magnete, was Hersteller mit ISO-14001-Zertifizierung und transparenten Lieferketten in der Magnetwerkstoffbranche begünstigen könnte.
Marktführer in der Magnetwerkstoffbranche
Proterial, Ltd.
Shin-Etsu Chemical Co., Ltd.
TDK Corporation
Ningbo Yunsheng Co., Ltd.
VACUUMSCHMELZE GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulierungsgetriebene Transparenz- und Local-Content-Initiativen schaffen Raum für neue Kapazitäten in Recycling, Raffination und Magnetfertigung jenseits der derzeit dominanten Versorgungsbasis. Im Rahmen des EU Critical Raw Materials Act (Verordnung (EU) 2024/1252) drängen die damit verbundenen Fristen für Kennzeichnung und Offenlegung des Recyclinganteils – darunter Kennzeichnungsformate bis zum 24. November 2026 und die Offenlegung des Recyclinganteils bei Magneten über 0,2 kg ab dem 24. Mai 2027 – OEMs und Zulieferer der ersten Ebene dazu, dokumentierte Lieferketten für NdFeB-haltige Produkte zu sichern. Dies begünstigt Lieferanten, die prüfbare Stücklisten, eine Bilanzierung des Recyclinganteils und rückverfolgbare Verarbeitungswege für Neodym, Dysprosium und Bor über Motor-, Generator- und Industrieautomatisierungsanwendungen hinweg bereitstellen können.
Staatlich unterstützte Industrieprojekte werden ebenfalls in investierbare Nachfrage nach Infrastruktur von der Mine bis zum Magneten sowie nach Recyclinginfrastruktur umgesetzt. Im Juni 2026 finalisierte das US-Handelsministerium eine Vereinbarung über bis zu 1,6 Milliarden USD an Anreizen und Darlehen im Rahmen des CHIPS and Science Act zur Unterstützung der heimischen Lieferkette von USA Rare Earths. Parallel dazu startete die britische Regierung den mit 20 Millionen GBP ausgestatteten Wettbewerb „Magnet Hub“ im Rahmen ihres Critical Minerals Programme, um eine britische Anlage zur Skalierung der Fertigung von Seltenerd-Dauermagneten zu finanzieren. Im Bereich der Kreislaufwirtschaft nahm HyProMag im April 2026 eine HPMS-Recyclinganlage in Pforzheim, Deutschland, mit einer Anfangskapazität von 100 Tonnen pro Jahr und einem Zielwert von 350 Tonnen pro Jahr in Betrieb, die einen Weg für geschlossene NdFeB-Rohstoffkreisläufe in europäische Magnet- und Motorlieferketten eröffnet, in denen die lokale Magnetkapazität weiterhin begrenzt ist.
Aktuelle Branchenentwicklungen
- Juni 2026: Shin-Etsu Chemical gab Pläne bekannt, eine neue Anlage zur Trennung und Raffination von Seltenen Erden in Fukui, Japan, zu errichten, unterstützt durch einen METI-Zuschuss von etwa 175 Milliarden JPY. Die Pläne zielen darauf ab, die Verfügbarkeit raffinierter Seltenerd-Vorprodukte für Lieferketten von EV-Magneten zu erhöhen und die Abhängigkeit von externen Störungen der Oxidversorgung zu verringern.
- November 2025: Forscher der University of New Hampshire nutzten künstliche Intelligenz, um die Entdeckung funktionaler magnetischer Materialien zu beschleunigen, und erstellten eine durchsuchbare Datenbank mit 67.573 magnetischen Materialien, darunter 25 zuvor unbekannte Verbindungen, die auch bei hohen Temperaturen magnetische Eigenschaften beibehielten. Die Arbeit erweitert das Screening-Instrumentarium für weichmagnetische und hartmagnetische Materialien der nächsten Generation, die in Hochtemperaturmotoren, Generatoren und Leistungselektronik eingesetzt werden.
- Oktober 2024: Arnold Magnetic Technologies eröffnete eine Fertigungsanlage in Thailand, um die Produktionskapazität für hochzuverlässige magnetische Komponenten zu erweitern. Die zusätzliche Kapazität stärkt die Versorgungsmöglichkeiten für Kunden aus den Bereichen Elektronik, Automobil und Industrie, die qualifizierte Komponenten und diversifizierte Fertigungsstandorte benötigen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Für diese Methodik umfasst der Markt für magnetische Materialien magnetische Metalle und ferritbasierte Materialien, die als Vorprodukte für die Herstellung von Magneten, Kernen und anderen magnetischen Komponenten produziert und verkauft werden, die in elektrischen und elektronischen Systemen verwendet werden.
Ausgeschlossen aus dem Umfang sind: fertige Geräte und Baugruppen, in denen Magnete bereits eingebaut sind, sowie gehandelter Schrott, der nicht Teil der formellen Verkaufserfassung ist – diese werden nicht mitgezählt.
Übersicht der Segmentierung
- Nach Material
- Neodym-Eisen-Bor (NdFeB)
- Ferrit
- Samarium-Kobalt (SmCo)
- Aluminium-Nickel-Kobalt (AlNiCo)
- Sonstige Materialien (Elektrostahl (kornorientiert und nicht kornorientiert), nanokristalline und amorphe Legierungen)
- Nach Typ
- Weichmagnetwerkstoffe
- Hart-/Permanentmagnetwerkstoffe
- Halbharte Magnetwerkstoffe
- Nach Anwendung
- Elektromotoren und Generatoren
- Transformatoren und Induktoren
- Sensoren und Aktuatoren
- Magnetische Speicherung und MRAM
- Magnetische Kühlung
- EMI/EMV-Komponenten
- Nach Endverbraucherbranche
- Elektronik
- Automobil
- Stromerzeugung
- Industrie
- Sonstige Endverbraucherbranchen (Haushaltsgeräte, Gesundheitswesen, Luft- und Raumfahrt usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Modellstruktur festzulegen und die wichtigsten Nachfragesignale zu verankern, denen magnetische Materialien üblicherweise folgen. Wir bezogen uns auf öffentliche Quellen wie die Mineralstatistiken der USGS, UN-Comtrade-Handelsströme für relevante HS-Codes, Veröffentlichungen der World Steel Association zum Kontext von Elektroblech, Aktualisierungen der Internationalen Energieagentur zu EV- und Netzzubauten sowie von Fachgutachtern geprüfte Arbeiten, die Magnetchemien und Leistungskompromisse beschreiben.
Parallel dazu prüften wir Jahresberichte von Unternehmen, Investorenpräsentationen und Websites von Verbänden, um Kapazitätsankündigungen, Verschiebungen im Produktmix und Anwendungstrends zu verstehen. Wo Lücken zu schließen waren, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, Patentdatenbanken sowie Prüfungen auf Sendungsebene für Import und Export, damit die Mengenannahmen realistisch blieben. Diese Beispiele sind veranschaulichend, und wir stützten uns auch auf weitere öffentliche und proprietäre Quellen zur Datenerhebung, Validierung und Klärung der Forschung.
Primärinterviews und Befragungen
Die Primärforschung erfolgte durch Experteninterviews und strukturierte Befragungen mit Teilnehmern entlang der gesamten Wertschöpfungskette, darunter Rohstoffverarbeiter, Hersteller von Magnetlegierungen und -pulvern, Komponentenhersteller und nachgelagerte Käufer aus den Bereichen Automobil, Elektronik und Energie. Um die Annahmen fundiert zu halten, validierten wir die Eingaben über APAC, EMEA und Amerika hinweg, mit besonderem Augenmerk auf Preisbewegungen, die Substitution zwischen Ferrit- und Seltenerdmagneten sowie durch Vorlaufzeiten getriebenes Kaufverhalten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 17% | APAC: 45% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 31% | EMEA: 32% |
| Kleinere Akteure: 20% | Manager: 52% | Amerika: 23% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, der die Nachfrage nach magnetischen Materialien aus sichtbaren und wiederholbaren Anwendungsindikatoren rekonstruiert und diese anschließend anhand praktischer Ausbeute- und Intensitätsfaktoren in Materialmengen und -werte umrechnet. In diesem Markt zählen typischerweise Faktoren wie die Produktion von EVs und Hybridfahrzeugen (Bedarf an Motormagneten), Zubau von Wind- und Industriemotoren, Ausbau von Transformatoren und Leistungselektronik sowie die Verschiebung des Mixes zwischen Ferrit-, Elektroblech- und seltenerdbasierten Materialien.
Sobald der Nachfragepool gebildet ist, werden durchschnittliche Verkaufspreise je Materialfamilie unter Verwendung einer Kombination aus veröffentlichten Preisreferenzen und auf Interviews basierenden Vertrags- und Spot-Anpassungen entwickelt und anschließend mit einheitlicher Währungszeitpunktzuordnung umgerechnet. Wir überprüfen die Ergebnisse mit selektiven Bottom-up-Näherungen, wie z. B. Stichprobendiskussionen zu Produzentenkapazität und -auslastung, Kanalprüfungen mit Komponentenherstellern sowie einfachen Kreuzprüfungen von Menge mal Preis, was hilft, Gesamtwerte anzupassen, wenn ein Signal überhöht erscheint.
Für die Prognose verwenden wir Szenarioanalysen, da Seltenerdpreise, Exportkontrollen und EV-Fertigungsraten die Kurve schnell verändern können. Die Annahmen werden mit Branchenteilnehmern überprüft, und wo Datenlücken für kleinere Endanwendungen bestehen, verwenden wir Proxys wie Industrieproduktion und Produktion elektrischer Ausrüstung, damit die Zeitreihe durchgängig und nachvollziehbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Modellergebnisse mit unabhängigen Signalen, etwa der Handelsrichtung für wichtige Materialgruppen, öffentlichen Kapazitätsänderungen und dem impliziten Verbrauch pro EV oder pro Einheit elektrischer Ausrüstung. Wenn eine Abweichung auftritt, verfolgen wir sie bis zur zugrunde liegenden Variable zurück und überprüfen sie erneut, und wir veranlassen Nachfassaktionen, wenn die Lücke nicht durch Saisonalität oder Zeitpunkt erklärt werden kann.
Vor der Freigabe durchläuft das Modell mehrstufige Analystenprüfungen, die die arithmetische Konsistenz, die Preislogik und die Jahresveränderung gegenüber bekannten Ereignissen testen. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa starke Rohstoffpreisänderungen oder bedeutende politische Maßnahmen. Unmittelbar vor der Auslieferung wird eine erneute Durchsicht abgeschlossen, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für magnetische Materialien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für magnetische Materialien stimmen häufig nicht überein, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was gezählt wird, welche Einheit verwendet wird und wie die Preisbildung über Materialien mit sehr unterschiedlichem Verhalten angewendet wird.
Die Hauptdifferenz entsteht durch die Vermischung mengenbasierter und umsatzbasierter Definitionen, wobei Mordor Intelligence den Markt an den Verkauf von magnetischen Materialvorprodukten koppelt, die für Magnete und Kerne verwendet werden, anstatt die Gesamtsumme durch Einbeziehung fertiger Baugruppen oder der Wertschöpfung von Geräten zu erweitern. Unterschiede zeigen sich auch, wenn eine Schätzung eine einzige gemischte Preiskurve über Ferrite, Elektrobleche und Seltenerdmagnete anwendet, oder wenn Währungszeitpunkt und Aktualisierungsrhythmus nicht an die jüngsten Preisschwankungen bei Seltenen Erden angepasst sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,78 Milliarden USD (2024) | |
| Branchenforschungsgruppe A | 35,51 Milliarden USD (2025) | Verwendet ein Umsatzbasisjahr, das später als 2024 liegt, und kann die Gesamtsumme durch einen breiteren Anwendungsbereich und eine schnellere Preisweitergabe-Annahme im Startzeitraum der Prognose erhöhen. |
| Branchenforschungsgruppe B | 37,81 Milliarden USD (2026) | Beginnt die Zeitreihe im Jahr 2026 und kann eine breitere Palette von halbfertigen magnetischen Teilen in den erfassten Umfang einbeziehen, was den Marktwert im Vergleich zu reinen Materialverkaufspreisen erhöht. |
Zusammengenommen erklärt sich die Spanne hauptsächlich durch Unterschiede im Erfassungsumfang, die Wahl des Basisjahres und die Art und Weise, wie die Preisentwicklung über sehr unterschiedliche Materialfamilien hinweg gehandhabt wird. Indem die Eingaben explizit gehalten und mit unabhängigen Nachfragesignalen abgeglichen werden, bleibt der resultierende Marktwert auf klare, überprüfbare und wiederholbare Variablen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist das Volumen des Marktes für Magnetwerkstoffe?
Der Markt umfasst im Jahr 2026 33,18 Millionen Tonnen und soll bis 2031 44,68 Millionen Tonnen erreichen, was einer Expansion mit einer CAGR von 6,13 % entspricht.
Welche Region führt die Nachfrage nach Magnetwerkstoffen an?
Asien-Pazifik hält im Jahr 2026 67,23 % des globalen Volumens und wächst bis 2031 mit einer CAGR von 7,77 %.
Warum sind Neodym-Eisen-Bor-Magnete in Elektrofahrzeugen unverzichtbar?
NdFeB bietet das höchste Energieprodukt und ermöglicht kleinere, effizientere Traktionsmotoren, die die Reichweite von Elektrofahrzeugen verlängern.
Welches Anwendungssegment ist derzeit der größte Verbraucher von Magnetwerkstoffen?
Elektromotoren und Generatoren machen im Jahr 2026 39,55 % des Gesamtvolumens aus.
Seite zuletzt aktualisiert am:



