
Größe und Marktanteil des Marktes für Basismetalle
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 141.52 Millionen Tonnen |
| Marktvolumen (2031) | 169.87 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Basismetalle von Mordor Intelligence
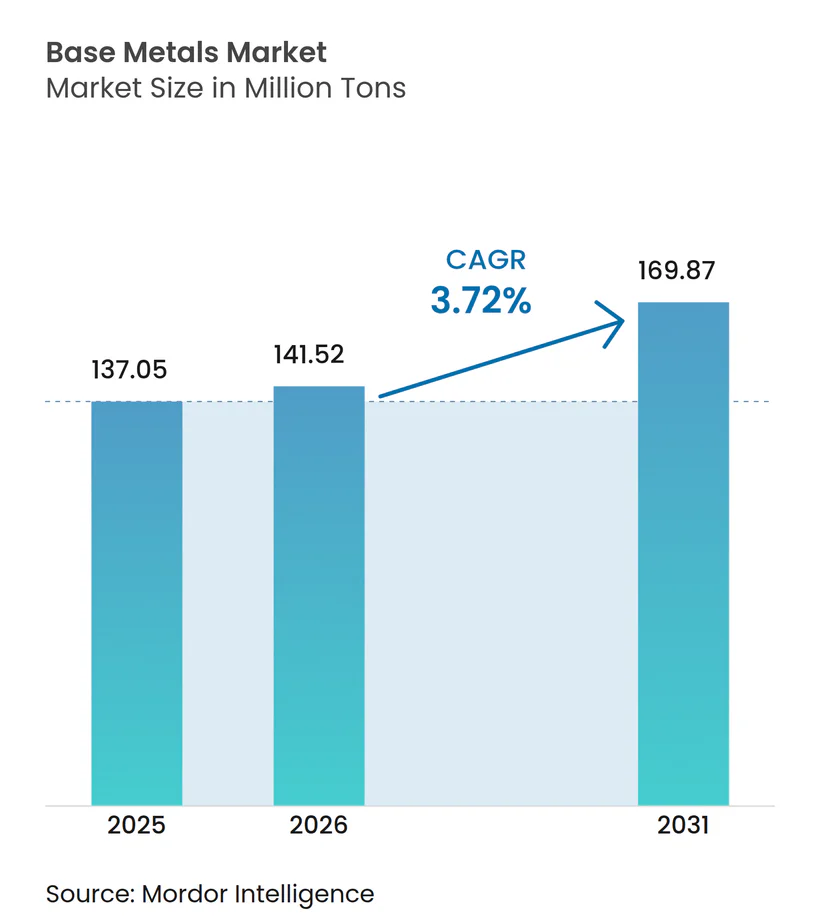
Die Größe des Marktes für Basismetalle wird voraussichtlich von 137,05 Millionen Tonnen im Jahr 2025 und 141,52 Millionen Tonnen im Jahr 2026 auf 169,87 Millionen Tonnen bis 2031 anwachsen, was einer CAGR von 3,72 % zwischen 2026 und 2031 entspricht. Die Gesamtzahlen verdecken erhebliche Kontraste im Hintergrund: Elektrifizierungspolitiken treiben Kupfer und Zink in zweistellige Projektpipelines, während Aluminium- und Bleimargen durch rasch steigende Kosten für die CO₂-Compliance unter Druck geraten, die viele Schmelzhütten nicht weitergeben können. Asien-Pazifik verzeichnete 49,81 % des Volumens im Jahr 2025 und wird bis 2031 mit 5,29 % am schnellsten wachsen, doch Chinas Verlangsamung im Bausektor lenkt Tonnagen in Richtung Indiens Infrastrukturausbau und des Rechenzentrums-Korridors in Südostasien. Der Primärbergbau lieferte 74,60 % der Produktion im Jahr 2025, aber Sekundärmetalle expandieren mit 4,91 %, da Automobilhersteller geschlossene Kreislaufverträge abschließen, um Scope-3-Ziele zu erreichen.
Wichtigste Erkenntnisse des Berichts
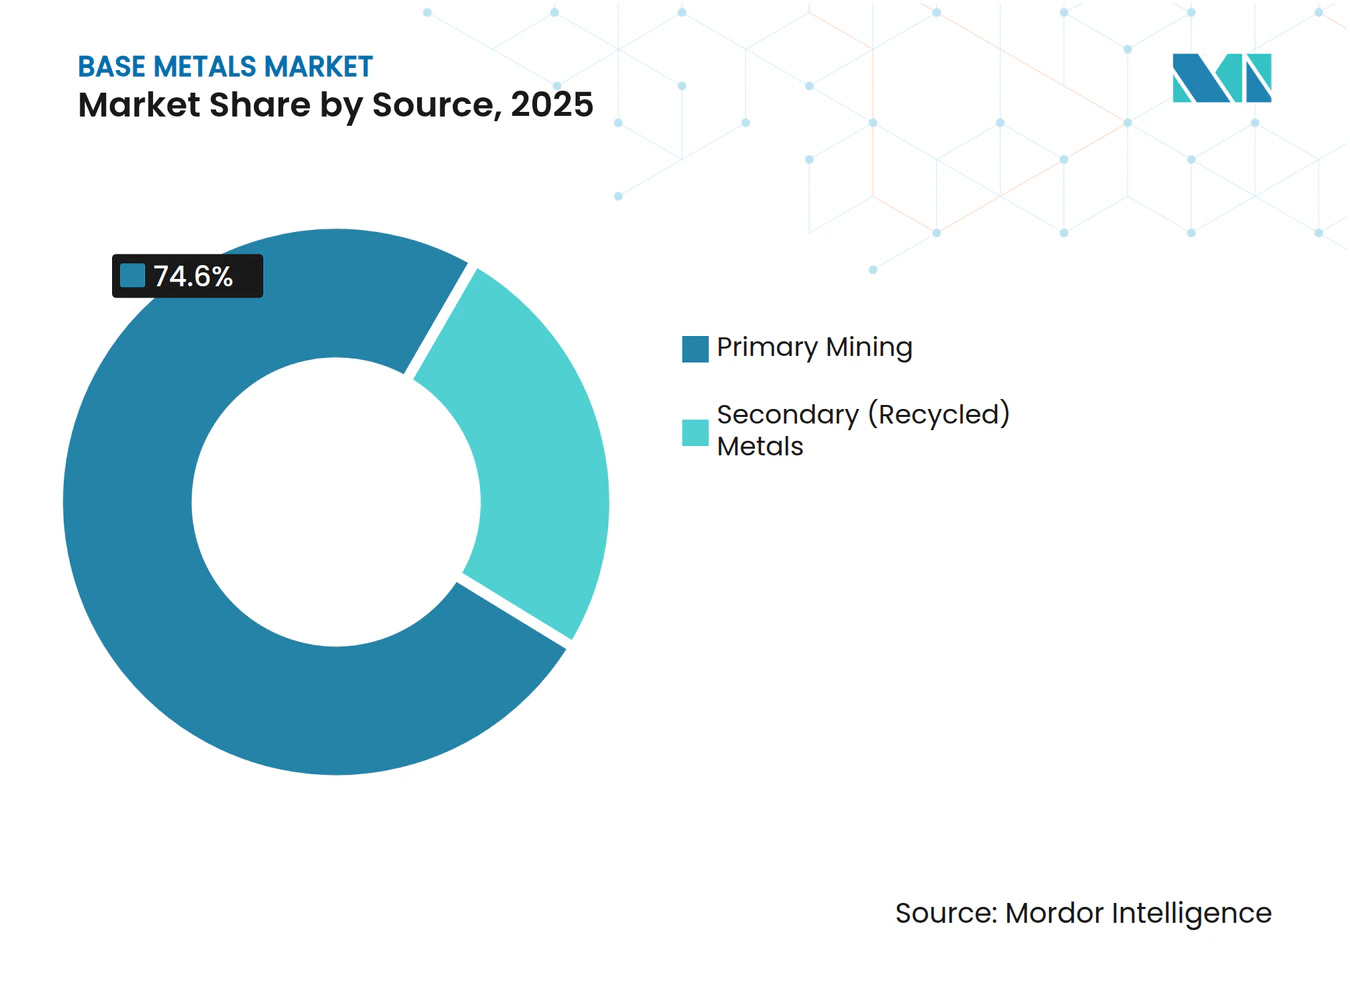
- Nach Quelle führte der Primärbergbau mit einem Marktanteil von 74,60 % bei Basismetallen im Jahr 2025, während Sekundärmetalle voraussichtlich die höchste CAGR von 4,91 % bis 2031 erzielen werden.
- Nach Metalltyp dominierte Kupfer mit einem Marktanteil von 44,79 % bei Basismetallen im Jahr 2025; Zink ist auf dem Weg, zwischen 2026 und 2031 die höchste CAGR von 5,47 % zu erzielen.
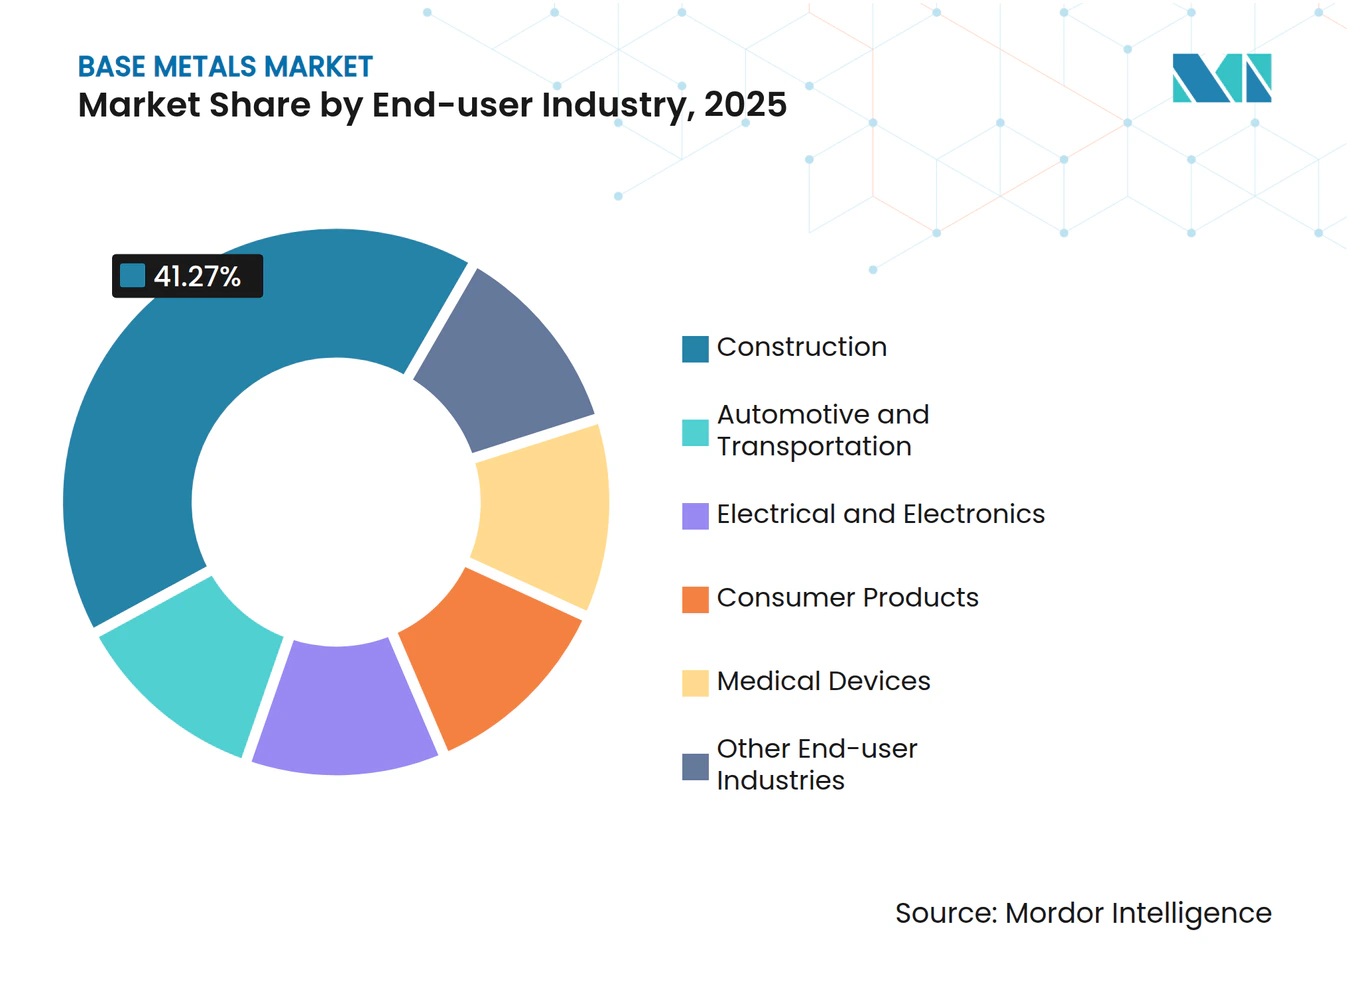
- Nach Endverbraucherbranche absorbierte das Bauwesen 41,27 % des Marktanteils bei Basismetallen im Jahr 2025, während Elektro und Elektronik bis 2031 die schnellste CAGR von 4,82 % verzeichnen wird.
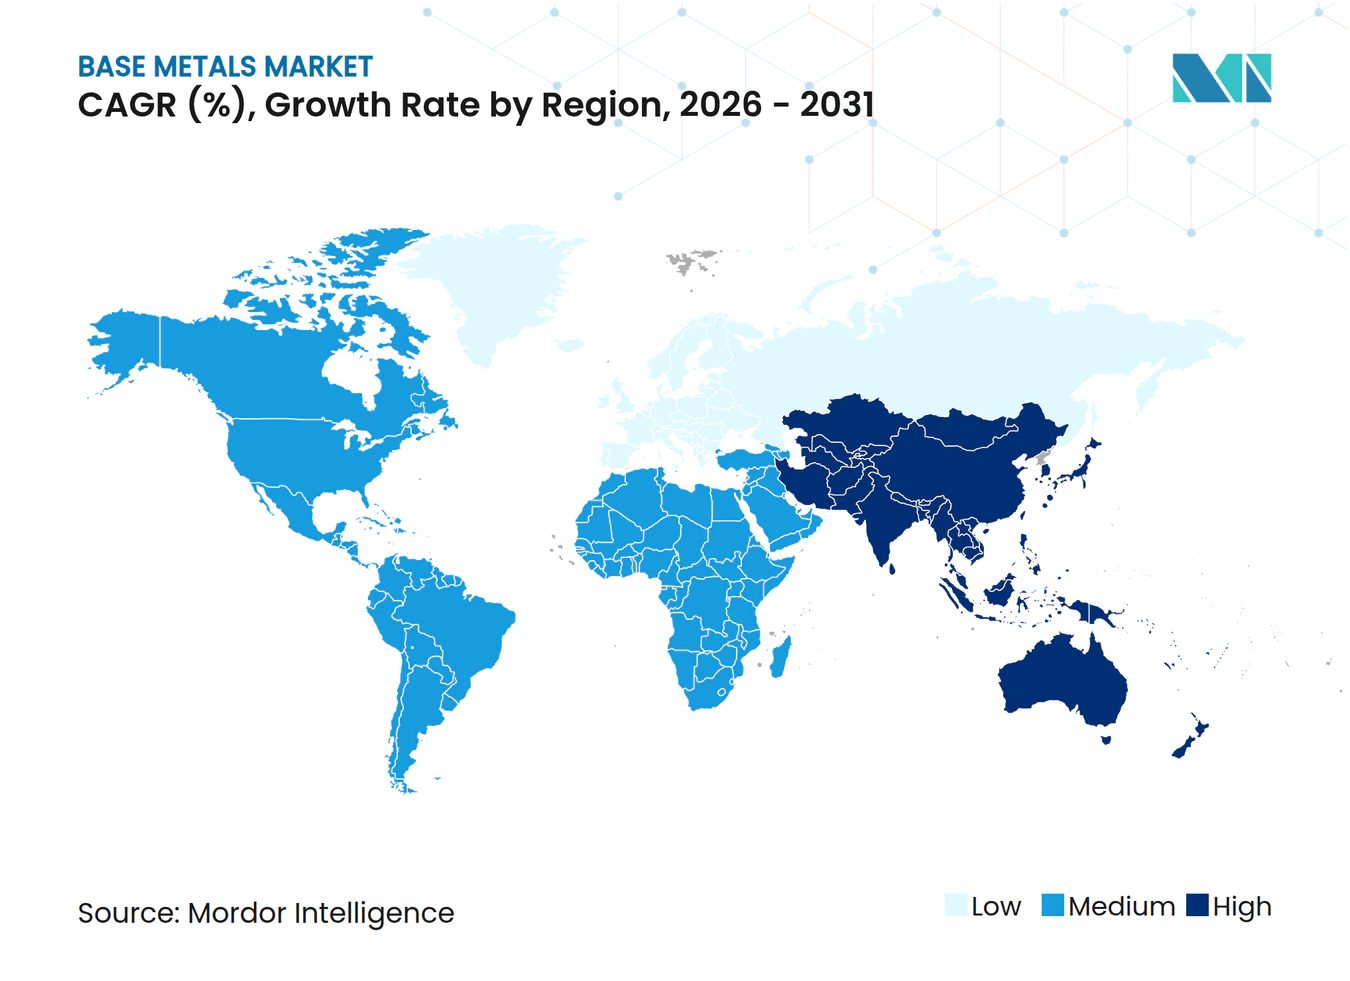
- Nach Geografie erfasste Asien-Pazifik 49,81 % des Marktanteils bei Basismetallen im Jahr 2025 und wird ebenfalls die führende CAGR von 5,29 % bis 2031 liefern.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kupfernachfrage für EV-Verkabelung und Ladeinfrastruktur | +1.2% | Global, mit Schwerpunkt in China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Infrastrukturförderung in Schwellenländern | +0.9% | Asien-Pazifik (Indien, ASEAN), Naher Osten, Afrika | Langfristig (≥4 Jahre) |
| Aluminiumsubstitution bei der Gewichtsreduzierung im Automobilbau | +0.6% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Strategische Bevorratung für die Sicherheit kritischer Mineralien | +0.5% | China, Vereinigte Staaten, Europäische Union | Kurzfristig (≤2 Jahre) |
| Verbesserte Bergbau-, Verarbeitungs- und Recyclingkapazitäten | +0.4% | Global, mit früher Einführung in OECD-Märkten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kupfernachfrage für EV-Verkabelung und Ladeinfrastruktur
Jedes batterieelektrische Fahrzeug benötigt 83 kg Kupfer, fast viermal so viel wie die 23 kg, die in Verbrennungsmodellen erforderlich sind. Schnellladesäulen fügen weitere 8 kg pro Einheit hinzu, und die Netzverstärkung fügt 15–20 kg pro Ladepunkt hinzu, was die Nachfrage weiter steigert[1]. China installierte im Jahr 2025 1,1 Millionen öffentliche Ladepunkte, und Europa fügte 420.000 hinzu, was zusammen 180.000 Tonnen zusätzlichen Kupferbedarf in diesem Jahr erzeugte. Transformatoren haben jetzt Auftragsrückstände von 18–24 Monaten, was einen Teil der Kupfernachfrage in zukünftige Quartale verschiebt. Abnahmeverträge, die an nationale Infrastrukturprogramme geknüpft sind, helfen Produzenten, Volumina zu Premiumkonditionen zu sichern und Margen trotz volatiler Spotbehandlungsgebühren zu schützen.
Infrastrukturförderung in Schwellenländern
Indiens nationale Infrastrukturpipeline im Wert von 1,4 Billionen USD sieht 38 % für Stromerzeugung und -übertragung vor, was bis 2030 einen Bedarf von 2,8 Millionen Tonnen Kupfer und 4,1 Millionen Tonnen Aluminium impliziert. Südostasien fügte im Jahr 2025 620 MW neue Rechenzentrums-IT-Kapazität hinzu, wobei jedes Megawatt 12 Tonnen Kupfer erfordert, was einen neuen, dauerhaften Nachfragevektor unterstreicht. Saudi-Arabiens NEOM wird bis 2030 26 GW erneuerbarer Energien einsetzen und dabei 340.000 Tonnen Aluminium und 85.000 Tonnen Kupfer verbrauchen. Im Vergleich zu früheren Konjunkturzyklen, die Stahl und Zement bevorzugten, priorisieren die heutigen Programme die Elektrifizierung, verlängern Ersatzzyklen und steigern das Margenpotenzial für diversifizierte Bergbauunternehmen. Mittelgroße Betreiber, die in der Nähe schnell wachsender Schwellenmärkte positioniert sind, können Marktanteile auf Kosten von Platzhirschen gewinnen, die in sich verlangsamenden Regionen festsitzen.
Aluminiumsubstitution bei der Gewichtsreduzierung im Automobilbau
Das durchschnittliche batterieelektrische Fahrzeug enthielt im Jahr 2025 180 kg Aluminium, gegenüber 150 kg im Jahr 2023, da Automobilhersteller Stahl in Karosserieteilen und Gussteilen ersetzten, um die Reichweite zu erhalten. Fords F-150 Lightning, mit einer vollständigen Aluminiumkarosserie gebaut, reduzierte das Leergewicht um 320 kg und verlängerte die Fahrreichweite um 15 % ohne eine größere Batterie. Gigacasting-Techniken, die von Tesla, Hyundai, Volvo und GM übernommen wurden, fügen bis 2026 gemeinsam 240.000 Tonnen Aluminiumnachfrage hinzu. Die europäische Schmelzkapazität schrumpfte im Jahr 2025 um 8 %, nachdem die Energiepreise EUR 150/MWh überstiegen, was OEMs zwang, Metall mit höherem CO₂-Fußabdruck aus China und dem Nahen Osten zu importieren. Neustarts in Nordamerika hängen von langfristigen Stromverträgen unter USD 40/MWh ab, eine Schwelle, die Alcoa 2025 in Warrick, Indiana, erreichte.
Strategische Bevorratung für die Sicherheit kritischer Mineralien
China fügte in der ersten Jahreshälfte 2025 200.000 Tonnen Kupfer und 150.000 Tonnen Zink zu den Staatsreserven hinzu, der größte Aufbau seit 2016. Die Vereinigten Staaten erweiterten ihren nationalen Verteidigungsvorrat um Nickel und Kobalt und genehmigten im Jahr 2025 Käufe im Wert von 500 Millionen USD. Das Gesetz der Europäischen Union über kritische Rohstoffe verpflichtet die Mitglieder nun, bis 2030 einen Puffer von 60 Verbrauchstagen zu halten, was 180.000 Tonnen Kupfer, 90.000 Tonnen Nickel und 120.000 Tonnen Aluminium entspricht. Während die Bevorratung während Abschwüngen einen Preisboden bietet, führen unangekündigte Freigaben – China verkaufte Ende 2025 80.000 Tonnen Kupfer ab – zu plötzlicher Volatilität. Lieferanten, die in strategische Reserverahmen eingebunden sind, genießen stabile Verträge und reduzieren die Anfälligkeit für zyklische Einbrüche.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende CO₂-Bepreisung bei energieintensiver Verhüttung | -0.8% | Europa, Nordamerika, China (Pilotprogramme) | Mittelfristig (2–4 Jahre) |
| Volatilität der Handelspolitik und Störungen der Lieferkette | -0.6% | Global, mit akuten Auswirkungen auf die Handelskorridore Nordamerika, Europa, China | Kurzfristig (≤2 Jahre) |
| Umwelt- und Gemeinschaftszustimmungsdruck | -0.4% | Lateinamerika, Nordamerika, Australien | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende CO₂-Bepreisung bei energieintensiver Verhüttung
Der europäische CO₂-Grenzausgleichsmechanismus erhebt 90 EUR pro Tonne CO₂ auf importiertes Aluminium und erhöht die Kosten für chinesische und russische Knüppel um 400–500 USD pro Tonne. Norsk Hydro drosselte 2025 die Produktion um 120.000 Tonnen in seiner Slovalco-Hütte, als die Strompreise trotz Premiumproduktpreisen 150 EUR/MWh erreichten. Chinas Emissionshandelssystem wurde 2025 auf Aluminium und Kupfer ausgeweitet und weist Emissionszertifikate unterhalb der historischen Intensität zu, was Schmelzbetriebe zwingt, Ausgleichszertifikate zu kaufen oder erneuerbare Energien einzusetzen. Die Umrüstung von Elektrolysezellen ist technisch machbar, doch Netzanschluss-Vorlaufzeiten von 3 bis 5 Jahren verzögern die Dekarbonisierung. Wasser- und geothermisch betriebene Hütten in Island, Quebec und dem Nordwesten der USA erzielen nun Margenprämien von 200–300 USD pro Tonne gegenüber kohlebasierten Wettbewerbern.
Volatilität der Handelspolitik und Störungen der Lieferkette
Die Verlängerung der Section-232-Zölle durch Washington im Jahr 2025 auf halbfertige Aluminiumprodukte fügte einen pauschalen Zoll von 10 % hinzu, was 280.000 Tonnen chinesischer Exporte nach Vietnam und Thailand umleitete[2]. Indonesiens verschärftes Nickelexportverbot umfasst nun Matte unter 70 % Reinheit, was 1,8 Millionen Tonnen der Verarbeitung ins Inland verlagert und die Frachtkosten für japanische und koreanische Käufer erhöht. Chinas Exportkontrollen von 2025 für Antimon und Seltene Erden haben Angst vor Legierungsmetallen in Kupfer- und Aluminiumketten ausgelöst, obwohl Substitute existieren. Unternehmen betreiben jetzt doppelte Versorgungsrouten, was das Umlaufvermögen um 12–18 % erhöht, da sich die Vorlaufzeiten verlängern. Nearshoring-Raffinerien und Lohnverarbeitungsvereinbarungen mindern das Zollrisiko, fügen jedoch operative Komplexität hinzu, die Akteure mit gesunden Bilanzen begünstigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Recycling gewinnt an Bedeutung, da Automobilhersteller geschlossene Kreislaufverträge abschließenSekundärmetalle verzeichneten eine CAGR von 4,91 % von 2026 bis 2031 und übertrafen damit das Gesamtwachstum des Marktes für Basismetalle, da Automobilhersteller und Elektronikunternehmen langfristige Schrottverträge abschließen, um Scope-3-Ziele zu erreichen. Der Primärbergbau dominierte weiterhin mit 74,60 % des Volumens im Jahr 2025, kämpft jedoch mit Genehmigungszyklen von 12–15 Jahren und steigenden Energiekosten, die Margen drücken und neue Produktion verzögern. Recyceltes Kupfer erreichte 2025 2,8 Millionen Tonnen, was 38 % der Altfahrzeug- und Haushaltsgerätesammlungen entspricht. Die Internationale Kupferstudiengruppe prognostiziert, dass recyceltes Material bis 2030 35 % der Nachfrage decken wird, was die mittelfristige Attraktivität geschlossener Versorgungskreisläufe unterstreicht.
Das Recycling von Aluminium verbraucht 95 % weniger Energie als das Schmelzen und bietet eine Kostenabsicherung von USD 800–1.000 pro Tonne bei Strompreisen über USD 80/MWh. Glencores italienisches Batterierecyclingzentrum wird jährlich 25.000 Tonnen Pakete verarbeiten und bis 2028 15 % seiner raffinierten Nickelproduktion liefern, was veranschaulicht, wie die Marktgröße für Basismetalle bei geschlossenem Nickelkreislauf beschleunigt werden soll. Blei bezieht bereits 85 % seiner Tonnage aus verbrauchten Batterien, ein Modell, das Kupfer und Aluminium durch Pfandsysteme in der EU und Kalifornien replizieren. Die Schrottverfügbarkeit ist das Hauptengpass; EV-Batterien halten 12–15 Jahre, sodass eine Welle von Schwarzmasse-Angebot erst Anfang der 2030er Jahre ihren Höhepunkt erreichen wird.


Nach Metalltyp:
Zink übertrifft Kupfer bei Verzinkung und NetzinfrastrukturZink ist das am schnellsten wachsende Metall im Markt für Basismetalle mit einer CAGR von 5,47 % bis 2031, angetrieben durch Feuerverzinkung für Türme erneuerbarer Energien und Netzmasten in korrosiven Küstenzonen. Kupfer besaß 2025 noch 44,79 % der Tonnage, doch die Benchmark-Behandlungsgebühren sanken unter USD 20 pro Tonne, den niedrigsten Stand seit einem Jahrzehnt, was auf Erzknappheit hindeutet. Chinas Solargestelle verbrauchten im Jahr 2025 eine große Menge verzinkten Stahls, und der 1.200-GW-Solarausbauplan bis 2030 wird mehr Zink benötigen.
Aluminium durchläuft eine geografische Verlagerung. Die europäische Schmelzkapazität sank 2025 um 8 % auf 3,1 Millionen Tonnen, während die Produktion im Nahen Osten dank billigem Gas und 20-jährigen Stromverträgen um 12 % auf 6,8 Millionen Tonnen stieg. Die Nickelnachfrage spaltet sich auf, wobei Batterie-Nickel expandiert, eine Nische, die den Marktanteil für Basismetalle im Kathodenbereich neu definieren wird. Blei stagniert, beeinträchtigt durch Lithium-Ionen-Starterbatterien, die bis 2031 in 35 % der Neuwagen einziehen. Zinn hat eine begrenzte jährliche Nachfrage, was seine Preisauswirkung trotz höherer Lötmengen pro Elektronikeinheit begrenzt.
Nach Endverbraucherbranche:
Elektronik überholt Automobil beim WachstumstempoDas Bauwesen verbrauchte 41,27 % der Produktion im Jahr 2025, inmitten von Chinas Immobilienrückzug und einer westlichen Verlagerung von Wohnbauprojekten hin zu Infrastrukturmodernisierungen. Im Gegensatz dazu ist der Elektro- und Elektroniksektor auf dem Weg zu einer CAGR von 4,82 % bis 2031, angetrieben durch KI-Rechenzentren, 5G-Knoten und leistungsdichte Halbleiter, die die Kupferlast pro Serverrack auf 45 kg verdreifachen. Hyperscale-Betreiber rollten 2025 1.800 MW KI-spezifische Kapazität aus, was in diesem Jahr 81.000 Tonnen zusätzlichen Kupferbedarf bedeutete.
Automobil und Transport expandieren, da die EV-Durchdringung 18 % der Pkw-Verkäufe erreichte und die Kupferintensität von 23 kg auf 83 kg pro Einheit stieg. Unterhaltungselektronik beschleunigt sich, da sich Gerätezyklen verlängern und Miniaturisierung den Kupfergehalt auf 15 g pro Smartphone reduziert. Die Nachfrage nach medizinischen Geräten wächst dank Robotik und Bildgebungsgeräten, die auf Aluminiumrahmen und Kupferspulen angewiesen sind. Lieferanten, die Installationsdraht für das Bauwesen mit hochreinen Kathoden ausbalancieren – Aurubis bietet beides an – können einen größeren Anteil der Marktgröße für Basismetalle erfassen, da sich die Nachfrage in Richtung Elektronik verschiebt.


Geografische Analyse
APAC Basismetalle Markt
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 49,81 % am Tonnagevolumen und wird eine führende CAGR von 5,29 % erzielen, doch der Ausblick für die Region ist zweigeteilt. Chinas Nachfrage geht zurück, da die Zahl der Neubaustarts im Wohnungsbau um 18 % gesunken ist und die Verschuldung der Kommunalverwaltungen den Spielraum für Konjunkturmaßnahmen eingeschränkt hat. Indien hingegen verzeichnete einen starken Aufschwung, getragen von einem öffentlichen Infrastrukturprogramm im Wert von 1,4 Billionen USD, das den Ausbau des Stromnetzes und die Integration erneuerbarer Energien vorzieht. Die ASEAN-Länder haben 2025 eine Rechenzentrumslast von 620 MW hinzugefügt, wobei jedes Megawatt 12 Tonnen Kupfer erfordert – dies macht die Region zu einem neuen Wachstumskorridor für den Basismetalle-Markt.
Nordamerika und EMEA Basismetalle Markt
Nordamerika wächst auf der Grundlage des Infrastructure Investment and Jobs Act sowie des Inflation Reduction Act, die beide die lokale Beschaffung von Metallen für Stromnetze und Lieferketten für Elektrofahrzeuge fördern. Europa steht unter strukturellem Druck, nachdem die Primäraluminiumproduktion infolge dreistelliger Strompreise um 8 % zurückgegangen ist und die Abnehmer trotz CO₂-Grenzausgleichsabgaben auf die Einfuhr von Knüppeln mit höherem CO₂-Fußabdruck angewiesen sind. Der Nahe Osten und Afrika expandieren, da Saudi-Arabiens NEOM und Ägyptens neue Hauptstadt große Mengen an Aluminium und Kupfer für energieeffiziente Gebäude und elektrifizierte Verkehrssysteme beschaffen.
Südamerika und APAC Basismetalle Markt
Südamerika wird von Brasilien und Chile angeführt, doch politische Blockaden in Peru haben vier Kupferminenerweiterungen verzögert – ein Hemmnis, das das regionale Wachstum begrenzen könnte. Die Fraktmärkte passen sich an: Bergbauunternehmen wechseln von Capesize-Schiffen zu kleineren Panamax-Routen, um Indiens Häfen mit geringem Tiefgang anzulaufen – eine Umstellung, die die Frachtkosten pro Tonne um 7–9 % erhöhen, aber die Umlaufzeiten um zwei Wochen verkürzen könnte. Die logistische Neuausrichtung entwickelt sich zu einem Wettbewerbsvorteil im Basismetalle-Markt, da sich die Nachfragezentren in Richtung Indien und ASEAN verlagern.
Regulatorisches Umfeld
Die Versorgung und der Handel mit Basismetallen unterliegen zunehmend der Industriepolitik für kritische Rohstoffe und kohlenstoffbezogenen Handelsmaßnahmen. In der Europäischen Union hat der Critical Raw Materials Act (CRMA) Ziele für die heimische Gewinnung (10%) und Verarbeitung (40%) festgeschrieben, und der Europäische Rechnungshof wies im Sonderbericht 04/2026 auf Umsetzungslücken hin, was die Prüfung von Projektgenehmigungen, Finanzierung und Umsetzung bei Kupfer, Aluminium, Nickel, Zink und anderen Basismetallen verstärkt. Parallel dazu verschärft Europa die Kohlenstoff-Compliance-Ökonomie für energieintensives Schmelzen durch Mechanismen wie den Grenzausgleichsmechanismus (CBAM), was die Bedeutung von Emissionsdaten, Rückverfolgbarkeit und der Beschaffung von kohlenstoffarmem Strom für gehandeltes Aluminium und andere Metallprodukte erhöht.
In den Vereinigten Staaten enthielt die endgültige USGS-Liste kritischer Mineralien 2025 (veröffentlicht im Federal Register) Basismetalle wie Kupfer, Blei und Zink, was einen politischen Rahmen unterstützt, der heimische Verarbeitung, sichere Versorgung und Förderprogramme miteinander verknüpft. Das US-Energieministerium führt weiterhin Programme für kritische Mineralien und Materialien (CMM) durch, einschließlich Accelerator-Förderfenster mit festgelegten Zeitplänen für 2026, die Kapital in die Verarbeitung und Validierung im mittleren Verarbeitungsstadium leiten. In den Exportländern prägen strengere Lizenzierungen, Exportbeschränkungen und handelspolitische Instrumente die Verfügbarkeit und Lenkung von Erzen und Konzentraten, was zu einer regulatorischen Divergenz beiträgt, die Produzenten und Käufer zu diversifizierter Beschaffung, Near-Shoring/Tolling und einer robusteren Compliance-Berichterstattung für grenzüberschreitende Ströme drängt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Basismetallen umfasst vorgelagerte Exploration und Bergbau, Aufbereitung/Anreicherung, Schmelzen und Raffination, Halbzeugfertigung (Walzdraht, Knüppel, Blech, Barren), den Vertrieb an Endverbrauchssektoren und wachsende Kreislaufschleifen über Schrottsammlung und Recycling. Der Primärbergbau macht weiterhin den Großteil der Produktion aus (74,60% Anteil im Jahr 2025), doch die Kette wird durch sinkende Erzgehalte, lange Vorlaufzeiten für neue Minen und wechselnde Verarbeitungsgebühren umgestaltet, was die Bedeutung einer zuverlässigen Konzentratversorgung und des Zugangs zu modernen Schmelzkapazitäten erhöht. Die nachgelagerte Nachfrage ist zunehmend mit Elektrifizierung und Stromversorgungsinfrastruktur verknüpft, was die Nachfrage nach hochreinem Kupfer und Spezialaluminiumprodukten steigert, während die Kohlenstoffkostenexposition bei Schmelzhütten beeinflusst, wo Metall raffiniert wird und wie Aufschläge festgelegt werden.
Recycling und geschlossene Beschaffungskreisläufe gewinnen an Bedeutung, da Hersteller nach geringeren gebundenen Emissionen und verbesserter Versorgungssicherheit suchen, was die Verbindung zwischen Schrottsammlern, Raffinerien und Endnutzern verstärkt. Diese Entwicklung wird durch große Produzenten und Regionen bekräftigt, die in die Modernisierung der Verarbeitung und neue Kapazitäten investieren: So kündigte KGHM im Juli 2026 eine Strategie namens KGHM 2.0 im Wert von 8,55 Milliarden USD an, um den Tiefbau von Kupfer zu modernisieren und die Produktionskapazität in Polen zu steigern, während große Kupferkomplexe wie Ivanhoe Mines Kamoa-Kakula wichtige Meilensteine bei der integrierten Schmelz-/Raffinationstätigkeit erreicht haben (einschließlich der ersten Anoden und aktualisierter Hochlaufpläne). Handelspolitische Reibungen und strategische Lagerbestände beeinflussen ebenfalls die Midstream-Logistik und fördern Hub-and-Spoke-Netzwerke rund um große Verarbeitungszentren sowie eine häufigere Nutzung von Tolling, Blending und diversifizierten Transportwegen, um den Fluss der Einheiten vom Minentor zum Verarbeiter aufrechtzuerhalten.
Wettbewerbslandschaft
Marktkonzentration
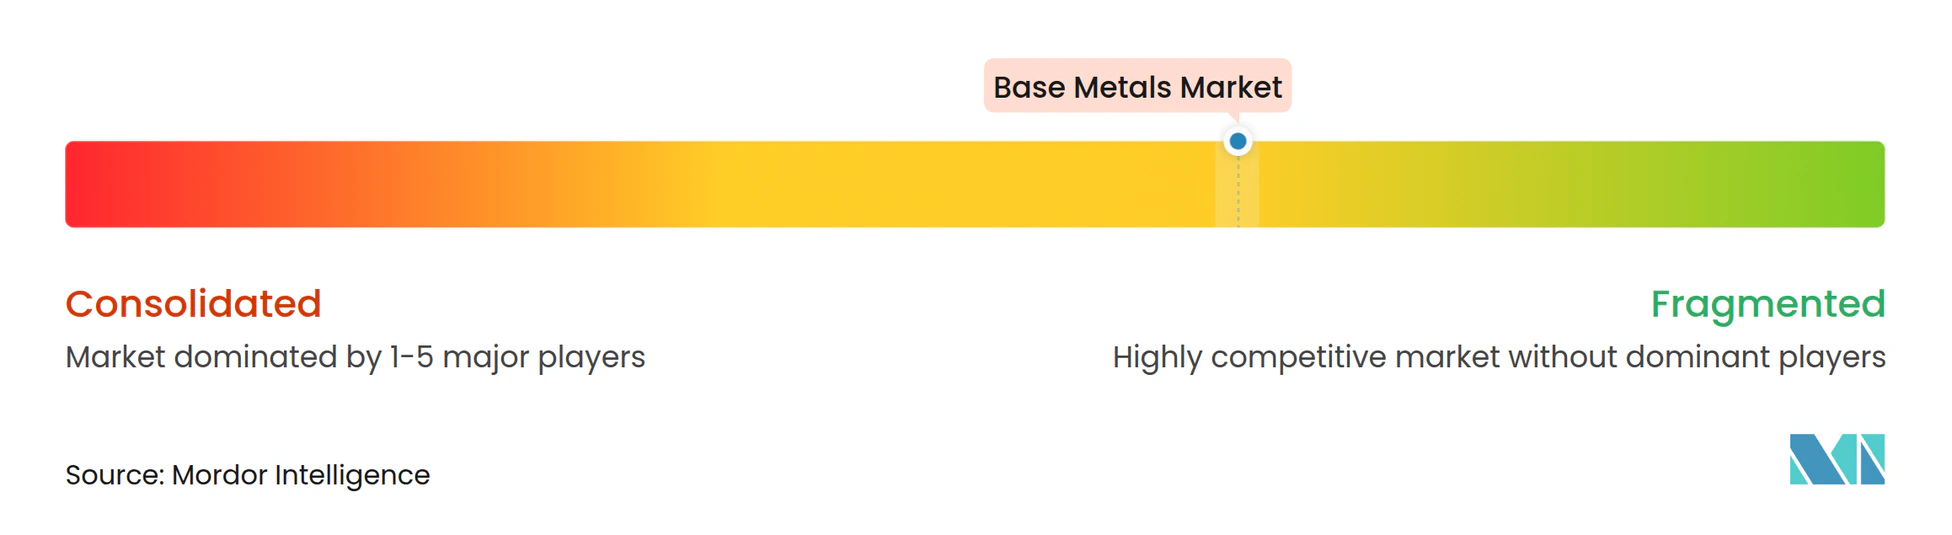
Die Basismetallindustrie weist eine moderate Konzentration auf: Die fünf größten Konzerne – BHP, Rio Tinto, Glencore, Freeport-McMoRan und Vale – hielten 2025 rund 35 % der Raffineriekapazität, was mittelgroßen Unternehmen Raum zur regionalen Spezialisierung lässt. Die strategische Ausrichtung hat sich hin zur vertikalen Integration in Recycling und nachgelagerte Verarbeitung verlagert. BHPs Zusammenarbeit mit Redwood Materials zur Handhabung von Batterieschrott und Rio Tintos Kapitalbeteiligung am Umschmelznetzwerk von Matalco veranschaulichen den Schwenk von der Durchsatzexpansion zur Margenverteidigung angesichts sinkender Erzgehalte und volatiler Behandlungsgebühren.
Zu den aufkommenden Disruptoren gehören Juniorbergbauunternehmen wie Arizona Sonoran Copper, dessen Cactus-Projekt die US-Bundesgenehmigung in 18 Monaten statt der üblichen sieben Jahre erhielt, sowie Batterierecycling-Pioniere wie Li-Cycle und Ascend Elements, die garantierte Abnahmeverträge von Automobilherstellern gesichert haben, die das Kathodenversorgungsrisiko mindern wollen. Die technologische Streuung ist erheblich: Einige Schmelzhütten setzen KI-Prozesssteuerungen ein, die den Stromverbrauch um 8 % senken, während andere noch 40 Jahre alte Elektrolysezellen betreiben, die anfällig für Europas CO₂-Grenzabgaben sind. Unternehmen, die zwischen Primärerz und Schrott wechseln, die Produktmischung auf margenstarke Legierungen ausrichten und Stromverträge unter USD 40/MWh sichern können, werden Wettbewerber übertreffen, die an starren Kostenstrukturen und kohlebefeuerten Netzen festhalten.
Prozessinnovationen verlängern die Lebensdauer von Anlagen. Rio Tintos Nuton-Laugungsverfahren erschloss 50.000 Tonnen Kupfer aus minderwertigen Sulfiden in Kennecott, während Glencores italienische Recyclinganlage bis 2028 Metalle entsprechend 15 % seiner Nickelkathodenproduktion zurückgewinnen wird. ESG-Kennzahlen bestimmen nun die Schuldenpreisgestaltung, wobei Kreditgeber Zinsspreads um bis zu 40 Basispunkte für Schmelzhütten senken, die eine Scope-2-Intensität unter 4 tCO₂e pro Tonne Aluminium erreichen. Operative Agilität und transparente Emissionsprofile bestimmen daher nicht nur die Kundenpräferenz, sondern auch den Kapitalzugang im modernen Markt für Basismetalle.
Marktführer in der Basismetallindustrie
-
BHP
-
Freeport-McMoRan
-
Rio Tinto
-
Vale S.A.
-
Glencore
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Basismetalle-Markt Unternehmen in diesem Bericht
- Alcoa Corporation
- Anglo American PLC
- Aurubis AG
- BHP
- First Quantum Minerals Ltd.
- Freeport-McMoRan
- Glencore
- Grupo Mexico
- Jiangxi Copper Corporation
- Jubilee Metals Group PLC
- Lundin Mining Corporation
- Norilsk Nickel
- Norsk Hydro ASA
- Rio Tinto
- Sumitomo Metal Mining Co., Ltd.
- Vale S.A.
- Vedanta Resources Limited
- Zijin Mining Group Co. Ltd
Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum besteht bei kohlenstoffarmer, rückverfolgbarer Metallversorgung, die die verschärften Anforderungen von Käufern und Politik erfüllt und dabei die Exposition gegenüber kohlenstoffbezogenen Handelskosten verringert, insbesondere bei Aluminium und Kupfer. CBAM-bedingte Kostenunterschiede und breitere Dekarbonisierungsfahrpläne treiben die Nachfrage nach Metall an, das mit kohlenstoffarmem Strom produziert wird und über eine dokumentierte Emissionsleistung verfügt, was Raum für Schmelzhütten und Raffinerien mit Strom aus Wasserkraft, Geothermie oder erneuerbaren Energien sowie für Recyclingunternehmen schafft, die Sekundärmaterial mit deutlich geringerer Energieintensität liefern können. Sekundärmetalle werden zudem durch geschlossene Kreislaufverträge von Automobilherstellern und der Elektronikindustrie unterstützt, doch die Schrottverfügbarkeit bleibt ein begrenzender Faktor, was Chancen für verbesserte Sammlung, Sortierung und hochertragreiche Rückgewinnungskapazitäten in der Nähe großer Fertigungszentren schafft.
Ein weiterer Chancenbereich ist die Projektpipeline im Zusammenhang mit dem Ausbau von Stromnetzen, EV-Ladeinfrastruktur und der Elektrifizierung von Rechenzentren, die Investitionen und Genehmigungsaktivitäten in Minen, Aufbereitungsanlagen und Schmelzhütten vorantreibt. Jüngste Einreichungen und Meilensteine unterstreichen, wohin Investitionen gelenkt werden: Capstone Copper reichte das Projekt Mantos Blancos Phase II im Juni 2026 im Rahmen des chilenischen UVP-Verfahrens ein, Trekor legte im Juli 2026 eine detaillierte Projektbeschreibung für das Kupferprojekt Yellowhead beim Environmental Assessment Office von British Columbia vor, und Ivanhoe Mines entwickelte die integrierte Schmelzkapazität von Kamoa-Kakula weiter (erste Anoden im Januar 2026) neben aktualisierten Hochlaufplänen. Daneben prägen politische Instrumente wie Argentiniens RIGI-Anreizregelung (bekannt für Vicuña im Jahr 2026) und der Übergangspfad der Europäischen Kommission für Metalle im Rahmen des Clean Industrial Deal, wohin Kapital über Bergbau, Verarbeitung und Kreislaufwirtschaft hinweg fließt, wobei Betreiber bevorzugt werden, die Genehmigungen, Stromversorgung und nachgelagerte Abnahmeverträge in bankfähige Entwicklungspfade integrieren können.
Neueste Industrielle Entwicklungen in Basismetalle-Markt
- Juli 2026: BHP erhielt die Umweltgenehmigung für die Erweiterung der Kupfermine Escondida in Chile, was frühe Arbeiten im Rahmen eines mehrjährigen Entwicklungsprogramms ermöglicht. Die Genehmigung trägt zur Kontinuität eines erstklassigen Vermögenswerts bei und untermauert eine langfristige Versorgungsprognose für Konzentrat und raffiniertes Kupfer.
- Februar 2026: Freeport-McMoRan schloss eine Vereinbarung zur Verlängerung der Betriebsrechte im Grasberg-Mineralbezirk bis 2041 ab, was die langfristige Nutzungsdauer stärkt und die Planung für Erhaltungsinvestitionen und nachgelagerte Verpflichtungen untermauert.
- Januar 2025: BHP und Lundin Mining schlossen die gemeinsame Übernahme von Filo Corp ab und gründeten Vicuña Corp als 50/50-Joint-Venture, das die Kupferprojekte Filo del Sol und Josemaria im Vicuña-Distrikt in Argentinien und Chile hält. Die Zusammenführung dieser Vermögenswerte unter einer einzigen JV-Struktur vereinfacht Entwicklungs- und Finanzierungswege und erhöht die strategische Flexibilität für die künftige Konzentratversorgung in einem Markt mit sich verengenden Projektzeitplänen.
Basismetalle-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Basismetalle-Markt als das globale Angebots- und Nachfragegleichgewicht für gängige Industriemetalle definiert, gemessen in physischem Volumen und erfasst über den Bergbauausstoß sowie recycelte Metallströme bis hin zum Endverbrauch.
Ausschlüsse aus dem Umfang: Edelmetalle sind ausgeschlossen, ebenso nachgelagerte verarbeitete Metallprodukte jenseits der primären und sekundären Metallangebotsmengen.
Segmentierungsübersicht
- Nach Quelle
- Primärbergbau
- Sekundär-(Recycling-)Metalle
- Nach Metalltyp
- Kupfer
- Aluminium
- Zink
- Nickel
- Blei
- Zinn
- Nach Endverbraucherbranche
- Bauwesen
- Automobil und Transport
- Elektro und Elektronik
- Konsumgüter
- Medizinische Geräte
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- ASEAN-Länder
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Russland
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Nigeria
- Ägypten
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Faktenbasis zu Basismetallproduktion, scheinbarem Verbrauch und Handelsbewegungen zu etablieren, bevor Annahmen hinzugefügt wurden. Wir stützten uns auf öffentliche Quellen wie den USGS, das World Bureau of Metal Statistics, UN Comtrade, das International Aluminium Institute und die International Copper Study Group, die dabei helfen, den Bergbauausstoß, die Verfügbarkeit von Raffiniemetallen und die regionalen Handelsrichtungen zu verankern.
Um die rohen Angebotssignale in ein verwendbares Marktmodell umzuwandeln, wurden Jahresberichte von Unternehmen, Investorenpräsentationen und Nachhaltigkeitsberichte ausgewertet, um Kapazitätsveränderungen, den Recyclingmix und Kommentare zur Auslastungsrate zu verstehen. Nachrichten- und Finanzplattformen sowie eine Produktions- und Kapazitätsdatenbank für Metalle und Mineralien wurden ebenfalls selektiv genutzt, um Werksanläufe, Produktionseinschränkungen und den Kontext preisgebundenen Betriebsverhaltens zu bestätigen. Diese Beispiele sind nicht abschließend; viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um die Desk-Research-Eingaben einem Stresstest zu unterziehen, insbesondere dort, wo Handels-Reexporte, sekundäres Angebot oder Endverbrauchsnachfragesignale nicht eindeutig waren. Wir sprachen mit Produzenten, Recyclingunternehmen, Distributoren und großen Industrieabnehmern in der Region APAC, EMEA und Amerika und nutzten deren Rückmeldungen zur Validierung von Auslastungs-, Recyclinganteil- und Nachfrage-Timing-Annahmen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 17 % | APAC: 48 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 31 % | EMEA: 33 % |
| Kleinere Akteure: 17 % | Manager: 52 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die zentrale Größenbestimmungslogik beginnt mit einem Top-down-Aufbau, bei dem Produktions- und Handelsdaten genutzt werden, um die regionale Metallverfügbarkeit zu rekonstruieren, die anschließend der Nachfrage nach Endverbrauchsbranche zugeordnet wird. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. aggregierte Produzenten-Kapazitätsrollups aus Stichproben, Kanalprüfungen bei Distributoren und Stichprobenkontrollen der Volumenaufteilungen nach wichtigen Verbrauchssektoren, sodass Gesamtwerte angepasst werden können, wenn Lücken auftreten.
Zu den im Modell verwendeten Schlüsselinputs zählen abgebaute und raffinierte Ausgangsmengen, der Anteil von Sekundär- (Recycling-)Metall, Kapazitätserweiterungen und -einschränkungen, regionale Import- und Exportbilanzen sowie Endverbrauchsaktivitätsindikatoren, die mit der Nachfrage aus dem Bau-, Automobil- und Transportsektor sowie dem Elektro- und Elektronikbereich verknüpft sind. Wenn Daten für kleinere Länder fehlen, werden Proxy-Indikatoren aus vergleichbaren Volkswirtschaften angewendet und anschließend anhand von Handelsintensitäts- und Industrieaktivitätssignalen normalisiert.
Für die Prognose verwenden wir eine Szenarioanalyse, unterstützt durch kurzfristige Glättung historischer Volumenreihen, und richten den Vorwärtspfad anschließend an den Expertenerwartungen zu Auslastungsveränderungen, Recycling-Hochläufen und regionalem Nachfrage-Timing aus. Annahmen bleiben auf beobachtbare Reihen zurückverfolgbar, damit das Modell in jedem Aktualisierungszyklus konsistent wiederholt werden kann.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Prüfungen, bei denen Modelloutputs mit unabhängigen Signalen wie Produktionswachstumsraten, Handelsbilanzen und bekannten Kapazitätsereignissen verglichen und anschließend auf Abweichungen überprüft werden, die nicht zur Branchenrealität passen. Wenn sich eine Zahl zu stark verändert, überprüfen wir die zugrunde liegende Reihe erneut, bestätigen Einheitenumrechnungen und nehmen erneut Kontakt zu relevanten Experten auf, um zu verstehen, ob die Verschiebung real ist oder auf ein Datentiming-Problem zurückzuführen ist.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten geprüft, um Inkonsistenzen über Regionen, Metalle und Endverwendungen hinweg zu erkennen, und anschließend wird kurz vor der Veröffentlichung ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste Sicht erhalten. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse ausgelöst werden, wie z. B. größere Hüttenstörungen, handelspolitische Änderungen oder starke Preiszyklen, die das Betriebsverhalten verändern.
Marktgrößenbestimmung für Basismetalle von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Basismetalle können weit auseinanderliegen, selbst wenn dieselben Metalle diskutiert werden, da die Maßeinheit, der Wertschöpfungspunkt und die enthaltene Metallliste häufig zwischen Studien variieren. Ein weiterer häufiger Treiber ist das Timing, da Verschiebungen bei Produktion, Recyclingströmen und Handel ältere Annahmen schnell veralten lassen können.
Ausgeschlossene Edelmetalle liegen außerhalb des Umfangs von Mordor Intelligence, und der Markt wird in Millionen Tonnen erfasst, anstatt in einen Dollarwert umgerechnet zu werden, der auf Preisannahmen basiert, die je nach Jahr und Region stark schwanken können. Unterschiede entstehen auch dadurch, ob eine Quelle Bergbau und Raffiniemetall als einen Pool behandelt, ob Sekundärmetall vollständig gezählt wird und ob die Studie ein einheitliches Preisdeck gegenüber einem gemischten regionalen Ansatz für Währungsumrechnung und Inflation verwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 141,52 Mio. Tonnen (2026) | |
| Fachverlag A | 866,10 Milliarden USD (2024) | In Wertangaben ausgewiesen, was Preisannahmen einbettet und in der Regel eine Bergbau- oder breitere Branchenumsatzperspektive widerspiegelt, anstatt das Volumen der gelieferten und verbrauchten Basismetalle darzustellen. |
| Branchenforschungsportal B | 872,00 Milliarden USD (2024) | Verwendet eine wertbasierte Gesamtsumme mit einer weiteren Wertschöpfungsketteninterpretation und einem Produktrahmen mit mehreren Formen, was nachgelagerte Preiseffekte jenseits der primären und sekundären Metallmengen einbeziehen kann. |
Die Streuung in der Tabelle spiegelt hauptsächlich die Einheitenwahl und die Umfangspositionierung entlang der Wertschöpfungskette wider und nicht eine einfache Meinungsverschiedenheit über die Nachfragerichtung. Indem das Modell an Produktions-, Recyclinganteil- und Handelsbilanzsignalen ausgerichtet bleibt, können wir jeden Schritt klar erläutern und vermeiden, dass die Gesamtwerte hauptsächlich durch volatile Preisdecks getrieben werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Basismetalle?
Die Größe des Marktes für Basismetalle beträgt 141,52 Millionen Tonnen im Jahr 2026 und wird voraussichtlich bis 2031 169,87 Millionen Tonnen erreichen, mit einer CAGR von 3,72 % von 2026 bis 2031.
Welches Metall wird bis 2031 voraussichtlich am schnellsten wachsen?
Zink wird mit einer CAGR von 5,47 % expandieren, angetrieben durch die Verzinkungsnachfrage in Projekten für erneuerbare Energien und Netzinfrastruktur.
Wie wird Recycling die zukünftige Versorgung beeinflussen?
Sekundärmetalle wachsen mit einer CAGR von 4,91 %, da geschlossene Kreislaufsysteme skalieren.
Welche Region bietet die höchsten Wachstumsaussichten?
Asien-Pazifik wird die schnellste CAGR von 5,29 % verzeichnen, angeführt von Indiens Infrastrukturpipeline und ASEAN-Rechenzentrumsinvestitionen.