
Metallpulver-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
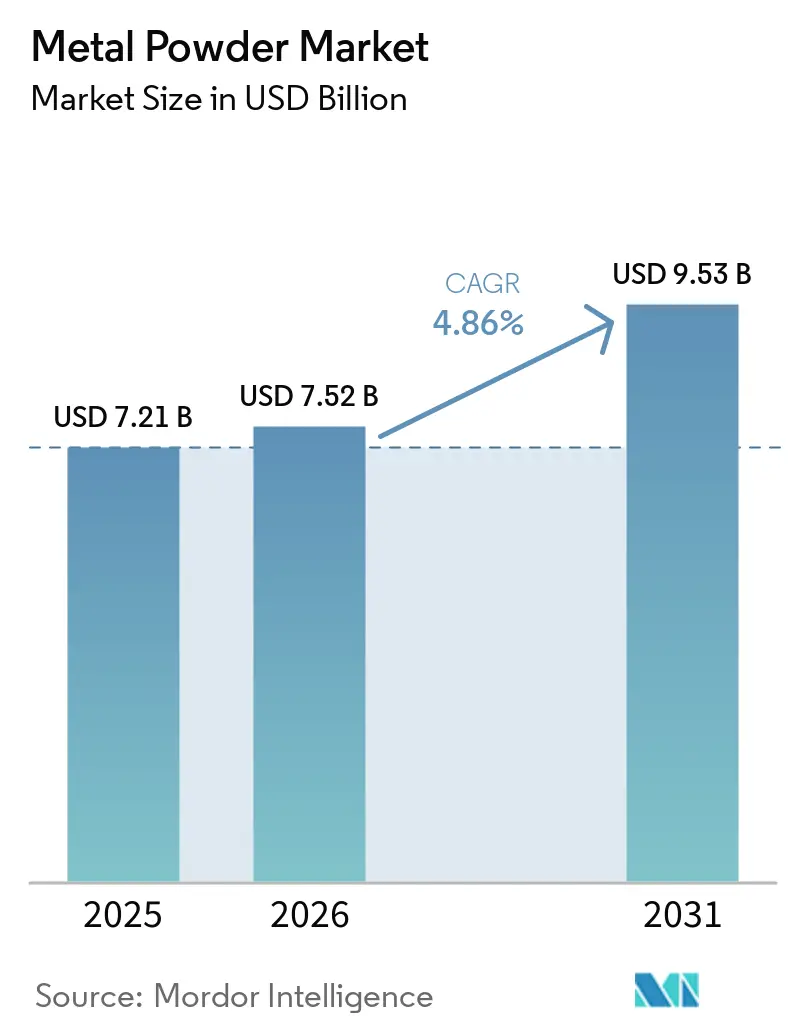
| Marktgröße (2026) | 7.52 Milliarden US-Dollar |
| Marktgröße (2031) | 9.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Metallpulver-Marktanalyse von Mordor Intelligence
Die Größe des Metallpulver-Marktes wird voraussichtlich von 7,21 Milliarden USD im Jahr 2025 und 7,52 Milliarden USD im Jahr 2026 auf 9,53 Milliarden USD bis 2031 anwachsen, was einer CAGR von 4,86 % zwischen 2026 und 2031 entspricht. Die Elektrifizierung von Fahrzeugen, die rasche Industrialisierung des Binder-Jet-Verfahrens in der additiven Fertigung sowie wasserstoffbasierte Direktreduktionseisen-Projekte (DRI) verändern die Nachfragemuster über Prozesstechnologien und Legierungstypen hinweg. Die Atomisierung dominiert weiterhin volumenstärke Anwendungen in der Automobil- und Haushaltsgeräteindustrie, während hydrometallurgische Verfahren aufgrund ihrer Energieeinsparungen schneller wachsen. Titan- und Refraktärlegierungspulver gewinnen an Bedeutung, da Hersteller von Medizinimplantaten und Programme für Hyperschallwaffen Bauteile mit nahezu endkonturnaher Form und extrem niedrigem Sauerstoffgehalt benötigen. Asien-Pazifik ist sowohl beim Volumen als auch beim Wachstum führend, da China und Indien ihre Wasserstoff-DRI-Kapazitäten zusammen mit staatlichen Förderprogrammen ausbauen, während Nordamerika seine heimischen Luft- und Raumfahrt- sowie Verteidigungslieferketten durch Produktionsgutschriften und Titel-III-Finanzierungen schützt.
Wichtigste Erkenntnisse des Berichts
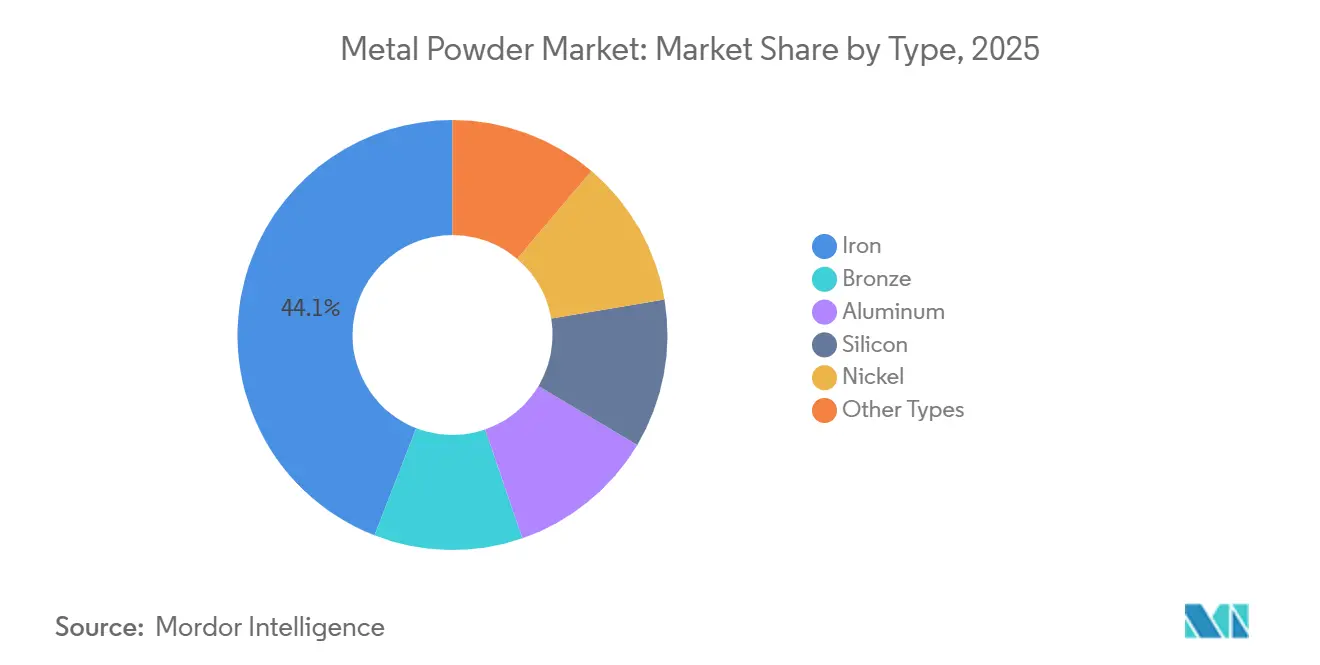
- Nach Typ entfielen im Jahr 2025 44,08 % des Marktanteils auf Eisenpulver, während „andere Typen” bis 2031 voraussichtlich mit einer CAGR von 5,85 % wachsen werden.
- Nach Prozess hielt die Atomisierung im Jahr 2025 einen Marktanteil von 69,79 % am Metallpulver-Markt; andere Prozesse werden bis 2031 voraussichtlich mit einer CAGR von 5,38 % wachsen.
- Nach Herstellungsverfahren dominierte Pressen und Sintern im Jahr 2025 mit einem Anteil von 91,18 %; die additive Fertigung wird bis 2031 voraussichtlich eine CAGR von 6,10 % erreichen.
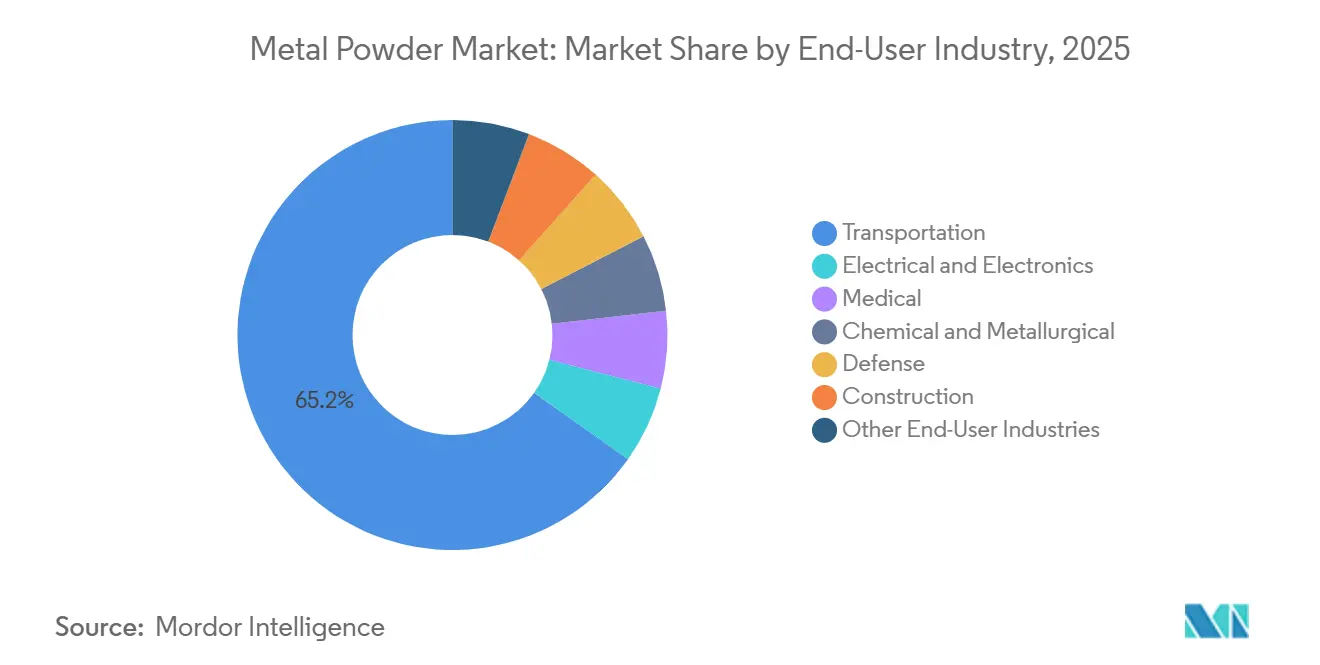
- Nach Endverbraucherbranche führte der Transportsektor im Jahr 2025 mit einem Anteil von 65,21 %, und medizinische Anwendungen werden bis 2031 voraussichtlich eine CAGR von 6,26 % verzeichnen.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 44,26 %, und die Region wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 5,48 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Metallpulver-Marktes*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Leichtbauprogramme in der Automobil- und Luft- und Raumfahrtindustrie | +1.2% | Global, mit Schwerpunkt in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Rasche Industrialisierung der additiven Fertigung mittels Binder-Jet-Verfahren | +0.9% | Nordamerika und Europa als Kernmärkte, Asien-Pazifik mit zunehmender Akzeptanz | Mittelfristig (2–4 Jahre) |
| Verdichtung in der Elektronikindustrie treibt Nachfrage nach ultrafeinen Pulvern | +0.6% | Asien-Pazifik (China, Südkorea, Taiwan), Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Aufstieg wasserstoffbasierter DRI-Verfahren zur Erzeugung hochreiner Eisenpulver | +0.8% | China, Indien, Naher Osten (Saudi-Arabien, Vereinigte Arabische Emirate) | Langfristig (≥ 4 Jahre) |
| Refraktärlegierungen in Verteidigungsqualität für Hyperschallsysteme | +0.5% | Vereinigte Staaten, Europa (Frankreich, Vereinigtes Königreich), China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Leichtbauprogramme in der Automobil- und Luft- und Raumfahrtindustrie
Automobil- und Luft- und Raumfahrthersteller setzen zunehmend auf die Pulvermetallurgie für Bauteile wie Zahnräder, Pleuelstangen, Halterungen und Hydraulikverteiler. Dieser Wandel reduziert nicht nur die Masse von Fahrzeugen und Flugzeugen, sondern führt auch zu erheblichen Einsparungen bei den Lebenszyklusemissionen und dem Kraftstoffverbrauch. So hat General Motors beispielsweise Press-und-Sinter-Zahnräder in seine Ultium-Elektrofahrzeugplattform integriert und dabei eine Reduzierung der Bauteilmasse bei gleichzeitiger Beibehaltung der Ermüdungslebensdauer über 200.000 Zyklen erreicht. Ebenso hat Airbus Halterungen aus Aluminium-Silizium-Pulver für seinen A320neo übernommen, was zu einer Gewichtsreduzierung und einer erheblichen Verkürzung der Durchlaufzeiten geführt hat. Diese Erfolge haben den Weg für mehrjährige Pulverlieferverträge geebnet und die Atomisierungskapazitäten weiter ausgelastet. Infolgedessen wird erwartet, dass die Preise für Aluminiumpulver in Luft- und Raumfahrtqualität im Jahr 2025 steigen werden. Angesichts des regulatorischen Drucks durch CAFE und Euro 7 in Richtung Leichtbau werden Pulverlieferanten mit Luft- und Raumfahrtzertifizierungen Margenprämien erzielen – ein Vorteil, der Anbietern von Eisenpulver als Massenware nicht zukommt.
Rasche Industrialisierung der additiven Fertigung mittels Binder-Jet-Verfahren
Das P-50-System von Desktop Metal hat die Binder-Jet-Technologie von der reinen Prototypenfertigung zur vollständigen Serienproduktion vorangetrieben. Dieser Fortschritt ermöglicht es Automobilzulieferern, ihre Angebote wettbewerbsfähig zu bepreisen und dabei die Kosteneffizienz des Metallpulverspritzgusses für Stückzahlchargen zu erreichen. In einer bedeutenden Bestätigung hat GE Aerospace Titan im Binder-Jet-Verfahren für sein RISE-Triebwerksprogramm zugelassen und dabei eine gesinterte Dichte festgestellt, die Schmiedwerkstoffe übertrifft. Während die Nachfrage nach Pulver zunehmend auf hochsphärischen Titan-Ausgangsstoff ausgerichtet ist, entsteht ein Engpass: Ein Mangel an Hochtemperatur-Vakuumöfen verlängert die Lieferzeiten auf bis zu ein Jahr. Diese Situation begünstigt vertikal integrierte Unternehmen, die sowohl über Pulver- als auch über Sinterkapazitäten verfügen.
Verdichtung in der Elektronikindustrie treibt Nachfrage nach ultrafeinen Pulvern
Im Jahr 2025 sicherten sich südkoreanische und taiwanesische Kondensatorhersteller langfristige Liefervereinbarungen, was zu einem Anstieg der Nachfrage nach dendritischem Elektrolyse-Nickelpulver im Jahresvergleich führte. Moderne Smartphones und Rechenzentrumshardware sind heute auf Vielschicht-Keramikkondensatoren angewiesen, die durch Nickel- und Kupferpulver im Submikrometerbereich für überlegene dielektrische Leistung verbessert werden. Infolgedessen haben Pulverhersteller mit Elektroraffinierungskapazitäten Atomisierer übertroffen, die Schwierigkeiten haben, Pulver unter 5 µm wirtschaftlich herzustellen, wodurch die Gewinnmargen in Richtung Speziallieferanten in Ostasien verlagert werden.
Aufstieg wasserstoffbasierter DRI-Verfahren zur Erzeugung hochreiner Eisenpulver
China Baowu und JSW Steel haben Wasserstoff-DRI-Linien in Betrieb genommen, die Eisenschwamm mit einem Sauerstoffgehalt unterhalb einer Spezifikation produzieren, die mit herkömmlichen Hochöfen nicht erreichbar ist. Ein Teil dieses Eisenschwamms wird für die Pulveratomisierung reserviert und erzielt aufgrund seiner verbesserten Sinterdichte und Oberflächengüte durch den niedrigeren Sauerstoffgehalt einen Aufpreis. Unterdessen exportieren Produzenten im Nahen Osten, die günstige erneuerbare Energie nutzen, ihr hochreines Pulver nach Europa. Dort verschaffen die CBAM-Zölle dem grünen Eisenausgangsstoff einen Kostenvorteil[1]Europäische Kommission, „Leitfaden zum Kohlenstoffgrenzausgleichsmechanismus”, ec.europa.eu.
Analyse der Hemmnisse des Metallpulver-Marktes*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Atemwegs- und Explosionsgefahren bei der Produktion im Nanomaßstab | -0.7% | Global, besonders ausgeprägt in Nordamerika und der EU aufgrund der Durchsetzung | Kurzfristig (≤ 2 Jahre) |
| Qualitätsdrift in recycelten Ausgangsstoffströmen | -0.6% | Nordamerika und Europa (Anforderungen an die Luft- und Raumfahrtzertifizierung), Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Energieintensive Atomisierung beeinträchtigt Nachhaltigkeitskennzahlen | -0.5% | Europa (CO₂-Bepreisung), China (Doppelkontrollpolitik), Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Atemwegs- und Explosionsgefahren bei der Produktion im Nanomaßstab
Im Januar 2025 schrieb die OSHA für Pulver kleiner als 10 µm eine geschlossene Handhabung und eine Echtzeit-Partikelüberwachung vor[2]Occupational Safety and Health Administration, „Leitfaden zu brennbarem Metallstaub 2025”, osha.gov. Diese Anforderung hat die Compliance-Kosten für jede Produktionslinie erheblich erhöht. Gleichzeitig drängen die europäischen ATEX-Vorschriften kleinere Hersteller aufgrund der hohen Kosten für die Nachrüstung auf explosionsgeschützte Elektrik und Inertgasabdeckung aus dem Nano-Pulverbereich. Nach einer Reihe von Staubexplosionen im Jahr 2024 sind die Versicherungsprämien gestiegen. Dieser Anstieg hat zu einer Konzentration des Angebots bei integrierten Akteuren geführt, die die Last der Sicherheitsinvestitionen auf ihre breiteren Portfolios verteilen können.
Energieintensive Atomisierung untergräbt Nachhaltigkeitskennzahlen
Die Gasatomisierung, die erhebliche Energie pro Kilogramm verbraucht, steht im Widerspruch zu Netto-Null-Verpflichtungen. Ab 2026 wird dieser Energieverbrauch zu CBAM-Zöllen führen, die die Importkosten in Asien erhöhen. Sowohl Höganäs als auch Rio Tinto haben erhebliche Investitionen in Wasserstoffplasma- und Ökostrom-Nachrüstungen zugesagt. Ihr Ziel ist es, bis 2027 einen CO₂-Fußabdruck von weniger als 1 kg CO₂ pro kg Pulver zu erreichen. Unterdessen geraten kleinere Atomisierer unter Druck. Da Automobil- und Luft- und Raumfahrtkunden Scope-3-Obergrenzen durchsetzen, sehen sich Unternehmen, die kohlenstoffintensive Ausgangsstoffe verwenden, mit Strafzahlungen konfrontiert, was die Margen dieser kleineren Akteure weiter einengt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Metallpulver-Marktes
Nach Typ:
Eisen dominiert das Volumen, Titan und Speziallegierungen führen das Wachstum anEisen entfiel im Jahr 2025 auf einen Anteil von 44,08 %, was seine Rolle bei volumenstärken Zahnrädern, Lagern und Strukturbauteilen widerspiegelt, doch die Kommoditisierung drückt weiterhin die Margen. „Andere Typen” werden voraussichtlich jährlich um 5,85 % wachsen, da orthopädische und dentale Implantate, Hyperschallsysteme und Bauteile für das thermische Management in der Halbleiterindustrie ultrareines Pulver erfordern. Eisenlieferanten sichern ihr Margenrisiko ab, indem sie Volumina aus der Fahrzeugelektrifizierung in EV-Batterieträgern erschließen, während Hersteller von Premiumlegierungen langfristige Abnahmeverträge mit Medizin- und Verteidigungskunden abschließen, die die Preisgestaltung absichern.


Nach Prozess:
Atomisierung sichert das Volumen, Hydrometallurgie zielt auf Reinheit abDie Atomisierung erzielte im Jahr 2025 einen Marktanteil von 69,79 % am Metallpulver-Markt, da jahrzehntelange Investitionen die kostengünstige Produktion von Press-und-Sinter-Eisen- und Aluminiumpulvern gefestigt haben. Dies macht atomisiertes Metallpulver zu einem Schlüsselprozess für Hochvolumenanwendungen. „Andere Prozesse” werden bis 2031 mit einem CAGR von 5,38 % wachsen, da Wirbelschichtelektrolyse und Wasserstoffreduktion den Energieverbrauch senken und minderwertigere Erze verarbeiten können, wodurch die Kostenlücke zur traditionellen Atomisierung in der Metallpulver-Marktgröße enger wird. Etablierte Atomisierungsanbieter nutzen ihre Skalenvorteile, eigene Schrottquellen und Lohnverarbeitungsverträge mit Automobilzulieferern der ersten Ebene, investieren jedoch gleichzeitig in Plasma- und Wasserstoffplasma-Upgrades, um ihren Marktanteil zu verteidigen. Elektrochemische Herausforderer konzentrieren sich auf Titan-, Kupfer- und Nickelpulver für die Elektronik- und Luft- und Raumfahrtindustrie, wo Reinheit und Morphologie Premiumpreise erzielen, und vermeiden direkte Volumenwettbewerbe, bis die Kostenparität bei kleineren Chargengrößen erreicht wird. Die Wettbewerbsintensität dreht sich daher eher um Energiewirtschaft und Rohstoffflexibilität als allein um den Durchsatz.
Nach Herstellungsverfahren:
Pressen und Sintern verteidigt die Wirtschaftlichkeit, additive Fertigung gewinnt an ZertifizierungsdynamikPressen und Sintern hielt im Jahr 2025 einen Anteil von 91,18 % und bietet im Vergleich zum Binder-Jet-Verfahren niedrigere Teilekosten im großen Maßstab. Dieser Kostenvorteil festigt seine Führungsposition bei Getriebe- und Antriebsstrangkomponenten. Mit zunehmenden Zulassungen wird die additive Fertigung bis 2031 eine CAGR von 6,10 % verzeichnen und damit den Metallpulver-Markt für Ausgangsstoffe in additiver Fertigungsqualität ankurbeln. Die wirtschaftliche Schwelle liegt unterhalb bestimmter Teilechargengrößen oder bei Geometrien, die nach der Bearbeitung erhebliche Kosteneinsparungen ermöglichen. Infolgedessen konzentrieren sich Anbieter additiver Fertigung auf Luft- und Raumfahrthalterungen, orthopädische Implantate und Werkzeugeinsätze und meiden Massenantriebsstrangkomponenten. Als Reaktion darauf diversifizieren Press-und-Sinter-Betreiber mit Mehrkomponentenstapeln und Warmpresstechniken, um ihre Marktposition zu stärken.
Nach Endverbraucherbranche:
Transport sichert das Volumen, Medizin erzielt die MargeDer Transportsektor absorbierte im Jahr 2025 einen Anteil von 65,21 %, angetrieben durch eine anhaltende Nachfrage nach Eisenpulver für Zahnräder und strukturelle Gussersatzbauteile inmitten steigender EV-Akzeptanz. Medizinprodukte entwickeln sich unterdessen zum am schnellsten wachsenden Verbraucher, mit einer robusten jährlichen Wachstumsrate, die durch Trends bei Gelenkersatz und Protokollen für Einweg-Chirurgieinstrumente angetrieben wird. Medizinprodukte sind jedoch der am schnellsten wachsende Verbraucher und wachsen jährlich um 6,26 % auf der Grundlage der demografischen Entwicklung bei Gelenkersatz und Protokollen für Einweg-Chirurgieinstrumente. Pulverhersteller mit ISO-13485-Zertifizierungen und einer Vorgeschichte mit der FDA erzielen einen Preisaufschlag gegenüber Standard-Massenqualitäten – eine Lücke, die sich mit zunehmender regulatorischer Kontrolle wahrscheinlich weiter vergrößern wird.
Geografische Analyse
APAC-Metallpulver-Markt
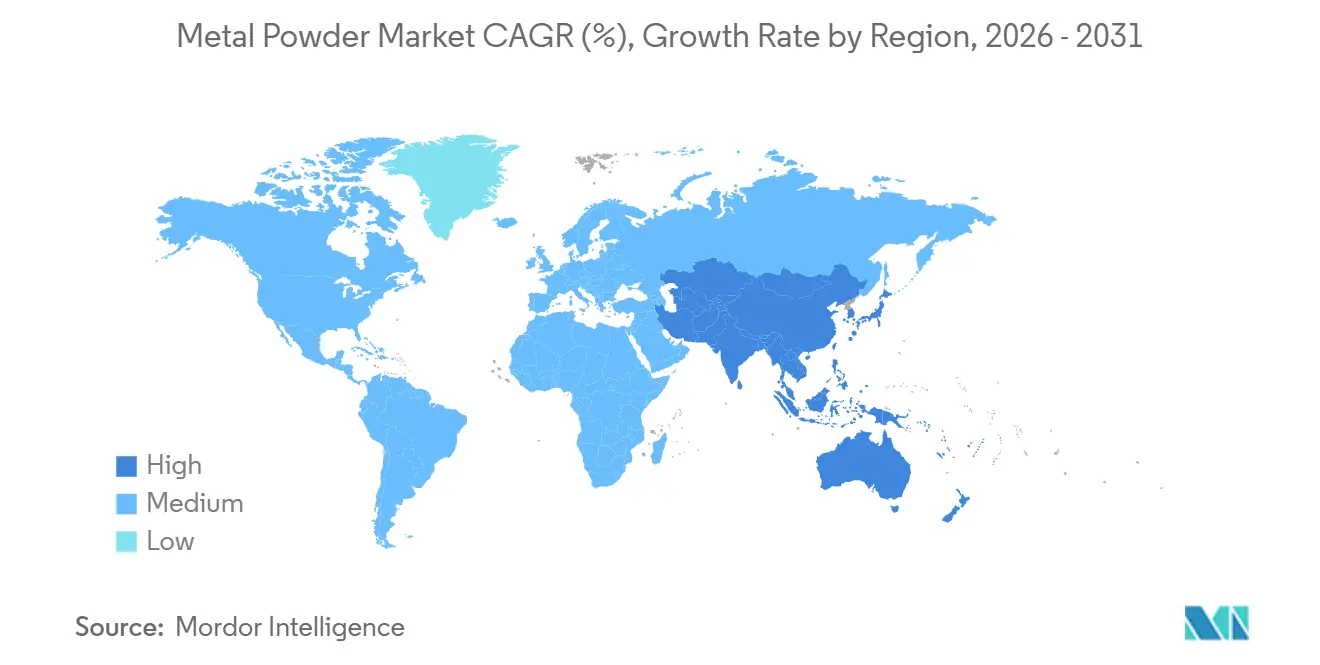
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 44,26 % am Metallpulver-Markt und wird voraussichtlich mit dem schnellsten CAGR von 5,48 % bis 2031 wachsen. Dieses Wachstum wird maßgeblich durch Initiativen in China und Indien angetrieben, insbesondere in der Wasserstoff-DRI-Produktion und der Expansion von Elektrofahrzeugplattformen. Der chinesische Branchenführer Baowu erzielt erhebliche Kostenvorteile gegenüber westlichen Wettbewerbern, indem er vorgelagertes Schwammeisen nahtlos mit der Wasserverdüsung integriert. Unterdessen hat Indiens Production-Linked Incentive (PLI)-Programm im Jahr 2025 einen bedeutenden Ausbau der Press-und-Sinter-Kapazität angekündigt. Sowohl Japan als auch Südkorea haben sich eine Nische erarbeitet und sind auf ultrafeine Kupfer- und Silberpulver spezialisiert, die für Vielschicht-Keramikkondensatoren maßgeschneidert sind, und festigen damit ihre Exportdominanz in Nord- und Südamerika sowie Europa.
Nordamerika-Metallpulver-Markt
Nordamerika machte im Jahr 2025 einen erheblichen Anteil am Marktvolumen aus, angetrieben durch eine robuste Nachfrage aus den Bereichen Luft- und Raumfahrt, Verteidigung sowie Elektrofahrzeuge. Inländische Titanpulver-Produktionslinien erhielten einen Schub durch Title-III-Zuschüsse, während der Steuergutschrift für fortschrittliche Fertigung im Rahmen des Inflation Reduction Act die Produktion von grünem Pulver vorantreibt, das für Elektromotoren und Windturbinengetriebe unerlässlich ist. Durch die Nutzung seines Wasserkraftvorteils positioniert der Cluster in Quebec Unternehmen wie Rio Tinto Metal Powders und Tekna als führende kohlenstoffarme Lieferanten für die USA und Europa.
EMEA- und Südamerika-Metallpulver-Markt
Europa, das im Jahr 2025 einen bedeutenden Marktanteil hielt, sah sich aufgrund einer stagnierenden Produktion von Leichtfahrzeugen mit Wachstumshemmnissen konfrontiert. Die Region fand jedoch Schwung durch Anreize zur Scope-3-Dekarbonisierung, die kohlenstoffarme Pulver begünstigen. Unternehmen wie Höganäs und Metalysis preschen voran und beschleunigen Wasserstoffplasma- und Elektrolysetechnologien, mit dem Ziel der Marktführerschaft, da CBAM-Zölle die Importpreise in die Höhe treiben. Kleinere Verdüsungsanlagen in Deutschland und Italien konzentrieren sich derweil auf Luft- und Raumfahrt- sowie Luxuswerkzeugpulver und sichern damit strategisch ihre Gewinnmargen. Obwohl Südamerika sowie der Nahe Osten und Afrika zusammen einen kleineren Marktanteil ausmachen, besteht Wachstumspotenzial, insbesondere durch Brasiliens Automobilambitionen und Saudi-Arabiens Vorstoß in Richtung erneuerbarer Energien und Wasserstoff-DRI-Strategien.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Metallpulver beginnt mit vorgelagerten Rohstoffen wie Primärmetallen (Eisen, Nickel, Titan, Kupfer, Aluminium), Legierungselementen und recyceltem Schrott, und geht dann in Herstellungsverfahren wie Verdüsung, Feststoffreduktion, Elektrolyse und andere chemische oder hydrometallurgische Verfahren über. Die Aktivitäten im mittleren Bereich der Kette umfassen die Klassierung und Siebung von Pulvern, das Mischen, die Wärmebehandlung, die Verpackung und die Logistik unter strengen Handhabungsprotokollen für feine und reaktive Pulver, gefolgt von der Qualifizierung und Zertifizierung gemäß den Spezifikationen der Endanwender für Press- und Sinterverfahren in der Automobilindustrie, Metallpulverspritzguss, additive Fertigung, Elektronik, Luft- und Raumfahrt sowie Medizintechnik. Branchenverbände wie die MPIF (und ihre Metal Powder Producers Association) und ISO/TC 119 beeinflussen ebenfalls gemeinsame Prüfmethoden und Spezifikationsansätze, die den grenzüberschreitenden Handel unterstützen.
Nachgelagert wandeln Dienstleistungsunternehmen und OEMs Pulver mithilfe von Press- und Sinterlinien, Binder-Jetting und laserbasierter additiver Fertigung sowie der Bauteilnachbearbeitung um. Kapazitätsengpässe wie die Verfügbarkeit von Öfen, die Sauerstoffkontrolle und Rückverfolgbarkeitsanforderungen können für Luft- und Raumfahrt- sowie Medizinqualitäten zu limitierenden Faktoren werden. Im Laufe der Zeit wurde die Kette stärker durch Compliance- und Qualitätsmanagementsysteme geprägt, einschließlich der Einführung von ISO 9001/14001/45001 durch Hersteller, sowie durch Initiativen, die die Abhängigkeit von langen Pulverlogistikwegen verringern, darunter Bar-to-Powder-Konzepte auf Abruf, die in einer Lebenszyklusstudie von 2026 zu DirectPowder-artigen Systemen erörtert werden, mit dem Ziel, Transport- und Kontaminationsrisiken für die lokalisierte Produktion zu senken.
Wettbewerbslandschaft
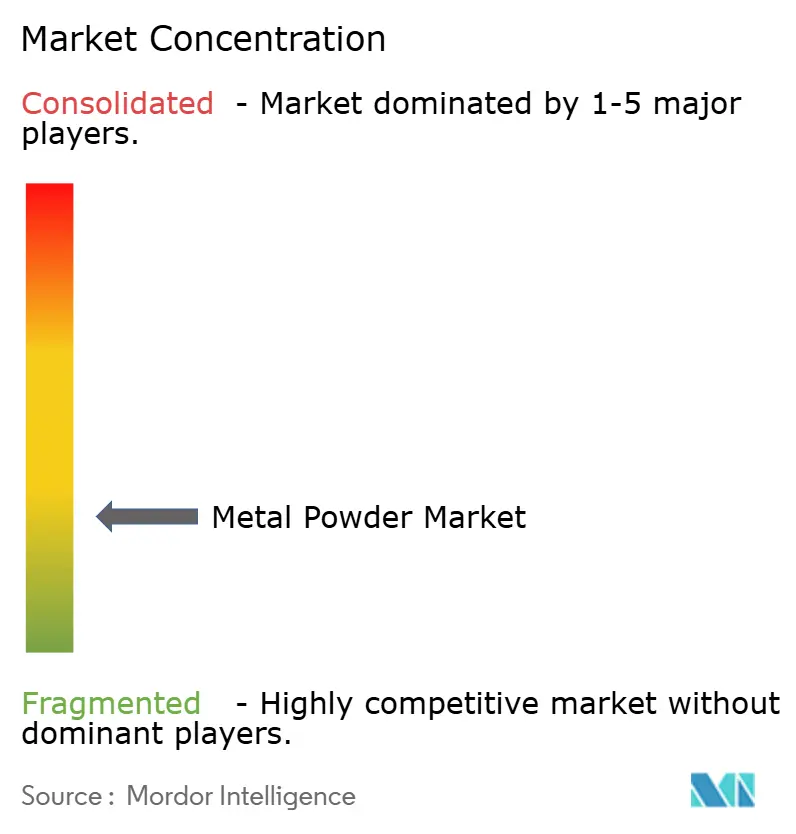
Der Metallpulver-Markt ist mäßig fragmentiert. Die Wettbewerbsintensität teilt sich daher auf: Skaleneffekte dominieren weiterhin das kommoditisierte Press-und-Sinter-Eisen, während Zertifizierungsbarrieren und neuartige Prozess-IP die Margenreserven in Luft- und Raumfahrt-, Medizin- und Verteidigungslegierungen schützen. Im Prognosezeitraum riskieren etablierte Akteure, die es versäumen, kohlenstoffarme Energie oder proprietäre Atomisierungsupgrades zu sichern, eine Erosion sowohl ihres Marktanteils als auch ihres EBITDA.
Marktführer im Metallpulver-Bereich
Höganäs AB
GKN Powder Metallurgy
Sandvik AB
ATI
Kymera International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des Metallpulver-Marktes
- Advanced Technology & Materials Co., Ltd.
- Alcoa Corporation
- ATI
- Aubert & Duval
- BASF
- CNPC Powder
- CRS Holdings, LLC.
- Erasteel
- GKN Powder Metallurgy
- H.C. Starck Tungsten GmbH
- Hitachi High-Tech India Private Limited
- Höganäs AB
- JFE Steel Corporation
- Kymera International
- Linde Plc
- Metalysis Ltd.
- Outokumpu
- Polema
- Rio Tinto Metal Powders
- Sandvik AB
- Seiko Epson Corporation
- Tekna
- Valimet

Marktchancen und Zukunftsaussichten
Spezial- und anwendungsqualifizierte Pulver schaffen Freiräume, in denen Zertifizierung, Rückverfolgbarkeit und Compliance-Anforderungen eine dauerhaftere Differenzierung unterstützen als Standard-Eisenpulver. Dies zeigt sich besonders deutlich bei der additiven Fertigung für Anwendungen in Luft- und Raumfahrt, Raumfahrttechnik, Medizintechnik und Verteidigung. Maßnahmen vom Juni 2026, wie die Einführung von Osprey GRCop-42 durch Sandvik für Raumfahrtanwendungen mit lückenloser Rückverfolgbarkeit von der Rohstoffgewinnung bis zum Werkstor, verdeutlichen, wie sich die Nachfrage in Richtung dokumentierter Herkunft und hochleistungsfähiger Legierungspulver für Wärmemanagement- und Hochwärmefluss-Anwendungsfälle verschiebt.
Regionale Kapazitätserweiterungen und die Lokalisierung von Lieferketten führen ebenfalls zu konkreteren Chancen für Hersteller, die qualifizierte Kapazitäten hinzufügen und strengere Sicherheits- und chemische Auflagen erfüllen können. Investitionsankündigungen und Inbetriebnahmemeilensteine des Jahres 2026, darunter die Erweiterung der Stahlpulverproduktion von SSAB in Oxelösund (350 Tonnen pro Jahr geplant bis Q1 2028) und der zusätzliche EIGA-Verdüser von Amaero, der in Tennessee in Betrieb genommen wurde, deuten auf anhaltende Expansionswege für Materialien in additiver Fertigungsqualität hin. Parallel dazu senkt die EU-REACH-Änderung (EU) 2026/1289, die am 14. Juli 2026 verabschiedet wurde, den Migrationsgrenzwert für sechswertiges Chrom ab dem 1. Januar 2027 auf 0,001 ppm, was den Wert einer konformen Pulverproduktion, -prüfung und -dokumentation für Lieferanten, die Europa versorgen, erhöht.
Jüngste Branchenentwicklungen im Metallpulver-Markt
- Juni 2026: Sandvik brachte Osprey GRCop-42 auf den Markt, ein Kupfer-Chrom-Niob-Legierungspulver, das für die additive Fertigung anspruchsvoller Raumfahrtanwendungen entwickelt wurde. Das Produkt zielt auf Anforderungen mit hohem Wärmefluss und im Bereich der Antriebstechnik ab und stärkt die Differenzierung durch Rückverfolgbarkeit und anwendungsspezifische Pulvertechnik.
- Juni 2026: Sandvik gab eine Vereinbarung zum Verkauf seines Osprey-Metallpulvergeschäfts an die schwedische Investmentfirma Mimir bekannt, wodurch eine eigenständige Plattform mit Fokus auf fortschrittliche Metallpulver entsteht. Die Ausgliederung unterstützt die Konsolidierung und Spezialisierung bei Pulvern für additive Fertigung und Metallpulverspritzguss (MIM), und der Übergang verändert auch, wie Kunden zertifizierte Pulver von spezialisierten Anbietern beziehen.
- April 2026: GKN Powder Metallurgy erweiterte seine US-Präsenz im Binder-Jetting-Bereich durch die Einführung der HP-Metal-Jet-Technologie in seiner Anlage in Auburn Hills, Michigan. Die Erweiterung erhöht die inländische Kapazität zur Verarbeitung von Pulvern zu Serienfertigungsteilen und stärkt die Versorgungsoptionen für Programme in der Automobilindustrie, im Wärmemanagement und in der Verteidigung, die lokale Fertigung und Qualifizierung priorisieren.


Metallpulver-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt kommerziell verkaufte Metallpulver, die als Vorleistungen für die Pulvermetallurgie und die additive Fertigung verwendet werden. Dazu gehören Pulver, die durch Atomisierung, Reduktion, Elektrolyse und verwandte Verfahren hergestellt und in den wichtigsten Endverbraucherbranchen weltweit eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen den Umsatz mit nachgelagerten Fertigteilen aus und konzentrieren uns ausschließlich auf den Materialwert des Metallpulvers, nicht auf den durch Teilefertigung, Bearbeitung oder Montage hinzugefügten Wert.
Segmentierungsübersicht
- Typ
- Eisen
- Bronze
- Aluminium
- Silizium
- Nickel
- Andere Typen (Titan usw.)
- Prozess
- Atomisierung
- Reduktion von Verbindungen
- Elektrolyse
- Andere Prozesse (hydrometallurgische Verfahren usw.)
- Herstellungsverfahren
- Pressen und Sintern (konventionelle Pulvermetallurgie)
- Metallpulverspritzguss
- Additive Fertigung/3D-Druck
- Andere Verfahren (heißisostatisches Pressen usw.)
- Endverbraucherbranche
- Transport
- Elektro und Elektronik
- Medizin
- Chemie und Metallurgie
- Verteidigung
- Bauwesen
- Andere Endverbraucherbranchen (Dienstleistungsbüros für additive Fertigung usw.)
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Thailand
- Indonesien
- Vietnam
- Malaysia
- Philippinen
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Türkei
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir begannen mit Sekundärforschung, um die Marktgrenzen, typische Umwandlungsschritte und die Nachfragezentren, in denen Pulver tatsächlich verbraucht werden, zu bestimmen. Öffentliche Quellen halfen dabei, die Grundlage für die Darstellung und die Eingaben zu schaffen, darunter USGS-Mineral- und Metallstatistiken, UN-Comtrade-Handelsströme, Eurostat-Industrieproduktionsreihen, USITC-Handelsdaten sowie Veröffentlichungen von Normungsgremien (wie ASTM International) für pulver- und AM-bezogene Definitionen.
Anschließend wurden Jahresberichte, Investorenpräsentationen und technische Hinweise von Unternehmen genutzt, um die Portfoliozusammensetzung bei Eisen-, Aluminium-, Nickel- und Spezialpulvern sowie die angekündigten Kapazitätserweiterungen zu verstehen. Parallel dazu wurden kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und Nachrichten-Screening zusammen mit Patentdatenbanken genutzt, um die technologische Ausrichtung bei Atomisierung und Pulverhandhabung zu verfolgen. Diese Liste der Sekundärforschungsquellen ist nicht erschöpfend; zusätzliche öffentliche und kostenpflichtige Referenzen wurden verwendet, um Datenpunkte zusammenzustellen, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Erkenntnisse aus den Sekundärquellen zu überprüfen, insbesondere hinsichtlich der Aufteilung der Nachfrage nach Transport, industrieller Pulvermetallurgie und additiver Fertigung sowie der Preisunterschiede nach Pulvertyp und Reinheit. Wir sprachen mit einer Mischung aus Pulverproduzenten, Distributoren, Teilnehmern des Anlagenökosystems und großen Endverbrauchern in den wichtigsten Regionen, damit die Modellannahmen dort korrigiert werden konnten, wo lokale Versorgungsmuster und Importabhängigkeit abweichend erschienen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 16 % | APAC: 45 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 35 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 49 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes durchgeführt. Industrieproduktions-, Handels- und Endverbrauchsoutputindikatoren wurden zunächst verwendet, um den Nachfragepool für Metallpulver nach Region zu rekonstruieren, und anschließend durch selektive Lieferanten- und Kanalannäherungen gegengeprüft. Da Metallpulver in großem Umfang bei Press-und-Sinter-Teilen eingesetzt wird und in der additiven Fertigung zunimmt, haben wir das Modell an einigen praktischen Kenngrößen ausgerichtet, die von Jahr zu Jahr überprüft werden können.
Auf der Nachfrageseite verwendeten wir Eingaben wie die Produktion von Pulvermetallurgieteilen in den wichtigsten Produktionsregionen, Produktionstrends im Transportbereich (da der Transport eine große verbrauchende Branche ist), Adoptionssignale für additive Fertigung sowie Import-Export-Bilanzen für relevante Pulverkategorien, bei denen der Handel bedeutsam ist. Auf der Preisseite testeten wir Annahmen zu durchschnittlichen Verkaufspreisen nach Pulvertyp, Reinheit und Prozessroute (atomisiert vs. reduziert und andere), da diese Unterschiede den gesamten Marktwert verschieben können, selbst wenn die Volumina stabil erscheinen. Wo ein sauberer Bottom-up-Aufbau in kleineren Ländern nicht möglich war, wurden Lücken durch die Verwendung von Proxy-Indikatoren wie Produktionsleistung und Handelsintensität geschlossen und nach dem Primärfeedback angepasst.
Für die Prognose wurde eine Szenarioanalyse verwendet, um unterschiedliche Adoptionsgeschwindigkeiten in der additiven Fertigung und unterschiedliche Zyklen in Transport und Industrieproduktion abzubilden. Wachstumsraten nach Region und Endverbrauch wurden mit Interview-Eingaben überprüft und dann auf die Schlüsselvariablen angewendet; der Umsatzpfad wurde aus aktualisierten Volumina und Preisentwicklungen neu berechnet, anstatt eine pauschale CAGR-Abkürzung zu verwenden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation anhand unabhängiger Signale überprüft, darunter regionale Fertigungsaktivitäten, Handelsbewegungen sowie öffentlich sichtbare Kapazitäts- oder Erweiterungsankündigungen, die sich in der Verfügbarkeit des Angebots widerspiegeln sollten. Wenn eine Schätzung außerhalb des Rahmens lag, wurden die Annahmen erneut geöffnet, und der Ausreißer wurde auf Preisgestaltung, Mix oder ein geografisches Zuordnungsproblem zurückgeführt und korrigiert, bevor er weiterverarbeitet wurde.
Ein mehrstufiger Analysten-Review-Prozess wurde eingehalten, sodass Berechnungen, Einheitenumrechnungen und regionale Aufteilungen von einem zweiten Prüfer vor der Freigabe kontrolliert wurden. Wenn ein wesentliches Ereignis eintritt – wie etwa eine große Kapazitätserweiterung, eine bedeutende Handelsbeschränkung oder ein plötzlicher Nachfrageeinbruch im Transport- oder additiven Fertigungsbereich – nimmt das Team erneut Kontakt mit Branchenteilnehmern auf, um die wichtigsten Parameter zu aktualisieren. Berichte werden jährlich aktualisiert, und vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen in den Zahlen berücksichtigt sind.
Metallpulver-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Metallpulver zu sehen, da jeder Herausgeber die Grenze an einer etwas anderen Stelle zieht und der Wert sich schnell verschieben kann, wenn Preis, Mix und Endverbrauchsgewichtung unterschiedlich behandelt werden. Unterschiede entstehen in der Regel dadurch, was als Metallpulverumsatz gezählt wird, welche Endverwendungen einbezogen werden und wie das Basisjahr, die Währung und die Preisgestaltung gehandhabt werden.
Durch die Verfolgung von Endverbrauchsnachfragesignalen und die Aktualisierung von Preis- und Mixannahmen in jedem Zyklus hält Mordor Intelligence den Gesamtwert für 2025 ausschließlich an den Materialumsätzen mit Pulver fest (nicht an Fertigteilen), was eine Doppelzählung reduziert, die auftreten kann, wenn die Wertschöpfungsketten der additiven Fertigung und der Pulvermetallurgie zusammengeführt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,21 Milliarden USD (2025) | |
| Fachzeitschrift A | 9,00 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und scheint einen breiteren pulverbezogenen Wert zu bündeln, der den nachgelagerten Wert von Pulvermetallurgieteilen oder breitere Umsätze mit fortschrittlichen Materialien einschließen kann, und verlängert dann das Wachstum, ohne die Mixverschiebungen erneut zu überprüfen. |
| Regionale Unternehmensberatung B | 7,50 Milliarden USD (2024) | Stützt sich stärker auf angebotsseitige Ankündigungen und Kapazitätsschlagzeilen, was die realisierten Umsätze überschätzen kann, wenn Auslastung, Exporte und anwendungsbezogener Verbrauch nicht vollständig nach Region abgeglichen werden. |
Die Streuung der veröffentlichten Zahlen ergibt sich größtenteils aus dem Umfang und der Art und Weise, wie Preis und Anwendungsmix von Jahr zu Jahr aktualisiert werden. Wenn das Modell an beobachtbaren Endverbrauchsnachfragesignalen verankert und dann mit dem Handels- und Kapazitätskontext abgeglichen wird, wird der endgültige Marktwert leichter erklärbar und reproduzierbar, auch wenn Teile der Daten nicht vollständig sichtbar sind.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Metallpulver-Markt im Jahr 2031 erreichen?
Der globale Verbrauch beträgt im Jahr 2026 7,52 Milliarden USD und wird bis 2031 voraussichtlich 9,53 Milliarden USD erreichen, was einer CAGR von 4,86 % entspricht.
Welches Verfahren dominiert derzeit die globale Metallpulverproduktion?
Die Atomisierung führt mit einem Anteil von 69,79 %, angetrieben durch etablierte gas- und wasseratomisierte Linien.
Welches Endverbrauchersegment wird bis 2031 voraussichtlich am schnellsten wachsen?
Medizinprodukte werden voraussichtlich eine CAGR von 6,26 % verzeichnen und damit alle anderen Branchen übertreffen.
Wie werden CBAM-Zölle die europäische Metallpulverbeschaffung beeinflussen?
Der Zoll erhöht die asiatischen Importkosten und veranlasst europäische Käufer, auf regional produziertes kohlenstoffarmes Pulver umzusteigen.
Seite zuletzt aktualisiert am:



