
Kupfermarktgröße und -anteil
Kupfermarktanalyse von Mordor Intelligence
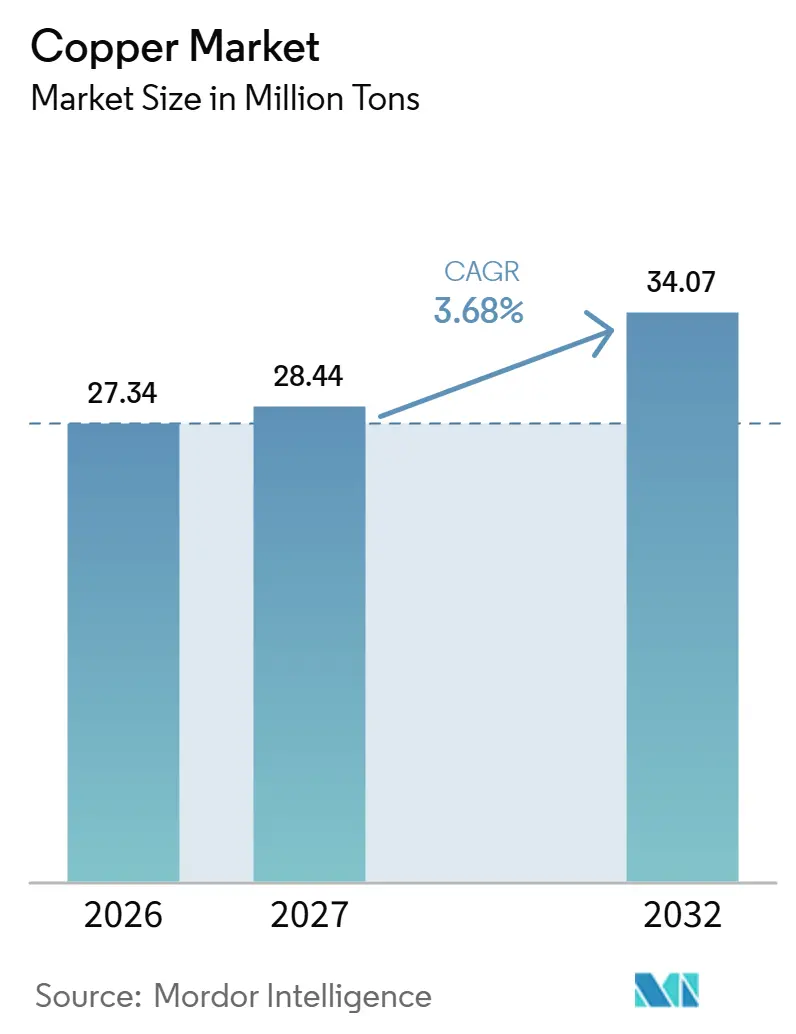
Die Kupfermarktgröße wird im Jahr 2026 auf 27,34 Millionen Tonnen geschätzt und soll im Jahr 2027 28,44 Millionen Tonnen betragen und bis 2032 34,07 Millionen Tonnen erreichen, mit einem CAGR von 3,68 % von 2027 bis 2032.
Elektrifizierung und städtischer Hochbau stützen die Nachfrage durch Stromnetze und Kupferkabel, einschließlich des Netzausbaus in Indien. Der globale Kupferpreisanstieg, der im Dezember 2025 infolge von Unsicherheiten bei US-Zöllen, Minenstörungen und Fondskäufen begann, legte die schwache physische Nachfrage in China offen. Steigende elektrische Anforderungen bestehen neben dem Preisdruck auf Verarbeiter, die Metall beschaffen. Recyclinginvestitionen erweitern die Verarbeitungskapazität, während stufenweise Expansionsverträge weitere Angebotsreaktionen an Investitionsgenehmigungen knüpfen. Netz- und Hochbaunachfrage halten das Volumen aufrecht, während erhöhte Preise das Betriebskapital der Verarbeiter belasten, sodass in Betrieb genommene Verarbeitungskapazitäten einen unmittelbareren kommerziellen Wert haben als bedingte Projekte.
Wichtigste Erkenntnisse des Berichts
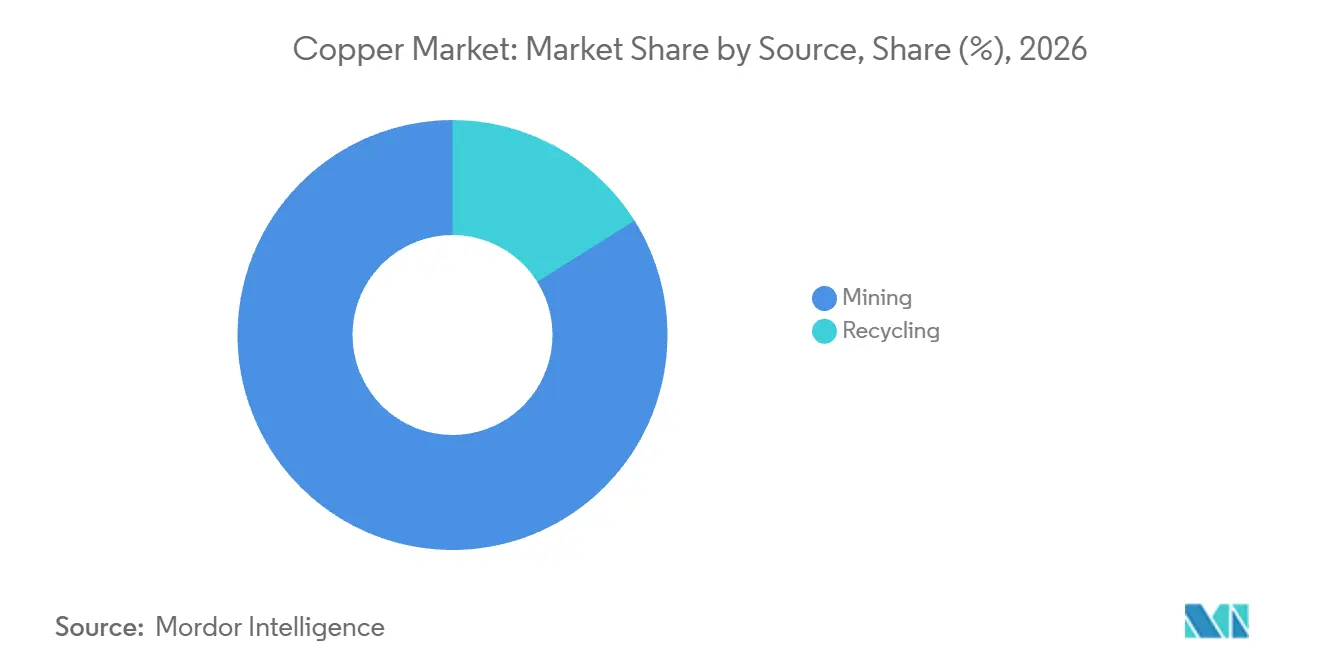
- Nach Quelle führte der Bergbau im Jahr 2026 mit einem Kupfermarktanteil von 83,93 %, während Recycling das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,12 % von 2027 bis 2032 ist.
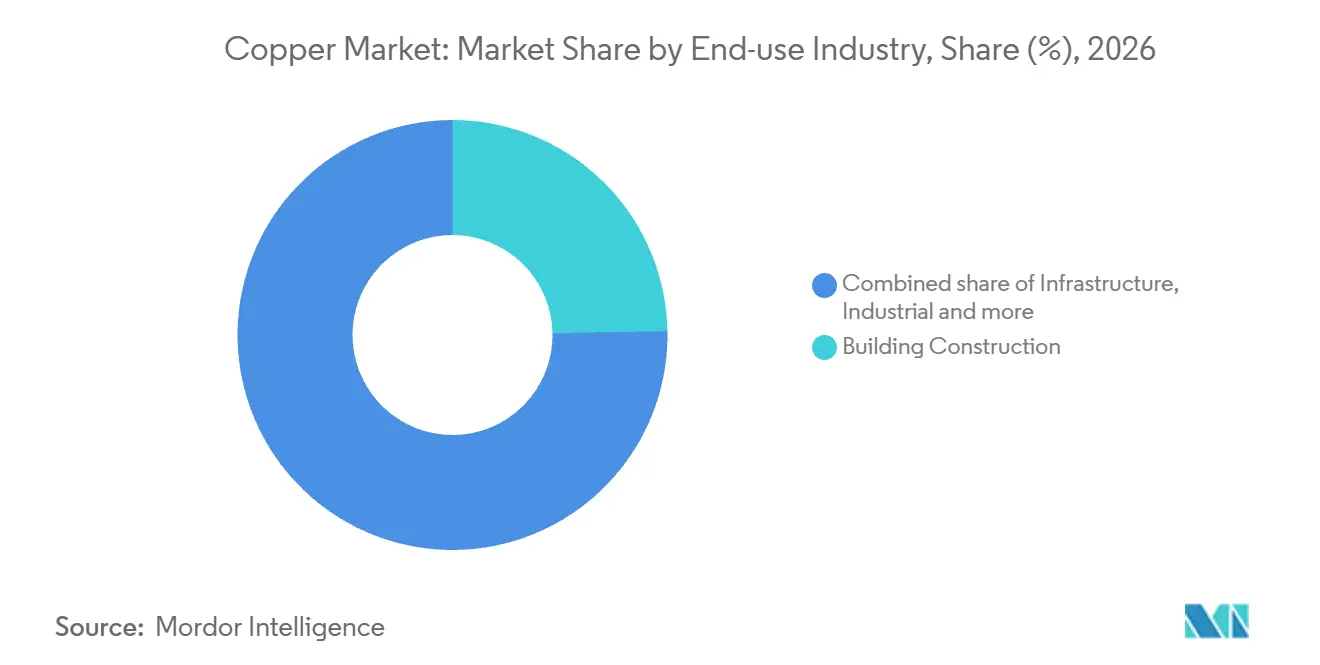
- Unter den Endverbrauchsbranchen entfiel auf den Hochbau im Jahr 2026 ein Anteil von 24,71 % an der Kupfermarktgröße, wobei die Infrastruktur mit einem CAGR von 4,14 % von 2027 bis 2032 am schnellsten wachsen soll.
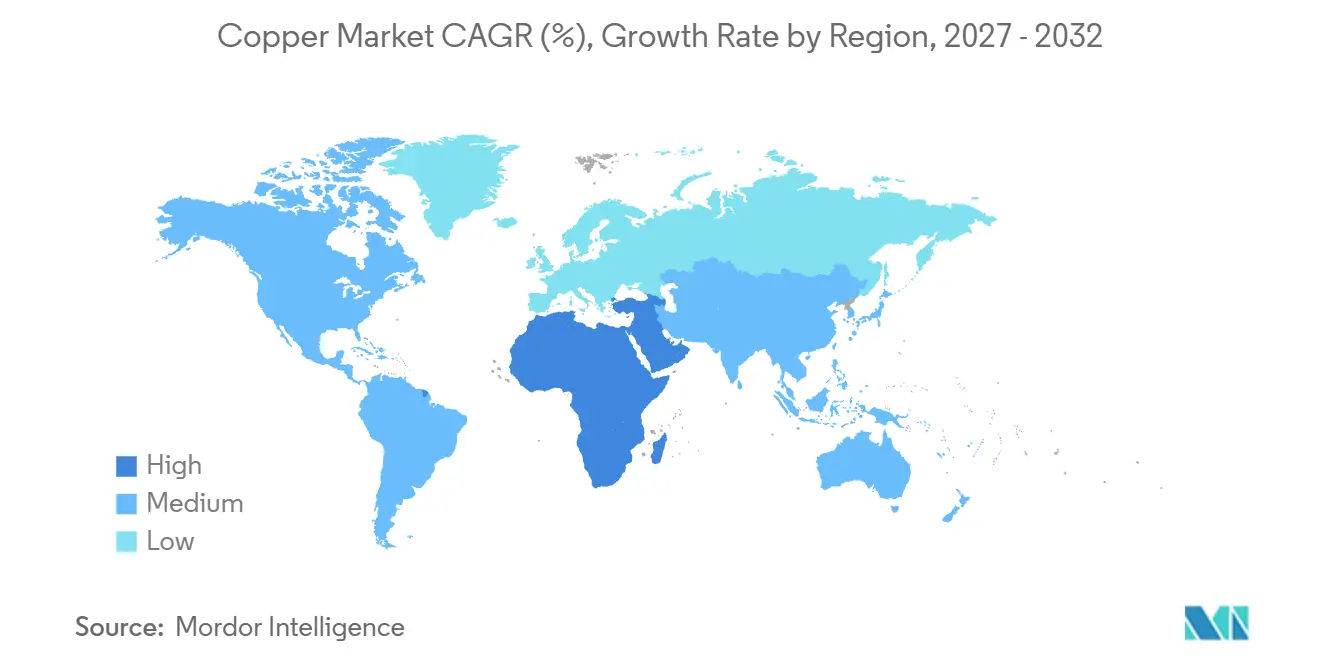
- Geografisch führte Asien-Pazifik im Jahr 2026 mit einem Anteil von 70,41 %, während der Nahe Osten und Afrika mit einem prognostizierten CAGR von 4,91 % von 2027 bis 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage aus erneuerbaren Energien und Netzelektrifizierung | +2% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Rasches Wachstum bei der kupferintensiven Elektrofahrzeugadoption | +1.4% | China und Vietnam | Mittelfristig (2–4 Jahre) |
| Expansion der städtischen Infrastruktur in aufstrebenden Märkten | +1.1% | Metropolregion Mumbai | Langfristig (≥ 4 Jahre) |
| HVDC-Seekabel für Offshore-Windenergie | +0.8% | Nordostküste Englands | Mittelfristig (2–4 Jahre) |
| Einsatz von antimikrobiellem Kupfer im Gesundheitswesen | +0.1% | Provinz Ontario | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage aus erneuerbaren Energien und Netzelektrifizierung
Die Kupfernachfrage durch Elektrifizierung hängt davon ab, welche Teile des Stromsystems Investitionen erhalten. Die globalen Zubaukapazitäten für erneuerbare Energien erreichten im Jahr 2025 800 GW, ein Anstieg von 16 % gegenüber 2024, wie aus Erkenntnissen der Internationalen Energieagentur (IEA) hervorgeht, die von pv magazine berichtet wurden. Georgia Power hat im Jahr 2025 25 große Übertragungsprojekte in Georgia, Vereinigte Staaten, vorangetrieben, darunter 5 Leitungsaufrüstungen und 20 Umspannwerkerweiterungen.[1] S&P Global prognostiziert eine steigende Kupfernachfrage von 2025 bis 2040 in den Bereichen erneuerbare Energie, Übertragungs- und Verteilungsnetze, Elektrofahrzeuge (EVs), Speicherung und Elektrifizierung in Entwicklungsländern. Die Kombination aus Leitungsaufrüstungen und Umspannwerkerweiterungen bietet Kupferlieferanten einen Kanal für bestehende Netze neben dem erzeugungsgetriebenen Neubau.
Rasches Wachstum bei der kupferintensiven Elektrofahrzeugadoption
Die Verbreitung von Elektroautos stärkt die Nachfragebasis, die Kupferlieferanten über die Fahrzeugindustrie erschließen können. Die IEA schätzt, dass die Neuzulassungen von Elektroautos im Jahr 2025 weltweit um 20 % auf mehr als 20 Millionen gestiegen sind. Die Kategorie Elektroautos umfasst batterieelektrische und Plug-in-Hybrid-Fahrzeuge. Eine von S&P Global durchgeführte und vom Studienauftraggeber Vale Base Metals berichtete Studie prognostiziert, dass die EV-basierte Kupfernachfrage von 2,6 Millionen Tonnen im Jahr 2025 auf 6,3 Millionen Tonnen im Jahr 2040 steigen wird. Steigende Neuwagenzulassungen liefern ein kurzfristiges Produktionssignal neben diesem langfristigen Ausblick für die Metallnachfrage. Ein größerer Fahrzeugbestand schafft für sich genommen nicht den wiederkehrenden Kupferbedarf neu, sodass die Neufahrzeugproduktion die Nachfrage verankert.
Urbane Infrastrukturexpansion in Schwellenmärkten
Die Weltbank prognostiziert, dass Indiens städtische Bevölkerung bis 2050 800 Millionen erreichen wird. Im April 2026 nahm Adani Electricity Mumbai Infrastructure Limited, eine Tochtergesellschaft von Adani Energy Solutions Limited, eine 1.000-MW-Hochspannungsgleichstromübertragungsverbindung (HVDC) zwischen Kudus und Aarey in Betrieb, die Mumbai und seine Metropolregion versorgt. Die Verbindung kombiniert eine 30 Kilometer lange Freileitung mit einem 50 Kilometer langen Untergrundkorridor, der für das dicht bebaute Umfeld konzipiert ist. Für eine 13 Kilometer lange Kabeltrasse in der Londoner Innenstadt spezifizierte NG Baileys Freedom-Geschäftsbereich ein nicht standardmäßiges Kupferkabel mit 1.600 mm². Die Machbarkeitsprüfung ergab, dass ein Standarddesign mehrere Aluminiumkabel in einem breiteren Graben erfordern würde. Wo die Grabenbreite dicht bebaute Stadttrassen begrenzt, bietet dieser Konstruktionskompromiss Kupferkabellieferanten trotz der höheren Materialkosten eine Einstiegsmöglichkeit.
Hochspannungsgleichstrom-Seekabel für Offshore-Wind
Offshore-Wind-Verbindungen generieren Kupferaufträge, wenn Kabelhersteller Übertragungssysteme für einzelne Projekte errichten. Im Jahr 2025 gab NKT bekannt, dass die 320-kV-HGÜ-Stromkabel für Dogger Bank C unter Verwendung von Kupfer mit einem geringeren CO₂-Fußabdruck als herkömmlich verarbeitetes Kupfer gefertigt wurden. Dogger Bank C ist eine Phase des Dogger Bank Windparks, der zwischen 130 und 190 Kilometern vor der Nordostküste Englands liegt. NKT gibt eine Streckenlänge von 270 Kilometern und eine Übertragungskapazität von 1.200 MW für das Kabelsystem dieser Phase an. NKT teilte mit, dass die Verlegung der Exportkabel im Jahr 2025 gemeinsam mit Helix Robotics Solutions abgeschlossen wurde. Die Realisierung dieser Verbindungen schafft einen spezifischen Kupferbedarf und eröffnet Produzenten, die die geforderten Materialeigenschaften erfüllen können, einen Zugang zu Offshore-Kabelaufträgen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Umweltvorschriften und Genehmigungsverzögerungen | -0.9% | Provinz British Columbia | Langfristig (≥ 4 Jahre) |
| Kupferpreisvolatilität durch spekulativen Handel | -0.6% | China, Vereinigte Staaten, Indonesien und Chile | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch leichte alternative Leiter | -0.2% | Deutschland und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Umweltvorschriften und Genehmigungsverzögerungen
Genehmigungsverfahren können die für die Entwicklung von Kupferminen erforderliche Infrastruktur verzögern. BC Hydro berichtete, dass die verzögerte Umweltgenehmigung für die Verlängerung der Minenlebensdauer der Teck Highland Valley Copper Partnership das geplante Inbetriebnahmedatum des zugehörigen Übertragungsprojekts von Dezember 2026 auf August 2027 verschoben hat.[2] Die Genehmigung verschob sich von Oktober 2024 auf Juni 2025, wodurch die Arbeiten ein Wartungsfenster im Frühjahr 2025 verpassten und auf Herbst 2025 verlegt wurden. Im Jahr 2025 beschrieb British Columbia das Minengenehmigungsverfahren als üblicherweise 1 bis 2 Jahre nach Ausstellung des Umweltverträglichkeitszertifikats dauerndes Verfahren. Als Abhilfemaßnahme kombinierte British Columbia im Jahr 2025 die Bewertungs- und Genehmigungsanträge für das Projekt zur Verlängerung der Minenlebensdauer der Teck Highland Valley Copper Partnership. Die Übertragungsverzögerung verdeutlicht ein verbleibendes Risiko für die Bausaison für Kupferminen-Entwickler, selbst wenn Bewertung und Genehmigung kombiniert werden.
Kupferpreisvolatilität durch spekulativen Handel
Der globale Kupferpreisanstieg, der im Dezember 2025 begann, kombinierte Unsicherheiten bei US-Zöllen, Minenstörungen und erhöhte Fondsaktivität. Am 29. Januar 2026 trieb spekulatives Kaufen den Referenzpreis der London Metal Exchange um 11 % auf ein Rekordhoch von 14.527,50 USD je Tonne. Reuters berichtete, dass chinesische Spekulanten an der Spitze des Preisanstiegs standen, die Industrienachfrage bei erhöhten Preisen nachließ und die physische Nachfrage in China schwach war. Diese Divergenz macht einen höheren Notierungspreis zu einem unzuverlässigen Signal für einen stärkeren Verbrauch durch Industriekunden. Für Verarbeiter, die Metall zu erhöhten Referenzpreisen kaufen, kann ein unveränderter physischer Bedarf mehr Finanzierung erfordern und Angebote einem Rückschlag aussetzen. Metallhaltungs- und Angebotskosten können die Verarbeitung hemmen, selbst wenn der zugrunde liegende Anwendungsbedarf fortbesteht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Primäres Versorgungsvolumen und komplexe Recycling-EinsatzstoffeDer Bergbau hatte im Jahr 2026 einen Anteil von 83,93 % an der Kupfermarktgröße. Die globale Primärproduktion von raffiniertem Kupfer erreichte im Jahr 2025 23,32 Millionen Tonnen, verglichen mit 5,35 Millionen Tonnen sekundärer Raffinerieproduktion. Die Primärraffinierung bildet eine wesentliche Verarbeitungsbasis, die Bergbauquellen mit der nachgelagerten Verarbeitung verbindet. Die Produktionsmischung macht den Durchsatz von Primärschmelzern und Raffinerien zur wichtigsten Versorgungsabhängigkeit für Verarbeiter, die raffiniertes Metall kaufen.
Recycling ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,12 % von 2027 bis 2032. Aurubis AG nahm im Juli 2026 die Produktion in ihrer Hamburger Anlage für komplexes Recycling auf und erweiterte damit die Kapazität zur Verarbeitung komplexer Recyclingmaterialien und Schmelzerzwischenprodukte.[3] Das Verfahren kombiniert mehrere Schmelzkapazitäten in einer Einheit und ermöglicht die Verarbeitung von Materialien, die Kupfer, Blei und Schwefel enthalten, in einer einzigen Anlage. Dies verschafft der Erweiterung einen Rohstoffzugangsmechanismus, da die Anlage Materialien verarbeiten kann, für die Aurubis AG weltweit nur einen begrenzten Käuferkreis identifiziert hat. Die Hamburger Erweiterung eröffnet einen Wachstumspfad durch komplexe Einsatzstoffe, sodass die Vielfalt der verwertbaren Rohstoffe neben der Verarbeitungskapazität von Bedeutung ist.



Nach Endverbrauchsbranche:
Hochbauvolumen und Versorgungsinfrastruktur-BautaktDer Hochbau repräsentierte im Jahr 2026 einen Kupfermarktanteil von 24,71 %. Chinas verbindliche Wohnbauprojektnorm GB 55038-2025, die am 1. Mai 2025 in Kraft trat, schreibt Kupferleiter für die ein- und ausgehenden Stromleitungen des Haushaltsverteilerkastens jeder Wohneinheit vor. Die eingehende Leitung muss einen Querschnitt von mindestens 10 mm² aufweisen. Das Nationale Statistikamt Chinas berichtete, dass die Immobilienentwicklungsunternehmen des Landes im Jahr 2025 603,5 Millionen Quadratmeter Gebäude fertigstellten, ein Rückgang von 18,1 % gegenüber 2024. Für Lieferanten, die chinesische Wohnbauprojekte bedienen, begrenzt das vorgeschriebene Leitermaterial die Substitution innerhalb dieser Anwendung, sodass das Bauvolumen die unmittelbarere Quelle des Absatzrisikos darstellt.
Infrastruktur ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,14 % von 2027 bis 2032. Die State Grid Corporation of China beschleunigte im ersten Halbjahr 2026 den Neubau von Stromnetzen. Ihre unternehmensweiten Sachinvestitionen stiegen um 12,6 % gegenüber dem gleichen Zeitraum 2025. Bautätigkeit neben Investitionswachstum deutet auf größere Geräteaufträge für Lieferanten hin, die State Grid in China bedienen, und macht ausgeführte Netzprojekte zu einem konkreten Absatzkanal für infrastrukturgebundene Kupfernachfrage.

Geografische Analyse
Asien-Pazifik-Kupfermarkt
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 70,41 % an der Kupfermarktgröße und ist damit die größte Region. Der Internationale Rat für Kupferverarbeitung (IWCC) prognostizierte Chinas nationale Nachfrage nach raffiniertem Kupfer für 2026 auf 15,48 Millionen Tonnen, mit einem Wachstum von 1 % nach dem prognostizierten Anstieg von 3,1 % für 2025. Australien trägt durch BHPs vollständig im Eigentum befindliche Operation Copper South Australia eine Raffinadeversorgungsbasis bei, die im Geschäftsjahr 2026 Kupferkathoden produzierte und verkaufte. Chinas prognostizierter Anstieg von 1 % impliziert rund 150.000 Tonnen zusätzliche Raffinadenachfrage im Jahr 2026 und bietet Lieferanten ein erhebliches inkrementelles Volumen, selbst bei moderatem nationalem Wachstum.
Kupfermarkt Naher Osten und Afrika
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 4,91 % von 2027 bis 2032. Saudi Energy nahm im ersten Halbjahr 2026 in Saudi-Arabien 49 Übertragungsumspannwerke in Betrieb. Vorläufige Daten der Internationalen Kupferstudiengruppe (ICSG) beziffern den Verbrauch von raffiniertem Kupfer in Afrika für Januar bis Juli 2026 auf 111.400 Tonnen, was in etwa dem gleichen Zeitraum 2025 entspricht. Im Oman berichtete der Kabelhersteller Oman Cables Industry im ersten Quartal 2026 über bessere Absatzvolumina im Inlandsmarkt und im Bereich erneuerbare Energien. Netzprojekte am Golf bieten einen Kupfernachfragekanal, den ein weitgehend stabiles afrikanisches Verbrauchsaggregat verdecken würde.
Die Versorgungsexposition Nordamerikas wird durch die Nettoimportabhängigkeit der Vereinigten Staaten bei raffiniertem Kupfer veranschaulicht, die 2025 bei 57 % des scheinbaren Verbrauchs lag. In Europa trugen schwächere Nachfrageerwartungen der Europäischen Union zu ICSGs leichter Reduzierung des globalen Verbrauchsausblicks für 2026 im Oktober 2026 bei, während Atlantic Coppers Haupttätigkeit in Spanien 2025 im Verkauf von raffinierten Kathoden bestand. Südamerikas nachgelagerter Verarbeitungskanal umfasst Brasilien, wo Leiter bis 1.000 Volt vorläufig 50,4 % der Kupferdraht- und Kabelproduktion im Jahr 2025 ausmachten. Chiles Verkäufe von raffiniertem Kupfer an inländische Hersteller gingen von Januar bis August 2026 gegenüber dem gleichen Zeitraum 2025 zurück. Die Mischung macht Liefersicherheit für US-amerikanische Verarbeiter zentral und die Niederspannungsproduktion zu einem brasilianischen Absatzkanal, während geringere Raffinadeverkäufe an chilenische Hersteller und schwächere Erwartungen der Europäischen Union die nachgelagerte Expansion dämpfen.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden nach den Genehmigungs- und Betriebsbedingungen für Primärkupferschmelzenbetreiber verglichen. In den Vereinigten Staaten gelten spezifizierte Pflichten für qualifizierende bestehende Großquellenschmelzen, die am oder vor dem 13. Mai 2024 errichtet oder umgebaut wurden, bis zum 13. Mai 2027, soweit anwendbar. Erforderliche Leistungstests gemäß § 63.1449(a) müssen innerhalb von 180 Tagen nach der Frist erfolgen, während Proklamation 10987 vom 24. Oktober 2025 jede Frist der Kupferregel für Freeport-McMoRan Miami Inc.'s Miami-Schmelze um 2 Jahre aufschiebt. Chinas Genehmigungsstandard für die Primärmaterialschmelze schreibt die Ablehnung für Standorte in gesetzlich verbotenen Gebieten oder für den Abschluss vorgesehene Anlagen vor, was die Anlagenberechtigung zu einem separaten kommerziellen Tor macht.
Regulatorische Tabelle
| Entscheidungsfaktor | China | Vereinigte Staaten | Deutschland | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Zuständige Behörde | Ministerium für Ökologie und Umwelt und zuständige Genehmigungsbehörden | Umweltschutzbehörde (EPA) oder delegierte staatliche, lokale oder Stammesbehörde | Regierungspräsidien für Standorte in Baden-Württemberg mit mindestens einer Anlage gemäß der Richtlinie über Industrieemissionen | Zuständige Bundes-, Landes- oder kommunale Genehmigungsbehörde | Kommunale Genehmigungsbehörden, vorbehaltlich Delegation und gesetzlicher Ausnahmen |
| Wesentliche Instrumente oder Vorgaben | HJ 863.3-2017 und GB 25467-2010 für erfasste Primärmaterialbetriebe | 40 CFR Teil 63, Unterabschnitt QQQ für qualifizierende Großquellen gefährlicher Luftschadstoffe | Entscheidung 2016/1032 der EU über beste verfügbare Techniken für Nichteisenmetalle und verabschiedetes Umsetzungsgesetz zur Richtlinie über Industrieemissionen | Ergänzungsgesetz 140/2011 und Allgemeines Umweltlizenzierungsgesetz 15.190/2025 | Luftqualitätsgesetz § 22 und GN 893 Unterkategorie 4.16, ausgenommen anorganisch-chemische Tätigkeiten gemäß Kategorie 7 |
| Kommerzielle Auswirkung | Genehmigungen, Überwachung und anwendbare Emissionskontrollen; Wasserkontrollen erfassen direkte oder indirekte Einleitungen jenseits der rechtlichen Grenze der Anlage | Emissions-, Arbeitspraxis-, Überwachungs- und Berichtspflichten mit quellenspezifischen Einhaltungsfristen | Genehmigungsbedingungen verweisen auf beste verfügbare Techniken; Managementsystempflicht ab 21. Oktober 2026, mit Einzelheiten durch separate Bundesverordnung | Lizenzierung für qualifizierende potenziell verschmutzende Tätigkeiten unter einer zuständigen Behörde | Vorläufige oder vollständige Atmosphärenemissionslizenz für gelistete Tätigkeiten mit anwendbaren Prozessemissionsgrenzwerten |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Chinas bestehende Primärmaterialgenehmigungen und Emissionspflichten unterstützen die Kontinuität, wobei die Überprüfung der Luftstandards im Oktober 2025 Revisionsarbeiten einleitete, anstatt eine geänderte Betriebspflicht zu begründen. Proklamation 10987 schiebt jede Frist der Kupferregel für die Miami-Schmelze um 2 Jahre auf, während der Eintrag der EPA in der Unified Agenda eine Überprüfung der Regel von 2024 auf der Stufe des Regelungsvorschlags verzeichnete und eine Bekanntmachung für Juli 2026 vorsah. Deutschlands Managementsystempflicht ab 21. Oktober 2026 fügt organisatorische Compliance hinzu, während Brasiliens operativer allgemeiner Lizenzierungsrahmen die zuständigkeitsbasierte Genehmigung als zentralen Marktzugang beibehält, wobei die Verschiebung der Gerichtsverhandlung im August 2026 rechtliche Planungsunsicherheit hinzufügt. Für südafrikanische Sulfideinsatzbetriebe wie Palabora Coppers Schmelze ließ der Vorschlag vom August 2026 die Unterkategorie 4.16 unverändert und unterstützt die Kontinuität der anwendbaren Lizenzierung und Prozesskontrolle.
Wertschöpfungskettenstufen
Die Kupferwertschöpfungskette vergleicht Bergbau, metallurgische Verarbeitung und Stabfabrikation nach ihren Ertragsmechanismen und Versorgungsengpässen. Codelco berichtete 2025 über eine eigene Feinproduktion von 1,33 Millionen Tonnen Kupfer, während KGHMs polnische Struktur 2025 Minen, Schmelzen, Raffinerien und eine Stabanlage umfasste. Integration kann diese Aktivitäten innerhalb eines Unternehmens verbinden, während jede Stufe eine unterschiedliche Beziehung zwischen Materialverfügbarkeit und Lieferantenerlösen beibehält.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Bergbau und Aufbereitung | Bergbauunternehmen wie Codelco, Freeport-McMoRan und KGHM | Konzentratverkäufe | Förder- und Erzversorgungsunterbrechungen, wie von Codelco im Jahr 2025 berichtet | Sicherheit, Zuverlässigkeit und Betriebskontinuität stärken |
| Schmelzen und Raffinieren | Metallurgische Produzenten wie Aurubis AG und KGHM | Verhüttungs- und Raffinierungsgebühren, Kupferprämien und Kathodenverkäufe | Negative Spot-Verhüttungs- und Raffinierungsgebühren in den 9 Monaten bis Juni 2026 | Minenlieferanten diversifizieren und langfristige Lieferverträge nutzen |
| Stabfabrikation | Stabverkäufer wie Freeport-McMoRan und KGHM sowie integrierte Kabelproduzenten wie Nexans | Stabproduktverkäufe | Koordinierung von Kathoden- und Schrotteinsatz mit Stabanforderungen | Kern-Kupfervolumina jährlich über Produzenten vertraglich sichern |
| Quelle: Mordor Intelligence | ||||
Aurubis berichtete unter Berufung auf CRU, dass die Spot-Verhüttungs- und Raffinierungsgebühren für Kupferkonzentrate in den ersten 9 Monaten des Geschäftsjahres 2025/26, die am 30. Juni 2026 endeten, negativ waren. Im August 2026 berichtete das Unternehmen über eine vertragliche Konzentratdeckung weit in das erste Quartal des Geschäftsjahres 2026/27 hinein, gestützt durch seine Marktposition, langfristige Verträge und Lieferantendiversifizierung. Nexans nutzte Jahresverträge mit verschiedenen Kupferproduzenten für vorher festgelegte Mengen, die seinen Hauptbedarf deckten. Der Zugang zu geeignetem Einsatzstoff kann somit zum kommerziellen Engpass werden und zusätzliche Verarbeitungskapazität von der Fähigkeit trennen, stärkere Erträge zu erzielen.
Wettbewerbslandschaft
Marktkonzentration
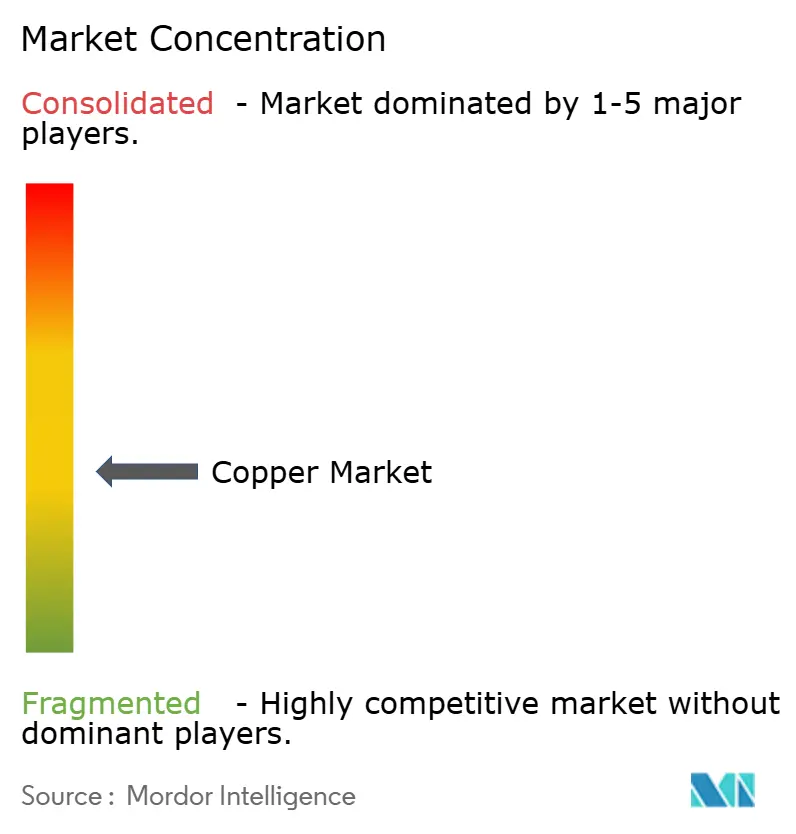
Glencore, BHP, Codelco, Freeport-McMoRan und Grupo Mexico (Southern Copper Corporation) bilden eine führende Produzentengruppe innerhalb eines Wettbewerbsfeldes, das Bergbau und Metallurgie umfasst. Die Struktur ist mäßig konzentriert, wobei große Betriebsunternehmen Ausführungsrisiken bei ihren eigenen Vermögenswerten sowie Wettbewerb um neue Projekte ausgesetzt sind. Glencore berichtete im ersten Halbjahr 2026 über eine eigene Kupferproduktion von 397.000 Tonnen, ein Anstieg von 15 % gegenüber dem ersten Halbjahr 2025. Höhere Abbauraten und verbesserte Gehalte bei African Copper sowie höhere Gehalte bei Antamina trieben den Anstieg, der teilweise durch die geplante Schließung der Kupfermine Mount Isa im Juli 2025 ausgeglichen wurde. Die höhere Produktion knüpft das kurzfristige Wettbewerbsangebot an Abbauraten und Gehalte und macht die operative Ausführung ebenso wichtig wie Expansionspläne.
BHP vergab im Juli 2026 einen stufenweisen Design- und Liefervertrag an China Nerin für die geplante Erweiterung von Schmelze und Raffinerie in Olympic Dam in Südaustralien. Der Lieferanteil hängt davon ab, dass BHP eine mögliche endgültige Investitionsentscheidung im Jahr 2027 genehmigt, sodass die Vergabe keine zusätzliche Verarbeitungsleistung begründet. Auf seinem Capital Markets Day im vierten Quartal 2025 skizzierte Glencore eine erweiterte Kupferportfolioprognose und einen Weg, innerhalb des folgenden Jahrzehnts zu einem der weltgrößten Produzenten zu werden. Verarbeitungserweiterungen bieten Käufern, die raffiniertes Metall suchen, einen direkteren Weg zu zusätzlichem Angebot als ein Produzentenskalenambition allein.
Freeport-McMoRan berichtete im zweiten Quartal 2026 über eine konsolidierte Kupferproduktion von 786 Millionen Pfund und veranschaulicht damit seine operative Präsenz innerhalb der Produzentengruppe. Southern Copper Corporation, zu 88,9 % im Eigentum von Grupo Mexico, betreibt Bergbau- und metallurgische Anlagen in Mexiko und Peru. Die gesamte Kupferproduktion, einschließlich gefördertem Kupfer und Konzentrat von Dritten, betrug 2025 964.955 Tonnen, ein Rückgang von 1,3 % gegenüber 977.200 Tonnen im Jahr 2024. Im August 2026 gründeten Codelco und Pucobre das chilenische Unternehmen Tovaku mit Anteilen von 40 % bzw. 60 % und identifizierten detailliertes Engineering, Umwelt- und Sektorgenehmigungen sowie frühe Arbeiten als nächste Phasen. Für diese Partner ist die Sicherung der für den künftigen Bau erforderlichen Genehmigungen die wettbewerbliche Hürde jenseits der Einigung über die Eigentümerschaft.
Kupferindustrie-Marktführer
-
Glencore
-
BHP
-
Codelco
-
Freeport-McMoRan
-
Grupo Mexico (Southern Copper Corporation)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kupfermarkt Unternehmen in diesem Bericht
- Antofagasta plc
- Aurubis AG
- BHP
- Codelco
- First Quantum Minerals
- Freeport-McMoRan
- Glencore
- Grupo Mexico (Southern Copper Corporation)
- Hindustan Copper Limited
- Jiangxi Copper Corporation Limited
- KAZ Minerals
- KGHM
Wesentliche Chancen für Marktteilnehmer
Netzbezogene Chancen vergleichen, wie Raffinadekupferproduzenten Verarbeiter über verschiedene Infrastrukturgenehmigungswege erreichen können. ANEEL plante eine brasilianische Übertragungsauktion für den 30. Oktober 2026, die 8 Lose in 7 Bundesstaaten umfasst. Aurubis AG produziert Kupferkathoden in Hamburg, Deutschland, und Pirdop, Bulgarien, und positioniert sich damit für potenzielle Nachfrage über nachgelagerte Verarbeiter.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Raffiniertes Kupfer für brasilianische Übertragungsausrüstung | Auktion für Übertragungskonzessionen im Oktober 2026 | Kabel- und Elektrogeräteverarbeiter, die Konzessionsentwickler bedienen | Bedingte Kathodengebote um Konzessionsvergabepläne aufbauen | Timing von Vergabe bis Verarbeitung | Kathodenproduzenten wie Aurubis AG und Geräteverarbeiter |
| Kupferversorgung für EU-Netzkabelprogramme | EU-Netz- und Genehmigungsvorschläge vom Dezember 2025 | Kabelverarbeiter, die EU-Versorgungsunternehmen und Netzbetreiber bedienen | Kathodenversorgung bei Verarbeitern vor Projektgenehmigungen qualifizieren | Ungewisses Timing der vorgeschlagenen Genehmigungsreform | Kathodenproduzenten wie Aurubis AG und Kabelverarbeiter |
| Kupferversorgung abgestimmt auf den chinesischen Netzausbau | Anweisung vom September 2026 zur Beschleunigung wichtiger Netzgenehmigungen und des Baus | Verarbeiter, die Netzunternehmen-Bauprogramme bedienen | Lieferverpflichtungen an genehmigte Verarbeitungspläne knüpfen | Projektgenehmigung und Bauausführung | Kathodenproduzenten wie Aurubis AG und Elektrogeräteverarbeiter |
| Quelle: Mordor Intelligence | |||||
Die für den 30. Oktober 2026 geplante brasilianische Übertragungsauktion gibt Kathodenlieferanten einen datierten Zeitpunkt, um Angebote an Geräteverarbeiter zu staffeln. Eine Konzessionsvergabe würde die Entwickler identifizieren, deren Geräteprogramme Raffinadeaufträge generieren könnten. Dies macht die vergabegebundene brasilianische Übertragungsversorgung zur zentralen Einstiegsmöglichkeit, während die EU-Vorschläge und Chinas Netzausrichtung frühere Signale liefern, aber keine datierten Kaufverpflichtungen darstellen.
Neueste Industrielle Entwicklungen in Kupfermarkt
- Oktober 2026: Deutschland verkündete das Umsetzungsgesetz zur Richtlinie über Industrieemissionen am 19. Oktober, das allgemein am 21. Oktober in Kraft trat und eine Umweltmanagementsystempflicht für erfasste Kupferschmelzen einführt, mit Einzelheiten durch eine separate Bundesverordnung.
- Oktober 2026: Faraday Copper schloss am 15. Oktober den Erwerb des San-Manuel-Kupferprojekts in Arizona, Vereinigte Staaten, von einer vollständig im Eigentum von BHP Group Limited stehenden Tochtergesellschaft ab.
- Oktober 2026: Argentiniens RIGI-Bewertungsausschuss genehmigte am 2. Oktober das Glencore-eigene Projekt Minera Agua Rica in Catamarca für das Großinvestitionsanreizregime.
Kupfermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Kupfermarkt misst den jährlichen Verbrauch von raffiniertem Kupfermetall in Tonnen, das aus abgebautem und recyceltem Material gewonnen wird. Er umfasst raffiniertes Kupfer, das weltweit an Verarbeiter und andere Industrienutzer geliefert wird, wobei die Nachfrage nach Endverbrauchsbranche und Region klassifiziert wird.
Ausschlüsse aus dem Geltungsbereich: Kupfererz und -konzentrat, unraffinierter kupferhaltiger Schrott sowie Kupferlegierungen, Rohre, Schläuche und andere kupferhaltige Güter, die nach dem Verbrauch von raffiniertem Kupfer verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Quelle
- Bergbau
- Recycling
- Nach Endverbrauchsbranche
- Hochbau
- Infrastruktur
- Industrie
- Transport
- Konsumgüter und elektronische Geräte
- Sonstige
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie der Produktions- und Verbrauchsausblick der International Copper Study Group und die Nachfrageprognosen des International Wrought Copper Council helfen dabei, raffiniertes Angebot, Handel und globalen Verbrauch zu verfolgen. Die Ressourcenbibliothek der International Copper Association und der jährliche Rohstoffmarktbericht von Nornickel liefern zusätzlichen Kontext zur Endverbrauchsnachfrage und zum gemeldeten raffinierten Kupferverbrauch.
Jährliche Unternehmensberichte, regulatorische Einreichungen, Investorenmaterialien und seriöse Pressemitteilungen bieten ergänzende Überprüfungen der Betriebsleistung, Recyclingkapazität, Projektzeitplanung und Veränderungen in der nachgelagerten Nachfrage. Beispielsweise können Jahresberichte dabei helfen, den Einsatz von raffiniertem Metall von der Bergbauproduktion oder späteren verarbeiteten Produkten zu unterscheiden. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können auf Produzenten und Raffinerien von raffiniertem Kupfer, Recycler, Verarbeiter sowie Einkaufs- oder Planungsspezialisten in den wichtigsten Verbrauchsregionen zurückgreifen. Befragte können Sekundärnachweise zum raffinierten Verbrauch, zur Quellenmischung, zur Endverwendung und zur regionalen Aufteilung überprüfen, Lücken klären, bei denen Aufzeichnungen unterschiedliche Produktstufen verwenden, und unsichere Eingaben anhand von Angebots-, Handels- und Verarbeitungsindikatoren triangulieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | EMEA: 25 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung & Prognose
Eine Top-down-Schätzung beginnt mit dem globalen Verbrauch von raffiniertem Kupfer und gleicht diesen mit dem raffinierten Angebot, dem Handel und dem gemeldeten Verbrauch ab, wobei das Metall einmalig bei der Lieferung für den Verbrauch gezählt wird. Bergbau- und recyceltes raffiniertes Angebot, Verarbeitungs- und Halbfertigproduktionsleistung, Bau- und Infrastrukturaktivitäten, Industrieproduktion sowie Elektrifizierung im Transportbereich liefern Indikatoren für das Gesamtvolumen sowie dessen Quellen-, Endverbrauchs- und Regionalanteile. Die Szenarioanalyse führt diese Treiber durch den Prognosezeitraum, mit separaten Pfaden für die reife Gebäudenachfrage und schnellere Elektrifizierungsanwendungen. Wo Daten unvollständig sind, können Analysten vom letzten zuverlässigen Jahr aus unter Verwendung dokumentierter Produktions-, Handels- und Nachfragetrends überbrücken. Selektive Bottom-up-Zusammenfassungen von Lieferanten- und RaffinerieVolumina sowie Kanalprüfungen testen das globale Gesamtvolumen und die regionalen Aufteilungen, während Experten prüfen können, ob die variablenspezifischen Prognosen den Betriebs- und Einkaufsbedingungen entsprechen. Jede Lücke zwischen diesen Prüfungen und der Top-down-Schätzung wird hinsichtlich Abdeckung, Timing und möglicher Doppelzählung abgeglichen, bevor die Anteile finalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Verbrauchsschätzungen anhand unabhängiger Produktions-, Handels-, Verbrauchs- und Verarbeitungssignale, untersuchen dann Anomalien und wesentliche Abweichungen vor der Freigabe. Eine mehrstufige Überprüfung kontrolliert Einheiten, Abdeckung, Timing und die Liefergrenze für raffiniertes Metall, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn Quelldefinitionen in Konflikt geraten, sich ein wesentlicher Eingabewert ändert oder eine Abweichung ungeklärt bleibt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen überprüft und vor der Lieferung einer neuen Überprüfung unterzogen.
Vergleich der Kupfermarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Sie umfassen raffiniertes Kupfer, das weltweit an Verarbeiter und andere Industrienutzer geliefert wird, wobei die Nachfrage nach Endverbrauchsbranche und Region klassifiziert wird.
Zu den wesentlichen Unterschiedstreibern zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Bergbau- und recyceltes raffiniertes Angebot, Verarbeitungs- und Halbfertigproduktionsleistung, Bau- und Infrastrukturaktivitäten, Industrieproduktion sowie Elektrifizierung im Transportbereich liefern Indikatoren für das Gesamtvolumen sowie dessen Quellen-, Endverbrauchs- und Regionalanteile.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 28,44 Millionen Tonnen (2027) | |
| Branchenverband A | 26,14 Millionen Tonnen (2024) | Auf Basis des Jahres 2024 liegt diese Schätzung 8,1 % unter dem Wert dieses Berichts für 2027 von 28,44 Millionen Tonnen, drei Jahre später. Die frühere Zahl ist eine Prognose der global gemeldeten raffinierten Kupfernachfrage, gemessen drei Jahre vor dem Berichtsjahr. |
| Bergbauunternehmen Jahresbericht B | 26,4 Millionen Tonnen (2024) | Auf Basis des Jahres 2024 liegt diese Schätzung 7,2 % unter dem Wert dieses Berichts für 2027 von 28,44 Millionen Tonnen, drei Jahre später. Die frühere Zahl ist eine rückblickende globale Schätzung des raffinierten Kupferverbrauchs, gemessen drei Jahre vor dem Berichtsjahr. |
Die Analysten von Mordor Intelligence triangulieren Verbrauchsschätzungen anhand unabhängiger Produktions-, Handels-, Verbrauchs- und Verarbeitungssignale und untersuchen dann Anomalien und wesentliche Abweichungen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kupfermarkt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 28,44 Millionen Tonnen und bis 2032 auf 34,07 Millionen Tonnen prognostiziert, mit einem CAGR von 3,68 % von 2027 bis 2032.
Was treibt die Kupfernachfrage an?
Netzinvestitionen und die Verbreitung von Elektroautos sind wesentliche Treiber. Georgia Power trieb 2025 in Georgia, Vereinigte Staaten, 25 große Übertragungsprojekte voran.
Welche Quelle führt beim Verbrauch von raffiniertem Kupfer?
Der Bergbau hielt 2026 einen Anteil von 83,93 %. Recycling soll mit einem CAGR von 5,12 % von 2027 bis 2032 am schnellsten wachsen.
Welche Unternehmen führen die Kupferindustrie an?
Führende Unternehmen sind Glencore, BHP, Codelco, Freeport-McMoRan und Grupo Mexico (Southern Copper Corporation).
Was könnte die Kupfernachfrage einschränken?
Preisvolatilität und Genehmigungsverzögerungen sind wesentliche Risiken, wobei während des Preisanstiegs, der im Dezember 2025 begann, eine schwache physische Nachfrage in China gemeldet wurde.
Welche Region führt beim Kupferverbrauch, und welche wächst am schnellsten?
Asien-Pazifik führte 2026 mit einem Anteil von 70,41 %. Der Nahe Osten und Afrika soll mit einem prognostizierten CAGR von 4,91 % von 2027 bis 2032 am schnellsten wachsen.