
Marktgröße und Marktanteil für grünes Ammoniak
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 0.49 Millionen Tonnen |
| Marktvolumen (2031) | 9.85 Millionen Tonnen |
| Growth Rate (2026 - 2031) | 82.47 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für grünes Ammoniak von Mordor Intelligence
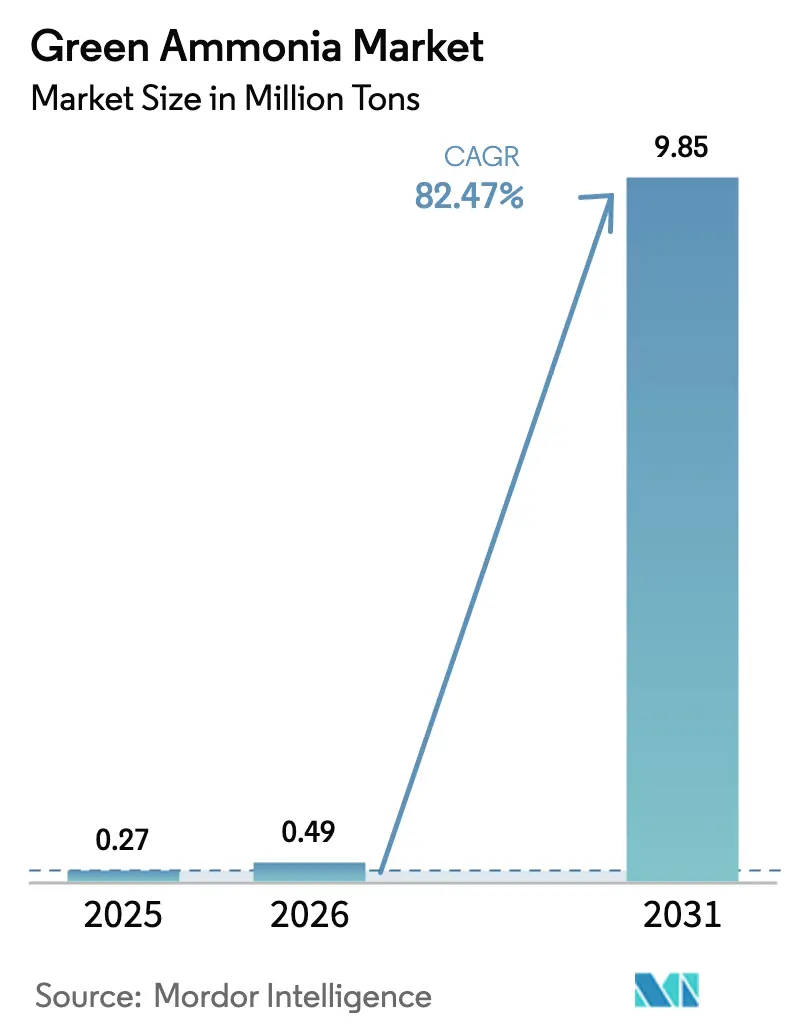
Die Größe des Marktes für grünen Ammoniak wird voraussichtlich von 0,27 Millionen Tonnen im Jahr 2025 und 0,49 Millionen Tonnen im Jahr 2026 auf 9,85 Millionen Tonnen bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 82,47 % verzeichnen. Europa hält die frühe Führungsposition, da der REPowerEU-Plan verbindliche Quoten für erneuerbare Wasserstoffderivate festlegt und die langfristige Abnahme durch Differenzverträge absichert, wodurch Produzenten vor Preisvolatilität geschützt werden. Die Branche profitiert zudem von nationalen Erlösunterstützungsprogrammen im Vereinigten Königreich, in Deutschland und in Australien, die Preisuntergrenzen für Elektrolyseur-Betreiber garantieren und Endfinanzierungsentscheidungen in einem Ausmaß beschleunigen, das während der ersten Solar- und Windkraft-Ausbauphasen nicht zu beobachten war. Darüber hinaus zwingt die überarbeitete Treibhausgasstrategie der Internationalen Seeschifffahrtsorganisation Schiffseigner dazu, in diesem Jahrzehnt Bestellungen für emissionsfreie Schiffe aufzugeben, wodurch eine Terminkurve der Nachfrage nach grünen Bunkerkraftstoffen entsteht. Energieversorger in Japan und Südkorea verfeuern Ammoniak gemeinsam mit Kohle in Kohlekraftwerken, um Zwischenziele bei den Emissionsobergrenzen zu erreichen, ohne Grundlastanlagen stillzulegen – ein kurzfristiger Abnahmeanker, der die Lebensdauer von Anlagen verlängert und regionale Netze stabilisiert.
Wichtigste Erkenntnisse des Berichts
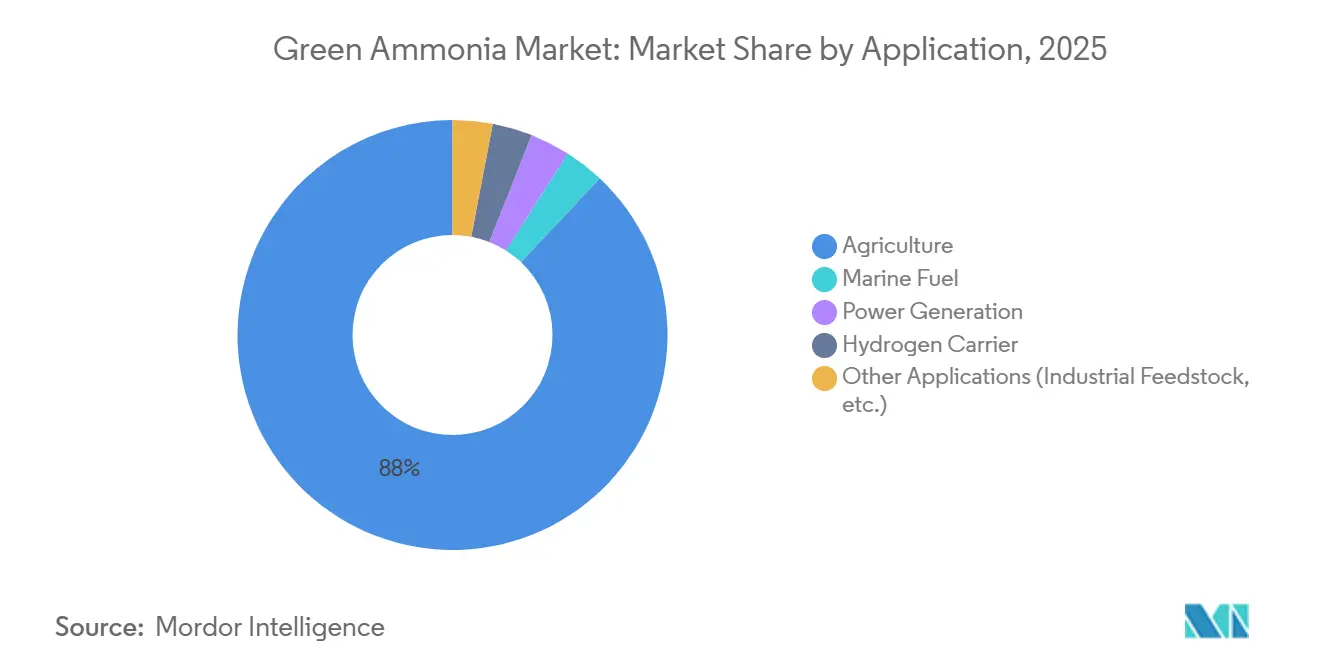
- Nach Anwendung führte die Landwirtschaft mit einem Marktanteil von 87,99 % am Markt für grünes Ammoniak im Jahr 2025 und ist mit einem CAGR von 85,67 % bis 2031 auch das am schnellsten wachsende Segment.
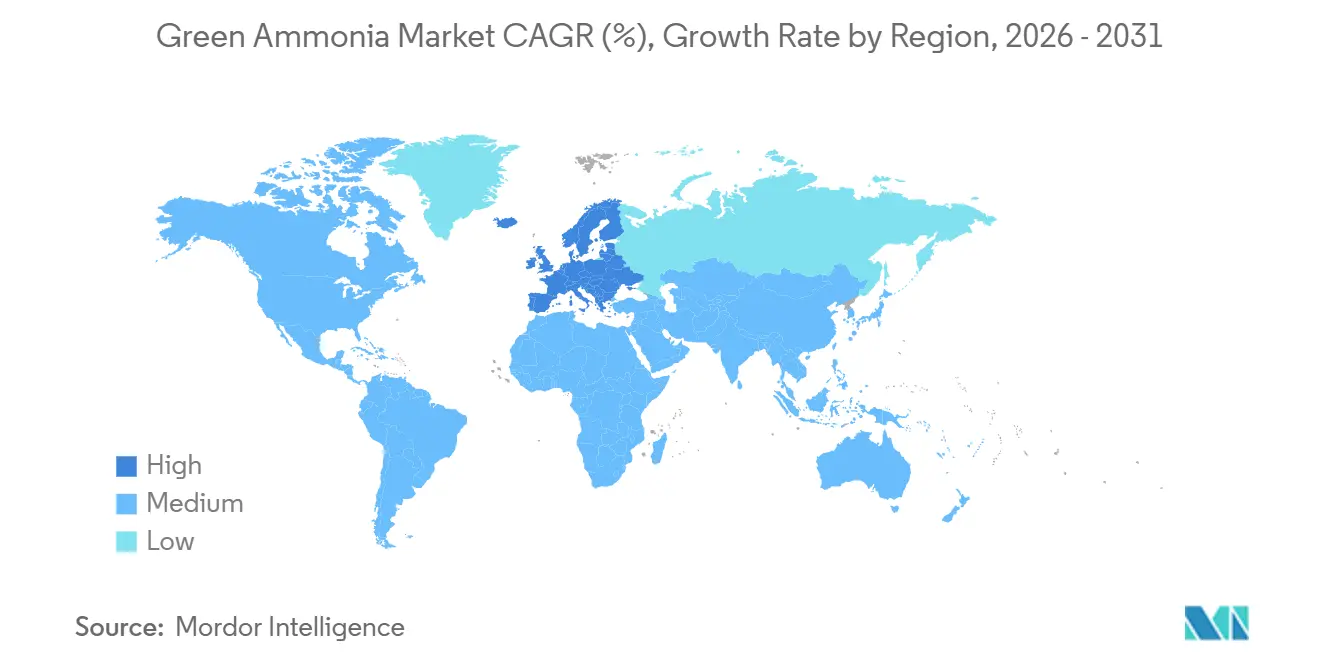
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 35,91 % am Markt für grünes Ammoniak und wächst bis 2031 mit einem CAGR von 87,20 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für grünes Ammoniak
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Düngemittelnachfrage aus nahrungsmittelunsicheren Ländern | +18.5% | Subsahara-Afrika, Südasien, Exportkorridore des Nahen Ostens | Mittelfristig (2–4 Jahre) |
| Dekarbonisierungspolitiken beschleunigen grüne Kraftstoffe in der Schifffahrt | +22.3% | Europa, Asien-Pazifik, Westküste Nordamerikas | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach grünem Ammoniak als Wasserstoffträger | +14.7% | Global, frühe Einführung in Deutschland, Japan, Australien | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung in der Stromerzeugung und Netzstabilität | +16.2% | Asien-Pazifik, Europa | Kurzfristig (≤ 2 Jahre) |
| Nationale Auktionen für sauberen Wasserstoff mit Differenzverträgen zur Garantie langfristiger Abnahme | +10.8% | Vereinigtes Königreich, Deutschland, Niederlande, Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Düngemittelnachfrage aus nahrungsmittelunsicheren Ländern
Die Stickstoffdünger-Importe in Subsahara-Afrika stiegen 2024 auf über 6,5 Millionen Tonnen, während die heimische Produktion vernachlässigbar blieb, da eine großräumige Erdgasinfrastruktur fehlt oder wirtschaftlich nicht rentabel ist[1]Weltbank, "Commodity Markets Outlook," worldbank.org. Grüner Ammoniak bietet im Markt für grünen Ammoniak einen Sprungbrett-Entwicklungspfad, da Windressourcen von über 9 m/s entlang der Atlantik- und Indischen Ozean-Küsten eine kostenwettbewerbsfähige Elektrolyse ermöglichen. Mauretanien und Namibia verhandeln über jahrzehntelange Lieferverträge, die Pipelinegas umgehen und das Produkt in ISO-Tanks verschiffen, wodurch sowohl Volumen als auch Preis festgeschrieben werden. In Indien, wo die Düngemittelsubventionsrechnung im Haushaltsjahr 2025 24 Milliarden USD erreichte, wird im Rahmen der Nationalen Grünen Wasserstoffmission bis 2027 eine Beimischung von 5 % grünem Ammoniak in der Harnstoffproduktion vorgeschrieben. Ägypten folgte mit einem Memorandum aus dem Jahr 2025, das 1 Million Tonnen Kapazität in Ain Sokhna abdeckt, was signalisiert, dass Ernährungssicherheitsbedenken und Energiewendeziele im Globalen Süden zunehmend konvergieren.
Dekarbonisierungspolitiken beschleunigen grüne Kraftstoffe in der Schifffahrt
Die Überarbeitung der Internationalen Seeschifffahrtsorganisation aus dem Jahr 2023 legt eine Reduzierung der Treibhausgasintensität von Quelle bis Kielwasser um 40 % bis 2030 gegenüber 2008 fest – ein Ziel, das mit LNG oder mit Abgasreinigungsanlagen ausgestatteten Schwerölen nicht erreichbar ist. Das emissionsfreie Verbrennungsprofil von Ammoniak positioniert es als den einzigen skalierbaren Tiefseetreibstoff, der sowohl die Meilensteine 2030 als auch 2050 erfüllt, ohne auf bordeigene Kohlenstoffabscheidung angewiesen zu sein. MAN Energy Solutions lieferte Ende 2024 den ersten ammoniakfähigen Zweitaktmotor, während DNV Bunkerleitlinien herausgab, die Doppelwandrohre und Echtzeit-Dampferkennung vorschreiben[2]MAN Energy Solutions, „Erster ammoniakfähiger Motor ausgeliefert”, man-es.com. Hafenbehörden in Rotterdam, Singapur und Busan investieren gemeinsam in Terminals, doch das Fehlen einer einheitlichen ISO-Sicherheitsnorm für die Schiff-zu-Land-Verbindung fragmentiert die regulatorische Aufsicht und verlangsamt den Ausbau. Frühe Vorreiter unter den Reedern wie Maersk haben dennoch Bestellungen im Wert von mehreren Milliarden Dollar für ammoniakbetriebene Containerschiffe aufgegeben und setzen auf Kostenvorteile als Erstmover, sobald Kohlenstoffabgaben verschärft werden.
Wachsende Nachfrage nach grünem Ammoniak als Wasserstoffträger
Die geringe volumetrische Dichte von Wasserstoff und der Bedarf an kryogener Lagerung machen den interkontinentalen Seetransport unwirtschaftlich, während Ammoniak bei -33 °C unter Umgebungsdruck verflüssigt und in modifizierten LPG-Schiffen im Markt für grünen Ammoniak transportiert werden kann. Die H2Global-Auktion Deutschlands vergab 2024 langfristige Verträge für Importe aus Kanada und Australien, wobei Cracking-Terminals für Hamburg und Wilhelmshaven geplant sind. Japan prognostiziert, dass bis 2030 3 Millionen Tonnen Wasserstoffäquivalent als Ammoniak ankommen werden, um sowohl die Stromerzeugung als auch die Industrienachfrage zu decken. Cracking-Kosten von 150–200 USD pro Tonne verengen die Arbitragemargen gegenüber Pipeline-Importen, doch steigende CO₂-Preise erhöhen den Lieferwert von emissionsarmem Wasserstoff und verbessern die Projektfinanzierbarkeit. Frühe Projekte zeigen, dass Festoxid-Elektrolyseurzellen einen Hin- und Rückwirkungsgrad von 75 % erreichen, was auf technologischen Spielraum zur weiteren Senkung der Logistikkosten hindeutet.
Zunehmende Nutzung in der Stromerzeugung und Netzstabilität
Kohlelastige Stromnetze in Japan und Südkorea unterliegen verbindlichen Emissionsobergrenzen, können jedoch Grundlastkraftwerke nicht stilllegen, ohne das Risiko von Stromausfällen einzugehen. Die Ammoniak-Beimischung bietet eine Compliance-Brücke; JERAs Kraftwerk Hekinan hat eine 20-%-Beimischung erprobt, die den jährlichen CO₂-Ausstoß um 300.000 Tonnen reduziert und dabei die volle Einsatzflexibilität beibehält. Südkoreas Vorgabe einer 20-%-Beimischung in allen Kohlekraftwerken bis 2030 wird eine gebundene Nachfrage von 2,5 Millionen Tonnen pro Jahr schaffen und hat bereits langfristige Liefervereinbarungen mit nahöstlichen Exporteuren ausgelöst. Lachgasemissionen bleiben ein Problem und erfordern selektive katalytische Reduktionsnachrüstungen, die 40–60 Millionen USD pro Gigawatt kosten, obwohl Technologieanbieter vielversprechende Versuche mit fortschrittlichen Katalysatoren melden, die die N₂O-Bildung um die Hälfte reduzieren. Die kurzfristige Abnahmesichtbarkeit in Kombination mit Einnahmeströmen aus Kohlenstoffgutschriften stärkt die Investitionsgrundlagen für neue Elektrolyseurkapazitäten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Kapitalbedarf für Elektrolyse und Haber-Bosch-Nachrüstungen | -6.4% | Global, besonders ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Sicherheits- und Toxizitätshürden beim maritimen Bunkern | -3.8% | Asien-Pazifik-Hafendrehkreuze, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Preiswettbewerb durch blaues Ammoniak entlang subventionierter Kohlenstoffabscheidungskorridore | -2.3% | Naher Osten, US-Golfküste, Russland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Kapitalbedarf für Elektrolyse und Haber-Bosch-Nachrüstungen
Protonenaustauschmembran-Stacks kosten 2026 noch immer 850–1.100 USD pro Kilowatt, während alkalische Einheiten einen größeren Platzbedarf haben und eine um 10–15 % geringere Stromdichte liefern, was die Amortisationszeit bei den aktuellen Ammoniakpreisen im Markt für grünen Ammoniak auf über 12 Jahre ausdehnt. Bestehende Haber-Bosch-Anlagen, die für eine gleichmäßige Erdgaszufuhr ausgelegt sind, müssen Pufferspeicher und erweiterte Steuerungssysteme nachrüsten, um intermittierenden Wasserstoff zu verarbeiten, was für jede 1.000-Tonnen-pro-Tag-Linie zusätzliche 80–120 Millionen USD erfordert. Konzessionäre Kreditgeber verlangen staatliche Garantien, die hochverschuldete Schwellenländerregierungen kaum bereitstellen können, wodurch die Finanzierungslücke genau dann größer wird, wenn die Nahrungsmittelimportrechnungen steigen. Unterhalb von 500 Tonnen pro Tag verlieren Anlagen für grünen Ammoniak Skaleneffekte, was dezentralisierte Modelle einschränkt, die andernfalls die Düngemittelversorgung lokalisieren könnten.
Sicherheits- und Toxizitätshürden beim maritimen Bunkern
Ammoniak wird bei 300 ppm tödlich, sodass Bunkerprotokolle die LNG-Sicherheitsstandards übertreffen müssen. Der DNV-Leitfaden von 2024 fordert doppelte Eindämmungsrohre, Echtzeit-Dampfüberwachung und Sicherheitszonen, was die Nachrüstkosten auf 50–80 Millionen USD pro Liegeplatz an bestehenden LNG-Terminals treibt. Der IGC-Code regelt Ammoniak als Ladung, nicht als Kraftstoff, weshalb Versicherer zögern, Haftpflichten zu übernehmen, bis die ISO die TC-197-Änderungen abschließt. Die Ausbildung der Besatzung ist ein weiterer Engpass; die Internationale Seeschifffahrtsorganisation schätzt einen Mangel von 15.000 qualifizierten Fachkräften bis 2030. Maersks erstes ammoniakbetriebenes Containerschiff, das 2027 erwartet wird, wird diese Protokolle testen, doch ein breiterer Rollout wartet auf einheitliche globale Regeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Landwirtschaft verankert die frühe Nachfrage
Die Landwirtschaft erfasste 87,99 % des Volumens von 2025, was 235 Kilotonnen entspricht, und wird voraussichtlich mit einem CAGR von 85,67 % während des Prognosezeitraums (2026–2031) die Dominanz behalten, selbst wenn die Marktgröße für grünes Ammoniak bis 2031 auf 9.854 Kilotonnen anwächst. Yaras Werk in Porsgrunn liefert nun jährlich 75.000 Tonnen an europäische Düngemittelmischer und beweist, dass bestehende nachgelagerte Anlagen grüne Moleküle ohne Modifikation aufnehmen können. Die Fertiliser Corporation of India Limited unterzeichnete einen Fünfjahres-Abnahmevertrag über 200.000 Tonnen pro Jahr zu einem Aufschlag von 15 % gegenüber grauen Preisen – ein Mustervertrag, der das Eigenkapitalrisiko mindert und den Schuldenabschluss beschleunigt. Diese Verpflichtungen reduzieren das Händlerpreisrisiko, eine Voraussetzung für die Regressfinanzierung und eine schnellere Projektgenehmigung.
Schiffskraftstoff und Stromerzeugung sind die am schnellsten wachsenden Bereiche, obwohl sie von einer kleinen Basis aus starten. Maersks 12 ammoniakbetriebene Schiffe werden jeweils 18.000 Tonnen pro Jahr verbrauchen und ab 2027 eine sichtbare Nachfragetranche hinzufügen. JERAs geplante 50-%-Beimischung in Hekinan erfordert 800.000 Tonnen jährlich und zeigt, dass Energieversorger Ammoniak als Compliance-Absicherung betrachten, bis Netzbatterien skalieren. Wasserstoffträger-Pilotprojekte wie Unipers 30.000-Tonnen-Crackanlage in Wilhelmshaven veranschaulichen die Optionalität in der Mitte der Wertschöpfungskette, obwohl die Projektökonomie von europäischen Kohlenstoffpreisen über 100 EUR pro Tonne abhängt. Insgesamt führen diese aufkommenden Nutzungen zu diversifizierten Einnahmestapeln, die Cashflows stabilisieren und das Anlegervertrauen in die Branche für grünes Ammoniak stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Geografische Analyse
Europa hielt 2025 einen Marktanteil von 35,91 % am Markt für grünen Ammoniak und wird bis 2031 mit einer CAGR von 87,20 % wachsen, da REPowerEU den Block verpflichtet, bis 2030 20 Millionen Tonnen erneuerbare Wasserstoffäquivalente zu importieren und zu produzieren. Deutschlands H2Global hat bereits Verträge im Wert von 900 Millionen EUR für Importe aus Kanada und Australien vergeben und nutzt dabei eine Doppelauktion zur Absorption des Preisrisikos. Der nordische Cluster nutzt Wasserkraft und Offshore-Wind, um Elektrolyseure bei Kapazitätsfaktoren von 85 % zu betreiben, die Kosten für grünen Ammoniak unter 400 USD pro Tonne zu drücken und die regionale Versorgungsführerschaft zu festigen.
Der Nahe Osten baut Exportkapazitäten schneller aus als jede andere Region. Der 7-Milliarden-USD-Komplex von Air Products in NEOM, der im Januar 2026 mit der Inbetriebnahme begann, wird bis Q4 2026 auf 1,2 Millionen Tonnen pro Jahr hochgefahren, und zwar im Rahmen von 30-jährigen Abnahmeverträgen, die an den Brent-Rohölpreis indexiert sind. Die Vereinigten Arabischen Emirate und Oman verfügen über Pipeline-Projekte mit einer Gesamtkapazität von 4 Millionen Tonnen pro Jahr bis 2030, wobei jedes Land hohe Sonneneinstrahlung und niedrige Grundstückskosten nutzt, um viele OECD-Märkte zu unterbieten. Diese Volumina richten sich in erster Linie an Importeure im asiatisch-pazifischen Raum und stärken den entstehenden Dreieckshandel zwischen Regionen mit reichhaltigen erneuerbaren Ressourcen, düngemittelhungrigen Agrarwirtschaften und Drehscheiben für maritime Kraftstoffe.
Nordamerikas Entwicklungspfad hängt von den Produktionsgutschriften des US-amerikanischen Inflation Reduction Act in Höhe von 3 USD pro Kilogramm für grünen Wasserstoff mit Cradle-to-Gate-Emissionen unter 0,45 kg CO₂e ab. Im US-amerikanischen Markt für grünen Ammoniak plant CF Industries, seine Anlage in Donaldsonville mit 300-MW-Elektrolyseuren nachzurüsten und bis 2028 200.000 Tonnen grünen Ammoniak pro Jahr hinzuzufügen. Kanadas atlantische Provinzen verfolgen Exportprojekte, die an deutsche Abnahmeverträge geknüpft sind, während Mexiko windkraftbetriebene Anlagen auf der Baja-Halbinsel prüft. Südamerikas Vorreiter ist Chile, wo die Windgeschwindigkeiten in Magallanes mit denen Patagoniens vergleichbar sind, jedoch Lücken bei der Hafeninfrastruktur die kommerziellen Starttermine über 2028 hinaus verzögern. Insgesamt vergrößern diese regionalen Entwicklungen die adressierbare Basis des Marktes für grünen Ammoniak.

Regulatorisches Umfeld
Grüner Ammoniak wird von einer Mischung aus Chemikalienvorschriften, industriellen Genehmigungsregeln und aufkommenden Zertifizierungssystemen für kohlenstoffarme Kraftstoffe und Produkte geprägt, die die Handelsberechtigung und die Preisaufschläge bestimmen. Indien hat am 27. Februar 2026 im Rahmen der National Green Hydrogen Mission einen Standard für grünen Ammoniak formalisiert, der festlegt, wie nicht-biogene Treibhausgasemissionen über einen Zeitraum von 12 Monaten bilanziert werden, und der die Qualifikation für die inländische Beschaffung und nachgelagerte Beimischungsvorgaben beeinflusst.
In Europa arbeiten Produzenten und Importeure zudem im Rahmen von REACH und CLP für Gefahrstoffe, ergänzt durch die Einhaltung der Industrieemissionsrichtlinie für Großanlagen. Die Vorschriften für erneuerbare Kraftstoffe nicht biogenen Ursprungs (RFNBO) fügen Anforderungen an die Rückverfolgbarkeit hinzu, und die grenzüberschreitende Versorgung hängt zunehmend von Nachweisen auf Korridorebene und projektbezogenen Emissionsdaten ab, da die Verantwortlichkeiten für die Kohlenstoffbilanzierung zwischen Produzenten, Verschiffern und Importterminals aufgeteilt werden, während sich die CBAM-Regeln weiterentwickeln.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für grünen Ammoniak beginnt typischerweise mit der Beschaffung erneuerbarer Energie (Wind, Solar und netzgestützte PPAs), gefolgt von Elektrolyseuren, die grünen Wasserstoff produzieren, der Stickstoffabscheidung und der Ammoniaksynthese über Haber-Bosch- oder modulare Kreislaufkonfigurationen. Die vorgelagerte Wirtschaftlichkeit wird durch die Wahl der Elektrolysetechnologie und deren Auslastung beeinflusst, während die Integration im Midstream-Bereich, die Lagerung und die Logistik (einschließlich Kryotanks, Terminals und Verschiffung) die Lieferkosten und die Tragfähigkeit von Exportkorridoren bestimmen.
Die frühe Kommerzialisierung stützte sich häufig auf eng integrierte oder partnerschaftlich geführte Ketten, die Projektentwicklung, Technologie und Vermarktung bündeln, um das Bankability-Risiko zu verringern. Exportorientierte Korridorprojekte und strukturierte Abnahmeprogramme in Europa nutzten H2Global-verknüpfte Lieferwege, und das von Mitsubishi Heavy Industries im Rahmen eines METI-finanzierten Programms geleitete Wertschöpfungskettenprojekt Indien-Singapur konzentriert sich auf die Koordination von Produktion und Logistik, um die Systemkosten zu senken. Mit der Reifung von Standards und Zertifizierungen fügen die Anforderungen an Messung, Berichterstattung und Verifizierung eine weitere Prüfstufe hinzu, die bestimmt, welche Moleküle in regulierte Märkte gelangen können.
Wettbewerbslandschaft
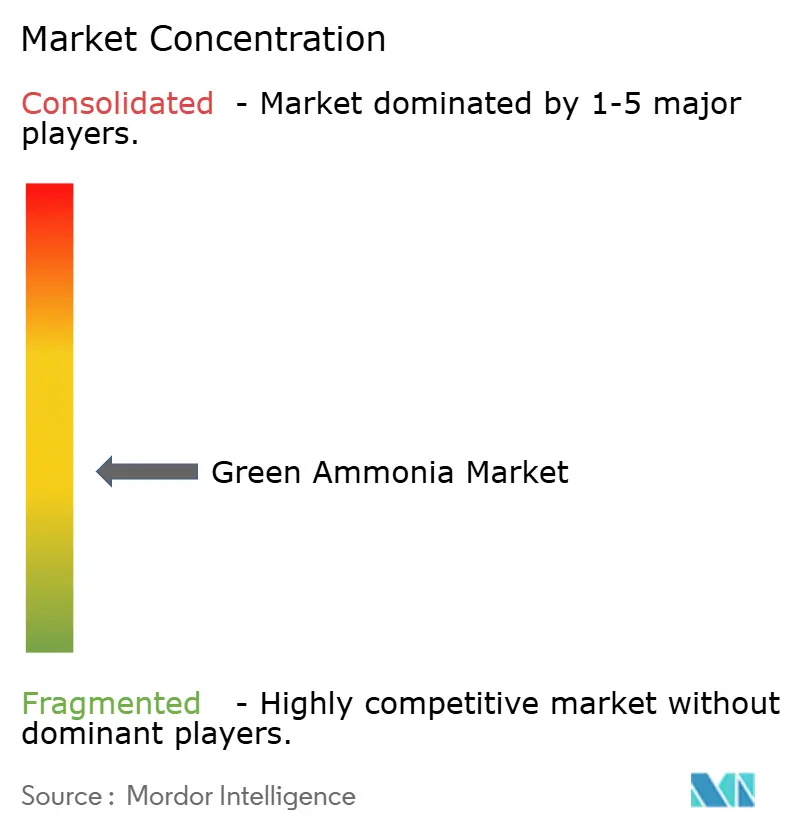
Der Markt für grünes Ammoniak ist mäßig fragmentiert. Integrierte Großkonzerne und von Staatsfonds unterstützte Entwickler dominieren die angekündigten Kapazitäten, wobei Air Products, Yara und CF Industries bis 2030 einen erheblichen Teil der globalen Pipeline kontrollieren. Elektrolyseurlieferanten – Nel, ITM Power und thyssenkrupp Uhde – wetteifern darum, Gigawatt-Fabriken hinzuzufügen; thyssenkrupps modularer alkalischer Stapel, der 2025 angemeldet wurde, beansprucht eine 20-%-Investitionskostensenkung durch standardisierte Platten. Compliance-Standards prägen die maritime Nachfrage, doch das Fehlen eines einheitlichen Grünzertifizierungsschemas lässt Raum für geografische Arbitrage.
Marktführer der Branche für grünes Ammoniak
Air Products and Chemicals Inc.
CF Industries Holdings Inc.
Fertiglobe
Yara
ENGIE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der am 27. Februar 2026 angekündigte indische Standard für grünen Ammoniak liefert einen regulatorischen Anker, indem er einen Schwellenwert für nicht-biogene Treibhausgasemissionen von 0,38 kg CO2e pro kg Ammoniak festlegt und die Compliance für inländische Produzenten und Käufer klärt.
Exportkorridore, die durch politische Mechanismen gestützt werden, sind zentral für langfristige Nachfrage- und Investitionsentscheidungen. Europa stützt sich auf H2Global- und NEOM-verknüpfte Pfade, um Abnahmeverträge abzusichern, und Scatec hat in Ain Sokhna mit der teilweisen Wasserstoffproduktion für Fertiglobes Exporte von grünem Ammoniak nach Deutschland im Rahmen des H2-Global-Programms begonnen. Auch Liefer- und Terminalprojekte kommen voran, da Unternehmen ihre Portfolios auf kurzfristige Exportbereitschaft ausrichten, darunter die von Mitsubishi Heavy Industries im Rahmen eines METI-finanzierten Programms identifizierten Kostensenkungspotenziale in der Wertschöpfungskette Indien-Singapur sowie die Erweiterung des Portfolios für kohlenstoffarmen Ammoniak durch Yara im Zuge jüngster Initiativen an der Golfküste und im Zusammenhang mit NEOM.
Aktuelle Branchenentwicklungen
- Juni 2026: Air Products and Chemicals Inc. verzichtet auf die Fortführung des Louisiana Clean Energy Complex-Projekts und schließt eine Vermarktungs- und Vertriebsvereinbarung mit Yara für erneuerbaren Ammoniak aus dem NEOM Green Hydrogen Project ab. Diese Maßnahme verändert den Zugang zur Lieferkette und erweitert das Partnernetzwerk für grünen Ammoniak.
- Januar 2026: AM Green hat mit dem Bau einer auf grünem Wasserstoff basierenden Ammoniakanlage in Kakinada mit einer Kapazität von 1,5 Mio. t/Jahr begonnen; laut Fahrplan soll die Produktion von 0,5 Mio. t/Jahr bis Mitte 2027 starten. Diese Entwicklung schafft einen großen regionalen Produktionsknoten, der das kurzfristige Angebotspotenzial für die Märkte im asiatisch-pazifischen Raum erweitert.
- April 2025: CF Industries Holdings Inc. hat mit JERA Co. und Mitsui Co. ein Gemeinschaftsunternehmen für die Produktion und Abnahme von kohlenstoffarmem Ammoniak im Blue Point Complex, Louisiana, mit einer Kapazität von 1,4 Mio. t/Jahr gegründet. Das Projekt stärkt die Präsenz im Bereich kohlenstoffarmer Ammoniak an der US-Golfküste sowie die internationalen Abnahmebeziehungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Ammoniak, der unter Verwendung von aus erneuerbarem Strom erzeugtem Wasserstoff hergestellt und dann als kohlenstoffarmes Molekül für die nachgelagerte Nutzung geliefert wird. Wir bemessen den Markt an dem Punkt, an dem grüner Ammoniak in Endanwendungen geliefert wird, damit das Modell mit den tatsächlichen Abnahmemengen verknüpft bleibt.
Ausgeschlossener Umfang: Wir schließen konventionellen Ammoniak, der aus fossilen Rohstoffen hergestellt wird, sowie Projekte aus, die lediglich angekündigt oder konzeptionell sind, ohne einen definierten Weg zur Produktion und Lieferung.
Übersicht der Segmentierung
- Nach Anwendung
- Landwirtschaft
- Schiffskraftstoff
- Stromerzeugung
- Wasserstoffträger
- Sonstige Anwendungen (industrieller Rohstoff usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Wir beginnen mit dem Aufbau einer Faktenbasis zu Projektpipelines, politischen Zeitplänen sowie dem Produktions- und Handelskontext für Ammoniak. Öffentliche Quellen helfen dabei, die Nachfragegeschichte und den Zeitrahmen zu verankern, etwa IEA-Veröffentlichungen zu Wasserstoff und Ammoniak, IRENA-Statistiken zu erneuerbaren Kapazitäten und Kosten, UN-Comtrade-Handelsströme für Ammoniakprodukte sowie Regierungs- und Regulierungsportale, die Regeln zu Wasserstoff und erneuerbaren Kraftstoffen veröffentlichen.
Anschließend fügen wir Unternehmensangaben und Projektdokumentationen hinzu, wie etwa Jahresberichte, Investorenpräsentationen, Genehmigungsunterlagen zum Umweltschutz sowie Planungsaktualisierungen für Häfen oder Terminals. Ein kostenpflichtiges Abonnement, das Unternehmensfinanzen und Nachrichten abdeckt, wird verwendet, um Unternehmensmaßnahmen und den Anlagenfortschritt zu verfolgen, und eine kostenpflichtige Patentdatenbank wird genutzt, um die technologische Richtung und Reife zu überprüfen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden verwendet, um die Einschätzung aus der Sekundärforschung zu überprüfen, was rechtzeitig in Betrieb genommen und was tatsächlich verkauft wird, was sich in frühen Marktphasen unterscheiden kann. Wir sprechen mit Projektentwicklern, Ingenieurstakeholdern, Abnehmern aus den Bereichen Düngemittel, Schifffahrt, Energieerzeugung und Wasserstoffträgeranwendungen sowie mit Experten für Logistik und Zertifizierung aus den wichtigsten Produktions- und Importregionen, damit sich die Annahmen nicht auf eine einzige Region stützen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 39 % | CXOs: 15 % | Asien-Pazifik: 46 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 34 % | EMEA: 36 % |
| Kleinere Akteure: 17 % | Manager: 51 % | Amerika: 18 % |
Marktbemessung & Prognose
Die zentrale Marktbemessung verwendet ein Top-down-Modell, das den adressierbaren Pool aus Kapazitätsplänen auf Projektebene und erwarteten Hochlaufkurven rekonstruiert, die anschließend durch Inbetriebnahmedaten, Auslastungsannahmen und wahrscheinliche Abnahme nach Anwendung gefiltert werden. Die Ergebnisse werden durch selektive Bottom-up-Annäherungen bestätigt, wie etwa stichprobenartig erfasste Kapazitäten nach Region multipliziert mit erwarteten Betriebsraten, gefolgt von Kanalprüfungen zu typischen Vertragsbedingungen und Lieferpreisspannen.
Zu den wichtigsten Eingangsgrößen zählen die mit der Verfügbarkeit erneuerbarer Energie verknüpften Inbetriebnahmezeitpläne der Elektrolyseure, die Nennkapazität und Hochlaufkurven der Ammoniakanlagen, die erwartete Verteilung auf Landwirtschaft, Schiffskraftstoff, Stromerzeugung und Nachfrage nach Wasserstoffträgern sowie Einschränkungen durch die Bereitschaft von Lager- und Exportterminals. Wenn Projektdaten unvollständig sind (zum Beispiel fehlende Angaben zur Auslastung oder Abnahmeaufteilung), wenden wir durch Interviews gestützte Bandbreiten und konservative Hochlaufannahmen an, bis klarere Erkenntnisse verfügbar sind.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich politische Unterstützung, die Akzeptanz von Zertifizierungen und die Einführung von Schiffskraftstoffen schnell verschieben können. Die Szenarien sind an beobachtbare Auslöser wie Ausschreibungsvergaben, unterzeichnete Abnahmeverträge und Baufortschritte angebunden, und die endgültige Prognose wird ausgewählt, nachdem die Erwartungen von Experten mit dem modellierten Angebots- und Nachfragegleichgewicht abgeglichen wurden.
Datenvalidierung & Aktualisierungszyklus
Wir führen vor der Freigabe mehrere Prüfungen durch, damit sich das Modell nicht von dem entfernt, was der Markt physisch tatsächlich liefern kann. Die Ergebnisse werden mit unabhängigen Signalen wie genehmigter Kapazität, Baumeilensteinen und Abnahmesichtbarkeit nach Endverwendung verglichen, und größere Abweichungen werden vor der Finalisierung der Gesamtzahlen von einem weiteren Analysten überprüft.
Wenn eine Abweichung auf die Verzögerung eines einzelnen Projekts oder eine plötzliche politische Änderung zurückzuführen ist, kontaktieren wir die Quellen erneut, um den Zeitpunkt und die implizierten Volumenauswirkungen zu bestätigen, und aktualisieren die Annahmen anschließend mit nachvollziehbaren Vermerken. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse, und vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für grünen Ammoniak mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für grünen Ammoniak können weit voneinander abweichen, da manche Quellen den Markt anhand zukünftiger Kapazitätsschlagzeilen bemessen, während andere nur Volumina zählen, die tatsächlich in Endanwendungen geliefert werden. Unterschiede zeigen sich auch, wenn eine Schätzung Volumen-Proxys verwendet und eine andere Umsatz, oder wenn Basisjahre und der Zeitpunkt der Währungsumrechnung nicht übereinstimmen.
Fortschritte bei der Inbetriebnahme, Signale zu vertraglich gesicherten Abnahmen und Nachfrageprüfungen auf Anwendungsebene sind die Belege, die Mordor Intelligence an tatsächlich gelieferte Volumina statt an angekündigte Nennkapazität binden. In anderen Veröffentlichungen entsteht die Lücke häufig dadurch, dass sich im Bau befindliche Anlagen als voll ausgelastet behandelt werden, oder durch die Vermischung von Definitionen für erneuerbaren und breiter gefassten kohlenstoffarmen Ammoniak, die angrenzende Ammoniakversorgung einbeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,28 Mrd. USD (2025) | |
| Fachzeitschrift A | 0,30 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und stellt häufig einen frühen Marktwert dar, ohne Inbetriebnahmefilter zu zeigen, was das kurzfristig lieferbare Angebot überschätzen kann. |
| Branchenpressemitteilung B | 0,28 Mrd. USD (2023) | Wendet langfristige Wachstumsraten mit begrenzter Sichtbarkeit auf Auslastung, Abnahmeabsicherung und Zertifizierungsbereitschaft an, was sowohl den Ausgangspunkt als auch die Steigung verschieben kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Ausrichtung der Jahre und dadurch, was in den frühen Jahren als Marktaktivität gezählt wird. Unsere Methode bleibt nachvollziehbar, da sie Annahmen an die Projektbereitschaft, realistische Betriebsraten und den Nachfragesog aus Anwendungen bindet, was Aktualisierungen einfach macht, wenn Anlagen von der Planung in den Betrieb übergehen.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird die globale Produktion bis 2031 sein?
Der Markt für grünes Ammoniak wird voraussichtlich bis 2031 9,85 Millionen Tonnen erreichen, was einem CAGR von 82,47 % über den Zeitraum 2026–2031 entspricht.
Warum ist Düngemittel die dominierende Verwendung?
Die Landwirtschaft benötigte 2025 87,99 % des Volumens, da Ammoniak der primäre Stickstoffdünger-Rohstoff ist und nahrungsmittelunsichere Länder langfristige grüne Versorgungsverträge sichern.
Welche Region bietet die niedrigsten Lieferkosten?
Der Nahe Osten kombiniert erstklassige Solar- und Windressourcen mit großen Grundstücksflächen und ermöglicht Projekten wie NEOM, Wasserstoffkosten unter 2 USD pro Kilogramm zu erreichen, was grünem Ammoniak unter 400 USD pro Tonne entspricht.
Welches politische Instrument beschleunigt die Einführung am stärksten?
Differenzverträge im Vereinigten Königreich, Deutschland und Australien garantieren Einnahmen für bis zu 15 Jahre, schließen Finanzierungslücken und verkürzen die Zeit bis zur endgültigen Investitionsentscheidung.
Ist blaues Ammoniak eine langfristige Bedrohung?
Blaues Ammoniak unterbietet grünes heute um 100–150 USD pro Tonne, doch seine Wettbewerbsfähigkeit wird sich verringern, wenn Kohlenstoffgrenzausgleichsmechanismen Restvermissionen belasten.
Seite zuletzt aktualisiert am:


