
Schokoladenmarktanalyse von Mordor Intelligence
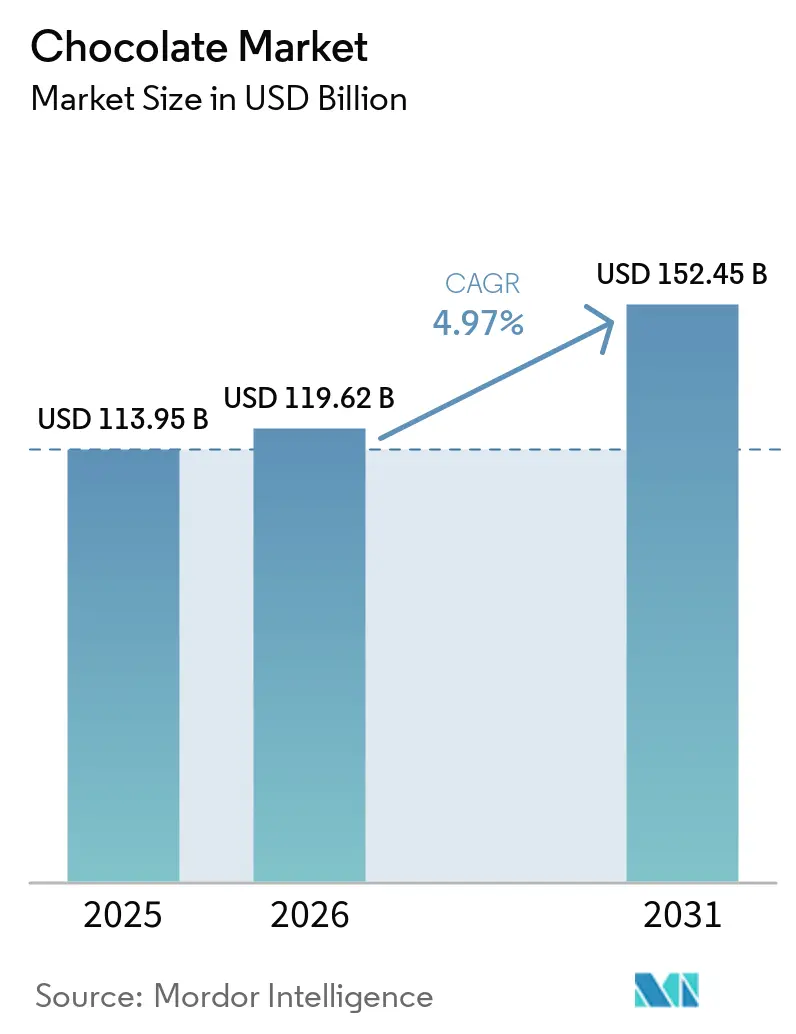
Die Schokoladenmarktgröße wird für 2026 auf 119,6 Milliarden USD geschätzt und soll 2027 bei 125,6 Milliarden USD liegen und bis 2032 158,4 Milliarden USD erreichen, mit einer CAGR von 4,75 % von 2027 bis 2032. Das Marktvolumen wird für 2026 auf 8,11 Millionen Tonnen geschätzt und soll 2027 bei 8,3 Millionen Tonnen liegen und bis 2032 9,3 Millionen Tonnen erreichen, mit einer CAGR von 2,3 % von 2027 bis 2032.
Premium-Formate und saisonales Schenkverhalten stützen die Ausgaben in den Vereinigten Staaten trotz des Drucks, den Zuckerkonsum zu begrenzen. Kakaokosten belasten die Margen, während ernährungs- und regulatorische Einschränkungen die Möglichkeiten zur Nachfrageförderung bei alltäglichen Riegeln einengen. Geschmacksinnovationen unterstützen die Differenzierung, und Beschaffungsprogramme verbinden die Schokoladenproduktion mit ethischer Beschaffung. Für den Einzelhandel bieten Premium-Riegel und Geschenkboxen Kaufanreize, die nicht von Mengenrabatten abhängen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führte Milch- und weiße Schokolade mit einem Marktanteil von 64,41 % im Jahr 2026, während dunkle Schokolade mit einer CAGR von 5,15 % von 2027 bis 2032 am schnellsten wachsen soll.
- Tafeln und Riegel führten die Formkategorie mit einem Anteil von 48,17 % an der Schokoladenmarktgröße im Jahr 2026 an, und Pralinen und Trüffel sollen mit einer CAGR von 4,8 % von 2027 bis 2032 am schnellsten wachsen.
- Innerhalb der Preisklassenkategorie hielt Massenmarkt-Schokolade 76,61 % des Umsatzes im Jahr 2026, wobei Premium-Schokolade mit einer CAGR von 5,65 % von 2027 bis 2032 am schnellsten wachsen soll.
- Die Zutatenkategorie wurde von milchbasierter Schokolade angeführt, die 80,92 % des Umsatzes im Jahr 2026 hielt, während pflanzenbasierte Schokolade mit einer CAGR von 5,9 % von 2027 bis 2032 am schnellsten wachsen soll.
- Supermärkte/Hypermärkte führten den Vertrieb mit 43,69 % des Umsatzes im Jahr 2026 an, und Online-Einzelhandelsgeschäfte sollen mit einer CAGR von 6,85 % von 2027 bis 2032 am schnellsten wachsen.
- Geografisch gesehen hielt Europa 43,46 % des Umsatzes im Jahr 2026, während die Region Naher Osten und Afrika mit einer CAGR von 5,75 % von 2027 bis 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung und Craft-Schokoladen-Bewegung | +1.8% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Geschmacksinnovation und globale Geschmackserkundung | +1.4% | Vereinigte Staaten, Brasilien, Indien und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Wachstum von Schenkgelegenheiten und saisonalen Konsumgelegenheiten | +1.6% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach nachhaltigem und ethischem Kakaobezug | +1.2% | Côte d'Ivoire, Ghana, Indonesien, Brasilien und Ecuador | Langfristig (≥ 4 Jahre) |
| Clean-Label- und Naturzutaten-Reformulierung | +0.7% | China, Indonesien, Australien und Japan | Mittelfristig (2–4 Jahre) |
| Fortschritte in der Schokoladenverarbeitung | +0.5% | In den gesamten Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung und Craft-Schokoladen-Bewegung
Die Premiumisierung stützt den Schokoladenumsatz, indem sie innerhalb der diskretionären Süßwarenausgaben Raum für stärker differenzierte Produkte schafft. Die US-amerikanischen Premium-Schokoladen-Dollarumsätze wuchsen 2025 um 9,8 %, während die Super-Premium-Dollarumsätze um 16,7 % zulegten, laut NielsenIQ-Daten, die von FoodNavigator berichtet wurden.[1] Das stärkere Ergebnis im höheren Segment gibt Herstellern einen Anreiz, Unterscheidungsmerkmale innerhalb der Premium-Angebote selbst zu entwickeln. Barry Callebaut's Schokoladentrends-Bericht 2026 beschrieb auch Verbraucher, die Formate erwarten, die Premium-Preispunkte rechtfertigen. Mintel-Daten, die von ConfectioneryNews berichtet wurden, zeigen Premium-Angaben auf 7 % der weltweiten Schokoladensüßwaren-Einführungen im Jahr 2025, gegenüber 5 % im Jahr 2020, sodass die Einführungsaktivität neben den Umsatzgewinnen in Richtung Premium-Positionierung tendiert.
Geschmacksinnovation und globale Geschmackserkundung
Die Geschmackserkundung gibt Schokoladenmarken eine Möglichkeit, durch sensorische Unterschiede innerhalb einer etablierten Süßwarenkategorie zu konkurrieren. Barry Callebaut's Umfrage vom September 2025 umfasste Verbraucher in 24 Märkten, die in den vorangegangenen 12 Monaten Schokoladensüßwaren gekauft hatten, und 42 % hielten süß-herzhafte Schokoladen für sehr relevant. Der Ausblick 2026 beschrieb auch jüngere Verbraucher, die asiatische Zutaten wie Matcha, Calamansi und Yuzu suchen. Diese Präferenzen unterstützen Innovationen auf Basis eines erkennbar anderen Geschmacks und geben Herstellern eine klarere Positionierung als ein undifferenzierter zusätzlicher Geschmack. Ein süß-herzhaftes Schokoladenangebot und ein Matcha-geführtes Angebot könnten unterschiedliche geäußerte Präferenzen ansprechen und Produktentwicklern 2 spezifische Wege für eine Sortimentserweiterung bieten.
Wachstum von Schenkgelegenheiten und saisonalen Konsumgelegenheiten
Saisonale Anlässe erzeugen konzentrierte Schokoladennachfrage, die Produkte unterstützen kann, die rund um eine bestimmte Feier gestaltet sind. Die US-amerikanischen saisonalen Weihnachts-Schokoladensüßwaren-Umsätze überstiegen 1,31 Milliarden USD in den 8 Wochen bis zum 28. Dezember 2025.[2] Oster-bezogene Schokoladensüßwaren verzeichneten vom 13. bis 20. April 2025 einen Umsatzanstieg von Woche zu Woche in Höhe von 214 Millionen USD und machten sie zur umsatzstärksten Osterkategorie in den Vereinigten Staaten. Zusammen zeigen diese Kennzahlen einen etablierten Feiertagsumsatzpool und einen separaten, zeitlich präzisen Ausgabenanstieg. Für Marken unterstützt dies die Abstimmung von Schokoladenangeboten auf die Bedeutung und den Zeitpunkt jeder Feier, anstatt sich allein auf den Routinekonsum zu verlassen. Die Bedienung von Weihnachten und Ostern verteilt die saisonale Schokoladennachfrage auf Verkaufsfenster, die Monate auseinanderliegen, und verringert die Abhängigkeit von einem einzigen Feiertag.
Steigende Nachfrage nach nachhaltigem und ethischem Kakaobezug
Ethische Beschaffung lenkt die Beschaffungsnachfrage auf programm-konforme Kakaobohnen, wenn ein großer Schokoladenkäufer den Ansatz in den Einkauf einbettet. Mondelēz International berichtete, dass Cocoa Life im Jahr 2025 ungefähr 100 % des für sein Schokoladengeschäft bezogenen Kakaovolumens abdeckte. Cocoa Horizons verwendete im Geschäftsjahr 2024/25 eine feste Prämie pro Kilogramm geliefertem Kakao, wobei die Zahlungen mit Barry Callebaut's Einkäufen verknüpft waren und die Vereinbarungen je nach Herkunft variierten. Diese Lieferverknüpfung gibt dem Beschaffungsengagement einen konkreten finanziellen Mechanismus für teilnehmende Landwirte und Landwirtschaftsgruppen. Die Zahlung, die diese Landwirte erreicht, steigt und fällt daher mit dem Programmkakao, den die Käufer abnehmen, sodass das Einkaufsvolumen – und nicht allein das Versprechen – die Prämie finanziert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender regulatorischer Druck auf Zucker und Süßwarenprodukte | -0.9% | Im gesamten Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Allergien und zunehmende Ernährungseinschränkungen | -0.7% | Im gesamten Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Verlagerung der Verbraucher hin zu zuckerarmen und kalorienarmen Lebensstilen | -0.4% | In den gesamten Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Kakaopreisvolatilität und Lieferkettenunterbrechungen | -0.5% | Europa, Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender regulatorischer Druck auf Zucker und Süßwarenprodukte
Einschränkungen bei Werbung und Aktionspreisen reduzieren die verfügbaren Instrumente zur Stimulierung von Schokoladenkäufen. Am 5. Januar 2026 schränkten Vorschriften im Vereinigten Königreich die Fernsehwerbung vor 21:00 Uhr und bezahlte Online-Werbung zu jeder Zeit für qualifizierende weniger gesunde Produkte ein, einschließlich weißer, Milch- und dunkler Schokolade.[3] Die englischen Beschränkungen für Mengenpreisaktionen qualifizierender weniger gesunder Produkte bei betroffenen Einzelhändlern traten am 1. Oktober 2025 in Kraft, einschließlich Angeboten wie 3 zum Preis von 2. Die Werberegeln schränken die Möglichkeiten ein, Produktbekanntheit über die betroffenen Medien aufzubauen. Grenzen für Mengenanreize schränken auch ein, wie betroffene Einzelhändler zusätzliche Einheiten pro Transaktion fördern. Lieferanten qualifizierender Schokolade müssen Kampagnen rund um die Kanäle und Angebote gestalten, die die Regeln erlauben.
Allergien und zunehmende Ernährungseinschränkungen
Allergen-Unsicherheit kann allergische Käufer von bestimmten Schokoladenangeboten ausschließen, sodass eine zuverlässige Kennzeichnung zur Kaufvoraussetzung wird. Am 16. Juni 2025 riet die Food Standards Agency Verbrauchern mit Lebensmittelallergien davon ab, bestimmte importierte Dubai-Stil-Schokoladen zu kaufen, sofern sie nicht bestätigen konnten, dass diese für den UK-Verkauf bestimmt waren. Eine gezielte Überwachung von 45 Dubai-Stil-Pistazien-Schokoladenproben, die von Juli bis Oktober 2025 in England, Wales und Nordirland gekauft wurden, fand in 18 Proben aus 14 Marken nicht deklarierte Erdnüsse oder Sesam. Alle Proben wurden auf Erdnüsse getestet, während 42 Proben Sesam-Ergebnisse gemeldet hatten. Die Behörde erklärte, dass die meisten in britischen Geschäften verkauften Dubai-Stil-Schokoladen sicher seien. Ohne Bestätigung des beabsichtigten UK-Verkaufs wurde allergischen Käufern geraten, diese Importe zu meiden, sodass Verkäufer sich nicht auf diese Käufergruppe verlassen konnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
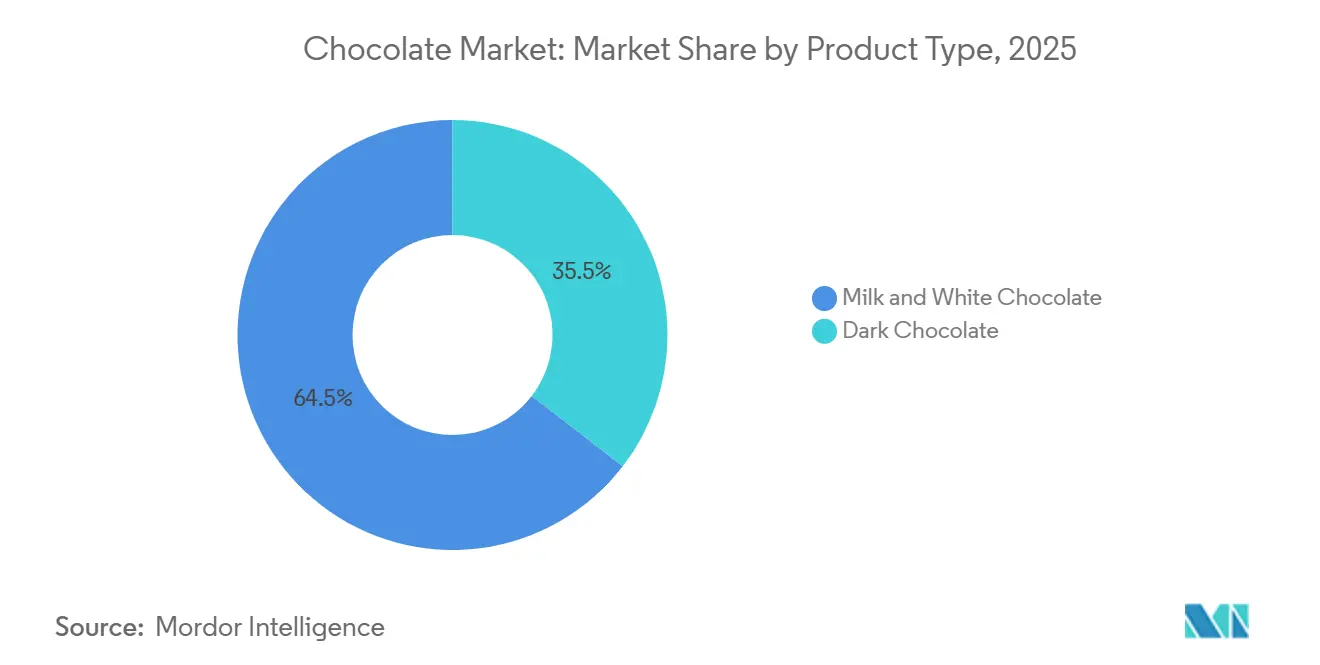
Breite Beliebtheit von Milchschokolade und gezieltes Interesse an dunkler SchokoladeMilch- und weiße Schokolade machten 2026 einen Anteil von 64,41 % an der Schokoladenmarktgröße aus und bildeten damit das größte Segment. In seiner Studie zu den Genussmustern 2025 identifizierte die National Confectioners Association Milchschokolade als Amerikas beliebteste Süßigkeit über alle Generationen von Käufern hinweg. Diese Präferenz erstreckt sich über alle Altersgruppen, sodass der Milchanteil des Segments nicht von einer einzigen engen Generation von Käufern in den Vereinigten Staaten abhängt.
Dunkle Schokolade ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,15 % von 2027 bis 2032. Die Suchanfragen auf Ocado.com nach dunklen Schokoladen-Ostereiern stiegen um 247 % für den Zeitraum vom 15. Dezember 2025 bis 8. März 2026 im Vergleich zum Zeitraum vom 16. Dezember 2024 bis 9. März 2025. Dieser Suchbegriff verbindet einen Schokoladentyp mit einem saisonalen Format und gibt einem Einzelhändler ein präziseres Auswahlproblem als eine allgemeine Anfrage nach Schokolade. Die gemessenen Suchanfragen geben einem Online-Händler einen Grund, dunkle Rezepturen in sein Osterei-Sortiment aufzunehmen.



Nach Form:
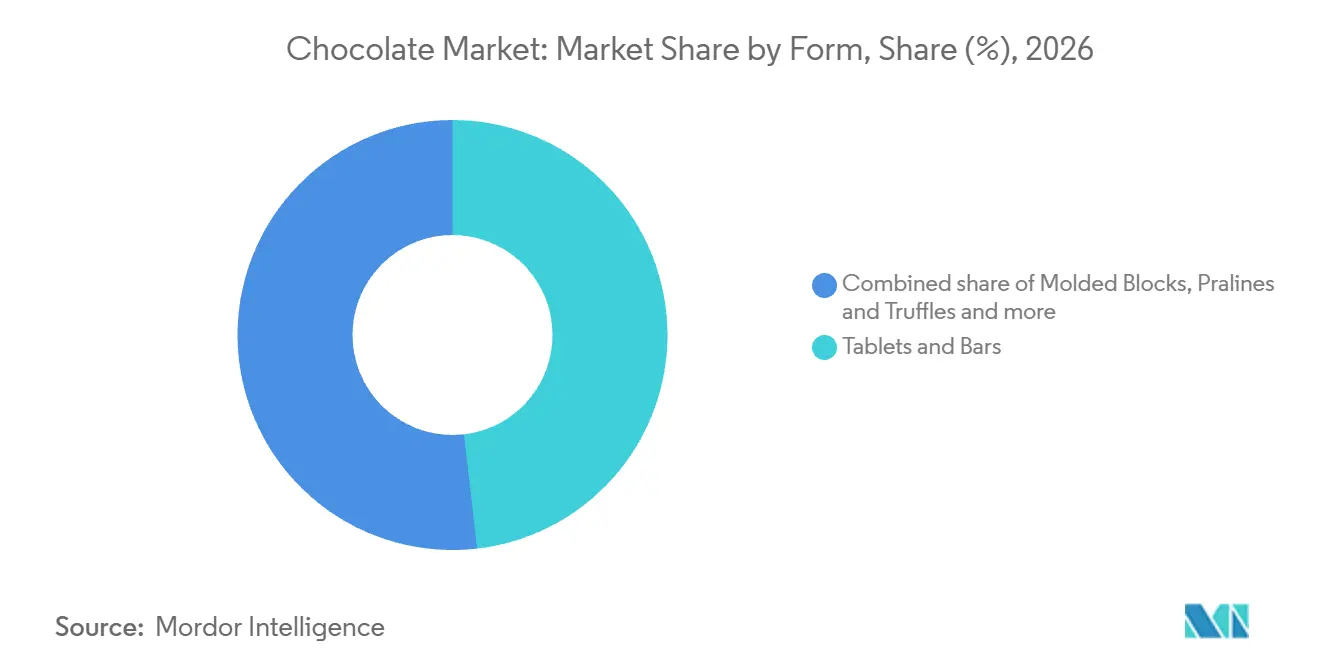
Produktionsmaßstab bei Riegeln und Entwicklung von Premium-PralinenTafeln und Riegel repräsentierten 2026 einen Schokoladenmarktanteil von 48,17 % und waren damit das größte Segment nach Form. Nestlé's neue Linie in der Sofia Chocolate Factory produzierte 2026 420 KitKat-Riegel pro Minute. Eine dedizierte Linie mit diesem Durchsatz veranschaulicht das industrielle Produktionspotenzial der Form, wobei das kommerzielle Angebot auf wiederholten Einheiten eines fertigen Marken-Schokoladenprodukts aufbaut. Die Broschüre der Bulgarisch-Schweizerischen Handelskammer 2026 besagt, dass die Sofia-Erweiterung durch die steigende KitKat-Nachfrage in Europa und weltweit angetrieben wurde und dass die Produktion der neuen Linie 30 internationale Märkte erreicht.
Pralinen und Trüffel sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,8 % von 2027 bis 2032. Lindt & Sprüngli berichtete, dass seine neue Signature-Pralinenserie dazu beitrug, das Wachstum 2025 in seiner französischen Premium-Kategorie anzutreiben. Andere Formen umfassen Schokoladenhasen, die laut National Confectioners Association eine zentrale Rolle neben saisonalen Süßwaren bei US-Osterfeiern spielen und dieser Form eine feiertagsgetriebene Verwendung verleihen. Lindt nannte Excellence, Verpackungsinnovationen und verbesserte Sichtbarkeit im Geschäft neben seinen neuen Pralinenserien als Treiber dieses französischen Wachstums.

Nach Preisklasse:
Ländlicher Zugang und Premium-ReiseeinzelhandelMassenmarkt-Schokolade hielt 2026 76,61 % des Marktwerts und war damit das größte Segment nach Preisklasse. Im April 2026 identifizierte der Marketingvizepräsident von Mondelēz India Cadbury Dairy Milk als führende ländliche Schokoladenmarke und beschrieb ein Schokoladenportfolio mit niedrigen Einheitspreisen zur Unterstützung der Kategoriendurchdringung dort. Der Ansatz macht den Aufwand für einen Schokoladenkauf zu einem Weg, eine definierte ländliche Käufergruppe zu erreichen, während die Positionierung an eine etablierte Marke geknüpft bleibt. Dasselbe Interview stellte fest, dass Schokoladenpreispunkte im Laufe der Jahrzehnte zu höheren Preisen gewandert sind, während die niedrigsten Preispunkte für die Keksdurchdringung zentral bleiben.
Premium-Schokolade ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,65 % von 2027 bis 2032. Im Jahr 2025 wuchs Lindt & Sprüngli's Global Travel Retail-Geschäft, das Lindt-Produkte über Duty-Free-Shops verkaufte, um 19,6 %. Lindt führte das Ergebnis auf den Erfolg von Lindt Dubai Style Chocolate zurück, das laut eigenen Angaben bei Reisenden weltweit Anklang fand.
Nach Zutatentyp:
Formulierungsidentität und herkunftsbasierte DifferenzierungMilchbasierte Schokolade war das größte Segment und hielt 2026 80,92 % des Marktwerts. Eine YouGov-Umfrage vom Juni 2025 unter 18.951 Teilnehmern in Deutschland ergab, dass 48 % Vollmilchschokolade am meisten mochten, gemessen an der geäußerten Präferenz. The Hershey Company's West Hershey-Werk produziert täglich mehr als 70 Millionen Hershey's Kisses Milk Chocolates in Hershey, Pennsylvania. Dieses Werk stellt auch Milchschokoladenriegel und Milchschokoladenriegel mit Mandeln her.
Pflanzenbasierte Schokolade ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,9 % von 2027 bis 2032. Ombar's pflanzenbasierte blonde weiße Schokoladen-Alternative wurde am 21. April 2025 in Tesco Extra-Filialen im gesamten Vereinigten Königreich erhältlich. Diese Einzelhandelsplatzierung verschaffte einer milchfreien Alternative Zugang zu Mainstream-Supermarktkäufern. In seiner europäischen Kakaoanalyse berichtet CBI, dass das Verbraucherinteresse an Herkunft und Zutatenqualität die wachsende Beliebtheit von Single-Origin-Schokolade aufgrund ihrer charakteristischen Geschmacksprofile antreibt.
Nach Vertriebskanal:
Einzelhandelssortimente und gezielte Online-AngeboteSupermärkte/Hypermärkte waren das größte Segment mit 43,69 % des Marktwerts im Jahr 2026. Ein Supermarkt kann mehrere Schokoladentypen, Preise und Formate in einem gemeinsamen Einzelhandelsumfeld platzieren, sodass Lieferanten unterschiedliche Rollen für Produkte in einem Sortiment entwickeln können. In den letzten 52 Wochen, die in Circana's Analyse vom August 2026 abgedeckt wurden, gewannen britische Lebensmittelsupermärkte Marktanteile in allen Süßwarenkategorien, einschließlich Schokolade. Ein Schokoladenlieferant, der sich ausschließlich auf unabhängige Geschäfte konzentriert, würde den Kanal verpassen, der in diesem britischen Vergleich an Boden gewinnt.
Online-Einzelhandelsgeschäfte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,85 % von 2027 bis 2032. Ocado Retail berichtete von einem Umsatzwachstum von 355 % im Jahresvergleich für sein Guinness Rugby Ball Easter Egg auf Ocado.com, verglichen mit dem Zeitraum vom 15. Dezember 2025 bis 8. März 2026 gegenüber dem 16. Dezember 2024 bis 9. März 2025. Das Rugby-Thema und die alkoholhaltige Schokoladenformulierung verleihen dem Angebot eine spezifische Identität innerhalb eines Ostersortiments.
Geografische Analyse
Europäischer Schokoladenmarkt
Europa machte 2026 einen Anteil von 43,46 % an der Schokoladenmarktgröße aus und war damit die größte geografische Region. CBI bewertete den europäischen Schokoladenmarkt im Jahr 2025 auf 49,3 Milliarden USD, die Ausgabenbasis hinter der Führungsposition der Region. Die Schweizer Schokoladenindustrie, die Fertig- und Halbfertigprodukte einschließlich Pulver umfasst, exportierte 2025 136.829 Tonnen, ein Rückgang von 9,3 % gegenüber 2024. Exporte machten in diesem Jahr 71,1 % des Schweizer Industrieabsatzvolumens aus. Da Exporte der größere Absatzkanal sind, belastete der Rückgang des Exportvolumens den Kernkanal dieser Schweizer Versorgungsbasis.
Schokoladenmarkt Naher Osten und Afrika
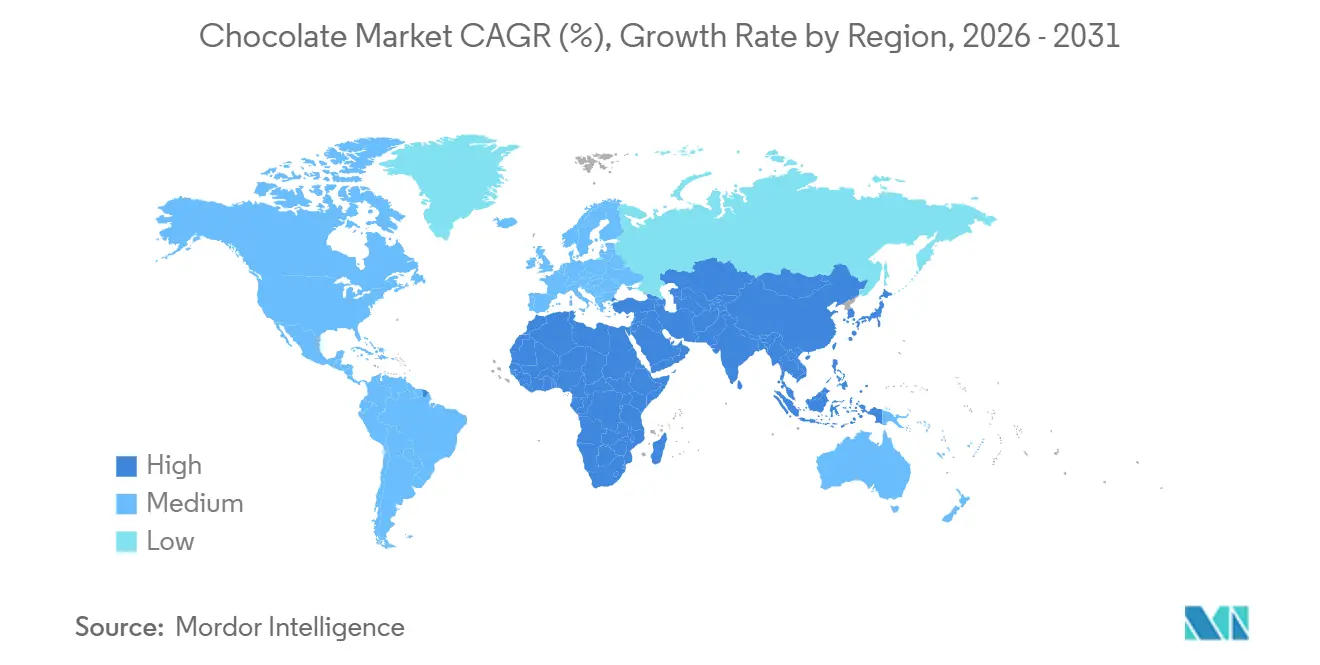
Naher Osten und Afrika ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 5,75 % von 2027 bis 2032. Dubai Duty Free verkaufte 2025 Dubai-Schokolade über 13 Marken durch sein Flughafeneinzelhandelsgeschäft. Saudi-Arabien exportierte separat im Jahr 2025 fast 12.000 Tonnen Schokolade. Dubai-Schokolade trieb die Süßwarenleistung von Dubai Duty Free an und zeigt, wie ein Produktstil den Umsatz über mehrere Marken hinweg unterstützte. Die saudischen Exporte zeigen Schokolade, die das Land in kommerziellem Volumen verlässt.
In Nordamerika wollten 82 % der US-amerikanischen Verbraucher im Jahr 2025 feiertagsspezifische Süßwaren mit spezieller Verpackung, Formen und Geschmacksrichtungen, was eine anlassbezogene Produktchance unterstreicht. Die Importschokoladen-Chance im Asien-Pazifik-Raum wird durch Chinas gemeldeten Anstieg der Ausgaben für italienische Schokoladensüßwaren um 134,3 % während des Frühlingsfestes 2025 veranschaulicht. In Südamerika stieg Brasiliens Osterschokoladen-Ei-Produktion von 45 Millionen Einheiten im Jahr 2025 auf 46 Millionen im Jahr 2026, wobei die Produktion im vorangegangenen August begann. Da die Ostereiproduktion in Brasilien im vorangegangenen August beginnt, legen sich die Produzenten Monate vor dem Verkaufsfenster auf ihr saisonales Sortiment fest.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive von Lieferanten, die vorverpackte Schokolade verkaufen, mit Schwerpunkt auf Zusammensetzung und Kennzeichnung. Die Spalte Vereinigtes Königreich deckt die englischen Zusammensetzungsregeln ab, während die anderen Spalten die genannten nationalen Rahmenbedingungen verwenden. Bestehende Regeln legen die Produktgestaltungsgrundlage fest, während verabschiedete neue Anforderungen und ausstehende Vorschläge die Richtung der kommerziellen Vorbereitung bestimmen.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Vereinigtes Königreich | China | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Zuständige Behörde | Canadian Food Inspection Agency | Lokale Lebensmittelbehörden in England | State Administration for Market Regulation | Agência Nacional de Vigilância Sanitária (Anvisa) | Gesundheitsministerium und kommunale Umweltgesundheitsbeauftragte |
| Wichtige Instrumente oder Ausrichtung | Lebensmittel- und Arzneimittelvorschriften zu Nährwertkennzeichnungsanforderungen | Cocoa and Chocolate Products (England) Regulations 2003 | Empfohlener GB/T 19343-2025 Qualitätsstandard; Lebensmittelkennzeichnungsmaßnahmen ab 16. März 2027 | RDC 723/2022; RDC 429/2020; Gesetz 15.404/2026 ab 6. Mai 2027 | R146 und Änderungen; Entwurf R3337 Nährwertkennzeichnungsvorschlag |
| Kommerzielle Auswirkung | Symbole für qualifizierende Lebensmittel; Waren, die vor 2026 importiert, in Kanada hergestellt oder im Einzelhandel verpackt wurden, dürfen weiterhin verkauft werden | Reservierte Bezeichnungen und Zusammensetzung; Kakaomasse- und gegebenenfalls Milchfeststoff-Angaben für betroffene Produkte | Empfohlener Qualitätsmaßstab; prospektive Datums- und Pflichttext-Kennzeichnungsänderungen | Produktzusammensetzung und schwellenwertausgelöste Nährwertkennzeichnungen; Kakaoangaben 2027 vorbehaltlich ergänzender Umsetzung | Produktbezeichnungs- und Zusammensetzungskennzeichnung; vorgeschlagene Nährwertkennzeichnungen auf der Vorderseite der Verpackung über bestimmten Grenzwerten, sofern angenommen |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | |||||
Kanadas abgeschlossener Übergang zu Nährwertsymbolen auf der Vorderseite der Verpackung erlaubt den weiteren Verkauf von Waren, die vor dem 1. Januar 2026 importiert, in Kanada hergestellt oder im Einzelhandel verpackt wurden, während die Überwachung der Food Standards Agency in England, Wales und Nordirland im Jahr 2025/26 ergab, dass 22 von 40 beprobten vorverpackten festen Schokoladenprodukten die Cocoa and Chocolate Products Regulations nicht erfüllten, was auf eine aktive Prüfung von Zusammensetzung und Kennzeichnung für Lieferanten hinweist. Chinas Änderungen vom 16. März 2027 erhöhen die Mindestschriftgrößen und die Prominenz von Datumsinformationen und schaffen eine Kennzeichnungs-Neugestaltungsaufgabe für betroffene vorverpackte Produkte. Brasiliens definierte Schokoladenkategorie wechselt am 6. Mai 2027 von 25 % auf 35 % Mindestgesamtkakaofeststoffe, mit mindestens 18 % Kakaobutter, 14 % fettfreien Kakaofeststoffen und höchstens 5 % anderen zugelassenen pflanzlichen Fetten. Südafrikas R3337-Entwurf, der im Oktober 2026 in Betracht gezogen wurde, würde Nährwertkennzeichnungen auf der Vorderseite der Verpackung für Produkte über bestimmten Grenzwerten hinzufügen, sofern er angenommen wird, was die politische Entwicklung anspruchsvoller macht.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Kakaobeschaffung, Zutatenverarbeitung, Fertigschokoladenherstellung und Großhandelsverkauf nach der Aktivität, die den Umsatz eines Lieferanten erzeugt. Mondelēz International arbeitete 2025 mit mehr als 257.000 registrierten Cocoa Life-Landwirten zusammen. Das Cocoa Life-Programm deckte ungefähr 100 % des Kakaovolumens ab, das Mondelēz für sein Schokoladengeschäft bezog, und die Koordination dieses Einkaufsprogramms ist eine andere Aktivität als der Betrieb einer Fertigproduktanlage, weshalb die Tabelle die Stufen trennt.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Kakaobeschaffungskoordination | Kakaokäufer, die Beschaffungsprogramme betreiben, wie Mondelēz International Inc. | Kakaoverkäufe durch vorgelagerte Lieferanten | Koordination der Programmteilnahme und des gekauften Kakaos | Lieferantendatensätze mit gekauften Kakaochargen verknüpfen |
| Kakao-Zutatenverarbeitung | Kakao-Zutatenprozessoren wie Guan Chong Berhad | Kakao-Zutaten- und Industrieschokoladenverkäufe | Abstimmung der Zutatenspezifikationen mit den Anforderungen an Fertigprodukte | Zutatenspezifikationen mit nachgelagerten Herstellern vereinbaren |
| Fertigschokoladenherstellung | Schokoladenhersteller wie Chocoladefabriken Lindt & Sprüngli AG | Markierte Fertigschokoladenverkäufe | Abstimmung der Werksausführung mit dem Produktportfolio | Stabile Produktsortimente geeigneten Produktionskapazitäten zuweisen |
| Markierter Großhandelsverkauf | Schokoladengroßhändler wie Chocoladefabriken Lindt & Sprüngli AG | Großhandels-Schokoladenverkäufe | Abhängigkeit vom Zugang zu Großhandelskunden | Großhandelskundenbeziehungen ausbauen |
| Quelle: Mordor Intelligence | ||||
Lindt & Sprüngli's Geschäft 2025 kombinierte 11 Produktionswerke, 6 in Europa und 5 in den Vereinigten Staaten, mit dem Großhandel als größtem Vertriebskanal. Die Gruppe verkaufte hauptsächlich in Europa und Nordamerika, was den kommerziellen Zugang in diesen Regionen zu einem wichtigen Komplement zur Produktionskapazität macht. Der Besitz von Produktionsanlagen lässt die nachgelagerte Wertschöpfung daher von der Fähigkeit des Herstellers abhängen, Käufer über seine Vertriebskanäle zu erreichen.
Wettbewerbslandschaft
Marktkonzentration
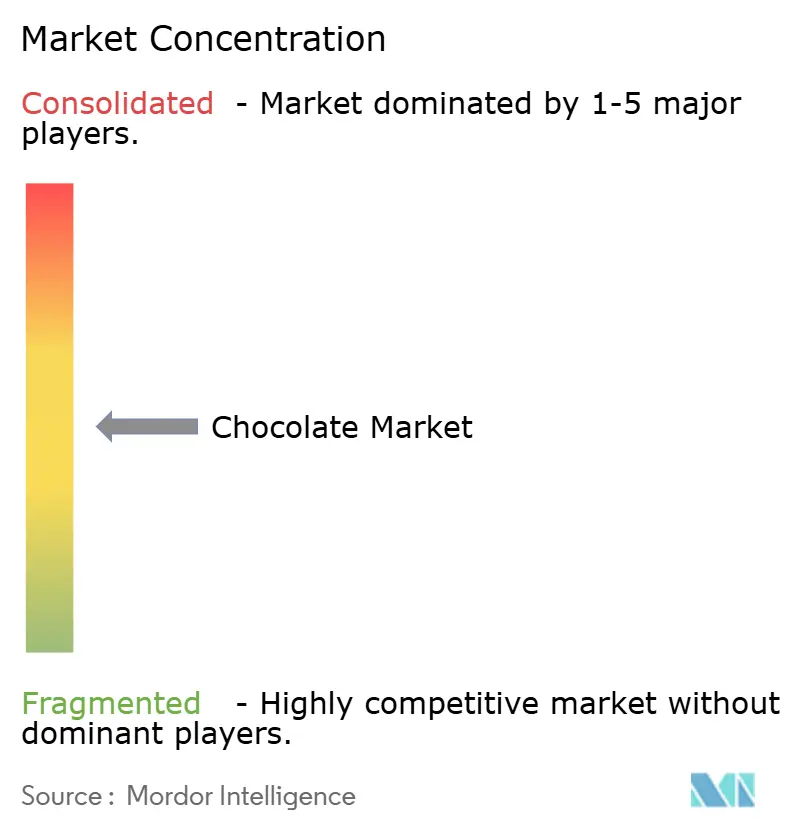
Der etablierte Markenkern umfasst Mars, Incorporated, durch Mars Wrigley-Marken Snickers, Twix und M&M's, sowie Nestlé S.A., deren Süßwarenkategorie von KitKat angeführt wird. Ferrero International S.A., die Muttergesellschaft der Ferrero Group, ist durch ein Gruppenportfolio einschließlich Ferrero Rocher und Kinder vertreten, während The Hershey Company Hershey's und Reese's liefert und Mondelēz International Inc. Cadbury Dairy Milk, Milka und Toblerone vermarktet. Mondelēz International berichtete für die 6 Monate bis zum 30. Juni 2026 einen Nettoumsatz von 19,43 Milliarden USD über sein gesamtes Unternehmensportfolio. Mars berichtete am 23. September 2025, dass seine 10 europäischen Mars Wrigley-Fabriken jährlich etwa 900.000 Tonnen über Marken wie Snickers, Twix, M&M's und Freedent/Extra-Kaugummi produzierten.
Investitionen vorgelagert von Fertigprodukten bieten eine Möglichkeit, mehrere Marken von einer gemeinsamen Schokoladenverarbeitungsplattform aus zu unterstützen. The Hershey Company eröffnete am 16. April 2025 die Reese Chocolate Processing-Anlage in Hershey, Pennsylvania, als Erweiterung seiner bestehenden Reese-Anlage. Die Anlage wurde gebaut, um Schokolade für Marken wie Reese's, Kit Kat und Hershey's bereitzustellen. Hershey bezeichnet das Werk als seine erste vollständig integrierte digitale Produktionsanlage mit Technologie, die auf erhöhte Geschwindigkeit, größere Kapazität und maximale Agilität ausgelegt ist. Das Unternehmen bezeichnet die Anlage als Abschluss einer jahrzehntelangen Investition von 1 Milliarde USD in sein Lieferkettennetzwerk.
Mars Wrigley, das Süßwarengeschäft von Mars, berichtete im September 2025 auch, dass alle 10 dieser Fabriken erneuerbare Energie nutzten. Mars kaufte Herkunftsnachweise für den verbleibenden erneuerbaren Strom und das Biomethan, das dem in seinen direkten europäischen Süßwarenoperationen verwendeten Strom und Gas entspricht. EU-Maßnahmen, die ab dem 27. September 2026 gelten, verbieten allgemeine Umweltaussagen ohne relevante anerkannte hervorragende Umweltleistung. Der Erwägungsgrund der Richtlinie schließt klar und deutlich spezifizierte Angaben von 100 % erneuerbarer Energie für die Verpackungsproduktion von diesem Verbot aus, wenn sie auf demselben Medium angegeben werden, während andere Verbraucherschutzregeln gelten. Ein Schokoladenhersteller, der den spezifischen Anspruchsausschluss anstrebt, muss den Umfang seiner Angabe zu erneuerbarer Energie klar und deutlich angeben, und Mars' Darstellung der durch Herkunftsnachweise abgedeckten Energie veranschaulicht die damit verbundenen Details.
Führende Unternehmen der Schokoladenindustrie
-
Mars, Incorporated
-
Nestlé S.A.
-
Ferrero International S.A.
-
The Hershey Company
-
Mondelēz International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schokoladenmarkt Unternehmen in diesem Bericht
- Mars, Incorporated
- Mondelēz International Inc.
- Nestlé S.A.
- Ferrero International S.A.
- The Hershey Company
- Barry Callebaut AG
- Meiji Holdings Co., Ltd.
- Chocoladefabriken Lindt & Sprüngli AG
- Yıldız Holding (Godiva / Ülker)
- Lotte Wellfood Co., Ltd.
- Arcor S.A.I.C.
- August Storck KG
- ITC Limited
- Morinaga & Co., Ltd.
- Guan Chong Berhad
- Blommer Chocolate Company
- Valrhona S.A.S.
- Ritter Sport (Alfred Ritter GmbH & Co. KG)
- Fazer Group
- Ghirardelli Chocolate Company
Neueste Industrielle Entwicklungen in Schokoladenmarkt
- Sep 2026: Mondelēz International kündigte Toblerone Diamond Truffles mit Biscoff an, darunter eine 495-Gramm-Premium-Box exklusiv für Costco in 10 Märkten, mit Verfügbarkeit in einigen Costco-Filialen zum Zeitpunkt der Ankündigung.
- Sep 2026: Meiji Co., Ltd. kündigte Chocolate Kouka Cacao 72% Cacao Flavanol Plus an, eine Schokolade mit Funktionskennzeichnung, die Kakaoflavanol enthält, mit dem 29. September als geplantem landesweitem Einführungsdatum in Japan.
- Sep 2026: The Hershey Company kündigte Hershey's Creme Bars an, Milchschokoladenriegel mit Cremefüllungen in den Sorten Gesalzenes Karamell und Affogato.
Umfang und Methodik
Segmentierungsübersicht
Nach Produkttyp
| Zartbitterschokolade |
| Milch- und Weißschokolade |
Nach Form
| Tafeln und Riegel |
| Formblöcke |
| Pralinen und Trüffel |
| Andere Formen |
Nach Preissegment
| Massenmarkt |
| Premium |
Nach Zutatentyp
| Milchbasiert |
| Pflanzenbasiert |
| Single-Origin |
Nach Vertriebskanal
| Supermärkte/Hypermärkte |
| Online-Einzelhandelsgeschäfte |
| Convenience-Store |
| Andere Vertriebskanäle |
Nach Geografie
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Zartbitterschokolade | |
| Milch- und Weißschokolade | ||
| Nach Form | Tafeln und Riegel | |
| Formblöcke | ||
| Pralinen und Trüffel | ||
| Andere Formen | ||
| Nach Preissegment | Massenmarkt | |
| Premium | ||
| Nach Zutatentyp | Milchbasiert | |
| Pflanzenbasiert | ||
| Single-Origin | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Online-Einzelhandelsgeschäfte | ||
| Convenience-Store | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Marktdefinition
- Milch- und Weißschokolade - Milchschokolade ist eine feste Schokolade, die mit Milch (in Form von Milchpulver, flüssiger Milch oder Kondensmilch) und Kakaofeststoffen hergestellt wird. Weißschokolade wird aus Kakaobutter und Milch hergestellt und enthält keinerlei Kakaofeststoffe. Der Umfang umfasst reguläre Schokoladen, zuckerarme und zuckerfreie Varianten.
- Toffees und Nougats - Toffees umfassen harte, zähe und kleine oder Ein-Bissen-Bonbons, die mit der Bezeichnung Toffee oder toffeeartige Süßwaren vermarktet werden. Nougat ist ein zähes Konfekt mit Mandeln, Zucker und Eiweiß als Grundzutaten; es hat seinen Ursprung in Europa und den Ländern des Nahen Ostens.
- Müsliriegel - Ein Snack, der aus Frühstücksflocken besteht, die in eine Riegelform gepresst und mit einer Art essbarem Klebstoff zusammengehalten werden. Der Umfang umfasst Snackriegel aus Getreide wie Reis, Hafer, Mais usw., gemischt mit einem Bindesirup. Dazu gehören auch Produkte, die als Müsliriegel, Müsli-Snackriegel oder Getreideriegel bezeichnet werden.
- Kaugummi - Dies ist eine Zubereitung zum Kauen, die üblicherweise aus aromatisiertem und gesüßtem Chicle oder solchen Ersatzstoffen wie Polyvinylacetat hergestellt wird. Die im Umfang enthaltenen Kaugummiarten sind zuckerhaltiger Kaugummi und zuckerfreier Kaugummi.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Zartbitterschokolade | Zartbitterschokolade ist eine Form von Schokolade, die Kakaofeststoffe und Kakaobutter ohne Milch enthält. |
| Weißschokolade | Weißschokolade ist die Schokoladensorte mit dem höchsten Anteil an Milchfeststoffen, typischerweise rund oder über 30 Prozent. |
| Milchschokolade | Milchschokolade wird aus Zartbitterschokolade hergestellt, die einen niedrigen Kakaofeststoffgehalt und einen höheren Zuckergehalt aufweist, zuzüglich eines Milchprodukts. |
| Hartbonbon | Ein Bonbon aus Zucker und Maissirup, der ohne Kristallisierung gekocht wird. |
| Toffees | Ein hartes, zähes, oft braunes Süßungsmittel, das aus mit Butter gekochtem Zucker hergestellt wird. |
| Nougats | Ein zähes oder sprödes Konfekt, das Mandeln oder andere Nüsse und manchmal Früchte enthält. |
| Müsliriegel | Ein müsliriegelförmiges Lebensmittelprodukt, das durch Pressen von Getreideflocken und in der Regel getrockneten Früchten oder Beeren hergestellt wird, die in den meisten Fällen durch Glukosesirup zusammengehalten werden. |
| Proteinriegel | Proteinriegel sind Nährwertriegel, die einen hohen Anteil an Protein im Verhältnis zu Kohlenhydraten/Fetten enthalten. |
| Frucht- und Nussriegel | Diese basieren häufig auf Datteln mit anderen getrockneten Früchten und Nusszusätzen und in einigen Fällen Aromen. |
| NCA | Die Nationale Süßwarenvereinigung ist eine amerikanische Handelsorganisation, die Schokolade, Süßigkeiten, Kaugummi und Pfefferminzbonbons sowie die Unternehmen, die diese Leckereien herstellen, fördert. |
| CGMP | Aktuelle gute Herstellungspraktiken sind solche, die den Richtlinien der zuständigen Behörden entsprechen. |
| Nicht standardisierte Lebensmittel | Nicht standardisierte Lebensmittel sind solche, die keinen Identitätsstandard haben oder in irgendeiner Weise von einem vorgeschriebenen Standard abweichen. |
| GI | Der glykämische Index (GI) ist eine Methode zur Einstufung kohlenhydrathaltiger Lebensmittel danach, wie langsam oder schnell sie verdaut werden und den Blutzuckerspiegel über einen bestimmten Zeitraum erhöhen. |
| Magermilchpulver | Magermilchpulver wird durch Entfernen von Wasser aus pasteurisierter Magermilch durch Sprühtrocknung gewonnen. |
| Flavanole | Flavanole sind eine Gruppe von Verbindungen, die in Kakao, Tee, Äpfeln und vielen anderen pflanzlichen Lebensmitteln und Getränken vorkommen. |
| WPC | Molkenproteinkonzentrat – die Substanz, die durch Entfernung ausreichender Nicht-Protein-Bestandteile aus pasteurisierter Molke gewonnen wird, sodass das fertige Trockenprodukt mehr als 25 % Protein enthält. |
| LDL | Lipoprotein niedriger Dichte – das schlechte Cholesterin |
| HDL | Lipoprotein hoher Dichte – das gute Cholesterin |
| BHT | Butylhydroxytoluol ist eine im Labor hergestellte Chemikalie, die Lebensmitteln als Konservierungsmittel zugesetzt wird. |
| Carrageen | Carrageen ist ein Zusatzstoff, der zum Verdicken, Emulgieren und Konservieren von Lebensmitteln und Getränken verwendet wird. |
| Freie Form | Enthält keine bestimmten Zutaten wie Gluten, Milchprodukte oder Zucker. |
| Kakaobutter | Es ist eine fettige Substanz, die aus Kakaobohnen gewonnen wird und bei der Herstellung von Süßwaren verwendet wird. |
| Pastellies | Eine Art brasilianisches Konfekt aus Zucker, Eiern und Milch. |
| Dragées | Kleine, runde Süßigkeiten, die mit einer harten Zuckerschale überzogen sind. |
| CHOPRABISCO | Königliche Belgische Vereinigung der Schokoladen-, Pralinen-, Keks- und Süßwarenindustrie – ein Handelsverband, der die belgische Schokoladenindustrie vertritt. |
| Europäische Richtlinie 2000/13 | Eine Richtlinie der Europäischen Union, die die Kennzeichnung von Lebensmitteln regelt. |
| Kakao-Verordnung | Die deutsche Schokoladenverordnung, ein Regelwerk, das definiert, was in Deutschland als „Schokolade” bezeichnet werden darf. |
| FASFC | Föderale Agentur für die Sicherheit der Lebensmittelkette |
| Pektin | Eine natürliche Substanz, die aus Früchten und Gemüse gewonnen wird. Es wird in der Süßwarenindustrie verwendet, um eine gelartige Textur zu erzeugen. |
| Invertzucker | Eine Art Zucker, der aus Glukose und Fruktose besteht. |
| Emulgator | Eine Substanz, die hilft, zwei Flüssigkeiten zu mischen, die sich nicht miteinander vermischen. |
| Anthocyane | Eine Art Flavonoid, das für die roten, violetten und blauen Farben von Süßwaren verantwortlich ist. |
| Funktionelle Lebensmittel | Lebensmittel, die modifiziert wurden, um über die Grundernährung hinaus zusätzliche gesundheitliche Vorteile zu bieten. |
| Koscher-Zertifikat | Diese Zertifizierung bestätigt, dass die Zutaten, der Produktionsprozess einschließlich aller Maschinen und/oder der Lebensmitteldienstleistungsprozess den Standards des jüdischen Ernährungsgesetzes entspricht. |
| Zichorienextrakt | Ein natürlicher Extrakt aus der Zichorienwurzel, der eine gute Quelle für Ballaststoffe, Kalzium, Phosphor und Folat ist. |
| RDD | Empfohlene Tagesdosis |
| Gummibärchen | Ein zähes, gelatinebasiertes Konfekt, das oft mit Fruchtgeschmack aromatisiert ist. |
| Nutraceuticals | Lebensmittel oder Nahrungsergänzungsmittel, denen gesundheitliche Vorteile zugeschrieben werden. |
| Energieriegel | Snackriegel mit hohem Kohlenhydrat- und Kaloriengehalt, die darauf ausgelegt sind, unterwegs Energie zu liefern. |
| BFSO | Belgische Lebensmittelsicherheitsorganisation für die Lebensmittelkette. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




