
Größe und Marktanteil des indischen Schokoladenmarkts
Analyse des indischen Schokoladenmarkts von Mordor Intelligence
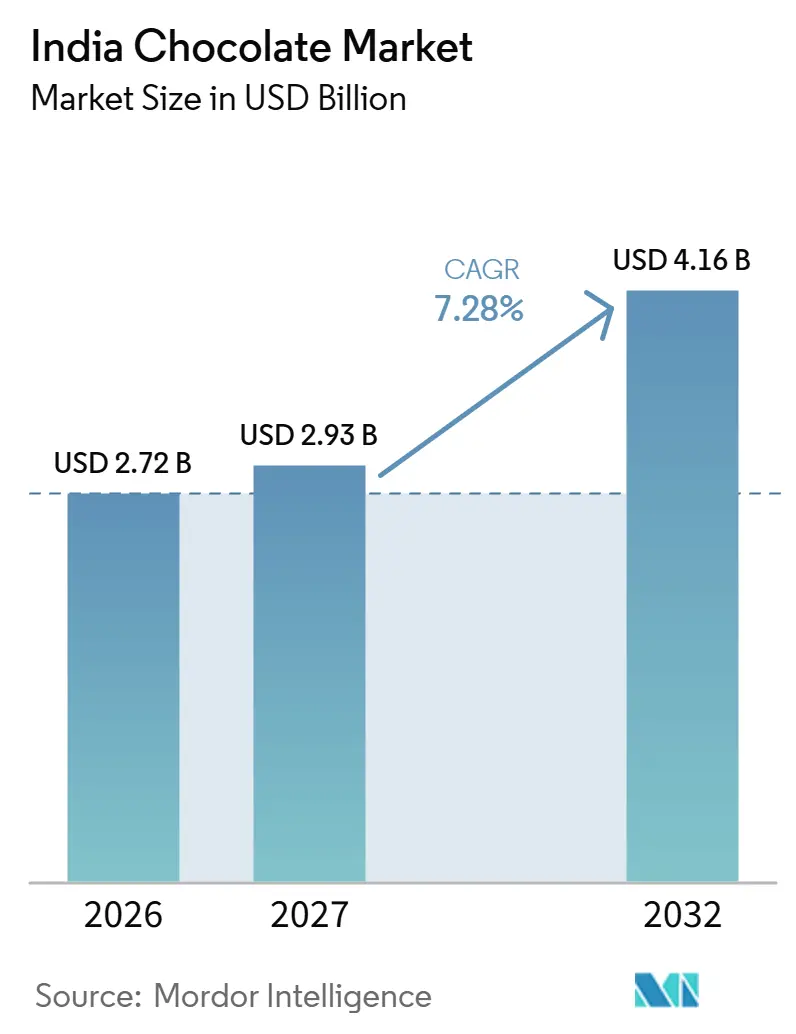
Die Größe des Indien Schokoladenmarkts soll von 2,72 Milliarden USD im Jahr 2026 auf 2,93 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 4,16 Milliarden USD erreichen, mit einer CAGR von 7,28 % über 2027–2032. Das Marktvolumen soll von 297,4 Tausend Tonnen im Jahr 2026 auf 312 Tausend Tonnen im Jahr 2027 steigen und bis 2032 einen Wert von 396,3 Tausend Tonnen erreichen, mit einer CAGR von 4,9 % über 2027–2032.
Anlassbezogenes Verschenken und Rezeptpräferenzen schaffen Chancen für Schokoladenverkäufer in Indien. Hersteller können sich durch Premium-Füllungen und spezifische Rezepturen differenzieren, die Käufern einen Grund geben, sich für eine Premium-Tafel zu entscheiden. Temperaturempfindliche Lieferung kann diese Möglichkeiten einschränken und macht den Produktzustand zu einem Teil des Online-Angebots. Premium-Geschenksets können anlassbezogene Nachfrage abschöpfen, doch preissensible Käufer und Wärmerisiken bei der Lieferung begrenzen die Reichweite solcher Angebote. Daher benötigen Verkäufer Packungsgrößen, Preispunkte und Liefermethoden, die beiden Anforderungen gerecht werden.
Wichtigste Erkenntnisse des Berichts
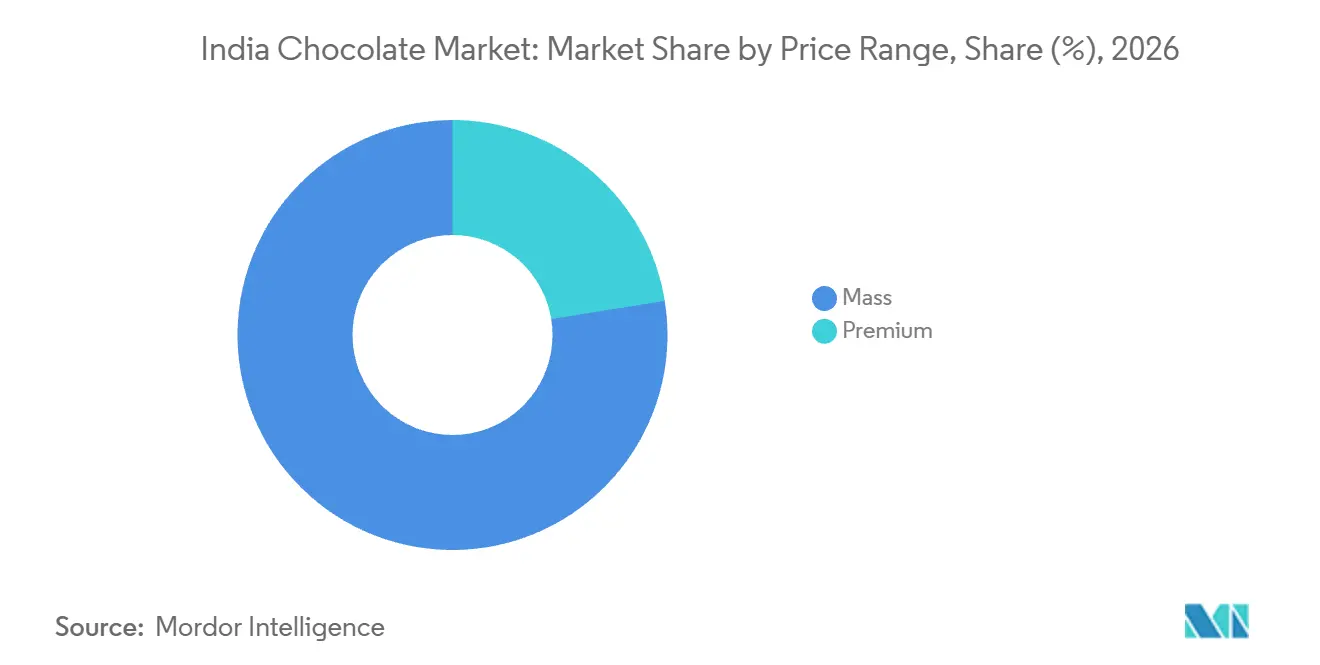
- Nach Produkttyp führte Milch- und weiße Schokolade mit einem Marktanteil von 75,45 % im Indien Schokoladenmarkt im Jahr 2026, während dunkle Schokolade mit einer CAGR von 7,78 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
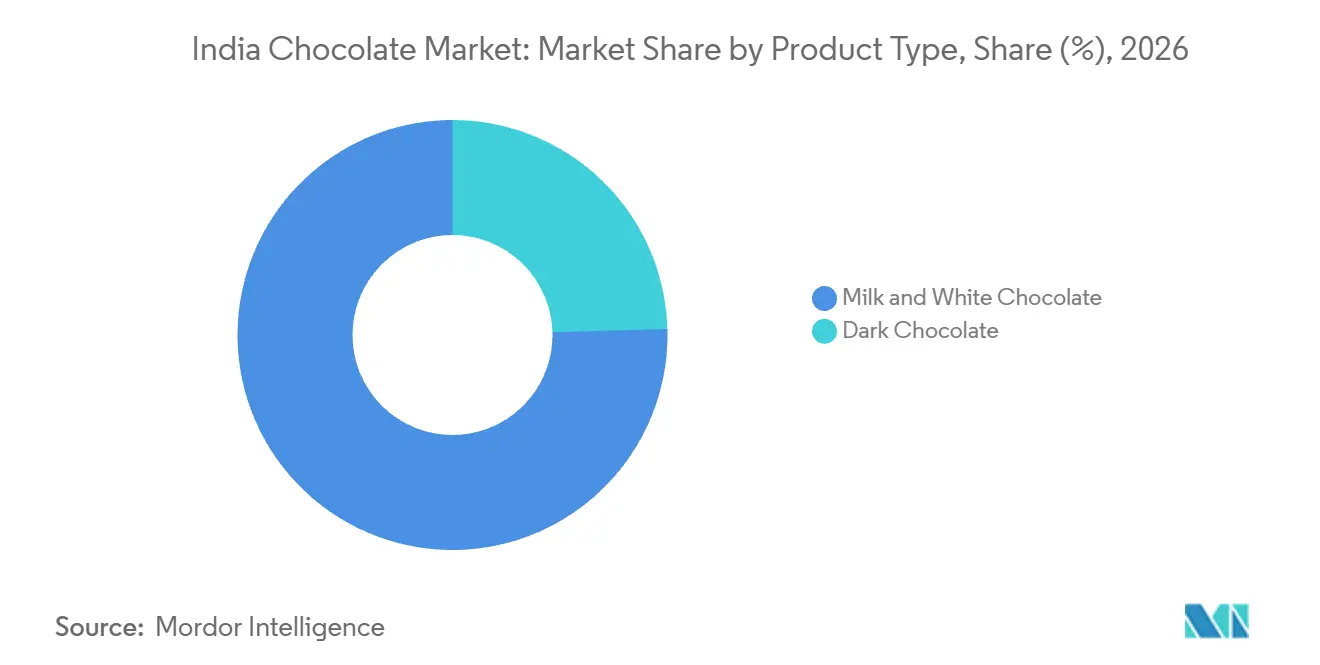
- Bei der Aufschlüsselung nach Form führten Tafeln und Riegel mit 48,26 % des Einzelhandelsumsatzwerts für Schokolade im Jahr 2026, wobei Pralinen und Trüffel mit einer CAGR von 7,58 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
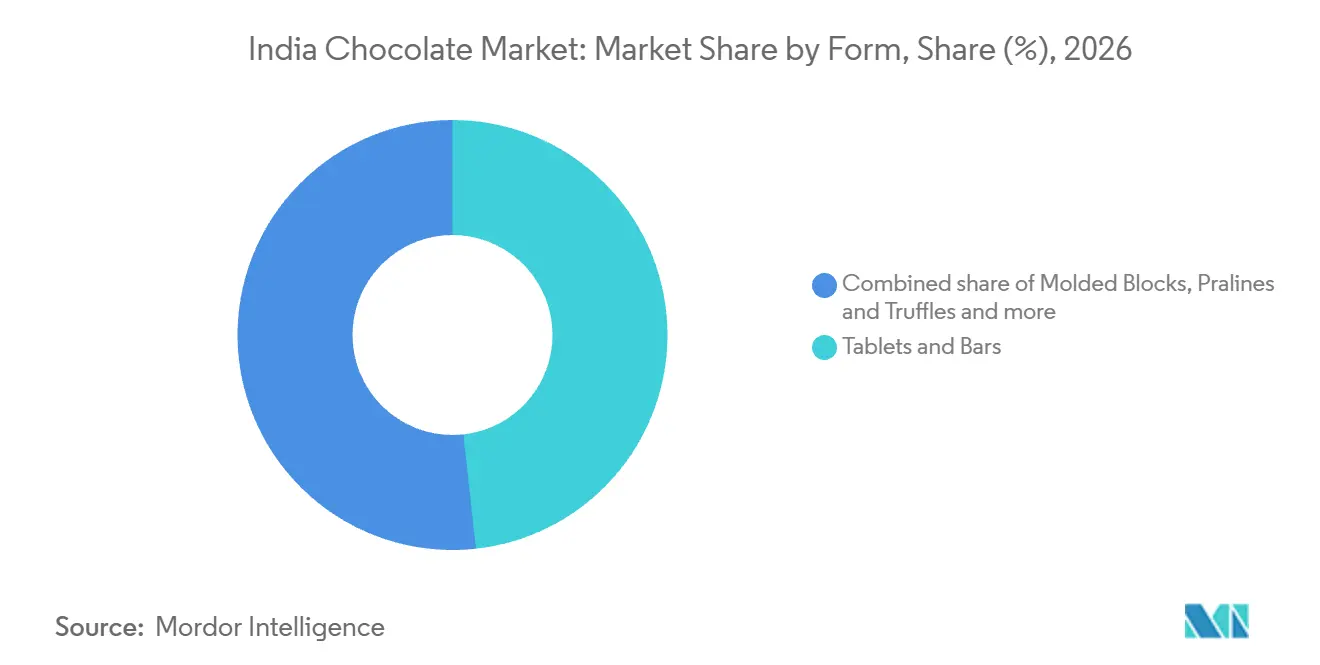
- Im Preissegment hielt Massenmarktschokolade einen Anteil von 77,54 % an der Größe des Indien Schokoladenmarkts im Jahr 2026, und Premium-Schokolade soll mit einer CAGR von 7,83 % über 2027–2032 am schnellsten wachsen.
- Milchbasierte Schokolade führte die Kategorie nach Zutatentyp mit 82,07 % des Einzelhandelsumsatzwerts für Schokolade im Jahr 2026 an, während pflanzenbasierte Schokolade mit einer CAGR von 8,22 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
- Nach Vertriebskanal führten Convenience-Stores mit 68,98 % des Einzelhandelsumsatzwerts für Schokolade im Jahr 2026, und Online-Einzelhandelsgeschäfte sollen mit einer CAGR von 8,85 % über 2027–2032 am schnellsten wachsen.
- Geografisch gesehen entfallen auf die nördlichen und westlichen Regionen der größte Anteil am Schokoladenkonsum in Indien, während Ostindien kleiner, aber stetig wächst.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des indischen Schokoladenmarkts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheits- und Wellnesstrends | +2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Starke Schenkkultur bei Festen und Anlässen | +3.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation und Geschmacksexperimentierung | +2.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeits- und ethische Beschaffungsnarrative | +1.7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Starkes Markenmarketing und emotionale Positionierung | +1.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung und Genussstreben | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheits- und Wellnesstrends
Gesundheitsbewusste Präferenzen schaffen Raum für handwerkliche Schokolade, die auf die Prioritäten der Käufer hinsichtlich Zutaten, Kakaogehalt und Zuckergehalt ausgerichtet ist. Im Mai 2025 beschrieb The Economic Times indische Käufer von handwerklicher Schokolade als Personen, die nach Schokolade mit hohem Kakaogehalt, sauberen Etiketten und zuckerarmen Optionen suchen. Rezeptzusammensetzung und klare Zutatenkennzeichnung können diese Präferenzen mit einer Schokoladenwahl für Käufer verbinden, die ihren Zuckerkonsum einschränken. Derselbe Artikel stellte Massenmarktschokolade mit 50 % bis 60 % Zuckergehalt handwerklichen Tafeln gegenüber, die üblicherweise 20 % bis 30 % enthalten. Um den üblichen Zuckergehalt der handwerklichen Tafeln zu erreichen, müssten die verglichenen Massenmarktrezepturen reformuliert werden, was ein zuckerarmes Angebot für etablierte Marken zu einer Produktentwicklungsverpflichtung macht.
Starke Schenkkultur bei Festen und Anlässen
Schenkgelegenheiten können die Schokoladennachfrage über den individuellen Konsum hinaus ausweiten, indem sie Käufern einen bestimmten Empfänger und eine Kauffrist geben. Amazon India meldete rund um den Valentinstag 2026 ein mehr als 1,3-faches Wachstum gegenüber dem Vorjahr bei Luxusschokoladen und kuratierten Geschenkkörben auf Amazon.in.[1] Die breitere Geschenkkategorie von Amazon India verzeichnete für denselben Anlass ein 1,2-faches Wachstum gegenüber dem Vorjahr. Der Kontrast legt nahe, dass anlassbezogene Nachfrage ein Premium-Geschenkangebot belohnen kann, was die Eignung für den Empfänger zu einer relevanten kommerziellen Entscheidung für Schokoladenverkäufer macht. Für Verkäufer deutet die Tatsache, dass Premium-Schokoladen und kuratierte Geschenkkörbe das Gesamtgeschäft übertreffen, auf kuratierte Geschenksortimente als das stärkere Angebot innerhalb des Anlasses hin.
Produktinnovation und Geschmacksexperimentierung
Geschmacksexperimente können Schokoladenkäufern einen neuen Grund geben, ein vertrautes Format auszuprobieren, ohne den eigentlichen Kaufanlass zu verändern. ITC Limiteds Fabelle Exquisite Chocolates brachte 2025 in Indien eine Kunafa-Schokoladenkollektion mit 3 Varianten auf den Markt. Die Varianten waren Milch-Pistazien-Kunafa, Pistazien-Dunkel-Kunafa und Pekannuss-Dunkel-Kunafa, wobei beide dunklen Rezepturen einen Kakaogehalt von 64 % aufwiesen. Die Pekannuss-Variante wurde als Einführung von Pekannüssen in Indiens Kunafa-Schokoladentrend beschrieben, während knusprige Kunafa-Fäden und Nusszutaten für Textur sorgten. Die Kombination einer Dessertfüllung mit verschiedenen Kakaorezepturen gibt der Kollektion mehrere Möglichkeiten, einen Probekauf anzuregen.
Nachhaltigkeits- und ethische Beschaffungsnarrative
Ethische Beschaffung kann Schokolade für Käufer differenzieren, denen die Produktionsweise wichtig ist. Im Mai 2025 berichtete The Economic Times, dass Pascati Käufer in Mumbai, Delhi und Chennai ansprach, die bereit waren, mehr für biologische, fair gehandelte und vegane Schokoladentafeln zu zahlen. Der Leiter des Schokoladengeschäfts von ITC berichtete im Februar 2026 auch von wachsender Neugier der Verbraucher hinsichtlich Kakaoherkunft und handwerklicher Herstellung. Cocoa Life, das Nachhaltigkeitsprogramm von Mondelēz International, meldete bis Ende 2025 laut Drittanbieterdaten eine Reichweite von rund 21.400 Landwirten und rund 110 Gemeinschaften in Indien. Ein Beschaffungsprogramm liefert landwirtschaftlichen Kontext, während die Zahlungsbereitschaft einen kommerziellen Grund schafft, ethische Produkteigenschaften zu kommunizieren. Für Lieferanten, die an diese Großstadtkäufer verkaufen, würde die Dokumentation der Beschaffung hinter jeder Tafel eine breite ethische Positionierung in einen produktspezifischen Grund verwandeln, mehr zu zahlen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Temperaturempfindlichkeit und klimatische Herausforderungen | -1.5% | Landesweit | Kurzfristig ( 2 Jahre) |
| Lücken in der Kühlketteninfrastruktur | -1.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Gesundheitsbedenken wegen hohem Zucker- und Fettgehalt | -0.7% | Schulen in ganz Maharashtra | Kurzfristig (≤ 2 Jahre) |
| Hohe Importabhängigkeit bei Kakao | -0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Temperaturempfindlichkeit und klimatische Herausforderungen
Wärmeempfindlichkeit kann eine akzeptierte Schokoladenbestellung von einem zuverlässigen Lieferdatum trennen, insbesondere wenn eine einwandfreie Präsentation für den Kauf wichtig ist. Cocoacraft, ein handwerklicher Einzelursprung-Schokoladenverkäufer aus Kerala, gibt an, dass Sommerhitze die unversehrte Anlieferung seiner Schokoladen verhindern kann. Die Richtlinie beschreibt das Einfrieren von Schokolade vor dem Versand und die Verwendung temperaturkontrollierter Verpackungen, bietet jedoch an, eine Bestellung bis zu kühleren Temperaturen zurückzuhalten. Bei Bestellungen, die nach dieser Richtlinie bearbeitet werden, beseitigt die Schutzverpackung den Kompromiss zwischen promptem Versand und Vertrauen in den Produktzustand nicht. Eine Zurückstellung dauert bis zur Abkühlung des Wetters, sodass eine Sommerbestellung deutlich nach dem vom Käufer gewünschten Datum ankommen kann, was vor allem bei Geschenken für einen festen Anlass relevant ist.
Lücken in der Kühlketteninfrastruktur
Die Abdeckung durch Lieferzentren verändert die Kosten und den Zeitaufwand für die Belieferung von Schokoladenkäufern außerhalb des lokalen Logistiknetzwerks eines Verkäufers. Soothys berechnet für Thermoverpackungen außerhalb seiner Lieferzentren höhere Preise. In Gebieten ohne eigene Lieferzentren dauert die Lieferung in der Regel 2 bis 3 Tage und kann je nach den Kapazitäten des Lieferpartners länger dauern. Savorworks Artisans bevorzugt den Versand von Montag bis Donnerstag, um Wochenendtransporte zu vermeiden, und warnt davor, dass Sommerhitze Bestellungen trotz Kältepacks zum Schmelzen bringen kann. Es wird auch empfohlen, die Lieferung an Empfänger zu richten, die die Schokolade umgehend in geeigneter Temperaturlagerung unterbringen können. Für Käufer, die diese Dienste nutzen, ist eine größere Lieferreichweite mit Verpackungskosten oder eingeschränkten Versandfenstern verbunden, was den Komfort der Bestellung von Schokolade für ein festes Datum mindert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Rezepturentscheidungen erweitern die Rolle dunkler Schokolade
Milch- und weiße Schokolade machte 2026 einen Anteil von 75,45 % an der Größe des Indien Schokoladenmarkts aus und war damit das größte Segment. Im Juli 2026 brachte Mondelēz India CÔTE D'OR mit dunklen und Milchschokoladenvarianten auf den Markt und gab an, dass das Sortiment über führende Quick-Commerce-Plattformen erhältlich sein würde. Die Milchvarianten veranschaulichen die Produkterneuerung innerhalb der führenden Kategorie, ohne dass Käufer einen anderen Schokoladentyp wählen müssen. Für einen Milchschokoladenlieferanten bietet ein eigenständiges Markensortiment eine Möglichkeit, um Käufer zu konkurrieren, die diese Rezeptpräferenz beibehalten. Der kommerzielle Test besteht darin, ob das zusätzliche Sortiment einen separaten Kaufanlass generiert, anstatt lediglich bestehende Milchschokoladenkäufe auf mehr Marken aufzuteilen.
Dunkle Schokolade soll mit einer CAGR von 7,78 % über 2027–2032 das am schnellsten wachsende Segment sein. Im Juli 2026 gab die Gujarat Co-operative Milk Marketing Federation an, dass Amuls zuckerfreie dunkle Schokolade rund 10 % von Amuls gesamten Schokoladenverkäufen ausmachte. Dieses unternehmensspezifische Ergebnis zeigt, wie eine definierte Rezeptur einen Platz in einem etablierten Schokoladenportfolio einnehmen kann. Für Hersteller, die diese Kategorie in Betracht ziehen, kann eine zuckerfreie dunkle Rezeptur Käufer ansprechen, die genau diese Kombination von Eigenschaften suchen. Amul wurde im Juli 2026 auch als Indiens Marktführer bei dunkler Schokolade beschrieben, was zuckerfreie Rezepturen zu einem Bereich macht, in dem Spezialisten mit einem etablierten Marktführer konkurrieren würden.

Nach Form: Tafeln und Riegel führen, während der Pralinenumsatz im Einzelhandel wächst
Tafeln und Riegel repräsentierten 2026 einen Marktanteil von 48,26 % im Indien Schokoladenmarkt und waren damit das größte Segment. Eine Tafel oder ein Riegel kann eine Rezeptur in den Mittelpunkt eines Verkostungs- oder Teilungsanlasses stellen. Käufer können Kakao-Intensität und Textur innerhalb dieser Rezeptur vergleichen, anstatt zwischen einzeln gefüllten Pralinen zu wählen. Für einen Hersteller konzentriert dies die Produktentscheidung auf die Schokolade selbst, was die Rezeptentwicklung folgenreicher macht als die Breite eines Sortiments.
Pralinen und Trüffel sollen mit einer CAGR von 7,58 % über 2027–2032 das am schnellsten wachsende Segment sein. Neuhaus eröffnete 2026 seine erste indische Boutique am Navi Mumbai International Airport und erweiterte damit den Einzelhandelszugang zu den belgisch hergestellten Schokoladen des Pralinenherstellers. Diese Expansion gibt einem Spezialisten einen direkten verbraucherorientierten Standort in Indien und verbindet das Format mit einem identifizierbaren Verkäufer. Für Käufer, die eine Schokoladenkollektion auswählen, kann das Angebot auf der Zusammensetzung und Präsentation des Sortiments basieren. Neuhaus meldete später, dass seine ersten 2 Boutiquen in Mumbai eröffnet hatten.
Nach Preissegment: Packungsgröße und Premium-Differenzierung prägen die Nachfrage
Massenmarktschokolade war das größte Segment und machte 2026 77,54 % des Einzelhandelsumsatzwerts für Schokolade aus. Im Geschäftsjahr 2025 stiegen indische Schokoladenkäufer laut Branchenkommentaren, die von The Economic Times berichtet wurden, infolge kakaobedingter Preiserhöhungen in 2024 und Anfang 2025 auf kleinere Packungen um. Dieses Verhalten macht den für jeden Kauf gezahlten Betrag neben der angebotenen Schokoladenmenge für ein Massenpreisangebot relevant. Ein Hersteller kann die Portionsgröße nutzen, um einen niedrigeren Preis pro Kauf zu erzielen und dabei die zugrunde liegende Schokoladenrezeptur beizubehalten. Da der Wechsel auf kakaobedingten Preiserhöhungen folgte, ist die Wahl des Packungsgewichts eines Massenverkäufers ebenso sehr an die Kakaokosten wie an die Käuferpräferenz gebunden.
Premium-Schokolade soll mit einer CAGR von 7,83 % über 2027–2032 das am schnellsten wachsende Segment sein. Im Juli 2026 sagte der Leiter des Fabelle-Geschäfts von ITC, dass Indiens Luxusschokoladensegment fast doppelt so schnell wachse wie der breitere Schokoladenmarkt. Dieses hochwertige Beispiel stellt ein eigenständiges Schokoladenangebot in den Mittelpunkt des kommerziellen Angebots, wobei Luxus einen spezifischen Teil des Premium-Segments repräsentiert. Da Luxus fast doppelt so schnell wächst wie der breitere Markt, bietet eine eigenständige Herkunft, Rezeptur oder ein Geschenkformat Premium-Herstellern mehr Grundlage als eine höherpreisige Standardtafel.
Nach Zutatentyp: Rezeptidentität prägt milchbasierte und pflanzenbasierte Angebote
Milchbasierte Schokolade war das größte Segment und hielt 2026 82,07 % des Einzelhandelsumsatzwerts für Schokolade. Mondelēz India führte am 15. September 2025 Cadbury Dairy Milk MILKINIS ein, ein Schokoladenprodukt mit einer Milchcreme-Füllung. Die gefüllte Mitte gibt der Milchrezeptur eine Rolle sowohl in der Schokolade als auch in der Füllung.
Pflanzenbasierte Schokolade soll mit einer CAGR von 8,22 % über 2027–2032 das am schnellsten wachsende Segment sein. Manam Chocolates Diwali Edition 2025 führte zuckerfreie dunkle Schokolade und milchfreie Optionen aus Hafermilch und Jaggery ein. Für einen Geschenkkäufer, der für einen milchfreien Empfänger auswählt, bringt dieses saisonale Angebot eine Zutatanforderung in das festliche Sortiment. Hersteller können diesen Ansatz nutzen, um diese Empfänger in das Anlassgeschenk einzubeziehen und der Rezeptur einen kommerziellen Zweck über den alltäglichen Konsum hinaus zu geben. Einzelursprung-Schokolade bietet ein separates Herkunftsangebot, veranschaulicht durch Manam Chocolates Delhi-Markteinführung am 25. Juni 2025 mit West-Godavari-Schokolade im Einzel-, Konditorei- und Getränkebereich.
Nach Vertriebskanal: Ladenzugang trifft anlassbezogene Online-Nachfrage
Convenience-Stores waren das größte Segment und machten 2026 68,98 % des Einzelhandelsumsatzwerts für Schokolade aus. Für einen Käufer in der Nachbarschaft, der bei einem Routinebesuch Schokolade hinzufügt, bietet der Kanal einen Kauf ohne einen separaten Ausflug zu einem Spezialgeschäft. Das macht eine leicht auswählbare kleine Packung relevanter als eine lange Beratung über Rezepturen oder Herkunft. Ein Lieferant, der dieses Umfeld bedient, muss das Produkt und den Preis am Auswahlpunkt verständlich machen.
Online-Einzelhandelsgeschäfte sollen mit einer CAGR von 8,85 % über 2027–2032 das am schnellsten wachsende Segment sein. Amazon Now gab an, dass Schokoladengeschenke während Raksha Bandhan 2026 seine am schnellsten wachsende Kategorie waren, mit einem 2,5-fachen Anstieg im Vergleich zum normalen Geschäftsbetrieb. Dieses plattformspezifische Ergebnis platziert einen Online-Kanal auf dem Weg eines anlassbezogenen Schokoladenkaufs und verbindet digitalen Zugang mit einem definierten Kauffenster. Einzelhändler können ein Online-Angebot rund um eine Geschenkauswahl und ihren Lieferservice als Teile desselben Angebots aufbauen.
Geografische Analyse
Schokoladenmarkt in den nördlichen und westlichen Regionen
Die nördlichen und westlichen Regionen entfallen auf den größten Anteil am Konsum im Indien Schokoladenmarkt. Lindt & Sprüngli eröffnete am 4. September 2026 seinen ersten Markeneinzelhandelsstore in Indien im Worldmark, Aerocity, Neu-Delhi. Diese Eröffnung platzierte das eigene Einzelhandelsformat eines internationalen Schokoladenherstellers in Delhi-NCR, einem Konsumzentrum innerhalb der führenden nördlichen und westlichen Regionen. Für eine Marke, die über eine Boutique eintritt, ist die kommerzielle Einheit ein dediziertes Umfeld, in dem Verbraucher fertige Schokolade auswählen können, was dem Hersteller die Kontrolle über die Präsentation des Angebots gibt.
Schokoladenmarkt in Ostindien
Ostindien repräsentiert einen kleineren, aber stetig wachsenden Schokoladenmarkt und bietet ein Umfeld, in dem lokaler Einzelhandelszugang für einen Anlassenkauf wichtig sein kann. Während der Valentinswoche im Februar 2026 verzeichneten Kolkatas kleine Pan-Zigaretten- und Schreibwarenläden lebhafte Schokoladenverkäufe. Diese Verkaufsstellen platzieren fertige Schokolade in einem alltäglichen lokalen Einkaufsumfeld und ermöglichen es einem Hersteller, einen Schenkungsanlass über Einzelhändler zu bedienen, deren Hauptidentität breiter als Schokolade ist. Dies macht anlassspezifischen Verkauf über ein Nachbarschaftsgeschäft zu einem eigenständigen regionalen Weg zur Nachfrage und gibt Herstellern eine Alternative zum dedizierten Schokoladeneinzelhandel.
Südindien und Mumbai veranschaulichen Unterschiede zwischen regionaler Auftragskonzentration, Produktionsabdeckung und Einzelhandelseintritt. Im Oktober 2025 kamen laut GoKwik fast die Hälfte der D2C-Bestellungen für Kunafa, ein im Nahen Osten verbreitetes Dessert, das online als Dubai-Schokolade vermarktet wird, aus Kerala. Bis März 2026 war Manam Chocolate in den Mumbaianer Einzelhandel eingetreten, mit einem dedizierten Galeries-Lafayette-Standort für indische handwerkliche Schokolade. Im Februar 2026 gab das Bengaluru-ansässige SMOOR an, dass sein Karnataka-Werk den Großteil seiner Schokoladen- und Dessertproduktion für Karnataka und Chennai abwickelte. SMOORs Werk verbindet die Produktion für Karnataka und Chennai, während Keralas D2C-Bestellungen und Manam Chocolates Mumbaianer Einzelhandelseintritt eigenständige Wege zu regionalen Käufern zeigen.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Rechtsordnungen untersucht nationale Lebensmittelvorschriften und Maharashtras Umsetzung für Hersteller, die fertige Schokolade über den allgemeinen Einzelhandel verkaufen. Die Food Safety and Standards Authority of India (FSSAI) legt nationale Schokoladenstandards fest, während Maharashtras Food and Drug Administration das nationale Lebensmittelsicherheitsrecht im Bundesstaat umsetzt. Qualifizierte Hersteller, Importeure und Markeninhaber unterliegen zudem nationalen Informationspflichten für Kunststoffverpackungen, einschließlich der Meldung an das Central Pollution Control Board (CPCB), sowie Maharashtras Verpackungsbedingungen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Zuständige Behörde | FSSAI für Lebensmittelstandards; CPCB für Verpackungsinformationsmeldungen | Food and Drug Administration für Lebensmittel; Maharashtras Umweltkontrollbehörde (MPCB) für Kunststoffe |
| Wesentliche Instrumente oder Vorgaben | Lebensmittelproduktstandards und Lebensmittelzusatzstoffverordnungen, Verordnung 2.7.4; Änderung der Kunststoffabfall-Informationspflichten, wirksam ab Juli 2025; Schullebensmittelvorschlag vom August 2026 | Nationales Lebensmittelsicherheitsrahmenwerk; Informationspflichten für Kunststoffverpackungen; staatliche Kunststoffänderung von 2022 |
| Kommerzielle Auswirkung | Qualifizierte Hersteller, Importeure und Markeninhaber stellen spezifizierte Informationen per Barcode/QR, Broschüre oder einer rechtlich ausgestellten eindeutigen Nummer bereit und melden dies dem CPCB | Erfüllung lebensmittelrechtlicher Pflichten und anwendbarer nationaler Verpackungsinformationspflichten; Einhaltung der staatlichen Dickenbedingung oder ihrer Funktionsausnahme |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung spiegelt Produktstandards und Verpackungsinformationspflichten wider, während der Schullebensmittelvorschlag der FSSAI vom August 2026 feste Lebensmittel mit mehr als 3 Gramm zugesetztem Zucker pro 100 Gramm als zuckerreich einstufen würde. Maharashtras Kunststoffverpackungen müssen 50 Mikrometer überschreiten, außer wenn diese Dicke die Funktionalität des Produkts beeinträchtigt.[3] Am 28. Juli 2026 wies Maharashtras Food and Drug Administration staatliche, geförderte und private Schulen an, nationale Schullebensmittelvorschriften durchzusetzen, die den Verkauf, die Ausstellung und die Werbung für Lebensmittel mit hohem Gehalt an gesättigten Fettsäuren, Transfetten, zugesetztem Zucker oder Natrium auf oder innerhalb von 50 Metern von Schulgeländen verbieten, und ihr Kommissar erklärte, dass Schokolade nicht in Schulen oder innerhalb von 50 Metern davon erhältlich sein sollte. Die zusätzliche Verpackungsbedingung unterstützt Maharashtras mittlere Bewertung, während der schulspezifische Geltungsbereich sowohl des nationalen Vorschlags als auch der staatlichen Anordnung einen Ausblick ohne Änderung für Hersteller im allgemeinen Einzelhandel in beiden Rechtsordnungen unterstützt.
Wertschöpfungskettenstufen
Der Vergleich folgt der Kakaobeschaffung und -verarbeitung, der Fertigschokoladenherstellung und dem Verbraucherverkauf, wobei die Lieferanteneinnahmen von Zutatenverkäufen zu Fertigproduktverkäufen übergehen. Im Geschäftsjahr 2025–26 war Lotus Chocolate Company Ltd in der Kakaobeschaffung, -verarbeitung und Schokoladenherstellung tätig und belieferte Geschäftskunden von lokalen Bäckereien bis hin zu multinationalen Unternehmen. Campco Chocolates wird in der Puttur-Fabrik von The CAMPCO Ltd. in Karnataka hergestellt, die auch Halbfertigprodukte aus Kakao produziert. Ihre integrierten Betriebe verbinden die Kakaoverarbeitung mit der Fertigschokolade und schaffen Möglichkeiten, sowohl aus Zutaten- als auch aus Fertigproduktverkäufen Erlöse zu erzielen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Kakaobeschaffung und -verarbeitung | Integrierte Kakaoverarbeiter wie Lotus Chocolate Company Ltd | Kakaobestandteil- und B2B-Schokoladenverkäufe | Abhängigkeit von Bohnen-Inputkosten | Qualifizierte Bohnenquellen diversifizieren |
| Fertigschokoladenherstellung | Schokoladenhersteller wie Campco Chocolates | Fertigschokoladenproduktverkäufe | Koordination zwischen Halbfertig- und Fertigproduktion | Zwischen- und Fertigproduktionsläufe gemeinsam planen |
| Verbraucherverkauf und -lieferung | Direkte Schokoladenverkäufer wie Cocoacraft | Verbraucherschokoladenverkäufe | Erhaltung des Produktzustands während der Lieferung | Lieferservice an die Schokoladenhandhabungsanforderungen anpassen |
| Quelle: Mordor Intelligence | ||||
Lotus beliefert Geschäftskunden, während Cocoacraft direkt an Verbraucher verkauft, sodass beide aus unterschiedlichen Käuferarten Erlöse erzielen. Cocoacraft kombiniert seine eigene Herstellung mit einem Online-Sortiment aus Tafeln, Quadraten, Geschenkboxen, Getränken und Aufstrichen, die in ganz Indien geliefert werden. Ein Hersteller, der diese Rollen kombiniert, kann die Einzelhandelsverkaufsbeziehung aufrechterhalten, muss aber auch die Arbeit der Erfüllung einzelner Verbraucherbestellungen tragen.
Wettbewerbslandschaft
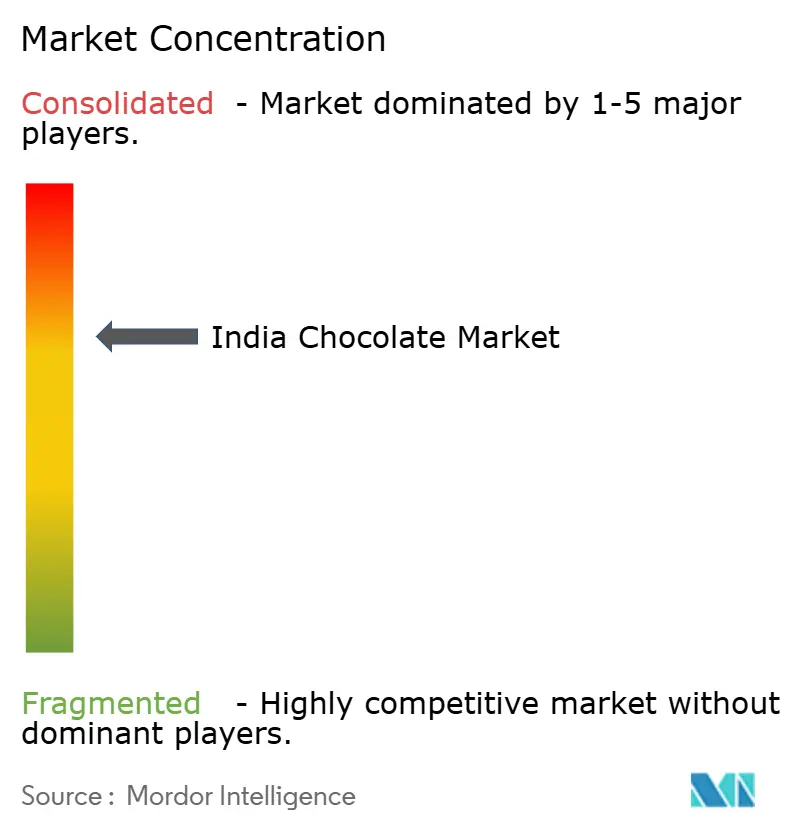
Der Wettbewerb hat einen konzentrierten multinationalen Kern neben inländischen Schokoladenherstellern, der etablierte Industriebetriebe mit fokussierten Spezialisten-Angeboten kombiniert. Zu den wichtigsten Marktteilnehmern gehören Nestlé S.A., Ferrero International S.A., Mars, Incorporated, The Hershey Company und Mondelēz International, Inc. Mondelēz' Investorenpräsentation, unter Berufung auf Nielsen-Daten von 2025, meldete einen Anteil von mehr als 64 % an Indiens Schokoladenkategorie. Ferreros breitere Indien-Operation kombiniert die Baramati-Produktion mit dem Vertrieb in großen Städten, während Mondelēz India Schokolade innerhalb eines breiteren Produktionsnetzwerks herstellt und verkauft. Da ein Unternehmen mehr als 64 % der Kategorie meldet, müssen Herausforderer Käufer durch engere Positionen gewinnen, anstatt durch Breite.
Am 18. Juni 2026 brachte Mondelēz India eine limitierte Auflage von Cadbury Dairy Milk Silk Dubai Chocolate auf den Markt, die dann für einen begrenzten Zeitraum über Quick-Commerce-Plattformen und ausgewählte Einzelhandelsgeschäfte landesweit erhältlich war. Am 19. März 2026 meldete Nestlé India die Hinzufügung einer Munch-Waffelschokoladen-Produktionslinie in Sanand, Gujarat, mit einer jährlichen Kapazität von rund 8.300 Tonnen. Im Geschäftsjahr 2025 umfassten die unternehmensweiten Indien-Ergebnisse einen Umsatzrückgang von 2 % für Mondelēz, ein flaches Wachstum für Hershey und ein Umsatzwachstum von 2 % für Mars International. Nestlés zusätzliche Linie gibt ihm mehr jährliche Produktionskapazität, während Mondelēz' zeitlich begrenztes Sortiment ein temporäres Verfügbarkeitsfenster in Käufe umwandeln muss.
Am 8. Oktober 2026 stellte ITC Limited Fabelles Nav-Ras-Kollektion mit 9 handgefertigten Pralinen im ITC Grand Central in Mumbai vor und gab an, dass sie in ausgewählten Fabelle-Boutiquen und online erhältlich sein würde. Dieses definierte Sortiment ermöglicht es ITC, seine Luxusmarke Fabelle rund um eine Kollektion zu präsentieren, wobei die Auswahl der Stücke Teil des Verbraucherangebots ist. Indiens Standard für Kuvertüre erfordert mindestens 35 % gesamte Kakaofeststoffe auf Trockenmassebasis, einschließlich mindestens 31 % Kakaobutter und 2,5 % fettfreie Kakaofeststoffe. Der Standard legt eine Untergrenze für die Zusammensetzung fest und sagt nichts über das Sortiment aus, sodass ITCs kollektionsbasierte Positionierung auf einer Dimension konkurriert, die die Kuvertürevorschrift offen lässt.
Marktführer in der Indien Schokoladenindustrie
-
Nestlé S.A.
-
Ferrero International S.A.
-
Mars, Incorporated
-
The Hershey Company
-
Mondelēz International, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Okt. 2026: ITC Limited stellte Fabelles Nav-Ras-Kollektion mit 9 handgefertigten Pralinen am 8. Oktober im ITC Grand Central in Mumbai vor und gab an, dass sie in ausgewählten Fabelle-Boutiquen und online erhältlich sein würde.
- Sep. 2026: Lindt & Sprüngli eröffnete am 4. September seinen ersten Markeneinzelhandelsstore in Indien im Worldmark, Aerocity, Neu-Delhi.
- Jul. 2026: Mondelēz India brachte CÔTE D'OR dunkle und Milchschokolade in Indien auf den Markt und gab an, dass das Sortiment über führende Quick-Commerce-Plattformen erhältlich sein würde.
Umfang und Methodik
| Zartbitterschokolade |
| Milch- und Weißschokolade |
| Tafeln und Riegel |
| Formschokolade |
| Pralinen und Trüffel |
| Andere Formen |
| Massenmarkt |
| Premium |
| Milchbasiert |
| Pflanzenbasiert |
| Single-Origin |
| Supermärkte/Hypermärkte |
| Online-Einzelhandelsgeschäfte |
| Convenience-Stores |
| Andere Vertriebskanäle |
| Nach Produkttyp | Zartbitterschokolade |
| Milch- und Weißschokolade | |
| Nach Form | Tafeln und Riegel |
| Formschokolade | |
| Pralinen und Trüffel | |
| Andere Formen | |
| Nach Preisklasse | Massenmarkt |
| Premium | |
| Nach Zutatentyp | Milchbasiert |
| Pflanzenbasiert | |
| Single-Origin | |
| Vertriebskanal | Supermärkte/Hypermärkte |
| Online-Einzelhandelsgeschäfte | |
| Convenience-Stores | |
| Andere Vertriebskanäle |
Marktdefinition
- Milch- und Weißschokolade - Milchschokolade ist eine feste Schokolade, die mit Milch (in Form von Milchpulver, flüssiger Milch oder Kondensmilch) und Kakaofeststoffen hergestellt wird. Weißschokolade wird aus Kakaobutter und Milch hergestellt und enthält keinerlei Kakaofeststoffe. Der Umfang umfasst reguläre Schokoladen, zuckerarme und zuckerfreie Varianten.
- Toffees und Nougat - Toffees umfassen harte, zähe und kleine oder Ein-Biss-Bonbons, die mit der Bezeichnung Toffee oder toffeeartige Süßwaren vermarktet werden. Nougat ist ein zähes Konfekt mit Mandeln, Zucker und Eiweiß als Grundzutat; es stammt ursprünglich aus Europa und dem Nahen Osten.
- Müsliriegel - Ein Snack, der aus Frühstücksflocken besteht, die in eine Riegelform gepresst und mit einer Art essbarem Klebstoff zusammengehalten werden. Der Umfang umfasst Snackriegel aus Getreideflocken wie Reis, Hafer, Mais usw., gemischt mit einem Bindesirup. Dazu gehören auch Produkte, die als Müsliriegel, Müsli-Leckereienriegel oder Getreideriegel bezeichnet werden.
- Kaugummi - Dies ist eine Zubereitung zum Kauen, die in der Regel aus aromatisiertem und gesüßtem Chicle oder solchen Ersatzstoffen wie Polyvinylacetat hergestellt wird. Die im Umfang enthaltenen Kaugummiarten sind zuckerhaltiger Kaugummi und zuckerfreier Kaugummi.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Zartbitterschokolade | Zartbitterschokolade ist eine Form von Schokolade, die Kakaofeststoffe und Kakaobutter ohne Milch enthält. |
| Weißschokolade | Weißschokolade ist die Schokoladensorte mit dem höchsten Anteil an Milchfeststoffen, typischerweise etwa 30 Prozent oder mehr. |
| Milchschokolade | Milchschokolade wird aus Zartbitterschokolade hergestellt, die einen niedrigen Kakaofeststoffgehalt und einen höheren Zuckergehalt aufweist, zuzüglich eines Milchprodukts. |
| Hartbonbon | Ein Bonbon aus Zucker und Maissirup, der ohne Kristallisierung gekocht wird. |
| Toffees | Ein hartes, zähes, oft braunes Süßungsmittel, das aus mit Butter gekochtem Zucker hergestellt wird. |
| Nougat | Ein zähes oder sprödes Konfekt, das Mandeln oder andere Nüsse und manchmal Früchte enthält. |
| Müsliriegel | Ein Müsliriegel ist ein riegelförmiges Lebensmittelprodukt, das durch Pressen von Getreideflocken und in der Regel getrocknetem Obst oder Beeren hergestellt wird, die in den meisten Fällen durch Glukosesirup zusammengehalten werden. |
| Proteinriegel | Proteinriegel sind Nährwertriegel, die einen hohen Anteil an Protein im Verhältnis zu Kohlenhydraten/Fetten enthalten. |
| Frucht- und Nussriegel | Diese basieren häufig auf Datteln mit anderen getrockneten Früchten und Nusszusätzen und in einigen Fällen Aromen. |
| NCA | Die Nationale Süßwarenvereinigung ist eine amerikanische Handelsorganisation, die Schokolade, Bonbons, Kaugummi und Pfefferminzbonbons sowie die Unternehmen, die diese Leckereien herstellen, fördert. |
| CGMP | Aktuelle gute Herstellungspraktiken sind solche, die den Richtlinien entsprechen, die von den zuständigen Behörden empfohlen werden. |
| Nicht standardisierte Lebensmittel | Nicht standardisierte Lebensmittel sind solche, die keinen Identitätsstandard haben oder in irgendeiner Weise von einem vorgeschriebenen Standard abweichen. |
| GI | Der glykämische Index (GI) ist eine Methode zur Einstufung kohlenhydrathaltiger Lebensmittel danach, wie langsam oder schnell sie verdaut werden und den Blutzuckerspiegel über einen bestimmten Zeitraum erhöhen. |
| Magermilchpulver | Magermilchpulver wird durch Entfernen von Wasser aus pasteurisierter Magermilch durch Sprühtrocknung gewonnen. |
| Flavanole | Flavanole sind eine Gruppe von Verbindungen, die in Kakao, Tee, Äpfeln und vielen anderen pflanzenbasierten Lebensmitteln und Getränken vorkommen. |
| WPC | Molkenproteinkonzentrat – die Substanz, die durch Entfernung ausreichender Nicht-Protein-Bestandteile aus pasteurisierter Molke gewonnen wird, sodass das fertige Trockenprodukt mehr als 25 % Protein enthält. |
| LDL | Lipoprotein niedriger Dichte – das schlechte Cholesterin |
| HDL | Lipoprotein hoher Dichte – das gute Cholesterin |
| BHT | Butylhydroxytoluol ist eine im Labor hergestellte chemische Verbindung, die Lebensmitteln als Konservierungsmittel zugesetzt wird. |
| Carrageen | Carrageen ist ein Zusatzstoff, der zum Verdicken, Emulgieren und Konservieren von Lebensmitteln und Getränken verwendet wird. |
| Freie Form | Enthält keine bestimmten Zutaten wie Gluten, Milchprodukte oder Zucker. |
| Kakaobutter | Es ist eine fettige Substanz, die aus Kakaobohnen gewonnen wird und bei der Herstellung von Süßwaren verwendet wird. |
| Pastellies | Eine Art brasilianisches Bonbon aus Zucker, Eiern und Milch. |
| Dragees | Kleine, runde Bonbons, die mit einer harten Zuckerschale überzogen sind. |
| CHOPRABISCO | Königliche Belgische Vereinigung der Schokoladen-, Pralinen-, Keks- und Süßwarenindustrie – ein Handelsverband, der die belgische Schokoladenindustrie vertritt. |
| Europäische Richtlinie 2000/13 | Eine Richtlinie der Europäischen Union, die die Kennzeichnung von Lebensmitteln regelt. |
| Kakao-Verordnung | Die deutsche Schokoladenverordnung, ein Regelwerk, das definiert, was in Deutschland als „Schokolade” bezeichnet werden darf. |
| FASFC | Föderale Agentur für die Sicherheit der Lebensmittelkette |
| Pektin | Eine natürliche Substanz, die aus Früchten und Gemüse gewonnen wird. Es wird in der Süßwarenindustrie verwendet, um eine gelartige Textur zu erzeugen. |
| Invertzucker | Eine Art Zucker, der aus Glukose und Fruktose besteht. |
| Emulgator | Eine Substanz, die hilft, zwei Flüssigkeiten zu mischen, die sich nicht miteinander vermischen. |
| Anthocyane | Eine Art Flavonoid, das für die roten, violetten und blauen Farben von Süßwaren verantwortlich ist. |
| Funktionelle Lebensmittel | Lebensmittel, die modifiziert wurden, um über die Grundernährung hinaus zusätzliche gesundheitliche Vorteile zu bieten. |
| Koscher-Zertifikat | Diese Zertifizierung bestätigt, dass die Zutaten, der Produktionsprozess einschließlich aller Maschinen und/oder der Lebensmitteldienstleistungsprozess den Standards des jüdischen Speisegesetzes entspricht. |
| Zichorienextrakt | Ein natürlicher Extrakt aus der Zichorienwurzel, der eine gute Quelle für Ballaststoffe, Kalzium, Phosphor und Folat ist. |
| RDD | Empfohlene Tagesdosis |
| Gummibonbons | Ein zähes, gelatinebasiertes Bonbon, das oft mit Fruchtgeschmack aromatisiert ist. |
| Nutrazeutika | Lebensmittel oder Nahrungsergänzungsmittel, denen gesundheitliche Vorteile zugeschrieben werden. |
| Energieriegel | Snackriegel mit hohem Kohlenhydrat- und Kaloriengehalt, die darauf ausgelegt sind, unterwegs Energie zu liefern. |
| BFSO | Belgische Lebensmittelsicherheitsorganisation für die Lebensmittelkette. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




