
Marktgröße und Marktanteile der Lebensmittelversäuerungsmittel in Frankreich
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 137.25 Millionen US-Dollar |
| Marktgröße (2026) | 142.36 Millionen US-Dollar |
| Marktgröße (2031) | 171.71 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.82 % |
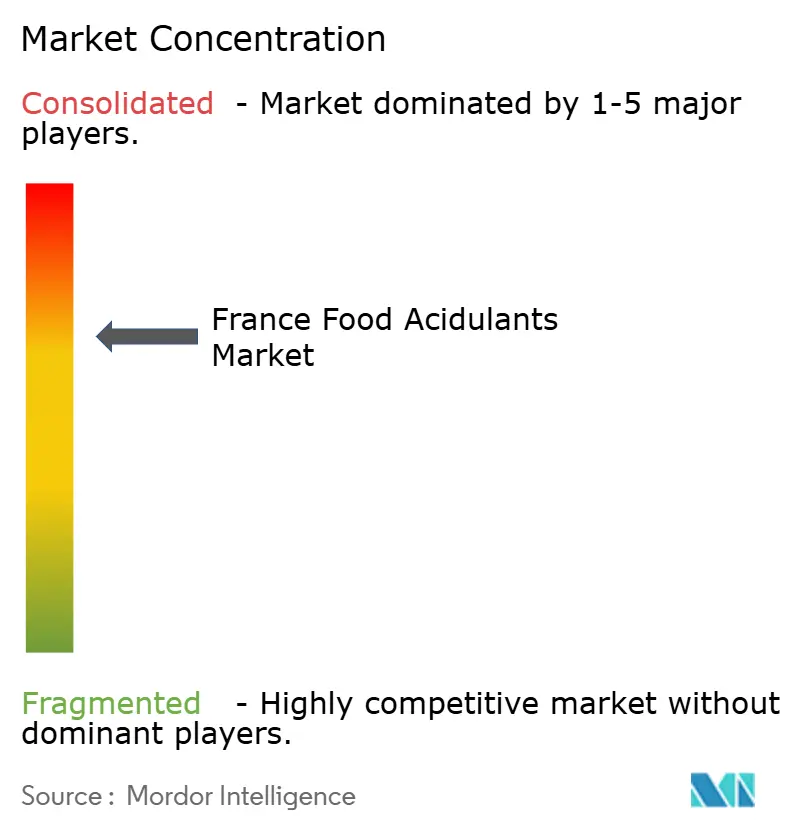
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lebensmittelversäuerungsmittel in Frankreich von Mordor Intelligence
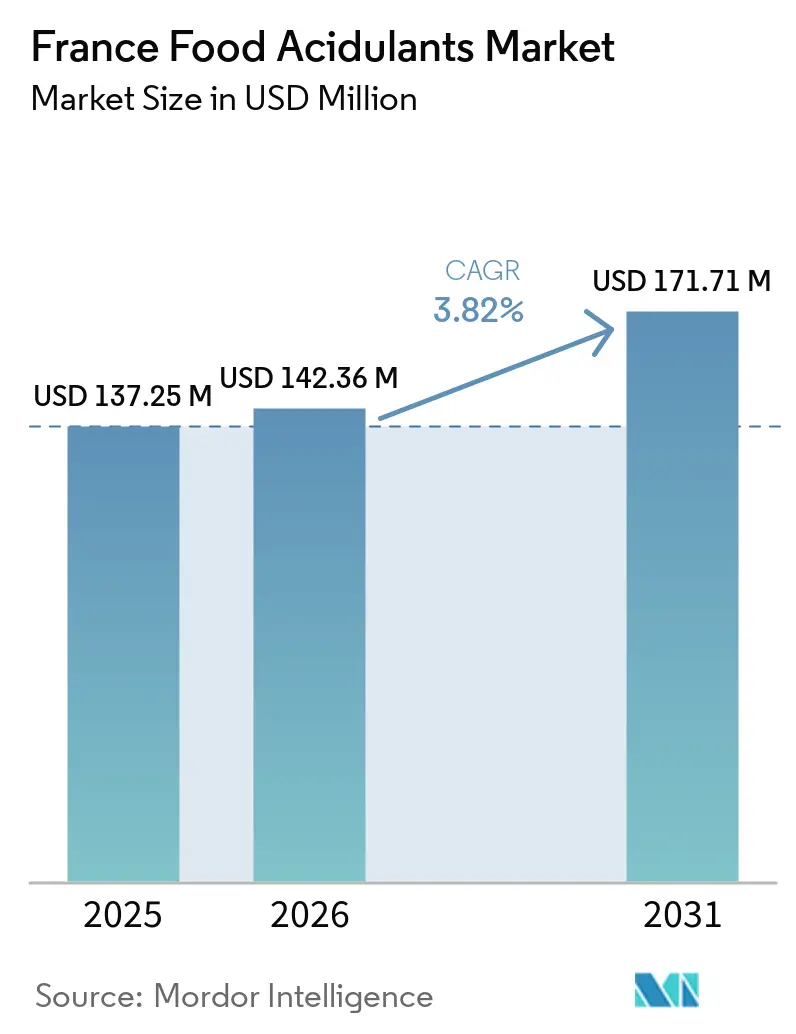
Die Marktgröße für Lebensmittelversäuerungsmittel in Frankreich wird voraussichtlich von 142,36 Millionen USD im Jahr 2026 auf 171,71 Millionen USD bis 2031 steigen, was einem CAGR von 3,82 % über den Zeitraum 2026–2031 entspricht. Der Markt entwickelt sich in Richtung fermentationsbasierter Zutaten, da Lebensmittelhersteller klarere Zutatenkennzeichnungen und besser nachverfolgbare Lieferarrangements anstreben. Die inländische Kapazität gewinnt an Bedeutung, nachdem AFYREN im Jahr 2025 mit der kontinuierlichen Produktion in seiner NEOXY-Bioraffinerie begonnen hat, obwohl importierte Zitronen- und Phosphorsäure nach wie vor einen großen Anteil des französischen Lebensmittelherstellungsbedarfs decken. Die Nachfrage wird durch die Notwendigkeit gestützt, Säuregehalt, Geschmack, mikrobielle Stabilität und Haltbarkeit in verarbeiteten Lebensmitteln zu steuern. Lieferanten reagieren mit Anwendungsunterstützung, Rückverfolgbarkeitsnachweisen und maßgeschneiderten Zutatensystemen, anstatt nur über den Massenpreis zu konkurrieren. Der Markt für Lebensmittelversäuerungsmittel in Frankreich steht auch unter dem Druck strenger Zusatzstoffvorschriften, alternativer Konservierungstechnologien und Rohstoffkosten, was regulatorische Bereitschaft und zuverlässige Beschaffung zu wichtigen Wettbewerbsfaktoren macht[1].
Wichtigste Erkenntnisse des Berichts
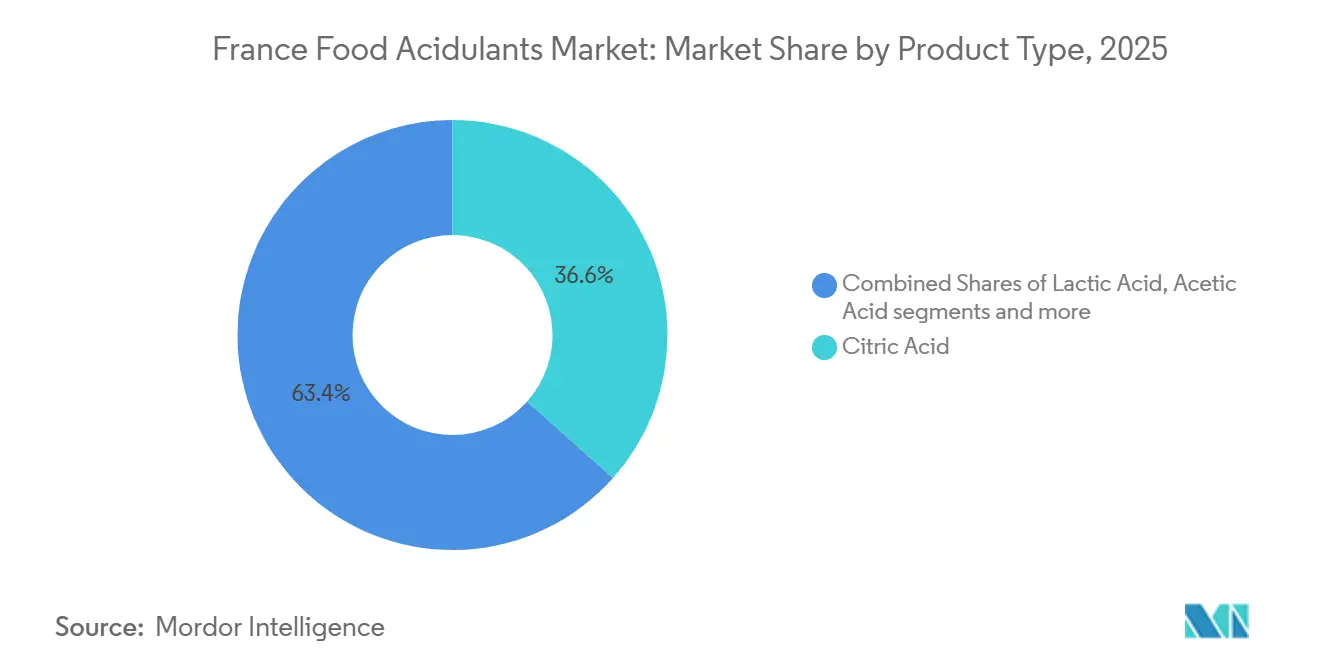
- Nach Produkttyp hielt Zitronensäure im Jahr 2025 einen Marktanteil von 36,58 % am Markt für Lebensmittelversäuerungsmittel in Frankreich, während Essigsäure bis 2031 voraussichtlich mit einem CAGR von 5,55 % wachsen wird.
- Nach Quelle entfielen biobasierte und fermentationsbasierte Säuren im Jahr 2025 auf 56,48 % der Marktgröße für Lebensmittelversäuerungsmittel in Frankreich und werden voraussichtlich bis 2031 mit einem CAGR von 5,82 % wachsen.
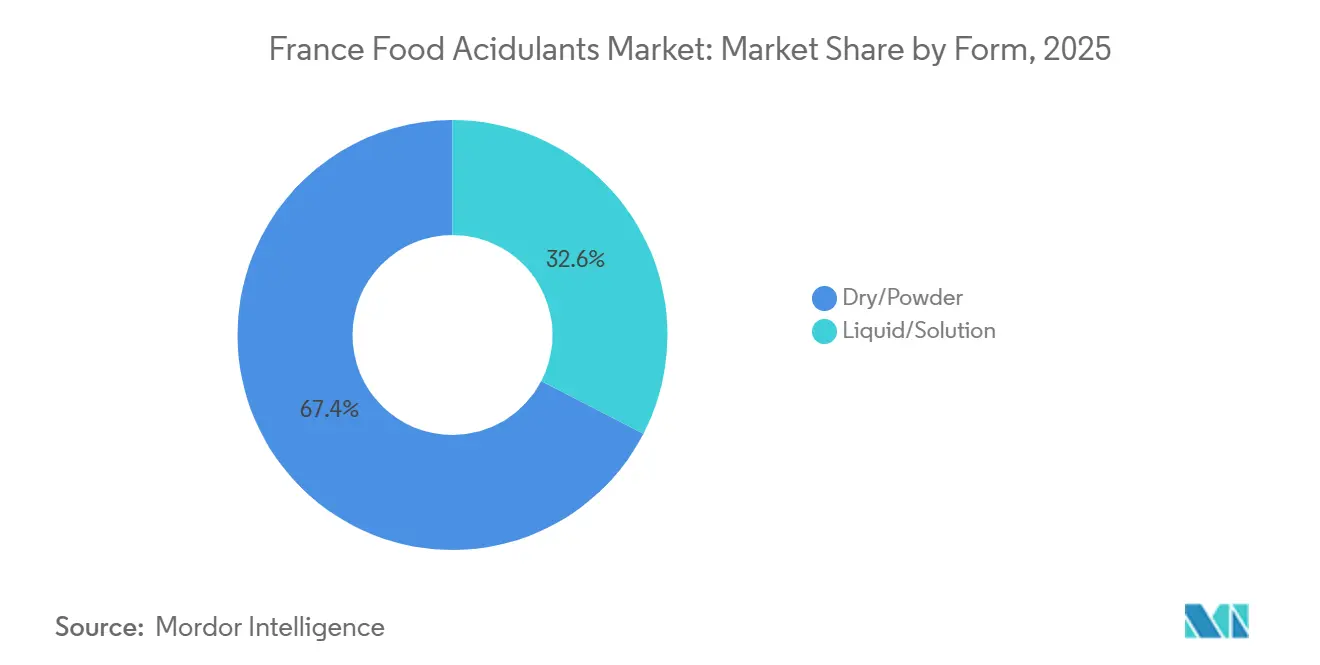
- Nach Form hielten Trocken- und Pulverprodukte im Jahr 2025 einen Anteil von 67,40 %, während Flüssig- und Lösungsprodukte bis 2031 voraussichtlich mit einem CAGR von 6,15 % wachsen werden.
- Nach Anwendung entfielen auf Getränke im Jahr 2025 ein Anteil von 36,24 %, während Backwaren und Süßwaren bis 2031 voraussichtlich mit einem CAGR von 6,57 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Lebensmittelversäuerungsmittel in Frankreich
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach natürlichen und biobasierten Zutaten | +0.8% | Frankreichweit, konzentriert in den Lebensmittelverarbeitungskorridoren Grand Est und Normandie | Mittelfristig (2–4 Jahre) |
| Wachsende Anwendungen in Backwaren und Süßwaren | +0.6% | National, mit frühen Gewinnen in Île-de-France, Auvergne-Rhône-Alpes und Nouvelle-Aquitaine | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Clean-Label-Lebensmittelformulierungen | +0.5% | National, mit der stärksten Relevanz in einzelhandelsorientierten städtischen Märkten und Massenmarken-Reformulierungen | Kurzfristig (≤ 2 Jahre) |
| Wachsender Fokus auf Lebensmittelsicherheit und Haltbarkeitsmanagement | +0.4% | National, mit Relevanz für EU-Exportmärkte, die von französischen Verarbeitern bedient werden | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von Versäuerungsmitteln in Soßen, Dressings und Würzmitteln | +0.3% | National, mit Relevanz für Gastronomie und Produktionscluster für Eigenmarken-Soßen | Mittelfristig (24 Jahre) |
| Technologische Fortschritte in der Fermentation und Versäuerungsmittelproduktion | +0.3% | Frankreichweit, angeführt von Bioraffinerie-Investitionen in Grand Est und EU-Forschungsprogrammen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach natürlichen und biobasierten Zutaten
Französische Lebensmittelverarbeiter überarbeiten ihre Zutatenvorgaben, um den Einsatz petrochemisch gewonnener Inputs zu reduzieren. Diese Entwicklung stützt die Nachfrage nach zertifizierten biobasierten Versäuerungsmitteln mit klaren Herkunftsinformationen. AFYREN bestätigte im Juni 2025 die kontinuierliche industrielle Produktion in seiner NEOXY-Bioraffinerie in Carling-Saint-Avold. Das Unternehmen meldete mehrere hundert Tonnen biobasierter organischer Säureproduktion sowie mehr als 165 Millionen EUR an zugesagten mehrjährigen Kundenerlösen in den Bereichen Lebensmittel, Kosmetik und Pharmazeutika. Der im April 2025 abgeschlossene AFTERBIOCHEM-Projekts etablierte zudem einen Referenzpunkt für die inländische Produktion unter Verwendung landwirtschaftlicher Nebenprodukte. Der Markt für Lebensmittelversäuerungsmittel in Frankreich profitiert, wenn große Abnehmer längerfristige Verträge für biobasierte Materialien abschließen, anstatt sich ausschließlich auf Spotbeschaffung zu verlassen.
Wachsende Anwendungen in Backwaren und Süßwaren
Versäuerungsmittel spielen in Backwaren eine entscheidende Rolle, indem sie die Triebkontrolle unterstützen, die Teigkonditionierung verbessern, Geschmacksprofile ausbalancieren und zur Haltbarkeitsverlängerung beitragen. Der französische Backwarensektor erzielte im Jahr 2025 einen Umsatz von mehr als 17,2 Milliarden EUR und verzeichnete auf rollierender Jahresbasis ein Wachstum von 5,85 %, was die anhaltende Nachfrage in industriellen und handwerklichen Backwarenformaten widerspiegelt. Große industrielle Backbetriebe setzen zunehmend auf flüssige Milchsäuresysteme, da sich diese effektiv in automatisierte Verarbeitungslinien integrieren lassen und eine konsistentere Dosierung bei der Hochvolumenproduktion ermöglichen. Im Gegensatz dazu bevorzugen unabhängige Bäckereien und Konditoreien weiterhin pulverförmige Zitronensäure, da diese eine bequeme Lagerung, einfache Handhabung und präzise manuelle Dosierung bietet. Diese Variation der Einkaufspräferenzen über Kundensegmente hinweg schafft einen Vorteil für Lieferanten, die sowohl flüssige als auch trockene Versäuerungsmittelprodukte über eine einzige Geschäftsbeziehung anbieten können.
Steigende Nachfrage nach Clean-Label-Lebensmittelformulierungen
Französische Lebensmittelunternehmen suchen nach Zutatenlisten, die Verbraucher ohne technische Erklärungen verstehen können. Fermentationsbasierte Essigsäure kann einige synthetische Acetatsysteme in Charcuterie-Produkten ersetzen. Durch Fermentation gewonnene Zitronensäure eignet sich auch für Premium-Getränkereformulierungen, bei denen Hersteller eine vertraute Zutatenkennzeichnung anstreben. NATCOL beschreibt Definitionen für natürlich gewonnene Lebensmittelfarbstoffe, was die allgemeine Bedeutung von Verarbeitungsweg und Zutatenherkunft in Kennzeichnungsdiskussionen widerspiegelt. Einzelhandelskunden und große Lebensmittelmarken schenken der Rückverfolgbarkeit und erkennbaren Zutaten mehr Aufmerksamkeit. Der Markt für Lebensmittelversäuerungsmittel in Frankreich verzeichnet daher eine steigende Nachfrage nach Produkten, die sowohl Versäuerungsleistung als auch Dokumentation über Ausgangsmaterialien bieten.
Wachsender Fokus auf Lebensmittelsicherheit und Haltbarkeitsmanagement
Versäuerungsmittel werden in Konservierungsstrategien für Umgebungstemperatur- und Kühllebensmittel eingesetzt, da sie zur pH-Kontrolle beitragen. Lebensmittelverarbeiter setzen sie ein, während sie die thermische Verarbeitungsintensität reduzieren, um sensorische und ernährungsphysiologische Qualitäten zu schützen. Die EFSA setzt die Bewertung von Lebensmittelzusatzstoffen fort, die vor 2009 zugelassen wurden, was den Wert gut dokumentierter Zutaten mit etablierten Sicherheitsinformationen erhöht[2]. Zitronen- und Milchsäure sind durch umfangreiche Sicherheitsdokumentation und etablierte Lebensmittelanwendungen gestützt. Eine im Jahr 2025 veröffentlichte Studie ergab, dass eine pH-Absenkung in Kombination mit Hochdruckverarbeitung die mikrobielle Sicherheit bei der Käseherstellung unterstützen kann. Dieses Betriebsumfeld begünstigt Lieferanten, die stabile Spezifikationen, technische Aufzeichnungen und zuverlässige Qualitätskontrollen bereitstellen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Lebensmittelzusatzstoffvorschriften und Compliance-Anforderungen | -0.5% | National, da die EU-Harmonisierung für französische Lebensmittelhersteller gilt | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch alternative Säureregulatoren und Konservierungsmethoden | -0.4% | National, mit der größten Relevanz in Premium-Milchprodukten, pflanzlichen und ökologisch zertifizierten Segmenten | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importierten Versäuerungsmitteln und Lieferkettenunterbrechungen | -0.3% | National, mit erhöhter Exposition bei der Beschaffung von Zitronen- und Phosphorsäure | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Rohstoff- und Einsatzstoffpreisen | -0.3% | National, mit Zuckerrüben- und Maisrohstoffexposition konzentriert in Grand Est | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Lebensmittelzusatzstoffvorschriften und Compliance-Anforderungen
EU-Lebensmittelzusatzstoffvorschriften erfordern eine vorherige Zulassung und legen spezifische Verwendungsbedingungen für jeden zugelassenen Zusatzstoff fest, einschließlich der Lebensmittelkategorien, in denen der Zusatzstoff verwendet werden darf, und der geltenden Verwendungsgrenzen. In Frankreich setzt die Generaldirektion für Wettbewerbspolitik, Verbraucherschutz und Betrugsbekämpfung (DGCCRF) diese EU-Anforderungen durch. Lieferanten müssen daher eine robuste Dokumentation pflegen, die Produktspezifikationen, Sicherheitsbewertungen, Reinheitskriterien, beabsichtigte Anwendungen und die Einhaltung zulässiger Lebensmittelkategorien abdeckt. Die EFSA aktualisierte im Januar 2026 ihre Leitlinien für Anträge auf Lebensmittelzusatzstoffe und betonte dabei erneut die Notwendigkeit vollständiger, wissenschaftlich fundierter technischer und sicherheitsbezogener Dossiers. Das aktualisierte Antragsverfahren kann die regulatorischen und dokumentarischen Anforderungen für Lieferanten erhöhen, die eine Zulassung für neuartige Säuretypen oder modifizierte Versäuerungsmittelgemische anstreben. Insbesondere kleinere Lieferanten können Schwierigkeiten haben, die technischen Studien, Sicherheitsbewertungen und regulatorischen Einreichungen zu finanzieren, die zur Unterstützung solcher Produkte erforderlich sind.
Wettbewerb durch alternative Säureregulatoren und Konservierungsmethoden
Hochdruckverarbeitung, gepulste elektrische Felder und schützende mikrobielle Kulturen können den Bedarf an herkömmlichen Versäuerungsmitteln in ausgewählten Produkten reduzieren. Diese Ansätze sind am relevantesten für Premium-Kühllebensmittel, bei denen Markeninhaber Produkte ohne bestimmte Zusatzstoffkennzeichnungen anstreben. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2025 berichtete, dass Hochdruckverarbeitung, Pflanzenextrakte und Schutzkulturen die mikrobielle Sicherheit bei Käse unterstützen können[3]. Gerätekosten begrenzen die sofortige Einführung bei kleinen und handwerklichen Herstellern. Pflanzliche Milchprodukte und Bio-Lebensmittelmarken testen diese Systeme eher, da die Clean-Label-Positionierung zentral für ihr Wertversprechen ist. Der Markt für Lebensmittelversäuerungsmittel in Frankreich könnte in bestimmten Premium-Anwendungen Nachfrage verlieren, wenn diese Technologien Säureregulatoren ersetzen, anstatt sie zu ergänzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Zitronensäure führt, während Essigsäure das schnellste Wachstum verzeichnet
Zitronensäure hielt im Jahr 2025 einen Marktanteil von 36,58 % am Markt für Lebensmittelversäuerungsmittel in Frankreich nach Produkttyp. Sie wird weiterhin häufig in Erfrischungsgetränken, Süßwarenglasuren, Marmeladen, verarbeiteten Soßen und Milchprodukten eingesetzt. Ihre Rolle als Geschmacksstoff und Chelatbildner stützt diese führende Position. Zitronensäure profitiert auch von ihrer langjährigen Verwendung in Rezepturen, bei denen Hersteller eine vorhersehbare Säure und breite regulatorische Vertrautheit schätzen. Phosphorsäure bleibt für Cola-Getränke relevant, obwohl der Reformulierungsdruck einige Getränkeanwendungen beeinflusst. Milchsäure gewinnt in pflanzlichen Milchanaloga an Bedeutung, während Weinsäure und Glucono-delta-Lacton weiterhin spezialisierte Anwendungen bedienen.
Essigsäure wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 5,55 % wachsen. Ihr Einsatz in essigbasierter Versäuerung passt zu Charcuterie-Produkten, fertigen Soßen und ausgewählten funktionellen Getränkeformaten. Französische Verbraucher sind mit Essig vertraut, was Essigsäure eine erkennbare Rolle auf Zutatenlabels verleiht. Diese Vertrautheit hilft Herstellern, Produkte zu reformulieren, ohne ihr erwartetes Säureprofil zu verlieren. ICL Group gab im Dezember 2025 eine Vereinbarung zur Übernahme von Bartek Ingredients bekannt, wodurch Äpfel- und Fumarsäurekapazitäten in sein Spezialzutatenportfolio integriert werden. Die Transaktion spiegelt das anhaltende Interesse an organischen Spezialsäuren wider, die von Backwaren-, Süßwaren- und Getränkeherstellern verwendet werden.

Nach Quelle: Biobasierte Säuren werden zur bevorzugten Beschaffungsroute
Biobasierte und fermentationsbasierte Säuren entfielen im Jahr 2025 auf 56,48 % der Marktgröße für Lebensmittelversäuerungsmittel in Frankreich nach Quelle. Dieselbe Quellkategorie wird voraussichtlich bis 2031 mit einem CAGR von 5,82 % wachsen. Lebensmittelhersteller suchen nach Materialien mit rückverfolgbaren Rohstoffen, geringerer Abhängigkeit von petrochemischen Wegen und klarer unterstützender Dokumentation. AFYREN meldete mehr als 165 Millionen EUR an zugesagten Kundenerlösen im Zusammenhang mit seiner biobasierten organischen Säureplattform. Dies unterstützt die Ansicht, dass etablierte Käufer längerfristige Bestellungen für fermentationsbasierte Lieferungen aufgeben. Die Expansion des Segments wird auch durch das französische und EU-weite Interesse an industriellen Biowirtschaftsprojekten gestützt.
Chemisch synthetisierte Säuren bedienen weiterhin Massenanwendungen, bei denen Preis und konsistente Verfügbarkeit die wichtigsten Kaufkriterien sind. Diese Produkte bleiben wichtig, wo Hersteller etablierte Hochvolumenrezepturen verwenden. Ihre Position verengt sich jedoch in Anwendungen, die einen Aufpreis auf Fermentationsherkunft und Transparenz legen. Corbion stellte seine BRIGHT-2030-Strategie im November 2025 vor, wobei natürliche Konservierung und Fermentationskapazität zu seinen Prioritäten gehören. Dies zeigt, dass etablierte Lieferanten biobasierten Konservierungssystemen größere Bedeutung beimessen. Die Lebensmittelversäuerungsmittelindustrie in Frankreich sieht daher einen Wettbewerb auf Basis von Herkunft, Rückverfolgbarkeit und Formulierungsunterstützung sowie Preis.
Nach Form: Trockene Produkte führen, während Flüssigprodukte Wachstum hinzufügen
Trocken- und Pulverprodukte hielten im Jahr 2025 einen Anteil von 67,40 % am Markt für Lebensmittelversäuerungsmittel in Frankreich nach Form. Ihre führende Position wird durch Lagerstabilität, unkomplizierte Logistik und flexible Dosierung gestützt. Unabhängige Bäckereien, Konditoreien und kleine bis mittlere Lebensmittelverarbeiter verwenden Pulver, da sie zu bestehenden Handhabungspraktiken passen. Pulverförmige Zitronensäure bleibt wichtig für Anwendungen, bei denen Bediener Zutaten chargenweise hinzufügen. Diese Produkte können auch ohne die Handhabungsanforderungen von Flüssigmassenliefersystemen weit verteilt werden. Ihre anhaltende Verwendung bietet eine stabile Nachfragebasis über dezentralisierte Lebensmittelproduktionsstandorte hinweg.
Flüssig- und Lösungsprodukte werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,15 % wachsen. Industrielle Lebensmittelbetriebe verwenden Flüssigsysteme mit automatisierten Inline-pH-Dosiergeräten. Diese Systeme können eine genaue Säureabgabe und dokumentierte Qualitätskontrollen unterstützen. Flüssigformate können Pulverstaubprobleme reduzieren und Abfall durch Überversäuerung begrenzen. Ihr Wachstum konzentriert sich auf größere Verarbeitungskonten, die in automatisierte Produktionslinien investieren können. Der Markt für Lebensmittelversäuerungsmittel in Frankreich ist daher zwischen stabiler Pulvernachfrage bei kleineren Betreibern und schnellerem Wertwachstum bei Flüssigsystemen, die von Industrieproduzenten verwendet werden, aufgeteilt.
Nach Anwendung: Getränke führen, während Backwaren und Süßwaren schneller wachsen
Getränke entfielen im Jahr 2025 auf einen Anwendungsanteil von 36,24 %. Zitronen- und Phosphorsäure bleiben wichtig in kohlensäurehaltigen Erfrischungsgetränken, aromatisierten Wässern und funktionellen Getränken. Diese Säuren beeinflussen die Geschmacksbalance und helfen Herstellern, ein konsistentes pH-Profil zu erzielen. Getränkehersteller benötigen auch eine zuverlässige Säurequalität, da Produktionslinien mit hohem Durchsatz betrieben werden. Die Nachfrage ist mit etablierten Konsummustern und vertrauten Produktformaten verknüpft. Das Segment bietet weiterhin ein Basisvolumen für wichtige Lebensmittelversäuerungsmittel.
Backwaren und Süßwaren werden voraussichtlich bis 2031 mit einem CAGR von 6,57 % wachsen, dem schnellsten Anwendungswachstum im Markt für Lebensmittelversäuerungsmittel in Frankreich. Versäuerungsmittel unterstützen die Teigkonditionierung, Triebkontrolle, Geschmacksanpassung und Haltbarkeitsverlängerung. Der französische Backwarensektor verfügt über eine große kommerzielle Basis, die sowohl handwerkliche als auch industrielle Produktnachfrage unterstützt. Milchprodukte und Tiefkühldesserts bleiben bedeutende Anwendungen für Milchsäure, insbesondere in Joghurt und pflanzlichem Frischkäse. Fleisch- und Meeresfrüchteprodukte verwenden essigbasierte Marinaden zur Unterstützung der Kühlhaltbarkeit, während Soßen und Würzmittel dem breiteren Wandel hin zu Essigsäuresystemen folgen. Säuglings- und klinische Ernährung bleiben kleinvolumige Anwendungen, die anspruchsvolle Rückverfolgbarkeits- und Sicherheitsdokumentation erfordern.
Geografische Analyse
Der Markt für Lebensmittelversäuerungsmittel in Frankreich wächst, gestützt durch die Lebensmittelherstellungsnachfrage in mehreren regionalen Produktionsclustern. Grand Est ist wichtig, da es die Zuckerrübenverarbeitungsinfrastruktur mit der NEOXY-Bioraffinerie von AFYREN in Carling-Saint-Avold verbindet. Île-de-France ist ein Beschaffungs- und Vertriebszentrum, während Auvergne-Rhône-Alpes eine bedeutende Backwaren- und Milchverarbeitungspräsenz aufweist. Frankreich ist auch in ein breiteres europäisches Versorgungsnetz für die Produktion organischer Säuren und die Verteilung von Lebensmittelzutaten eingebunden. EU-Zusatzstoffvorschriften gelten national und schaffen einen einheitlichen regulatorischen Rahmen für Lieferanten, die französische Hersteller bedienen.
Die regionale Nachfrage variiert je nach lokaler Lebensmittelverarbeitungsaktivität. Normandie und Pays de la Loire erzeugen durch Molkereigenossenschaften und Apfelweinproduktion Nachfrage nach Milch- und Äpfelsäure. Nouvelle-Aquitaine verbindet Backwarenaktivitäten mit weinbezogener Verarbeitung, bei der Weinsäure aus Weinnebenerzeugnissen eine kreisförmige Beschaffung unterstützen kann. Provence-Alpes-Côte d'Azur verwendet Zitronen- und Milchsäure in olivenbasierten Soßen, Tapenade und Tomatenprodukten. Der Markt für Lebensmittelversäuerungsmittel in Frankreich profitiert von Lieferanten, die diese verschiedenen Anwendungen bedienen können, ohne für jeden lokalen Bedarf separate Produktplattformen zu benötigen.
Der Markt für Lebensmittelversäuerungsmittel in Frankreich bleibt internationalen Lieferunterbrechungen ausgesetzt, da er wichtige Säurequalitäten importiert. Zitronensäureimporte und die Beschaffung von Phosphorsäure in Getränkequalität können durch Frachtkapazitäten und geopolitische Bedingungen beeinflusst werden. Die Störung im Roten Meer im Jahr 2024 verdeutlichte die Bedeutung einer resilienten Logistikplanung für Lebensmittelzutatenkäufer. Das AFTERBIOCHEM-Projekt demonstrierte ein inländisches Bioraffineriemodell, das eine größere Versorgungsresilienz für ausgewählte organische Säuren unterstützen kann.
Wettbewerbslandschaft
Paneuropäische Lieferanten mit Fermentationskapazität, regulatorischer Dokumentation und etablierten Lebensmittelkundenbeziehungen führen den Wettbewerb im französischen Markt für Lebensmittelversäuerungsmittel an. Rohstoffexporteure und Spezialvertriebshändler konkurrieren am direktesten bei standardisierten Säurequalitäten. Führende Unternehmen gehen über den Massenverkauf hinaus hin zu anwendungsspezifischen Gemischen und technischer Unterstützung. Lieferanten konkurrieren auch auf der Grundlage von Lebensmittelsicherheitsnachweisen, Rückverfolgbarkeit und Versorgungskontinuität.
Corbions BRIGHT-2030-Strategie priorisiert natürliche Konservierung und Fermentationskapazität und zeigt damit den Fokus auf biobasierte Lebensmittelzutatensysteme. Tate & Lyle meldete im März 2025 laufende Kostensynergien von 30 Millionen USD aus der CP-Kelco-Integration. Die geplante Übernahme von Bartek Ingredients durch ICL Group würde ihr Portfolio an Äpfel- und Fumarsäuren für Lebensmittelanwendungen erweitern. Diese Schritte zeigen, wie größere Lieferanten die Zutatenbreite und Produktionskapazität ausbauen. AFYREN bietet durch seinen Betrieb in Carling-Saint-Avold eine inländische biobasierte Alternative und bestätigte Kundenverpflichtungen.
Die stärkste kommerzielle Öffnung liegt in Gemischen, die für Backwaren und Clean-Label-Soßen konzipiert sind. Rohstofflieferanten können möglicherweise nicht die technische Anpassung bieten, die für diese Anwendungen erforderlich ist. Reine Vertriebshändler haben möglicherweise auch begrenzte Möglichkeiten, Formulierungsentwicklung und langfristige Beschaffungssicherheit anzubieten. Chinesische Lieferanten bleiben bei standardisierten Qualitäten wettbewerbsfähig, während einige französische multinationale Käufer der Überprüfung der Lieferkettennachhaltigkeit mehr Gewicht beimessen. Jungbunzlauer gab im August 2026 die Übernahme eines Produktionsstandorts in Thomson, Illinois, bekannt und etablierte damit eine direkte US-amerikanische Fertigungspräsenz.
Marktführer der Lebensmittelversäuerungsmittelindustrie in Frankreich
-
Tate & Lyle PLC
-
Corbion N.V.
-
Jungbunzlauer Holding AG
-
Merck KGaA
-
Brenntag AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: Die Europäische Kommission leitete eine Zwischenüberprüfung der Antidumpingmaßnahmen für Zitronensäure und Trinatriumcitrat-Dihydrat mit Ursprung in China ein. Die Überprüfung folgte einem Antrag von Jungbunzlauer Austria und Citribel, die EU-Zitronensäurehersteller vertreten.
- Januar 2025: Brenntag Pharma erweiterte seine Vertriebspartnerschaft mit Citribel auf die Türkei, Israel und Südafrika. Die bestehende Zusammenarbeit umfasste bereits Frankreich, Deutschland, Spanien und die Benelux-Region.
- November 2024: Jungbunzlauer kooperierte mit dem Christian-Doppler-Labor der Technischen Universität Wien, um die Zitronensäureproduktion durch Auswahl und Verfeinerung natürlich effizienter Pilzstämme zu verbessern. Die Forschung zielt darauf ab, Produktionsausbeuten und Nachhaltigkeit zu verbessern.
Berichtsumfang des Marktes für Lebensmittelversäuerungsmittel in Frankreich
Der Markt für Lebensmittelversäuerungsmittel in Frankreich ist nach Produkttyp, Quelle, Form und Anwendung segmentiert. Nach Produkttyp umfasst der Markt Zitronensäure, Milchsäure, Essigsäure, Phosphorsäure, Äpfelsäure, Fumarsäure, Bernsteinsäure, Weinsäure und andere Versäuerungsmittel wie Glucono-delta-Lacton (GDL) und Gluconsäure. Nach Quelle ist der Markt in biobasierte oder fermentationsbasierte Versäuerungsmittel und chemisch synthetisierte Versäuerungsmittel unterteilt. Nach Form umfasst der Markt trockene oder pulverförmige sowie flüssige oder gelöste Versäuerungsmittel. Nach Anwendung deckt der Markt Getränke, Milchprodukte und Tiefkühldesserts, Backwaren und Süßwaren, Fleisch und Meeresfrüchte, Soßen, Dressings und Würzmittel, Säuglings- und klinische Ernährung sowie andere verarbeitete Lebensmittel ab.
| Zitronensäure |
| Milchsäure |
| Essigsäure |
| Phosphorsäure |
| Äpfelsäure |
| Fumarsäure |
| Bernsteinsäure |
| Weinsäure |
| Sonstige (GDL, Gluconsäure usw.) |
| Biobasiert / Fermentationsbasiert |
| Chemisch synthetisiert |
| Trocken/Pulver |
| Flüssig/Lösung |
| Getränke |
| Milchprodukte und Tiefkühldesserts |
| Backwaren und Süßwaren |
| Fleisch und Meeresfrüchte |
| Soßen, Dressings und Würzmittel |
| Säuglings- und klinische Ernährung |
| Sonstige verarbeitete Lebensmittel |
| Nach Produkttyp | Zitronensäure |
| Milchsäure | |
| Essigsäure | |
| Phosphorsäure | |
| Äpfelsäure | |
| Fumarsäure | |
| Bernsteinsäure | |
| Weinsäure | |
| Sonstige (GDL, Gluconsäure usw.) | |
| Nach Quelle | Biobasiert / Fermentationsbasiert |
| Chemisch synthetisiert | |
| Nach Form | Trocken/Pulver |
| Flüssig/Lösung | |
| Nach Anwendung | Getränke |
| Milchprodukte und Tiefkühldesserts | |
| Backwaren und Süßwaren | |
| Fleisch und Meeresfrüchte | |
| Soßen, Dressings und Würzmittel | |
| Säuglings- und klinische Ernährung | |
| Sonstige verarbeitete Lebensmittel |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für Lebensmittelversäuerungsmittel in Frankreich bis 2031 erreichen?
Der Markt für Lebensmittelversäuerungsmittel in Frankreich wird voraussichtlich bis 2031 einen Wert von 171,71 Millionen USD erreichen, ausgehend von 142,36 Millionen USD im Jahr 2026, bei einem CAGR von 3,82 %.
Welcher Produkttyp führt die Nachfrage nach Lebensmittelversäuerungsmitteln in Frankreich an?
Zitronensäure führt nach Produkttyp mit einem Anteil von 36,58 % im Jahr 2025, gestützt durch den Einsatz in Getränken, Süßwaren, Soßen und Milchprodukten.
Welche Quellkategorie wächst in Frankreich am schnellsten?
Biobasierte und fermentationsbasierte Säuren werden voraussichtlich bis 2031 mit einem CAGR von 5,82 % wachsen und hielten im Jahr 2025 einen Anteil von 56,48 %.
Warum wachsen flüssige Versäuerungsmittelprodukte schneller als Pulver?
Flüssig- und Lösungsprodukte werden voraussichtlich mit einem CAGR von 6,15 % wachsen, da Industriebetriebe sie in automatisierten Inline-pH-Dosierungssystemen einsetzen.