
Biotechnologie-Marktgröße und Marktanteil
Biotechnologie-Marktanalyse von Mordor Intelligence
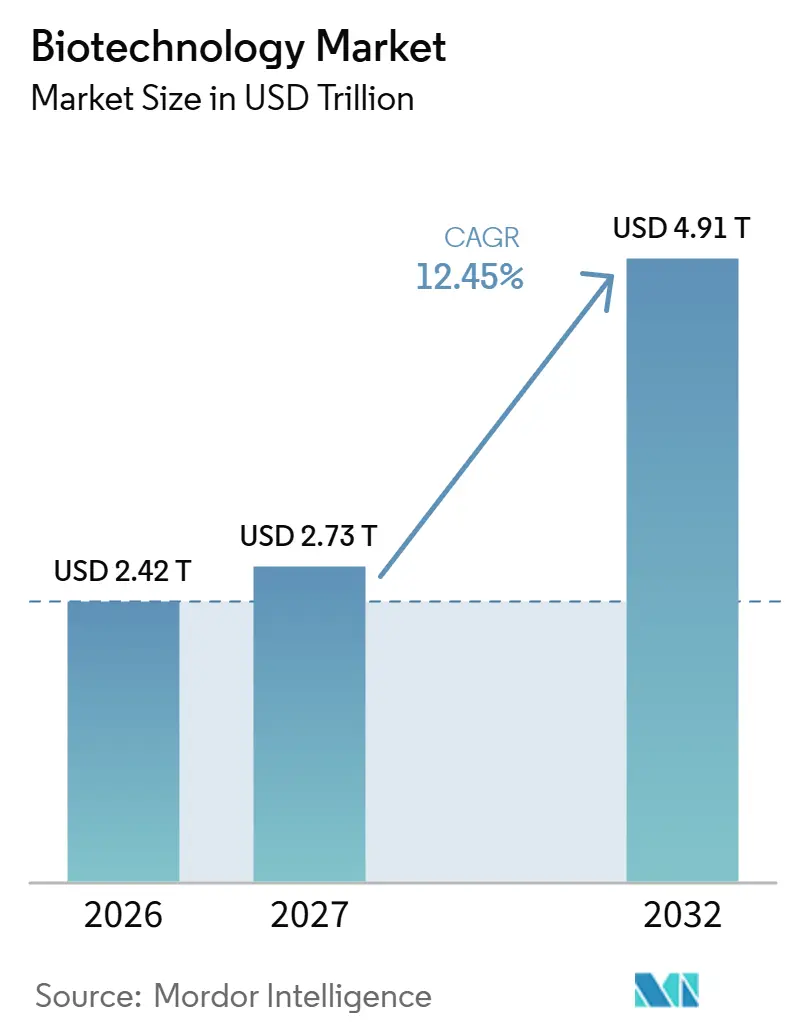
Die Biotechnologie-Marktgröße wird voraussichtlich von 2,42 Billionen USD im Jahr 2026 auf 2,73 Billionen USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 12,45 % über 2027–2032 4,91 Billionen USD erreichen.
Biotechnologie-Marktübersicht
Das kommerzielle Wachstum hängt davon ab, die wachsende therapeutische Nutzung mit den erforderlichen Werkzeugen und Produktionskapazitäten zu verbinden. Niedrigere Sequenzierungskosten erweitern den potenziellen Umfang der Genomforschung, während Investitionsprioritäten in Indien die Nachfrage nach Biologika mit inländischen Fertigungsambitionen verknüpfen. Übernahmen und Partnerschaften können analytische, therapeutische und fertigungsbezogene Kapazitäten bündeln, doch Integrationsarbeiten und therapiebezogene diagnostische Unsicherheiten können die Umsetzung verzögern. Für Entwickler kann der Übergang in die klinische Anwendung die Nachfrage nach Forschungs- und Fertigungsdienstleistungen neben der kommerziellen Versorgung mit etablierten Therapien aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielt Gewebeengineering und -regeneration im Jahr 2026 einen Biotechnologie-Marktanteil von 20,28 %, während DNA-Sequenzierung mit einer CAGR von 21 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
- Der Anwendungsmix wurde von Gesundheit und roter Biotechnologie mit einem Anteil von 48,21 % an der Biotechnologie-Marktgröße im Jahr 2026 angeführt, und das Segment Bioinformatik und Omics wird mit einer CAGR von 21,6 % über 2027–2032 das stärkste Wachstum prognostiziert.
- Unter den Endnutzern führten Biopharma- und Biotechnologieunternehmen mit einem Anteil von 45,68 % im Jahr 2026, wobei akademische und Forschungsinstitute mit einer CAGR von 17,1 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
- Nach Produkttyp hielten Biopharmazeutika im Jahr 2026 einen Anteil von 45,28 %, während das Segment Bioinformatik-Plattformen und Software mit einer CAGR von 15,7 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
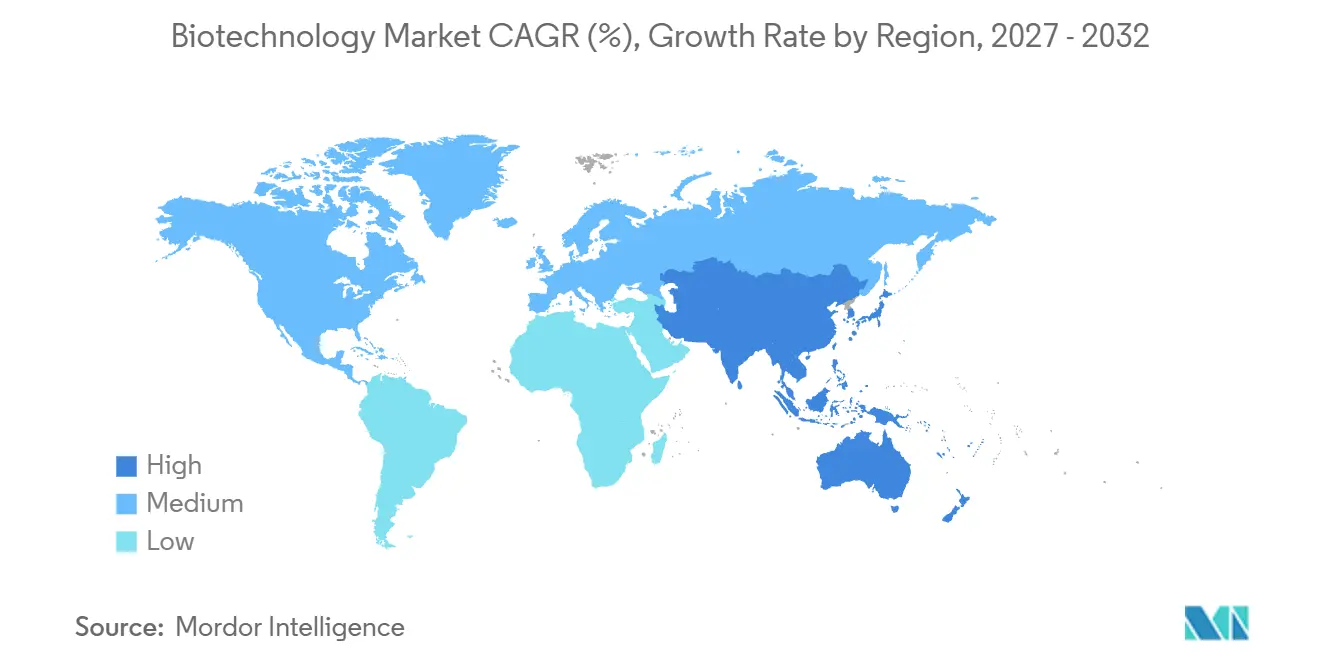
- Regional führte Nordamerika mit einem Anteil von 44,56 % im Jahr 2026, und Asien-Pazifik wird mit einer CAGR von 16,4 % über 2027–2032 das stärkste Wachstum prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Nachfrage nach neuartigen Biologika und genbasierten Therapeutika | +6% | Vereinigte Staaten, Europa, Japan | Kurzfristig (≤ 2 Jahre) |
| Rascher Kostenrückgang beim Hochdurchsatz-Sequenzieren | +4% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Staatliche Bioökonomie-Förderung und Steuervorteile für Forschung und Entwicklung | +3.5% | Vereinigtes Königreich, Indien | Mittelfristig (2–4 Jahre) |
| Fusionen und Übernahmen im Wettbewerb um KI-gestützte Wirkstoffforschungsplattformen | +2.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Entstehung zellfreier Bioproduktions-Mikroanlagen | +0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Durch synthetische Biologie ermöglichte kohlenstoffnegative Materialien | +1% | China und Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Nachfrage nach neuartigen Biologika und genbasierten Therapeutika
Die Nachfrage nach neuartigen Biologika kann sich vertiefen, wenn eine zugelassene Therapie mehrere definierte Behandlungspopulationen bedient. Genmab meldete im ersten Halbjahr 2026 globale EPKINLY/TEPKINLY-Nettoumsätze von 312 Millionen USD, ein Anstieg von 48 % gegenüber dem ersten Halbjahr 2025. Der bispezifische Antikörper wird gemeinsam mit AbbVie entwickelt und vermarktet und ist für mehrere B-Zell-Malignome in den Vereinigten Staaten, Europa und Japan zugelassen. Genmab führte den Umsatzanstieg auf Wachstum in mehreren Behandlungssettings zurück. Für Biotechnologielieferanten kann das Wachstum in diesen B-Zell-Behandlungssettings die Nachfrage nach Fertigungs- und Entwicklungsunterstützung rund um einen bereits zugelassenen Antikörper steigern.
Rascher Kostenrückgang beim Hochdurchsatz-Sequenzieren
Niedrigere Kosten für Sequenzierungsverbrauchsmaterialien können die Ausweitung des Umfangs einer Genomstudie kostengünstiger machen. Illumina meldete im Jahr 2025 einen Preis für die Gesamtgenomsequenzierung von ungefähr 200 USD, basierend auf dem Listenpreis für Verbrauchsmaterialien unter Verwendung einer 25B-Flusszelle und 100 Gb pro Genom. Der Vergleich des Unternehmens setzte die frühere Sequenzierung mit Solexa-Instrumenten bei etwa 1 Million USD pro Genom an. Günstigere Sequenzierungseingaben können größere Studiendesigns unterstützen, und jedes zusätzlich verarbeitete Genom greift auf dieselben Reagenzien und Flusszellen zurück. Für Sequenzierungslieferanten entsteht durch größere Studien nur dann eine Umsatzchance, wenn das wiederkehrende Verbrauchsmaterialvolumen den niedrigeren Preis pro Genom mehr als ausgleicht.
Staatliche Bioökonomie-Förderung und Steuervorteile für Forschung und Entwicklung
Öffentliche Unterstützung kann den privaten Finanzierungsbedarf reduzieren, der erforderlich ist, um Biotechnologieforschung in größere Entwicklungsprogramme zu überführen. Die britische Steuerentlastung für Forschung und Entwicklung unterstützt qualifizierende Fortschritte in Wissenschaft oder Technologie, vorbehaltlich Aktivitäts-, Projekt- und Ausgabenkriterien. Im Geschäftsjahr 2026 genehmigte Indien den Biotechnology Industry Research Assistance Council als Fondsmanager der zweiten Ebene im Rahmen seines Fonds für Forschung, Entwicklung und Innovation. Für qualifizierende Entwickler können Steuerentlastungen die Forschungskosten senken, während die indische Ernennung einen biotechnologiespezifischen Kanal in die öffentliche Forschungs- und Entwicklungsfinanzierung schafft. Wo Unterstützung den erforderlichen privaten Kapitalbedarf pro Programm senkt, können Entwickler mehr Entwicklungsarbeit und die damit verbundenen Vertragsdienstleistungen und Inputs in Auftrag geben.
Fusionen und Übernahmen im Wettbewerb um KI-gestützte Wirkstoffforschungsplattformen
Auf künstliche Intelligenz ausgerichtete Übernahmen können die Nachfrage nach Forschungsdienstleistungen ausweiten, indem analytische Kapazitäten mit Laborausführung und Onkologieforschung verbunden werden. Im Mai 2026 erwarb IQVIA bestimmte Wirkstoffforschungsdienstleistungs-Assets von Charles River, darunter 5 In-vitro-Wirkstoffforschungsstandorte und eine KI-Plattform für kleine Moleküle. Bis März 2026 identifizierte AstraZeneca seine Modella-KI-Übernahme neben Tempus- und Pathos-Partnerschaften im Rahmen seiner multimodalen Onkologie-Forschungs- und Entwicklungsstrategie.[1] Diese Transaktionen veranschaulichen unterschiedliche Wege zur Kombination experimenteller Dienstleistungen mit rechnerischen Kapazitäten, anstatt ein einziges standardisiertes Plattformmodell zu verfolgen. Der kommerzielle Wert hängt daher davon ab, erworbene Kapazitäten mit einem nutzbaren Forschungsworkflow zu verbinden, der über den bloßen Besitz eines KI-Modells hinausgeht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Spezialisten für Einwegsysteme in der Bioprozessierung | -2% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Regulatorischer Rückstand bei multi-omischen Begleitdiagnostika | -1.5% | Vereinigte Staaten, Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende biogeopolitische Exportkontrollen für genetische Daten | -1% | Vereinigte Staaten, China | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Risikokapitalfinanzierung für reine Plattform-Start-ups | -0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Spezialisten für Einwegsysteme in der Bioprozessierung
Fachkräftemangel kann einschränken, wie schnell biopharmazeutische Hersteller Einwegsysteme in eine zuverlässige Produktion überführen. Für diese Betreiber löst der Austausch von Hardware allein nicht die Aufgabe, eine Einwegbaugruppe mit dem umgebenden Prozess zu verbinden. Wenn Integrationskompetenz knapp ist, kann eine neue Produktionskonfiguration mehr Ingenieurzeit erfordern, bevor sie konsistent eingesetzt werden kann. Diese Einschränkung kann den unmittelbaren kommerziellen Wert zusätzlicher Kapazitäten mindern, insbesondere wenn Fertigungspläne davon abhängen, einen Prozess schnell in die Produktion zu überführen. Hersteller können Integrationskompetenz parallel zur Gerätebereitstellung aufbauen, was jedoch Ressourcen erfordert, bevor zusätzliche Produktion verfügbar wird. Die qualifizierte Arbeit, die erforderlich ist, um jede Installation nutzbar zu machen, kann folglich die Kapazitätsaktivierung und die damit verbundene Nachfrage nach Produktionsinputs verzögern.
Regulatorischer Rückstand bei multi-omischen Begleitdiagnostika
Begrenzte Normierungsrichtlinien können es erschweren, multi-omische Begleitdiagnostika in einen definierten klinischen Einsatzplan zu überführen. Ein Discover-Oncology-Review aus dem Jahr 2025 identifizierte begrenzte Normierungsrichtlinien für omics-basierte Begleitdiagnostika, die für personalisierte Nanotherapien wesentlich sind. Für einen Entwickler, der ein Diagnostikum mit einer personalisierten Behandlung verknüpft, muss das Evidenzpaket kombinierte biologische Messungen mit der beabsichtigten Behandlungsentscheidung verbinden. Wo dieser Weg unklar ist, können zusätzliche Klärungsarbeiten und Validierungsarbeiten den Aufwand erhöhen, der erforderlich ist, um zur klinischen Anwendung voranzuschreiten. Dies kann die Nachfrage von Therapieentwicklern einschränken, die ein Diagnostikum suchen, das zu einem definierten Einsatzweg passt. Die therapiebezogene Entwicklung kann daher Synchronisierungskosten verursachen, wobei die diagnostische Bereitschaft beeinflusst, wann das kombinierte klinische Angebot zur Kommerzialisierung voranschreiten kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
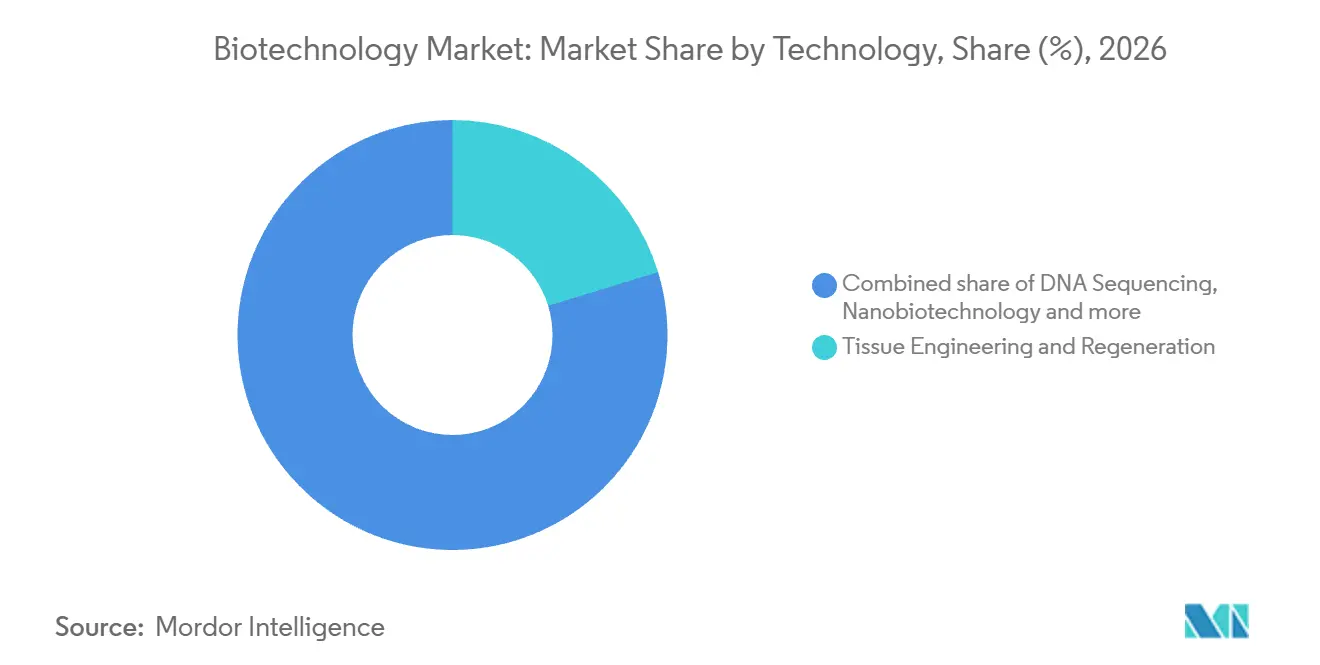
Behandlungsnetzwerke und klinische Sequenzierung prägen den kommerziellen MaßstabGewebeengineering und -regeneration entfiel im Jahr 2026 auf einen Anteil von 20,28 % an der Biotechnologie-Marktgröße. Japan Tissue Engineering meldete im Zeitraum April–Juni 2026 111 Bestellungen für sein autologes kultiviertes Knorpelprodukt JACC und Verträge mit 143 Einrichtungen zum 29. Juli 2026.[2] Dieses japanische Beispiel verbindet ein regeneratives Produkt mit einem definierten Behandlungsnetzwerk und macht die klinische Reichweite zu einem Teil seines Kommerzialisierungsmodells. Für Hersteller kann die Ausweitung von Einrichtungsbeziehungen einen Weg zu zusätzlichen Bestellungen neben der zugrunde liegenden Gewebeherstellungskapazität schaffen. Die kommerzielle Chance hängt daher davon ab, spezialisierte Produktion mit den Behandlungsstandorten zu verbinden, über die Patienten das Produkt erhalten können.
DNA-Sequenzierung wird als das am schnellsten wachsende Technologiesegment mit einer CAGR von 21 % über 2027–2032 prognostiziert. Illumina meldete im zweiten Quartal 2026 einen Umsatz mit Sequenzierungsverbrauchsmaterialien von 775 Millionen USD, ein Anstieg von 5 % im Jahresvergleich auf berichteter Basis. Hochdurchsatzvolumen trieb den Großteil dieses Wachstums an, während die Expansion der installierten NovaSeq-X-Basis die Nutzung von Verbrauchsmaterialien unterstützte. Das Unternehmen platzierte in diesem Quartal mehr als 95 NovaSeq-X-Instrumente und meldete mehrere Kapazitätsbestellungen klinischer Kunden für mehrere Einheiten, einschließlich für neue Studien. Die Ausweitung klinischer Programme kann daher die Instrumentennachfrage mit der laufenden Sequenzierungsarbeit verbinden, die erforderlich ist, um Forschung mit dem erforderlichen Durchsatz durchzuführen.

Nach Anwendung:
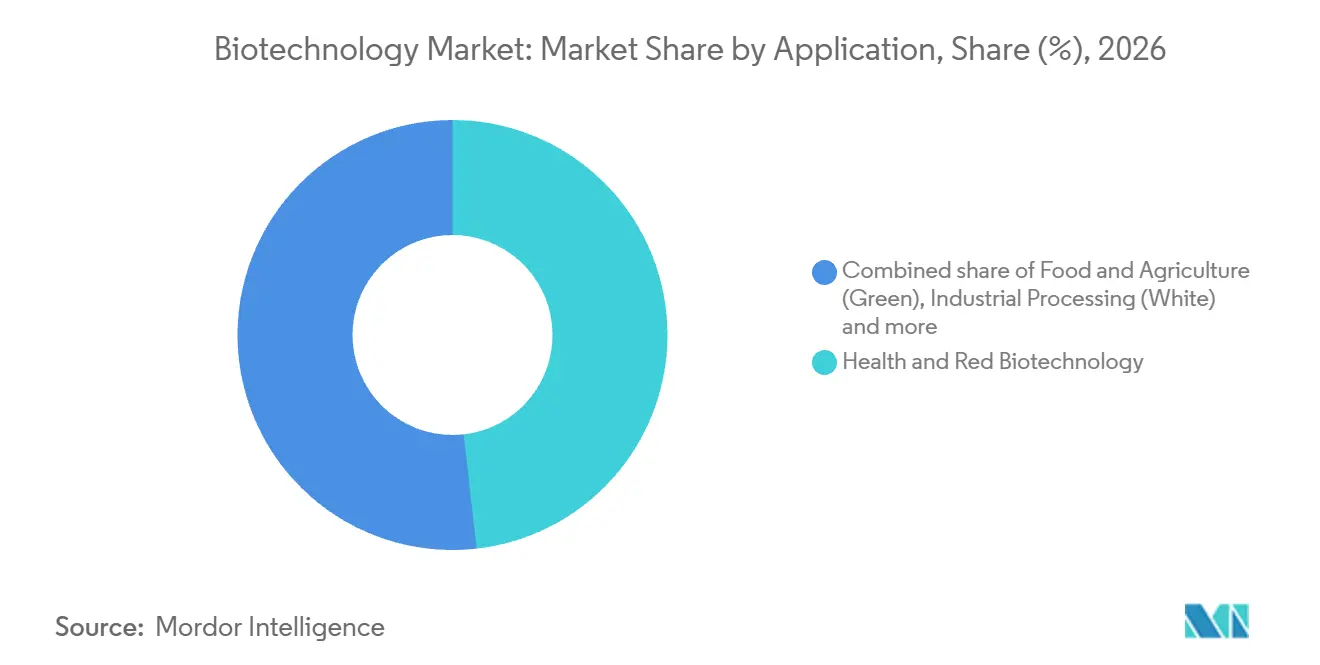
Therapeutische Programme verankern die Nachfrage, während die Genomics-Akzeptanz zunimmtGesundheit und rote Biotechnologie repräsentierten im Jahr 2026 einen Biotechnologie-Marktanteil von 48,21 %. Die globale Zell- und Gentherapie-Pipeline 2026 umfasste 383 aktive klinische Studien, wobei Phase-I- und Phase-II-Studien 95 % dieser Pipeline ausmachten. Weltweit erhielten im ersten Halbjahr 2026 17 Zell- und Gentherapieprodukte eine Zulassung. Anbieter, die Gesundheitsanwendungen bedienen, können folglich klinische Entwicklungsarbeit und die für die kommerzielle Versorgung erforderlichen Kapazitäten adressieren, wobei die Unterstützung in frühen Phasen eine Dienstleistungschance neben der Fertigung für zugelassene Zell- und Gentherapien schafft.
Das Segment Bioinformatik und Omics wird als das am schnellsten wachsende Anwendungssegment mit einer CAGR von 21,6 % über 2027–2032 prognostiziert. SOPHiA GENETICS hatte zum 30. Juni 2026 542 Kernkunden im Bereich Genomics, verglichen mit 490 ein Jahr zuvor. Eine breitere Kundenbasis kann die organisatorische Reichweite der genomischen Interpretation erweitern und Chancen rund um die Nutzung biologischer Informationen schaffen. Die industrielle Verarbeitung hat einen anderen Anwendungsschwerpunkt, veranschaulicht durch die Enzymwicklung von Bestzyme, einer Tochtergesellschaft der GenScript Biotech Corporation, für Biokraftstoff-, Lebensmittel- und Getränke- sowie Tierfutteranwendungen. Diese Anwendungen begünstigen unterschiedliche Lieferantenkapazitäten, wobei die Genomics-Akzeptanz auf Interpretation ausgerichtet ist und die industrielle Biotechnologie definierte Verarbeitungsanforderungen adressiert.
Nach Endnutzer:
Entwicklungsportfolios und institutionelle Beschaffung stützen die NachfrageBiopharma- und Biotechnologieunternehmen waren das größte Endnutzersegment mit einem Anteil von 45,68 % im Jahr 2026. Im Bereich der Medikamentenentwicklung befanden sich im Jahr 2025 weltweit mehr als 12.900 Medikamente in der klinischen Entwicklung, wobei drei Viertel auf nicht übertragbare Krankheiten entfielen. IQVIA berichtete, dass die Biopharma-Finanzierung und die Forschungs- und Entwicklungsausgaben großer Pharmaunternehmen im Jahr 2025 über dem Niveau vor der Pandemie lagen, obwohl beide gegenüber 2024 verlangsamten. Diese Entwicklungsaktivität kann eine Nachfrage nach spezialisierter Forschungsunterstützung schaffen, bevor ein einzelnes Medikament die kommerzielle Nutzung erreicht. Die verfügbare Finanzierung kann folglich das Ausgabentempo für eine große Kundenbasis von Entwicklungsdienstleistungen bestimmen und den Umfang von Forschungsprogrammen vom Zeitpunkt der Lieferanteneinnahmen trennen.
Akademische und Forschungsinstitute werden als das am schnellsten wachsende Endnutzersegment mit einer CAGR von 17,1 % über 2027–2032 prognostiziert. Am 18. September 2026 vergab das NIH an die University of Southern California Fördermittel für ein Projekt, bei dem sein Keck Genomics Core ein Illumina NovaSeq X Plus-System erwerben möchte. Die Vergabe verbindet institutionelle Finanzierung mit einem definierten Instrumentenbeschaffungsprojekt und schafft einen konkreten Weg für die Forschungsnachfrage. Auftragsfertigungsorganisationen und Auftragsforschungsorganisationen bilden einen weiteren Käuferkanal, wobei Charles River einen globalen Kundenstamm einschließlich dieser Organisationen durch Forschungs-, Arzneimittelentwicklungs- und Fertigungsunterstützungsdienstleistungen bedient. Akademische Investitionen können diskrete Instrumentenchancen generieren, während Forschungs- und Fertigungsorganisationen einen separaten Kanal für spezialisierte Dienstleistungsnachfrage schaffen.
Nach Produkttyp:
Etablierte Medikamente und analytische Workflows erfassen WertBiopharmazeutika waren das größte Produktsegment mit einem Anteil von 45,28 % im Jahr 2026. Merck meldete globale Keytruda- und Keytruda-Qlex-Umsätze von 31,68 Milliarden USD im Jahr 2025, verglichen mit 29,48 Milliarden USD im Jahr 2024. Der kommerzielle Maßstab dieser antikörperbasierten Medikamente veranschaulicht, wie eine etablierte therapeutische Franchise erhebliche Einnahmen rund um definierte Produkte und ihre laufende Versorgung konzentrieren kann. Für biopharmazeutische Hersteller und Lieferanten schafft dies einen Geschäftsfall für Kapazitäten, die die kommerzielle Produktion aufrechterhalten, wobei die Wertschöpfung mit den Umsätzen eines bestimmten Medikaments und nicht mit der Anzahl der Forschungsprojekte verknüpft ist.
Das Segment Bioinformatik-Plattformen und Software wird als das am schnellsten wachsende Produktsegment mit einer CAGR von 15,7 % über 2027–2032 prognostiziert. SOPHiA GENETICS führte im zweiten Quartal 2026 115.000 Analysen auf SOPHiA DDM durch, ein Anstieg von 22 % im Jahresvergleich. Die kommerzielle Chance einer Plattform kann durch wiederholte analytische Arbeit innerhalb einer bestehenden Softwareumgebung wachsen. Bioprozessausrüstung und Verbrauchsmaterialien folgen einer anderen Produktionsverknüpfung, veranschaulicht durch die im Juni 2025 abgeschlossene Kapazitätserweiterung für Einwegsysteme von Sartorius Stedim Biotech S.A. in Aubagne, Frankreich. Die Skalierung der analytischen Nutzung und die Erweiterung der Verbrauchsmaterialproduktion erfordern unterschiedliche betriebliche Investitionen, sodass Lieferanten digitale Workflows und physische Prozesskapazitäten durch unterschiedliche Kapazitäten adressieren können.
Geografische Analyse
Nordamerika Biotechnologie-Markt
Nordamerika hielt im Jahr 2026 einen Biotechnologie-Marktanteil von 44,56 %. Amgen, ein Hersteller von Therapeutika, meldete im Jahr 2025 US-Produktumsätze von 25,7 Milliarden USD über sein Portfolio. Im Mai 2026 eröffnete Micron Biomedical eine Fertigungsanlage mit einer Fläche von mehr als 26.000 Quadratfuß in Alpharetta, Georgia, für seine auflösbare Impfstoff- und Therapeutikatechnologie. Der Standort wurde mit Ausrüstung für Design und Produktion im Maßstab eröffnet und positioniert das Unternehmen für entscheidende klinische Studien. Etablierte Medikamentenumsätze und spezialisierte Infrastruktur für die klinische Entwicklung schaffen unterschiedliche Lieferantenchancen und verbinden die kommerzielle Basis der Region mit der Fertigungsarbeit, die erforderlich ist, um zusätzliche therapeutische Technologien voranzutreiben.
Biotechnologie-Markt Asien-Pazifik
Asien-Pazifik wird als die am schnellsten wachsende Region mit einer CAGR von 16,4 % über 2027–2032 prognostiziert. Das Economic Development Board von Singapur zog im Jahr 2025 Investitionen in den biomedizinischen Wissenschaftssektor an, die voraussichtlich in den folgenden 5 Jahren 1.775 Arbeitsplätze schaffen werden. Am 1. Februar 2026 kündigte Indien Biopharma SHAKTI an, um ein inländisches Produktionsökosystem für Biologika und Biosimilars aufzubauen und das Land als biopharmazeutischen Fertigungsstandort zu entwickeln. Für Bioprozesslieferanten liegt die Wachstumschance darin, Produktionsausrüstung mit Bioprozess-Arbeitskrften und Prozessentwicklung zu verbinden und Investoren dabei zu helfen, Kapitalzusagen in nutzbare Fertigungskapazitäten umzuwandeln.
In Europa erhielt die Europäische Union von 2015 bis Juni 2025 7 % der globalen Risikokapitalinvestitionen in die Gesundheitsbiotechnologie. Im Nahen Osten priorisiert Saudi-Arabiens Nationale Biotechnologie-Strategie, die 2024 gestartet wurde, die Lokalisierung der Impfstoffherstellung neben der biopharmazeutischen Fertigung, der Genomics- und Gentherapieforschung sowie der landwirtschaftlichen Biotechnologie. In Afrika unterzeichneten die WHO Afrika und das Internationale Impfstoffinstitut im August 2025 ein Abkommen, das Impfstoffforschung, klinische Studien, regulatorische Kapazitäten, Technologietransfer, lokale Fertigung und Personalentwicklung abdeckt. In Südamerika erweiterten Argentinien und Brasilien die mRNA-Plattformproduktionskapazität durch Technologietransfer und Fertigungspartnerschaften in den Jahren 2024–2025. Die EU-Zahl betrifft den Zugang zu Risikokapital, während die saudischen Prioritäten, das afrikanische Abkommen und die Kapazitätserweiterung in Argentinien und Brasilien auf Chancen für Technologiepartner hinweisen, die lokale Fertigungskapazitäten aufbauen.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Entwicklern gut charakterisierter biosimilarer therapeutischer Proteine verglichen, die den Markteintritt in weitere Länder anstreben. Der Vergleich konzentriert sich auf Referenzprodukt-Evidenz, wissenschaftliche Begründung für alternative Ansätze und lokale Anforderungen an klinische Studien. Japans Frühberatungsleitfaden vom Mai 2026 ermöglicht eine fallweise Prüfung des Verzichts auf Wirksamkeitsstudien, wenn produktspezifische Evidenz die Biosimilarität belegt. Argentiniens Rahmen von 2025 für bestimmte gut charakterisierte biologische Produkte umfasst lokale klinische Rekrutierung und von ANMAT autorisierte Forschungszentren.
Regulatorische Tabelle
| Entscheidungsfaktor | Mexiko | Deutschland | Japan | Saudi-Arabien | Südafrika | Argentinien |
|---|---|---|---|---|---|---|
| Primäre Behörde | COFEPRIS | Zulassung der Europäischen Kommission auf Empfehlung des CHMP | Pharmaceuticals and Medical Devices Agency | Saudi Food and Drug Authority | South African Health Products Regulatory Authority | ANMAT |
| Wichtige Instrumente oder Richtungen | NOM-257-SSA1-2014 | EU-Biosimilar-Leitlinie und Überarbeitungskonsultation bis zum 31. Oktober 2026 | Frühberatungsleitfaden für Biosimilars vom Mai 2026 | Leitfaden zur Biosimilar-Qualität und Vergleichbarkeit, Version 2.0, in Kraft seit dem 17. August 2025 | Leitfaden zur Biosimilar-Qualität, nicht-klinischen und klinischen Aspekten, Version 2, aktualisiert am 15. Dezember 2025 | Disposition 1741/2025, in Kraft seit dem 18. März 2025 |
| Kommerzielle Auswirkung | Biovergleichbarkeitsstudien bei Verwendung eines Referenzarzneimittels | Produktspezifische, schrittweise Vergleichbarkeitsstudien gegenüber einem Referenzarzneimittel | Bedingter Verzicht auf Wirksamkeitsstudien mit Qualitäts- und PK- oder PD-Evidenz und fallweiser Konsultation | Eigenständige Qualitäts- und Herstellungsdaten sowie vergleichende Qualitätsarbeit | Wissenschaftlich und technisch begründete Alternativen; mögliche zusätzliche Evidenzanforderungen | Statistisch signifikante argentinische Rekrutierung; von ANMAT autorisierte klinische Zentren |
| Aktuelle politische Attraktivität | Mittel | Mittel | Hoch | Mittel | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Mexikos mittlere Bewertung und der Ausblick „Keine Änderung” spiegeln die in Kraft befindliche Anforderung der NOM-257-SSA1-2014 für Biovergleichbarkeitsstudien wider, wenn Antragsteller auf ein Referenzarzneimittel zurückgreifen. Deutschlands mittlere Bewertung und der Ausblick „Keine Änderung” spiegeln die operative EU-Vergleichbarkeitsleitlinie während der Konsultation bis zum 31. Oktober 2026 zu einem nicht verabschiedeten Ersatz wider. Japans hohe Bewertung und der Ausblick „Keine Änderung” beruhen auf dem am 18. Mai 2026 herausgegebenen Leitfaden, der den Verzicht auf Wirksamkeitsstudien nach fallweiser PMDA-Konsultation erlaubt. Produktspezifische Qualitäts- und PK- oder PD-Evidenz muss die Biosimilarität belegen und zeigen, dass Unterschiede keine Auswirkungen auf Wirksamkeit, Sicherheit oder Immunogenität haben. Saudi-Arabiens mittlere Bewertung und der Ausblick „Keine Änderung” spiegeln die SFDA-Version 2.0, in Kraft seit dem 17. August 2025, wider, die eigenständige Qualitäts- und Herstellungsdaten sowie eine vergleichende Qualitätsübung fordert. Südafrikas mittlere Bewertung und der Ausblick „Keine Änderung” spiegeln die SAHPRA-Version 2, aktualisiert am 15. Dezember 2025, wider, die wissenschaftlich und technisch begründete Alternativen erlaubt und der Behörde ermöglicht, zusätzliche Informationen anzufordern. Argentiniens niedrige Bewertung und der Ausblick „Keine Änderung” spiegeln die lokalen Rekrutierungs- und von ANMAT autorisierten klinischen Zentrumsanforderungen gemäß Disposition 1741/2025, in Kraft seit dem 18. März 2025, wider.
Wertschöpfungskettenstufen
Der Vergleich folgt Biotechnologieaktivitäten von der genetischen Charakterisierung über die Zellkulturproduktion bis hin zur Aufreinigung und sterilen Überführung. Illumina liefert Sequenzierungs- und Array-Instrumente, Reagenzien, Flusszellen, Bibliotheksvorbereitung, Analysetools und Dienstleistungen für Forschungs- und klinische Anwendungen. Thermo Fisher Scientific liefert Bioprozessprodukte, die Kultivierung, Bioreaktoren, Aufreinigung, Flüssigkeitsmanagement und technische Dienstleistungen umfassen. Diese Rollen schaffen unterschiedliche Ertragschancen, wobei analytische Plattformen experimentelle Arbeit monetarisieren und Prozesslieferanten den Übergang zur Produktion unterstützen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Genetische Charakterisierung | Sequenzierungs- und Array-Plattformlieferanten wie Illumina | Instrument- und Verbrauchsmaterialumsätze; zugehörige Dienstleistungen | Abstimmung des Plattformdurchsatzes auf das Studienvolumen | Auswahl von Durchsatzstufen entsprechend dem Probenbedarf der Studie |
| Zellkulturentwicklung und -produktion | Bioreaktor- und Zellkulturlieferanten wie Thermo Fisher Scientific | Ausrüstungs- und Zellkulturproduktumsätze; technische Dienstleistungen | Aufrechterhaltung der Prozesskonsistenz über Produktionsmaßstäbe hinweg | Kulturbedingungen entwickeln, bevor der Prozess auf einen größeren Maßstab übertragen wird |
| Aufreinigung und sterile Überführung | Aufreinigungs- und Flüssigkeitsmanagementlieferanten wie Thermo Fisher Scientific | Aufreinigungs- und Einwegbaugruppen-Umsätze; technische Dienstleistungen | Koordinierung der Produktaufreinigung mit der sterilen Materialhandhabung | Aufreinigung und Flüssigkeitsüberführung als verbundenen Produktionsworkflow gestalten |
| Quelle: Mordor Intelligence | ||||
Ein Instrumentenverkauf und die Versorgung mit Verbrauchsmaterialien schaffen unterschiedliche Umsatzrisiken für Biotechnologielieferanten. Wiederkehrende Verbrauchsmaterialkäufe verknüpfen Einnahmen mit Labor- oder Produktionsaktivitäten, während technische Dienstleistungen Gebühren für die Abstimmung von Produkten mit Prozessanforderungen erzielen können. Das Hinzufügen von Produktionskapazitäten kann folglich Lieferantenertragschancen in den Bereichen Kultivierung, Aufreinigung und sterile Überführung schaffen und die Wertschöpfung über die anfängliche Ausrüstungstransaktion hinaus erweitern.
Wettbewerbslandschaft
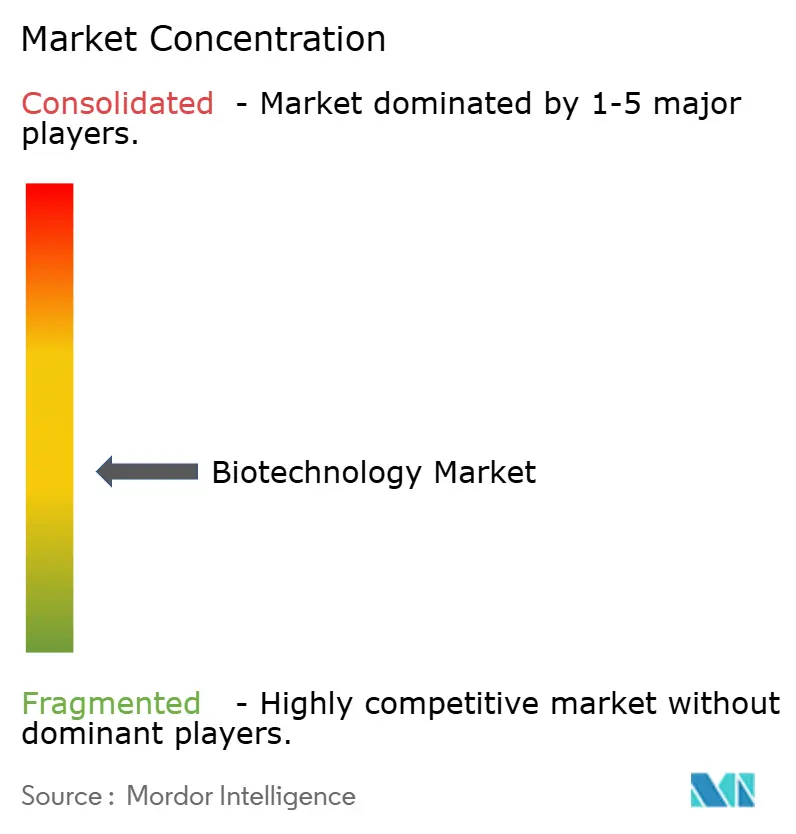
Der Wettbewerb ist über Fertigungsdienstleistungen, therapeutische Franchises und industrielle Biolösungen verteilt, wobei etablierte Unternehmen unterschiedliche Teile der Branche besetzen. Thermo Fisher Scientific Inc. schloss im September 2025 die Übernahme des Standorts für sterile Abfüllung und Verpackung von Sanofi in Ridgefield, New Jersey, ab und behielt die Produktion von Sanofi-Therapien bei. Biogen Inc. entwickelt und vermarktet LEQEMBI gemeinsam mit Eisai. Novozymes A/S, das unter dem Namen Novonesis operiert, entwickelt Biolösungen unter Verwendung von Mikrobiologie und industrieller Fermentation, einschließlich tierischer Biolösungen. Die Öffnung von Ridgefield für zusätzliche Pharma- und Biotechnologiekunden neben Sanofi positioniert Thermo Fisher, um im Wettbewerb um die Abfüll- und Verpackungsarbeiten externer Entwickler zu konkurrieren.
Vertex Pharmaceuticals Inc. verkauft JOURNAVX, einen erstklassigen oralen Schmerzsignalhemmer, was eine kommerzielle Position in der Behandlung akuter Schmerzen veranschaulicht. Die Übernahme von CureVac durch BioNTech SE im Jahr 2025 fügte komplementäre mRNA-Design- und Liefertechnologien hinzu und erweiterte die für seine Biotechnologieprogramme verfügbaren Kapazitäten. Im Jahr 2025 verband BioNTechs separate Partnerschaft mit Bristol Myers Squibb die gemeinsame Entwicklung und Vermarktung von Pumitamig mit gleich geteilten Kosten und Gewinnen. BioNTech behielt die vollständigen US-amerikanischen Vermarktungsrechte für Pumitamig, sodass die Teilung der Entwicklungsausgaben keine Aufgabe seiner kommerziellen Position in diesem Markt erforderte.
Im Juli 2026 genehmigte die FDA die subkutane Initiierungsdosierung von LEQEMBI IQLIK von Eisai und Biogen für US-amerikanische Erwachsene mit leichter kognitiver Beeinträchtigung oder leichter Demenz aufgrund der Alzheimer-Krankheit. Biogen meldete globale LEQEMBI-Umsätze im Markt von 184 Millionen USD im zweiten Quartal 2026, ein Anstieg von 15 % im Jahresvergleich.[3] Die Initiierung verwendet 500 mg wöchentlich als 2 Injektionen à 250 mg, wobei nach 18 Monaten intravenöser oder subkutaner Behandlung eine wöchentliche Erhaltungsdosis von 360 mg erlaubt ist. Patienten können während der gesamten Behandlung zwischen intravenösem und subkutanem LEQEMBI wechseln, was das zugelassene Therapieschema an wechselnde Verabreichungsbedürfnisse anpassbar macht. Für Alzheimer-Therapieentwickler schafft diese Flexibilität einen Wettbewerbsmaßstab, der die anfängliche Verschreibung und den späteren Übergang zur Erhaltungstherapie umfasst.
Führende Unternehmen der Biotechnologie-Branche
-
Thermo Fisher Scientific Inc.
-
Biogen Inc.
-
Novozymes A/S
-
Vertex Pharmaceuticals Inc.
-
BioNTech SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Biotechnologie-Markt Unternehmen in diesem Bericht
- Amgen Inc.
- Biogen Inc.
- Gilead Sciences Inc.
- Illumina Inc.
- Thermo Fisher Scientific Inc.
- Regeneron Pharmaceuticals Inc.
- Moderna Inc.
- BioNTech SE
- Vertex Pharmaceuticals Inc.
- CSL Ltd.
- Lonza Group AG
- Novozymes A/S
- Catalent Inc.
- Charles River Laboratories International Inc.
- Genmab A/S
- CRISPR Therapeutics AG
- Editas Medicine Inc.
- Intellia Therapeutics Inc.
- Sangamo Therapeutics Inc.
- Alnylam Pharmaceuticals Inc.
- Sarepta Therapeutics Inc.
- Bluebird Bio Inc.
- Ginkgo Bioworks Holdings Inc.
- Zymergen Inc.
- Twist Bioscience Corp.
Wichtige Chancen für Marktteilnehmer
Der Vergleich stellt die britische Biotechnologie-Investitionsförderung dem aktiven Zell- und Gentherapie-Zugriffsmodell (CGT Access Model) des CMS in den Vereinigten Staaten gegenüber, das sich zunächst auf Sichelzell-Gentherapien konzentriert. Die britische Regierung kündigte das Life Sciences Large Investment Portfolio am 14. April 2026 an, und der Leitfaden vom August 2026 legt die Förderfähigkeit für qualifizierende Pharmaunternehmen mit britischer Registrierung oder Niederlassung fest. Die Förderfähigkeit erfordert eine Mindestinvestitionsverpflichtung über 3 Jahre, 3 Jahre geprüfte Jahresabschlüsse, Schutz öffentlicher Mittel und mindestens ein förderfähiges Projekt, das innerhalb von 12 Monaten beginnt. Der Life Sciences Transformational R&D Investment Fund (TRIF) Pilot zielt auf zuschussabhängige Einzelunternehmens-Forschungs- und Entwicklungskapitalprojekte im Vereinigten Königreich ab, vorbehaltlich Mindestförderfähigkeitskosten, gedeckelter Zuschüsse und Subventionskontrollen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Britische Biologika-Fertigungsportfolios | Der Portfolio-Unterstützungsweg umfasst die Arzneimittelherstellung | Qualifizierende biopharmazeutische Hersteller | Förderfähige Kapazitätsprojekte in ein 3-Jahres-Investitionsportfolio koordinieren | Mindestinvestitionsverpflichtung und finanzielle Förderfähigkeit | Qualifizierende im Vereinigten Königreich registrierte Arzneimittelhersteller |
| Britische Biotechnologie-Arzneimittel-Forschungs- und Entwicklungsportfolios | Derselbe Unterstützungsweg umfasst Forschungs- und Entwicklungsinvestitionen | Qualifizierende Biotechnologie-Arzneimittelentwickler | Ein kohärentes Forschungs- und Entwicklungsportfolio mit einem förderfähigen Projekt aufbauen, das innerhalb von 12 Monaten beginnt | Geprüfte Finanzgeschichte und Schutz öffentlicher Mittel | Qualifizierende Forschungs- und Entwicklungsinvestoren für Arzneimittel mit britischer Niederlassung |
| Zuschussabhängige britische Biotechnologie-Forschungs- und Entwicklungseinrichtungen | Laufende TRIF-Aufnahme läuft bis zum 31. März 2028 oder bis zur Zuteilung verfügbarer Mittel | Förderfähige Einzelunternehmens-Life-Sciences-Forschungs- und Entwicklungsinvestoren | Ein qualifizierendes Kapitalprojekt auf der Grundlage nachgewiesener Zuschussabhängigkeit strukturieren | Mindestförderfähige Projektkosten und gedeckelte Zuschussunterstützung | Qualifizierende britische Life-Sciences-Forschungs- und Entwicklungskapitalinvestoren |
| US-amerikanischer Medicaid-Zugang für Sichelzell-Gentherapien | Das Zell- und Gentherapie-Zugriffsmodell war am 30. September 2026 mit 34 Medicaid-Teilnehmern aktiv | Staatliche Medicaid-Behörden, die verhandelte Therapieverträge in Betracht ziehen | Therapiezugriffsangebote mit verhandelten staatlichen Verträgen abstimmen | Hohe Behandlungspreise können staatliche Haushalte belasten | Teilnehmende Gentherapiehersteller wie Vertex Pharmaceuticals Inc. |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist der Zugang zu Medicaid-Kostenträgern für Sichelzell-Gentherapien über das CGT Access Model. CMS listete am 30. September 2026 34 staatliche Teilnehmer auf, einschließlich des District of Columbia und Puerto Ricos. Staatliche Medicaid-Behörden entscheiden, ob sie den verhandelten Herstellervertrag unterzeichnen. Hersteller müssen daher zentral ausgehandelte Bedingungen in behördliche Vereinbarungen umwandeln, was die Zustimmung jedes Bundesstaates zum entscheidenden kommerziellen Schritt in diesem Kostenträger-Zugangspfad macht.
Neueste Industrielle Entwicklungen in Biotechnologie-Markt
- Aug. 2026: Gilead Sciences begann mit dem Bau seiner Chess-Biologika-Anlage in Foster City, Kalifornien, mit einer geschätzten Fertigstellung für 2029.
- Aug. 2026: Genentech, ein Mitglied der Roche-Gruppe, kündigte Pläne an, ungefähr 750 Millionen USD in eine Geräteabfüll- und Verpackungsfertigungsanlage auf seinem Campus in Hillsboro, Oregon, zu investieren.
- Mai 2026: Micron Biomedical gab die feierliche Eröffnung seiner Anlage in Alpharetta, Georgia, für auflösbare Impfstoff- und Therapeutikatechnologie bekannt und positioniert das Unternehmen für entscheidende klinische Studien.
Biotechnologie-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Biotechnologie-Markt misst den jährlichen globalen Umsatz aus Biotechnologieprodukten und -dienstleistungen, die an kommerzielle, Forschungs-, Gesundheits-, Landwirtschafts- und Umweltkunden verkauft werden. Er umfasst biotechnologiebasierte Produkte, Werkzeuge, Ausrüstungen, Dienstleistungen und Software, die in den Bereichen Gesundheit, Lebensmittel und Landwirtschaft, industrielle Verarbeitung, Umweltanwendungen und biologische Datenanalyse eingesetzt werden.
Ausschlüsse aus dem Umfang: Traditionelle Generika mit kleinen Molekülen, rein chemische Pflanzenschutzmittel sowie Nicht-Biotechnologieprodukte und -dienstleistungen, die von Käufern im Biotechnologie-Markt erworben werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- DNA-Sequenzierung
- Nanobiotechnologie
- Tissue Engineering & Regeneration
- PCR-Technologie
- Fermentation
- Chromatografie
- Genamplifikationstechnologien
- Synthetische Biologie
- CRISPR & Gen-Editing-Tools
- Biochips & Mikroarrays
- Sonstige
- Nach Anwendung
- Gesundheit & Rote Biotechnologie
- Biopharmazeutika
- Diagnostika
- Gentherapie
- Personalisierte Medizin
- Lebensmittel & Landwirtschaft (Grün)
- Industrielle Verarbeitung (Weiß)
- Umwelt & natürliche Ressourcen (Grau)
- Bioinformatik & Omics
- Sonstige
- Gesundheit & Rote Biotechnologie
- Nach Endnutzer
- Biopharma- & Biotechnologieunternehmen
- CMOs & CROs
- Akademische & Forschungseinrichtungen
- Krankenhäuser & Diagnosezentren
- Agrarkorporationen
- Umweltbehörden & Nichtregierungsorganisationen
- Nach Produkttyp
- Biopharmazeutika
- Bioprozesstechnik & Verbrauchsmaterialien
- Reagenzien & Kits
- Biodienstleistungen
- Bioinformatik-Plattformen & Software
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Weltentwicklungsindikatoren der Weltbank liefern länderübergreifenden Kontext zu Forschungs- und Entwicklungsausgaben, Patenten und wissenschaftlichem Output, während die Indikatormetadaten erläutern, wie Forschungs- und Entwicklungsinputs erfasst und definiert werden. WIPO PATENTSCOPE hilft dabei, veröffentlichte Patentaktivitäten zu verfolgen, und Peer-reviewed-Arbeiten wie „A Perspective on the Economic Valorization of Gene Manipulated Biotechnology” helfen zu erklären, wie medizinische, landwirtschaftliche, industrielle und Umweltanwendungen unterschiedliche Kommerzialisierungswege einschlagen können.
Öffentliche Unternehmenseinreichungen, geprüfte Jahresberichte, Investorenmaterialien und seriöse Wirtschaftspresse können Segmentumsatz-, Kapazitäts-, Produkteinführungs-, Übernahme- und Kapitalausgabenprüfungen hinzufügen, wobei diese Fakten mit dem definierten Lieferantenverkaufspool abgeglichen werden, anstatt als Marktgesamtheit behandelt zu werden. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Ein strukturiertes Interviewprogramm würde Biotechnologieprodukt- und -dienstleistungslieferanten, Biopharma-Käufer, akademische Forschungsorganisationen, Auftragswickler, Gesundheitskunden sowie landwirtschaftliche, industrielle und Umweltnutzer umfassen, wobei Führungskräfte, Funktionsleiter und Manager aus APAC, EMEA und Amerika vertreten wären. Interviews und eine kurze Umfrage würden Sekundärschätzungen, Kaufgrenzen, Zeitplanung und Segmentzuweisungen testen, während ungelöste Differenzen aufgezeichnet und gegen Lieferantenoffenlegungen, Käuferbeschaffungspraktiken und unabhängige Indikatoren trianguliert würden, bevor sie die Schätzungen beeinflussen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 20 % | APAC: 40 % |
| Mittlere Ebene: 43 % | Funktions-/Einheitsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des jährlichen Lieferantenumsatzes aus Biotechnologieprodukten und -dienstleistungen, die weltweit an Kunden verkauft werden, und überprüft dann ausgewählte Komponenten durch Lieferantenumsatz-Rollups und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit dem Verkaufsvolumen. Es verfolgt fünf praktische Indikatoren: Biotechnologie-Forschungs- und Entwicklungsausgaben für die Finanzierungsintensität, aktive klinische Programme und Produktzulassungen für die Gesundheitsnachfrage, Patentaktivität für die Technologieentwicklung, offengelegte Bioprozesskapazität für die Produktionsfähigkeit und Lieferantensegmentumsätze für den kommerziellen Absatz. Geografie und Marktsegmente folgen der globalen Abdeckung des Berichts und seinen Produkt-, Technologie-, Anwendungs- und Endnutzerklassifikationen. Segmentanteile werden aus berichteten Segmentumsätzen aufgebaut, wo verfügbar, und andernfalls aus vergleichbaren Produktoffenlegungen, Aktivitätsindikatoren und Querprüfungen gegenüber dem Gesamtwert, wobei jeder zugewiesene Anteil von Analysten gegenüber dem Gesamtwert überprüft wird. Die Szenarioanalyse trägt diese Treiber unter alternativen Adoptions-, Finanzierungs- und Kapazitätspfaden vorwärts, und jeder fehlende Indikator wird mit dem nächstgelegenen vergleichbaren öffentlichen Maß überbrückt, während sein Jahr und seine Abdeckung explizit bleiben. Interviews mit relevanten Lieferanten und Nutzern würden Annahmen auf Variablenebene und die Prognoserichtung testen, während die selektiven Bottom-up-Prüfungen Lücken kennzeichnen würden, die weitere Evidenz benötigen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung gegen unabhängige Lieferantenumsatzoffenlegungen, Patent- und Forschungsindikatoren, klinische und Produktaktivitäten sowie selektive Kanal- oder Lieferantenprüfungen und untersuchen dann Ausreißer und Abweichungen vor der Freigabe. Ein zweiter Analyst überprüft die Marktgrenze, wichtige Inputs, Berechnungen und Segmentkonsistenz, und der leitende Analyst löst alle gekennzeichneten Anomalien. Eine erneute Kontaktaufnahme mit Befragten wird ausgelöst, wenn ihre Erklärungen mit Offenlegungen in Konflikt stehen oder wenn sich eine wesentliche Annahme ändert. Die Evidenz wird jährlich aufgefrischt, zwischen den Zyklen für wesentliche Marktereignisse aktualisiert und in einem neuen Vorablieferungsdurchgang erneut überprüft.
Mordor Intelligence's Biotechnologie-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Inputs, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Biotechnologie-Markt misst den jährlichen globalen Umsatz aus Biotechnologieprodukten und -dienstleistungen, die an kommerzielle, Forschungs-, Gesundheits-, Landwirtschafts- und Umweltkunden verkauft werden.
Zu den wichtigsten Lücken in der Methodik zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Segmentanteile werden aus berichteten Segmentumsätzen aufgebaut, wo verfügbar, und andernfalls aus vergleichbaren Produktoffenlegungen, Aktivitätsindikatoren und Querprüfungen gegenüber dem Gesamtwert, wobei jeder zugewiesene Anteil von Analysten gegenüber dem Gesamtwert überprüft wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,73 Bio. USD (2027) | |
| Globales Beratungsunternehmen A | 2,1 Bio. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 23,1 % unter dem Wert dieses Berichts für 2027 von 2,73 Bio. USD, 2 Jahre später. Der veröffentlichte Wert ist ein früherer Basisjahreswert, sodass das zwischenzeitliche Wachstum nicht im gemeldeten Betrag widergespiegelt wird. |
| Globales Beratungsunternehmen B | 809,3 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 70,4 % unter dem Wert dieses Berichts für 2027 von 2,73 Bio. USD, 2 Jahre später. Die veröffentlichte Produkttaxonomie listet Instrumente, Reagenzien und Software/Dienstleistungen auf, jedoch keine biopharmazeutische Produktkategorie. |
Die Analysten von Mordor Intelligence triangulieren die Schätzung gegen unabhängige Lieferantenumsatzoffenlegungen, Patent- und Forschungsindikatoren, klinische und Produktaktivitäten sowie selektive Kanal- oder Lieferantenprüfungen und untersuchen dann Ausreißer und Abweichungen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Biotechnologie-Markt und wie ist der Wachstumsausblick?
Der Markt wird voraussichtlich 2027 2,73 Billionen USD und bis 2032 4,91 Billionen USD erreichen, bei einer CAGR von 12,45 % über 2027–2032.
Was treibt die Nachfrage nach Biotechnologieprodukten und -dienstleistungen an?
Neuartige Biologika, niedrigere Sequenzierungseingabekosten und qualifizierende Forschungs- und Entwicklungsunterstützung stützen die Nachfrage. Genmab meldete im ersten Halbjahr 2026 ein globales EPKINLY/TEPKINLY-Umsatzwachstum von 48 %.
Welches Technologiesegment führt die Biotechnologieaktivität an?
Gewebeengineering und -regeneration führte im Jahr 2026 mit einem Anteil von 20,28 %. DNA-Sequenzierung wird mit einer CAGR von 21 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert.
Welche Unternehmen sind in der Biotechnologie-Branche prominent?
Thermo Fisher Scientific Inc., Biogen Inc., Novozymes A/S (Novonesis), Vertex Pharmaceuticals Inc. und BioNTech SE sind prominente Teilnehmer.
Was könnte die Biotechnologie-Kommerzialisierung einschränken?
Ein Review aus dem Jahr 2025 identifizierte begrenzte Normierungsrichtlinien für omics-basierte Begleitdiagnostika, die bei personalisierten Nanotherapien eingesetzt werden. Dies kann zusätzliche Validierungsarbeit erfordern und die therapiebezogene Umsetzung erschweren.
Welche Regionen führen die Biotechnologie-Nachfrage an und welche Wachstumsprognosen gibt es?
Nordamerika hielt im Jahr 2026 einen Anteil von 44,56 %. Asien-Pazifik wird mit einer CAGR von 16,4 % über 2027–2032 als die am schnellsten wachsende Region prognostiziert.