
Marktgröße und Marktanteil für Bioenzym-Dünger
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.75 Milliarden US-Dollar |
| Marktgröße (2032) | 2.38 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bioenzym-Dünger von Mordor Intelligence
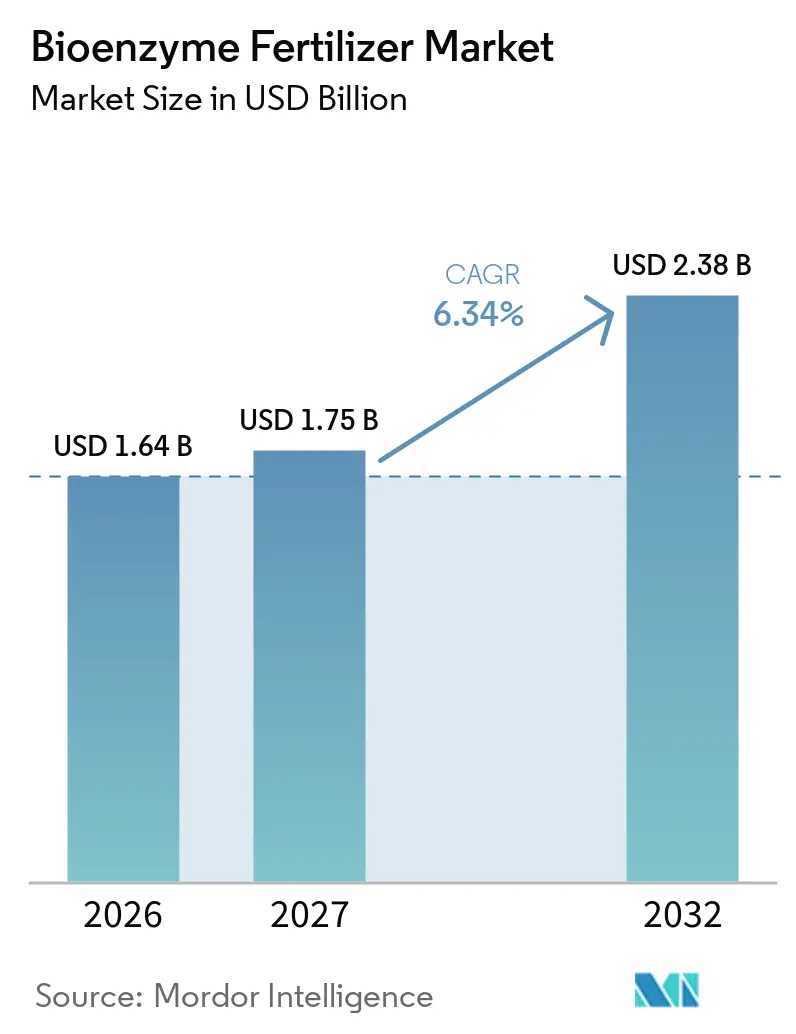
Die Marktgröße des Bioenzym-Dünger-Marktes wurde im Jahr 2026 auf 1,64 Milliarden USD geschätzt und soll von 1,75 Milliarden USD im Jahr 2027 auf 2,38 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,34 % von 2027 bis 2032. Das aktuelle Wachstum wird durch regulatorische Anreize für rückstandsfreie Produktion, Premiumpreismöglichkeiten bei Spezialkulturen und stetige Gewinne aus CO₂-Gutschriftprogrammen vorangetrieben, die Landwirte für biologische Betriebsmittel belohnen. Die präzise Nährstoffversorgung senkt die Gesamtnährstoffkosten und verbessert gleichzeitig die Bodengesundheit, was große Landwirtschaftsbetriebe dazu veranlasst, Mehrenzym-Mischungen auf Grenzböden zu erproben, auf denen synthetische Düngemittel keine verlässlichen Erträge mehr liefern. Flüssige Formulierungen dominieren weiterhin die Vertriebskanäle, da sie sich reibungslos in Fertigations- und Drohnensprühsysteme integrieren lassen, während neue Mikroverkapselungstechniken die Haltbarkeit verlängern und die Aktivität über breitere Temperaturbereiche hinweg erhalten. Die Konsolidierung unter den globalen Enzymproduzenten hat die Qualitätskontrolle verbessert, doch eine moderate Konzentration lässt Raum für Nischeninnovatoren, die auf spezifische Kulturpflanzenstressfaktoren oder regionale Bodenchemien abzielen. Diese kombinierten Faktoren sind darauf ausgerichtet, den Bioenzym-Dünger-Markt in den kommenden Jahren zu einem wichtigen Treiber nachhaltiger Intensivierungsstrategien zu machen.
Wichtigste Erkenntnisse des Berichts
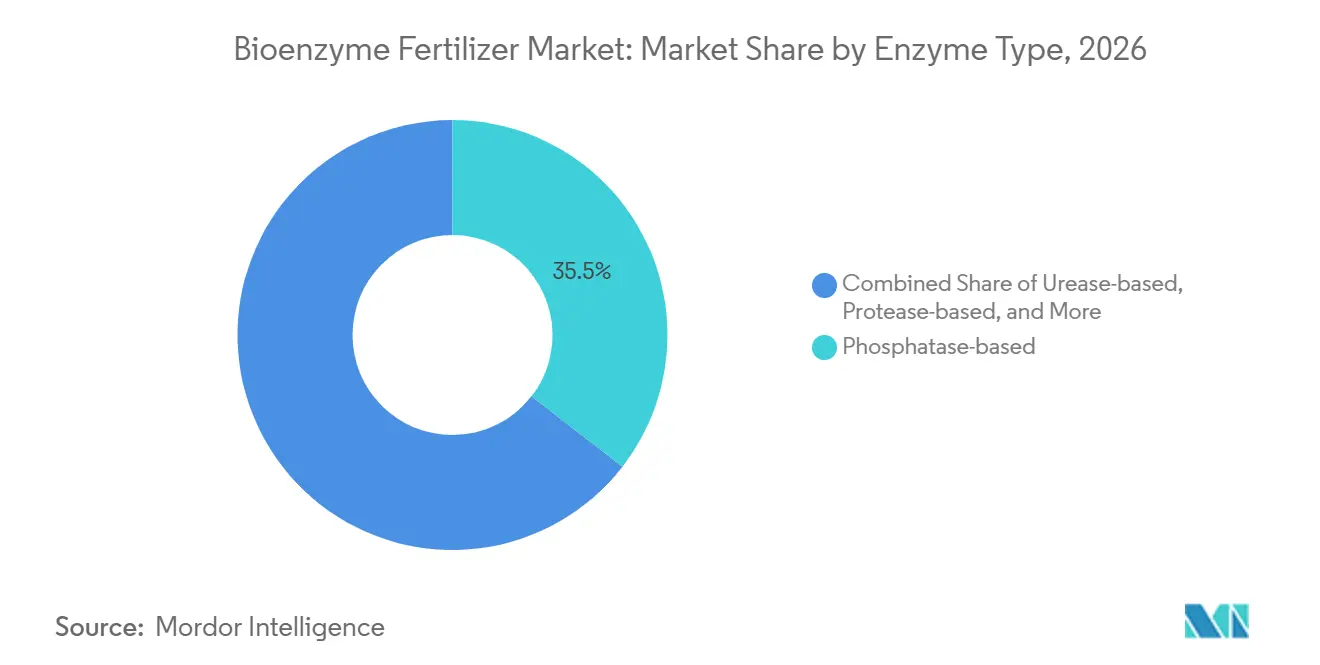
- Nach Enzymtyp entfiel der größte Anteil von 35,5 % des Bioenzym-Dünger-Marktanteils im Jahr 2026 auf Phosphatase-basierte Produkte, während Urease-basierte Produkte von 2027 bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
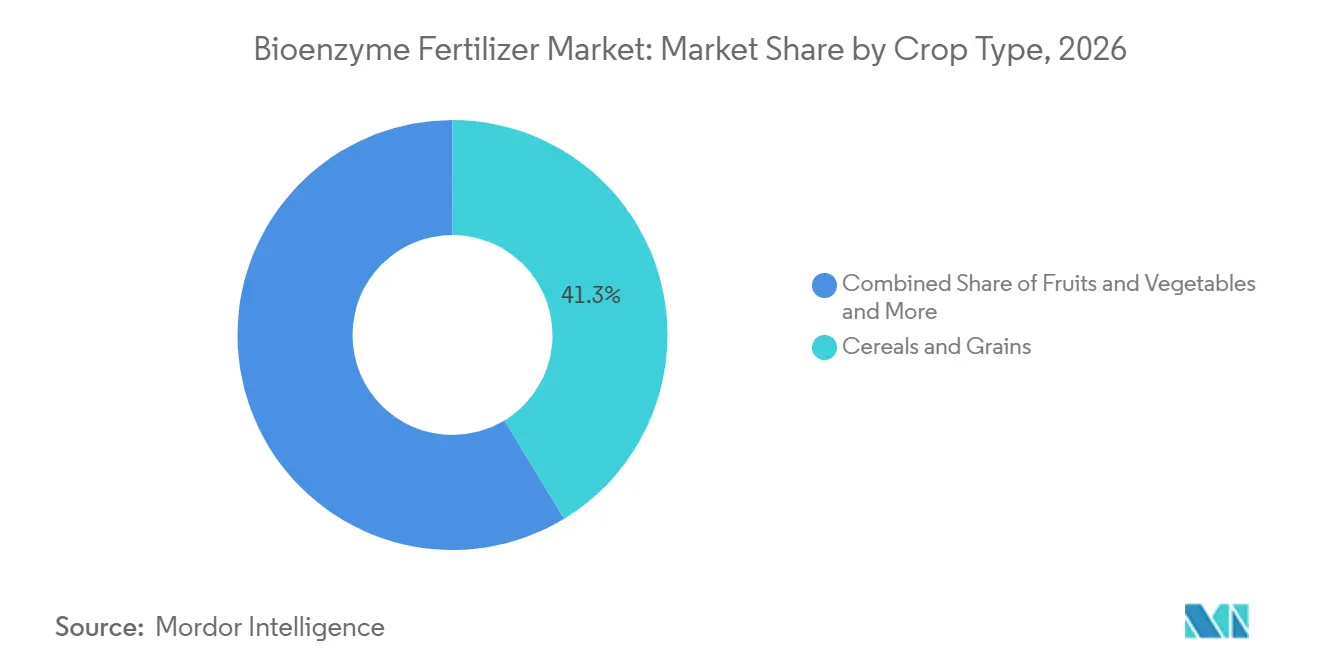
- Nach Kulturpflanzentyp entfielen 41,3 % der Bioenzym-Dünger-Marktgröße im Jahr 2026 auf Getreide und Körnerfrüchte, während Obst und Gemüse von 2027 bis 2032 voraussichtlich mit der schnellsten CAGR von 7,2 % wachsen werden.
- Nach Form entfiel der größte Anteil auf flüssige Produkte mit 63,4 % im Jahr 2026, und diese werden voraussichtlich mit der schnellsten CAGR von 7,6 % von 2027 bis 2032 wachsen.
- Nach Anwendungsmethode führten Bodenbehandlungen mit dem größten Anteil von 52,1 % im Jahr 2026, während Blattspritzungen von 2027 bis 2032 voraussichtlich mit der schnellsten CAGR von 8,4 % wachsen werden.
- Nach Geografie entfiel der größte Anteil auf Europa mit 32,3 % im Jahr 2026, während Asien-Pazifik von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach rückstandsfreien Lebensmitteln | +2.1% | Global, mit frühen Gewinnen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für nachhaltige Betriebsmittel | +1.8% | Europa und Nordamerika, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Kosteneffiziente Ertragssteigerung gegenüber synthetischen Düngemitteln | +2.3% | Global, insbesondere in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Schnelle Einführung im geschützten Anbau | +1.4% | Kernregion Asien-Pazifik, Ausweitung auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Enzymgestützte Nährstofffreisetzung in Grenzböden | +1.9% | Global, mit Schwerpunkt auf ariden und semiariden Regionen | Langfristig (≥ 4 Jahre) |
| CO₂-Gutschrift-Monetarisierung für Biodünger-Nutzer | +1.2% | Nordamerika und Europa, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach rückstandsfreien Lebensmitteln
Europäische Einzelhandelsketten verlangen mittlerweile eine Nullrückstandszertifizierung für verschiedene Frischproduktekategorien, was Gewächshaustomaten- und Gurkenproduzenten dazu veranlasst, Enzym-Biodünger einzusetzen, die diese Standards erfüllen und gleichzeitig das Ertragsniveau aufrechterhalten.[1] Der GRAS-Status (Allgemein als sicher anerkannt) der US-amerikanischen Behörde für Lebensmittel- und Arzneimittelsicherheit für bestimmte Bacillus-Stämme in der Enzymproduktion hat regulatorische Hürden gesenkt und schnellere Produkteinführungen ermöglicht.[2] Europäische Supermärkte halten höhere Preise für enzymbehandelte Produkte aufrecht, was die erhöhten Kosten biologischer Formulierungen ausgleicht. Dieser Preisvorteil ist im kontrollierten Umgebungsanbau bedeutsam, wo ein präzises Betriebsmittelmanagement die Rentabilität enzymbasierter Produkte steigert. Die Anwendung von Enzymbehandlungen hat sich von Spezialkulturen auf Premium-Reis- und Beerenproduktion ausgeweitet und schafft zusätzliche Umsatzmöglichkeiten für Lieferanten, die die Verbrauchernachfrage nach nachhaltigen Lebensmitteln erfüllen.
Regulatorischer Druck für nachhaltige Betriebsmittel
Die Strategie „Vom Hof auf den Tisch” der Europäischen Union sieht eine Reduzierung chemischer Pestizide um 50 % bis 2030 vor, unterstützt durch die Verordnung 2019/1009, die Biodüngervorschriften in den Mitgliedstaaten harmonisiert.[3] Dieser Regulierungsrahmen erleichtert den Handel mit Enzymprodukten zwischen Ländern und verkürzt die Genehmigungszeiten. Die Toleranzausnahmen der US-amerikanischen Umweltschutzbehörde für enzymproduzierende Mikroben vereinfachen das Zulassungsverfahren und senken die Entwicklungskosten. Chinas Initiative zur Düngemitteleffizienz zielt auf eine Verbesserung um 40 % bis 2025 ab, was Enzyme für Reihenkulturbauern unverzichtbar macht, um Compliance-Anforderungen zu erfüllen. Die Einbeziehung enzymvermittelter Bodenkohlenstoffverbesserungen in nationale Treibhausgasbilanzierungssysteme stärkt regulatorische Anreize und etabliert Bioenzym-Dünger als integralen Bestandteil der Nachhaltigkeitsberichterstattung.
Kosteneffiziente Ertragssteigerung gegenüber synthetischen Düngemitteln
Steigende Energiekosten haben die globalen Harnstoffpreise im Jahr 2024 erheblich erhöht und den Preisunterschied zwischen chemischen und biologischen Düngemitteln verringert. Forschungsergebnisse zeigen, dass der Einsatz von Phosphatase-Enzymen bei gleichzeitiger Reduzierung von synthetischem Phosphor um 25 % die Ernteerträge aufrechterhält und die Nährstoffkosten um 12–15 % senkt. Verbesserte Präzisionsfermentationstechniken haben die Produktionskosten für mikrobielle Enzyme gesenkt und ermöglichen es Herstellern, in Schwellenmärkten wettbewerbsfähige Preise anzubieten und gleichzeitig die Rentabilität zu erhalten. Landwirte, die mit nährstoffarmen Böden arbeiten, profitieren zusätzlich, da Enzyme zuvor nicht verfügbaren Bodenphosphor und -stickstoff freisetzen und den Düngemittelbedarf verringern. Dies hat zur Ausweitung des Marktes für Bioenzym-Dünger von Bio-Landwirtschaftssegmenten auf die konventionelle Landwirtschaft geführt, wobei landwirtschaftliche Genossenschaften mengenbasierte Vereinbarungen zur Kontrolle der Betriebsmittelkosten abschließen.
Schnelle Einführung im geschützten Anbau
Der kontrollierte Umgebungsanbau steigert die biologische Aktivität durch präzise Regulierung von Temperatur, pH-Wert und Feuchtigkeitsgehalt, was die Enzymleistung optimiert. Blattenzymapplikationen unter Gewächshausbedingungen verbessern die Nährstoffaufnahmeeffizienz im Vergleich zu Freilandanwendungen. Die Hydroponik-Salatproduktion zeigt eine reduzierte Nährlösungsverschwendung beim Einsatz von Enzymkombinationen in Umlaufsystemen, was zu niedrigeren Wasseraufbereitungskosten führt. Die Kompatibilität flüssiger Enzymformulierungen mit Tropfbewässerungs- und Vernebelungssystemen erleichtert die Implementierung. Diese kombinierten Vorteile treiben das Wachstum im Segment des geschützten Anbaus mit einer Rate voran, die den Gesamtmarkt für Bioenzym-Dünger übertrifft. Hochwertige Kulturen, insbesondere Erdbeeren und Paprika, stehen an der Spitze dieses Trends aufgrund ihrer Premium-Einzelhandelspreise, die auf visueller Qualität basieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurze Haltbarkeit und Abhängigkeit von der Kühlkette | -1.7% | Global mit größten Auswirkungen in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Wirksamkeitsschwankungen von Charge zu Charge | -1.3% | Global in allen Segmenten | Mittelfristig (2–4 Jahre) |
| Geringes Landwirtschaftsbewusstsein bei großflächigen Reihenkulturen | -1.1% | Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Regulatorische Unklarheit bei der Kennzeichnung von Enzymen gegenüber Biostimulanzien | -0.8% | Global mit regionalen Unterschieden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurze Haltbarkeit und Abhängigkeit von der Kühlkette
Kommerzielle flüssige Enzyme verlieren typischerweise 50 % ihrer Aktivität nach 18 Monaten bei Umgebungstemperaturen, was eine gekühlte Distribution erfordert, die die Produktkosten in tropischen Märkten um 15–20 % erhöht. Temperaturschwankungen während des Transports beeinträchtigen die Feldleistung und verringern das Vertrauen der Landwirte, insbesondere wenn Kulturpflanzenreaktionen nicht sofort sichtbar sind. Während Evonik's Siliziumdioxid-Trägertechnologie die Haltbarkeit auf über 540 Tage verlängert, bleiben die Verpackungskosten für preissensible Anbauer unerschwinglich. Unternehmen testen Pulver- und mikrobenverkapselte Alternativen, die Temperaturschwankungen standhalten, obwohl diese Lösungen noch keine kommerzielle Größenordnung erreicht haben. Kühlketteneinschränkungen schränken die Nachfrage in abgelegenen Regionen weiterhin ein und begrenzen das Gesamtwachstum des Marktes für Bioenzym-Dünger.
Wirksamkeitsschwankungen von Charge zu Charge
Die Enzymaktivität variiert je nach Fermentations-pH-Wert, Nährstoffzufuhrrate und Nachverarbeitungsbedingungen, was zu Produktionslosschwankungen führt. Diese Inkonsistenzen in der Feldleistung erschweren präzise agronomische Empfehlungen und veranlassen Händler, trotz höherer Preise etablierten Marken den Vorzug zu geben. Während Branchenverbände standardisierte Bioassays und genetische Marker zur Leistungsvorhersage entwickeln, zeigen kleinere Hersteller unterschiedliche Übernahmeraten. Regulatorische Anforderungen an Stabilitätsdaten erhöhen die Compliance-Kosten, helfen aber dabei, minderwertige Lieferanten auszuschließen. Die schrittweise Verbesserung der Produktgleichmäßigkeit soll dieses Hemmnis verringern und ein nachhaltiges Wachstum im Markt für Bioenzym-Dünger unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Enzymtyp:
Dominanz Phosphatase-basierter Produkte steht vor Disruption durch Urease-basierte ProduktePhosphatase-basierte Enzyme entfielen im Jahr 2026 mit dem größten Anteil von 35,5 % auf den Bioenzym-Dünger-Marktanteil, hauptsächlich aufgrund ihrer Wirksamkeit bei der Freisetzung von gebundenem Phosphor in alkalischen und kalkhaltigen Böden. Diese Produkte weisen die höchsten Adoptionsraten in Weizen-, Reis- und Maisanbausystemen auf, bei denen die Phosphorfixierung die Düngemitteleffizienz verringert. Die Kombination aus steigenden Betriebsmittelkosten und Umweltvorschriften zur Begrenzung des Nährstoffabflusses treibt die Nachfrage der Landwirte nach phosphorfreisetzenden Enzymen weiter an und sorgt für ein stetiges einstelliges Wachstum in diesem Segment.
Urease-basierte Produkte werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,8 % wachsen und damit die höchste Wachstumsrate unter den Enzymkategorien aufweisen. Steigende Harnstoffkosten und der zunehmende Fokus auf die Stickstoffnutzungseffizienz treiben dieses Wachstum an. Diese Enzyme reduzieren die Ammoniakverflüchtigung und verlängern die Stickstoffverfügbarkeit in der Wurzelzone, was zu einem verbesserten Proteingehalt in Getreide und einem erhöhten Blattchlorophyllgehalt in Gartenbaukulturen führt. Die Entwicklung integrierter Produkte, die Urease, Nitrifikationsinhibitoren und Mikronährstoffchelatoren kombinieren, deutet auf eine Marktverschiebung hin zu umfassenden Nährstoffmanagementlösungen hin. Dieser Trend zu Mehrenzym-Formulierungen wird voraussichtlich die Marktdynamik beeinflussen und die Einnahmen aus Premiumprodukten im Bioenzym-Dünger-Markt steigern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Flüssige Formulierungen treiben Innovation voranFlüssige Produkte entfielen im Jahr 2026 mit dem größten Anteil von 63,4 % und werden voraussichtlich mit der schnellsten CAGR von 7,6 % von 2027 bis 2032 wachsen. Ihre Dominanz ist auf die überlegene Enzymstabilität in Trägerflüssigkeiten zurückzuführen, die über breite pH-Bereiche hinweg wirksam bleiben. Flüssigkeiten lassen sich nahtlos in Fertigations- und UAV-Tanks integrieren und ermöglichen häufige Niedrigdosisanwendungen, die den Enzymabbau im Boden reduzieren. Verkapselungstechnologien schützen Enzyme nun vor UV-Strahlung und mechanischer Beanspruchung beim Pumpen, erweitern die geografische Reichweite und verbessern die Leistung bei hochwertigen Kulturen.
Granulat- und Pulverformen behalten eine Nischenrelevanz in kostenempfindlichen und abgelegenen Regionen, in denen Kühlkettenlogistik unpraktisch ist. Mit einem Preis von 20–30 % unter dem von Flüssigkeiten sprechen sie großflächige Reihenkulturbetriebe an, obwohl Herausforderungen wie ungleichmäßige Auflösung und windbedingte Verteilung bestehen bleiben. Hersteller experimentieren mit tonbasierten Trägern, die bei Feuchtigkeitskontakt aufquellen, um Enzyme schrittweise freizusetzen, doch die Kommerzialisierung bleibt begrenzt. Flüssigkeitsbasierte Innovationen entwickeln sich zur primären treibenden Kraft des Wachstums im Bioenzym-Dünger-Markt, während Trockenformate weiterhin gezieltere Rollen spielen. Ihre Vorteile machen flüssige Lösungen besonders einflussreich in der Präzisionslandwirtschaft und im geschützten Anbau, wo Effizienz und schnelle Nährstoffversorgung unerlässlich sind.
Nach Kulturpflanzentyp:
Getreide und Körnerfrüchte führen, während Obst und Gemüse das Wachstumstempo bestimmenGetreide und Körnerfrüchte entfielen im Jahr 2026 mit dem größten Anteil von 41,3 %, angetrieben durch umfangreiche behandelte Anbauflächen und etablierte genossenschaftliche Vertriebsnetze. Großbetriebe profitieren von der Kompatibilität flüssiger Enzymformulierungen mit vorhandenen Sprühgeräten, was breite Feldanwendungen ohne wesentliche Infrastrukturinvestitionen ermöglicht. Das Vorhandensein etablierter Ernteschutzprogramme reduziert das Adoptionsrisiko in gemäßigten Regionen und sorgt für ein gleichbleibendes Nachfrageniveau.
Obst und Gemüse werden voraussichtlich von 2027 bis 2032 mit der schnellsten CAGR von 7,2 % wachsen, unterstützt durch Bio- und Premiumproduktemärkte, die höhere Preise für rückstandsfreie Produkte erzielen. Die Produktion von Gewächshaustomaten und -gurken weist höhere Adoptionsraten auf, da kontrollierte Umgebungen die Enzymwirksamkeit verbessern. Beerenproduzenten nutzen Blattanwendungen, um die Anthocyanentwicklung zu verbessern und die Haltbarkeit zu verlängern. Die höheren Erträge aus diesen Spezialkulturen ermöglichen es den Landwirten, abonnementbasierte Beschaffungsmodelle einzuführen, um eine gleichmäßige Enzymversorgung während der gesamten Wachstumssaison sicherzustellen. Dieses Wachstum bei Spezialkulturen verringert die Marktanteilslücke gegenüber Getreide und wird den Bioenzym-Dünger-Markt erheblich beeinflussen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendungsmethode:
Bodenbehandlung führt, während Blattspritzung an Bedeutung gewinntBodenbehandlungen führten im Jahr 2026 mit dem größten Anteil von 52,1 %, da Landwirte biologische Mittel hauptsächlich während der Pflanzung oder bei Seitendüngungsmaßnahmen einsetzen, um die betriebliche Effizienz zu verbessern. Die verlängerte Bodenkontaktzeit optimiert die Phosphatase-Wechselwirkung mit Mineralkomplexen und ermöglicht die Phosphorfreisetzung während des gesamten Pflanzenwachstumszyklus. Die Einführung von Tropfbewässerungssystemen ermöglicht eine präzise, häufige Anwendung von Enzymen in der Rhizosphäre und verbessert die Nährstoffaufnahmeeffizienz.
Blattspritzungen werden voraussichtlich von 2027 bis 2032 mit der schnellsten CAGR von 8,4 % wachsen, angetrieben durch die Einführung von Drohnentechnologie und elektrostatischen Sprühgeräten, die die Bestandsabdeckung verbessern und die Anwendungskosten senken. Die schnelle Nährstoffaufnahme durch Blattspaltöffnungen erzeugt innerhalb von Tagen sichtbare Pflanzenreaktionen und erhöht dadurch die Adoptionsraten bei Landwirten. Saatgutbehandlungsanwendungen stellen ein kleineres Marktsegment dar, zeigen jedoch erhebliches Wachstumspotenzial, da Polymerbeschichtungen die Enzymstabilität während der Lagerung erhalten und gleichzeitig die Aktivierung während der Keimung sicherstellen. Produkte wie BioWake demonstrieren eine verbesserte Wurzelentwicklung und Nährstoffaufnahmeeffizienz in frühen Wachstumsstadien. Diese Entwicklungen bei Anwendungsmethoden diversifizieren die Einnahmequellen im Bioenzym-Dünger-Markt.
Geografische Analyse
Europa Bioenzyme-Dünger-Markt
Europa entfiel im Jahr 2026 mit dem größten Anteil von 32,3 %, unterstützt durch umfassende politische Rahmenbedingungen und standardisierte Vorschriften, die den grenzüberschreitenden Handel erleichtern. Die Agrarsektoren Deutschlands und Frankreichs unterstützen umfangreiche Demonstrationsprogramme, die die Wirksamkeit von Enzymen unter verschiedenen Bodenbedingungen aufzeigen, während Spaniens Gewächshausindustrie die Einführung von Blattanwendungen in der Gemüseproduktion vorantreibt. Staatliche Anreize für nachhaltige Landwirtschaftspraktiken senken die Implementierungskosten, während eine etablierte Kühlketteninfrastruktur die Produktqualität während des Transports sicherstellt. Diese Faktoren tragen zu hohen Kundenbindungsraten bei und setzen operative Maßstäbe für andere Regionen.
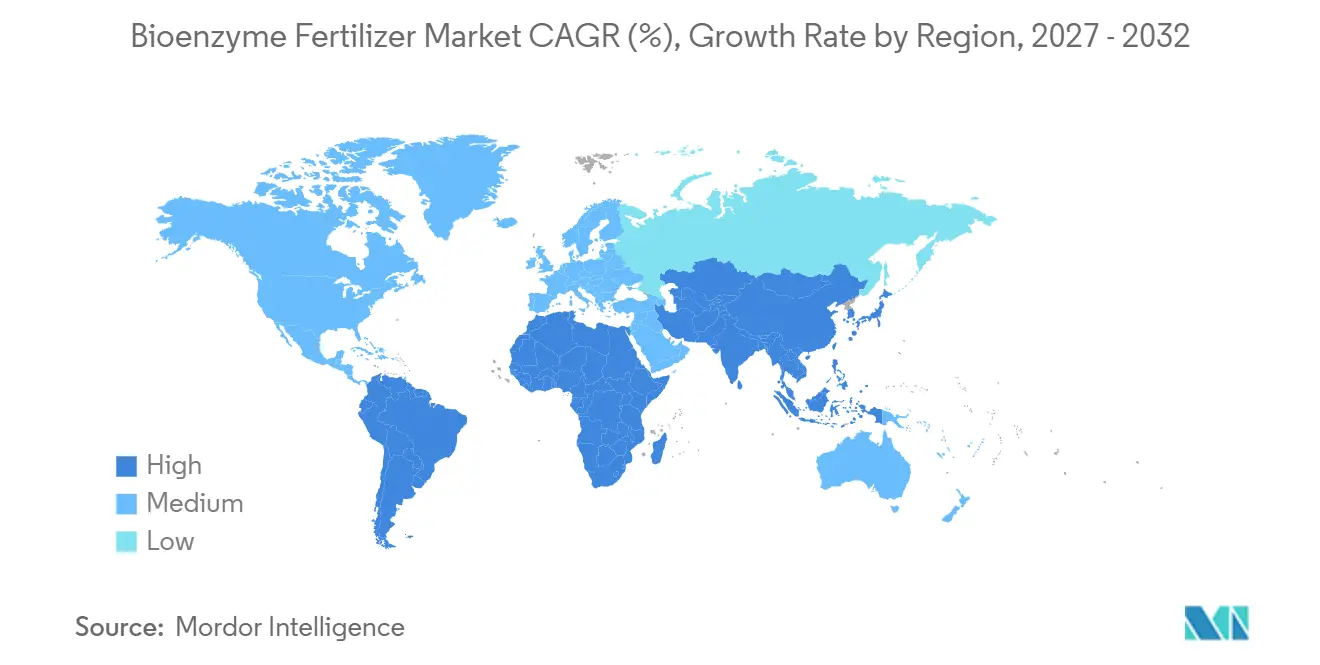
APAC Bioenzyme-Dünger-Markt
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit der schnellsten CAGR von 7,9 % wachsen, angetrieben durch Chinas Politik zur Reduzierung der Düngemittelintensität und Indiens BioE3-Programm, das Anreize für biotechnologische Betriebsmittel bietet. Kleinbauern in Südostasien setzen Mikrodosierungsstrategien ein, um begrenzte Ressourcen zu optimieren und die Produktivität zu steigern, während japanische Gartenbauunternehmen auf Premium-Obstexporte abzielen, die eine chemikalienfreie Zertifizierung erfordern. Australiens Agrarsektor profitiert von der Zusammenarbeit zwischen akademischen Einrichtungen und landwirtschaftlichen Genossenschaften bei der Enzymerprobung für Weizen-Schaf-Landwirtschaftssysteme. Während die ländliche Infrastruktur in bestimmten Gebieten noch unterentwickelt ist, ermöglicht die weit verbreitete Mobiltechnologie digitalen Plattformen, Implementierungsrichtlinien zu teilen und die Adoptionsraten zu verbessern.
Amerika Bioenzyme-Dünger-Markt
Nordamerika stellt einen etablierten Markt dar, in dem klare Vorschriften und CO₂-Handelsprogramme Innovationen fördern. Landwirte in den Vereinigten Staaten setzen komplexe Enzymformulierungen ein, die mit Präzisionslandwirtschaftssystemen kompatibel sind, während Kanadas Ausweitung des ökologischen Landbaus die Nachfrage nach zertifizierten Produkten steigert. Mexikos Gewächshausbetriebe, die Gemüse in die Vereinigten Staaten liefern, profitieren von etablierten Kühlkettentransportnetzwerken, die auch der Blumenindustrie dienen. In Südamerika zeigen Brasilien und Argentinien zunehmendes Interesse an Enzymen zur Phosphormobilisierung in verwitterten Böden, obwohl die Umsetzung aufgrund von Unterschieden in den landwirtschaftlichen Unterstützungsleistungen variiert. Landwirtschaftliche Betriebsmittelunternehmen entwickeln integrierte Finanzierungs- und Produktpakete, was auf erhebliches Wachstumspotenzial für den Markt für Bioenzym-Dünger hindeutet.
Wettbewerbslandschaft
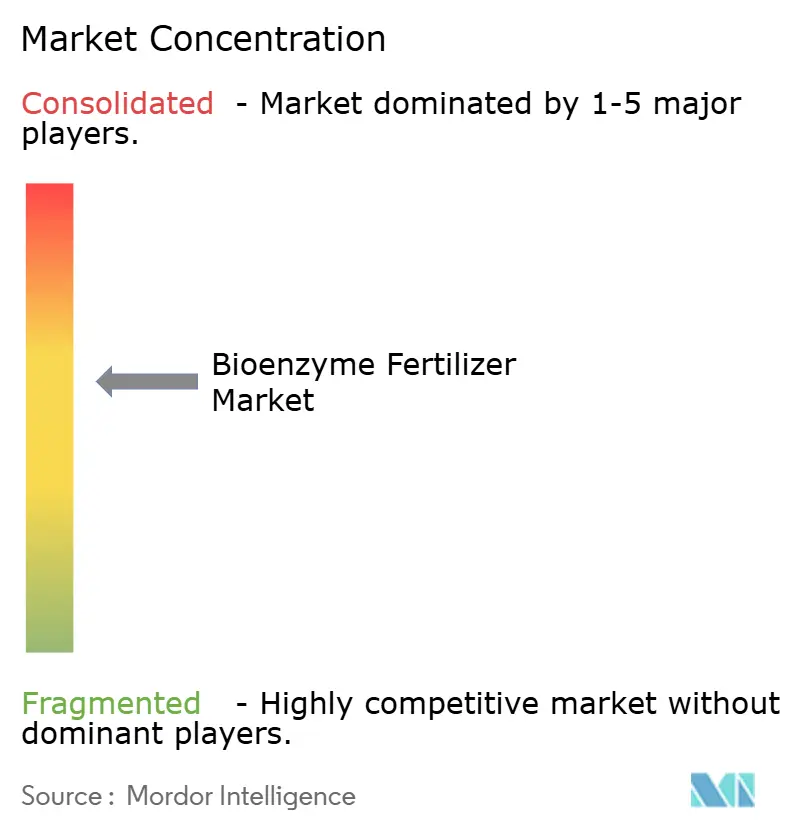
Der Bioenzym-Dünger-Markt ist im Jahr 2026 moderat konsolidiert, wobei die wichtigsten Akteure Novonesis A/S, Corteva Agriscience, Syngenta Group, UPL Limited und Koppert B.V. ihre Aktivitäten mit einer Investition von 140 Millionen EUR (152,6 Millionen USD) von HAL Investments im Februar 2024 ausweiten, um die Produktionskapazität zu erhöhen und den Vertrieb in den Märkten des Asien-Pazifik-Raums auszubauen. American Vanguard Corporation integriert Enzymprodukte über seine GreenSolutions-Plattform in sein Pflanzenschutzportfolio und schafft so Cross-Selling-Möglichkeiten zur Stärkung der Händlerbindung und Marktreichweite.
Partnerschaften zwischen Enzymherstellern und Bewässerungstechnologieunternehmen verbessern die Feldleistung durch synchronisierte Liefersysteme. Kleinere Unternehmen treten über Lizenzvereinbarungen für Verkapselungstechnologien in den Markt ein und umgehen so den Bedarf an internen Formulierungskapazitäten. Während mikrobielle Stammpatente erhebliche Markteintrittsbarrieren darstellen, erleichtern offene Innovationsprogramme die kollaborative Entwicklung von Enzymen für salzhaltige und saure Böden und tragen zur Marktgröße für Bioenzym-Dünger in Regionen bei, in denen herkömmliche Düngemittel weniger wirksam sind.
Globale Unternehmen verfolgen Skalenvorteile, während regionale Unternehmen in Nischenmärkten wie geschütztem Anbau und Spezialkulturen erfolgreich sind, wo agronomische Dienstleistungen Vorrang vor Preisüberlegungen haben. Der Markt betont Produktwirksamkeit und Verbesserungen der Haltbarkeit statt Preiswettbewerb und hält starke Bruttomargen aufrecht. Dieser Ansatz, kombiniert mit wachsender Nachfrage nach nachhaltiger Landwirtschaft, staatlicher Unterstützung und Fortschritten bei der Enzymlieferung und -formulierung, treibt ein stetiges Marktwachstum voran.
Branchenführer im Bereich Bioenzym-Dünger
-
Novonesis A/S
-
Corteva Agriscience
-
Syngenta Group
-
UPL Limited
-
Koppert B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bioenzyme-Dünger-Markt Unternehmen in diesem Bericht
- Novonesis A/S
- Corteva Agriscience
- Syngenta Group
- UPL Limited
- Koppert B.V.
- Certis USA L.L.C. (Mitsui and Co.)
- J.M. Huber Corporation (Biolchim S.p.A)
- Sumitomo Chemical Co., Ltd. (Valent BioSciences LLC)
- Verdesian Life Sciences (AEA)
- Bioceres Crop Solutions Corp.
- American Vanguard Corporation
- Biostadt India Limited (Wockhardt Group)
- Lallemand Inc.
- Biotech International Ltd.
- PI Industries Ltd.
- Seipasa SA
- IPL Biologicals (M2K group)
Neueste Industrielle Entwicklungen in Bioenzyme-Dünger-Markt
- Januar 2025: American Vanguard Corporation erweiterte sein Bioenzym-Dünger-Portfolio durch eine Partnerschaft mit DPH Biologicals. Die Vereinbarung integrierte TerraTrove SP-1 Classic und AmplAphex in seine GreenSolutions-Produktlinie und stärkte damit sein Bodengesundheitsangebot sowie die Unterstützung nachhaltiger Landwirtschaft durch enzymbasierte Nährstofflösungen in regionalen Märkten.
- Januar 2025: Koppert B.V. vertiefte seine Marktpräsenz im Bioenzym-Dünger-Markt durch die Ausweitung seiner Partnerschaft mit Acadian Plant Health. Die Zusammenarbeit zielt auf Europa, den Nahen Osten und Afrika ab und kombiniert mikrobielle und biostimulante Technologien, um nachhaltige, enzymgesteuerte Kulturpflanzenlösungen zu liefern, die auf unterschiedliche agronomische Bedingungen und regionale landwirtschaftliche Bedürfnisse zugeschnitten sind.
- Juni 2024: BASF SE schloss den Verkauf seines Bioenergie-Bioenzym-Geschäfts an Lallemand ab, der die Übertragung der Spartec-Technologien umfasste. Diese Akquisition stärkte Lallemands Enzymkapazitäten und unterstützt die Innovation bei Bioenzym-Biodüngern durch kombinierte Forschungs- und Entwicklungsanstrengungen, mikrobielle Expertise und Fermentationsplattformen mit Fokus auf nachhaltige Landwirtschaft und Bodengesundheitslösungen.
Berichtsumfang des globalen Marktes für Bioenzym-Dünger
Bioenzym-Dünger ist ein biologischer Dünger, der nützliche Enzyme enthält, die die Nährstoffverfügbarkeit und Bodenprozesse unterstützen. Er wird eingesetzt, um die Nährstoffaufnahme zu verbessern, die Bodenfruchtbarkeit zu steigern, das Pflanzenwachstum zu fördern und eine effiziente Nährstoffverwertung in der landwirtschaftlichen Produktion zu unterstützen.
Der Bericht über den Bioenzym-Dünger-Markt ist segmentiert nach Enzymtyp (Protease-basiert, Phosphatase-basiert, Urease-basiert und andere), nach Kulturpflanzentyp (Getreide und Körnerfrüchte, Obst und Gemüse, Ölsaaten und Hülsenfrüchte sowie Rasen und Zierpflanzen), nach Form (flüssig und granulat/pulver), nach Anwendungsmethode (Bodenbehandlung, Saatgutbehandlung und Blattspritzung) und nach Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Protease-basiert |
| Phosphatase-basiert |
| Urease-basiert |
| Sonstige (Cellulase, Lipase usw.) |
| Getreide und Körner |
| Obst und Gemüse |
| Ölsaaten und Hülsenfrüchte |
| Rasen und Zierpflanzen |
| Flüssig |
| Granulat/Pulver |
| Bodenbehandlung |
| Saatgutbehandlung |
| Blattspritzung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Enzymtyp | Protease-basiert | |
| Phosphatase-basiert | ||
| Urease-basiert | ||
| Sonstige (Cellulase, Lipase usw.) | ||
| Nach Kulturpflanzenart | Getreide und Körner | |
| Obst und Gemüse | ||
| Ölsaaten und Hülsenfrüchte | ||
| Rasen und Zierpflanzen | ||
| Nach Form | Flüssig | |
| Granulat/Pulver | ||
| Nach Anwendungsmethode | Bodenbehandlung | |
| Saatgutbehandlung | ||
| Blattspritzung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Bioenzym-Dünger-Marktes bis 2032?
Der Bioenzym-Dünger-Markt wird voraussichtlich bis 2032 einen Wert von 2,38 Milliarden USD erreichen, was einer CAGR von 6,34 % von 2027 bis 2032 entspricht.
Welcher Enzymtyp wächst in der kommerziellen Landwirtschaft am schnellsten?
Urease-basierte Formulierungen werden voraussichtlich von 2027 bis 2032 mit der schnellsten CAGR von 6,8 % wachsen.
Wie generieren Bioenzym-Dünger zusätzliche landwirtschaftliche Einnahmen?
Verifizierte CO₂-Gutschriftprogramme zahlen Anbauern jährlich 50–100 USD pro Hektar für Bodenkohlenstoffgewinne, die mit Enzymapplikationen verbunden sind.
Warum werden flüssige Enzymformulierungen gegenüber Granulatalternativen bevorzugt?
Flüssigkeiten lassen sich leicht mit Fertigations- und Drohnensprühgeräten mischen, bieten überlegene Enzymstabilität und unterstützen präzise Niedrigvolumendosierung.
Welche Region soll beim Einsatz von Bioenzym-Düngern am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit der schnellsten CAGR von 7,9 % wachsen.
Wie konzentriert ist die Lieferantenlandschaft für Bioenzym-Dünger?
Die fünf größten Unternehmen kontrollieren fast die Hälfte des globalen Umsatzes, was auf eine moderate Konzentration mit ausreichend Raum für Spezialisten hindeutet.