
Marktgröße und Marktanteil für flüssige Düngemittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
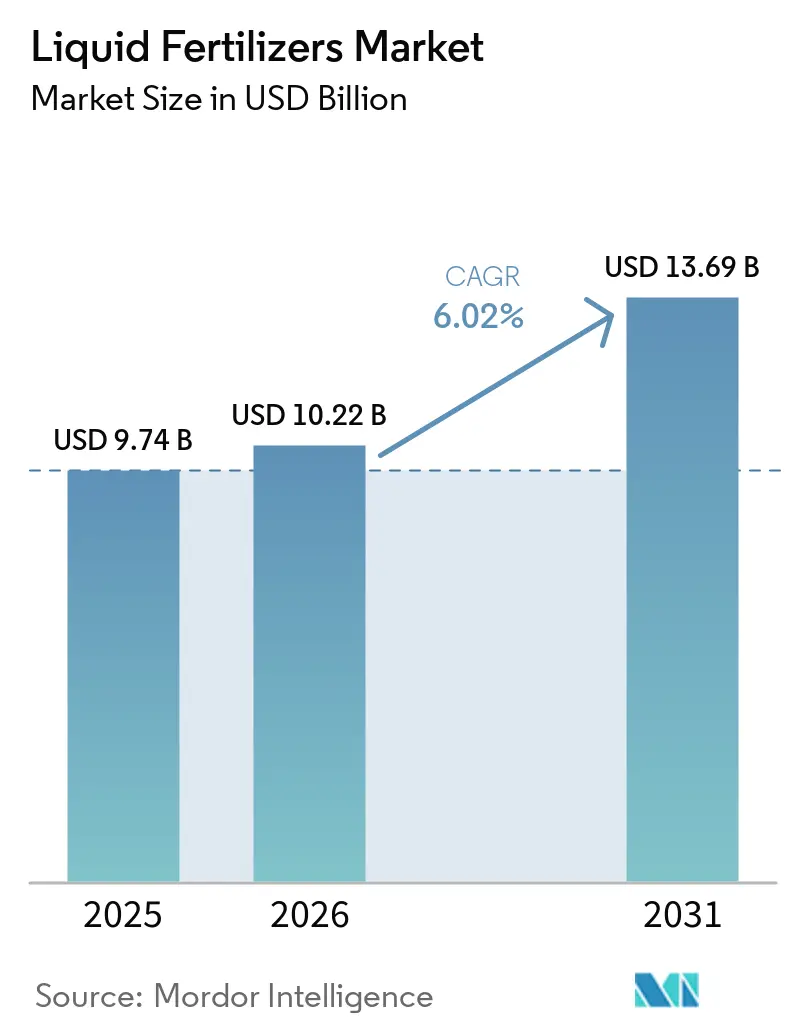
| Marktgröße (2026) | 10.22 Milliarden US-Dollar |
| Marktgröße (2031) | 13.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.02 % |
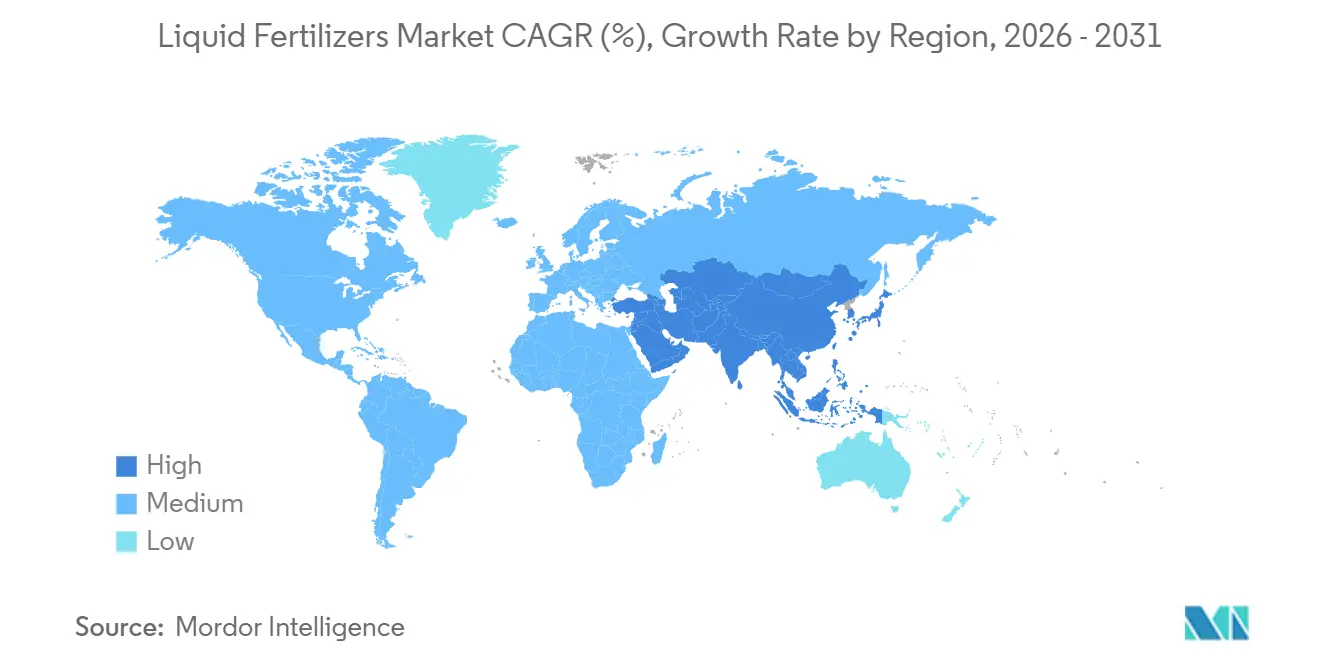
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
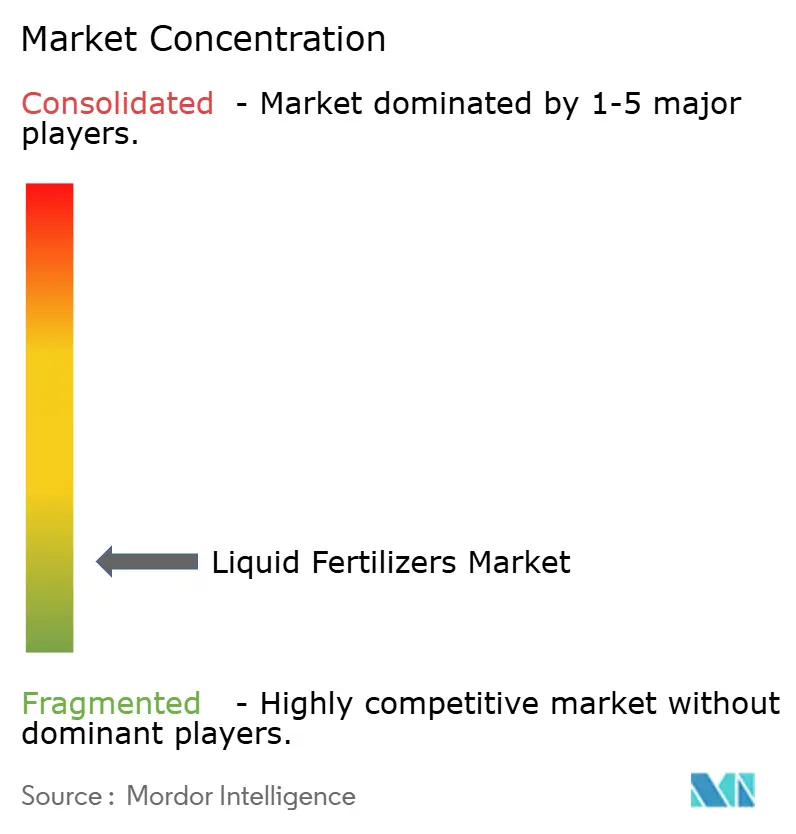
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für flüssige Düngemittel von Mordor Intelligence
Die Flüssigdünger-Marktgröße wurde im Jahr 2025 auf 9,74 Milliarden USD geschätzt und soll von 10,22 Milliarden USD im Jahr 2026 auf 13,69 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,02% während des Prognosezeitraums von 2026 bis 2031. Präzisionsbewässerung, Grünammoniak-Elektrolyse und staatliche Subventionsprogramme treiben lösliche Formulierungen in die landwirtschaftliche Praxis, insbesondere im Asien-Pazifik-Raum und in wasserarmen Teilen Afrikas. Stickstoffhaltige Flüssigdünger behielten 2025 ihre Dominanz, da Harnstoff-Ammoniumnitrat-Lösungen der Phänologie von Getreidekulturen entsprechen, während Mikronährstoffmischungen stark zunehmen, da Kleinbauern mit chronischen Zink- und Bormangelproblemen konfrontiert sind. IoT-gestützte Echtzeit-Mischeinheiten und drohnenbasierte Blattdüngungsplattformen reduzieren Anwendungsverluste und steigern den Return on Investment für Feldkultur- und Gartenbaubetriebe gleichermaßen. Gleichzeitig dämpfen die zunehmende Überprüfung von Per- und Polyfluoralkylsubstanzen (PFAS) als Chelatbildner sowie die Kapitalbelastung durch korrosionsbeständige Logistik die breite Marktdurchdringung, sodass die Rentabilität bis 2031 eng ausbalanciert bleibt.
Wichtigste Erkenntnisse des Berichts
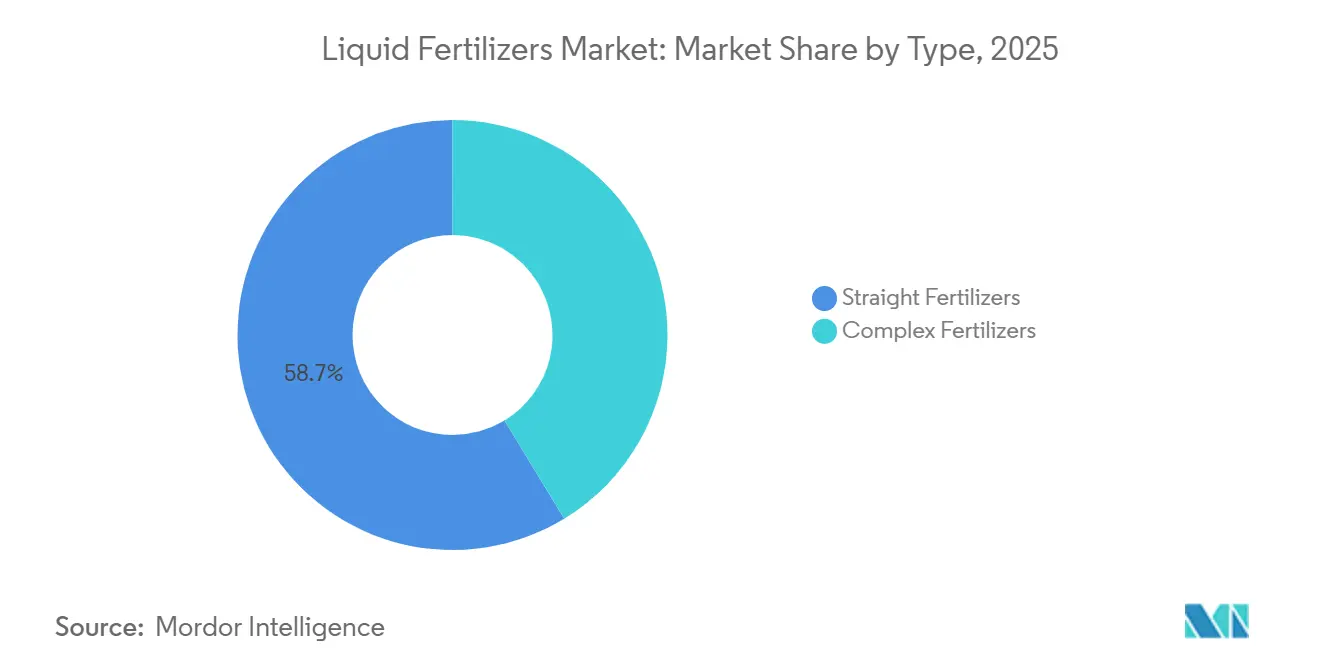
- Nach Typ entfielen auf Einnährstoffdünger im Jahr 2025 mit 58,7% der größte Marktanteil, während Komplexdünger mit der schnellsten CAGR von 7,7% von 2026 bis 2031 wachsen sollen.
- Nach Anwendungsmodus entfiel auf Fertigation im Jahr 2025 mit 62,6% der größte Anteil, und es wird ebenfalls prognostiziert, dass dieser mit der schnellsten CAGR von 7,3% von 2026 bis 2031 wächst.
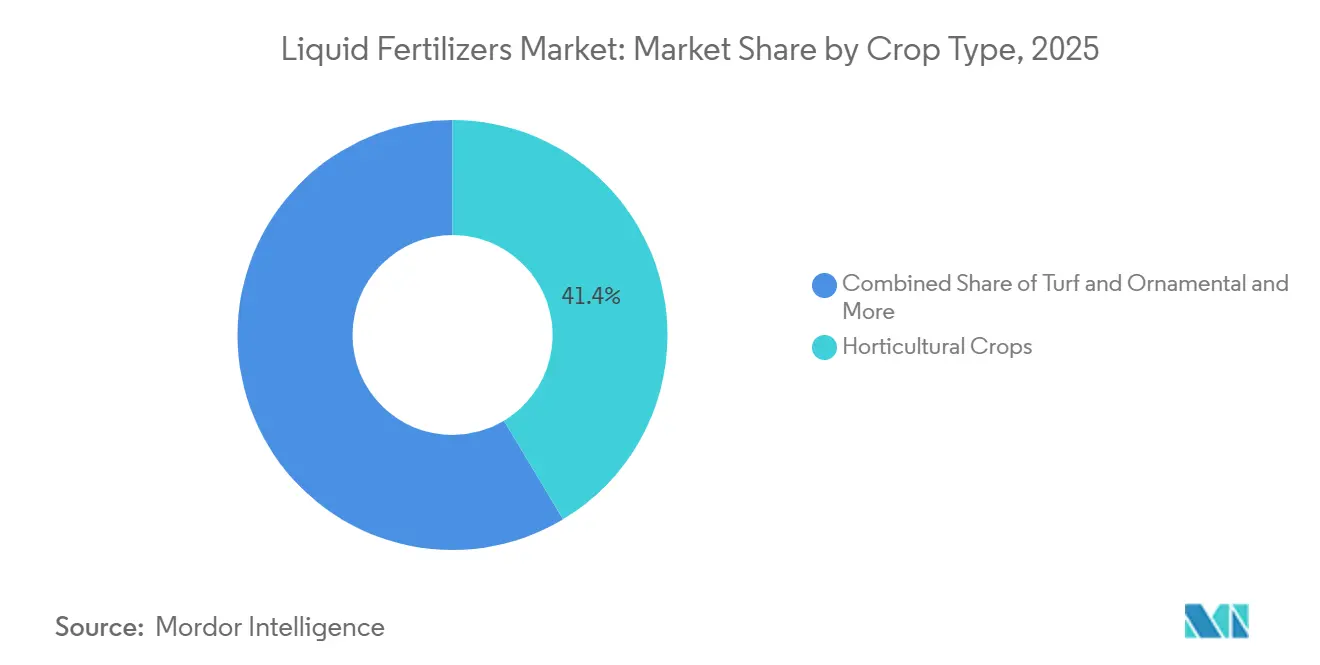
- Nach Kulturpflanzentyp entfielen auf Gartenbaukulturen im Jahr 2025 mit 41,4% der größte Anteil, während die Flüssigdünger-Marktgröße für Rasen und Zierpflanzen mit der schnellsten CAGR von 7,9% von 2026 bis 2031 wachsen soll.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 mit 39,9% der größte Anteil, während der Nahe Osten mit der schnellsten Rate bei einer CAGR von 8,1% von 2026 bis 2031 wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für flüssige Düngemittel
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präzisionsbewässerung treibt die Nachfrage nach Flüssigdünger | +1.8% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Rascher Wandel hin zu ausgewogenen Pflanzennährstoffprogrammen | +1.3% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen zugunsten von Fertigationslösungen | +1.5% | Indien, Bangladesch, Vietnam, Nigeria, Kenia und ausgewählte südamerikanische Märkte | Kurzfristig (≤ 2 Jahre) |
| Drohnenbasierte Mikro-Sprühbefruchtungsplattformen | +0.9% | Kleinbauernzonen in Asien-Pazifik, aufstrebende Regionen in Afrika und Pilotprojekte in Südamerika | Langfristig (≥ 4 Jahre) |
| IoT-gestützte Mischsysteme auf dem Betrieb für bedarfsgerechte Mischungen | +1.1% | Nordamerika, Europa und fortgeschrittene Betriebe in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nitrat aus Ammoniak-Elektrolyse senkt Produktionskosten | +0.6% | Global, frühe Einführung in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||


Zunehmende Präzisionsbewässerung beschleunigt die Nachfrage nach Flüssigdüngern
Wasserknappheit treibt den Ausbau von Tropf- und Mikrosprinklersystemen voran, und Fertigationsleitungen in Kombination mit löslichen Flüssigdüngern reduzieren Nährstoffverluste im Vergleich zur Granulatausbringung um bis zu 30%. Der umfangreiche Einsatz von Tropf- und Mikrosprinklersystemen stimmt Wasser- und Nährstoffzufuhr aufeinander ab und ermöglicht es Landwirten, von der Granulatausbringung zur In-Line-Fertigation zu wechseln. Dieser Ansatz reduziert Oberflächenabfluss und Auswaschung. Das Fertilizer Production Expansion Program des Landwirtschaftsministeriums der Vereinigten Staaten von 2024 hat 500 Millionen USD zur Kapazitätserweiterung bereitgestellt, wovon Nutzer der Präzisionsbewässerung direkt profitieren. Dies spiegelt die öffentliche Anerkennung der 15–30%igen Verbesserungen der Nährstoffnutzungseffizienz wider, die mit Flüssigdüngern erzielt werden [1]. Flüssigdünger lösen sich sofort auf und verhindern so die Verstopfung von Emittern, die bei der Löslichkeit von Granulaten in engen Leitungen auftreten kann.
Rascher Wandel hin zu ausgewogenen Pflanzenernährungsprogrammen
Das 4R-Stewardship-Rahmenwerk betont die richtige Quelle, Menge, Zeit und Platzierung, und Mehrnährstoff-Flüssigdünger liefern ausgewogene Mischungen in einem einzigen Arbeitsgang. Beratungsagenten in den Vereinigten Staaten und Frankreich empfehlen nun geteilte Applikationen von Stickstoff, Phosphor und Mikronährstoffen, die an die Wachstumsstadien der Kulturen angepasst sind, um die Aufnahmeeffizienz zu steigern. Landwirte, die bei Einnährstoffprogrammen stagnierende Ertragskurven verzeichnen, sehen ausgewogene Flüssigdünger als nächsten Hebel für inkrementelle Gewinne. Agronomen stellen auch fest, dass Flüssigdüngerapplikationen die Bodenversauerung im Vergleich zum wiederholten Einsatz von Harnstoffgranulaten reduzieren und damit die langfristige Feldproduktivität erhalten. Der Flüssigdünger-Markt profitiert davon, da neu formulierte Mischungen Prämienmargen erzielen und gleichzeitig die Nachhaltigkeitskennzahlen erfüllen, die von nachgelagerten Lebensmittelmarken gefordert werden.
Staatliche Subventionen zugunsten von Fertiigationslösungen
Indiens Pradhan Mantri Krishi Sinchayee Yojana erhöhte 2025 die Rückerstattungen für Tropfbewässerungssysteme und bündelte Gutscheine für flüssige Nährstoffe im Wert von INR 5.000 (60 USD) pro Hektar, wodurch die Amortisationszeiten auf unter 18 Monate gesenkt wurden. Bangladesch und Vietnam folgten mit reisfokussierten Programmen, während Nigeria und Kenia bis zu 50% der Kosten für Fertigationssysteme für Kleinbauern übernehmen. Diese Maßnahmen verschieben die wirtschaftlichen Rahmenbedingungen zugunsten des Flüssigdünger-Marktes und verdrängen Granulatimporte von etablierten Herstellern. Der Schwung wird bis 2027 anhalten, da Regierungen angesichts unregelmäßiger Niederschläge die Ernährungssicherheit anstreben.
Drohnenbasierte Mikro-Sprühplattformen für die Düngung
Kommerzielle Drohnendienstleistungen, die 2025 in China, Indien und Brasilien eingeführt wurden, applizieren Mikrodosen flüssiger Mikronährstoffe auf Bestandsebene und korrigieren Mängel innerhalb von Tagen. Variablenratenkarten, die aus Multispektralbildern erstellt werden, reduzieren Überlappungen und schonen teure chelatierte Spurenelemente. Die Technologie glänzt auf fragmentierten Parzellen, die für Traktorsprühgeräte unzugänglich sind – ein häufiges Hindernis in Kleinbauernlandschaften. Regulatorische Genehmigungen für landwirtschaftliche Drohnen wurden 2024 in Asien-Pazifik und Südamerika ausgeweitet und lösten Sicherheitsengpässe. Mit dem Fortschritt bei Akkulaufzeit, Nutzlast und autonomer Flugsoftware wird die Drohnensprühung vor 2031 von hochwertiger Gartenbauproduktion auf den Mainstream-Reihenkulturbau übergehen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verflüchtigungs- und Auswaschungsverluste in warmen Klimazonen | -1.2% | Tropisches Asien-Pazifik, Subsahara-Afrika und feuchtes Südamerika | Kurzfristig (≤ 2 Jahre) |
| Kosten für korrosionsbeständige Lager- und Handhabungsinfrastruktur | -0.9% | Weltweit, besonders ausgeprägt in Schwellenländern ohne spezialisierte Logistik | Mittelfristig (2–4 Jahre) |
| Überprüfung der Kontamination durch Per- und Polyfluoralkylsubstanzen (PFAS) bei bestimmten Chelatbildnern | -0.7% | Nordamerika, Europa und regulatorische Ausstrahlungseffekte auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Strengere Containergewichtsvorschriften erhöhen Frachtkosten | -0.6% | Nordamerika, Europa und ausgewählte Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verflüchtigungs- und Auswaschungsverluste in warmen Klimazonen
Löslicher Stickstoff unterliegt bei Temperaturen über 30 °C einer raschen Ammoniakgasfreisetzung, und Monsunregen spülen nicht fixiertes Nitrat innerhalb von Stunden unter die Wurzelzonen. Versuche in Vietnam und Ghana zeigten eine um 15 % bis 25 % geringere Stickstoffnutzungseffizienz als an gemäßigten Standorten[2]. Landwirte reagieren darauf, indem sie den Einsatz von Flüssigdüngern auf Gewächshäuser oder geschützten Gartenbau beschränken und damit das Mengenwachstum begrenzen. Inhibitor-Zusätze reduzieren Verluste, fügen jedoch USD 50–80 pro Metrische Tonne hinzu und verringern den Kostenvorteil gegenüber beschichteten Granulaten. Sofern biobasierte Inhibitoren nicht günstiger werden, wird die Einführung in warmen, feuchten Regionen zurückbleiben.
Strengere Containergewichtsvorschriften erhöhen Frachtkosten
Während die bundesstaatlichen Gewichtsgrenzen im Jahr 2025 stabil blieben, sah der im Juni 2025 eingeführte VARIANCE Act eine 10%ige Achslasttoleranz für Schüttguttanker vor, um die Nutzlasteffizienz zu verbessern. Gleichzeitig zielte die EU-Position vom Dezember 2025 zur Richtlinie über Gewichte und Abmessungen darauf ab, die Gesamtgewichtsgrenzen für emissionsfreie Lastkraftwagen auf 44 Metrische Tonnen zu erhöhen, um das Gewicht schwerer Batteriesysteme auszugleichen[3]. Eine Reduzierung der Liter pro Fahrt erhöht die Kosten pro Tonnenkilometer und setzt die ohnehin engen Händlermargen unter Druck. Während der Schienengüterverkehr eine Alternative bietet, schafft die begrenzte Verfügbarkeit dedizierter Edelstahlwaggons Planungsprobleme. Einige Lieferanten stellen auf regionale Mischhubs in der Nähe landwirtschaftlicher Gebiete um, was den Bedarf an zusätzlicher lokaler Lagerung erhöht. Ohne Investitionen in spezialisierte Logistikanlagen werden die Lieferpreise voraussichtlich hoch bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Einnährstoffdünger führen beim Umsatz, Komplexdünger gewinnen an Dynamik
Einnährstoffdünger entfielen im Jahr 2025 mit 58,7% auf den größten Anteil am Flüssigdünger-Markt. Ihre Dominanz ist auf ihren umfangreichen Einsatz in variablen Nährstoffprogrammen zurückzuführen, die es Landwirten ermöglichen, spezifische Nährstoffmängel durch individuelle Nährstoffapplikationen präziser zu beheben. Stickstoffhaltige Flüssigdünger bleiben ein wesentlicher Bestandteil der Nachfrage nach Einnährstoffprodukten, insbesondere in Getreideproduktionssystemen. Darüber hinaus verbessern betriebliche Mischmöglichkeiten ihre operative Flexibilität in verschiedenen Anbauumgebungen.
Komplexdünger sollen mit der schnellsten CAGR von 7,7% von 2026 bis 2031 wachsen. Mehrnährstoffformulierungen werden zunehmend in Obstgarten-, Gartenbau- und Spezialkultursystemen eingesetzt, wo eine einzige Applikation eine ausgewogene Ernährung gewährleistet. Die fortlaufende Entwicklung von chelierten und speziellen Nährstoffmischungen treibt ihre Akzeptanz in der Hochwertagrarwirtschaft voran. Darüber hinaus verbessern Fortschritte in der Formulierungstechnologie ihre Kompatibilität mit modernen Fertigation- und Präzisionsnährstoffmanagementsystemen.


Nach Anwendungsart: Fertigation führt bei Einführung und Wachstum
Fertigation entfiel im Jahr 2025 mit 62,6% auf den größten Anteil und soll ebenfalls mit der schnellsten CAGR von 7,3% von 2026 bis 2031 wachsen. Diese Methode kombiniert Bewässerung und Nährstoffzufuhr, reduziert den Feldarbeitseinsatz und den Dieselverbrauch und verbessert gleichzeitig die Nährstoffnutzungseffizienz. Viele Tropfbewässerungssysteme werden heute mit vorinstallierten Venturi-Injektoren geliefert, was die Einführung von Flüssigdüngern bei Neuinstallationen vereinfacht. Darüber hinaus integrieren Gerätehersteller zunehmend Feuchtigkeitssonden, elektrische Leitfähigkeitssensoren und Durchflussmesser mit digitalen Steuerungen, was eine automatisierte Nährstoffdosierung auf Basis von Sensordaten ermöglicht. Die Integration dieser Systeme mit Cloud-Plattformen ermöglicht es Agronomen, große Flächen aus der Ferne zu verwalten, was die Attraktivität fertigationsbasierter Nährstoffmanagementsysteme weiter steigert.
Die Blattdüngung bleibt eine bedeutende Methode zur Behebung von Nährstoffmängeln in der Mitte der Saison, die Ernteerträge und -qualität beeinträchtigen können. Durch die direkte Applikation von Nährstoffen auf die Blätter umgeht diese Methode Wurzelzonenbeschränkungen und wird häufig im Obst- und Gemüseanbau sowie in geschützten Anbausystemen eingesetzt. Beispiele wie Brasiliens Zitrusgürtel und Chinas Gewächshaustomatencluster verdeutlichen die Wirksamkeit von Blattdüngungsprogrammen bei der Behebung von Mängeln wie Eisenchlorose. Die Akzeptanz variiert jedoch je nach Pflanzenmorphologie, da Faktoren wie staubige Maisblätter oder wachsige Kohlblätter die Nährstoffaufnahme behindern können. Einnährstoffformulierungen dominieren die Blattdüngerportfolios aufgrund ihres geringeren Phytotoxizitätsrisikos, obwohl Fortschritte bei Technologien zur kontrollierten Freisetzung in Zukunft Sicherheit und Leistung verbessern könnten.
Nach Kulturpflanzentyp: Gartenbaukulturen dominieren den Verbrauch, Rasen und Zierpflanzen beschleunigen sich
Gartenbaukulturen entfielen im Jahr 2025 mit 41,4% auf den größten Anteil. Diese Dominanz wird durch den intensiven Nährstoffmanagementbedarf von Gewächshausgemüse, Beeren, Obstgartenkulturen und anderen hochwertigen Kulturen angetrieben, was zu höheren Düngerausgaben pro Hektar führt. Die Einführung von flüssigen Mikronährstoff- und Biostimulanzien-Mischungen nimmt zu, da diese Produkte Qualität, Größe, Farbe und Haltbarkeit der Ernte verbessern. In den Niederlanden rezirkulieren Hydroponik-Tomatenproduzenten zunehmend Nährstofflösungen, um die Ressourceneffizienz zu verbessern, während Indoor-Farming-Systeme in Japan und den Vereinigten Staaten automatisierte flüssige Nährstoffdosierung für eine ganzjährige Produktion nutzen.
Rasen- und Zierpflanzenkulturen sollen mit der schnellsten CAGR von 7,9% von 2026 bis 2031 wachsen. Dieses Wachstum wird durch Golfplatzrenovierungen, Landschaftsbauprojekte, Sportanlagen und städtische Begrünungsinitiativen angetrieben, die alle ein konsistentes Nährstoffmanagement und die Einhaltung ästhetischer Standards erfordern. Das Segment übernimmt zunehmend hochwertige Flüssigdüngerformulierungen, die die Rasenqualität verbessern und gleichzeitig Nährstoffverluste minimieren. Feldkulturen machen weiterhin einen erheblichen Anteil der Flüssigdüngernachfrage aus, angetrieben durch den großflächigen Anbau von Mais, Weizen und Reis in wichtigen Agrarregionen.
Geografische Analyse
Asien-Pazifik entfiel im Jahr 2025 mit 39,9% auf den größten Anteil, gestützt durch Indiens Anstieg bei Tropfbewässerungssubventionen und Chinas Vorstoß in die Präzisionslandwirtschaft. Japan und Südkorea nutzen rezirkulierende Nährstofflösungen in der Gewächshausgemüseproduktion, um strenge Einleitungsvorschriften einzuhalten. Australiens Breitackerzertreideregion experimentiert mit variablen Flüssigdüngerkarten, die aus Leitfähigkeitsmessungen generiert werden, um innerbetriebliche Ertragslücken zu schließen. Bangladesch, Pakistan und Vietnam liegen bei der absoluten Marktdurchdringung zurück, aber Demonstrationsparzellen im Rahmen staatlicher Beratungsprogramme verringern Wissenslücken bei Reis- und Gemüseproduzenten.
Der Nahe Osten soll mit der schnellsten CAGR von 8,1% von 2026 bis 2031 wachsen, angetrieben durch die zunehmende Einführung von Fertigation, wassereffizienter Landwirtschaft und geschütztem Anbau in ariden Produktionsumgebungen. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen den kontrollierten Umgebungsanbau von Gemüse und anderen hochwertigen Kulturen aus und steigern damit die Nachfrage nach präzise applizierten Flüssigdüngern. Israels fortschrittliche Fertigationssysteme und Nährstoffmanagementpraktiken unterstützen einen effizienten Düngereinsatz unter Wasserbeschränkungen. Gewächshaus- und bodenloser Anbau in den Golfstaaten fördert ebenfalls den Einsatz löslicher flüssiger Nährstoffformulierungen. Wachsende Investitionen in Ernährungssicherheitsprogramme und Agrartechnologie sollen die regionale Akzeptanz weiter unterstützen.
Nordamerika und Europa konzentrieren sich auf die Aufrüstung bestehender landwirtschaftlicher Flächen mit IoT-optimierten Dosiersystemen, anstatt die Anbauflächen zu erweitern. In den Vereinigten Staaten nutzen Mais- und Sojabohnenproduzenten Echtzeit-Luftbildaufnahmen, um Flüssigstickstoffapplikationen in der Mitte der Saison zu kalibrieren und übermäßigen Einsatz zu reduzieren, der staatliche Nährstoffvorschriften überschreiten könnte. In Europa treibt die Nitratrichtlinie die Nachfrage nach Präzisionsflüssigdüngern voran, die die Grenze von 170 kg N/ha einhalten, mit bemerkenswerter Akzeptanz in Ländern wie den Niederlanden und Dänemark. Osteuropäische Märkte stehen vor Herausforderungen aufgrund fragmentierter Betriebe und begrenzter Fertigationsinfrastruktur. Dennoch könnten die CO₂-Grenzausgleichsmechanismen der Europäischen Union Finanzierungsmöglichkeiten für Effizienzverbesserungen bieten. Südamerika verzeichnet ein erhebliches Wachstum, angetrieben durch Brasiliens Zuckerrohr-Fertigationspraktiken und Argentiniens Spezialobstexporte.

Wettbewerbslandschaft
Der Flüssigdünger-Markt bleibt stark fragmentiert, wobei die fünf größten Akteure im Jahr 2025 einen erheblichen Anteil halten, darunter Yara International ASA, Sociedad Química y Minera de Chile S.A., Indian Farmers Fertiliser Cooperative Limited (IFFCO), Grupa Azoty S.A. und Nortox SA. Yara International integriert seine proprietäre N-Sensor-Plattform mit flüssigen UAN-Qualitäten und bietet ein gebündeltes Abonnementmodell an, das Analysen und Produkte kombiniert. Sociedad Química y Minera de Chile S.A. nutzt chilenische Nitratsole zur Entwicklung von Kaliumnitrat-Blattdüngerprodukten, die speziell für Beeren- und Avocadoplantagen konzipiert sind. Tessenderlo Kerley hat seine regionale Präsenz durch die Übernahmen von Tiger-Sul Products und Eastmans Metam-Marken ausgebaut und schwefelhaltige Flüssigdünger in ein umfassendes Nährstoffproduktportfolio integriert.
Strategische Trends deuten auf einen Wandel hin zum plattformbasierten Wettbewerb hin, bei dem Unternehmen Flüssigdüngerprodukte mit Applikationsdienstleistungen, agronomischer Unterstützung und digitalen Betriebsmanagementsystemen kombinieren, um differenzierten Mehrwert zu liefern. Chancen entstehen bei betrieblichen Mischsystemen, die eine Echtzeit-Nährstoffanpassung ermöglichen und es Landwirten erlauben, Nährstoffapplikationen auf spezifische Kulturbedürfnisse und Bodenbedingungen abzustimmen, um Erträge zu optimieren und Verluste zu reduzieren. Darüber hinaus treibt die Integration fortschrittlicher Analysen und Präzisionslandwirtschaftstechnologien innerhalb dieser Plattformen die Akzeptanz solcher Systeme weiter voran, da sie umsetzbare Erkenntnisse für bessere Entscheidungsfindung und Ressourcenmanagement liefern.
Zu den aufkommenden Disruptoren zählen Technologieunternehmen, die elektrochemische Ammoniakproduktionssysteme entwickeln, die das Potenzial haben, die Produktionskosten für flüssige Stickstoffdünger zu senken und gleichzeitig die ökologische Nachhaltigkeit zu verbessern. So plant beispielsweise das FertigHy-Konsortium kohlenstoffarme Stickstoffdüngerwerke in Europa. Die Wettbewerbsdynamik begünstigt Unternehmen, die Fähigkeiten zur Einhaltung regulatorischer Anforderungen mit technischer Innovation verbinden, insbesondere da die zunehmende Überprüfung von Per- und Polyfluoralkylsubstanzen (PFAS) Chelatbildnerformulierungen beeinflusst und Transportvorschriften die Vertriebswirtschaft prägen.
Marktführer für flüssige Düngemittel
-
Yara International ASA
-
Sociedad Química y Minera de Chile S.A.
-
Indian Farmers Fertiliser Cooperative Limited (IFFCO)
-
Grupa Azoty S.A.
-
Nortox SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2025: Liquiadubos hat seine neue Flüssigdüngeranlage in Ferreira do Alentejo, Portugal, eingeweiht. Die Anlage wird NPK-basierte Flüssigdünger produzieren, die zur Unterstützung von Oliven- und Mandelkulturen konzipiert sind. Das Unternehmen plant erhebliche Investitionen in ökologische Nachhaltigkeit und gleichzeitig die Reduzierung seiner Importabhängigkeit. Die Anlage wird den portugiesischen Markt mit lokal hergestellten Düngemitteln versorgen.
- November 2024: Tessenderlo Kerley International hat eine Flüssigdüngeranlage am Standort Chemelot in Geleen, Niederlande, eingeweiht. Die Anlage ist darauf ausgelegt, die Produktion von flüssigen schwefelbasierten und Ammoniumthiosulfat-Düngemitteln (Thio-Sul) zu steigern, insbesondere solche, die für Präzisionslandwirtschaft und hochwertige Kulturen angepasst sind.
- März 2024: EuroChem Group hat einen Phosphatdüngerkomplex in Serra do Salitre, Minas Gerais, Brasilien, eingeweiht. Die Anlage, die mit einer Investition von nahezu USD 1 Milliarde entwickelt wurde, verfügt über eine Jahreskapazität von etwa einer Million Metrischen Tonnen fortschrittlicher phosphatbasierter Düngemittel, einschließlich flüssiger Formulierungen. Dieses Projekt stärkt die Kapazität von EuroChem, die steigende Nachfrage nach hochwertigen flüssigen und Spezialdüngemitteln in Südamerika zu decken.


Berichtsumfang des globalen Marktes für flüssige Düngemittel
Flüssigdünger ist ein nährstoffreicher, wasserlöslicher oder flüssig konzentrierter Pflanzendünger, der direkt auf den Boden oder das Blattwerk zur schnellen Aufnahme aufgebracht wird. Er liefert essentielle Nährstoffe wie Stickstoff, Phosphor und Kalium (NPK) sowie Mikronährstoffe und bietet im Vergleich zu Granulatdüngern schnellere Ergebnisse, einfachere Applikation über Sprühsysteme oder Bewässerungsanlagen sowie eine präzisere Dosierung. Der Flüssigdünger-Markt-Bericht ist segmentiert nach Typ (Komplexdünger und Einnährstoffdünger), nach Anwendungsmodus (Fertigation und Blattdüngung), nach Kulturpflanzentyp (Feldkulturen, Gartenbaukulturen sowie Rasen und Zierpflanzen) und nach Geografie (Asien-Pazifik, Europa, Nordamerika, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
| Komplex | ||
| Einfach | Nach Nährstoff | Mikronährstoffe |
| Stickstoffhaltig | ||
| Phosphathaltig | ||
| Kaliumhaltig | ||
| Sekundäre Makronährstoffe | ||
| Fertiigation |
| Blattdüngung |
| Feldkulturen |
| Gartenbaukulturen |
| Rasen und Zierpflanzen |
| Asien-Pazifik | Australien |
| Bangladesch | |
| China | |
| Indien | |
| Indonesien | |
| Japan | |
| Pakistan | |
| Philippinen | |
| Thailand | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Europa | Frankreich |
| Deutschland | |
| Italien | |
| Niederlande | |
| Russland | |
| Spanien | |
| Ukraine | |
| Vereinigtes Königreich | |
| Übriges Europa | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Nordamerika | Kanada |
| Mexiko | |
| Vereinigte Staaten | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Typ | Komplex | ||
| Einfach | Nach Nährstoff | Mikronährstoffe | |
| Stickstoffhaltig | |||
| Phosphathaltig | |||
| Kaliumhaltig | |||
| Sekundäre Makronährstoffe | |||
| Anwendungsmodus | Fertiigation | ||
| Blattdüngung | |||
| Kulturtyp | Feldkulturen | ||
| Gartenbaukulturen | |||
| Rasen und Zierpflanzen | |||
| Geografie | Asien-Pazifik | Australien | |
| Bangladesch | |||
| China | |||
| Indien | |||
| Indonesien | |||
| Japan | |||
| Pakistan | |||
| Philippinen | |||
| Thailand | |||
| Vietnam | |||
| Übriges Asien-Pazifik | |||
| Europa | Frankreich | ||
| Deutschland | |||
| Italien | |||
| Niederlande | |||
| Russland | |||
| Spanien | |||
| Ukraine | |||
| Vereinigtes Königreich | |||
| Übriges Europa | |||
| Naher Osten | Saudi-Arabien | ||
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Nordamerika | Kanada | ||
| Mexiko | |||
| Vereinigte Staaten | |||
| Übriges Nordamerika | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Marktdefinition
- SCHÄTZUNGSEBENE DES MARKTES - Marktschätzungen für verschiedene Düngemitteltypen wurden auf Produktebene und nicht auf Nährstoffebene vorgenommen.
- ABGEDECKTE NÄHRSTOFFTYPEN - Primärnährstoffe: N, P und K; Sekundäre Makronährstoffe: Ca, Mg und S; Mikronährstoffe: Zn, Mn, Cu, Fe, Mo, B und weitere
- DURCHSCHNITTLICHE NÄHRSTOFFANWENDUNGSRATE - Dies bezieht sich auf das durchschnittliche Nährstoffvolumen, das pro Hektar landwirtschaftlicher Nutzfläche in jedem Land verbraucht wird.
- ABGEDECKTE KULTURTYPEN - Feldkulturen: Getreide, Hülsenfrüchte, Ölsaaten und Faserpflanzen; Gartenbau: Obst, Gemüse, Plantagen- und Gewürzkulturen, Rasengras und Zierpflanzen
| Schlagwort | Begriffsbestimmung |
|---|---|
| Düngemittel | Chemische Substanz, die auf Kulturen aufgetragen wird, um den Nährstoffbedarf zu decken; in verschiedenen Formen erhältlich, wie Granulate, Pulver, Flüssigkeit, wasserlöslich usw. |
| Spezialdüngemittel | Werden für verbesserte Effizienz und Nährstoffverfügbarkeit verwendet und durch Boden, Blattdüngung und Fertiigation ausgebracht. Umfasst Düngemittel mit kontrollierter Freisetzung, Düngemittel mit langsamer Freisetzung, Flüssigdünger und wasserlösliche Düngemittel. |
| Düngemittel mit kontrollierter Freisetzung | Mit Materialien wie Polymer, Polymer-Schwefel und anderen Materialien wie Harzen beschichtet, um die Nährstoffverfügbarkeit für die Kultur während ihres gesamten Lebenszyklus sicherzustellen. |
| Düngemittel mit langsamer Freisetzung | Mit Materialien wie Schwefel, Neem usw. beschichtet, um die Nährstoffverfügbarkeit für die Kultur über einen längeren Zeitraum sicherzustellen. |
| Blattdüngemittel | Bestehen aus flüssigen und wasserlöslichen Düngemitteln, die durch Blattanwendung ausgebracht werden. |
| Wasserlösliche Düngemittel | In verschiedenen Formen erhältlich, einschließlich flüssig, pulverförmig usw.; werden im Blattdüngungs- und Fertiigationsmodus der Düngemittelausbringung verwendet. |
| Fertiigation | Düngemittel, die durch verschiedene Bewässerungssysteme wie Tropfbewässerung, Mikrobewässerung, Sprinklerbewässerung usw. ausgebracht werden. |
| Wasserfreies Ammoniak | Als Düngemittel verwendet, direkt in den Boden injiziert, in gasförmig-flüssiger Form erhältlich. |
| Einfaches Superphosphat | Phosphatdüngemittel, das nur Phosphor enthält, mit einem Gehalt von höchstens 35 %. |
| Dreifaches Superphosphat | Phosphatdüngemittel, das nur Phosphor enthält, mit einem Gehalt von mehr als 35 %. |
| Düngemittel mit verbesserter Effizienz | Düngemittel, die mit zusätzlichen Schichten verschiedener Inhaltsstoffe beschichtet oder behandelt werden, um sie im Vergleich zu anderen Düngemitteln effizienter zu machen. |
| Konventionelle Düngemittel | Düngemittel, die durch traditionelle Methoden auf Kulturen ausgebracht werden, einschließlich Breitstreuung, Reihenplatzierung, Pflugbodenplatzierung usw. |
| Chelatierte Mikronährstoffe | Mikronährstoffdüngemittel, die mit Chelatbildnern wie EDTA, EDDHA, DTPA, HEDTA usw. beschichtet sind. |
| Flüssige Düngemittel | In flüssiger Form erhältlich, hauptsächlich für die Ausbringung von Düngemitteln auf Kulturen durch Blattdüngung und Fertiigation verwendet. |


Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: SCHLÜSSELVARIABLEN IDENTIFIZIEREN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: EIN MARKTMODELL ERSTELLEN: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: VALIDIEREN UND ABSCHLIESSEN: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
