
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.20 Milliarden US-Dollar |
| Marktgröße (2031) | 4.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
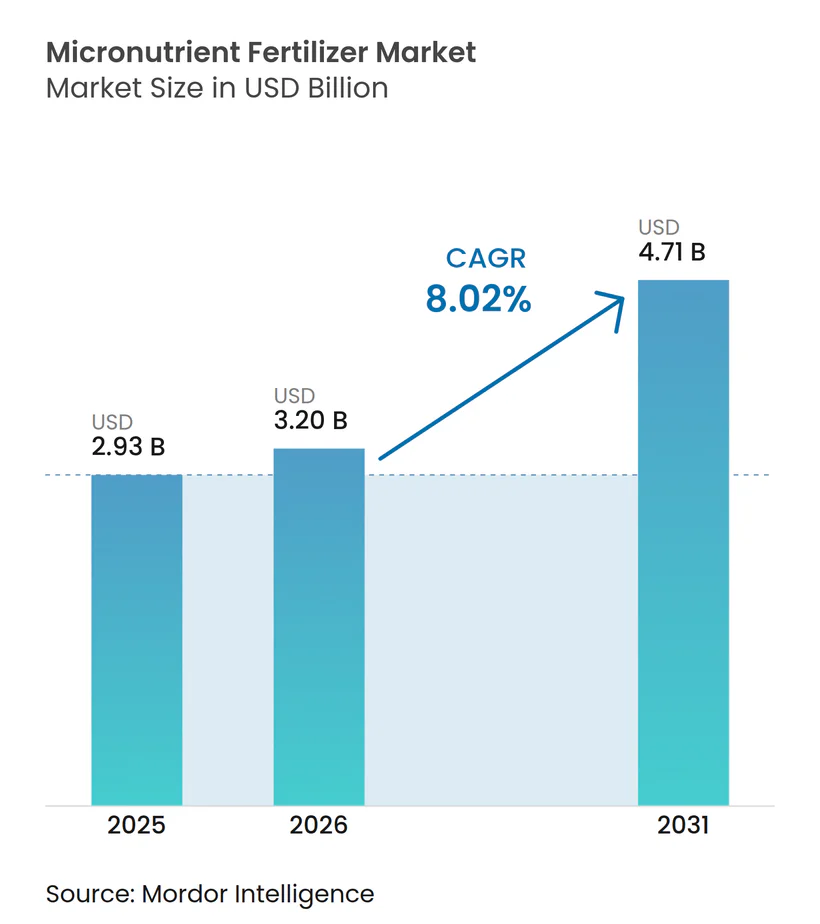
Marktanalyse für Mikronährstoffdünger von Mordor Intelligence
Die Marktgröße für Mikronährstoffdünger wurde im Jahr 2025 auf 2,93 Milliarden USD geschätzt und soll von 3,20 Milliarden USD im Jahr 2026 auf 4,71 Milliarden USD bis 2031 wachsen, was einem CAGR von 8,0 % während des Prognosezeitraums entspricht. Die Erschöpfung der Bodennährstoffe in intensiven Getreidegürteln und die Verlagerung hin zu hochwertigem Gartenbau sind die primären Treiber der Nachfragebeschleunigung, wobei Kupfer- und Zinkmangel trotz hohem NPK-Einsatz in mehreren Weizen-Reis-Rotationen die Getreideerträge begrenzen. Die Einführung von Präzisionsausbringungsgeräten, weitverbreitete Subventionsprogramme in Süd- und Südostasien sowie Biofortifizierungsmandate zur Bekämpfung des verborgenen Hungers erweitern das kommerzielle Chancenspektrum für Lieferanten und fördern gleichzeitig Premiumsegmente wie Nanochelate und Granulate mit kontrollierter Freisetzung. Auf der Angebotsseite treiben Cadmiumgrenzwerte gemäß der EU-Düngemittelprodukteverordnung 2019/1009 einen Wandel von minderwertigen Sulfaten hin zu chelierten Varianten voran, was die Formulierungskosten erhöht, aber die Margen für Hersteller ausweitet, die schadstofffreie Inputs garantieren können. Zu den wesentlichen Risiken zählen die Preisvolatilität bei Erzen, insbesondere bei Zink- und Kupferkonzentraten, sowie anhaltende agronomische Wissenslücken in Subsahara-Afrika, die die Akzeptanz hemmen.
Wichtigste Erkenntnisse des Berichts
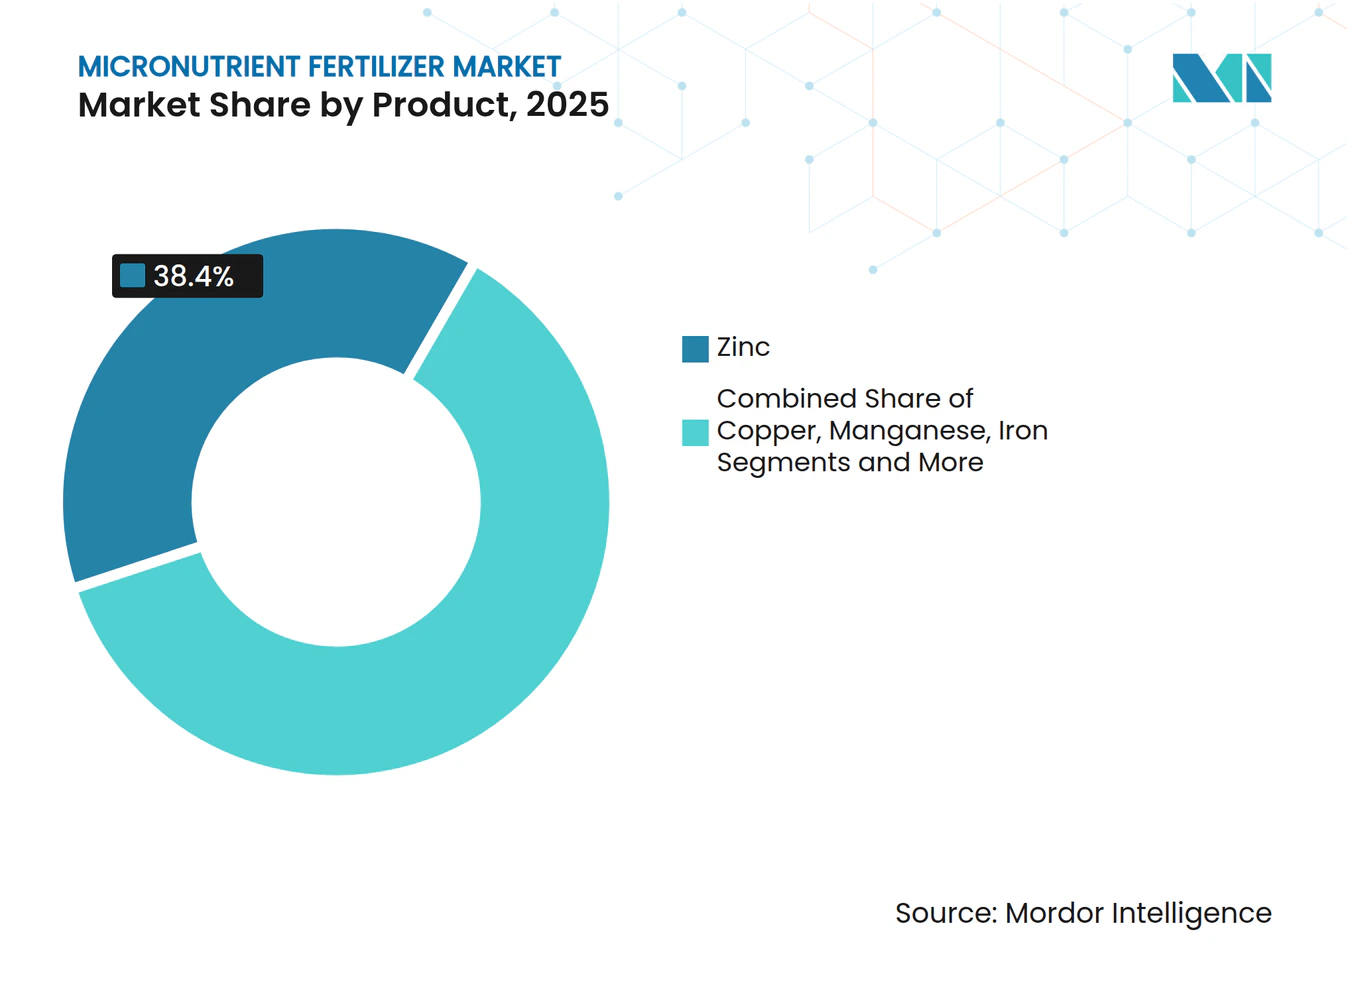
- Nach Produkt führte Zink den Markt mit einem Anteil von 38,4 % im Jahr 2025 an, während Bor als das am schnellsten wachsende Segment hervorging und voraussichtlich mit einem CAGR von 7,5 % von 2026 bis 2031 expandieren wird.
- Nach Anwendungsmodus entfiel auf die Blattdüngung im Jahr 2025 die größte Marktgröße für Mikronährstoffdünger mit einem Anteil von 49,5 % am Markt, und es wird prognostiziert, dass sie mit einem CAGR von 8,8 % bis 2031 die Wachstumsführerschaft beibehält.
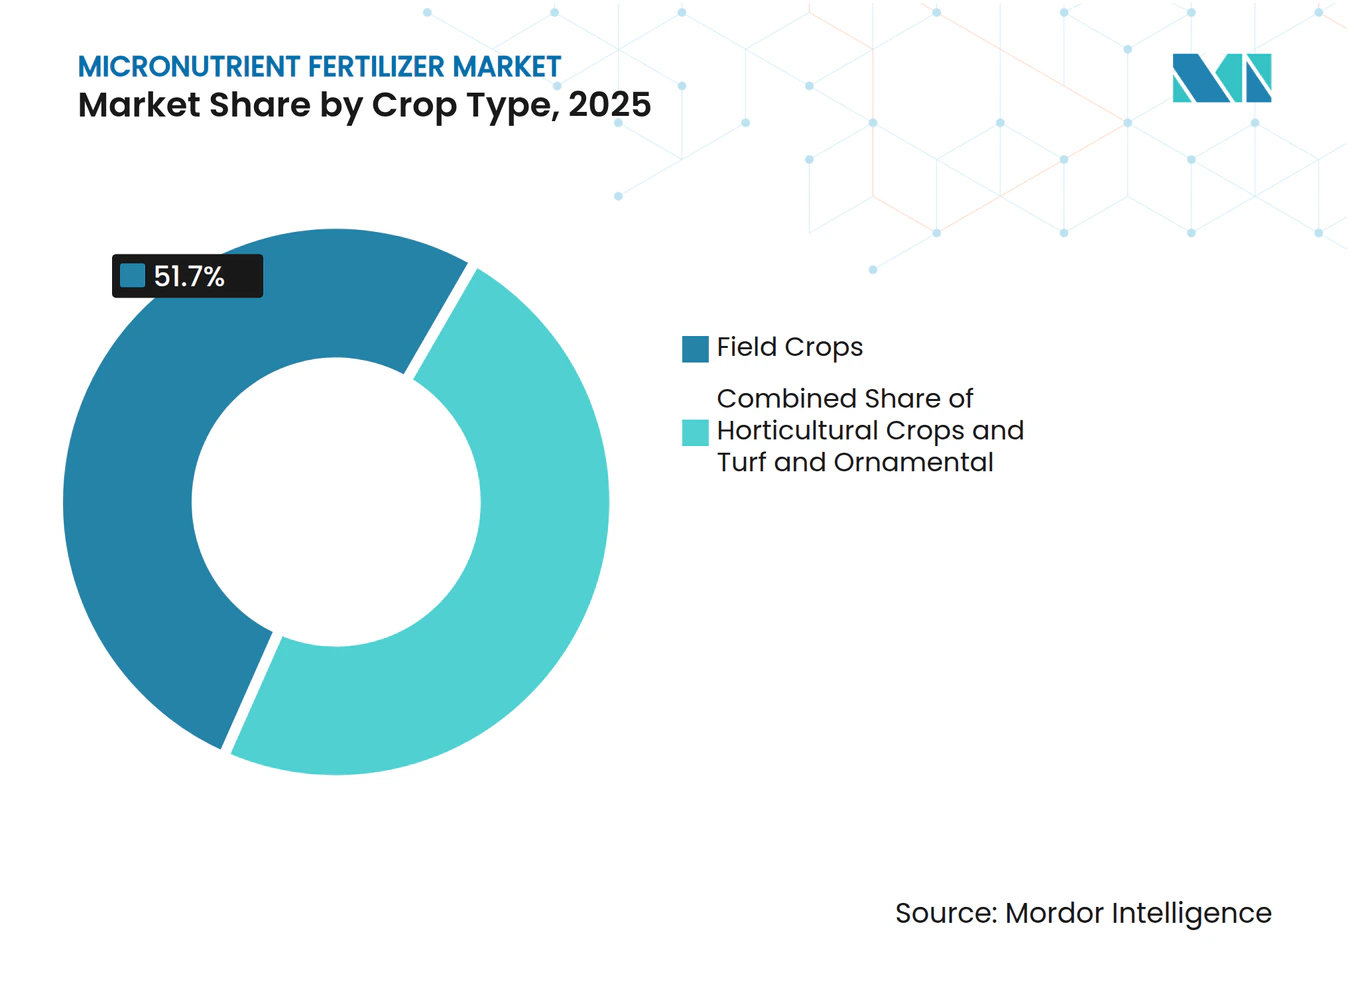
- Nach Kulturpflanzentyp erzielten Feldfrüchte mit 51,7 % im Jahr 2025 den höchsten Marktanteil, während für Gartenbaukulturen das stärkste Wachstum erwartet wird, das mit einem CAGR von 8,2 % während 2026–2031 voranschreitet.
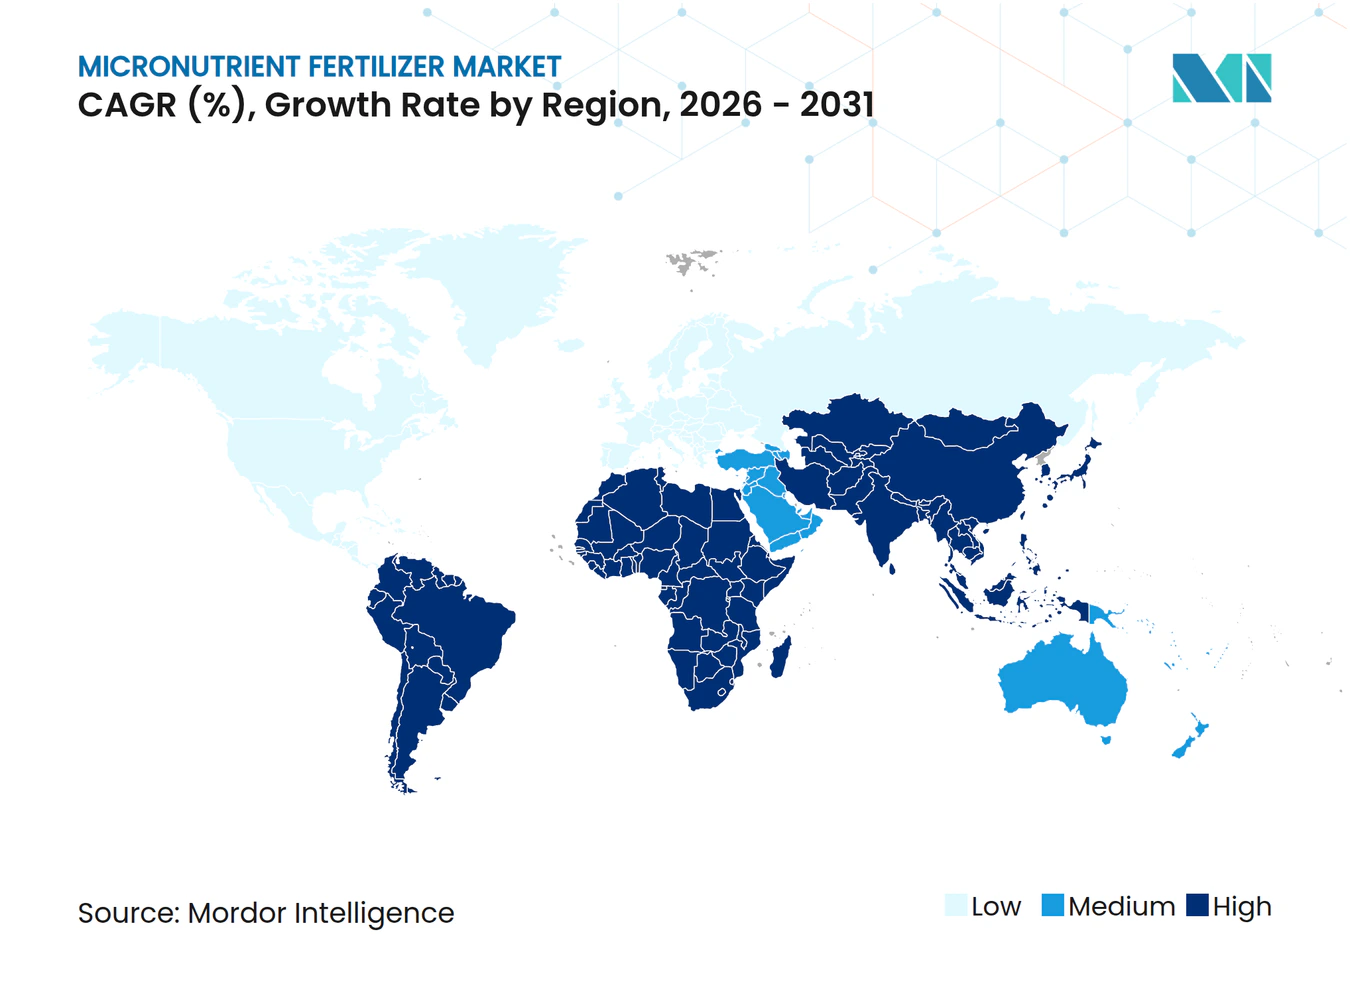
- Nach Geografie dominierte Asien-Pazifik den Marktanteil für Mikronährstoffdünger mit 39,1 % im Jahr 2025 und soll mit einem CAGR von 8,9 % von 2026 bis 2031 der am schnellsten wachsende regionale Markt bleiben.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weitverbreitete Mikronährstoffmängel im Boden in intensiven Getreidegürteln | + 1.8% | Indogangitische Ebene, Nordchinesische Ebene, Brasilianisches Cerrado | Langfristig (≥ 4 Jahre) |
| Rasche Einführung von Präzisionsausbringungsgeräten | + 1.5% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung des hochwertigen Gartenbaus unter geschütztem Anbau | + 1.2% | Spanien-Niederlande-Korridor, Naher Osten und Afrika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Mikronährstoff-Subventionsprogramme in Süd- und Südostasien | + 1.0% | Indien, Bangladesch, Indonesien, Pakistan, Nigeria (Pilotprojekt) | Kurzfristig (≤ 2 Jahre) |
| Biofortifizierungsinitiativen gegen verborgenen Hunger | + 0.8% | Indien, Philippinen, Äthiopien, Kenia, Brasilien | Langfristig (≥ 4 Jahre) |
| Nanochelierte Formulierungen mit höherer Aufnahmeeffizienz | + 0.5% | Frühe Anwender in Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weitverbreitete Mikronährstoffmängel im Boden in intensiven Getreidegürteln
Die Bodengesundheitskarten-Prüfung Indiens im Jahr 2024 ergab Zinkmangel in 49 % der Bezirke, ein Anstieg um sieben Prozentpunkte seit 2019, während Bormangel ein Drittel der beprobten Flächen betraf [1]. Die Weizenerträge in der chinesischen Provinz Henan stagnierten von 2020 bis 2024 bei 5,8 Metrischen Tonnen pro Hektar, obwohl der Stickstoffeinsatz um 12 % stieg, da Spurenelementkofaktoren weiterhin limitierend wirkten. Indonesiens Landwirtschaftsministerium verteilte 2024 120.000 Metrische Tonnen zinkangereicherten NPK-Düngers und steigerte die Reiserträge in Pilotflächen um 8 %. Der zugrunde liegende Treiber ist der anhaltende Rückgang der organischen Substanz, der die natürliche Chelierung verringert und eine strukturelle Nachfrage sicherstellt.
Rasche Einführung von Präzisionsausbringungsgeräten
GPS-gestützte Ausbringungsgeräte reduzierten den Zinksulfateinsatz auf 340 europäischen Betrieben im Jahr 2024 um 22 % pro Hektar und erhöhten gleichzeitig die Blattzinkkonzentrationen um 15 %. John Deere stellte fest, dass 18 % der Sprühgerätverkäufe im Jahr 2024 Mikronährstoffinjektoren enthielten, gegenüber 11 % im Jahr 2022. Drohnengestützte Blattbordüngung mit Bor in kanadischem Raps erhöhte den Samenansatz um 9 %. Diese Gewinne senken gleichzeitig das Risiko einer Überdüngung, ein aufkommendes Umwelt-Compliance-Erfordernis, das von der Commonwealth Scientific and Industrial Research Organisation (CSIRO) hervorgehoben wurde.
Ausweitung des hochwertigen Gartenbaus unter geschütztem Anbau
Die Gewächshausfläche in Almería erreichte 2024 31.000 Hektar und verbrauchte jährlich 4.200 Metrische Tonnen cheliertes Eisen und Mangan, ein Anstieg von 19 % seit 2022. Saudi-Arabien installierte 2024 2.400 Hektar klimatisierte Gewächshäuser und injiziert nun EDDHA-Eisen mit einer Rate von 0,5 g pro m³ in die Nährlösung. Mexikos Sinaloa fügte 1.100 Hektar Gewächshäuser hinzu, die Wintertomaten nach Nordamerika liefern, und stützt sich auf wöchentliche Blattdüngungsanwendungen von Zink und Bor, um die Festigkeit während des Transports zu erhalten. Kokos-Coir- und Perlitsubstrate enthalten keine inhärenten Spurenelemente, was zu einem dreifachen Anstieg des Mikronährstoffbedarfs pro Hektar im Vergleich zu Freilandbodenanbausystemen führt.
Staatliche Mikronährstoff-Subventionsprogramme in Süd- und Südostasien
Indiens nährstoffbasiertes Subventionsprogramm zahlte 2024 420 Millionen USD an Zink- und Eisenhersteller aus, senkte die Einzelhandelspreise um 35 % und steigerte die Volumina im Jahresvergleich um 28 %. Bangladesch lieferte 2024 18.000 Metrische Tonnen subventionierten Bor- und Zinkdüngers. Indonesien schrieb zinkangereicherten Harnstoff für 1,2 Millionen Reisbauern vor, und Pakistans Punjab bot 45.000 Baumwollbauern zinsfreie Mikronährstoffkredite an. Die Programme besitzen politische Dauerhaftigkeit, da sie mit nationalen Ernährungszielen übereinstimmen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Preisvolatilität bei wichtigen Mineralerzen | -0.9% | Importabhängiger Naher Osten und Afrika, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Geringes Bewusstsein der Landwirte in Subsahara-Afrika und Teilen Südamerikas | -0.7% | Subsahara-Gürtel, Andenstaaten | Mittelfristig (2–4 Jahre) |
| Antagonistische Wechselwirkungen in Mehrnährstoffmischungen | -0.4% | Globale Schüttmischungsmärkte | Mittelfristig (2–4 Jahre) |
| Strengere Grenzwerte für Schwermetallverunreinigungen | -0.5% | Europa, China, ausgewählte nordamerikanische Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Preisvolatilität bei wichtigen Mineralerzen
Zinksulfat wurde 2024 zwischen 1.200 und 1.680 USD pro Metrische Tonne gehandelt, was die Formulatormargen, die durchschnittlich 8–12 % betragen, komprimierte. Kupfersulfat erreichte Mitte 2024 2.400 USD pro Metrische Tonne, was einige südamerikanische Sojabohnenbauern dazu veranlasste, Blattdüngungsanwendungen mit Kupfer aufzuschieben, was in H1 2024 zu einem Rückgang der regionalen Mikronährstoffvolumina um 6 % führte. Mosaic sicherte 40 % seiner Zinksulfat-Inputs ab, um die Volatilität abzufedern.
Geringes Bewusstsein der Landwirte in Subsahara-Afrika und Teilen Südamerikas
Nur 18 % der befragten Kleinbauern in Kenia, Tansania und Äthiopien waren 2024 in der Lage, Maiszinkmangel zu diagnostizieren [2]. Nigeria stellte fest, dass 72 % der Reisbauern in Kano und Kaduna trotz 55 % Bodenzinkmangel nur Harnstoff und NPK verwendeten. In Perus Andenhochland hatten 65 % der Kartoffelbauern noch nie von Bordüngern gehört, obwohl der Mangel zu 20 % Knollenverlust führte. Kreditlücken verstärken das Wissensdefizit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Zink dominiert, Bor steigt in wasserarmen ZonenZink hatte den größten Anteil am Markt für Mikronährstoffdünger und repräsentierte 38,4 % im Jahr 2025. Diese Dominanz wird auf seine wesentliche Rolle beim Pflanzenwachstum, der Enzymaktivierung und der Ertragssteigerung bei wichtigen Feld- und Gartenbaukulturen zurückgeführt. Zinkbasierte Düngemittel werden weit verbreitet eingesetzt, insbesondere in Regionen mit dokumentierten Bodenmikronährstoffmängeln und intensiven Anbausystemen. Die Marktexpansion wird durch Produktinnovationen weiter unterstützt, darunter Formulierungen mit verbesserter Effizienz wie beschichtete und chelierte Zinkprodukte, die die Nährstoffverfügbarkeit und Aufnahmeeffizienz unter verschiedenen Bodenbedingungen verbessern.
Bor wird voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 7,5 % während 2026–2031. Dieses Wachstum wird durch den zunehmenden Anbau von Ölsaaten, Obst, Gemüse und anderen hochwertigen Kulturen angetrieben, bei denen Bor eine entscheidende Rolle bei der Blüte, dem Fruchtansatz, der Bestäubung und der allgemeinen Kulturqualität spielt. Die zunehmende Einführung von Präzisionsnährstoffmanagementpraktiken und Fertigationssystemen steigert die Nachfrage nach Bordüngern weiter. Darüber hinaus fördert das wachsende Bewusstsein für Bormängel und deren Auswirkungen auf die Kulturproduktivität den Einsatz borbasierter Produkte sowohl in entwickelten als auch in aufstrebenden Agrarmärkten.



Nach Anwendungsmodus:
Blattdüngung führt und beschleunigt das WachstumDie Blattdüngung hatte den größten Anteil am Markt für Mikronährstoffdünger und repräsentierte 49,5 % im Jahr 2025. Sie wird auch als die am schnellsten wachsende Anwendungsmethode prognostiziert, mit einem CAGR von 8,8 % während 2026–2031. Die starke Position dieser Methode beruht auf ihrer Fähigkeit, Mikronährstoffe direkt an das Pflanzengewebe zu liefern, was eine schnelle Korrektur von Nährstoffmängeln ermöglicht und die Nährstoffnutzungseffizienz verbessert. Die Blattdüngung wird weit verbreitet bei Obst, Gemüse, Gewächshauskulturen und anderen hochwertigen Agrarsystemen eingesetzt, bei denen die Optimierung von Kulturqualität und Ertrag wesentlich ist. Der zunehmende Einsatz wasserlöslicher und chelierter Mikronährstoffformulierungen unterstützt ihre Einführung in der Präzisionslandwirtschaft und in Umgebungen mit geschütztem Anbau weiter.
Die Bodendüngung bleibt eine bedeutende Ausbringungsmethode, insbesondere in der Flächenlandwirtschaft für Getreide, Ölsaaten und andere Feldfrüchte, bei denen Mikronährstoffe zusammen mit konventionellen Düngeprogrammen ausgebracht werden. Die Fertigierung gewinnt ebenfalls an Dynamik, da Tropfbewässerungsnetze weltweit expandieren und es Landwirten ermöglichen, Bewässerung und Nährstoffversorgung in einem einzigen System zu integrieren. Die zunehmende Einführung von Präzisionslandwirtschaftspraktiken in Verbindung mit steigenden Investitionen in wassereffizienten Landbau treibt die Nachfrage nach fertigationsbasierter Mikronährstoffausbringung an, insbesondere in Gartenbau- und Gewächshausproduktionssystemen.
Nach Kulturpflanzentyp:
Feldfrüchte führen, während Gartenbau das Wachstum antreibtFeldfrüchte hatten den größten Anteil am Markt für Mikronährstoffdünger mit 51,7 % im Jahr 2025. Diese Dominanz wird auf den umfangreichen Anbau von Getreide, Ölsaaten und anderen Grundnahrungsmitteln zurückgeführt, die ausgewogene Mikronährstoffanwendungen zur Optimierung der Produktivität erfordern. Es besteht eine besonders starke Nachfrage nach Zink-, Eisen-, Mangan- und Bordüngern, da Landwirte zunehmend Bodennährstoffmängel beheben, um Kulturerträge und Nährstoffnutzungseffizienz zu verbessern. Die Einführung von Präzisionsnährstoffmanagementpraktiken in großflächigen Landwirtschaftsbetrieben treibt die Nachfrage nach Mikronährstoffdüngern in diesem Segment weiter an.
Gartenbaukulturen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem prognostizierten CAGR von 8,2 % während 2026–2031. Dieses Wachstum wird durch die steigende Produktion von Obst, Gemüse, Nüssen und anderen hochwertigen Kulturen angetrieben, die ein präzises Mikronährstoffmanagement erfordern, um Qualität, Aussehen, Haltbarkeit und Gesamtertrag zu verbessern. Die Ausweitung des Gewächshausanbaus, der geschützten Landwirtschaft und fertigationsbasierter Produktionssysteme unterstützt die Einführung von Mikronährstoffdüngern weiter. Da Landwirte die Maximierung der Kulturqualität und die Erfüllung von Premiummarktstandards priorisieren, werden Gartenbaukulturen voraussichtlich ein bedeutender Wachstumstreiber für den Markt für Mikronährstoffdünger bleiben.

Geografische Analyse
Markt für Mikronährstoffdünger in Asien-Pazifik
Im Jahr 2025 entfiel auf die Region Asien-Pazifik der größte Anteil am Markt für Mikronährstoffdünger mit 39,1 %. Sie wird auch als der am schnellsten wachsende regionale Markt prognostiziert, mit einem CAGR von 8,9 % während des Prognosezeitraums 2026–2031. Dieses Wachstum wird durch die umfangreichen landwirtschaftlichen Produktionssysteme in China, Indien und den südostasiatischen Ländern angetrieben. Der zunehmende Fokus auf ausgewogenes Nährstoffmanagement und die Behebung von Mikronährstoffmängeln ist ein wesentlicher Faktor, der die Nachfrage ankurbelt. Darüber hinaus stärkt die zunehmende Einführung von Spezialdüngern, Präzisionslandwirtschaftspraktiken und dem Anbau hochwertiger Kulturen die Marktposition in dieser Region weiter.
Markt für Mikronährstoffdünger in Nordamerika und Europa
Nordamerika und Europa gelten als reife, aber strategisch bedeutsame Märkte für Mikronährstoffdünger. Die Nachfrage in diesen Regionen wird durch den weit verbreiteten Einsatz von Präzisionslandwirtschaftstechnologien, fortschrittlichen Bodenuntersuchungsmethoden und chelierten Mikronährstoffprodukten unterstützt. Darüber hinaus ermutigt der regulatorische Schwerpunkt auf Nährstoffnutzungseffizienz und nachhaltige Landwirtschaftspraktiken Landwirte, gezielte Mikronährstoffausbringungsprogramme sowohl für Feld- als auch für Gartenbaukulturen umzusetzen.
Markt für Mikronährstoffdünger im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten und Afrika sowie Südamerika entwickeln sich aufgrund der landwirtschaftlichen Modernisierung und der Ausweitung kommerzieller Landwirtschaftsaktivitäten zu wichtigen Wachstumsmärkten. Investitionen in die Bewässerungsinfrastruktur, verbesserte Düngerzugänglichkeit und Produktivitätssteigerungsprogramme treiben die Einführung von Mikronährstoffdüngern in diesen Regionen an. In Südamerika unterstützt der zunehmende Anbau von Kulturen wie Sojabohnen, Mais, Obst und Gemüse das Marktwachstum. Unterdessen konzentrieren sich Länder im Nahen Osten und Afrika auf die Verbesserung der Kulturproduktivität durch ausgewogene Pflanzennährungsstrategien.
Regionale Ausgaben
Alle Regionen
Wettbewerbslandschaft
Marktkonzentration
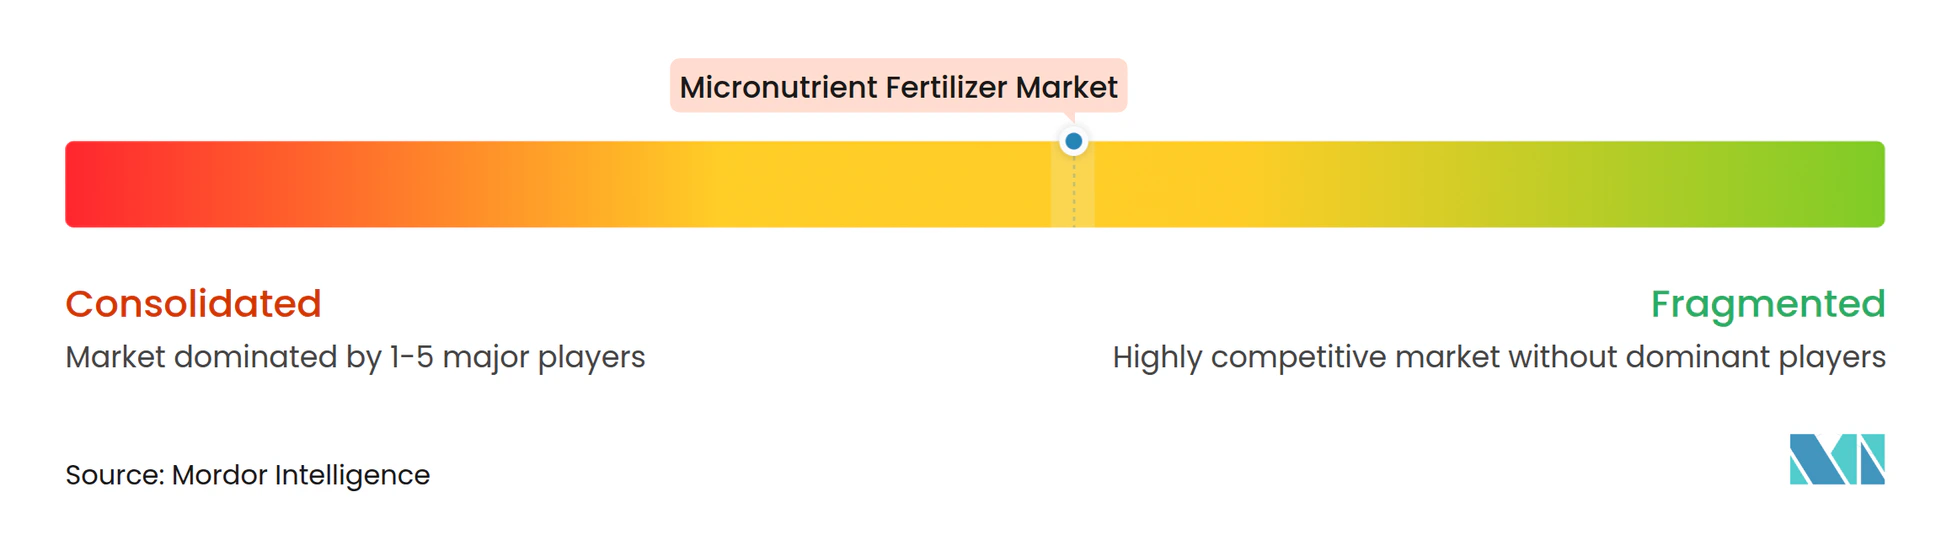
Die fünf größten Lieferanten – Yara International ASA, The Mosaic Company, ICL Group Ltd, K+S Aktiengesellschaft und Coromandel International Ltd – hielten 2024 gemeinsam einen Anteil von 57,4 %, was auf eine moderate Konzentration hindeutet. Yara und Mosaic profitieren von vertikaler Integration vom Erz bis zu Mischungen, was sie vor Rohstoffschwankungen schützt und ihre Führungsposition im Markt für Mikronährstoffdünger stärkt. ICL und Coromandel konzentrieren sich auf chelierte Spezialprodukte für Fertigations- und Blattdüngungsnischen, während K+S sich mit Magnesium-plus-Mikronährstoffmischungen differenziert. Kleinere brasilianische und türkische Formulatoren verpacken Mikronährstoffe gemeinsam mit Biologika, um EU-Schwermetallgrenzen zu umgehen und regenerative Landwirtschaftspraktiken anzusprechen.
Technologische Differenzierung schärft Wettbewerbsvorteile. Haifas nanocheliertes Mangan halbiert die Korrekturzeit bei Zitrusfrüchten und ermöglicht Premiumpreise. Patentanmeldungen für polymerbeschichtete Mikronährstoffe stiegen 2024 um 22 %, angeführt von Mosaic und Koch Agronomic Services, was die Migration der Branche hin zur Technologie der kontrollierten Freisetzung unterstreicht [3]. Investitionen in die Einhaltung von Vorschriften weiten Markteintrittsbarrieren aus, insbesondere in Europa, wo Cadmiumgrenzwerte gereinigten Ausgangsstoffen erfordern.
Weißflächenpotenziale bestehen in Subsahara-Afrika und dem andinen Südamerika, wo die Mikronährstoffdurchdringung unter 15 % des Ackerlandes bleibt. Lieferanten, die agronomische Beratung mit maßgeschneiderten Formulierungen bündeln, werden Marktanteile gewinnen, wenn Aufklärungsprogramme skalieren.
Branchenführer im Bereich Mikronährstoffdünger
-
Coromandel International Ltd.
-
ICL Group Ltd
-
K+S Aktiengesellschaft
-
The Mosaic Company
-
Yara International ASA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Mikronährstoffdünger Unternehmen in diesem Bericht
- Yara International ASA
- The Mosaic Company
- ICL Group Ltd
- K+S Aktiengesellschaft
- Coromandel International Ltd
- Koch Agronomic Services (Koch Industries)
- BASF SE
- FMC Corporation
- SQM S.A.
- Haifa Group
- Compass Minerals International Inc.
- Nouryon
- Nufarm Limited
- Brandt Consolidated Inc.
- BMS Micro-Nutrients NV
Neueste Industrielle Entwicklungen in Markt für Mikronährstoffdünger
- August 2024: ICLs erweiterte Partnerschaft mit AMP stärkt seine Präsenz auf Chinas schnell wachsendem Markt für wasserlösliche Spezialdünger, angetrieben durch die zunehmende Einführung von Tropfbewässerung und hochwertigen Kulturen. Diese Vereinbarung positioniert ICL, um die sich entwickelnden Bedürfnisse der Landwirte mit innovativen, bewässerungsorientierten Nährstofflösungen zu erfüllen.
- Juni 2024: Coromandel International Ltd. eröffnete eine Nanodüngeranlage in Kakinada, Andhra Pradesh, und erweiterte damit seine Kapazität für Düngemittel der nächsten Generation, einschließlich nanobasierter Formulierungen von Mikronährstoffen wie Zink und Bor. Die Anlage stärkt die Fähigkeit des Unternehmens, hochwertige Gartenbau- und Fertigationsmärkte zu bedienen.
- November 2023: K+S Aktiengesellschaft investiert 35 Millionen EUR (37 Millionen USD), um die jährliche EPSO Micro-Produktion in seinem Werk in Kassel, Deutschland, um 25.000 Metrische Tonnen zu steigern. Die Erweiterung zielt auf die wachsende Nachfrage europäischer Raps- und Kartoffelbauern nach magnesiumreichen Mikronährstoffmischungen ab und soll im dritten Quartal 2025 in Betrieb gehen.
Berichtsumfang des globalen Markts für Mikronährstoffdünger
Bor, Kupfer, Eisen, Mangan, Molybdän, Zink, Sonstige sind als Segmente nach Produkt abgedeckt. Fertigierung, Blattdüngung, Bodendüngung sind als Segmente nach Anwendungsmodus abgedeckt. Feldfrüchte, Gartenbaukulturen, Rasen & Zierpflanzen sind als Segmente nach Kulturpflanzentyp abgedeckt. Asien-Pazifik, Europa, Naher Osten & Afrika, Nordamerika, Südamerika sind als Segmente nach Region abgedeckt.Segmentierungsübersicht
Nach Produkt
| Bor |
| Kupfer |
| Eisen |
| Mangan |
| Molybdän |
| Zink |
| Sonstige |
Nach Anwendungsmodus
| Fertigierung |
| Blattdüngung |
| Bodendüngung |
Nach Kulturpflanzentyp
| Feldfrüchte |
| Gartenbaukulturen |
| Rasen und Zierpflanzen |
Nach Geografie
| Asien-Pazifik | Australien |
| Bangladesch | |
| China | |
| Indien | |
| Indonesien | |
| Japan | |
| Pakistan | |
| Philippinen | |
| Thailand | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Europa | Frankreich |
| Deutschland | |
| Italien | |
| Niederlande | |
| Russland | |
| Spanien | |
| Ukraine | |
| Vereinigtes Königreich | |
| Übriges Europa | |
| Naher Osten und Afrika | Nigeria |
| Saudi-Arabien | |
| Südafrika | |
| Türkei | |
| Übriger Naher Osten und Afrika | |
| Nordamerika | Kanada |
| Mexiko | |
| Vereinigte Staaten | |
| Übriges Nordamerika | |
| Südamerika | Argentinien |
| Brasilien | |
| Übriges Südamerika |
| Nach Produkt | Bor | |
| Kupfer | ||
| Eisen | ||
| Mangan | ||
| Molybdän | ||
| Zink | ||
| Sonstige | ||
| Nach Anwendungsmodus | Fertigierung | |
| Blattdüngung | ||
| Bodendüngung | ||
| Nach Kulturpflanzentyp | Feldfrüchte | |
| Gartenbaukulturen | ||
| Rasen und Zierpflanzen | ||
| Nach Geografie | Asien-Pazifik | Australien |
| Bangladesch | ||
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Pakistan | ||
| Philippinen | ||
| Thailand | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Europa | Frankreich | |
| Deutschland | ||
| Italien | ||
| Niederlande | ||
| Russland | ||
| Spanien | ||
| Ukraine | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Naher Osten und Afrika | Nigeria | |
| Saudi-Arabien | ||
| Südafrika | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
| Nordamerika | Kanada | |
| Mexiko | ||
| Vereinigte Staaten | ||
| Übriges Nordamerika | ||
| Südamerika | Argentinien | |
| Brasilien | ||
| Übriges Südamerika | ||
Marktdefinition
- SCHÄTZUNGSEBENE DES MARKTES - Marktschätzungen für verschiedene Düngemitteltypen wurden auf Produktebene und nicht auf Nährstoffebene vorgenommen.
- ABGEDECKTE NÄHRSTOFFTYPEN - Mikronährstoffe: Zn, Mn, Cu, Fe, Mo, B und Sonstige
- DURCHSCHNITTLICHE NÄHRSTOFFAUSBRINGUNGSRATE - Dies bezieht sich auf das durchschnittliche Volumen des pro Hektar Ackerland in jedem Land verbrauchten Nährstoffs.
- ABGEDECKTE KULTURPFLANZENTYPEN - Feldfrüchte: Getreide, Hülsenfrüchte, Ölsaaten und Faserpflanzen; Gartenbau: Obst, Gemüse, Plantagen- und Gewürzkulturen, Rasengras und Zierpflanzen
| Schlagwort | Begriffsbestimmung |
|---|---|
| Düngemittel | Chemische Substanz, die auf Kulturen ausgebracht wird, um den Nährstoffbedarf zu decken, erhältlich in verschiedenen Formen wie Granulaten, Pulvern, Flüssigkeiten, wasserlöslichen Formen usw. |
| Spezialdünger | Wird für verbesserte Effizienz und Nährstoffverfügbarkeit verwendet, ausgebracht über Boden, Blattdüngung und Fertigierung. Umfasst Dünger mit kontrollierter Freisetzung (CRF), Dünger mit langsamer Freisetzung (SRF), Flüssigdünger und wasserlösliche Dünger. |
| Dünger mit kontrollierter Freisetzung (CRF) | Beschichtet mit Materialien wie Polymer, Polymer-Schwefel und anderen Materialien wie Harzen, um die Nährstoffverfügbarkeit für die Kultur während ihres gesamten Lebenszyklus sicherzustellen. |
| Dünger mit langsamer Freisetzung (SRF) | Beschichtet mit Materialien wie Schwefel, Neem usw., um die Nährstoffverfügbarkeit für die Kultur über einen längeren Zeitraum sicherzustellen. |
| Blattdünger | Bestehen aus sowohl flüssigen als auch wasserlöslichen Düngern, die durch Blattdüngung ausgebracht werden. |
| Wasserlösliche Dünger | Erhältlich in verschiedenen Formen einschließlich flüssig, pulverförmig usw., verwendet im Blattdüngungs- und Fertigationsmodus der Düngerausbringung. |
| Fertigierung | Dünger, die über verschiedene Bewässerungssysteme wie Tropfbewässerung, Mikrobewässerung, Sprinklerbewässerung usw. ausgebracht werden. |
| Wasserfreies Ammoniak | Wird als Dünger verwendet, direkt in den Boden injiziert, erhältlich in gasförmiger Flüssigform. |
| Einfachsuperphosphat (SSP) | Phosphordünger, der nur Phosphor enthält, mit einem Gehalt von weniger als oder gleich 35 %. |
| Dreifachsuperphosphat (TSP) | Phosphordünger, der nur Phosphor enthält, mit einem Gehalt von mehr als 35 %. |
| Dünger mit verbesserter Effizienz | Dünger, die mit zusätzlichen Schichten verschiedener Inhaltsstoffe beschichtet oder behandelt werden, um sie im Vergleich zu anderen Düngern effizienter zu machen. |
| Konventioneller Dünger | Dünger, die auf Kulturen durch traditionelle Methoden ausgebracht werden, einschließlich Breitwurf, Reihenplatzierung, Pflugbodenplatzierung usw. |
| Chelierte Mikronährstoffe | Mikronährstoffdünger, die mit Chelatbildnern wie EDTA, EDDHA, DTPA, HEDTA usw. beschichtet sind. |
| Flüssigdünger | Erhältlich in flüssiger Form, hauptsächlich verwendet für die Ausbringung von Düngern auf Kulturen durch Blattdüngung und Fertigierung. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: SCHLÜSSELVARIABLEN IDENTIFIZIEREN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: EIN MARKTMODELL AUFBAUEN: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: VALIDIEREN UND ABSCHLIESSEN: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




