
Biobetters Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
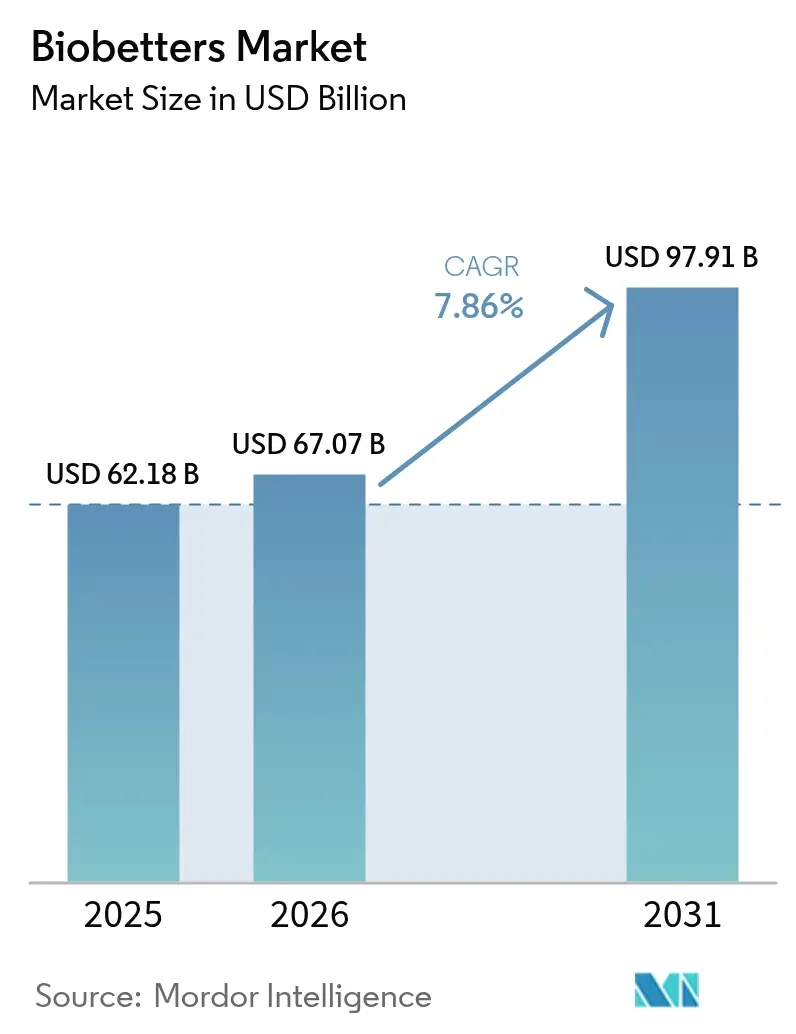
| Marktgröße (2026) | 67.07 Milliarden US-Dollar |
| Marktgröße (2031) | 97.91 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.86 % |
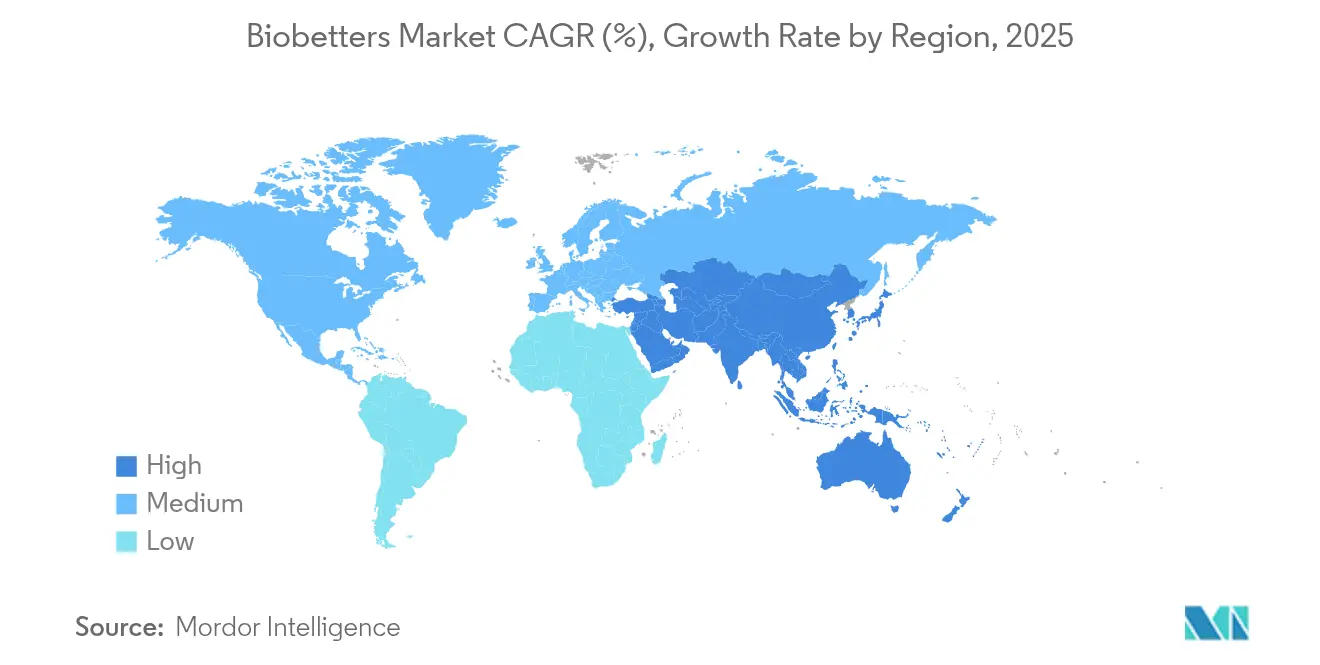
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
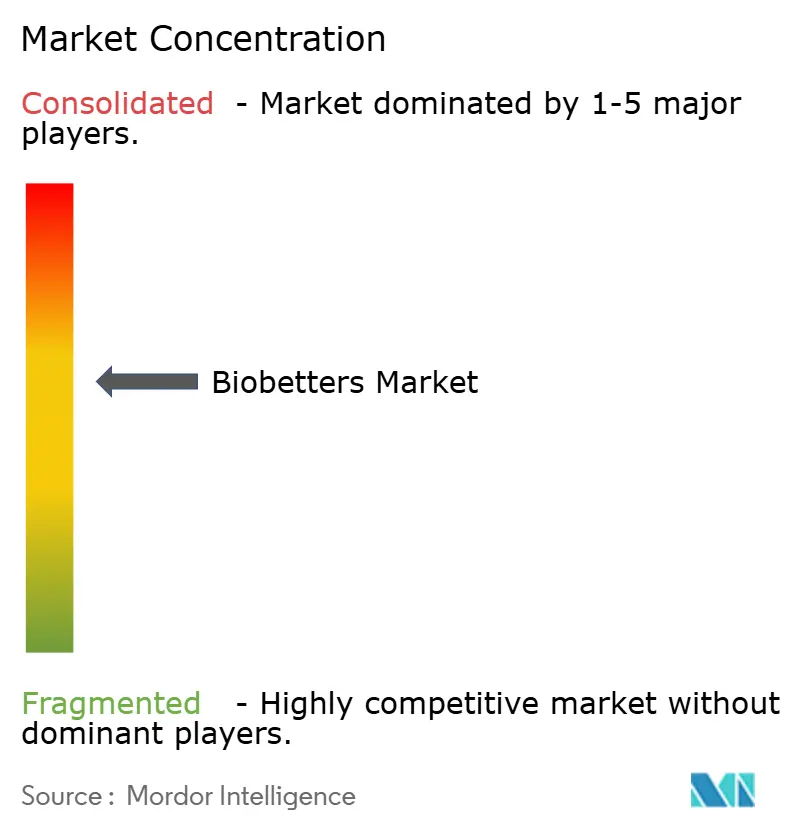
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Biobetters Marktanalyse von Mordor Intelligence
Die Größe des Biobetters Marktes wurde im Jahr 2025 auf USD 62,18 Milliarden geschätzt und soll von USD 67,07 Milliarden im Jahr 2026 auf USD 97,91 Milliarden bis 2031 wachsen, mit einer CAGR von 7,86 % während des Prognosezeitraums (2026–2031). Diese Expansion unterstreicht, wie der Pharmasektor Ressourcen in Richtung Biologika verlagert, die über eine einfache Parität hinausgehen und stattdessen eine überlegene Wirksamkeit, Sicherheit oder Patientenfreundlichkeit im Vergleich zu ihren Referenzprodukten bieten. Wichtige Wachstumstreiber umfassen eine sich beschleunigende Patentlücke für etablierte Blockbuster, beständige regulatorische Unterstützung für klinisch differenzierte Biologika sowie eine starke Bereitschaft der Kostenträger, Therapien zu finanzieren, die nachgelagerte Gesundheitskosten senken können. Gleichzeitig verbessern Fertigungsinnovationen die Ausbeute und Konsistenz und reduzieren einige historische Markteintrittsbarrieren. Der Wettbewerbsdruck hat sich intensiviert, da führende Biopharmaunternehmen interne Forschung und Entwicklung mit gezielten Akquisitionen kombinieren, um fortschrittliche Protein-Engineering-Plattformen zu sichern und dadurch das adressierbare Marktpotenzial im Biobetters Markt zu erweitern.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoffklasse führte Insulin im Jahr 2025 mit einem Marktanteil von 45,62 % am Biobetters Markt; monoklonale Antikörper werden bis 2031 voraussichtlich mit einer CAGR von 9,93 % wachsen.
- Nach Verabreichungsweg entfiel im Jahr 2025 ein Anteil von 71,62 % der Biobetters Marktgröße auf die subkutane Verabreichung, während orale Formulierungen bis 2031 voraussichtlich mit einer CAGR von 10,21 % wachsen werden.
- Nach Anwendungsgebiet entfiel im Jahr 2025 ein Anteil von 48,71 % der Biobetters Marktgröße auf Diabetes, und die Onkologie verzeichnet eine CAGR von 11,02 % bis 2031.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Marktanteil von 53,41 % am Biobetters Markt; Online-Kanäle werden voraussichtlich das schnellste Wachstum mit einer CAGR von 11,35 % bis 2031 verzeichnen.
- Nach Region hielt Nordamerika im Jahr 2025 einen Anteil von 47,98 % am Biobetters Markt, während Asien-Pazifik auf Kurs für eine CAGR von 9,31 % bis 2031 ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (`) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Belastung durch chronische Erkrankungen | +1.8% | Global; am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Patentablauf von Blockbuster-Biologika | +2.1% | Global; konzentriert auf entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach langwirksamen Formulierungen | +1.5% | Nordamerika und EU; Ausbreitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fortschritte im ortsspezifischen Protein-Engineering | +1.2% | Global; angeführt von den Vereinigten Staaten und Deutschland | Langfristig (≥ 4 Jahre) |
| Ausbau wertbasierter Erstattungsmodelle | +0.9% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Zunahme der Auftragskapazitäten für die Biologika-Entwicklung | +0.7% | Global; größte Kapazitäten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Belastung durch chronische Erkrankungen
Chronische Erkrankungen sind mittlerweile für den Großteil der weltweiten Sterblichkeit verantwortlich und treiben die langfristige Nachfrage nach krankheitsmodifizierenden Therapien voran. Die Weltgesundheitsorganisation prognostiziert, dass chronische Erkrankungen bis 2030 zu 73 % aller Todesfälle beitragen werden[1]Weltgesundheitsorganisation, "Globaler Statusbericht zu nichtübertragbaren Krankheiten", who.int. Diabetes und Onkologie stehen dabei im Vordergrund, wobei Biobetters eine engere Blutzuckerkontrolle und eine zielgerichtetere Zerstörung von Krebszellen versprechen. Novo Nordisks glukoseresponsives Insulin NNC2215 veranschaulicht diesen Wandel, indem es die Aktivität in Reaktion auf Echtzeit-Glukoseschwankungen moduliert und dadurch das Hypoglykämierisiko reduziert. Kostenträger bevorzugen zunehmend Produkte, die Krankenhausaufenthalte und Langzeitkomplikationen vermeiden können, was die wirtschaftliche Grundlage für premium-bepreiste, aber kosteneffektive Biobetters stärkt. Auch die Regulierungsbehörden priorisieren beschleunigte Zulassungsverfahren für Wirkstoffe, die einen klaren ungedeckten Bedarf in der Versorgung chronischer Erkrankungen adressieren.
Patentablauf von Blockbuster-Biologika
Die fortlaufende Patentlücke eröffnet eine Umsatzlücke von USD 180 Milliarden, da langjährige Präparate wie Humira ihre Exklusivität verlieren[2]Health Affairs, "Die Patentlücke und Innovation", healthaffairs.org. Während Biosimilars einen Teil dieses Raums besetzt haben, haben Hürden bei der Aufnahme in Arzneimittellisten und Rabattstrukturen erhebliche ungenutzte Nachfrage hinterlassen. Entwickler nutzen die Gelegenheit, Biobetter-Varianten einzuführen, die die Patentlaufzeit durch verbesserte Dosierungsschemata, Wirksamkeit oder Sicherheit verlängern. Die Leitlinien der FDA zur Austauschbarkeit haben unbeabsichtigt Anreize in Richtung Überlegenheitsstudien verschoben, bei denen das Nachweisen klarer klinischer Vorteile die Komplexität von Wechselstudien umgehen kann[3]Bundesanzeiger, "Leitfaden für die Industrie: Austauschbarkeit biologischer Produkte", federalregister.gov. Großvolumige Lizenzvereinbarungen im Jahr 2024 spiegelten diesen Wandel wider, wobei mehrere Vereinbarungen die Marke von USD 1 Milliarde überschritten, während Unternehmen darum wetteiferten, durch Generika verlorene Umsätze zu ersetzen.
Steigende Nachfrage nach langwirksamen Formulierungen
Nicht-Adhärenz bei Biologika verursacht weltweit eine jährliche Kostenlast von USD 100 Milliarden. Langwirksame Technologien zielen darauf ab, dieses Problem durch eine Verringerung der Injektionshäufigkeit zu lösen. Eli Lillys Partnerschaft mit Camurus unterstreicht das wachsende unternehmerische Interesse an Verabreichungsplattformen, die die GLP-1-Aktivität von wöchentlich auf monatlich ausdehnen. Pegylierung und Pro-Drug-Konjugation ermöglichen eine gleichmäßige Wirkstofffreisetzung, verbessern die Wirksamkeit in der realen Welt und reduzieren Klinikbesuche. Regulierungsbehörden unterstützen vereinfachte Zulassungswege, wenn die pharmakokinetische Überlegenheit gegenüber älteren Injektabilia überzeugend nachgewiesen wird.
Fortschritte im ortsspezifischen Protein-Engineering
Präzisionstechnik-Methoden wie die Sortase-vermittelte Ligation erzeugen homogene Antikörper-Wirkstoff-Konjugate mit vorhersehbaren Wirkstoff-zu-Antikörper-Verhältnissen. Die FDA-Zulassungen ortsspezifischer Antikörper-Wirkstoff-Konjugate im Jahr 2024 signalisierten die breite Akzeptanz dieser Techniken. Glykosylierungsoptimierung verbessert zudem die Effektorfunktion, und zellfreie Synthese beschleunigt das Screening von Varianten, was die Entwicklungszyklen verkürzt. Da diese Technologien schwer zu replizieren sind, schaffen sie auch dauerhafte Schutzrechtsbarrieren gegen die Erosion durch Biosimilars.
Analyse der Hemmnisse*
| Analyse der Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Entwicklungs- und Herstellungskosten | -1.4% | Global; am ausgeprägtesten bei kleineren Biotechnologieunternehmen | Langfristig (≥ 4 Jahre) |
| Zunehmender Preiswettbewerb durch Biosimilars | -1.1% | Entwickelte Märkte; gedämpfte Wirkung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Regulatorische Unsicherheit bei neuartigen Modifikationstechnologien | -0.9% | Global; am ausgeprägtesten in den Vereinigten Staaten und der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkter Zugang zu Hochdurchsatz-Glykoanalytik-Plattformen | -0.6% | Global; kritische Lücke in aufstrebenden Biotechnologie-Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Entwicklungs- und Herstellungskosten
Die durchschnittlichen Ausgaben für ein vollständiges Biobetters-Programm belaufen sich auf USD 2,3 Milliarden und übersteigen die typischen Biosimilar-Budgets bei weitem. Der Nachweis der Überlegenheit erfordert umfangreiche, langwierige Studien und spezialisierte Analysen, die die Charakterisierungskosten um USD 50–100 Millionen erhöhen können. Die Herstellung ist gleichermaßen kapitalintensiv und erfordert häufig maßgeschneiderte Reinigungs- oder Formulierungsschritte, die nicht auf bestehenden Biosimilar-Linien aufgesetzt werden können. Diese finanziellen Realitäten haben zu einer Konsolidierung geführt, bei der kapitalstarke Pharmaunternehmen kleinere Innovatoren übernehmen, um Pipelinetiefe zu sichern.
Zunehmender Preiswettbewerb durch Biosimilars
Die Marktdurchdringung von Biosimilars hat in Onkologie-Kategorien innerhalb von fünf Jahren nach der Markteinführung 80 % überschritten, was Originatorprodukte zu durchschnittlichen Preisnachlässen von mehr als 50 % zwingt. Die daraus resultierende Preiserosion stellt die für den Biobetters-Absatz wesentliche Premiumpositionierung in Frage. Pharmacy-Benefit-Manager nutzen ihre Größe, um hohe Rabatte auszuhandeln, insbesondere in den Klassen der TNF-Inhibitoren und Anti-VEGF-Wirkstoffe. Entwickler konzentrieren sich daher auf Bereiche, in denen die Biosimilar-Replikation technisch anspruchsvoll ist, wie Antikörper-Wirkstoff-Konjugate und langwirksame Insuline, um die Differenzierung aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
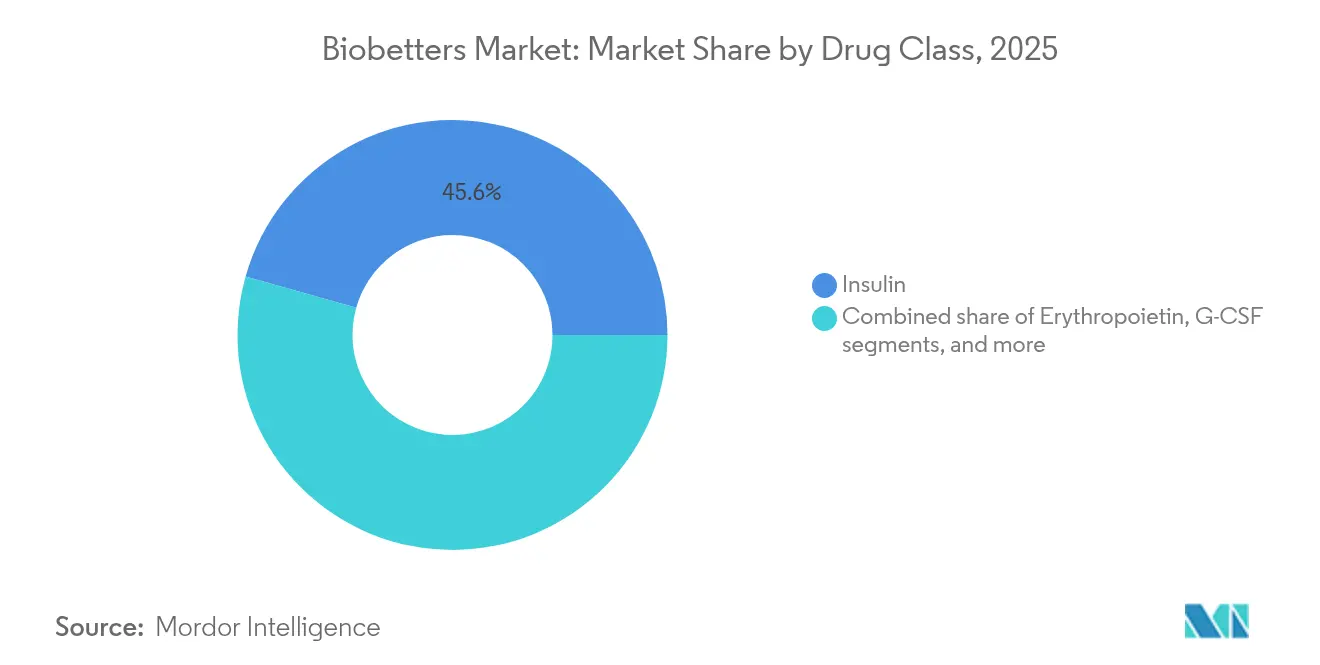
Insulininnovation treibt Marktführerschaft voranInsulin behielt im Jahr 2025 einen Marktanteil von 45,62 % am Biobetters Markt und festigte damit seinen Status als größten Beitrag leistende Wirkstoffklasse im Biobetters Markt. Seine Dominanz spiegelt sowohl die steigende weltweite Diabeteslast als auch die Komplexität der Erzielung einer präzisen Blutzuckerkontrolle wider, was den Wettbewerb in Richtung klinisch verbesserter Versionen statt unkomplizierter Kopien verlagert. Monoklonale Antikörper verzeichneten, obwohl in absoluten Umsätzen kleiner, das schnellste Wachstum mit einer CAGR von 9,93 %, getragen von Durchbrüchen bei Antikörper-Wirkstoff-Konjugaten, die den therapeutischen Index erweitern.
Die Dynamik des Segments wird durch glukoseresponsive Kandidaten wie Novo Nordisks NNC2215 veranschaulicht, das die Wirkstärke automatisch moduliert, um das Hypoglykämierisiko zu mindern – ein Risiko, das bei bis zu 70 % der mit Insulin behandelten Patienten berichtet wird. Diese Innovationen verlängern die Patentlaufzeit, schaffen erhebliche Wechselbarrieren und tragen dazu bei, Premiumpreise im Biobetters Markt aufrechtzuerhalten. Das Wachstum bei Granulozyten-Kolonie-stimulierenden Faktoren und antihämophilen Faktoren hält an, wird jedoch durch den Vordringen von Biosimilars und im Fall von Erythropoetin durch anhaltende Sicherheitsdebatten gebremst.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtkauf verfügbar


Nach Verabreichungsweg:
Subkutane Dominanz unter HerausforderungDie subkutane Injektion machte im Jahr 2025 71,62 % des Biobetters Marktes aus, dank der Vertrautheit der Patienten damit und dem nierenschonenden Vorteil der Umgehung des First-Pass-Metabolismus. Die orale Verabreichung, obwohl noch in einem frühen Stadium, verzeichnet mit einer schnellen CAGR von 10,21 % Wachstum, da neuartige Nanopartikel- und Enterotechnologien Proteine durch den Magen-Darm-Trakt schützen. Sollten bevorstehende orale Insulinprogramme Bioäquivalenz nachweisen, könnte die mit der Diabetestherapie verbundene Biobetters Marktgröße deutlich zunehmen.
Intravenöse Verabreichungswege bleiben für die Dosierung in der Akutversorgung und Hochdosierungsschemata unverzichtbar, während die Inhalationsverabreichung auf Atemwegserkrankungen und die systemische Verteilung kleinerer Proteine abzielt. Wissenschaftlich-industrielle Konsortien überwinden den gastralen Abbau durch liposomale Einkapselung und mukoadhäsive Polymere, was Hoffnungen weckt, dass einmal täglich oral einzunehmende Formen innerhalb der nächsten fünf Jahre Spätphasenstudien erreichen können. Erfolge in diesem Bereich würden die Injektionsbarriere untergraben, die derzeit einige Patienten davon abhält, eine Biologikatherapie zu beginnen.
Nach Anwendungsgebiet:
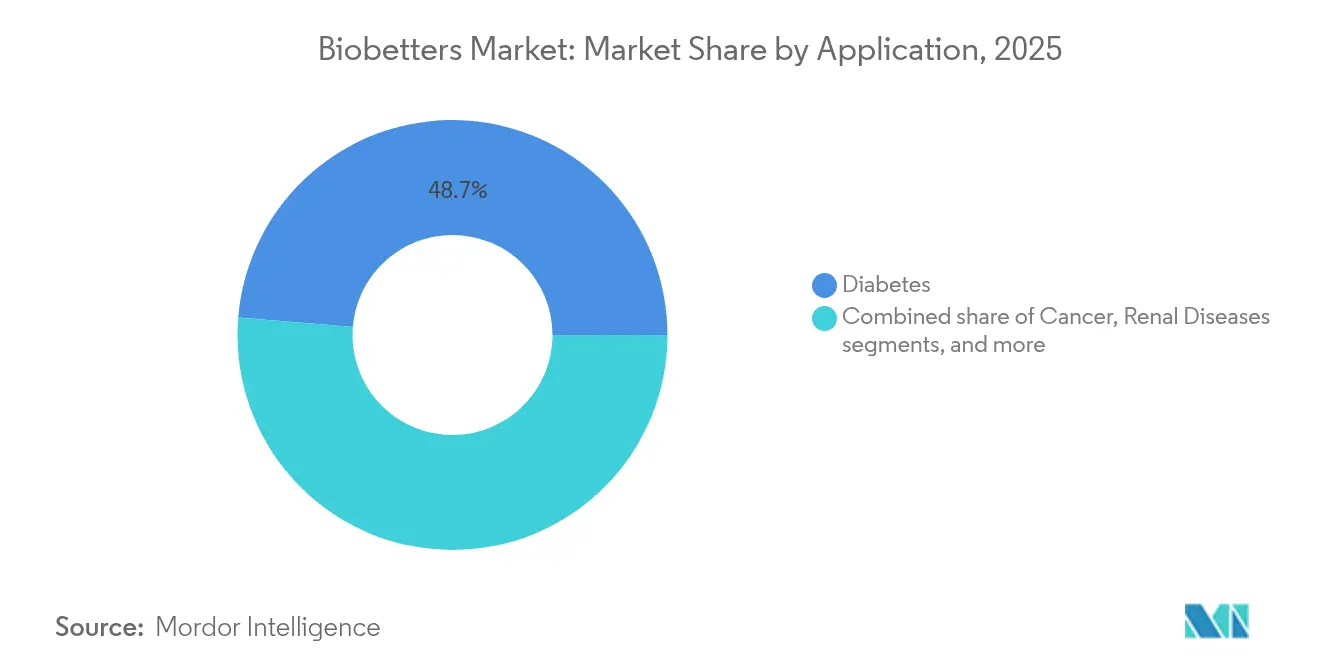
Diabetes führt, während Onkologie an Dynamik gewinntDiabetestherapien generierten im Jahr 2025 48,71 % der Biobetters Marktgröße, gestützt durch etablierte Erstattungsrahmen und die chronische Natur der Behandlung. Reale Adherenz-Daten verdeutlichen den wirtschaftlichen Wert einer besseren Blutzuckerkontrolle und setzen Anreize für Kostenträger, Premiumtherapien zu finanzieren, die Langzeitkomplikationen eindämmen. Die Onkologie hingegen wächst mit einer CAGR von 11,02 % und könnte die Umsatzlücke vor 2030 verringern.
Jüngste Studien mit Antikörper-Wirkstoff-Konjugaten wie Pivekimab-Sunirine, das bei einem seltenen Leukämie-Subtyp eine Gesamtansprechrate von 85 % erzielte, unterstreichen die klinische Wirkung von Konstrukten der nächsten Generation. Das Wachstum der Onkologie profitiert von Anreizen für Arzneimittel für seltene Krankheiten und beschleunigten Zulassungswegen, die die Markteinführungszeit verkürzen, was sie zu einem Schwerpunkt für Risikokapital und strategische Pharmaalliancen macht, die den Biobetters Markt erweitern wollen.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtkauf verfügbar
Nach Vertriebskanal:
Dominanz der Krankenhäuser unter digitalem DruckKrankenhausapotheken trugen im Jahr 2025 53,41 % des Umsatzes im Biobetters Markt bei, was die Anforderungen an die Kühlkette und die Präferenz der Ärzte für kontrollierte Verabreichungsumgebungen widerspiegelt. Online-Kanäle expandieren jedoch rasch mit einer CAGR von 11,35 %, unterstützt durch robuste Logistikplattformen, die temperaturempfindliche Waren schützen. Einzelhandelsapotheken bleiben ein Standard für stabile chronische Patienten, während Spezialapotheken komplexe Therapieschemata für seltene Erkrankungen verwalten.
COVID-19 hat die Nachfrage nach häuslicher Versorgung katalysiert und große Apothekenketten dazu veranlasst, in Kühlkettenlagerung, Fernüberwachungs-Apps und automatische Nachbestellungsdienste zu investieren. Regulatorische Rahmenbedingungen entwickeln sich weiter, um die Validierung von E-Rezepten und Erstattungsparität zu gewährleisten, was darauf hindeutet, dass der digitale Vertrieb die Dominanz der Krankenhäuser im Biobetters Markt schrittweise untergraben wird.
Geografische Analyse
Biobetters-Markt Nordamerika
Nordamerika erwirtschaftete im Jahr 2025 47,98 % des weltweiten Umsatzes im Biobetters-Markt. Die Vereinigten Staaten sichern diese Führungsposition durch einen FDA-Rahmen, der klinische Überlegenheit belohnt, sowie durch ein Kostenträgersystem, das bereit ist, differenzierte Therapien zu Premiumpreisen zu erstatten. Eine hohe Dichte an Risikokapital und ein integriertes akademisch-biotechnologisches Ökosystem beschleunigen die Überführung von Labordurchbrüchen in spätklinische Entwicklungskandidaten. Kanada spiegelt diese Dynamik in kleinerem Maßstab im Kontext eines Einzahler-Systems wider, das Kosteneffizienz kritisch prüft, jedoch Innovationen mit nachweisbarem Patientennutzen weiterhin zulässt.
Biobetters-Markt Europa
Europa behält aufgrund des zentralisierten Prüfverfahrens der Europäischen Arzneimittel-Agentur ein bedeutendes Marktvolumen, wenngleich nationale Erstattungsverhandlungen die Preisgestaltung verkomplizieren. Deutschland sticht durch seine pharmazeutische Produktionsbasis und Erstattungsregelungen hervor, die einen zusätzlichen therapeutischen Nutzen anerkennen. Die regulatorische Unabhängigkeit des Vereinigten Königreichs nach dem Brexit könnte lokale Zulassungen beschleunigen und das Land zu einem attraktiven Ausgangspunkt für die europäische Expansion machen. Nutzenbewertungen durch Gesundheitstechnologiebehörden legen besonderen Wert auf Daten aus der Versorgungsrealität und lenken Investitionen in Biobetters, die messbare klinische Vorteile bieten.
Biobetters-Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 9,31 %, die alle anderen Regionen übertrifft. China hat politische Reformen eingeführt, die die Prüffristen für innovative Biologika verkürzen und inländischen Unternehmen wie Hansoh Pharmaceutical ermöglichen, globale Partner zu gewinnen; Regenerons Lizenz im Wert von 2 Milliarden USD für den dualen GLP-1/GIP-Agonisten HS-20094 ist ein herausragendes Beispiel. Japans alternde Bevölkerung treibt die Nachfrage nach Biologika für chronische Erkrankungen an, während Südkorea staatliche Anreize und fortschrittliche Fertigungskapazitäten nutzt, um sich als regionales Auftragsentwicklungszentrum zu etablieren. Indiens großes Patientenaufkommen und die verbesserte Versicherungsabdeckung versprechen künftiges Wachstumspotenzial, doch Preiskontrollen dämpfen derzeit die Nachfrage nach Premiumprodukten.

Regulatorisches Umfeld
Biobetters verfügen in großen Märkten in der Regel über keinen eigenen regulatorischen Zulassungsweg und werden als neue biologische Einheiten im Rahmen vollständiger Biologika-Zulassungsanträge überprüft, während Biosimilars verkürzte Vergleichbarkeitsrahmen nutzen, etwa unter dem BPCI Act in den Vereinigten Staaten und den EMA-Biosimilar-Regeln in Europa. Diese Unterscheidung wirkt sich auf die Anforderungen an die Evidenz aus, da Sponsoren, die klinisch differenzierte Versionen anstreben, in der Regel direkte Vergleichsdaten benötigen, die eine Überlegenheit in Aspekten wie Dosierungskomfort, Sicherheitsprofil oder Wirksamkeit zeigen, anstatt sich allein auf die analytische Ähnlichkeit zu verlassen.
Regulatorische Aktualisierungen im Zeitraum 2025-2026 legten weiterhin Wert auf eine analytikgestützte Entwicklung von Biosimilars und prägten damit, wie Sponsoren Lebenszyklusstrategien rund um Referenzprodukte planen. Im März 2026 veröffentlichte die FDA einen überarbeiteten Entwurf einer Leitlinie im Frage-und-Antwort-Format, um die Zulassung von Biosimilars und austauschbaren Produkten zu erleichtern, und im Oktober 2025 empfahl ein FDA-Entwurf eine Reduzierung vergleichender Wirksamkeitsstudien und riet generell von Switching-Studien für die Austauschbarkeit ab. In Europa veröffentlichte die EMA ein Reflexionspapier zu maßgeschneiderten klinischen Ansätzen bei der Biosimilar-Entwicklung, das eine fallbezogene Reduzierung der klinischen Anforderungen bestätigt, wenn analytische und pharmakokinetische Nachweise stark sind. Arbeiten auf EU-Ebene zu einem vorgeschlagenen European Biotech Act (2025) deuten zudem auf eine politische Dynamik hin, die auf eine Vereinfachung und Beschleunigung biotechnologiebezogener Verfahren abzielt.
Wettbewerbslandschaft
Der Wettbewerb im Biobetters Markt ist moderat, wobei führende Marktteilnehmer tiefe Kapitalpools mit der Agilität kleinerer Innovatoren in Einklang bringen. Globale Pharmaführer verfügen über umfangreiche klinische Netzwerke, regulatorische Kompetenz und Fertigungskapazitäten im großen Maßstab, die es ihnen ermöglichen, Spätphasenprogramme zu entrisiken. Spezialisierte Biotechnologieunternehmen differenzieren sich durch proprietäre Ingenieurtechnologien, die schwer zu kopierende Moleküle erzeugen. Strategische Lizenzierung ist daher zum vorherrschenden Kommerzialisierungsweg geworden, wie die USD 9,1 Milliarden schwere bispezifische Antikörper-Allianz zwischen BioNTech und Bristol Myers Squibb sowie AbbVies USD 1,7 Milliarden Übernahme des TL1A-Antikörperportfolios von FutureGen belegen.
Technologische Schutzwälle konzentrieren sich auf ortsspezifische Konjugation, fortschrittliche Pegylierung und Verabreichungssysteme, die Dosierungsintervalle verlängern können. Diese Plattformen verbessern nicht nur klinische Profile, sondern etablieren auch robuste Patentbestände, die den Umsatz vor dem Vordringen von Biosimilars schützen. Die Marktzugangsdynamik entwickelt sich weiter, da Kostenträger zunehmend wertbasierte Verträge einführen und Lieferanten unter Druck setzen, die Erstattung an patientenindividuelle Ergebnisse zu knüpfen. Unternehmen investieren daher stark in Versorgungsforschungsprogramme, die Reduktionen bei Krankenhausaufenthalten, verbesserte Therapietreue und Verbesserungen der Lebensqualität quantifizieren.
Chancen in Wachstumsnischen bestehen weiterhin bei seltenen Erkrankungen und komplexen chronischen Zuständen, bei denen der Biologikawettbewerb begrenzt bleibt. Da Fertigungskapazitäten zunehmend dezentralisiert werden – insbesondere durch Auftragsfertigungsorganisationen in Asien-Pazifik – können mittelgroße Unternehmen nun die Produktion hochskalieren, ohne Multimilliarden-Dollar-Anlagen bauen zu müssen. Dennoch halten regulatorische Unsicherheiten beim Nachweis klinischer Überlegenheit und anhaltender Druck durch Biosimilar-Preiserosion eine Wettbewerbsspannung aufrecht, die Fusionen, technologieorientierte Akquisitionen und risikoteilende Entwicklungsvereinbarungen mit Auftragsfertigern und akademischen Ausgründungen begünstigt.
Marktführer der Biobetters-Branche
Amgen Inc.
Novo Nordisk A/S
F. Hoffmann-La Roche
Biogen
Merck & Co., Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Biobetters-Markt
- Amgen
- Novo Nordisk
- Roche
- Merck
- Sanofi
- Genentech USA
- Eli Lilly and Company
- Biogen
- CSL Behring
- Pfizer
- Regeneron Pharmaceuticals
- Samsung Bioepis
- Celltrion Healthcare
- Biocon Biologics
- Xencor
- Argenx
- Ambrx
- AbCellera
- Outlook Therapeutics
- Sandoz Group

Marktchancen und Zukunftsaussichten
Chancen bündeln sich dort, wo Sponsoren eine klare klinische Differenzierung in plattformgestützte Produkte übersetzen können, insbesondere bei monoklonalen Antikörpern und komplexen Formaten wie Bispezifika und Antikörper-Wirkstoff-Konjugaten. Diese Formate sind schwerer zu replizieren und können stärkere Positionen im Bereich des geistigen Eigentums unterstützen. Im Jahr 2026 hoben akademische und peer-reviewte Veröffentlichungen beschleunigte Werkzeugkästen für Protein- und Expressionstechnik hervor, darunter ein Bericht vom Mai 2026, der einen Zero-Shot-Ansatz für das Antikörperdesign beschreibt, mit dem ein Anti-EGFR-Kandidat mit höherer Bindungsaffinität im Vergleich zu Cetuximab generiert wurde, sowie eine Veröffentlichung in Scientific Reports vom Juni 2026, die ein bicistronisches Expressionssystem beschreibt, das die Expression von leichten und schweren Ketten im Vergleich zu traditionellen IRES-basierten Vektoren verbesserte. Diese Fortschritte unterstützen ein schnelleres Varianten-Screening und Verbesserungen der Herstellbarkeit, zwei praktische Einschränkungen in Biobetter-Programmen.
Kommerzieller Freiraum konzentriert sich zudem an der Schnittstelle von Langzeitverabreichung und chronischen Erkrankungen, wo Dosierungsintervall, Therapietreue und Gesamtbehandlungskosten die Diskussionen mit Kostenträgern bestimmen. Dies entspricht der Marktverschiebung hin zur Dominanz subkutaner Verabreichung und dem Streben nach weniger häufiger Anwendung. Unternehmensaktivitäten bei Plattformen zur Langzeitverabreichung von Inkretinen und Biologika, einschließlich der Vereinbarung von Eli Lilly mit Camurus für FluidCrystal-basierte Langzeit-GLP-1- und Inkretinprogramme, veranschaulichen die anhaltende Nachfrage nach Enabling-Technologien, die etablierte Wirkmechanismen in praktischere Dosierschemata umwandeln. Im asiatisch-pazifischen Raum bieten regulatorische Modernisierung und ein wachsendes Ökosystem für die Entwicklung von Biologika zusätzliche Einstiegspunkte, unterstützt durch Transaktionen und Partnerschaften zwischen chinesischen Innovatoren und globalen Partnern in fortschrittlichen Stoffwechsel- und Biologika-Programmen.
Recent Industry Developments in Biobetters-Markt
- Juli 2026: Teva Pharmaceutical Industries Ltd. und Polpharma Biologics gaben eine exklusive Lizenzvereinbarung für die Vermarktung des Ocrelizumab-Biosimilars PB018 in mehreren Regionen bekannt, darunter die Vereinigten Staaten, Europa und Brasilien. Der Deal erweitert den Zugang zu einer wichtigen Klasse von Anti-CD20-Therapien und erhöht den Wettbewerbsdruck auf Referenzprodukte, da die Exklusivitätsphasen enden. Er unterstreicht zudem Lizenzierung als primären Weg, um Portfolios im Spätstadium von Biologika zu skalieren, ohne das Entwicklungs- und Herstellungsrisiko vollständig zu internalisieren.
- März 2026: Samsung Bioepis und Epis NexLab schlossen eine Forschungskooperations- und Lizenzvereinbarung mit G2GBIO zur Entwicklung eines langwirksamen Semaglutid-Kandidaten unter Nutzung der mikrosphärenbasierten Wirkstoffverabreichungsplattform von G2GBIO. Die Zusammenarbeit signalisiert fortlaufende Investitionen in Formulierungs- und Verabreichungstechnik zur Verlängerung der Dosierungsintervalle bei stark gefragten Stoffwechseltherapien. Plattformgestützte Partnerschaften wie diese können den Einstieg in differenzierte Biologika-Programme beschleunigen, indem etablierte Biologika-Entwickler mit spezialisierten Langzeit-Technologien zusammengeführt werden.
- Juni 2024: Simcere Zaiming (Simcere Pharmaceutical Group) erhielt von der chinesischen NMPA die Marktzulassung für Enlituo (Cetuximab beta), ein Antikörperprodukt der nächsten Generation mit EGFR-Zielrichtung. Die Zulassung unterstreicht die regulatorische Durchsatzfähigkeit für Antikörperinnovationen in China und unterstützt die Rolle des lokalen Marktes als Startort und Skalierungsplattform für modifizierte Biologika. Sie hebt zudem die Wettbewerbslatte in der EGFR-gerichteten Therapie an, da eine zusätzliche Antikörperoption über die erste Welle von Referenzprodukten hinaus geschaffen wird.


Biobetters-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Biobetters-Markt den globalen Verkaufswert klinisch differenzierter, proteinbasierter Therapeutika, die entwickelt wurden, um ein zugelassenes Referenzbiologikum zu verbessern (etwa bessere Halbwertszeit, Dosierungskomfort, Wirksamkeit oder Sicherheit), und die kommerziell eingeführt wurden.
Ausschlüsse aus dem Geltungsbereich: Wir schließen tiermedizinische und ausschließlich für die Forschung bestimmte biologische Varianten aus, und wir zählen keine Pipeline-Kandidaten vor der Markteinführung.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- Erythropoetin
- Insulin
- G-CSF
- Monoklonale Antikörper
- Antihämophiler Faktor
- Andere Wirkstoffklassen
- Nach Verabreichungsweg
- Subkutan
- Intravenös
- Inhalativ
- Oral
- Andere Verabreichungswege
- Nach Anwendungsgebiet
- Krebs
- Diabetes
- Nierenerkrankungen
- Neurodegenerative Störungen
- Genetische Störungen
- Infektionskrankheiten
- Andere Anwendungsgebiete
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Bestätigung, welche Produkte als Biobetter gelten und wann sie kommerziell verfügbar wurden, sodass das Modell nur reale Verkaufszeiträume erfasst. Wir überprüfen öffentliche regulatorische und Referenzverzeichnisse, wie die Arzneimitteldatenbanken der US-FDA und der EMA, um Zulassungen, Etikettenänderungen und Details zum Verabreichungsweg zu bestätigen, die die Nachfrage verändern können.
Anschließend verankern wir Nachfragesignale und Preiskontext anhand von Quellen wie den OECD-Gesundheitsstatistiken, der Weltbank-Reihe zu Gesundheitsausgaben, WHO-Gesundheitsdaten und Handels- und Zollveröffentlichungen, soweit relevant für Bewegungen von Biologika. Unternehmensberichte und Investorenpräsentationen helfen uns, Umsatzmix, Einführungszeitpunkt und geografische Exposition abzubilden, und diese werden mit seriösen Presse- und Verbandswebsites abgeglichen. Bei Bedarf werden kostenpflichtige Abonnements zu Unternehmensfinanzdaten und eine Patentdatenbank genutzt, um die Überprüfung des Eigentums an Produktlinien und Lebenszyklusereignissen zu beschleunigen. Die hier aufgeführten Schreibtischquellen sind beispielhaft, und wir haben auch andere öffentliche Dokumente zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primäre Eingaben stammen aus Interviews und kurzen Umfragen mit Personen, die Nachfrage- und Preisentscheidungen direkt beobachten, etwa kommerzielle Führungskräfte, Medical Affairs, Experten für Formularlisten und Marktzugang sowie Stakeholder aus spezialisierten Vertriebskanälen. Wir überprüfen zudem Annahmen nach Region (APAC, EMEA und Amerika), damit die Adoptionskurve, Verschiebungen im Dosierungsmuster und die Einführungsreihenfolge nicht überall als identisch behandelt werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 13% | APAC: 50% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 30% | EMEA: 30% |
| Kleinere Akteure: 16% | Manager: 57% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einer Kombination aus Top-Down- und Bottom-Up-Ansatz, beginnend mit einem von oben nach unten rekonstruierten Nachfragepool aus Therapieakzeptanz und der adressierbaren behandelten Population für relevante Indikationen, der dann anhand der Eignung für verbesserte Biologika-Formate und realistischer Einführungszeitpunkte gefiltert wird. Sobald der Nachfragepool gebildet ist, wird der Wert anhand regionaler Preisannahmen und Nutzungsfaktoren abgeleitet, die den Verabreichungsweg und die Dosierungshäufigkeit widerspiegeln.
Um das Modell an das beobachtete Marktverhalten zu binden, bestätigen wir die Gesamtsummen durch selektive Bottom-Up-Prüfungen, wie die Zuordnung von Umsätzen auf Produktebene aus öffentlichen Angaben, stichprobenweise Preise pro Behandlungszyklus multipliziert mit geschätzten Patientenvolumina und Kanalprüfungen über Krankenhaus- und Spezialapothekenflüsse. Einige praktische Einflussfaktoren, die die Ergebnisse beeinflussen, sind Zulassungs- und Etikettenerweiterungszeitpläne, Wechselraten vom Referenzbiologikum, durchschnittliche Änderungen bei Dosis und Häufigkeit, regionaler Erstattungszugang und die beobachtete Preisentwicklung nach der Einführung. Prognosen stützen sich auf Szenarioanalysen, die durch Expertenkonsens gestützt werden, sodass Aufwärts- und Abwärtsfälle widerspiegeln, wie schnell neue Einführungen skalieren und wie sich die Kostenträgerpolitik verschärft oder lockert. Wenn ein Produkt oder eine Region nur schwache Angaben aufweist, wird die Lücke mit Analogien aus Vergleichsprodukten und konservativen Wachstumskurven geschlossen und in Folgegesprächen erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, beginnend mit Abgleichen zwischen modellierten Verkäufen und unabhängigen Signalen wie Zulassungsdaten, wesentlichen Etikettenänderungen und der berichteten Umsatzrichtung in öffentlichen Aktualisierungen. Ausreißer werden frühzeitig markiert, und Annahmen werden erneut geprüft, wenn eine einzelne Variable (wie die Akzeptanzgeschwindigkeit oder die Dosierungshäufigkeit) einen unrealistischen Anstieg verursacht.
Vor der Freigabe wird die Arbeit Schritt für Schritt von einem anderen Analysten überprüft, damit Einheitenlogik, Währungsbehandlung und regionale Zusammenfassungen mit dem angegebenen Geltungsbereich übereinstimmen. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren Zulassungen, sicherheitsbezogenen Etikettenmaßnahmen oder bedeutenden politischen Verschiebungen. Kurz vor der Auslieferung führen wir einen letzten Durchgang durch, damit Kunden die aktuellste Ansicht erhalten, die dem angegebenen Basisjahr und Prognosezeitraum entspricht.
Vergleich der Marktgröße für Biobetters von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Biobetters können sich unterscheiden, selbst wenn der Themenname identisch erscheint, da die gezählten Produkte, das als „aktuell“ ausgewählte Jahr und die Art und Weise, wie Preisgestaltung und Akzeptanz behandelt werden, nicht immer übereinstimmen. Unterschiede ergeben sich auch daraus, ob Schätzungen an zugelassene, kommerzielle Produkte gebunden sind oder ob angrenzende Biologika-Kategorien zur Vereinfachung der Berichterstattung eingemischt werden.
Ein häufiger Grund für Abweichungen ist die Ausweitung des Geltungsbereichs, bei der einige veröffentlichte Zahlen Biosimilars, Biologika der nächsten Generation oder sogar breitere Biologika-Umsätze in eine Gesamtsumme bündeln, um einen größeren Pool zu zeigen. Ein weiterer Faktor ist, wie die Preisgestaltung im Zeitverlauf behandelt wird, da einige Modelle von konstanten Preisen ausgehen, während andere einen stetigen Rückgang annehmen, und diese Entscheidungen verändern eine 5-Jahres-Prognose erheblich, während die Einführungsphasen noch laufen.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 67,07 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 75,40 Mrd. USD (2026) | Diese Schätzung scheint einen breiteren, biologikabezogenen Geltungsbereich zu verwenden, der angrenzende verbesserte Biologika- und Biosimilar-Umsätze einbeziehen kann, was die Gesamtsumme erhöht, selbst wenn die Annahmen zum Einführungszeitpunkt ähnlich sind. |
| Fachzeitschrift B | 58,20 Mrd. USD (2026) | Diese Schätzung beschränkt die Zählung wahrscheinlich auf eine kleinere Gruppe hochsichtbarer Produkte und wendet konservativere Annahmen zur Akzeptanz und Preisentwicklung an, was neuere Einführungen und die Nachfrage in aufstrebenden Regionen unterschätzen kann. |
Die Tabelle zeigt, dass die Streuung hauptsächlich daraus resultiert, was in die Definition eingebunden wird und wie schnell sich der Wert nach der Einführung aufbauen darf, und nicht aus einer einzigen Entscheidung bei der Prognoseberechnung. Einige Schätzungen binden angrenzende Biologika-Klassen ein, um die Berichterstattung zu glätten, während Mordor Intelligence nur kommerziell eingeführte Biobetters zählt, die eine klinisch bedeutsame Verbesserung gegenüber einem zugelassenen Referenzbiologikum aufweisen, wodurch die Gesamtsumme auf Zulassungen, Indikationsnachfrage und realistische Preisschritte rückführbar bleibt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert und das erwartete Wachstum des Biobetters Marktes?
Der Biobetters Markt beläuft sich im Jahr 2026 auf USD 67,07 Milliarden und soll bis 2031 USD 97,91 Milliarden erreichen, mit einer CAGR von 7,86 %.
Welche Wirkstoffklasse hält den größten Anteil am Biobetters Markt?
Insulin führt die Wirkstoffklassenlandschaft mit einem Anteil von 45,62 % an, dank seiner entscheidenden Rolle in der Diabetesversorgung und der technischen Komplexität, die differenzierte Produkte bevorzugt.
Warum sind monoklonale Antikörper das am schnellsten wachsende Segment?
Durchbrüche bei Antikörper-Wirkstoff-Konjugat-Technologien und ortsspezifisches Protein-Engineering heben monoklonale Antikörper auf eine CAGR von 9,93 %, indem sie das Tumor-Targeting und die Sicherheitsprofile verbessern.
Welche Region wächst am schnellsten und was treibt ihre Dynamik an?
Asien-Pazifik wächst mit einer CAGR von 9,31 %, angetrieben durch regulatorische Modernisierung, neue Biofertigungskapazitäten und steigende Gesundheitsausgaben in China, Japan und Südkorea.
Was ist die wichtigste kommerzielle Hürde für Biobetters-Entwickler in reifen Märkten?
Der zunehmende Preiswettbewerb durch Biosimilars zwingt Biobetters-Sponsoren, klare klinische Vorteile nachzuweisen, die eine Premiumpreisgestaltung in Kostenträgerverhandlungen rechtfertigen.
Seite zuletzt aktualisiert am:



