
Marktgröße und Marktanteil für Diabetes-Medikamente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 93.79 Milliarden US-Dollar |
| Marktgröße (2031) | 111.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
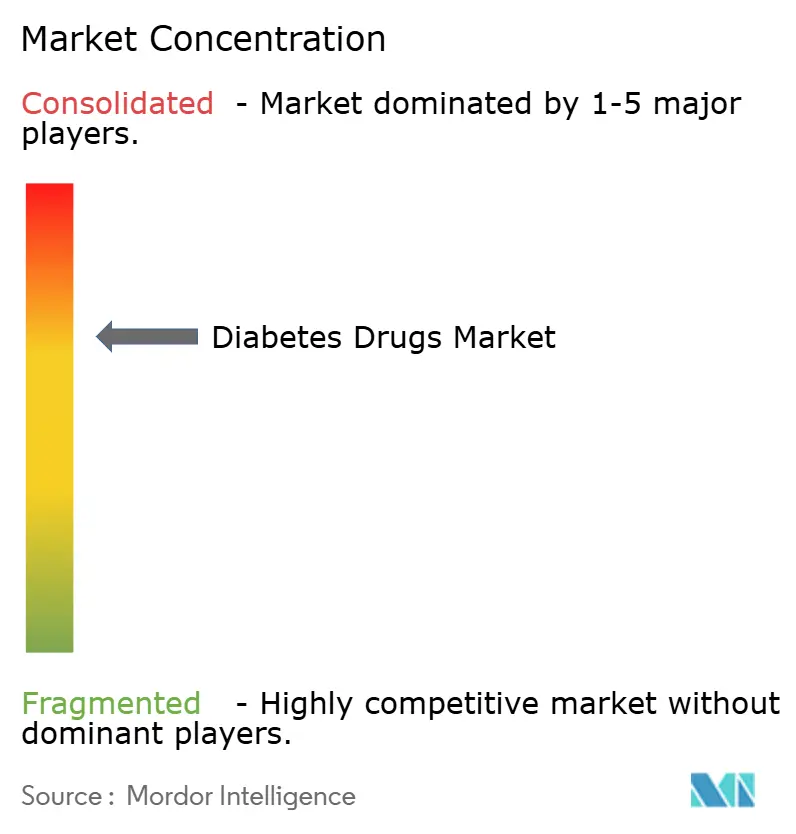
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Diabetes-Medikamente von Mordor Intelligence
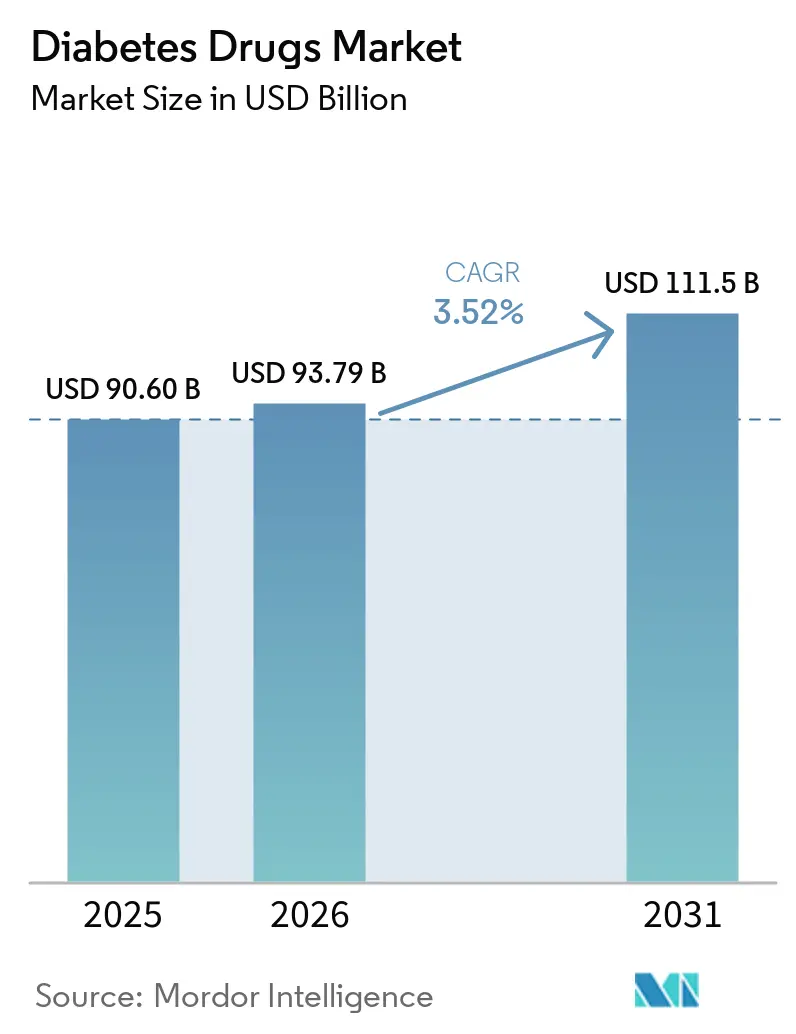
Die Marktgröße für Diabetes-Medikamente soll von 90,60 Milliarden USD im Jahr 2025 auf 93,79 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 3,52 % über 2026–2031 einen Wert von 111,5 Milliarden USD erreichen.
Die rasche Verbreitung von GLP-1-Rezeptoragonisten und der ersten dualen Inkretin-Ko-Agonisten verlagert den Wert weg von Basalinsulinen, während Biosimilar-Anbieter die Preise in Europa und großen Schwellenländern unter Druck setzen. Die weltweite Prävalenz steigt weiter: 588,7 Millionen Erwachsene lebten 2024 mit Diabetes, und die Gesamtzahl soll bis 2050 auf 852,5 Millionen ansteigen, wobei fast 43 % der Fälle noch undiagnostiziert sind und durch landesweite Screening-Programme in China, Indien und den Golfstaaten neu entdeckt werden. Erkenntnisse aus wichtigen kardiovaskulären und renalen Endpunktstudien haben Semaglutid, Tirzepatid und Empagliflozin in leitliniengestützte Erstlinienpositionen gebracht und die Marktanteilsgewinne für nicht-insulinbasierte Injektionspräparate beschleunigt. Digitale Apotheken untergraben die Dominanz des Krankenhauskanals, insbesondere in Nordamerika, wo transparente Barzahlungsmodelle schnell wirkendes Insulin jetzt zu 27,50 USD pro Fläschchen anbieten, verglichen mit mehr als 300 USD in traditionellen Verkaufsstellen. Auf der Angebotsseite investieren Novo Nordisk, Eli Lilly und Sanofi mehr als 15 Milliarden USD in neue Kapazitäten, um einen mehrjährigen GLP-1-Engpass zu beheben, doch gesetzliche Gegenwinds wie Preisverhandlungen im Rahmen des Inflation Reduction Act in den Vereinigten Staaten und volumenbasierte Beschaffung in China werden die Margen bis 2031 unter Druck setzen.
Wichtigste Erkenntnisse des Berichts
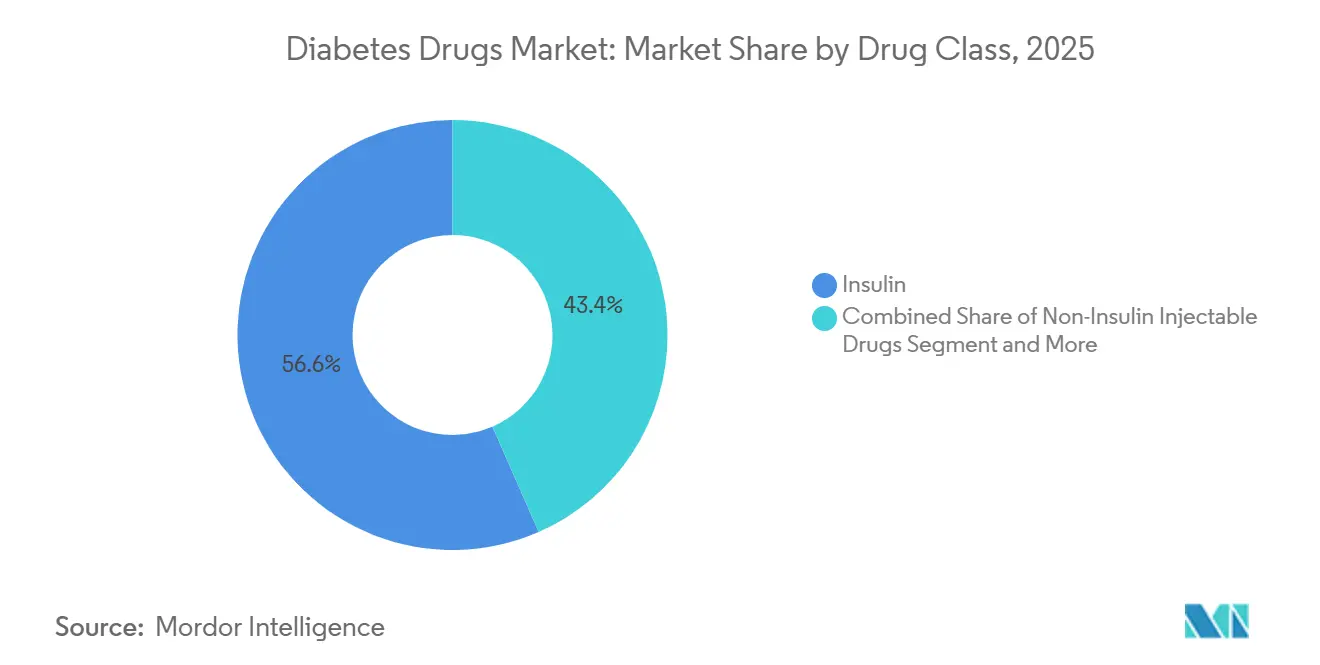
- Nach Wirkstoffklasse hielt Insulin 2025 einen Marktanteil von 56,56 % am Markt für Diabetes-Medikamente, während nicht-insulinbasierte Injektionspräparate bis 2031 voraussichtlich mit einer CAGR von 4,25 % wachsen werden.
- Nach Verabreichungsweg entfielen 2025 71,53 % der Marktgröße für Diabetes-Medikamente auf subkutane Darreichungsformen; orale Antidiabetika entwickeln sich bis 2031 mit einer CAGR von 4,85 % weiter.
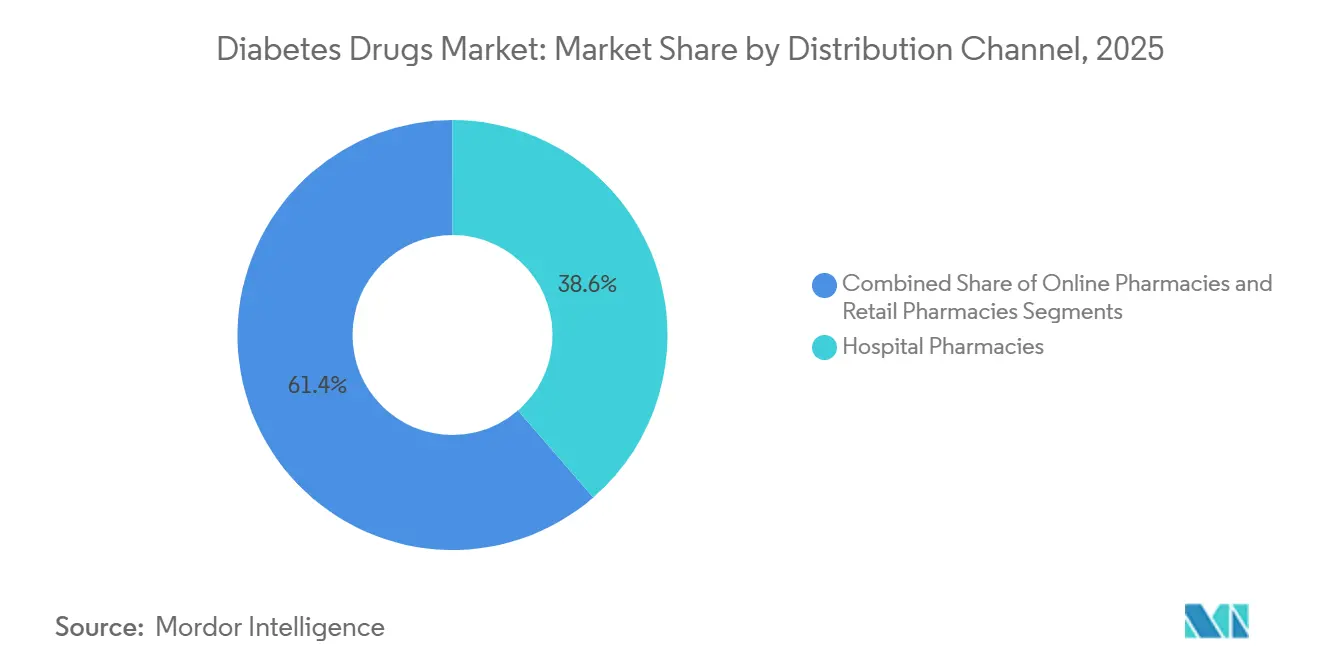
- Nach Vertriebskanal entfielen 2025 38,63 % des Umsatzes auf Krankenhausapotheken, wobei Online-Apotheken die stärkste Expansion verzeichnen und bis 2031 mit einer CAGR von 5,87 % wachsen.
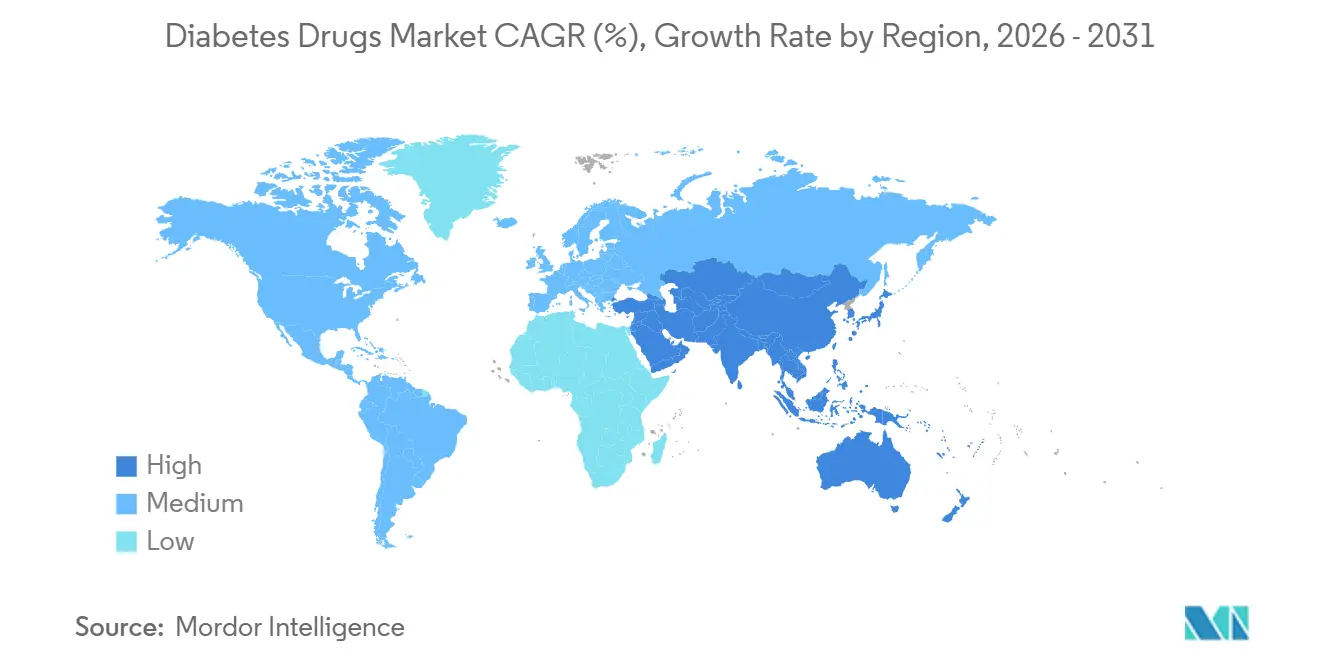
- Nach Geografie dominierte Nordamerika 2025 mit einem Marktanteil von 42,13 % am Markt für Diabetes-Medikamente, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 5,51 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende weltweite Diabetesprävalenz und früheres Screening | +1.2% | Global, mit Beschleunigung im asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Lateinamerika | Mittelfristig (2–4 Jahre) |
| Steigende Gesundheitsausgaben in Schwellenländern | +0.8% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Starke klinische Evidenz und Leitlinienempfehlungen für GLP-1- und SGLT-2-Klassen | +1.5% | Nordamerika und Europa führend, Ausweitung auf städtische Zentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Akzeptanz von Biosimilar-Basalinsulinen | +0.6% | Europa, Indien, China, mit aufkommender Durchdringung in Lateinamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Einmal-wöchentliche ultralangwirkende Basalinsulinanaloga | +0.4% | Erstanwendung in Nordamerika und Europa, gefolgt von einkommensstarken Märkten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Kostenträgergestützte Bündelung digitaler Therapeutika | +0.3% | Dominanz in Nordamerika, Pilotprogramme in Europa und städtischen Märkten des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende weltweite Diabetesprävalenz und früheres Screening
Die Internationale Diabetes-Föderation verzeichnete 2024 588,7 Millionen Erwachsene mit Diabetes, ein Anstieg von 45 % gegenüber 2021, doch 251,7 Millionen bleiben undiagnostiziert, was eine große latente Nachfrage schafft, die Massenscreening-Programme in China, Indien und den Golfstaaten zu erschließen beginnen. Afrika weist mit 72,6 % die höchste Rate undiagnostizierter Fälle auf, während der asiatisch-pazifische Raum 60 % aller Fälle beherbergt und das Wachstum dort konzentriert, wo die Gesundheitsinfrastruktur schnell ausgebaut wird. Die Regierungen des Golfkooperationsrats subventionieren HbA1c-Tests und die SGLT-2-Erstattung – ein Modell, das Indonesien und Pakistan nun nachahmen, um der schnell wachsenden Typ-2-Inzidenz entgegenzuwirken. Japan und Südkorea integrieren HbA1c-Kontrollen in betriebliche Gesundheitsuntersuchungen, was den Behandlungsbeginn um etwa drei Jahre vorverlegt und die lebenslange Arzneimittelexposition verlängert. Je tiefer das Screening vordringt, desto schneller steigt die diagnostizierte Prävalenz über die reine Epidemiologie hinaus und vergrößert den Markt für Diabetes-Medikamente dauerhaft[1].
Steigende Gesundheitsausgaben in Schwellenländern
Chinas Aktualisierung der nationalen Erstattungsarzneimittelliste 2023 fügte Semaglutid, Dulaglutid, Empagliflozin und Dapagliflozin hinzu, was die Versorgung für 1,4 Milliarden Bürger erschloss und die GLP-1-Verschreibungen in erstklassigen Städten im Jahresvergleich um 68 % steigerte[2]. Indien stellte für 2024–2026 1,2 Milliarden USD bereit, um Diabetes-Kliniken auf Bezirksebene und die Beschaffung von Biosimilar-Insulin zu finanzieren, und senkte die Eigenkosten der Patienten in Pilotstaaten um 40 %. Brasiliens öffentliches Gesundheitssystem vergab Glargine-Biosimilar-Verträge mit 55 % Rabatt gegenüber Originalpräparaten – ein Modell, das Argentinien und Kolumbien nun nachahmen, um begrenzte Budgets zu strecken. Diese Maßnahmen wandeln Selbstzahler in erstattungsberechtigte Patienten um und steigern das Volumen für orale Antidiabetika und Biosimilar-Insulin. Der asiatisch-pazifische Raum und Lateinamerika werden zusammen bis 2031 etwa 80 % der inkrementellen Ausgaben für Diabetes-Medikamente ausmachen und damit den Preisdruck in Nordamerika und Europa mehr als ausgleichen.
Starke klinische Evidenz und Leitlinienempfehlungen für GLP-1- und SGLT-2-Klassen
Die FDA erweiterte im März 2024 die Zulassung von Ozempic auf chronische Nierenerkrankungen, nachdem die FLOW-Studie das Risiko eines Nierenversagens um 24 % gesenkt hatte. Wegovy erhielt im selben Monat auf Basis der SELECT-Studiendaten die Zulassung zur Reduzierung des kardiovaskulären Risikos und ist damit die erste Adipositas-Therapie, die im Rahmen der kardiologischen Kriterien von Medicare Part D erstattet wird. Jardiance nutzte die EMPA-KIDNEY-Ergebnisse, um bis Ende 2024 einen Anteil von 35 % der nephrologischen Verschreibungen in den USA für diabetische Nierenerkrankungen zu sichern, und Farxiga erhielt die europäische Zulassung für Herzinsuffizienz mit erhaltener Ejektionsfraktion, was die adressierbare Basis erweitert. Die aktualisierten ADA-EASD-Leitlinien 2024 empfehlen nun GLP-1- oder SGLT-2-Inhibitoren als Erstlinientherapie für Patienten mit kardiovaskulären oder renalen Komorbiditäten und verdrängen damit die langjährige Vorrangstellung von Metformin, was die Behandlungsnachfrage im Markt für Typ-2-Diabetes-Medikamente und -Geräte grundlegend verändert. Die SUMMIT-Daten zu Tirzepatid stärken zudem die Stellung dualer Agonisten vor einer geplanten Einreichung im Jahr 2026 und positionieren diese Klasse für eine anhaltende Outperformance.
Wachsende Akzeptanz von Biosimilar-Basalinsulinen
Die FDA genehmigte Kirsty, das erste austauschbare Biosimilar-Insulinaspart, im Juli 2025, was die automatische Substitution in nahezu allen US-Bundesstaaten ermöglicht und den schnell wirkenden Umsatz von Novo Nordisk innerhalb von sechs Monaten um 12 % senkte. Merilog, fünf Monate früher zugelassen, drang in Medicare-Part-D-Formulare mit einem Rabatt von 35 % ein und verlagerte bis Ende 2025 18 % der neuen Insulinstarts auf Biosimilars. Biocon und Viatris exportieren Glargine-Biosimilars in 70 Länder unter WHO-Präqualifikation und beliefern UNICEF- und Global-Fund-Ausschreibungen, wo die Markenversorgung während der Pandemie ins Stocken geraten war. Die WHO-Leitlinien zur Austauschbarkeit von 2024 beschleunigten Zulassungen in Indonesien, Pakistan und Nigeria um bis zu zwei Jahre, kippten den europäischen Volumenmix auf 55 % Biosimilar und Indiens auf 70 %. Originalhersteller verteidigen ihren Marktanteil nun hauptsächlich durch wöchentliche Insulininnovationen statt über den Preis.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheitsbedenken hinsichtlich GLP-1-bedingter Pankreatitis und Schilddrüsenrisiken | -0.4% | Global, mit verstärkter regulatorischer Kontrolle in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Preisobergrenzen für Insulin im öffentlichen Sektor und ausschreibungsbasierte Beschaffung | -0.7% | China, Indien, Brasilien, mit politischer Ausbreitung auf andere Schwellenländer in Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Erschwinglichkeitslücken in Ländern mit niedrigem und mittlerem Einkommen | -0.5% | Subsaharisches Afrika, Südasien, Südostasien und ländliches Lateinamerika | Langfristig (≥ 4 Jahre) |
| Risiken der Kühlkettenintegrität bei der Lieferung auf der letzten Meile in tropischen Regionen | -0.2% | Subsaharisches Afrika, Südostasien, tropisches Lateinamerika und ländliches Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsbedenken hinsichtlich GLP-1-bedingter Pankreatitis und Schilddrüsenrisiken
Alle GLP-1-Wirkstoffe tragen in den Vereinigten Staaten Schilddrüsenwarnhinweise in einem Rahmen, die von europäischen Kennzeichnungen gespiegelt werden, was Verschreibungen für Patienten mit relevanter Familienanamnese dämpft. Eine Übersichtsarbeit in Nature Medicine aus dem Jahr 2024 verknüpfte die GLP-1-Therapie mit höheren relativen Risiken für Pankreatitis, Gallenblasenkrankheiten und einem frühzeitigen Abbruch von 15–20 % aufgrund gastrointestinaler Unverträglichkeit, was zu Kennzeichnungsrevisionen und langsameren Auftitrationsschemata führte. Klagen wegen verzögerter Offenlegung von Gastroparese-Risiken erhöhten die Vorsicht zusätzlich und verlängerten die Dosissteigerung zur Minderung von Nebenwirkungen. Die Europäische Arzneimittel-Agentur eröffnete 2025 eine Sicherheitsuntersuchung nach vereinzelten Berichten über Suizidgedanken, was neue Patientenstarts in Deutschland und Frankreich vorübergehend verlangsamte. Diese Probleme belasten am stärksten Adipositas-Verschreibungen, wo die Nutzen-Risiko-Abwägung weniger eindeutig ist als bei Diabetes.
Preisobergrenzen für Insulin im öffentlichen Sektor und ausschreibungsbasierte Beschaffung
Chinas Insulinausschreibung 2024 senkte die Medianpreise um 42 %, sparte 2,85 Milliarden USD und stellte 1,6 Milliarden Tagesdosen auf Biosimilar-Lieferanten um. Provinzen berichten von einer Halbierung der Fläschchenkosten, was Originalhersteller zwingt, Volumengarantien zu knappen Margen zu akzeptieren oder den Zugang aufzugeben. Der US-amerikanische Inflation Reduction Act wählte Jardiance, Januvia und Farxiga für die Medicare-Verhandlung 2026 und Ozempic für 2027 aus, mit prognostizierten Listenpreissenkungen von 25–60 %. Indiens Liste unentbehrlicher Arzneimittel setzte 2024 eine Preisobergrenze von 1,80 USD für Insulinglargin fest und weitete die Kontrollen 2025 auf SGLT-2-Hemmer aus, was multinationale Unternehmen dazu veranlasste, Premiumformulierungen zurückzuziehen. Akademische Analysen zeigen, dass staatliche Zuzahlungsobergrenzen in den USA nur wenigen Patienten zugutekommen und Versorgungslücken bei nicht versicherten Gruppen hervorheben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
Inkretin-Agonisten verdrängen InsulinvolumenInsulin behielt 2025 56,56 % des Umsatzes, doch nicht-insulinbasierte Injektionspräparate expandieren bis 2031 mit einer CAGR von 4,25 % – dem stärksten Tempo unter allen Klassen –, da GLP-1- und duale Agonisten Basalinsulin-Starts kannibalisieren. Tirzepatid erzielte allein im dritten Quartal 2024 3,1 Milliarden USD und demonstriert damit die kommerzielle Hebelwirkung einer Gewichtsreduktionswirksamkeit von 15–20 % gegenüber dem 5–10 % des Einzelagonisten Semaglutid. Orale SGLT-2- und DPP-4-Hemmer erfassten 28 % der Verschreibungen, gestützt durch Daten zu Mehrorganvorteilen und der Verfügbarkeit von generischen DPP-4-Präparaten. Kombinationspräparate wie Xultophy und Synjardy vereinfachen Therapieschemata, bleiben aber in kostenempfindlichen Märkten erstattungsbeschränkt, was den Anteil auf 8 % begrenzt.
Basalinsuline verzeichneten in reifen Regionen einen zweistelligen Volumenrückgang, da Ärzte den Beginn zugunsten von GLP-1-Präparaten verzögern, während Biosimilar-Glargin und -Degludec die Markenpreise in Europa unter Druck setzen. Bolusinsuline halten die Nachfrage bei Typ-1-Diabetes aufrecht, aber auch hier gewinnen schneller wirkende Analoga wie Fiasp Marktanteile durch verbesserte postprandiale Kontrolle. Konventionelle Humanformulierungen dominieren weiterhin in einkommensschwachen Märkten, da sie wärmere Lagerung tolerieren und weit weniger kosten als Analoga. Wöchentliche Insuline Icodec und Efsitora warten nach der europäischen Zulassung 2024 auf die US-Zulassung, mit begrenzten kurzfristigen Auswirkungen auf die Marktgröße für Diabetes-Medikamente.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verabreichungsweg:
Orale Darreichungsformen gewinnen gegenüber der subkutanen DominanzSubkutane Darreichungsformen dominierten 2025 mit 71,53 % des Umsatzes dank Insulinpens und GLP-1-Autoinjektoren. Orale Arzneimittel sollen jedoch ihren Anteil mit einer CAGR von 4,85 % ausweiten, unterstützt durch Rybelsus, das 12 % der neuen GLP-1-Starts bei nadelscheuen Patienten erfasste. SGLT-2-Kennzeichnungserweiterungen auf Herzinsuffizienz und chronische Nierenerkrankungen steigern zudem die Verschreibung oraler Wirkstoffe durch Kardiologen und Nephrologen. Metformin bleibt die universelle Einstiegstherapie, aber 1 von 4 Anwendern wechselt innerhalb von sechs Monaten aufgrund gastrointestinaler Effekte, was eine Fluktuation zugunsten neuerer Klassen erzeugt.
Die intravenöse Verabreichung dient engen stationären Notfällen und macht weniger als 2 % des Marktes für Diabetes-Medikamente aus. Mit Blick auf die Zukunft zielen orale Pipeline-Peptide darauf ab, die Bioverfügbarkeit über die heutige Schwelle von 1–2 % zu heben. Bei Erfolg könnten sie bis 2031 15–20 % der insulinnaiven Patienten gewinnen. Japan veranschaulicht die orale Präferenz: DPP-4-Hemmer hielten 2025 55 % der Verschreibungen, was die kulturelle Abneigung gegen Injektionen und niedrigere Adipositasraten widerspiegelt.
Nach Vertriebskanal:
Digitale Plattformen untergraben den traditionellen ApothekenanteilKrankenhausapotheken repräsentierten 2025 38,63 % der Volumina durch stationäre Dosierung und hochwertige Spezialnetzwerke. Doch Online-Apotheken wachsen mit einer CAGR von 5,87 % und integrieren Telemedizin-Konsultationen, vernetzte Glukosemonitore und Same-Day-Lieferung. Mark Cuban Cost Plus Drug Company listet Insulinlispro zu 27,50 USD pro Fläschchen, gewinnt 8 % der US-Barzahlungs-Insulinverkäufe und zwingt Einzelhandelsketten, Preisanpassungsversprechen einzuführen, die die Margen halbieren. Einzelhandelsgeschäfte setzen nun auf 90-Tage-Versandpartnerschaften, um Marktanteilsverluste einzudämmen, während Medicare-Advantage-Pläne die Versanderfüllung durch niedrigere Zuzahlungen incentivieren.
Die digitale Akzeptanz bleibt uneinheitlich: Regulierungen beschränken Chinas E-Apotheken auf krankenhausangebundene Plattformen, und die ländliche Logistik behindert Indiens Durchdringung außerhalb der großen Ballungszentren. Spezialapotheken sichern sich einen Anteil von 18 %, indem sie Patientenaufklärung und Unterstützungsprogramme für teure GLP-1-Präparate und Insulinpumpen bündeln und dabei Aufschläge von 25–30 % aufrechterhalten, die der breitere E-Commerce nicht replizieren kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Diabetes-Medikamente in Nordamerika
Nordamerika hielt 2025 einen Anteil von 42,13 % am Umsatz, wird jedoch mit einem CAGR von 2,8 % hinter dem globalen Wachstumsdurchschnitt zurückbleiben, bedingt durch Preiskontrollen und den Vordringen von Biosimilars. Die US-amerikanischen Listenpreise liegen weiterhin fünfmal höher als in Europa, was die Ausgaben pro Patient trotz stagnierender Volumina aufrechterhält. Kanada begrenzt die GLP-1-Erstattung durch strenge HbA1c-Schwellenwerte, was die Akzeptanz einschränkt, während Mexiko Glargin zum weltweit niedrigsten Preis über öffentliche Ausschreibungen beschafft.
Markt für Diabetes-Medikamente im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 5,51 % bis 2031, angeführt von Chinas Patientenpool von 140 Millionen und dem erstattungsfähigen Zugang zu modernen Wirkstoffen. Indiens von der WHO geprüfte Biosimilars werden in 70 Länder geliefert, was das Land als kostengünstigen Versorgungsknotenpunkt positioniert. Japans Dominanz bei DPP-4-Hemmern unterstreicht unterschiedliche klinische Praktiken, bei denen die geringe Adipositasrate die Dringlichkeit für gewichtszentrierte GLP-1s verringert. Südkoreas umfassende Subventionierung von Insulinpumpen und kontinuierlichen Glukosemonitoren fördert die weltweit höchste Adoptionsrate für Closed-Loop-Systeme.
Markt für Diabetes-Medikamente in EMEA und Südamerika
Der europäische Anteil im Jahr 2025 verdeckt divergierende Dynamiken: Biosimilar-Insulin macht bereits einen nennenswerten Anteil am Volumen aus, und die obligatorische Substitution gewährleistet eine weitere Durchdringung. Der Nahe Osten und Afrika erzielen 2025 einen geringen Anteil am globalen Umsatz, konzentriert auf subventionierte Golfstaaten, wobei der Ausschluss von Expatriates das Volumen trotz hoher Prävalenz begrenzt. Südamerika ist ähnlich polarisiert: Brasiliens öffentliche Insulinversorgung erreicht 8 Millionen Patienten, während der Zugang zu GLP-1 auf dem Privatmarkt weiterhin auf einkommensstärkere Gruppen beschränkt bleibt.
Regulatorisches Umfeld
Das regulatorische Umfeld in den wichtigsten Märkten wird für GLP-1- und Insulintherapien weiterhin verschärft, wobei schnellerer Zugang mit Sicherheits- und Versorgungssicherungen in Einklang gebracht wird. Im März 2026 genehmigte die US-amerikanische FDA Awiqli (Insulin icodec-abae) für Erwachsene mit Typ-2-Diabetes und schuf damit die erste einmal wöchentlich zu verabreichende Basalinsulinoption in den USA. Health Canada folgte im Juli 2026 mit der Zulassung von Mounjaro (Tirzepatid) für pädiatrische Patienten im Alter von 10 bis 17 Jahren, was das pädiatrische Behandlungsspektrum erweitert. Zu den Maßnahmen der EMA im Jahr 2026 zählten die CHMP-Unterstützung für neue Marktteilnehmer im Bereich GLP-1 und langwirksames Insulin sowie die Zulassung eines Insulin-lispro-Biosimilars, was eine wettbewerbsfreundliche Haltung untermauert. Die Aufsichtsbehörden verfeinern zudem die Kontrollmechanismen der Lieferkette und die Kostenträgerpolitik, wie beispielsweise die FDA-Richtlinienklarstellungen für Compoundierer nach den Abschnitten 503A und 503B vom April 2026 sowie ein Vorschlag für Special-Authority-Kriterien in Neuseeland vom Mai 2026 für Empagliflozin, Liraglutid und Dulaglutid, die die Nutzung beeinflussen, indem sie die Kostenerstattung an den risikobasierten klinischen Einsatz anpassen.
Wettbewerbslandschaft
Der Markt für Diabetes-Medikamente ist mäßig konzentriert. Novo Nordisk, Eli Lilly und Sanofi erwirtschafteten 2025 gemeinsam einen erheblichen Anteil des globalen Umsatzes, gestützt durch exklusive GLP-1- und Insulin-Franchises der nächsten Generation. Ozempic und Wegovy übertrafen 2024 zusammen einen Umsatz von 20 Milliarden USD, während Mounjaro und Zepbound 8 Milliarden USD erzielten und damit die Preissetzungsmacht dualer glykämischer und gewichtsreduzierender Nutzenprofile demonstrierten. Die Strategie konzentriert sich auf Endpunktstudien, die kardiologische und nephrologische Erstattungen ohne zusätzliche Forschungs- und Entwicklungskosten erschließen. Die Fertigung bleibt der Engpass: Novo Nordisks 4,1-Milliarden-USD-Standort in North Carolina und Eli Lillys 5,3-Milliarden-USD-Werk in Indiana, die für 2027–2029 geplant sind, sollen eine Versorgungslücke schließen, die Ende 2024 zu Rückständen von 12 Milliarden USD führte.
Die chinesischen Biosimilar-Hersteller Gan & Lee und Tonghua Dongbao sicherten sich 2024–2025 inländische Zulassungen für Insulinanaloga und nutzen 60-prozentige Kostenvorteile, um in Südostasien und Afrika vorzudringen. Orale GLP-1-Formulierungen bleiben eine ungenutzte Chance: Rybelsus leidet unter geringer Bioverfügbarkeit und lässt Raum für verbesserte Tabletten in der Entwicklung. Wöchentliche Insuline warten auf die FDA-Zulassung und bieten das nächste Wettbewerbsfeld. Partner für digitale Therapeutika wie Dexcom und Teladoc leiten Wert in datengesteuerte Versorgungspakete um, die Versicherer für 15–20 % Einsparungen bei Krankenhauseinweisungen bevorzugen.
Marktführer der Diabetes-Medikamente-Branche
-
Novo Nordisk
-
Sanofi
-
AstraZeneca
-
Boehringer Ingelheim
-
Eli Lilly and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Diabetes-Medikamente Unternehmen in diesem Bericht
- AstraZeneca
- Biocon
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Eli Lilly and Company
- Gan & Lee Pharmaceuticals
- Hanmi Pharmaceutical
- Innovent Biologics
- Johnson & Johnson
- Merck
- Mitsubishi Tanabe Pharma
- Novartis
- Novo Nordisk
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tonghua Dongbao
- Viatris (Mylan)
- Wockhardt
- Zealand Pharma
Marktchancen und Zukunftsaussichten
Der Ausbau der Fertigungskapazitäten und Innovationen bei der Formulierung schaffen erhebliche Freiräume dort, wo Engpässe und die Belastung durch Injektionen den Zugang bislang eingeschränkt haben. Novo Nordisk kündigte eine Erweiterung im Umfang von 432 Millionen Euro (März 2026) seiner Tablettierungsanlage in Athlone, Irland, an, um die Produktionskapazität für orale GLP-1-Präparate zu erhöhen, und gab separat zusätzliche Investitionen zum Ausbau der Produktionslinien und der Injektionspen-Montage an seinem Fertigungsstandort in Tianjin, China, bekannt (Juni 2026). Diese Schritte stehen im Einklang mit der raschen Verbreitung von GLP-1-Rezeptoragonisten und dualen Inkretintherapien und unterstützen die breitere Kanalexpansion, da Online-Apotheken und Versandhandel die Reichweite für chronische Therapien erhöhen. Frühere Interventionen und die Positionierung für mehrere Indikationen erweitern die adressierbare behandelte Bevölkerung im Bereich der Diabetesmedikamente, insbesondere dort, wo die Kostenerstattung Nachweisen zum Organschutz folgt. Im April 2026 erweiterte die FDA die Zulassung von Tzield (Teplizumab) auf Kinder ab einem Jahr, um den Ausbruch des Typ-1-Diabetes im Stadium 3 zu verzögern, während die FDA im Juni 2026 Tzield für Patienten mit kürzlich diagnostiziertem Typ-1-Diabetes im Stadium 3 zuließ, was krankheitsmodifizierenden Ansätzen, die die Behandlung in frühere Krankheitsstadien vorverlagern, weiteren Schwung verleiht. Parallel dazu gewährte die FDA eine vorrangige Prüfung (Mai 2026) für den ergänzenden Zulassungsantrag von Bayers Finerenon (KERENDIA) bei Erwachsenen mit Typ-1-Diabetes und chronischer Nierenerkrankung, was unterstreicht, wie renale Endpunkte Verschreibungs- und Erstattungsentscheidungen prägen. Zusammen mit den Zulassungen von Biosimilars und Hybridprodukten auf europäischer Seite deuten diese Maßnahmen auf einen Markt hin, in dem der Zugang zunehmend von Kostenträgerkriterien und der Kapazitätsbereitschaft bestimmt wird.
Neueste Industrielle Entwicklungen in Markt für Diabetes-Medikamente
- Juli 2026: Health Canada genehmigte Eli Lillys Mounjaro (Tirzepatid) für pädiatrische Patienten im Alter von 10 bis 17 Jahren mit Typ-2-Diabetes. Die Entscheidung erweitert die behandelte Population für die inkretinbasierte Therapie und erhöht die Bedeutung pädiatrischer Evidenzpakete für die Wettbewerbsdifferenzierung innerhalb der GLP-1- und Dual-Agonisten-Portfolios.
- April 2026: Die US-amerikanische FDA erweiterte Tzield (Teplizumab) auf Kinder ab einem Jahr, um den Ausbruch des Typ-1-Diabetes im Stadium 3 zu verzögern. Die Entscheidung erweitert die berechtigte Patientenbasis für diese krankheitsmodifizierende Therapie und beeinflusst die Bewertung der langfristigen Vorteile durch Kostenträger bei der Verzögerung der Insulinabhängigkeit.
- März 2026: Die US-amerikanische FDA genehmigte Novo Nordisks Awiqli (Insulin icodec-abae) zur Verbesserung der glykämischen Kontrolle bei Erwachsenen mit Typ-2-Diabetes und etablierte damit die erste einmal wöchentlich zu verabreichende Basalinsulinoption in den USA. Die Zulassung verschiebt den Wettbewerb im Insulinsegment hin zu geringerer Injektionshäufigkeit und unterstützt eine Premium-Positionierung dort, wo Kostenträger Vorteile bei Adhärenz und Therapietreue anerkennen.
Markt für Diabetes-Medikamente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Diabetes-Medikamente verschreibungspflichtige Arzneimittel zur Blutzuckerkontrolle bei Diabetikern, über Apotheken im Einzelhandel, Krankenhausapotheken und Online-Apotheken, gemessen als Umsatzwert in USD.
Ausschlüsse aus dem Umfang: Verabreichungsgeräte, Blutzuckermesssensoren, rezeptfreie Nahrungsergänzungsmittel und digitale Lifestyle-Tools sind nicht enthalten.
Segmentierungsübersicht
- Nach Wirkstoffklasse
- Orale Antidiabetika
- Biguanide
- Alpha-Glucosidase-Hemmer
- Dopamin-D2-Rezeptoragonisten
- SGLT-2-Hemmer
- Canagliflozin (Invokana)
- Empagliflozin (Jardiance)
- Dapagliflozin (Farxiga/Forxiga)
- Ipragliflozin (Suglat)
- DPP-4-Hemmer
- Sitagliptin (Januvia)
- Saxagliptin (Onglyza)
- Linagliptin (Tradjenta)
- Alogliptin (Nesina/Vipidia)
- Vildagliptin (Galvus)
- Sulfonylharnstoffe
- Meglitinide
- Insulin
- Basal- / Langzeitinsulin
- Insulinglargin (Lantus, Toujeo, Basaglar)
- Insulindetemir (Levemir)
- Insulindegludec (Tresiba)
- Bolus- / schnell wirkendes Insulin
- Insulinaspart (NovoRapid/Novolog)
- Insulinlispro (Humalog)
- Insulinglulisin (Apidra)
- Traditionelles Humaninsulin
- Novolin / Actrapid / Insulatard
- Humulin
- Insuman
- Biosimilar-Insulin
- Insulinglargin-Biosimilars
- Humaninsulin-Biosimilars
- Ultralangwirkende wöchentliche Analoga
- Basal- / Langzeitinsulin
- Nicht-insulinbasierte injizierbare Medikamente
- GLP-1-Rezeptoragonisten
- Liraglutid (Victoza)
- Exenatid (Byetta, Bydureon)
- Dulaglutid (Trulicity)
- Lixisenatid (Lyxumia)
- Duale und dreifache Inkretin-Ko-Agonisten
- Tirzepatid (Mounjaro)
- Retatrutid (Phase III)
- Amylin-Analogon
- GLP-1-Rezeptoragonisten
- Kombinationspräparate
- Kombinationsinsulin
- Biphasisches Insulinaspart (NovoMix)
- Insulindegludec + Aspart (Ryzodeg)
- Insulindegludec + Liraglutid (Xultophy)
- Orale Kombination
- Sitagliptin + Metformin (Janumet)
- Empagliflozin + Metformin (Synjardy)
- Kombinationsinsulin
- Orale Antidiabetika
- Nach Verabreichungsweg
- Oral
- Subkutan
- Intravenös
- Nach Vertriebskanal
- Online-Apotheken
- Krankenhausapotheken
- Einzelhandelsapotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Ausgangsstruktur für den Markt für Diabetes-Medikamente aufzubauen, insbesondere hinsichtlich der behandelten Bevölkerung, des Therapiemix und der übergeordneten Preisentwicklung nach Geografie. Wir haben nicht kostenpflichtige Quellen wie den IDF Diabetes Atlas, WHO- und CDC-Diabetesstatistiken, OECD-Gesundheitsindikatoren sowie Bevölkerungs- und Altersgruppendatensätze der Weltbank herangezogen. Für den regulatorischen Kontext und Produktaktualisierungen haben wir außerdem öffentliche Arzneimittelregulierungsquellen wie die FDA und EMA für Zulassungen und Kennzeichnungsänderungen genutzt.
Zur Verankerung der kommerziellen Seite haben wir Jahresberichte von Unternehmen, Investorenpräsentationen, Protokolle von Earnings Calls sowie seriöse Presseberichte zu Produkteinführungen, Patentlaufzeiten und Erstattungsaktualisierungen ausgewertet. Für Gegenprüfungen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt. Soweit Handelssignale für Insulinlieferströme relevant waren, haben wir auch Importexportdaten auf Sendungsebene herangezogen, um Verfügbarkeitstrends zu plausibilisieren. Diese Quellen sind lediglich illustrativ; weitere öffentliche und kostenpflichtige Referenzen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf strukturierte Gespräche und Umfragen mit Klinikern, Stakeholdern aus Krankenhaus- und Einzelhandelsapotheken, Kostenträger- und Erstattungsexperten, Distributoren sowie Produkt- und Vertriebsmanagern in den wichtigsten Regionen. Diese Erkenntnisse wurden genutzt, um Therapieakzeptanzmuster zu bestätigen (beispielsweise die Akzeptanz von GLP-1 gegenüber älteren oralen Klassen), die typische Patientenpersistenz sowie die Übersetzung von Listenpreisen in realisierte Verkaufspreise nach Rabatten und Ausschreibungen. Wenn eine Annahme eine große länderspezifische Varianz aufwies, haben wir die Quellen erneut kontaktiert, um den Treiber zu validieren und das Modell konsistent zu halten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 18 % | APAC: 45 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 22 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 60 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem Diabetesprävalenz, diagnostizierter Anteil, behandelter Anteil und Therapiemix verwendet wurden, um den adressierbaren verschreibungspflichtigen Nachfragepool nach Region zu rekonstruieren. Sobald dieser Pool geformt war, wurden klassenspezifische Nutzungskennzahlen und Preislogik angewendet, um die Nachfrage in Werte umzuwandeln, und die Gesamtwerte wurden anschließend durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichprobenvolumen multipliziert mit durchschnittlichen Verkaufspreisbandbreiten, Kanalaufschlägen und Lieferantenumsatz-Rollups für wichtige Therapieklassen.
Zu den wesentlichen Einflussfaktoren auf den Markt zählen Trends bei der Diabetesprävalenz, das Wachstum bei GLP-1- und SGLT-2-Verschreibungen, der Mix aus Insulinanaloga und Humaninsulin, Erstattungs- und Formularpositionierung, das Tempo des Biosimilar-Markteintritts sowie Patientenadhärenz und -persistenzmuster, die den annualisierten Verbrauch beeinflussen. Wo die Bottom-up-Transparenz für kleinere Märkte schwächer war, haben wir uns auf Proxy-Adoptionskurven und regionale Preisbandbreiten gestützt und diese dann anhand von Primärfeedback zu Wechselverhalten und Zugangsbeschränkungen angepasst.
Für die Prognose haben wir eine Szenarioanalyse verwendet, unterstützt durch einfache Zeitreihenchecks zu historischem Wachstum und Klassenanteilsverschiebungen, da sich der Markt durch Erstattungsänderungen und neue Indikationen schnell verändern kann. Annahmen zu Penetration, Klassenanteil und Preisentwicklung wurden mit Experten überprüft, damit die Vorausschau realistisch und nicht übermäßig aggressiv bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere unabhängige Prüfungen trianguliert, darunter Zählungen behandelter Patienten, Therapieklassenanteile und regionale Umsatzsignale, die aus öffentlichen Einreichungen und validierten Sekundärindikatoren abgeleitet wurden. Jede Ausreißer-Wachstumsrate oder plötzliche Anteilsverschiebung wurde markiert, auf einen Treiber wie Preisgestaltung, Zugang oder Einführungszeitpunkt zurückgeführt und dann mit Follow-up-Primärgesprächen erneut getestet, bevor sie akzeptiert wurde.
Eine mehrstufige interne Überprüfung wurde vor der Freigabe abgeschlossen, damit die abschließenden Tabellen und Annahmen mit der schriftlichen Logik übereinstimmen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. eine bedeutende Zulassung, eine Erstattungsänderung oder eine nennenswerte politische Änderung. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um sicherzustellen, dass die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Diabetes-Medikamente von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Diabetes-Medikamente stimmen häufig nicht überein, da jeder Herausgeber einen anderen Produktumfang, eine andere Preisbasis und eine andere Jahresbezeichnung wählt und dann seinen eigenen Ansatz zur Prognose von Anteilsverschiebungen anwendet. Selbst wenn dieselben Wirkstoffklassen referenziert werden, können Unterschiede in der Erfassung von Umsätzen über Kanäle und Geographien hinweg die Spanne vergrößern.
Einige Schätzungen beziehen angrenzende Kategorien in die Zahl ein, oder sie verwenden breite Umsatzdefinitionen, die verschreibungspflichtige Therapien mit nicht-medikamentöser Diabetesversorgung verwischen können. Mordor Intelligence zählt ausschließlich verschreibungspflichtige blutzuckersenkende Arzneimittel und schließt Geräte und Überwachungssensoren aus, wobei die Preisgestaltung durch die Verwendung vergleichbarer Verkaufspreisannahmen und eines einheitlichen Währungszeitpunkts für die Umrechnung konsistent gehalten wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 90,60 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 91,34 Milliarden USD (2024) | Die Jahresbasis ist früher und der Umfang wird als Antidiabetika-Umsatz ohne klare Geräteausschlüsse beschrieben, was die Gesamtsumme verschieben kann, wenn angrenzende Diabetesversorgungsausgaben indirekt erfasst werden und wenn der Klassenmix nicht regionsübergreifend normalisiert wird. |
| Branchenpublikation B | 101,46 Milliarden USD (2025) | Der höhere Wert ist konsistent mit einer breiteren Umsatzerfassung und aggressiveren Klassenswachstumsannahmen, insbesondere für neuere Injektionspräparate, und die Preisentwicklung kann höher ausfallen, wenn Rabatte und Ausschreibungsabschläge nicht konsistent nach Land angewendet werden. |
Die Spanne in der Tabelle ergibt sich hauptsächlich daraus, was als Verkauf eines Diabetes-Medikaments gezählt wird und wie die Preisrealisierung über Märkte hinweg behandelt wird. Indem der Markt auf verschreibungspflichtige Therapien beschränkt und das Wachstum an beobachtbare Signale wie behandelte Patienten, Klassenanteilsbewegungen und Zugangsänderungen geknüpft wird, bleibt die Schätzung leicht nachvollziehbar und wiederholbar, wenn das Modell aktualisiert wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Diabetes-Medikamente im Jahr 2026?
Die Marktgröße für Diabetes-Medikamente erreichte 2026 93,79 Milliarden USD und soll bis 2031 auf 111,50 Milliarden USD ansteigen.
Welche Therapieklasse wächst am schnellsten?
Nicht-insulinbasierte Injektionspräparate, hauptsächlich GLP-1- und duale Inkretin-Agonisten, sollen bis 2031 mit einer CAGR von 4,25 % wachsen.
Welche Region wird die höchste Wachstumsrate verzeichnen?
Der asiatisch-pazifische Raum soll eine CAGR von 5,51 % verzeichnen, angetrieben durch eine erweiterte Erstattung in China und wachsende Biosimilar-Volumina in Indien.
Wie beeinflussen Online-Apotheken den Vertrieb?
Digitale Plattformen wickeln bereits 8 % der US-Barzahlungs-Insulinverkäufe ab und wachsen mit einer CAGR von 5,87 %, was die Margen traditioneller Apotheken um etwa die Hälfte senkt.
Welche politischen Risiken bedrohen das Umsatzwachstum?
Medicare-Preisverhandlungen in den Vereinigten Staaten sowie groß angelegte volumenbasierte Beschaffung in China und Indien werden die Margen in den nächsten fünf Jahren voraussichtlich unter Druck setzen.