
Sirolimus Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 299.98 Millionen US-Dollar |
| Marktgröße (2031) | 410.8 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
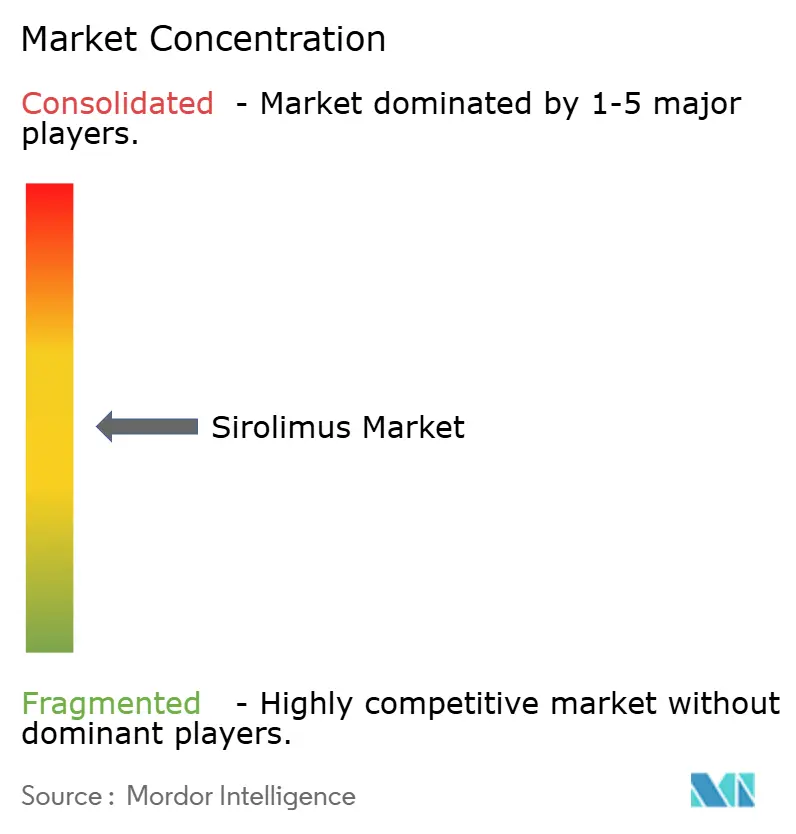
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sirolimus Marktanalyse von Mordor Intelligence
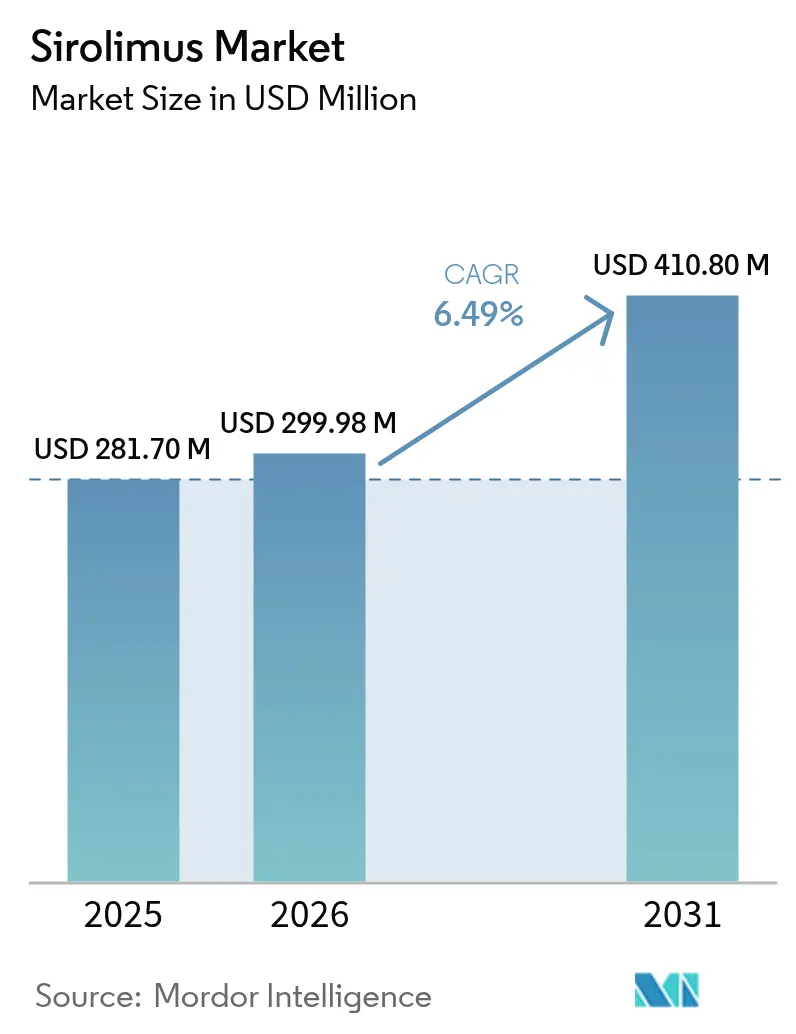
Die Sirolimus Marktgröße wird voraussichtlich von 281,70 Millionen USD im Jahr 2025 auf 299,98 Millionen USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 6,49 % über den Zeitraum 2026–2031 einen Wert von 410,8 Millionen USD erreichen.
Die rasche Verbreitung arzneimittelbeschichteter Geräte, Zulassungen im Bereich der Präzisionsonkologie und eine zunehmende Durchdringung durch Generika treiben nachhaltige Umsatzsteigerungen voran. Das stetige Wachstum globaler Transplantationsvolumina, verbunden mit einer zunehmend gesicherten Evidenz für die kardiovaskulären und antiproliferativen Vorteile von Sirolimus, macht die Immunsuppression zur wirtschaftlichen Grundlage des Sirolimus Marktes. Gerätehersteller nutzen das mTOR-Hemmprofil der Verbindung zur Eindämmung von Restenosen, während spezialisierte Pharmaunternehmen Indikationen für seltene Erkrankungen und Tumoren verfolgen, die Premiumpreise erzielen. Der zunehmende Wettbewerb unter indischen und chinesischen Herstellern verbessert die erschwingliche Versorgung, erhöht jedoch den Druck hinsichtlich der Qualitätskontrolle und veranlasst Originatorunternehmen, sich durch auf Nanotechnologie basierende Formulierungen und Depotsysteme zu differenzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung hielt die Abstoßung von Organtransplantaten im Jahr 2025 einen Marktanteil von 56,52 % am Sirolimus Markt, während Sirolimus-beschichtete Medizingeräte bis 2031 mit einer CAGR von 9,54 % wachsen.
- Nach Verabreichungsweg entfielen auf orale Formulierungen im Jahr 2025 ein Marktanteil von 69,25 % an der Sirolimus Marktgröße, während arzneimittelbeschichtete Geräte bis 2031 mit einer CAGR von 8,41 % wachsen.
- Nach Region führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 41,60 %; für den Asien-Pazifik-Raum wird bis 2031 eine Expansion mit einer CAGR von 7,89 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Markttreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Zunahme von Transplantationsverfahren und lebensstilbedingtem Organversagen | +1.2% | Global, mit Schwerpunkt in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Verbreitung von Sirolimus-Generika | +0.8% | Asien-Pazifik als Kern, Ausbreitung auf Naher Osten & Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verwendung von Sirolimus-beschichteten Ballons und Stents | +1.5% | Nordamerika & EU, Ausbreitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Fortschritte in der Nanotechnologie und in Depotwirkstoffe-Freisetzungssystemen | +0.9% | Global, frühe Einführung in den USA und der EU | Langfristig (≥ 4 Jahre) |
| Wachsende Off-Label-Anwendung bei der Behandlung seltener Krebserkrankungen und vaskulärer Anomalien | +0.7% | Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Sirolimus in arzneimittelbeschichteten Geräten | +1.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme von Transplantationsverfahren und lebensstilbedingtem Organversagen
Eine höhere Prävalenz von Diabetes, Fettleibigkeit und Bluthochdruck beschleunigt chronisches Nieren- und Leberversagen und führt zu einem deutlichen Anstieg der Transplantationsvolumina. Klinische Erfahrungen zeigen, dass Sirolimus-basierte Therapieschemata die Transplantatfunktion schützen und die Nephrotoxizität von Calcineurininhibitoren reduzieren, was zu einer Überarbeitung der Protokolle in großen Transplantationszentren führt.[1]Siemens Healthineers Klinisches Erkenntnisse-Team, "Fortschritte in der Transplantationsversorgung," siemens-healthineers.com Post-transplantation kardiovaskuläre Vorteile, die mit der mTOR-Hemmung verbunden sind, unterstreichen zusätzlich die Attraktivität von Sirolimus innerhalb multidisziplinärer Versorgungsteams.
Verbreitung von Sirolimus-Generika
Der Patentablauf hat eine robuste Generikaversorgung ausgelöst, insbesondere aus Indien und China, wo niedrigere Herstellungskosten eine aggressive Preisgestaltung ermöglichen. Krankenhausformulare in Südostasien verzeichnen einen zweistelligen Anstieg der Einnahme von Generika, was den Zugang für kostenempfindliche Patientengruppen verbessert. Regulierungsbehörden verschärfen die Inspektionen von Wirkstoffen (API), um die Reinheit sicherzustellen, was größere Unternehmen dazu veranlasst, in Qualitätsmanagement-Zertifizierungen zu investieren.
Zunehmende Verwendung von Sirolimus-beschichteten Ballons und Stents
Die interventionelle Kardiologie bevorzugt nun Sirolimus-freisetzende Geräte zur Verringerung von Restenosen bei komplexen Läsionen. Klinische Zwölf-Monats-Daten zeigen Zielläsionsversagensraten von nahezu 5 % bei Sirolimus-beschichteten Ballons, was mit arzneimittelbeschichteten Stents vergleichbar ist und dabei permanente Implantate vermeidet.[2]EuroIntervention Redaktionsteam, "BIOFLOW-IV Fünf-Jahres-Ergebnisse," eurointervention.com Biologisch abbaubare Polymerstents weisen bis zu fünf Jahren vergleichbare Sicherheit auf und stärken die Akzeptanz in Europa und den Vereinigten Staaten.
Fortschritte in der Nanotechnologie und in Depotwirkstoffe-Freisetzungssystemen
Albumin-gebundene Nanopartikel, Cyclodextrin-Mikropartikel und selbst-mikroemulgierende Matrices verbessern die Löslichkeit und das Gewebetargeting von Sirolimus erheblich. Die Zulassung von Nab-Sirolimus (FYARRO) durch die US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit (FDA) für malignes PEKom veranschaulicht, wie Nanoformulierungen onkologische Anwendungen erschließen.[3]US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit (FDA), "FDA genehmigt Nab-Sirolimus für malignes PEKom," fda.gov Entwicklungsprogramme erforschen wöchentliche Depotinjektionen, die therapeutische Spiegel ohne tägliche orale Gabe aufrechterhalten und so die Häufigkeit des therapeutischen Arzneimittelmonitorings reduzieren.
Analyse der Auswirkungen der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Negative Auswirkungen auf den Stoffwechsel und verzögerte Wundheilung | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Erhebliche Kosten im Zusammenhang mit dem therapeutischen Arzneimittelmonitoring (TDM) | -0.4% | Vorrangig Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Hindernisse bei der Anwendung in Leber- und Lungentransplantationsfällen | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Herausforderungen bei der Versorgung mit fermentationsbasiertem Wirkstoff (API) | -0.5% | Global, insbesondere Generikahersteller betreffend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Negative Auswirkungen auf den Stoffwechsel und verzögerte Wundheilung
Routinemäßige klinische Beobachtungen bestätigen erhöhte Cholesterin- und Triglyceridwerte sowie eine beeinträchtigte Wundheilung bei Patienten, die Sirolimus erhalten. Chirurgen wechseln häufig für perioperative Zeiträume zur alternativen Immunsuppression, um das Wundheilungsrisiko zu minimieren. Endokrinologische Konsultationen erhöhen die Komplexität und die Kosten, insbesondere bei älteren oder diabetischen Patientengruppen.
Erhebliche Kosten im Zusammenhang mit dem therapeutischen Arzneimittelmonitoring
Ein enges therapeutisches Fenster erfordert häufige Serumtests, von denen jeder in Tertiärkrankenhäusern mehr als 200 USD kostet. Bei einem typischen Transplantationsregime im ersten Jahr können die Monitoringkosten nahezu ein Fünftel der gesamten Behandlungsausgaben ausmachen. Ländliche Zentren in Lateinamerika und Afrika kämpfen mit der Verfügbarkeit von Tests, was die Einführung von Sirolimus trotz sinkender Generikapreise einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
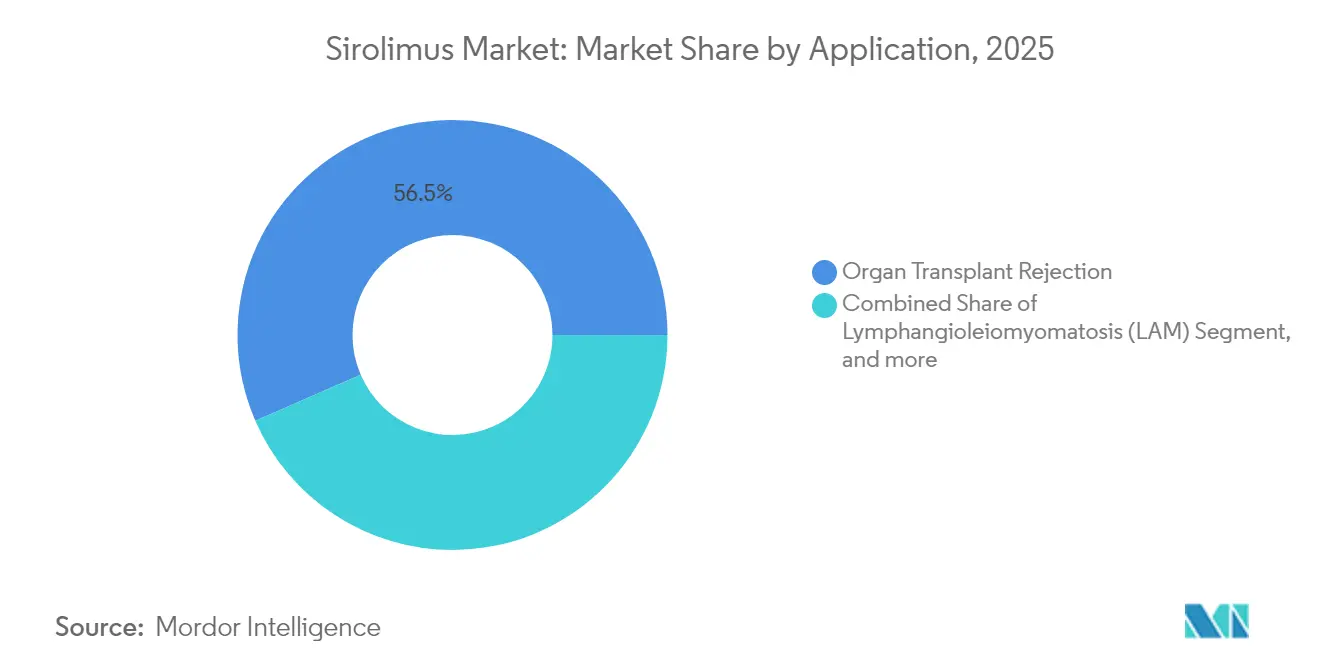
Geräteanwendungen treiben Innovationen jenseits der Transplantationsmedizin voranDie Abstoßung von Organtransplantaten erzielte den höchsten Umsatz und machte 56,52 % der Sirolimus Marktgröße im Jahr 2025 aus, wobei ein stetiges Wachstum parallel zu den globalen Transplantationsvolumina verzeichnet wird. Der Vorteil von Sirolimus bei der langfristigen Transplantatüberlebensrate festigt seine Position in Nieren-, Herz- und Kombinationsorganprotokollen, auch wenn Zentren neuere Induktionsmittel integrieren. Auf der Wachstumsseite verzeichnen Sirolimus-beschichtete Ballons und Stents eine beeindruckende CAGR von 9,54 % bis 2031, da interventionelle Kardiologen die polymerfreie Arzneimittelabgabe bevorzugen, die permanente Implantate vermeidet. Reale Register dokumentieren eine Zielläsionsrevaskularisierung von unter 3 % nach drei Jahren, was die prozedurale Erstattung in Europa unterstützt. Onkologische Indikationen, angeführt von FYARRO bei malignem PEKom, generieren hohe durchschnittliche Verkaufspreise, obwohl die derzeitigen Patientenpools nischenhaft bleiben. Forscher testen Sirolimus bei soliden TSC1/2-mutierten Tumoren und vaskulären Sarkomen, was die zukünftige adressierbare Nachfrage potenziell ausweitet. Off-Label-Anwendungen bei systemischem Lupus erythematodes und refraktären vaskulären Anomalien verdeutlichen die therapeutische Vielseitigkeit, die eine stetige Pipeline-Erweiterung begründet.
Eine sekundäre Patientengruppe, die Lymphangioleiomyomatose, profitiert von der Orphan-Drug-Designation von Rapamune, was ein vorhersehbares, wenn auch begrenztes Volumen liefert, insbesondere in den Vereinigten Staaten und Japan. Kleine Proof-of-Concept-Studien untersuchen Sirolimus bei Post-COVID-19-Folgeerscheinungen, und frühe Daten deuten auf eine Verbesserung von Fatigue und Belastungstoleranz hin, was auf unerschlossene Umsatzpotenziale hindeutet, falls späte Phase-Ergebnisse positiv ausfallen. Autoimmunspezialistinnen und -spezialisten prüfen Niedrigdosierungsschemata bei systemischer Sklerose und entzündlichen Myopathien, was die langfristige Wahlmöglichkeit weiter erhöht. Insgesamt stärkt das breiter werdende Anwendungsspektrum die mehrjährige Nachfragesichtbarkeit, die einen diversifizierten Sirolimus Markt unterstützt.


Nach Verabreichungsweg:
Geräteabgabe stellt orale Dominanz in FrageOrale Formulierungen erfassten im Jahr 2025 69,25 % der Sirolimus Marktgröße aufgrund eingefahrener Verschreibungsgewohnheiten, bequemer Heimdosierung und unkomplizierter Erstattungswege. Tabletten und Lösungen bleiben die erste Wahl im chronischen Transplantationsmanagement, wo jahrzehntelange klinische Evidenz Dosierungsprotokolle unterstützt. Der Wachstumsimpuls verlagert sich jedoch zu arzneimittelbeschichteten Geräten, dem am schnellsten wachsenden Abgabeweg mit einer CAGR von 8,41 % bis 2031. Koronare und periphere Ballons nutzen mikroporöse Beschichtungen, die Sirolimus innerhalb von Minuten in die Gefäßwände abgeben und so die systemische Exposition reduzieren. Erste Erfolge bei der de-novo-Behandlung kleinlumiger Koronararterienerkrankungen veranlassen zu Studien an intrakraniellen und renalen Arterien und stärken so das fachübergreifende Interesse.
Parenterale Infusionen behalten ihre Relevanz für die im Krankenhaus eingeleitete Therapie bei akuter Onkologie oder bei Patienten mit schwerer gastrointestinaler Dysfunktion. Intravenöse Nanosuspensionen zeigen vorhersehbare pharmakokinetische Eigenschaften und ermöglichen gewichtsbasierte Dosierungsanpassungen während neutropenischer Episoden. Topische Gele, wie HYFTOR bei Tuberous-Sclerosis-Angiofibromen hervorgehoben, erschließen dermatologische Umsatznischen. Entwicklungspipelines umfassen biologisch abbaubare Implantate aus Polymilchsäurefasern, die Sirolimus über sechs Monate abgeben und auf Glaukom-Filtrationsoperationen sowie orthopädische Implantate abzielen. Insgesamt stabilisieren diversifizierte Abgabemodi das Lieferkettenrisiko und sichern die Positionierung des Sirolimus Marktes gegen formulierungsspezifische Störungen für die Zukunft.

Geografische Analyse
Sirolimus-Markt in Nordamerika
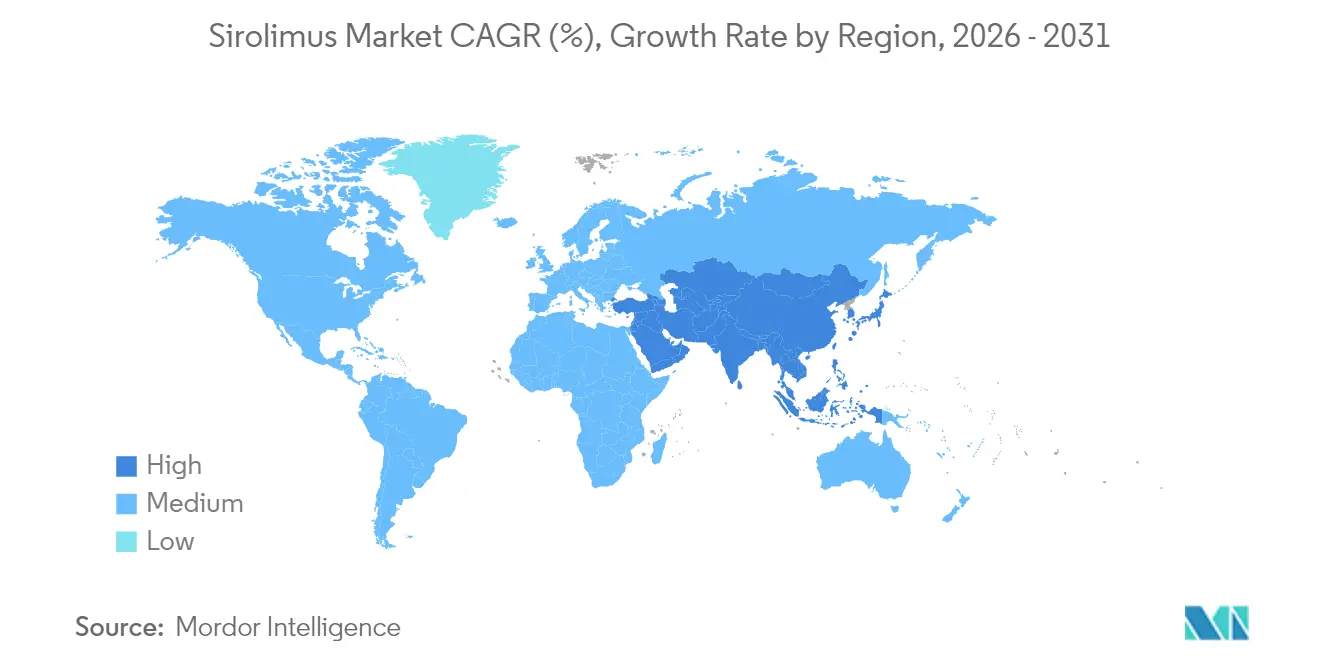
Nordamerika dominierte 2025 mit einem Umsatzanteil von 41,60 %, bedingt durch hochentwickelte Transplantationsnetzwerke, frühe onkologische Zulassungen und hohe Pro-Kopf-Eingriffszahlen. Akademische Zentren in den Vereinigten Staaten führen mehr als 300 aktive Sirolimus-Studien durch, was die klinische Führungsposition festigt und das Vertrauen der Ärzte beschleunigt. Kanadische Erstattungsbehörden akzeptieren Aufpreise für wirkstofffreisetzende Medizinprodukte, nachdem Kosten-Nutzen-Analysen weniger Wiederholungseingriffe nachgewiesen haben. Mexiko verzeichnet trotz seiner geringeren Größe ein zweistelliges Mengenwachstum, da Generika die Hürden für die Immunsuppression senken.
Sirolimus-Markt in der Asien-Pazifik-Region und Afrika
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 7,89 % bis 2031, da die Transplantationskapazitäten in China und Indien ausgebaut werden. Japanische Kardiologen wechseln nach positiven Spätlumenverlust-Daten rasch von Paclitaxel- auf Sirolimus-Beschichtungen. Indische Auftragsforschungs- und Auftragsfertigungsorganisationen produzieren fermentationsbasierte Wirkstoffe im großen Maßstab und ermöglichen so wettbewerbsfähig bepreiste Fertigarzneimittelexporte nach Südostasien und Afrika. Australien lenkt öffentliche Gesundheitsbudgets auf wirkstofffreisetzende Ballons zur Behandlung der kritischen Extremitätenischämie unterhalb des Knies, was auf die hohe Diabetesinzidenz in der Region zurückzuführen ist.
Sirolimus-Markt in Europa
Europa verzeichnet ein mittleres einstelliges Wachstum durch die universelle Gesundheitsversorgung, die Transplantations- und komplexe PCI-Volumina unterstützt. Deutschland und Frankreich treiben die Geräteakzeptanz voran, angetrieben durch Ergebnisdaten aus polymerfreien Stent-Registern. Die Europäische Arzneimittel-Agentur vereinfacht zentralisierte Zulassungen und hat kürzlich neuartige topische und nanopartikuläre Formulierungen zugelassen. Südeuropäische Länder nutzen Referenzpreisgestaltung, um die Versorgung mit Generika zu sichern, den Patientenzugang zu erweitern und gleichzeitig die Budgetdisziplin zu wahren. Das Vereinigte Königreich hält nach dem Brexit die gegenseitige Anerkennung für Immunsuppressiva aufrecht und vermeidet so Versorgungsunterbrechungen.

Regulatorisches Umfeld
Sirolimus unterliegt weiterhin ausgereiften, streng überwachten regulatorischen Rahmenwerken für Immunsuppressiva und onkologische Spezialformulierungen, wobei die Aufsicht in den Kennzeichnungs- und Pharmakovigilanzanforderungen der US-amerikanischen FDA und der Europäischen Arzneimittel-Agentur (EMA) verankert ist. In den Vereinigten Staaten prägen FDA-Zulassungen und Kennzeichnungen für Sirolimus-Produkte, einschließlich Pfizers Rapamune und nanoformulierten Sirolimus-Produkten wie FYARRO zur intravenösen Anwendung, die Erwartungen an Dosierung, Überwachung und Sicherheitsmanagement und halten das therapeutische Drug-Monitoring sowie die Meldung unerwünschter Ereignisse im Zentrum der routinemäßigen klinischen Anwendung.
In Europa bietet die EMA-Registrierung von Rapamune im zentralisierten Verfahren einen stabilen Referenzprodukt-Rahmen für die nationale Erstattung und die Festlegung von Krankenhausprotokollen, während spezialisierte Formulierungen und Orphan-Designationen über gezielte regulatorische Pfade laufen. Die 2024-2025 verzeichneten Orphan-Drug-Designationen für sirolimusbezogene Programme in den Vereinigten Staaten und Europa deuten auf eine anhaltende regulatorische Unterstützung für die Positionierung bei seltenen Krankheiten hin, auch wenn Qualität und Herstellungskonformität für neuere Formulierungen und eine breitere Generika-Basis weiterhin ein zentraler Fokus bleiben.
Wettbewerbslandschaft
Der Sirolimus Markt weist eine moderate Konzentration auf. Pfizer verteidigt seine Rapamune-Marke durch Markentreue und Daten zur Post-Marketing-Sicherheit. Generikahersteller wie Dr. Reddy's Laboratories, Zydus Lifesciences und Biocon konkurrieren über Preis und regionale Distributionsstärke und erfassen gemeinsam bedeutende Volumina bei oralen Tabletten. Boston Scientific und Surmodics führen den Gerätebereich mit proprietären mikroporösen Beschichtungstechnologien an und verfügen jeweils über umfangreiche klinische Register, die die Erstattung bei komplexen Läsionen unterstützen. Medtronic verfolgt polymerfreie Koronarstentdesigns mit dem Ziel, etablierte Everolimus-Plattformen zu verdrängen.
Spezialisierte Biotechnologieunternehmen setzen auf Onkologie und Nischen für seltene Erkrankungen. Das Nab-Sirolimus von Aadi Bioscience erhielt die FDA-Zulassung für malignes PEKom mit Orphan-Drug-Exklusivität und zwölf erteilten US-Patenten, die bis 2040 gültig sind. Die jährlichen Behandlungskosten übersteigen 400.000 USD und begründen einen Premium-Umsatz pro Patient. Unternehmen für chimäre Vektoren evaluieren Rapalog-Konjugate zur Überwindung der Blut-Hirn-Schranke, während Start-ups in Israel und Singapur inhalative Formulierungen für das Bronchiolitis-obliterans-Syndrom nach Lungentransplantation erforschen. Die Ausfallsicherheit der Lieferkette bildet ein zentrales Wettbewerbsfeld, da Fermentationsausbeuten über 8 g/L Niedrigkostenhersteller differenzieren. Technologieplattformen, die Arzneimittel- und Geräteexpertise integrieren, besitzen strategische Bedeutung, wie der Virtue Balloon IDE Zulassungsstudie von Boston Scientific und den positiven randomisierten SIRONA-Daten von Concept Medical zu entnehmen ist.
Führende Unternehmen der Sirolimus-Branche
Pfizer, Inc
Stentys SA
Dr. Reddy's Laboratories Ltd.
Biocon Ltd.
Concept Medical Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sirolimus-Markt
- Pfizer
- Biocon
- Dr. Reddy’s Laboratories Ltd.
- Concept Medical
- Stentys
- Torrent Pharmaceuticals
- Zydus Lifesciences Ltd.
- Intas Pharmaceutical
- Concord Biotech Ltd.
- Glenmark Pharmaceuticals
- Amneal Pharmaceuticals
- Surmodics Inc.
- MedAlliance SA
- Boston Scientific
- Aadi Bioscience Inc.
- Novartis
- Astellas Pharma
- Hikma Pharmaceuticals
- Sun Pharmaceuticals Industries
- Mylan

Marktchancen und Zukunftsaussichten
Eine praktische kurzfristige Chance liegt in der Verbesserung der Verfügbarkeit und Versorgungskontinuität bei Wirkstärken und Formulierungen mit geringem Volumen, insbesondere orale Lösungen und bestimmte niedrig dosierte Tabletten, die trotz Generika aus mehreren Quellen lokal begrenzten Lagerbeständen unterliegen können. Die 2025 und 2026 erfolgten Markteinführungen zusätzlicher generischer Präsentationen, darunter Remedyrepack Inc. im August 2025 und American Health Packaging im Juni 2026 für generische Sirolimus-NDCs, liefern konkrete Belege für eine anhaltende Kanal- und Kennzeichnungserweiterung, die die Abhängigkeit von einzelnen Lieferanten verringern und die Resilienz der Krankenhausformularien unterstützen kann.
Über die Kernindikationen Transplantation und Lymphangioleiomyomatose hinaus stellen differenzierte Verabreichungsplattformen und geräteorientierte Anwendungsfälle, die die systemische Exposition verringern, den deutlichsten Weißraum dar. Der Markt zeigt bereits Dynamik bei arzneimittelfreisetzenden Anwendungen, einschließlich Ballons und Stents, sowie bei Nanoformulierungen, unterstützt durch die FDA-Zulassung von nab-Sirolimus (FYARRO) für malignes PEComa, was den Kommerzialisierungspfad für Unternehmen verbessert, die neue Indikationen mit robuster CMC- und Lieferkettenbereitschaft kombinieren können. Da Sirolimus Mitte 2026 nicht auf aktiven Arzneimittel-Engpasslisten der US-FDA oder ASHP erscheint, unterstützt dies die Planung einer breiteren institutionellen Standardisierung, während Leistungserbringer weiterhin Brückentherapieprotokolle für vorübergehende Zugangslücken auf Einzelhandelsebene anwenden.
Recent Industry Developments in Sirolimus-Markt
- Juni 2026: Swedish Orphan Biovitrum AB (Sobi) erhielt von der US-FDA ein Complete Response Letter für NASP (nanoverkapseltes Sirolimus plus Pegadricase), das für unkontrollierte Gicht eingereicht wurde. Die Behörde verwies auf die Notwendigkeit zusätzlicher Informationen zu Chemie, Herstellung und Kontrollen (CMC) sowie auf Daten im Zusammenhang mit Vertragsherstellungsanlagen, ohne klinische Sicherheits- oder Wirksamkeitsbedenken zu äußern, die eine Zulassungsfähigkeit ausschließen würden. Die Entscheidung erhöht den Wettbewerbswert konformer, skalierbarer Herstellung für fortschrittliche sirolimusbasierte Verabreichungssysteme.
- September 2025: Swedish Orphan Biovitrum AB (Sobi) gab bekannt, dass die US-FDA ihren Antrag auf Zulassung eines Biologikums (Biologics License Application) für NASP (nanoverkapseltes Sirolimus plus Pegadricase) für erwachsene Patienten mit unkontrollierter Gicht angenommen hat, und setzte einen anfänglichen Zieltermin für die Entscheidung auf den 27. Juni 2026. Die Annahme brachte sirolimusbasierte Nanotechnologie in eine späte regulatorische Prüfphase außerhalb von Transplantation und Onkologie und erweiterte damit die Innovationsgeschichte rund um Rapamycin-Plattformen.
- Juli 2024: Elixir Medical erhielt von der US-FDA die Breakthrough-Device-Designation für sein DynamX-Sirolimus-freisetzendes koronares Bioadaptorsystem zur Behandlung der symptomatischen ischämischen Herzkrankheit. Die Designation unterstützt eine priorisierte Zusammenarbeit mit der FDA und kann die Evidenzgenerierung und Einführungspfade für koronare Sirolimus-freisetzende Technologien der nächsten Generation beschleunigen.


Sirolimus-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Sirolimus-Markt Umsätze, die mit Sirolimus als pharmazeutischem Wirkstoff (API) und als Fertigprodukt über zugelassene und gängige klinische Anwendungen und Verabreichungsformen erzielt werden, erfasst auf Herstellerebene in USD.
Ausgeschlossen sind: Wir berücksichtigen keine nachgelagerten Krankenhausverfahrenskosten, breiter gefasste Transplantationsversorgungsleistungen oder Umsätze für andere Immunsuppressiva-Moleküle, die nicht Sirolimus sind.
Übersicht der Segmentierung
- Nach Anwendung
- Abstoßung von Organtransplantaten
- Lymphangioleiomyomatose (LAM)
- Sirolimus-beschichtete Ballons & Kathetergeräte
- Onkologie
- Autoimmun- & andere aufkommende Anwendungen
- Nach Verabreichungsweg
- Oral
- Parenteral / Intravenös
- Topisch
- Arzneimittelbeschichtete Geräte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit wurde genutzt, um das anfängliche Bild von Angebot und Nachfrage zu erstellen und dann Annahmen zu verankern, die relativ leicht zu überprüfen sind. Wir stützten uns auf öffentliche Gesundheitsstatistiken und klinische Referenzpunkte, wie Transplantationsaktivitätsberichte nationaler Register, Indikatoren der Weltgesundheitsorganisation und in Fachzeitschriften veröffentlichte Epidemiologie für Erkrankungen, bei denen Sirolimus eingesetzt wird.
Auf der Angebots- und Handelsseite halfen Import- und Exportstatistiken, einschließlich Zoll- und UN-Handelsdatensätze, die Richtung der Warenströme für Wirkstoffe und Fertigdosierungen zu validieren. Regulatorische und sicherheitsrelevante Signale wurden ebenfalls anhand von Quellen wie der US-FDA und vergleichbaren öffentlichen Behörden in Europa und Asien überprüft. Unternehmensmeldungen, Investorenpräsentationen und angesehene Presseberichte wurden genutzt, um Produktverfügbarkeit, Kennzeichnungsänderungen und Kapazitätskommentare plausibilitätszuprüfen, unterstützt durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, wenn Offenlegungen begrenzt waren. Diese Quellen sind beispielhaft, und weitere öffentliche Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, die Schreibtischannahmen in praktische Spannen umzuwandeln, die der Beschaffungs- und Verschreibungspraxis von Sirolimus entsprechen. Wir sprachen mit einer Mischung aus Herstellern, Vertriebshändlern, Krankenhausapothekern, Transplantationsklinikern und Experten auf der Geräteseite in den wichtigsten Regionen, um regionale Nutzung, Preisverhalten und Kanalaufteilungen vor der Fertigstellung des Modells gegenzuprüfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 13% | APAC: 42% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 37% | EMEA: 31% |
| Kleinere Akteure: 20% | Manager: 50% | Amerika: 27% |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, bei dem Patienten- und Verfahrenspools rekonstruiert und anschließend anhand von Behandlungsdauer und Nutzungsraten je Indikation in Sirolimus-Nachfrage umgerechnet wurden. Beispielsweise wurden Organtransplantationsvolumina, die Prävalenz für Lymphangioleiomyomatose und Verfahrenszahlen für arzneimittelbeschichtete Geräte in annualisierte Einheiten übersetzt, die dann anhand regionsspezifischer durchschnittlicher Verkaufspreisspannen bepreist wurden.
Um die Ergebnisse realistisch zu halten, haben wir sie mit selektiven Bottom-up-Prüfungen abgeglichen, etwa Rückmeldungen von Lieferanten und Kanälen zu regionalen Volumenaufteilungen, sowie Stichproben des ASP nach Darreichungsform und Verabreichungsweg (oral, topisch, parenteral und arzneimittelbeschichtete Geräte). Wo ein Land keine verwertbaren öffentlichen Indikatoren aufwies, verwendeten wir Proxy-Märkte mit ähnlichen Transplantationsraten, Erstattungsreife und Zugang zu Spezialapotheken und passten den Proxy anschließend mit Experteneinschätzungen an.
Für die Prognose nutzten wir eine Szenarioanalyse, gestützt auf Trendlinien zu Transplantationswartelisten, leitlinienbasierter Adoption, Generika-Durchdringung und erwarteter Preiserosion, und verfeinerten die Kurven anschließend mithilfe von Primäransichten zum Zeitpunkt von Ausschreibungen und Formularentscheidungen. Ein kleiner Satz von Variablen wurde regionsübergreifend konsistent gehalten, damit das Modell reproduzierbar bleibt und in einem Gespräch klar erklärt werden kann.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit ein einzelner schwacher Datenpunkt das Ergebnis nicht zu stark verschiebt. Wir verglichen die modellierte Nachfrage mit unabhängigen Signalen wie dem Wachstum der Transplantationsaktivität, der Handelsrichtung und Kanalrückmeldungen zu Lagerzyklen und untersuchten anschließend größere Abweichungen vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wird eingesetzt, um Berechnungen, Annahmen und Jahresveränderungen zu testen, gefolgt von einer erneuten Kontaktaufnahme mit Experten, wenn das Modell abrupte Verschiebungen bei Preisgestaltung, Adoption oder Verabreichungsweg-Mix zeigt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, einschließlich größerer Kennzeichnungsänderungen oder Versorgungsunterbrechungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße von Sirolimus von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Sirolimus können sich unterscheiden, selbst wenn dieselbe Währung verwendet wird, da der erfasste Umfang und die Berechnungslogik nicht einheitlich sind. Die Abweichung ergibt sich in der Regel daraus, wie arzneimittelbeschichtete Geräte behandelt werden, welche Indikationen als aktive Nachfrage gezählt werden und wie die Preisgestaltung regionsübergreifend normalisiert wird.
Die Hauptlücke ergibt sich daraus, ob arzneimittelbeschichtete Geräte und nicht-systemische Anwendungen als vollständiger Sirolimus-Umsatz oder nur als Wirkstoffkomponente gezählt werden, wobei Mordor Intelligence geräteseitige Nachfrage nur dann erfasst, wenn der Sirolimus-Anteil ausdrücklich zurechenbar und separat bepreist ist, anstatt den Verfahrenswert des Geräts zu verwenden. Unterschiede zeigen sich auch, wenn einige Publisher die Nachfrage hauptsächlich an Beschaffungskanälen verankern, was Volumina in Ländern mit Lagerbestandszyklen überzeichnen kann, oder wenn Wechselkurszeitpunkte und Basisjahr-Inflationsannahmen nicht mit aktuellen Ausschreibungsergebnissen aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 299,98 Mio. USD (2026) | |
| Marktforschungsverlag A | 295,58 Mio. USD (2024) | Verwendet ein Basisjahr 2024 und eine breitere Segmentierung, die geräteseitige Anwendungen mit pharmazeutischer Nachfrage vermischen kann, und die Basisjahr-Preisgestaltung spiegelt möglicherweise spätere Ausschreibungsanpassungen oder Generika-Erosionsmuster nicht wider. |
| Marktforschungsverlag B | 303,42 Mio. USD (2026) | Veröffentlicht ein ähnliches Jahr, scheint jedoch eine breitere Auswahl an Endnutzer- und Wirkstoffklassenschnitten anzuwenden, was ein Überlappungsrisiko verursachen kann, und die Annahmen zur Preiskurve stützen sich möglicherweise auf zukünftiges Wachstum ohne konsistente Validierung auf Kanalebene. |
Die Tabelle zeigt, dass die Abweichung nicht nur die Jahresangabe betrifft, sondern auch, was monetarisiert wird und wie Preis und Volumen synchron gehalten werden. Indem wir die Nachfrage an Verfahrens- und Patientenindikatoren koppeln und die Preisgestaltung anschließend anhand der Angaben von Käufern und Lieferanten überprüfen, kommen wir zu einer ausgewogenen Zahl, die auf klare Eingaben und wiederholbare Schritte zurückgeführt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sirolimus Markt derzeit?
Der Sirolimus Markt hat im Jahr 2026 einen Wert von 299,98 Millionen USD und soll bis 2031 410,8 Millionen USD erreichen, was einer CAGR von 6,49 % entspricht.
Welche Anwendung generiert den höchsten Umsatz?
Die Abstoßung von Organtransplantaten bleibt die größte Anwendung und macht 56,52 % des Umsatzes im Jahr 2025 aus.
Welcher Sirolimus-Abgabeweg wächst am schnellsten?
Arzneimittelbeschichtete Geräte expandieren bis 2031 mit einer CAGR von 8,41 %, da die interventionelle Kardiologie auf polymerfreie Beschichtungen umsteigt.
Warum ist der Asien-Pazifik-Raum die am schnellsten wachsende Region?
Steigende Transplantationsvolumina in China und durch Generika ermöglichte Erschwinglichkeit in Indien unterstützen eine CAGR von 7,89 % für den Asien-Pazifik-Raum.
Was ist FYARRO und warum ist es bedeutsam?
FYARRO ist eine von der US-amerikanischen Behörde für Lebensmittel- und Arzneimittelsicherheit (FDA) zugelassene albumin-gebundene Nanopartikelformulierung von Sirolimus für malignes PEKom und zeigt, wie Nanotechnologie onkologische Möglichkeiten erschließt.
Was schränkt eine breitere Sirolimus-Einführung ein?
Metabolische Nebenwirkungen und die hohen Kosten des therapeutischen Arzneimittelmonitorings hemmen den Einsatz bei bestimmten Patientengruppen, insbesondere in kostenbeschränkten Gesundheitssystemen.
Seite zuletzt aktualisiert am:



