
Batterieplatten-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
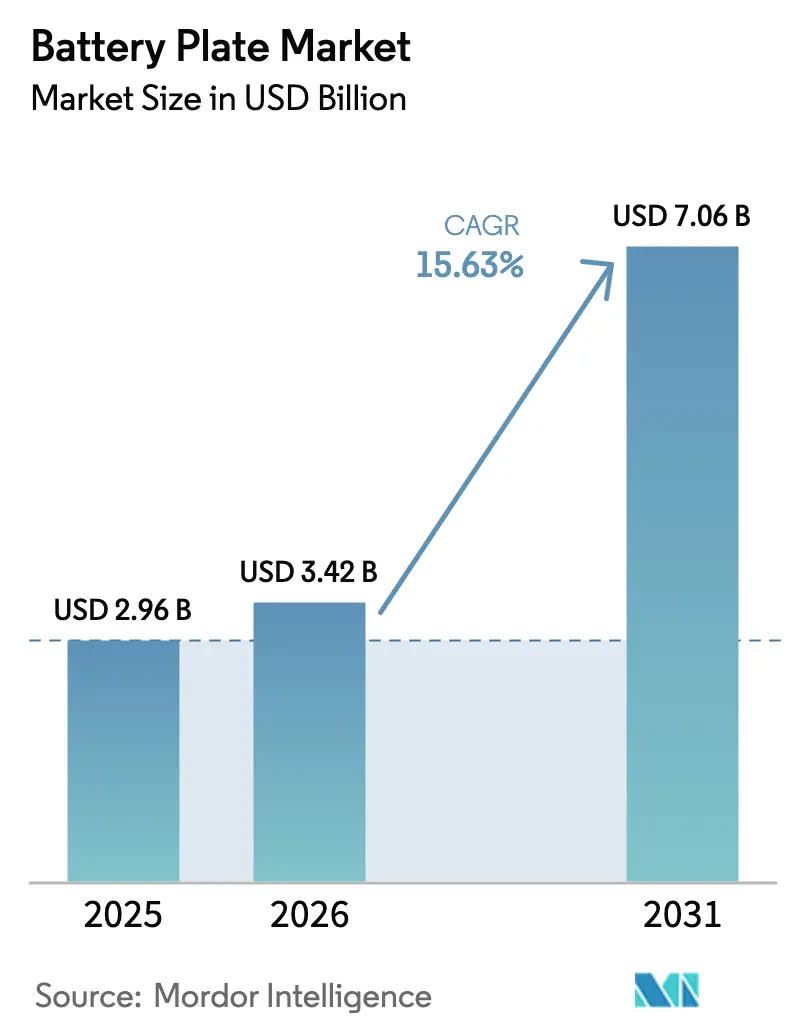
| Marktgröße (2026) | 3.42 Milliarden US-Dollar |
| Marktgröße (2031) | 7.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Batterieplatten-Marktanalyse von Mordor Intelligence
Die Batterieplatten-Marktgröße soll von 2,96 Milliarden USD im Jahr 2025 auf 3,42 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 15,63 % über den Zeitraum 2026–2031 einen Wert von 7,06 Milliarden USD erreichen.
Die Nachfrage steigt mit dem Hochlauf der Elektrofahrzeuge, der verstärkt auf erneuerbaren Energien basierenden Stromnetze und Fabrikmodernisierungen, die die Kosten pro Platte senken und gleichzeitig die elektrochemische Leistung verbessern. Der Batterieplatten-Markt entwickelt sich daher von einem traditionellen Blei-Säure-Komponentenlieferanten zu einem Eckpfeiler der Lieferkette der Energiewende. Die Asien-Pazifik-Region verankert sowohl Produktion als auch Verbrauch, während die Speicherung im Versorgungsmaßstab neue Plattenarchitekturen vorantreibt und Fertigungsinnovationen wie der 3D-Druck den Gestaltungsspielraum erweitern. Der Wettbewerb verschärft sich, da Blei-Säure-Spezialisten, Lithium-Ionen-Marktführer und Anbieter alternativer Chemien um Beschaffungsverträge und Technologiepartnerschaften konkurrieren.
Wesentliche Erkenntnisse des Berichts
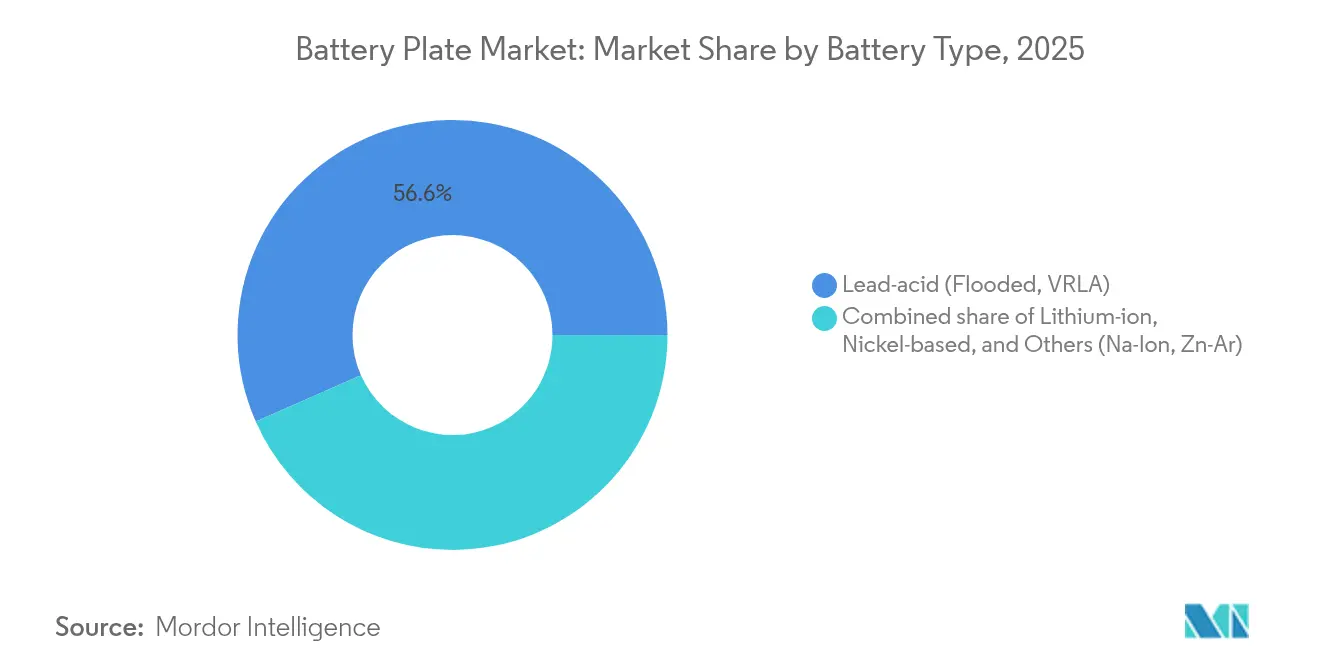
- Nach Batterietyp führte die Blei-Säure-Technologie im Jahr 2025 mit einem Umsatzanteil von 56,60 %, während Lithium-Ionen-Platten bis 2031 mit einer CAGR von 17,15 % wachsen sollen.
- Nach Plattenmaterial entfielen im Jahr 2025 47,05 % der Batterieplatten-Marktgröße auf Blei-Kalzium-Legierungen; graphitbeschichtete Verbundwerkstoffe sollen mit einer CAGR von 19,52 % zulegen.
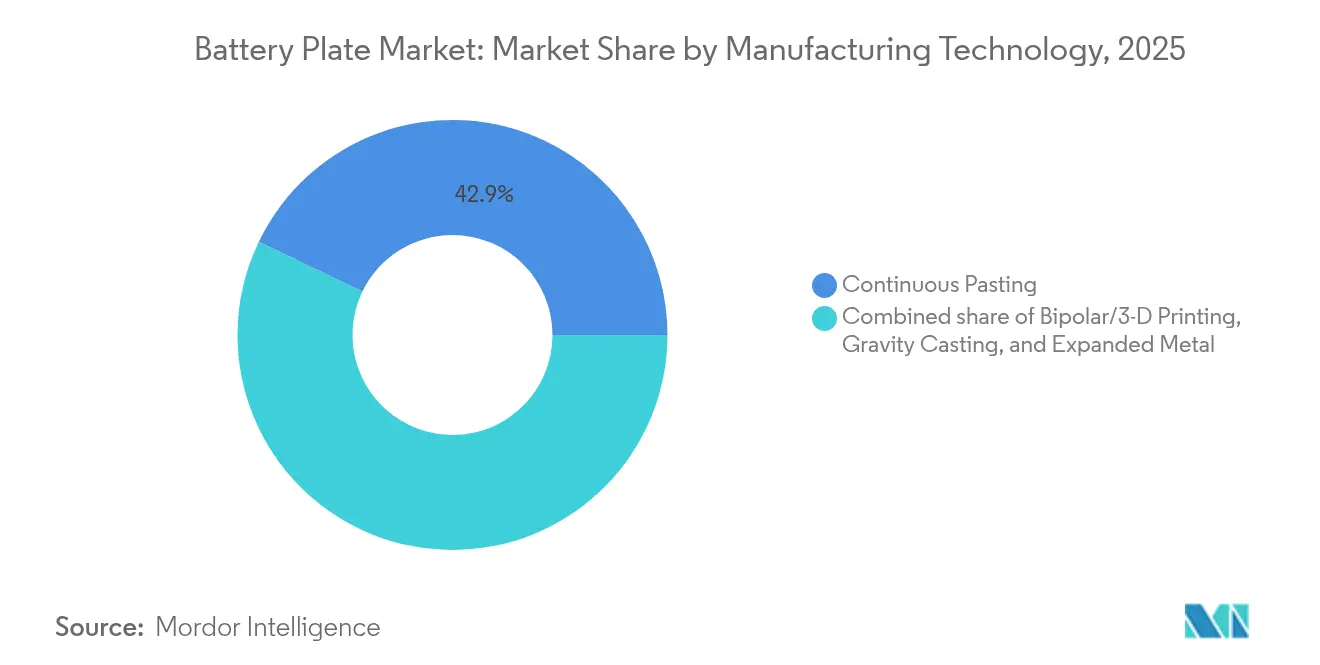
- Nach Fertigungsverfahren entfiel im Jahr 2025 ein Marktanteil von 42,85 % im Batterieplatten-Markt auf kontinuierliche Pastierungslinien, während bipolare und 3D-gedruckte Platten mit einer CAGR von 18,62 % zulegen.
- Nach Endverbraucher entfielen im Jahr 2025 52,25 % der Batterieplatten-Marktgröße auf Automotive-Anwendungen, während Energiespeichersysteme voraussichtlich mit einer CAGR von 19,05 % wachsen werden.
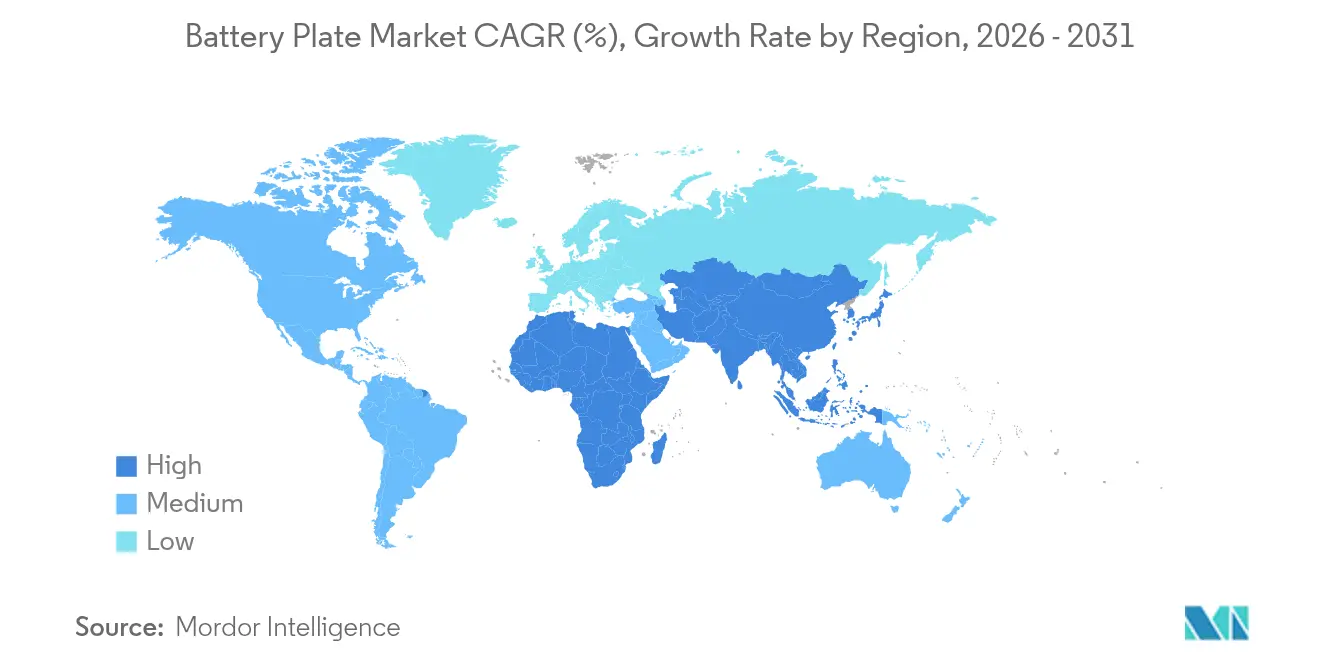
- Nach Geografie befehligte die Asien-Pazifik-Region im Jahr 2025 einen Marktanteil von 58,90 % am Batterieplatten-Markt und soll bis 2031 mit einer CAGR von 16,28 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Elektrofahrzeug-getriebener Anstieg der Blei-Säure-SLI-Nachfrage | +4.2% | Asien-Pazifik, Nordamerika, globaler Übertragungseffekt | Mittelfristig (2–4 Jahre) |
| Ausbau der Energiespeicherung im Versorgungsmaßstab in Schwellenmärkten | +3.8% | APAC-Kernregion, Übertragungseffekte auf den Nahen Osten & Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Einsatz korrosionsbeständiger Pb-Ca-Sn-Gitter | +2.1% | Europa und Nordamerika, globale Verbreitung | Kurzfristig (≤ 2 Jahre) |
| 3D-gedruckte bipolare Plattenarchitekturen | +1.9% | Nordamerika und Europa, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrofahrzeug-getriebener Anstieg der Blei-Säure-SLI-Nachfrage
Elektrofahrzeuge nutzen 12-V-Blei-Säure-Batterien für die ausfallsichere Stromversorgung kritischer Funktionen, was trotz der Dominanz von Lithium-Ionen-Traktionsbatterien ein erhebliches Basisniveau für SLI-Platten sichert. Die weltweiten Elektrofahrzeug-Verkäufe erreichten im Jahr 2024 14 Millionen Einheiten.[1]Internationale Energieagentur, "Globaler Elektrofahrzeug-Ausblick 2025," iea.org Start-Stopp-Systeme in Verbrennungsfahrzeugen erhöhen die Zyklusfrequenz und steigern die Anforderungen an die Haltbarkeit, was zu höherwertigen Gitterdesigns führt. Mild-Hybride setzen auf Doppelbatteriekonfigurationen, sodass Blei-Säure-Platten eher komplementär als konkurrierend zu Hochvoltbatterien bleiben. OEMs halten daher langfristige Verträge mit etablierten Plattenlieferanten für Hilfssysteme aufrecht. Diese Verknüpfung schützt den Batterieplatten-Markt vor einer abrupten Verdrängung der Blei-Säure-Technologie und stabilisiert die Basisvolumina in den verschiedenen Regionen.
Ausbau der Energiespeicherung im Versorgungsmaßstab in Schwellenmärkten
Schwellenländer haben im Jahr 2024 42 GW an Netzspeicherkapazität hinzugefügt, wobei 35 % der Installationen außerhalb reifer OECD-Märkte lagen. Auf Entladedauer ausgerichtete Projekte wählen Eisen-Fluss-, Natrium-Ionen- und andere Chemien, die jeweils eine maßgeschneiderte Plattengeometrie für mehrstündige Entladung erfordern. Der weltweit größte Natrium-Ionen-Batterieenergiespeicher (BESS) nahm im Jahr 2024 den Betrieb auf und bewies seine Kosteneffizienz in Regionen, in denen die Lithiumbeschaffung kostspielig bleibt. Regierungen verknüpfen erneuerbare Energien mit lokalen Speichermandaten und weiten die Beschaffung über herkömmliche Lithium-Ionen-Platten hinaus aus. Lieferanten, die in der Lage sind, chemie-spezifische Platten zu entwickeln, erlangen einen First-Mover-Vorteil, da Versorgungsunternehmen schlüsselfertige Lösungen nachfragen.
Einsatz korrosionsbeständiger Pb-Ca-Sn-Gitter
Ventilgeregelte Blei-Säure-Systeme setzen jetzt auf Blei-Kalzium-Zinn-Legierungen, die im Vergleich zu antimonreichen Gittern eine höhere elektrochemische Stabilität und einen geringeren Wasserverlust aufweisen. Dünnere, leichtere Gitter reduzieren den Metallverbrauch um bis zu 20 %, ohne die strukturelle Festigkeit zu beeinträchtigen. Telekommunikations- und USV-Betreiber tendieren zu wartungsfreien Ausführungen, was in Nordamerika und Europa zu einer sofortigen Nachfragesteigerung führt. Kosteneinsparungen resultieren aus weniger Servicebesuchen und längeren Austauschzyklen, was die Gesamtbetriebskosten direkt verbessert. Diese Legierungen stärken somit die etablierte Position von Blei-Säure-Platten in industriellen Bereitschaftsanwendungen.
3D-gedruckte bipolare Plattenarchitekturen
Die additive Fertigung ermöglicht die Integration von Kühlkanälen, variablen Wandstärken und Stromableitrippen in einteiligen Platten.[2]Nature Energy, "3D-gedruckte Bipolarplatten für Hochleistungsbatterien," nature.com Teslas strukturelles Batteriepack zeigt, wie bipolare Formate die Modulbaugruppe eliminieren, die Teileanzahl reduzieren und die volumetrische Effizienz steigern können. Bipolarplatten aus Polymerverbundwerkstoffen wiegen 40 % weniger als ihre metallischen Gegenstücke und erfüllen dennoch die für Personenfahrzeugumgebungen erforderlichen Leitfähigkeitsschwellen. Die Methode eignet sich hervorragend für schnelles Prototyping und ermöglicht Designiterationen ohne kostspielige Werkzeuge. Die Haltbarkeitsvalidierung unter Hochtemperaturzyklen ist noch im Gange, doch frühe Feldversuche in stationären Systemen haben bereits vielversprechende Lebensdauerwerte gezeigt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatilität der Raffiniertbleipreise | -2.3% | Global, mit besonderem Einfluss auf Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Strenge Gefahrstoffabfallrichtlinien (RoHS, ELV) | -1.7% | Europa und Nordamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von hochreinem Recycling-Blei | -1.2% | Global, mit starken Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Raffiniertbleipreise
Die Bleipreise schwankten im Jahr 2024 stark, angetrieben durch Versorgungsunterbrechungen und eine anhaltende Nachfrage nach Batterien. Rohstoffe machen bis zu 70 % der Plattenproduktionskosten aus, sodass Preisanstiege die Margen kurzfristig komprimieren. Das Recycling bietet eine teilweise Entlastung, doch hochreine Legierungsgüten begrenzen den Sekundärgehalt in Premium-Platten. Hersteller sichern sich durch langfristige Verträge und Terminpositionen ab, doch kleineren Unternehmen fehlt die finanzielle Schlagkraft, um stabile Inputkosten aufrechtzuerhalten. Preisinstabilität schreckt daher Kapitalinvestitionen in neue Plattenlinien ab und verlagert Beschaffungsentscheidungen in Richtung Chemiendiversifizierung.
Strenge Gefahrstoffabfallrichtlinien (RoHS, ELV)
Die EU-Altfahrzeugrichtlinie schreibt strenge Recyclingquoten vor und erhöht die Compliance-Kosten für bleibasierte Batterien. Chinas Ausdehnung der RoHS-Vorschriften auf Batterien fügt regionale Varianten hinzu, die die globale Lieferkettenplanung erschweren. Hersteller müssen die Materialzusammensetzung dokumentieren, Legierungsrezepturen anpassen und Prozesse für jede Rechtsordnung zertifizieren. Compliance-Kosten belasten KMU stärker und beschleunigen die Konsolidierung oder den Marktaustritt. Gleichzeitig verstärkt das regulatorische Augenmerk die Forschung und Entwicklung bleifreier Alternativen und lenkt damit Mittel von traditionellen Plattenverbesserungen ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Dominanz der Blei-Säure-Technologie steht vor der Lithium-HerausforderungDie Blei-Säure-Technologie kontrollierte im Jahr 2025 56,60 % des Batterieplatten-Marktanteils, hauptsächlich aufgrund ihrer fest verankerten Nutzung in Automotive-SLI und kostenempfindlichen Industrienischen. Lithium-Ionen-Platten skalieren jedoch mit einer CAGR von 17,15 %, da Elektrofahrzeuge und Hochleistungsspeicher zunehmen und damit die Beschaffungsbudgets im Batterieplatten-Markt neu ausrichten. Überflutete Blei-Säure-Einheiten verankern weiterhin die Telekommunikations-Notstromversorgung, da Installateure auf ihre Felderfahrung und ihr Kostenprofil vertrauen. VRLA-Derivate decken die Premium-Automotive-Nachfrage für die Einführung von Natrium-Ionen- und Zink-Luft-Neueinsteigern ab, die das Lieferkettenrisiko und die Sicherheit adressieren. CATL hat Naxtra-Natrium-Ionen-Batterien im Juni 2025 in die Massenproduktion gebracht und nutzt dabei wartungsfreie Designs und schnelle Ladeakzeptanz. Nickel-basierte Systeme füllen Luft- und Raumfahrt- sowie Verteidigungs-Mikrosegmente aus, in denen extreme Temperaturtoleranz höhere Preispunkte rechtfertigt.
Die Diversifizierung setzt sich mit Natrium-Ionen- und Zink-Luft-Neueinsteigern fort, die Lieferkettenrisiken und Sicherheitsaspekte adressieren. CATL hat Naxtra-Natrium-Ionen-Batterien im Juni 2025 in die Massenproduktion überführt, wobei Aluminium- statt Kupferstromableiter erforderlich sind. Plattenhersteller jonglieren nun mit mehreren metallurgischen Werkzeugkästen, um das Korrosionsprofil jeder Chemie zu erfüllen. Diese Fragmentierung erhöht die Design-für-Fertigung-Komplexität, erweitert aber auch das adressierbare Potenzial im Batterieplatten-Markt.


Nach Plattenmaterial:
Hochleistungsverbundwerkstoffe verdrängen traditionelle LegierungenBlei-Kalzium-Gitter hielten im Jahr 2025 einen Anteil von 47,05 % an der Plattenmaterialnachfrage, da sie Korrosionsbeständigkeit mit robusten mechanischen Eigenschaften in versiegelten Batterien verbinden. Der Batterieplatten-Markt belohnt jedoch Innovationen; graphitbeschichtete und Kohlenstoffschaum-Verbundwerkstoffe sollen bis 2031 mit einer Rate von 19,52 % jährlich wachsen, angetrieben durch Leichtbau- und Wärmemanagement-Agenden. Blei-Antimon-Legierungen bleiben in Tiefzyklus-Gabelstaplern bestehen, da sie mechanischem Stress bei starker Entladung besser standhalten. Nischenanwendungen setzen auf Blei-Zinn-Mischungen für überlegene Leitfähigkeit, obwohl erhöhte Zinnkosten die Nutzung auf Spezialprodukte beschränken.
Die Verbundwerkstoff-Dynamik spiegelt den breiteren industriellen Appetit auf Energiedichtegewinne wider. Group14's siliziumreiches SCC55-Anodenmaterial hebt beispielsweise die Zellenkapazität um 50 % an und signalisiert vergleichbare Erträge, wenn kohlenstoffreiche Matrizen den inneren Widerstand reduzieren. Plattenhersteller, die in der Lage sind, Verbundgitter ohne Kostenexplosion zu skalieren, sichern sich ein differenziertes Portfolio im Batterieplatten-Markt.
Nach Fertigungstechnologie:
3D-Druck fordert konventionelle Methoden herausKontinuierliche Pastierungslinien hielten im Jahr 2025 einen Marktanteil von 42,85 % im Batterieplatten-Markt, dank ihres bewährten Durchsatzes und ihrer Reproduzierbarkeit. Dennoch beschleunigen bipolare und 3D-gedruckte Formate mit einer CAGR von 18,62 %, da additive Schichten Gittergeometrien ermöglichen, die für Stanzverfahren unerreichbar sind. Schwerkraftguss eignet sich für niedrigvolumige Sonderplatten und für Chemien, die dickere Querschnitte erfordern. Streckmetallgitter bieten eine hohe Oberfläche bei minimalem Verschnitt, was sie für Zweirad-Batterien attraktiv macht, bei denen jedes Gramm zählt.
Die Digitale-Zwilling-Überwachung, exemplifiziert durch das Pilotprojekt von Siemens und Fraunhofer in Münster, integriert jetzt Echtzeit-Datenerfassung in Plattenfabriken und reduziert Ausschuss bei gleichzeitiger Verbesserung der Betriebszeit. Eine solche Industrie-4.0-Überlagerung wandelt Gestaltungsfreiheit in wirtschaftlich tragfähige Produktion um und stärkt die Attraktivität fortschrittlicher Techniken im Batterieplatten-Markt.
Nach Endverbraucher:
Energiespeicherung als WachstumsmotorAutomotive-Kunden machten im Jahr 2025 52,25 % des Umsatzes aus und verbinden bekannte Marken wie Toyota und Ford mit langfristigen SLI-Lieferverträgen. Energiespeichersysteme sollen jedoch mit einer beachtlichen CAGR von 19,05 % wachsen, dank Netzmodernisierung, der Verbreitung von Solaranlagen für Privathaushalte und flexibler Spitzenlastmandate. Industrielle Antriebsleistung – Gabelstapler, Bergbaufahrzeuge, Hafenkräne – liefert berechenbare Nachfrage nach Tiefzyklus-Platten, die für den harten Einsatz ausgelegt sind. Unterhaltungselektronik trägt ein bescheidenes, aber stetiges Volumen bei, da Geräte schrumpfen, die Verbreitung jedoch anhält.
Netzspeicherung erfordert Mehrstunden-Ausdauer sowie hohe Zyklenlebensdauer und drängt Plattendesigner zu dicken, korrosionsbeständigen Gittern und aktivem Material mit hoher Porosität. Natron Energys 600-MW-Natrium-Ionen-Anlage in Michigan zeigt, wie alternative Chemien kommerzialisiert werden, um diesen Anforderungen gerecht zu werden. Lieferanten, die solche Anforderungen in skalierbare Plattenproduktion umsetzen können, erlangen Priorität bei der Ausschreibung von Versorgungsunternehmen und untermauern das zukünftige Wachstum des Batterieplatten-Marktes.
Geografische Analyse
APAC Batterieplatten-Markt
Der asiatisch-pazifische Raum kontrollierte im Jahr 2025 58,90 % des Batterieplatten-Marktes und wird die Führungsposition mit einer CAGR von 16,28 % bis 2031 behalten. Chinas Produktion von Antriebsbatterien stieg in der ersten Hälfte des Jahres 2024 um 176 %, doch eine drohende Überversorgung treibt Konsolidierung und Effizienzprojekte voran. Südkorea hält durch LG Energy Solution und SK On 37 % der globalen Batteriezellkapazität, während staatliche Fördermittel auf vorkommerzielle Festkörperplattformen ausgerichtet sind. Japan sichert sich Nischenprojekte in der Luft- und Raumfahrt sowie im Premiumfahrzeugsegment und nutzt dabei seine Materialstärken, auch wenn sich das Volumen in Richtung des asiatischen Festlands verlagert. Indiens Production-Linked Incentive-Programm hat erhebliche Investitionen angezogen; Amara Rajas INR 95 Milliarden-Gigafabrik ist ein Beispiel für den Lokalisierungskurs des Landes.
Batterieplatten-Markt in Nordamerika und Europa
Nordamerika und Europa stellen gemeinsam die nächste Wachstumsgrenze für den Batterieplatten-Markt dar. Die Kapazität der Vereinigten Staaten soll bis 2030 1.200 GWh erreichen, unterstützt durch 10 neue Fabriken, die 2025 ihren Betrieb aufnehmen. Steuerliche Bundesanreize verlagern die Beschaffung hin zu inländischen Platten und veranlassen Lieferanten zur Erweiterung ihrer Standortpräsenz. Europäische Projekte zielen auf 1,5 TWh bis 2030 ab, obwohl Finanzierungsverzögerungen die Hälfte der angekündigten Pipeline gefährden. Deutschland beherbergt Northvolts 60-GWh-Anlage, Frankreich unterstützt Verkor in Dünkirchen, und der EU Green Deal leitet Mittel in Recyclingströme, die künftig die Nachfrage nach Plattenlegierungen befördern werden.
Batterieplatten-Markt in Nahost/Afrika und Südamerika
Südamerika sowie der Nahe Osten und Afrika bieten aufstrebende Perspektiven für den Batterieplatten-Markt. Brasilien und Argentinien nutzen ihre Lithium- und Bleivorräte, wobei Infrastrukturprobleme eine unmittelbare Skalierung bremsen. Die Golfstaaten betreiben Netze mit hohem Solaranteil, die große Energiespeicherpuffer erfordern, und schreiben Ausschreibungen für Natrium-Ionen- und Blei-Kohlenstoff-Systeme aus. Afrikas Mineralreichtum verspricht Möglichkeiten zur vertikalen Integration, obwohl politische Stabilität und der Ausbau der Logistik Voraussetzungen bleiben, bevor die Gigafabrik-Wirtschaftlichkeit aufgeht.

Regulatorisches Umfeld
Die Nachfrage nach Batterieplatten und Fertigungsentscheidungen werden zunehmend von Vorschriften zu Batterienachhaltigkeit, Kennzeichnung und Lebensendbehandlung in den wichtigsten Märkten geprägt. In der Europäischen Union regelt die Verordnung (EU) 2023/1542 das Inverkehrbringen von Batterien in den Kategorien SLI, Industrie und Elektrofahrzeuge und verknüpft die technische Dokumentation (einschließlich Werte für elektrochemische Leistung und Haltbarkeitsparameter für wiederaufladbare Industriebatterien >2 kWh, LMT- und EV-Batterien ab dem 18. August 2024) mit Verpflichtungen zur erweiterten Herstellerverantwortung, Sammlung und Behandlung. Der Zeitplan für die Einhaltung der Sorgfaltspflichten in der Lieferkette wurde durch die Verordnung (EU) 2025/1561 aktualisiert, die ein zentrales Anwendungsdatum auf den 26. Juli 2026 verschiebt. Die damit verbundenen EU-Anforderungen an Recyclingeffizienz und Rückgewinnungsmethodik bringen zudem eine jährliche Datenbereitstellung ab dem Kalenderjahr 2026 mit sich, wodurch der Bedarf an rückverfolgbaren Materialien und an Recycler-Berichterstattung entlang der Lieferketten für bleihaltige und fortschrittliche Platten steigt.
In den Vereinigten Staaten umfasst die politische Unterstützung auf Bundesebene von der EPA geleitete Arbeiten gemäß 42 USC 6966c zur Förderung des Batterierecyclings durch freiwillige Kennzeichnungsrichtlinien, die mit internationalen Kennzeichnungsstandards und der bestehenden US-Gesetzgebung zum Batteriemanagement abgestimmt sind. Auf Bundesstaatsebene hat Washington am 16. Dezember 2025 die WAC 173-905 (Battery Stewardship Program) verabschiedet, die am 16. Januar 2026 in Kraft tritt, mit gestaffelten Sammelverpflichtungen, die sich bis in spätere Jahre erstrecken. Auch Kalifornien hat Fortschritte bei der Regelsetzung für seinen Responsible Battery Recycling Act gemacht, einschließlich eines Workshops am 16. Juni 2026 und eines Kommentarfensters vom 16. bis 30. Juni 2026. Zusammen erhöhen diese Maßnahmen die Anforderungen an Dokumentation, Produktverantwortung und Rücknahmebereitschaft für Platten- und Batteriehersteller, die Automobil-, Industrie-Notstrom- und aufkommende Speicheranwendungen bedienen.
Wettbewerbslandschaft
Die Wettbewerbsintensität im Batterieplatten-Markt ist moderat, da keine einzelne Technologie oder Region alle Anwendungsfälle dominiert. Clarios, Exide und GS Yuasa behalten starke Positionen im Automotive-SLI-Bereich durch langjährige OEM-Vereinbarungen und umfangreiche Servicenetzwerke. CATL und BYD kanalisieren den Elektrofahrzeug-Schwung in die nachgelagerte Plattennachfrage und investieren gleichzeitig in Forschung und Entwicklung für Natrium-Ionen- und Festkörperprototypen. Narada Power konzentriert sich auf Telekommunikations-Standby-Anlagen, Crown Battery steuert auf industrielle Tiefzyklus-Nischen zu, und Natron Energy skaliert blaue Natrium-Chemien für mehrstündige Netzdienstleistungen.
Strategische Muster unterscheiden sich zwischen vertikaler Integration und Spezialisierung. CATL sichert sich Abnahmevereinbarungen mit GM und Volkswagen und koppelt die Zellenproduktion mit der Rohstoffbeschaffung im Rahmen langfristiger Verträge. Amara Raja schloss Technologielizenzvereinbarungen mit GIB EnergyX, um in die Lithium-Eisen-Phosphat-Fertigung einzusteigen. Traditionelle Plattenhersteller gründen Gemeinschaftsunternehmen zur Teilung des Kapitalrisikos beim Einstieg in Lithium-Segmente und nutzen dabei weiterhin ihr etabliertes Blei-Säure-Volumen zur Finanzierung von Forschung und Entwicklung. Überkapazitäten in China belasten die Margen, während nordamerikanische und europäische Abnehmer Aufschläge für compliance-gerechte, regional bezogene Platten zahlen.
Innovationsschwerpunkte konzentrieren sich auf additive Fertigung, fortschrittliche Legierungen und digitale Produktionskontrolle. Die Implementierung des digitalen Zwillings durch Siemens ermöglicht „Erstversuchs-richtig”-Durchläufe, die Ausschuss bei der 3D-gedruckten Plattenherstellung reduzieren.[4]Siemens AG, "Digitale-Zwilling-Lösungen für die Fraunhofer-Batteriezellenfabrik," siemens.com Group 14 und Lyten entwickeln siliziumreiche bzw. Lithium-Metall-Eingangsstoffe, die die nachgelagerte Plattenmetallurgie beeinflussen. Als Reaktion darauf erproben konventionelle Blei-Säure-Marktführer Verbundgitter in der Hoffnung, Marktanteile dort zu halten, wo Kosten und Sicherheit Energiedichteaspekte überwiegen. Da sich die Chemien diversifizieren, genießen Lieferanten, die Multi-Chemie-Plattenportfolios anbieten können, abgesicherte Nachfrageströme über verschiedene Zyklen hinweg.
Batterieplatten-Industrieführer
Clarios, LLC
GS Yuasa Corporation
Exide Industries Ltd.
East Penn Manufacturing
Enersys
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Batterieplatten-Markt
- Clarios, LLC
- Exide Industries Ltd.
- GS Yuasa Corporation
- East Penn Manufacturing Co.
- Enersys
- Amara Raja Energy & Mobility Ltd.
- Narada Power Source Co., Ltd.
- Camel Group Co., Ltd.
- Chaowei Power Holdings Ltd.
- Leoch International Technology Ltd.
- Crown Battery Manufacturing Co.
- Tianneng Power International Ltd.
- Hitachi Chemical Energy Technology
- Fiamm Energy Technology S.p.A.
- Panasonic Energy Co., Ltd.
- Toshiba Corporation
- BYD Co., Ltd.
- Contemporary Amperex Technology Co., Ltd. (CATL)
- SVOLT Energy Technology
- Envision AESC Group

Marktchancen und Zukunftsaussichten
Die durch Compliance getriebene Neugestaltung und Dokumentation stellt für Plattenhersteller und Batterie-OEMs, die in mehreren Regionen und mit mehreren Chemien tätig sind, eine kurzfristige Marktlücke dar. In der EU erhöht die Batterieverordnung (EU) 2023/1542 die Anforderungen an Kennzeichnung, Information sowie Leistung und Berichterstattung am Lebensende für SLI-, Industrie- und EV-Batterien. Die Verordnung (EU) 2025/1561 verschiebt den Zeitpunkt der Sorgfaltspflichten auf den 26. Juli 2026 und schafft damit ein definiertes Zeitfenster, um Lieferanten-Onboarding, Materialerklärungen und auditfähige Rückverfolgbarkeit für Metalle und Verbundwerkstoffe in Gittern und Stromkollektoren zu verbessern. Eine zweite, durch Compliance getriebene Chance liegt in Datensystemen und der Integration von Recyclern: Die EU-Anforderungen an Recyclingeffizienz und Rückgewinnungsmethodik verlangen eine jährliche Datenbereitstellung ab dem Kalenderjahr 2026, was Lieferanten begünstigt, die Plattenmaterialspezifikationen mit verifizierter Recycling- und Rückgewinnungsberichterstattung verknüpfen können.
In Nordamerika erweitern Initiativen zur Produktverantwortung und Kennzeichnung das adressierbare Dienstleistungsspektrum rund um Platten und nicht nur um die Teile selbst. EPA-Programme gemäß 42 USC 6966c unterstützen freiwillige Recycling- und Kennzeichnungsrichtlinien, während Washingtons WAC 173-905 (wirksam ab 16. Januar 2026) und die Regelsetzungsschritte zu Kaliforniens Responsible Battery Recycling Act im Juni 2026 den Wert standardisierter Kennzeichnung, sicherer Handhabungsanweisungen und herstellergeführter Sammellogistik über alle Batterieformate mit Platten hinweg erhöhen. Auf der Angebotsseite zeigen aktuelle Unternehmensinvestitionen ebenfalls, wo Kapazität und Fähigkeiten aufgebaut werden: Clarios berichtete über Fortschritte im Rahmen seiner American Energy Manufacturing Strategy in Höhe von 6 Milliarden USD (einschließlich eines Ein-Jahres-Updates im Mai 2026) und kündigte eine bedeutende Fertigungserweiterung in St. Joseph, Missouri, an. GS Yuasa sicherte sich zudem die METI-Zertifizierung für ein neues stationäres Lithium-Ionen-Batteriewerk im Norden Tokios (2 GWh pro Jahr). Diese Schritte unterstreichen die kommerzielle Nachfrage nach fortschrittlichen Automobil- und stationären Produkten, bei denen Plattenlieferanten, die Materialien über Blei-Säure-, Lithium-Ionen- und Natrium-Ionen-Architekturen hinweg qualifizieren können, mehrere Chemieprogramme gewinnen können, während sie strengere Anforderungen an Produktverantwortung und Rückverfolgbarkeit erfüllen.
Recent Industry Developments in Batterieplatten-Markt
- Mai 2026: Clarios erweitert seine Fertigungsanlagen in St. Joseph, Missouri, um bis zu 390 Millionen USD, um die Produktionskapazität für Autobatterien zu erhöhen und den Betrieb zu modernisieren. Die Erweiterung stärkt die US-Lieferkette für Autobatterien durch die Regionalisierung der Produktion.
- Mai 2026: Clarios aktualisiert die American Energy Manufacturing Strategy in Höhe von 6 Milliarden USD und erwartet, dass bis Ende des Geschäftsjahres 2026 mehr als 500 Millionen USD in US-Werke investiert werden. Dies signalisiert einen verstärkten Kapitaleinsatz und Kapazitätsausbau in der nordamerikanischen Produktion.
- Februar 2026: Die GS Yuasa Corporation erhält die METI-Zertifizierung im Rahmen des Stable Supply Assurance Plan für ein neues stationäres Li-Ionen-Batteriewerk im Norden Tokios mit einer Investition von rund 70,3 Milliarden Yen und einer Kapazität von 2 GWh pro Jahr. Das Projekt fügt vertikale Integration in die Netzspeicherung hinzu und stärkt die Versorgungssicherheit in Japan.


Batterieplatten-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Batterieplatten, die in Batterien zur Speicherung und Abgabe elektrischer Energie verwendet werden, einschließlich Platten, die an Batteriehersteller geliefert werden, und Platten, die als Ersatzteile über Servicekanäle verkauft werden.
Ausschlüsse vom Geltungsbereich: Wir schließen vollständige Batterien, Separatoren, Elektrolyte, Ladegeräte und Batteriepacks aus, da diese als unterschiedliche Produkte preislich bewertet und erworben werden.
Übersicht der Segmentierung
- Nach Batterietyp
- Blei-Säure (überflutet, VRLA)
- Lithium-Ionen
- Nickel-basiert
- Sonstige (Zn-Luft, Na-Ion, usw.)
- Nach Plattenmaterial
- Blei-Antimon-Legierung
- Blei-Kalzium-Legierung
- Blei-Zinn-Legierung
- Hochleistungsverbundwerkstoffe (graphitbeschichtet, Kohlenstoffschaum)
- Nach Fertigungstechnologie
- Schwerkraftguss
- Kontinuierliches Pastieren
- Streckmetall
- Bipolar/3D-Druck
- Nach Endverbraucher
- Automotive (SLI, Start-Stopp)
- Industrie (Gabelstapler, Telekommunikation, USV)
- Energiespeichersysteme
- Unterhaltungselektronik
- Luft- und Raumfahrt sowie Verteidigung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die erste Datenebene für Produktions-, Handels- und Endverbrauchssignale aufzubauen, die den Verbrauch von Batterieplatten beeinflussen. Wir haben öffentliche Quellen wie USGS für den Kontext des Bleiangebots, UN Comtrade für Import- und Exportmuster verwandter Bleiprodukte, IEA für Indikatoren zu Energiespeicherung und Elektrifizierung sowie OICA für Fahrzeugproduktionstrends herangezogen, die die Ersatz- und OEM-Batterienachfrage beeinflussen.
Darüber hinaus haben wir Geschäftsberichte, Investorenpräsentationen und seriöse Pressemitteilungen von Unternehmen ausgewertet, um Kapazitätserweiterungen, Produktmix und regionale Präsenz zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und sendungsbezogene Import- und Exportdaten genutzt, um Zeitpläne zu überprüfen und Unsicherheiten bei Mengen und Preisen zu verringern. Die oben genannten Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wurde genutzt, um die Annahmen der Sekundärforschung zu überprüfen, insbesondere im Hinblick darauf, was tatsächlich als Platte verkauft wird gegenüber einer breiteren Batteriekomponente. Wir sprachen mit Herstellern, Distributoren, Recyclern und Großabnehmern in den wichtigsten Produktions- und Verbrauchsregionen und gingen anschließend auf Preisgestaltung, Schrottrückgewinnung und Nachfrageschwankungen nach Anwendung ein.
Umfrageergebnisse wurden genutzt, um durchschnittliche Verkaufspreise, den Anteil der Ersatznachfrage gegenüber der OEM-Nachfrage sowie die Auswirkungen technologischer Verschiebungen auf das Plattendesign und die im Zeitverlauf verwendeten Materialien zu triangulieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 13 % | APAC: 44 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 39 % | EMEA: 36 % |
| Kleinere Akteure: 14 % | Manager: 48 % | Amerika: 20 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Batterieproduktion und Ersatznachfragesignale in einen implizierten Plattenbedarf nach Chemiemix und typischer Plattenintensität übersetzt werden. Von dort werden die Gesamtwerte mit selektiven Bottom-up-Prüfungen abgeglichen, wie etwa stichprobenbasierten Umsatzaufstellungen von Lieferanten, Kanalprüfungen bei Distributoren und Plausibilitätsprüfungen anhand von Volumen mal Durchschnittsverkaufspreis für gängige Plattenkategorien.
Wichtige Eingaben in das Modell umfassen die Entwicklung des Bleipreises und dessen Weitergabeverhalten, den Fahrzeugbestand und Ersatzzyklen (die die Blei-Säure-Nachfrage beeinflussen), den Einsatz stationärer Notstrom- und Industriebatterien, regionale Fertigungskapazität und -auslastung sowie Handelsströme, die anzeigen, welche Regionen Nettoexporteure oder -importeure von plattenbezogenen Materialien sind. Für die Prognose verwenden wir eine Szenarioanalyse, die durch Expertenmeinungen zu Elektrifizierungstempo, Recyclingbeschränkungen und Preiszyklen gestützt wird, und wandeln diese anschließend in jährliche Volumen- und Durchschnittsverkaufspreispfade um.
Wo Bottom-up-Daten für kleinere lokale Akteure unvollständig sind, werden Lücken mithilfe von Proxy-Anteilen aus Handelsdaten und Kapazitätssignalen geschlossen und anschließend durch interviewbasierte Plausibilitätsprüfungen angepasst, damit die Gesamtwerte nach Region und Endverwendung konsistent bleiben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit sich das Modell nicht von realen Marktsignalen entfernt. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie dem Kontext des Bleiverbrauchs, der Richtung der Batterieproduktion und beobachteten Preisänderungen und untersuchen Ausreißer, bevor der interne Überprüfungsschritt erfolgt.
Wenn große Abweichungen nach Region oder Anwendung auftreten, werden Folgegespräche ausgelöst und Annahmen überprüft, einschließlich der Entwicklung der Durchschnittsverkaufspreise und des Nachfragezeitpunkts. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie großen Kapazitätserweiterungen, Änderungen der Recyclingpolitik oder starken Rohstoffpreisbewegungen. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Datenpunkte berücksichtigt werden.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Batterieplatten mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Batterieplatten unterscheiden sich häufig, weil die Abgrenzung des Geltungsbereichs unterschiedlich gezogen wird und weil sich Preis- und Volumenannahmen schnell mit den Rohstoffzyklen ändern. Wir stellen auch Lücken fest, wenn Studien den Plattenwert mit breiteren Batteriekomponenten mischen oder feste Umrechnungsfaktoren verwenden, die nicht der Art entsprechen, wie Platten in der Praxis spezifiziert und verkauft werden.
Vollständige Batterien bleiben außerhalb des Geltungsbereichs von Mordor Intelligence, was Doppelzählungen reduziert, wenn andere Schätzungen Platten mit dem Umsatz zusammengebauter Batterien oder dem Wert auf Packebene bündeln. Unterschiede ergeben sich auch daraus, wie die Weitergabe des Bleipreises in den Durchschnittsverkaufspreisen behandelt wird, ob die Ersatznachfrage anhand der Dynamik des Fahrzeugbestands modelliert oder als fester Verhältniswert angenommen wird, und wie häufig Annahmen aktualisiert werden, wenn sich Handelsströme und Kapazitätsauslastung ändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,96 Mrd. USD (2025) | |
| Branchenforschungsbulletin A | 2,98 Mrd. USD (2024) | Verwendet eine Basis aus dem Vorjahr und vermischt häufig Plattenumsätze mit dem breiteren Wert von Blei-Säure-Batteriekomponenten, wobei Durchschnittsverkaufspreise fortgeschrieben werden, ohne sie klar mit dem zeitlichen Verlauf des Bleipreises zu verknüpfen. |
| Globale Beratung B | 3,26 Mrd. USD (2025) | Wendet eine weiter gefasste Einbeziehung plattenähnlicher Teile über mehrere Chemien und Endanwendungen hinweg an und stützt sich auf verallgemeinerte Nachfragemultiplikatoren anstatt auf regionsspezifische Ersatzzyklen und handelsbasierte Gegenprüfungen. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, was als Platte im Gegensatz zu einer Batterie oder einer angrenzenden Komponente gezählt wird, sowie daraus, wie schnell sich die Preisgestaltung mit den Bleikostenzyklen bewegen darf. Indem die Annahmen nachvollziehbar mit Nachfragesignalen, Handelsprüfungen und interviewbestätigter Logik der Durchschnittsverkaufspreise verknüpft bleiben, bleibt die Schätzung praktisch reproduzierbar und in Planungsdiskussionen leichter zu verteidigen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Batterieplatten-Marktes?
Die Batterieplatten-Marktgröße betrug im Jahr 2026 3,42 Milliarden USD.
Wie schnell wird der Batterieplatten-Markt voraussichtlich wachsen?
Der Markt soll im Zeitraum 2026–2031 eine CAGR von 15,63 % verzeichnen und bis 2031 einen Umsatz von 7,06 Milliarden USD erreichen.
Welche Region führt die Batterieplatten-Nachfrage an?
Die Asien-Pazifik-Region hielt im Jahr 2025 58,90 % des globalen Umsatzes und soll mit einer CAGR von 16,28 % am schnellsten wachsen.
Welches Anwendungssegment wächst am schnellsten?
Energiespeichersysteme sind das am schnellsten wachsende Endverbrauchersegment mit einer CAGR von 19,05 % bis 2031.
Welche Fertigungstechnologien gewinnen an Bedeutung?
Bipolare und 3D-gedruckte Platten wachsen mit einer CAGR von 18,62 % und fordern die etablierte Position des kontinuierlichen Pastierens heraus.
Wie beeinflussen Rohstoffpreisschwankungen die Lieferanten?
Die Bleipreisvolatilität kann die prognostizierte CAGR um 2,3 Prozentpunkte verringern und zwingt Hersteller zur Absicherung und zum Einsatz von Recyclingstrategien.
Seite zuletzt aktualisiert am:



