
Marktgröße und Marktanteil für automatisiertes maschinelles Lernen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.68 Milliarden US-Dollar |
| Marktgröße (2031) | 21.19 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 41.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automatisiertes maschinelles Lernen von Mordor Intelligence
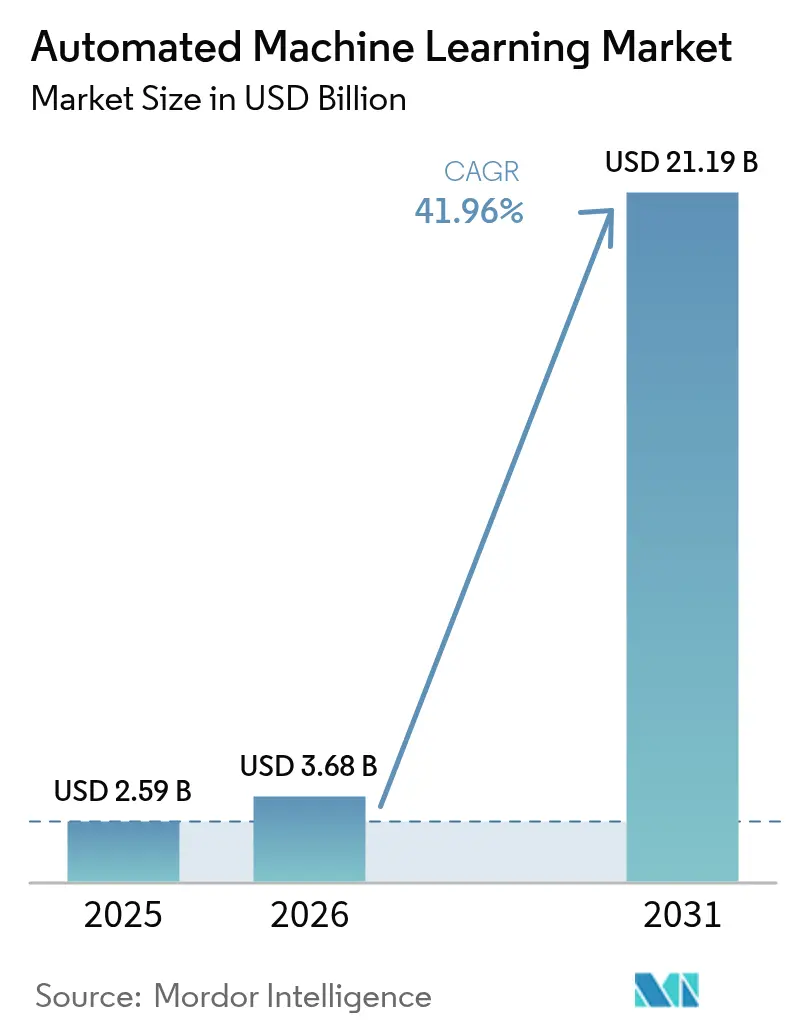
Die Marktgröße für automatisiertes maschinelles Lernen wurde im Jahr 2025 auf 2,59 Milliarden USD geschätzt und soll von 3,68 Milliarden USD im Jahr 2026 auf 21,19 Milliarden USD bis 2031 wachsen, bei einer CAGR von 41,96 % während des Prognosezeitraums (2026–2031).
Die kommerzielle Nachfrage wird durch die rasche Cloud-Einführung, den Bedarf an der Skalierung von Initiativen im Bereich künstliche Intelligenz ohne große Data-Science-Teams sowie durch regulatorische Anforderungen an Modelltransparenz gestützt. Cloud-native Angebote machen bereits 64 % des weltweiten Umsatzes aus und wachsen mit einer CAGR von 45,01 %, was die Präferenz für verwaltete Infrastruktur unterstreicht, die Bereitstellungszyklen verkürzt und gleichzeitig die Kapitalkosten senkt. Die Modellierungsautomatisierung hält den größten funktionalen Anteil, doch Feature-Engineering-Tools wachsen schneller, da Unternehmen erkennen, dass Datenqualität die Vorhersagegenauigkeit stärker beeinflusst als die Algorithmenauswahl. Großunternehmen dominieren weiterhin die Ausgaben, doch der Wachstumsimpuls verlagert sich auf kleine und mittlere Unternehmen dank No-Code-Oberflächen und öffentlicher Förderung, die den Fachkräftemangel ausgleicht. Regional gesehen führt Nordamerika bei der installierten Basis, während der asiatisch-pazifische Raum die stärkste Entwicklung zeigt, da Regierungen KI-Ziele in Fertigungs- und Smart-City-Programme einbetten.
Wichtigste Erkenntnisse des Berichts
- Nach Lösung führten Cloud-Bereitstellungen im Jahr 2025 mit einem Marktanteil von 63,42 % am Markt für automatisiertes maschinelles Lernen, während das Segment bis 2031 voraussichtlich mit einer CAGR von 43,72 % wachsen wird.
- Nach Automatisierungstyp hielt die Modellierungsautomatisierung im Jahr 2025 einen Umsatzanteil von 40,35 %; das Feature-Engineering soll bis 2031 mit einer CAGR von 43,11 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 70,22 % an der Marktgröße für automatisiertes maschinelles Lernen, doch kleine und mittlere Unternehmen entwickeln sich bis 2031 mit einer CAGR von 42,85 % weiter.
- Nach Endnutzer dominierten Banken, Finanzdienstleistungen und Versicherungen im Jahr 2025 mit 30,44 % des Umsatzes, während das Gesundheitswesen bis 2031 mit einer CAGR von 43,26 % wächst.
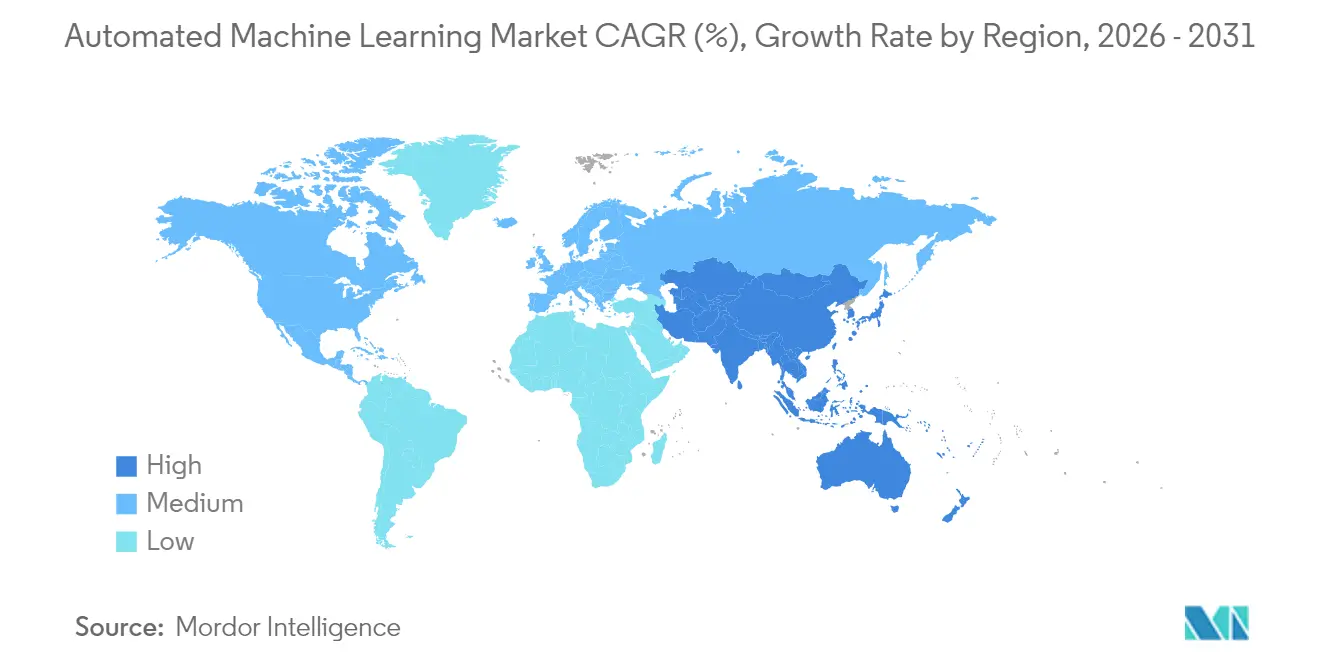
- Nach Geografie entfielen auf Nordamerika 45,38 % des Umsatzes im Jahr 2025, während für den asiatisch-pazifischen Raum zwischen 2026 und 2031 eine CAGR von 44,63 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach effizienten Betrugserkennungsmodellen | +8.2% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Bedarf an intelligenten Geschäftsprozessen | +7.1% | Global, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Cloud-First-Strategie für maschinelles Lernen in Unternehmen | +9.4% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Fachkräften im Bereich Data Science | +6.8% | Global, akut in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Edge-natives automatisiertes maschinelles Lernen für geräteseitige Inferenz | +4.3% | Kern im asiatisch-pazifischen Raum, Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck für Modellerklärbarkeit | +5.7% | Europa und Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach effizienten Betrugserkennungsmodellen
Finanzinstitute wechseln von statischen Regelwerken zu auf automatisiertem maschinellem Lernen basierenden Betrugssystemen, die aus Echtzeit-Transaktionsströmen lernen, falsch-positive Ergebnisse reduzieren und die Wiederherstellungsraten verbessern. Versicherer erwarten bis 2032 Einsparungen von 80–160 Milliarden USD, da automatisierte Modelle strukturierte und unstrukturierte Daten auf verdächtige Schadensfälle untersuchen. Integrierte Verarbeitung natürlicher Sprache ermöglicht es Plattformen, Callcenter-Transkripte und Social-Media-Signale auszuwerten und Underwritern einen detaillierten Kontext für Risikoentscheidungen zu liefern. Anbieter, die Dashboards bereitstellen, die erklärende Kennzahlen mit jeder Vorhersage verknüpfen, erzielen Preisaufschläge, da Finanzregulatoren die Offenlegungsstandards verschärfen. Der Nettoeffekt stützt einen Aufschlag von 8,2 % auf die prognostizierte CAGR bis 2026.
Zunehmender Bedarf an intelligenten Geschäftsprozessen
Unternehmen betten automatisiertes maschinelles Lernen in Fertigungs-, Einzelhandels- und Gesundheitsworkflows ein, um über regelbasierte Robotik hinaus zu adaptiver Optimierung zu gelangen. Sensorgestützte vorausschauende Wartung reduziert ungeplante Ausfallzeiten um bis zu 30 % und verbessert die Gesamtanlageneffektivität in Halbleiterfabrikationslinien[1]Tracey Countryman, "Vorausschauende Wartung in der Industrie 4.0," McKinsey, mckinsey.com. Einzelhändler setzen automatisiertes maschinelles Lernen für Bedarfsplanung und dynamische Preisgestaltung ein, wobei Pilotprojekte Umsatzsteigerungen von 22,7 % zeigen, wenn KI-generierte Erkenntnisse in Merchandising-Systeme einfließen. Oracles klinischer digitaler Assistent veranschaulicht die Vorteile im Gesundheitswesen und reduziert die Dokumentationszeit von Ärzten um bis zu 40 %, wodurch Kapazitäten für die Patientenversorgung freigesetzt werden. Die Konvergenz von Analysen, Workflow-Orchestrierung und Low-Code-Modellierungstools trägt bis zur Mitte des Jahrzehnts 7,1 % zum Wachstum bei.
Cloud-First-Strategie für maschinelles Lernen in Unternehmen
Unternehmen geben lokale Hardware zugunsten elastischer GPU-Cluster auf, die als Dienst bereitgestellt werden, was 9,4 % zur prognostizierten CAGR beiträgt. Microsofts Ergebnisse für das Geschäftsjahr 2025 heben milliardenschwere Azure-KI-Buchungen hervor, die mit dem Training von Modellen für automatisiertes maschinelles Lernen und Governance-Erweiterungen verbunden sind. AWS skaliert Projekt Rainier, einen Trainium-2-Supercluster, der die verfügbare Rechenleistung verfünffacht, um große Workloads für automatisiertes maschinelles Lernen zu unterstützen. Oracles Auftragsbestand für KI-Infrastrukturverträge übersteigt 12 Milliarden USD, was auf eine dauerhafte Nachfrage nach Cloud-Kapazitäten hinweist, die durch regionsspezifische Verfügbarkeitszonen mit Datensouveränitätsregeln in Einklang gebracht werden. Multi-Cloud-Beschaffung reduziert die Abhängigkeit von einzelnen Anbietern und verkürzt die Zeiträume für Machbarkeitsnachweise von Monaten auf Wochen.
Mangel an qualifizierten Fachkräften im Bereich Data Science
Die weltweite Nachfrage nach Stellen im Bereich Data Science übersteigt das Angebot und trägt 6,8 % zum Marktwachstum bei, da automatisiertes maschinelles Lernen Kompetenzlücken schließt. Brasilien meldet ein Defizit von 500.000 KI-Fachkräften und setzt auf No-Code-Lösungen für automatisiertes maschinelles Lernen, um erweiterte Analysen in Geschäftsfunktionen auszuweiten. Die Einführungsrate von KI in der Europäischen Union hat sich zwischen 2021 und 2024 fast verdoppelt und liegt bei 13 %, doch viele Unternehmen lagern die Modellentwicklung aus, weil internen Teams tiefgreifende statistische Kenntnisse fehlen. Plattformen wie Google AutoML popularisieren Drag-and-Drop-Oberflächen und ermöglichen es Marketing-Managern und Betriebsanalysten, Vorhersagemodelle ohne Python- oder R-Programmierung zu erstellen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langsame Unternehmenseinführung und Kulturgefälle | -4.8% | Global, ausgeprägt in traditionellen Branchen | Kurzfristig (≤ 2 Jahre) |
| Datensicherheits- und Datenschutzbedenken in Cloud-Workflows | -3.2% | Europa und Nordamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Compliance-Kosten für algorithmische Verzerrungen | -2.1% | Europa und Nordamerika, regulatorische Ausstrahlungseffekte | Mittelfristig (2–4 Jahre) |
| Begrenzte Genauigkeit des automatisierten maschinellen Lernens bei Zeitreihen mit langem Zeithorizont | -1.9% | Global, sektorspezifische Auswirkungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langsame Unternehmenseinführung und Kulturgefälle
Veraltete Prozesse, risikoaverse Führung und die Befürchtung der Belegschaft vor Jobverlust verlangsamen die Einführung von automatisiertem maschinellem Lernen und reduzieren den Marktimpuls um 4,8 %. Viele asiatische Banken verlassen sich weiterhin auf manuelle Überprüfungen zur Geldwäschebekämpfung, da ihre veralteten Kernsysteme die Datenintegration erschweren. Kleine Fertigungsunternehmen in Südafrika nennen unklare Rahmenbedingungen und mangelnde Unterstützung durch das Management als Haupthindernisse für KI-Projekte, was die Bereitstellungszyklen über die ursprünglichen Prognosen hinaus verlängert. Erfolgreiche Transformationen kombinieren Schulungen, Change-Management-Programme und gezielte Anreize, die KI-Ergebnisse mit Mitarbeiterleistungskennzahlen in Einklang bringen.
Datensicherheits- und Datenschutzbedenken in Cloud-Workflows
Globale Datenschutzgesetze schreiben eine detaillierte Kontrolle über personenbezogene Daten vor und reduzieren das prognostizierte Wachstum um 3,2 %, da Unternehmen Compliance gegen Agilität abwägen. Die Datenschutz-Grundverordnung der EU verpflichtet Unternehmen, automatisierte Entscheidungen zu erläutern und das Recht der Nutzer auf Widerspruch gegen Profiling zu wahren, was die Nachfrage nach lokalem Hosting oder hybriden Architekturen ankurbelt. Apples Entscheidung, bestimmte KI-Funktionen in der EU zu verschieben, unterstreicht, wie Regulierung Produkteinführungen verzögern kann. Anbieter von Finanzdienstleistungen führen umfangreiche Validierungen durch, bevor sie sensible Datensätze hochladen, was die Beschaffungszyklen verlängert. Anbieter bieten nun Verschlüsselung im Betrieb und Prüfprotokollierung an, um Risikoverantwortliche zu beruhigen, ohne auf kostspielige lokale Infrastrukturen zurückgreifen zu müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung:
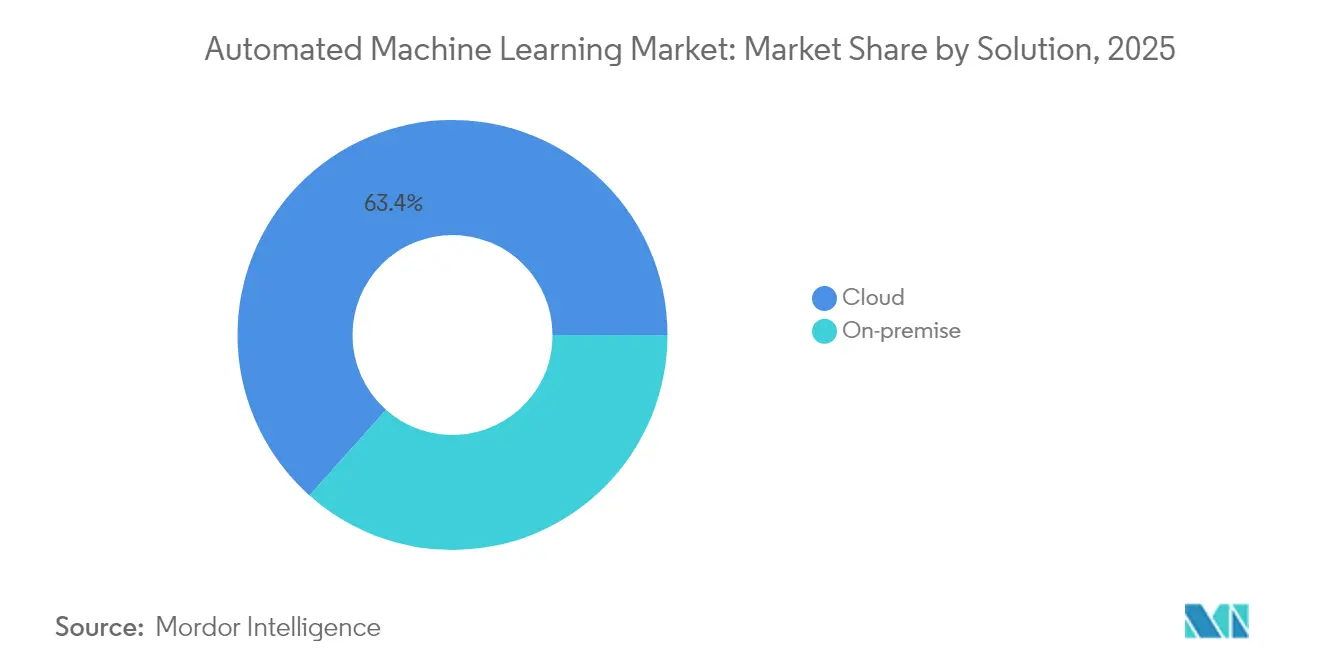
Cloud-Dominanz beschleunigt den InfrastrukturwandelCloud-Plattformen erwirtschafteten im Jahr 2025 63,42 % des Umsatzes, und das Segment ist auf dem Weg zu einer CAGR von 43,72 % bis 2031 – eine Entwicklung, die die Kostenvorteile gemeinsamer Infrastruktur bestätigt. Die Marktgröße für automatisiertes maschinelles Lernen bei Cloud-Bereitstellungen soll sich ausweiten, da Hyperscaler dedizierte Beschleuniger und serverlose Trainingspipelines integrieren. Kontinuierliche Funktionserweiterungen, Sicherheitszertifizierungen auf Unternehmensniveau und nutzungsbasierte Abrechnung sprechen Organisationen an, die Agilität gegenüber Hardware-Kontrolle bevorzugen. Bedrock, der Modellmarktplatz von AWS, listet mehr als 100 grundlegende und aufgabenspezifische Modelle auf, sodass Kunden Algorithmen ohne eigene GPUs evaluieren können, was die Experimentierzyklen verkürzt.
On-Premises-Bereitstellungen bleiben in Finanz-, Verteidigungs- und öffentlichen Sektoren bestehen, wo Datenhaltungsvorschriften externes Hosting verbieten. Ihr Anteil erodiert jedoch, da Techniken des vertraulichen Rechnens eine sichere Verarbeitung in öffentlichen Cloud-Umgebungen ermöglichen. Hybride Muster haben sich herausgebildet, bei denen das Training in der Cloud stattfindet, während die Inferenz auf Edge-Geräten ausgeführt wird, um Latenzanforderungen zu erfüllen. Edge-native Angebote ermöglichen den Offline-Betrieb für Fabriken und Einzelhandelsgeschäfte und gewährleisten die Geschäftskontinuität bei Verbindungsunterbrechungen.


Nach Automatisierungstyp:
Feature-Engineering entwickelt sich zum WachstumsführerDie Modellierungsautomatisierung hielt im Jahr 2025 40,35 % des Umsatzes, doch die CAGR von 43,11 % beim Feature-Engineering signalisiert eine Verlagerung hin zu datenzentrierter KI. Der Marktanteil für automatisiertes maschinelles Lernen bei der Feature-Automatisierung wächst, weil strukturierte Datenprojekte ohne robuste Variablenkonstruktion häufig scheitern. Große Sprachmodelle unterstützen nun die Zuordnung von Rohfeldern zu domänenfertigen Features und automatisieren semantische Verknüpfungen und Texteinbettungen, die zuvor Spezialkenntnisse erforderten.
Visualisierungs- und Datenverarbeitungsautomatisierung unterstützen eine breitere Einführung, indem sie Fragen in natürlicher Sprache in SQL-Abfragen und interaktive Diagramme übersetzen. Forschungen, die evolutionäre Algorithmen mit Eingabeaufforderungen für große Sprachmodelle kombinieren, haben die Rechenzeit verkürzt und den prädiktiven Nutzen bei Benchmark-Datensätzen verbessert. Nutzer im Gesundheitswesen und im Finanzbereich profitieren am meisten, da domänenspezifische Ontologien in Feature-Pipelines eingebettet sind und Prüfanforderungen ohne manuelle Eingriffe erfüllen.
Nach Unternehmensgröße:
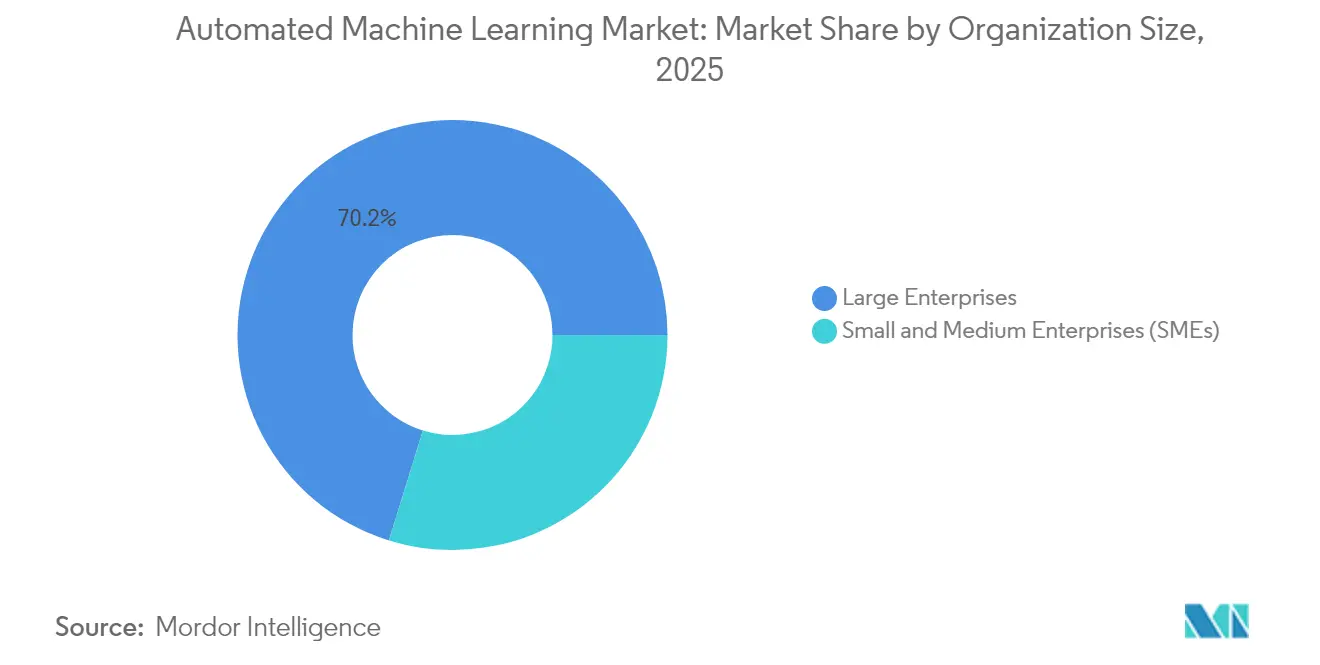
KMU-Beschleunigung treibt die Demokratisierung des Marktes voranGroßunternehmen hielten im Jahr 2025 70,22 % der Ausgaben, doch KMU verzeichnen eine CAGR von 42,85 %, die den Gesamtmarkt übertrifft. Staatliche Zuschüsse und Cloud-Guthaben senken die Einstiegshürden und ermöglichen es mittelständischen Unternehmen, automatisiertes maschinelles Lernen zu testen, bevor sie große Budgets einsetzen. Die Marktgröße für automatisiertes maschinelles Lernen bei KMU soll sich in Lateinamerika alle 18 Monate verdoppeln, nach Brasiliens KI-Fonds in Höhe von 23 Milliarden BRL, der Werkzeuge und Talentprogramme subventioniert.
No-Code-Oberflächen reduzieren die Abhängigkeit von knappen Data Scientists, und vorlagenbasierte Lösungen zielen auf häufige Anwendungsfälle wie Abwanderungsvorhersage, Bestandsplanung und Rechnungsbetrug ab. Forschungen zeigen, dass mittelgroße Unternehmen mehr von einem wahrgenommenen relativen Vorteil profitieren als kleinere Unternehmen, was auf organisatorische Reife als Erfolgsfaktor hinweist. Studien zur Kapitalrendite zeigen eine Amortisation in unter 14 Monaten, wenn automatisiertes maschinelles Lernen die Exportdokumentation und Handelsfinanzierungsprozesse verbessert.
Nach Endnutzer:
Beschleunigung im Gesundheitswesen übertrifft die Führungsposition der FinanzdienstleistungenFinanzdienstleistungsinstitute erfassten 2025 30,44 % der Nachfrage dank früher Anwendungsfälle in der Betrugserkennung und Risikomodellierung. Das Gesundheitswesen wächst schneller mit einer CAGR von 43,26 %, da klinische Entscheidungsunterstützung, Bildgebungstriage und Patientenflussoptimierung reifen. Die Marktgröße für automatisiertes maschinelles Lernen im Gesundheitswesen wird durch Erklärbarkeitsmodule gestützt, die Regulierungsbehörden für Medizinprodukte und Krankenhausethikkommissionen zufriedenstellen.
Einzel- und E-Commerce-Unternehmen setzen automatisiertes maschinelles Lernen für Personalisierungsmaschinen ein, die die Konversionsrate um zweistellige Prozentzahlen steigern. Die Fertigung wendet Echtzeit-Qualitätskontrolle auf Produktionslinien an, während Energieversorger Lastmuster modellieren, um intelligente Stromnetze zu stabilisieren. Regierungsbehörden automatisieren zunehmend die Leistungsbearbeitung; Brasiliens Sozialversicherungsinstitut strebt an, bis 2025 55 % der Sozialhilfeanträge über KI zu bearbeiten.
Geografische Analyse
Markt für automatisiertes maschinelles Lernen in Nordamerika
Nordamerika erzielte 2025 45,38 % des weltweiten Umsatzes, gestützt auf eine dichte Cloud-Infrastruktur, ein reifes Risikokapital-Ökosystem und eine hohe Akzeptanz im Bank- und Technologiesektor. Der Cloud-Infrastrukturumsatz von Oracle stieg im Geschäftsjahr 2025 um 52 %, da regulierte Branchen ihre Kernworkloads in FedRAMP-konforme Regionen verlagerten. Risikokapitalgeber schlossen 2024 mehr als 200 AutoML-bezogene Finanzierungsrunden ab und speisten damit eine lebhafte Start-up-Pipeline, die die Produktinnovation beschleunigt.
Markt für automatisiertes maschinelles Lernen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 44,63 % bis 2031 die stärkste Wachstumsdynamik, da Regierungen nationale KI-Strategien umsetzen. Die KI-Wirtschaft Japans soll bis 2027 von 4,5 Milliarden USD auf 7,3 Milliarden USD wachsen, angetrieben durch Smart-City-Pilotprojekte, Programme zur vorausschauenden Wartung in der Schwerindustrie und Konversationsagenten in lokalen Sprachen. China führt bei Patentveröffentlichungen in 37 von 44 kritischen Technologien und bestätigt damit seinen Status als Kraftzentrum für Forschung und kommerzielle Umsetzung. Südostasiatische Hersteller setzen AutoML zur Ertragsoptimierung ein, um steigende Arbeitskosten und Lieferkettenvolatilität auszugleichen.
Markt für automatisiertes maschinelles Lernen in Europa
Europa bietet ein gemischtes Umfeld. Die DSGVO und die bevorstehende KI-Verordnung führen zu einer strengen Governance, die Verkaufszyklen verlängert, letztlich jedoch Plattformen mit integrierten Transparenzkontrollen begünstigt. Die KI-Akzeptanz in der Region verdoppelte sich bis 2024 auf 13 %, dennoch lagern viele Unternehmen technische Entwicklungen aus, was fruchtbaren Boden für verwaltete AutoML-Dienste schafft. Nationale Wiederaufbaufonds stellen Milliarden von Euro für Projekte zur digitalen Transformation bereit, darunter Gesundheitsdatenräume, die automatisierte Modellierungsmaschinen erfordern.
Markt für automatisiertes maschinelles Lernen im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten verfolgt bedeutende Investitionen zur Diversifizierung seiner Volkswirtschaften. Saudi-Arabien hat im Rahmen der Vision 2030 100 Milliarden USD für KI und digitale Infrastruktur bereitgestellt, wobei weiteres Kapital für einen geplanten 6-Gigawatt-Rechenzentrum-Korridor vorgesehen ist. Die Vereinigten Arabischen Emirate erwarten, dass ihre KI-Strategie 2031 die Kosten für Bundesdienstleistungen um 50 % senkt, was die Beschaffung von AutoML-Plattformen zur Automatisierung von Bürgerdiensten vorantreibt. Südamerika profitiert von Brasiliens nationaler KI-Strategie, die portugiesischsprachige Modelle und HPC-Upgrades finanziert. Afrika ist eine aufstrebende Grenzregion; 40 % der befragten Institutionen erproben KI, und cloudbasiertes AutoML senkt die Einstiegshürde dort, wo lokale Rechenressourcen noch knapp sind.

Regulatorisches Umfeld
Die Regulierung mit Auswirkungen auf AutoML wird bei automatisierter Entscheidungsfindung, Dokumentation und Governance verschärft, mit unterschiedlichen Anforderungen in den wichtigsten Märkten. In der Europäischen Union setzt der EU AI Act (Verordnung (EU) 2024/1689) einen präskriptiven, risikobasierten Rahmen; dessen Governance- und General-Purpose-KI-Bestimmungen gelten seit August 2025, während umfassendere Anforderungen ab August 2026 vollständig zur Anwendung kommen. Dies hebt die Compliance-Anforderungen für AutoML in Hochrisikobereichen an, mit Pflichten in den Bereichen Risikomanagement, technische Dokumentation und menschliche Aufsicht.
In den Vereinigten Staaten betont die politische Ausrichtung eine sektorgeführte Aufsicht und Standards, verankert im NIST AI RMF 1.0 und daran anschließenden Profilen. Dazu zählt die NIST-Arbeit im April 2026 zu einem Trustworthy-AI-Profil für kritische Infrastrukturen. Getrennt davon rahmt der Algorithmic Accountability Act of 2025 (S.2164), eingebracht im Juni 2025, mögliche von der FTC geführte Anforderungen zur Folgenabschätzung für automatisierte Entscheidungssysteme. Im Vereinigten Königreich formalisieren die Data Protection Act 2018 (Code of Practice on Artificial Intelligence and Automated Decision-Making) Regulations 2026 einen Verhaltenskodex-Ansatz über den Information Commissioner und verstärken so die Erwartungen an Datenschutz, Transparenz und Erklärbarkeit, die prägen, wie AutoML-Plattformen Audit-Trails und Entscheidungserklärungen bereitstellen.
Wertschöpfungskettenanalyse
Die AutoML-Wertschöpfungskette umfasst Rechenleistung und Infrastruktur, Daten- und Modellwerkzeuge sowie Implementierung: (1) Hardwarebeschleuniger und Server; (2) Cloud- und Plattforminfrastruktur (Hyperscaler und verwaltete Kubernetes-/KI-Stacks); (3) Datenbeschaffung, Kennzeichnung, Governance und Datenschutzkontrollen; (4) Foundation- und Task-Modelle sowie AutoML-Automatisierungsebenen (Feature Engineering, Modellierung und Überwachung); und (5) Anwendungsbereitstellung, Integration und Managed Services, die AutoML in Geschäftsprozesse einbetten. Die Lieferantenmacht konzentriert sich auf die Compute- und IaaS-Ebenen, was die Plattformökonomie beeinflusst und Käufer zu Absicherungsstrategien wie Multi-Cloud-, Hybrid- und Confidential-Computing-Ansätzen bewegt.
Nachgelagert setzen Systemintegratoren, ISVs und Branchenspezialisten AutoML mithilfe von MLOps, Sicherheit und Domänenvorlagen operativ um. Ein bemerkenswerter Wandel ist die Bereitstellung von Modellen näher am Betrieb am Edge. Telekommunikationsorientierte Einsätze zeigen, wie die Kette von Plattform zu Betrieb umgesetzt wird: Mavenir und Red Hat kündigten eine On-Premise-OpenShift-AI-Zusammenarbeit an (Februar 2026), Nokia erweiterte die Zusammenarbeit mit AWS, um das Nokia Autonomous Network Fabric für höhere Autonomiegrade auf AWS zu hosten (Juni 2026), und AT&T setzte H2O.ai Super Agent ein, um agentische Workflows über Netzwerkbetrieb und Betrugsprävention hinweg zu orchestrieren (Juli 2026). Diese Beispiele verdeutlichen, wie Anforderungen an Datenresidenz, Latenz und Governance hybride Bereitstellungsmodelle vorantreiben und die Bedeutung von Laufzeitüberwachung und -kontrollen im AutoML-Stack erhöhen.
Wettbewerbslandschaft
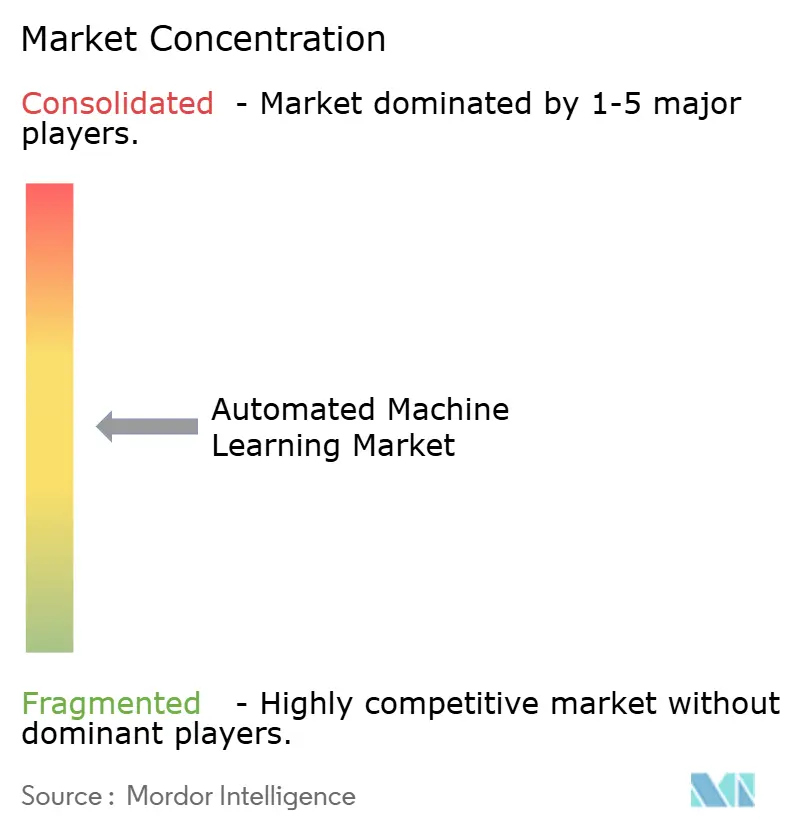
Der Markt bleibt mäßig fragmentiert. Hyperscale-Cloud-Anbieter wie Microsoft, AWS und Oracle nutzen integrierte Infrastruktur, globale Rechenzentrumsnetze und große Ingenieurteams, um automatisiertes maschinelles Lernen in Plattformabonnements zu bündeln. Der Bedrock-Dienst von AWS verfolgt einen offenen Modellkatalog, während Microsoft eng mit proprietären Anbietern großer Sprachmodelle zusammenarbeitet. Oracles geplante Beschaffung von Nvidia-Hardware im Wert von 40 Milliarden USD für seine Anlage in Texas im Rahmen des Stargate-Projekts veranschaulicht die Kapitalintensität, mit der neue Marktteilnehmer nur schwer mithalten können.
Spezialisierte Anbieter differenzieren sich durch Domänenexpertise und Governance. DataRobot hat eine Unternehmens-Suite mit vorgefertigten Compliance-Workflows eingeführt, die auf den EU-KI-Rechtsakt ausgerichtet sind und auf Käufer in den Bereichen Finanzdienstleistungen und Gesundheitswesen abzielen. H2O.ai konzentriert sich auf transparente Algorithmen und Open-Source-Herkunft und spricht regulierte Branchen an, die Prüfbarkeit erfordern[3]Sri Ambati, "Erklärbare KI im großen Maßstab," H2O.ai, h2o.ai. Alteryx bettet generative KI in seine Analyseplattform ein und verbindet Datenvorbereitung, Modellerstellung und Entscheidungsautomatisierung für Geschäftsanwender.
Edge-native Innovationen schaffen Chancen in unbesetzten Marktsegmenten. Start-ups melden Patente für verteilte Modelltrainingsansätze an, die mit intermittierender Konnektivität auf Fabrikböden und in autonomen Fahrzeugen umgehen können. Anbieter, die eine Ein-Klick-Bereitstellung vom Cloud-Training bis zur Edge-Inferenz anbieten können, werden die Ausgaben für latenzempfindliche Anwendungen auf sich ziehen. Da die regulatorische Kontrolle zunimmt, werden Plattformen, die Automatisierung mit Erklärbarkeit und Überwachung kombinieren, wahrscheinlich Marktanteile konsolidieren.
Marktführer im Bereich automatisiertes maschinelles Lernen
DataRobot, Inc.
Amazon Web Services, Inc.
dotData, Inc.
IBM Corporation
Dataiku
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automatisiertes maschinelles Lernen
- Amazon Web Services, Inc.
- Alphabet Inc.
- Microsoft Corporation
- International Business Machines Corporation
- DataRobot, Inc.
- H2O.ai, Inc.
- Dataiku, Inc.
- SAS Institute Inc.
- dotData, Inc.
- Aible, Inc.
- Oracle Corporation
- SAP SE
- Alteryx, Inc.
- RapidMiner, Inc.
- KNIME AG
- BigML, Inc.
- TIBCO Software Inc.
- Databricks, Inc.
- Hewlett Packard Enterprise Company

Marktchancen und Zukunftsaussichten
Der Spielraum für gesteuertes, produktionsreifes AutoML, das regulierte, verteilte Umgebungen unterstützt, weitet sich aus, insbesondere da Käufer von der Automatisierung des Modellbaus zu End-to-End-Lifecycle-Kontrollen wie Herkunftsnachweisen, Überwachung und auditfähiger Dokumentation übergehen. Diese Nachfrage steht im Einklang mit regulatorischen Meilensteinen, einschließlich des Zeitplans des EU AI Acts (Governance- und GPAI-Bestimmungen seit August 2025 in Kraft, umfassendere Anwendung ab August 2026) und US-Standardaktivitäten wie NIST-AI-RMF-Profilen für kritische Infrastrukturen (Konzeptpapier April 2026). Plattformen, die Artefakte zur Folgenabschätzung, Workflows für menschliche Aufsicht und Erklärbarkeit in großem Maßstab verpacken, haben einen direkteren Beschaffungsweg in BFSI-, Gesundheits- und öffentlichen Sektor-Workloads, in denen On-Premises-, Edge- und Air-Gapped-Bereitstellungen weiterhin wichtig sind.
Eine weitere Chance liegt in hardwarebewusster und agentenzentrierter Automatisierung, bei der AutoML geschäftliche Absichten in bereitgestellte Workflows umsetzt und dabei die Datengravitation über moderne Cloud-Datenlandschaften berücksichtigt. Anbieterbewegungen bestätigen diese Richtung: Dataiku führte Cobuild auf Snowflake ein und überführte Cobuild später in die allgemeine Verfügbarkeit (Mai und Juni 2026), und DataRobot erweiterte Governance über die Cloud hinaus auf On-Premises-, Edge- und Air-Gapped-Umgebungen (Juli 2026). Auf der Innovationsseite machte Google Cloud AlphaEvolve auf seiner Gemini Enterprise Agent Platform allgemein verfügbar (Juli 2026), was das Interesse an automatisierter Code- und Pipeline-Optimierung widerspiegelt, die Modellexperimentier- und Bereitstellungszyklen verkürzen kann. Zusammengenommen weisen diese Veränderungen auf kurzfristige Kommerzialisierungspfade in gesteuerten Agenten, sicheren Integrationen und hybridem Laufzeitbetrieb hin, statt auf eigenständige Modellauswahltools.
Recent Industry Developments in Markt für automatisiertes maschinelles Lernen
- Juli 2026: DataRobot kündigte erweiterte KI-Governance-Funktionen an, die für den Betrieb über On-Premises-, Edge- und Air-Gapped-Umgebungen hinweg konzipiert sind. Das Update erweitert Governance-Kontrollen über reine Cloud-Bereitstellungen hinaus und richtet die AutoML-Einführung an Anforderungen an Datenresidenz und eingeschränkte Netzwerke aus. Es stärkt die Positionierung von DataRobot in regulierten und geschäftskritischen Anwendungsfällen, die Auditierbarkeit und kontrollierten Laufzeitbetrieb priorisieren.
- Juni 2026: Nokia erweiterte die Zusammenarbeit mit AWS, um das Nokia Autonomous Network Fabric für höhere Autonomiegrade auf AWS zu hosten. Die Zusammenarbeit ermöglicht die Bereitstellung autonomer Netzwerkfunktionen auf AWS, reduziert Latenz und erhöht die Governance-Transparenz über Multi-Cloud-Umgebungen hinweg.
- November 2024: DataRobot veröffentlichte seine Enterprise AI Suite mit verbesserter Observability und vorkonfigurierten Compliance-Vorlagen, die auf den EU AI Act abgestimmt sind. Die Suite verpackte Überwachungs- und Governance-Funktionen in einem einheitlichen Angebot und senkte die Implementierungsreibung für Risiko- und Compliance-Teams. Dies half, die Einführung in regulierten Branchen zu beschleunigen, in denen Erklärbarkeit und kontinuierliche Aufsicht Beschaffungsvoraussetzungen sind.


Markt für automatisiertes maschinelles Lernen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für automatisiertes maschinelles Lernen Software und verwandte Dienstleistungen, die zentrale Schritte des maschinellen Lernens automatisieren, wie Datenvorbereitung, Feature Engineering, Modellauswahl und Feinabstimmung, bereitgestellt über Cloud- oder On-Premise-Implementierungen für geschäftliche Nutzung.
Ausgeschlossener Umfang: Diese Größenbestimmung schließt allgemeine KI-Infrastruktur, Nicht-AutoML-Analysetools und individuelle interne ML-Entwicklungsarbeiten aus, die nicht als AutoML-Produkt oder -Dienstleistung verkauft werden.
Übersicht der Segmentierung
- Nach Lösung
- On-Premise
- Cloud
- Nach Automatisierungstyp
- Datenverarbeitung
- Feature-Engineering
- Modellierung
- Visualisierung
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Endnutzer
- BFSI
- Einzel- und E-Commerce
- Gesundheitswesen
- Fertigung
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Argentinien
- Brasilien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der klaren Abgrenzung, was als AutoML-Umsatz zählt und was nicht, gefolgt von der Erfassung öffentlicher Signale, die Nachfrage- und Ausgabenmuster erklären. Wir haben Materialien wie Veröffentlichungen des US National Institute of Standards and Technology (NIST) zum KI-Risikomanagement, OECD-KI-Politikressourcen, makroökonomische Indikatoren der Weltbank und des IWF zum IT-Ausgabenkontext, Reihen des US Bureau of Economic Analysis zu digitalwirtschaftlichen Signalen sowie WIPO-Patentstatistiken herangezogen, um Innovationsaktivitäten zu verstehen.
Anschließend haben wir Jahresberichte, Ergebnistranskripte, Produktdokumentationen, Preisseiten, Kundenfallstudien und glaubwürdige Presseberichterstattung überprüft, um zu bestätigen, wo AutoML als Plattform, verpacktes Tool oder Servicebündel verkauft wird. Parallel dazu nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzen und -intelligence, um Segmentumsätze zu normalisieren und Unternehmensaktionen zu verfolgen, die ausgewiesene Umsatzlinien verändern können. Diese Schreibtischquellen sind nur beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerfassung, Gegenprüfung und Klärung von Annahmen verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um den Umfang, das typische Kaufverhalten und das reale Preisverhalten für AutoML über Cloud-, On-Premise- und servicegeführte Implementierungen hinweg auf die Probe zu stellen. Wir sprachen mit einer Mischung aus Plattformanbietern, Systemintegratoren, ML-Engineering-Teams, Data-Science-Leitern und Beschaffungsverantwortlichen in wichtigen Regionen, um Lücken aus der Schreibtischrecherche zu schließen und Annahmen zu bestätigen, bevor das Marktmodell finalisiert wurde.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 12% | APAC: 47% |
| Mid-Tier: 60% | Funktions-/Bereichsleiter: 39% | EMEA: 32% |
| Kleinere Akteure: 15% | Manager: 49% | Amerika: 21% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf Top-Down- und Bottom-Up-Logik, wobei das Modell in einem Top-Down-Aufbau verankert ist, der den Ausgabenpool nach Region und Branche rekonstruiert und dann Annahmen zu Akzeptanz und Nutzung für AutoML-Tools und -Dienste anwendet. Um die Gesamtwerte realistisch zu halten, bestätigen wir die Ergebnisse mit selektiven Bottom-Up-Näherungen, wie beispielhaften Aufteilungen der Anbieterumsätze, Kanalprüfungen mit Integratoren und ASP-nach-Bereitstellung-Schätzungen multipliziert mit aktiven Kundenzahlen.
Zu den im Modell verwendeten Eingaben zählen Verschiebungen im Cloud-versus-On-Premise-Mix, Signale zu KI- und Analysesoftware-Ausgaben, das Tempo der Einführung von Unternehmens-ML, durchschnittliche Vertragsgrößen nach Unternehmensgröße und der Anteil von Projekten, die vom Pilot- zum Produktionsstadium übergehen (ein wichtiger AutoML-Nachfrageindikator). Wo Bottom-Up-Signale für kleinere Länder oder Nischenbranchen fehlen, verwenden wir Peer-Markt-Verhältnisse und bestätigen sie mit Interview-Feedback. Prognosen werden dann mittels Szenarioanalyse erstellt, mit einem Basisszenario, das Adoptionsraten und ASP-Entwicklung an makroökonomische IT-Budgets und die erwartete Einführung von KI-Governance- und Modellrisikopraktiken bindet.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Gegenprüfungen, beginnend mit der Sicherstellung, dass die Gesamtwerte mit unabhängigen Nachfragesignalen wie dem Wachstum der Unternehmenssoftware-Budgets, der Expansion von Cloud-Workloads und den aus Interviews beobachteten Deal-Größenbereichen übereinstimmen. Ausreißer werden gekennzeichnet, wenn sich eine Region, Branche oder Bereitstellungsaufteilung ohne klaren Treiber zu stark vom Vorjahresmuster entfernt, und dann werden die Eingaben erneut überprüft und korrigiert.
Vor der Freigabe durchlaufen das Modell und die schriftlichen Erkenntnisse eine Überprüfung durch mehrere Analysten, damit Annahmen, Berechnungen und Narrativ übereinstimmen. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere Preisänderungen, umfangreiche Akquisitionen oder plötzliche regulatorische Verschiebungen. Kurz vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Informationen in den Zahlen und Kommentaren widergespiegelt sind.
Marktgröße für automatisiertes maschinelles Lernen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für automatisiertes maschinelles Lernen können weit voneinander abweichen, da die enthaltenen Umsatzlinien nicht einheitlich sind und die Zeitstempel für Preisgestaltung und Währungsumrechnung nicht immer übereinstimmen. Unterschiede ergeben sich auch daraus, wie jeder Publisher gebündelte KI-Plattformen und -Dienste behandelt, sowie wie schnell er Annahmen zum Wachstum des Cloud-Verbrauchs aktualisiert.
Einige externe Schätzungen erweitern den Umfang auf breitere KI-Softwaresuiten, allgemeine Analytik oder angrenzende MLOps-Tools, die außerhalb von AutoML liegen. Bei Mordor Intelligence wird Umsatz nur gezählt, wenn das Produkt oder die Dienstleistung explizit für die Automatisierung von ML-Pipeline-Schritten (Datenverarbeitung, Feature Engineering, Modellierung und verwandte Automatisierung) positioniert und erworben wird, und Plattformausgaben, die nicht AutoML zugeordnet werden können, werden ausgeschlossen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,59 Mrd. USD (2025) | |
| Fachzeitschrift A | 2,22 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine engere Umsatzerfassung, die sich stärker auf verpackte AutoML-Tools stützt, mit begrenzter Sichtbarkeit auf Dienstleistungen und unternehmensweite Plattformbündel. |
| Branchenforschungsverlag B | 1,10 Mrd. USD (2023) | Rückrechnung aus älteren, von Anbietern gemeldeten Umsatzlinien und Anwendung einer konservativen Adoptionskurve, was tendenziell cloudbasierten Verbrauch und neuere AutoML-Erweiterungen, die innerhalb breiterer Plattformen verkauft werden, unterschätzt. |
Insgesamt spiegelt die Spanne hauptsächlich Entscheidungen zum Umfang und das für Preisgestaltung und Nachfragesignale verwendete Jahr wider, und diese Unterschiede summieren sich in einer schnell wachsenden Softwarekategorie rasch. Indem wir die Größe an klare AutoML-Aktivitäten binden und sie mit Deal-Größenbereichen, Bereitstellungsmix und Unternehmensadoptionsverhalten abgleichen, bleibt unsere Schätzung auf nachvollziehbare, wiederholbare Eingaben zurückführbar, die ein Käufer validieren kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für automatisiertes maschinelles Lernen?
Der Markt für automatisiertes maschinelles Lernen wird im Jahr 2026 auf 3,68 Milliarden USD geschätzt und soll bis 2031 einen Wert von 21,19 Milliarden USD erreichen.
Welches Bereitstellungsmodell wächst beim automatisierten maschinellen Lernen am schnellsten?
Cloud-basierte Lösungen wachsen mit einer CAGR von 43,72 %, da sie elastische Rechenleistung, häufige Funktionsaktualisierungen und niedrigere Vorabkosten bieten.
Warum ist das Gesundheitswesen das am schnellsten wachsende Endnutzersegment?
Regulatorische Klarheit und der Bedarf an klinischer Entscheidungsunterstützung treiben das Gesundheitswesen zu einer CAGR von 43,26 % und übertreffen damit andere Branchen bei der Einführung erklärbarer Werkzeuge für automatisiertes maschinelles Lernen.
Wie beeinflussen Fachkräftemangel die Einführung?
Die begrenzte Verfügbarkeit von Data-Science-Fachkräften treibt Unternehmen zu No-Code-Plattformen für automatisiertes maschinelles Lernen und trägt 6,8 % zur gesamten Markt-CAGR bei.
Welche Regionen bieten bis 2031 das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum führt mit einer CAGR von 44,63 %, angetrieben durch nationale KI-Strategien, Modernisierung der Fertigung und steigende Cloud-Durchdringung.
Wie wirken sich Datenschutzvorschriften auf die Einführung von Cloud-basiertem automatisiertem maschinellem Lernen aus?
Strenge Rahmenbedingungen wie die EU-Datenschutz-Grundverordnung verlangsamen Bereitstellungen um 3,2 CAGR-Prozentpunkte, da Unternehmen hybride oder lokal gehostete Optionen mit starken Prüffunktionen fordern.
Seite zuletzt aktualisiert am:



