
Marktgröße und Marktanteil für Machine-to-Machine (M2M)-Dienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 62.99 Milliarden US-Dollar |
| Marktgröße (2031) | 102.12 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.16 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
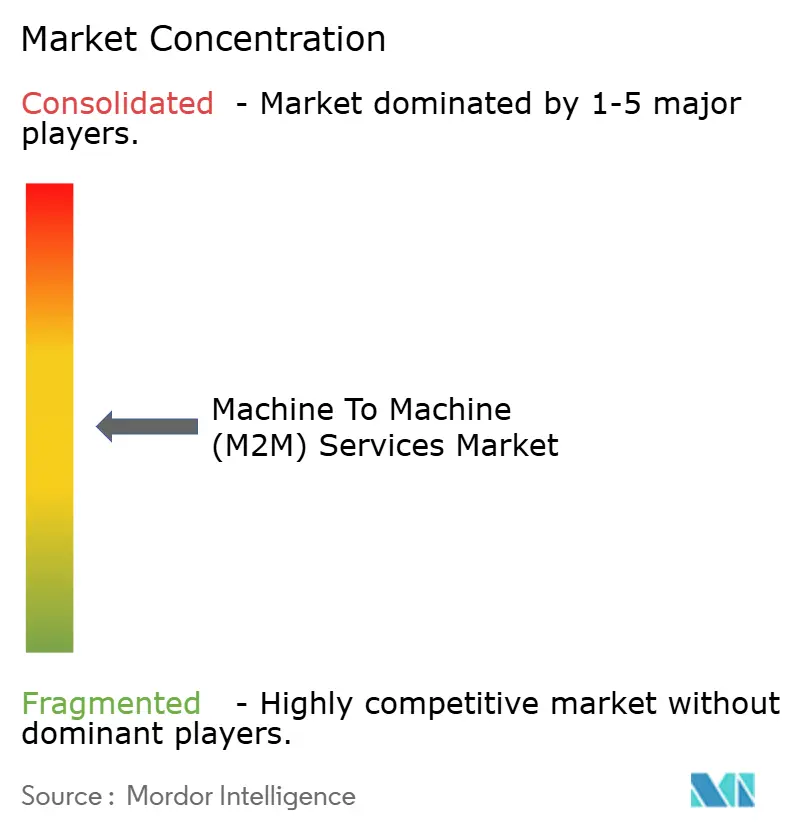
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Machine-to-Machine (M2M)-Dienste von Mordor Intelligence
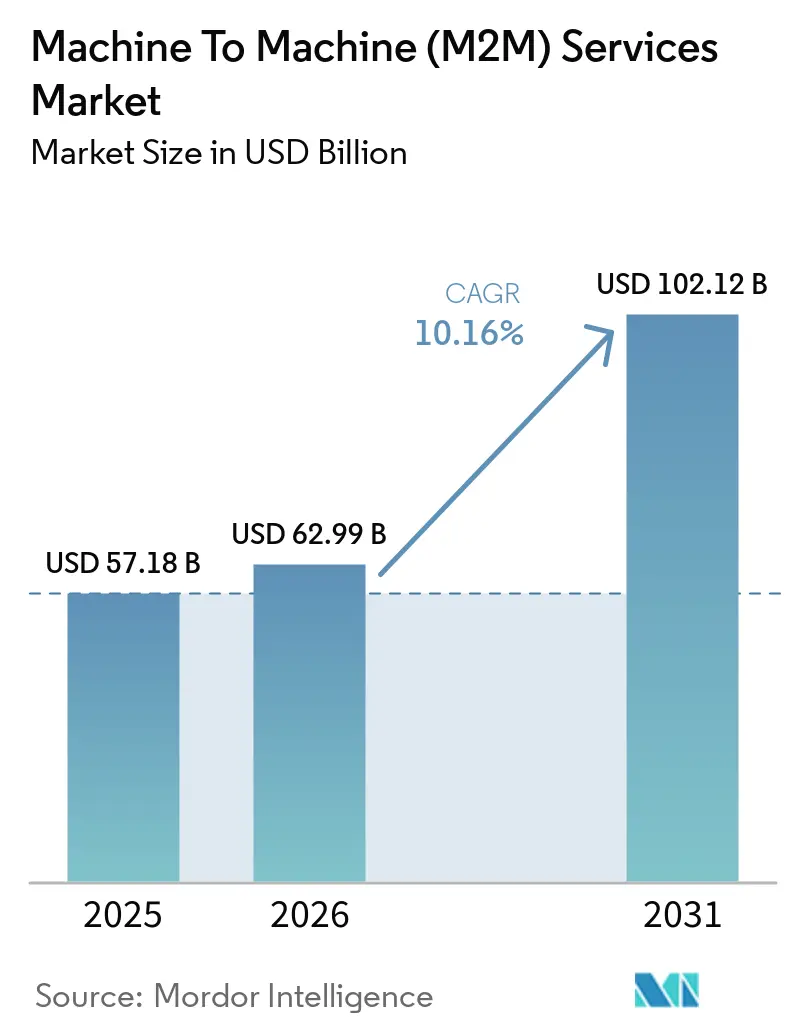
Es wird erwartet, dass der Markt für Machine-to-Machine (M2M)-Dienste von 57,18 Milliarden USD im Jahr 2025 auf 62,99 Milliarden USD im Jahr 2026 wächst und bis 2031 mit einer CAGR von 10,16 % über den Zeitraum 2026–2031 einen Wert von 102,12 Milliarden USD erreichen wird. Das Wachstum beruht auf dem beschleunigten Ausbau von 5G- und Niedrigenergie-Weitverkehrsnetzen, auf Vorschriften im Versorgungs- und Automobilsektor, die den Einsatz verbundener Endpunkte erzwingen, sowie auf abonnementbasierten Geschäftsmodellen, die Ausgaben vom Investitions- in den Betriebshaushalt verlagern. Unternehmen bevorzugen zunehmend sichere, globale eSIM-Footprints, die Logistikkosten senken und einen Anbieterwechsel ermöglichen, während in Gateways eingebettete Edge-Analysen den durchschnittlichen Umsatz pro Verbindung durch höherwertige Dienste steigern. Anbieter von Managed Services profitieren von mehrjährigen Verträgen, die Konnektivität, Gerätelebenszyklusverwaltung und Cybersicherheitsgarantien bündeln, doch spezialisierte MVNOs halten den Preisdruck aufrecht, indem sie Flatrate-Tarife anbieten, die das Risiko unerwarteter Rechnungen für globale Flotten beseitigen. Integrationsaufwand und verschärfte Datenschutzvorschriften bleiben limitierende Faktoren und treiben die Nachfrage nach Professional Services und regionalen Datensouveränitätsarchitekturen im gesamten Markt für Machine-to-Machine (M2M)-Dienste an.
Zentrale Erkenntnisse des Berichts
- Nach Dienstleistungstyp führten Managed Services im Jahr 2025 mit einem Marktanteil von 63,92 % im Markt für Machine-to-Machine (M2M)-Dienste; Professional Services werden bis 2031 voraussichtlich mit einer CAGR von 12,52 % wachsen.
- Nach Konnektivitätstechnologie erzielten Mobilfunknetze im Jahr 2025 einen Umsatzanteil von 73,90 %, während LPWAN-Alternativen bis 2031 mit einer CAGR von 13,05 % zu wachsen erwarten werden.
- Nach Servicemodell erwirtschafteten Konnektivitätsdienste im Jahr 2025 einen Umsatzanteil von 53,85 %; Datenverwaltung und Analysen entwickeln sich mit einer CAGR von 11,63 % bis 2031.
- Nach Endnutzern dominierten Automobilanwendungen mit 29,35 % der Nachfrage im Jahr 2025, während Gesundheitsverbindungen bis 2031 voraussichtlich mit einer CAGR von 12,37 % wachsen werden.
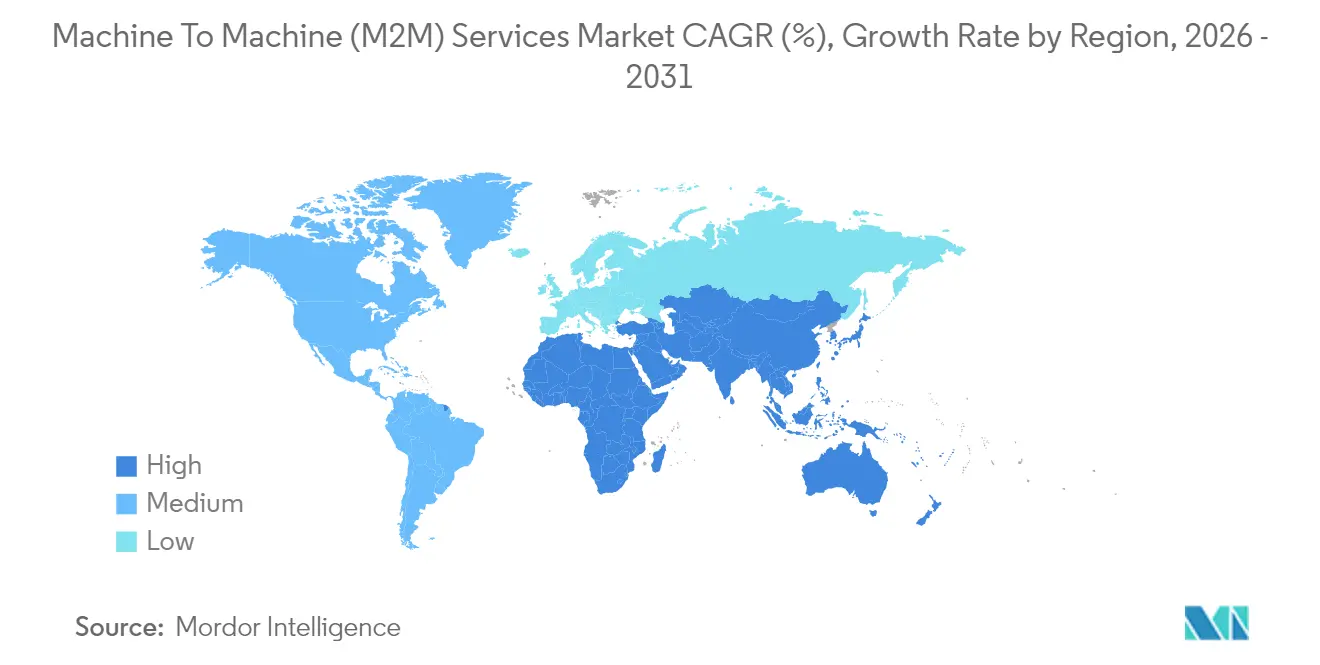
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum ein Anteil von 37,88 % am Umsatz des Jahres 2025, und der Nahe Osten ist auf dem Weg zu einer CAGR von 13,34 % zwischen 2026 und 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von LPWAN- und 5G-Netzen | +2.1% | Global, mit dem asiatisch-pazifischen Raum und dem Nahen Osten an der Spitze der eigenständigen 5G-Einführungen | Mittelfristig (2–4 Jahre) |
| Anstieg globaler IoT-Gerätebereitstellungen | +2.5% | Global, konzentriert auf Fertigungszentren in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einführung verwalteter Konnektivitätsplattformen | +1.4% | Unternehmenssegmente in Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Regulatorische Vorgaben für intelligente Zählersysteme und eCall | +1.8% | Europa (eCall), Nordamerika und asiatisch-pazifischer Raum (intelligente Zähler), Versorgungsunternehmen im Nahen Osten | Langfristig (≥ 4 Jahre) |
| KI-gestützte Edge-Analysen für vorausschauende Wartung | +1.3% | Industriesektoren in Nordamerika und Europa, Fertigung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach durchgängigen abonnementbasierten Lösungen | +1.2% | Global, insbesondere SaaS-reife Unternehmen in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von LPWAN- und 5G-Netzen
Eigenständige 5G-Kerne sind nun in 47 Ländern in Betrieb und ermöglichen Netzwerk-Slices, die eine Latenz unter 10 Millisekunden für Robotik und autonome Fahrzeuge garantieren, während kostengünstige NB-IoT-Slices für massiven Sensorverkehr reserviert werden. China Mobile schloss das Jahr 2024 mit 230 Millionen NB-IoT-Verbindungen und einem durchschnittlichen monatlichen Umsatz pro Einheit von rund CNY 2 (0,28 USD) ab. In Europa spezifizierten 34 % der Unternehmen LPWAN für neue Bereitstellungen im Jahr 2024, gegenüber 22 % im Vorjahr, was die Nachfrage nach einer Batterielebensdauer von 10 Jahren in der Landwirtschaft und im Umweltmonitoring widerspiegelt.[1]Vodafone Business, "IoT Barometer 2024," vodafone.com Da sich die Chipsatzpreise für 5G-RedCap-Module bis 2026 an die LTE-M-Parität annähern, wird der Markt für M2M-Dienste auf uplink-intensive Videoüberwachung innerhalb von 1-Watt-Leistungsbudgets ausgedehnt. Betreiber monetarisieren bereits Spektrumassets, indem sie gestufte Slices anbieten, die Latenz- und Durchsatzklassen auf industrielle Anwendungsfälle abstimmen, und so die Dominanz des Mobilfunks stärken, während sie die LPWAN-Wirtschaftlichkeit berücksichtigen.
Anstieg globaler IoT-Gerätebereitstellungen
GSMA Intelligence erfasste bis Ende 2024 weltweit 17,5 Milliarden IoT-Verbindungen, von denen 3,2 Milliarden lizenzierte Mobilfunknetze nutzten.[2]GSMA Intelligence, "IoT Connections Tracker 2024," gsma.com Die Fahrzeugtelematik verzeichnete im Jahr 2024 120 Millionen neue Mobilfunkverbindungen, da Versicherer in Nordamerika und Europa nutzungsbasierte Prämien einführten, die die Tarife für datenteilende Fahrer um bis zu 30 % senkten. Indiens Programm für fortschrittliche Messinfrastruktur stellte 50 Millionen intelligente Stromzähler bereit, die jeweils mit 15-jährigen Mobilfunkverträgen gebündelt sind und Dienstleistern einen planbaren Umsatz garantieren. Die Geräteheterogenität erschwert die Skalierung: Ein einziges Smart-City-Projekt kann 200 Hardwaremodelle und 40 Firmware-Versionen umfassen, was die Nachfrage nach einheitlichen Geräteverwaltungsplattformen erhöht. Der Markt für Machine-to-Machine (M2M)-Dienste profitiert, wenn Unternehmen diese Komplexität an Managed-Service-Anbieter auslagern, die multivendor-Flotten im Rahmen von Service-Level-Agreements bereitstellen, überwachen und absichern können.
Einführung verwalteter Konnektivitätsplattformen
Unternehmen streben danach, Abrechnung, Roaming und Sicherheit durch die Nutzung globaler eSIM-Orchestrierung zu vereinfachen, anstatt mehrere Betreiberverträge zu verwalten. 1NCEs Flatrate-Tarif von 10 EUR (11 USD) für 10 Jahre und 500 MB hat bis Mitte 2024 10 Millionen aktive Leitungen und eine Bindungsrate von 95 % erreicht. Große Betreiber reagieren mit cloudnativen Steuerungszentren, die APIs für die Massenbereitstellung und -diagnose bereitstellen und die durchschnittliche Einarbeitungszeit von Wochen auf Stunden reduzieren. Da Konnektivität zur Ware wird, bieten Plattformanbieter Traffic-Analysen, Anomalieerkennung und richtlinienbasierte Sicherheit als Upsell an, was den durchschnittlichen Umsatz pro Nutzer steigert, obwohl die Megabyte-Tarife sinken. Die Verlagerung hin zu verwalteten Plattformen erweitert die adressierbare Basis des Markts für Machine-to-Machine (M2M)-Dienste, indem kleineren Unternehmen ermöglicht wird, vernetzte Produkte einzuführen, ohne eigene Netzwerkbetriebe aufzubauen.
Regulatorische Vorgaben für intelligente Zählersysteme und eCall
Die eCall-Richtlinie der Europäischen Union erreichte 2024 eine vollständige Flottenabdeckung, wobei jährlich 15 Millionen Module eingebaut werden, die 15-Jahres-Verträge erfordern und wiederkehrende Serviceeinkünfte für Automobil-OEMs ermöglichen. Kalifornische Versorgungsunternehmen schlossen die Einführung von 16 Millionen LTE-M-Intelligenzmetern im Rahmen der Vorschriften der Public Utilities Commission ab, die alle 15 Minuten Verbrauchsdaten übertragen. Saudi-Arabiens NEOM-Projekt sieht die Installation von 1 Million IoT-Endpunkten bis 2028 vor, was ein zweistelliges Wachstum im Nahen Osten unterstützt. Datensouveränitätsvorschriften wie die DSGVO und Chinas Gesetz zum Schutz personenbezogener Informationen zwingen Dienstleister, Speicherung und Verarbeitung zu lokalisieren, und fragmentieren globale Plattformen in regionale Instanzen. Compliance verwandelt Konnektivität von einer optionalen in eine obligatorische Angelegenheit, beschleunigt Bereitstellungszeitpläne und vergrößert den Markt für Machine-to-Machine (M2M)-Dienste.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Interoperabilitätsstandards | -1.3% | Global, insbesondere bei Multi-Vendor-Projekten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Cybersicherheits- und Datenschutzrisiken | -1.6% | Global, mit strenger Regulierung in Europa (DSGVO) und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe anfängliche Integrations- und Bereitstellungskosten | -0.9% | Schwellenmärkte in asiatisch-pazifischem Raum, Lateinamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an M2M-qualifiziertem Fachpersonal | -0.7% | Afrika, Lateinamerika, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Cybersicherheits- und Datenschutzrisiken
Die US-amerikanische Behörde für Cybersicherheit und Infrastruktursicherheit (Cybersecurity and Infrastructure Security Agency) verzeichnete im Jahr 2024 47 öffentliche IoT-Sicherheitsverletzungen, gegenüber 29 im Vorjahr, mit mittleren Behebungskosten von 2,8 Millionen USD. DSGVO-Verstöße können 4 % des globalen Umsatzes erreichen, was Unternehmen dazu veranlasst, Hardware-Sicherheitselemente, Zero-Trust-Architekturen und 72-Stunden-Meldeprozesse bei Datenpannen zu fordern. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) verlangt nun Offenlegungen zur Software-Stückliste (Software Bill of Materials) für vernetzte Medizingeräte, was Zertifizierungszyklen um bis zu neun Monate verlängert. Cyberversicherungsanbieter integrieren diese Vorgaben in ihre Prämienberechnungen und fügen jedem Gerät 3 bis 8 USD Materialkosten hinzu. Infolgedessen überstiegen die Attach-Raten für Sicherheitsdienste in regulierten Branchen im Jahr 2024 20 %. Anbieter, die zertifizierte Verschlüsselung, kontinuierliches Monitoring und Over-the-Air-Patches bündeln können, werden Marktanteile gewinnen, während Anbieter ohne Compliance-Nachweise von Beschaffungsprozessen ausgeschlossen werden und die Gesamt-CAGR des Markts für Machine-to-Machine (M2M)-Dienste dämpfen.
Fragmentierte Interoperabilitätsstandards
Unternehmen, die Multi-Vendor-Flotten einsetzen, kämpfen mit inkompatiblen OneM2M-, ETSI- und GSMA-Spezifikationen, die Testbudgets erhöhen und Projektzeitpläne belasten. Eine Studie des Industrial Internet Consortium ergab, dass 61 % der Hersteller Integrationszyklen von mehr als 18 Monaten erlebten, wobei 40 % der Budgets für die Interoperabilitätsvalidierung aufgewendet wurden. Obwohl ETSI im Jahr 2024 damit begann, seinen Rahmen mit OneM2M abzustimmen, werden ältere Sensorknoten, die nach früheren Versionen zertifiziert wurden, bis über 2035 hinaus aktiv bleiben und die Fragmentierung verlängern. Anbieter liefern Protokollübersetzungs-Gateways und einheitliche APIs, um Heterogenität zu verbergen, doch diese Schichten erhöhen Latenz und Betriebskosten. Der Markt für Machine-to-Machine (M2M)-Dienste leidet, wenn Unternehmen Einführungen verzögern, bis Standards stabil sind, was Harmonisierungsinitiativen für die Aufrechterhaltung eines zweistelligen Wachstums entscheidend macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
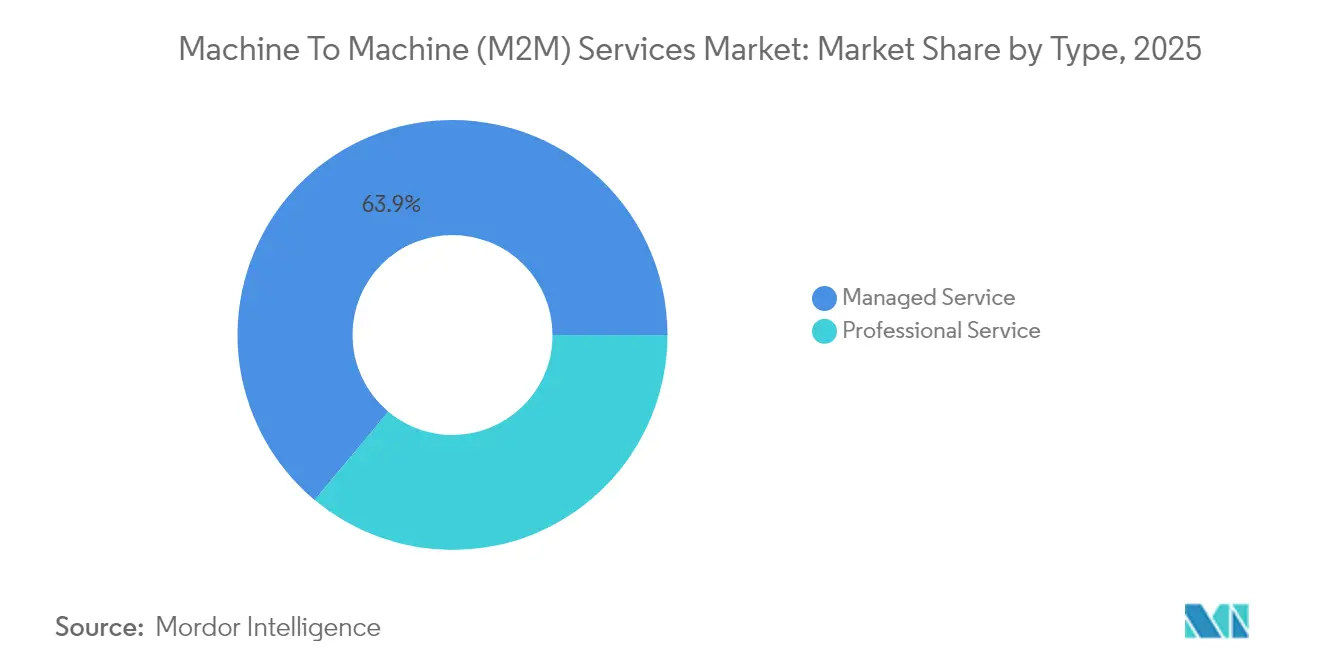
Managed Services dominieren, Professional Services gewinnen an FahrtManaged Services generierten 63,92 % des Umsatzes im Jahr 2025, da Unternehmen das SIM-Lebenszyklusmanagement, die Roaming-Optimierung und die regulatorische Compliance auslagerten, was die Reife des Markts für Machine-to-Machine (M2M)-Dienste unterstreicht. Professional Services liefern Integration, Anwendungsentwicklung und Schulung; sie werden bis 2031 voraussichtlich mit einer CAGR von 12,52 % wachsen, was den wachsenden Bedarf widerspiegelt, ältere SCADA-, ERP- und MES-Systeme mit cloudnativen Analysen zu verknüpfen. Große Energieunternehmen beauftragen globale eSIM-Rollouts, die dreijährige Managed-Connectivity-Verträge mit sechsmonatigen Professional-Services-Engagements bündeln, um eine reibungslose Migration von 2G-Telemetrie zu LTE-M-Gateways zu gewährleisten. Das Bruttomargenprofil begünstigt Professional-Service-Engagements mit über 50 %, doch Anbieter dämpfen die Volatilität, indem sie diese mit wiederkehrenden Konnektivitätsumsätzen koppeln. Module zur Personalentwicklung adressieren Einführungshürden; Anbieter integrieren häufig Betreiberschulungen und Change-Management-Workshops in Leistungsbeschreibungen, um das Projektausfallrisiko zu senken und mehrjährige Vertragsverlängerungen zu sichern.
Im zweiten Jahr und darüber hinaus wechseln Managed-Service-Kunden häufig zu Professional-Service-Engagements, die Datenpipelines optimieren und KI-Inferenzmotoren am Edge integrieren. Diese Cross-Selling-Dynamik verlängert den Kundenwert über die Lebensdauer und steigert die gemischte Profitabilität des Markts für Machine-to-Machine (M2M)-Dienste. Anbieter, die Onboarding, Diagnose und Abrechnung über Self-Service-Portale automatisieren, können Tausende von Kleinkonten zu Grenzkosten bedienen und entlasten dadurch Ingenieurkapazitäten für wertschöpfende Professional-Service-Projekte. Da aufkommende Vorschriften Echtzeit-Compliance-Berichte fordern, werden Managed-Service-Portfolios, die Sicherheitsanalysen und regionale Datensouveränitätsoptionen einbetten, Premiumpreise erzielen.


Nach Konnektivitätstechnologie:
Dominanz des Mobilfunks sieht sich LPWAN-Disruption gegenüberMobilfunkverbindungen erzielten 73,90 % des Umsatzes im Jahr 2025, gestützt durch LTE-M- und NB-IoT-Implementierungen in den Bereichen Automotive, Versorgungswirtschaft und Logistik, was die Nachfrage nach zellulären M2M-Lösungen antreibt. Die bevorstehende Abschaltung der 2G- und 3G-Dienste zwingt Flottenbesitzer dazu, Modems zu Kosten von 150 bis 300 USD pro Einheit nachzurüsten, was kurzfristig einen Aufschwung für Modulanbieter und Netzbetreiber schafft. LPWAN-Technologien wie LoRaWAN und Sigfox sind in 170 Ländern verfügbar und bieten eine Batterielebensdauer von 10 Jahren sowie Module für unter 5 USD, die für die Landwirtschaft und Umweltüberwachung attraktiv sind. Die Lieferungen von LoRa-fähigen Geräten überstiegen im Jahr 2024 die Marke von 300 Millionen. Satelliten-IoT wuchs im Jahresvergleich um 18 %, da Kunden aus den Bereichen Schifffahrt, Luftfahrt und Bergbau Hybridterminals einsetzen, die standardmäßig auf Mobilfunk zurückgreifen, aber auf L-Band- oder Niedrigerdbahnverbindungen umschalten, wenn die terrestrische Abdeckung nachlässt.
Der Wettbewerb konzentriert sich nun auf 5G RedCap, das 100-Mbps-Uplinks bei reduzierten Kosten und geringerem Energieverbrauch verspricht und die Grenzen zwischen massivem IoT und Breitbandkategorien verwischt. Die Marktgröße für Maschine-zu-Maschine (M2M) Dienste bei Mobilfunkverbindungen wird voraussichtlich dominant bleiben, doch der CAGR von 13,05 % für LPWAN bis 2031 unterstreicht eine strategische Verlagerung hin zu anwendungsfallspezifischer Wirtschaftlichkeit statt eines Einheitsansatzes. Anbieter, die mit Multi-Bearer-Orchestrierung und intelligentem Datenverkehrssteuerung aufgestellt sind, werden die Abwanderung eindämmen, da Unternehmen Konnektivitätsportfolios einsetzen, die auf Latenz-, Bandbreiten- und Energieverbrauchsanforderungen zugeschnitten sind.
Nach Servicemodell:
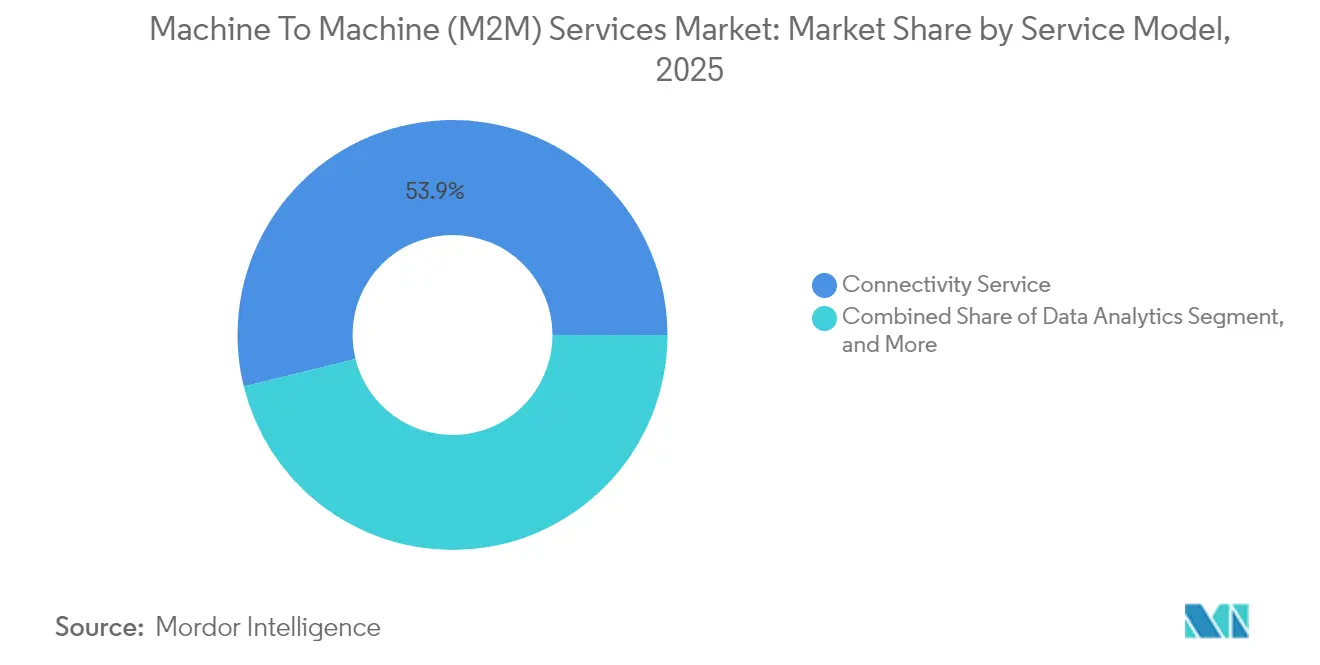
Konnektivität führt, Analysen gewinnen an BedeutungKonnektivitätsdienste machten 53,85 % des Umsatzes im Jahr 2025 aus, was den historischen Fokus auf Datentarife und SIM-Bereitstellung widerspiegelt. Datenverwaltung und Analysen wachsen mit einer CAGR von 11,63 %, da Unternehmen Telemetriedaten zunehmend über vorausschauende Wartung und dynamische Preisgestaltung monetarisieren. Anwendungsaktivierungsplattformen und Low-Code-Plattformen verkürzen die Markteinführungszeit; Ciscos IoT Control Center ist vorintegriert mit Salesforce, SAP und Microsoft Azure und verkürzt Bereitstellungszeitpläne von Monaten auf Wochen. Die Marktgröße für Geräteverwaltungsplattformen im Markt für Machine-to-Machine (M2M)-Dienste nimmt zu, da Firmware-Over-the-Air-Updates unter Medizingeräte- und Automobilvorschriften obligatorisch werden. Sicherheitszusätze wie Anomalieerkennung und Zertifikatsverwaltung steigern den durchschnittlichen Umsatz pro Verbindung und erfüllen gleichzeitig die Anforderungen der Cyberversicherung.
Ergebnisbasierte Preismodelle entstehen, bei denen Anbieter die Betriebszeit von Anlagen oder Kraftstoffverbrauchsziele garantieren, anstatt Gigabyte an Daten zu verkaufen. Solche Modelle erfordern fundierte Analysen und Domänen-Expertise, binden Kunden jedoch durch leistungsgebundene Gebühren, die schwer über Anbieter hinweg zu vergleichen sind. Da Analysen in Edge-Gateways vordringen, drohen Konnektivitätsdienste zur Ware zu werden, was wertschöpfende Schichten für den Margenschutz im Markt für Machine-to-Machine (M2M)-Dienste unerlässlich macht.
Nach Endnutzer:
Automobil führt, Gesundheitswesen verzeichnet starkes WachstumAutomobilanwendungen hielten 29,35 % der Nachfrage im Jahr 2025, angetrieben durch eCall-Vorgaben, nutzungsbasierte Versicherungen und Over-the-Air-Software-Updates. Ferndiagnosen ermöglichen es OEMs, Funktionen nach dem Verkauf bereitzustellen und Konnektivität von einem Kostenfaktor in eine Einnahmequelle zu verwandeln. Das Gesundheitswesen verzeichnet das schnellste Wachstum mit einer CAGR von 12,37 %, angetrieben durch die Erstattungsparität für die Fernpatientenüberwachung im Rahmen erweiterter Medicare-Codes. Jeder vernetzte Glukosesensor oder jedes implantierbare Herzgerät erfordert sichere, stets verfügbare Verbindungen, die HIPAA und die DSGVO einhalten. Versorgungsunternehmen bilden eine stabile Basisnachfrage mit nationalen Rollouts intelligenter Zähler in Indien, Japan und dem Nahen Osten. Die Fertigung setzt M2M ein, um Ausfallzeiten zu reduzieren; Siemens berichtete von einem Rückgang ungeplanter Ausfälle um 28 % an 1.200 Standorten nach der Einführung von Edge-Analysen.
Logistikflotten integrieren Telematik zur Routenoptimierung und Kühlketten-Compliance und reduzieren den Verderb bei Reedereien wie Maersk um 15 %. Die Landwirtschaft nutzt Bodensensoren und Viehtacker, wobei John Deere 500.000 vernetzte Maschinen im Einsatz meldet. Da Erstattungs-, Sicherheits- und Nachhaltigkeitsanreize wachsen, wird der Markt für Machine-to-Machine (M2M)-Dienste die Durchdringung in diesen Branchen vertiefen, obwohl Cybersicherheits- und Datensouveränitätsanforderungen die Eintrittsbarrieren für neue Anbieter erhöhen.
Geografische Analyse
APAC-Markt für Machine-to-Machine (M2M)-Dienste
Der asiatisch-pazifische Raum erwirtschaftete 2025 37,88 % des weltweiten Umsatzes, angetrieben durch China Mobiles 230 Millionen NB-IoT-Leitungen und Indiens Smart-Cities-Mission, die INR 200 Milliarden (2,4 Milliarden USD) für vernetzte Straßenbeleuchtung, Abfallmanagement und Verkehrssysteme bereitstellte. Japans 95-prozentige 5G-Standalone-Abdeckung unterstützt Robotik-Pilotprojekte in Osaka und Tokio, während südkoreanische Betreiber Edge-Computing mit Konnektivität für Fertigungskunden bündeln.
MEA-Markt für Machine-to-Machine (M2M)-Dienste
Der Nahe Osten wird bis 2031 voraussichtlich mit einer CAGR von 13,34 % wachsen, gestützt durch Saudi-Arabiens 500-Milliarden-USD-Programm für intelligente Infrastruktur NEOM und das Mandat der Vereinigten Arabischen Emirate, bis 2025 3 Millionen intelligente Stromzähler zu installieren. Die Akzeptanz in Afrika konzentriert sich auf Südafrika, Kenia und Nigeria, wo Mobile-Money-Plattformen IoT-fähige Solar-Heimsysteme integrieren, die eine Pay-as-you-go-Finanzierung ermöglichen.
Markt für Machine-to-Machine (M2M)-Dienste in Nordamerika, Europa und Lateinamerika
Nordamerika weist eine ausgereifte Durchdringung auf; Verizon unterstützt 27 Millionen Verbindungen, die im Jahresvergleich stagnieren, da die Abschaltung von 2G/3G neue Gewinne ausgleicht. Europa nutzt DSGVO-bedingte Anforderungen an den Datenstandort, die regionale Anbieter begünstigen, wobei Vodafone im Geschäftsjahr 2024 einen IoT-Umsatz von 1,2 Milliarden EUR (1,3 Milliarden USD) erzielte. Das Wachstum in Lateinamerika konzentriert sich auf die brasilianische Landwirtschaft, wo NB-IoT die Bodenfeuchtigkeit überwacht und die Logistik optimiert. Insgesamt sorgen regionale Vorschriften und Infrastrukturinvestitionen für eine solide Nachfragepipeline, die den globalen Markt für Machine-to-Machine (M2M)-Dienste stützt.

Regulatorisches Umfeld
Die Regulierung von M2M-Diensten wird in Bezug auf Identität, Roaming und Sicherheit verschärft, wobei mehr Aufmerksamkeit darauf gerichtet wird, wie ausländische SIM-Karten, eSIM-Profile und Satelliten-Terrestrisch-Verbindungen im Inland genutzt werden. In Indien müssen sich M2M-Dienstanbieter und WPAN-/WLAN-Konnektivitätsanbieter für M2M-Dienste über das SaralSanchar-Portal registrieren, was einen Lizenzierungs- und Registrierungsansatz für große Geräteflotten bekräftigt. Im Dezember 2025 empfahl die Telecom Regulatory Authority of India (TRAI) eine International M2M SIM Service Authorisation zur Regulierung des Verkaufs ausländischer SIM-Karten für exportierte M2M-Geräte, was auf eine verstärkte Prüfung von permanenten Roaming-Modellen und grenzüberschreitender Bereitstellung hinweist.
Aktualisierungen von Standards prägen ebenfalls die Compliance-Roadmaps von Betreibern, MVNOs und Plattformanbietern. Die ITU-T veröffentlichte 2025 und 2026 mehrere Empfehlungen zu IoT und Netzwerk-Interworking, darunter Q.5035 (Januar 2026) für IMT-2020-Interconnection-Signaling mit IMS und Y.4814 (September 2025) zu Zero-Trust-basierter Zugriffskontrolle für IoT-Plattformen. ETSI/oneM2M veröffentlichte am 4. März 2026 eine aktualisierte oneM2M-Spezifikation für Sicherheitslösungen (TS-0003, Version 4.7.1), die Beschaffungsteams klarere Sicherheitsgrundlagen für das Onboarding von Geräten, den Plattformzugriff und die Lebenszyklussicherheit in regulierten Branchen wie Versorgungsunternehmen, Automobil und Gesundheitswesen bietet.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der M2M-Dienste beginnt mit konnektivitätsermöglichender Hardware (Chipsätze, Module, Gateways und sichere Elemente) und erstreckt sich über den Netzwerkzugang (MNOs und spezialisierte MVNOs), eSIM-/Profilorchestrierung, Geräte- und Konnektivitätsmanagementplattformen sowie wertschöpfende Schichten wie Datenmanagement, Analytik und Managed Security. Hyperscaler und Enterprise-Software-Ökosysteme spielen eine wichtige Rolle auf der Plattform- und Integrationsebene, während Partner für professionelle Dienstleistungen die Multi-Vendor-Integration über bestehende OT/IT-Systeme (zum Beispiel SCADA, ERP und MES) sowie den laufenden Betrieb im Rahmen von Service-Level-Agreements übernehmen.
Zwei Druckpunkte prägen zunehmend, wie diese Kette geografisch konfiguriert wird. Erstens treiben die Abschaltung von 2G/3G-Netzen und erzwungene Migrationen die Erneuerungszyklen der Flotten voran und erhöhen die Nachfrage nach Provisioning-Automatisierung, Gerätezertifizierung und Remote-Lebenszyklusmanagement in großem Maßstab. Zweitens setzen Regulierungsbehörden in mehreren Regionen die SIM-Registrierung durch und schränken permanentes Roaming ein, wodurch globale Bereitstellungen von einem Single-Global-SIM-Ansatz hin zu Multi-Carrier-Architekturen und lokalen Profilstrategien verlagert werden. Diese Verschiebung erhöht die Bedeutung von eSIM-Management und Compliance-Tools. Parallel dazu unterstreicht die Weiterentwicklung von Standards wie die Finalisierung von 3GPP Release 19 (April 2026) die Bedeutung standardkonformer Module und der Interoperabilität von Kernnetzen für massive IoT- und auf 5G-Standalone basierende M2M-Bereitstellungen.
Wettbewerbslandschaft
Die zehn führenden Anbieter erzielten rund 55 % des Umsatzes im Jahr 2024, was auf eine moderate Konzentration im Markt für M2M-Dienste hindeutet. Mobilfunknetzbetreiber der Klasse 1 wie AT&T, Verizon, Vodafone, China Mobile und Deutsche Telekom nutzen lizenzierte Frequenzressourcen und Kundenabrechnungssysteme, um Konnektivität und Cloud-Plattformen zu bündeln. MVNO-Spezialisten wie KORE Wireless, Sierra Wireless und 1NCE differenzieren sich durch globale Flatrate-Tarife, eSIM-Orchestrierung und branchenspezifische Lösungen, die Roaming-Überraschungen für grenzüberschreitende Flotten eliminieren.
Technologie-Roadmaps konzentrieren sich auf energiegewinnende Module, quantenresistente Verschlüsselung und föderierte Lernalgorithmen, die Vorhersagemodelle trainieren, ohne sensible Daten zu zentralisieren. Ciscos 28-Milliarden-USD-Übernahme von Splunk stärkt dessen Sicherheits- und Observability-Stack und ermöglicht die Echtzeit-Korrelation zwischen M2M-Telemetrie und Bedrohungsdaten.[3]Cisco Systems Inc., "Splunk-Übernahme 2024," cisco.com Starlinks Direktverbindungs-Satellitendienst zum Endgerät, der für den Start 2025 angekündigt wurde, droht terrestrische Netze in abgelegenen Gebieten zu umgehen, was Betreiber dazu veranlasst, Hybrid-Mobilfunk-Satelliten-Partnerschaften einzugehen.
Zu den strategischen Maßnahmen gehören Vodafones 10-jährige Partnerschaft mit Microsoft zur Integration von Azure IoT Hub, AT&Ts 450-Millionen-USD-Übernahme des nordamerikanischen Geschäfts von KORE zur Ausweitung von Managed Services sowie die gemeinsame Edge-Computing-Plattform von Deutsche Telekom und Ericsson. Anbieter, die aktiv an 3GPP Release 18 für 5G RedCap und GSMAs IoT SAFE mitwirken, gewinnen frühzeitig Einfluss auf aufkommende Standards. Die Wettbewerbsnarration unterstreicht ein Rennen darum, über den Bereich des kommoditisierten Datentransports hinaus in Richtung Software-, Analyse- und Sicherheitsschichten zu gelangen, die die Kundenbindung vertiefen und Margen ausweiten.
Marktführer im Bereich Machine-to-Machine (M2M)-Dienste
AT&T Inc.
Verizon Communications Inc.
Vodafone Group Plc
China Mobile Communications Corporation
Cisco Systems Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Machine-to-Machine (M2M)-Dienste
- AT&T Inc.
- Verizon Communications Inc.
- Vodafone Group Plc
- China Mobile Communications Corporation
- Deutsche Telekom AG
- Rogers Communications Inc.
- International Business Machines Corporation
- Cisco Systems Inc.
- Huawei Technologies Co. Ltd.
- Intel Corporation
- Thales Group
- Amdocs Ltd.
- EE Ltd.
- Nokia Corporation
- Comarch S.A.
- KORE Wireless Group Inc.
- Sierra Wireless Inc.
- Telit Cinterion
- Aeris Communications Inc.
- 1NCE GmbH
- Emnify GmbH
- Transatel S.A.S.
- Orange Business Services
Lesen Sie die Analyse der Machine-to-Machine (M2M)-Dienste-Unternehmen

Marktchancen und Zukunftsaussichten
Rund um compliance-gesteuerte globale Konnektivitätsabläufe entsteht ein weißer Raum, in dem Unternehmen skalierbare Alternativen zum permanenten Roaming benötigen, da immer mehr Länder SIM-Registrierung, Lizenzierung und länderspezifische Profilanforderungen durchsetzen. Dies verschiebt die Chancen hin zu eSIM-Orchestrierung, Multi-IMSI- oder Multi-Profil-Strategien und Managed-Connectivity-Plattformen, die Onboarding, Abrechnung und Datenverarbeitung je nach Rechtsprechung lokalisieren können. Die politische Richtung zeigt sich in Indien, wo sich Teilnehmer des M2M-Ökosystems über SaralSanchar registrieren müssen und wo die TRAI im Dezember 2025 eine International M2M SIM Service Authorisation empfahl, um den Verkauf ausländischer SIM-Karten für exportierte M2M-Geräte zu regulieren. Dieser Schritt schafft Nachfrage nach Governance, Nachvollziehbarkeit und konformen Export-Provisioning-Workflows.
Technologie-Roadmaps schaffen auch Möglichkeiten für Service-Anbindungen über den einfachen Datentransport hinaus, insbesondere im Zusammenhang mit standardisierten 5G-Geräteklassen und stärkeren Sicherheitsgrundlagen. 3GPP Release 18 (2024 finalisiert) führte eRedCap als standardisierte 5G-NR-Klasse mit reduzierten Fähigkeiten für M2M ein und unterstützt den Übergang der Betreiber von veralteten LTE-Kategorien zu massiven IoT-Bereitstellungen, die auf 5G-Standalone abgestimmt sind. Es ermöglicht auch neue Bundles, die Konnektivität mit Edge-Analytik und Lebenszyklusbetrieb kombinieren. Im Sicherheitsbereich aktualisierte ETSI/oneM2M im März 2026 seine Spezifikation für Sicherheitslösungen (TS-0003 v4.7.1), und die ITU-T veröffentlichte Leitlinien einschließlich Zero-Trust-Plattformzugriffskontrolle (Y.4814, September 2025). Dies unterstützt die kommerzielle Nachfrage nach Managed-Security-Diensten wie Geräteidentität, richtlinienbasiertem Zugriff, kontinuierlicher Überwachung und Over-the-Air-Reaktion auf Schwachstellen in regulierten Flotten.
Recent Industry Developments in Markt für Machine-to-Machine (M2M)-Dienste
- Juli 2026: Verizon gab eine Zusammenarbeit mit KDDI bekannt, um 5G-Standalone- und LTE-Konnektivität für neu produzierte BMW Group-Fahrzeuge für den US-Markt bereitzustellen. Das Programm orientiert sich an den 3GPP-Release-16-Standards und spiegelt die Marktverschiebung hin zu standardisierter 5G-SA-Automobilkonnektivität wider. Die Sicherung von OEM-Programmen im Produktionsmaßstab stärkt die Positionierung der Netzbetreiber bei Telematik und Fahrzeuglebenszyklusdiensten über Verbraucherdatentarife hinaus.
- Mai 2026: Telenor IoT und Sateliot gingen eine strategische Partnerschaft ein, um terrestrische Mobilfunknetze mit satellitengestützten nicht-terrestrischen Netzen (NTN) für globale IoT-Konnektivität zu integrieren. Der Schritt zielt auf Abdeckungslücken bei entfernten Industrieeinsätzen ab, bei denen rein terrestrische Netze die Sichtbarkeit von Flotten einschränken. Hybride Zellular-Satelliten-Lösungen bieten M2M-Anbietern einen Weg, schwer zu bedienende geografische Regionen mit einheitlichem Konnektivitätsmanagement zu monetarisieren.
- Oktober 2024: Vodafone Business und Microsoft schlossen eine 10-jährige Allianz, um 5 Millionen Geräte in Europa über integrierte IoT- und Edge-Dienste zu verbinden. Die Partnerschaft verbindet die Konnektivität der Betreiber mit Cloud-Plattformen und Edge-Fähigkeiten und unterstützt Unternehmenseinführungen, die eine Integration mit bestehenden IT-Systemen erfordern. Sie erhöht auch den Wettbewerbsdruck auf eigenständige Konnektivitätsanbieter, indem sie gebündelte, plattformgesteuerte M2M-Angebote normalisiert.


Markt für Machine-to-Machine (M2M)-Dienste Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Diensten, die es Geräten, Maschinen und Sensoren ermöglichen, ohne menschliche Eingabe miteinander zu kommunizieren, einschließlich Konnektivitäts-, Geräteverwaltungs-, Sicherheits- und Analysediensten, die in Unternehmens- und Industrieanwendungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Einmalige Verkäufe physischer IoT-Geräte und -Module sowie allgemeine mobile Sprach- und Datentarife für Verbraucher, die nicht an eine dedizierte M2M-Dienstleistungserbringung gebunden sind, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Typ
- Managed Service
- Professional Service
- Nach Konnektivitätstechnologie
- Mobilfunk (2G–5G)
- LPWAN (NB-IoT / LTE-M / LoRa / Sigfox)
- Satellit
- Kabelgebunden (Ethernet / xDSL)
- Nach Servicemodell
- Konnektivitätsdienst
- Geräteverwaltungsdienst
- Datenverwaltungs- und Analysedienst
- Sicherheitsdienst
- Anwendungsaktivierungsdienst
- Nach Endnutzer
- Einzelhandel
- Bankwesen und Finanzinstitutionen
- Telekommunikation und IT
- Gesundheitswesen
- Automobil
- Öl und Gas
- Transport
- Versorgungsunternehmen
- Fertigung
- Landwirtschaft
- Smart Cities
- Unterhaltungselektronik
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Kenia
- Nigeria
- Rest von Afrika
- Naher Osten
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Kenia
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, die Grenzen dessen festzulegen, was als M2M-Dienste gilt, und die erste Ebene der Annahmen für das Verbindungswachstum, den Technologiemix und die Preisentwicklung aufzubauen. Wir stützten uns auf öffentliche Statistiken und Normungsgremien, die die drahtlose Nutzung und die Spektrumentwicklung verfolgen, wie z. B. ITU-Veröffentlichungen, OECD-Digitalindikatoren und 3GPP-Dokumentationen zur zellulären Weiterentwicklung.
Um Nachfragesignale zu verankern, haben wir auch nicht kostenpflichtige Materialien wie Regulierungspublikationen (z. B. FCC- und EU-Telekommunikationsaktualisierungen), Daten nationaler Statistikämter für den industriellen Aktivitätskontext und Verbandsportale zu IoT-Implementierungsthemen ausgewertet. Auf der Angebots- und Kommerzialisierungsseite haben wir Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte herangezogen, um Dienstleistungspakete, Vertragsstrukturen und typische Monetarisierungshebel zu verstehen. Wir haben auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, und wo relevant haben wir Schifffahrtsdaten zu Im- und Exporten überprüft, um Berichte über Gerätevolumina und grenzüberschreitende Implementierungen zu plausibilisieren. Die hier aufgeführten Sekundärquellen sind nur illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls gesichtet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und Umfragen mit Telekommunikationsbetreibern, M2M-Plattform- und Managed-Service-Teams, Systemintegratoren und großen Unternehmensanwendern aus wichtigen Branchen wie Automotive, Fertigung, Versorgungswirtschaft und Logistik. Wir nutzten diese Gespräche, um zu bestätigen, wofür als Dienstleistung bezahlt wird, wie die Preisgestaltung strukturiert ist (pro Verbindung, pro Gerät, pro Paket oder pro Standort) und welche Konnektivitätsoptionen bei realen Implementierungen in APAC, EMEA und Amerika gewählt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | Führungskräfte (CXOs): 13 % | APAC: 52 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 33 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 54 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der adressierbare Nachfragepool anhand des Wachstums aktiver M2M-Verbindungen, des Konnektivitätstechnologiemix (Mobilfunk, LPWAN, Satellit und kabelgebunden) sowie der durchschnittlichen Dienstleistungsumsatzmuster, die mit diesen Verbindungen in Unternehmensanwendungen verbunden sind, rekonstruiert wird. Sobald diese Gesamtwerte ermittelt sind, werden sie durch selektive Bottom-up-Näherungen überprüft, beispielsweise durch die Aggregation von Umsatzangaben ausgewählter Betreiber und Dienstleister, die dann mit der Logik für durchschnittliche Verkaufspreise und Volumina für Managed Services gegenüber Professional Services erweitert werden.
Die Eingaben werden praktisch und wiederholbar gehalten, sodass das Modell auf einer Handvoll von Kenngrößen basiert, die in jedem Zyklus aktualisiert werden können, wie z. B. aktive SIM- und eSIM-Trends, Migrationstempo von 2G und 3G auf 4G und 5G für M2M, Einführung von LPWAN für stromsparende Geräte, Geräteverwaltungs- und Sicherheitsanbindungsraten sowie vertikale Implementierungsdynamik bei vernetzten Fahrzeugen, Versorgungswirtschaft, Smart Cities und industrieller Automatisierung. Wo eine Bottom-up-Aggregation Lücken aufweist, weil private Unternehmen keine Umsätze offenlegen, wenden wir konservative Spannen aus Primärinterviews an und führen Sensitivitätsprüfungen durch, damit der Gesamtwert mit dem breiteren Nachfragepool konsistent bleibt.
Für die Prognose führen wir Szenarioanalysen zusammen mit Zeitreihenmethoden wie ARIMA für Verbindungs- und Dienst-ARPU-Reihen durch, und die Ergebnisse werden dann auf der Grundlage der Expertenerwartungen zu Regulierung, Roaming- und Konnektivitätsregeln sowie dem Sicherheitsausgabeverhalten angepasst. Die endgültige Kurve wird nicht von einer einzigen Annahme bestimmt, da Volumen, Mix und Preisgestaltung jeweils separat prognostiziert und dann zu jährlichen Marktwerten zusammengeführt werden.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse werden vor der Festlegung der Zahlen anhand unabhängiger Signale überprüft, darunter Verbindungszahlen, regionale Telekommunikationsindikatoren und die gemeldete Richtung der Dienstleistungsumsätze aus den Offenlegungen großer Betreiber. Wenn Abweichungen auftreten, werden die Treiber analysiert, was in der Regel bedeutet, den Technologiemix, die Grenzen der Dienstleistungspakete oder die Annahmen zur Währungsumrechnung zu überprüfen und dann eine kleine Gruppe von Befragten erneut zu kontaktieren, um zu bestätigen, was sich geändert hat.
Es wird ein mehrstufiger Überprüfungsprozess angewendet, sodass Definitionen, Eingaben und Berechnungen von einem weiteren Analysten vor der Freigabe verifiziert werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn eine wesentliche Änderung die Preisgestaltung, die Regulierung oder das Implementierungstempo beeinflusst. Vor der Auslieferung führen wir eine abschließende Überprüfung des Modells und der Darstellung durch, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Maschine-zu-Maschine (M2M) Dienste von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für M2M-Dienste können erheblich variieren, selbst wenn mehrere Berichte dasselbe Thema vernetzter Geräte und verwalteter Konnektivität behandeln. Die Unterschiede ergeben sich in der Regel daraus, was als Dienstleistung gezählt wird, wie Konnektivitätsumsätze von breiteren IoT-Ausgaben getrennt werden und welche Jahre und Währungen für die Umrechnung verwendet werden.
Durch die Erfassung von Konnektivitäts- und Dienstleistungsmodell-Umsätzen und die anschließende Aktualisierung der Umfangsprüfungen durch Interviews hält Mordor Intelligence die Zählung auf den für M2M-Betrieb erbrachten Dienstleistungswert beschränkt. Dies kann zu einem niedrigeren Wert für 2025 führen als Schätzungen, die umfassendere IoT-Software, Hardware oder langfristige Projektionen einbeziehen.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 57,18 Milliarden USD (2025) | |
| Branchenforschungshaus A | 69,40 Milliarden USD (2025) | Verwendet eine breitere Definition, die M2M-Konnektivitätsdienste mit angrenzenden IoT-Aktivierungsleistungen vermischen kann, und wendet ein längeres Prognosefenster an, das möglicherweise eine schnellere ARPU-Expansion über Dienstleistungspakete hinweg annimmt. |
| Marktanalysefirma B | 77,58 Milliarden USD (2025) | Umfang und Einschlüsse sind auf der öffentlichen Seite nicht klar abgegrenzt, sodass Posten wie Geräte- oder Plattformumsätze indirekt erfasst werden können, was dazu neigt, den Gesamtwert im Vergleich zu einer reinen Dienstleistungsbetrachtung nach oben zu treiben. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Umfangskontrolle und die Art und Weise, wie Dienstleistungsumsätze von angrenzenden IoT-Kategorien getrennt werden. Mit klaren Zählregeln, einem wiederholbaren Satz von Nachfrageindikatoren und Rücküberprüfungen anhand realer Implementierungs- und Preisgestaltungsdaten bleibt die endgültige Zahl für die Nutzer nachvollziehbar und lässt sich jedes Jahr leichter aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für M2M-Dienste im Jahr 2031 erreichen?
Der Markt für M2M-Dienste wird bis 2031 voraussichtlich einen Wert von 102,12 Milliarden USD erreichen.
Welche Konnektivitätstechnologie dominiert die aktuellen Bereitstellungen?
Mobilfunknetze, einschließlich LTE-M und NB-IoT, hielten im Jahr 2025 einen Umsatzanteil von 73,90 %.
Welches Endnutzersegment wächst am schnellsten?
Gesundheitsverbindungen werden bis 2031 voraussichtlich mit einer CAGR von 12,37 % wachsen.
Warum gewinnen Professional Services an Bedeutung?
Unternehmen benötigen Integrations-Expertise, um ältere Systeme mit Cloud-Analysen zu verknüpfen, was eine CAGR von 12,52 % für Professional-Service-Engagements antreibt.
Welche Region wird bis 2031 die höchste Wachstumsrate verzeichnen?
Der Nahe Osten ist auf eine CAGR von 13,34 % ausgerichtet, angetrieben durch Mandate für intelligente Infrastruktur in Saudi-Arabien und den Vereinigten Arabischen Emiraten.
Wie beeinflusst Cybersicherheit Beschaffungsentscheidungen?
Steigende Kosten für Datenpannen und regulatorische Bußgelder veranlassen Unternehmen, Ende-zu-Ende-Verschlüsselung und Zero-Trust-Architekturen zu fordern, was die Attach-Raten für Sicherheitsdienste auf über 20 % treibt.
Seite zuletzt aktualisiert am:



