
Marktgröße und Marktanteil für Authentifizierungsdienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
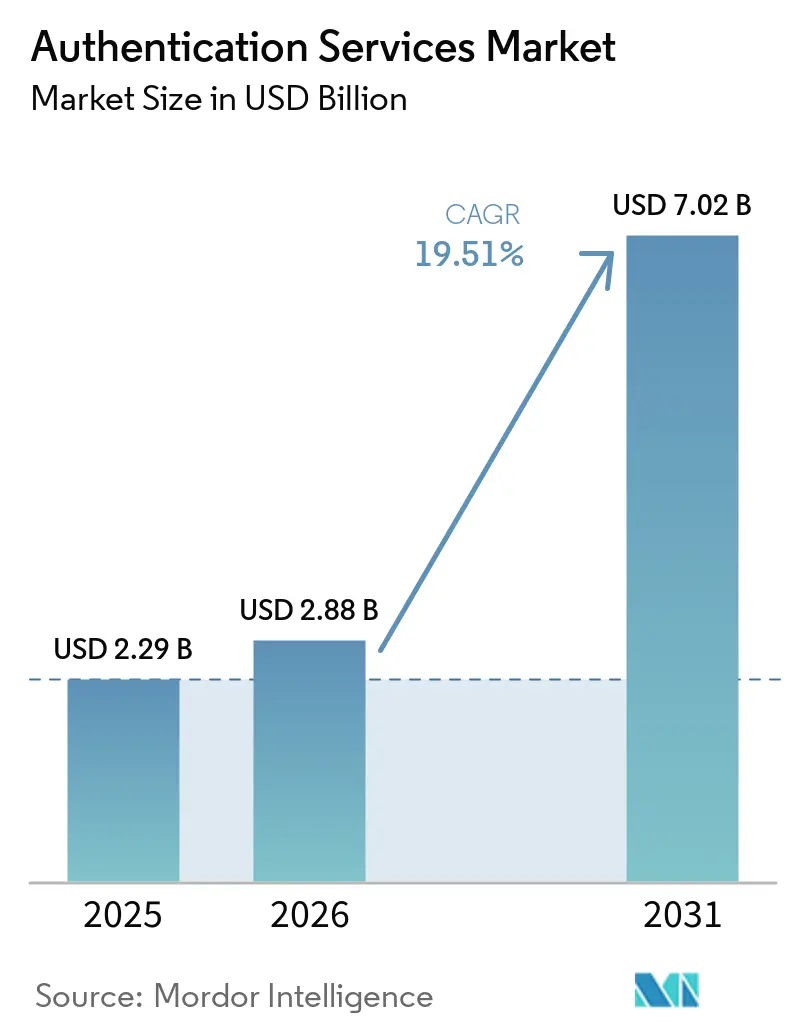
| Marktgröße (2026) | 2.88 Milliarden US-Dollar |
| Marktgröße (2031) | 7.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.51 % |
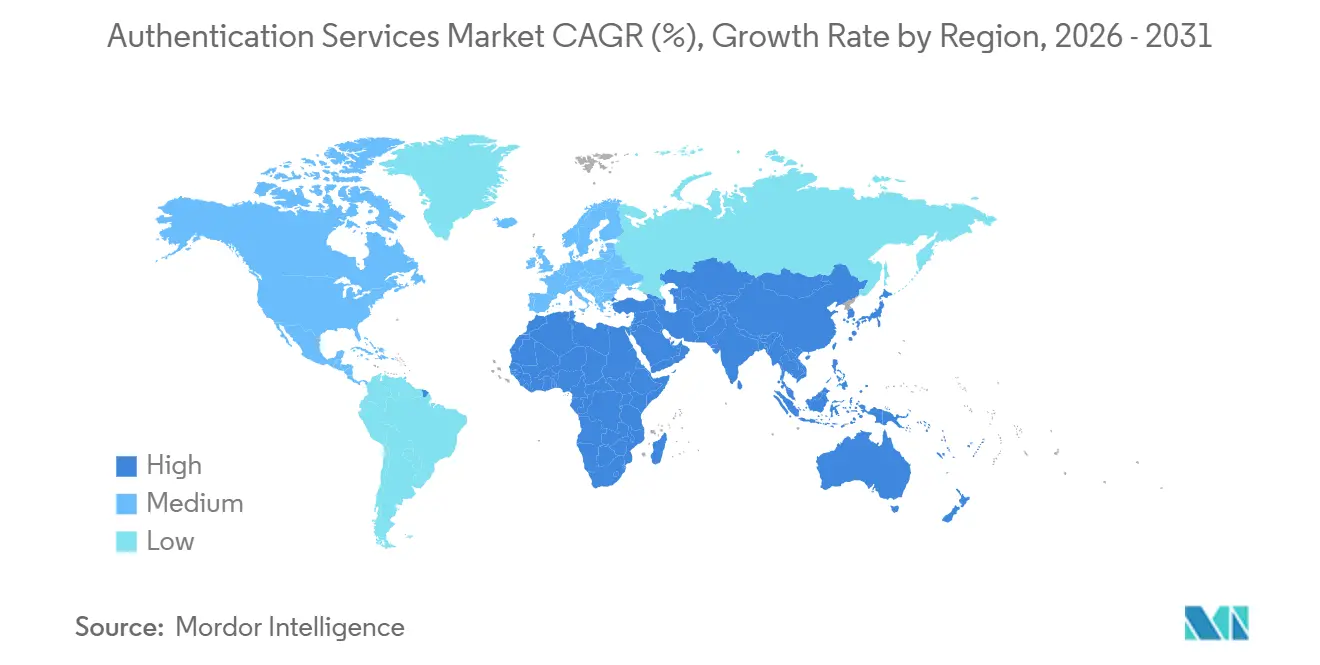
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
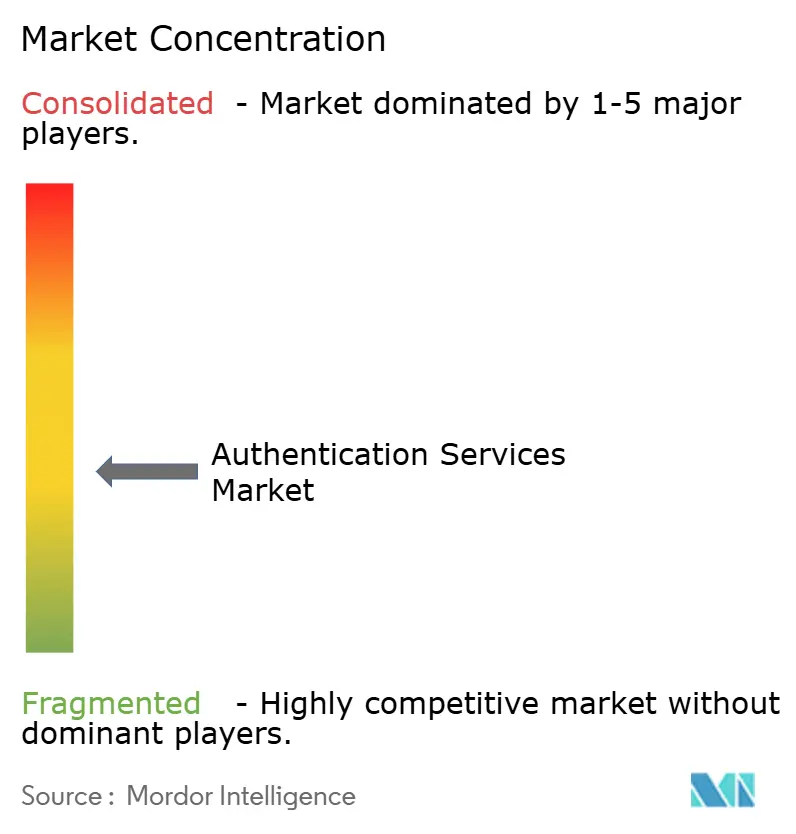
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Authentifizierungsdienste von Mordor Intelligence
Die Marktgröße für Authentifizierungsdienste wird voraussichtlich von USD 2,29 Milliarden im Jahr 2025 auf USD 2,88 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 19,51 % über den Zeitraum 2026–2031 USD 7,02 Milliarden erreichen. Regulierungsbehörden schreiben phishing-resistente Verifizierung im Rahmen von Regelwerken wie NIST SP 800-63-4 und dem eIDAS 2.0 der Europäischen Union vor, während Unternehmensvorstände Umsatzziele an reibungslose Anmeldeprozesse knüpfen, die Abbruchraten senken. Diese beiden Kräfte verlagern die Ausgaben von Passwörtern und SMS-Codes hin zu Passkeys, Biometrie und risikobasierten Richtlinien-Engines, die sich direkt in Programmierschnittstellen integrieren lassen. Cloud-Plattformen beschleunigen die Einführung, indem sie Identitätswerkzeuge in verbrauchsbasierte Abonnements bündeln, und Chiphersteller integrieren sichere Elemente bereits im Werk in Geräte, sodass Anmeldedaten vor dem Versand bereitgestellt werden können. Der Wettbewerb verschärft sich, da Hyperscaler eigenständige Anbieter beim Preis unterbieten und dezentralisierte Identitätspiloten testen, ob verteilte Ledger die wiederkehrenden Lizenzgebühren weiter senken können.
Wichtigste Erkenntnisse des Berichts
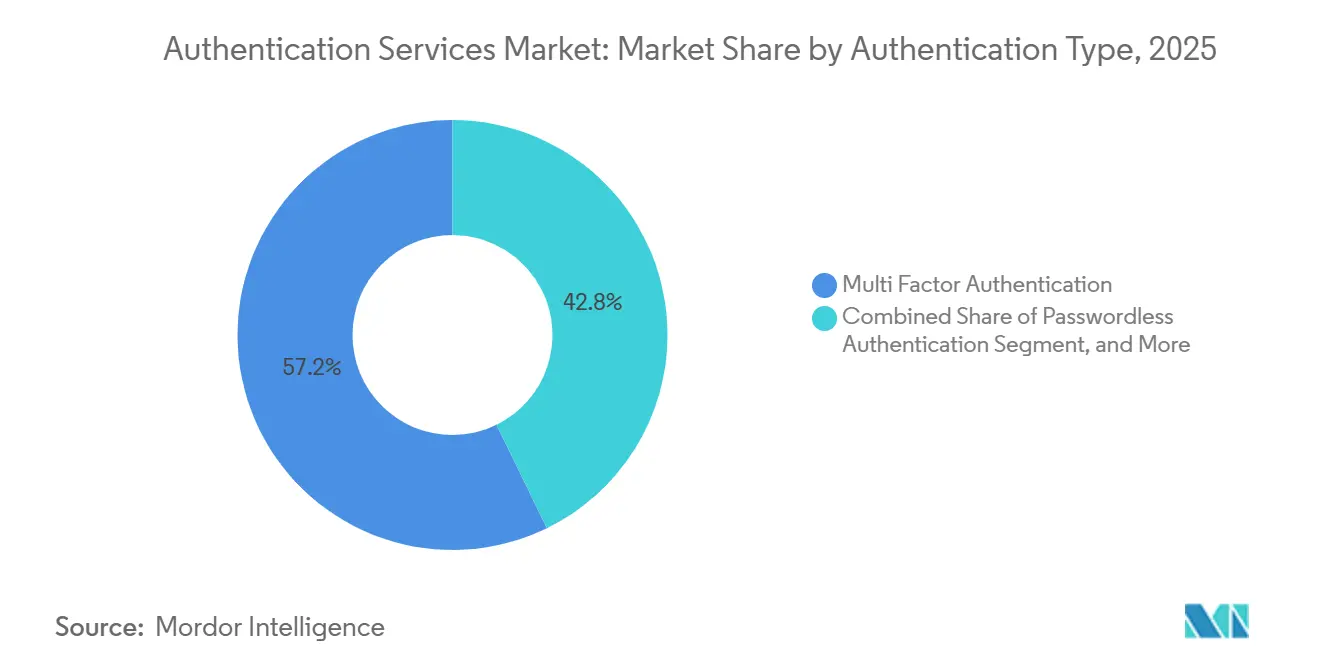
- Nach Authentifizierungstyp erfasste die Multi-Faktor-Authentifizierung im Jahr 2025 einen Marktanteil von 57,24 % am Markt für Authentifizierungsdienste, während die passwortlose Authentifizierung bis 2031 voraussichtlich mit einem CAGR von 20,29 % wachsen wird.
- Nach Dienstleistungstyp hielt die verwaltete Public-Key-Infrastruktur im Jahr 2025 einen Marktanteil von 39,16 % am Markt für Authentifizierungsdienste, während die risikobasierte Authentifizierungs-Orchestrierung das schnellste Wachstum mit einem CAGR von 20,63 % bis 2031 verzeichnen dürfte.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Anteil von 63,29 % des Umsatzes auf die Public Cloud, die mit einem CAGR von 20,44 % über den Prognosezeitraum auch das am schnellsten wachsende Segment darstellt.
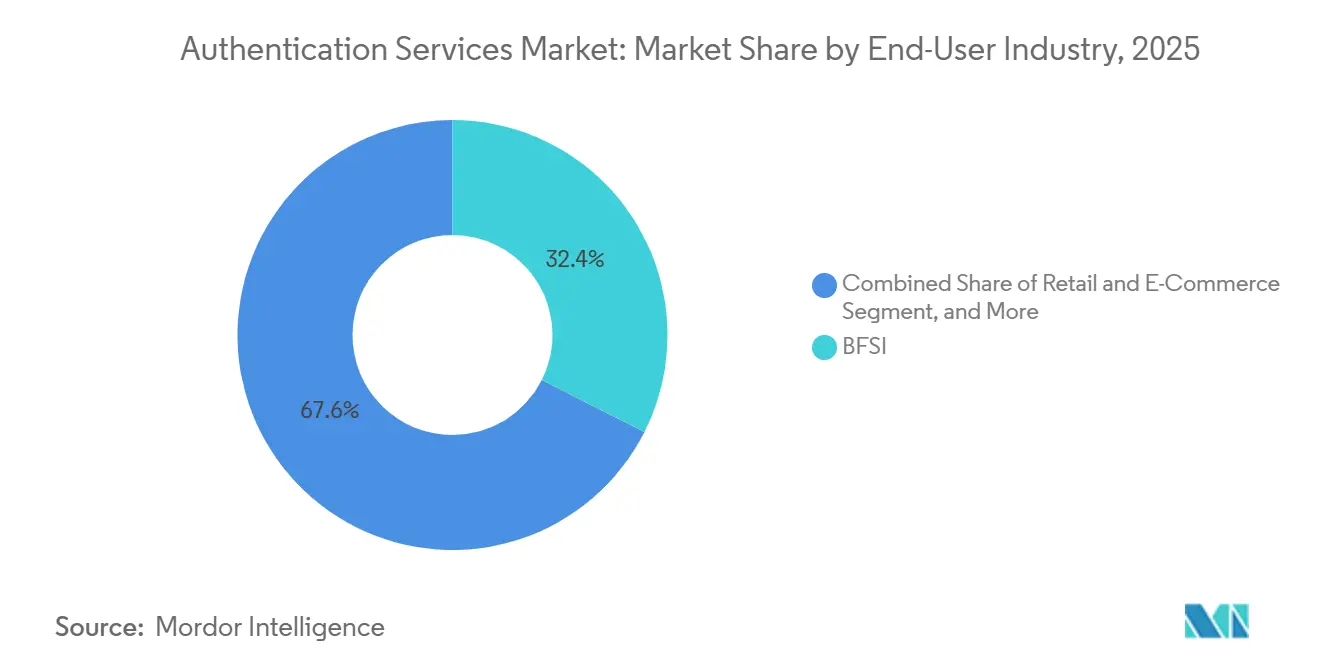
- Nach Endbenutzerbranche führte das Bank-, Finanzdienstleistungs- und Versicherungswesen mit einem Anteil von 32,44 % im Jahr 2025; Einzelhandel und E-Commerce soll jedoch bis 2031 mit einem CAGR von 21,36 % wachsen.
- Nach Unternehmensgröße generierten Großunternehmen im Jahr 2025 59,38 % der Ausgaben, während kleine und mittlere Unternehmen im Prognosezeitraum einen CAGR von 20,16 % verzeichnen dürften.
- Nach Geografie dominierte Nordamerika mit einem Anteil von 36,71 % im Jahr 2025, während die Region Asien-Pazifik voraussichtlich mit dem höchsten regionalen Tempo von 20,57 % CAGR bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Anzahl digitaler Identitäten | +3.2% | Global, mit Schwerpunkt in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Authentifizierung erforderlich für Sicherheits-Compliance und Regulierungen | +4.1% | Global, angeführt von Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung von Bring Your Own Device (BYOD) | +2.8% | Nordamerika und Europa, aufkommend in städtischen Zentren Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Steigende Ausgaben für Cybersicherheit durch Unternehmen für Zero-Trust-Initiativen | +4.5% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Entstehung von Passkeys und FIDO2-Standards zur Reduzierung von Reibungsverlusten in der Benutzererfahrung | +3.6% | Global, frühe Einführung in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Integration von Authentifizierungs-APIs in eingebettete IoT-Module zur Erschließung gerätebezogener Umsatzströme | +2.7% | Global, konzentriert in Fertigungszentren Asien-Pazifiks und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Ausgaben für Cybersicherheit für Zero-Trust-Initiativen
Bundesbehörden schreiben nun phishing-resistente Multi-Faktor-Authentifizierung für alle zivilen Behörden der Vereinigten Staaten bis zum Haushaltsjahr 2027 vor, was eine sofortige Beschaffung von FIDO2-zertifizierten Token und Risikoengines auslöst.[1] Europäische Banken unterliegen der Aufsicht im Rahmen des Gesetzes über die digitale operationale Resilienz, das Identitätssysteme als kritisch einstuft und die Budgets für 2025 auf adaptive Kontrollen lenkt. Unternehmen berichten von einer besseren Sichtbarkeit beim Missbrauch von Anmeldedaten, da Zero-Trust-Einführungen die mittlere Erkennungszeit für kompromittierte Konten um ein Drittel verkürzen, obwohl hybride Architekturen aufgrund fehlender Echtzeit-Richtlinien-Hooks in Legacy-Verzeichnissen komplex bleiben. Anbieter reagieren mit Cloud-Gateways, die Security Assertion Markup Language in moderne RESTful-Aufrufe übersetzen und so das Migrationsrisiko senken. Der Treiber fügt der Prognose 4,5 Prozentpunkte Wachstum hinzu und erreicht seinen Höhepunkt bis 2028, wenn mehrere regulatorische Fristen zusammenfallen.
Entstehung von Passkeys und FIDO2-Standards zur Reduzierung von Reibungsverlusten in der Benutzererfahrung
Apple, Google und Microsoft aktivierten im Jahr 2025 die Passkey-Unterstützung auf 2,1 Milliarden Geräten, indem sie kryptografische Authentifikatoren in die Anmeldedaten-Manager des Betriebssystems integrierten und die Passwortmüdigkeit bei alltäglichen Anmeldungen beseitigten.[2] Die WebAuthn-Level-3-Spezifikation ermöglicht cloud-verschlüsselte Anmeldedaten-Sicherungen und löst damit das Geräteverlust-Problem, das die Einführung einst verlangsamte. E-Commerce-Websites berichten von einem Rückgang der Warenkorbabbrüche um 41 %, nachdem sie von SMS-Codes auf Passkeys umgestellt haben. Finanzregulatoren in Japan und Südkorea stufen Passkeys nun als Basiskontrollen für Verbraucher-Apps ein und drängen Banken dazu, veraltete Anmeldedaten abzulösen. Der Benutzerfreundlichkeitsgewinn des Standards führt zu einem Anstieg des CAGR um 3,6 Punkte, da Unternehmen Helpdesks umrüsten und Anmeldedaten-Speicher migrieren.
Wachstum der Anzahl digitaler Identitäten
Regierungsprogramme stellten im Jahr 2025 mehr als 5,2 Milliarden digitale Ausweise aus, angetrieben durch Indiens Aadhaar, Indonesiens e-KTP und Nigerias NIN-Projekte.[3] Allein Aadhaar verarbeitete in diesem Jahr 102 Milliarden Authentifizierungen und verwebte biometrische Prüfungen in Bank-, Gesundheits- und Sozialportale. Das eIDAS 2.0 Europas verpflichtet die Mitgliedstaaten, bis 2026 interoperable Wallets einzuführen, was die Nachfrage nach Anbietern weckt, die öffentliche und private Anmeldedaten verbinden können. Unternehmen, die auf vorab verifizierte Ausweise zurückgreifen, senken die Onboarding-Kosten um mehr als ein Viertel und verkürzen die Umsatzrealisierungszyklen, was zu einem Anstieg des Markt-CAGR um 3,2 Punkte führt, wenn die Wallet-Interoperabilität reift.
Integration von Authentifizierungs-APIs in eingebettete IoT-Module zur Erschließung gerätebezogener Umsatzströme
Halbleiterunternehmen lieferten im Jahr 2025 1,4 Milliarden IoT-Module mit integrierten sicheren Elementen aus, was einem Anstieg von 22 % gegenüber dem Vorjahr entspricht. Qualcomms Snapdragon-IoT-Plattform umfasst nun eine dedizierte sichere Verarbeitungseinheit, die FIDO Device Onboard ausführt und es Herstellern ermöglicht, Schlüssel während der Produktion einzuspielen und Angriffsflächen in der Lieferkette zu reduzieren. Europäische Versorgungsunternehmen rollten 18 Millionen intelligente Zähler mit hardware-verankerten Anmeldedaten aus, um die Richtlinie über die Sicherheit von Netz- und Informationssystemen einzuhalten. Anbieter monetarisieren diese Module durch Abonnementpläne, die Schlüsselrotation und Anomalieerkennung bündeln, was Rentenströme schafft, die den CAGR langfristig um 2,7 Punkte anheben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten im Zusammenhang mit ausgereiften Authentifizierungsmethoden | -1.9% | Global, besonders ausgeprägt in kostenempfindlichen KMU-Segmenten und Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Benutzerermüdung und Anmeldeabbrüche aufgrund der Komplexität der Multi-Faktor-Authentifizierung | -2.4% | Global, konzentriert in verbraucherorientierten Anwendungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Chip-Lieferengpässe für Hardware-Sicherheitsmodule nach den Zöllen von 2025 | -1.6% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierung nationaler digitaler Identitätssysteme, die die grenzüberschreitende Authentifizierung behindert | -2.1% | Global, insbesondere Europa, Asien-Pazifik und transatlantische Korridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten im Zusammenhang mit ausgereiften Authentifizierungsmethoden
FIDO2-Hardware-Token kosten USD 25–55 pro Benutzer, was für preissensible Kleinunternehmen eine Hürde darstellt. In Laptops oder Smartphones eingebettete biometrische Sensoren können die Kosten langfristig senken, aber frühe Upgrades erfordern noch Investitionsausgaben, die mit Lohn- und Marketingkosten konkurrieren. Käufer in Schwellenmärkten sehen sich mit Importzöllen auf Sicherheitsmodule konfrontiert, die die Gesamtbetriebskosten zweistellig erhöhen. Anbieter reagieren mit Abonnementmodellen pro Benutzer ab USD 3 monatlich, doch Budgetverantwortliche verzögern Erneuerungszyklen oft, bis Versicherungszeichner oder Regulierungsbehörden die Frage erzwingen. Der Kostengegenwind reduziert den erwarteten CAGR um 1,9 Punkte, bis Skaleneffekte die Stückpreise unter die Massmarktschwellen drücken.
Benutzerermüdung und Anmeldeabbrüche aufgrund der Komplexität der Multi-Faktor-Authentifizierung
Helpdesks meldeten im Jahr 2025 einen Anstieg der Sperrtickets um 31 %, da Mitarbeiter durchschnittlich 14 Anmeldedaten-Workflows verwalteten, was zu Unzufriedenheit und Schatten-IT-Umgehungen führte. Das Nationale Zentrum für Cybersicherheit des Vereinigten Königreichs stellte fest, dass 42 % der Benutzer, die mit verzögerten SMS-Codes konfrontiert wurden, Online-Transaktionen abbrachen und auf weniger sichere Kanäle zurückgriffen. Banken in den Vereinigten Staaten meldeten eine Opt-out-Rate von 19 % bei mobiler Biometrie nach wiederholten Fehlablehnungen, was die Passwortnutzung erhöhte und das Risiko von Credential-Stuffing steigerte. Adaptive Risikoengines können Aufforderungen bei Transaktionen mit geringem Wert unterdrücken, aber Abstimmungsfehler nerven entweder Kunden oder laden zu Betrug ein. Diese Reibung reduziert das Wachstum um 2,4 Punkte, bis Biometrie und Passkeys Schritt-für-Schritt-Faktoren vollständig ersetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Authentifizierungstyp:
Passwortloser Schwung baut auf dem Fundament der Multi-Faktor-Authentifizierung aufMulti-Faktor-Authentifizierung hielt im Jahr 2025 einen Marktanteil von 57,24 % am Markt für Authentifizierungsservices und unterstreicht damit ihre Rolle als regulatorisches Minimum für hochwertige Workflows. Passwortlose Ansätze hingegen werden voraussichtlich alle anderen Kategorien mit einer CAGR von 20,29 % bis 2031 übertreffen, was den Willen des Managements signalisiert, Reset-Tickets und Phishing-Risiken zu reduzieren. Der Markt für Authentifizierungsservices dürfte von 340 Millionen im Jahr 2025 registrierten Passkeys profitieren, nachdem Google Workspace passwortlose Konten für 180 Millionen Nutzer eingeführt hat. Die Marktgröße für passwortlose Authentifizierung bei Passkeys wird bis 2030 voraussichtlich 18 Milliarden USD übersteigen, sofern die Wachstumsdynamik anhält, und verankert die Methode als De-facto-Standard des Ökosystems.
Das Wachstum der passwortlosen Authentifizierung verläuft nicht einheitlich. Pilotprojekte im Gesundheitswesen in den Vereinigten Staaten reduzierten die Anmeldezeit jedes Klinikers um 18 Sekunden und gaben damit wöchentlich fast 2,3 Stunden für die Patientenversorgung frei. Europäische Banken nutzen Ausnahmen in der überarbeiteten Zahlungsdiensterichtlinie, die biometrische Abläufe unterhalb von 500 EUR ermöglichen, sofern Geräte Anmeldedaten binden und Verhaltensanalysen die Identität bestätigen. Einzelhändler, die Passkeys einsetzen, verzeichneten einen Anstieg der Wiederholungskäufe um 29 %, da reibungslosere Checkout-Erlebnisse die Kundenbindung fördern. Fertigungs- und Energieunternehmen verlassen sich weiterhin auf Hardware-Token, da luftgespaltene Betriebstechnologie keine häufigen Firmware-Updates unterstützen kann, was die weitverbreitete Einführung passwortloser Authentifizierung in diesen Branchen verzögert.

Nach Dienstleistungstyp:
Risikobasierte Orchestrierung wird zum DifferenzierungsmerkmalDie verwaltete Public-Key-Infrastruktur generierte im Jahr 2025 39,16 % des Umsatzes, was den Wunsch der Unternehmen widerspiegelt, Zertifikatslebenszyklus-Aufgaben auszulagern, die WebTrust- und ETSI-Audits unterliegen. Die risikobasierte Authentifizierungs-Orchestrierung wird jedoch voraussichtlich einen CAGR von 20,63 % liefern, getragen vom Appetit von Versicherern und Banken auf kontextbewusste Vertrauensentscheidungen. Adaptive Engines bewerten nun Gerätezustand, Geolokalisierungsanomalien und mikroverhaltensbasierte Eingaben wie Tastenanschlagkadenz und erhöhen die Verifizierung nur, wenn Risikoindikatoren ansteigen.
Abonnement-Schlüsselverwaltung reduziert die manuelle Rotationszeit für in Microservices gespeicherte Geheimnisse, eine Aufgabe, die im Jahr 2025 14 Engineering-Stunden pro Monat in Anspruch nahm. Berichts- und Analysemodule integrieren Nachweise in SOC-2- und ISO-27001-Pakete und reduzieren die Prüfungsvorbereitung um 40 %. Finanzregulatoren in Singapur und Hongkong weisen Institutionen an, Anomalien in Echtzeit zu überwachen, was den Markt für Authentifizierungsdienste in Richtung SaaS-Dashboards drängt, die Risikokennzahlen nach Benutzer, Gerät und Geografie offenlegen. US-amerikanische Energieversorger integrieren adaptive Kontrollen in ihre SCADA-Schichten (Supervisory Control and Data Acquisition), um die branchenübergreifenden Leistungsziele der CISA zu erfüllen.
Nach Bereitstellungsmodus:
Public Cloud gibt das Tempo vorDie Public Cloud erfasste im Jahr 2025 63,29 % der Ausgaben und wird voraussichtlich mit einem CAGR von 20,44 % wachsen, da Azure, AWS und Google Cloud Identitäts-APIs in ihre Plattformabonnements integrieren. Microsoft Entra verwaltet nun 300 Millionen Unternehmenslizenzen mit einer Latenz von unter 100 Millisekunden über 60 souveräne Cloud-Regionen. Die Marktgröße für Authentifizierungsdienste bei On-Premises-Bereitstellungen schrumpft weiterhin in kommerziellen Segmenten, bleibt aber im Verteidigungsbereich bestehen, wo die Zertifizierung des Cybersicherheits-Reifegradmodells lokal gehostete Token-Speicher erfordert.
Private Cloud spricht Banken und Krankenhäuser an, die Single-Tenant-Setups benötigen, um PCI-DSS- und HIPAA-Anforderungen zu erfüllen, doch 31 % dieser Workloads sind bis 2027 für verwaltete Migrationen vorgesehen. Hybride Muster, die im Jahr 2025 18 % der Ausgaben ausmachten, ermöglichen es Unternehmen, schrittweise zu modernisieren und dabei versunkene Infrastrukturkosten zu erhalten. Europäische Telekommunikationsunternehmen setzen Hybride ein, um sicherzustellen, dass biometrische Vorlagen niemals nationale Grenzen verlassen, was mit den DSGVO-Minimierungsklauseln übereinstimmt. Die Märkte in China und Russland bleiben aufgrund der Komplexität grenzüberschreitender Datenregeln fragmentiert, was die Anbieterkonsolidierung erschwert.
Nach Endbenutzerbranche:
Einzelhandelswachstum übertrifft etablierte AkteureDer Sektor Bank-, Finanzdienstleistungs- und Versicherungswesen hielt im Jahr 2025 32,44 % des Umsatzes, was hochwertige Transaktionen widerspiegelt, die eine mehrschichtige Risikobewertung rechtfertigen. Einzelhandel und E-Commerce wird jedoch voraussichtlich das Wachstum mit 21,36 % anführen, da Kartenbetrug ohne physische Karte im Jahr 2025 auf USD 9,3 Milliarden anstieg und Händler zur Einführung von tokenisiertem Checkout und Passkey-Anmeldung zwang. E-Commerce-Websites in Südostasien führten Passkeys für 140 Millionen Käufer ein und reduzierten Kontoübernahme-Betrug um 38 %.
Gesundheitsdienstleister widmeten 12 % ihrer IT-Budgets Identitätskontrollen, nachdem Durchsetzungsmaßnahmen wegen kompromittierter Kliniker-Konten eskalierten. Regierungsbehörden wechselten vor den Fristen 2027 zu phishing-resistenten Faktoren. Energieversorger validierten Firmware-Updates durch hardware-verankerte Schlüssel, um IEC-62443-Mandate zu erfüllen. Bildungseinrichtungen führten Single Sign-on für 280 Millionen Lernende ein und reduzierten Reset-Anrufe um 44 %. Die Fertigung erweiterte API-basierte Identität auf Lieferanten und sicherte so den Datenaustausch, ohne interne Verzeichnisse preiszugeben.
Nach Unternehmensgröße:
Cloud-Wirtschaftlichkeit zieht KMU in den MarktGroßunternehmen generierten im Jahr 2025 59,38 % des Umsatzes, was auf weitläufige Anwendungslandschaften und regulatorische Exposition hinweist. Kleine und mittlere Unternehmen werden jedoch voraussichtlich einen CAGR von 20,16 % verzeichnen, da Cloud-Abonnements Kapitalbarrieren beseitigen. Oktas Workforce Identity Cloud bedient 18.500 KMU, die von On-Premises Active Directory auf SaaS-Anmeldung umgestellt haben und Anmeldedaten unter einem Dach konsolidieren.
Europäische KMU unterliegen dem Rechenschaftsprinzip der DSGVO, das keine Nachsicht mehr auf Basis der Mitarbeiterzahl bietet, was die Einführung verwalteter Authentifizierungspakete vorantreibt. Cyber-Versicherungszeichner in Nordamerika verlangen nun Multi-Faktor-Authentifizierung als Basisanforderung, was kleinere Unternehmen zur Einführung von Pay-as-you-go-Identitätsmanagement veranlasst. Die Digitale Transformationsagentur Australiens kuratiert Anbieter-Panels, die Lösungen für öffentliche Aufträge vorab genehmigen, und beschleunigt so die KMU-Beschaffungszyklen. Fachkräftemangel bleibt eine Hürde, aber schlüsselfertige Cloud-Konsolen, die Richtlinienaktualisierungen automatisieren, schließen die Qualifikationslücke ausreichend, um ein schnelles Wachstum aufrechtzuerhalten.
Geografische Analyse
Markt für Authentifizierungsdienste in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 36,71 % des Umsatzes, da eine Präsidialverordnung die Einführung von Zero-Trust-Architekturen in Bundesbehörden vorschrieb und damit 420 Millionen USD für Phishing-resistente Authentifikatoren freigab. Das kanadische Treasury Board Secretariat stimmte die bundesweiten Leitlinien mit dem Pan-Canadian Trust Framework ab und schuf so ein gemeinsames Credential-Fundament für alle Provinzen. Mexikos Nationale Digitalstrategie betonte die Bedeutung von Identitätslösungen für die finanzielle Inklusion, doch eine schleppende Modernisierung der Backend-Systeme begrenzte schnelle Erfolge.
Markt für Authentifizierungsdienste im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 20,57 % prognostiziert, angetrieben durch Indiens Unified Payments Interface, das im Jahr 2025 102 Milliarden Authentifizierungsanfragen verzeichnete, sowie durch Chinas Richtlinie, wonach IoT-Gateways in kritischen Infrastrukturen mit Hardware-Sicherheitsmodulen ausgeliefert werden müssen. Japan und Südkorea schreiben nun die Unterstützung von Passkeys im Mobile Banking vor, und Singapur richtet seine Risikorichtlinien an Echtzeit-Scoring aus. Das ASEAN-Interoperabilitätspilotprojekt, an dem Singapur, Thailand und Malaysia beteiligt sind, zielt auf eine regionsweite Credential-Föderation ab, muss jedoch die Attributschemata noch weiter verfeinern.
Markt für Authentifizierungsdienste in EMEA und Lateinamerika
Europa schreitet mit eIDAS 2.0 voran und strebt an, bis 2030 digitale Geldbörsen für 80 % der Bürger bereitzustellen. Das deutsche BSI verpflichtet Anbieter, Daten innerhalb des Europäischen Wirtschaftsraums zu hosten und sich jährlichen Audits zu unterziehen. Der Austritt des Vereinigten Königreichs aus dem gegenseitigen Anerkennungsrahmen zwingt Unternehmen dazu, separate Kundenprozesse aufrechtzuerhalten, was die Kosten erhöht. Die Akzeptanz im Nahen Osten und in Afrika ist uneinheitlich: Golfstaaten führen nationale Ausweise ein, die mit dem Bankwesen verknüpft sind, während Länder südlich der Sahara mit lückenhafter Konnektivität zu kämpfen haben. In Lateinamerika ist die Akzeptanz moderat: Brasilien setzt eine starke Kundenauthentifizierung für Pix-Zahlungen durch, während Währungsvolatilität in anderen Ländern die Ausgaben dämpft.
Regulatorisches Umfeld
In den Vereinigten Staaten beziehen sich bundesstaatliche Authentifizierungsanforderungen zunehmend auf die NIST Digital Identity Guidelines. NIST veröffentlichte im August 2025 NIST SP 800-63B-4, eine Aktualisierung der Leitlinien zur Authentifizierung und zum Management von Authentifikatoren, die Unternehmen nutzen, um Vertrauensniveaus, Authentifikatortypen (einschließlich phishing-resistenter Optionen) und Lebenszykluskontrollen in Beschaffungs- und Prüfprogramme einzuordnen.
In Europa beschleunigten sich 2026 die Umsetzungsschritte im Rahmen des geänderten eIDAS-Rahmenwerks, parallel zu den Arbeiten an der Cybersicherheitszertifizierung für die EU Digital Identity Wallet (EUDI Wallet). Die Europäische Kommission veröffentlichte im April 2026 die Durchführungsverordnung (EU) 2026/798 zur Registrierung von Wallets, während ENISA im April 2026 eine öffentliche Konsultation zu einem Entwurf des EUDI Wallet Cybersecurity Certification Scheme eröffnete. Auf der Standardebene, die Passkeys und browserbasierte Authentifizierung untermauert, veröffentlichte das W3C im Mai 2026 die Web Authentication API (WebAuthn) Level 3 als Candidate Recommendation Snapshot, was die Ausrichtung auf FIDO2-konforme, phishing-resistente Authentifizierungsabläufe stärkt, die von Relying Parties und Identitätsanbietern genutzt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von sicheren Hardware-Inputs (biometrische Sensoren, sichere Elemente, Hardware-Sicherheitsmodule) bis hin zu Standard- und Plattformebenen (FIDO2/WebAuthn-Authentifikatoren und -Server, PKI- und Zertifikatslebenszyklus-Tools, Risiko- und Betrugsanalysen). Die Nachfrage wird über SaaS-Identitätsplattformen und Integratoren bedient, die Implementierungen an die Anforderungen von BFSI, Behörden, Gesundheitswesen und Einzelhandel anpassen. Vorgelagerte Einschränkungen, einschließlich der Verfügbarkeit sicherer Chips und kryptografischer Compliance-Anforderungen, wirken sich auf nachgelagerte Preisgestaltung und Bereitstellungsentscheidungen über Public-Cloud-, Private-Cloud- und Hybrid-Architekturen aus.
Im Jahr 2026 deutete die Aktivität im Ökosystem darauf hin, dass Interoperabilität und domänenübergreifende Identität zentrale Bereiche der Wertschöpfung sind. Ory und HID kündigten im Januar 2026 eine strategische Partnerschaft an, um eine FIDO2-basierte Unternehmensidentitätsplattform zu entwickeln, die physischen und digitalen Zugang verbindet. IDEMIA Public Security ging im März 2026 eine Partnerschaft mit Proof ein, um datenschutzfreundliche digitale Identitätslösungen über physische und digitale Ökosysteme hinweg bereitzustellen, und IDEMIA und Indicio brachten im März 2026 ebenfalls eine interoperable Identitätsverifizierungslösung für den Finanzdienstleistungssektor auf den Markt. Getrennt davon ging authID im Juni 2026 eine Partnerschaft mit Trinsic ein, um Unterstützung für digitale Identitäten (70+ Aussteller) in seine Proof-Plattform zu integrieren, wodurch mehr Wertschöpfung in Richtung Orchestrierungsebenen verlagert wird, die Wallets, verifizierbare Anmeldeinformationen und Unternehmensauthentifizierungs-Workflows verbinden.
Wettbewerbslandschaft
Der Markt für Authentifizierungsdienste weist eine moderate Konzentration auf, wobei die fünf größten Anbieter im Jahr 2025 etwa 42 % des Umsatzes auf sich vereinen, was einem Wert von 6 auf einer 10-Punkte-Skala entspricht. Microsoft verankert seine Entra-Suite in Azure-, Produktivitäts- und Sicherheits-Stacks und nutzt die Allgegenwart seiner Konten, um einheitliche Identität als Upsell anzubieten. Okta adressiert Entwickler- und Belegschaftsanforderungen in einer Konsole, nach der früheren Auth0-Integration, und stärkte dann adaptive Fähigkeiten durch die Übernahme von Spera Security im November 2025.
Thales spricht Banken mit FIPS-140-3-Level-3-Hardware-Sicherheitsmodulen und Common-Criteria-Zertifizierungen an. Ping Identity kooperiert mit AWS Control Tower und ermöglicht Cloud-Administratoren, Verbundauthentifizierung schnell durchzusetzen. Cisco integriert Duo Passwordless in seinen Secure Access Edge und bietet einen einzigen Anbieter für Identitäts- und Netzwerkkontrollen. IBM Verify SaaS schichtet KI-Risikobewertung über kontextuelle Signale, um Fehlalarme zu reduzieren.
Disruptoren verfolgen Nischen: Beyond Identity und Stytch setzen auf entwicklerfreundliche, passwortlose Kits. Hardware-Hersteller wie Yubico integrieren Biometrie direkt auf dem Gerät und vermeiden so die Cloud-Speicherung von Vorlagen. Hyperscaler bündeln Identität in Plattformgebühren, was den eigenständigen adressierbaren Ausgabenanteil schrumpft, aber die Gesamtbereitstellungen vergrößert. Dezentralisierte Identitätspiloten laufen auf verteilten Ledgern, warten aber auf klarere politische Positionen, bevor sie skalieren.
Marktführer im Bereich Authentifizierungsdienste
-
Entrust Datacard Corporation
-
IBM Corporation
-
Microsoft Corporation
-
Google LLC
-
Tata Communications Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Authentifizierungsservices Unternehmen in diesem Bericht
- Okta Inc.
- Microsoft Corporation
- IBM Corporation
- Thales Group
- Cisco Systems Inc.
- Entrust Datacard Corporation
- Broadcom Inc.
- Ping Identity Holding Corp.
- Google LLC
- OneLogin Inc.
- CyberArk Software Ltd.
- Yubico AB
- ForgeRock Inc.
- HID Global Corporation
- SailPoint Technologies Holdings Inc.
- Trustwave Holdings Inc.
- Wipro Limited
- Tata Communications Limited
- Verizon Communications Inc.
- Amazon Web Services Inc.
Lesen Sie die Analyse der Authentifizierungsservices-Unternehmen
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht darin, SMS-Einmalpasscodes durch Methoden mit höherer Sicherheit und geringerer Reibung zu ersetzen, die Betrug und Login-Abbrüche reduzieren. Die von Netzbetreibern geführte Netzwerkauthentifizierung hat den Übergang vom Konzept zur Einführung vollzogen, und im Juli 2026 starteten AT&T, T-Mobile US und Verizon Aduna, ein netzwerkbasiertes Authentifizierungssystem, das auf standardisierten Netzwerk-APIs aufbaut, um die Verknüpfung von Mobilfunknummern mit SIM und Gerät zu verifizieren. Dies positioniert SIM-gestützte Signale als Eingabe für Unternehmensauthentifizierung und risikobasierte Orchestrierung. Vodafone begann außerdem mit einem weltweiten Rollout von Number Verify 2.0 unter Verwendung des CAMARA-Standards in ersten europäischen Märkten (Deutschland, den Niederlanden und dem Vereinigten Königreich), was die Integrationsflächen für Identitätsanbieter, Betrugsplattformen und Managed-Authentication-Dienste erweitert, die Netzwerksignale zusammen mit Passkeys und Gerätestatus nutzen können.
Ein weiterer weißer Fleck ist die Governance auf Unternehmensebene für neue Identitätstypen und kryptografische Übergänge, die an Authentifizierungsdienste und Managed PKI angrenzen. Compliance-Programme beziehen sich zunehmend auf NIST 800-63 Rev. 4, SOC 2 Type II und PCI DSS v4.0.1 und unterstützen die Nachfrage nach überprüfbarer Richtliniendurchsetzung, robustem Lebenszyklusmanagement für Authentifikatoren und Berichterstattung. Da Organisationen nicht-menschliche Identitäten (Dienstkonten, Workloads und KI-Agenten) hinzufügen und sich auf quantensichere Kryptografie vorbereiten, priorisieren Käufer zentrale Kontrollebenen, die Zertifikats- und Schlüsselverwaltung mit Authentifizierungsrichtlinien vereinheitlichen, was Anbietern und Integratoren Raum lässt, phishing-resistente Authentifizierung, kontinuierliche Risikobewertung und Krypto-Agilität in Managed-Service-Angebote zu verpacken.
Neueste Industrielle Entwicklungen in Markt für Authentifizierungsservices
- April 2026: Entrust kündigte eine Zusammenarbeit mit IBM Consulting an, um Unternehmen bei der Modernisierung ihrer Kryptografie-Sicherheitslage und dem Übergang zu quantensicherer Sicherheit zu unterstützen, wobei die Entrust Cryptographic Security Platform als einheitliche Kontrollebene für Zertifikats- und Schlüsselverwaltung dient. Die Initiative verbindet authentifizierungsnahe Schlüssel-Lebenszyklusvorgänge mit umfassenderen Identitätssicherheitsprogrammen und unterstützt regulierte Kunden, die eine zentrale Governance und Überprüfbarkeit benötigen.
- Januar 2025: Entrust schloss den Verkauf seines Public-Zertifikat-Geschäfts an Sectigo ab und schärfte damit seinen Fokus auf quantensichere kryptografische Datensicherheitslösungen. Die Veräußerung veränderte die Wettbewerbspositionierung bei Managed-PKI- und Zertifikatslebenszyklusdiensten und ermöglichte es Entrust, Investitionen stärker auf Identitäts- und Kryptografieplattformen mit höherer Vertrauensstufe zu konzentrieren.
- Juli 2024: IBM Consulting und Microsoft erweiterten ihre Zusammenarbeit, um Kunden bei der Modernisierung ihrer Sicherheitsabläufe und beim Schutz vor Cloud-Identitätsbedrohungen mithilfe von Microsoft Entra zu unterstützen. Dies verstärkte den Trend zu hyperscaler-zentrierten Identitätsstacks in Verbindung mit großen Integratoren und beeinflusste die Kaufentscheidungen von Unternehmen hin zu gebündelten Authentifizierungs-, Governance- und Sicherheitsbetriebs-Workflows.
Markt für Authentifizierungsservices Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Authentifizierungsservices kostenpflichtige Dienste und serviceorientierte Lösungen, die zur Verifizierung eines Nutzers, eines Geräts oder einer Transaktion eingesetzt werden, bevor ein Zugang gewährt oder eine digitale Aktion genehmigt wird. Er schließt verwaltete und cloudbasierte Authentifizierungs-Workflows ein, die von Unternehmen und Käufern aus dem öffentlichen Sektor genutzt werden.
Ausschlüsse aus dem Umfang: Wir schließen den reinen Verkauf von Hardware-Anmeldedaten aus, wenn dieser nicht mit einem laufenden Authentifizierungsservice gebündelt ist, sowie interne IT-Arbeit, die nicht als Marktservice abgerechnet wird.
Segmentierungsübersicht
- Nach Authentifizierungstyp
- Einzelfaktor-Authentifizierung
- Multi-Faktor-Authentifizierung
- Passwortlose Authentifizierung
- Nach Dienstleistungstyp
- Compliance-Management
- Verwaltete Public-Key-Infrastruktur
- Abonnement-Schlüsselverwaltung
- Berichterstattung und Analyse
- Risikobasierte Authentifizierungs-Orchestrierung
- Nach Bereitstellungsmodus
- On-Premises
- Public Cloud
- Private Cloud
- Hybrid
- Nach Endbenutzerbranche
- IT und Telekommunikation
- Bank-, Finanzdienstleistungs- und Versicherungswesen
- Regierung und Verteidigung
- Gesundheitswesen
- Einzelhandel und E-Commerce
- Energie und Versorgung
- Fertigung
- Bildung
- Sonstige Endbenutzerbranchen
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Marktgrenzen festzulegen und die erste Nachfragekarte nach Region und Endnutzern zu erstellen. Wir haben öffentliche Quellen herangezogen, darunter NIST-Leitlinien und Publikationen zur digitalen Identität, ENISA-Sicherheitsberichte sowie Veröffentlichungen der US-amerikanischen FCC und FTC zu Themen des Cyberrisikos, ergänzt durch OECD-Indikatoren zur digitalen Wirtschaft. Diese Quellen halfen dabei, die Akzeptanztreiber und den Compliance-Druck zu rahmen, die in der Käuferplanung sichtbar werden.
Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Produktdokumentationen und seriöse Presseberichte ausgewertet, um zu verstehen, wie Dienste gebündelt werden (verwaltete PKI, Compliance-Management, Berichterstattung und risikobasierte Orchestrierung) und wie die Cloud-Bereitstellung die Preislogik verändert. In einigen Fällen wurden kostenpflichtige Abonnements zur Unterstützung von Unternehmensfinanzen und Nachrichtenberichterstattung genutzt, um Umsatzaufteilungen zu validieren und neu eingeführte Servicelinien nicht zu übersehen. Diese Desk-Quellen sind lediglich illustrativ; für die Datenerhebung, Querprüfung und Klärung wurden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, wofür Käufer tatsächlich zahlen, wie die Nutzung skaliert und was als Zusatzleistung gegenüber einem Kern-Authentifizierungsservice behandelt wird. Wir sprachen mit einer Mischung aus Dienstleistern, Plattformpartnern und Unternehmenssicherheitsteams aus dem APAC-, EMEA- und Amerika-Raum, damit Preisspannen, Bereitstellungsmix und Einführungszeitpunkte auf das Beschaffungsverhalten abgestimmt werden konnten.
Interview-Eingaben wurden genutzt, um zu verfeinern, wie verwaltete Authentifizierungspakete in der Praxis bepreist werden (zum Beispiel, welcher Anteil als wiederkehrender Service gegenüber separat monetarisierten Komponenten behandelt wird), und um zu bestätigen, wo risikobasierte Orchestrierung innerhalb der serviceorientierten Grenze gegenüber angrenzenden Identitäts- und Zugangswerkzeugen gezählt wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 12 % | APAC: 46 % |
| Mittlere Ebene: 58 % | Funktions-/Einheitsleiter: 28 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 60 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde zunächst mithilfe eines Top-down-Ansatzes ermittelt, bei dem Ausgaben für Unternehmenssicherheit, die Ausweitung von Cloud-Workloads und regulierte Trends beim digitalen Onboarding genutzt werden, um den realistischen Nachfragepool für Authentifizierungsservices nach Region zu rekonstruieren. Nachdem dieser Nachfragepool geformt war, wurden die Ergebnisse durch selektive Bottom-up-Annäherungen bestätigt, wie etwa Stichproben zu Preis-pro-Nutzer- oder Preis-pro-Transaktions-Spannen, Kanalprüfungen bei verwalteten Service-Paketen und Lieferanten-Rollups für eine begrenzte Anzahl von Servicekategorien.
Zu den wichtigsten Eingaben im Modell gehören die Einführung von Multi-Faktor- und passwortlosen Methoden, der Mix aus Cloud- und On-Premises-Bereitstellung, die durchschnittliche Preisentwicklung für Services (Aufschläge bei Vertragsverlängerungen und Staffelung), die Intensität der Durchsetzung von Identitäts- und Zugriffsrichtlinien in regulierten Branchen sowie die Verschiebung des Mixes hin zur risikobasierten Authentifizierungsorchestrierung. Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsschicht, bei der Wachstumspfade gegen Einstellungs- und IT-Budgetsignale, die Intensität von Sicherheitsvorfällen und Compliance-Zeitpläne einem Stresstest unterzogen wurden. Wo Bottom-up-Ansichten Lücken aufwiesen, wurden konservative Spannen angewendet und erst nach dem Interview-Feedback angepasst, das den fehlenden Anteil erklärte, etwa nicht gemeldete partnergeführte Umsätze oder gebündelte Preisgestaltung.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, beginnend mit der Währungskonsistenz, der Jahresausrichtung und Plausibilitätsprüfungen gegenüber unabhängigen Indikatoren wie der Entwicklung der Cloud-Sicherheitsausgaben und dem Rollout von Identitätsprogrammen. Wenn eine Region oder Servicelinie einen unerwarteten Sprung zeigt, werden die Annahmen überprüft und Folgegespräche ausgelöst, um Preisgestaltung, Bereitstellungsmix oder Vertragsänderungen zu bestätigen.
Vor der Freigabe wird das Modell schrittweise von einem weiteren Analysten geprüft, damit wesentliche Abweichungen hinterfragt und korrigiert werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa politische Veränderungen, größere Sicherheitsverletzungen, die eine rasche Einführung vorantreiben, oder merkliche Preisänderungen. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Marktübersicht erhalten.
Vergleich der Marktgröße für Authentifizierungsservices von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Authentifizierungsservices können weit auseinanderliegen, da jeder Herausgeber die Grenze unterschiedlich zieht – hinsichtlich dessen, was als kostenpflichtiger Service gilt, was als Software behandelt wird und wie Cloud-Pakete gehandhabt werden. Auch der Zeitpunkt spielt eine Rolle, da Basisjahre, Währungsumrechnungszeitpunkte und das Tempo der Einführung passwortloser Authentifizierung nicht linear verlaufen.
Durch die Verfolgung von Verschiebungen im Bereitstellungsmix und die Aktualisierung von Preis- und Volumenannahmen durch Interview-Prüfungen hält Mordor Intelligence den Gesamtwert an serviceorientierten Umsätzen gebunden und vermeidet es, breitere Identitäts- und Zugangskategorien einzubeziehen, die nicht als Authentifizierungsservices erworben werden. Einige Schätzungen erstrecken sich zudem auf spätere Jahre oder gehen von einer schnelleren Ausgabenausweitung aus, ohne diese mit Unternehmens-Rollouts und Verlängerungszyklen zu verknüpfen, was den kurzfristigen Marktwert aufblähen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,29 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 9,62 Mrd. USD (2025) | Verwendet eine breitere Abgrenzung, die angrenzende Umsätze aus Identitäts- und Sicherheitslösungen einzuschließen scheint, und wendet zusätzliche Segmentierungsebenen wie Tokenisierung an, die Nicht-Service-Komponenten einbeziehen können. |
| Branchendaten-Herausgeber B | 2,40 Mrd. USD (2024) | Basiert auf einem anderen Basisjahr und einem engeren Wachstumspfad; der Ansatz ist stärker angebotsseitig ausgerichtet mit begrenzter Transparenz hinsichtlich Cloud-Service-Bündelung und erneuerungsbasierter Preisentwicklung. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Umfang und Zeitpunkt, nicht durch einfache mathematische Unterschiede. Wenn die Grenze eng auf Serviceumsätze beschränkt wird und der Wachstumspfad anhand von Einführungs- und Preissignalen überprüft wird, wird die resultierende Marktgröße leichter nachvollziehbar und über die Jahre hinweg reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Welcher CAGR wird für den Markt für Authentifizierungsdienste bis 2031 prognostiziert?
Der Markt wird voraussichtlich zwischen 2026 und 2031 jährlich um 19,51 % wachsen.
Welche Authentifizierungsmethode wächst am schnellsten?
Passwortlose Authentifizierung wird voraussichtlich mit einem CAGR von 20,29 % wachsen, da Unternehmen Passwörter und SMS-Codes zugunsten von Passkeys und Biometrie ablösen.
Wie groß ist der Anteil der Public Cloud an den Ausgaben?
Public-Cloud-Bereitstellungen entfielen im Jahr 2025 auf 63,29 % des globalen Umsatzes und werden voraussichtlich weiter steigen.
Welche Region wird das schnellste Wachstum verzeichnen?
Asien-Pazifik wird voraussichtlich einen CAGR von 20,57 % verzeichnen, angetrieben durch groß angelegte Ökosysteme für digitale Identität und mobile Zahlungen.
Warum beschleunigen KMU die Einführung?
Abonnementbasierte Identitätsplattformen beseitigen Vorabkapitalkosten, und Cyber-Versicherungspolicen verlangen zunehmend Multi-Faktor-Authentifizierung.
Wie wird Benutzerermüdung adressiert?
Anbieter setzen adaptive Risikoengines ein, die Aufforderungen bei risikoarmen Aktionen unterdrücken, und fördern Passkeys, um Codemüdigkeit vollständig zu beseitigen.