
Marktgröße und Marktanteil für Bewegungssensoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
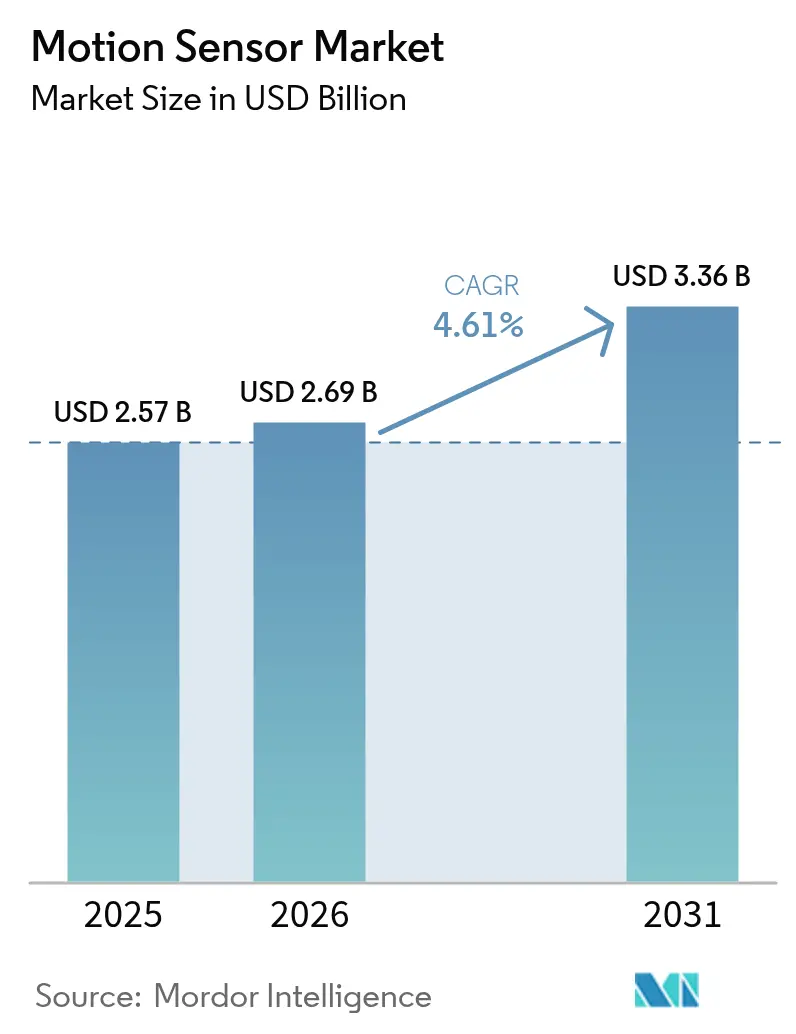
| Marktgröße (2026) | 2.69 Milliarden US-Dollar |
| Marktgröße (2031) | 3.36 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.61 % |
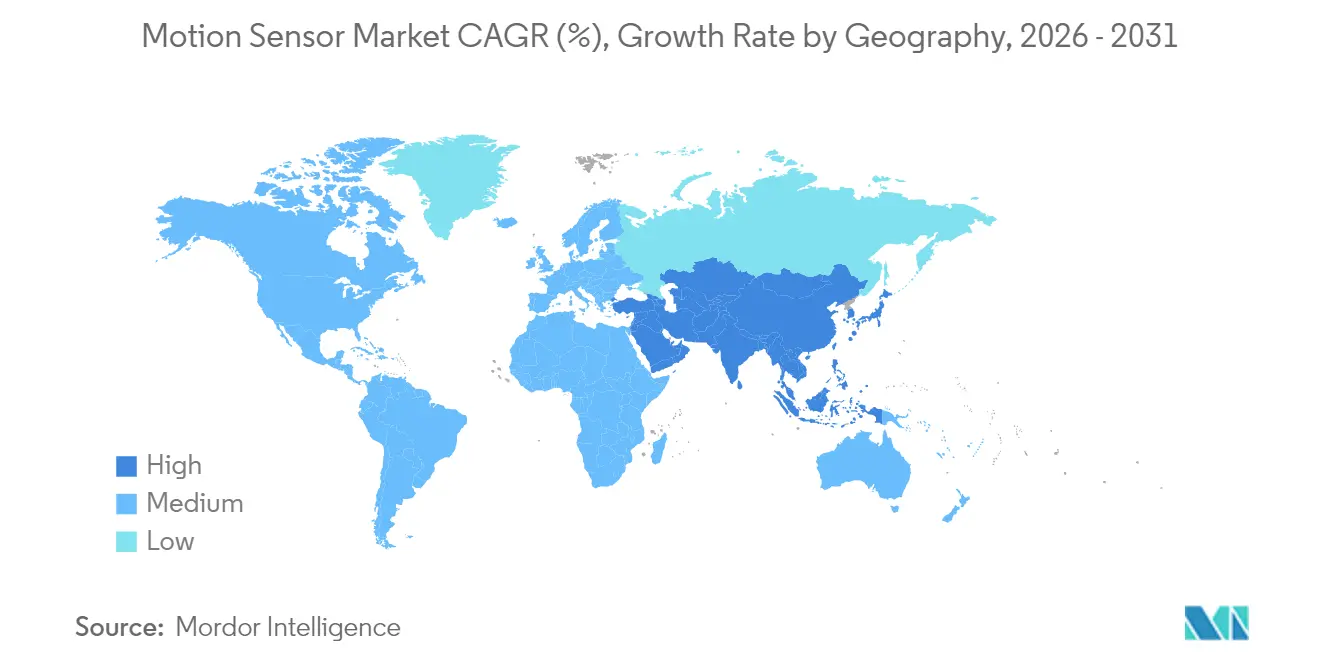
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
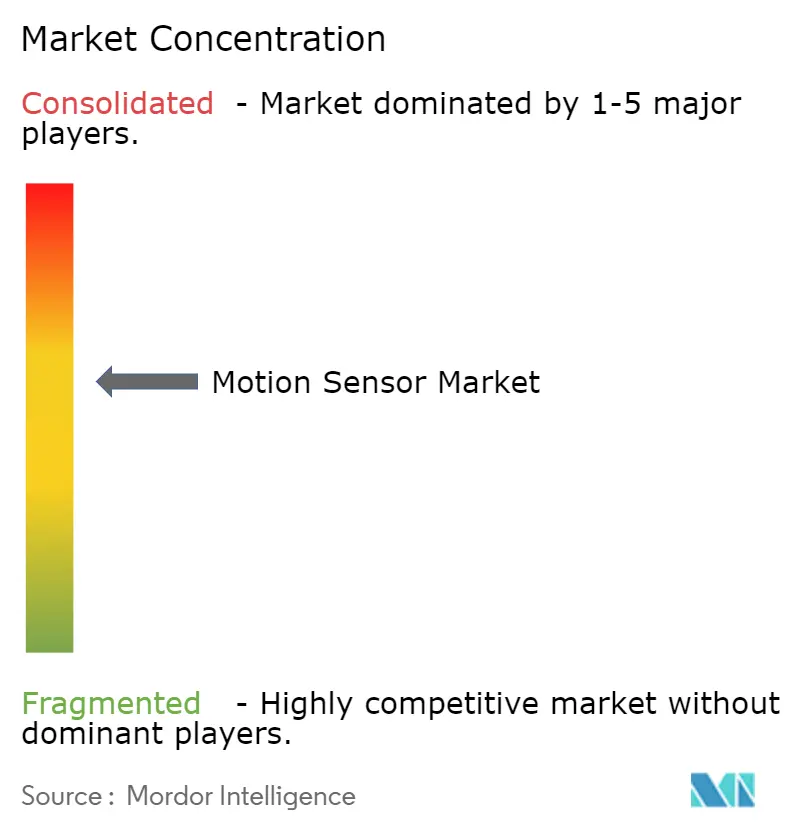
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Bewegungssensoren von Mordor Intelligence
Die Marktgröße für Bewegungssensoren soll von USD 2,57 Milliarden im Jahr 2025 auf USD 2,69 Milliarden im Jahr 2026 wachsen und wird bis 2031 bei einem CAGR von 4,61 % über 2026–2031 voraussichtlich USD 3,36 Milliarden erreichen. Die konstante Nachfrage durch vorgeschriebene Fahrzeugsicherheitssysteme, zunehmende Smart-Home-Installationen und die zyklische Erholung des Halbleitersektors unterstützen diese stetige Expansion. Staatliche Sicherheitsvorschriften in den Vereinigten Staaten und der Europäischen Union standardisieren weiterhin die technologischen Anforderungen und geben den Lieferanten klare Produktions-Roadmaps vor. Das parallele Wachstum bei künstlicher Edge-Intelligenz und ultraenergiesparsamen Designs verkürzt die Upgrade-Zyklen, während inkrementelle Innovationen bei Mehrachslösungen die Preissetzungsmacht aufrechterhalten. Die Wettbewerbsintensität bleibt moderat, da vertikal integrierte Chiphersteller ihre hauseigenen Design-, Packaging- und Software-Stacks nutzen, um Design-Wins zu sichern.
Wesentliche Erkenntnisse des Berichts
- Nach eingebettetem Sensortyp erfassten Kombinations-/IMU-Lösungen im Jahr 2025 einen Marktanteil von 33,85 % am Markt für Bewegungssensoren und entwickeln sich bis 2031 mit einem CAGR von 4,72 %.
- Nach Anwendung führte Unterhaltungselektronik mit einem Umsatzanteil von 41,65 % im Jahr 2025, während Smart-Home und Gebäudeautomation voraussichtlich bis 2031 mit einem CAGR von 6,88 % expandieren wird.
- Nach Technologie hielten Infrarotsensoren im Jahr 2025 einen Anteil von 35,10 % an der Marktgröße für Bewegungssensoren; Radar-/Tomografielösungen verzeichnen mit 5,42 % bis 2031 den schnellsten CAGR.
- Nach Funktionalität entfielen im Jahr 2025 55,70 % der Marktgröße für Bewegungssensoren auf vollautomatische Systeme, die zwischen 2026 und 2031 mit einem CAGR von 4,95 % wachsen.
- Nach Geografie dominierte Asien-Pazifik mit einem Umsatzanteil von 36,95 % im Jahr 2025, während die Region Naher Osten und Afrika bis 2031 den höchsten CAGR von 5,04 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Bewegungssensoren
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| MEMS-Durchdringung in Automobil- und Mobilgeräten | +1.2% | Global (Asien-Pazifik, Nordamerika) | Mittelfristig (2–4 Jahre) |
| Anstieg bei bewegungsbasiertem Gaming und AR/VR | +0.8% | Nordamerika, EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einführung von Smart-Home und Gebäudeautomation | +1.1% | Global, frühe Adoption in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Edge-KI-Innovationen bei ultraenergiesparsamen Sensoren | +0.6% | Technologiezentren in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Sensorfusion für Wearables und IoT | +0.7% | Globale urbane Zentren | Mittelfristig (2–4 Jahre) |
| ADAS-mandatsgetriebene Nachfrage nach Trägheitskombinationen | +1.0% | Global, regulierungsgetrieben | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
MEMS-Durchdringung in Automobil- und Mobilgeräten
Regulierungsbehörden haben langfristige Roadmaps für Fahrerassistenzfunktionen festgelegt, und jedes inkrementelle Merkmal erfordert zusätzliche Trägheitssensorik. Die 2024 getroffene Entscheidung der Nationalen Straßenverkehrssicherheitsbehörde, Fahrzeuge hinsichtlich Toter-Winkel-Erkennung, Spurhalteunterstützung und automatischer Fußgängernotbremsung zu bewerten, stellt sicher, dass jede neue Modellüberarbeitung mehr Inhalt an Bewegungssensorik enthält.[1]Nationale Straßenverkehrssicherheitsbehörde, "Endgültige Entscheidungsbekanntmachung des Neuwagenbewertungsprogramms – Fahrerassistenzsysteme und Roadmap," nhtsa.govSmartphone-Hersteller betten derweil mehrere mikro-elektro-mechanische Sensoren ein, um Augmented-Reality-Schnittstellen und Gestiksteuerungen zu betreiben, und schaffen damit sich überschneidende Nachfragezyklen, die Lieferanten vor branchenspezifischen Abschwächungen schützen. Vertikal integrierte Chiphersteller profitieren am meisten, da sie Foundry-Kapazitäten zwischen Automobil- und Mobilfertigungsläufen verlagern können, ohne zentrale Sensorelemente neu zu gestalten. Zentralisierte Fahrzeugrechenarchitekturen könnten die Gesamtstückzahlen gegen Ende des Jahrzehnts dämpfen, doch eine höhere Komplexität pro Gerät sollte eine etwaige Volumenerosion ausgleichen.
Anstieg bei bewegungsbasiertem Gaming und AR/VR
Immersive Gaming-Plattformen benötigen eine Tracking-Genauigkeit im Submillisekundenbereich; eine Studie aus dem Jahr 2025 zeigte, dass akustische Injektionsangriffe Trägheitsmesseinheiten in führenden Headsets irreführen, virtuelle Inhalte verzerren und Bewegungskrankheit auslösen können. Diese Schwachstellen treiben die Nachfrage nach redundanten Sensoranordnungen und sicheren Fusionsalgorithmen an, die den Gesamtwert der Stückliste erhöhen. Controller-Hersteller, exemplarisch an haptisch reichhaltigen Konsolenzubehörteilen, kombinieren bereits Beschleunigungsmesser, Gyroskope und kapazitive Berührungssteuerung, um den Realismus zu verbessern. Da sich die Mixed-Reality-Adoption auf Unternehmensschulungen und Außendienstwartung ausweitet, gewinnt der Markt für Bewegungssensoren eine diversifizierte Kundenbasis, die weniger an Konsumausgabenzyklen gebunden ist.
Einführung von Smart-Home und Gebäudeautomation
Kommerzielle Pilotprojekte für intelligente Gebäude haben durchschnittliche Stromeinsparungen von 36,8 kW pro Standort nachgewiesen, indem vernetzte Bewegungsmelder genutzt wurden, um HLK- und Beleuchtungspläne anzupassen.[2]Hakilo Sabit und Thit Tun, "IoT-Integration des ausfallsicheren intelligenten Gebäudemanagementsystems," mdpi.comDie 2024 erfolgte Einführung der Edge-KI-Bilderkennung durch Sony Semiconductor Solutions in 500 japanischen Convenience-Stores verdeutlicht, wie Einzelhändler datenschutzwahrende Analysen nutzen, um Personalressourcen zu optimieren und Energiekosten zu senken, ohne Rohvideodaten zu übertragen.[3]Sony Semiconductor Solutions, "Edge-KI-gestützte Bilderkennungslösung in 500 Convenience-Stores in Japan eingeführt," sony-semicon.comDa sich die Amortisationszeiträume verkürzen, integrieren Gebäudeeigentümer mehrere Sensormodalitäten – passives Infrarot, Radar und Bilderfassung – um unterschiedliche Belegungsszenarien abzudecken. Föderierte Lernrahmen lindern weitere Datenschutzbedenken, indem Daten lokal gehalten werden, obwohl die höhere Systemkomplexität die Anforderungen an Integratorfähigkeiten erhöht und die Akzeptanz bei kleineren Installateuren verlangsamen kann.
Edge-KI-Innovationen bei ultraenergiesparsamen Sensoren
Die industrielle Wartung bevorzugt nun eingebettete Analysen am Sensorknoten, anstatt Vibrationsdaten an Cloud-Engines zu streamen. Analog Devices' Voyager4-Plattform veranschaulicht diesen Wandel, indem sie einen MEMS-Beschleunigungsmesser mit lokaler maschineller Lernschlussfolgerung kombiniert, um Lagerschäden in Echtzeit zu erkennen und gleichzeitig die Batterielebensdauer zu verlängern.[4]Analog Devices, "Gestaltung von Edge-Sensoren mit künstlicher Intelligenz – Teil 1," analog.comDas Dekadenprogramm der Halbleiterforschungsgesellschaft hebt intelligente Sensorik als strategische Priorität hervor und stärkt US-Bundesfinanzierungsvorschläge zur Förderung inländischer Forschung und Entwicklung sowie zur Verkürzung von Lieferketten. Der Erfolg bei der Zusammenführung von KI-Kernen und Bewegungserkennung wird von anhaltenden Durchbrüchen in der Unterschwellenschaltungstechnik und neuromorphen Ko-Prozessoren abhängen, die die Wärmeabgabe begrenzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche MEMS-Alternativen | -0.9% | Global, preissensible Märkte | Mittelfristig (2–4 Jahre) |
| Engpässe in der Halbleiter-Lieferkette | -0.7% | Global, besonders ausgeprägt in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Datenschutzbedenken gegenüber allgegenwärtiger Sensorik | -0.5% | EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Kalibrierungsdrift bei mehrachsigen Trägheitsmesseinheiten | -0.4% | Globale präzisionskritische Anwendungsfälle | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche MEMS-Alternativen
Photonische und quantenskalige Bewegungssensoren versprechen zehnfache Präzisionsgewinne, sind jedoch noch mehrere Kostenkurven von der Hochvolumenproduktion entfernt. Die Komplexität der Gehäusung und das Fehlen gemeinsamer Teststandards treiben die Stückkosten in die Höhe und schrecken die Akzeptanz in einfachen Smart-Lighting- und Budget-Haushaltsgerätesegmenten ab. Forschungsgruppen verfolgen auf maschinellem Lernen basierende Kalibrierungsverfahren, die Produktionsabstimmungsschritte auf unter 10 Sekunden reduzieren und dabei die Genauigkeit aufrechterhalten. Eine breite Kommerzialisierung hängt jedoch von einer gemeinsamen Fertigungsinfrastruktur ab, die Kapitalausgaben über mehrere Sensorfamilien amortisieren kann.
Engpässe in der Halbleiter-Lieferkette
Die Vereinigten Staaten sind nach wie vor auf die Offshore-Fertigung von komplementären Metall-Oxid-Halbleiter-Bildsensoren (CMOS-Bildsensoren) angewiesen, die in Automobil- und Sicherheitskameras eingesetzt werden, wodurch OEMs einem geopolitischen Risiko ausgesetzt sind. Politische Maßnahmen wie der CHIPS for America Act und der Europäische Chips-Akt zielen darauf ab, Lithografie und Packaging zu lokalisieren, doch neu errichtete Fabriken benötigen in der Regel drei bis fünf Jahre, um das Volumen zu erreichen. Die im Automobilbereich weit verbreitete Just-in-Time-Lagerhaltung verstärkt die Auswirkungen jedes Wafermangels und zwingt OEMs dazu, Plattformen rund um leichter verfügbare Sensorkombinationen neu zu gestalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Infrarot-Stabilität, Radar-Aufschwung
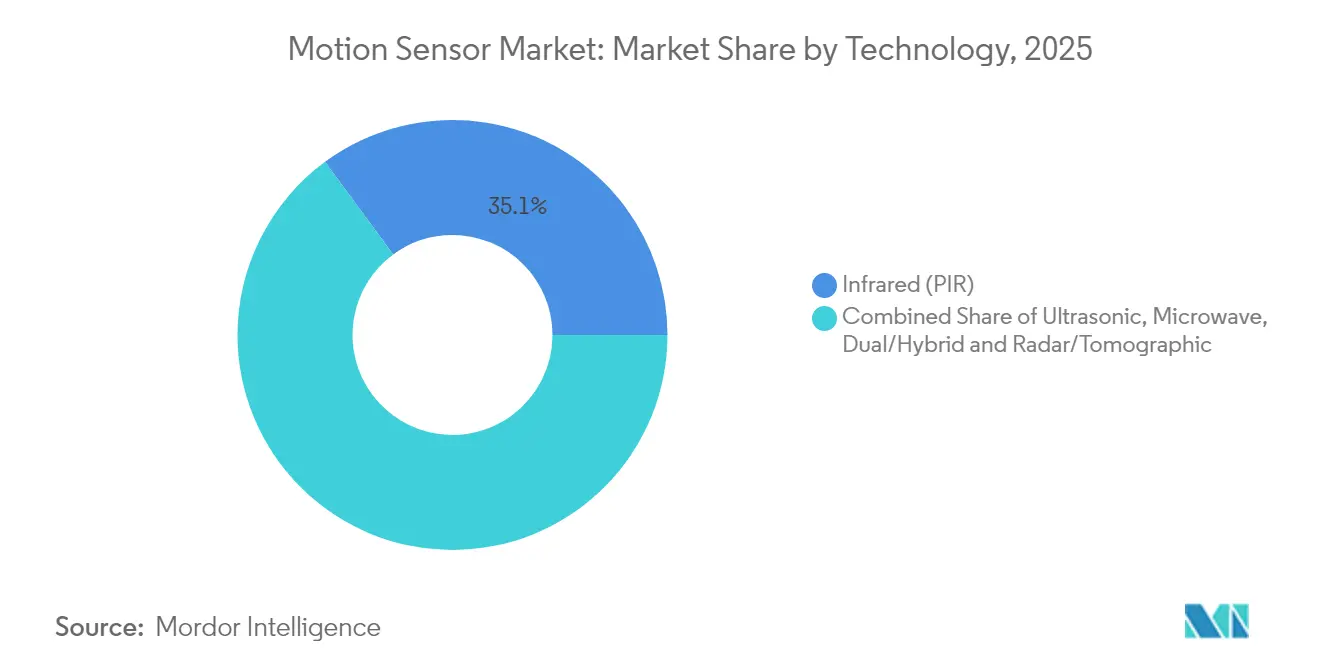
Passive Infrarotgeräte hielten im Jahr 2025 aufgrund ihrer niedrigen Kosten und bewährten Zuverlässigkeit in der Beleuchtungsautomation einen Anteil von 35,10 % an der Marktgröße für Bewegungssensoren. Die Akzeptanz radarbasierter Tomografiesysteme wächst mit einem CAGR von 5,42 %, da Millimeterwellen-Chips Vorteile bei der Materialdurchdringung und Objektklassifizierung bieten, die für die fortschrittliche Fahrzeugsicherheit benötigt werden.
Infrarotlieferungen bleiben für günstige Sicherheitsinstallationen hoch, aber Multi-Technologie-Knoten, die Radar mit PIR kombinieren, entstehen in Premium-Wohngebäude-Kits. Laboratorien verfeinern auch die segmentierte thermische Kalibrierung für MEMS-Gyroskope, reduzieren die Drift über Temperaturschwankungen und erweitern dadurch die nutzbaren Bereiche für hochwertige Robotik. Photonische Interferenzsensoren, die sich in frühen Versuchsphasen befinden, könnten letztendlich sowohl Radar als auch Infrarot verdrängen, wenn die Gehäusebarrieren fallen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Funktionsgrad: Automatisierungspräferenz
Vollautomatische Systeme beherrschten im Jahr 2025 einen Anteil von 55,70 %, was die Käuferpräferenz für „Einrichten-und-Vergessen”-Geräte widerspiegelt, die Beleuchtung, HLK oder Fahrerassistenz ohne menschliche Eingabe optimieren. Der CAGR von 4,95 % des Segments beruht auf der Ausweitung von Smart-Building-Sanierungen, bei denen selbstlernende Algorithmen den Inbetriebnahmeaufwand reduzieren.
Halbautomatische Designs behaupten sich in Industrielinien, die manuelle Eingriffe erfordern, doch die schrittweise Einführung der KI-gestützten automatischen Kalibrierung verkürzt deren Konfigurationszeit. Jetzt in Sensoren eingebettete Edge-Inferenz-Engines reduzieren die Latenz von Hunderten von Millisekunden auf einstellige Millisekunden und erfüllen strengere Sicherheitsschwellen für kollaborative Roboter in Fabrikhallen.
Nach eingebettetem Sensortyp: Trägheitsmesseinheitskonsolidierung
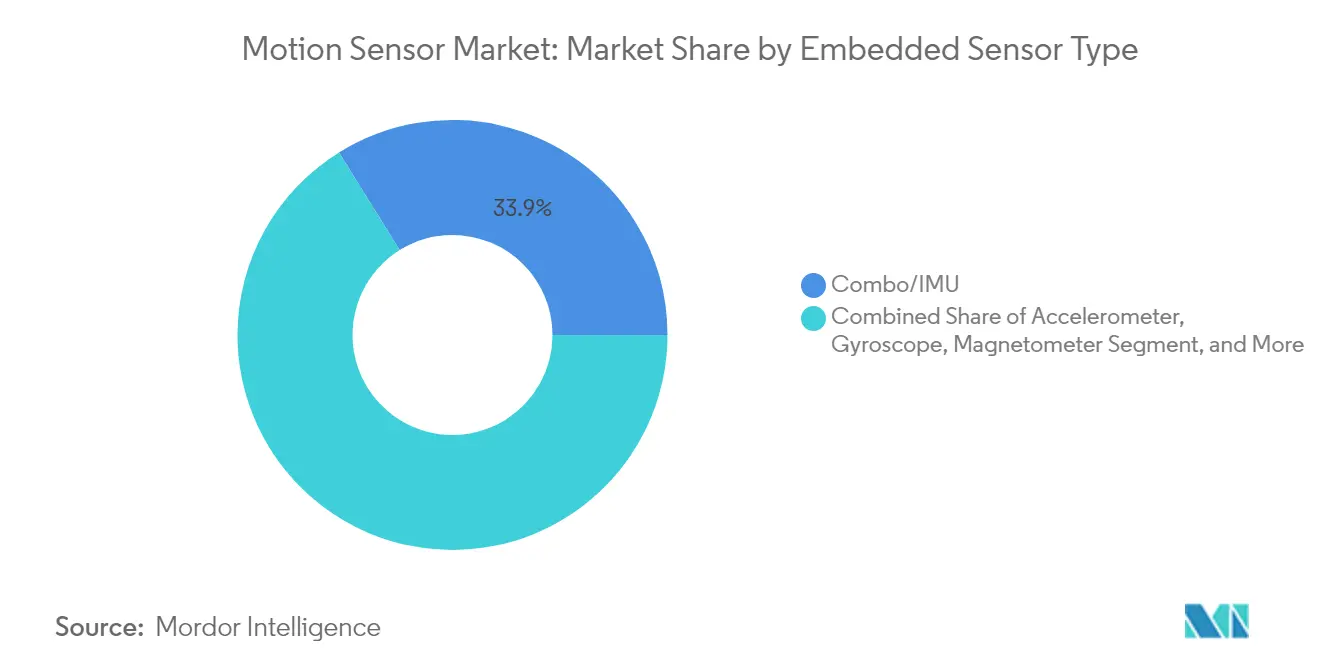
Kombinations-Trägheitsmesseinheiten machen 33,85 % des Marktanteils für Bewegungssensoren aus und wachsen mit einem CAGR von 4,72 %, da Designer Beschleunigungsmesser, Gyroskope und Magnetometer konsolidieren, um die Platinenoberfläche zu reduzieren. Eigenständige Beschleunigungsmesser und Gyroskope werden weiterhin in ultrakostensensitiven Spielzeugen und Haushaltsgeräten eingesetzt, doch anspruchsvolle Wearables sind nun auf fusionierte Neun-Achsen-Geräte angewiesen, um die Gestikauflösung zu verbessern.
Akademische Arbeiten zur gemeinsamen Magnetometer-Trägheitsmesseinheit-Kalibrierung reduzieren den Kursfehler durch Anwendung von Maximum-a-posteriori-Algorithmen, die auf Mikrocontrollern ausgeführt werden, und liefern hohe Präzision ohne Cloud-Unterstützung. Verbleibende Herausforderungen umfassen die Langzeit-Bias-Drift, die eine periodische Feldkalibrierung oder adaptive Filterung erfordert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Anwendung: Führung durch Unterhaltungselektronik, Beschleunigung durch Smart-Homes
Unterhaltungselektronik hielt im Jahr 2025 einen Anteil von 41,65 % am Markt für Bewegungssensoren, was Smartphones, Tablets und Gamecontroller umfasst. Das Wachstum bleibt solide, aber inkrementell, da die Durchdringung sich der Sättigung nähert. Smart-Home und Gebäudeautomation hingegen entwickelt sich mit einem CAGR von 6,88 %, unterstützt durch Energiebauvorschriften und betriebliche Dekarbonisierungsziele, die sensorbasiertes Belegungsmanagement belohnen.
Gesundheitsmonitore profitieren von Fortschritten bei der Mikroströmungssensorik, die es Wearable-Patches ermöglichen, Gelenkwinkel und Beschleunigung für Fernrehabilitations-Programme zu erfassen. Sicherheitsintegratoren bündeln zunehmend Bewegungserkennung mit KI-Videoanalyse, um Fehlalarme zu reduzieren und öffnen damit einen mittleren Kanal zwischen einfachen Heimwerkerbausätzen und Unternehmensüberwachungslösungen.
Geografische Analyse
Asien-Pazifik erwirtschaftete im Jahr 2025 36,95 % des Umsatzes des Marktes für Bewegungssensoren, begünstigt durch dichte Elektronik-Lieferketten in China, Japan und Südkorea. Lokale Fabriken sind auf Bulk-CMOS und Wafer-Level-Chip-Scale-Packaging spezialisiert, was es regionalen OEMs ermöglicht, neue sensorintensive Mobilgeräte in komprimierten Zeitrahmen auf den Markt zu bringen. Regulierungsimpulse für fortschrittliche Fahrerassistenzsysteme in Japan und Südkorea stärken die Basisnachfrage weiter.
Nordamerika und Europa bleiben technologische Vorreiter und keine Hochvolumenproduktionszentren. Die Überarbeitungen des US-amerikanischen Neuwagenbewertungsprogramms verpflichten Automobilhersteller zur Integration von Toter-Winkel-Erkennung, Spurhalteunterstützung und Fußgängernotbremsung, was eine mehrjährige Aufwertung für Trägheitskombinationen und Radar-Subsysteme garantiert. Europas Allgemeine Sicherheitsverordnung II stellt ähnliche Anforderungen an neue Fahrzeugmodelle, die ab Mitte 2024 verkauft werden, und synchronisiert die Nachfrage über beide reifen Märkte hinweg.
Der Nahe Osten und Afrika, obwohl heute nur ein bescheidener Anteilsbeitrag, wird bis 2031 voraussichtlich jährlich mit 5,04 % wachsen, da Smart-City-Budgets am Persischen Golf intelligente Beleuchtung, Sicherheit und Verkehrsüberwachungsinfrastruktur priorisieren. Breitbandige Bewegungssensoren, die für raue Wüstenklimata geeignet sind, gewinnen in groß angelegten Perimetersicherheitsinstallationen und Schnellbahnprojekten an Bedeutung. Lokale Montagepartnerschaften helfen, Importzölle zu umgehen und entsprechen regionalen Inhaltsvorschriften.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Bewegungssensoren umfasst vorgelagerte Materialien und Wafer-Inputs (Siliziumwafer, Spezialgase/-chemikalien und Verpackungssubstrate), die Frontend-Fertigung (MEMS- und Mixed-Signal-CMOS-Prozesse) sowie Backend-Montage und -Test (einschließlich Wafer-Level-Packaging und Modulintegration). Nachgelagert werden Sensoren an OEMs und Systemintegratoren für Unterhaltungselektronik, Automobil- und Verkehrssicherheit, Gebäudeautomation und Industrierobotik vertrieben. Die Kartierung der Halbleiter-Wertschöpfungskette der OECD von 2025 hebt konzentrierte Engpässe bei kritischen Inputs und regional spezialisierte Fertigung hervor, was sich direkt auf Bewegungssensoren auswirkt, bei denen Qualifizierungszyklen und Mehrfachbeschaffung durch die Verfügbarkeit von Prozessknoten-, Verpackungs- und Testkapazitäten eingeschränkt sind.
Teilnehmer im Mittelstrom der Wertschöpfungskette kombinieren zunehmend Sensorelemente mit modulinterner Verarbeitung und Software-Schnittstellen, um den systemseitigen Rechenaufwand zu reduzieren und die Integration für Kunden zu vereinfachen. Als Beispiele begann Asahi Kasei Microdevices im Juli 2026 mit der Massenproduktion des AK5816AIM-Antenna-in-Module-Millimeterwellen-Radarmoduls für kameralose Aktivitäts- und Präsenzerkennung. STMicroelectronics stellte sein direktes Time-of-Flight-3D-LiDAR-Modul VL53L9 vor, dessen Massenproduktion im Juli 2026 begann und das auf Anwendungen in Robotik und Edge-AI ausgerichtet ist. Auf der Vertriebsseite werden Design-Wins häufig durch Referenzdesigns und Ökosystempartnerschaften mit OEM-Entwicklungsteams vorangetrieben, während sich die Beschränkungen weiterhin auf Verpackungskapazitäten, Kalibrierungs- und Testdurchsatz für mehrachsige Geräte sowie die Exposition bestimmter Raffinationsschritte gegenüber geopolitischen Risiken konzentrieren.
Wettbewerbslandschaft
Der Markt für Bewegungssensoren weist eine moderate Konzentration auf. Erstklassige Halbleiterhäuser integrieren Design, Waferverarbeitung und Software-Toolchains, wodurch sie in der Lage sind, Trägheitskombinationen mit Energiemanagement- und Drahtlos-Subsystemen für intelligente Edge-Knoten zu bündeln. Sonys Expansion in die Edge-KI-Bilderfassung, Analog Devices' Suite zur Zustandsüberwachung und Infineons Fokus auf Fahrzeugsicherheit exemplifizieren diversifizierte strategische Ausrichtungen.
Kleinere Innovatoren zielen auf photonische Gyroskope und Quantentunnelbeschleunigungsmesser ab, aber hohe Kapitalintensität und langwierige Qualifizierungszyklen begrenzen ihre unmittelbare Wettbewerbsbedrohung. Kooperationsmodelle wie der MEMS- und Sensor-Führungskongress von SEMI fördern die gemeinsame Entwicklung von Verpackungsstandards, die die Zeit bis zur Umsatzgenerierung für Nischenlieferanten verkürzen.
Strategische Allianzen zwischen Sensorherstellern und KI-Beschleuniger-Startups beschleunigen die Funktionsintegration am Edge und ermöglichen es etablierten Anbietern, wertschöpfende Firmware-Updates weiterzuverkaufen. Datenschutzwahrende Designs entwickeln sich zu einer neuen Differenzierungsachse, insbesondere für europäische Unternehmenskunden, die die Datenschutz-Grundverordnung einhalten müssen. Lieferkettenverlagerungsanreize in den Vereinigten Staaten und Europa könnten die Marktführer neu einordnen, wenn die inländische Kapazität hinter Nachfragespitzen zurückbleibt.
Marktführer im Bereich Bewegungssensoren
Murata Manufacturing Co. Ltd
Analog Devices Inc
NXP Semiconductor NV
TDK Corporation
Bosch Sensortec GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die klarste Chance liegt in höherwertiger Bewegungssensorik, die mehrere Modalitäten (Inertial-, Radar-, Time-of-Flight-Technologie) mit Edge-Intelligenz kombiniert. Dies kann Inbetriebnahmezeiten verkürzen und sensorfusionsgesteuerte Funktionen in Robotik, Gebäudeautomation und industrieller Überwachung unterstützen. Die NIST-Roadmap 2026 zu KI und maschinellem Lernen für die smarte Fertigung hebt zudem die heterogene Integration von Sensorik und Steuerung als Herausforderungsbereich hervor, was wiederum die Nachfrage nach Bewegungssensoren mit integrierter Diagnostik, Synchronisation und Schnittstellen erhöht, die zu modernen Industriearchitekturen passen. Für Anbieter ist der Weißraum dort am größten, wo Kunden datenschutzfreundliche Präsenzerkennung über die einfache Ein-Aus-PIR-Funktion hinaus benötigen, und wo Systemdesigner weniger diskrete Komponenten wünschen, indem Bewegungssensorik, Rechenleistung und Sicherheitsprimitive näher am Knoten zusammengeführt werden.
Im Premium-Inertialsegment erweitern neue Kapazitäts- und Industrialisierungsprogramme die adressierbare Angebotsbasis für hochpräzise Kreisel, die in Navigations- und stabilisierungsintensiven Plattformen eingesetzt werden. Safran Electronics & Defense kündigte im Juni 2026 eine Investition von 120 Millionen Euro zur Erweiterung seiner Anlage in Montlucon, Frankreich, an, wodurch Reinraumflächen hinzukommen und die Produktion von Halbkugelresonator-Kreiseln im Laufe der Zeit skaliert wird, was auf anhaltende Investitionen in die Fertigung hochwertiger Bewegungssensorik hinweist. Getrennt davon fügen Sensorik-Stacks in Automobil und Robotik zusätzliche Wahrnehmungsebenen hinzu, und der im Januar 2026 angekündigte Plan von Hesai zur Erhöhung der Lidar-Produktionskapazität im Jahr 2026 verstärkt die Dynamik rund um Multi-Sensor-Plattformen, bei denen Bewegungssensorik und Wahrnehmung gemeinsam für Lokalisierung, Sicherheit und Autonomie konzipiert werden.
Aktuelle Branchenentwicklungen
- Juli 2026: Analog Devices schloss die Übernahme von Empower Semiconductor ab, um seine Fähigkeiten im Bereich hochdichtes Power-Management zu stärken. Leistungsintegrität und Effizienz werden zunehmend enger mit leistungsfähiger Sensorik und Edge-Computing verknüpft, was ADIs Fähigkeit unterstützt, stärker integrierte Sensor-zu-System-Plattformen für KI-gesteuerte Endpunkte zu liefern.
- Mai 2026: Murata Manufacturing kündigte den SCH1633-D05 an, ein leistungsstarkes 6-Achsen-IMU für die Integration in AD/ADAS-Steuergeräte, mit geplanter Massenproduktion ab Juni 2026. Die Markteinführung unterstützt einen höheren Inertialsensorikanteil in Automobilplattformen, bei denen Leistungs- und Qualifizierungsanforderungen etablierte Anbieter begünstigen.
- April 2026: Murata Manufacturing begann mit der Massenproduktion der AMR-Sensoren MRMS166R und MRMS168R für Anwendungen im Gesundheitswesen und bei Wearable-IoT. Durch die Überführung dieser AMR-Geräte in die Serienproduktion erweitert Murata sein Portfolio an Bewegungs- und Magnetsensorik für kompakte, stromsparende Designs, die auf Sensorfusion basieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze, die mit Bewegungssensor-Geräten erzielt werden, die Bewegungen von Personen oder Objekten erfassen, unabhängig davon, ob sie als eigenständige Bauteile verkauft oder in Systeme innerhalb von Endgeräten eingebettet werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen reine Kamera-Bildmodule ohne bewegungsspezifische Sensorfunktionalität aus.
Übersicht der Segmentierung
- Nach Technologie
- Ultraschall
- Mikrowelle
- Infrarot (PIR)
- Dual-/Hybrid
- Radar/Tomografie
- Nach Funktionsgrad
- Vollautomatisch
- Halbautomatisch
- Nach eingebettetem Sensortyp
- Beschleunigungsmesser
- Gyroskop
- Magnetometer
- Kombinations-/Trägheitsmesseinheit (6-Achsen, 9-Achsen)
- Druck-/Barometrisch
- Nach Anwendung
- Unterhaltungselektronik
- Automobil und Transport
- Gesundheitswesen und medizinische Geräte
- Sicherheit und Überwachung
- Lichtsteuerung
- Smart-Home und Gebäudeautomation
- Industrie und Robotik
- Gaming und Unterhaltung
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Südostasien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Kartierung, wie Bewegungssensoren über elektronische Wertschöpfungsketten hinweg gebaut und versendet werden, und der anschließenden Abstimmung mit Nachfragesignalen aus großen Endmärkten. Wir stützten uns auf öffentliche Quellen wie Handelsstatistiken des U.S. Census Bureau, UN-Comtrade-Handelstabellen, Eurostat-Industrie- und Handelsreihen sowie Standards und Leitlinien von Gremien wie IEC und ISO, die klären, was als Sensor im Gegensatz zu einem System gezählt wird.
Um die Annahmen praxisnah zu halten, prüften wir zudem Patentdatenbanken, um die technologische Richtung und mögliche ASP-Druckstellen zu verstehen, sowie peer-reviewte Fachzeitschriften zu PIR-, Mikrowellen- und MEMS-Inertialsensorik und veröffentlichte Indikatoren aus den Bereichen Smart Building und Automobilsicherheit. Unternehmensberichte, Investorenpräsentationen und glaubwürdige Presseberichte wurden verwendet, um Aussagen zu Lieferungen und Preisänderungen abzugleichen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Marktinformationen unterstützte Plausibilitätsprüfungen der Umsätze, wenn die Offenlegungen begrenzt waren. Diese Quellen sind beispielhaft, und viele weitere Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärdaten stammten aus Interviews und kurzen Umfragen mit Teilnehmern des Sensor-Ökosystems, darunter Komponentenlieferanten, Gerätehersteller, Distributoren und Systemintegratoren, gefolgt von Gesprächen mit Käufern in den Bereichen Automobil, Unterhaltungselektronik und Gebäudeautomation. Da der Markt global ist, deckten wir wichtige Nachfrageregionen ab und nutzten die Gespräche, um die Preislogik, den Zeitpunkt der Einführung und die Abgrenzung angrenzender Produkte zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 13% | APAC: 48% |
| Mid-Tier: 60% | Funktions-/Bereichsleiter: 27% | EMEA: 29% |
| Kleinere Akteure: 15% | Manager: 60% | Amerika: 23% |
Marktdimensionierung und Prognose
Die Dimensionierung kombinierte einen Top-down-Ansatz, der die Nachfrage aus Elektronikproduktions- und Handelssignalen rekonstruiert, und verteilte diesen Pool anschließend auf Bewegungssensorik-Anwendungsfälle basierend auf von Branchenexperten mitgeteilten Adoptionsraten. Um die Gesamtwerte realistisch zu halten, bestätigten wir die Ergebnisse mit selektiven Bottom-up-Näherungen, wie beispielsweise der Multiplikation der durchschnittlichen Verkaufspreise (ASP) mit dem Volumen für wichtige Sensorfamilien, ergänzt durch Kanalprüfungen zur Lieferrichtung.
Zu den wichtigsten Modell-Inputs gehörten die ASP-Entwicklung nach Sensortyp (PIR, Mikrowelle, Ultraschall und MEMS-Inertial), die Durchdringung der Bewegungssensorik bei Smart Lighting und Gebäudeautomation, Trends bei der Ausstattung mit Fahrzeugsicherheitsfunktionen, Lieferzyklen der Unterhaltungselektronik und Austauschraten, bei denen Sensoren üblicherweise bei einer Geräteauffrischung ersetzt werden. Wenn in bestimmten Regionen oder Anwendungen keine Bottom-up-Details verfügbar waren, wurden Lücken durch Proxy-Verhältnisse geschlossen, die an Import- oder Exportmischungen gekoppelt und durch Interviews bestätigt wurden. Die Prognose wurde mittels Szenarioanalyse erstellt, wobei der Basisfall die Konsensmeinungen zu Preiserosion, Adoptionsgeschwindigkeit und makroökonomischer Nachfrage widerspiegelt und alternative Fälle eine schnellere Einführung von Smart-Home-Lösungen oder geringere Industrieausgaben testen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten überprüft, darunter Abweichungsprüfungen gegenüber verwandten Elektronikindikatoren, regionale Plausibilitätstests und interne Analystenprüfungen vor der Freigabe. Wenn eine Zahl ungewöhnlich erschien, überprüften wir die Annahmen erneut, kontrollierten die Währungsumrechnungen und nahmen bei Bedarf erneut Kontakt mit den Befragten auf, falls die Abweichung nicht durch einen klaren Nachfrage- oder Preistreiber erklärt werden konnte.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn größere Ereignisse Lieferungen, ASPs oder den Zeitpunkt der Nachfrage wesentlich beeinflussen. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die aktuellste Sicht auf das gegenwärtige Marktumfeld erhalten.
Marktgröße für Bewegungssensoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bewegungssensoren unterscheiden sich häufig, da die berücksichtigten Produktgrenzen und Preisannahmen nicht identisch sind und der Zeitpunkt der Aktualisierung dieselbe Nachfrage in unterschiedliche Jahre verschieben kann. Es ist auch üblich, dass eingebettete Sensorik und System-Module unterschiedlich behandelt werden, was sich darauf auswirkt, was in die Umsatzsummen einfließt.
In der Praxis resultiert die Streuung meist daraus, wie schnell ASP-Rückgänge aktualisiert werden, welcher Zeitpunkt für Währungsumrechnungen verwendet wird und ob Interview-Prüfungen die Lieferrichtung während Veränderungen im Elektronikzyklus bestätigen. Aus diesem Grund wird der hier verwendete aktualisierungsgeleitete Ansatz, einschließlich vierteljährlicher Währungsnormalisierung und erneuter Validierung der ASP-Kurven, von Mordor Intelligence angewendet.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,69 Mrd. USD (2026) | |
| Fachverlag A | 7,38 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint eine breitere Sensorpalette über Bewegungs- und verwandte Erkennungsfunktionen hinweg einzuschließen, was angrenzende Geräte einbeziehen und die Gesamtwerte erhöhen kann. Die höhere Wachstumsrate deutet zudem auf schnellere ASP- und Adoptionsannahmen hin, die möglicherweise nicht regionsweise erneut überprüft werden. |
| Branchenplattform B | 5,78 Mrd. USD (2023) | Geht von einem anderen Prognosezeitraum aus und aggregiert Bewegungssensorik möglicherweise auf einer stärker systemorientierten Ebene, bei der Modulumsätze und gebündelte Sensorikinhalte zusammen gezählt werden können. Der Zeitpunkt der Währungsumrechnung und die Preiserosion sind nicht transparent, was das Wertergebnis verändern kann. |
Die Tabelle zeigt, dass die Wahl des Jahres und die Frage, was als Bewegungssensor im Gegensatz zu einem angrenzenden Modul gezählt wird, die Hauptgründe für die Abweichungen der Werte sind. Indem wir den Umfang auf bewegungsspezifische Sensorumsätze beschränken und die Preis- und Währungsannahmen in einem konsistenten Aktualisierungszyklus halten, präsentieren wir einen nachvollziehbaren Marktwert, den Kunden mit wenigen klaren Inputs replizieren und einem Stresstest unterziehen können.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des Marktes für Bewegungssensoren?
Der Markt für Bewegungssensoren beläuft sich im Jahr 2026 auf USD 2,69 Milliarden und wird bis 2031 voraussichtlich USD 3,36 Milliarden erreichen.
Welches Anwendungssegment wächst am schnellsten?
Smart-Home und Gebäudeautomation expandiert mit einem CAGR von 6,88 % und übertrifft damit die traditionelle Nachfrage aus dem Bereich Unterhaltungselektronik.
Warum gewinnen Kombinations-/Trägheitsmesseinheiten Marktanteile?
Sie integrieren mehrere Achsen der Bewegungserkennung in einem Gehäuse, reduzieren die Platinengröße und ermöglichen fortschrittliche Sensorfusionsfunktionen, die Designer für Wearables und ADAS benötigen.
Wie wirken sich neue Fahrzeugsicherheitsvorschriften auf die Nachfrage aus?
US-amerikanische und EU-Vorschriften machen Funktionen wie Toter-Winkel-Erkennung und Fahrerstatusüberwachung obligatorisch und sorgen so für kontinuierliche mehrjährige Aufträge für Trägheits- und Radarsensoren.
Was sind die wesentlichen Hindernisse für ein schnelleres Marktwachstum?
Hohe Kosten der nächsten Generation von MEMS, die Fragilität der Lieferkette bei fortschrittlichen Wafer-Knoten sowie Datenschutzbedenken hinsichtlich allgegenwärtiger Sensorik dämpfen die Adoptionsraten.
Welche Region führt den Markt für Bewegungssensoren an?
Asien-Pazifik hält mit 36,95 % den größten regionalen Anteil, unterstützt durch dichte Elektronikfertigungs-Ökosysteme und eine expandierende Elektrofahrzeugproduktion.
Seite zuletzt aktualisiert am:



