
Amines Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 16.91 Milliarden US-Dollar |
| Marktgröße (2031) | 21.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Amines Marktanalyse von Mordor Intelligence
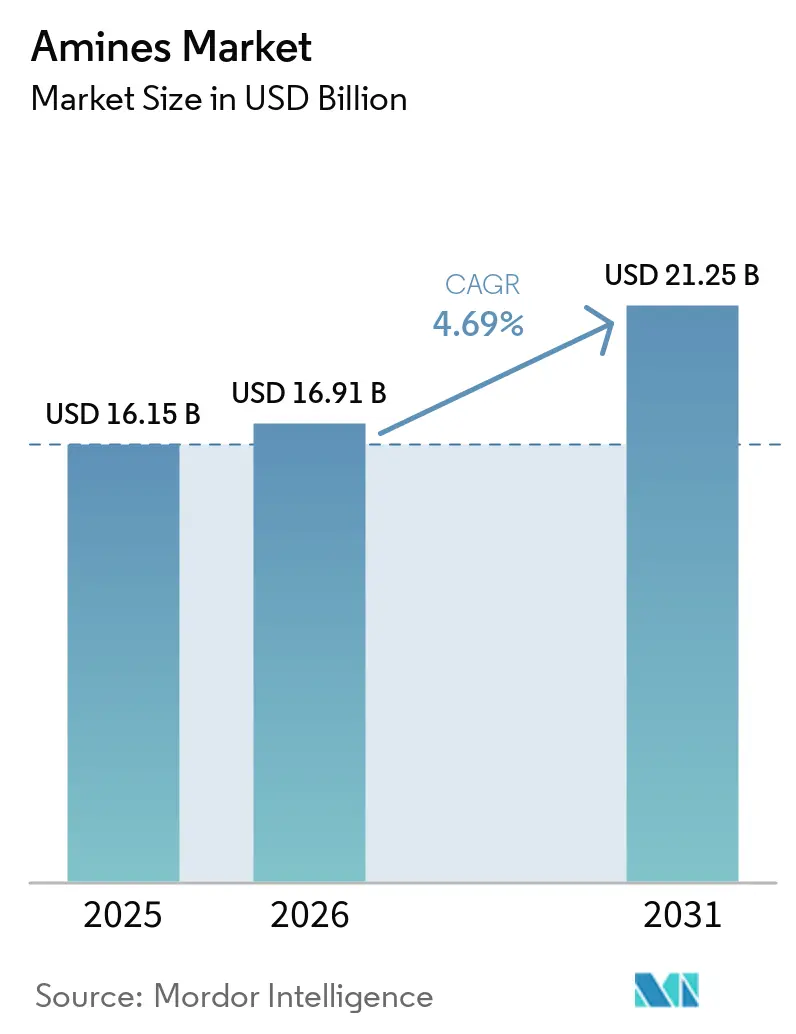
Die Amines Marktgröße wird im Jahr 2026 auf USD 16,91 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 16,15 Milliarden, mit Projektionen für 2031 von USD 21,25 Milliarden, was einem Wachstum von 4,69 % CAGR über den Zeitraum 2026–2031 entspricht. Diese nachhaltige Expansion wird durch eine widerstandsfähige Industrienachfrage, strengere Umweltvorschriften, die sauberere Chemikalien begünstigen, sowie eine wachsende Pipeline hochwertiger Anwendungen wie Kohlenstoffabscheidungslösungsmittel gestützt. Steigende Investitionen in die Halbleiterfertigung, eine groß angelegte Modernisierung der Landwirtschaft und die weitverbreitete Einführung biobasierter Tenside in der Körperpflege erweitern sowohl Volumen- als auch Wertchancen im Amines Markt. Hersteller verbessern die Energieeffizienz und integrieren erneuerbare Rohstoffe, um volatile Ammoniak- und Ethylenpreise zu bewältigen und gleichzeitig die in wichtigen Volkswirtschaften entstehenden Grenzwerte für flüchtige organische Verbindungen einzuhalten. Führende Lieferanten lenken zudem Kapital in Richtung ultrareiner Kapazitäten für die Elektronikindustrie, um die strengen Metallspezifikationen der nächsten Chipgeneration zu erfüllen, was eine deutliche Verlagerung von der Massenproduktion hin zu spezialisierten Lösungen mit überlegenem Margenpotenzial verdeutlicht.
Wichtigste Erkenntnisse des Berichts
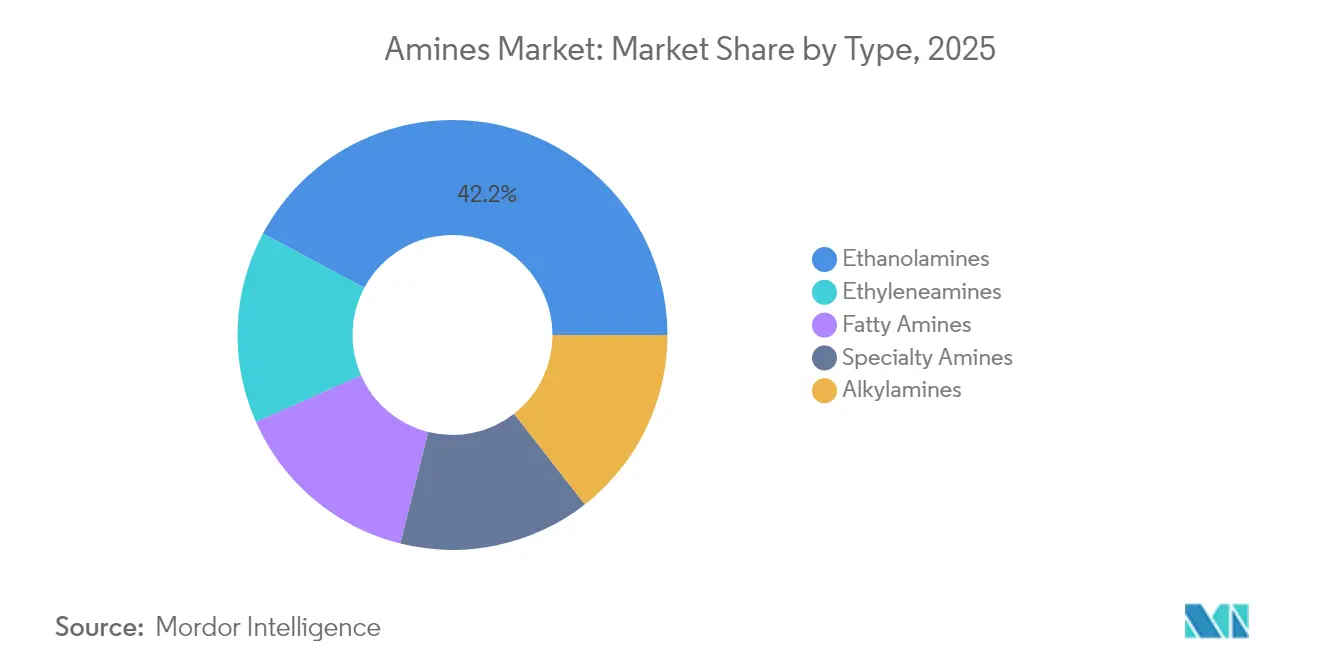
- Nach Typ führten Ethanolamine mit einem Amines Marktanteil von 42,18 % im Jahr 2025, während Spezialamine bis 2031 den schnellsten CAGR von 4,84 % verzeichnen sollen.
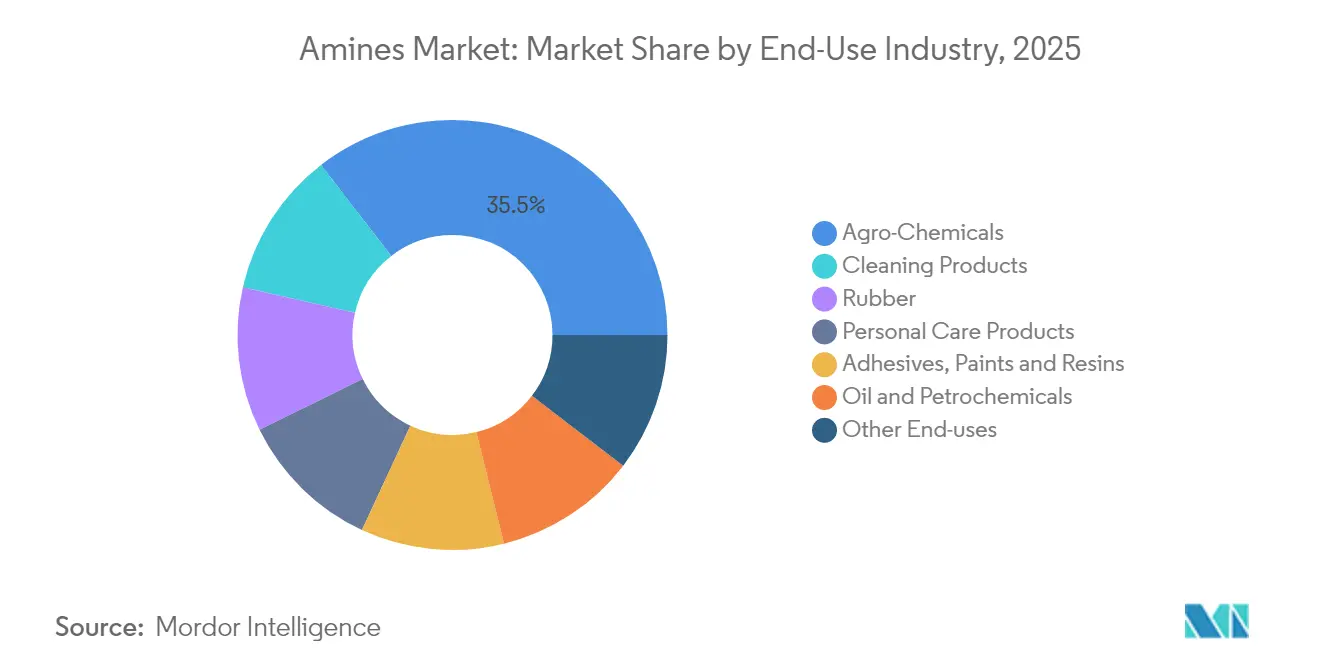
- Nach Endverbrauchsbranche entfielen 35,12 % des Amines Marktvolumens im Jahr 2025 auf Agrochemikalien; Reinigungsprodukte sollen bis 2031 mit einem CAGR von 5,31 % zulegen.
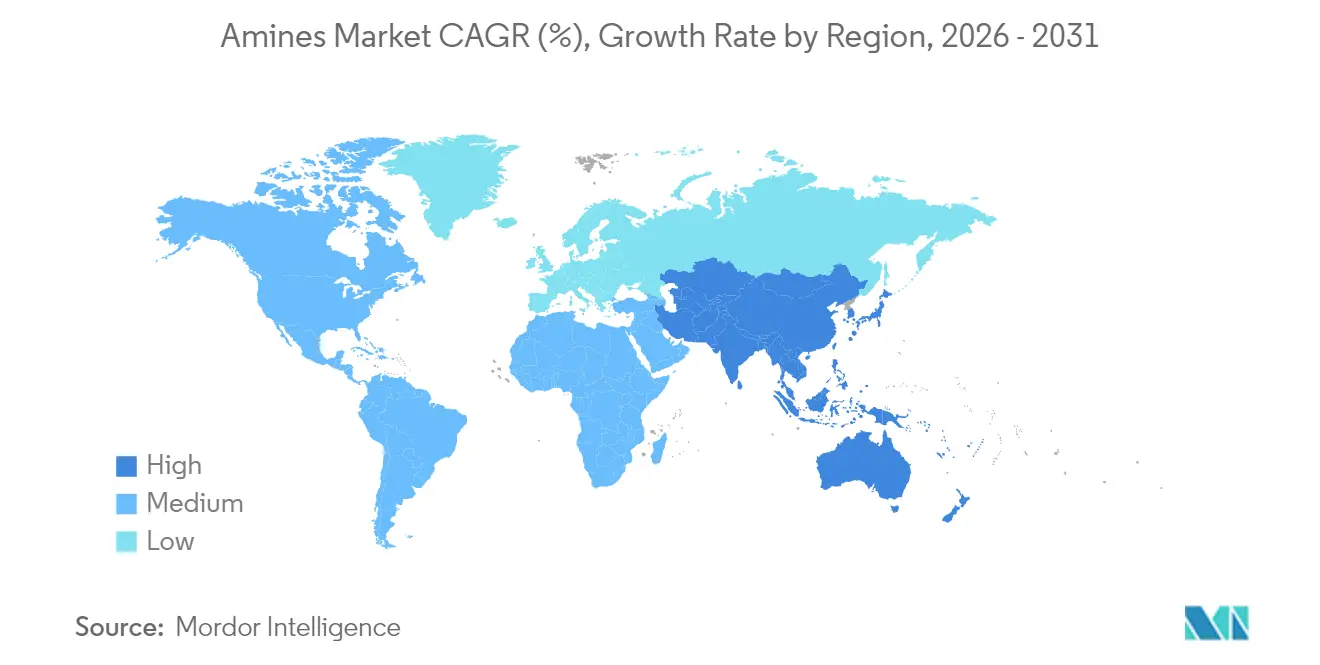
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Umsatzanteil von 38,55 % im Amines Markt, der im Prognosezeitraum mit dem höchsten CAGR von 5,64 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage asiatischer Körperpflegehersteller | +0.80% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Rasante Pestizidakzeptanz in aufstrebenden Agrarzentren | +1.20% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Infrastrukturboom treibt Bau-Chemikalien an | +0.60% | Global, mit Schwerpunkt in Asien-Pazifik und Nahem Osten | Mittelfristig (2–4 Jahre) |
| Amines in Elektronikqualität für fortschrittliche Halbleiterfabriken | +0.90% | Asien-Pazifik, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Pilotprojekte für vor Ort erzeugte Amines aus grünem Wasserstoff | +0.40% | Nordamerika, Europa, mit selektivem Einsatz in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage asiatischer Körperpflegehersteller
Aminosäurebasierte Tenside haben traditionelle Sulfatsysteme übertroffen und seit 2010 ein durchschnittliches jährliches Wachstum von 18 % verzeichnet. Asiatische Hersteller etablieren Glutamat- und Alaninderivate als Standard, die eine geringe Reizwirkung und hohe biologische Abbaubarkeit bieten, und zwingen Aminlieferanten dazu, biobasierte Linien mit ISCC-PLUS-Zertifizierung (International Sustainability and Carbon Certification) auszubauen. Nouryons zertifizierte Produktion von grünem Ethylenoxid und Ethanolamin veranschaulicht, wie Anlagenbetreiber ihre Portfolios auf Clean-Label-Formulierungen ausrichten[1]Nouryon, „ISCC-PLUS-Zertifizierung am Standort Stenungsund”, nouryon.com . Gleichzeitig gewinnen multifunktionale Aminoxide in den Kategorien Shampoo, Duschgel und Haushaltsprodukte an Bedeutung, da Hersteller nach stark schäumenden und dennoch milden Profilen suchen. Da Verbraucher der Mittelschicht zunehmend Produkte mit einem natürlichen Ursprungsindex von nahezu 100 % bevorzugen, ist der Amines Markt auf dem Weg, seine Rolle als zentraler Wegbereiter des schnell wachsenden Clean-Beauty-Ökosystems in Asien weiter auszubauen.
Rasante Pestizidakzeptanz in aufstrebenden Agrarzentren
Moderne landwirtschaftliche Praktiken in der Region Asien-Pazifik und Südamerika erfordern präzise chemische Inputs, was die Nachfrage nach aminbasierten Pestizidsalzen und Emulgatoren steigert und das Wachstum im Amines-Markt unterstützt. Neuartige dezentralisierte Ammoniakwerke, die mit erneuerbarer Energie betrieben werden, senken die Logistikkosten und verbessern die regionale Versorgungssicherheit, insbesondere in Brasilien und Indien. Das Pilotprojekt von CF Industries und POET für kohlenstoffarmen Ammoniak-Dünger demonstriert den agronomischen und nachhaltigkeitsbezogenen Nutzen der Integration von grünen Wasserstoffpfaden. Solche Entwicklungen stärken die langfristige Abnahme von Ethanolaminen, Alkylaminen und Fettaminen, die in Herbiziden, Insektiziden und Saatgutbehandlungsmitteln eingesetzt werden.
Infrastrukturboom treibt Bau-Chemikalien an
Groß angelegte Urbanisierungsprojekte in Asien und dem Nahen Osten steigern weiterhin die Nachfrage nach Epoxidsystemen, Betonweichmachern und Korrosionsinhibitoren, die auf Polyamine oder Amidoamine als Härter angewiesen sind. Evonik's Ancamine-Serie ermöglicht es Strukturklebstoffen, bei 70 °C auszuhärten, was schnellere Projektzyklen ermöglicht. Vorschriften für nachhaltiges Bauen in China, Indien und den Märkten des Golfkooperationsrats treiben auch das Interesse an biobasierten Härtungsmitteln aus Pflanzenölen voran, während graphenverstärkte Gummiverbundwerkstoffe, die mit Spezialaminen formuliert werden, überlegene Zugfestigkeit für Brückenlager und Schienenpuffer in extremen Klimazonen bieten.
Amines in Elektronikqualität für fortschrittliche Halbleiterfabriken
Der Übergang zu Prozessknoten von 3 nm und darunter erfordert quaternäre Amine und Aminoxide mit Metallverunreinigungen im Bereich von Teilen pro Milliarde. Huntsman hat sein Werk in Conroe, Texas, aufgerüstet, um E-GRADE-Volumina zu liefern, die auf Lithografiereinigung und Entwicklerbäder zugeschnitten sind. Da Asien über 70 % der bis 2028 geplanten globalen Kapazitätserweiterungen im Bereich der führenden Technologien beherbergt, wird die lokale Beschaffung ultrareiner Amine zu einem Imperativ in der Lieferkette. Kurze Qualifizierungszyklen in Chipfabriken bedeuten, dass Lieferanten, die in der Lage sind, Sub-ppb-Schwellenwerte konsistent einzuhalten, mehrjährige Verträge sichern und damit den kurzfristigen Wachstumsimpuls für den Amines Markt verstärken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umstieg auf holzfreies Papier und digitale Dokumentation | -0.30% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Volatile Ammoniak- und Ethylen-Rohstoffpreise | -0.70% | Global | Kurzfristig (≤ 2 Jahre) |
| Strengere VOC/Geruchs-Vorschriften für Amine | -0.50% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umstieg auf holzfreies Papier und digitale Dokumentation
Der rückläufige Büropapierverbrauch in entwickelten Volkswirtschaften dämpft die Nachfrage nach aminbasierten Zellstoffbleichmitteln und Papierbeschichtungen. Unternehmen verlagern Volumina in Richtung schneller wachsender Segmente in der Körperpflege und im Bauwesen, um den langfristigen Gegenwind abzufedern. BASFs Entscheidung, bestehende Aminanlagen auf Spezialchemikalien umzurüsten, verdeutlicht die proaktive Anpassung der Branche an diesen strukturellen Wandel.
Volatile Ammoniak- und Ethylen-Rohstoffpreise
Schwankungen der Erdgaspreise schlagen sich direkt in der Kostenvariabilität von Ammoniak und Ethylen nieder und komprimieren die Herstellermargen. Die Preise für wasserfreies Ammoniak haben sich in den letzten Quartalen den Gasmärkten nach unten angepasst, doch geopolitische Risiken – wie potenzielle Störungen der Straße von Hormus mit Auswirkungen auf den globalen Ammoniakhandel – halten die Kostenprojektionen unsicher. Lieferanten sichern sich durch Terminkontrakte, Portfoliodiversifizierung und Pilotinvestitionen in elektrolysebasierte Grünammoniak-Routen ab, die nach der Skalierung eine größere Kostenstabilität versprechen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Ethanolamine führen, während Spezialamine zulegenEthanolamine erzielten 2025 einen Anteil von 42,18 % am gesamten Amines Markt, was auf ihre unverzichtbare Rolle bei der Gasentschwefelung, Körperpflegetensiden und Korrosionsinhibitoren zurückzuführen ist. Die stetige Nachfrage aus der Erdgasaufbereitung und Triethanolamin-basierten Zementzusatzmitteln bildet eine robuste Grundlage, auch wenn neuere Anwendungen in Kohlenstoffabscheidungslösungsmitteln entstehen. Die Größe des Segments verschafft führenden Lieferanten Kostenvorteile und operative Synergien entlang der Derivatketten von Ethoxylaten bis hin zu Morpholin. Im Gegensatz dazu sollen Spezialamine bis 2031 den schnellsten CAGR von 4,84 % verzeichnen, angetrieben durch Nischenanwendungen in der Elektronik, Pharmazeutik und in fortschrittlichen Verbundwerkstoffen.
Hersteller installieren Mehrzweckreaktoren, die schnelle Umrüstungen zwischen hochreinen Morpholinen, Diaminen und chiralen Aminzwischenprodukten ermöglichen. Evonik's Expansion in Nanjing veranschaulicht diesen Schwenk hin zu höherwertigen Molekülen. Gleichzeitig versprechen akademische Durchbrüche wie Ruthenium/Triphos-Katalysatoren, die 90 % Ausbeute aus erneuerbaren Rohstoffen erzielen, den Pool nachhaltiger Rohstoffe für Spezialqualitäten zu erweitern. Das Zusammenspiel von Skalierung bei Ethanolamin und Wachstum bei Spezialaminen bildet die Grundlage für die ausgewogene langfristige Entwicklung des Amines Marktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbrauchsbranche:
Dominanz der Landwirtschaft trifft auf Innovation bei ReinigungsproduktenAgrochemikalien machten 2025 35,12 % des Amines Marktvolumens aus, da globale Ernährungssicherheitsziele die großflächige Einführung von Aminsalz-Herbiziden und Emulgatoren vorantrieben. Düngemittelhersteller nutzen Monoethanolamin-Wäsche zur Entfernung saurer Gase, um Synthesekatalysatoren zu schützen und die Anlagenverfügbarkeit zu verbessern. Nachgelagert sind Pestizidformulierungen auf Fett- und Alkylamine angewiesen, um die Sprühdrift zu reduzieren und die Penetration der Blattkutikula zu verbessern, was höhere Ernteerträge unterstützt.
Reinigungsprodukte sind zwar in absoluten Zahlen kleiner, sollen aber bis 2031 jährlich um 5,31 % wachsen, angetrieben durch sulfatfreie Körperpflege- und pflanzenbasierte Haushaltsformulierungen. Syensqos natürlich gewonnene Tensidlinie unterstreicht die Attraktivität milder, umweltgekennzeichneter Inhaltsstoffe. Die parallele regulatorische Überprüfung von 6PPD-Antioxidantien in der Reifenindustrie hat eine Suche nach alternativen Aminen ausgelöst, die Ozonbeständigkeit aufrechterhalten, ohne schädliche Umwandlungsprodukte zu erzeugen. Diese Verschiebungen verdeutlichen, wie sich verändernde Gesundheits- und Nachhaltigkeitsstandards die Nachfragemuster im Amines Markt neu gestalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Aminmarkt
Der asiatisch-pazifische Raum behauptete seine doppelte Führungsposition und erzielte 2025 einen Anteil von 38,55 % am globalen Umsatz, mit einer CAGR von 5,64 % bis 2031. Chinas Ammoniakkapazität von 45,52 Millionen Tonnen bildet den Rohstoffvorteil der Region. Indiens Spezialchemie-Champions, darunter Alkyl Amines Chemicals Limited und Balaji Amines, betreiben mehr als 20 Werke und exportieren in über 100 Länder, wobei sie kosteneffiziente Fertigung nutzen. Halbleiterexpansionen in Taiwan, Südkorea und dem chinesischen Festland treiben die Nachfrage nach Aminen in Elektronikqualität an, während ASEAN-Länder durch Pharmazeutika, Agrochemikalien und Haushaltsprodukte inkrementelles Wachstum beisteuern. BASFs geplantes Zhanjiang-Verbund-Projekt im Wert von 10 Milliarden USD, das vollständig mit erneuerbarer Energie betrieben wird, veranschaulicht, wie multinationale Unternehmen dauerhaften regionalen Aufwärtstrend nutzen wollen.
Nordamerika-Aminmarkt
Nordamerika stellt ein reifes, aber strategisch bedeutendes Cluster dar, mit steigenden Investitionen in Blauammoniakanlagen, die mit Kohlenstoffabscheidungssystemen integriert sind. Die Vereinigten Staaten sollen ihre Ammoniakkapazität bis 2030 vervierfachen. Diese Expansion sichert die inländische Düngemittelversorgung und schafft eine lokale Rohstoffbasis für Ethanolamin- und Harnstoffderivate. Kanadas reichlich vorhandene Wasserkraft positioniert das Land als Anwärter für die kohlenstoffarme Aminproduktion, die sowohl auf den Inlands- als auch auf den Exportmarkt abzielt.
Europa-Aminmarkt
Europa verfolgt weiterhin Kreislaufwirtschaftsziele und treibt Innovationen bei biobasierten Zwischenprodukten und energieeffizienten Reaktoren voran. Nouryon's ISCC-PLUS-Zertifizierung für grünes Ethylenoxid unterstützt die regionale Nachfrage nach umweltgekennzeichneten Tensiden. Die strengeren VOC-Ziele der Europäischen Kommission veranlassen Formulierer, herkömmliche flüchtige Amine durch Derivate mit höherem Flammpunkt zu ersetzen, die die Leistungsanforderungen erfüllen.
MEA-Aminmarkt
Der Nahe Osten und Afrika profitieren von der Verfügbarkeit von Erdgas als Rohstoff, was wettbewerbsfähig bepreistes Ammoniak und nachgelagerte Aminketten ermöglicht, insbesondere in Saudi-Arabien und Oman.
Südamerika-Aminmarkt
Südamerikas Fokus auf den Sojabohnen- und Maisanbau sichert einen stetigen Verbrauch von herbiziden Aminsalzen, wobei Brasilien und Argentinien den Absatz anführen.

Regulatorisches Umfeld
Amine unterliegen umfassenden Chemikalienkontroll- und Gefahrenkommunikationsrahmenwerken, die Registrierung, Meldungen neuer Verwendungen, Expositionsmanagement und Beschränkungen für bedenkliche Stoffe umfassen. In der Europäischen Union prägen die von der ECHA verwalteten REACH-Anforderungen den Marktzugang durch Registrierungsdossiers und das Beschränkungsverfahren (einschließlich Anhang XVII), was die Verwendung und Substitution bestimmter gefährlicher Aminlösemittel (zum Beispiel NMP, CAS 872-50-4) durch verbindliche Nutzungsbedingungen und Expositionskontrollen betrifft.
In Nordamerika regeln die Vereinigten Staaten neue chemische Verwendungen über die EPA gemäß TSCA, einschließlich Significant New Use Rules (SNURs). Im Juni 2026 schlug die EPA zusätzliche SNURs (Batch 26-1) für bestimmte chemische Stoffe vor, was die Notwendigkeit für Hersteller und Importeure verstärkt, die Compliance vor jeglicher Änderung der Nutzungsmuster zu managen. Kanada verwaltet Amingruppen im Rahmen von CEPA 1999 durch Screening-Bewertungen und Risikomanagementmaßnahmen, und ministerielle Auflagen für eine tensidbezogene quartäre Ammoniumverbindung (CAS 691400-36-9) traten am 29. Mai 2026 in Kraft, was zeigt, wie stoffspezifische Bedingungen die Kommerzialisierung und nachgelagerte Formulierungen prägen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Amine beginnt mit vorgelagerten Rohstoffen, insbesondere Ammoniak und petrochemischen Derivaten wie Ethylen-/Propylenketten, und geht dann über Syntheseverfahren (Aminierung und alkoxylierungsbasierte Zwischenprodukte für Ethanolamine und Spezialamine) weiter, gefolgt von Reinigung, Mischung, Verpackung und Vertrieb. Große integrierte Komplexe in Asien und an der US-Golfküste unterstützen Kosten- und Versorgungsvorteile, während Elektronik- und Spezialanwendungen zusätzliche Reinigungs-, Qualitätskontroll- und Qualifizierungsschritte erfordern, die die Eintrittsbarrieren erhöhen und den Aufpreis für eine konsistente Verunreinigungskontrolle steigern.
Nachgelagert versorgen Amine sowohl volumenstarke Anwendungen (Agrochemikalien, Reinigung und Körperpflege sowie Öl- und Gasaufbereitung) als auch höherwertige Performancesegmente wie Polyurethan- und Epoxid-Additive sowie elektronikgeeignete Chemikalien. Kapazitäts- und Fähigkeitsverbesserungen bleiben eine wichtige Verbindung zwischen Herstellern und Endmärkten: Evonik nahm im April 2026 den Betrieb seiner erweiterten Spezialamin-Produktion in Nanjing auf, um reaktive Spezialamine für Polyurethan- und Epoxidanwendungen zu liefern, während BASF eine Weltklasse-Anlage für Hexamethylendiamin in Chalampé (260.000 Tonnen pro Jahr, Juni 2025) in Betrieb nahm, was die Rolle großskaliger Anlagen und regionaler Hubs bei der Ausbalancierung der globalen Versorgung unterstreicht.
Wettbewerbslandschaft
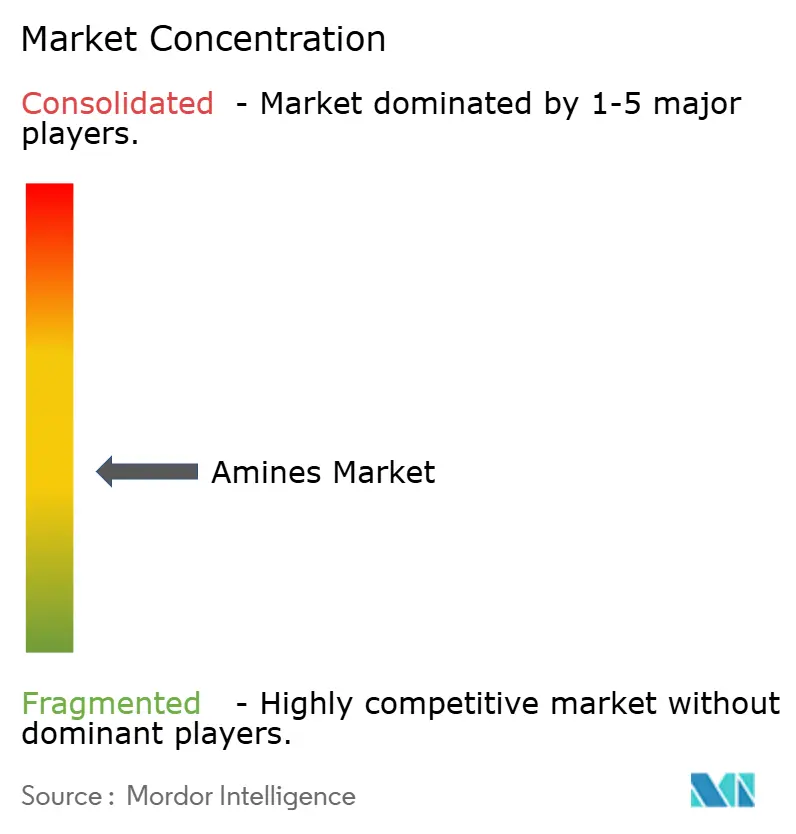
Der globale Amines Markt ist mäßig fragmentiert. BASF, Dow und Huntsman nutzen die vorgelagerte Integration von Ethylen und Ammoniak, um Rohstoffkosten zu stabilisieren und die Versorgungskontinuität zu gewährleisten. Dow hält die führende Position sowohl bei Ethylenaminen als auch bei Ethanolamin, gestützt durch proprietäre Oxiran-Technologie. Huntsman's E-GRADE-Plattform richtet sich an Chiphersteller, die Sub-ppb-Metallspezifikationen benötigen, und stärkt seinen Ruf in Hochreinheitsnischen. BASFs 140.000 t/Jahr Alkylethanolamin-Werk in Antwerpen und die 260.000 t/Jahr Hexamethylendiamin-Einheit in Chalampé erweitern seine Führungsposition bei Zwischenprodukten für Polyurethane, Nylon 6,6 und Spezialtenside.
Strategische Partnerschaften sind zentral für den Nachhaltigkeitsfortschritt. Evonik hat sich mit BASF zusammengetan, um biomasseausgeglichenes Ammoniak zu beziehen und den Kohlenstoff-Fußabdruck von der Wiege bis zum Werkstor um mehr als 65 % zu reduzieren. Ähnliche Kooperationen entstehen entlang der Wertschöpfungskette und verbinden Innovatoren katalytischer Prozesse mit Großmengenoperatoren, um die Kommerzialisierung kohlenstoffarmer Routen zu beschleunigen. Nischenproduzenten, die sich auf maßgeschneiderte Amines Marktchancen für pharmazeutische Wirkstoffe und 3D-Druckharze konzentrieren, erschließen Segmente, die von Massenherstellern übersehen werden.
Die Wettbewerbsintensität nimmt in aufstrebenden Anwendungen wie Kohlenstoffabscheidungslösungsmitteln zu, wo traditionelle Monoethanolamin-Mischungen durch proprietäre sterisch gehinderte Amine herausgefordert werden, die eine geringere Regenerationsenergie versprechen. ANDRITZ berichtete von einer CO₂-Abscheidungseffizienz von 95 % mit flüssigen Aminsystemen im großen Maßstab. Lieferanten, die überlegene Leistung mit reduziertem Umwelt-Fußabdruck verbinden können, werden sich einen Erstmover-Vorteil in diesem sich schnell entwickelnden Segment des Amines Marktes sichern.
Führende Unternehmen der Amines Branche
Akzo Nobel N.V.
BASF SE
Dow
Huntsman International LLC
LyondellBasell Industries Holdings B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Amines-Markt
- Air Products and Chemicals, Inc.
- Akzo Nobel N.V.
- Alkyl Amines Chemicals Limited
- Arkema
- BASF SE
- Celanese Corporation
- Clariant
- Daicel Corporation
- Dow
- Eastman Chemical Company
- Huntsman International LLC
- INEOS
- Invista
- Kemipex
- LyondellBasell Industries Holdings B.V.
- MITSUBISHI GAS CHEMICAL COMPANY, INC
- NIPPON SHOKUBAI CO., LTD.
- SABIC
- Solvay
- Tosoh Corporation

Marktchancen und Zukunftsaussichten
Weißraum zeigt sich am deutlichsten dort, wo Kunden höhere Reinheit, zertifizierte Nachhaltigkeitsmerkmale oder lokalisierte Versorgung für zeitkritische Qualifizierungszyklen benötigen. Auf der Angebotsseite erweitern Hersteller Spezialamine und Leistungsadditive, die mit Polyurethan- und Epoxidsystemen verbunden sind. Die Inbetriebnahme einer erweiterten Spezialamin-Anlage in Nanjing durch Evonik im April 2026 unterstützt Formulierer, die konsistente reaktive Amine für Bau-, Beschichtungs- und Verbundwerkstoffsysteme benötigen, und ergänzt zudem die regionale Versorgungskapazität im asiatisch-pazifischen Raum, der größten Verbrauchsbasis in diesem Bericht.
Ein weiterer Chancenpfad ist die Verschiebung hin zu zertifizierten zirkulären oder biobasierten Produktangeboten und CO2-ärmeren Betrieben, gefordert von multinationalen nachgelagerten Marken zusammen mit strengeren Umweltanforderungen in wichtigen Volkswirtschaften. BASF hat beispielsweise die DMAPA- und PEA-Kapazitäten an seinem Standort Nanjing erweitert (angekündigt im Oktober 2025) und eine neue Anlage für Alkylethanolamine an seinem Verbundstandort Antwerpen eingeweiht (September 2024), die die globale Kapazität für wichtige Alkylethanolamine erweitert hat, die in Formulierungen mit niedrigem VOC-Gehalt und industriellen Anwendungen verwendet werden. Preismaßnahmen weisen zudem auf den Wert eingeschränkter oder höherwertiger Portfolios hin, darunter die zum 15. Juli 2026 wirksamen Preiserhöhungen für Amine von Eastman Chemical Company, zusammen mit weiterem Debottlenecking, Rückwärtsintegration und Portfolio-Upgrades entlang der Wege von Commodity- zu Spezialprodukten.
Recent Industry Developments in Amines-Markt
- Juni 2026: Huntsman Corporation und Olin Corporation gaben eine endgültige Vereinbarung über eine All-Stock-Fusion unter Gleichen zur Bildung der OlinHuntsman Corporation bekannt. Der Zusammenschluss verbindet Huntsmans differenziertes Amin- und nachgelagertes Formulierungsgeschäft mit Olins großer Chlor-Alkali- und Vinyl-Plattform, wodurch Integrationsoptionen und Skaleneffekte in wichtigen Chemikalienketten gestärkt werden. Der Deal verändert zudem die Wettbewerbsdynamik für globale Käufer, die mehrere Zwischenprodukte von großen, integrierten Lieferanten bez iehen.
- Juli 2025: BASF nahm erweiterte Produktionsanlagen für 3-(Dimethylamino)propylamin (DMAPA) und Polyetheramin (PEA) an seinem Standort Nanjing, China, in Betrieb, wobei sich die DMAPA-Kapazität nahezu verdoppelte. Die Erweiterung erhöht die regionale Verfügbarkeit von Zwischenprodukten, die in Reinigungs-, Beschichtungs- und Spezialanwendungen eingesetzt werden, und unterstützt eine schnellere Versorgungsreaktion im asiatisch-pazifischen Raum. Sie stärkt zudem die Rolle chinesischer integrierter Standorte bei der Lieferung höherwertiger Aminderivate neben Commodity-Mengen.
- September 2024: BASF eröffnete eine neue Weltklasse-Produktionsanlage für Alkylethanolamine an seinem Verbundstandort Antwerpen und erhöhte damit die weltweite Jahreskapazität für DMEOA und MDEOA auf über 140.000 Tonnen. Die zusätzliche Kapazität unterstützt die Nachfrage nach Alkylethanolaminen, die in der Gasaufbereitung, Bauchemie und anderen industriellen Formulierungen verwendet werden. Antwerpen stärkt BASFs Fähigkeit, europäische Kunden von einem großen integrierten Hub aus zu bedienen, und verbessert gleichzeitig die Versorgungsflexibilität über verschiedene Regionen hinweg.


Amines-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Amines-Markt den Verkaufswert von Aminchemikalien, die als Zwischenprodukte oder funktionale Inhaltsstoffe in industriellen und verbraucherorientierten Endanwendungen eingesetzt werden, erfasst zum Zeitpunkt ihres Verkaufs in den Markt und in USD ausgewiesen.
Ausschlüsse aus dem Umfang: Wir schließen nachgelagerte Fertigprodukte aus, die ausschließlich Amine enthalten (beispielsweise formulierte Reinigungsmittel, Pflanzenschutzmittel oder Farben), um Doppelzählungen zu vermeiden.
Segmentierungsübersicht
- Nach Typ
- Ethylenamine
- Alkylamine
- Fettamine
- Spezialamine
- Ethanolamine
- Nach Endverbrauchsbranche
- Gummi
- Körperpflegeprodukte
- Reinigungsprodukte
- Klebstoffe, Farben und Harze
- Agrochemikalien
- Öl und Petrochemikalien
- Sonstige Endverwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um den Nachfrage- und Angebotskontext für Amine zu ermitteln und fundierte Annahmen darüber zu entwickeln, wohin Volumina typischerweise nach Geografie und Endverwendung fließen. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen wie den USGS für den chemischen Kontext, UN Comtrade für Handelsmuster, die Weltbank und den IWF für makroökonomische Indikatoren sowie Behörden wie die US EPA und die ECHA für regulatorische Signale, die die Nutzung oder Kosten beeinflussen können.
Darüber hinaus haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktbroschüren und Fachpresse ausgewertet, um Kapazitätsbewegungen, Produktmix-Sprache und typische Preiskommentare zu verstehen. Bei Bedarf haben wir auch kostenpflichtige Abonnements herangezogen, die Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patente sowie handelsbasierte Versandprüfungen auf Sendungsebene unterstützen, um die Eingaben zu präzisieren. Diese Desk-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche und proprietäre Referenzen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie Nachfrage entsteht und wie die Preisgestaltung in den wichtigsten Produktions- und Verbrauchsregionen strukturiert ist, sowie darauf, wo das Modell Realitätsprüfungen benötigte. Wir sprachen mit Herstellern, Distributoren, Einkaufs- und Werksteams auf der Endverbraucherseite sowie Branchenexperten, damit Annahmen zu Produktmix, typischen Vertragslaufzeiten und regionalen Preisunterschieden vor der Finalisierung der Gesamtwerte angepasst werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 19 % | APAC: 45 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 30 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 51 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem Produktions- und Handelssignale, Endverbrauchsaktivitäten und typische Durchdringungsraten verwendet wurden, um den adressierbaren Amines-Nachfragepool nach Region und wichtigen Anwendungsbereichen zu rekonstruieren. Sobald die ersten Gesamtwerte gebildet waren, wurden sie durch selektive Bottom-up-Annäherungen bestätigt, beispielsweise durch die Aggregation einer Stichprobe von Lieferantenumsätzen, die Überprüfung von Kanalaufschlägen und die Stresstestung implizierter durchschnittlicher Verkaufspreise (ASPs) anhand beobachteter Rohstoff- und Vertragskommentare.
Das Marktmodell verwendete einen kleinen Satz wiederholbarer Eingaben, die in jedem Zyklus aktualisiert werden können, darunter chemische Produktionsindizes, Aktivitätssignale in der Landwirtschaft und Körperpflege, Indikatoren für Gasaufbereitung und Raffinerielaufzeiten, Import-Export-Saldo nach Region sowie erwartete ASP-Bewegungen basierend auf der Richtung der Rohstoffkosten und Produktmixverschiebungen. Wenn Datenlücken für kleinere Länder oder dünnere Anwendungen auftraten, wurden Proxy-Indikatoren (wie Handelsintensität und Industrieproduktion) verwendet und die Ergebnisse dann auf realistische Pro-Kopf- und Pro-Industrie-Verbrauchsbereiche beschränkt, die in Interviews besprochen wurden.
Für die Prognose wurde eine Szenarioanalyse mit Basis-, höherer Nachfrage- und niedrigerer Nachfragepfaden angewendet, und die variablen Ausblicke wurden an Expertenerwartungen zu Kapazitätserweiterungen, Substitutionsrisiken und regionalem Nachfragemomentum verankert. Die Ergebnisse wurden anschließend überprüft, damit Wachstumsraten, Preise und Mix nicht von dem abweichen, was die Marktteilnehmer im Vertragsverhalten und bei der Anlagenauslastung beschreiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, beginnend mit der Sicherstellung, dass regionale Gesamtwerte mit unabhängigen Signalen wie Handelsströmen, Kapazitätsankündigungen und makroökonomischen Nachfrageindikatoren übereinstimmen. Jede große Abweichung löst eine zweite Überprüfungsrunde aus, bei der Annahmen zu Mix, Preisfenstern und Umrechnungsfaktoren überarbeitet werden, gefolgt von gezielten Nachfassaktionen zur Schließung der Lücke.
Vor der Freigabe überprüft ein weiterer Analyst die wichtigsten Eingaben und Sensitivitäten, damit Ausreißer hinterfragt und korrigiert werden und die Logik von einem anderen Teammitglied wiederholt werden kann. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie große Kapazitätsstarts, regulatorische Änderungen oder starke Rohstoffbewegungen. Unmittelbar vor der Lieferung wird ein aktueller Scan durchgeführt, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Amines-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Amine stimmen häufig nicht überein, da das als Basis verwendete Jahr, der Zeitpunkt der Währungsumrechnung und die Art der Preisdurchschnittbildung über Vertragszyklen hinweg unterschiedlich gehandhabt werden können. Unterschiede treten auch auf, wenn einige Studien fertige Formulierungen in die chemische Gesamtsumme einbeziehen, was den ausgewiesenen Wert aufblähen kann.
Bei unseren aktualisierungsgesteuerten Prüfungen werden Preiseingaben mit den neuesten Signalen auf Quartalsbasis neu validiert (und nicht nur mit einem einzigen Jahresdurchschnitt), und der Währungszeitpunkt wird konsistent mit dem zu bemessenden Zeitraum gehalten, bevor die endgültige Zahl festgelegt wird. Dies ist ein Grund dafür, dass die Zahl für 2026 von Mordor Intelligence unter Schätzungen liegen kann, die eine schnellere ASP-Expansion oder eine breitere nachgelagerte Einbeziehung annehmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,91 Mrd. USD (2026) | |
| Global Consultancy A | 23,90 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und wendet möglicherweise einen höheren gemischten ASP über Produktgruppen hinweg an, was den Wert anheben kann, wenn Preiszyklen stark sind. |
| Industry Publisher B | 21,50 Mrd. USD (2024) | Breitere Umfangsangaben über Funktionen und Anwendungen hinweg können angrenzende nachgelagerte Werte einbeziehen, und das Umrechnungsjahr für Währungen kann die Gesamtwerte verschieben, wenn regionale Preise divergieren. |
Die Streuung zwischen den Quellen lässt sich größtenteils durch Timing- und Abgrenzungsentscheidungen erklären, gefolgt davon, wie ASPs über Vertragstypen und Regionen hinweg gemischt werden. Indem das Preisfenster, der Währungszeitpunkt und die Umfangsregeln konsistent gehalten und dann durch Interviews und externe Signale überprüft werden, bleibt der endgültige Marktwert auf praktische Eingaben zurückführbar, die aktualisiert und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Amines Markt derzeit?
Die Amines Marktgröße erreichte 2026 USD 16,91 Milliarden und soll bis 2031 auf USD 21,25 Milliarden wachsen.
Welcher Amintyp hat den größten Marktanteil?
Ethanolamine führten 2025 mit einem Anteil von 42,18 % an der globalen Nachfrage aufgrund ihrer weitverbreiteten Verwendung bei der Gasentschwefelung, in der Körperpflege und als Zementzusatzmittel.
Welche Region wächst im Amines Markt am schnellsten?
Der asiatisch-pazifische Raum vereint die größte Verbrauchsbasis mit dem höchsten prognostizierten CAGR von 5,64 % bis 2031, angetrieben durch die Fertigungskapazitäten in China, Indien und Südostasien.
Was ist heute die größte Endverwendung für Amine?
Agrochemikalien dominieren und machten 2025 35,12 % des globalen Volumens aus, da die moderne Landwirtschaft aminbasierte Herbizide, Düngemittel und Hilfsstoffe benötigt.
Wie wirken sich Rohstoffpreisschwankungen auf die Hersteller aus?
Volatile Erdgas- und Ethylenkosten komprimieren die Margen; führende Lieferanten verfolgen Grüne-Wasserstoff-Routen und langfristige Lieferverträge, um die Inputpreise zu stabilisieren.
Warum gewinnen Amine in Elektronikqualität an Aufmerksamkeit?
Fortschrittliche Halbleiterfabriken benötigen ultrareines Amin mit Metallverunreinigungen auf ppb-Niveau, was Investitionen in spezialisierte Reinigungsanlagen auslöst, die Premiumpreise erzielen.
Seite zuletzt aktualisiert am:



