
Ethanolamines Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.02 Milliarden US-Dollar |
| Marktgröße (2031) | 4.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ethanolamines Marktanalyse von Mordor Intelligence
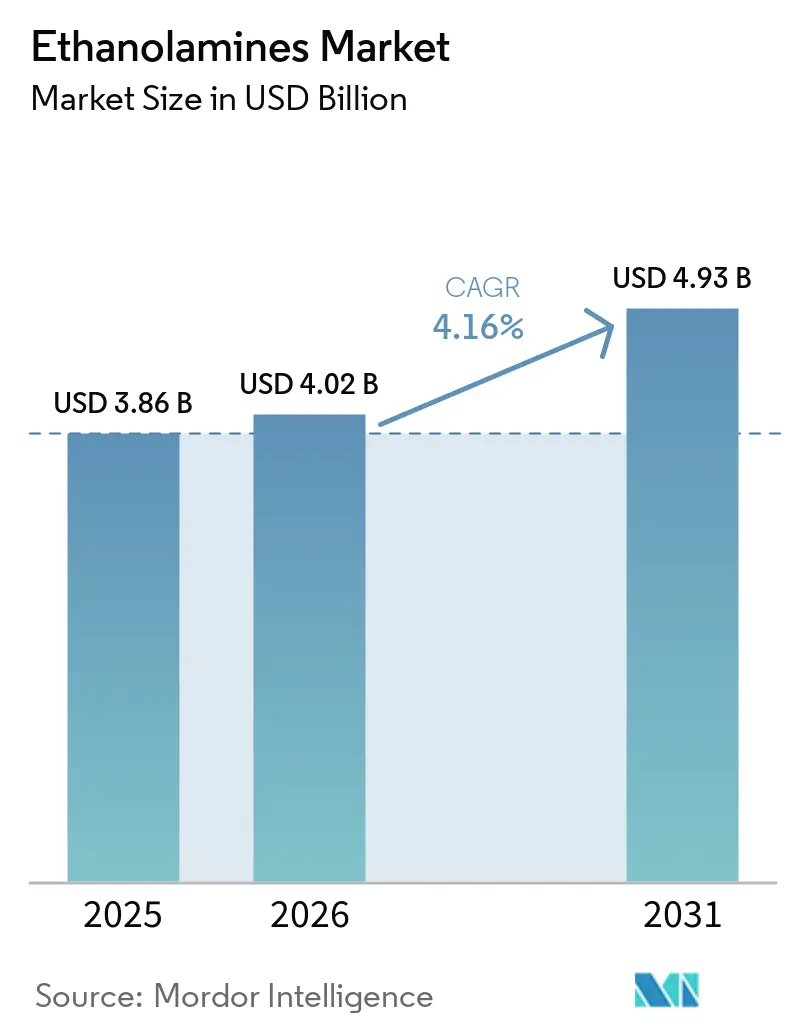
Die Marktgröße für Ethanolamines wird im Jahr 2026 auf 4,02 Milliarden USD geschätzt, ausgehend von einem Wert von 3,86 Milliarden USD im Jahr 2025, mit Prognosen für 2031 von 4,93 Milliarden USD, was einem Wachstum von 4,16 % CAGR über den Zeitraum 2026–2031 entspricht. Eine solide Nachfrage aus den Bereichen Gasaufbereitung, Reinigungsmittel, Agrochemikalien und fortschrittliche Fertigung hält die Volumina stabil, auch wenn die Hersteller mit strengeren Sicherheits- und Umweltvorschriften konfrontiert sind. Rückwärtsintegrations-Deals bei Rohstoffen, wie etwa die Übernahme der Ethylenoxid- und Derivate-Anlagen von LyondellBasell durch INEOS, verdeutlichen, wie führende Anbieter Kostenvorteile sichern und gleichzeitig Versorgungssicherheit gewährleisten. Regulatorische Veränderungen – insbesondere die neuen Verwendungsregeln der US-amerikanischen Umweltschutzbehörde für Ethanolamines, die im August 2025 in Kraft treten – fördern Investitionen in biobasierte Routen, ohne den kurzfristigen Verbrauch in konventionellen Anwendungen zu beeinträchtigen. Gleichzeitig positionieren schrittweise Kapazitätserweiterungen durch etablierte Anbieter wie BASF in Antwerpen und Nouryon in Schweden den Ethanolamines Markt, um steigende Nachhaltigkeitsanforderungen zu erfüllen und gleichzeitig die regionale Versorgungssicherheit zu wahren.
Wichtigste Erkenntnisse des Berichts
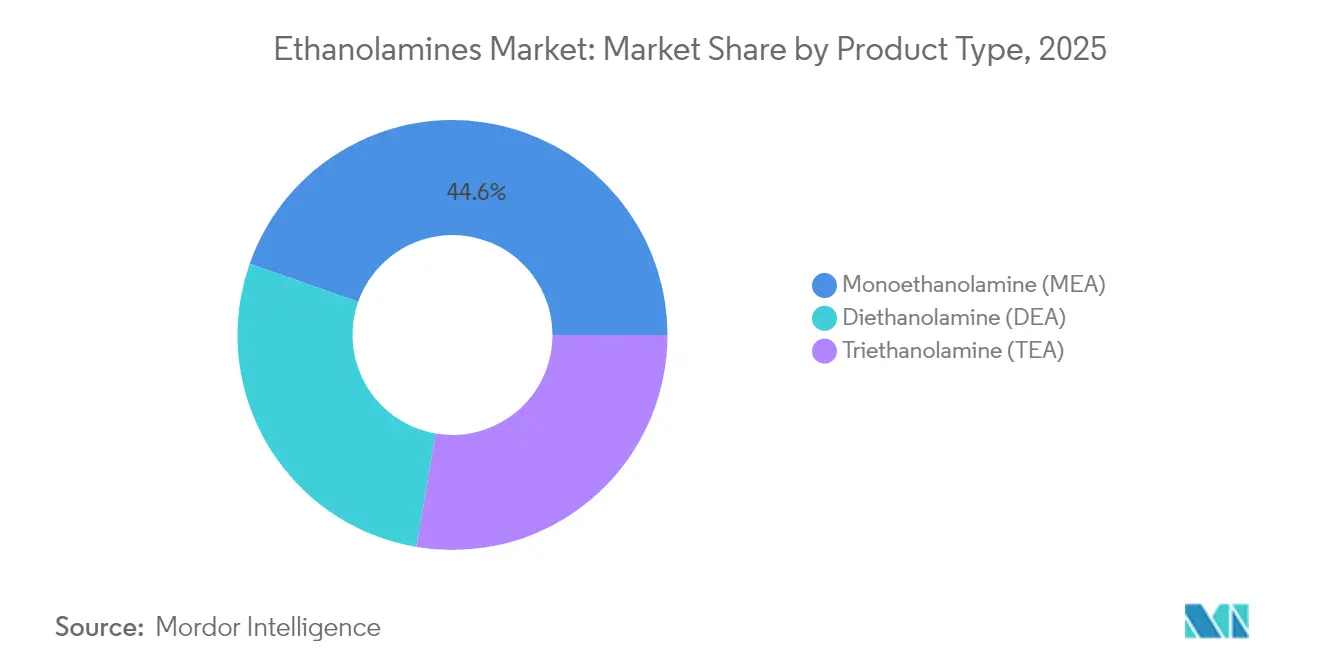
- Nach Produkttyp führte Monoethanolamin mit einem Ethanolamines Marktanteil von 44,62 % im Jahr 2025, während Diethanolamin die höchste CAGR-Prognose von 6,62 % bis 2031 aufwies.
- Nach Technologie entfiel auf die Ethylenoxid-Route ein Anteil von 91,75 % an der Ethanolamines Marktgröße im Jahr 2025, während der Bio-Ethanol-Pfad voraussichtlich mit einer CAGR von 7,12 % bis 2031 wachsen wird.
- Nach Anwendung hielten Tenside einen Umsatzanteil von 42,63 % im Jahr 2025; Herbizide sollen mit der höchsten CAGR von 6,29 % bis 2031 wachsen.
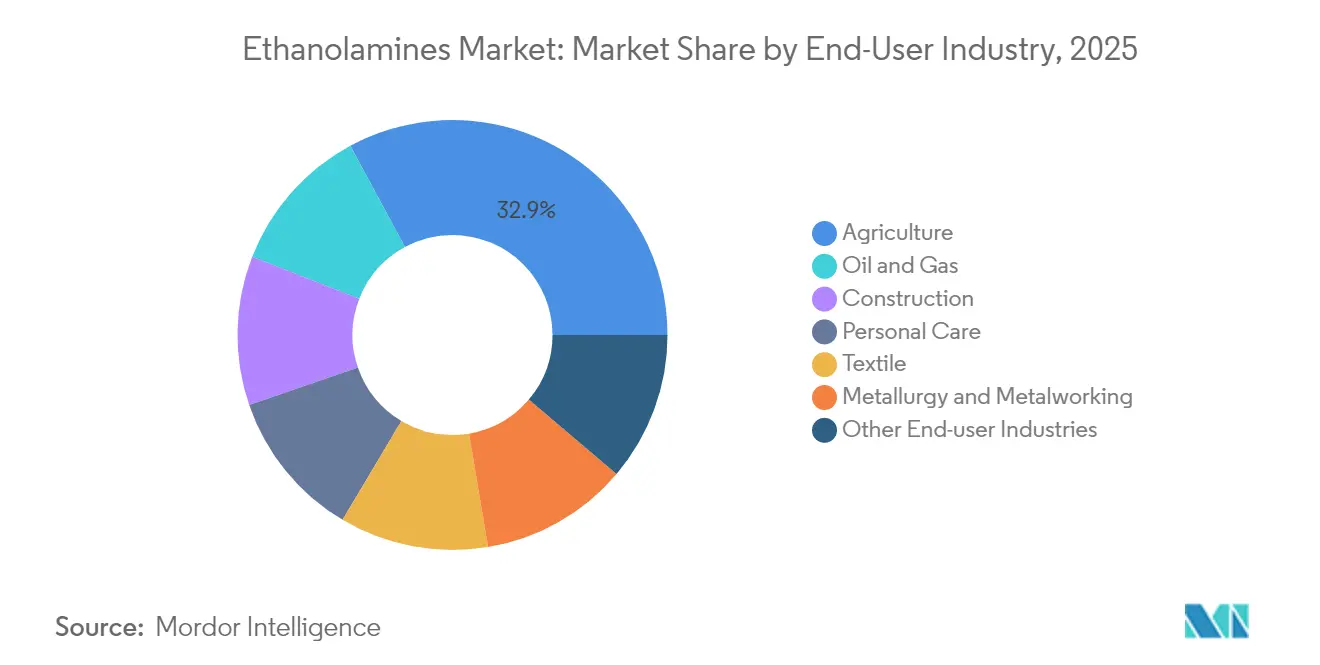
- Nach Endverbraucher erfasste die Landwirtschaft 32,88 % des Ethanolamines Marktes im Jahr 2025, mit einem erwarteten weiteren Wachstum von 5,69 % CAGR bis 2031.
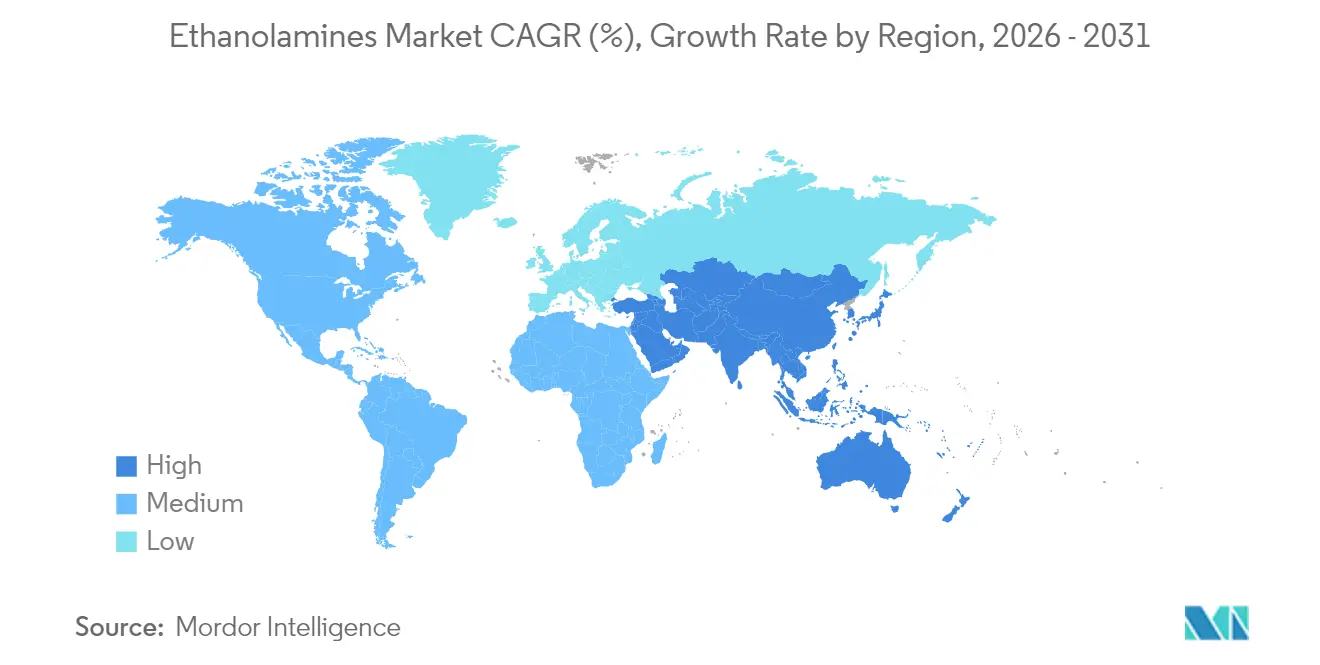
- Nach Geografie dominierte Asien-Pazifik mit einem Anteil von 46,35 % im Jahr 2025 und soll die höchste regionale CAGR von 5,06 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Industrialisierung in Schwellenländern | +0.8% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Glyphosat-Produktion für herbizidtolerante Kulturen | +0.6% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach wasserbasierenden Metallbearbeitungsflüssigkeiten in der Elektrofahrzeugfertigung | +0.5% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung in der Agrochemikalienbranche | +0.4% | Global | Langfristig (≥ 4 Jahre) |
| Wachstum bei biobasierten Tensidformulierungen in der Körperpflege | +0.3% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Industrialisierung in Schwellenländern
Steigende Investitionen in Sachanlagen in China, Indien, Indonesien und Vietnam stimulieren einen neuen Verbrauch von Ethanolamines für die Gasentschwefelung, Zementadditive und Prozesschemikalien. Chinesische Förderprogramme, die auf fortschrittliche Batterierohstoffe abzielen, erhöhen direkt den Monoethanolamin-Bedarf für Elektrolyt-Reinigungsprojekte. Indiens wachsende Bio-Ethanol-Kapazität stärkt die künftige Rohstoffverfügbarkeit für erneuerbare Ethanolamines-Anlagen, verringert die Importabhängigkeit und unterstützt exportorientierte Spezialchemikaliencluster. Expandierende Bauprogramme in Südostasien steigern die Triethanolamin-Nachfrage für Zementmahladditiv, während regionale Versorgungsunternehmen aminbasierte CO₂-Abscheidung einsetzen, um Kohle- und Gaskraftwerke zu dekarbonisieren. Urbanisierung erschließt höhere Pro-Kopf-Käufe von Reinigungsmitteln und Körperpflegeprodukten und schafft einen strukturellen Sog für tensidgradige Ethanolamines. Insgesamt verankern diese Trends einen breit angelegten, mittelfristigen Aufschwung im Ethanolamines Markt.
Steigende Glyphosat-Produktion für herbizidtolerante Kulturen
Auch wenn die Debatten über Unkrautresistenz zunehmen, wächst die mit herbizidtoleranten Soja- und Maissorten bestellte Anbaufläche in Brasilien, Argentinien und den Vereinigten Staaten weiter, was große Synthesemengen für Glyphosat aufrechterhält, die auf Ethanolamines-Neutralisierungsschritte angewiesen sind[1]. Multinationale Formulierer verlagern die Produktion in kostengünstige asiatische Standorte und erschließen dem Ethanolamines Markt neue Nachfragekorridore, ohne die globalen Verbrauchsmengen zu verändern. In Entwicklungsländern steigern Mechanisierungskampagnen in der Landwirtschaft den Glyphosat-Einsatz, da arbeitssparende Herbizide günstiger bleiben als manuelle Unkrautbekämpfung. Neue Doppelschlag-Programme, die Glyphosat mit komplementären Wirkstoffen kombinieren, erhöhen häufig den gesamten Aminbedarf pro Hektar. Obwohl die Regulierungsbehörden in der Europäischen Union auf eine Reduzierung synthetischer Belastungen drängen, verlagern diese Einschränkungen die Produktion typischerweise in günstigere Rechtssysteme, anstatt die absolute Tonnage zu senken. Folglich bleibt der kurzfristige Schwung aus Glyphosat ein positiver Einflussfaktor für das Wachstum des Ethanolamines Marktes.
Steigende Nachfrage nach wasserbasierenden Metallbearbeitungsflüssigkeiten in der Elektrofahrzeugfertigung
Montagewerke für batterieelektrische Fahrzeuge bevorzugen wasserbasierte Kühlmittel für Fräs-, Bohr- und Endbearbeitungsvorgänge aufgrund des geringeren Brandrisikos und der einfacheren Abwasserbehandlung. Ethanolamines fungieren in diesen Flüssigkeiten als pH-Stabilisatoren und Korrosionsinhibitoren und gewährleisten Werkzeugstandzeit und Maßgenauigkeit[2]. Leichtere Aluminiumlegierungen und Kupferrotoren in Elektrofahrzeugen erfordern Additivpakete, die galvanische Korrosion kontrollieren, was die Einbaurate von Triethanolamin weiter erhöht. Nachhaltigkeits-Scorecards von Automobil-OEMs messen den eingebetteten CO₂-Gehalt; ethanolaminbasierte, wasserbasierte Schmierstoffe reduzieren den Treibhausgasfußabdruck um bis zu 30 % gegenüber Reinölsystemen. Führende Flüssigkeitsformulierer qualifizieren biobasiertes Monoethanolamin, um Ansprüche auf Recyclinginhalt zu stärken und eine Premiumebene zu Lieferantenverhandlungen hinzuzufügen. Anhaltende Hochläufe der Elektrofahrzeugkapazität in den Vereinigten Staaten, China und Deutschland bieten daher einen mittelfristigen Wachstumshebel für den Ethanolamines Markt.
Zunehmende Nutzung in der Agrochemikalienbranche
Über Glyphosat hinaus stabilisieren Ethanolamines den pH-Wert, unterstützen die Solubilisierung und verbessern die Blattadhäsion in Fungiziden, Insektiziden und Mikronährstoffformulierungen. Präzisionssprühgeräte sind auf maßgeschneiderte Tröpfchenspektren angewiesen, die viele Ethanolamines-Tenside erreichen können, wodurch die Ausbringungseffizienz hoch bleibt und die Abdrift reduziert wird. Da Regierungen ältere Lösungsmittelsysteme einschränken, wechseln Formulierer zu aminenneutralisierten, wasserbasierenden Produkten, um strengere Grenzwerte für die Berufsexposition zu erfüllen. Biostimulanzien-Entwickler setzen Ethanolamines auch als Kompatibilitätsmittel ein und ermöglichen kombinierte Tankmischungen, die die Betriebslogistik vereinfachen. Das Ergebnis ist ein dauerhafter, langfristiger Beitrag zur Expansion des Ethanolamines Marktes, insbesondere in Südamerika und Südostasien, wo die Intensität des Pflanzenschutzes parallel zu den Exportkulturambitionen steigt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Ethylenoxid-Rohstoffpreise | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Unkrautresistenz schwächt die Nachfrage nach Glyphosat | -0.4% | Hauptsächlich Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Aufkommen grünerer Biolösungsmittel, die Ethanolamines herausfordern | -0.3% | Global, angeführt von entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Ethylenoxid-Rohstoffpreise
Spot-Ethylenoxid-Notierungen bleiben sehr empfindlich gegenüber Naphtha- und Erdgasschwankungen und belasten eigenständige Ethanolamines-Produzenten während plötzlicher Aufwärtszyklen. Mehrere südkoreanische Cracker wurden Anfang 2025 stillgelegt, weil negative Olefinmargen den Betrieb unwirtschaftlich machten und das Ethylenoxid-Angebot im gesamten Asien-Pazifik-Raum verknappten[3]. Integrierte Großunternehmen wie BASF und Dow überstehen Volatilität besser, indem sie Oxidströme auf die margenträchtigsten Derivate umlenken, was strukturelle Vorteile unterstreicht, die die Marktkonzentration verstärken. Frachtunterbrechungen durch den Suez- und Panamakanal fügen der Rohstoffarbitrage weitere Unberechenbarkeit hinzu. Kleinere Formulierer reagieren mit der Reduzierung von Auslastungsraten oder der Weitergabe von Aufschlägen, doch anhaltende Preisschocks riskieren eine Nachfragezerstörung in preissensiblen Anwendungen wie Massenreinigungsmitteln. Der Nettoeffekt ist eine kurzfristige Belastung für den Ethanolamines Markt, bis sich die Rohstofftrends normalisieren.
Zunehmende Unkrautresistenz schwächt die Glyphosat-Nachfrage
Bestätigte Fälle von Amaranthus- und Lolium-Arten, die gegenüber Glyphosat tolerant sind, nehmen im Corn Belt und in Teilen Europas weiter zu, was Agronomen dazu veranlasst, diversifizierte Herbizidprogramme zu empfehlen. Da die Betriebsmargen unter Druck geraten, setzen Landwirte auf variable Ausbringungskarten, die den gesamten Glyphosat-Einsatz pro Hektar senken und den Ethanolamines-Verbrauch schrittweise verringern. Politische Anreize für regenerative Landwirtschaft in der Europäischen Union drängen Landwirte zu mechanischer Unkrautbekämpfung, Zwischenfrüchten und Präzisions-Spot-Behandlungen, die den Chemikalieneinsatz weiter einschränken. Agrochemische Großunternehmen weisen größere Forschungs- und Entwicklungsbudgets für neue Wirkmechanismen zu, von denen einige auf alternative Aminzwischenprodukte oder gar keine angewiesen sind. Zusammengenommen üben diese agronomischen und regulatorischen Gegenwinds einen mittelfristigen Dämpfer auf den Ausblick des Ethanolamines Marktes aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
MEA-Dominanz stützt VolumenstabilitätMonoethanolamin hielt 2025 einen Umsatzanteil von 44,62 %, gestützt durch stabile Gasaufbereitungsläufe, aufkommende Carbon-Capture-Pilotprojekte und eine breite Verwendung in Waschmitteln. Für das Segment wird bis 2031 ein CAGR von 6,32 % prognostiziert, was seine Ankerfunktion im Ethanolamines-Markt festigt. Die hohe Reaktivität von Monoethanolamin ermöglicht es Formulierern, ein breites pH-Spektrum abzudecken, was die branchenübergreifende Relevanz aufrechterhält. Diethanolamin behauptet unterdessen eine solide Nische in Metallbearbeitungsflüssigkeiten und der Herbizid-Neutralisierung, mit einem Koprodukt-Mehrwert durch verbesserte Korrosionsschutzleistung. Triethanolamin gewinnt an Bedeutung als Zementzusatz für Mahlhilfsmittel und liefert Druckfestigkeitsgewinne von bis zu 5 MPa, die die Aushärtezeiten bei großen Infrastrukturprojekten verkürzen.
Die Diversifizierung über drei Hauptqualitäten schützt Lieferanten vor Nachfrageschwankungen in einzelnen nachgelagerten Sektoren. Carbon-Capture-Nachrüstungen in Raffinerien und Stahlwerken könnten den Bedarf an Monoethanolamin deutlich steigern, während die Premiumisierung im Bereich Körperpflege die Margenresilienz von Triethanolamin stützt. Zusammen halten diese Dynamiken den Ethanolamines-Markt auf Produktebene gut ausgewogen.


Nach Technologie:
Ethylenoxid-Route behält SkalenvorteilDas herkömmliche Ethylenoxid-Verfahren repräsentierte 91,75 % des globalen Durchsatzes im Jahr 2025, was jahrzehntelange Optimierung und Vorteile durch versunkene Kapitalkosten widerspiegelt. Dennoch wird erwartet, dass der Bio-Ethanol-Pfad mit einer CAGR von 7,12 % beschleunigt, angetrieben durch Mandate für erneuerbare Inhalte und unternehmerische Netto-Null-Ziele. Frühe kommerzielle Anlagen in Thailand und Brasilien zeigen, dass aus landwirtschaftlichen Rückständen gewonnenes Bio-Ethylen nahtlos in bestehende Aminierungsanlagen integriert werden kann, was nachgelagerte Qualifizierungshürden reduziert. Kohlenstoffgrenzkostenausgleichssysteme in Europa verringern die Kostenlücke, indem sie eingebettete Emissionen bepreisen und künftige Ausgaben in Richtung kohlenstoffarmer Routen lenken.
Prozessintensivierungsbemühungen – kontinuierliche Reaktionssysteme, membranbasierte Trennungen und katalysierte Umlagerungen – halten die Alttechnologie bei den Barkosten wettbewerbsfähig. Dennoch gewähren Markenhersteller, die bereit sind, Aufschläge für zertifizierte kohlenstoffarme Moleküle zu zahlen, biobasierten Anbietern einen attraktiven Einstiegspunkt. Der daraus resultierende Zwei-Wege-Rahmen gewährleistet ein ausreichendes Angebot und katalysiert gleichzeitig technologische Upgrades im gesamten Ethanolamines Markt.
Nach Anwendung:
Tenside bleiben das volumenmäßige ArbeitspferdDie Tensid- und Reinigungsmittelherstellung absorbierte 42,63 % der Gesamtvolumina im Jahr 2025, eine Position, die durch nichtionische Formulierungen für Haushaltsreiniger und industrielle Entfetter gestützt wird. Stark schäumende, wenig reizende Profile halten Ethanolamines-Alkoxylate in schnelldrehenden Konsumgütern beliebt und treiben eine stabile Basisnachfrage an. Herbizidformulierungen, die heute noch kleiner sind, sollen mit einer CAGR von 6,29 % wachsen, getragen durch Flächenexpansion in Lateinamerika und Afrika. Die Gasaufbereitung behält eine strategische Rolle für Raffinerien und LNG-Exportanlagen und verschafft Monoethanolamin wiederkehrende, langlebige Umsätze, die an Nachrüstungen im Rahmen der Energiewende gebunden sind.
Diversifizierende nachgelagerte Fußabdrücke erstrecken sich auf Zementadditive, die Aushärtezyklen verkürzen und den Klinkerfaktor senken, wasserbasierte Metallbearbeitungsflüssigkeiten für elektrische Antriebsaggregate und Nischenanwendungen als pharmazeutische Puffer. Diese breite Anwendungsmatrix schützt den Ethanolamines Markt vor Schocks in einem einzelnen Endverbrauchssegment.
Nach Endverbraucherbranche:
Landwirtschaft behält Führungsposition trotz VolatilitätDie Landwirtschaft hielt 32,88 % der Nachfrage im Jahr 2025, was die anhaltende Dominanz von Glyphosat und die Einführung neuartiger postemergenter Herbizide mit Ethanolamines-Salzen widerspiegelt. Obwohl Unkrautresistenz und regulatorische Kontrolle Unsicherheit einbringen, halten Flächenwachstum und steigende Betriebsmittelintensität die mittelfristigen Aussichten positiv. Die Öl- und Gasverarbeitung bleibt ein Kernabsatzmarkt, da aminbasierte Gasentschwefelung Erdgas in Pipelinequalität sicherstellt. Das Bauwesen liefert inkrementellen Aufwärtstrend durch Zement- und Betonverbesserer, insbesondere im Infrastrukturboom Südostasiens. Körperpflegehersteller nutzen zertifizierte erneuerbare Ethanolamines, um sich an unternehmerischen Kohlenstoffzielen und Nachhaltigkeitserwartungen der Verbraucher auszurichten.
Dieses Engagement in mehreren Sektoren gleicht zyklische Schwankungen aus und festigt den Ethanolamines Markt als resiliente Chemikalienbasis, die flexibel sowohl Massen- als auch Spezialanforderungen erfüllt.
Geografische Analyse
APAC Ethanolamines-Markt
Asien-Pazifik dominierte mit einem Umsatzanteil von 46,35 % im Jahr 2025, begünstigt durch integrierte petrochemische Komplexe, wettbewerbsfähige Arbeitskräfte und expandierende nachgelagerte Fertigungszentren. Chinesische Raffinerien entbottlenecken kontinuierlich Monoethanolamin-Linien, um inländische Kunden aus den Bereichen Waschmittel und Elektronikchemikalien zu bedienen, während Indiens Bio-Ethanol-Boom den Subkontinent als künftige Exportbasis für erneuerbare Ethanolamines positioniert. Die Agrochemikalien-Formulierer in Südostasien, konzentriert in Thailand und Vietnam, bieten weiteres Wachstumspotenzial, da die regionalen Ausgaben für den Pflanzenschutz steigen.
Nordamerika Ethanolamines-Markt
Nordamerika verfügt über ein robustes Produktionsfundament, das durch Oxid-Derivat-Cluster in Texas und Louisiana verankert ist. INEOSs Erwerb der Anlage von LyondellBasell für 700 Millionen USD sichert die Rohstoffversorgung für langfristige Lieferverträge mit Lizenzgebern für die Gasentschwefelung. Huntsmans E-GRADE-Erweiterung in The Woodlands zielt auf Nischen der Halbleiterreinigung ab und verschafft der Region eine wertschöpfende Absicherung gegen Rohstoffmargenzyklen.
Europa Ethanolamines-Markt
Europas strenge Kohlenstoffagenda lenkt Investitionen in emissionsarme Anlagen, wie das Beispiel von BASFs 140.000-Tonnen-Erweiterung in Antwerpen zeigt. Nouryon's ISCC-PLUS-Akkreditierung in Stenungsund fördert die Nachfrage im Bereich Körperpflege, indem sie rückverfolgbare erneuerbare Inhalte ermöglicht. Es wird erwartet, dass die Carbon-Border-Adjustment-Preisgestaltung die Importaufschläge für emissionsintensive Ethanolamines erhöht und damit indirekt zertifizierte europäische Produktion begünstigt. Insgesamt stützen diese regionalen Dynamiken ein ausgewogenes globales Netzwerk, das stetige Handelsströme im Ethanolamines-Markt untermauert.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Ethanolamine beginnt bei vorgelagerten Kohlenwasserstoff- und Synthesegas-basierten Rohstoffen, die die Kostenuntergrenze für Ethylen und Ammoniak festlegen. Ethylenoxid (EO), hergestellt aus Ethylen, und Ammoniak (Haber-Bosch-Verfahren) sind die kritischen Vorprodukte, und deren Energieintensität macht die Kosten empfindlich gegenüber Öl-, Erdgas- und regionalen Energiepreisen. Die meisten handelsüblichen Ethanolamine werden über den etablierten EO-Aminierungsweg hergestellt, gefolgt von Strippung und Verdampfung, dann mehrstufiger Destillation, um Monoethanolamin, Diethanolamin und Triethanolamin in handelsübliche und maßgeschneiderte Qualitätsstufen aufzuteilen. Hersteller mit fortschrittlicher Reinigung und Fraktionierung sind besser positioniert, um die höheren Reinheitsanforderungen in der Elektronikreinigung und ähnlichen Nischen zu erfüllen.
Die Midstream-Struktur begünstigt rückwärts integrierte Hersteller, die EO- und Derivatströme kontrollieren, was die Skalenvorteile großer integrierter Unternehmen wie BASF, Dow, INEOS Oxide, SABIC, Huntsman und Nouryon sowie regionaler Anbieter wie Amines and Plasticizers Limited und Sintez OKA Group verstärkt. Logistik und Distribution laufen typischerweise über Massengutterminals und Chemikaliendistributoren zu Formulierungszentren für Waschmittel und Tenside, Agrochemikalien, Zementzusätze, Gasbehandlung und Metallbearbeitungsflüssigkeiten. Die Nähe zu großen Industrieclustern unterstützt die Servicezuverlässigkeit für Großverbraucher. Volatilität bei der EO-Verfügbarkeit und Frachtstörungen können das Spotangebot verknappen, und Maßnahmen von Lieferanten wie INEOS' Anpassungen ihres nordamerikanischen Ethanolamin-Portfoliopreises zeigen, wie schnell Kosten- und Verfügbarkeitssignale vom vorgelagerten EO- und Energiemarkt zu nachgelagerten Formulierern fließen können.
Wettbewerbslandschaft
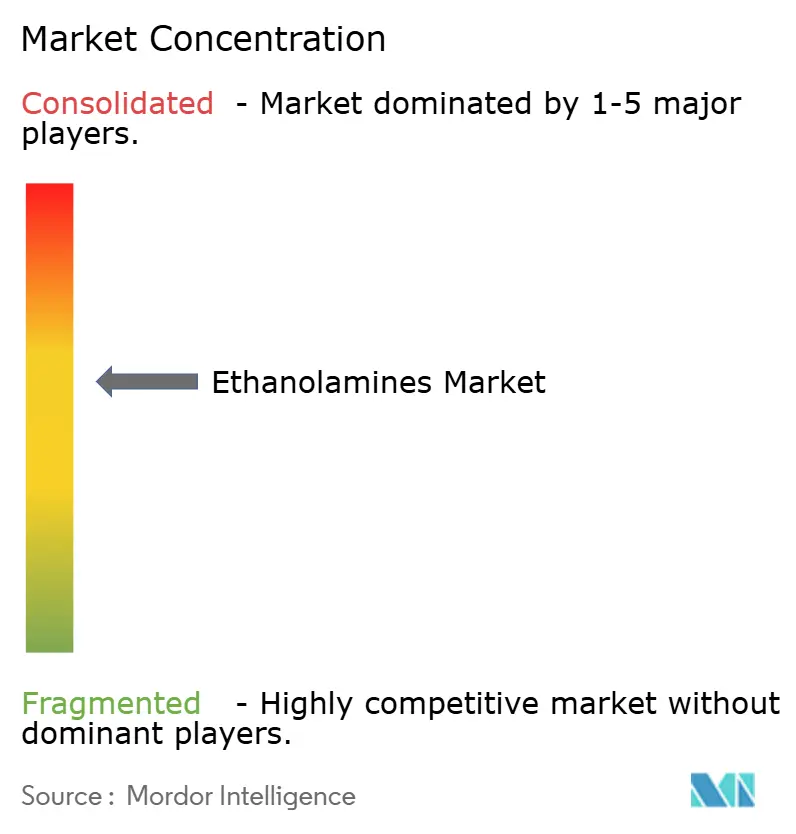
Der Ethanolamines Markt weist eine moderate Konsolidierung auf, wobei vertikal integrierte Großunternehmen strukturellen Rohstoffzugang und regulatorische Expertise nutzen, um Marktanteile zu verteidigen. INEOSs rohstoffsichernde Akquisition sichert Oxidzwischenprodukte zu vorteilhaften Kosten und veranschaulicht die Lieferkettensteuerungsstrategie, die führende Akteure verfolgen.
Die Differenzierung dreht sich zunehmend um Nachhaltigkeitsnachweise. Nouryons ISCC PLUS-Zertifizierung ermöglicht die Weitergabe von Grünaufschlägen an Markeninhaber in der Heim- und Körperpflege, die nachweislich kohlenstoffarme Inputs suchen. Neue Marktteilnehmer konzentrieren sich auf Bio-Ethanol-Routen und Nischen-Leistungsadditive, doch erhebliche Kapitalintensität, strenge Expositionsgrenzwertvorschriften und gefestigte Kundenbeziehungen erhöhen die Hürde für eine schnelle Verdrängung.
Die Wettbewerbsintensität hängt daher von Kapazitätserweiterungszeitpunkt, Rohstoffabsicherungsfähigkeit und Portfoliobreite über Massen- und Spezialqualitäten ab – alles Faktoren, die Margenverläufe im Ethanolamines Markt prägen.
Führende Unternehmen der Ethanolamines Branche
-
Dow
-
SABIC
-
BASF
-
Huntsman Corporation
-
INEOS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ethanolamines-Markt
- Amines & Plasticizers ltd.
- BASF
- Dow
- Huntsman Corporation
- INEOS
- NIPPON SHOKUBAI CO., LTD.
- Nouryon
- OUCC
- SABIC
- Sintez OKA Group
- Thai Ethanolamines Co.
- Tosoh Corp.

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum ergibt sich aus der Nachfrage von Kunden, die kohlenstoffärmere oder rückverfolgbare Inhalte suchen, was die Ethanolamin-Portfolios in Richtung zertifizierter Rohstoffe und integrierter Massenbilanz-Angebote in den Bereichen Tenside, Körperpflege und industrielle Formulierungen drängt. Hersteller, die Skalierung mit verbesserten Reinigungs-, Rückverfolgbarkeits- und Dokumentationsfähigkeiten kombinieren, differenzieren sich über Standardqualitäten hinaus, besonders dort, wo Endnutzer eine engere Verunreinigungskontrolle benötigen, einschließlich höherreiner Qualitäten für fortschrittliche Fertigungslieferketten. Der Markt bietet auch Raum für regionale Versorgungssicherheitsstrategien, da EO-Volatilität und Logistikengpässe den Wert lokaler oder integrierter Beschaffung erhöhen.
Investitionen in Kapazität und Fähigkeiten liefern sichtbare Belege für diesen Wandel von rein volumenbasiertem Wettbewerb hin zu Spezial- und zertifizierten Molekülen. BASF eröffnete im September 2024 eine neue Anlage im Weltmaßstab für Alkylethanolamine an ihrem Verbundstandort in Antwerpen und erhöhte damit die weltweite Jahreskapazität für Alkylethanolamine (einschließlich DMEOA und MDEOA) um fast 30 % auf mehr als 140.000 metrische Tonnen. Diese Erweiterung unterstützt die Versorgung für Gasbehandlung und industrielle Anwendungen, die zunehmend Leistungs- und Nachhaltigkeitsnachweise priorisieren. Gleichzeitig weiten sich die nachgelagerten Nachfragekorridore bei wasserbasierten Metallbearbeitungsflüssigkeiten für die EV-Fertigung sowie amin-basierter Gasbehandlung und Kohlenstoffabscheidungspilotprojekten weiter aus, was Chancen für Lieferanten schafft, die stabile Spezifikationen unter strengeren Sicherheits-, Emissions- und Kundenprüfungsanforderungen aufrechterhalten können.
Recent Industry Developments in Ethanolamines-Markt
- Juli 2026: Eastman kündigte eine Preiserhöhung für seine Amietol-Amine (einschließlich Produkte, die um MDEA und verwandte Qualitäten positioniert sind) in Nordamerika an, wirksam zum 15. Juli 2026. Die Ankündigung deutet auf anhaltenden Kostendruck in den Amin-Wertschöpfungsketten hin und unterstreicht die Rolle integrierter Rohstoffe und betrieblicher Flexibilität für Lieferanten, die industrielle Gasbehandlungs- und Formulierungsmärkte bedienen.
- März 2026: BASF kündigte Preiserhöhungen von bis zu 30 % für ihr Standard-Aminportfolio in Europa an, einschließlich Ethanolamine und Ethylenamine, mit sofortiger Wirkung. Die Mitteilung nannte höhere Energie-, Rohstoff- und Logistikkosten als Gründe und zeigt, wie geopolitische und versorgungsbedingte Kostenschocks sich schnell auf die Aminpreisgestaltung und Beschaffungsstrategien in ganz Europa auswirken können.
- September 2024: BASF eröffnete eine neue Anlage im Weltmaßstab für Alkylethanolamine an ihrem Verbundstandort in Antwerpen, Belgien. Das Projekt erhöhte die weltweite Jahreskapazität für Alkylethanolamine (einschließlich DMEOA und MDEOA) um fast 30 % auf über 140.000 metrische Tonnen und unterstützt die Versorgungssicherheit für Gasbehandlung und andere nachgelagerte Formulierungen, die auf zuverlässige, spezifikationsgerechte Amine angewiesen sind.


Ethanolamines-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie bezeichnet der Ethanolamines-Markt den Wert ethanolaminbasierter Chemikalien, die für industrielle Zwecke verkauft werden, gemessen am Verkaufspunkt durch Hersteller und ihre Vertriebskanäle, und in USD für eine konsistente Jahresbetrachtung ausgewiesen.
Ausschlüsse aus dem Umfang: Wir erfassen keine nachgelagerten formulierten Verbraucherprodukte, die Ethanolamines lediglich als Zutat verwenden, und wir vermeiden auch eine Doppelzählung interner Transfers innerhalb eines integrierten Herstellers.
Segmentierungsübersicht
- Nach Produkttyp
- Monoethanolamin (MEA)
- Diethanolamin (DEA)
- Triethanolamin (TEA)
- Nach Technologie
- Ethylenoxid-Route
- Bio-Ethanol-Route
- Nach Anwendung
- Gasaufbereitung
- Herbizide (Glyphosat)
- Tenside und Reinigungsmittel
- Zement- und Betonadditive
- Körperpflegeformulierungen
- Metallbearbeitungsflüssigkeiten
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Öl und Gas
- Landwirtschaft
- Bauwesen
- Körperpflege
- Textil
- Metallurgie und Metallbearbeitung
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research half uns dabei, die Marktgrenzen festzulegen und die grundlegenden Branchensignale zu erfassen, die ein chemisches Marktmodell benötigt. Wir nutzten öffentliche Daten und Referenzmaterialien wie USGS-Publikationen zu Chemikalien und Mineralien, Handelsstatistiken des US Census Bureau, Datenwerkzeuge der US International Trade Commission, Eurostat-Handelstabellen sowie UN Comtrade für den länderübergreifenden Warenverkehr wichtiger aminbezogener Produkte.
Wir haben außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Nachhaltigkeitsberichte und technische Produktdokumente ausgewertet, um Kapazitätsbewegungen, typische Endverwendungsmischungen und Preisentwicklungen zu verstehen. Wo es sinnvoll war, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie sendungsgenaue Import- und Exportansichten genutzt, um Zeitpläne zu plausibilisieren und kleinere Datenlücken zu schließen. Diese Beispiele sind nicht abschließend; viele weitere öffentliche Quellen und Referenzmaterialien wurden für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die aus öffentlichen Signalen gewonnenen Erkenntnisse zu überprüfen, insbesondere hinsichtlich der Nachfrageentwicklung nach Endverwendung, des regionalen Preisverhaltens und der Geschwindigkeit, mit der Kunden Qualitäten und Lieferanten wechseln. Wir sprachen mit Herstellern, Distributoren und großen Industrieabnehmern in APAC, EMEA und Amerika, damit Annahmen zu Auslastung, Abhängigkeit von Handelsströmen und durchschnittlichen Verkaufspreisen aus mehr als einer Perspektive überprüft wurden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 16 % | APAC: 41 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 16 % | Manager: 49 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der den Nachfragepool anhand von Indikatoren zur chemischen Produktion und Handelsbewegungen rekonstruiert und den Wert dann auf Basis von durch Interviews gestützten Anwendungsanteilen auf Ethanolamines aufteilt. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Näherungen plausibilisiert, beispielsweise durch Stichproben zu Lieferantenrealisierungen und die Anwendung von Preis-pro-Tonne-Spannen auf geschätzte Verbrauchsmengen in den wichtigsten Verbrauchsregionen.
Zu den wichtigsten Modelleingaben zählten installierte Kapazität und Richtung der Betriebsrate, Import- und Exportintensität nach Region, typische Preisaufschläge zwischen Produkttypen und -qualitäten, Endverbrauchsnachfrageindikatoren für Waschmittel und Körperpflegevorprodukte sowie gasbezogene Verbrauchsmuster. Für die Prognose wurde eine Szenarioanalyse um einen Basisfall herum angewendet, wobei die Nachfragetreiber und Preisannahmen auf Basis der Erwartungen der Befragten zu Kapazitätserweiterungen, Weitergabe von Rohstoffkosten und regionalen Handelsbilanzen angepasst wurden. Wo Bottom-up-Informationen für kleinere Länder unvollständig waren, wurden Proxy-Verhältnisse aus vergleichbaren Märkten verwendet und der implizierte Pro-Kopf- oder Pro-Branche-Verbrauch anschließend mit Experten validiert, bevor die Endwerte festgelegt wurden.
Datenvalidierung und Aktualisierungszyklus
Bevor Zahlen finalisiert werden, führen wir Konsistenzprüfungen zwischen dem Wertmodell und unabhängigen Signalen wie Handelsrichtung, Kapazitätsveränderungen und plausiblen Preisspannen durch, und Ausreißer werden zur Überprüfung markiert. Jede starke Abweichung löst eine erneute Überprüfung der Annahmen aus und, falls erforderlich, Folgegespräche, damit wir keine Wachstumsgeschichte erzwingen, die die Angebots- und Nachfragesignale nicht stützen.
Eine zweite Analystenprüfung erfolgt für wichtige Berechnungen und Einheitenumrechnungen, gefolgt von einem abschließenden Freigabedurchgang, der sich auf Lücken zwischen Regionen und zwischen Nachfrageindikatoren konzentriert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Kapazitätsankündigungen oder plötzliche Handelsstörungen. Unmittelbar vor der Auslieferung führen wir einen weiteren schnellen Aktualisierungsdurchgang durch, damit Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Ethanolamines-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Ethanolamines können unterschiedlich aussehen, da die Abgrenzungsentscheidungen nicht immer übereinstimmen, was beeinflusst, was erfasst wird und was nicht. Unterschiede entstehen auch durch das als Ausgangspunkt verwendete Jahr, die für die USD-Umrechnung herangezogene Preisbasis und den Umfang der Feldvalidierung zur Bestätigung von Nachfrage- und Preisannahmen.
Die Richtung der Handelsströme aus Zollstatistiken, sichtbare Kapazitätsbewegungen und durch Interviews validierte Preisspannen sind die Prüfmechanismen, die die Schätzung von Mordor Intelligence für 2026 an den realen, adressierbaren Ethanolamines-Nachfragepool knüpfen, anstatt an eine breitere Amines- oder formulierte Produktausgabenzahl. Darüber hinaus verwenden einige Verlage ein früheres Basisjahr und projizieren dann mit einer höher angenommenen Preissteigerung vorwärts, was die ausgewiesene Spanne vergrößern kann, selbst wenn das Volumenwachstum ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,02 Milliarden USD (2026) | |
| Industry Publisher A | 3,13 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und wendet typischerweise einen einzigen Gesamt-CAGR an, ohne klar darzustellen, wie regionale Handelsströme, Kapazitätsauslastung und produkttypspezifische Preisgestaltung in einem Wert zusammengeführt wurden. |
| Industry Publisher B | 3,75 Milliarden USD (2024) | Verwendet einen Ethanolamin-Rahmen und Preise aus einem früheren Jahr; die Wertentwicklung kann sich verschieben, wenn angenommen wird, dass die durchschnittlichen Verkaufspreise einheitlich steigen, anstatt gegen Qualitäts- und Regionsspannen geprüft zu werden. |
Ein Blick auf alle drei Werte zeigt, dass die Spanne hauptsächlich durch die Wahl des Basisjahres und die Fortschreibung der Preise erklärt wird, gefolgt davon, ob angrenzende Umfangsbereiche in die Zählung einbezogen werden. Indem die Variablen sichtbar gehalten und gegen externe Signale geprüft werden, bleibt die endgültige Zahl auf nachvollziehbare, wiederholbare Schritte zurückführbar, denen ein Leser folgen kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Ethanolamines Markt?
Die Marktgröße für Ethanolamines erreichte im Jahr 2026 4,02 Milliarden USD und soll bis 2031 4,93 Milliarden USD erreichen, mit einer CAGR von 4,16 %.
Welche Produktqualität führt die globale Nachfrage an?
Monoethanolamin dominiert mit einem Umsatzanteil von 44,62 % im Jahr 2025 und profitiert von einer CAGR-Prognose von 6,32 % bis 2031.
Wie schnell wächst die Bio-Ethanol-Produktionsroute?
Biobasierte Technologie soll bis 2031 mit einer CAGR von 7,12 % wachsen, da Marken und Regulierungsbehörden auf erneuerbare Inhalte drängen.
Warum hat Asien-Pazifik den größten regionalen Anteil?
Integrierte petrochemische Zentren, große Reinigungs- und Herbizidmärkte sowie rasche Industrialisierung verschafften Asien-Pazifik 46,35 % der globalen Umsätze im Jahr 2025.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
