
Ambulatory EHR Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
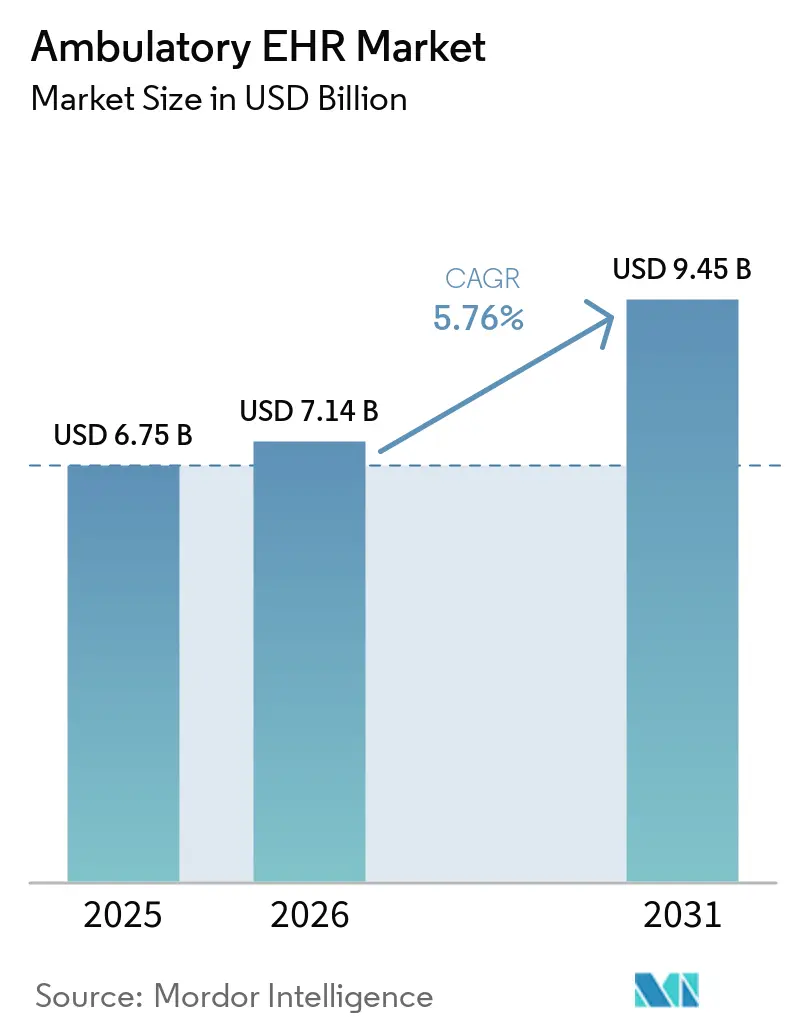
| Marktgröße (2026) | 7.14 Milliarden US-Dollar |
| Marktgröße (2031) | 9.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.76 % |
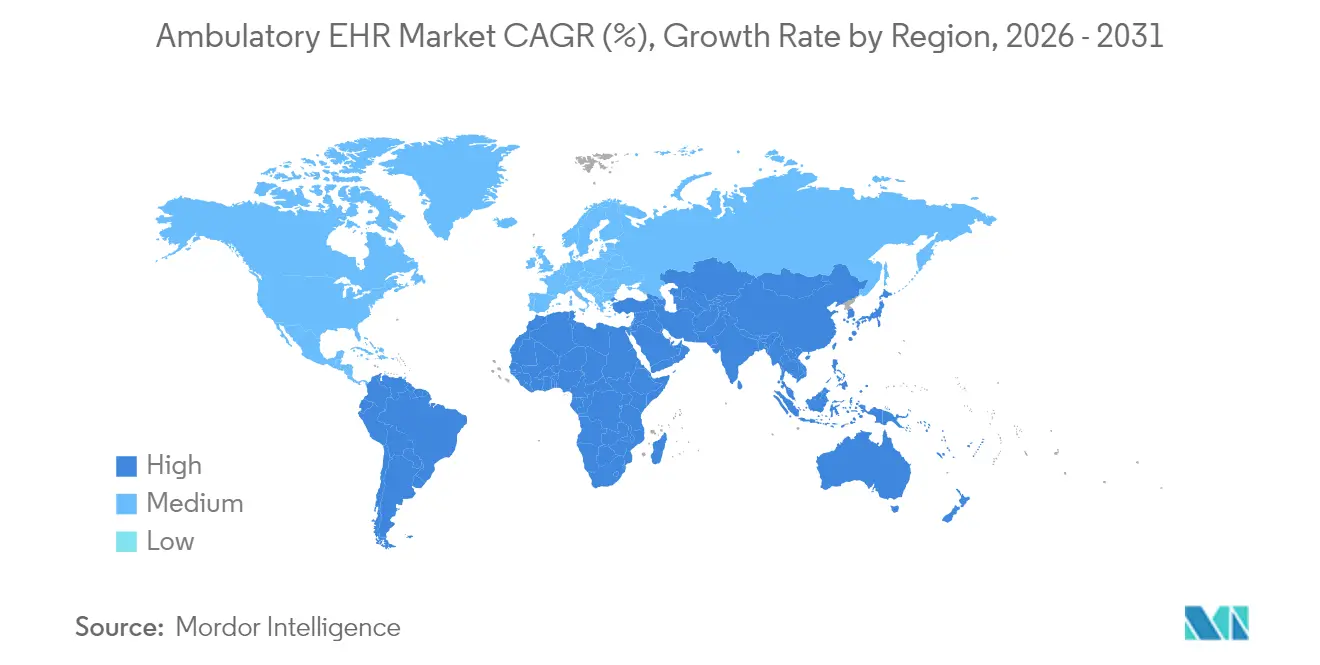
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
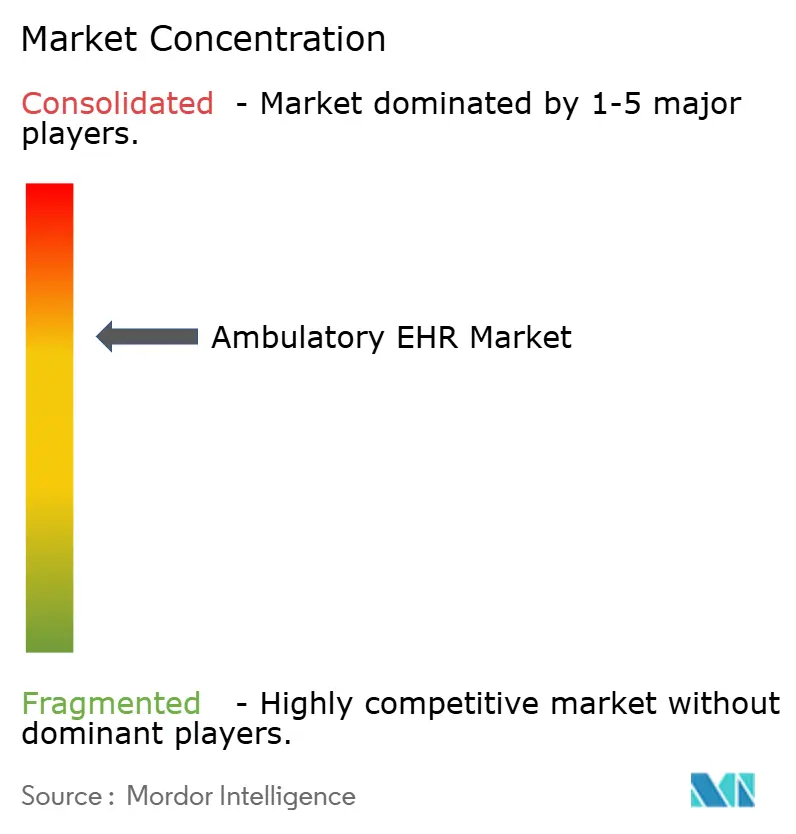
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ambulatory EHR Marktanalyse von Mordor Intelligence
Die Ambulatory EHR Marktgröße wird im Jahr 2026 auf USD 7,14 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 6,75 Milliarden, mit Projektionen für 2031 von USD 9,45 Milliarden, was einem Wachstum von 5,76 % CAGR über den Zeitraum 2026–2031 entspricht. Zunehmende regulatorische Strafen für Informationsblockierung, neue Abrechnungscodes für das erweiterte Primärversorgungsmanagement sowie die Ausweitung von Accountable-Care-Verträgen erhöhen den Druck auf Anbieter, die noch auf veraltete Aufzeichnungssysteme angewiesen sind. Die Cloud-Migration bleibt die dominierende Bereitstellungsoption und bietet schnelle Skalierbarkeit sowie geringere Kapitalaufwendungen, auch wenn aufsehenerregende Datenschutzverletzungen Sicherheitslücken offenbaren. Module auf Basis künstlicher Intelligenz, die die Dokumentationszeit verkürzen und die Risikostratifizierung verbessern, beeinflussen Kaufentscheidungen inzwischen stärker als klassische Funktionsmerkmale. Der Wettbewerbsdruck verschärft sich, da Anbieter darum wetteifern, Interoperabilität, Telemedizin-Workflows und Umgebungserfassungstools zu kohärenten Plattformen zu kombinieren, die sowohl großen Gesundheitssystemen als auch kleinen unabhängigen Praxen dienen.
Wichtigste Erkenntnisse des Berichts
- Nach Bereitstellungsmodus führten cloudbasierte Lösungen mit einem Anteil von 77,12 % am Ambulatory EHR Markt im Jahr 2025, während das Cloud-Segment bis 2031 mit einer CAGR von 6,09 % wächst.
- Nach Praxisgröße entfielen auf große Praxen 56,74 % des Ambulatory EHR Marktanteils im Jahr 2025; kleine Praxen verzeichnen das schnellste Wachstum mit einer CAGR von 7,84 % bis 2031.
- Nach Anwendung hielten Praxismanagement-Module im Jahr 2025 einen Anteil von 24,18 % an der Ambulatory EHR Marktgröße, während das Bevölkerungsgesundheitsmanagement mit einer CAGR von 6,32 % voranschreitet.
- Nach Endnutzer kontrollierten krankenhauseigene ambulante Zentren im Jahr 2025 einen Anteil von 63,58 % am Ambulatory EHR Markt, während unabhängige Zentren bis 2031 mit einer CAGR von 7,41 % wachsen.
- Nach Geografie entfielen auf Nordamerika 39,88 % des Ambulatory EHR Marktanteils im Jahr 2025; der asiatisch-pazifische Raum wird voraussichtlich die höchste CAGR von 6,96 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Anreize und Compliance-Vorgaben | +1.8% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Beschleunigter Wechsel zu cloudgehosteten EHRs | +1.5% | Global, angeführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Druck der wertbasierten Versorgung auf interoperable Daten | +1.2% | Kernbereich Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Fachspezifische KI-Module fördern Upgrades | +0.9% | Frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integration von Telemedizin-Workflows in EHR-Plattformen | +0.8% | Global, beschleunigt in ländlichen und unterversorgten Gebieten | Kurzfristig (≤ 2 Jahre) |
| Erstattung für Fernüberwachung und ambulante Datenerfassung | +0.7% | Nordamerika primär, Europa aufkommend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize und Compliance-Vorgaben treiben die Marktexpansion voran
Im Bereich der EHR-Politik überwiegen mittlerweile die Sanktionen gegenüber den Anreizen. Gemäß dem 21st Century Cures Act riskieren Anbieter, die Informationen blockieren, eine Kürzung der Medicare-Vergütung um bis zu 5 %, einen möglichen Ausschluss aus dem Shared Savings Program sowie Reputationsschäden. Das Quality Payment Program 2025 führt sieben neue Qualitätskennzahlen ein, die eine umfassendere elektronische Berichterstattung über klinische Qualität erfordern. CMS schreibt zudem FHIR-fähige APIs für den Patientenzugang vor – eine Anforderung, die bereits von 73 % der digitalen Gesundheitsunternehmen erfüllt wird[1], jedoch nach wie vor durch hohe Implementierungsgebühren belastet wird, was Kaufentscheidungen im ambulanten EHR-Markt beeinflusst. Infolgedessen profitiert der ambulante EHR-Markt von einem compliance-getriebenen Ersatzzyklus bei nachzüglerischen Praxen und kleineren Fachkliniken.
Schwung bei der Cloud-Migration durch zunehmende Sicherheitsanforderungen gebremst
Cloud-Umgebungen senken Hardwarekosten und beschleunigen Updates, erweitern jedoch die Angriffsfläche. Das HHS Office for Civil Rights verzeichnete im Jahr 2024 626 erhebliche Datenschutzverletzungen, von denen 41,7 Millionen Personen betroffen waren; Hacking war für 74 % der Vorfälle verantwortlich, und Netzwerkserver waren der wichtigste Angriffsvektor. Der Ransomware-Angriff auf Change Healthcare im Februar 2024, der die Hälfte des US-amerikanischen Abrechnungsverkehrs störte, verdeutlichte die systemischen Risiken der zentralisierten Datenverarbeitung. Anbieter fordern nun Multi-Faktor-Authentifizierung, kontinuierliche Überwachung und Zero-Trust-Architekturen als unverzichtbare Bestandteile von Lieferantenverträgen, was eine margenstarke Sicherheitsdienstleistungsschicht unterstützt, die führende Plattformen stärker an Kunden bindet.
Integration wertbasierter Versorgung beschleunigt Interoperabilitätsanforderungen
CMS strebt an, bis 2030 jeden traditionellen Medicare-Begünstigten in eine Accountable-Care-Vereinbarung einzubeziehen, was ambulante Einrichtungen zwingt, klinische Daten nahtlos zwischen Kostenträgern und Krankenhäusern auszutauschen. Shared-Savings-ACOs zählen nun 480 Einrichtungen und betreuen 10,8 Millionen Begünstigte[2], während neue Primärversorgungsmanagement-Codes USD 15–110 pro Patient und Monat für risikobasierte Pflegekoordination einbringen. Diese politischen Veränderungen treiben die Nachfrage nach Bevölkerungsgesundheits-Dashboards und geschlossenen Überweisungs-Workflows voran und festigen Interoperabilität als entscheidendes Kaufkriterium im Ambulatory EHR Markt.
KI-gestützte klinische Dokumentation verändert die Workflow-Ökonomie
Umgebungserfassung und generative KI-Triagemodelle entwickeln sich von Pilotprojekten zur Serienreife. Kaiser Permanente reduzierte die Dokumentationszeit der Kliniker um bis zu zwei Stunden pro Tag und verzeichnete Patientenzufriedenheitswerte von über 92 %, nachdem ein KI-Schreibassistent eingeführt wurde. Epic hat mehr als 100 KI-Funktionen entwickelt, darunter automatisierte MyChart-Nachrichten und Bestellvorhersagen, während Oracle Spracherkennung in seine von Cerner abgeleitete Plattform integriert. Diese Funktionen verändern die Kosten-Nutzen-Analysen für kleine Praxen, denen bisher das Personal fehlte, um veraltete Dokumentationslasten zu bewältigen, und erschließen eine neue adressierbare Zielgruppe für den Ambulatory EHR Markt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Cybersicherheit und Datenschutzverletzungen | -0.8% | Global, akut in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige Infrastruktur in Schwellenländern | -0.6% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Komplexe Einhaltung von Vorschriften in mehreren Rechtsordnungen | -0.6% | Global, insbesondere Europa–USA–asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Steigende nutzungsbasierte API-Kosten für Drittanbieter-Integrationen | -0.5% | Global, konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheitsschwachstellen bremsen die Geschwindigkeit der Cloud-Einführung
Der ALPHV-Ransomware-Angriff auf Change Healthcare verursachte bei 80 % der US-amerikanischen Arztpraxen Umsatzeinbußen und erforderte eine Lösegeldzahlung von 22 Millionen USD, führte dennoch zu mehrwöchigen Zahlungsverzögerungen. Solche Ereignisse verstärken die Forderungen nach dezentraler Datenspeicherung auf Basis von Distributed-Ledger-Technologie sowie nach Multi-Cloud-Failover-Strategien. Kleinere Anbieter verfügen jedoch häufig nicht über die erforderlichen Budgets oder das Personal, um diese vollständig umzusetzen, was zu Akzeptanzhürden im ambulanten EHR-Markt führt. Infolgedessen verschieben einige Organisationen Cloud-Migrationen und entscheiden sich für schrittweise hybride Architekturen, die das Gesamtwachstum des ambulanten EHR-Marktes verlangsamen.
Infrastrukturunterschiede begrenzen die Durchdringung von Schwellenmärkten
Indiens Ayushman Bharat Digital Mission hat 568 Millionen Gesundheits-IDs ausgestellt, doch die Einführung im ländlichen Raum hinkt aufgrund unzuverlässiger Internetverbindungen und mangelnder IT-Unterstützung hinterher. Die EHR-Einführung in städtischen Gebieten[3] liegt bei 74 %, während ländliche Kliniken nur 64 % erreichen. Sprachlokalisierung, begrenzte Finanzierung und Lücken in der Anbieterausbildung verschärfen das Problem. Ähnliche Muster zeigen sich in Südostasien und Teilen Afrikas, was die ansonsten robusten Wachstumsprognosen für die Ambulatory EHR Branche in der Entwicklungswelt dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
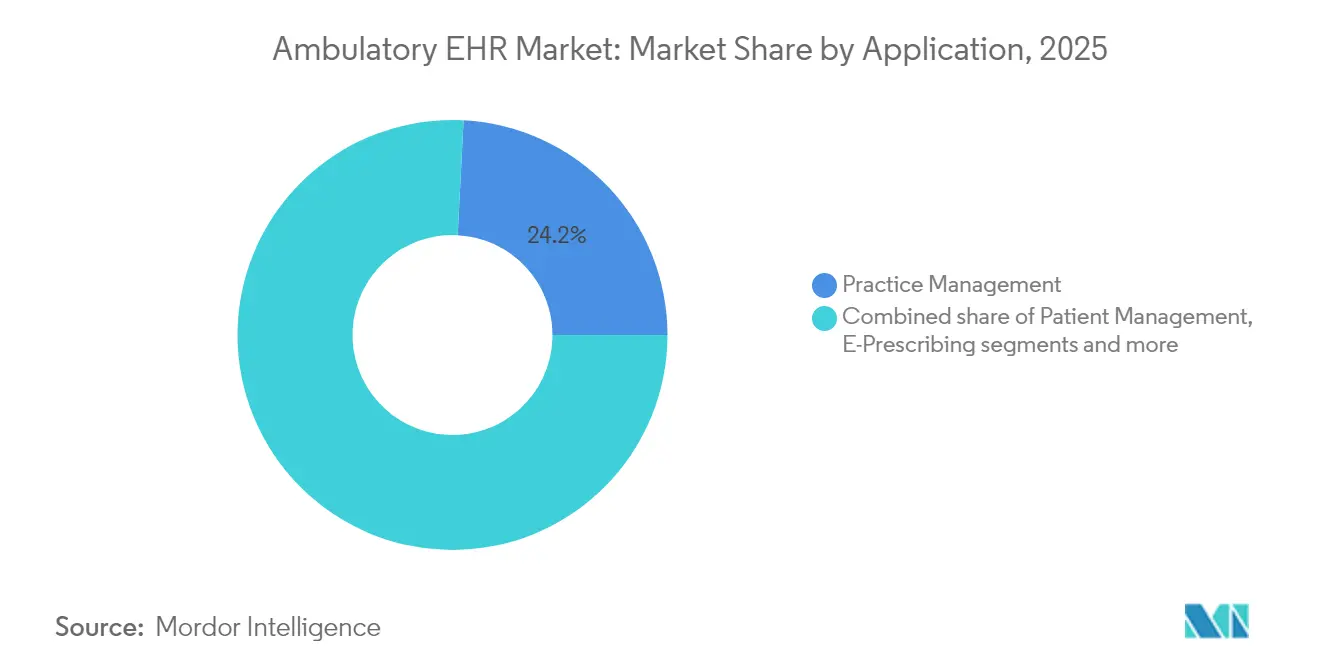
Dominanz des Praxismanagements durch Innovation im Bevölkerungsgesundheitsmanagement herausgefordertPraxismanagement-Module erfassten im Jahr 2025 einen Anteil von 24,18 % am Ambulatory EHR Markt, was ihre wichtige Rolle bei Abrechnung, Terminplanung und Berechtigungsprüfungen widerspiegelt. Die Ambulatory EHR Marktgröße für das Bevölkerungsgesundheitsmanagement wird jedoch voraussichtlich bis 2031 mit einer CAGR von 6,32 % wachsen, angetrieben durch risikobasierte Vergütung, die eine proaktive Überwachung chronischer Erkrankungen belohnt. Anbieter integrieren nun KI-gestützte Risikostratifizierung in Bevölkerungsgesundheits-Dashboards, sodass kleine Gruppen komplexe Patientenpanels ohne zusätzliches Personal verwalten können. Überweisungsmanagement-Tools integrieren sich nun über das Trusted Exchange Framework and Common Agreement mit Gesundheitsinformationsaustauschsystemen und positionieren sich zur Erfassung netzwerkübergreifender Patientenverläufe. Fachmodule von der Kardio-Onkologie bis zur Dermatologie entstehen als KI-fähige Erweiterungen, die ohne größere Code-Überarbeitungen aktiviert werden können, und erschließen neue Umsatzquellen für Plattformanbieter.
Bevölkerungsgesundheits-Dashboards profitieren direkt von den Erstattungen des erweiterten Primärversorgungsmanagements, die von USD 15 bis USD 110 pro Patient und Monat reichen. Kliniken, die risikobasierte Outreach- und Nachsorgeprotokolle nachweisen, erzielen nahezu sofortige Kapitalrenditen, was dieses Anwendungssegment zum stärksten Upgrade-Treiber im Ambulatory EHR Markt macht. Da Cloud-Hosting die Infrastrukturkosten senkt, erhalten selbst Einzelpraxen erschwinglichen Zugang zu Analyse-Engines, die einst großen Unternehmenssystemen vorbehalten waren, was die Marktdurchdringung über den Prognosehorizont hinaus vertieft.

Nach Bereitstellungsmodus:
Cloud-Überlegenheit beschleunigt sich, doch Sicherheitsbedenken bleiben bestehenCloudgehostete Bereitstellungen machten im Jahr 2025 77,12 % der Ambulatory EHR Marktgröße aus, und das Segment wird voraussichtlich mit einer CAGR von 6,09 % wachsen. Public-Cloud-Instanzen von Epic, Oracle und athenahealth bieten verbrauchsbasierte Preisgestaltung, fortlaufende Versionsaktualisierungen und schlüsselfertige Analysen, doch die Ransomware-Ereignisse des Jahres 2024 zwangen Kunden dazu, Klauseln zur gemeinsamen Verantwortung zu prüfen, externe Penetrationstests durchzuführen und Cyber-Haftungsklauseln in Verträgen zu fordern. Vor-Ort-Lösungen bleiben für eine Minderheit von Anbietern mit erhöhten Datensouveränitätsanforderungen relevant, insbesondere für akademische Medizingruppen, die klinische Forschungsdaten verwalten. Dennoch wird ihr Anteil weiter sinken, da Cloud-Sicherheitskontrollen ausgereifter werden.
Hybridmodelle gewinnen schnell an Bedeutung bei großen Gesundheitssystemen, die die Elastizität von Cloud-Analysen wünschen, aber eine lokale Kopie der zentralen Gesundheitsakten behalten möchten. Diese Architektur mindert das Risiko eines einzelnen Ausfallpunkts und ermöglicht schnelle Notfallwiederherstellungsoptionen. Sie unterstützt auch „Edge-KI”-Inferenz am Behandlungsort und reduziert die Latenz für Entscheidungsunterstützungstools. Diese strukturellen Veränderungen verstärken eine Dynamik, bei der wenige Gewinner den Markt dominieren, was Anbieter mit nachgewiesener Cloud-Sicherheitsbilanz, tiefen Interoperabilitätsnachweisen und globaler Reichweite begünstigt.
Nach Praxisgröße:
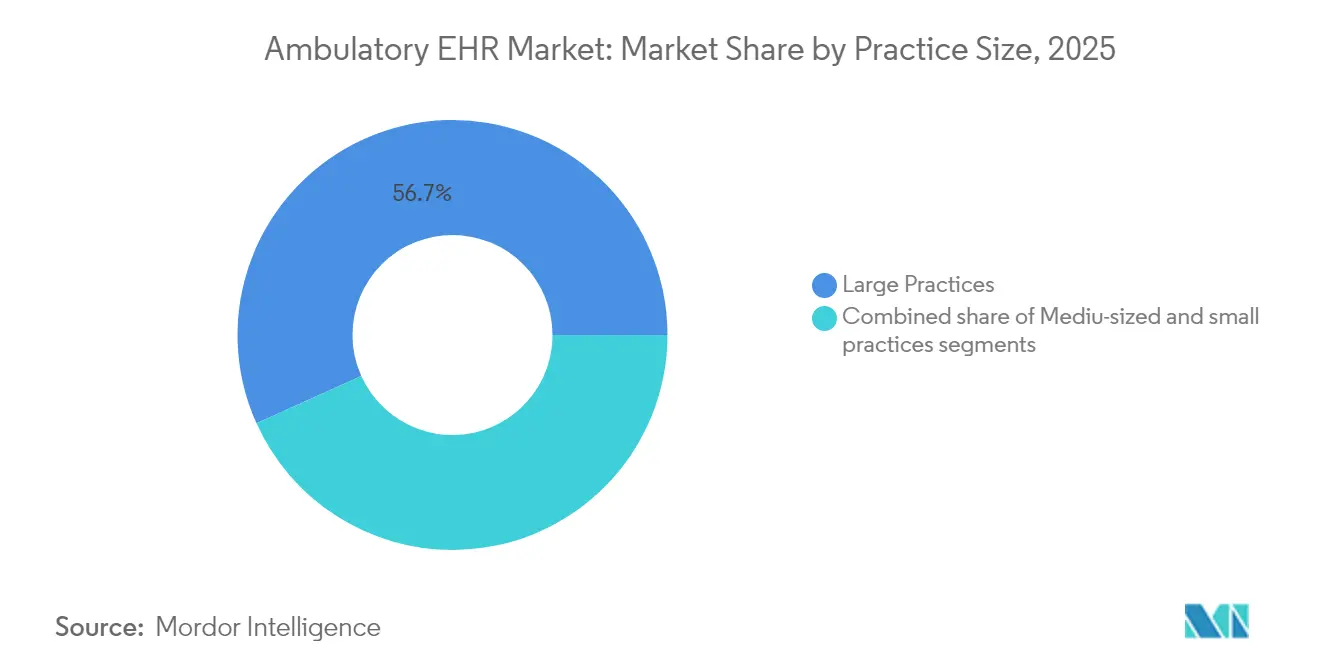
Initiativen zur Anbieterzugänglichkeit fördern die Einführung in kleinen PraxenGroße Praxen kontrollierten im Jahr 2025 56,74 % des Ambulatory EHR Marktanteils, doch der Wachstumsimpuls verlagert sich deutlich auf Praxen mit weniger als 10 Ärzten. Epics Garden Plot, Oracles CommunityWorks und NextGen Office zielen speziell auf diese Gruppe mit vorlagenbasierten Implementierungen, API-Marktplätzen und gebündelten Umsatzzyklus-Diensten ab. Die Verbesserung der Benutzerfreundlichkeit ist entscheidend; 60 % der kleinen Kliniken geben an, dass Kernanbieter wesentliche Funktionen wie die Selbstterminierung von Patienten und integrierte Telemedizin noch immer vermissen lassen. Der Ambulatory EHR Markt reagiert daher mit modularen UI-Frameworks, die Kliniker ohne Programmieraufwand neu konfigurieren können, und verkürzt die Inbetriebnahmezyklen von Monaten auf Wochen.
Mittelgroße Praxen nehmen eine Mittelstellung ein, da sie Funktionalität auf Unternehmensniveau benötigen, aber nicht über das Budget großer Netzwerke verfügen. Partnerschafts-Ökosysteme, die DevOps, Datenanalyse und Netzwerkverwaltungsunterstützung bündeln, entstehen, um diese Gruppe zu bedienen. Ländliche Kliniken kämpfen mit Breitbandlücken und Personalmangel – Bedingungen, die den Reiz von verwalteten Cloud-Angeboten und sprachgesteuerter Navigation verstärken. Da diese Zugangshürden gesenkt werden, wird die Durchdringung kleiner Praxen weiterhin alle anderen Gruppen übertreffen und die gesamte adressierbare Nachfrage in der Ambulatory EHR Branche neu gestalten.
Nach Endnutzer:
Unabhängige Zentren bewegen sich schnell, während krankenhauseigene Standorte konsolidierenKrankenhauseigene ambulante Einrichtungen kontrollierten im Jahr 2025 63,58 % der Ambulatory EHR Marktgröße, dank integrierter Systeme, die stationäre, Notfall- und ambulante Einheiten umfassen. Dennoch wachsen unabhängige Zentren mit einer CAGR von 7,41 %, angetrieben durch unternehmerische Modelle, die sich auf Orthopädie, Gastroenterologie und Frauengesundheit spezialisieren. Diese Gruppen benötigen flexible EHR-Bereitstellungen, die mit mehreren Kostenträgern und Krankenhauspartnern interoperieren und gleichzeitig klinikbetriebene Zusatzleistungen wie Bildgebung oder Apotheke unterstützen. Anbieter-Roadmaps betonen nun offene, FHIR-konforme APIs und Umgebungsdokumentation, damit unabhängige Ärzte den Patientendurchsatz ohne hohen IT-Aufwand aufrechterhalten können.
Gesundheitssystem-angegliederte Arztgruppen stehen vor besonderen Herausforderungen. Sie müssen die Unternehmensführung einhalten und gleichzeitig lokales Patientenwachstum anstreben. Ihre Wunschliste umfasst Unternehmensanalysen, verbraucherfreundliche Patientenportale und flexible Abrechnungs-Engines, die Direktverträge mit Arbeitgebern abwickeln. Anbieter, die konfigurierbare Workflow-Engines und Analyse-Konnektoren liefern, sind gut positioniert, um Erweiterungsbudgets in diesem Segment zu erschließen, was dem Gesamtwachstum des Ambulatory EHR Marktes einen weiteren Treiber hinzufügt.
Geografische Analyse
Ambulatorischer EHR-Markt in Nordamerika
Nordamerika entfiel auf 39,88 % des Umsatzes im Jahr 2025 und wird mit einer CAGR von 5,44 % wachsen, da der Markt den Übergang von der Digitalisierung zur Optimierung vollzieht. Neue CMS-Vorschriften schreiben ein 180-tägiges EHR-Berichtsfenster und erweiterte eCQM-Einreichungen vor, was Anbieter dazu zwingt, aufgesetzte Module durch nativ interoperable Alternativen zu ersetzen. Die KI-Nutzung ist besonders ausgeprägt; mehr als 30 Gesundheitssysteme haben Ambient-Listening im großen Maßstab eingesetzt, was die Dokumentationszeit der Ärzte verkürzt und die ROI-Kalkulation für Systemerneuerungen verbessert. Kleinere US-amerikanische Praxen erhalten neue Anreize durch Abrechnungscodes, die longitudinale Pflegekoordinationsaktivitäten vergüten, was die Marktbeteiligung in ländlichen Bundesstaaten ausweitet.
Ambulatorischer EHR-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 6,96 %, getragen von Indien, Australien und Japan. Indiens Ayushman Bharat Digital Mission hat 568 Millionen Gesundheitskonten registriert, doch nur ein Bruchteil davon führt zu einer aktiven EHR-Nutzung, da die Konnektivität lückenhaft und die sprachliche Vielfalt groß ist. Staatliche Subventionen für den Netzausbau und die Gerätebeschaffung beginnen, diese Lücke zu schließen. China und Südkorea subventionieren KI-basierte medizinische Analysen aggressiv, was eine Greenfield-Nachfrage nach cloudbasierten ambulatorischen Systemen schafft, die mit integrierten Machine-Learning-Pipelines ausgeliefert werden. Diese Trends positionieren die Region als den größten inkrementellen Umsatzpool für den ambulatorischen EHR-Markt während des Prognosezeitraums.
Ambulatorischer EHR-Markt in EMEA und Südamerika
Europa verzeichnet einen CAGR von 5,80 %, unterstützt durch nationale eHealth-Pläne in Deutschland, Frankreich und den nordischen Ländern, die den grenzüberschreitenden Datenaustausch in den Vordergrund stellen. Die DSGVO-Konformität schreibt strenge Zugriffskontrollen und Prüfprotokolle vor, was die Beschaffung zugunsten etablierter Anbieter mit robusten Datenschutzrahmen lenkt. Der Nahe Osten & Afrika folgen mit einem CAGR von 6,28 %, begünstigt durch Telemedizin-Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten, die patientengenerierte Daten direkt in ambulante Akten einspeisen. Südamerika wächst mit einem CAGR von 5,92 %, wobei Brasilien Investitionen in cloud-native EHRs anführt, die mit Portalen zur Berichterstattung im öffentlichen Gesundheitswesen integriert sind. Infrastrukturlücken bleiben in den Schwellenmärkten eine Einschränkung. Dennoch bieten mandantenfähige Public-Cloud-Bereitstellungen und mobile Benutzeroberflächen kosteneffiziente Lösungsansätze, die die langfristigen Aussichten für den ambulanten EHR-Markt stärken.
Regulatorisches Umfeld
In den Vereinigten Staaten werden die Beschaffungs- und Upgrade-Zyklen für ambulante EHR-Systeme weiterhin durch die föderale Interoperabilitäts- und Sicherheitspolitik geprägt. ASTP/ONC veröffentlichte im Dezember 2025 den vorgeschlagenen Entwurf HTI-5, der die Streichung von 34 der 60 bestehenden Zertifizierungskriterien sowie Überarbeitungen anderer vorsieht. Diese Verschiebung verändert die Art und Weise, wie Entwickler ihre Compliance-Roadmaps gegenüber differenzierenden Funktionen priorisieren. Die ONC veröffentlichte im Juni 2026 zudem den Zyklus 2026 des Standards Version Advancement Process (SVAP), der zertifizierten Entwicklern die freiwillige Übernahme neuerer Standardversionen wie HL7 FHIR US Core STU 9.0.0 ermöglicht, wobei die SVAP-Aktualisierung am 29. August 2026 in Kraft tritt.
Außerhalb der USA werden die Governance der Interoperabilität und die nationalen Vorschriften für Gesundheitsakten in einer Weise verschärft, die sich auf globale Anbieteranforderungen in Bezug auf Prüfbarkeit, Einwilligung und Datenaustausch auswirkt. In Europa erließ die Europäische Kommission im April 2026 die Durchführungsverordnung (EU) 2026/771 zur Einrichtung des Ausschusses für den Europäischen Gesundheitsdatenraum, der den Europäischen Gesundheitsdatenraum gemäß Verordnung (EU) 2025/327 verwalten soll. In Australien wurden im März 2026 die My Health Records Regulations 2026 erlassen (in Kraft seit 1. April 2026), die die Australian Digital Health Agency als Systembetreiber benennen und die Compliance-Anforderungen für Lösungen verschärfen, die sich mit der nationalen Aktendateninfrastruktur verbinden.
Wettbewerbslandschaft
Epic Systems weitete seinen Anteil an US-amerikanischen Krankenhausinstallationen im Jahr 2024 aus, indem es 176 neue Einrichtungen unterzeichnete und 29.399 Betten hinzufügte. Die anhaltende Dominanz beruht auf aggressiven Produktveröffentlichungen – über 100 neue KI-Funktionen – und einem Ruf für tiefe Interoperabilität. Oracle Health, die umbenannte Cerner-Akquisition, verlor 74 Krankenhausstandorte trotz erneuerter Cloud-Architektur, was Integrationsprobleme verdeutlicht, die selbst für gut kapitalisierte Akteure den Marktanteil erodieren können. MEDITECH Expanse, athenahealth und NextGen setzen auf Nischenstrategien und betonen Arztzufriedenheit, schnelle Inbetriebnahmen und niedrige Gesamtbetriebskosten – Strategien, die im unterversorgten Kleinpraxen-Segment des Ambulatory EHR Marktes Anklang finden.
KI bleibt das wichtigste Differenzierungsmerkmal. Epics GPT-gestütztes MyChart Compose entwirft Patientennachrichten, während Oracle Echtzeit-Vorabgenehmigungsprüfungen integriert. InterSystems stellte IntelliCare vor, das generative KI auf seine globale TrakCare-Basis schichtet, um die Notizerstellung zu beschleunigen. Start-up-Herausforderer wie Elation und Canvas werben mit API-First-Architekturen, die es Entwicklern digitaler Gesundheitslösungen ermöglichen, schnell neue Versorgungsmodelle aufzubauen. Dennoch tendieren Käufer zu Anbietern, die nachgewiesene Cyber-Resilienz demonstrieren; die Change-Healthcare-Saga hat diesen Filter geschärft und macht tabletop-getestete Incident-Response-Pläne zu einem wichtigen Auswahlkriterium.
Partnerschafts-Ökosysteme wachsen rasant. Veradigms Ambient Scribe integriert KI-Transkription über eine standardbasierte API in jedes EHR, während sein Insiteflow-Deal Kostenträger-Deckungsregeln in Epic-Workflows einspeist. Große Cloud-Anbieter – Microsoft, Google und AWS – bieten Gesundheitsdatendienste an, die vielen mittelständischen Anbieter-Stacks zugrunde liegen. Die resultierende Landschaft nimmt zunehmend eine Hantelform an: eine Handvoll Mega-Plattformen auf der einen Seite und spezialisierte Best-of-Breed-Apps auf der anderen, alle wetteifern darum, die nächste Milliarde klinischer Interaktionen im Ambulatory EHR Markt zu aggregieren.
Führende Unternehmen der Ambulatory EHR Branche
-
Epic Systems Corporation
-
Medical Information Technology, Inc. (Meditech)
-
Oracle Corporation
-
TruBridge, Inc.
-
Veradigm Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ambulanter EHR-Markt Unternehmen in diesem Bericht
- AdvancedMD
- Athenahealth
- Azalea Health Innovations, Inc.
- CompuGroup Medical SE & Co. KGaA
- CureMD.com, Inc.
- eClinicalWorks
- Epic Systems
- EverHealth Solutions Inc.
- Greenway Health
- Infor-Med, Inc. (Praxis EMR)
- Kareo
- Medhost
- Medical Information Technology
- Modernizing Medicine, Inc. (ModMed)
- NextGen Healthcare
- Oracle
- PointClickCare Technologies Inc.
- Practice Fusion, Inc.
- TruBridge, Inc.
- Veradigm Inc.
Marktchancen und Zukunftsaussichten
Standardgetriebene Interoperabilität und administrative Automatisierung schaffen kurzfristig Freiräume für Anbieter ambulanter EHR-Systeme und Partner, die Reibungsverluste beim Patientenzugang, bei Überweisungen und bei Kostenträgerinteraktionen reduzieren können. In den USA veröffentlichte die ONC im Januar 2026 die Referenzausgabe 2026 der Interoperability Standards Advisory (ISA), die Gesundheitssystemen und Entwicklern eine stabile Standardübersicht für Entwicklungs- und Beschaffungsentscheidungen bietet. USCDI v3 wurde für zertifizierte Health-IT-Produkte mit Wirkung zum 1. Januar 2026 verpflichtend. Daneben verleiht der vorgeschlagene Entwurf von CMS und ONC zu Interoperabilitätsstandards und Vorabgenehmigungen für Arzneimittel (April 2026) den ePA-fähigen Workflows und Implementierungsspezifikationen zusätzlichen Schwung und steigert den kommerziellen Wert FHIR-basierter Integrationsebenen sowie schlüsselfertiger Tools zur Vorabgenehmigung, die auf die Durchsatzbeschränkungen ambulanter Praxen zugeschnitten sind.
Auch Workflow-Neugestaltung und KI-Governance werden zunehmend zu praktischen Kaufkriterien und nicht nur zu Marketingmerkmalen, was die Möglichkeiten für modulare Erweiterungen, Marktplätze und No-Code-Anpassungen erweitert, die die Time-to-Value für kleinere Standorte verkürzen. Canvas führte im Mai 2026 Canvas Studio in der Beta-Version als No-Code-Ansatz ein, mit dem Kliniker EHR-Workflows mithilfe natürlicher Sprache anpassen können, was auf eine Nachfrage nach konfigurierbaren Frontends hinweist, die die Abhängigkeit von langen Entwicklungswarteschlangen der Anbieter verringern. Auf der Konsolidierungsseite kündigte Elation Health die Übernahme von Aster (Juni 2026) an, um KI-native Funktionen für die Primärversorgung zu beschleunigen, was das Interesse an KI-first-Lösungen im ambulanten Bereich und integrationsfreundlichen Architekturen unterstreicht. Umfragedaten weisen zudem auf eine Governance-Lücke hin, während ambiente KI in die Produktion und in Pilotprojekte übergeht: Eine Umfrage von Black Book Research aus Juli 2026 ergab, dass 67,7 % der Befragten ambiente KI im EHR bereits im Einsatz haben, pilotieren oder aktiv evaluieren, während nur 18,1 % über formale Governance-Rahmenwerke verfügen. Diese Lücke unterstützt serviceorientierte Chancen für Anbieter, die Richtlinienkontrollen, Prüfpfade und Überwachung mit KI-Dokumentationsmodulen bündeln.
Neueste Industrielle Entwicklungen in Ambulanter EHR-Markt
- Mai 2026: Epic erweiterte seine Zusammenarbeit mit Labcorp, um das vollständige Testmenü von Labcorp über die Diagnostikplattform Aura von Epic verfügbar zu machen. Die Zusammenarbeit optimiert die Bestell- und Ergebnis-Workflows innerhalb des EHR und reduziert individuelle Schnittstellen, was die skalierte Bereitstellung in ambulanten Mehrstandortnetzwerken und krankenhauseigenen ambulanten Zentren unterstützt.
- November 2025: Oracle Health gab bekannt, dass sein EHR der nächsten Generation die ONC-Health-IT-Zertifizierung erhalten hat und auch die DEA-Compliance-Anforderungen für elektronische Verschreibungen kontrollierter Substanzen (EPCS) erfüllt. Die Zertifizierung und die Bereitschaft zur elektronischen Verschreibung kontrollierter Substanzen stärken die Positionierung von Oracle bei regulierten ambulanten Verschreibungsprozessen und interoperabilitätsintensiven Implementierungen, bei denen der zeitliche Ablauf der Compliance den Einführungsplan beeinflusst.
- Juli 2024: Abridge, die Mayo Clinic und Epic kündigten eine Zusammenarbeit zur Entwicklung einer integrierten KI-Dokumentationslösung für Pflegekräfte an. Die Einbettung von KI-Dokumentation in zentrale EHR-Workflows erweitert die Einführung von ambienter und generativer KI über Ärzte hinaus und erhöht die strategische Bedeutung plattformintegrierter Tools für ambulante Versorgungsteams.
Ambulanter EHR-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus ambulanter Software für elektronische Gesundheitsakten, die in der ambulanten Versorgung eingesetzt wird, wo klinische Dokumentation erstellt und über die Zeit gepflegt wird. Er beinhaltet Lizenz- und Abonnementumsätze sowie wiederkehrende Supportleistungen, die an die ambulante EHR-Plattform gebunden sind.
Ausschlüsse aus dem Umfang: EHR-Suiten für stationäre Krankenhäuser sowie eigenständige Praxisverwaltungstools, die keine klinische Dokumentation umfassen, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Praxismanagement
- Patientenmanagement
- Elektronisches Verschreibungswesen
- Überweisungsmanagement
- Bevölkerungsgesundheitsmanagement
- Sonstige
- Nach Bereitstellungsmodus
- Cloudbasierte Lösungen
- Vor-Ort-Lösungen
- Hybridlösungen
- Nach Praxisgröße
- Große Praxen
- Mittelgroße Praxen
- Kleine Praxen
- Nach Endnutzer
- Krankenhauseigene ambulante Zentren
- Unabhängige ambulante Zentren
- Gesundheitssystem-angegliederte Arztgruppen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erstellung des grundlegenden Nachfrage- und Regulierungskontexts für die Einführung ambulanter EHRs und ordnet diesen anschließend den Umsatzströmen zu, über die Softwareanbieter typischerweise berichten. Wir haben öffentliche Quellen herangezogen, darunter das US Office of the National Coordinator for Health IT, die Centers for Medicare and Medicaid Services, die Weltgesundheitsorganisation, das OECD-Gesundheitsstatistikprogramm und die Weltbank für makroökonomische und gesundheitssystembezogene Indikatoren.
Um den Kontext in verwertbare Eingaben umzuwandeln, haben wir außerdem Unternehmensberichte, Ergebnismaterialien, Produktdokumentation und seriöse Presseberichte ausgewertet, um Preismodelle und die Bündelung von Modulen zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz, Patentdatenbanken sowie eine Import-Export-Sendungsdatenbank genutzt, um Narrative, Produktaktivitäten und ausgewählte Kommerzialisierungssignale zu überprüfen. Diese Beispiele sind nicht abschließend; viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Annahmen zu überprüfen, die in öffentlichen Datensätzen schwer erkennbar sind – insbesondere Abonnementpreise, Cloud-Hosting-Bindungsraten sowie Ersatz- gegenüber Ersteinführungen in ambulanten Versorgungseinrichtungen. Wir haben mit einer Mischung aus ambulanten Versorgungsanbietern, Implementierungspartnern und Produktverantwortlichen in den wichtigsten Regionen gesprochen, um Workflow-Unterschiede, Beschaffungszyklen und regulatorische Treiber im endgültigen Modell zu erfassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | CXOs: 12 % | APAC: 39 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 39 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 49 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die zentrale Größenlogik verwendet einen Top-down-Ansatz, bei dem die Anzahl ambulanter Anbieter, Signale zur Einführung digitaler Gesundheitslösungen und die durchschnittlichen jährlichen EHR-Ausgaben kombiniert werden, um den adressierbaren Umsatzpool nach Region zu rekonstruieren. Sobald dieser Gesamtwert gebildet ist, wird er durch selektive Bottom-up-Näherungen bestätigt – etwa durch Stichproben von Umsatzangaben der Anbieter, Kanalprüfungen bei Implementierungspartnern und einfache Multiplikationen aus durchschnittlichem Verkaufspreis und geschätztem Nutzervolumen –, die dann zur Anpassung der Gesamtwerte verwendet werden, wenn die Abweichung dauerhaft erscheint.
Zu den wichtigsten Modelleingaben zählen die Anzahl ambulanter Standorte und praktizierender Kliniker, EHR-Einführungs- und Upgrade-Zyklen, Verschiebungen im Verhältnis von Cloud- zu On-Premises-Bereitstellungen, die Anbindung von Patientenportalen und Abrechnungs-Add-ons sowie die typische Vertragslaufzeit bei Abonnementverlängerungen. Wo regionale Eingabedaten dünner sind, werden Lücken durch Proxy-Indikatoren wie die Richtung der Gesundheits-IT-Ausgaben, Digitalisierungsrichtlinien für Erstattungen und beobachtete Ersatzaktivitäten geschlossen; anschließend werden die impliziten Ausgaben pro Standort mit Interview-Rückmeldungen validiert.
Für die Prognose wird eine Szenarioanalyse mit einem Basisszenario verwendet, das widerspiegelt, was die meisten Befragten für compliance-getriebene Upgrades und eine stetige Cloud-Migration erwarten, gefolgt von konservativen und aggressiven Szenarien für Budgetdruck und schnellere Rollout-Programme. Annahmen zur Preisentwicklung werden einfach gehalten und anhand von Inflation, Kommentaren zur Softwarepreisgestaltung sowie dem Gleichgewicht zwischen Neuverkäufen und Verlängerungen überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Querprüfungen unabhängiger Signale, damit erkannt werden kann, wenn das Modell von dem abweicht, was der Markt realistischerweise tragen kann. Unser Team vergleicht Gesamtwerte mit den von Anbietern gemeldeten ambulanten Umsätzen, der regionalen Einführungsrichtung und den impliziten Ausgaben pro Anbieter und markiert dann Ausreißer für eine zweite Prüfung vor der Freigabe.
Wenn wesentliche Abweichungen auftreten, wird eine Nachfolgekommunikation ausgelöst, um die spezifische Annahme, die die Schwankung verursacht – etwa den Cloud-Hosting-Anteil oder die Verlängerungspreisgestaltung –, erneut zu überprüfen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, wie bedeutende regulatorische Änderungen, erhebliche Preisverschiebungen oder große Anbieterkonsolidierungen. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten, die wir unterstützen können.
Vergleich der Marktgröße für ambulante EHRs von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für ambulante EHRs stimmen häufig nicht überein, da Unternehmen unterschiedliche Umsatzkategorien erfassen und ihre Modelle auf unterschiedliche Basisjahre stützen. Selbst wenn die Formulierungen ähnlich klingen, kann die Größenbestimmung variieren, je nachdem, was als Kern-EHR-Umsatz gegenüber angrenzender Software behandelt wird.
Die wesentlichen Ursachen für Abweichungen sind, ob stationäre Suiten in ambulante Zahlen eingerechnet werden, ob eigenständige Praxisverwaltungstools als EHR gezählt werden und wie Cloud-Hosting- und Supportumsätze behandelt werden, wenn sie in einem Vertrag gebündelt sind. Unterschiede entstehen auch durch den Zeitpunkt der Währungsumrechnung, die angenommene Geschwindigkeit des Anstiegs des durchschnittlichen Verkaufspreises bei Verlängerungen sowie die Häufigkeit, mit der Annahmen aktualisiert werden, wenn Anbieter ihr Kaufverhalten und ihre Bereitstellungspräferenzen ändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,14 Mrd. USD (2026) | |
| Branchenpublikation A | 6,50 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und ein längeres Prognosefenster; zudem ist nicht immer klar, wie gebündelte Verträge zwischen der klinischen Kerndokumentation und angrenzenden Workflow-Tools aufgeteilt werden, was den kurzfristigen Marktwert komprimieren kann. |
| Branchenpublikation B | 6,50 Mrd. USD (2024) | Stützt sich auf 2024 und betont anwendungsgesteuerte Perspektiven wie die elektronische Verschreibung, was die Gesamtsumme verschieben kann, je nachdem, ob Portal, Abrechnungs-Add-ons und Hosting als Teil des EHR-Umsatzes behandelt oder in separaten Gesundheits-IT-Positionen belassen werden. |
Die Tabelle zeigt, dass die Auswahl des Jahres und die Regeln zur Umsatzeinbeziehung den Großteil der Streuung erklären – mehr als jede einzelne Wachstumsannahme. Indem ambulante EHRs nur dann erfasst werden, wenn klinische Dokumentation vorhanden ist, und indem Hosting und Support an den primären EHR-Vertrag gebunden bleiben, bleibt die Größenbestimmung über alle Regionen hinweg konsistent – eine Umfangsentscheidung, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie gestalten wertbasierte Versorgungsmodelle die Prioritäten bei EHR-Funktionen?
Tools, die Bevölkerungsgesundheits-Dashboards, geschlossene Überweisungen und gerätebasierte patientengenerierte Daten ermöglichen, sind unverzichtbar geworden, da die Vergütung zunehmend koordinierte, ergebnisorientierte Versorgung belohnt.
Was macht hybride Bereitstellungsarchitekturen für große Gesundheitssysteme attraktiv?
Hybridmodelle halten sensible klinische Akten zur Kontrolle und Resilienz vor Ort, nutzen gleichzeitig Cloud-Ressourcen für Analysen und Patientenengagement und balancieren so Datensouveränität mit Skalierbarkeit.
Welche regulatorischen Änderungen beeinflussen im Jahr 2025 am stärksten die Kaufentscheidungen für ambulante EHRs?
Anbieter priorisieren Systeme, die nativ neue Informationsblockierungsstrafen, FHIR-fähige Patientenzugangsregeln und erweiterte Anforderungen an die elektronische Berichterstattung über klinische Qualität erfüllen, was regulatorisch vorkonforme Compliance zu einem wichtigen Auswahlkriterium macht.
Wie definiert künstliche Intelligenz die klinischen Workflows in ambulanten Umgebungen neu?
Module zur Umgebungserfassung und zur Generierung von Texten wandeln Arzt-Patienten-Gespräche nun in strukturierte Notizen um, während prädiktive Analysen die nächstbesten Maßnahmen aufzeigen, den Dokumentationsaufwand reduzieren und die klinische Entscheidungsunterstützung verbessern.
Welche Sicherheitsstrategien setzen Gesundheitsorganisationen nach jüngsten Ransomware-Vorfällen ein?
Anbieter wechseln zu Zero-Trust-Netzwerkdesigns, Multi-Faktor-Authentifizierung, kontinuierlicher Überwachung und vertraglichen Modellen zur gemeinsamen Verantwortung mit Anbietern, um zentralisierte Cloud-Datenrisiken zu mindern.
Warum beschleunigen kleine Arztpraxen ihren Wechsel zu modernen EHR-Plattformen?
Abonnementbasierte Cloud-Angebote, vorlagenbasierte Implementierungen und gebündelte Umsatzzyklus-Dienste senken die Vorabkosten und die IT-Komplexität und ermöglichen es kleinen Praxen, auf Funktionen zuzugreifen, die einst großen Gesundheitssystemen vorbehalten waren.