
Marktgröße und Marktanteil für Flugzeugstreben
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2025) | 4.31 Milliarden US-Dollar |
| Marktgröße (2031) | 5.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
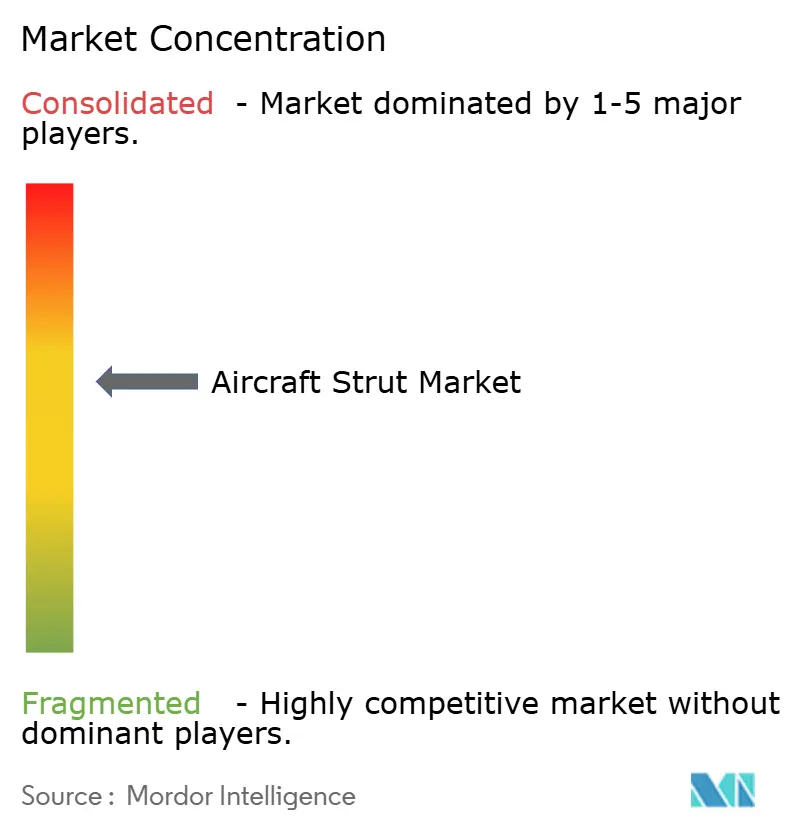
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flugzeugstreben von Mordor Intelligence
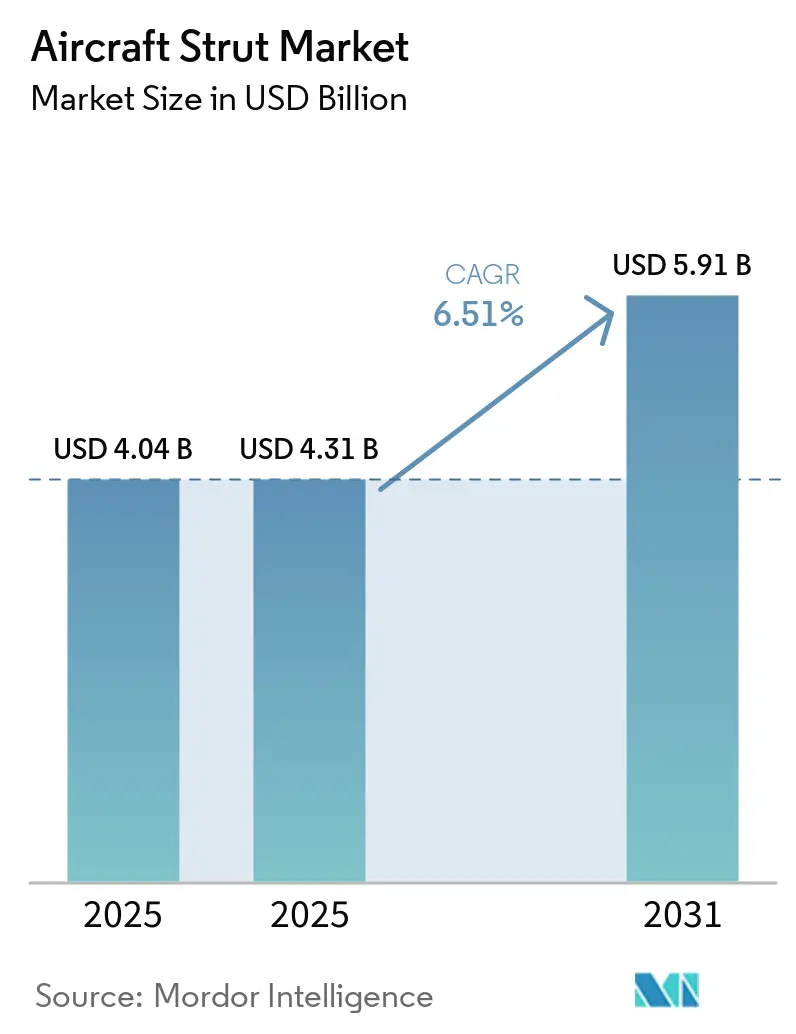
Die Größe des Flugzeugstreben-Marktes wird voraussichtlich von 4,04 Milliarden USD im Jahr 2025 auf 4,31 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 5,91 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 6,51 % im Zeitraum 2026–2031 entspricht. Die steigende Produktion von Schmalrumpfflugzeugen, die Ausweitung der Beschaffung im Verteidigungsbereich sowie die beschleunigte Einführung von Verbundwerkstoffen stützen weiterhin die Nachfrage in den Bereichen kommerzielle Luftfahrt, Militärluftfahrt und aufstrebende Luftfahrtplattformen. Der Flugzeugstreben-Markt profitiert von Rekordauftragsbeständen der OEM-Hersteller von über 15.700 Flugzeugen, auch wenn der Druck auf die Lieferkette einen verstärkten Einsatz von vorausschauender Wartung und Komponentenaustauschprogrammen fördert. Gewichtsreduzierungsvorschriften lenken die Hersteller hin zu fortschrittlichen Verbundwerkstoffen, die die Masse um bis zu 30 % reduzieren können, während die Ermüdungslebensdauer erhalten bleibt. Gleichzeitig verändert die Flottenexpansion im asiatisch-pazifischen Raum die Wettbewerbsordnung, da die regionalen MRO-Ausgaben bis 2043 voraussichtlich auf das Dreifache ansteigen werden. Etablierte Zulieferer wie Safran, Collins Aerospace und Liebherr festigen ihren Marktanteil durch vertikal integrierte Fahrwerkskapazitäten und globale Überholungsnetzwerke und sichern so ihre Position in einem Flugzeugstreben-Markt, der sich zunehmend auf Lebenszyklusökonomie konzentriert.
Wichtigste Erkenntnisse des Berichts
- Nach Flugzeugtyp führte die kommerzielle Luftfahrt mit einem Umsatzanteil von 64,52 % im Jahr 2025; die Militärluftfahrt wird voraussichtlich bis 2031 die höchste CAGR von 7,43 % verzeichnen.
- Nach Strebentyp entfielen 40,25 % des Marktanteils für Flugzeugstreben im Jahr 2025 auf Stoßdämpfer-/Widerstandsstreben, während Hauptfahrwerksstreben bis 2031 eine CAGR von 6,79 % erzielen dürften.
- Nach Material hielt hochfester Stahl einen Anteil von 38,21 % am Markt für Flugzeugstreben im Jahr 2025; fortschrittliche Verbundwerkstoffe werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 8,29 % wachsen.
- Nach Endnutzer entfielen 59,48 % des Anteils im Jahr 2025 auf OEM-Installationen, während das Aftermarket-/MRO-Segment bis 2031 mit einer CAGR von 8,27 % wächst.
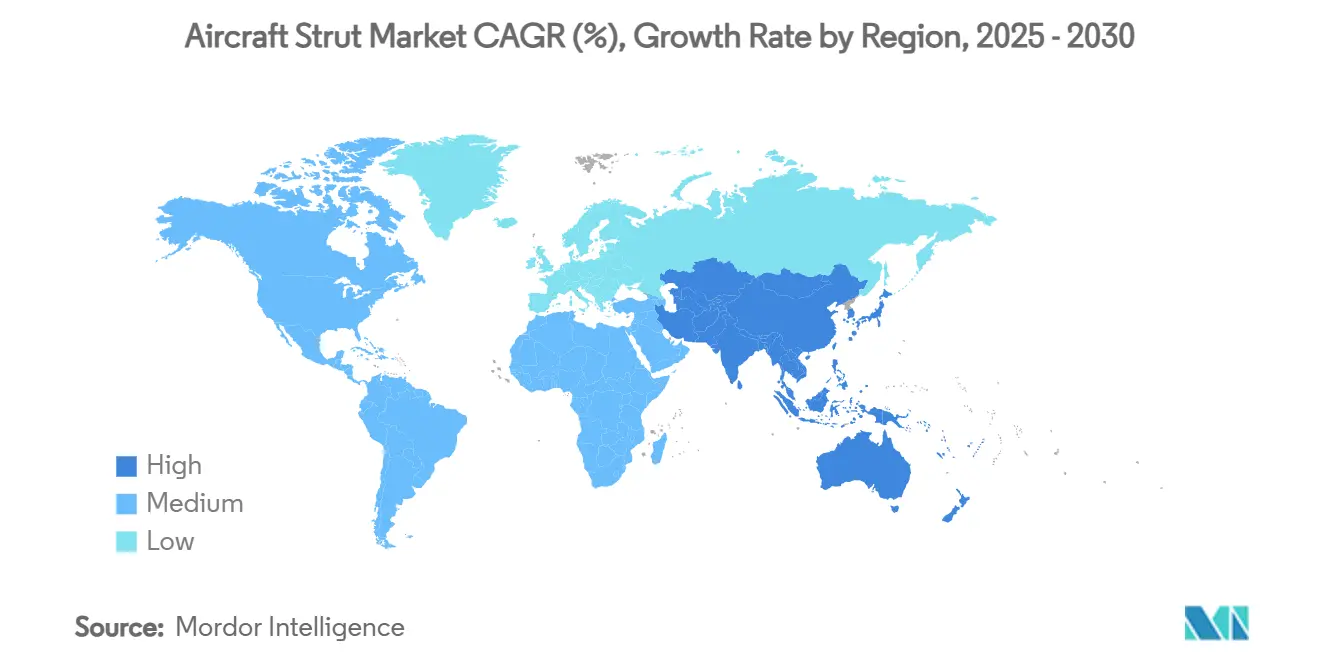
- Nach Geografie dominierte Nordamerika den Markt für Flugzeugstreben im Jahr 2025 mit 38,49 %; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 6,88 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gestiegene Produktionsraten bei Schmalrumpfflugzeugen | +1.2% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Flottenweiter Erneuerungszyklus für alternde Fahrwerke | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Anstieg der Verteidigungsbeschaffung bei fahrwerksintensiven Flugzeugen | +0.8% | Asien-Pazifik, Naher Osten | Mittelfristig (2–4 Jahre) |
| Wiederbelebung regionaler Turboprop-Flugzeuge und Zubringerflugzeuge | +0.6% | Asien-Pazifik, Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Steuerliche Anreize für Forschung und Entwicklung leichter intelligenter Streben | +0.4% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| eVTOL-Zulassungsvorschriften mit Pflicht zu Stoßbelastungstests | +0.3% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gestiegene Produktionsraten bei Schmalrumpfflugzeugen
Airbus lieferte bis Mitte 2025 278 Flugzeuge und Boeing 300 aus und hielt damit die beschleunigte Produktion der A320neo und der B737 MAX trotz Lieferkettenprobleme aufrecht.[1] Jedes Schmalrumpfflugzeug benötigt mehrere Haupt-, Bug- und Hilfsstreben, was die Gesamtnachfrage im Markt für Flugzeugstreben direkt erhöht. Safrans verstärktes Fahrwerksdesign für die A320-Familie verlängert die Überholungsintervalle um mehr als 20 % und stimmt die Komponentenlebensdauer mit einer höheren Flottenauslastung ab. Zulieferer verlagern ihre Produktionskapazitäten auf Airbus-Programme, während Boeing mit Hochlaufproblemen zu kämpfen hat, was den Wettbewerb um präzisionsgefertigte Strebeneinheiten verschärft. Die erhöhte Produktion von Schmalrumpfflugzeugen bleibt daher bis mindestens 2028 der bedeutendste Volumenkatalysator und bietet Herstellern, die auf Hochrateplattformen positioniert sind, nachhaltige Aufwärtspotenziale.
Flottenweiter Erneuerungszyklus für alternde Fahrwerke
Aufgeschobene Stilllegungen und Lieferverzögerungen verlängern die Betriebslebensdauer von Flugzeugzellen und treiben eine Aftermarket-Prognose von 135 Milliarden USD bis 2034 für Wartungsaktivitäten an, bei denen Fahrwerksüberholungen eine zentrale Rolle spielen. Fluggesellschaften bevorzugen hochwertige Strebendesigns mit längerer Einsatzdauer, um ungeplante Ausfälle zu minimieren, was Komponentenaufrüstungen fördert, die über den Preisen von Altprodukten liegen. Safran verzeichnete im ersten Quartal 2025 einen Anstieg des Umsatzes im Bereich Ausrüstung und Verteidigung um 10,8 % im Jahresvergleich, der teilweise auf Aftermarket-Fahrwerksverkäufe zurückzuführen ist.[2] In intelligente Streben eingebettete Predictive-Analytics-Systeme verbessern zudem den Austauschzeitpunkt und verstärken einen strukturellen Wandel hin zu zustandsbasierten Wartungsstrategien. Infolgedessen sichert der Markt für Flugzeugstreben wiederkehrende Einnahmequellen, die von der Produktionszyklik der OEM abgeschirmt sind.
Anstieg der Verteidigungsbeschaffung bei fahrwerksintensiven Flugzeugen
Nationen im Asien-Pazifik-Raum bauen ihre Kampf- und Transportflotten aus, wie Indonesiens Bestellung von 48 KAAN-Kampfflugzeugen der fünften Generation im Wert von 10 Milliarden USD zeigt. Militärprogramme erfordern robuste Streben, die in der Lage sind, hohe Sinkraten bei Träger- oder Feldlandungen zu absorbieren, was im Vergleich zu kommerziellen Plattformen höherwertige Möglichkeiten schafft. Aviation Week schätzt das Volumen militärischer Flugzeugwettbewerbe im nächsten Jahrzehnt auf 63 Milliarden USD, wobei der Nahe Osten und der Asien-Pazifik-Raum mehr als 40 % der prognostizierten Aufträge ausmachen. Der daraus resultierende Beschaffungsanstieg stärkt die langfristige Auftragstransparenz für spezialisierte Strebenzulieferer, die in der Lage sind, strenge Verteidigungsspezifikationen zu erfüllen.
Wiederbelebung regionaler Turboprop-Flugzeuge und Zubringerflugzeuge
ATR sicherte sich im Jahr 2024 56 Bestellungen und hielt einen Auftragsbestand von mehr als 150 Flugzeugen aufrecht, was eine Erholung der Nachfrage nach Turboprop-Flugzeugen mit weniger als 90 Sitzen signalisiert. Embraer prognostiziert in den nächsten zwei Jahrzehnten 1.780 Turboprop-Auslieferungen, da Schwellenländer der Kurzstreckenanbindung Priorität einräumen. Turboprop-Flugzeuge benötigen robuste Streben, die für häufige Zyklen und den Betrieb auf unbefestigten Pisten ausgelegt sind, was dem Markt für Flugzeugstreben bis 2030 zusätzliches Volumen hinzufügt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Zertifizierungs- und Testkosten | -0.6% | Entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Zyklische Rentabilität der Fluggesellschaften dämpft MRO-Budgets | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Barrieren beim geistigen Eigentum für additive Fertigung bei Strebenneuentwürfen | -0.3% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Die Preise für Stahl, Aluminium und Titan schwankten im Jahr 2024 stark, wobei die Kosten für Titanlegierungen aufgrund geopolitischer Versorgungsengpässe stiegen.[3] Die Wiedereinführung von 25 %-Zöllen auf bestimmte Metalle in den Vereinigten Staaten verschärfte die Unsicherheit bei den Inputkosten für Luft- und Raumfahrtzulieferer. Fahrwerkshersteller reagieren darauf, indem sie höhere Rohstoffvorräte halten, was Betriebskapital bindet und Lagerkosten erhöht und damit die ohnehin knappen Margen weiter belastet. Absicherungsgeschäfte an Metallfuturesmärkten bieten teilweise Entlastung, doch weichen volatile Spotpreise häufig von den vereinbarten Absicherungsniveaus ab, was die Wirksamkeit solcher Strategien schwächt. Langfristige Festpreisverträge schränken unterdessen die Fähigkeit der Hersteller ein, Aufschläge an OEM oder Fluggesellschaften weiterzugeben, was die Rentabilität drückt und kurzfristige Investitionen in neue Strebenprogramme im Markt für Flugzeugstreben hemmt. Anhaltende Haushaltsunsicherheit verzögert strategische Beschaffungsentscheidungen und erzeugt Welleneffekte in der gesamten Fahrwerkslieferkette.
Hohe Zertifizierungs- und Testkosten
Regulatorische Rahmenbedingungen wie 14 CFR Part 25 Subpart D schreiben umfangreiche Stoßdämpfungs- und Ermüdungstests vor, die Entwicklungszyklen um bis zu drei Jahre verlängern und mehrere Millionen Dollar kosten können. Streben aus Verbundwerkstoffen oder aus additiver Fertigung müssen zudem Materialäquivalenz nachweisen, was die Compliance-Ausgaben für kleinere Zulieferer ohne eigene Laboratorien erhöht. Vollmaßstäbliche Falltests erfordern eigens konstruierte Prüfstände, die Aufprallsituationen mit hoher Sinkrate simulieren können, und jede späte Designänderung kann Nachtests auslösen, was die Budgets weiter aufbläht. Hersteller müssen umfangreiche Dokumentationen finanzieren, darunter Finite-Elemente-Analysepakete und rückverfolgbare Rohstoffnachweise, was Programmlaufzeiten um Monate verlängert. Die daraus resultierende finanzielle Belastung verlangsamt die Innovationsdiffusion und hält die Eintrittsbarrieren im Markt für Flugzeugstreben hoch, insbesondere für disruptive Start-ups, die versuchen, herkömmliche metallische Designs zu ersetzen. Langwierige Zertifizierungszeitpläne schrecken Risikokapitalinvestitionen ab und überlassen etablierten Unternehmen mit fundiertem regulatorischem Know-how die Dominanz bei bevorstehenden Plattformaufträgen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Flugzeugtyp:
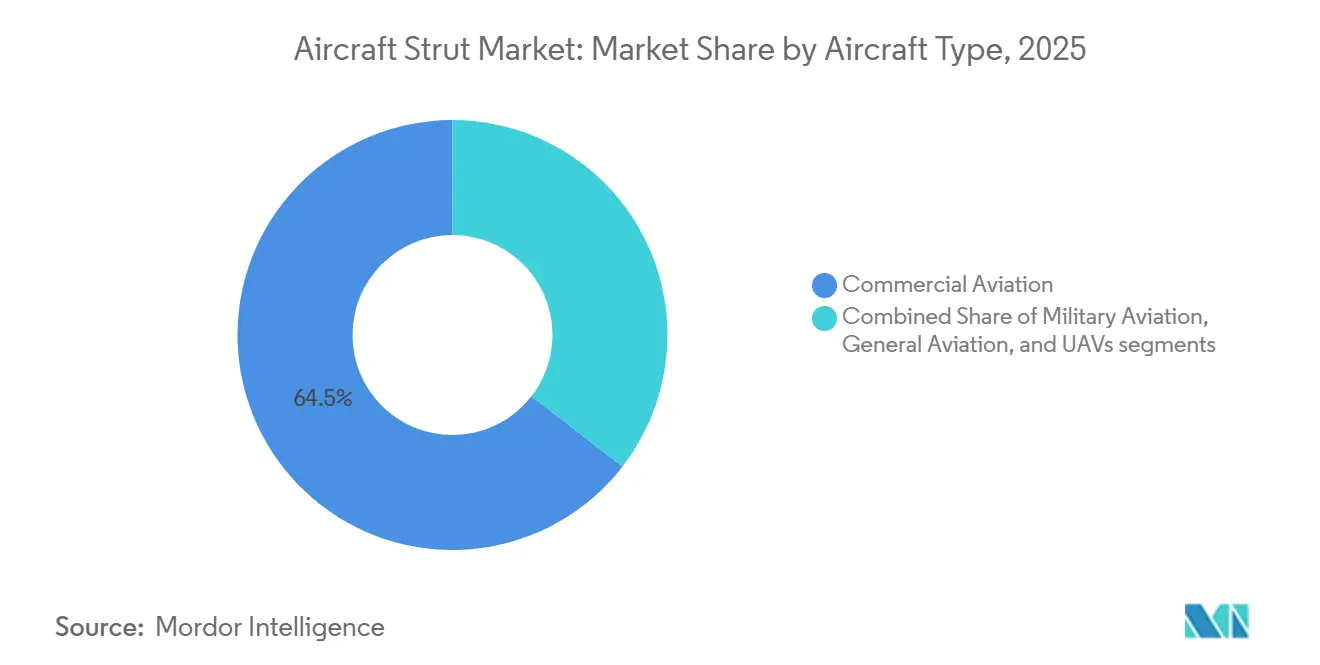
Dominanz der Zivilluftfahrt bei beschleunigten MilitäraufträgenDie kommerzielle Luftfahrt erwirtschaftete 64,52 % des Umsatzes im Jahr 2025 und festigte damit ihren Status als zentraler Nachfragepfeiler für den Markt für Flugzeugstreben. Schmalrumpfflugzeuge tragen das höchste Stückvolumen bei, während Großraumflugzeuge Titan-Innenzylinderstreben integrieren, um Gewicht und Wartungskosten zu senken. Obwohl in absoluten Zahlen kleiner, ist die Militärluftfahrt auf dem Weg zu einer CAGR von 7,43 %, gestützt durch anhaltende Kampfflugzeugbeschaffungen bei Kunden im asiatisch-pazifischen Raum und im Nahen Osten, die robuste Fahrwerksarchitekturen bevorzugen.
Strebenlieferanten, die beide Sektoren bedienen, diversifizieren Einnahmen und sichern sich gegen Zyklik ab, was den Markt für Flugzeugstreben für ausgewogenes Wachstum positioniert. Unbemannte Kampfluftfahrzeuge (UCAVs) wie das XQ-58A verfügen nun über einziehbares Fahrwerk und eröffnen ein aufstrebendes Teilsegment. Der kontinuierliche zyklusbedingte Verschleiß bei Fluggesellschaften hält die Ersatznachfrage hoch, während Verteidigungsprogramme höhere Margen aufweisen, die an strenge Haltbarkeitsanforderungen geknüpft sind.

Nach Strebentyp:
Stoßdämpfer halten Marktanteil, während Hauptfahrwerk zulegtStoßdämpfer-/Widerstandsstreben behielten 40,25 % des Umsatzes im Jahr 2025 und spiegeln damit ihre Vielfalt in Haupt- und Bugbaugruppen wider. Dennoch wird für Hauptfahrwerksstreben eine CAGR von 6,79 % prognostiziert, die das Gesamtmarktwachstum für Flugzeugstreben übertrifft, da schwerere, weitreichendere Flugzeuge stärkere tragende Lösungen erfordern. Zweizylindrische Hauptfahrwerksdesigns, die bei Großraumflugzeugen eingesetzt werden, verbessern die Lastverteilung und Wartungsintervalle und erhöhen den durchschnittlichen Inhalt pro Flugzeug.
In neue Generationen von Streben eingebettete Smart-Monitoring-Sensoren warnen Betreiber vor Druck- oder Temperaturabweichungen und unterstützen die Einführung von Predictive Maintenance in der Flugzeugstrebenbranche. Verbesserte Messbolzenhydraulik optimiert zudem die Dämpfungseigenschaften, reduziert Rückprallkräfte und verlängert die Reifenlebensdauer.
Nach Material:
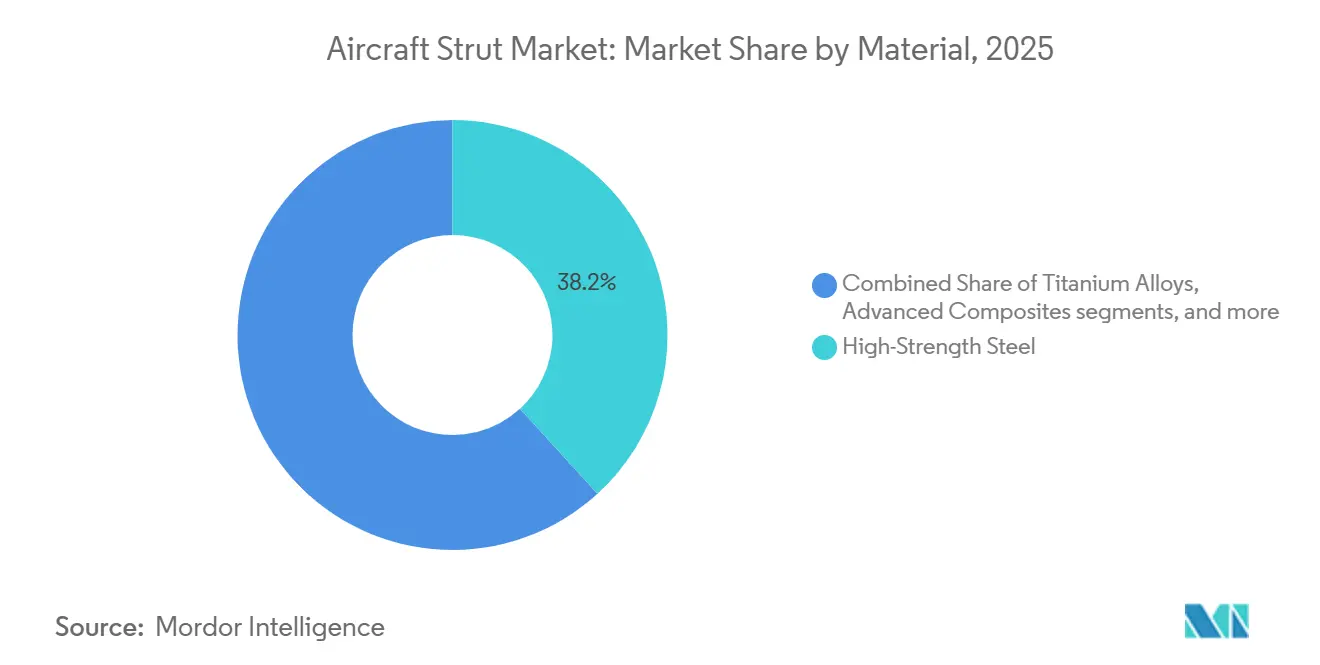
Stahl weiterhin dominant, während die Einführung von Verbundwerkstoffen zunimmtHochfester Stahl trug 38,21 % zum Umsatz im Jahr 2025 bei, aufgrund seiner ausgereiften Lieferbasis und seines vorhersehbaren Verhaltens unter Hochlastereignissen. Verbundwerkstoffe werden jedoch voraussichtlich eine CAGR von 8,29 % erzielen – die höchste im Markt für Flugzeugstreben –, da kohlenstofffaserverstärkte Polymere eine Massenreduzierung von bis zu 30 % bei überlegener Ermüdungsbeständigkeit erreichen.
OEMs, die Verbundwerkstoffe integrieren, reduzieren den Kraftstoffverbrauch und eröffnen Möglichkeiten zur Einbettung von Smart-Sensoren während des Laminierungsprozesses. Titanlegierungen bleiben die Premium-Wahl für extreme Festigkeit-zu-Gewicht-Anwendungen, einschließlich hochzyklischer Kampfflugzeugflotten. Lieferanten, die in der Lage sind, vielseitige Materialportfolios auszubalancieren, werden voraussichtlich bis 2030 überproportionale Marktanteilsgewinne im Markt für Flugzeugstreben erzielen.
Nach Endnutzer:
OEM-Installationen führen, aber Aftermarket gewinnt an DynamikOEM-Einbauten erwirtschafteten 59,48 % des Umsatzes im Jahr 2025 und folgten damit eng den Flugzeugauslieferungsraten. Der Aftermarket-/MRO-Kanal wird voraussichtlich eine CAGR von 8,27 % verzeichnen, da Fluggesellschaften die Flottenlebensdauer verlängern und kostengünstige Fahrwerksaustausche anstreben. Boeings Fahrwerksaustauschprogramm ist ein Beispiel für Servicemodelle, die Ausfallzeiten durch die Lieferung fertig überholter Bausätze minimieren.
Konsolidierung verändert die MRO-Landschaft; GA Telesis' Kauf der Fahrwerks-MRO-Einheit von AAR für 51 Millionen USD erweitert die Reparaturtiefe und regionale Abdeckung.[4] Da sich Predictive Analytics verbreiten, wird die Komponentenlebensdauer optimiert, doch die geplante Überholungshäufigkeit bleibt durch regulatorische Zyklusgrenzen bestimmt, was einen stabilen Aftermarket für den Markt für Flugzeugstreben verankert.
Geografische Analyse
Nordamerika Flugzeugstreben-Markt
Nordamerika dominiert den Flugzeugstreben-Markt durch schiere Produktionskapazität und Verteidigungsausgaben. Boeings Fertigungslinien in Renton und Charleston bilden das Rückgrat der kommerziellen Produktion, während US-Regierungsprogramme wie der F-35 und der B-21 Raider eine anhaltend hohe Nachfrage nach hochspezifizierten Fahrwerkskomponenten sichern. Safrans Investition von 80 Millionen USD in Querétaro erweitert die Fertigungskapazität für LEAP-Triebwerkskomponenten und vertieft die regionale vertikale Integration. Eine robuste Aftermarket-Infrastruktur, darunter die neue Calgary-Anlage von WestJet und Lufthansa Technik für LEAP-1B-Triebwerke, festigt die regionale Nachfrage nach hochwertigen Strebenservices zusätzlich.
Asien-Pazifik Flugzeugstreben-Markt
Der Flugzeugstreben-Markt im asiatisch-pazifischen Raum wächst auf der Grundlage steigender Auslieferungen von Turboprop- und Schmalrumpfflugzeugen. Indonesiens Rekordkauf von Kampfflugzeugen und Indiens wachsende ATR-Flotte veranschaulichen die Wachstumstreiber im Bereich Verteidigung und regionale Luftmobilität. Die Reifung lokaler Lieferketten, insbesondere in der Titanschwammproduktion in China, könnte die Kostenbasis senken und Exportströme umlenken. Gleichzeitig werden eVTOL-Zertifizierungspilotprojekte in Singapur und Japan voraussichtlich vor 2030 eine Nachfrage nach spezialisierten Streben für urbane Mobilität auslösen.
Europa Flugzeugstreben-Markt
Europa hält einen beträchtlichen Marktanteil durch den multinationalen Montage-Fußabdruck von Airbus und starke Forschungsförderlinien wie Clean Sky 2. Liebherr-Aerospace investiert mehr als 17 % des Umsatzes in Forschung und sichert sich damit Positionen im B777X-Hauptfahrwerksprogramm. Der regionale Fokus auf Nachhaltigkeit, veranschaulicht durch Demonstratoren für thermoplastische Rumpfstrukturen, frdert den Einsatz fortschrittlicher Materialien, von dem Strebenlieferanten mit Kompositfähigkeiten profitieren.
Wettbewerbslandschaft
Der Markt für Flugzeugstreben weist eine moderate Konzentration auf, wobei Safran Landing Systems, Collins Aerospace und Liebherr Group zusammen schätzungsweise mehr als 55 % der OEM-Auftragsanteile kontrollieren. Safran verzeichnete im ersten Quartal 2025 ein Umsatzwachstum von 16,7 % auf der Grundlage der Stärke im zivilen Aftermarket und investierte gleichzeitig mehr als 1 Milliarde EUR (1,17 Milliarden USD) in den Ausbau seines globalen LEAP-MRO-Netzwerks. Collins Aerospace differenziert sich durch Kompetenz in Verbundwerkstoffstrukturen, die Gewichtseinsparungen von 30 % ermöglichen.[5] Liebherr gewinnt weiterhin Verträge für Großraumflugzeuge der neuen Generation, indem es elektrohydraulische Aktuierung mit vorausschauender Zustandsüberwachung kombiniert.
Markteinsteiger konzentrieren sich auf additive Fertigung, um Durchlaufzeiten zu verkürzen, sehen sich jedoch mit Problemen beim geistigen Eigentum und Zertifizierungskosten konfrontiert, was die Vorteile etablierter Unternehmen stärkt. Konsolidierung bleibt aktiv; Platinum Equitys geplante Übernahme von Héroux-Devtek für 1,35 Milliarden USD ist ein Beispiel für das Interesse von Private-Equity-Gesellschaften an Nischenspezialisten für Luftfahrtstrukturen. Strategische Partnerschaften, wie die Schmiedekooperation von Safran und HAL in Indien, veranschaulichen Lokalisierungsmaßnahmen, die darauf abzielen, Ausgleichsgutschriften zu sichern und das Logistikrisiko zu senken.
Technologie-Roadmaps konvergieren auf intelligente Streben mit eingebetteten Sensoren und fortschrittlichen Oberflächenbehandlungen, die Überholungsintervalle verlängern. Zulieferer, die Materialfortschritte mit digitalen Gesundheitsfähigkeiten verbinden können, sind am besten positioniert, um den Marktanteil im Markt für Flugzeugstreben zu erweitern, da Fluggesellschaften und Streitkräfte auf datengesteuerte Wartungsrahmen umstellen.
Marktführer in der Flugzeugstrebenbranche
-
Safran SA
-
Collins Aerospace (RTX Corporation)
-
Liebherr Group
-
Parker-Hannifin Corporation
-
Héroux-Devtek Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Flugzeugstreben-Markt Unternehmen in diesem Bericht
- Safran SA
- Collins Aerospace (RTX Corporation)
- Liebherr Group
- Parker-Hannifin Corporation
- Héroux-Devtek Inc.
- Triumph Group, Inc.
- Eaton Corporation plc
- GKN Aerospace (GKN plc)
- Crane Aerospace & Electronics (Crane Co.)
- CIRCOR International, Inc.
- Kaman Corporation
- Moog Inc.
Neueste Industrielle Entwicklungen in Flugzeugstreben-Markt
- Juni 2025: Dublin Aerospace unterzeichnete eine Fünfjahresvereinbarung mit EgyptAir Maintenance & Engineering für Fahrwerksüberholungsdienstleistungen an B737NG-Flugzeugen. Der ab Juli 2025 geltende Vertrag baut auf der seit 2017 bestehenden Partnerschaft auf und stärkt die Position von Dublin Aerospace bei der Wartung der EgyptAir-Flotte.
- April 2025: Air Industries Group erhielt Aufträge im Wert von 1,5 Millionen USD zur Herstellung von Fahrwerkskomponenten für den schweren Bomber B-1B Lancer und das Kampfflugzeug F-16 Fighting Falcon der US-Luftwaffe.
- März 2025: Liebherr-Aerospace Saline unterzeichnete eine Vereinbarung mit SkyWest Airlines zur Bereitstellung von Fahrwerksüberholungs- und Systemwartungsdienstleistungen für einen Teil der Embraer 175-E1-Flotte von SkyWest.
- Dezember 2024: GA Telesis, LLC, unterzeichnete eine mehrjährige Vereinbarung mit CommuteAir, einem United-Express-Carrier, zur Reparatur und Überholung von Embraer-Fahrwerksystemen. Die Vereinbarung umfasst die Embraer-145-Flotte von CommuteAir und bietet Fahrwerkswartungsunterstützung sowie Verbesserungen der Betriebseffizienz.
Berichtsumfang des globalen Marktes für Flugzeugstreben
Segmentierungsübersicht
| Zivilluftfahrt | Schmalrumpfflugzeuge |
| Großraumflugzeuge | |
| Regionalflugzeuge | |
| Militärluftfahrt | Kampfflugzeuge |
| Transportflugzeuge | |
| Drehflügler | |
| Allgemeine Luftfahrt | |
| Unbemannte Luftfahrzeuge |
| Hauptfahrwerksstreben |
| Bugfahrwerksstreben |
| Heckfahrwerksstreben |
| Stoßdämpfer-/Widerstandsstreben |
| Hochfester Stahl |
| Aluminium der 7000er-Serie |
| Titanlegierungen |
| Fortschrittliche Verbundwerkstoffe |
| OEM |
| Aftermarket/MRO |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Südafrika | ||
| Nach Flugzeugtyp | Zivilluftfahrt | Schmalrumpfflugzeuge | |
| Großraumflugzeuge | |||
| Regionalflugzeuge | |||
| Militärluftfahrt | Kampfflugzeuge | ||
| Transportflugzeuge | |||
| Drehflügler | |||
| Allgemeine Luftfahrt | |||
| Unbemannte Luftfahrzeuge | |||
| Nach Strebentyp | Hauptfahrwerksstreben | ||
| Bugfahrwerksstreben | |||
| Heckfahrwerksstreben | |||
| Stoßdämpfer-/Widerstandsstreben | |||
| Nach Material | Hochfester Stahl | ||
| Aluminium der 7000er-Serie | |||
| Titanlegierungen | |||
| Fortschrittliche Verbundwerkstoffe | |||
| Nach Endnutzer | OEM | ||
| Aftermarket/MRO | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Südafrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Flugzeugstreben?
Die Größe des Flugzeugstreben-Marktes erreichte im Jahr 2025 einen Wert von 4,04 Milliarden USD und wird bis 2031 voraussichtlich auf 5,91 Milliarden USD ansteigen, was einer CAGR von 6,51 % entspricht.
Welches Segment hält den größten Marktanteil im Markt für Flugzeugstreben?
Die kommerzielle Luftfahrt führt und erwirtschaftete 2025 64,52 % des Umsatzes dank anhaltender Schmalrumpfproduktion.
Welches Materialsegment wächst am schnellsten?
Fortschrittliche Verbundwerkstoffe expandieren mit einer CAGR von 8,29 %, da OEM der Gewichtsreduzierung und Kraftstoffeffizienz Priorität einräumen.
Warum ist der Asien-Pazifik-Raum der am schnellsten wachsende regionale Markt?
Die rasche Flottenexpansion der Region, steigende Verteidigungsbudgets und wachsende MRO-Kapazitäten treiben eine prognostizierte CAGR von 6,29 % bis 2031 an.
Wie beeinflussen intelligente Streben Wartungsstrategien?
Eingebettete Sensoren ermöglichen eine zustandsbasierte Überwachung, reduzieren ungeplante Ausfälle und stimmen den Überholungszeitpunkt auf tatsächliche Verschleißmuster ab.
Welche Faktoren bedrohen das kurzfristige Wachstum am stärksten?
Rohstoffpreisvolatilität und hohe Zertifizierungskosten sind die wesentlichen Hemmnisse und ziehen zusammen 1,4 Prozentpunkte von der prognostizierten CAGR ab.