
Marktgröße und Marktanteil für kommerzielle Flugzeugtriebwerke
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
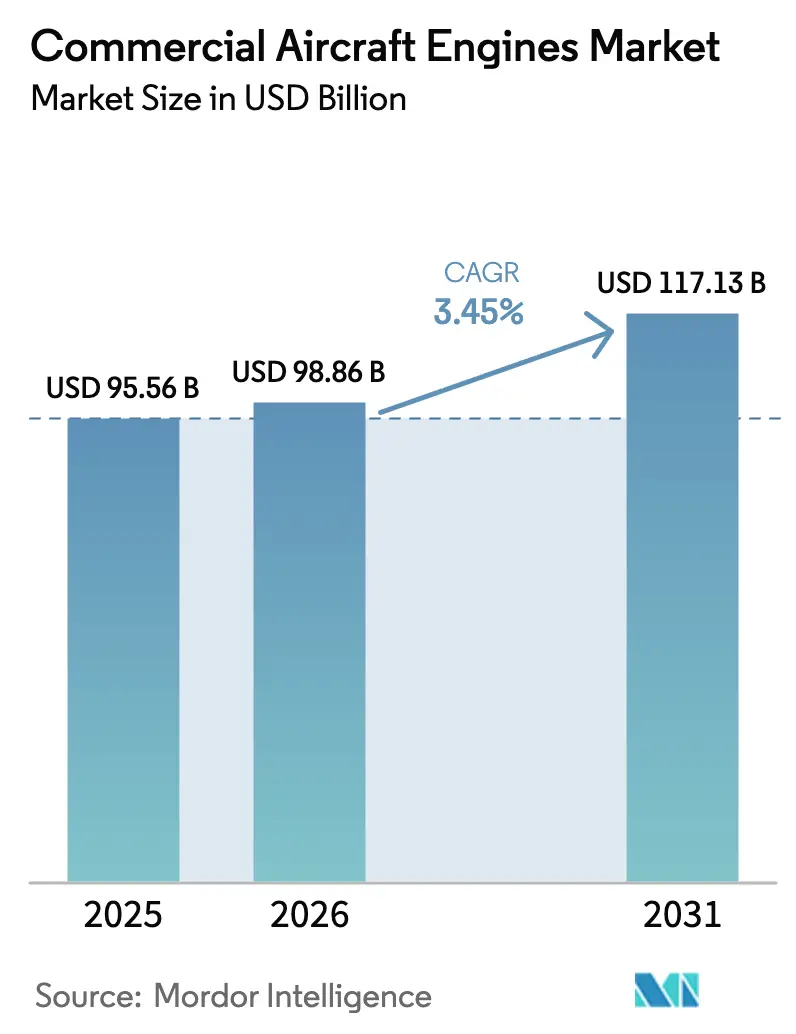
| Marktgröße (2026) | 98.86 Milliarden US-Dollar |
| Marktgröße (2031) | 117.13 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.45 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für kommerzielle Flugzeugtriebwerke von Mordor Intelligence
Die Marktgröße für kommerzielle Flugzeugtriebwerke wird voraussichtlich von 95,56 Milliarden USD im Jahr 2025 auf 98,86 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 117,13 Milliarden USD bei einer CAGR von 3,45 % über den Zeitraum 2026–2031 erreichen. Diese Expansion ist mit dem Wachstum der Flotten von Billigfluggesellschaften in der Region Asien-Pazifik, einem erhöhten Werkstattbesuchsvolumen für PW1100G- und LEAP-Triebwerke sowie einer stetigen Verlagerung hin zu Stundenlohnverträgen verbunden, die die Sichtbarkeit der Aftermarket-Erlöse verbessern. Turbofan-Plattformen dominieren weiterhin die Neulieferungen, doch Turboprop-Programme für dünne Regionalstrecken gewinnen wieder an Dynamik, da Betreiber in Südostasien und Afrika alternde ATR-Flotten durch PW127XT-M-Triebwerke ersetzen. Die Technologiemigration verläuft schrittweise; konventionelle Architekturen bilden nach wie vor den Kern der installierten Basis, doch Hybrid-Elektro-Demonstratoren von NASA und Collins Aerospace haben die Zertifizierungs-Roadmaps für subregionale Flugzeuge beschleunigt. Auf der Angebotsseite veranlassen anhaltende Engpässe bei Titan- und Nickelschmiedeteilen GE Aerospace, Safran und Pratt & Whitney dazu, die Nutzung additiver Fertigung zu vertiefen und strategische Materialquellen vertikal zu integrieren, um die Triebwerksproduktion zu sichern.
Wichtigste Erkenntnisse des Berichts
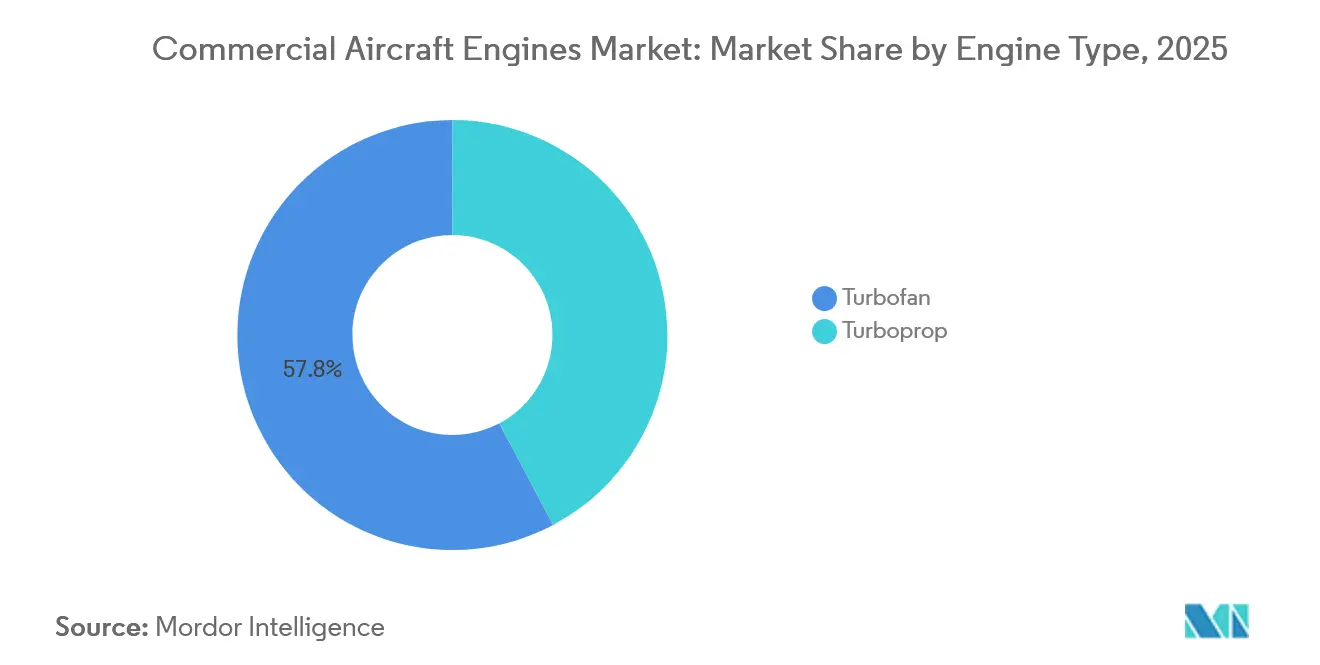
- Nach Triebwerkstyp führten Turbofan-Triebwerke mit einem Marktanteil von 57,76 % im Jahr 2025 bei kommerziellen Flugzeugtriebwerken, während Turboprops bis 2031 eine CAGR von 4,24 % verzeichnen sollen.
- Nach Flugzeugtyp entfielen Schmalrumpfinstallationen auf 61,27 % der Marktgröße für kommerzielle Flugzeugtriebwerke im Jahr 2025, während Regionaljettriebwerke bis 2031 voraussichtlich mit einer CAGR von 5,3 % wachsen werden.
- Nach Technologie sicherten sich konventionelle Turbofan-/Turboprop-Designs 38,45 % des Anteils im Jahr 2025, und der Hybrid-Elektro-Antrieb ist mit 5,21 % bis 2031 auf das schnellste Wachstum ausgerichtet.
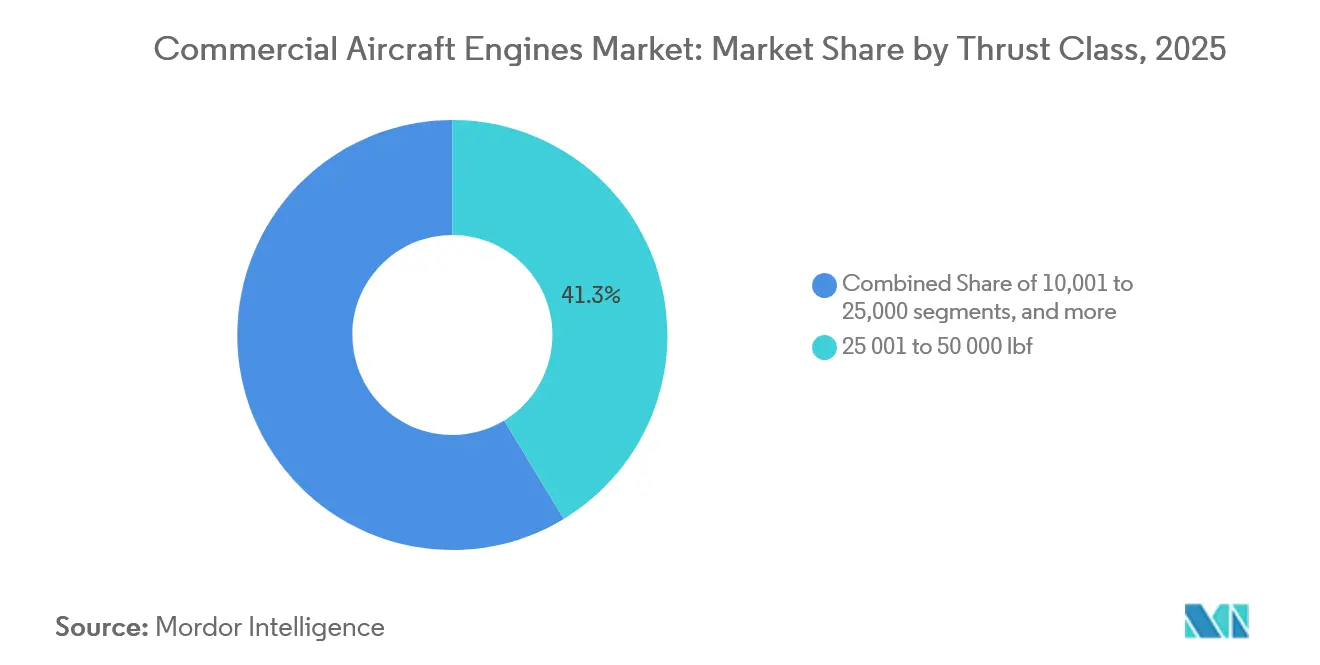
- Nach Schubklasse dominierte das Band von 25.001–50.000 lbf mit einem Anteil von 41,34 % im Jahr 2025, und Triebwerke über 50.000 lbf sollen mit einer CAGR von 4,87 % wachsen.
- Nach Komponente entfielen Turbinenabschnitte auf einen Anteil von 45,87 % im Jahr 2025, während Verdichtermodule im Prognosezeitraum voraussichtlich eine CAGR von 4,21 % erreichen werden.
- Nach Endnutzer repräsentierten OEM-werkseitig eingebaute Triebwerke 61,35 % der Nachfrage im Jahr 2025, und der Ersatz-/Aftermarket-Kanal soll bis 2031 mit einer CAGR von 4,92 % zulegen.
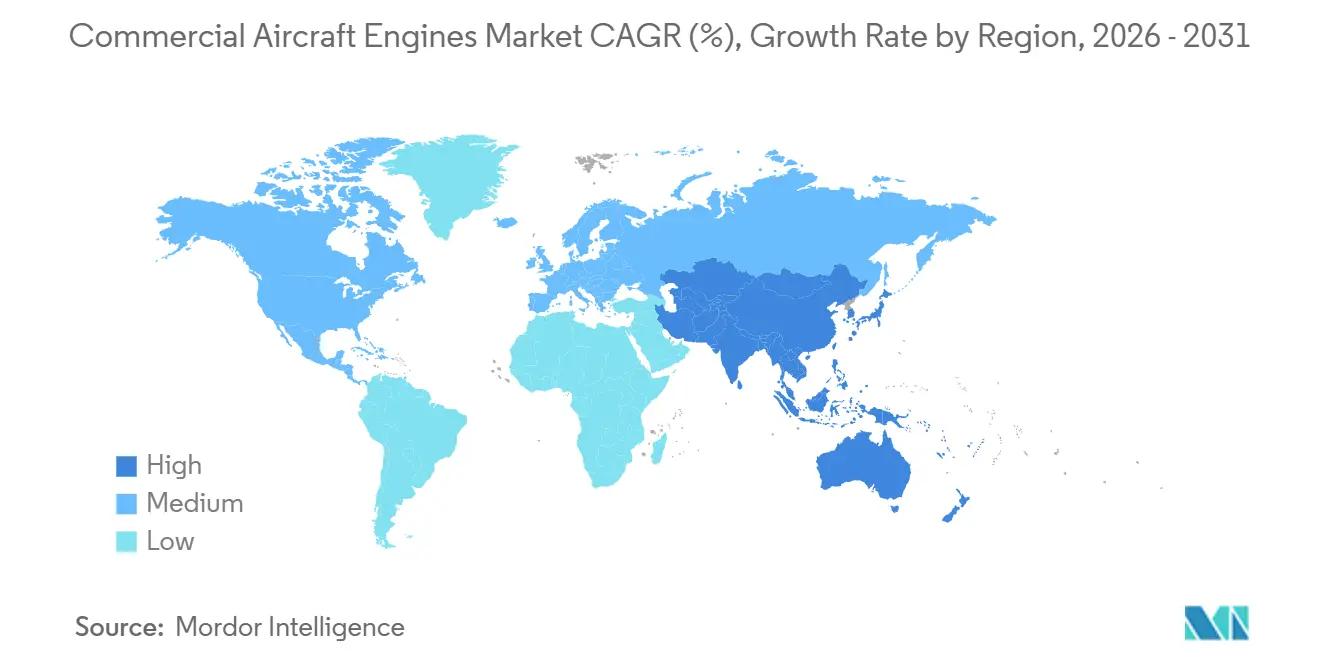
- Nach Geografie erzielte die Region Asien-Pazifik 36,87 % des Umsatzes im Jahr 2025, während Nordamerika mit einer CAGR von 4,55 % die schnellste regionale Expansion verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flottenexpansion im Asien-Pazifik-Raum durch Billigfluggesellschaften | +1.80% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Beschleunigter Austausch von Schmalrumpfflugzeugen | +2.10% | Global, Konzentration in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Alternde Flotte treibt Triebwerks-MRO-Nachfrage | +1.50% | Global, reife Märkte in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ungeplanter Anstieg der Werkstattbesuche für PW1100G und LEAP | +1.30% | Global, akut in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| OEM-Abonnementerlöse aus digitalen Zwillingen | +0.90% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Langfristige SAF-gestützte Abnahmevereinbarungen | +1.20% | Nordamerika und Europa, regulatorischer Druck | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flottenexpansion im Asien-Pazifik-Raum durch Billigfluggesellschaften
Billigfluggesellschaften in Indien, Vietnam und Indonesien bestellen weiterhin Schmalrumpfflugzeuge in Stückzahlen, die die historischen Lieferdurchschnitte übertreffen. IndiGos 500-Einheiten-Bestellung der A320neo-Familie und VietJets Verpflichtung für 100 Einheiten der A321neo unterstreichen einen strukturellen Anstieg des Passagierverkehrs in der Region und veranlassen Triebwerkshersteller, MRO-Kapazitäten in Bangalore, Ho-Chi-Minh-Stadt und Jakarta vorab zu positionieren. Eine tägliche Auslastung von mehr als 12 Stunden beschleunigt den Verschleiß der Heißgassektion, was Werkstattbesuchspläne vorverlagert und die Aftermarket-Nachfrage stabilisiert. Triebwerkslieferanten reservieren daher Schmalrumpf-Reservetriebwerkspools für Betreiber im Asien-Pazifik-Raum, um Risiken bei der Abfertigungszuverlässigkeit zu mindern. Der Markt für kommerzielle Flugzeugtriebwerke profitiert davon, dass jede Zelle zwei Antriebseinheiten sowie entsprechende mehrjährige Servicevereinbarungen erfordert.[1]Airbus, "AirAsia bestellt 100 A321neo-Flugzeuge," airbus.com
Beschleunigter Austausch von Schmalrumpfflugzeugen durch kraftstoffeffiziente Triebwerke
United Airlines, Southwest und europäische Fluggesellschaften ziehen CFM56-7B- und V2500-A5-Triebwerke weit vor Ablauf ihrer wirtschaftlichen Lebensdauer aus dem Verkehr, um 15–20 % Kraftstoffeinsparungen durch LEAP-1B- und PW1100G-Nachfolger zu erzielen. Steigende Kerosinkosten haben die Amortisationszeiten verkürzt und einen raschen Flottenwechsel wirtschaftlich rational gemacht. Frühzeitige Ausmusterungen bringen jedoch eine Welle gebrauchter, einsatzfähiger Materialien in sekundäre Teilekanäle, was die OEM-Ersatzteilpreise drückt und Triebwerkshersteller dazu veranlasst, digitale Serviceerlöse in den Vordergrund zu stellen. Beschleunigte Ersetzungen komprimieren auch die Zertifizierungszeitpläne für Schubänderungen, was Ingenieurteams unter Druck setzt, aber das Wertversprechen von Triebwerken der nächsten Generation stärkt. Folglich bündeln Marktteilnehmer im Markt für kommerzielle Flugzeugtriebwerke langfristige Stundenlohnverträge, um vorhersehbare Margen zu sichern.
Alternde Flotte treibt Triebwerks-MRO-Nachfrage
Das globale durchschnittliche Flottenalter erreichte 2025 12,3 Jahre. Fluggesellschaften, die während der Pandemie Neuflugzeuglieferungen aufgeschoben haben, müssen nun erhöhte Wartungsverbindlichkeiten schultern, was zu einem Anstieg der CFM56-Werkstattbesuche bei Lufthansa Technik um 35 % im Jahresvergleich führt. OEM- und unabhängige MRO-Erweiterungen in Singapur, San Antonio und Hamburg zielen auf diesen Rückstand ab. Gleichzeitig ermöglichen proprietäre Reparaturtechniken wie Hochdruckturbinenschaufel-Beschichtungen bestimmten Werkstätten, Preisaufschläge zu verlangen. Die anhaltende Wartungsintensität stützt einen widerstandsfähigen Aftermarket-Erlösboden, selbst wenn sich Neulieferungen verlangsamen. Infolgedessen erzielt der Markt für kommerzielle Flugzeugtriebwerke einen wachsenden Anteil des EBIT aus Überholungsaktivitäten statt aus Hardwareverkäufen.[2]Lufthansa Technik, "Anstieg der Werkstattbesuche im 2. Quartal 2025," lufthansa-technik.com
Ungeplanter Anstieg der Werkstattbesuche für PW1100G und LEAP
Pulvermetallverunreinigungen in PW1100G-Turbinenscheiben und vorzeitiger Brennkammerwandverschleiß bei LEAP-Triebwerken haben zu unerwarteten Ausbaumaßnahmen geführt, was zur Stilllegung zahlreicher A320neo- und 737-MAX-Jets geführt hat. OEM-Kapazitätsengpässe erzeugten Überlaufnachfrage, die von unabhängigen Anbietern wie StandardAero aufgefangen wurde, das eine dedizierte GTF-Reparaturlinie eröffnete, um die Mehrarbeit zu absorbieren. Fluggesellschaften, die Risikoübertragungsklauseln aushandeln, legen nun größeren Wert auf garantierte Durchlaufzeiten und Langlebigkeitskennzahlen im Betrieb, was die Triebwerksverkaufsmargen um 150–200 Basispunkte verringert. Parallel dazu stiegen die Leasingraten für Reservetriebwerke, was Fluggesellschaften dazu veranlasste, ihre Triebwerksauswahl zu diversifizieren, um Verfügbarkeitsrisiken abzusichern. Diese Folgeeffekte verstärken die Verlagerung des Marktes für kommerzielle Flugzeugtriebwerke hin zu serviceorientierter Wertschöpfung.[3]StandardAero, "GTF-Reparaturlinie in San Antonio eröffnet," standardaero.com
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Engpässe bei Schmiedeteilen und Gussteilen | -1.40% | Global, akut in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Zertifizierungs- und F&E-Kosten | -0.90% | Global, regulatorische Belastung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Stilllegungen durch Pulvermetallverunreinigung (GTF) | -1.10% | Global, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Bevorstehende CFM56-USM-Schwemme, die Aftermarket-Margen erodiert | -0.80% | Global, reife Märkte in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Engpässe bei Schmiedeteilen und Gussteilen
Hochdruckturbinenscheiben und Nickellegierungsschmiedeteile bleiben der limitierende Faktor in den LEAP- und GTF-Produktionslinien. GE Aerospace, Safran und Pratt & Whitney haben reagiert, indem sie Beteiligungen an Schmiedeunternehmen erworben und ihre Kapazitäten in der additiven Fertigung ausgebaut haben, um Kapazitätsengpässe bei unkritischen Teilen zu umgehen. Trotz dieser Maßnahmen verzögerte eine Versorgungslücke von 15–20 % im Jahr 2025 mehrere Triebwerkslieferungen und zwang Flugzeughersteller, ihre Lieferpläne zu überarbeiten. Die mittelfristige Entlastung hängt von neuen Presskapazitäten und der Qualifizierung von Pulvermetallknüppeln ab, doch die vertikale Integration wird die Kapitalintensität für Hauptauftragnehmer wahrscheinlich erhöhen. Dieser Engpass hält die Vorlaufzeiten im Markt für kommerzielle Flugzeugtriebwerke bis 2027 verlängert.[4]Safran, "Safran erwirbt Beteiligung an Aubert & Duval," safran-group.com
Steigende Zertifizierungs- und F&E-Kosten
Die Prüfung von FADEC-Software und Hochbypass-Architekturen durch die FAA und EASA hat die Zertifizierungszyklen auf 36 Monate verlängert und das RISE-Programm von CFM auf kumulierte F&E-Ausgaben von über 1,2 Milliarden USD getrieben. Nur skalierbare Akteure mit Cashflows in Milliardenhöhe können solche Belastungen absorbieren, was das Markt-Oligopol verstärkt. Kleinere Aspiranten haben sich in Richtung Geschäftsjet-Nischen mit niedrigeren regulatorischen Schwellen verlagert. Erhöhte Entwicklungskosten erhöhen die Markteintrittsbarrieren, fördern aber auch Plattformexklusivitätsvereinbarungen, die jahrzehntelange Ersatzteilerlöse sichern. Folglich ist die Branche für kommerzielle Flugzeugtriebwerke auf eine Handvoll Konzerne konzentriert, die diese Investitionen über eine breite installierte Basis amortisieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Triebwerkstyp:
Turbofan-Dominanz trifft auf Turboprop-WiederaufschwungTurbofan-Plattformen lieferten 57,76 % des Umsatzes im Jahr 2025 im Markt für kommerzielle Flugzeugtriebwerke. Schmalrumpfvarianten wie die LEAP-1A/B- und PW1100G-Familien bleiben Produktions-Arbeitspferde, während Großraumprogramme wie das Trent XWB und GE9X das Langstreckenwachstum untermauern. Turboprops befinden sich jedoch auf einem CAGR-Kurs von 4,24 %, da Regionalfluggesellschaften ATR-42/72-Flotten mit PW127XT-M-Triebwerken erneuern, die 3 % weniger Kraftstoffverbrauch und 50 % weniger Kabinengeräusche bieten.
Wachstumspolarität ist erkennbar: Entwicklungsländer bevorzugen Turboprops für Kurzstreckenverbindungen, während Netzwerkfluggesellschaften in Europa Dash-8-Flotten durch hochkapazitive Regionaljets ersetzen. OEMs reagieren, indem sie Kraftstoffeffizienz-Upgrades mit Wartungskostengrenzen bündeln, um Betreiber zu gewinnen, die Kapitalausgaben (Capex) und Betriebsausgaben (Opex) abwägen. Triebwerkshersteller fördern zunehmend die Bereitschaft für nachhaltigen Flugkraftstoff, auch im Turboprop-Segment, um Vermögenswerte zukunftssicher zu machen. Daher diversifiziert der Markt für kommerzielle Flugzeugtriebwerke weiterhin Antriebsportfolios, um sowohl jet-intensive als auch propellerzentrierte Streckenstrukturen abzudecken.


Nach Flugzeugtyp:
Schmalrumpf-Überlegenheit, Regionaljet-BeschleunigungSchmalrumpftriebwerke repräsentierten 61,27 % des Marktanteils für kommerzielle Flugzeugtriebwerke im Jahr 2025 auf der Grundlage von A320neo- und 737-MAX-Lieferungen. Regionaljettriebwerke sind zwar kleiner im Stückwert, aber auf eine CAGR von 5,3 % ausgerichtet, da Embraers E2-Familie bei Fluggesellschaften, die dünne Strecken bedienen, an Zugkraft gewinnt, wo Großraumflugzeuge oder hochkapazitive Schmalrumpfflugzeuge unwirtschaftlich sind.
Flottenplaner in Südostasien und Lateinamerika bevorzugen Jets mit weniger als 150 Sitzen, um Auslastungsfaktoren und Frequenz auszubalancieren, was die Nachfrage nach PW1700G und PW1900G steigert. Umgekehrt führt die Flottenverdichtung in Nordamerika dazu, dass große Fluggesellschaften auf die A321neo umsteigen und marginale Schubverbesserungen benötigen. Diese doppelte Dynamik erhält eine gesunde Pipeline für große und kleine Schubklassen im Markt für kommerzielle Flugzeugtriebwerke und gewährleistet ausgewogene Aftermarket-Arbeitslasten.
Nach Technologie:
Konventionelle Architekturen bleiben bestehen, Hybrid-Elektro entstehtKonventionelle Turbofan-/Turboprop-Designs sicherten sich 38,45 % des Umsatzes im Jahr 2025, was die umfangreichen im Betrieb befindlichen CFM56-, V2500- und PW100-Flotten widerspiegelt. Hybrid-Elektro-Demonstratoren haben jedoch die höchste Wachstumsaussicht mit 5,21 %, da NASAs X-57 und Collins Aerospaces 1-MW-Motor verteilte Antriebskonzepte validieren.
Regulatorische Unsicherheit bleibt bestehen: EASA-Standards für elektrische Systeme über 500 kW befinden sich noch in der Entwicklung, was die Indienststellung großer Flugzeuge möglicherweise verzögert. Dennoch sichern sich OEMs mit inkrementeller Technologie – Getriebesystemen, CMC-Innenteilen und Offenfächerdesigns – zweistellige Effizienzgewinne ohne vollständige Elektrifizierung. Dieser gemessene Weg erhält einen robusten konventionellen Auftragsbestand und positioniert den Markt für kommerzielle Flugzeugtriebwerke für einen reibungsloseren Übergang, sobald die Zertifizierungsleitplanken ausgereift sind.
Nach Schubklasse:
Mittelbereichsdominanz, Wachstum bei ultrahohem SchubTriebwerke mit 25.001–50.000 lbf lieferten 41,34 % des Umsatzes im Jahr 2025 und bilden den Kern der Marktgröße für kommerzielle Flugzeugtriebwerke bei Schmalrumpfprogrammen. Das Segment über 50.000 lbf soll mit einer CAGR von 4,87 % wachsen, angetrieben durch Bestellungen für GE9X- und Trent-XWB-97-Triebwerke, die die 777X- und A350-1000-Flotten unterstützen.
Programme mit ultrahohem Schub bilden einen strategischen Schutzwall, da metallurgische Hürden Neueinsteiger ausschließen. Unterdessen behält die Kategorie 10.001–25.000 lbf ihre Relevanz für Regionaljets und große Turboprops und gewährleistet eine ausgewogene industrielle Auslastung der Anlagen. OEMs pflegen daher doppelte Kompetenzen und bedienen sowohl hochvolumige Mittelschub-Triebwerke als auch kapitalintensive Großraumriesen im Markt für kommerzielle Flugzeugtriebwerke.
Nach Triebwerkskomponente:
Turbinenabschnitte führen, Verdichtermodule beschleunigenTurbinenhardware umfasste 45,87 % des Umsatzes im Jahr 2025, was die Kostenkonzentration bei Einkristallschaufeln unterstreicht, die bei über 1.600 °C betrieben werden. Verdichterbaugruppen sollen mit einer CAGR von 4,21 % wachsen, da additive Fertigung das Gewicht bei LEAP-Modulen um 15 % reduziert und die Vorlaufzeiten um 40 % verkürzt.
Die CMC-Einführung in Düsen und Ummantelungen erhöht die thermischen Obergrenzen, ermöglicht höhere Kerntemperaturen und verbesserten Kraftstoffverbrauch ohne den Bedarf an exotischen Legierungen. Getriebe, die für PW1000G-Triebwerke einzigartig sind, bleiben eine Nische, aber kommerziell entscheidende Untergruppe, die 12 % höhere Bypassverhältnisse liefert. Insgesamt verbessern diese Fortschritte Haltbarkeit und Effizienz und stützen Aftermarket-Erlöse, da jedes Upgrade durch die installierte Basis kommerzieller Flugzeugtriebwerke kaskadiert.
Nach Endnutzer:
OEM-Werksausstattung führt, Aftermarket steigtWerkseitig eingebaute Lieferungen machten 61,35 % der Nachfrage im Jahr 2025 aus, dank der Rekordproduktion von Airbus und Boeing bei Schmalrumpfflugzeugen. Der Ersatz-/Aftermarket-Kanal schreitet jedoch mit einer CAGR von 4,92 % voran, da Stundenlohnvereinbarungen das Wartungsrisiko von Betreibern auf OEMs verlagern. Rolls-Royces TotalCare deckte 2025 70 % seiner Trent-Flotte ab und erzielte EBIT-Margen von über 20 %.
Unabhängige Anbieter wie Lufthansa Technik und ST Engineering nutzen gebrauchtes, einsatzfähiges Material, um OEM-Werkstätten bei reifen Triebwerken um 20–30 % zu unterbieten. Dieser Wettbewerb verschärft den Preisdruck, erweitert aber die Servicezugänglichkeit und verstärkt den Übergang des Marktes für kommerzielle Flugzeugtriebwerke hin zu Lebenszyklusservice-Ökonomie gegenüber Hardware-Margen.
Geografische Analyse
APAC-Markt für kommerzielle Flugzeugtriebwerke
Der asiatisch-pazifische Raum erwirtschaftete 2025 einen Anteil von 36,87 % des Umsatzes im Markt für kommerzielle Flugzeugtriebwerke, getragen von den bahnbrechenden A320neo-Bestellungen von IndiGo und VietJet, die eine Triebwerksnachfrage von über 30 Milliarden USD auslösten. Die Flottenexpansion reagiert auf den wachsenden Reiseverkehr der aufstrebenden Mittelschicht und liberalisierte Luftverkehrsabkommen, was OEMs dazu veranlasst, in lokalisierte MRO-Hubs zu investieren, um künftige Wartungs-, Reparatur- und Überholungsströme (MRO) zu sichern.
Markt für kommerzielle Flugzeugtriebwerke in Nordamerika und Europa
Nordamerika wird bis 2031 voraussichtlich eine CAGR von 4,55 % verzeichnen, da United Airlines, American Airlines und Delta Air Lines im Jahr 2025 gemeinsam mehr als 500 Bestellungen für Schmalrumpfflugzeuge fest aufgeben. Der Trend ist ersatzgetrieben: Fluggesellschaften mustern CFM56-betriebene 737-800 aus, um von der Kraftstoffeffizienz des LEAP-1B zu profitieren, und setzen dabei gebrauchtes, einsatzfähiges Material frei, das die Teilepreise neu gestaltet. Europa mit einem Marktanteil von 24 % im Jahr 2025 profitiert von der auf Toulouse und Hamburg ausgerichteten Airbus-Produktion, während Wizz Airs Diversifizierung auf LEAP-Triebwerke beispielhaft für Risikominderungsstrategien angesichts der PW1100G-Versorgungsprobleme steht.
Markt für kommerzielle Flugzeugtriebwerke in Nord- und Südamerika, APAC und MEA
Der Nahe Osten trägt einen bedeutenden Anteil zum Umsatz bei, wobei die Gewichtung auf Großraumflugzeugen die durchschnittlichen Verkaufspreise anhebt: Allein Emirates' 777X-Auftrag über 205 Einheiten sichert GE9X-Geschäfte im Wert von 15 Milliarden USD ab. Südamerika und Afrika bleiben klein, sind jedoch strategisch bedeutsam und bevorzugen Turboprops und Regionalflugzeuge für die Kurzstreckenanbindung; Azuls Kauf der ATR 72-600 veranschaulicht diese Nische. China, das 18 % des asiatisch-pazifischen Marktes repräsentiert, strebt mittels des CJ-1000A von AECC nach Selbstversorgung und signalisiert damit eine mögliche Bifurkation der globalen Lieferketten nach 2028. Ausgereifte US-Flotten generieren überproportionale Aftermarket-Volumina und festigen Nordamerikas Status als Anker für Serviceumsätze im Markt für kommerzielle Flugzeugtriebwerke.

Regulatorisches Umfeld
Triebwerke für Verkehrsflugzeuge werden im Rahmen harmonisierter Lufttüchtigkeitsvorgaben zertifiziert und betrieben, die von der FAA und der EASA geleitet werden, wobei triebwerksspezifische Anforderungen in der EASA CS-E und den entsprechenden FAA-Leitlinien für Triebwerke und die Transportkategorie festgeschrieben sind. Die EASA CS-E Amendment 8 ist ein zentraler Bezugspunkt, der im April 2025 in Kraft tritt und die Zertifizierungstestanforderungen aktualisiert, einschließlich alternativer Dauerlaufprüfungswege und stärkerer Nachweispflichten rund um das anfängliche Wartungsprogramm (IMP). Dies erhöht den vorab erforderlichen Nachweisumfang vor der Inbetriebnahme.
Die Umweltkonformität stützt sich auf ICAO Annex 16, einschließlich der Emissionsstandards für Flugzeugtriebwerke in Band II. Die nvPM-Massen- und Anzahlgrenzwerte für neue Baumuster und in Produktion befindliche Triebwerke über 26,7 kN sind seit 2023 aktive Zertifizierungsbenchmarks. Im März 2026 verabschiedete die ICAO die Änderungen 15, 12 und 3 zu Annex 16 Band I, II bzw. III mit einem Anwendungsdatum vom 1. Januar 2027, was auf strengere Erwartungen in Bezug auf Emissionen und Lärm hindeutet. Die Umsetzung der Politik überschneidet sich auch mit Marktzugang und betrieblicher Wirtschaftlichkeit, da die EU 2026 ihre politische Arbeit an Instrumenten zu Luftfahrtemissionen (EU-EHS und Abstimmung mit CORSIA) fortsetzte, während die technischen FAA-Leitlinien im Juni 2025 die frühzeitige Abstimmung bei Tests von Triebwerkssystemen und -komponenten sowie Flugzeugschnittstellen für Part-25-Programme betonten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette wird von einer kleinen Gruppe von Triebwerks-OEMs (GE Aerospace, CFM International, Pratt & Whitney und Rolls-Royce) dominiert, die das zentrale Design, die Endmontage und einen Großteil des Aftermarket-Dienstleistungsangebots kontrollieren. Vorgelagert liefern Tier-1- und Tier-2-Zulieferer wesentliche rotierende und Heißteil-Module (Fan, Verdichter, Brennkammer, Turbinen) sowie kritische Subsysteme, unterstützt durch Spezialmaterialanbieter für Nickel-Superlegierungen, Titan sowie fortschrittliche Guss- und Schmiedeteile. Nachgelagert ist die Triebwerksauslieferung an die Produktionspläne der Flugzeughersteller gekoppelt, während Serviceumsätze über OEM-Netzwerke sowie lizenzierte oder unabhängige MROs im Rahmen langfristiger Verträge, einschließlich Power-by-the-Hour, erzielt werden. Leasing und Ersatztriebwerkspools dienen als zusätzliche Verfügbarkeitspuffer.
Aktuelle Engpässe konzentrieren sich weiterhin auf Gussmetallteile und Schmiedeteile, die sowohl die Neuproduktion als auch die Durchlaufzeiten bei Werkstattbesuchen begrenzen. Dies hat OEMs zu Dual-Sourcing, intensiverer Lieferantenüberwachung und einer geografischen Erweiterung der Fertigungsökosysteme veranlasst. Ein deutlicher Wandel ist der Ausbau der industriellen Beteiligung Indiens an LEAP-Komponenten: Safran Aircraft Engines unterzeichnete im April 2026 eine Absichtserklärung mit Uni Tritech Private Limited zur Herstellung von Aluminium-Feingussteilen für LEAP-1A- und LEAP-1B-Triebwerke in einer Anlage in Dharwad, Karnataka, im Anschluss an frühere Vertragsaktivitäten in Indien im Jahr 2025 zur Fertigung von LEAP-Komponenten. OEMs haben zudem aktiv die Zuteilung zwischen der Nachfrage nach Werksausrüstung und dem Ersatzteilbedarf gesteuert, beispielsweise indem CFM Ende 2024 einige Triebwerke umverteilte, um die Airbus-Montagelinien zu unterstützen – ein Beispiel dafür, wie sich Lieferengpässe sowohl auf OEM- als auch auf Aftermarket-Ebenen auswirken.
Wettbewerbslandschaft
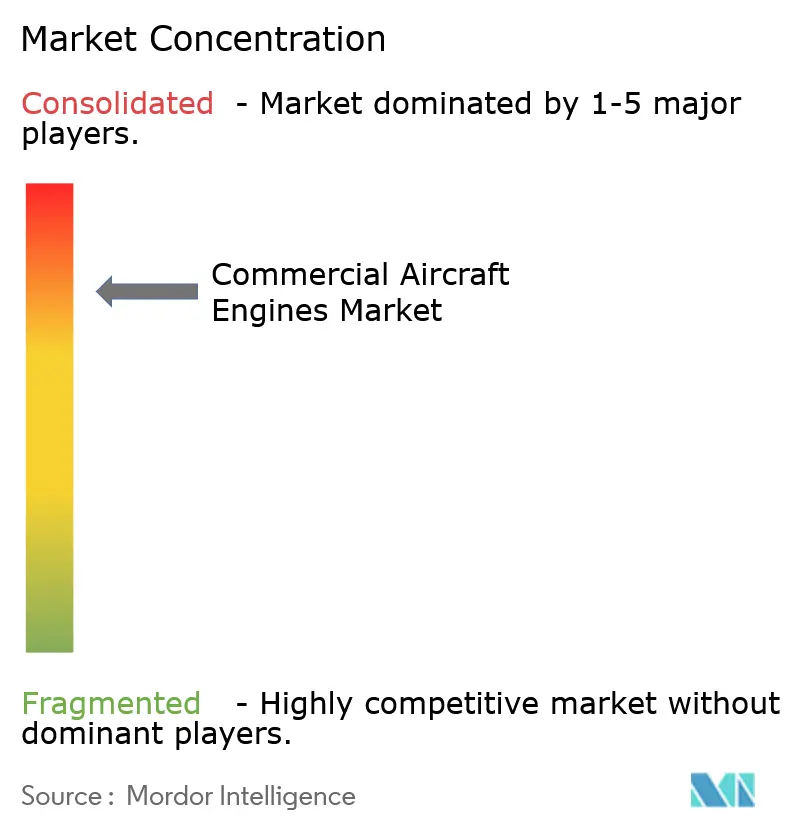
Der Markt für kommerzielle Flugzeugtriebwerke operiert in einem hochkonzentrierten Markt. CFM International und Pratt & Whitney kontrollieren einen bedeutenden Anteil des Schmalrumpfantriebs, während Rolls-Royce A350-Großraumanwendungen dominiert und GE Aerospace die 777X-Triebwerke verankert. Der Wettbewerb verlagert sich von marginalen Kraftstoffverbrauchsunterschieden hin zur Monetarisierung digitaler Dienste: GEs Flight Deck und Pratt & Whitneys eFAST-Plattformen verlangen Abonnementgebühren von 50.000–100.000 USD pro Flugzeug und erzielen Margen von 35–40 %, die Hardware-Renditen übertreffen.
Strategien zur Widerstandsfähigkeit der Lieferkette differenzieren die Akteure. Safrans Beteiligung an Aubert & Duval sichert Schmiedekapazitäten, und GEs Hochlauf der additiven Fertigung beschleunigt die LEAP-Produktion. Unterdessen zielen Hybrid-Elektro-Einsteiger wie Collins Aerospace auf das 19- bis 50-Sitzer-Segment ab und stellen eine langfristige Herausforderung für etablierte Turboprop-Lieferanten dar. Chinas AECC investiert 5 Milliarden USD, um den CJ-1000A einzuführen, was die Marktgeografie bis 2030 möglicherweise in westliche und chinesische Sphären aufteilt.
Unabhängige MROs entwickeln sich zu beeindruckenden Wettbewerbern. Lufthansa Technik nutzt proprietäres Reparatur-Know-how, um Werkstattbesuche zu gewinnen, und StandardAero profitiert von Überlaufnachfrage aus OEM-Engpässen. Diese Unternehmen nutzen kostengünstige USM-Beschaffung, um aggressiv zu kalkulieren, was OEMs dazu zwingt, Stundenlohnbedingungen zu verbessern oder eine Erosion ihres Marktanteils zu riskieren. Folglich definieren strategische Partnerschaften, vertikale Integration und digitale Ökosysteme die nächste Phase des Wettbewerbs im Markt für kommerzielle Flugzeugtriebwerke.
Marktführer in der Branche für kommerzielle Flugzeugtriebwerke
Safran SA
Pratt & Whitney (RTX Corporation)
CFM International
Rolls-Royce PLC
GE Aerospace
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kommerzielle Flugzeugtriebwerke
- CFM International
- GE Aerospace
- Safran SA
- Rolls-Royce PLC
- Pratt & Whitney (RTX Corporation)
- United Engine Corporation (Rostec)
- Honeywell International Inc.
- MTU Aero Engines AG
- IHI Corporation
- Mitsubishi Heavy Industries Aero Engines, Ltd.
- Lycoming Engines (Textron, Inc.)
- Williams Companies, Inc.
- Lufthansa Technik AG
- GKN Aerospace Services Limited
- Singapore Technologies Engineering Ltd.
- StandardAero Aviation Holdings, Inc.

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf Verbesserungen der Haltbarkeit und der Betriebszeit am Flügel für die installierte Basis von Großraum-Schmalrumpfflugzeugen, bei denen ungeplante Ausbauten und Betriebsbedingungen in rauen Umgebungen die Nachfrage nach Werkstattbesuchen und Ersatztriebwerken erhöhen. Zertifizierungs- und Produktionsumstellungen bei Nachrüstungen schaffen unmittelbare Möglichkeiten für OEMs und MRO-Netzwerke, mit Teilen, Kits und gebündelten Dienstleistungen über die Neutriebwerksauslieferungen hinaus Erträge zu erzielen. Ein konkreter Beweis für 2026 ist die von der FAA und EASA erteilte Zertifizierung des im Juli 2026 angekündigten Haltbarkeits-Kits für die LEAP-1B-Hochdruckturbine, mit einer Produktionsplanung, die an eine Umstellung Anfang 2027 gekoppelt ist.
Der Ausbau von Kapazitäten und Ökosystemen adressiert Engpässe und lokalisiert Unterstützung in der Nähe stark ausgelasteter Flotten, insbesondere im asiatisch-pazifischen Raum und in Amerika. Im März 2026 kündigte GE Aerospace eine Investition von 1 Milliarde USD in US-Fertigungsstandorte und Zulieferer für 2026 an, einschließlich Mittel, die mit LEAP-Haltbarkeits-Kits und Anlageninfrastruktur verknüpft sind. Safran erweiterte seine LEAP-MRO-Präsenz, unter anderem mit einer neuen Triebwerkswartungswerkstatt in Querétaro, Mexiko (im Juni 2026 eingeweiht), sowie einem Joint Venture mit SIA Engineering Company zur Einrichtung einer CFM-LEAP-MRO-Werkstatt in Singapur (Vereinbarung im Juni 2026), was zusätzliche Kanäle für OEM-genehmigte Reparaturen, Materialmanagement und vertraglich vereinbarte Dienstleistungen in zwei stark frequentierten Regionen eröffnet. Demonstrationsprogramme gingen 2026 in die Phase umfassender Tests über, darunter der Hybrid-Elektro-Demonstrator PHILEAS von Safran in Istres im Juli 2026 mit Unterstützung der DGAC, sowie das Open-Fan-Programm CFM RISE, das mit einem für Ende 2026 in Villaroche geplanten Prüfstand einen Meilenstein der Designüberprüfung erreichte.
Recent Industry Developments in Markt für kommerzielle Flugzeugtriebwerke
- Juli 2026: Safran Aircraft Engines startete eine sechsmonatige, 300-stündige Bodentestkampagne für seinen Hybrid-Elektro-Demonstrator PHILEAS am Standort Istres, mit Unterstützung der französischen Zivilluftfahrtbehörde (DGAC). Das Programm treibt die umfassende Validierung von Elementen der Hybrid-Elektro-Integration voran, die für subregionale Antriebsstrategien relevant sind. Es zeigt zudem, wo sich Zulieferer im Bereich elektrische Maschinen, Leistungselektronik und Systemintegrationskompetenzen neben konventionellen Kerntechnologien positionieren können.
- Juni 2026: Safran eröffnete eine 140 Millionen USD teure Triebwerkswartungswerkstatt in Querétaro, Mexiko, die sich CFM-LEAP-Triebwerken widmet, und erweiterte damit sein MRO-Zentrum in Amerika. Die zusätzliche Kapazität stärkt die Widerstandsfähigkeit der Durchlaufzeiten für eine schnell wachsende installierte LEAP-Basis und unterstützt die Umsetzung von Servicevereinbarungen, indem die Abhängigkeit von ausgelasteten Bestandswerkstätten verringert wird. Sie verstärkt zudem den Aftermarket-Trend hin zu geografisch verteilten, OEM-ausgerichteten Reparaturnetzwerken.
- November 2024: CFM International verlagerte einen Teil der Triebwerksproduktion, um die Airbus-Montagelinien gegenüber Aftermarket-Ersatzteilen vorrangig zu bedienen und Lieferlücken infolge von Lieferkettenengpässen zu mildern. Diese Maßnahme verdeutlichte, wie eingeschränkte Verfügbarkeit von Teilen und Modulen Kompromisse zwischen der Produktion für Werksausrüstung und der Bereitstellung von Ersatztriebwerken erzwingen kann. Die Neuausrichtung hatte Folgeeffekte für die Planung der Fluglinienzuverlässigkeit im Einsatz sowie für die an die Ersatzteilverfügbarkeit gekoppelte MRO-Terminplanung.


Markt für kommerzielle Flugzeugtriebwerke Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze, die mit Triebwerken für Verkehrsflugzeuge verbunden sind, einschließlich OEM-Triebwerkslieferungen und dem an die betriebenen Flotten gekoppelten Aftermarket (wie Ersatztriebwerke und triebwerksbezogene Dienstleistungen).
Ausgeschlossener Umfang: Reine Militärflugzeugtriebwerke, Raumfahrtantriebe und nicht luftfahrtbezogene Industrieturbinen werden in dieser Marktgrößenbestimmung nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Flugzeugtyp
- Schmalrumpfflugzeug
- Großraumflugzeug
- Regionalflugzeug
- Nach Triebwerkstyp
- Turbofan
- Turboprop
- Nach Triebwerkskomponente
- Verdichter
- Turbine
- Düse
- Getriebe
- Andere Komponenten (Gebläse, Brennkammer, FADEC und Steuerungselektronik usw.)
- Nach Schubklasse
- Weniger als 10.000
- 10.001 bis 25.000
- 25.001 bis 50.000
- Mehr als 50.000
- Nach Endnutzer
- OEM-Werksausstattung
- Ersatz/Aftermarket
- Nach Technologie
- Konventioneller Turbofan/Turboprop
- Getriebeturbofan (GTF)
- Gegenläufiger Offenfächer
- Hybrid-Elektro-Antrieb
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit öffentlichen Signalen zur Luftfahrtaktivität sowie veröffentlichten Flotten- und Verkehrsstatistiken, da diese den Nachfragepool definieren, den Triebwerke letztlich bedienen. Wir stützten uns auf Quellen wie ICAO-Lufttransportstatistiken, IATA-Verkehrsindikatoren, FAA- und EASA-Veröffentlichungen zu Lufttüchtigkeit und Sicherheit sowie Zertifizierungsunterlagen für Flugzeuge und Triebwerke von Regulierungsbehörden.
Zur Ausarbeitung des Marktmodells prüften wir Unternehmensjahresberichte, Investorenpräsentationen und Ergebnistranskripte hinsichtlich der Exposition gegenüber Triebwerksprogrammen, des Aftermarket-Mix und der Trends bei Servicevereinbarungen. Wo hilfreich, nutzten wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Luft- und Raumfahrtdatenbanken auf Flugzeug- und Triebwerksebene, Patentdatenbanken sowie globale Verträge und Ausschreibungen, damit unsere Annahmen mit der Programmaktivität abgeglichen werden konnten. Diese Quellen sind beispielhaft, und wir zogen zudem weitere öffentliche und abonnementbasierte Quellen zur Datenerhebung, Validierung und Klärung heran.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um zu überprüfen, was Schreibtischquellen nicht vollständig erklären können, insbesondere wie sich der Zeitpunkt von Werkstattbesuchen, Ersatztriebwerksstrategien und Vertragsstrukturen in Umsätze übersetzen. Wir sprachen mit einer Mischung aus Teilnehmern des Triebwerks-OEM-Ökosystems, Experten auf Fluglinien- und Leasinggeberseite sowie MRO-fokussierten Spezialisten in wichtigen Regionen und gingen bei Annahmen mit großer Abweichung näher nach (zum Beispiel bei der Serviceintensität nach Flottenalter).
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 13% | APAC: 47% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 34% | EMEA: 35% |
| Kleinere Akteure: 16% | Manager: 53% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem globale Wachstums- und Nutzungstrends der Verkehrsflotte in Triebwerksnachfrage und Aftermarket-Intensität rekonstruiert und dann anhand von Preis- und Serviceratenannahmen in Werte übersetzt werden. Anschließend überprüfen wir die Gesamtsummen mittels selektiver Bottom-Up-Kontrollen, etwa durch stichprobenartige Triebwerksprogrammvolumina multipliziert mit beobachteten Preisspannen, sowie Kanalprüfungen der Preise für Servicevorfälle. Abweichungen werden nur angepasst, wenn mehrere Signale in dieselbe Richtung deuten.
Zu den wichtigsten im Modell verwendeten Eingaben gehören Flugzeugauslieferungen nach Kategorie, installierte Triebwerksbasis nach Programm, Nutzung (Flugstunden- und Zyklenwerte als Näherungsgrößen), Häufigkeit und Zusammensetzung von Werkstattbesuchen sowie die Aufteilung zwischen Time-and-Material- und langfristigen Servicevereinbarungen. Bei der Erstellung der Prognosen wurde eine Szenarioanalyse verwendet, um unterschiedliche Erholungspfade bei Auslieferungen und den zeitlichen Verlauf des Servicehochlaufs abzubilden. Der endgültige Pfad wurde an den während der Interviews gesammelten Expertenkonsens angepasst, damit kurzfristige Volatilität die langfristigen Fundamentaldaten nicht überlagert.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Indikatoren hinweg validiert, etwa Flottenwachstum im Vergleich zu Lieferplänen und Aftermarket-Umsätze im Vergleich zur erwarteten Anzahl von Servicevorfällen, die sich aus der Nutzung ergeben. Wenn ein Ausreißer auftritt, isolieren wir den Auslöser (zum Beispiel Zeitpunkt von Währungseffekten, eine einmalige Vertragsaufholung oder eine programmspezifische Produktionsänderung) und prüfen ihn vor der Freigabe erneut.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren Verschiebungen im Lieferplan, Zertifizierungsstörungen oder sprunghaften Veränderungen bei der Abdeckung von Servicevereinbarungen. Vor der Übergabe führt der Analyst eine erneute Prüfung der wichtigsten Eingaben durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Verkehrsflugzeugtriebwerke von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Verkehrsflugzeugtriebwerke können weit voneinander abweichen, da jeder Herausgeber unterschiedlich abgrenzt, was als Triebwerksumsatz zählt, und zudem unterschiedliche Zeitpunkte für Auslieferungen und Serviceerfassung verwendet. Unterschiede beim Basisjahr, beim Zeitpunkt der Währungsumrechnung und in der Behandlung von Triebwerksdienstleistungen (ereignisbasiert versus vertragsbasiert) sind meist die größten Einflussfaktoren.
Manche Quellen konzentrieren sich hauptsächlich auf die Neuproduktion von Triebwerken oder berichten nur über den Verkauf von Gasturbinen-Hardware, was die Gesamtsumme naturgemäß verringert. Andere Quellen erweitern den Umfang durch Hinzunahme breiterer Antriebs- oder benachbarter Triebwerkskategorien und wenden dann Annahmen im Stil von Listenpreisen an, was den Wert aufblähen kann. In diesem Bericht stammen die weiter gefassten Schätzungen üblicherweise aus der Einbeziehung breiterer Triebwerksfamilien und gebündelter MRO-Linien. Mordor Intelligence begrenzt die Gesamtsumme auf Verkehrsflugzeugtriebwerke mit OEM-Lieferungen und den triebwerksspezifischen Aftermarket, der an im Einsatz befindliche Flotten gekoppelt ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 98,86 Milliarden USD (2026) | |
| Fachzeitschrift A | 66,07 Milliarden USD (2025) | Konzentriert sich typischerweise auf Lieferungen von Gasturbinen-Hardware für Verkehrsflugzeuge und verwendet eine engere Definition des Aftermarkets, was Servicevereinbarungen und Ersatztriebwerke untererfassen kann. |
| Branchenverlag B | 41,10 Milliarden USD (2025) | Spiegelt oft eine engere, rein triebwerksbezogene Umsatzsicht wider und stützt sich möglicherweise auf eine begrenzte Programmabdeckung sowie eine vereinfachte Preisentwicklung, was die Gesamtsummen verringert, wenn Flotten zu langfristigen Servicevereinbarungen übergehen. |
Die Tabelle zeigt, dass sich der Großteil der Abweichung durch Entscheidungen zum Umfang erklären lässt, welche Werte als Aftermarket gelten und wie Triebwerksprogramme auf Verkehrsflotten abgebildet werden. Indem die Annahmen an beobachtbare Flottenaktivität und Servicedichte-Signale gekoppelt bleiben, bleibt die Schätzung auf wiederholbare Eingaben zurückführbar und kann bei Änderungen von Lieferungen oder Werkstattbesuchszyklen konsistent aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der Markt für kommerzielle Flugzeugtriebwerke im Jahr 2031?
Es wird prognostiziert, dass er 117,13 Milliarden USD erreicht, ausgehend von 98,86 Milliarden USD im Jahr 2026 bei einer CAGR von 3,45 %.
Welcher Triebwerkstyp hat heute den größten Marktanteil?
Turbofan-Triebwerke machen 57,76 % des Umsatzes im Jahr 2025 aus und spiegeln ihre Dominanz bei Schmalrumpf- und Zweigangflugzeugen wider.
Welche geografische Region soll bis 2031 am schnellsten wachsen?
Nordamerika führt mit einer CAGR von 4,55 %, angetrieben durch Flottenersatzbestellungen großer US-amerikanischer Fluggesellschaften.
Warum ziehen Hybrid-Elektro-Triebwerke Interesse auf sich?
Demonstratoren zeigen zweistellige Kraftstoffverbrauchsreduzierungen für subregionale Flugzeuge und positionieren die Technologie für künftige CO₂-Reduktionsmandate.
Wie reagieren OEMs auf Lieferkettenengpässe?
Sie integrieren Schmiedekapazitäten vertikal und erweitern Linien für additive Fertigung, um die Produktion von Turbinenscheiben und Verdichterteilen zu sichern.
Seite zuletzt aktualisiert am:



