
Tamanho e Participação do Mercado de Concessionárias Automotivas dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.95 Trilhões de dólares |
| Tamanho do Mercado (2026) | 3.08 Trilhões de dólares |
| Tamanho do Mercado (2031) | 3.83 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.47 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Concessionárias Automotivas dos Estados Unidos pela Mordor Intelligence
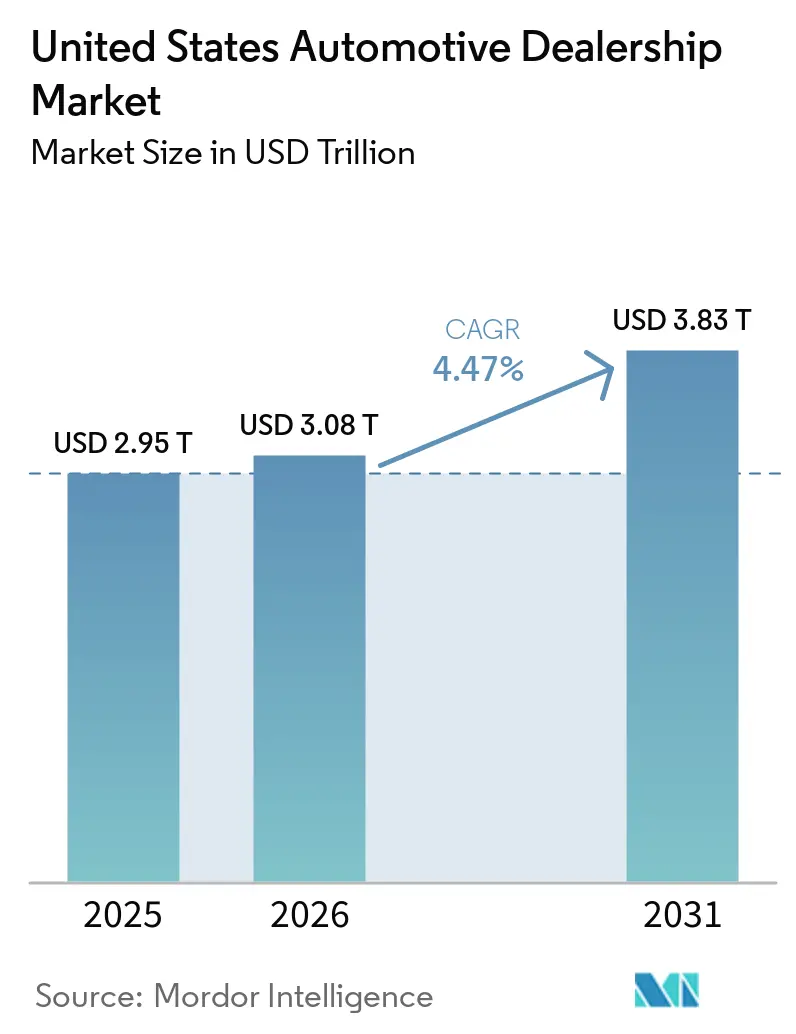
O tamanho do mercado de concessionárias automotivas dos Estados Unidos deve crescer de 2,95 trilhões de USD em 2025 para 3,08 trilhões de USD em 2026 e está previsto para atingir 3,83 trilhões de USD até 2031, a um CAGR de 4,47% no período de 2026 a 2031. Estoques bem equilibrados, demanda crescente por veículos usados certificados (CPO) e pesados investimentos em eletrificação sustentam ganhos de receita constantes, mesmo com a transparência de preços online comprimindo as margens brutas. A expansão, liderada pelas concessionárias, de portfólios de financiamento e seguros (F&I) está compensando a pressão sobre a lucratividade no front-end, enquanto legislações estaduais favoráveis aceleram a adoção do varejo digital. O aumento das vendas de veículos comerciais médios e pesados, vinculado à eletrificação de frotas, oferece um conjunto de lucros incremental, e a preferência sustentada dos consumidores por caminhonetes leves e SUVs continua a elevar os valores médios das transações. Ao mesmo tempo, os substanciais requisitos de capital para baias de serviço prontas para veículos elétricos e capacidade de software over-the-air (OTA) estão ampliando a lacuna competitiva entre consolidadores bem financiados e independentes com capital insuficiente.
Principais Conclusões do Relatório
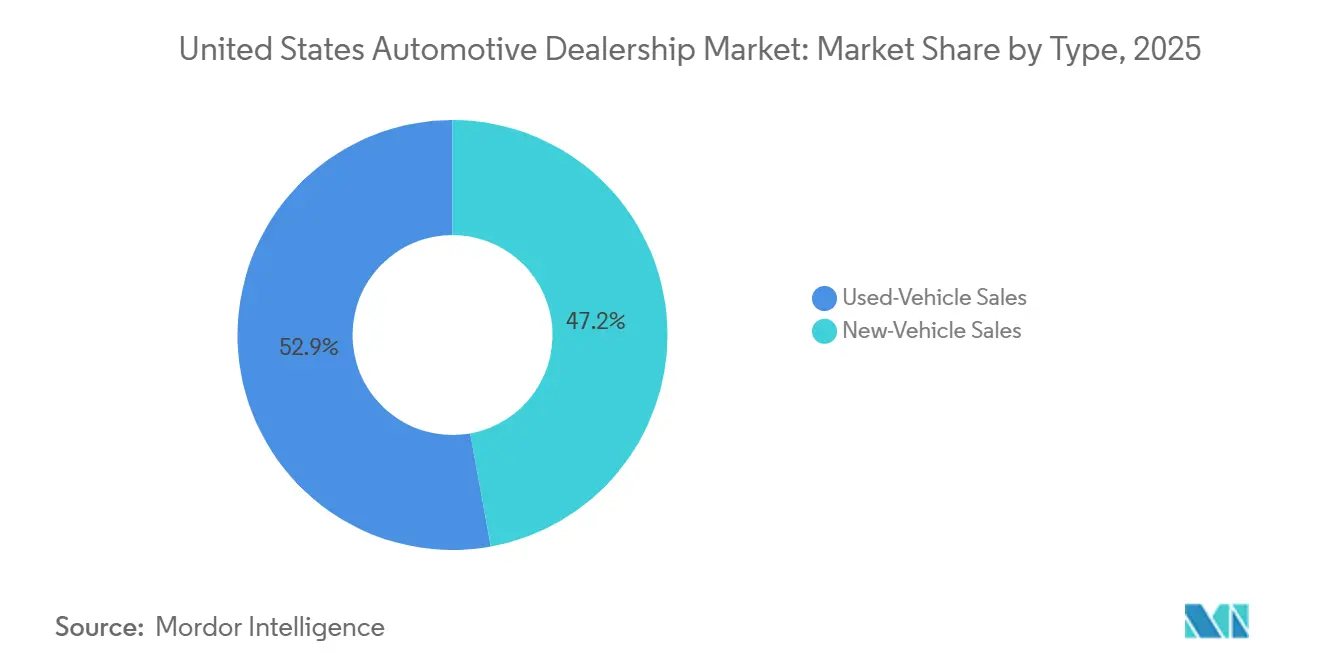
- Por tipo, as transaões de veículos usados capturaram 52,85% da participação de mercado de concessionárias automotivas dos Estados Unidos em 2025, enquanto as vendas de veículos novos estão prontas para crescer a um CAGR de 5,41% até 2031.
- Por varejista, as concessionárias franqueadas retiveram uma participação de 57,60% do tamanho do mercado de concessionárias automotivas dos Estados Unidos em 2025, enquanto as plataformas digitais diretas ao consumidor registrarão o maior CAGR previsto de 6,02% até 2031.
- Por tipo de veículo, caminhonetes leves e SUVs lideraram com 60,70% da participação de mercado de concessionárias automotivas dos Estados Unidos em 2025; veículos comerciais médios e pesados estão projetados para avançar a um CAGR de 4,97% até 2031.
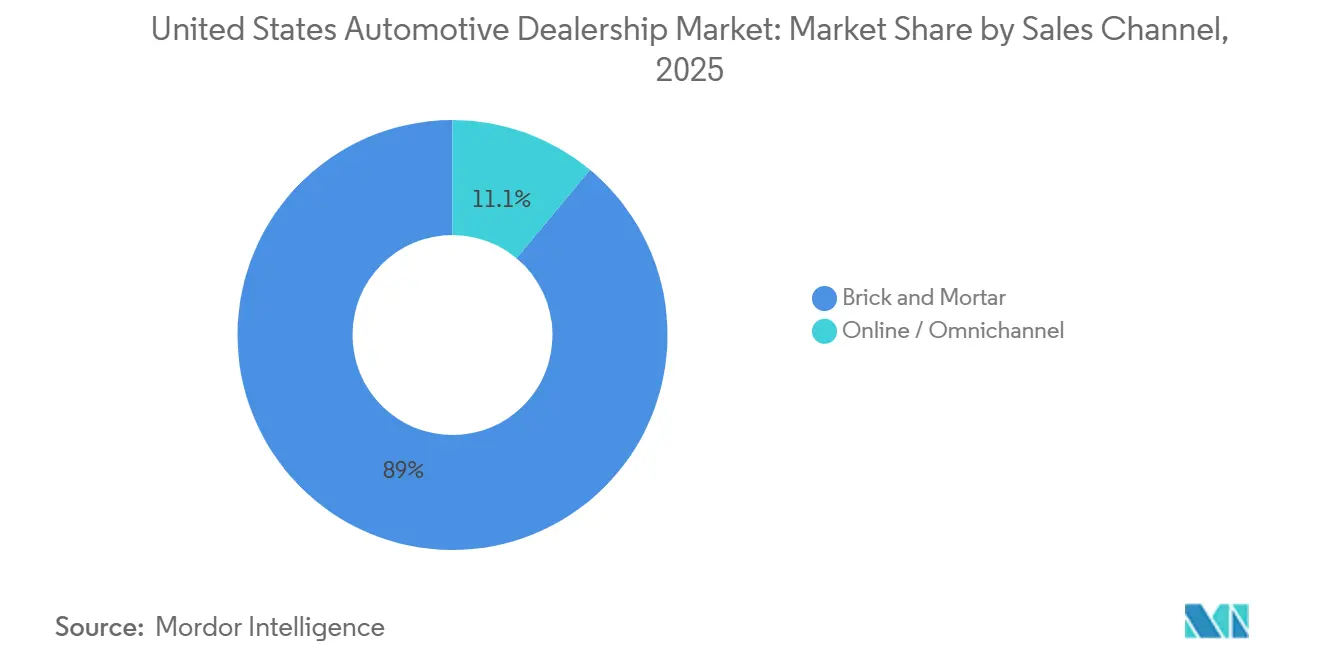
- Por canal de vendas, os pontos de venda físicos responderam por 88,95% da participação de mercado de concessionárias automotivas dos Estados Unidos em 2025; as vendas online e omnicanal se expandirão a um CAGR de 7,33% até 2031.
- Por segmento de cliente, os compradores individuais constituíram 76,55% da participação de mercado de concessionárias automotivas dos Estados Unidos em 2025, mas os clientes de frotas e corporativos estão prontos para avançar a um CAGR de 6,51% até 2031.
- Por região, o Sul dominou com 36,20% da participaão de mercado de concessionárias automotivas dos Estados Unidos em 2025 e está definido para crescer mais rapidamente a um CAGR de 5,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Concessionárias Automotivas dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aceleração do Lançamento de Modelos de Veículos Elétricos | +0.9% | Oeste e Nordeste lideram, expandindo-se para o Sul e o Centro-Oeste | Longo prazo (≥ 4 anos) |
| Recuperação do Estoque de Veículos Novos | +0.8% | Nacional, mais forte no Sul e no Oeste | Curto prazo (≤ 2 anos) |
| Concessionárias Expandem Produtos de F&I | +0.7% | Nacional, regulamentações estaduais variam | Médio prazo (2-4 anos) |
| Crescimento dos Programas de Veículos Usados Certificados | +0.6% | Nacional, premium nos centros de luxo do Nordeste | Médio prazo (2-4 anos) |
| Legislações Estaduais de Varejo Digital | +0.4% | Estados-chave como Califórnia, Texas, Illinois | Médio prazo (2-4 anos) |
| Modelos de Assinatura de Fabricantes de Equipamentos Originais (OEM) | +0.3% | Nacional, concentrado em mercados urbanos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração do Lançamento de Modelos de Veículos Elétricos
Os grupos de franquias comprometeram bilhões para showrooms e baias de serviço prontos para veículos elétricos [1]. Os desembolsos de capital por unidade variam de USD 100.000 para carregadores de Nível 2 a mais de USD 1 milhão, onde são exigidos carregadores de corrente contínua de carga rápida de Nível 3 mais atualizações de concessionárias públicas de energia. O programa Ford Model e Certified Elite ilustra os mandatos dos fabricantes de equipamentos originais (OEM) que agrupam treinamento, ferramentas e instalação de carregadores em prazos rigorosos, reformulando os ciclos de planejamento de despesas de capital para os varejistas. Os pioneiros capturam lucros de serviço incrementais provenientes do trabalho de garantia de bateria e da habilitação de assinatura de software, compensando a menor frequência de reparos mecânicos dos veículos elétricos. A disparidade geográfica persiste; concessionárias na Califórnia e em Nova York registram maior utilização de carregadores do que seus pares no Alto Centro-Oeste, mas o crescimento nacional do registro de veículos elétricos em 2024 sustenta a viabilidade de investimento a longo prazo.
Recuperação nos Níveis de Estoque de Veículos Novos
A estabilidade da produção dos fabricantes de equipamentos originais (OEM) elevou o estoque das concessionárias a 3,23 milhões de unidades em novembro de 2024, próximo à norma pré-pandemia de 3,4 a 3,5 milhões. A melhoria no fornecimento permite que os varejistas restaurem os programas tradicionais de incentivos e recuperem bônus baseados em volume, revertendo dois anos de erosão de margens causada por pipelines restritos. As marcas domésticas, apoiadas pela normalização do fornecimento de chips, reestabelecem ofertas competitivas de arrendamento mercantil que atraem compradores sensíveis ao pagamento de volta às concessionárias. As concessionárias devem gerenciar taxas de rotatividade mais lentas do que na era de escassez de 2022, levando a uma maior dependência de mecanismos de previsão de demanda baseados em inteligência artificial para evitar excesso de estoque. Um estoque robusto também fortalece o poder de negociação de grandes grupos de concessionárias, que podem adquirir alocações em grande escala, ampliando sua vantagem de custo sobre os independentes menores.
Expansão Liderada pelas Concessionárias de Produtos de F&I
O alongamento dos pagamentos de veículos novos aumentou a ansiedade dos consumidores em relação aos custos de reparo a longo prazo, tornando os contratos de serviço e a cobertura GAP essenciais em vez de opcionais. As concessionárias estão personalizando menus de F&I por tipo de propulsão, incluindo motor de combustão interna (ICE), híbrido e veículo elétrico, para otimizar a penetração enquanto aderem às diversas regras de divulgação estaduais. As plataformas de contratação digital aceleram as aprovações e reduzem os tempos de entrega, ajudando a preservar as pontuações de CSI mesmo quando os credores endurecem os padrões de subscrição. A vacância da Regra CARS da Comissão Federal de Comércio (FTC) em janeiro de 2025 encerrou a elaboração de regulamentações iminentes. No entanto, seus parâmetros de conformidade permanecem como melhores práticas do setor, levando as concessionárias a investir em ferramentas de auditoria que reduzem a exposição a penalidades. A maior transparência impulsiona a adesão dos consumidores, transformando o F&I em uma proteção de lucro estabilizadora contra a compressão de preços de front-end.
Crescimento dos Programas de Veículos Usados Certificados (CPO)
Os volumes de Veículos Usados Certificados (CPO) se recuperaram em 2024, à medida que compradores em busca de garantia migraram de veículos novos historicamente caros, elevando as margens de CPO em relação aos veículos usados padrão. Fabricantes como a Toyota ampliaram os níveis dos programas, permitindo que os pontos de venda franqueados capturassem prêmios de 10-15% acima de unidades comparáveis não certificadas, mantendo o estoque de dias lean. As concessionárias que incorporam análises de estoque de CPO em plataformas de aquisição garantem rotatividades mais rápidas, aproximadamente 25% mais rápidas do que o estoque não certificado, liberando capacidade de financiamento de piso para veículos de maior margem. A escassez contínua de devoluções de arrendamento mercantil até o final de 2025 eleva ainda mais os valores residuais, preservando o lucro bruto da concessionária mesmo diante de condições de crédito mais rígidas. À medida que o CPO se transforma de uma oferta auxiliar em um pilar central de lucro, os operadores independentes sem vias de certificação OEM correm o risco de ceder participação para rivais franqueados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Maior CAPEX para Atualizações de Serviço | -0.6% | Nacional, concessionárias rurais enfrentam o maior obstáculo | Médio prazo (2-4 anos) |
| Modelos Diretos ao Consumidor dos Fabricantes de Equipamentos Originais (OEM) | -0.5% | Nacional, mais forte em estados favoráveis a veículos elétricos | Longo prazo (≥ 4 anos) |
| Transparência de Preços Comprime as Margens de Lucro | -0.4% | Mercados urbanos mais afetados | Curto prazo (≤ 2 anos) |
| Maiores Custos de Conformidade com a FTC | -0.2% | Nacional, variações em nível estadual | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX para Atualizações de Serviço de Veículos Elétricos e ADAS
Elevadores de bateria para veículos elétricos, armazenamento isolado e equipamentos de calibração de ADAS custam de USD 56.000 a USD 650.000 por instalação [2]. O acesso a redes de energia acessíveis e a técnicos especializados é especialmente limitado em mercados rurais, forçando alguns operadores de ponto único a encerrar as atividades em vez de refinanciar instalações envelhecidas. Os consolidadores desfrutam de alavancagem de custo de escala e podem amortizar ferramentas sobre um throughput maior, ampliando sua lacuna de custo variável. Os programas de reembolso dos fabricantes de equipamentos originais (OEM) compensam parcialmente as despesas, mas geralmente exigem compromissos de volume, incorporando mais incentivos à consolidação. Consequentemente, a intensidade de capital é o mais imediato obstáculo estrutural para os independentes, reduzindo o crescimento geral do mercado em cerca de 0,6 pontos percentuais.
Modelos Diretos ao Consumidor dos Fabricantes de Equipamentos Originais (OEM)
A abordagem de agência estabelecida pela Tesla e os híbridos de entrega em loja com pedido online de novos entrantes testam a durabilidade das proteções de franquia. Embora 48 estados ainda restrinjam as vendas de fábrica, vários fabricantes de equipamentos originais (OEM) pilotam preços de agência que fixam o preço sugerido pelo fabricante (MSRP) e posicionam as concessionárias principalmente como parceiras de entrega e serviço. Tais estruturas podem corroer os lucros brutos de front-end tradicionais, mas estabilizar o risco de custo de estoque durante recessões. As associações de concessionárias continuam fazendo lobby para incorporar garantias de compensação em quaisquer novas exceções legislativas. No entanto, antecipa-se um arrasto de margem a longo prazo de aproximadamente 0,5 pontos percentuais sobre o CAGR do mercado de concessionárias automotivas dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Veículos Usados Ancoram a Receita, Novo Estoque Alimenta o Crescimento
O tamanho do mercado de concessionárias automotivas dos Estados Unidos para veículos usados deteve uma participação de 52,85% em 2025, consolidando seu papel como espinha dorsal econômica do canal. Valores residuais elevados, reforçados pela redução de devoluções de leasing, ajudaram as concessionárias a proteger as margens brutas mesmo com a normalização dos índices de atacado. As margens continuam a se beneficiar de ferramentas de aquisição de particulares que contornam as taxas de leilão e reduzem os custos de logística de entrada. Os níveis certificados mantêm preços premium e taxas de giro 25% mais rápidas, melhorando a velocidade de caixa que sustenta os desembolsos de juros do plano de piso.
Os veículos novos estão projetados para registrar um CAGR de 5,41%, superando o crescimento de usados até 2031, à medida que as restrições de produção das montadoras diminuem. Incentivos com média de 6,8% do preço da transação no início de 2025 trouxeram de volta compradores que estavam à margem para as concessionárias, especialmente em versões de entrada. À medida que a oferta se normaliza, espera-se que a participação de mercado de concessionárias automotivas dos Estados Unidos para veículos novos suba modestamente, embora a transparência de preços e os pilotos de agência limitem o potencial de alta da margem bruta no front-end. As concessionárias apertam os ciclos de recondicionamento em trocas, com o objetivo de girar o estoque de usados em 27 dias versus a mediana do setor de 35 dias, sustentando o desempenho bruto combinado em ambos os fluxos de veículos.


Por Varejista: Escala de Franquia Encontra Agilidade Digital
Os grupos franqueados controlaram 57,60% do mercado de concessionárias automotivas dos Estados Unidos em 2025, e as plataformas digitais diretas ao consumidor registrarão o maior CAGR previsto de 6,02% até 2031, sustentadas por alocações exclusivas das montadoras, autoridade de garantia e vínculos cativos de financiamento que erguem altas barreiras de entrada. Os consolidadores de mercado aproveitam sinergias de aquisição, como as economias da Lithia Motors em compras e marketing, para expandir o EBITDA por ponto de venda. As plataformas puramente digitais aproveitam modelos com ativos leves, registrando ganhos de unidades de dois dígitos apesar das margens de contribuição estreitas. Ainda assim, híbridos omnicanal estão emergindo, com a Amazon Autos integrando o cumprimento de pedidos das concessionárias para manter os custos de logística de última milha eficientes, preservando a conveniência do consumidor.
Os lotes independentes mantêm relevância onde compradores sensíveis ao preço valorizam a flexibilidade de negociação e pacotes de garantia não vinculados às montadoras. No entanto, as ferramentas de EV obrigatórias dos operadores de franquia e os direitos de software OTA concedem a eles uma vantagem estrutural em um futuro eletrificado. Com o tempo, espera-se que o tamanho do mercado de concessionárias automotivas dos Estados Unidos se incline para grupos de alto desempenho em múltiplos estados, à medida que o planejamento sucessório e a intensidade de capital levam os proprietários de lojas únicas a desinvestir. Os franqueados que investirem em plataformas de compra por clique e faixas de serviço no mesmo dia superarão os concorrentes que dependem exclusivamente do tráfego presencial legado.
Por Tipo de Veículo: Caminhões Dominam, Veículos Elétricos Comerciais Aceleram
Caminhonetes leves e SUVs capturaram 60,70% da receita do mercado de concessionárias automotivas dos Estados Unidos em 2025, auxiliados por regulamentações favoráveis de economia de combustível para designs de carroceria sobre chassi e fortes valores residuais que mantêm as relações pagamento-utilidade atraentes. A mudança das montadoras de sedãs continua, comprimindo a seleção de carros de passeio nos lotes das concessionárias e canalizando verbas de marketing para lucrativas versões de picape.
A demanda por veículos comerciais médios e pesados está definida para crescer a um CAGR de 4,97%, à medida que as frotas de comércio eletrônico e entrega de última milha se eletrificam para atender aos mandatos de descarbonização. As concessionárias podem certificar técnicos de alta tensão e desbloquear fluxos de serviço semelhantes a anuidades provenientes de contratos de inspeção de baterias e manutenção preventiva orientada por telemetria. O setor de concessionárias automotivas dos Estados Unidos também está vendo as montadoras incluírem software de gestão de frotas nas vendas de veículos, expandindo o papel consultivo das concessionárias e integrando-as mais profundamente nas operações dos clientes.
Por Canal de Vendas: As Lojas Reinventam a Experiência Presencial
As lojas físicas processaram 88,95% das transações do mercado de concessionárias automotivas dos Estados Unidos em 2025, reforçando a importância duradoura da avaliação tátil de veículos e da avaliação de trocas. As concessionárias redesenham as instalações com baias de entrega expressa e espaços de trabalho na sala de espera do cliente para reduzir o tempo de ciclo e elevar as métricas de CSI.
Os canais online estão projetados para escalar a um CAGR de 7,33%, impulsionados pela legalização estadual de contratos eletrônicos, equivalência de assinatura remota e disposições de entrega em domicílio. Os varejistas que adotam pilhas de dados unificadas migram os consumidores de forma integrada entre o site, o chatbot e os balcões na loja, reduzindo o tempo de negociação em uma média de 42 minutos. À medida que o omnicanal amadurece, o volume do mercado de concessionárias automotivas dos Estados Unidos ainda se originará de concessionárias que dominam o engajamento híbrido, em vez de vendas puramente online.

Por Segmento de Clientes: A Eletrificação de Frotas Supera os Ganhos no Varejo
Os compradores de varejo responderam por 76,55% do mercado de concessionárias automotivas dos Estados Unidos em 2025, mas estão desacelerando à medida que os consumidores urbanos gravitam em direção a modelos de assinatura que oferecem menor comprometimento e seguro incluído. As assinaturas apoiadas pelas montadoras e vendidas por meio de concessionárias, como a Ford Pro, estão escalando rapidamente, com 400.000 contas gerando fluxos de receita recorrente semelhantes ao modelo SaaS.
Os volumes de frotas e corporativos estão se expandindo 6,51% ao ano, impulsionados por incentivos fiscais federais para veículos elétricos comerciais que reduzem o custo total de propriedade. As concessionárias que oferecem descontos por volume de compra, faturamento consolidado e consultoria de carregamento em depósito garantem receita de serviço por vários anos. Consequentemente, a participação de mercado de concessionárias automotivas dos Estados Unidos atribuída a frotas está projetada para aumentar até 2031, criando um mix de clientes mais equilibrado que estabiliza as oscilações cíclicas do varejo.
Análise Geográfica
O Sul contribuiu com 36,20% do faturamento de 2025 e está projetado para avançar a um CAGR de 5,78% até 2031, impulsionado por forte migração interna, regulamentações de franquia comparativamente mais flexíveis e um mix de veículos inclinado 68% para caminhonetes leves que comandam margens brutas mais altas no front-end. Estados como Texas e Geórgia continuam a aprovar fechamentos com assinatura eletrônica direta, acelerando a penetração omnicanal e elevando os volumes por ponto de venda, à medida que os mercados de trabalho permanecem apertados no Sun Belt.
O Nordeste é moldado por metrópoles densas onde as concessionárias ocupam imóveis de alto custo, e regras de emissões rigorosas aceleram a adoção de veículos elétricos. A meta de Nova York de 35% de penetração de vendas de emissão zero até 2026 está forçando as concessionárias a modernizar os pontos de venda legados com carregadores rápidos de corrente contínua, frequentemente apoiados por subsídios de concessionárias de energia que cobrem até 80% dos custos de preparação. Embora a participação de carros de passeio seja maior aqui do que em outras regiões, o aumento dos prêmios de seguro leva os compradores a crossovers compactos que equilibram espaço e custo.
As concessionárias do Meio-Oeste se beneficiam de ecossistemas de fornecedores profundos e de uma base de clientes fiel às marcas domésticas, sustentando uma demanda de reposição constante para picapes usadas na agricultura e na construção. Os gastos do projeto de infraestrutura em rodovias e pontes estão estimulando as vendas de caminhões pesados, abrindo volume de contratos de serviço que compensa a rotatividade mais lenta de sedãs no varejo. Enquanto isso, a população de adotantes precoces do Oeste e os subsídios estaduais para veículos elétricos de 2.000 a 4.500 USD impulsionaram os registros de veículos elétricos a bateria para 18% das vendas de veículos novos em 2024, estimulando o investimento das concessionárias em praças de carregamento compartilhadas por empreendimentos.
Panorama regulatório
O mercado de concessionárias automotivas dos Estados Unidos opera sob uma combinação de regimes federais de proteção ao consumidor e regimes estaduais de licenciamento de franquias e revendedores. No nível federal, as práticas de publicidade e precificação têm sofrido escrutínio crescente, com a Federal Trade Commission (FTC) emitindo cartas de advertência em março de 2026 a 97 concessionárias automotivas sobre condutas de publicidade e precificação, e divulgando publicamente os nomes das concessionárias em maio de 2026. Mesmo após a anulação anterior da Regra CARS da FTC, suas expectativas em relação à precificação transparente, divulgação de taxas e transparência de produtos adicionais continuam a moldar os programas de conformidade das concessionárias.
As regras a nível estadual variam materialmente na forma como as concessionárias executam a comercialização digital, as divulgações de taxas e as alegações publicitárias. Vários estados e procuradores-gerais têm alinhado orientações com os temas de transparência federais, incluindo atualizações da Louisiana Motor Vehicle Commission nos regulamentos de publicidade e um aviso do Procurador-Geral de Massachusetts sobre taxas de documentação. As concessionárias também precisam de controles operacionais que apoiem a conformidade com a Regulation Z (Truth in Lending Act) para publicidade de crédito e com a TCPA para contato com clientes, reforçando o investimento em ferramentas de auditoria, gestão de consentimento de chamadas e mensagens de texto, e fluxos de trabalho de contratação eletrônica padronizados.
Análise da cadeia de valor
A cadeia de valor das concessionárias começa com a produção e alocação das montadoras, passa pela distribuição e logística atacadista até as operações de varejo em pontos de venda franqueados e independentes, e depois se estende ao pós-venda de alta margem. Os revendedores gerenciam a aquisição de estoque (novas alocações e sourcing de usados), recondicionamento, merchandising, precificação e entrega, ao mesmo tempo em que coordenam dependências de terceiros, como credores de floorplan, plataformas de leilão, provedores de logística e agências de crédito. Os dados de estrutura de mercado também apontam para uma base operacional fragmentada abaixo dos consolidadores, com o Censo Econômico de 2022 identificando 17.242 empresas em mais de 21.000 localidades, o que ajuda a explicar a ampla variação na maturidade dos processos e no acesso a capital.
A jusante, as áreas de lucro se estendem além do lucro bruto de veículos para financiamento e seguros (F&I), administração de garantias, peças e serviços, cada vez mais ligados à ativação de software e à habilitação de assinaturas. O modelo operacional está se tornando mais intensivo em capex e em capacidades à medida que as concessionárias adicionam carregamento de VEs, ferramentas de alta tensão e calibração de ADAS, além de construírem pilhas de varejo digital que conectam geração de leads, estoque, subscrição de crédito e contratação. Essa mudança tende a favorecer grupos capazes de distribuir custos de tecnologia e conformidade em redes multilocalizadas, com aquisições, marketing e recondicionamento centralizados ajudando a melhorar os tempos de giro e reduzir o atrito de aquisição para estoque de usados e CPO.
Cenário Competitivo
Concentração do Mercado
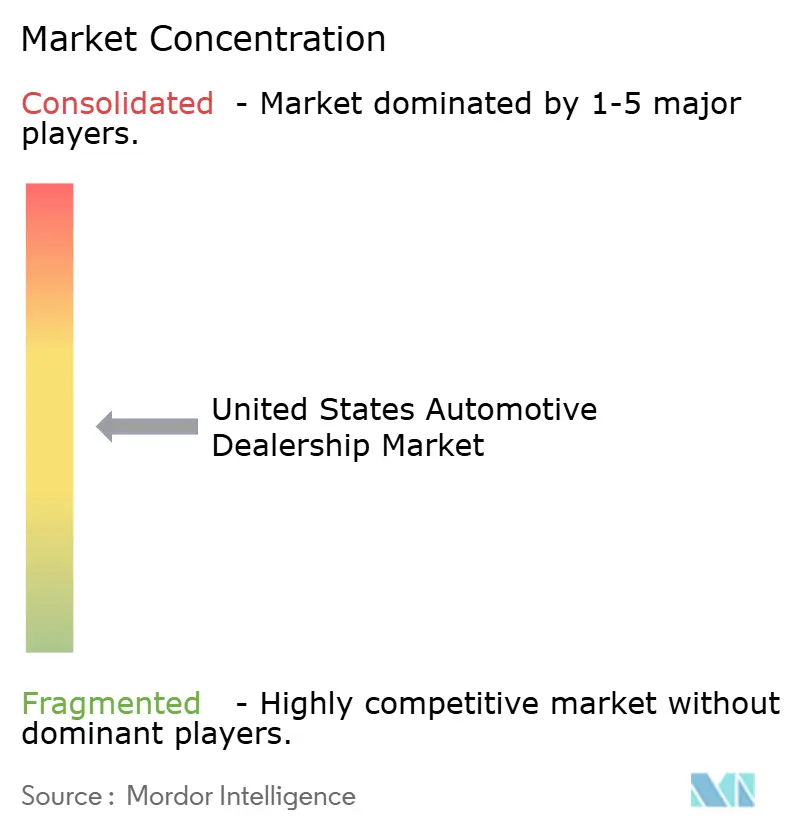
A consolidação do mercado continua à medida que grandes grupos de capital aberto implantam fluxos de caixa provenientes dos recordes de lucros de 2021 a 2023 para adquirir pontos de venda menores. A Lithia Motors superou a AutoNation em vendas de unidades em 2024 após uma série de aquisições no Meio-Oeste e no Sudeste, elevando a participação combinada dos 10 maiores grupos para uma parcela significativa do mercado de concessionárias automotivas dos Estados Unidos. Apesar dessa alta, o setor permanece moderadamente concentrado, deixando espaço para campeões regionais defenderem território por meio de engajamento comunitário e ofertas de serviço personalizadas.
Os temas estratégicos incluem agrupamento de marcas de luxo, implantação de tecnologia omnicanal e escalonamento de infraestrutura para veículos elétricos. A aquisição da Mercedes-Benz of Buckhead pela Group 1 Automotive, com receita de 210 milhões de USD, garantiu crescimento no mix premium e consolidou eficiências na distribuição de peças[3]. A parceria da Reynolds and Reynolds com a UVeye está entregando faixas de inspeção de parte inferior do veículo orientadas por inteligência artificial, melhorando as taxas de venda adicional para pneus e reparos de segurança. Enquanto isso, os varejistas em estados com baixa adoção de veículos elétricos estão adiando os gastos com carregadores, potencialmente perdendo prioridade de alocação quando os créditos fiscais federais se tornarem mais rígidos após 2026.
As ameaças competitivas de players não tradicionais estão se cristalizando. A Amazon Autos lançou listagens nacionais de veículos usados em agosto de 2025, aproveitando a logística em escala Prime enquanto mantém a conformidade das concessionárias ao encaminhar a papelada final por meio de varejistas licenciados. As startups diretas ao consumidor que visam modelos de agência ainda precisam navegar pelos estatutos de franquia, mas seus gastos com marketing estão comprimindo as taxas de anúncios em mecanismos de busca para as concessionárias tradicionais. Consequentemente, o sucesso depende de uma alocação de capital equilibrada: investir o suficiente em capacidades digitais e de veículos elétricos para permanecer relevante, ao mesmo tempo em que se protege a liquidez para a resiliência em períodos de recessão cíclica.
Líderes do Setor de Concessionárias Automotivas dos Estados Unidos
-
AutoNation Inc.
-
Lithia Motors Inc.
-
Group 1 Automotive Inc.
-
Penske Automotive Group
-
Sonic Automotive Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A consolidação e a otimização de portfólio continuam a criar espaço para operadores em escala expandirem franquias premium e de alto volume, particularmente onde a densidade de pós-venda e o mix de marcas fortalecem a absorção de serviços. As evidências no escopo apontam para uma abordagem de cluster: as aquisições da AutoNation em junho de 2026 da Toyota of Newnan na Geórgia e de três pontos de venda de luxo premium na região da Baía de São Francisco (Audi Fremont, Mercedes-Benz of Fremont, Porsche Fremont), e as aquisições da Lithia and Driveway em março de 2026, abrangendo franquias Toyota e Mercedes-Benz no Tennessee e Oregon. Juntas, essas movimentações apoiam um conjunto de oportunidades em torno da construção de cobertura contígua de serviços e peças, e do uso dessa presença para melhorar a alavancagem em publicidade regional, contratação de pessoal e treinamento.
Uma segunda área de oportunidade é a modernização operacional que transforma a pressão regulatória e a transparência de preços para o consumidor em processos repetíveis em jornadas omnicanal. Com o escrutínio publicitário da FTC em 2026, juntamente com orientações estaduais sobre taxas e divulgações, aumenta o valor de pastas de negócios padronizadas, controles de consentimento e comunicação, e contratação digital que reduz o atrito no ciclo de entrega. As concessionárias que combinam esses controles com capacidade de serviço pronta para VEs, incluindo ferramentas de alta tensão e ADAS, estão posicionadas para captar mais trabalho de garantia, ativações relacionadas a software e serviços recorrentes à medida que a frota em uso muda. Ao mesmo tempo, a eletrificação de frotas em veículos médios e pesados amplia a demanda por serviços de manutenção, inspeção e disponibilidade operacional orientados a depósitos, vendidos por meio de redes de concessionárias.
Desenvolvimentos recentes do setor
- Junho de 2026: A AutoNation, Inc. adquiriu três concessionárias de luxo premium na região da Baía de São Francisco (Audi Fremont, Mercedes-Benz of Fremont, Porsche Fremont) com efeito a partir de 22 de junho de 2026. A aquisição consolida a presença premium-luxo da AutoNation na região da Baía de São Francisco. Ela fortalece o mix premium e a rede regional de serviços e peças, com potenciais ganhos na receita de F&I e pós-venda.
- Junho de 2026: A AutoNation, Inc. adquiriu a Toyota of Newnan (Geórgia) com efeito a partir de 8 de junho de 2026. A movimentação expande o alcance geográfico para a Geórgia e adiciona uma franquia Toyota. Isso apoia o crescimento escalável de receita em mercados suburbanos e fortalece o portfólio Toyota.
- Março de 2026: A Lithia & Driveway adquiriu a Toyota of Gallatin (Tennessee) e a Mercedes-Benz of Medford (Oregon), adicionando aproximadamente 225 milhões de dólares americanos em receita anualizada nos EUA. O negócio adiciona as marcas Toyota e Mercedes-Benz ao mix da Lithia, impulsionando a diversificação regional e a base de receita.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange o valor gerado pelas concessionárias automotivas que operam nos Estados Unidos, medido no nível da concessionária como receita proveniente da venda de veículos no varejo e serviços relacionados à concessionária. A cobertura inclui facilitação de financiamento no nível da concessionária, produtos de garantia e trabalho de pós-venda.
Exclusões de escopo: Excluímos a receita de veículos no nível de fabricação, classificados puramente de marketplace e oficinas de reparo independentes que não fazem parte de uma operação de concessionária.
Visão Geral da Segmentação
- Por Tipo
- Vendas de Veículos Novos
- Vendas de Veículos Usados
- Por Varejista
- Concessionárias Franqueadas
- Concessionárias Independentes
- Varejistas Digitais Diretos ao Consumidor
- Por Tipo de Veículo
- Automóveis de Passeio
- Caminhões Leves e SUVs
- Veículos Comerciais Médios e Pesados
- Por Canal de Vendas
- Lojas Físicas
- Online / Omnicanal
- Por Segmento de Clientes
- Consumidores Individuais
- Frotas e Clientes Corporativos
- Por Região (Estados Unidos)
- Nordeste
- Centro-Oeste
- Sul
- Oeste
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental define os limites e nos fornece insumos limpos antes do início da modelagem. Utilizamos conjuntos de dados oficiais e referências do setor para ancorar o contexto de demanda, incluindo fontes como o Censo dos EUA (estatísticas de comércio varejista do NAICS), séries de emprego e salários do Bureau of Labor Statistics, tendências de consumo pessoal do Bureau of Economic Analysis, dados de taxas de juros e indicadores de crédito do Federal Reserve Economic Data (FRED) e estatísticas de veículos e viagens do Departamento de Transportes dos EUA.
Paralelamente, revisamos registros públicos de empresas e apresentações para investidores de grupos de concessionárias listados, publicações de associações e cobertura de imprensa de renome para entender padrões de preços, pressões sobre margens e mudanças entre trabalho com veículos novos, usados e de serviço. Para preencher lacunas estruturais, recorremos seletivamente a assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e dados financeiros, e bancos de dados de patentes quando mudanças tecnológicas afetam as operações das concessionárias. Essas fontes documentais são meramente ilustrativas, e também utilizamos outras referências públicas durante a coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar sob pressão a visão documental e converter indicadores amplos em premissas de modelo utilizáveis. Conversamos com executivos de grupos de concessionárias, gerentes de veículos usados, líderes de operações fixas, especialistas em financiamento e seguros e parceiros de canal, para que os totais finais reflitam como a receita é contabilizada e com que rapidez os preços e incentivos estão mudando em todo os Estados Unidos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 13% |
| Nível médio: 45% | Líderes funcionais/de unidade: 37% |
| Participantes menores: 22% | Gerentes: 50% |
Dimensionamento do Mercado e Previsão
O dimensionamento do mercado é construído usando uma lógica de cima para baixo e de baixo para cima, de modo que o valor final seja explicável e possa ser replicado com insumos práticos. A visão de cima para baixo reconstrói a receita no nível da concessionária vinculando os volumes de varejo de veículos leves nos EUA aos valores médios das transações e, em seguida, adicionando os complementos típicos das concessionárias, como penetração de financiamento e seguros e absorção de serviços. Depois disso, verificamos os resultados por meio de aproximações seletivas de baixo para cima, usando divulgações financeiras amostradas de concessionárias, faixas de produtividade por ponto de venda e verificações de canal sobre margem bruta típica e renda de F&I por unidade, que são então usadas para ajustar os totais onde uma lacuna aparece.
Os insumos mais importantes neste mercado incluem o mix de unidades novas versus usadas, preços médios de venda no varejo, custos de incentivos e juros do plano de piso, participação de leasing e disponibilidade de crédito, valores de tickets de serviço e peças, e taxas de giro de estoque que afetam o throughput. As previsões são produzidas usando análise de cenários apoiada por uma regressão multivariada simples sobre drivers como taxas, perspectiva de vendas de unidades e normalização de preços. As premissas são refinadas após o recontato com especialistas quando a dispersão é alta. Onde as leituras de baixo para cima são escassas, como em pequenas lojas independentes, usamos faixas vinculadas a contagens de estabelecimentos e faixas típicas de receita por localização, em vez de forçar uma falsa precisão.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de triangulação entre sinais independentes e, em seguida, revisados para detectar anomalias antes da aprovação final. Comparamos a direção da receita modelada com o contexto de vendas de unidades, condições de crédito e métricas operacionais públicas das concessionárias. Se observarmos uma grande variação, realizamos uma segunda análise sobre definições, prazos e premissas de preços.
Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos importantes podem alterar materialmente os volumes de vendas ou a economia das concessionárias. Antes da entrega, verificamos novamente os comunicados públicos mais recentes e realizamos acompanhamentos direcionados quando novas evidências alteram um insumo-chave.
Tamanho do Mercado de Concessionárias Automotivas dos Estados Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para este mercado podem parecer muito diferentes, mesmo quando todos se referem aos Estados Unidos, porque o limite de receita nem sempre é consistente. As diferenças geralmente decorrem de se uma estimativa conta apenas as concessionárias franqueadas de carros novos, se os varejistas exclusivos de usados estão incluídos e como a receita de serviços, peças e financiamento e seguros é tratada.
Os maiores fatores de diferença são tipicamente o escopo e o tratamento contábil. Algumas fontes usam a receita do setor no estilo NAICS apenas para concessionárias de carros novos, o que pode deixar de fora os pontos de venda focados em usados e os fluxos de receita relacionados às concessionárias. Outras fontes podem misturar os gastos do consumidor com veículos com a receita da concessionária, o que infla os totais. O timing do ano também importa, pois os preços das transações, os incentivos e as taxas de juros se movem rapidamente. Um ano-base mais antigo ou um simples aumento de preço pode superestimar o crescimento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,95 T USD (2025) | |
| Associação do Setor A | 1,30 T USD (2025) | Frequentemente limitado a concessionárias franqueadas de veículos leves e totais de vendas de concessionárias reportados, o que pode subestimar o varejo exclusivo de usados e pode não estar totalmente alinhado com pools de receita mais amplos das concessionárias. |
| Publicador de Dados Comerciais B | 1,49 T USD (2026) | Tipicamente mapeado para a receita de concessionárias de carros novos do NAICS e depois projetado com indicadores macroeconômicos, o que pode deixar de fora a atividade de varejo não franqueado e pode suavizar oscilações rápidas em preços, incentivos e receita de financiamento. |
No modelo da Mordor Intelligence, os totais incluem a receita de veículos no varejo mais os fluxos de renda típicos vinculados às concessionárias, como F&I e operações fixas, em vez de apenas a receita de concessionárias de carros novos do NAICS. Quando o mesmo ano e os mesmos componentes de receita são alinhados, a maior parte da diferença restante é de timing, pois preços, incentivos e custos do plano de piso podem alterar o valor rapidamente. Mantemos as premissas rastreáveis a indicadores observáveis e as verificamos novamente com entrevistas antes de finalizar os totais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de concessionárias automotivas dos Estados Unidos em 2026?
O tamanho do mercado de concessionárias automotivas dos Estados Unidos é de USD 3,08 trilhões em 2026, com valor previsto de USD 3,83 trilhões até 2031.
Qual segmento está crescendo mais rapidamente nas vendas de concessionárias?
Os veículos comerciais médios e pesados estão projetados para se expandir a um CAGR de 4,97%, à medida que a eletrificação de frotas ganha impulso.
Como os canais online estão afetando a rentabilidade das concessionárias?
As vendas Online/Omnicanal estão definidas para crescer 7,33% ao ano, forçando as concessionárias a investir em ferramentas digitais que mantenham as margens brutas enquanto melhoram a conveniência do cliente.
Qual região lidera as receitas das concessionárias nos EUA?
O Sul detém a maior participação de 36,20% e está previsto para crescer mais rapidamente a um CAGR de 5,78% até 2031.