
Tamanho e Participação do Mercado de Caminhões Automotivos de Alto Desempenho
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 188.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 264.58 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caminhões Automotivos de Alto Desempenho pela Mordor Intelligence
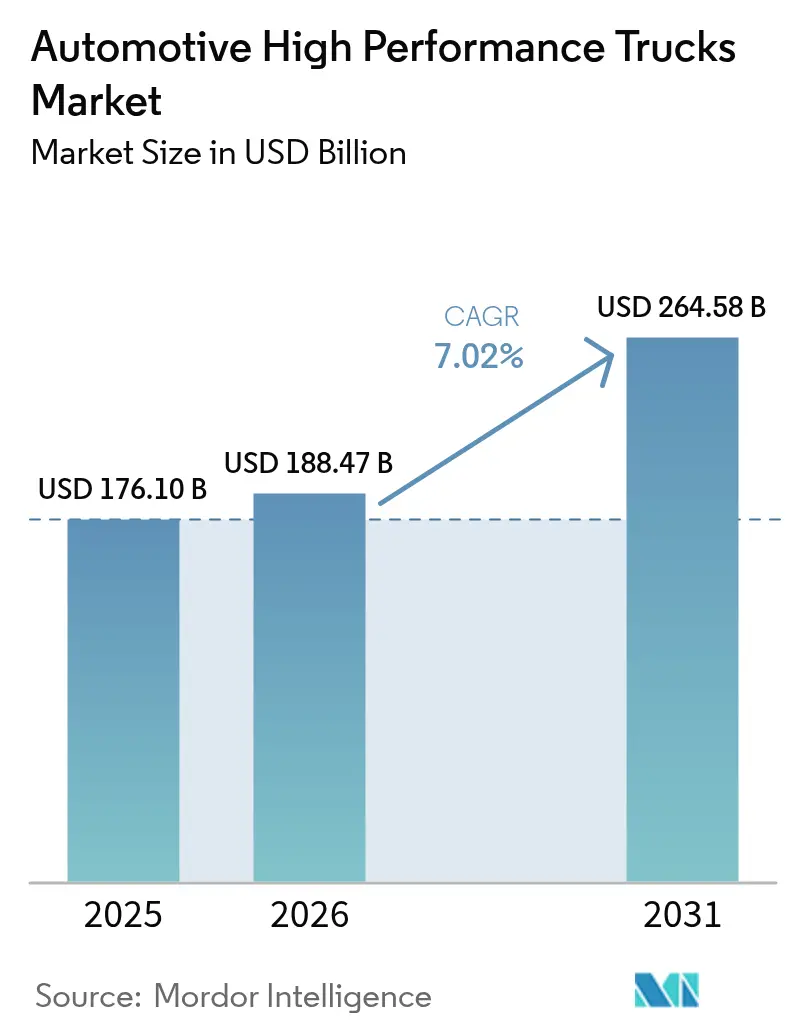
O tamanho do mercado de caminhões automotivos de alto desempenho está prestes a atingir USD 176,10 bilhões em 2025. O tamanho do mercado de caminhões automotivos de alto desempenho em 2026 é estimado em USD 188,47 bilhões, crescendo a partir do valor de USD 176,10 bilhões em 2025, com projeções para 2031 mostrando USD 264,58 bilhões, crescendo a um CAGR de 7,02% entre 2026-2031. O crescimento repousa sobre três pilares: a aceleração da eletrificação, que promete paridade de custo total de propriedade com o diesel; regulamentações globais mais rígidas de CO₂, que penalizam frotas de alta emissão; e os investimentos em infraestrutura, que sustentam a demanda vocacional mesmo quando os ciclos de frete de longa distância arrefecem. A adoção de veículos elétricos a bateria é mais visível em rotas regionais e urbanas, mas as plataformas a diesel mantêm vantagens de escala para cargas pesadas. Enquanto isso, pilotos de carregamento de classe megawatt e plantas de baterias em joint venture destacam como os fabricantes tradicionais agrupam capital para suprir uma lacuna de rede de carregamento de USD 30 bilhões. O mercado também se beneficia de recuperações síncronas na construção civil e na logística de comércio eletrônico, que elevam as taxas de produção nas Classes 5-8, ao mesmo tempo que impulsionam especificações premium como AMTs, software de manutenção preditiva e pacotes de assistência ao motorista.
Principais Conclusões do Relatório
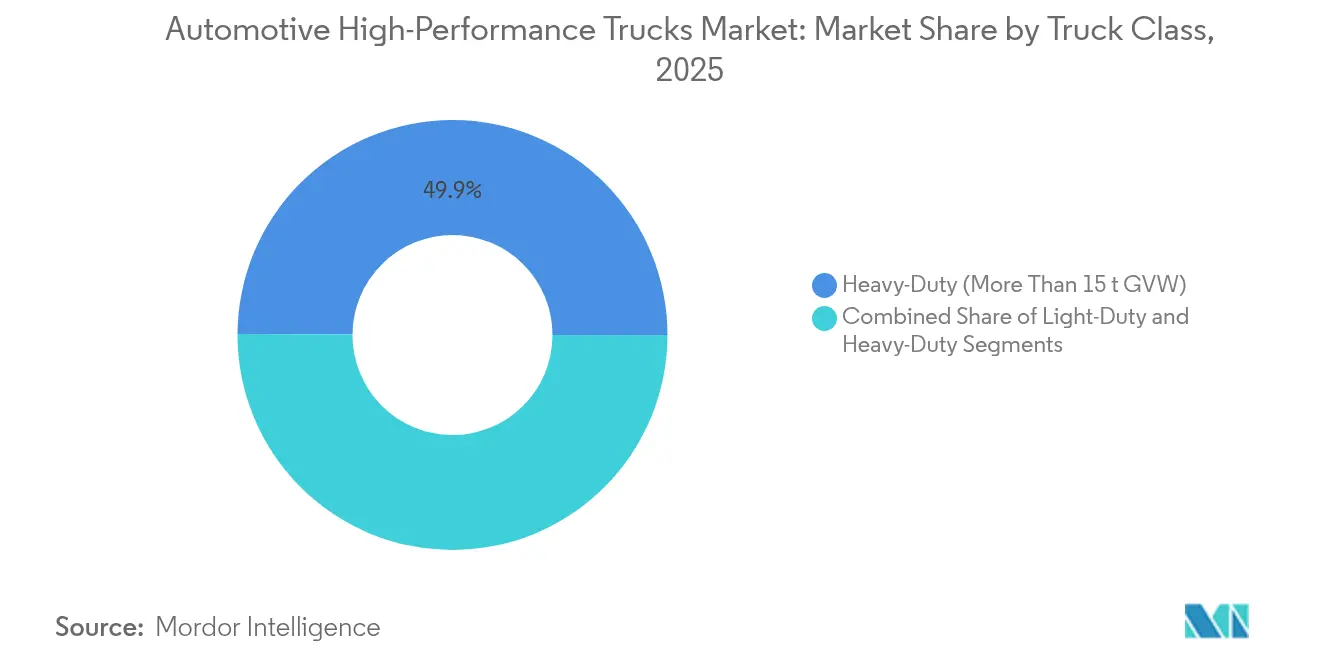
- Por classe de caminhão, as plataformas pesadas (mais de 15 t de PBT) lideraram com 49,93% da participação de mercado de caminhões automotivos de alto desempenho em 2025 e devem crescer a um CAGR de 6,82% até 2031.
- Por tipo de tração, os sistemas de combustão interna reterão uma participação de receita de 79,05% do mercado de caminhões automotivos de alto desempenho em 2025, enquanto os caminhões elétricos a bateria registrarão a expansão mais rápida, a um CAGR de 8,28%.
- Por potência, a faixa de 250-400 hp comandou uma participação de 44,02% do tamanho do mercado de caminhões automotivos de alto desempenho em 2025 e deve avançar a um CAGR de 10,18% até 2031.
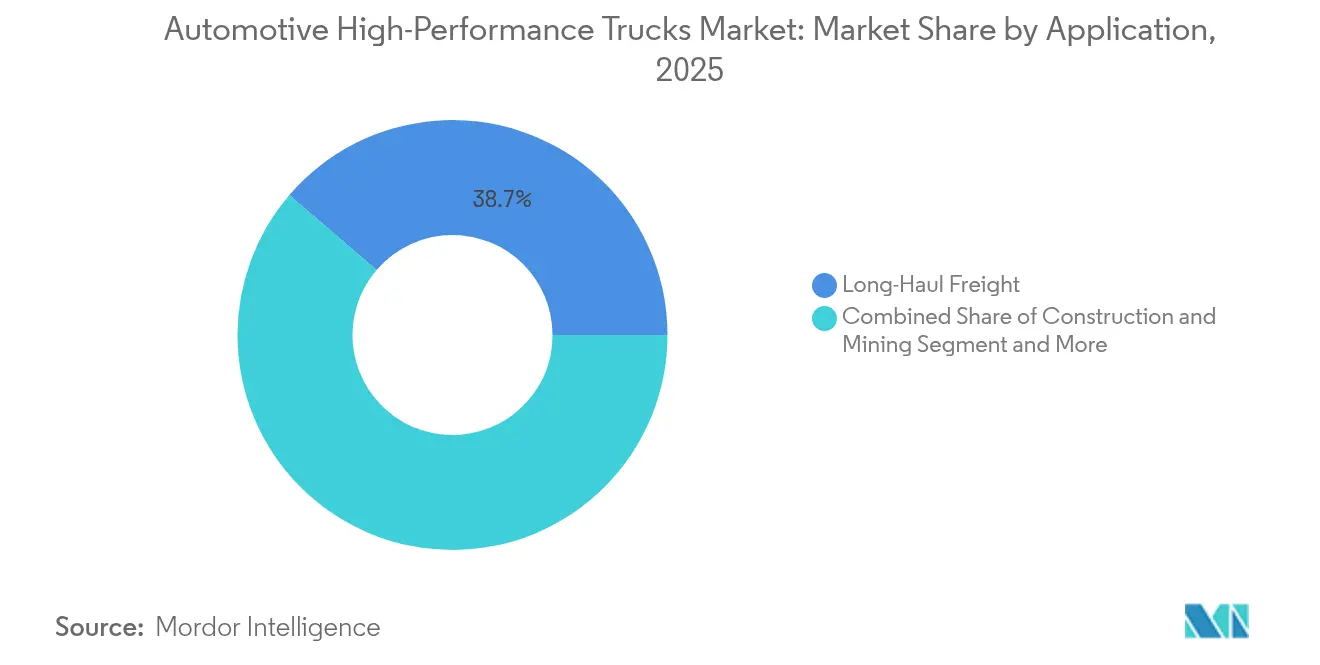
- Por aplicação, as aplicações de frete de longa distância comandam uma participação de mercado de 38,72% em 2025 e crescem a um CAGR de 8,62% até 2031.
- Por transmissão, as transmissões manuais respondem por uma participação de 33,35% do tamanho do mercado de caminhões automotivos de alto desempenho em 2025 e estão crescendo a um CAGR de 8,94% até 2031.
- Por região, a Ásia-Pacífico capturou uma participação de 43,12% do mercado de caminhões automotivos de alto desempenho em 2025 e permanece a geografia de crescimento mais rápido, com um CAGR de 9,08% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda Rápida no Preço das Baterias Viabilizando Pacotes Iguais ou Superiores a 400 kWh | +1.5% | Global, liderado pela escala de fabricação da China | Médio prazo (2 a 4 anos) |
| Aumento nos Volumes de Frete de Longa Distância do Comércio Eletrônico | +1.2% | Global, com concentração na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Limites de CO₂ para Frotas Completas nas Normas da UE e da Fase IV da China | +1.1% | UE e China como núcleo, com impacto regulatório em outras regiões | Longo prazo (≥ 4 anos) |
| Estímulo à Infraestrutura Impulsionando a Demanda por Caminhões Vocacionais | +0.9% | América do Norte e UE, com impacto em mercados emergentes | Curto prazo (≤ 2 anos) |
| Manutenção Preditiva Orientada por Dados Reduzindo o TCO | +0.8% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Modelos de Assinatura Diretos do Fabricante para Frotas | +0.6% | América do Norte e UE, em expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Queda Rápida no Preço das Baterias Viabilizando Pacotes com Mais de 400 kWh
As reduções no custo das baterias aceleram a adoção de caminhões elétricos ao viabilizar pacotes de baterias maiores que atendem aos requisitos de desempenho de longa distância, ao mesmo tempo que alcançam a paridade de custo total de propriedade com as alternativas a diesel. Os preços das baterias caíram mais de 85% na última década, com os custos atuais de USD 135 por kWh esperados para atingir USD 60 por kWh entre 2025-2030, tornando os caminhões de frete elétricos potencialmente 50% mais baratos de possuir do que os a diesel até 2030. O Relatório de Custo de Aquisição Incremental de 2025 do Departamento de Energia mostra que os custos de baterias para veículos comerciais estão em USD 128-133 por kWh, abaixo de USD 150 por kWh em 2022[1]"Metodologia e Resultados do Custo de Aquisição Incremental de 2025 para Veículos Limpos", Departamento de Energia dos EUA, energy.gov.. Essa trajetória permite que caminhões elétricos Classe 8 com autonomia de 375 milhas (aproximadamente 603 km) alcancem um custo total de propriedade 13% menor do que os caminhões a diesel, com períodos de retorno de aproximadamente 3 anos. Os custos dos pacotes de baterias poderiam cair entre 64% e 75% até 2050, enquanto as melhorias na densidade de energia suportam configurações de pacotes maiores sem comprometer a capacidade de carga. O ciclo de redução de custos cria ciclos de retroalimentação positiva em que o aumento da escala de produção impulsiona novos aprimoramentos de custo, acelerando a adoção pelo mercado.
Aumento nos Volumes de Frete de Longa Distância do Comércio Eletrônico
A transformação da logística do comércio eletrônico impulsiona a demanda sustentada por caminhões de alto desempenho com maiores requisitos de densidade de frete e frequência de entrega. A Associação Americana de Transportes Rodoviários projeta que os volumes de caminhões crescerão 1,60% em 2025, com a tonelagem total subindo de 11,27 bilhões de toneladas em 2024 para 13,99 bilhões de toneladas até 2035, mantendo uma participação de mercado de 76,80% do transporte rodoviário. Esse padrão de crescimento reflete mudanças estruturais na arquitetura da cadeia de suprimentos, onde os centros de consolidação de entrega de última milha requerem caminhões com otimização aprimorada de carga e flexibilidade de rota. O impacto do comércio eletrônico vai além do aumento de volume para as especificações de desempenho, com empresas de logística investindo em veículos elétricos e de combustíveis alternativos para reduzir as emissões enquanto exploram estratégias de roteamento mais eficientes. A evolução do setor para remessas menores e mais frequentes exige caminhões com telemática avançada e recursos de rastreamento em tempo real, criando oportunidades para os fabricantes se diferenciarem por meio de recursos de conectividade. As restrições de capacidade nas redes de frete tradicionais ampliam a demanda por caminhões de alto desempenho que maximizem as taxas de utilização enquanto atendem a padrões ambientais mais rígidos.
Limites de CO₂ para Frotas Completas nas Normas da UE e da Fase IV da China
Os mandatos regulatórios criam imperativos de conformidade que impulsionam a adoção de tecnologia e reformulam a dinâmica competitiva nos mercados globais de caminhões. Os padrões revisados de CO₂ da UE exigem uma redução de emissões de 43% até 2030, 65% até 2035 e 90% até 2040, com penalidades financeiras de EUR 4.250 por gCO2/tkm em 2025 e EUR 6.800 em 2030 para o não cumprimento. Essas regulamentações se aplicam a uma gama mais ampla de veículos, incluindo caminhões menores e ônibus urbanos, com 90% dos novos ônibus urbanos sendo obrigados a ser de emissão zero até 2030. As normas da Fase IV da China impulsionam igualmente a eletrificação, com o mercado de caminhões pesados do país se recuperando para aproximadamente 900.000 caminhões em 2023, impulsionado pela recuperação doméstica e pelo crescimento das exportações. A estrutura regulatória inclui mecanismos de incentivo para veículos de zero e baixa emissão, promovendo a adoção de tecnologia de células de combustível de hidrogênio juntamente com as alternativas elétricas a bateria. As estratégias de conformidade variam por região, com os fabricantes europeus focando em soluções integradas de trem de força, enquanto os fabricantes chineses aproveitam as vantagens de escala de fabricação na produção de baterias.
Estímulo à Infraestrutura Impulsionando a Demanda por Caminhões Vocacionais
Os investimentos governamentais em infraestrutura criam demanda sustentada por caminhões vocacionais especializados em aplicações de construção, mineração e utilidades, com a produção vocacional atingindo níveis recordes apesar da suavidade geral do mercado. A Lei de Redução da Inflação e o projeto de lei de infraestrutura estimulam a demanda por caminhões Classe 5 essenciais para serviços de utilidade pública e municípios, enquanto as projeções de mercado para veículos de médio porte mostram potencial de crescimento atingindo USD 85,31 bilhões até 2032, a partir de USD 51,8 bilhões em 2023. Esse padrão de demanda reflete prioridades de gastos federais que favorecem a fabricação doméstica e a implantação de infraestrutura de energia limpa. A estabilização do mercado de equipamentos pesados após a volatilidade da COVID-19 se beneficia dos projetos de lei de infraestrutura federal, embora ainda haja desafios na transição total para trens de força elétricos em aplicações pesadas. As especificações de caminhões vocacionais incorporam cada vez mais capacidades de eletrificação, particularmente para aplicações urbanas onde as regulamentações de emissões são mais rígidas. A resiliência do setor decorre de seu papel essencial na manutenção e expansão da infraestrutura, criando ciclos de demanda previsíveis que suportam o planejamento de investimentos de longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas na Infraestrutura de Carregamento de Classe Megawatt | -1.8% | Global, com escassez aguda em regiões rurais e em desenvolvimento | Médio prazo (2 a 4 anos) |
| Crise na Cadeia de Suprimentos de SiC de Grau para Eletrônica de Potência | -1.2% | Global, com impacto particular em segmentos premium | Curto prazo (≤ 2 anos) |
| Escassez de Motoristas de Classe 8 Reduzindo a Utilização | -0.9% | América do Norte e UE, com efeitos indiretos em nível global | Longo prazo (≥ 4 anos) |
| Altos Prêmios de Seguro para Picapes com Mais de 500 HP | -0.4% | América do Norte, com preocupações emergentes em outros mercados | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas na Infraestrutura de Carregamento de Classe Megawatt
A implantação da infraestrutura fica atrás da disponibilidade de veículos, criando ansiedade de autonomia e limitando a adoção de caminhões elétricos em aplicações de longa distância, onde o tempo e a disponibilidade de carregamento permanecem restrições operacionais críticas. Os sistemas atuais de carregamento de classe megawatt podem fornecer até 3,75 MW de potência, excedendo significativamente o limite de 350 kW dos sistemas de carregamento de veículos de passeio. No entanto, a implantação permanece concentrada em projetos piloto ao longo dos principais corredores de frete. O posto de recarga de caminhões elétricos de 25 megawatts da WattEV na Califórnia representa o desenvolvimento inicial de infraestrutura, enquanto o investimento de USD 650 milhões da Daimler em redes de carregamento e hidrogênio demonstra a escala do investimento necessário. O desafio de infraestrutura vai além das estações de carregamento para a capacidade da rede elétrica e a integração de energia renovável, com a Califórnia planejando 160.000 carregadores de veículos pesados até 2035 para suportar a eletrificação de caminhões. As lacunas na infraestrutura de carregamento afetam particularmente as regiões rurais e em desenvolvimento, onde as limitações de capacidade da rede elétrica e a viabilidade econômica do investimento criam barreiras à implantação. O estabelecimento de padrões comuns de carregamento de classe megawatt por meio da colaboração do setor visa acelerar a implantação da infraestrutura, mas os desafios de coordenação entre concessionárias, fabricantes e operadores de frotas retardam o progresso.
Crise na Cadeia de Suprimentos de SiC de Grau para Eletrônica de Potência
As escassezes de semicondutores de carboneto de silício restringem a produção de caminhões elétricos e aumentam os custos dos sistemas de eletrônica de potência essenciais para trens de força elétricos de alto desempenho. O mercado de SiC de Potência cresceu de USD 1,1 bilhão em 2021 para USD 1,8 bilhão em 2022, com as aplicações automotivas dominando com uma participação de mercado de 70% e projeções atingindo quase USD 9 bilhões até 2028. Os semicondutores de SiC permitem uma conversão de energia de maior eficiência em sistemas de bateria de 400 V e 800 V, mas as restrições de fornecimento limitam a disponibilidade para aplicações de veículos comerciais. Os principais participantes, incluindo STMicroelectronics e Infineon, estão expandindo a capacidade de produção de SiC, mas o crescimento da demanda supera a expansão da oferta no curto prazo. A crise na cadeia de suprimentos afeta particularmente os caminhões de alto desempenho premium que requerem eletrônica de potência avançada para eficiência e desempenho ideais. As empresas europeias mantêm posições competitivas no processamento e empacotamento de dispositivos de SiC, embora a expansão da capacidade global ainda seja necessária para atender às demandas de eletrificação automotiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Caminhão:
Dominância dos Veículos Pesados Impulsiona a Escala do MercadoOs caminhões pesados acima de 15 toneladas de PBT comandam uma participação de mercado de 49,93% em 2025 e mantêm a liderança com um CAGR de 6,82% até 2031, refletindo seu papel crítico no frete de longa distância e nas aplicações de construção, onde os requisitos de capacidade de carga e durabilidade favorecem plataformas maiores. A dominância deste segmento decorre das vantagens econômicas no transporte de frete, onde caminhões maiores alcançam melhor eficiência por tonelada-milha e menores custos de transporte por unidade. Os caminhões de médio porte (de 3,5 a 15 toneladas de PBT) atendem aos mercados de distribuição regional e entrega urbana, com crescimento impulsionado pela logística do comércio eletrônico e pelos requisitos de entrega de última milha. Os caminhões leves abaixo de 3,5 toneladas de PBT atendem a aplicações especializadas, incluindo veículos de serviço e construção em pequena escala, embora sua participação de mercado permaneça limitada pelas restrições de capacidade de carga.
A evolução do segmento pesado em direção à eletrificação enfrenta desafios únicos relacionados ao peso das baterias e à infraestrutura de carregamento, com os fabricantes desenvolvendo soluções especializadas, incluindo a troca de baterias e a compatibilidade com carregamento de classe megawatt. A produção de caminhões Classe 8 atingiu aproximadamente 330.168 unidades em 2024, impulsionada pela demanda vocacional vinculada aos investimentos em infraestrutura, embora os excessos de estoque tenham limitado o crescimento. As pressões regulatórias, incluindo as regras da EPA de 2027, criam oportunidades de pré-compra para os anos modelo 2025 e 2026, com potenciais aumentos de preço de USD 20.000 a USD 30.000 impulsionando as decisões de compra das frotas. O avanço tecnológico do segmento se concentra em soluções integradas de trem de força que otimizam o desempenho em diversas condições operacionais enquanto atendem a padrões de emissões cada vez mais rigorosos.


Por Tipo de Tração:
O Impulso da Eletrificação Acelera Apesar da Dominância dos Motores de Combustão InternaOs motores de combustão interna mantêm uma participação de mercado de 79,05% em 2025, refletindo a infraestrutura estabelecida e a familiaridade operacional, enquanto os sistemas elétricos a bateria lideram as projeções de crescimento a um CAGR de 8,28% até 2031, à medida que a paridade de custos se aproxima e a infraestrutura de carregamento se expande. A transição do tipo de tração reflete mudanças fundamentais nos cálculos do custo total de propriedade, onde a queda nos custos de baterias e o aumento dos preços dos combustíveis favorecem as alternativas elétricas para aplicações específicas. Os sistemas híbridos (PHEV/HEV) servem como tecnologias de transição, oferecendo emissões reduzidas sem limitações de autonomia, o que é particularmente valioso para ciclos de uso misto. Os veículos elétricos a célula de combustível representam alternativas emergentes para aplicações de longa distância, com os caminhões de célula de combustível XCIENT da Hyundai Motor Company atingindo 10 milhões de quilômetros de distância acumulada de condução na Suíça.
A adoção de veículos elétricos a bateria acelera em aplicações urbanas e regionais, onde a disponibilidade de infraestrutura de carregamento e a previsibilidade do ciclo de uso suportam os requisitos operacionais. O cronograma de transição varia por aplicação, com as operações de entrega urbana e de arrastamento de curta distância liderando a adoção, enquanto o frete de longa distância permanece predominantemente movido a diesel. A tecnologia de célula de combustível ganha força para aplicações pesadas que exigem longo alcance e reabastecimento rápido. PACCAR Inc e Toyota Motor Corporation expandem sua colaboração em caminhões de célula de combustível de hidrogênio para incluir a comercialização, com as primeiras entregas a clientes planejadas para 2024.
Por Potência:
O Segmento de Médio Alcance Equilibra Desempenho e EficiênciaO segmento de 250 a 400 cavalos de força lidera com uma participação de mercado de 44,02% em 2025 e o crescimento mais rápido, a um CAGR de 10,18% até 2031, representando o equilíbrio ideal entre capacidade de desempenho e eficiência de combustível para diversas aplicações comerciais. Esta faixa de potência acomoda a maioria dos requisitos de transporte regional e construção, mantendo um consumo de combustível e perfis de emissões razoáveis. As potências mais baixas, abaixo de 250 cavalos de força, atendem a aplicações especializadas, incluindo entrega urbana e construção leve, onde a manobrabilidade e a eficiência do custo operacional superam os requisitos de desempenho máximo. Os segmentos de alta potência, acima de 400 cavalos de força, atendem a aplicações de transporte pesado e uso severo, embora sua participação de mercado permaneça limitada pelo consumo de combustível e pelas considerações de emissões.
A otimização da potência incorpora cada vez mais tecnologias de eletrificação, onde os motores elétricos fornecem entrega de torque instantâneo e controle preciso de potência em toda a faixa operacional. A linha Super Duty da Ford Motor Company exemplifica capacidades de alto desempenho com motores a diesel produzindo até 500 cavalos de força e 1.200 lb-pé de torque, atingindo uma capacidade de reboque de 40.000 libras. A evolução do segmento reflete tendências mais amplas de integração do trem de força, onde os sistemas de motor, transmissão e veículo se coordenam para otimizar o desempenho e a eficiência. Tecnologias avançadas de motor, incluindo turbocompressão, injeção direta e assistência híbrida, permitem potências específicas mais elevadas enquanto atendem aos padrões de emissões. Os trens de força elétricos desafiam as classificações tradicionais de potência, pois os motores elétricos fornecem características diferentes de torque e potência em comparação com os motores de combustão interna.
Por Aplicação:
O Frete de Longa Distância Mantém a Liderança Apesar da DiversificaçãoAs aplicações de frete de longa distância comandam uma participação de mercado de 38,72% em 2025, com um CAGR de 8,62% até 2031, impulsionadas pela demanda sustentada de mercadorias intercidades e pela expansão da logística do comércio eletrônico. Os requisitos deste segmento enfatizam a eficiência de combustível, a confiabilidade e o conforto do motorista para longos períodos de operação, influenciando as especificações dos veículos e os padrões de adoção de tecnologia. As aplicações de construção e mineração exigem durabilidade robusta e integração de equipamentos especializados, com o crescimento vinculado aos ciclos de investimento em infraestrutura e à demanda por commodities. O transporte refrigerado e de cadeia fria requer sistemas especializados de controle de temperatura e representa aproximadamente 15,2% da produção total de reboques na América do Norte, com a Utility detendo uma participação de mercado de 55% em reboques refrigerados.
As aplicações de serviços de emergência e especializados abrangem veículos de bombeiros, resgate e utilidade pública, com requisitos únicos de desempenho e equipamentos que frequentemente justificam preços premium e configurações especializadas. A diversidade de aplicações impulsiona a adoção segmentada de tecnologia, onde a entrega urbana favorece os trens de força elétricos, enquanto o frete de longa distância permanece predominantemente movido a diesel devido a restrições de autonomia e infraestrutura. O transporte refrigerado adota cada vez mais unidades de refrigeração de reboques elétricos (eTRUs) para reduzir o consumo de combustível diesel e os custos de manutenção, com economias anuais potenciais de USD 5.500 por unidade quando conectados à rede elétrica. Os requisitos específicos de aplicação criam oportunidades para fabricantes especializados e fornecedores de tecnologia desenvolverem soluções direcionadas que comandam preços premium enquanto atendem a necessidades operacionais únicas.
Por Transmissão:
A Revolução das Transmissões Automatizadas Manuais Desloca os Sistemas ManuaisAs transmissões manuais mantêm uma participação de mercado de 33,35% em 2025, mas enfrentam substituição pelas transmissões automatizadas manuais (AMTs), que crescem a um CAGR de 8,94% até 2031, refletindo a adoção em todo o setor de tecnologias que melhoram a eficiência. As transmissões totalmente automáticas ganham participação de mercado em aplicações vocacionais, onde as operações de parar e andar e os requisitos de controle preciso favorecem os sistemas de conversor de torque em detrimento das alternativas manuais. A evolução da transmissão reflete tendências mais amplas de eletrificação de veículos, onde os trens de força elétricos eliminam os requisitos tradicionais de transmissão, enquanto as AMTs servem como tecnologias de transição para os trens de força convencionais.
A Daimler Truck Holding AG relata uma mudança de mais de 85% de pedidos de transmissão manual para menos de 5% atualmente, enquanto a Mack Trucks observa que 93% dos modelos Anthem estão equipados com AMTs. A transição aborda os desafios de escassez de motoristas, pois os motoristas mais jovens carecem de experiência com transmissão manual e preferem sistemas automatizados para uma operação mais fácil. A integração da tecnologia AMT com os sistemas de gerenciamento do motor permite melhorias na economia de combustível de 3% a 5% por meio de padrões otimizados de troca de marchas e coordenação do trem de força.
Análise Geográfica
Mercado de Caminhões Automotivos de Alto Desempenho da APAC
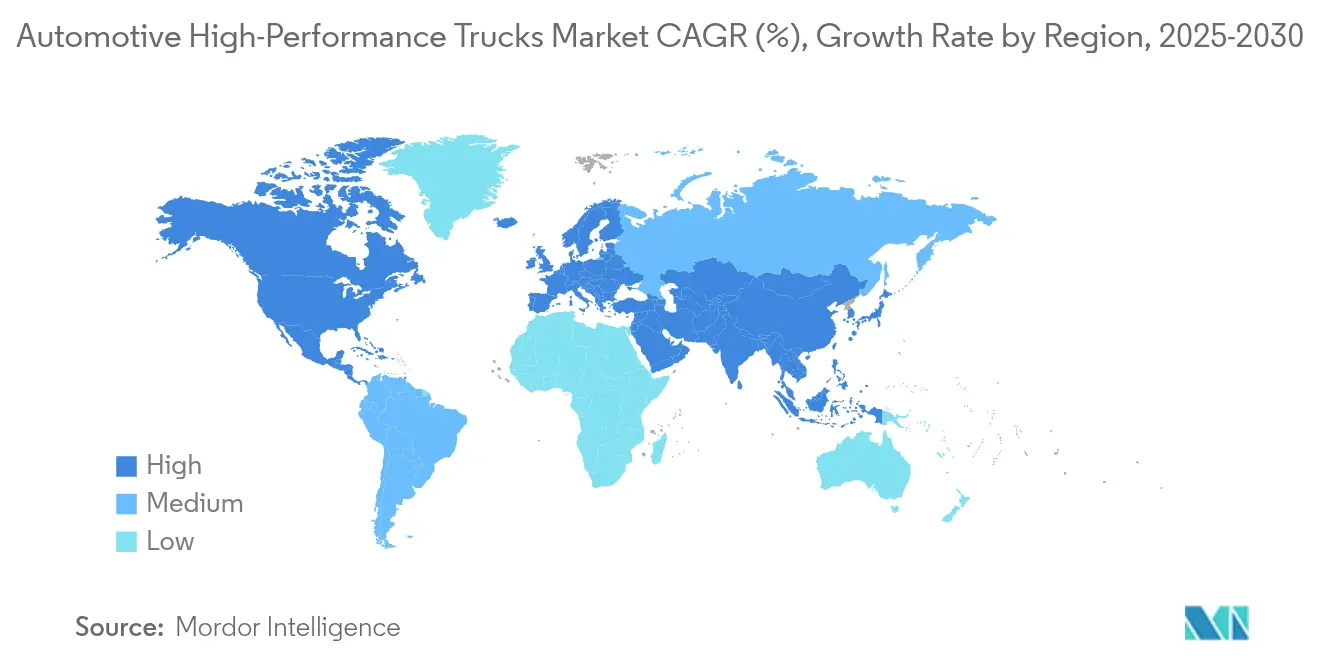
A Ásia-Pacífico respondeu por 43,12% da receita de 2025 e tem previsão de expansão a um CAGR de 9,08%, mantendo o mercado de caminhões automotivos de alto desempenho ancorado no peso manufatureiro e exportador da região. As exportações de caminhões pesados da China saltaram 58% em relação ao ano anterior, atingindo 276.000 unidades em 2023, com OEMs estatais e privados aproveitando os baixos custos de bateria, que já flertam com USD 100/kWh. Índia, Indonésia e Vietnã adotam plataformas similares adaptadas a normas de carga por eixo mais baixas e roteiros de combustíveis mistos. Japão e Coreia do Sul, por sua vez, se especializam em tecnologias premium de baixa emissão, fornecendo conjuntos de células de combustível e softwares avançados de ADAS para montagens regionais.
Mercado de Caminhões Automotivos de Alto Desempenho da América do Norte
A América do Norte mantém uma robusta demanda de frete sustentada por 330.168 unidades da Classe 8 fabricadas em 2024, mesmo em meio a excessos de estoque. As regras da Fase 3 da EPA impulsionam ondas de pré-compra para os modelos de 2025-26, enquanto subsídios federais de infraestrutura sustentam carteiras de pedidos estáveis de caminhões vocacionais. Projetos-piloto de hidrogênio no Canadá e a logística transfronteiriça com o México garantem ensaios tecnológicos diversificados, desde tratores de drayage elétricos a bateria nos portos da Califórnia até rotas de longa distância com células de combustível na Colúmbia Britânica.
Mercado de Caminhões Automotivos de Alto Desempenho da Europa
O cenário europeu é definido por um mandato de redução de 43% nas emissões de CO₂ para 2030 e de 90% até 2040. Essas metas aceleram a renovação das frotas e incentivam tanto soluções elétricas a bateria quanto de células de combustível a hidrogênio. Joint ventures entre OEMs tradicionais racionalizam plataformas de software e sistemas de segurança em rede, enquanto os governos comprometem corredores de carregamento para suprir lacunas interestaduais. Ventos econômicos contrários e a volatilidade dos preços de energia permanecem como desafios, mas a certeza regulatória ancora as decisões de investimento dos OEMs, mantendo o mercado de caminhões automotivos de alto desempenho resiliente em todo o continente.

Panorama regulatório
A regulamentação está se tornando mais rígida em relação ao CO2 e ao desempenho de segurança em veículos pesados, e os órgãos reguladores também estão introduzindo flexibilidade de curto ciclo que pode afetar o planejamento de produtos e a compra de frotas. Na União Europeia, o Regulamento (UE) 2026/1046 entrou em vigor em 2026, alterando a forma como os créditos de emissão de CO2 são calculados para veículos pesados nos períodos de relatório de 2025-2029. O Conselho da União Europeia também adotou uma emenda direcionada ao Regulamento 2019/1242, que permite que os fabricantes gerenciem a conformidade entre 2025-2029 usando acúmulo de créditos baseado em metas anuais, em vez de uma trajetória estritamente linear.
Nos Estados Unidos, o programa de gases de efeito estufo para veículos pesados da EPA (Fase 3) continua moldando o desenvolvimento do MY2027+ e a dinâmica de compras antecipadas. Em julho de 2026, a EPA propôs emendas que incluem transferir a implementação de certos períodos de vida útil para motores MY2027-2029 para MY2030 e manter os períodos de garantia relacionados a emissões atuais para motores MY2027, indicando um ciclo ativo de ajuste normativo que as montadoras e frotas devem monitorar durante o processo de comentários e revisão de 2026. O momento das normas de segurança também pode influenciar os cronogramas de reformulação de cabines e chassis, refletido na proposta da NHTSA de junho de 2026 de atrasar certas datas de conformidade com a FMVSS 210 para veículos acima de 4.536 kg de GVWR, de 1º de setembro de 2027 para 1º de setembro de 2030.
Análise da cadeia de valor
A cadeia de valor abrange matérias-primas e componentes de alto valor (trem de força, pós-tratamento, baterias, inversores e eletrônica de potência), engenharia e montagem de veículos, montagem de carroceria para aplicações vocacionais e distribuição multicanal para frotas, concessionárias e provedores de leasing. Em seguida, se estende a peças, serviços e assinaturas de software. A eletrificação e a automação aumentam a participação de pacotes de baterias, e-eixos, sistemas térmicos, sensores ADAS e hardware de computação, enquanto as plataformas premium a diesel continuam dependendo de pós-tratamento, controles de motor e transmissões automatizadas-manuais.
Movimentos recentes indicam uma orquestração de suprimentos e logística mais integrada e multilocal. Em março de 2025, a Ford Trucks e a IVECO assinaram um Acordo de Desenvolvimento Conjunto vinculante para co-desenvolver uma nova cabine de caminhão pesado, com investimento estimado de 343 milhões de euros, reforçando o compartilhamento de plataformas e a consolidação de fornecedores em torno de módulos comuns. Em dezembro de 2025, a Daimler Truck e a Torc Robotics selecionaram a Innoviz como fornecedora de LiDAR para a produção em série de caminhões autônomos de Nível 4 na plataforma Freightliner Cascadia, trazendo mais capacidade de semicondutores, sensoriamento e validação para a cadeia de valor de caminhões. Os fluxos logísticos e transfronteiriços permanecem importantes para a estabilidade da produção, com desenvolvimentos de julho de 2026, como a assinatura de um acordo de cooperação estratégica entre a Maersk Logistics (Shanghai) e a FAW Jiefang Group International para serviços de cadeia de suprimentos de ponta a ponta, além da dependência contínua de corredores-chave como a Ambassador Bridge para os volumes de comércio automotivo entre EUA e Canadá.
Cenário Competitivo
A concorrência se concentra na profundidade da eletrificação, na maturidade do software e nos ecossistemas de atendimento ao cliente. Os líderes de mercado como Daimler Truck Holding AG, AB Volvo e PACCAR Inc unem recursos para sistemas operacionais unificados que permitem a implantação de recursos via rede e análises de manutenção preditiva. Joint ventures como a Amplify Cell Technologies agrupam capital para uma planta de baterias de 21 GWh, garantindo o fornecimento e reduzindo as curvas de custo. Os fabricantes de médio porte buscam alianças com inovadores em células de combustível para proteger suas apostas em trens de força, enquanto os fornecedores de componentes correm para garantir wafers de SiC e inversores de próxima geração.
Os caminhões definidos por software deslocam a receita para modelos de assinatura. A Ford Motor Company, por exemplo, escala contratos de veículos conectados que mesclam telemática, gerenciamento de energia e pacotes de financiamento de frotas em uma única fatura. As startups de direção autônoma garantem participações minoritárias de fabricantes estabelecidos, injetando expertise em inteligência artificial nos pipelines de produtos e encurtando os ciclos de validação. Portanto, o mercado de caminhões automotivos de alto desempenho recompensa as empresas que integram soluções de hardware, software e infraestrutura em propostas de valor de ponta a ponta.
Os novos entrantes exploram espaços em branco em entregas de última milha, veículos elétricos vocacionais e corredores de hidrogênio. No entanto, os altos custos de homologação e os requisitos de reserva de garantia mantêm o setor moderadamente consolidado. Os cinco maiores fabricantes respondem por aproximadamente 72% da receita global, mas nenhuma empresa supera uma fatia de 25%, preservando a tensão competitiva e o ritmo de inovação.
Líderes do Setor de Caminhões Automotivos de Alto Desempenho
PACCAR Inc
Scania AB
AB Volvo
Tata Motors Ltd.
Toyota Motor Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Caminhões Automotivos de Alto Desempenho
- Ford Motor Company
- General Motors Company
- Daimler Truck Holding AG
- Paccar Inc
- AB Volvo
- Toyota Motor Corporation
- Volkswagen AG (Traton and Scania)
- Tata Motors Ltd
- CNH Industrial NV
- Hyundai Motor Company
- BYD Auto Co.
- Isuzu Motors Ltd
- Navistar International
- Nikola Corporation
- Tesla Inc.
- Hino Motors Ltd
- FAW Jiefang Automotive
- Anhui JAC Auto
- Sinotruk Group
- Caterpillar Inc.

Oportunidades de mercado e perspectivas futuras
As renovações de ciclos de produtos e os investimentos em manufatura estão criando espaço de curto prazo em transporte regional, frotas vocacionais e frotas gerenciadas digitalmente, onde especificações de alto desempenho (eficiência do trem de força, automação, serviços conectados) se traduzem em ganhos mensuráveis de utilização. Na América do Norte, a Volvo Trucks iniciou a produção do totalmente novo caminhão regional VNR em sua fábrica New River Valley Plant em fevereiro de 2026, após uma atualização de instalações de 400 milhões de dólares americanos. A Mack também iniciou a produção do redesenhado Mack Anthem em janeiro de 2026 nas Lehigh Valley Operations, reforçando o foco das montadoras em plataformas regionais e de estrada de maior eficiência e especificações elevadas, que oferecem uma base mais sólida para recursos baseados em software.
A oportunidade de eletrificação está cada vez mais ligada à produção industrializada e a arquiteturas modulares, não apenas a projetos-piloto. Em julho de 2026, a MAN Truck & Bus iniciou a produção em série do caminhão elétrico eTGL em sua fábrica em Cracóvia, seu segundo local de produção de caminhões elétricos após Munique, e alinhou a fábrica à abordagem do Sistema Modular TRATON para dar suporte a modelos elétricos a bateria. Ao mesmo tempo, as montadoras estão combinando hardware com ecossistemas digitais e flexibilidade de configuração para aumentar as taxas de adesão a telemática, manutenção e serviços de energia, incluindo o lançamento em julho de 2026 pela IVECO de sua linha do Ano-Modelo 26 com um ecossistema de integração digital mais amplo e amplos conjuntos de configuração. Essas medidas apoiam programas de modernização de frotas que combinam desempenho do veículo e análises de tempo de atividade com parcerias de carregamento ou gestão de energia, em locais onde a infraestrutura ainda é desigual, particularmente em rotas de longa distância, onde o carregamento de classe megawatt ainda é uma limitação.
Recent Industry Developments in Mercado de Caminhões Automotivos de Alto Desempenho
- Julho de 2026: A MAN Truck & Bus iniciou a produção em série do caminhão elétrico eTGL em sua fábrica em Cracóvia, Polônia, expandindo sua presença industrial para caminhões elétricos a bateria além de sua unidade em Munique. A medida fortalece a fabricação modular alinhada à TRATON e oferece às frotas um sinal de fornecimento mais claro para ciclos operacionais elétricos regionais/urbanos, onde o carregamento pode ser planejado.
- Junho de 2026: A Scania assinou um acordo para vender 105 caminhões elétricos a bateria para a Wibax destinados a operações de transporte de carga a granel. O pedido eleva a escala de implantações de caminhões elétricos na Europa e aumenta a pressão competitiva sobre montadoras e fornecedores para garantir baterias, eletrônica de potência e cobertura de serviços para frotas BEV com múltiplos caminhões.
- Dezembro de 2024: O Hyundai Motor Group implantou 21 caminhões elétricos a célula de combustível de hidrogênio XCIENT para logística limpa na Metaplant America, na Geórgia, e apoiou as operações com uma estrutura móvel de reabastecimento de hidrogênio. A implantação acrescenta quilometragem operacional e aprendizados de reabastecimento para caminhões a célula de combustível na logística industrial, orientando onde o hidrogênio pode complementar rotas elétricas a bateria.


Mercado de Caminhões Automotivos de Alto Desempenho Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange caminhões vendidos e utilizados com capacidade de alto desempenho, onde o desempenho é expresso por meio de maior potência, ajuste mais robusto do trem de força e características relacionadas voltadas ao desempenho. O mercado é medido em receita de vendas de veículos novos nas principais regiões.
Exclusões de escopo: valores de revenda de caminhões usados, peças de desempenho de mercado de reposição isoladas e caminhões comerciais gerais que não atendem ao limite de alto desempenho são excluídos.
Visão geral da segmentação
- Por Classe de Caminhão
- Leve (Menos de 3,5 t de PBT)
- Médio (de 3,5 a 15 t de PBT)
- Pesado (Mais de 15 t de PBT)
- Por Tipo de Tração
- Motor de Combustão Interna
- Elétrico a Bateria
- Híbrido (PHEV / HEV)
- Elétrico a Célula de Combustível
- Por Potência
- Menos de 250 HP
- 250 a 400 HP
- Mais de 400 HP
- Por Aplicação
- Frete de Longa Distância
- Construção e Mineração
- Transporte Refrigerado e de Cadeia Fria
- Serviços de Emergência e Especializados
- Por Transmissão
- Manual
- Automática
- Automatizada Manual (AMT)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Egito
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir o limite do mercado e construir uma visão inicial dos sinais de demanda por região e classe de caminhão. Recorremos a fontes públicas como a Organização Internacional dos Fabricantes de Veículos Automotores (OICA), a EPA e o DOE dos EUA para contexto de trem de força e emissões, o Eurostat para indicadores regionais de veículos e comércio, e portais de dados de comércio aduaneiro que mostram fluxos de caminhões e componentes.
Também analisamos relatórios anuais de empresas, apresentações de resultados e anúncios de produtos para entender como as variantes de desempenho são posicionadas e precificadas, incluindo onde variantes elétricas ou híbridas estão sendo introduzidas. Quando necessário, foram utilizadas assinaturas pagas para dados financeiros e notícias de empresas, bases de dados de patentes e registros de importação-exportação em nível de embarque para verificar cruzadamente entradas do modelo, como direção de precificação, adoção de tecnologia e movimento da cadeia de suprimentos. As fontes documentais listadas aqui são ilustrativas, e documentos e conjuntos de dados públicos adicionais foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em validar o que qualifica como alto desempenho em decisões de compra reais, e como isso se relaciona com classes de caminhões e escolhas de propulsão em todas as regiões. Conversamos com uma combinação de líderes de produto e vendas do lado das montadoras, tomadores de decisão de frotas, concessionárias e especialistas do setor na Ásia-Pacífico, EMEA e Américas, para que as premissas sobre acabamentos de desempenho, sobrepreços e ritmo de adoção pudessem ser verificadas e ajustadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 15% | Ásia-Pacífico: 37% |
| Nível médio: 48% | Líderes funcionais/de unidade: 34% | EMEA: 36% |
| Empresas menores: 17% | Gerentes: 51% | Américas: 27% |
Dimensionamento de Mercado e Previsão
A lógica central de dimensionamento utiliza uma construção top-down, na qual os indicadores de produção e vendas de veículos são reconstruídos por região e classe de caminhão, e depois filtrados por uma etapa de qualificação de alto desempenho baseada em potência e variantes voltadas ao desempenho. Uma vez formado o conjunto elegível, a receita é estimada usando faixas de preço típicas da região e sobrepreços de desempenho esperados, enquanto o mix de propulsão (motor de combustão interna versus elétrico ou híbrido) é tratado separadamente, onde a precificação e a adoção diferem.
Para manter os totais realistas, foram realizadas verificações seletivas bottom-up usando amostras de linhas de modelos, listas de preços e feedback de canais sobre as participações de mix. As entradas usadas no modelo incluem volumes de vendas de caminhões por classe, a participação de modelos acima do limite de 250+ HP, a taxa de adesão de acabamentos de desempenho, a divisão entre motor de combustão interna versus elétrico ou híbrido, e movimentos observados de preço médio de venda relacionados ao conteúdo de recursos e à conformidade com emissões. Quando os dados sobre penetração de variantes de desempenho são escassos em um país, a lacuna é tratada usando mercados-substitutos próximos e testando-os sob estresse com o feedback das entrevistas antes da finalização.
Para a previsão, a análise de cenários é utilizada com um caso-base que acompanha indicadores macroeconômicos e ciclos de demanda de caminhões, aplicando então as mudanças esperadas na adoção do trem de força, mudanças tecnológicas impulsionadas por regulamentação e direção de precificação. As premissas são revisadas com especialistas para garantir que a inclinação da adoção e o ritmo da expansão de sobrepreço não avancem mais rápido do que o que os pipelines de produtos e os orçamentos dos compradores suportam.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados em relação a sinais independentes, como a direção da frota circulante de caminhões, comentários das montadoras sobre embarques e tendências de preços observadas por região, o que ajuda a identificar totais que se afastam do que o mercado pode absorver. Quando surge uma variação, o fator causador é isolado (volume, mix ou preço médio de venda) e, em seguida, reverificado por meio de evidências documentais e ligações de acompanhamento antes da aprovação final.
Uma revisão interna em múltiplas etapas é concluída para que premissas, conversões e alinhamento de ano sejam consistentes entre regiões e entre classes de caminhões. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças regulatórias, grandes lançamentos de produtos ou mudanças acentuadas na demanda de veículos comerciais. Antes da entrega, um analista realiza uma nova revisão para garantir que os dados públicos mais recentes e os sinais de mercado estejam refletidos.
Tamanho do Mercado de Caminhões Automotivos de Alto Desempenho da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para caminhões de alto desempenho podem variar amplamente, pois as empresas nem sempre aplicam o mesmo limite de desempenho, o mesmo limite de receita ou o mesmo momento para conversão de moeda e tratamento da inflação. As diferenças também aparecem quando uma estimativa segue as vendas de veículos, enquanto outra se apoia mais em narrativas mais amplas de demanda de caminhões.
A tabela de referência mostra um valor de 2026 muito maior do que alguns outros números. No modelo da Mordor Intelligence, a contagem é limitada a caminhões que atendem ao corte de potência de alto desempenho definido (250+ HP) e são dimensionados como receita de veículos novos, o que reduz a contagem duplicada com gastos adjacentes de mercado de reposição, mas pode aumentar os totais quando a participação elegível de desempenho é aplicada em todas as classes de caminhões e regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 188,47 bilhões de dólares americanos (2026) | |
| Editora do Setor A | 40,30 bilhões de dólares americanos (2025) | Utiliza um ano-base anterior e um limite de produto mais restrito, que parece tratar o alto desempenho como um subconjunto especializado, com segmentação que pode subestimar variantes de desempenho de caminhões médios e pesados e pode não alinhar o momento da conversão de moeda ao mesmo ano. |
| Portal de Pesquisa B | 103,28 bilhões de dólares americanos (2025) | Relata um ano-base diferente e provavelmente aplica uma regra de inclusão diferente para o que qualifica como alto desempenho, o que altera o conjunto de volume elegível e o sobrepreço assumido usado para converter unidades em receita. |
A dispersão vem principalmente do que é incluído como alto desempenho e de como o conjunto de receita é construído entre classes de caminhões, tipos de propulsão e regiões. Quando o mercado é vinculado a regras de qualificação claras e depois verificado com a realidade de precificação e mix obtida em entrevistas, o número resultante torna-se mais fácil de replicar e explicar.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de caminhões automotivos de alto desempenho?
O mercado de caminhões automotivos de alto desempenho foi de USD 188,47 bilhões em 2026 e deve atingir USD 264,58 bilhões até 2031.
Qual região lidera o mercado de caminhões automotivos de alto desempenho?
A Ásia-Pacífico ocupa a posição de liderança com uma participação de mercado de 43,12% e também é a região de crescimento mais rápido, com um CAGR de 9,08% até 2031.
Com que rapidez os caminhões de alto desempenho elétricos a bateria estão crescendo?
Os tipos de tração elétrica a bateria registram um CAGR de 8,28%, o mais alto entre todos os sistemas de propulsão, à medida que os custos das baterias se dirigem para USD 88/kWh até 2030.
Por que as transmissões automatizadas manuais estão ganhando popularidade?
As AMTs melhoram a economia de combustível, reduzem a manutenção e facilitam o recrutamento de motoristas, levando a uma penetração de mais de 80% em novas unidades de Classe 8.
Página atualizada pela última vez em:



