
Tamanho e Participação do Mercado de Veículos Comerciais dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 174.31 Bilhões de dólares |
| Tamanho do Mercado (2026) | 185.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 250.22 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.21 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos Comerciais dos Estados Unidos por Mordor Intelligence
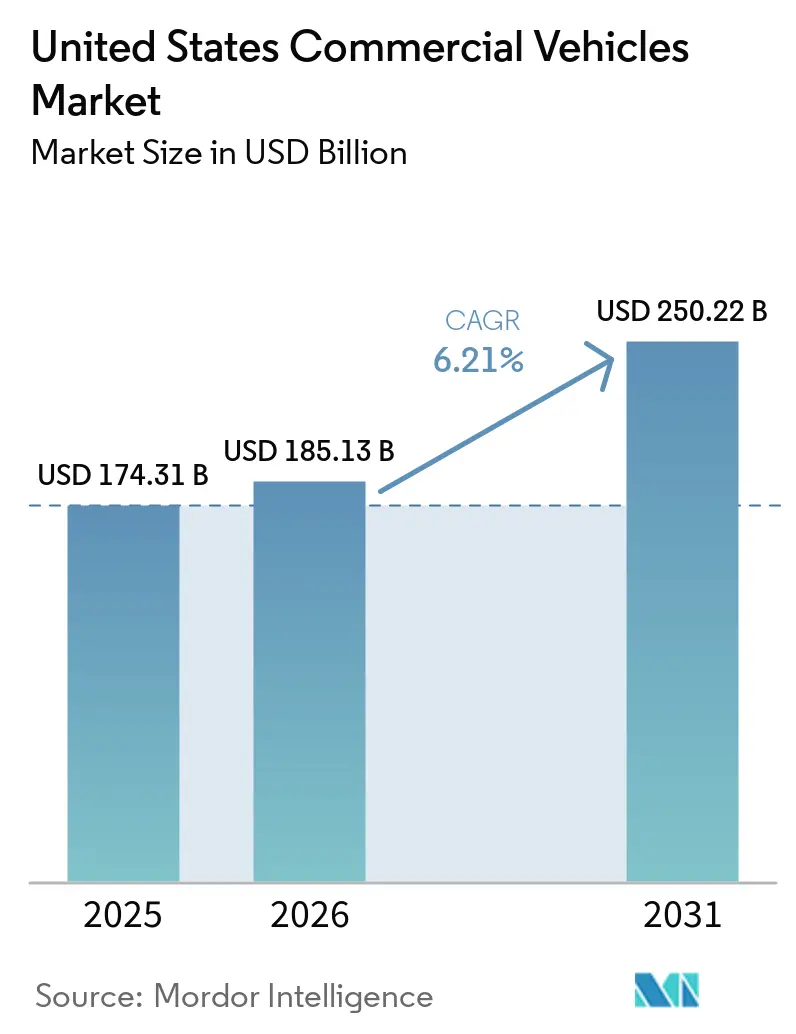
O tamanho do mercado de veículos comerciais dos Estados Unidos foi avaliado em 174,31 bilhões de USD em 2025 e deve aumentar de 185,13 bilhões de USD em 2026 para atingir 250,22 bilhões de USD até 2031, crescendo a um CAGR de 6,21% ao longo de 2026-2031. Uma combinação de padrões federais de gases de efeito estufa, redesenho da logística de comércio eletrônico e aceleração da adoção de veículos elétricos a bateria está remodelando os portfólios de modelos em todas as classes de peso. As vans comerciais leves dominam os ciclos de uso urbano à medida que os operadores de entrega de encomendas migram para frotas de zero emissão. O diesel mantém a maior participação na propulsão atualmente, mas enfrenta custos de conformidade mais elevados sob os próximos limites de NOx, levando as frotas a avaliar a paridade do custo total de propriedade dos veículos elétricos a bateria. Em paralelo, os mandatos estaduais na Califórnia e no Nordeste aceleram os ciclos de substituição, enquanto os corredores de recarga pública financiados pelo programa federal NEVI reduzem as barreiras de ansiedade de autonomia para operadores de transporte regional[1].
Principais Conclusões do Relatório
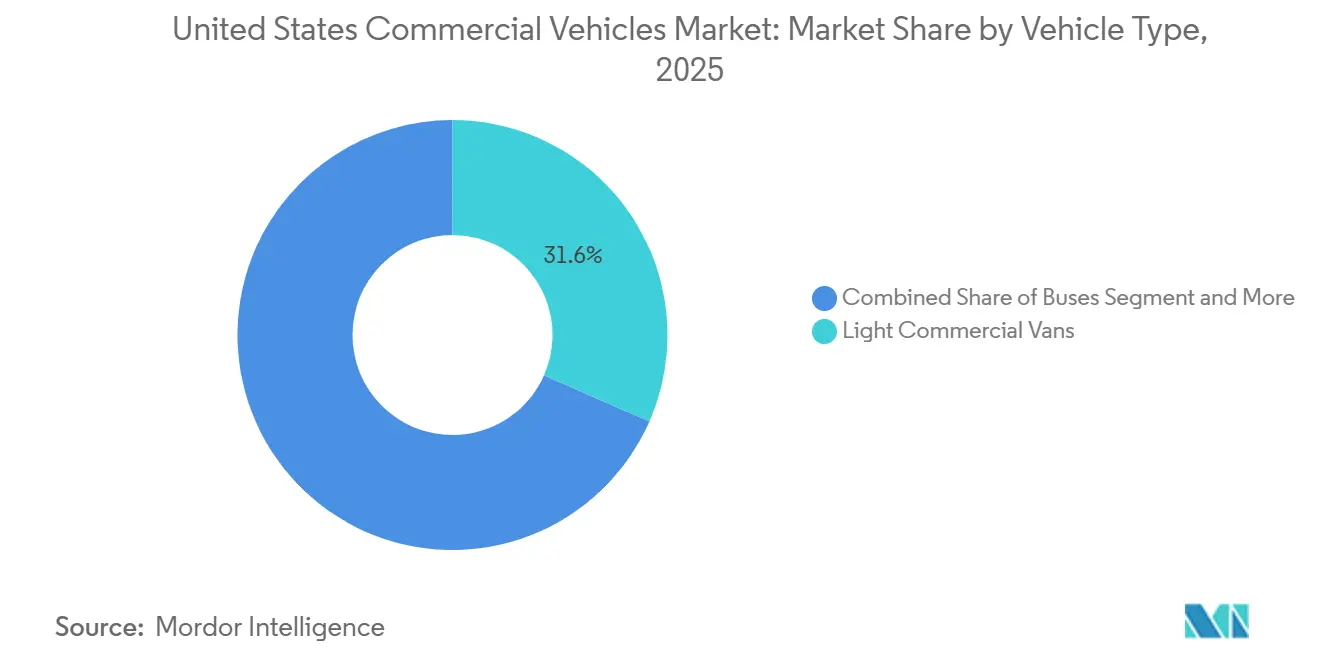
- Por tipo de veículo, as vans comerciais leves lideraram com 31,58% da participação do mercado de veículos comerciais dos Estados Unidos em 2025, e também estão projetadas para registrar o CAGR mais rápido de 7,61% até 2031.
- Por tipo de propulsão, o motor de combustão interna (diesel) deteve 62,76% da receita de 2025, enquanto os veículos híbridos e elétricos (VEBs) devem registrar o CAGR previsto mais alto de 16,24% ao longo de 2026-2031.
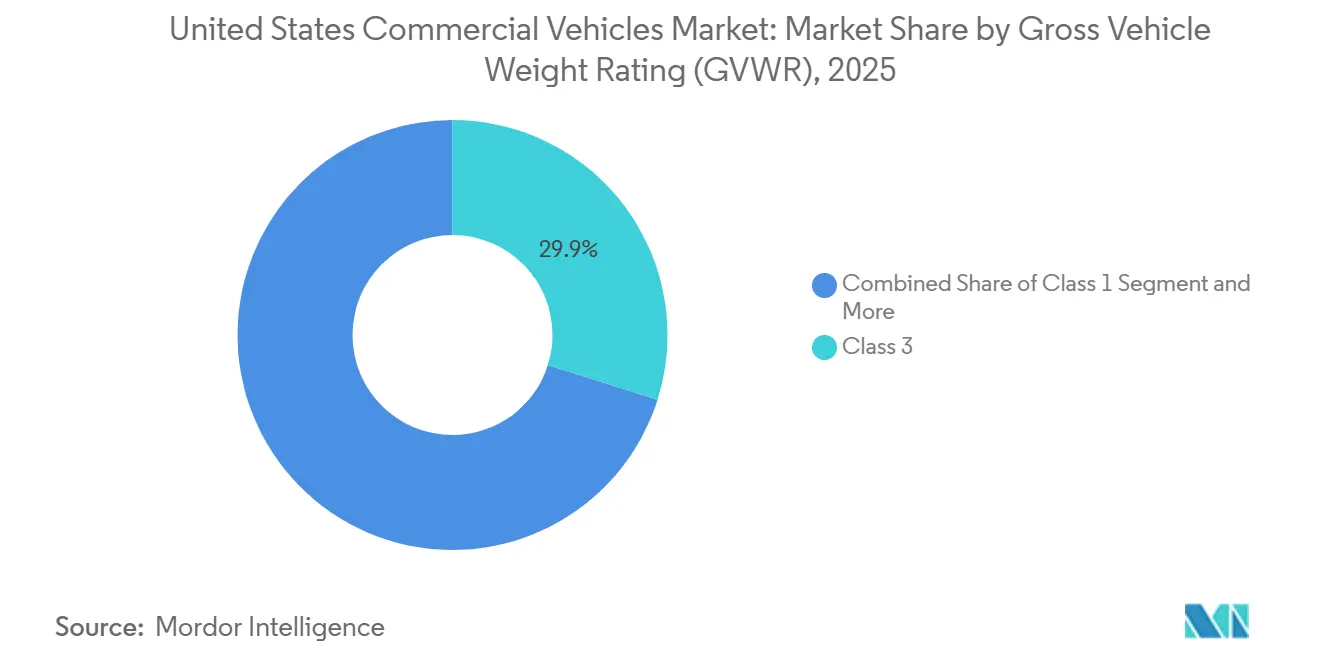
- Por classificação de peso bruto do veículo, os caminhões Classe 3 capturaram 29,86% da receita de 2025, e a mesma classe deve se expandir a um CAGR de 10,35%, o mais rápido entre todas as faixas de peso.
- Por setor de uso final, logística e comércio eletrônico responderam por 35,13% da receita de 2025 e estão posicionados para crescer a um CAGR de 9,27% durante o período de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Veículos Comerciais dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões Federais de GEE Fase 3 e NOx | +1.8% | Nacional, com conformidade antecipada na Califórnia, Oregon e Washington | Médio prazo (2-4 anos) |
| Crescimento do Comércio Eletrônico | +1.5% | Corredores urbanos no Texas, Califórnia, Flórida, Nova York e Illinois | Curto prazo (≤ 2 anos) |
| Financiamento NEVI para Corredores de Recarga e Abastecimento | +1.2% | Rodovias interestaduais em todos os estados, com prioridade no Centro-Oeste rural e no Sudeste | Longo prazo (≥ 4 anos) |
| Metas Corporativas de ESG | +0.9% | Regiões de sede corporativa na Califórnia, Nova York, Massachusetts e Washington | Médio prazo (2-4 anos) |
| Valor de Segunda Vida da Bateria | +0.6% | Califórnia, Texas e Nova York com incentivos de armazenamento em rede | Longo prazo (≥ 4 anos) |
| Plataformas de Chassi Prontas para Autonomia | +0.4% | Centros tecnológicos em zonas de teste na Califórnia, Arizona e Texas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões Federais de GEE Fase 3 e NOx Aceleram a Renovação de Frotas
A Agência de Proteção Ambiental finalizou os limites de gases de efeito estufa para veículos pesados cobrindo os anos-modelo 2027-2032, impulsionando os fabricantes de equipamentos originais em direção a sistemas de tração de zero emissão. Os fabricantes responderam comprometendo novo capital para capacidade de montagem elétrica e atualizando os roteiros de produtos em cronogramas acelerados. As frotas com veículos mais antigos agora enfrentam uma comparação de custos entre retrofits caros de pós-tratamento a diesel e modelos elétricos a bateria que se qualificam para incentivos federais de compra. A regra de Frotas Limpas Avançadas da Califórnia foi retirada em janeiro de 2025, embora a política de aquisição de frotas estaduais e o mandato de vendas de Caminhões Limpos Avançados continuem a atrair frotas públicas e de alta prioridade para compras de zero emissão A Califórnia Abandona a Regra de Frotas Limpas Avançadas, HDT Magazine, truckinginfo.com">[2]. O conjunto combinado de políticas federais e estaduais está encurtando os ciclos de substituição e impulsionando as carteiras de pedidos para chassi de zero emissão.
Crescimento do Comércio Eletrônico Aumenta a Demanda por Veículos Comerciais Leves na Última Milha
O varejo online dos Estados Unidos superou 1 trilhão de USD em 2025, intensificando os volumes de encomendas que favorecem vans elétricas a bateria ágeis. Amazon, FedEx e UPS cada uma apresentou roteiros de eletrificação plurianuais, garantindo milhares de pedidos de vans e estimulando um ecossistema secundário de integradores de depósitos de recarga. As garantias de entrega no mesmo dia em metrópoles densas reforçam a necessidade de veículos que recarreguem rapidamente durante os tempos de permanência planejados. À medida que as janelas de entrega diminuem, os operadores valorizam cada vez mais o torque instantâneo e as economias de desgaste por frenagem regenerativa inerentes às transmissões elétricas. A demanda resultante está se propagando para as ferramentas de fornecedores de Nível 1 para plataformas comerciais leves de uso específico.
7,5 bilhões de USD em Financiamento NEVI para Corredores Nacionais de Recarga e Abastecimento
O programa NEVI direciona recursos federais para instalar carregadores rápidos a cada 80 km ao longo dos corredores de combustíveis alternativos. Estados como Texas e Ohio já emitiram contratos de construção, e o primeiro lote de locais entrou em operação em 2025[3]. A infraestrutura pública capaz de atender caminhões de médio porte alivia as preocupações das frotas com limitações de autonomia fora dos centros costeiros, incentivando a eletrificação do transporte regional. Por sua vez, os fabricantes de equipamentos originais veem um potencial de receita mais claro para caminhões elétricos a bateria Classe 3-5, justificando volumes de produção mais elevados e custos unitários mais baixos. A longo prazo, espera-se que essa espinha dorsal eleve a adoção além dos estados pioneiros para o Centro-Oeste e o Sudeste.
Metas Corporativas de ESG Impulsionam a Aquisição de Frotas de Zero Emissão
Empresas públicas vinculadas a metas baseadas em ciência estão incorporando cláusulas de aquisição de zero emissão em contratos de frota para cumprir as metas de emissão de Escopo 1 e 3. Varejistas e grandes empresas de alimentos e bebidas divulgaram pedidos de caminhões elétricos de vários milhares de unidades, traduzindo as expectativas climáticas dos investidores em demanda real por caminhões. A pressão dos acionistas efetivamente precifica o risco de carbono nas decisões de alocação de capital, incentivando até mesmo operadores sensíveis a custos em direção à eletrificação. O benefício reputacional associado a veículos de entrega elétricos com marca amplifica essa dinâmica, particularmente nos setores voltados ao cliente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos na Atualização da Rede Elétrica | -0.7% | Corredores industriais do Centro-Oeste e Sudeste, centros de distribuição rurais | Curto prazo (≤ 2 anos) |
| Pressão Inflacionária | -0.5% | Nacional, afetando a aquisição de baterias pelos fabricantes de equipamentos originais | Médio prazo (2-4 anos) |
| Escassez de Técnicos Certificados em Veículos Elétricos Comerciais | -0.3% | Redes de serviço rurais e periurbanas em todos os estados | Médio prazo (2-4 anos) |
| Tarifas de Frete Apertadas | -0.2% | Operadores de transporte rodoviário de longa distância no Centro-Oeste e Sudeste | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na Atualização da Rede Elétrica em Depósitos de Armazéns
As concessionárias em vários estados do Centro-Oeste e do Sudeste relatam filas de interconexão de vários meses para carregadores de depósito de alta capacidade. As frotas que planejam implantar dezenas de caminhões elétricos frequentemente descobrem que as subestações próximas não têm capacidade suficiente, exigindo atualizações custosas que atrasam os cronogramas dos projetos. Alguns operadores, portanto, renovam contratos de arrendamento a diesel até que os cronogramas de fornecimento de energia se alinhem com os ciclos de substituição de frotas. O atraso arrisca criar uma adoção geográfica desigual, com regiões costeiras e alimentadas por energia hidrelétrica avançando mais rapidamente em direção à eletrificação do que os estados do interior.
Pressão Inflacionária sobre os Minerais de Cátodo de Fosfato de Ferro-Lítio
O carbonato de lítio experimentou notável volatilidade de preços em 2025, elevando os custos dos pacotes de baterias para os fabricantes de equipamentos originais que dependem de químicas de fosfato de ferro. Renegociações de contratos e reprogramação de produção tornaram-se comuns à medida que os fornecedores racionavam as alocações de células. Embora projetos de mineração doméstica estejam entrando em operação, a escassez de oferta no curto a médio prazo mantém os custos de matérias-primas elevados. Preços mais altos de pacotes reduzem ou eliminam as vantagens do custo total de propriedade para determinadas rotas, particularmente onde o combustível diesel é barato. A pressão é mais aguda para contratos de frota de preço fixo assinados antes da alta das commodities.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Vans Lideram a Eletrificação Urbana
As vans comerciais leves responderam por 31,58% da receita de 2025, a maior participação no mercado de veículos comerciais dos Estados Unidos. Seu design compacto as torna ideais para navegar pelas ruas urbanas, enquanto suas paradas frequentes maximizam os benefícios da frenagem regenerativa. Este segmento também está projetado para crescer na taxa mais rápida, com um CAGR de 7,61%, à medida que as transportadoras de encomendas se concentram cada vez mais na descarbonização de suas frotas de entrega na última milha para atender às metas de sustentabilidade e aos requisitos regulatórios. Os fabricantes de equipamentos originais estão expandindo ativamente suas ofertas, introduzindo diversas opções de distância entre eixos e altura do teto para atender a uma gama mais ampla de aplicações de carga.
Além disso, as conversões de carroceria voltadas para o comércio eletrônico agora incorporam prateleiras modulares e sistemas avançados de telemática, que ajudam a otimizar a densidade de rotas e melhorar a eficiência operacional. Os operadores de frota são particularmente atraídos pelo menor tempo de inatividade para manutenção oferecido pelas transmissões elétricas em comparação com os motores diesel tradicionais, o que se traduz em menores custos operacionais e maior disponibilidade de veículos. Ao mesmo tempo, os incentivos públicos para carregadores de depósito estão aliviando o ônus financeiro da transição para frotas elétricas, especialmente para pequenas e médias empresas, tornando a mudança mais acessível e prática para uma gama mais ampla de negócios.

Por Tipo de Propulsão: Veículos Elétricos Perturbam a Dominância do ICE
A propulsão por motor de combustão interna reteve 62,76% da receita de 2025, a mais alta dentro do mix de propulsão. Enquanto isso, os veículos híbridos e elétricos estão posicionados para alcançar a taxa de crescimento mais rápida, com um CAGR de 16,24%, impulsionados pelo aperto das regulamentações de emissões que estão tornando a manutenção a diesel cada vez mais cara. Essa mudança destaca a crescente pressão sobre os sistemas de propulsão tradicionais para se adaptarem aos padrões ambientais em evolução. As decisões de frota estão se tornando mais dependentes de ciclos de uso previsíveis e tarifas de eletricidade flutuantes. Para rotas que abrangem áreas urbanas e regionais com menos de 400 km, o custo total de propriedade dos veículos elétricos a bateria está se aproximando da paridade com o diesel, especialmente quando os incentivos são considerados.
Os fabricantes de equipamentos originais estão intensificando o fornecimento interno de baterias, com o objetivo de mitigar os riscos de commodities e acelerar os cronogramas de desenvolvimento. Ao garantir suas cadeias de suprimentos, os fabricantes de equipamentos originais estão melhor posicionados para atender à crescente demanda por veículos elétricos, mantendo preços competitivos. No entanto, a busca pela interoperabilidade de infraestrutura está se mostrando desafiadora, com o setor ainda dividido sobre os padrões de conector, nomeadamente CCS e NACS. Essa falta de padronização continua a criar incerteza para os operadores de frota, ressaltando a necessidade de esforços colaborativos para simplificar as soluções de recarga e aumentar as taxas de adoção.
Por Classificação de Peso Bruto do Veículo: Classe 3 Captura o Impulso da Eletrificação
Os caminhões Classe 3 detiveram 29,86% da receita de 2025, a mais alta entre as classes de peso. Este segmento também está projetado para crescer na taxa mais rápida de CAGR de 10,35%, impulsionado pelos avanços na densidade de energia das baterias, permitindo cargas úteis competitivas enquanto se adere aos limites da fórmula de pontes. Os reguladores nos níveis estadual e federal estão priorizando as categorias de médio porte para eletrificação antecipada. Esse foco decorre da concentração de emissões nas entregas urbanas, especialmente em áreas densamente povoadas.
Para abordar as preocupações dos compradores sobre riscos tecnológicos, foram introduzidos produtos de financiamento por arrendamento com garantias de valor residual, proporcionando flexibilidade financeira e reduzindo os riscos percebidos. Além disso, a modularidade dos componentes permite o compartilhamento de custos entre as plataformas adjacentes da Classe 4, tornando a transição para a eletrificação da Classe 3 mais economicamente viável. Esses fatores coletivamente posicionam os caminhões Classe 3 como uma pedra angular na estratégia mais ampla de eletrificação.
Por Setor de Uso Final: Logística Impulsiona a Eletrificação
Logística e comércio eletrônico comandaram 35,13% da receita de 2025, a maior participação entre os usos finais. Este segmento deve crescer no ritmo mais rápido, com um CAGR projetado de 9,27% até 2031, impulsionado pelo crescimento consistente do volume de encomendas e pelos compromissos corporativos de redução de emissões. As empresas de logística terceirizada estão adotando cada vez mais veículos elétricos, utilizando-os como principais diferenciais em licitações focadas em sustentabilidade. As regulamentações urbanas, como ordenanças de ruído e zonas de baixa emissão, incentivam ainda mais essa mudança, favorecendo caminhões silenciosos com zero emissão no escapamento.
A integração de dados avançados de plataforma também está transformando as operações. Por exemplo, as métricas de estado de carga do veículo agora alimentam diretamente os sistemas de gerenciamento de armazéns, permitindo um agendamento de docas mais preciso e reduzindo o tempo de inatividade. Além disso, as seguradoras estão começando a reconhecer os benefícios das frotas elétricas, oferecendo prêmios reduzidos para veículos equipados com sistemas avançados de assistência ao motorista. Esses desenvolvimentos destacam como a eletrificação está remodelando o cenário logístico, não apenas como uma medida de conformidade, mas como uma vantagem estratégica para as empresas.
Análise Geográfica
Segmento de Motor de Combustão Interna no Mercado de Veículos Comerciais dos EUA
Califórnia, Texas, Nova York, Flórida e Illinois responderam coletivamente pela maioria das vendas de 2025, ancoradas por densos corredores de frete e políticas estaduais de apoio. O mandato de aquisição de zero emissão da Califórnia acelera a renovação, enquanto o Texas aproveita a eletricidade abundante e de baixo custo que supera as despesas operacionais do diesel. Os programas de incentivo a carregadores de depósito de Nova York aliviam as barreiras de capital para pequenos operadores de frota, incentivando a adoção além dos grandes compradores corporativos.
A Flórida se beneficia de corredores logísticos movimentados na costa leste que favorecem vans elétricas de médio alcance, e Illinois está em um cruzamento do Centro-Oeste beneficiando-se de espinhas dorsais de recarga financiadas pelo NEVI. O Noroeste do Pacífico aproveita tarifas de energia vantajosas baseadas em energia hidrelétrica, ajudando o custo total de propriedade a atingir o equilíbrio mais cedo do que em redes com predominância de carvão. Arizona e Nevada posicionaram as principais rodovias interestaduais como campos de prova para caminhões eletrificados prontos para autonomia, oferecendo ambientes regulatórios experimentais. Enquanto isso, partes do Oeste Montanhoso permanecem inclinadas ao diesel devido à escassa infraestrutura de recarga e aos longos trechos de rodovias interestaduais.
A velocidade de transição, portanto, se correlaciona tanto com a ambição política quanto com a maturidade das redes de energia regionais. No Centro-Oeste e no Sudeste, as restrições de capacidade da rede elétrica retardam a conversão de frotas. As concessionárias frequentemente citam prazos de atualização de vários anos para grandes depósitos, forçando os operadores a atrasar a aquisição de veículos elétricos. No entanto, as primeiras conclusões de estações NEVI ao longo das rodovias I-10, I-35 e I-75 começam a fechar as lacunas de autonomia, sugerindo uma convergência gradual com as taxas de adoção costeiras ao longo do período de previsão.
Cenário Competitivo
Principais Empresas no Mercado de Veículos Comerciais dos Estados Unidos
Ford, General Motors, Daimler Truck, PACCAR e Volvo Group juntos dominam o mercado de veículos comerciais dos Estados Unidos, sustentando sua vantagem por meio de redes de concessionárias nacionais e divisões de arrendamento estabelecidas. Cada um lançou derivados elétricos a bateria de modelos legados para manter participação à medida que a eletrificação escala. A chegada de entrantes nativos de veículos elétricos como Rivian e BYD injeta novas arquiteturas de plataforma otimizadas para baterias modulares e suporte de software por atualização remota, levando os incumbentes a acelerar os roteiros digitais.
As estratégias tecnológicas agora divergem acentuadamente. Os players verticalmente integrados que constroem pacotes de baterias proprietários garantem maior controle de custos e segurança de fornecimento. Outros dependem de contratos de células de longo prazo, expondo-os a oscilações de matérias-primas e riscos de entrega. As escolhas de padrão de conector também fragmentam o campo, com alguns fabricantes de equipamentos originais migrando para o conector NACS de origem Tesla enquanto outros permanecem no CCS. As frotas que gerenciam marcas mistas devem, portanto, avaliar a interoperabilidade em relação ao momento do ciclo de substituição.
Os chassi prontos para autonomia emergem como a próxima fronteira competitiva. Direção por fio, eletrônica de controlador de domínio e conjuntos de sensores de radar 4D são fornecidos nos anos-modelo 2026, lançando as bases para futuras atualizações de Nível 4 pendentes de aprovação regulatória. Os operadores de logística veem esse caminho como uma proteção contra a escassez de motoristas e como uma alavanca para aumentar a utilização de ativos. Para os fabricantes de equipamentos originais, a prontidão antecipada de hardware garante opcionalidade e os posiciona para monetizar futuras camadas de software como serviço.
Líderes do Setor de Veículos Comerciais dos Estados Unidos
-
Ford Motor Company
-
General Motors Company
-
PACCAR
-
Volvo Group
-
Daimler Trucks
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Daimler Truck North America planeja construir uma fábrica adicional de caminhões nos Estados Unidos, com previsão de início de operações em 2029.
- Julho de 2025: A Aurora Innovation lançou seus caminhões autônomos de segunda geração, com planos de expansão em 10 rotas comerciais em todo o Cinturão Solar dos Estados Unidos.
- Junho de 2025: A Stellantis lançou a Stellantis Pro One na América do Norte, anteriormente denominada Stellantis Fleet and Business Solutions, no evento Fleet Preview em Pontiac, Michigan.
Escopo do Relatório do Mercado de Veículos Comerciais dos Estados Unidos
O mercado de veículos comerciais dos Estados Unidos é segmentado por tipo de veículo, tipo de propulsão, classificação de peso bruto do veículo (classe de tonelagem) e setor de uso final. Por Tipo de Veículo, o mercado é segmentado em Ônibus, Caminhões Comerciais Pesados, Caminhões Comerciais de Médio Porte, Caminhonetes Comerciais Leves e Vans Comerciais Leves. Por Tipo de Propulsão, o mercado é segmentado em Veículos Híbridos e Elétricos (VEB, FCEV, HEV e PHEV) e Motor de Combustão Interna (ICE) (Diesel, GNC/GLP e Gasolina). Por Classificação de Peso Bruto do Veículo (Classe de Tonelagem), o mercado é segmentado em Classe 1 (Abaixo de 1,8 t), Classe 2 (1,8–3,5 t), Classe 3 (3,5–7,5 t), Classe 4 (7,5–16 t) e Classe 5 (Acima de 16 t). Por Setor de Uso Final, o mercado é segmentado em Logística e Comércio Eletrônico, Construção e Mineração, Transporte Público, Serviços Públicos e Municipais e Outros (Agricultura, Varejo).
As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
| Veículos Comerciais | Ônibus |
| Caminhões Comerciais Pesados | |
| Caminhonetes Leves Comerciais | |
| Furgões Leves Comerciais | |
| Caminhões Comerciais de Médio Porte |
| Veículos Híbridos e Elétricos | Por Categoria de Combustível | BEV |
| FCEV | ||
| HEV | ||
| PHEV | ||
| Motor de Combustão Interna | Por Categoria de Combustível | GNV |
| Diesel | ||
| Gasolina | ||
| GLP |
| Tipo de Veículo | Veículos Comerciais | Ônibus | |
| Caminhões Comerciais Pesados | |||
| Caminhonetes Leves Comerciais | |||
| Furgões Leves Comerciais | |||
| Caminhões Comerciais de Médio Porte | |||
| Tipo de Propulsão | Veículos Híbridos e Elétricos | Por Categoria de Combustível | BEV |
| FCEV | |||
| HEV | |||
| PHEV | |||
| Motor de Combustão Interna | Por Categoria de Combustível | GNV | |
| Diesel | |||
| Gasolina | |||
| GLP | |||
Definição de mercado
- Tipo de Veículo - A categoria abrange veículos comerciais leves, médios e pesados.
- Tipo de Carroceria - Inclui Caminhonetes Leves Comerciais, Furgões Leves Comerciais, Caminhões Comerciais de Médio Porte, Caminhões Comerciais Pesados e Ônibus Médios e Pesados.
- Categoria de Combustível - A categoria inclui vários tipos de combustível, como Gasolina, Diesel, GLP (Gás Liquefeito de Petróleo), GNV (Gás Natural Veicular), HEV (Veículos Elétricos Híbridos), PHEV (Veículos Elétricos Híbridos Plug-in), BEV (Veículos Elétricos a Bateria) e FCEV (Veículos Elétricos a Célula de Combustível)
| Palavra-chave | Definição |
|---|---|
| Veículo Elétrico (VE) | Um veículo que utiliza um ou mais motores elétricos para propulsão. Inclui carros, ônibus e caminhões. Este termo inclui veículos totalmente elétricos ou veículos elétricos a bateria e veículos elétricos híbridos plug-in. |
| BEV | Um BEV depende completamente de uma bateria e de um motor para propulsão. A bateria do veículo deve ser carregada conectando-o a uma tomada ou estação de recarga pública. Os BEVs não possuem motor de combustão interna e, portanto, são livres de poluição. Eles têm um baixo custo de operação e menor ruído do motor em comparação com motores de combustível convencional. No entanto, têm uma autonomia menor e preços mais elevados do que seus modelos equivalentes a gasolina. |
| PEV | Um veículo elétrico plug-in é um veículo elétrico que pode ser carregado externamente e geralmente inclui veículos totalmente elétricos, bem como híbridos plug-in. |
| Veículo Elétrico Híbrido Plug-in | Um veículo que pode ser movido por um motor de combustão interna ou por um motor elétrico. Em contraste com os veículos elétricos híbridos convencionais, eles podem ser carregados externamente. |
| Motor de combustão interna | Um motor no qual a queima de combustíveis ocorre em um espaço confinado chamado câmara de combustão. Geralmente funciona com gasolina/petróleo ou diesel. |
| Veículo Elétrico Híbrido | Um veículo movido por um motor de combustão interna em combinação com um ou mais motores elétricos que utilizam energia armazenada em baterias. Estes são continuamente recarregados com energia do motor de combustão interna e pela frenagem regenerativa. |
| Veículos Comerciais | Veículos comerciais são veículos rodoviários motorizados projetados para transportar pessoas ou mercadorias. A categoria inclui veículos comerciais leves e veículos médios e pesados. |
| Veículos de Passeio | Carros de passeio são veículos movidos por motor elétrico ou a combustão com pelo menos quatro rodas. Esses veículos são utilizados para o transporte de passageiros e compreendem no máximo oito assentos além do assento do motorista. |
| Veículos Comerciais Leves | Veículos comerciais com peso inferior a 6.000 lb (Classe 1) e na faixa de 6.001 a 10.000 lb (Classe 2) são abrangidos por esta categoria. |
| Caminhões Médios e Pesados | Veículos comerciais com peso na faixa de 10.001 a 14.000 lb (Classe 3), 14.001 a 16.000 lb (Classe 4), 16.001 a 19.500 lb (Classe 5), 19.501 a 26.000 lb (Classe 6), 26.001 a 33.000 lb (Classe 7) e acima de 33.001 lb (Classe 8) são abrangidos por esta categoria. |
| Ônibus | Um meio de transporte que normalmente se refere a um veículo grande projetado para transportar passageiros por longas distâncias. Inclui ônibus de trânsito, ônibus escolar, ônibus executivo e trólebus. |
| Diesel | Inclui veículos que utilizam diesel como combustível principal. Um veículo a diesel possui um sistema de injeção por compressão em vez do sistema de ignição por faísca utilizado pela maioria dos veículos a gasolina. Nesses veículos, o combustível é injetado na câmara de combustão e inflamado pela alta temperatura atingida quando o gás é fortemente comprimido. |
| Gasolina | Inclui veículos que utilizam gasolina/petróleo como combustível principal. Um carro a gasolina normalmente utiliza um motor de combustão interna com ignição por faísca. Nesses veículos, o combustível é injetado no coletor de admissão ou na câmara de combustão, onde é combinado com ar, e a mistura ar/combustível é inflamada pela faísca de uma vela de ignição. |
| GLP | Inclui veículos que utilizam GLP como combustível principal. Tanto os veículos a GLP dedicados quanto os bicombustíveis são considerados no escopo do estudo. |
| GNV | Inclui veículos que utilizam GNV como combustível principal. São veículos que funcionam como veículos movidos a gasolina, com motores de combustão interna com ignição por faísca. |
| HEV | Todos os veículos elétricos que utilizam baterias e um motor de combustão interna como fonte primária de propulsão são considerados nesta categoria. Os HEVs geralmente utilizam um trem de força diesel-elétrico e também são conhecidos como veículos híbridos diesel-elétricos. Um HEV converte o momento do veículo (energia cinética) em eletricidade que recarrega a bateria quando o veículo desacelera ou para. A bateria do HEV não pode ser carregada por dispositivos plug-in. |
| PHEV | Os PHEVs são movidos por uma bateria e também por um motor de combustão interna. A bateria pode ser carregada por frenagem regenerativa usando o motor de combustão interna ou conectando-se a uma fonte de recarga externa. Os PHEVs têm uma autonomia maior do que os BEVs, mas são comparativamente menos ecológicos. |
| Hatchback | São carros de tamanho compacto com uma porta do tipo hatch fornecida na extremidade traseira. |
| Sedã | São geralmente carros de passeio de duas ou quatro portas, com uma área separada fornecida na extremidade traseira para bagagem. |
| SUV | Popularmente conhecidos como SUVs, esses carros vêm com tração nas quatro rodas e geralmente têm alta distância ao solo. Esses carros também podem ser usados como veículos off-road. |
| MPV | São veículos multiuso (também chamados de minivans) projetados para transportar um número maior de passageiros. Transportam entre cinco e sete pessoas e também têm espaço para bagagem. Geralmente são mais altos do que o carro familiar médio, para proporcionar maior espaço para a cabeça e facilidade de acesso, e geralmente são de tração dianteira. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. A receita de mercado é calculada multiplicando o volume de vendas pelo respectivo preço médio de venda (PMS). Ao estimar o PMS, fatores como inflação média, mudança na demanda do mercado, custo de fabricação, avanço tecnológico e preferência variável do consumidor, entre outros, foram levados em consideração.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura.




