
Tamanho e Participação do Mercado de Material Rodante
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 56.76 Bilhões de dólares |
| Tamanho do Mercado (2031) | 66.70 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.28 % |
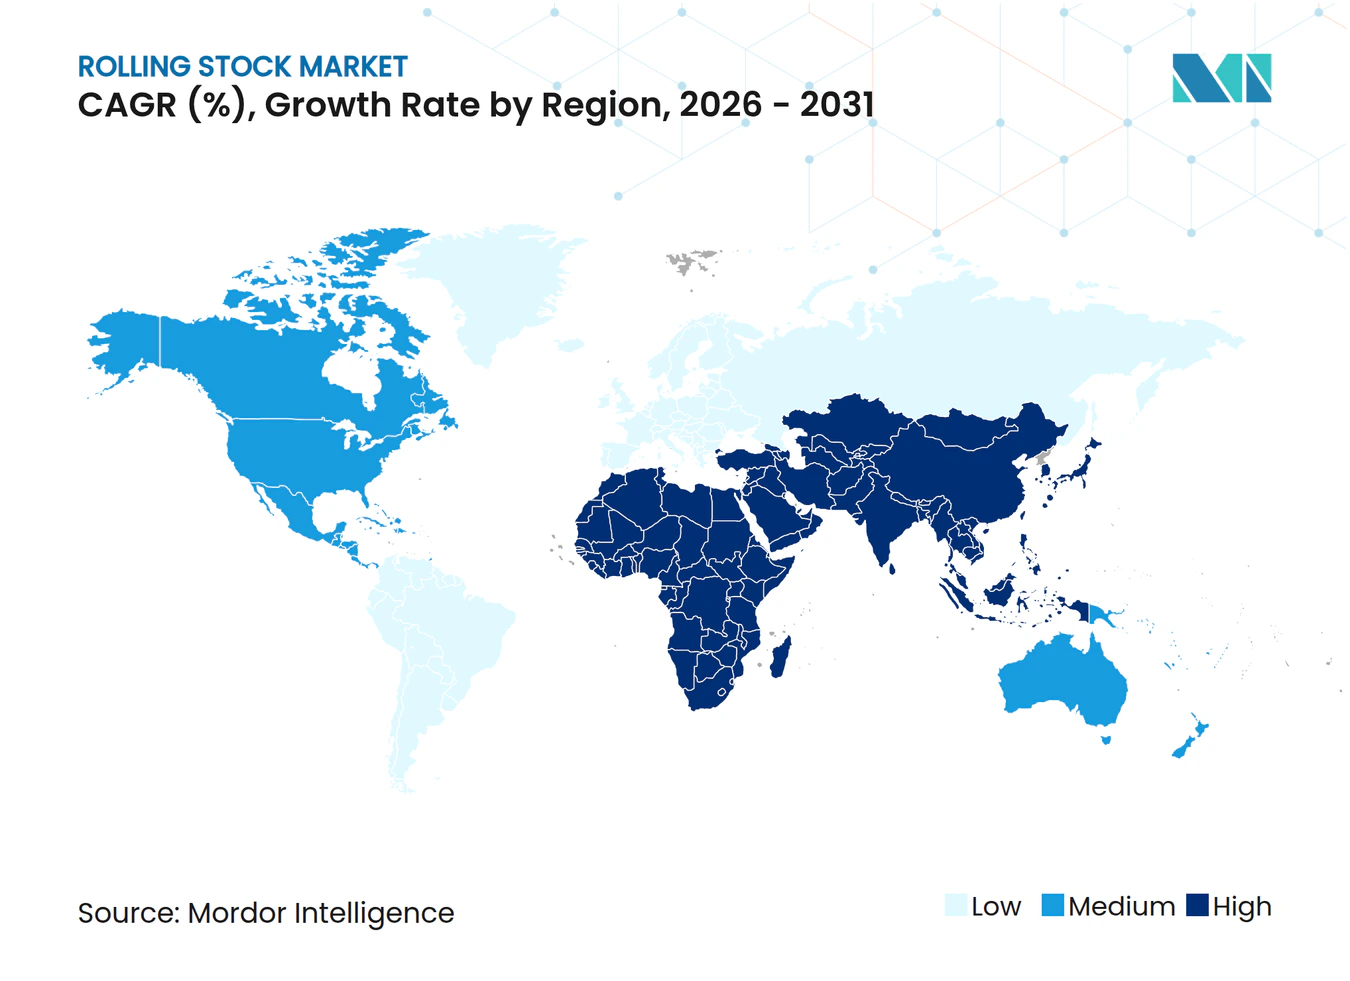
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Material Rodante pela Mordor Intelligence
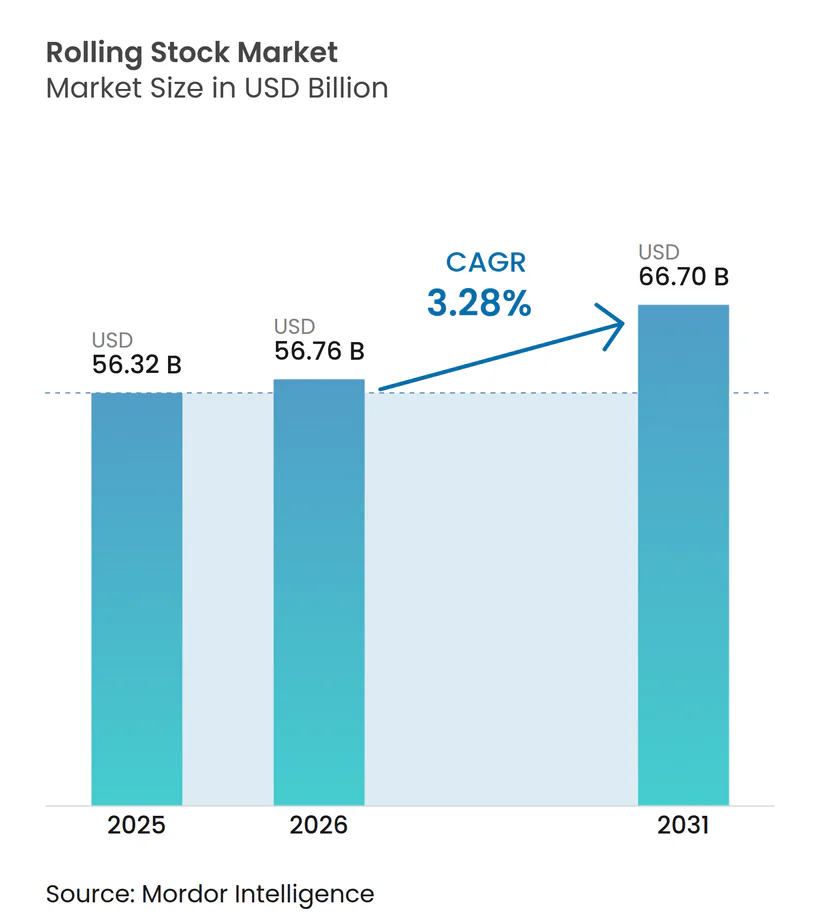
O tamanho do mercado de material rodante foi de USD 56,32 bilhões em 2025, USD 56,76 bilhões em 2026, e está projetado para atingir USD 66,70 bilhões até 2031, crescendo a um CAGR de 3,28% de 2026 a 2031. Ciclos de aquisição intensivos em capital, alocações de orçamento soberano e longos prazos de entrega moldam o comportamento de compra, de modo que a renovação de frotas geralmente segue planos de investimento público plurianuais, em vez de oscilações de curto prazo na demanda dos consumidores. Os mandatos de descarbonização estão incentivando os operadores a abandonar o diesel em favor da propulsão elétrica ou híbrida, enquanto a urbanização colocou os metrôs e o trem leve na vanguarda das agendas de infraestrutura municipal. Os contratos de serviço ao longo do ciclo de vida, que agrupam material rodante, manutenção, peças de reposição e análise digital, estão se tornando um modelo de financiamento preferido, garantindo fluxos de caixa estáveis para os fornecedores e reduzindo o risco operacional para as agências. A concentração moderada do mercado significa que os integradores globais ainda precisam localizar a produção de carrocerias, bogies e serviços de pós-venda para cumprir as regras de conteúdo nacional e competir com empresas regionais ágeis.
Principais Conclusões do Relatório
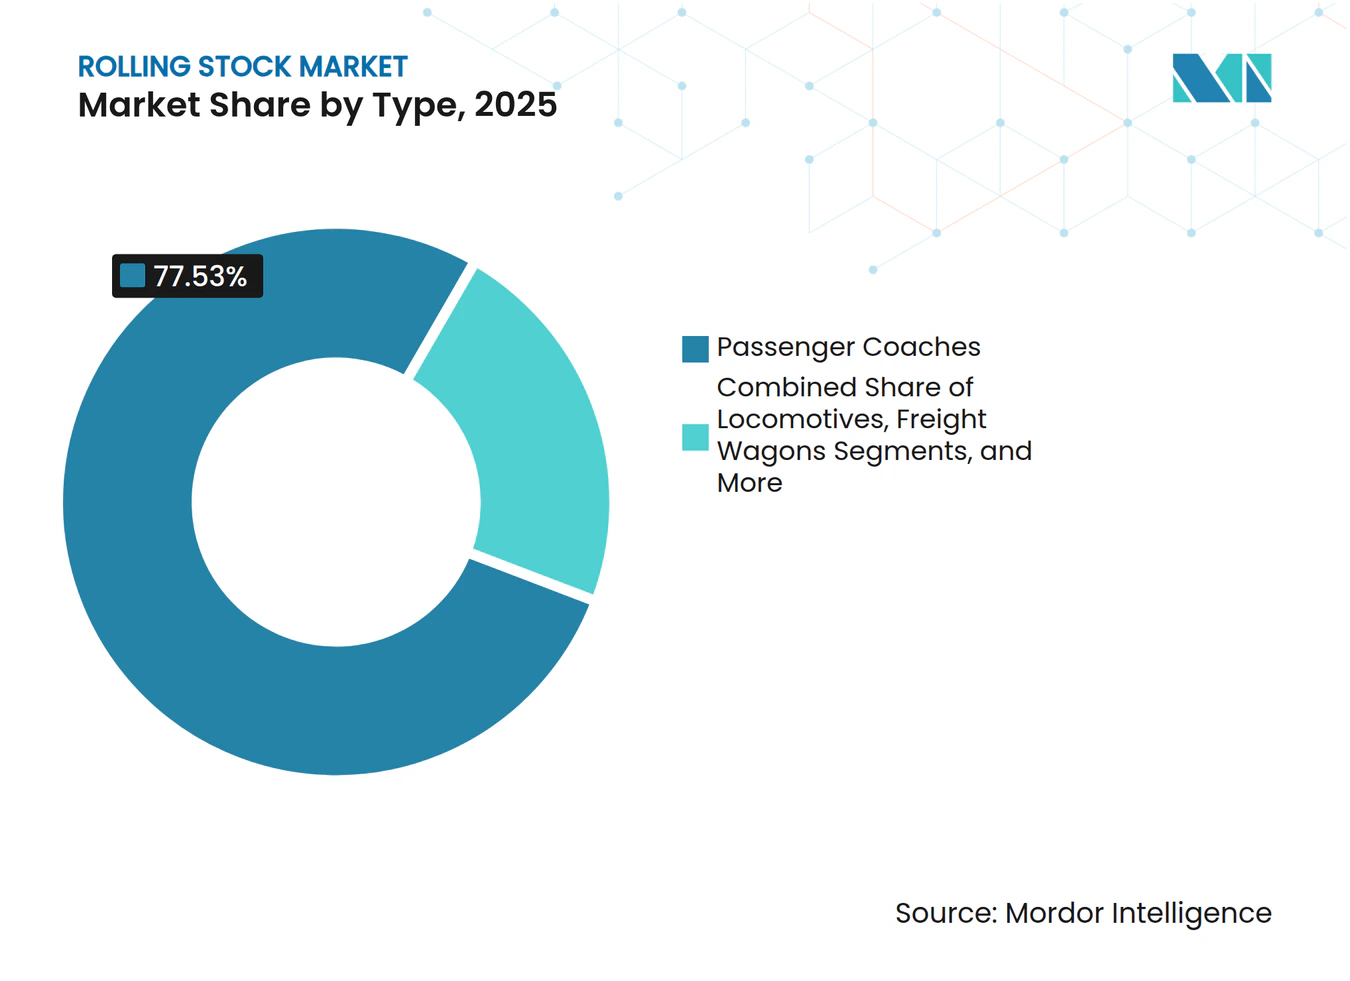
- Por tipo, os vagões de passageiros capturaram 77,53% da participação do mercado de material rodante em 2025, enquanto os metrôs e veículos de trem leve estão projetados para registrar a expansão mais rápida, com um CAGR de 13,11% até 2031.
- Por propulsão, as unidades elétricas responderam por 62,45% da participação do mercado de material rodante em 2025, e este segmento está avançando a um CAGR de 5,74% no período 2026-2031.
- Por aplicação, a ferrovia de passageiros respondeu por 64,27% da participação do mercado de material rodante em 2025 e também é o segmento de crescimento mais rápido, crescendo a um CAGR de 5,02% até 2031.
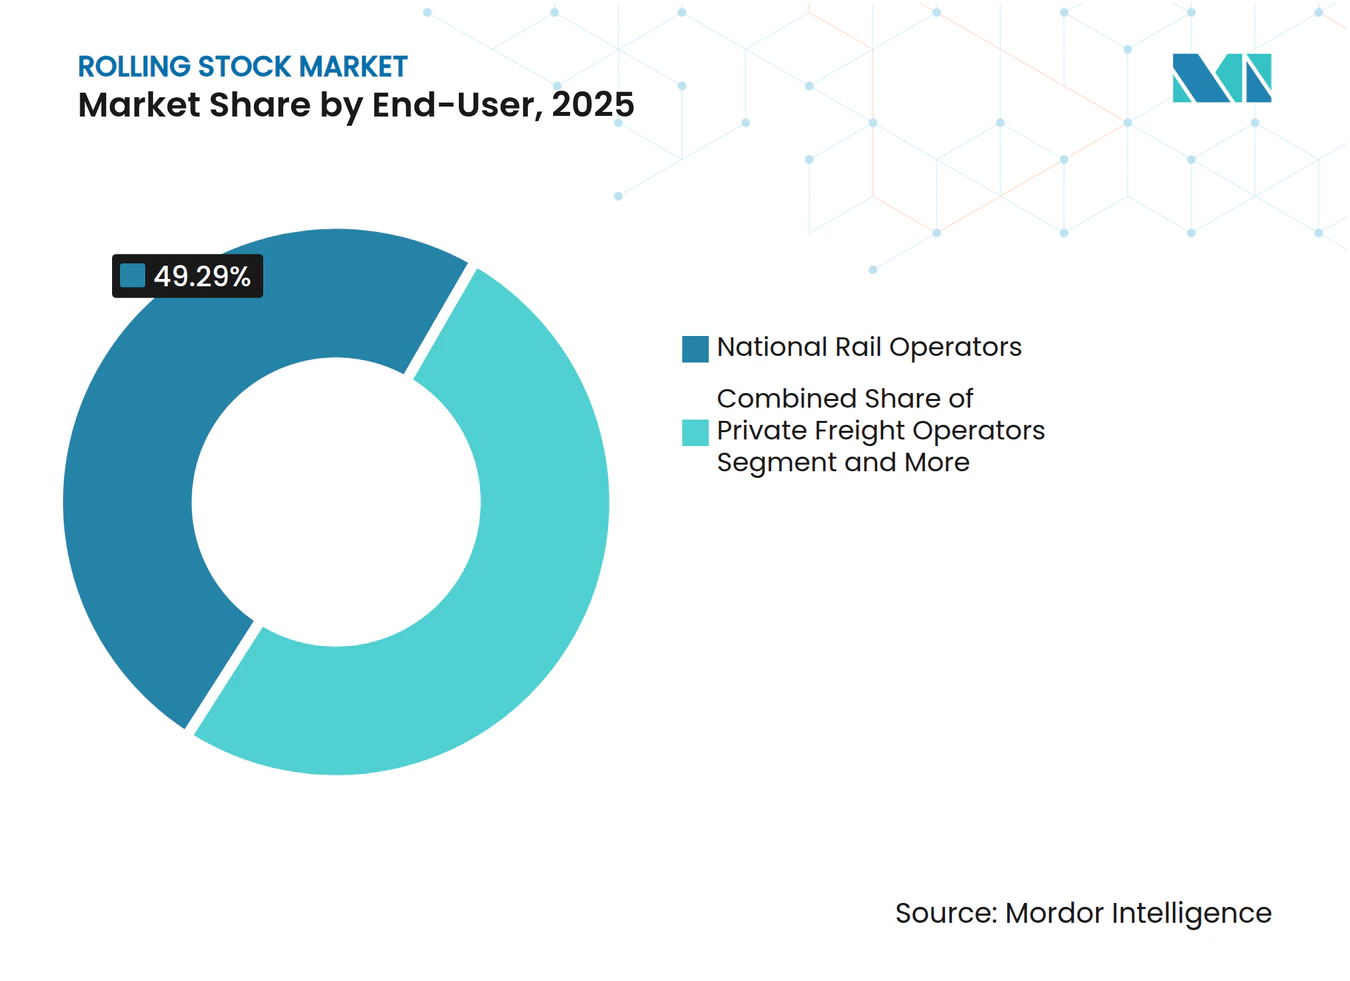
- Por usuário final, os operadores ferroviários nacionais detinham 49,29% da participação do mercado de material rodante em 2025; as agências de trânsito urbano estão previstas para expandir a um CAGR de 7,27% até 2031.
- Por tecnologia, as frotas convencionais detinham 94,53% da participação do mercado de material rodante em 2025, mas as plataformas autônomas estão prontas para avançar a um CAGR de 11,78% no mesmo horizonte.
- Por geografia, a Ásia-Pacífico responde por 54,45% da participação do mercado de material rodante em 2025, e o Oriente Médio e África está crescendo a um CAGR de 4,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Metrôs | +1.2% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Políticas de Descarbonização | +0.9% | Global, com a União Europeia e a China liderando a aplicação | Longo prazo (≥ 4 anos) |
| Corredores de Ferrovia de Alta Velocidade | +0.7% | Europa, Ásia-Pacífico (China, Índia, Japão), América do Norte | Longo prazo (≥ 4 anos) |
| Pacotes de Estímulo à Infraestrutura | +0.6% | América do Norte, União Europeia, Índia | Médio prazo (2-4 anos) |
| Contratos de Serviço ao Longo do Ciclo de Vida | +0.4% | Global, com mercados maduros (União Europeia, América do Norte) liderando | Curto prazo (≤ 2 anos) |
| Mandatos de Zero Emissão | +0.3% | União Europeia, Japão, corredores selecionados da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Metrôs Impulsionada pela Urbanização
O rápido crescimento populacional nas principais cidades asiáticas e do Oriente Médio tornou o transporte elevado ou subterrâneo preferível ao alargamento de vias, impulsionando a demanda no mercado de material rodante. A China aprovou 15 novos corredores de metrô em 2025, e a Índia autorizou diversas extensões no âmbito de sua visão 'Viksit Bharat 2047', acelerando os pedidos turnkey de veículos combinados com tecnologia de sinalização e depósito[1]. Riade adjudicou contratos da Fase 2 para expandir sua rede sem condutor, ilustrando como as soluções de Grau de Automação 4 reduzem os custos de mão de obra a longo prazo. O financiamento por títulos municipais e empréstimos multilaterais agora subsidia uma grande parcela dos projetos, contornando os processos mais lentos de orçamento soberano. Consequentemente, os fornecedores capazes de entregar pacotes em nível de plataforma com prazos de entrega rigorosos detêm uma vantagem competitiva.
Políticas de Descarbonização Acelerando as Locomotivas Elétricas
A eliminação progressiva obrigatória do diesel está encurtando os ciclos de vida das frotas, especialmente na União Europeia, onde as regras atualizadas da Rede Transeuropeia de Transportes exigem que os principais corredores de carga sejam totalmente eletrificados até 2030[2]. A Índia comprometeu-se com a eletrificação de toda a rede até o mesmo prazo, e os incentivos da China favorecem a tração não diesel em linhas secundárias. Essas políticas direcionam as aquisições para unidades elétricas de corrente alternada trifásica ou de modo duplo e penalizam os operadores que atrasam a conversão. Os fabricantes com plataformas elétricas maduras e cadeias de suprimentos estão, portanto, posicionados para carteiras de pedidos sustentadas no mercado de material rodante.
Investimentos Governamentais em Corredores de Ferrovia de Alta Velocidade
Os programas soberanos veem a ferrovia de alta velocidade tanto como infraestrutura climática quanto como catalisador econômico regional. Os Estados Unidos alocaram novos subsídios para o projeto da Califórnia, viabilizando a adjudicação de contratos para composições da Siemens. O Japão aprovou financiamento para estender o Shinkansen de Hokkaido, exigindo entregas adicionais de material rodante. A Índia avançou em sua linha Mumbai–Ahmedabad com uma cláusula de transferência de tecnologia que incorpora a fabricação nacional. Esses projetos incluem rotineiramente contratos de serviço baseados em desempenho de 15 ou 20 anos, transformando os modelos de receita de vendas transacionais para pagamentos baseados em disponibilidade.
Pacotes de Estímulo à Infraestrutura Impulsionando o CAPEX Ferroviário
Os projetos de recuperação pós-pandemia, aliados às agendas climáticas, priorizaram a ferrovia como infraestrutura de implantação imediata. A Lei de Investimento em Infraestrutura e Empregos dos Estados Unidos canalizou recursos para os novos pedidos de frota da Amtrak, enquanto o Mecanismo Interligar a Europa da União Europeia subsidia a eletrificação transfronteiriça. O Pipeline Nacional de Infraestrutura atualizado da Índia reserva financiamento dedicado para material rodante alinhado com a construção de corredores de carga. Os prazos comprimidos estão sobrecarregando a capacidade dos fornecedores, mas a visibilidade antecipada dos pedidos incentiva investimentos estratégicos em centros de montagem localizados.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo e Ciclos de Aquisição | -0.5% | Global, agudo em mercados emergentes com restrições fiscais | Médio prazo (2-4 anos) |
| Interrupções na Cadeia de Suprimentos | -0.4% | Global, com América do Norte e União Europeia enfrentando escassez aguda de semicondutores | Curto prazo (≤ 2 anos) |
| Incerteza Regulatória | -0.2% | Europa, América do Norte, corredores transfronteiriços na ASEAN | Médio prazo (2-4 anos) |
| Limites de Capacidade da Rede Elétrica | -0.2% | Índia, África Subsaariana, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Longos Ciclos de Aquisição
As unidades elétricas múltiplas podem custar vários milhões de dólares por vagão, e as composições de alta velocidade frequentemente ultrapassam USD 50 milhões cada, no mercado de material rodante. As licitações competitivas geralmente abrangem 2 a 3 anos e exigem autorizações políticas e financeiras, atrasando ainda mais a assinatura dos contratos. Os compradores de mercados emergentes enfrentam restrições cambiais e de financiamento, retardando ainda mais os negócios. Como o intervalo entre o pedido e a entrada em serviço pode se aproximar de 6 anos, os fabricantes enfrentam exposição significativa ao capital de giro e risco de margem caso os preços das matérias-primas subam durante a produção.
Inflação de Matérias-Primas e Interrupções na Cadeia de Suprimentos
Desde 2024, as flutuações nos preços do aço e do cobre, aliadas à escassez de chips que afeta os inversores de tração e a sinalização, prolongaram significativamente os prazos de entrega e exigiram frequentes revisões de projeto. Embora os principais fabricantes de equipamentos originais, sem integração vertical, empreguem estratégias de cobertura parcial, os fornecedores de médio porte frequentemente suportam o impacto financeiro total, comprimindo suas margens já apertadas. Os operadores estão incorporando cada vez mais cláusulas de reajuste nos contratos, mas essas adições podem sobrecarregar os orçamentos públicos e, por vezes, atrasar as aprovações de licitações, gerando frustração entre as partes interessadas no mercado de material rodante.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Metrôs Superam os Vagões TradicionaisOs vagões de passageiros retiveram 77,53% da participação do mercado de material rodante em 2025, enquanto os metrôs e veículos de trem leve, a subcategoria de crescimento mais rápido, estão previstos com um CAGR de 13,11% até 2031. A popularidade dos projetos sem condutor, as plantas de estações compactas e o maior fluxo de passageiros sustentam a preferência municipal pelos metrôs em detrimento dos vagões interurbanos tradicionais. Os consórcios que agrupam veículos com sinalização e automação de depósitos frequentemente conquistam contratos porque encurtam os cronogramas de comissionamento e garantem benchmarks de disponibilidade.
Os planejadores de frotas no mercado de material rodante ainda alocam orçamentos significativos para reformas de vagões, com foco em reformas internas, atualizações de Wi-Fi e sistemas de climatização energeticamente eficientes que prolongam a vida útil dos ativos. No entanto, a demanda por novos vagões está desacelerando à medida que os operadores recalibram os serviços em torno de layouts de assentos flexíveis e melhorias digitais incrementais. Os fornecedores se diferenciam modularizando os interiores e usando alumínio reciclado para atingir metas de sustentabilidade sem comprometer a rigidez estrutural.



Por Propulsão:
Dominância Elétrica, Emergência do HidrogênioAs unidades de tração elétrica responderam por uma participação de 62,45% no mercado de material rodante em 2025 e estão crescendo a um CAGR de 5,74% até 2031. A pressão regulatória, os menores custos de energia e as economias de frenagem regenerativa mantêm a propulsão elétrica firmemente à frente das alternativas. As configurações de modo duplo estão preenchendo a lacuna onde a cobertura de catenária permanece incompleta, oferecendo aos operadores flexibilidade de rota sem dependência total do diesel.
As soluções de hidrogênio e bateria estão avançando além das demonstrações para a produção em série limitada. Embora sua participação combinada permaneça modesta, as rotas rurais dedicadas e as operações de manobra em pátios fornecem casos de uso onde a funcionalidade de zero emissão e fora da rede oferece benefícios claros. Os fabricantes de equipamentos originais ativos em plataformas de hidrogênio estão formando alianças com fornecedores de energia para garantir infraestrutura de combustível, uma vantagem de pioneirismo que pode se concretizar quando a adoção em volume se acelerar no mercado de material rodante.
Por Aplicação:
Ferrovia de Passageiros Lidera, Carga Busca EficiênciaA ferrovia de passageiros manteve 64,27% da receita do mercado de material rodante em 2025 e está projetada para registrar o crescimento mais rápido, avançando a um CAGR de 5,02% até 2031. A alta densidade populacional urbana, os incentivos políticos e a precificação de congestionamentos favorecem o transporte público. Os operadores investem fortemente em qualidade de viagem, design de acesso universal e conectividade digital a bordo para rivalizar com as opções aéreas e rodoviárias de curta distância.
A ferrovia de carga fica atrás, mas permanece estrategicamente importante à medida que os esquemas de precificação de carbono começam a penalizar o transporte rodoviário de longa distância. Os operadores privados concentram-se em terminais intermodais e vagões especializados que lidam com cargas sensíveis à temperatura ou de grandes dimensões, reforçando a proposta de valor da ferrovia nas cadeias logísticas de alto valor. As plataformas de manutenção preditiva reduzem o tempo de inatividade não planejado, melhorando assim as métricas de giro de ativos críticas para os modelos de negócios de carga.
Por Usuário Final:
Agências de Trânsito Urbano Ganham AutonomiaOs operadores ferroviários nacionais responderam por 49,29% da receita do mercado de material rodante em 2025, mas as agências de trânsito urbano estão expandindo mais rapidamente, a um CAGR de 7,27% até 2031. A governança descentralizada permite que as cidades aprovem projetos rapidamente e aproveitem os títulos municipais, acelerando assim a aquisição de material rodante. Os metrôs automatizados reduzem os custos de mão de obra e permitem o serviço 24 horas, atraindo as autoridades sob pressão para transportar mais passageiros sem inflar os orçamentos operacionais.
Os operadores nacionais estão cada vez mais se voltando para contratos de ciclo de vida completo, transferindo o risco de confiabilidade para os fornecedores. Essa estratégia alinha os incentivos e garante fluxos de caixa mais suaves por períodos prolongados, oferecendo previsibilidade financeira. Por outro lado, os operadores privados de carga estão optando por modelos de arrendamento. Esses modelos liberam capital de ativos não essenciais, permitindo-lhes escalar a capacidade em resposta às mudanças nos ciclos de commodities e na demanda do mercado.

Por Tecnologia:
Plataformas Autônomas AceleramOs trens convencionais ainda comandavam 94,53% da receita do mercado de material rodante em 2025, mas os sistemas autônomos ou de assistência ao condutor estão avançando a um CAGR de 11,78%. As redes urbanas lideram a adoção porque os alinhamentos com separação de nível mitigam os riscos de segurança, permitindo que as agências capitalizem a operação sem supervisão para alcançar maior frequência de serviço. Os fornecedores agrupam a operação automática de trens com portas de plataforma e análise preditiva, apresentando uma atualização holística em segurança e eficiência.
Os operadores de passageiros e carga de linha principal estão se inclinando para recursos intermediários de assistência ao condutor em vez de autonomia total. Essa abordagem cautelosa decorre dos desafios impostos pelo tráfego misto e das considerações regulatórias. A modularidade desses sistemas facilita as atualizações em fases. Os operadores podem primeiro implementar a regulação automática de velocidade, seguida pela sinalização de bloco móvel, distribuindo assim as despesas de capital enquanto simultaneamente aumentam o fluxo e mantêm a confiabilidade do serviço no mercado de material rodante.
Análise Geográfica
Mercado de Material Rodante da APAC
A Ásia-Pacífico gerou 54,45% da receita de material rodante em 2025 e continua a ancorar a demanda global. As comissões nacionais de planejamento da China, Índia e Japão aprovam grandes projetos de metrô de múltiplas linhas ou de alta velocidade, garantindo pipelines de pedidos estáveis para fornecedores domésticos e estrangeiros. Os projetos do Sudeste Asiático frequentemente utilizam financiamento de bancos de desenvolvimento, combinado com cláusulas de transferência de tecnologia, para viabilizar a montagem local e o desenvolvimento de competências. As cidades de Tier 1 adotam a automação GoA4, enquanto os centros menores prolongam a vida útil do material rodante a diesel, ilustrando uma crescente divisão tecnológica dentro da região.
Mercado de Material Rodante do Oriente Médio e África
O Oriente Médio e a África registram o crescimento mais acelerado, com um CAGR de 4,92%. Os membros do Conselho de Cooperação do Golfo implantam metrôs sem condutor antes de eventos globais, sinalizando prontidão para operar frotas de alta tecnologia em climas desérticos. As capitais do Norte da África asseguram financiamento europeu concessionário para extensões de linhas e novos veículos. Em contraste, os países da África Subsaariana priorizam a reabilitação de corredores da era colonial, prejudicados pela capacidade limitada da rede elétrica, e, portanto, preferem aquisições de veículos de modo duplo ou diesel-elétrico até que a infraestrutura de energia se consolide.
Mercado de Material Rodante da Europa e das Américas
A Europa mantém uma demanda expressiva, porém em maturação. Os operadores ocidentais prolongam a vida útil das frotas por meio de grandes revisões, enquanto os membros orientais utilizam os Fundos de Coesão da UE para substituir o material rodante da era soviética por unidades elétricas ou híbridas modernas. Os pedidos do HS2 do Reino Unido e os serviços transfronteiriços escandinavos mantêm as linhas de montagem de alta velocidade em atividade. O pipeline da América do Norte concentra-se nas melhorias de corredores da Amtrak e nas renovações de frotas suburbanas, enquanto a América do Sul depende principalmente das expansões de metrô do Brasil e das reformas de trens de passageiros da Argentina, frequentemente envolvendo financiamento chinês que combina material rodante com infraestrutura.
Cenário Competitivo
Concentração do Mercado
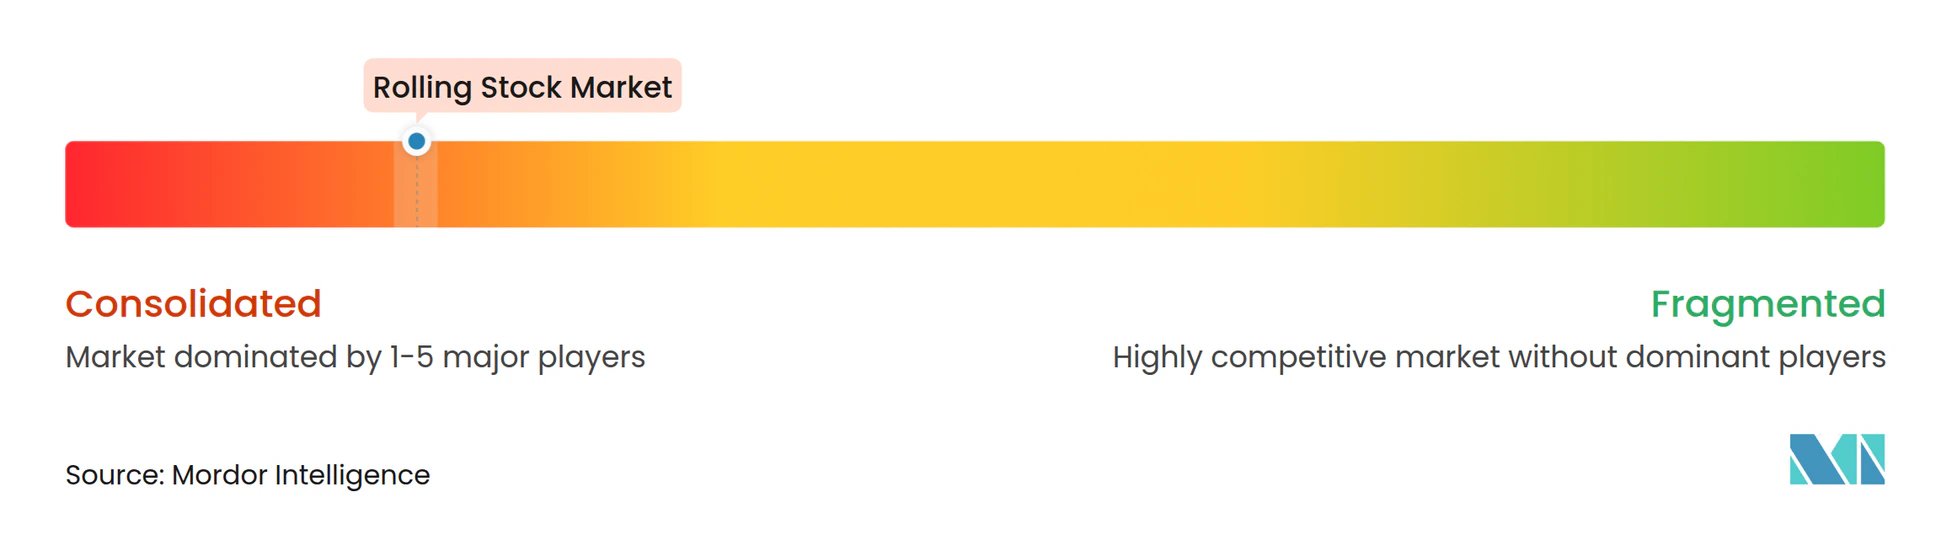
O mercado de material rodante apresenta concentração moderada, com os cinco principais integradores globais — CRRC, Alstom, Siemens, Stadler e Hitachi Rail — capazes de executar projetos turnkey de metrô ou alta velocidade em todo o mundo. No entanto, especialistas regionais como Hyundai Rotem, CAF e Titagarh Rail Systems vencem licitações domésticas aproveitando vantagens de custo e preferências de aquisição governamental. A consolidação estratégica está remodelando o ecossistema: a aquisição da Dellner Couplers pela Wabtec em fevereiro de 2026 e a compra da Thales Ground Transportation Systems pela Hitachi em 2024 destacam o impulso para integrar hardware, controle e serviços digitais.
A tecnologia está emergindo como o principal campo de batalha. O lançamento comercial da unidade de hidrogênio Coradia iLint pela Alstom, o Mireo Plus bateria-elétrico da Siemens e a plataforma modular FLIRT da Stadler sublinham como a propulsão alternativa e os compósitos leves ajudam os operadores a atingir metas de emissão e eficiência energética. Os integradores incorporam análise preditiva, monitoramento de condições hospedado na nuvem e cibersegurança em cada nova plataforma de veículo para garantir contratos de manutenção de várias décadas.
Os modelos de arrendamento e baseados em serviços adicionam pressão competitiva. Entidades como a GATX adquirem locomotivas para arrendamentos operacionais, permitindo que linhas de carga menores se modernizem sem grandes desembolsos de capital. Os pacotes de retrofit digital que elevam as frotas existentes para Grau de Automação 2 ou Grau de Automação 3 prometem receita incremental para os fornecedores e menores custos de ciclo de vida para os proprietários. Em meio a essas mudanças, os fabricantes de equipamentos originais estão ativamente localizando a montagem, com o Reino Unido, a Índia e os Estados Unidos sediando novas plantas inauguradas desde 2024 para satisfazer as regras de conteúdo nacional e reduzir o risco logístico.
Líderes do Setor de Material Rodante
-
CRRC Corporation Limited
-
Alstom SA
-
Siemens AG
-
Stadler Rail AG
-
Hitachi Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Material Rodante Empresas cobertas neste relatório
- CRRC Corporation Limited
- Alstom SA
- Siemens AG
- Wabtec Corporation
- Kawasaki Heavy Industries Ltd
- CJSC Transmashholding
- Stadler Rail AG
- Construcciones y Auxiliar de Ferrocarriles SA (CAF)
- Hyundai Rotem Company
- Mitsubishi Heavy Industries Ltd
- Hitachi Rail Ltd
- Talgo SA
- ABB Ltd
- Greenbrier Companies
- Trinity Industries
- Titagarh Rail Systems
Desenvolvimentos industriais recentes em Mercado de Material Rodante
- Fevereiro de 2026: A Alstom lançou o primeiro trem reformado da renomada frota Voyager da CrossCountry. Nos próximos dois anos, a Alstom está programada para reformar 136 vagões Voyager Classe 220 e 176 vagões Super Voyager Classe 221 em sua unidade de Derby. O programa de reforma também abrange 12 trens adicionais que foram recentemente transferidos para a CrossCountry após serem liberados da Avanti West Coast.
- Fevereiro de 2026: A SNCF Voyageurs, em colaboração com a Île-de-France Mobilités (IDFM), iniciou uma licitação para adquirir mais de 300 unidades elétricas múltiplas de dois andares Z2N NG. Este acordo-quadro, com duração de 23 anos, inclui um pedido confirmado de 52 unidades elétricas múltiplas de dois andares Z2N NG.
- Outubro de 2025: A Sumitomo Corporation, em parceria com a Nippon Sharyo, Ltd., conquistou um contrato da MRT Jakarta (MRTJ) — empresa apoiada pela Região da Capital Especial de Jacarta — para fornecer 48 vagões de metrô para a Fase 2A da Linha Norte-Sul do Trânsito Rápido de Massa de Jacarta (MRT).
- Março de 2025: A Wabtec anunciou a aquisição da Dellner Couplers por USD 960 milhões, adicionando uma base instalada de 100.000 acoplamentos e 12.500 passagens e projetando USD 250 milhões em receita em 2025.
Escopo do Relatório Global do Mercado de Material Rodante
O material rodante é geralmente empregado para o transporte de mercadorias, como maquinário pesado, materiais de construção, combustíveis convencionais, produtos agrícolas, entre outros, e de passageiros.
O mercado de Material Rodante é segmentado por tipo, tipo de propulsão, aplicação, usuário final, tecnologia e geografia. Por Tipo, o mercado é segmentado em Locomotivas (Locomotivas a Diesel, Locomotivas Elétricas e Híbridas/Hidrogênio), Metrôs e Veículos de Trem Leve, Vagões de Passageiros e Vagões de Carga. Por Tipo de Propulsão, o mercado é segmentado em Diesel, Elétrico, Eletro-diesel/Modo Duplo, Célula de Combustível de Hidrogênio e Bateria-elétrico. Por Aplicação, o mercado é segmentado em Ferrovia de Passageiros e Ferrovia de Carga. Por Usuário Final, o mercado é segmentado em Operadores Ferroviários Nacionais, Operadores Privados de Carga e Agências de Trânsito Urbano. Por Tecnologia, o mercado é segmentado em Convencional e Autônomo/Sem Condutor. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), América do Sul (Brasil, Argentina, Chile e Restante da América do Sul), Europa (Alemanha, Reino Unido, França, Itália, Espanha, Rússia e Restante da Europa), Ásia-Pacífico (China, Índia, Japão, Coreia do Sul, Austrália e Restante da Ásia-Pacífico) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Turquia, África do Sul, Egito e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Locomotivas | Locomotivas a Diesel |
| Locomotivas Elétricas | |
| Locomotivas Híbridas / a Hidrogênio | |
| Metrôs e Veículos de Trem Leve | |
| Vagões de Passageiros | |
| Vagões de Carga |
| Diesel |
| Elétrico |
| Eletro-diesel / Modo Duplo |
| Célula de Combustível de Hidrogênio |
| Bateria-elétrico |
| Ferrovia de Passageiros |
| Ferrovia de Carga |
| Operadores Ferroviários Nacionais |
| Operadores Privados de Carga |
| Agências de Trânsito Urbano |
| Convencional |
| Autônomo / Assistência ao Condutor |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo | Locomotivas | Locomotivas a Diesel |
| Locomotivas Elétricas | ||
| Locomotivas Híbridas / a Hidrogênio | ||
| Metrôs e Veículos de Trem Leve | ||
| Vagões de Passageiros | ||
| Vagões de Carga | ||
| Por Tipo de Propulsão | Diesel | |
| Elétrico | ||
| Eletro-diesel / Modo Duplo | ||
| Célula de Combustível de Hidrogênio | ||
| Bateria-elétrico | ||
| Por Aplicação | Ferrovia de Passageiros | |
| Ferrovia de Carga | ||
| Por Usuário Final | Operadores Ferroviários Nacionais | |
| Operadores Privados de Carga | ||
| Agências de Trânsito Urbano | ||
| Por Tecnologia | Convencional | |
| Autônomo / Assistência ao Condutor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Com que rapidez se espera que a demanda global por novos veículos ferroviários cresça até 2031?
Prevê-se que as instalações cresçam a um CAGR de 3,28% à medida que os programas de investimento público e a expansão do trânsito urbano compensam os ciclos de aquisição mais longos.
Qual tecnologia de propulsão detém a maior participação de frota atualmente?
A tração elétrica domina com cerca de 62,45% dos gastos, devido aos mandatos de eletrificação da rede e aos menores custos de energia.
Por que os metrôs estão atraindo mais investimentos do que os vagões tradicionais?
O congestionamento urbano e os benefícios da automação levam as cidades a favorecer os metrôs com separação de nível, tornando-os o tipo de crescimento mais rápido, com um CAGR de 13,11%.
O que está impulsionando o interesse em locomotivas a hidrogênio e bateria-elétricas?
As regulamentações de zero emissão para rotas não eletrificadas motivam os operadores a testar plataformas de hidrogênio e bateria onde a catenária é impraticável.
Como os contratos de serviço ao longo do ciclo de vida estão remodelando as relações entre fornecedores e operadores?
A manutenção agrupada e as garantias de disponibilidade transferem a receita de vendas únicas para parcerias de décadas, alinhando os incentivos de desempenho.