
Tamanho e Participação do Mercado de Misturas de Estévia e Açúcar
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
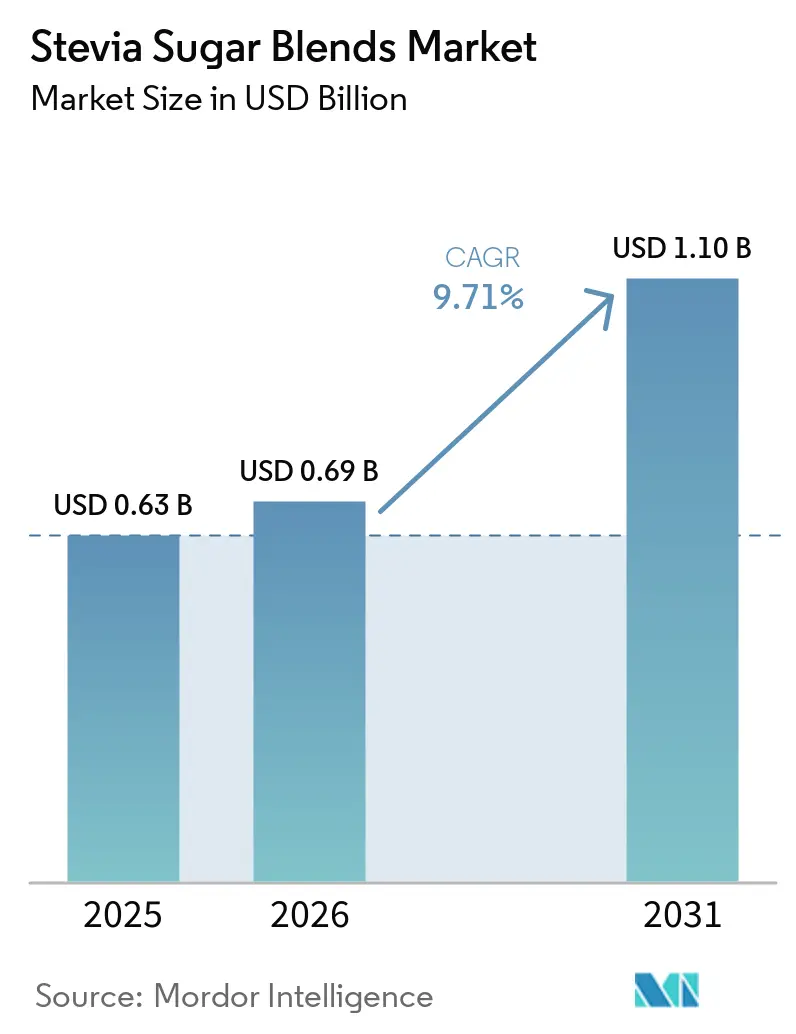
| Tamanho do Mercado (2026) | 0.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.71 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Misturas de Estévia e Açúcar por Mordor Intelligence
O tamanho do mercado de misturas de stevia e açúcar está projetado para se expandir de 0,69 bilhões de USD em 2026, acima dos 0,63 bilhões de USD em 2025, para 1,10 bilhões de USD até 2031, registrando um CAGR de 9,71% entre 2026 e 2031. A categoria foi além de um papel de nicho em alimentos saudáveis, à medida que empresas de alimentos e bebidas respondem a regulamentações de redução de açúcar, necessidades de reformulação e a maior disponibilidade de glicosídeos de esteviol premium. A Organização Mundial da Saúde publicou métricas padronizadas para comparar impostos sobre bebidas adoçadas com açúcar entre países em janeiro de 2026, o que fornece aos formuladores de políticas uma base mais consistente para o design e monitoramento de impostos[1]. Essa orientação política sustenta uma demanda recorrente por formulações com menos açúcar, em vez de atividades de reformulação de curta duração. Os fornecedores estão competindo em sabor, origem documentada e confiabilidade de produção, especialmente para a rebaudiosídeo M de alta pureza. O mercado de misturas de stevia e açúcar também tem espaço para se expandir em suplementos, alimentos funcionais e outros produtos onde considerações calóricas e glicêmicas são importantes.
Principais Conclusões do Relatório
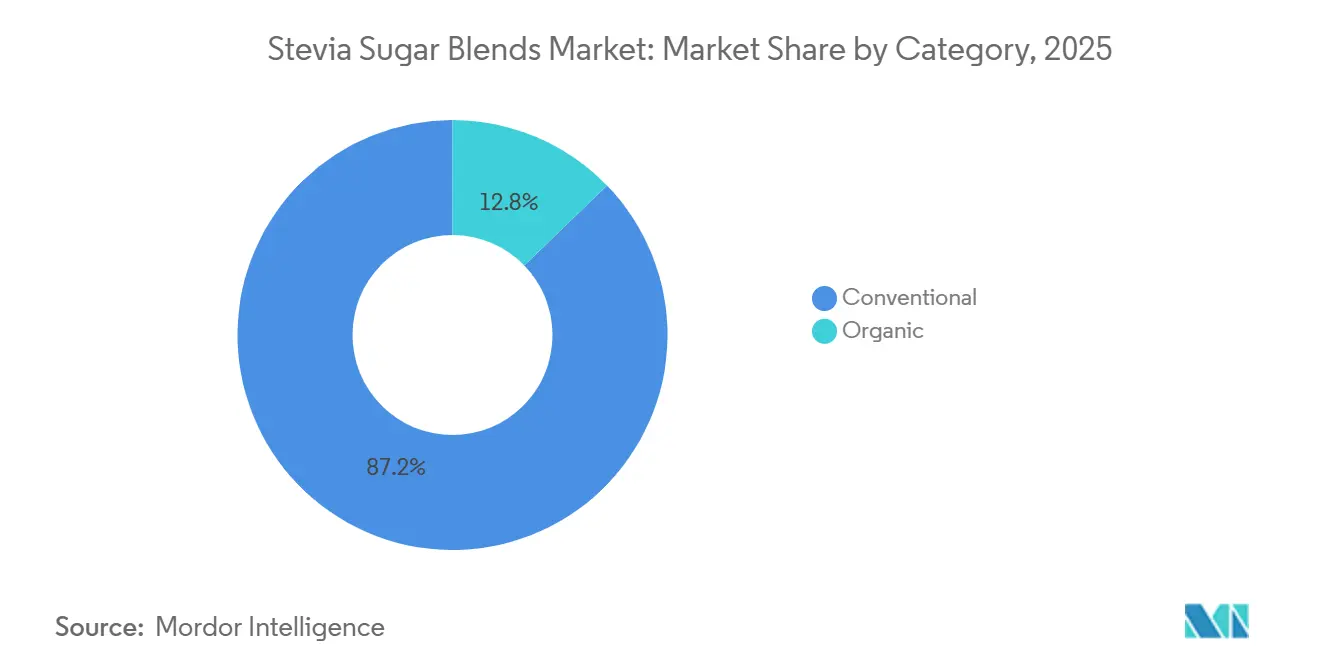
- Por categoria, as misturas convencionais detinham 87,24% da participação de receita em 2025, enquanto as misturas orgânicas têm previsão de crescer a um CAGR de 11,24% até 2031.
- Por forma de produto, as misturas em pó detinham 55,46% da participação de receita em 2025, enquanto as misturas líquidas têm previsão de crescer a um CAGR de 10,87% até 2031.
- Por combinação de adoçante, stevia+açúcar detinha 40,72% da participação de receita em 2025, enquanto stevia+fruto do monge tem previsão de crescer a um CAGR de 11,45% até 2031.
- Por aplicação, bebidas detinham 43,26% da participação de receita em 2025, enquanto nutracêuticos e farmacêuticos têm previsão de crescer a um CAGR de 11,35% até 2031.
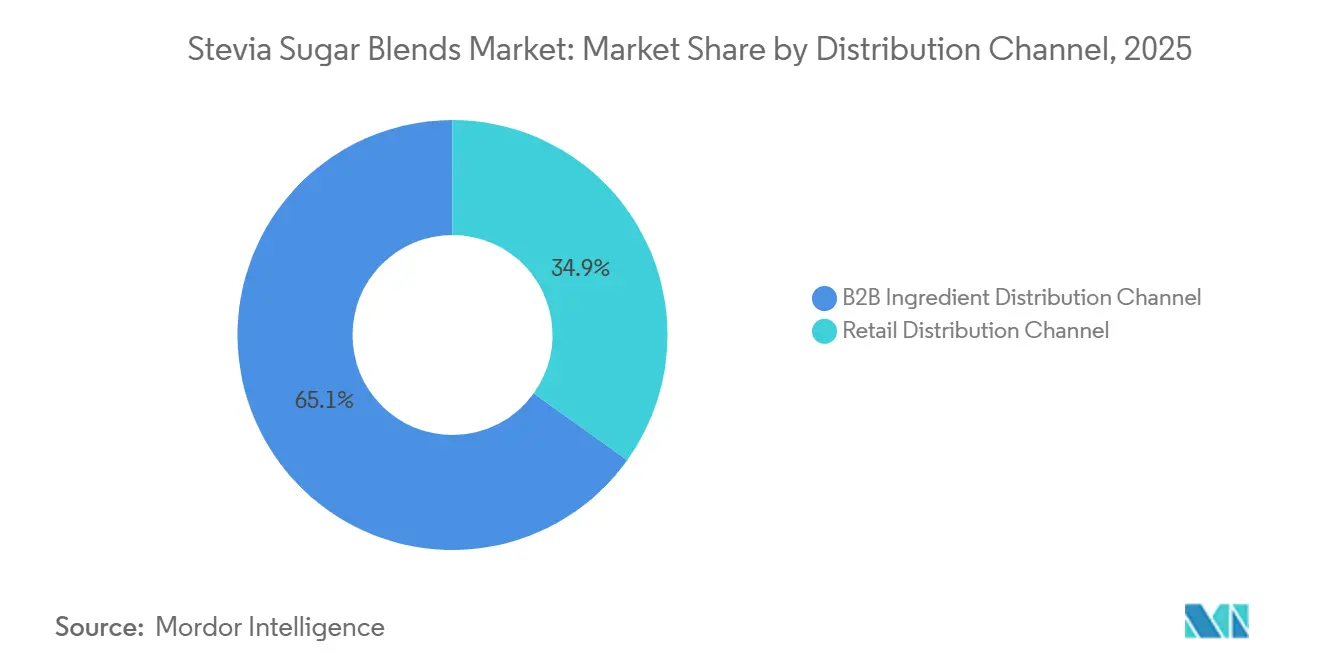
- Por canal de distribuição, o B2B detinha 65,11% da participação de receita em 2025, enquanto o varejo tem previsão de crescer a um CAGR de 10,67% até 2031.
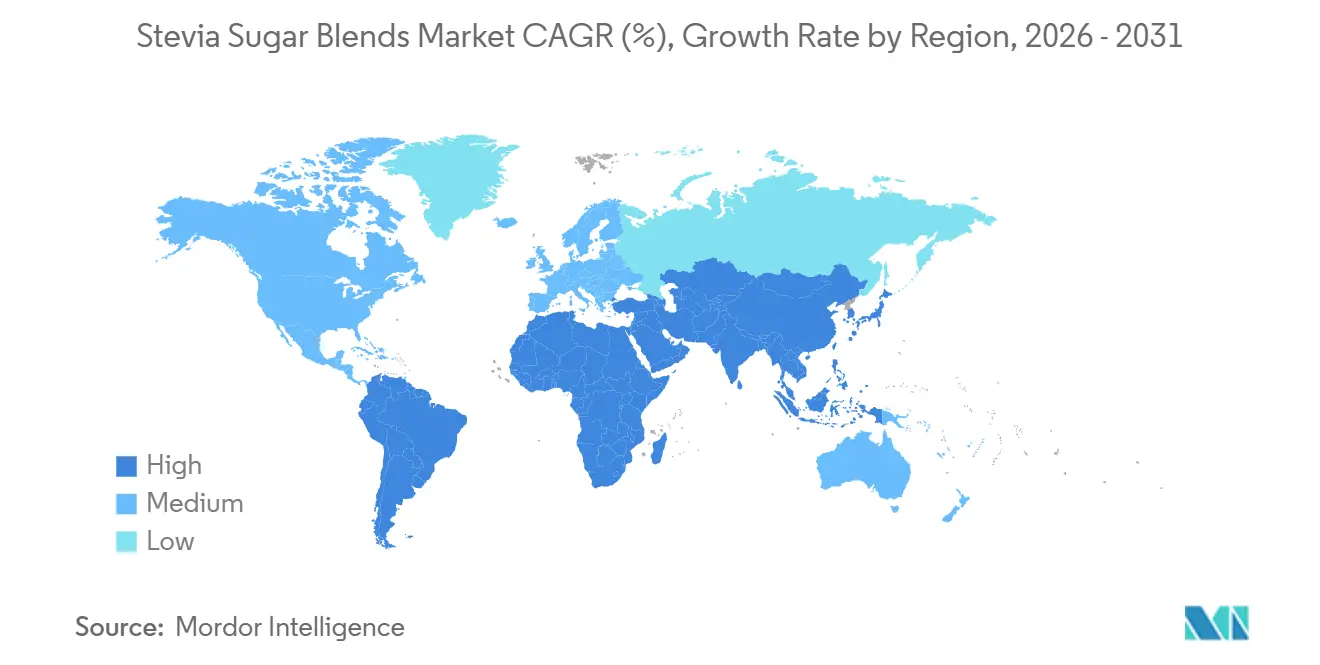
- Por geografia, a Ásia-Pacífico detinha 40,26% da participação de receita em 2025, enquanto o Oriente Médio e África têm previsão de crescer a um CAGR de 11,62% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Políticas de redução de açúcar e expansão do imposto sobre refrigerantes | +2.3% | Global, com impacto concentrado na América do Norte, UE e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Reformulações de produtos por grandes empresas globais de bebidas | +1.9% | Global, liderado pela América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Bioconversão econômica do Rebaudiosídeo M | +1.5% | Global, com fornecimento ancorado na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Personalização de produtos e tendências de alimentos funcionais | +1.5% | Global, com ênfase na América do Norte, UE e mercados avançados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Microencapsulação patenteada melhorando a sensação na boca | +1.0% | América do Norte, UE e mercados avançados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Surgimento de misturas de estévia orgânica e não transgênica | +0.9% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Políticas de Redução de Açúcar e Expansão do Imposto sobre Refrigerantes
Os requisitos de redução de açúcar estão mudando a demanda por ingredientes em todo o mercado de misturas de stevia e açúcar. O Relatório Global da OMS sobre o Uso de Impostos sobre Bebidas Adoçadas com Açúcar, 2025, fornece medidas padronizadas que permitem aos países comparar estruturas e níveis de impostos. Isso torna as taxas sobre o açúcar mais úteis como instrumento fiscal contínuo e dá aos fabricantes razões mais claras para revisar os sistemas de adoçantes. As definições da FDA para a alegação "saudável" também colocam maior atenção nos açúcares adicionados em produtos vendidos nos Estados Unidos. Os produtores de bebidas que enfrentam pressão fiscal e de rotulagem não podem depender apenas de absorver custos mais elevados, portanto, a substituição de açúcar no nível de ingredientes torna-se mais importante. Os limites do USDA sobre açúcares adicionados em refeições escolares estendem essa demanda para as compras institucionais, onde os ciclos de aquisição podem criar volumes recorrentes para adoçantes misturados.
Reformulações de Produtos por Grandes Empresas Globais de Bebidas
O ciclo atual de reformulação está sendo moldado por regulamentações, preocupações com calorias e mudanças nas preferências alimentares dos consumidores. O mercado de misturas de stevia e açúcar se beneficia quando os fabricantes utilizam vários ingredientes juntos, em vez de substituir o açúcar por um único adoçante. Nesses sistemas, as misturas de stevia funcionam com texturizantes, fibras e agentes de volume, o que torna o suporte à formulação mais valioso para os compradores. Tate & Lyle e Manus lançaram o Yume M Stevia em fevereiro de 2026 por meio de The Sweetener Alliance, utilizando a Manus BioFacility em Augusta, Geórgia, para oferecer um ingrediente de rebaudiosídeo M rastreável. Os fornecedores de ingredientes que combinam expertise em formulação com documentação confiável estão melhor posicionados em grandes contratos B2B. Os formuladores de nutracêuticos e farmacêuticos também utilizam misturas em proteínas em pó, substitutos de refeições e suplementos específicos para condições, onde a doçura deve ser gerenciada sem adicionar calorias.
Bioconversão Eficiente em Custo do Rebaudiosídeo M
A bioconversão está melhorando a economia de produção do rebaudiosídeo M e afetando o mercado de misturas de stevia e açúcar ao ampliar a gama de usos finais viáveis. Um estudo de 2025 da Green Chemistry relatou uma cascata de duas enzimas com um título de rebaudiosídeo M de 38,8 g L⁻¹ e um rendimento molar de 85,5% a partir de uma mistura de glicosídeos de esteviol de origem natural. Um estudo de 2026 descreveu uma cascata integrada de células inteiras de E. coli que atingiu 30,6 g L⁻¹ de rebaudiosídeo M e 95,9% de conversão, enquanto convertia o subproduto de frutose em D-alulose. Custos de produção mais baixos podem mover os glicosídeos de esteviol de alta pureza de bebidas premium para aplicações em panificação e laticínios. O Regulamento (UE) 2025/652 autorizou o E 960b, glicosídeos de esteviol produzidos por fermentação com Yarrowia lipolytica, para uso na União Europeia[2]. A aprovação amplia as opções de matéria-prima disponíveis para os formuladores de misturas europeus.
Microencapsulação, Misturas Orgânicas e Sem OGM
O gerenciamento de sabor e a rastreabilidade estão se tornando mais importantes no mercado de misturas de stevia e açúcar. A microencapsulação pode ajudar a controlar a liberação de doçura e melhorar a sensação na boca em produtos onde um sabor residual persistente poderia limitar o uso. O Pedido de Patente dos EUA 20250228275 abrange composições de glicosídeos de esteviol glicosidados usados com maltodextrina para melhorar o sabor e a sensação na boca[3]. As misturas orgânicas são apoiadas pelos requisitos de rastreabilidade de varejistas na Europa e pelas expectativas de certificação no nível de ingredientes entre os compradores do canal de saúde nos EUA. Um estudo de 2025 do Journal of Agricultural and Food Chemistry descobriu que uma substituição V155T no UGT91D2 melhorou a biossíntese do rebaudiosídeo D e M, que têm perfis sensoriais mais limpos para formulações especializadas. Esses desenvolvimentos permitem que os fornecedores personalizem perfis de glicosídeos e formatos de mistura para uma aplicação específica, em vez de vender uma formulação padrão única.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sabor residual distinto e desafios de sabor | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Volatilidade da cadeia de suprimentos e da produtividade das culturas | -1.0% | Global, concentrado a montante na Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Rotulagem harmonizada pendente da UE para misturas | -0.6% | UE e mercados que acompanham o precedente regulatório da UE | Médio prazo (2 a 4 anos) |
| Obstáculos regulatórios e barreiras à entrada no mercado | -0.5% | Mercados emergentes no Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Sabor Residual Distinto e Desafios de Flavor
O sabor residual amargo ou semelhante ao alcaçuz em misturas com maior teor de stevia continua sendo um desafio de formulação para xaropes de laticínios, panificação e farmacêuticos. O rebaudiosídeo M e D oferecem perfis sensoriais mais limpos, mas seu custo mais elevado pode restringir o uso em produtos de menor margem. A encapsulação pode melhorar o sabor, mas também pode tornar a formulação e a comunicação de rótulo limpo mais difíceis. Os fabricantes europeus também enfrentam complexidade ao declarar misturas de glicosídeos de esteviol de múltiplas fontes na faixa de E 960a a E 960d. O alinhamento pendente dos requisitos de rotulagem europeus pode gerar trabalho adicional para empresas que vendem a mesma mistura em vários mercados. As barreiras de entrada permanecem relevantes nos mercados emergentes, onde as aprovações de produtos e os requisitos de conformidade local variam por país.
Volatilidade da Cadeia de Fornecimento e da Produtividade das Culturas
A concentração do fornecimento continua sendo uma restrição material para o mercado de misturas de stevia e açúcar. Mais de 80% da produção global de folhas de stevia está concentrada na China, o que aumenta a exposição a eventos climáticos, mudanças na política agrícola e interrupções logísticas. O Paraguai enfrentou redução da área cultivada após a seca, enquanto os pequenos produtores têm acesso limitado a equipamentos de irrigação e colheita mecanizada. A Câmara Paraguaia de Stevia relatou rendimentos artesanais de 2.000 a 2.500 kg/ha em comparação com 5.000 a 6.000 kg/ha em condições mecanizadas. Mesmo com uma forte colheita em Guangxi no segundo semestre de 2025, a capacidade de processamento de rebaudiosídeo M de alta pureza permaneceu limitada à medida que a demanda aumentou. O Conselho Internacional de Stevia reconhece a extração, bioconversão, glicosidação e fermentação como vias de produção distintas, mostrando por que os compradores valorizam o acesso a mais de uma rota de fornecimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria:
Volume Convencional Lidera Enquanto as Misturas Orgânicas Ganham DemandaAs misturas convencionais detinham 87,24% da receita global em 2025. Sua posição reflete a necessidade de ingredientes com boa relação custo-benefício em serviços de alimentação, panificação industrial e produção de bebidas em larga escala. Os grandes compradores nesses canais geralmente priorizam preços estáveis e resultados de formulação consistentes. Os produtos convencionais também atendem a especificações onde a certificação orgânica não é exigida. Isso os torna a base de volume para o mercado de misturas de stevia e açúcar. Sua ampla disponibilidade apoia o uso rotineiro em processamento de alto rendimento. O segmento permanece importante mesmo com o crescimento da atenção às aplicações premium.
As misturas orgânicas têm previsão de se expandir a um CAGR de 11,24% de 2026 a 2031. Os varejistas europeus exigem rastreabilidade de origem e certificação orgânica para muitos produtos de saúde de marca própria. Os compradores do canal de saúde nos EUA também exigem documentação sob o Programa Orgânico Nacional do USDA. O Regulamento (UE) 2025/652 autorizou o E 960b derivado de fermentação, mas esse material não pode ser classificado como orgânico sob as regras europeias atuais. Essa distinção mantém um papel premium para o E 960a extraído de folhas em aplicações orgânicas certificadas. Também sustenta o custo mais elevado do cultivo e extração orgânicos. A categoria, portanto, atende a compradores que atribuem alto valor à origem agrícola documentada.
Por Forma de Produto:
O Pó Oferece Flexibilidade Enquanto os Líquidos Melhoram a Velocidade de ProcessamentoAs misturas em pó representaram 55,46% da receita global em 2025. São utilizadas em misturas secas para bebidas, adoçantes de mesa, pré-misturas para panificação e leites em pó aromatizados. Os formatos em pó oferecem estabilidade de armazenamento adequada para grandes estoques de ingredientes. Também permitem dosagem precisa em linhas de produção industrial. Essas características são úteis para compradores B2B que gerenciam muitas formulações de produtos. As misturas granuladas e cristalizadas desempenham um papel relacionado nos usos de varejo e mesa. Sua semelhança visual com o açúcar de mesa pode tornar o produto final mais familiar para os consumidores.
As misturas líquidas têm previsão de avançar a um CAGR de 10,87% de 2026 a 2031. São utilizadas em bebidas de fonte, bebidas proteicas e xaropes farmacêuticos onde a solubilidade rápida é importante. Os formatos líquidos eliminam uma etapa de dissolução a seco e podem melhorar a velocidade de dosagem. Isso apoia o uso em linhas de mistura contínua de bebidas na China, onde o alto rendimento é importante. A microencapsulação está sendo aplicada tanto a misturas líquidas quanto em pó para gerenciar a liberação de doçura e a sensação na boca. A atividade de patentes indica trabalho contínuo no desempenho sensorial nessa área. Essas capacidades podem ampliar o uso de formatos líquidos em produtos premium de panificação e farmacêuticos.
Por Combinação de Adoçante:
Stevia+Açúcar Mantém Escala Enquanto Stevia+Fruto do Monge AvançaStevia+açúcar detinha 40,72% da receita global em 2025. A combinação reduz o teor de açúcar e calorias enquanto retém parte do volume e da textura do açúcar. Também apoia o escurecimento de Maillard em produtos de panificação e laticínios. A stevia pura não pode fornecer essas propriedades funcionais por conta própria. A mistura é geralmente menos custosa do que combinações baseadas inteiramente em alternativas naturais. Isso a torna adequada para fabricantes convencionais que fazem mudanças graduais nas receitas. Seu papel está intimamente ligado às necessidades práticas de reformulação, em vez de posicionamento premium.
Stevia+fruto do monge tem previsão de crescer a um CAGR de 11,45% de 2026 a 2031. O mogrosídeo V pode reduzir o amargor residual da stevia, enquanto a stevia pode reduzir o custo em comparação com o fruto do monge puro. A combinação é, portanto, relevante para produtos que precisam de um perfil de sabor mais limpo. A Patente dos EUA 11766060 abrange composições contendo mogrosídeos glicosidados e glicosídeos de esteviol projetados para reduzir o amargor, o sabor metálico e o sabor residual persistente. Stevia+eritritol permanece relevante em confeitaria e alimentos funcionais que precisam de uma posição sem açúcar com volume retido. Outras formulações incluem combinações de stevia+alulose usadas em bebidas premium e confeitaria. O mercado de misturas de stevia e açúcar pode usar essas combinações para atender a diferentes necessidades de custo, sensoriais e funcionais.
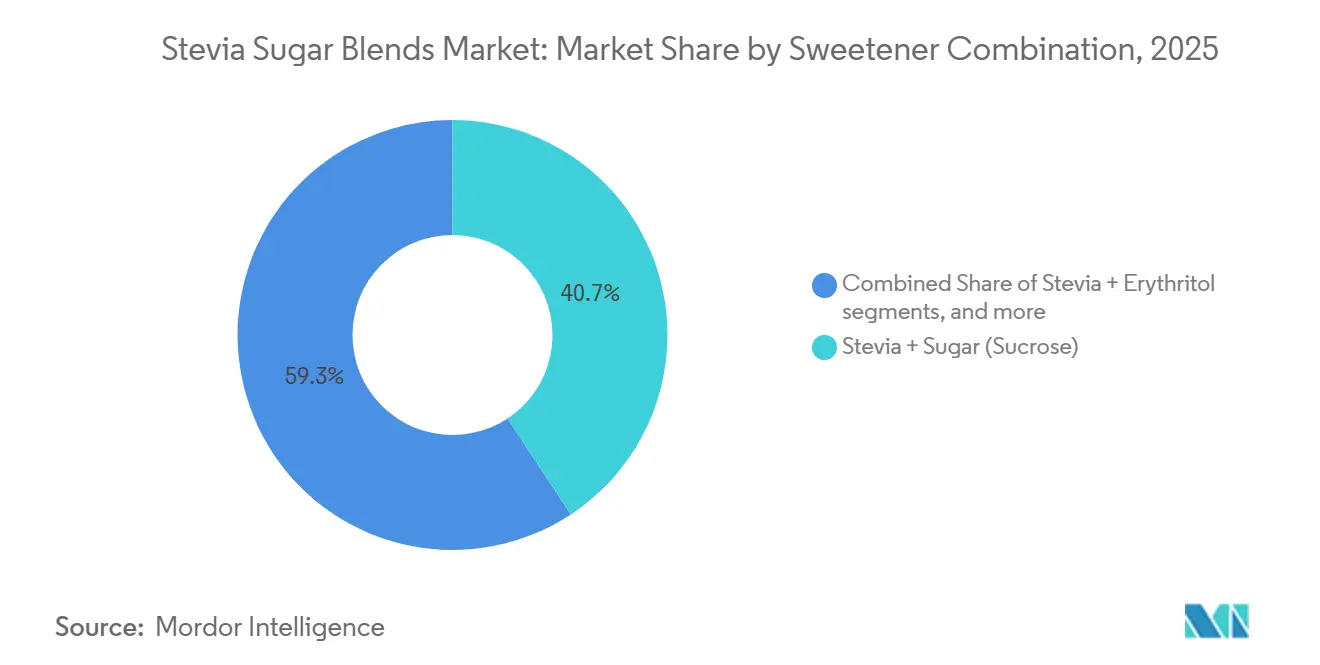
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Aplicação:
Bebidas Permanecem o Núcleo Enquanto Nutracêuticos Expandem Mais RapidamenteAs bebidas representaram 43,26% da receita global em 2025. Refrigerantes carbonatados, água aromatizada, bebidas esportivas e chá pronto para beber são canais de demanda estabelecidos. Os produtores de bebidas estão expostos a impostos sobre o açúcar, regras de rotulagem frontal e mensagens de redução de calorias. Seus grandes volumes de produção criam uma necessidade consistente de sistemas de adoçantes escaláveis. Isso mantém as bebidas no centro da demanda geral. O segmento também exige que os fornecedores forneçam sabor consistente em escala comercial. Esses requisitos favorecem ingredientes apoiados por expertise em formulação e fornecimento seguro.
Nutracêuticos e farmacêuticos têm previsão de crescer a um CAGR de 11,35% de 2026 a 2031. Proteínas em pó, substitutos de refeições, suplementos específicos para condições e xaropes pediátricos utilizam sistemas de adoçamento de baixa caloria. Esses produtos podem se beneficiar de misturas que ajudam a mascarar o amargor de ingredientes bioativos. As combinações de stevia+fruto do monge são especialmente relevantes onde o desempenho sensorial é importante. A FSSAI da Índia expandiu progressivamente os usos permitidos de stevia em excipientes farmacêuticos e aplicações selecionadas de suplementos alimentares. Isso fornece um impulso regulatório em um mercado regional em crescimento. O mercado de misturas de stevia e açúcar, portanto, tem oportunidades além dos alimentos e bebidas convencionais.
Por Canal de Distribuição:
Canal de Distribuição de Ingredientes B2B Impulsiona o Volume Enquanto o Varejo AceleraO B2B representou 65,11% da receita global em 2025. A demanda está concentrada entre processadores de alimentos e bebidas, em vez de consumidores finais. As equipes de compras avaliam preço, compromissos de fornecimento, pureza do produto e suporte à formulação. Os acordos de longo prazo são importantes porque fornecem um grau de garantia de fornecimento. Os compradores também valorizam a documentação de origem e o desempenho previsível dos ingredientes. Esses fatores favorecem fornecedores que podem apoiar a reformulação ao longo do tempo. O B2B permanece o principal canal pelo qual o mercado de misturas de stevia e açúcar alcança a produção em escala comercial.
O varejo tem previsão de crescer a um CAGR de 10,67% de 2026 a 2031. Os consumidores buscam misturas de mesa, sachês individuais e alternativas para panificação por meio de varejistas especializados, farmácias e plataformas de comércio eletrônico. O crescimento do varejo é apoiado pelo interesse em produtos orgânicos e com porções controladas. Marcas de suplementos e alimentos nativas digitais também estão desenvolvendo suas próprias misturas enquanto vendem diretamente aos consumidores. Isso estreita a distinção entre o desenvolvimento de ingredientes B2B e as vendas de produtos no varejo. As misturas orgânicas de stevia de marca própria ganharam distribuição mais ampla em supermercados nos Estados Unidos e na Europa Ocidental. A mudança de canal dá aos grandes fornecedores mais concorrência tanto de plataformas de varejo quanto de marcas menores de venda direta ao consumidor.
Análise Geográfica
A Ásia-Pacífico representou 40,26% da receita global em 2025. A China combina uma posição importante de fornecimento com crescente demanda doméstica por produtos alimentícios e de bebidas com menos açúcar. O padrão de aditivos alimentares GB 2760-2024 estabelece níveis máximos de uso para glicosídeos de esteviol em categorias de alimentos. O padrão também expandiu as aplicações permitidas em panificação e laticínios, o que amplia as oportunidades de mistura doméstica. A Índia adiciona demanda por meio de sua crescente população diabética e pré-diabética, setores de laticínios e farmacêuticos em expansão, e permissões da FSSAI para o uso de stevia. O Japão mantém consumo estável por meio de confeitaria, adoçantes de mesa e bebidas funcionais. A Austrália e a Nova Zelândia estão respondendo a possíveis mudanças na rotulagem de açúcares adicionados, o que pode encurtar os ciclos de reformulação.
A América do Norte é o segundo maior mercado regional e continua sendo um importante centro de desenvolvimento de produtos. As diretrizes dietéticas da FDA e os rótulos frontais propostos mantêm o açúcar adicionado visível nas decisões de produto. A Manus BioFacility em Augusta, Geórgia, fornece capacidade de bioconversão em larga escala nas Américas para o rebaudiosídeo M. A produção doméstica pode reduzir a exposição à volatilidade dos preços das folhas asiáticas e apoia as alegações de rastreabilidade. O setor de bebidas funcionais do Canadá adiciona demanda por formulações especializadas com menos açúcar. O regime de imposto seletivo sobre bebidas do México dá aos fabricantes mais um motivo para reformular. O mercado de misturas de stevia e açúcar na América do Norte, portanto, combina pressão regulatória com acesso a tecnologia de produção avançada.
A Europa opera em um ambiente de conformidade exigente para misturas de glicosídeos de esteviol de múltiplas fontes. A Alemanha lidera o consumo regional por meio de sua base de varejo de alimentos saudáveis, políticas de redução de açúcar e setor de processamento de alimentos. O Regulamento (UE) 2025/652 adicionou o E 960b à lista de aditivos aprovados, permitindo o rebaudiosídeo M derivado de fermentação em formulações europeias. A América do Sul é um mercado emergente a intermediário, onde o Brasil permite produtos de stevia+açúcar em bebidas e o Paraguai está desenvolvendo exportações certificadas de origem premium. A recuperação do fornecimento do Paraguai após a seca permanece limitada por restrições de capital para os menores produtores. O Oriente Médio e África têm previsão de crescer a um CAGR de 11,62% de 2026 a 2031. Propostas de impostos sobre bebidas açucaradas na Arábia Saudita e nos Emirados Árabes Unidos, aumento de renda nos Emirados Árabes Unidos e expansão do varejo moderno na África Subsaariana apoiam esse crescimento.
Cenário Competitivo
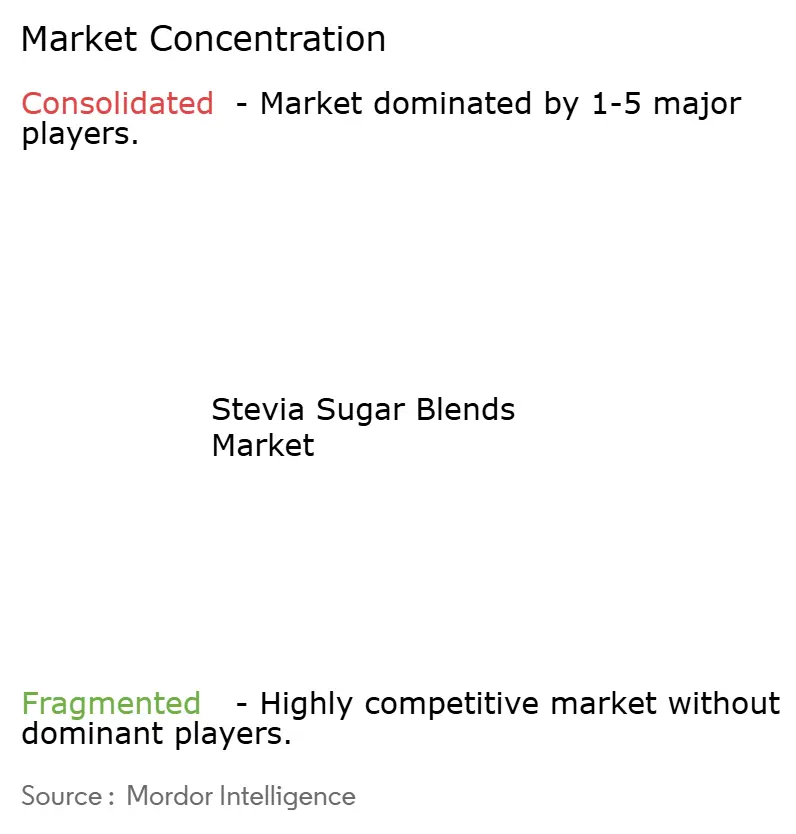
O mercado de misturas de stevia e açúcar tem uma base de fornecedores moderadamente concentrada. As grandes empresas de ingredientes têm vantagem por meio de tecnologia de produção, cobertura de distribuição e serviços de formulação. A Cargill usa sua joint venture Avansya com a DSM-Firmenich para produzir rebaudiosídeo M e D por fermentação para o portfólio EverSweet. Sua abordagem combina stevia com polióis, amidos e texturizantes, em vez de vender um único adoçante isolado. Isso reflete um movimento mais amplo em direção ao suporte de múltiplos componentes para reformulação. Os fornecedores que podem oferecer várias tecnologias de produção podem dar aos compradores mais opções quando as condições de fornecimento mudam. O Conselho Internacional de Stevia identifica extração, bioconversão, glicosidação e fermentação como as 4 principais vias de produção.
A Ingredion anunciou uma aquisição recomendada em dinheiro da Tate & Lyle em junho de 2026 a um valor empresarial implícito de 3,70 bilhões de GBP, declarado como 5,00 bilhões de USD no rascunho de pesquisa fornecido. O negócio combinado é estimado no rascunho fornecido como representando 34,00% das vendas globais de stevia. A transação reuniria portfólios que abrangem stevia, sucralose, alulose, fibras e texturizantes. Tate & Lyle e Manus também lançaram o Yume M Stevia em fevereiro de 2026 para fornecer uma opção de rebaudiosídeo M rastreável, produzida nas Américas. A atividade de patentes continua sendo importante porque apoia a diferenciação em sabor e sensação na boca. A Patente dos EUA 12279635 abrange composições de glicosídeos de esteviol glicosidados usados como modificadores de sabor e sensação na boca. Esses movimentos mostram por que o desempenho sensorial e a confiabilidade do fornecimento são fatores competitivos centrais.
Empresas menores como Sweegen e Steviva Brands competem em alimentos funcionais e suplementos por meio de pureza sensorial, posicionamento sem OGM e especificidade de formulação. Esses atributos podem ser importantes quando um comprador precisa de uma solução personalizada em vez de um amplo portfólio de ingredientes. O mercado de misturas de stevia e açúcar também tem uma lacuna entre os requisitos de certificação orgânica e o E 960b derivado de fermentação. As regras orgânicas europeias atuais excluem o E 960b derivado de fermentação, o que mantém um papel distinto para produtos orgânicos certificados à base de folhas. Isso pode criar oportunidades para fornecedores que podem documentar a origem agrícola e entregar sabor limpo. Os extratores regionais continuam competindo em custo, especialmente onde glicosídeos de alta pureza não são necessários. A pontuação de concentração do mercado é 6 de 10 porque os grandes players integrados têm influência significativa nos preços, enquanto os fornecedores regionais permanecem ativos em uma longa cauda do mercado.
Líderes do Setor de Misturas de Estévia e Açúcar
-
Cargill, Incorporated
-
Tate and Lyle PLC
-
Archer Daniels Midland Company
-
GLG Life Tech
-
Ingredion Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Misturas de Stevia e Açúcar Empresas cobertas neste relatório
- Cargill Inc
- Ingredion Incorporated
- Tate & Lyle
- INGIA USA
- Archer Daniels Midland
- GLG Life Tech
- Steviva Brands
- Sunwin Stevia
- Morita Kagaku Kogyo
- Sweegen
- Julong High-Tech
- Zevia PBC
- Whole Earth Sweetener Company LLC
- Cumberland Packing (Sweet'N Low brand)
- Hunan Huacheng Biotech, Inc.
- Van Wankum Ingredients
- Hangzhou Focus Corporation
- Arboreal Stevia
- CD BioGlyco
- Oladole Natural
Desenvolvimentos industriais recentes em Mercado de Misturas de Stevia e Açúcar
- Fevereiro de 2026: Tate & Lyle PLC e Manus lançaram o Yume M Stevia Sweetener, um ingrediente premium de rebaudiosídeo M totalmente produzido nas Américas, fabricado na Manus BioFacility em Augusta, Geórgia. O lançamento por meio de The Sweetener Alliance amplia o acesso ao rebaudiosídeo M rastreável para a reformulação de alimentos e bebidas.
- Abril de 2025: A Farm Progress relatou sobre a expansão do cultivo de stevia na Geórgia como parte do programa estadual de exploração de culturas não tradicionais, com universidades de pesquisa e o Centro de Inovação para Agronegócios colaborando para desenvolver métodos de produção sustentáveis para mercados internacionais.
- Fevereiro de 2025: A S&W Seed Company iniciou o primeiro plantio comercial de stevia nos EUA no Vale de San Joaquin, na Califórnia, em parceria com a PureCircle Limited para um sítio de 100 acres com planos de expansão para 1.000 acres. O projeto aborda desafios de mecanização e desenvolvimento de modelo de lucro para os agricultores.
Escopo do Relatório Global do Mercado de Misturas de Estévia e Açúcar
Visão geral da segmentação
| Orgânico |
| Convencional |
| Misturas em Pó |
| Misturas Líquidas |
| Misturas Granulares/Cristalinas |
| Estévia + Eritritol |
| Estévia + Fruto-do-Monge |
| Estévia + Açúcar (Sacarose) |
| Outros |
| Bebidas |
| Panificação e Confeitaria |
| Produtos Lácteos |
| Adoçantes de Mesa |
| Nutracêuticos e Farmacêuticos |
| Outras Aplicações |
| Canal de Distribuição de Ingredientes B2B |
| Canal de Distribuição Varejista |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | |
| Oriente Médio e África |
| Por Categoria | Orgânico | |
| Convencional | ||
| Por Forma de Produto | Misturas em Pó | |
| Misturas Líquidas | ||
| Misturas Granulares/Cristalinas | ||
| Por Combinação de Adoçante | Estévia + Eritritol | |
| Estévia + Fruto-do-Monge | ||
| Estévia + Açúcar (Sacarose) | ||
| Outros | ||
| Por Aplicação | Bebidas | |
| Panificação e Confeitaria | ||
| Produtos Lácteos | ||
| Adoçantes de Mesa | ||
| Nutracêuticos e Farmacêuticos | ||
| Outras Aplicações | ||
| Por Canal de Distribuição | Canal de Distribuição de Ingredientes B2B | |
| Canal de Distribuição Varejista | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | ||
| Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de misturas de stevia e açúcar?
A categoria está projetada para aumentar de 0,69 bilhões de USD em 2026 para 1,10 bilhões de USD até 2031, a um CAGR de 9,71%.
Qual categoria de produto lidera a demanda por misturas de stevia e açúcar?
As misturas convencionais lideram com 87,24% de participação de receita em 2025, pois atendem às necessidades de custo e consistência na produção de alimentos e bebidas em larga escala.
Qual aplicação deve crescer mais rapidamente até 2031?
Nutracêuticos e farmacêuticos têm previsão de crescer a um CAGR de 11,35% até 2031, apoiados pela demanda por formulações de baixa caloria e baixo índice glicêmico.
Por que os produtores de bebidas estão adotando misturas de stevia e açúcar?
Impostos sobre o açúcar, regras de rotulagem e expectativas de redução de calorias incentivam os produtores de bebidas a reduzir o açúcar adicionado enquanto mantêm o sabor.